資金繰り表を作ろうと思っても、何をどこまで書けばよいのか迷っていませんか。資金繰り表は、毎月の入金と支払の予定を並べ、預金が薄くなる月を前もって見つけるための表です。
決算書では利益が出ているのに、通帳の残高はなぜか増えていかない。経営者の方から、こうしたお話を伺うことは少なくありません。原因の多くは、売掛金の入金や納税、借入の返済といった、お金が動く時期のずれにあります。この記事では、資金繰り表の作り方から読み方、資金繰りを良くする打ち手までを、順を追ってお話しします。
この記事でわかること
- 資金繰り表の役割と、黒字でもお金が足りなくなる理由
- 5つのブロックで組み立てる資金繰り表の作り方と、納税・賞与の書き込み方
- 危ない月の見つけ方と、資金繰りを良くする打ち手・相談先
資金繰り表とは?利益が出てもお金が足りない理由
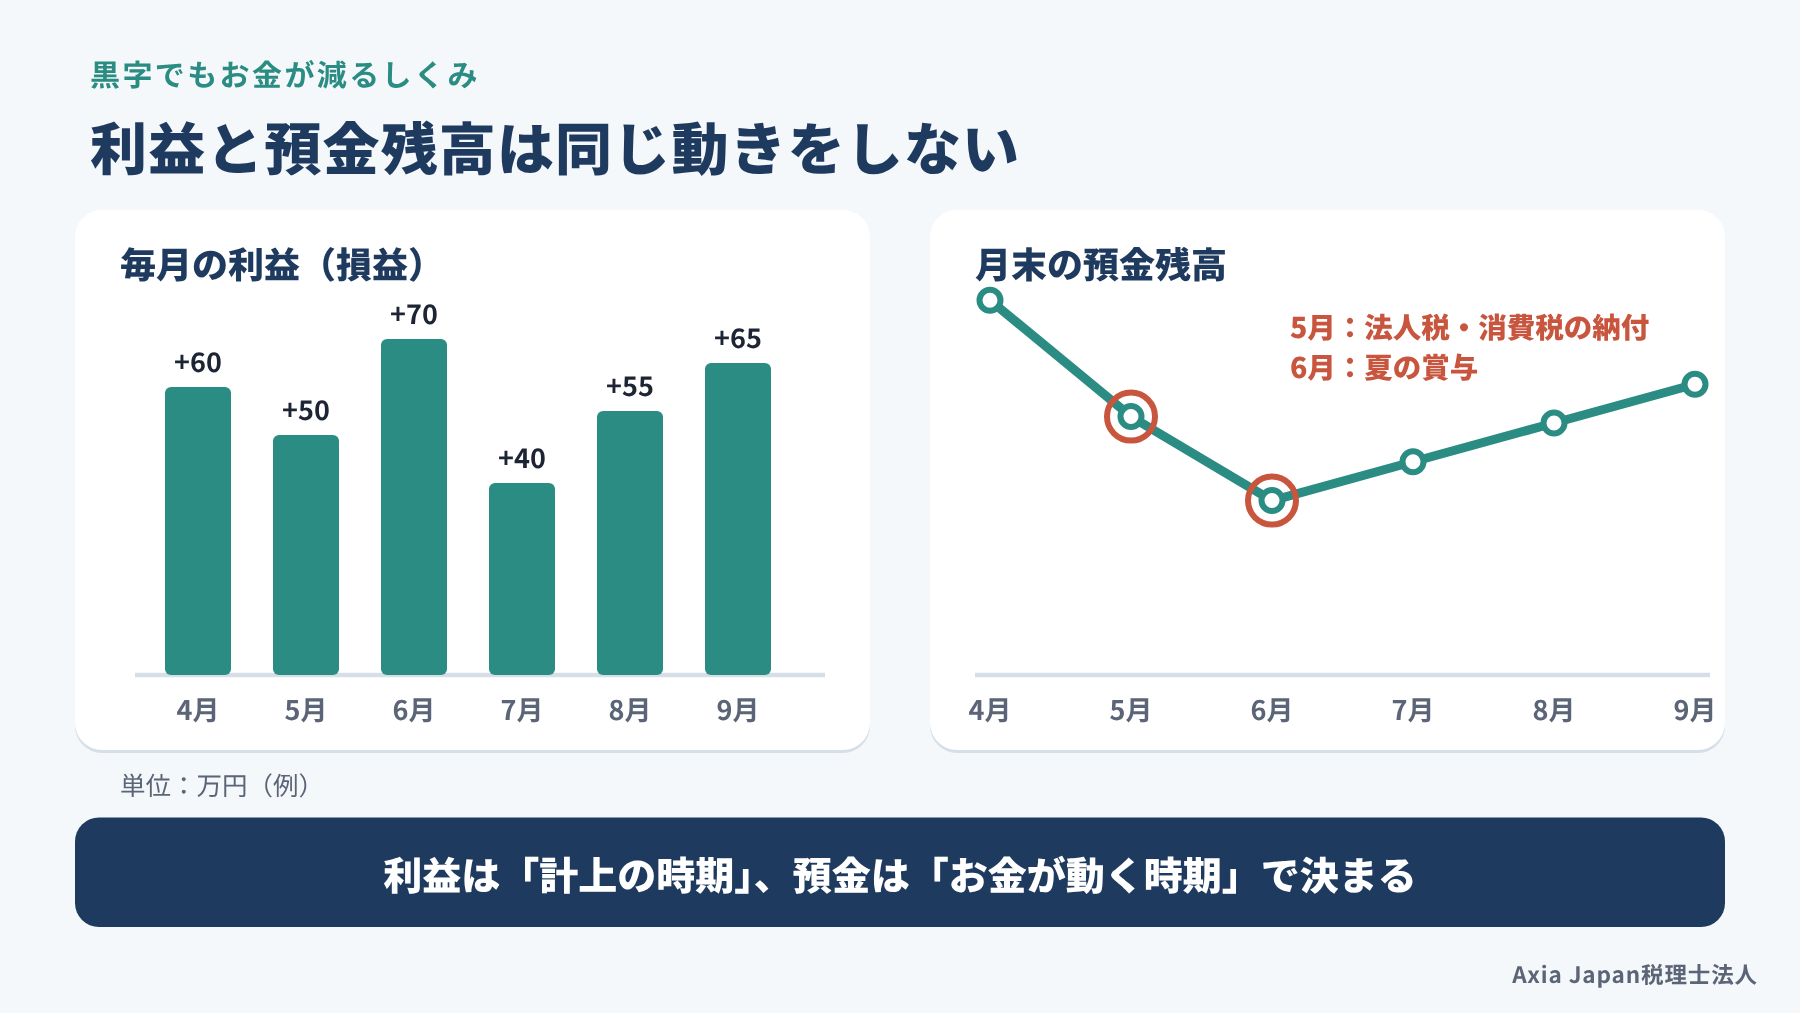
資金繰り表とは、月ごとの入金と支払を並べ、月末の預金残高がいくらになるかを見通す表です。利益が出ていてもお金が足りなくなるのは、売上や経費を計上する時期と、お金が実際に動く時期がずれるからです。
仕入れ値や人件費が上がり、借入の金利も動き始めたいま、毎月の支払は少しずつ重くなっています。賞与や納税の月になると口座の残高が心細くなる、という不安は、数か月先の残高が見えていないところから生まれることが多いものです。
ここでは、資金繰り表と決算書の違いと、利益とお金がずれる原因を見ていきましょう。
関連記事:経営計画は税理士と作る|静岡市の中小企業が数字で回す手順
資金繰り表は「お金の予定表」
資金繰り表は、これから先のお金の出入りを予定として書き出す、いわば「お金の予定表」です。決算書のうち損益計算書は、1年間の売上と経費から利益を計算した書類で、お金の出入りそのものは表していません。
似た名前の書類に、キャッシュフロー計算書があります。こちらは、過去1年間にお金がどう増減したかを、営業・投資・財務の3つに分けてまとめた書類です。どちらもお金の動きを扱いますが、過去をふり返るか、先を見通すかという向きが逆になっています。
| 書類 | 見る時期 | わかること | 作る頻度 |
|---|---|---|---|
| 損益計算書 | 過去(1年・1か月) | 売上・経費・利益 | 決算時・毎月の試算表 |
| キャッシュフロー計算書 | 過去(1年) | お金の増減とその内訳 | 決算時(中小企業は作成義務なし) |
| 資金繰り表 | これから先(3か月〜1年) | 月ごとの入金・支払と月末残高 | 毎月 |
資金繰り表には決まった書式がなく、会社に合った形で作ってかまいません。税務署に出す書類でもないため、社内で使う道具として気軽に始められます。決算書が過去の「通知表」なら、資金繰り表は「これからの予定表」と考えるとわかりやすいと思います。
黒字なのにお金が減る4つの原因
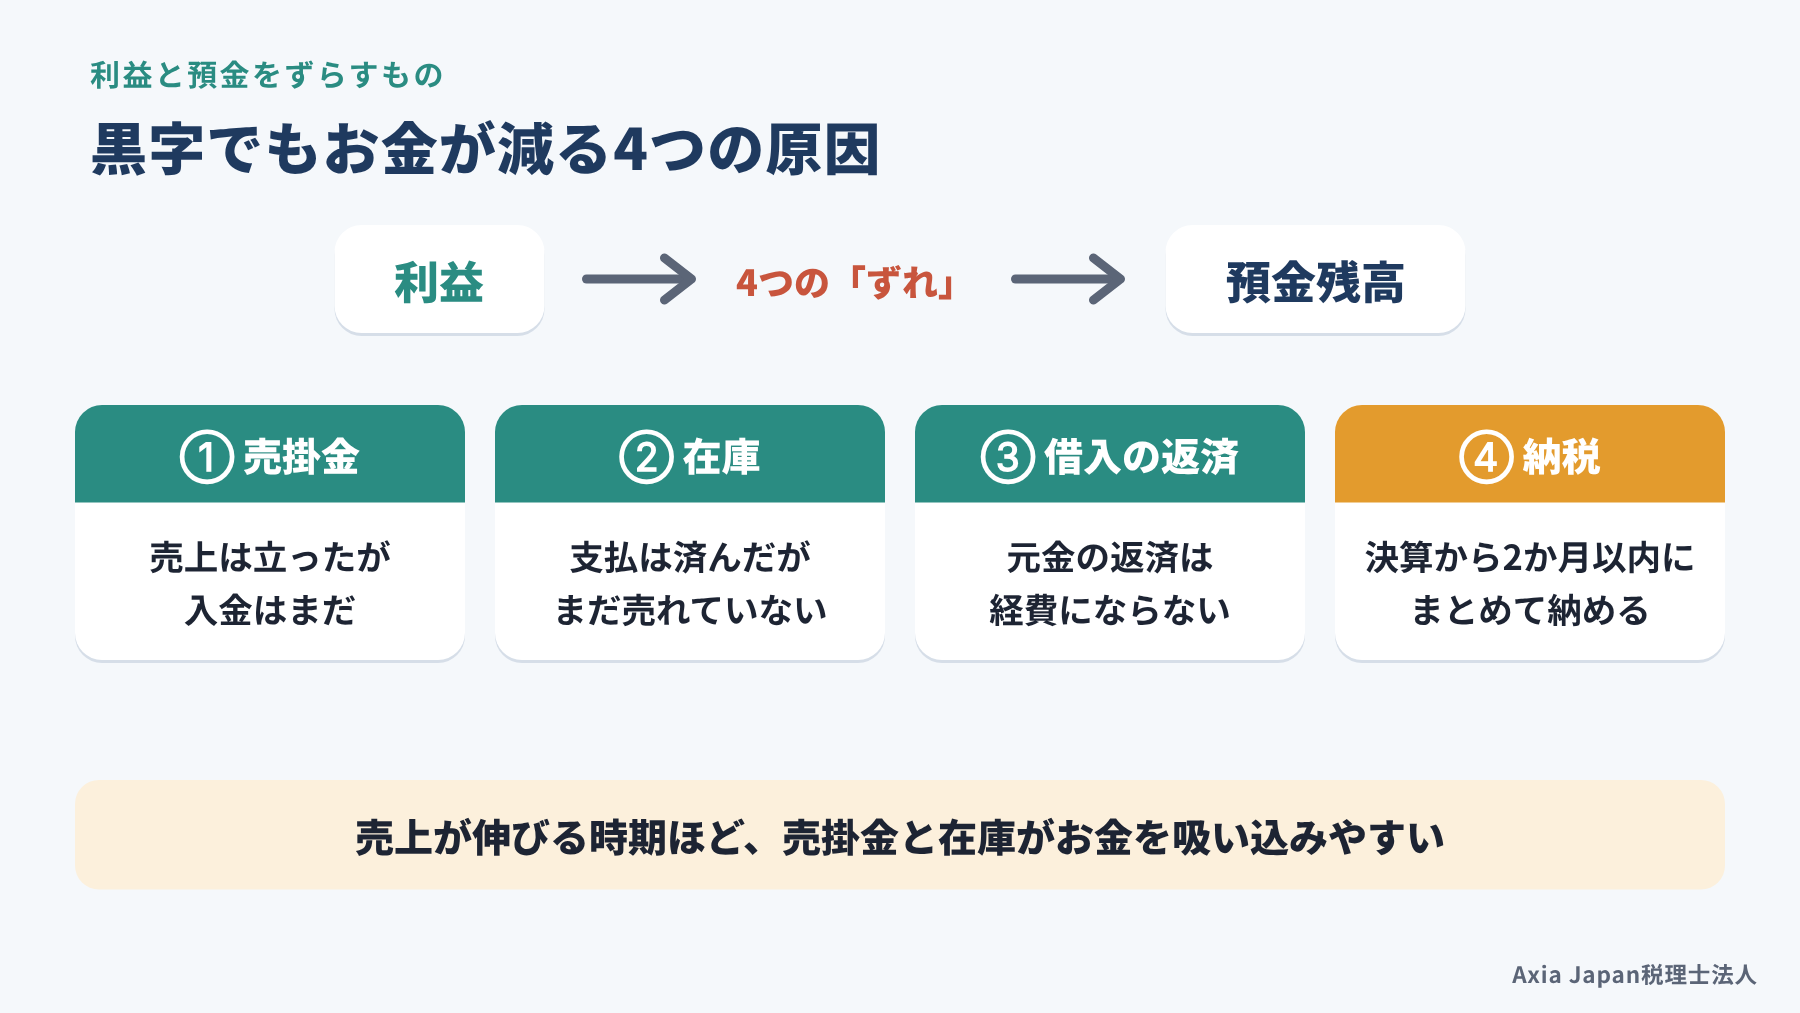
黒字なのにお金が減る原因は、主に売掛金、在庫、借入の返済、納税の4つです。1つめの売掛金は、売上として計上したものの、代金をまだ受け取っていないお金を指します。「月末締め翌々月末払い」の得意先なら、4月の売上が通帳に入るのは6月末です。2つめの在庫は、仕入れたもののまだ売れていない商品や材料で、支払は済んでいても経費にはなっていません。
3つめは借入金の返済です。返済する元金は経費にならないため、利益が出ていても、その分だけ預金は減っていきます。4つめが納税で、法人税や消費税をまとめて納める月は、残高が大きく落ち込みます。
ここで一度、直近の決算書の「売掛金」と「棚卸資産」の金額を、前の年と比べてみてください。売上が伸びている会社ほど、この2つが膨らみ、手元のお金を吸い込んでいることが少なくありません。売上が伸びている時期こそ、お金は足りなくなりやすいのです。
資金繰り表の作り方|5つのブロックで組み立てる
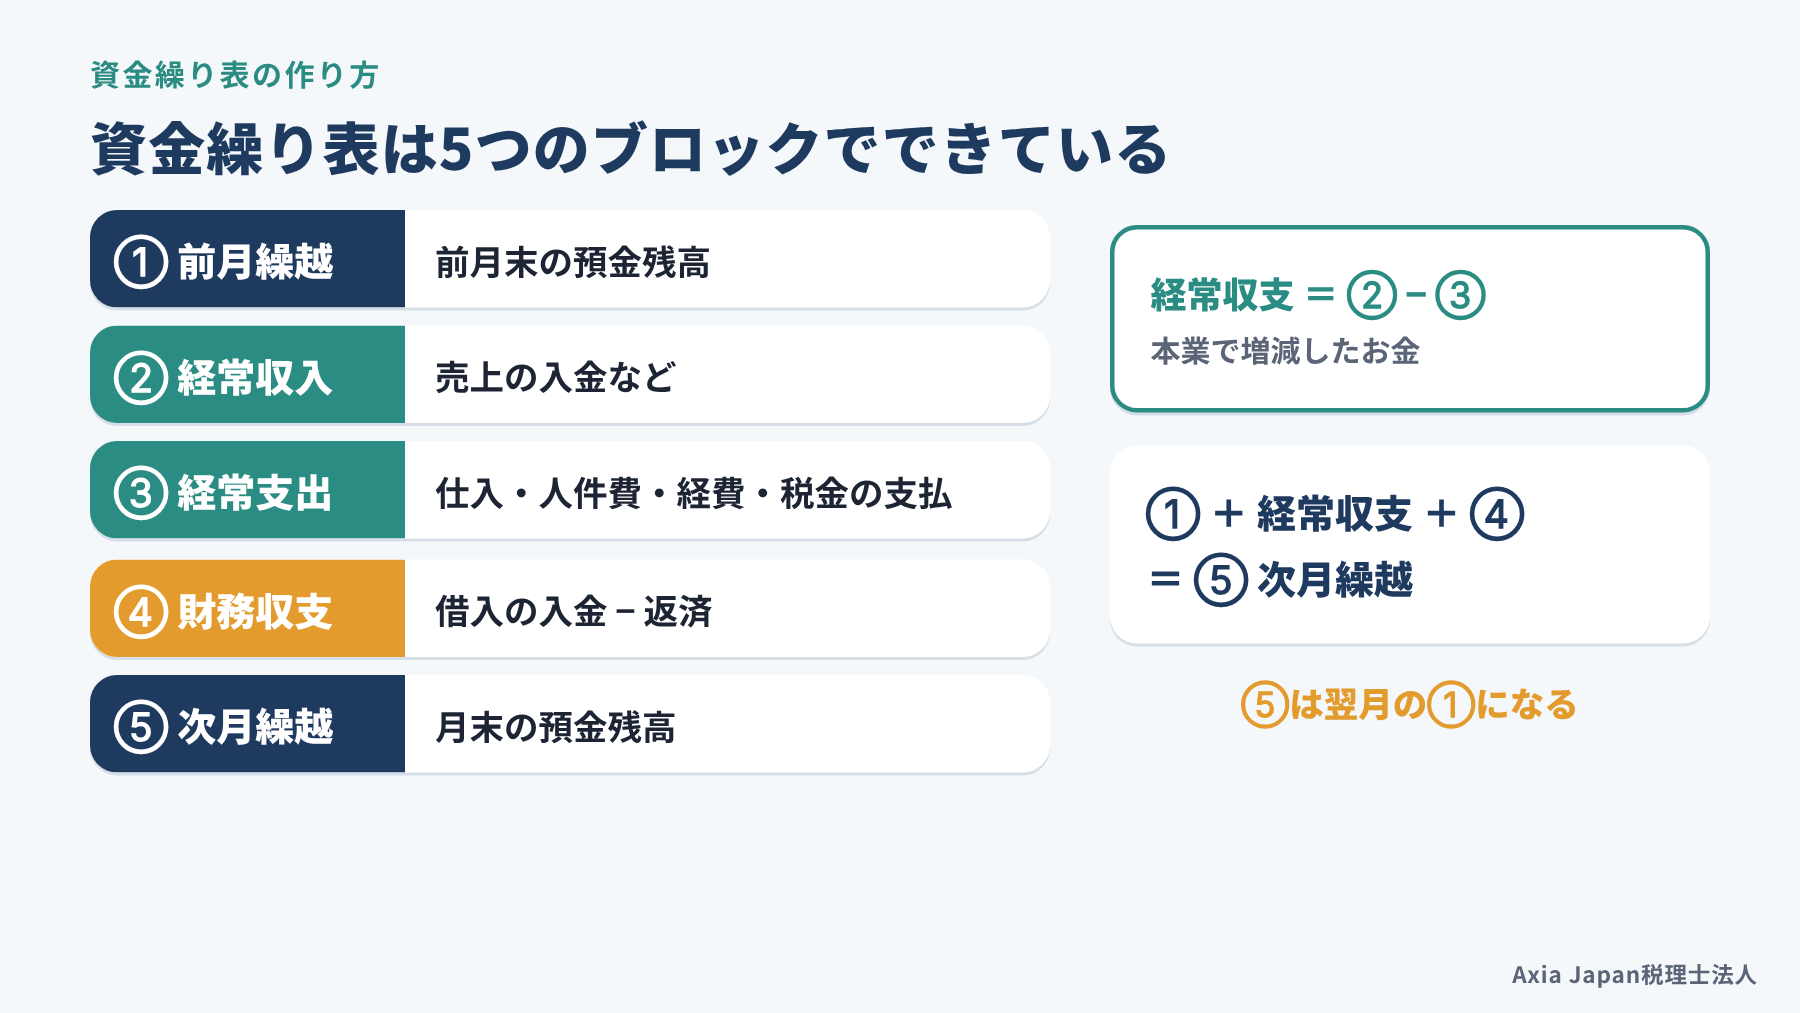
資金繰り表は、前月繰越・経常収入・経常支出・財務収支・次月繰越の5つのブロックで、上から順に組み立てます。計算は「前月繰越+経常収支+財務収支=次月繰越」の足し算だけです。
経常収支とは、売上の入金から仕入や人件費などの支払を引いた、本業で生まれたお金の増減を指します。財務収支は、借入による入金と、返済による支払の差です。その月の次月繰越が、そのまま翌月の前月繰越になります。
金額は千円単位で十分で、1円まで合わせる必要はありません。まずは過去3か月の実績と、その先3か月の予定を並べるところから始めてみましょう。
前月繰越から次月繰越まで順に書く
最初の月は、前月末の預金残高を「前月繰越」に書き、そこから入金と支払を足し引きして埋めていきます。前月繰越には、すぐに使えない定期預金や積立は含めないのが一般的です。
例として、3月決算で従業員15名ほどの会社の4月から6月を見てみましょう。4月は、前月繰越600万円に、経常収支20万円のプラスと借入の返済40万円を加減し、次月繰越は580万円です。ところが5月は、法人税と消費税の納付で支払が膨らみ、経常収支は140万円のマイナスになります。
| (単位:千円) | 4月 | 5月 | 6月 |
|---|---|---|---|
| 前月繰越 | 6,000 | 5,800 | 4,000 |
| 経常収入 | 8,000 | 7,500 | 8,200 |
| 経常支出 | 7,800 | 8,900(納税含む) | 9,100(賞与含む) |
| 経常収支 | 200 | −1,400 | −900 |
| 財務収支(返済) | −400 | −400 | −400 |
| 次月繰越 | 5,800 | 4,000 | 2,700 |
6月は夏の賞与も重なり、月末の残高は270万円まで下がる見込みです。こうして3か月を並べるだけで、「6月末が薄くなる」と春のうちに気づけます。先に気づけば、打てる手が増えることが、資金繰り表を作るいちばんの理由です。
入金と支払は取引条件どおりにずらす
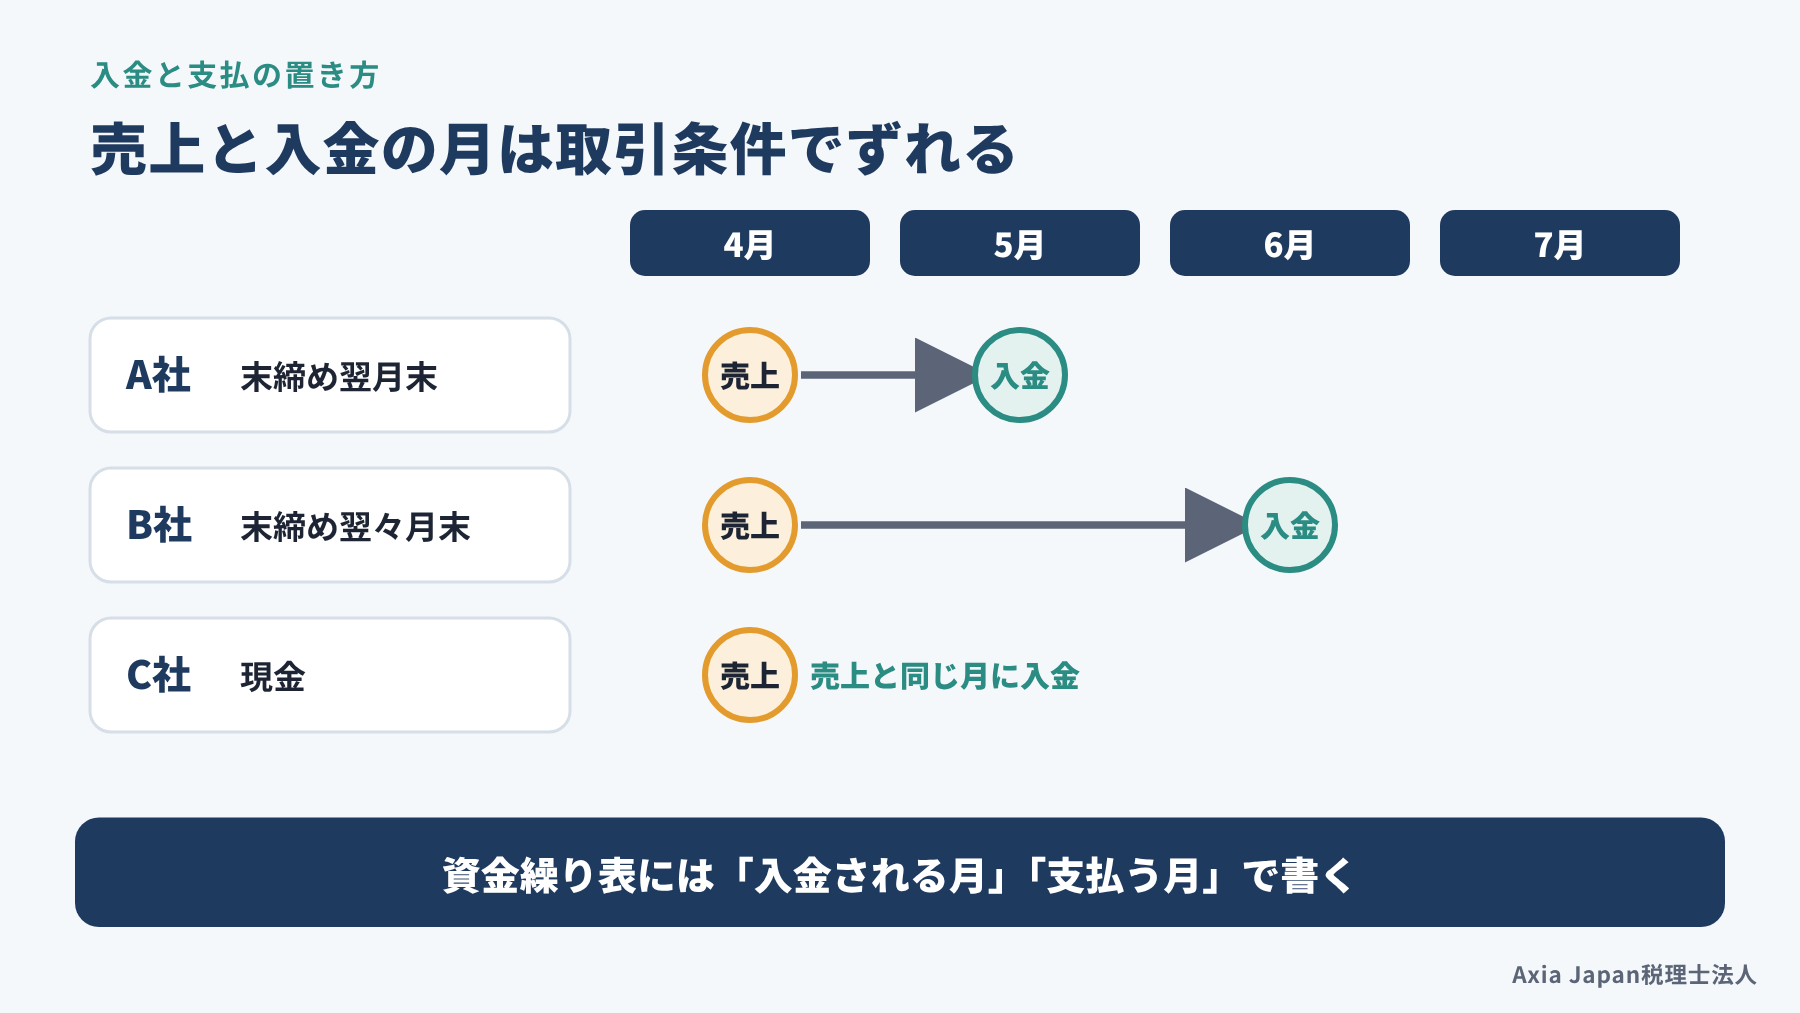
売上の入金と仕入の支払は、計上した月ではなく、取引条件どおりにお金が動く月へずらして書きます。取引条件とは、「月末締め翌月末払い」のように、いつ締めて、いつ支払うかという約束のことです。資金繰り表が実際の通帳とずれる原因の多くは、この置き方にあります。
得意先が数社あるなら、得意先ごとに「売上の月」と「入金される月」を書いた小さな表を別に作りましょう。A社は翌月末、B社は翌々月末、C社は現金というように並べると、どの月にいくら入るかが見えてきます。仕入先や外注先も、同じように支払う月ごとに集計しておきましょう。
取引条件は、請求書の控えや取引の契約書で確かめられます。いまの条件を一覧にしておくと、後で「入金を早めてもらえないか」と相談するときの材料にもなるはずです。
納税・賞与・返済は1年分を先に書く
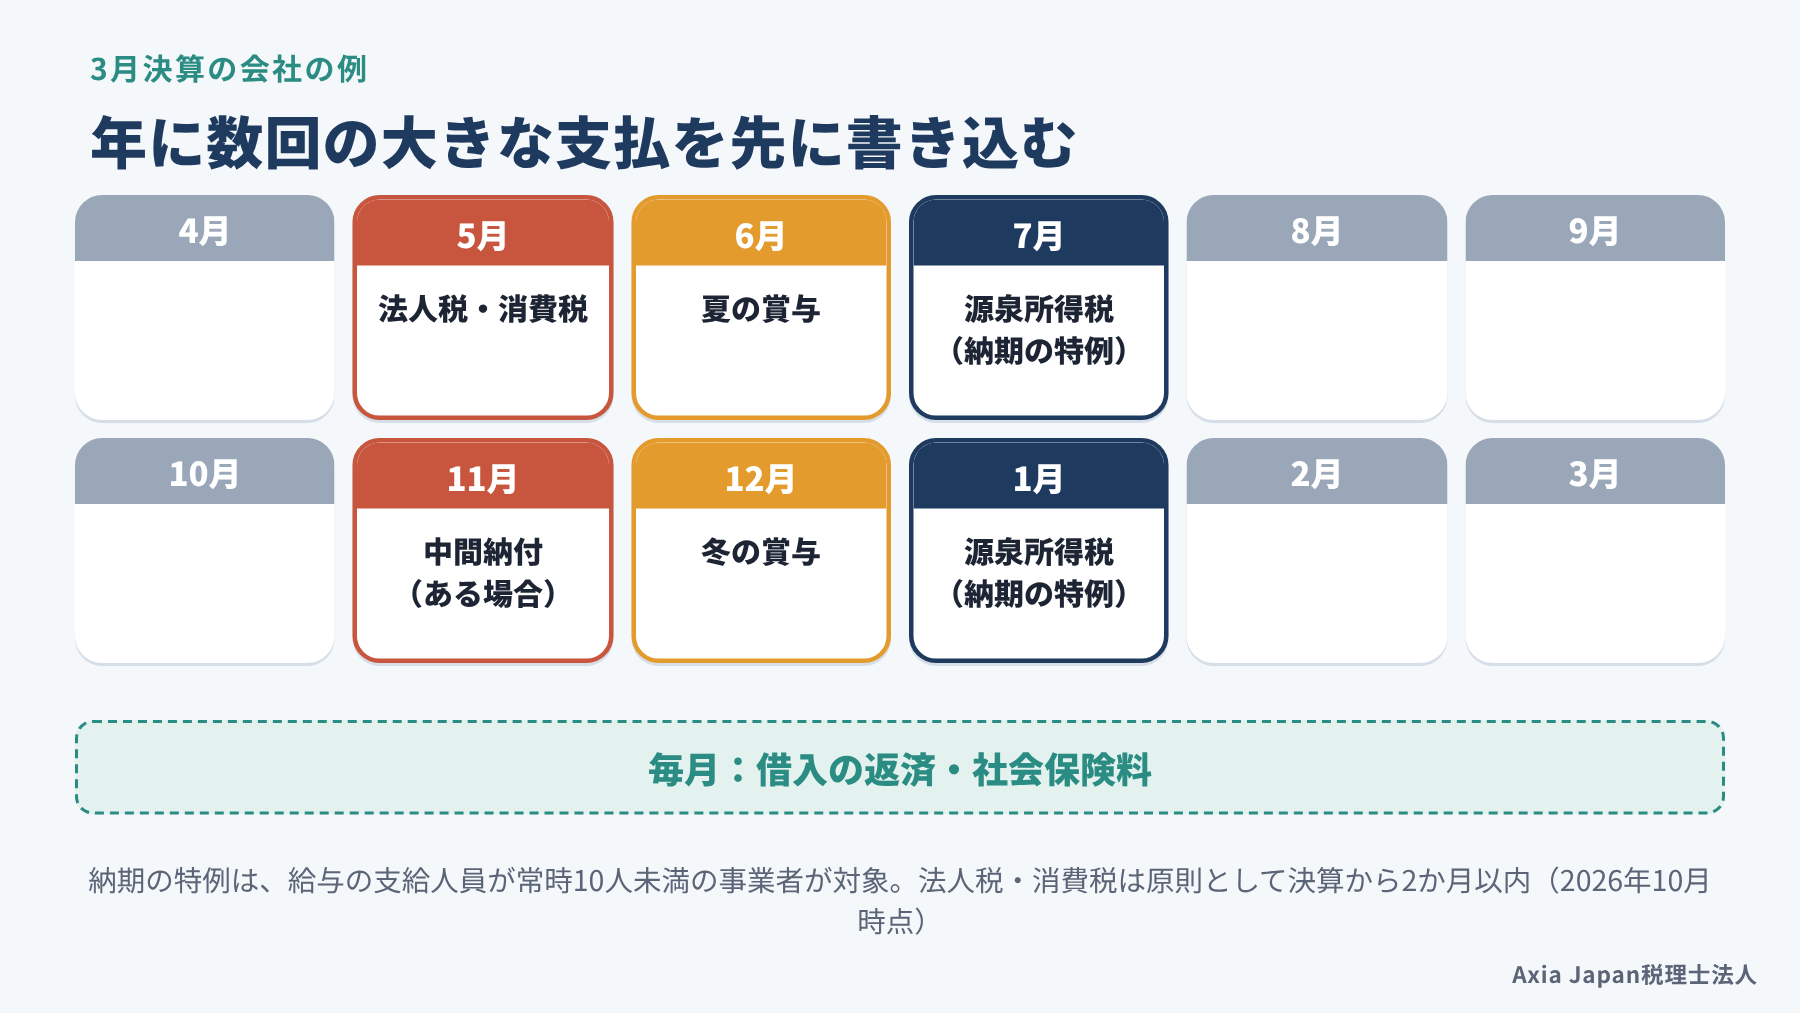
納税や賞与、借入の返済のように、毎月ではないけれど金額の大きい支払は、1年分の予定に先に書き込んでおきます。3か月先までの予定だけでは、こうした支払が視野に入らず、気づいたときには直前になっているからです。
法人税と消費税は、原則として決算から2か月以内に申告と納付をします(2026年10月時点)。3月決算なら5月末で、前の年の税額によっては、期の途中に中間納付が来る場合もあります。従業員が常時10人未満で源泉所得税の納期の特例を受けている会社は、7月と1月にまとめて納めます。賞与の月とあわせて、同じ表に並べておきましょう。
予定が1年分あれば、年間の返済額や納税額、売上の季節の波までつかめるという指摘があります(諸留, 2024)。とはいえ、最初から1年分を細かく作るのは大変です。まずは今後3か月を細かく、残りの月は大きな支払だけを書く形でも十分に役立ちます。
Excel・会計ソフト・AIの使い分け
資金繰り表の実績は会計ソフトから集め、予定は社長と経理担当者が話して決める、という分担が現実的です。実績は、会計ソフトから預金の取引データを書き出し、Excelで項目別・月別に集計すれば手早くそろいます。一から作るのが面倒なら、金融機関などが公開しているひな形を下敷きにしてもかまいません。
AIは、取引データの集計や、計算式の入った表のひな形づくりで手間を減らしてくれます(2026年10月時点)。一方、「この得意先の入金は遅れそうだ」「来春に設備を入れたい」といった予定は、社内の人にしかわかりません。予定の数字までAIに任せると、見た目だけ整った表になってしまうでしょう。
表ができたら、毎月の試算表がそろったタイミングで、終わった月を実績に置き換えます。そのうえで予定を1か月先へ延ばし、次の打ち合わせで見るのが続けるコツです。
関連記事:静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT
資金繰り表はどう読む?危ない月の見つけ方
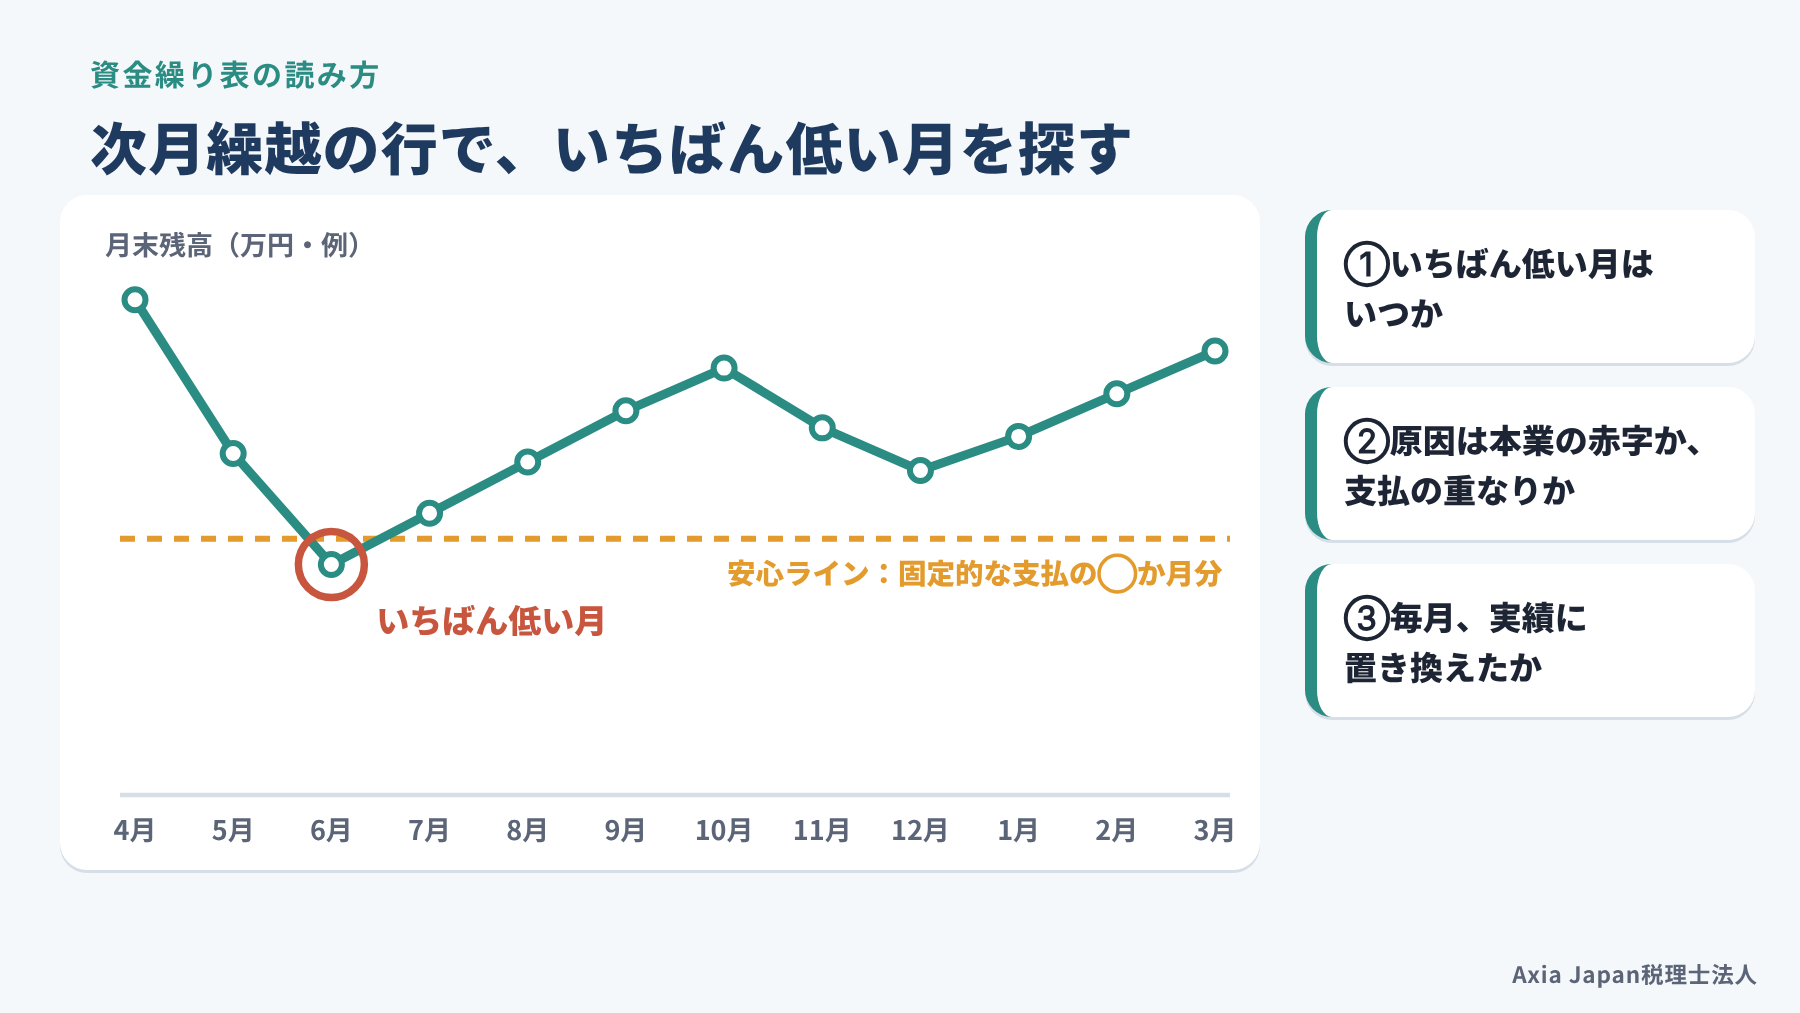
資金繰り表を読むときは、まず次月繰越の行を左から右へたどり、残高がいちばん低くなる月を探します。その月の残高が、毎月の決まった支払に対して足りているかどうかが、最初の判断材料です。
危ない月が見つかったら、その原因が経常収支の赤字なのか、返済や納税の重なりなのかを確かめましょう。経常収支が何か月も続けて赤字なら、本業の稼ぐ力そのものを見直す合図です。一時的な支払の重なりであれば、支払時期の相談や借入で乗り切れることもあります。
ここからは、残高が足りているかを判断する基準と、平時に作っておきたい「もしも」の表を見ていきます。
預金残高は固定費の何か月分あるか
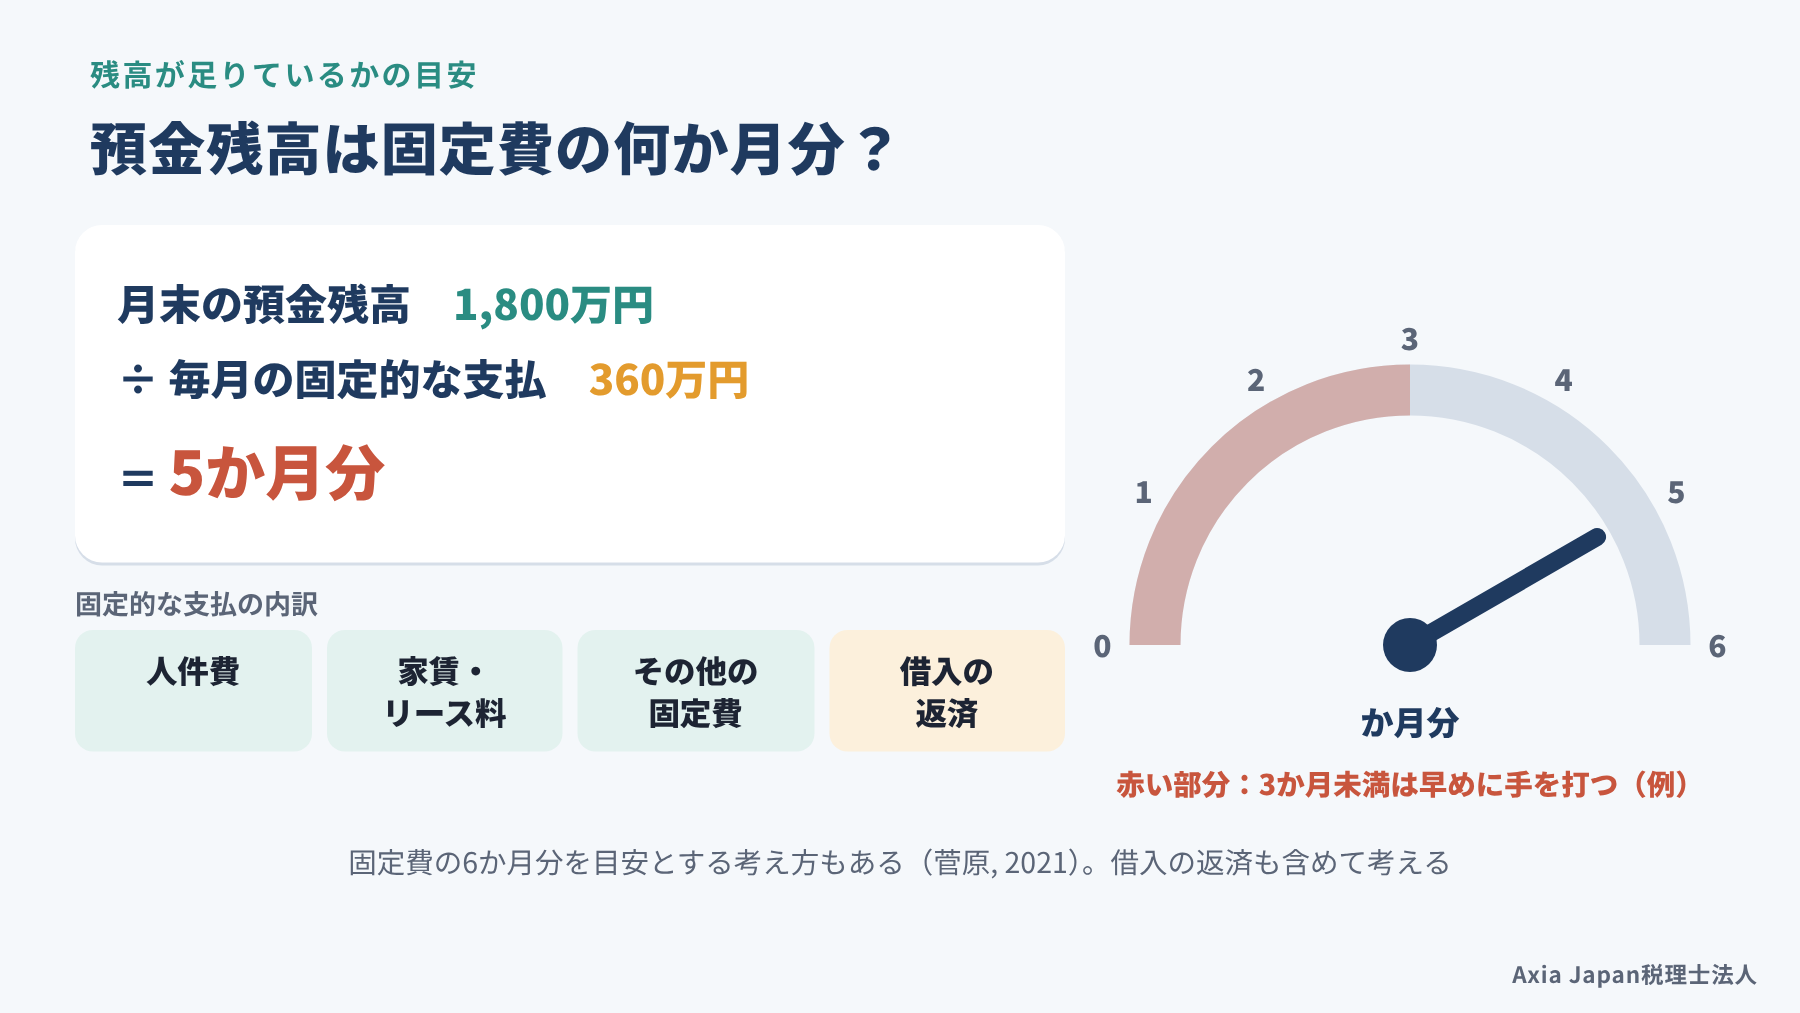
手元の預金が足りているかは、「月末の預金残高÷毎月の固定的な支払」で何か月分あるかを見て判断します。固定的な支払とは、人件費や家賃、リース料など、売上が減っても出ていくお金のことです。
目安として、固定費の6か月分の現金を持っておくことを勧める税理士もいます(菅原, 2021)。同書では、借入の返済も定期的な支出として、この固定費に含めて考えています。売上が止まっても半年は持ちこたえられる、という備えの水準です。とはいえ、6か月分をすぐに用意できる会社は多くありません。
たとえば預金が1,800万円で、固定的な支払が月360万円なら5か月分です。「3か月分を下回りそうな月が見えたら、その前に手を打ち始める」というように、自社の基準を決めておきましょう。基準があれば、表を見るたびに迷うことが減ります。
参考:菅原由一『激レア資金繰りテクニック50』(幻冬舎メディアコンサルティング)
売上3割減の悲観シナリオも作る
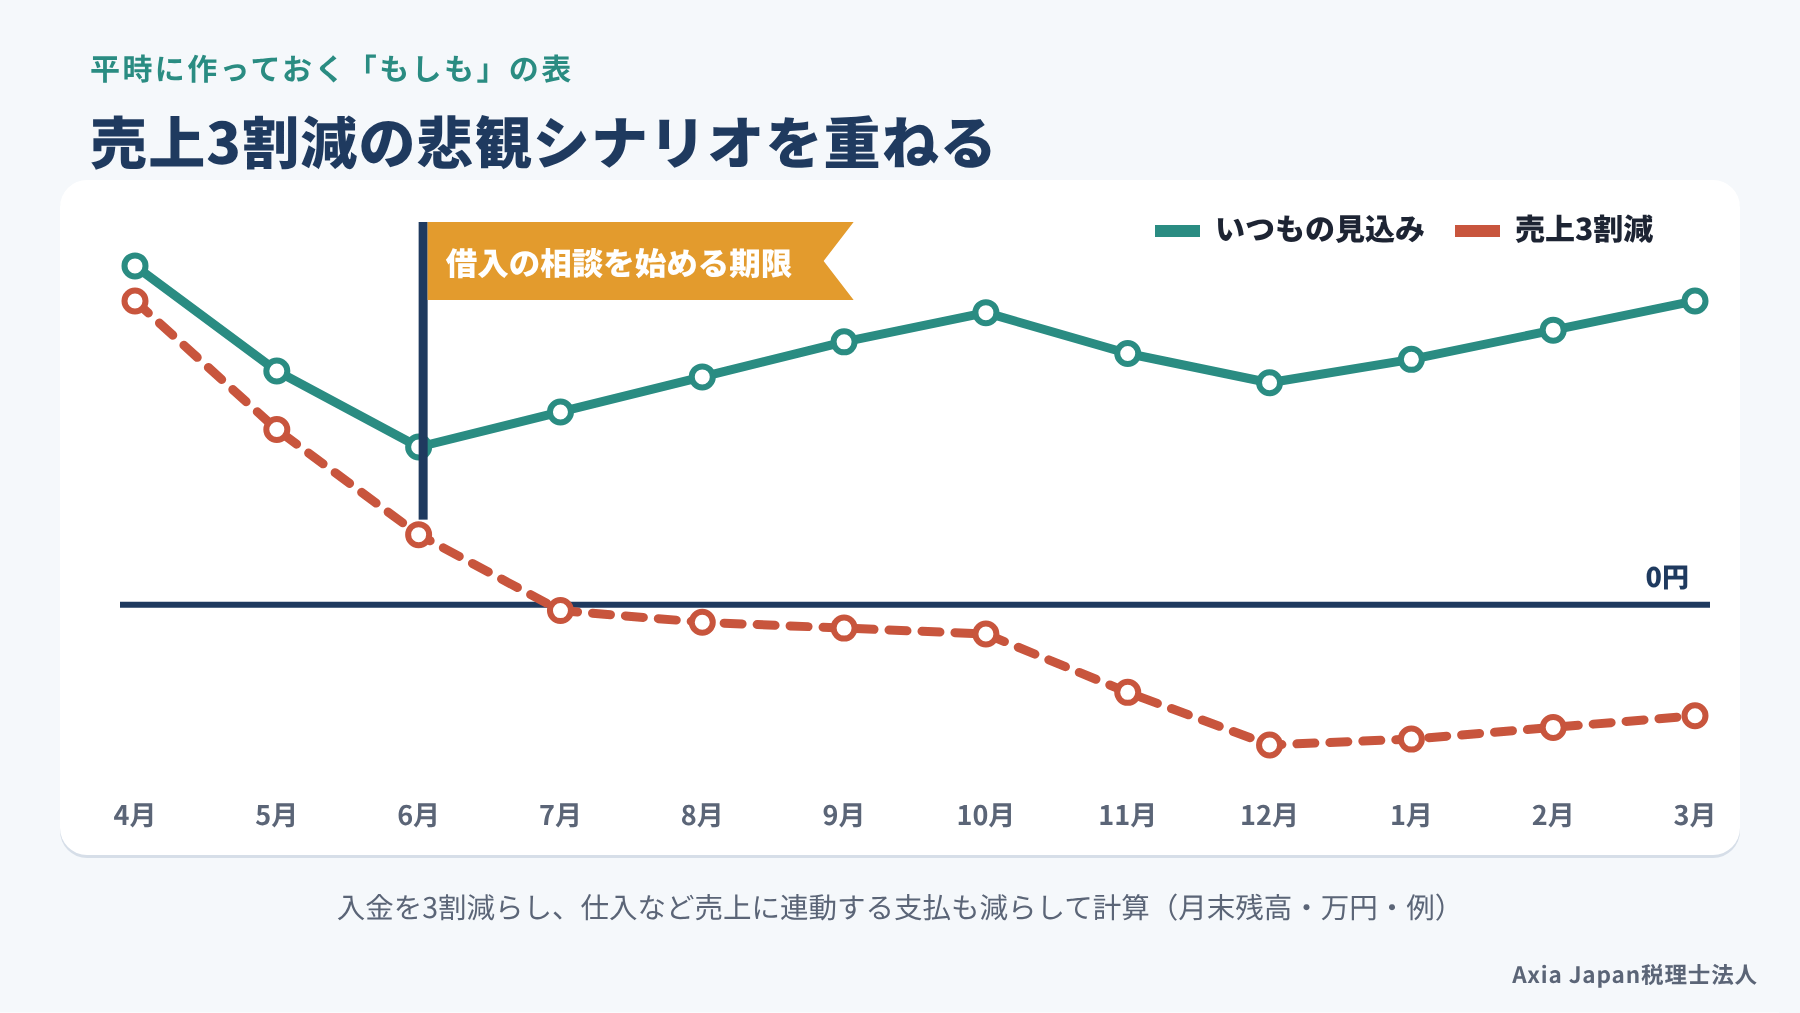
資金繰り表は、いつもの見込みとは別に、売上が3割減った場合の「悲観シナリオ」も作っておくと安心です。悲観シナリオで予定を作ると、多くの会社で向こう1年に資金不足の月が現れるとされます(諸留, 2024)。同書によれば、資金繰り表を作っている会社でも、ここまで作るところは多くないそうです。
作り方は、売上の入金の行を3割減らし、仕入など売上に連動する支払もその分減らすだけです。人件費や家賃、返済はそのまま残るため、残高の落ち方は思った以上に急になります。
ここで次月繰越がマイナスになる月が出たら、その手前が「借入の相談を始める期限」です。業績が落ちてからの借入は条件が厳しくなりがちなので、悲観シナリオは平時のうちに作っておきましょう。
資金繰りを良くする打ち手と静岡での相談先
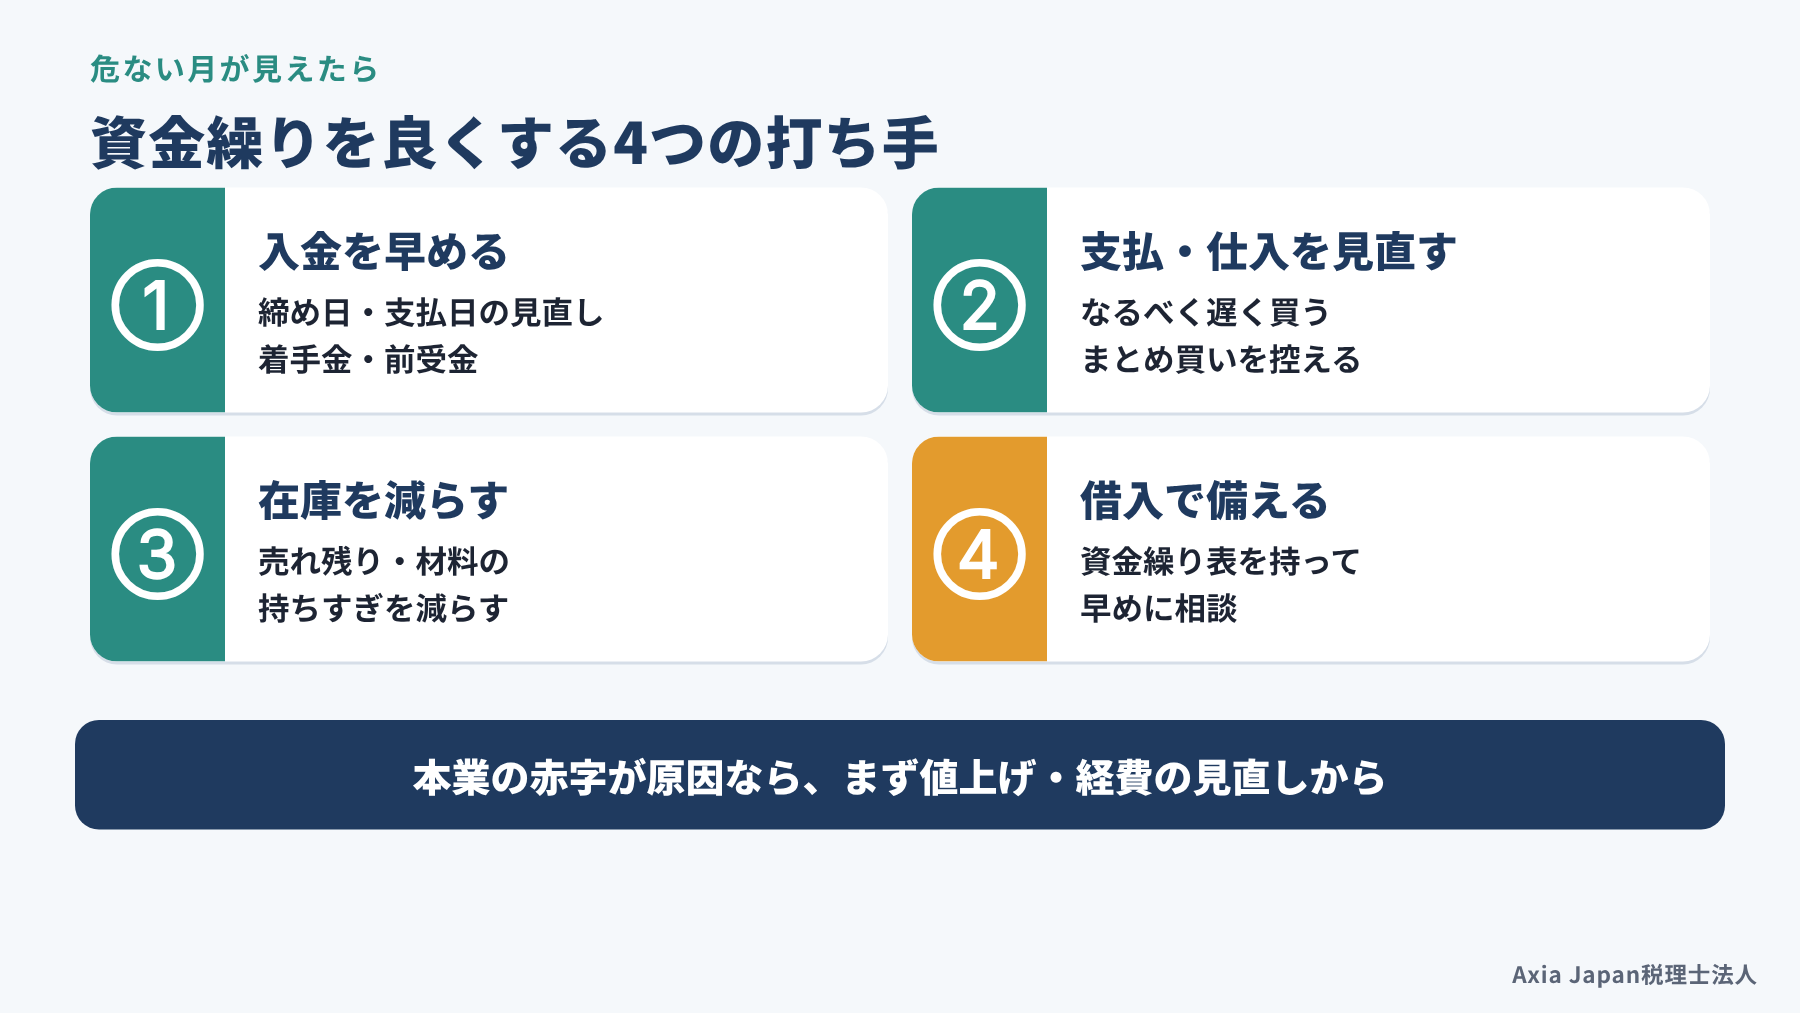
資金繰りを良くする打ち手は、入金を早める、支払と仕入を見直す、在庫を減らす、借入で備える、の4つに分けて考えます。資金繰り表で危ない月とその原因がわかっていれば、どれから手をつけるかを選べます。
経常収支の赤字が続くなら、値上げや経費の見直しで、本業の稼ぎを立て直すことが先です。支払の重なりが原因なら、時期をずらす交渉や借入で、山を越えるための時間を作ります。借入先としては、取引のある金融機関のほか、県や市の制度融資も候補になります。
関連記事:【静岡市】中小企業の経営支援策まとめ!補助金から税理士選びまで解説
入金を早め、仕入はなるべく遅くする
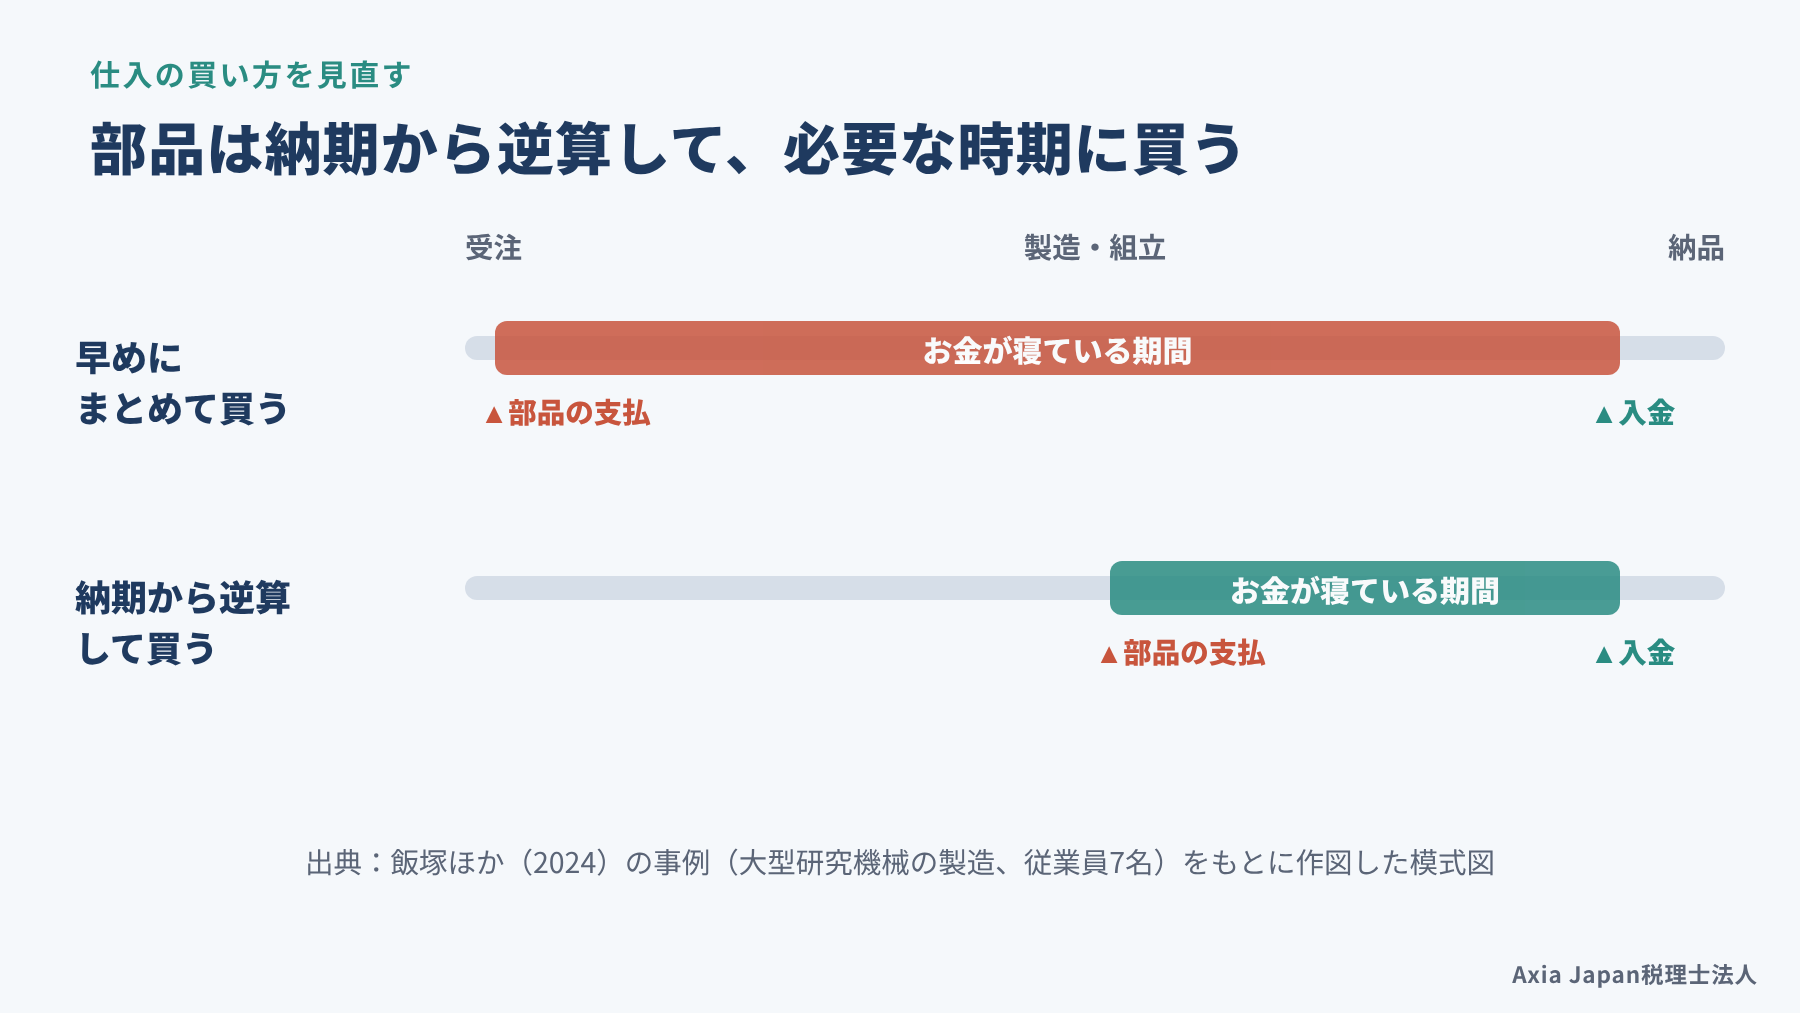
入金を早め、仕入の支払はなるべく後にすると、手元にお金がとどまる期間が延びます。得意先には、新しい取引や価格改定の相談の機会に、締め日や支払日の見直しをお願いしてみましょう。着手金や前受金を受け取れる業種なら、その割合を取り決めておくのも1つの方法です。
材料や部品の買い方にも、工夫の余地があります。大型の研究機械を作る従業員7名の会社では、社長が部品を「なるべく遅く買う」よう指示していました。納期から逆算して買う順番を決め、お金が寝る期間を短くしていると研究者は読み解いています(飯塚ほか, 2024)。
製造に1年近くかかり、入金は納品の後という、やや特殊な事業の事例です。それでも、在庫を早く持ちすぎないという考え方は、多くの会社に当てはまるのではないでしょうか。
参考:飯塚隼光・佐藤晃史・飛田努「中小企業における直接原価計算の資金管理への活用」(原価計算研究)
資金繰り表を持って早めに金融機関へ
借入で備えるなら、資金が苦しくなる前に、資金繰り表を持って金融機関へ相談に行くのが近道です。資金繰り表を常に更新し、定期的に銀行へ見せる会社は1割程度とみる税理士もいます(諸留, 2024)。同書は、銀行が見るのは予定が実績の延長線上にあるかどうかだとも述べています。楽観的な予定だけの表より、実績から無理なくつながる表のほうが信頼されるということでしょう。
別の税理士は、借りられるときに借りておき、手元の現金を厚くしておくことを勧めています(菅原, 2021)。借りたお金には利息がかかるため、どこまで借りるかは、返済の見通しとあわせて決めてください。相談の場には、直近の試算表と借入金の一覧も持っていくと、話が早く進みます。
表を見せる前に、社長ご自身が予定の数字の根拠を説明できるようにしておきましょう。たとえば入金の予定が前の年より多いなら、新しい得意先なのか値上げなのか、その理由を聞かれると考えておくと安心です。前に見せた予定と実績がずれた月があれば、その理由もひと言添えてください。ずれを隠さずに説明できる表のほうが、次の相談のときにも信頼されやすくなります。
数字は社長が持ち、税理士は伴走する
資金繰り表は、社長が自分で中身を説明できる状態にし、税理士は作り方と読み方で伴走する、という分担がうまくいきます。中小企業の財務管理に関する研究を整理したレビューでも、うまくいく小企業ほど、経営者自身が財務管理をつかみ、実際に関わっているとされています(Jindrichovska, 2013)。会計担当者に任せきりにするのとは、対照的な姿です。
税理士が手伝えるのは、会計データから実績を集める仕組みづくりや、納税額の見込みを前もって伝えることです。一方、得意先の入金の見通しや、設備投資の時期を決めるのは、社長にしかできません。当事務所でも、資金繰りのシミュレーションを交えた計画づくりや、毎月の実績と計画を比べる会議で、こうした伴走をしています。
参考:Axia Japan税理士法人「経営伴走支援(MAS)」
モデルケース:静岡市の工務店が資金繰り表で備える
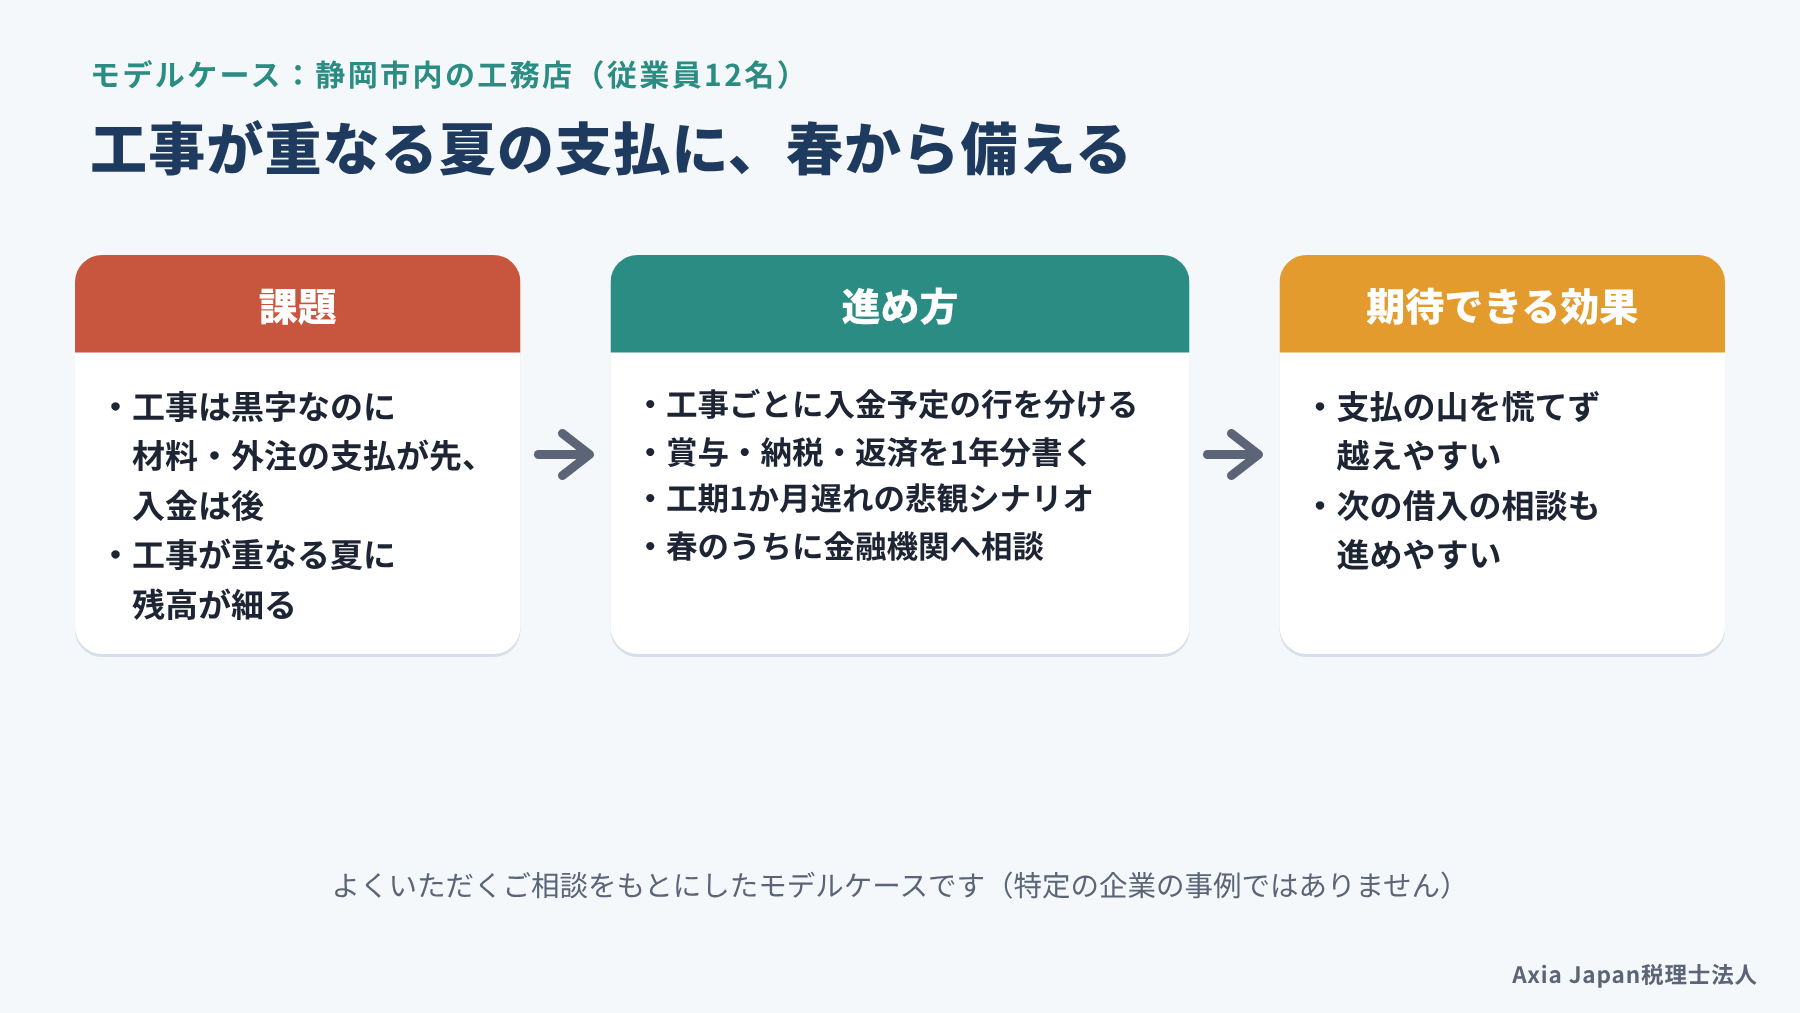
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
ここでは、静岡市内で住宅の新築やリフォームを手がける工務店(従業員12名)を例に、資金繰り表の使い方を追ってみます。これまでお話しした手順が、実際の会社でどうつながるかをたどります。
この会社は工事ごとの採算が良く、決算も毎年黒字です。ただ、大きな工事が重なる時期になると、社長は月末の支払に間に合うかを、通帳を見ながら気にかけていました。数字に強い社長でも、工事の数が増えると、どの月にいくら残るかを頭の中だけで追うのは難しいものです。
課題:工事が重なると入金前に資金が細る
この会社の課題は、材料費や外注費の支払が先に来て、工事代金の入金が後になることでした。着工時に受け取る着手金は一部で、残りの大半は引き渡しの翌月末に入ります。一方、材料と外注の代金は、月末締めの翌月末に支払います。
春から夏にかけて大きな工事が3件重なった年は、6月と7月の支払が一気に膨らみました。そこへ夏の賞与と、5月に納めた法人税・消費税の影響が重なります。工事はどれも黒字なのに、口座が空になりかける理由を、社長はつかめずにいました。
数字がなかったわけではありません。試算表は毎月届いていましたが、どの月にいくら入り、いくら出るかを並べた表が、社内のどこにもなかったのです。
進め方と期待できる効果
進め方は、表づくり、悲観シナリオ、相談の時期決めの3段階です。まず過去3か月の実績と向こう1年の予定を並べ、入金の行は工事ごとに分けました。支払の行には、材料・外注のほか、賞与、納税、借入の返済を月ごとに書き込みます。
次に、工期が1か月遅れて入金がずれた場合の悲観シナリオを作りました。すると、7月末の残高が固定的な支払の1か月分を下回ることがわかります。そこで春のうちに、取引のある金融機関へ資金繰り表を持って相談し、夏に備える借入を検討することにしました。材料の発注も、工程表から逆算して必要な時期に合わせる形に改めます。
こうしておけば、大きな工事が重なる年でも、慌てずに支払の山を越えやすくなります。金融機関に毎月の実績と予定を見せられるので、次の借入の相談も進めやすくなるはずです。
工事業のように入金が遅い業種では、契約書の支払条件どおりに入金を置くだけでは足りないことがあります。工期の遅れや追加工事の精算で、入金が1か月以上ずれることも珍しくないからです。着手金・中間金・完成時の割合を工事ごとに確かめ、入金の行を工事別に分けておくと、ずれたときに原因を追いやすくなります。
よくある質問
Q. 資金繰り表は何か月先まで作ればよいですか?
少なくとも3か月先まで、できれば1年先まで作るのがおすすめです。3か月先までは入金と支払を細かく、それより先は納税や賞与、返済など大きな支払を中心に書きます。金融機関に見せるなら、1年分あると季節の波や返済の見通しまで伝えられます。毎月、終わった月を実績に置き換え、予定を1か月ずつ延ばしていきましょう。
Q. 個人事業主でも資金繰り表は必要ですか?
入金が後払いの取引が多い方や、借入の返済がある方には役に立ちます。個人事業主は事業と生活のお金が混ざりやすいため、生活費として引き出す額も支払の行に入れておきましょう。3月の確定申告で納める所得税や、住民税、国民健康保険料の納付月も書き込んでおくと安心です。
Q. 資金繰り表と経営計画は、どちらを先に作るべきですか?
すでに資金に不安があるなら資金繰り表を先に、余裕があるなら経営計画と一緒に作るのがおすすめです。資金繰り表は、目の前の資金不足を防ぐための短期の道具にあたります。経営計画は数年先の目標を決めるもので、その1年目を資金繰り表に落とし込むと、計画とお金がつながります。
まとめ
資金繰り表は、毎月の入金と支払の予定を並べ、預金が薄くなる月を前もって見つけるための表です。黒字でもお金が減るのは、売掛金や在庫、借入の返済、納税で、お金の動く時期がずれるからです。
作り方は「前月繰越+経常収支+財務収支=次月繰越」の流れで、入金と支払は取引条件どおりの月に置きます。納税や賞与、返済は1年分の予定に先に書き込みましょう。危ない月は、残高が固定費の何か月分かと、売上3割減の悲観シナリオで確かめます。その月が来る前に、打ち手や金融機関への相談を始めてください。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。資金繰り表の作り方や、金融機関への相談の準備も一緒に進めていきます。初回のお問い合わせは無料です。
この記事の執筆者
資金繰り表は、管理会計でいう資金管理を、毎月の試算表と通帳の数字で回す取り組みです。執筆者は、日本管理会計学会・日本原価計算研究学会に所属する税理士です。税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいます。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 飯塚隼光・佐藤晃史・飛田努(2024)「中小企業における直接原価計算の資金管理への活用―大型研究機械製造B社の事例から―」『原価計算研究』48(1), 45-56.
- 菅原由一(2021)『激レア資金繰りテクニック50』幻冬舎メディアコンサルティング.
- 諸留誕(2024)『税理士必携 顧問先の銀行融資支援スキル実装ハンドブック』日本法令.
- Jindrichovska, I. (2013). Financial management in SMEs. European Research Studies Journal, 16(4), 80-95.
参考記事(Web)
- 経営伴走支援(MAS)/Axia Japan税理士法人/https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月17日)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月17日)
- 静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT/Axia Japan税理士法人/https://axia-tax.com/staffblog/ai-bookkeeping-pitfalls-shizuoka/(閲覧日:2026年10月17日)
- 融資・資金繰り支援/Axia Japan税理士法人/https://axia-tax.com/service_post/finance-support/(閲覧日:2026年10月17日)
- 【静岡市】中小企業の経営支援策まとめ!補助金から税理士選びまで解説/Axia Japan税理士法人/https://axia-tax.com/staffblog/【静岡市】中小企業の経営支援策まとめ!補助金/(閲覧日:2026年10月17日)