経営計画を税理士と作りたいけれど、何から手を付ければよいのか迷っていませんか。税理士と作る経営計画は、決算書の数字から目標を逆算し、月次決算で毎月確かめる「動く計画」です。
人件費や仕入価格が上がり続けるいま、去年と同じ感覚で1年を走るのは心もとない面があります。数字の裏付けがある計画は、金融機関との話し合いでも心強い材料になります。この記事では、静岡市の中小企業が税理士と経営計画を作る手順と、作った計画を毎月回す方法を、順を追って見ていきましょう。
この記事でわかること
- 経営計画が「絵に描いた餅」で終わる理由と、税理士と作る意味
- 決算書から3年後の利益を逆算する経営計画書の作り方
- 月次決算で計画を回す予実管理と、静岡市で使える支援制度
経営計画を税理士と作ると何が変わる?
税理士と経営計画を作ると、目標が「毎月の試算表で確かめられる数字」に変わります。経営計画とは、会社が数年先にどうなっていたいかを決め、そこまでの数字と行動を書き出したものです。
静岡で税理士としてご相談を受けていると、計画書はあるのに決算のときにしか開かない会社は少なくない印象です。とはいえ、人件費や仕入価格が上がり続けるなかで、去年並みの感覚のまま1年を回すのは危うさがあります。ここではまず、計画が形だけになる理由と、研究でわかっている効果を整理しておきましょう。
経営計画とは「目標・数字・行動」をつなぐ表
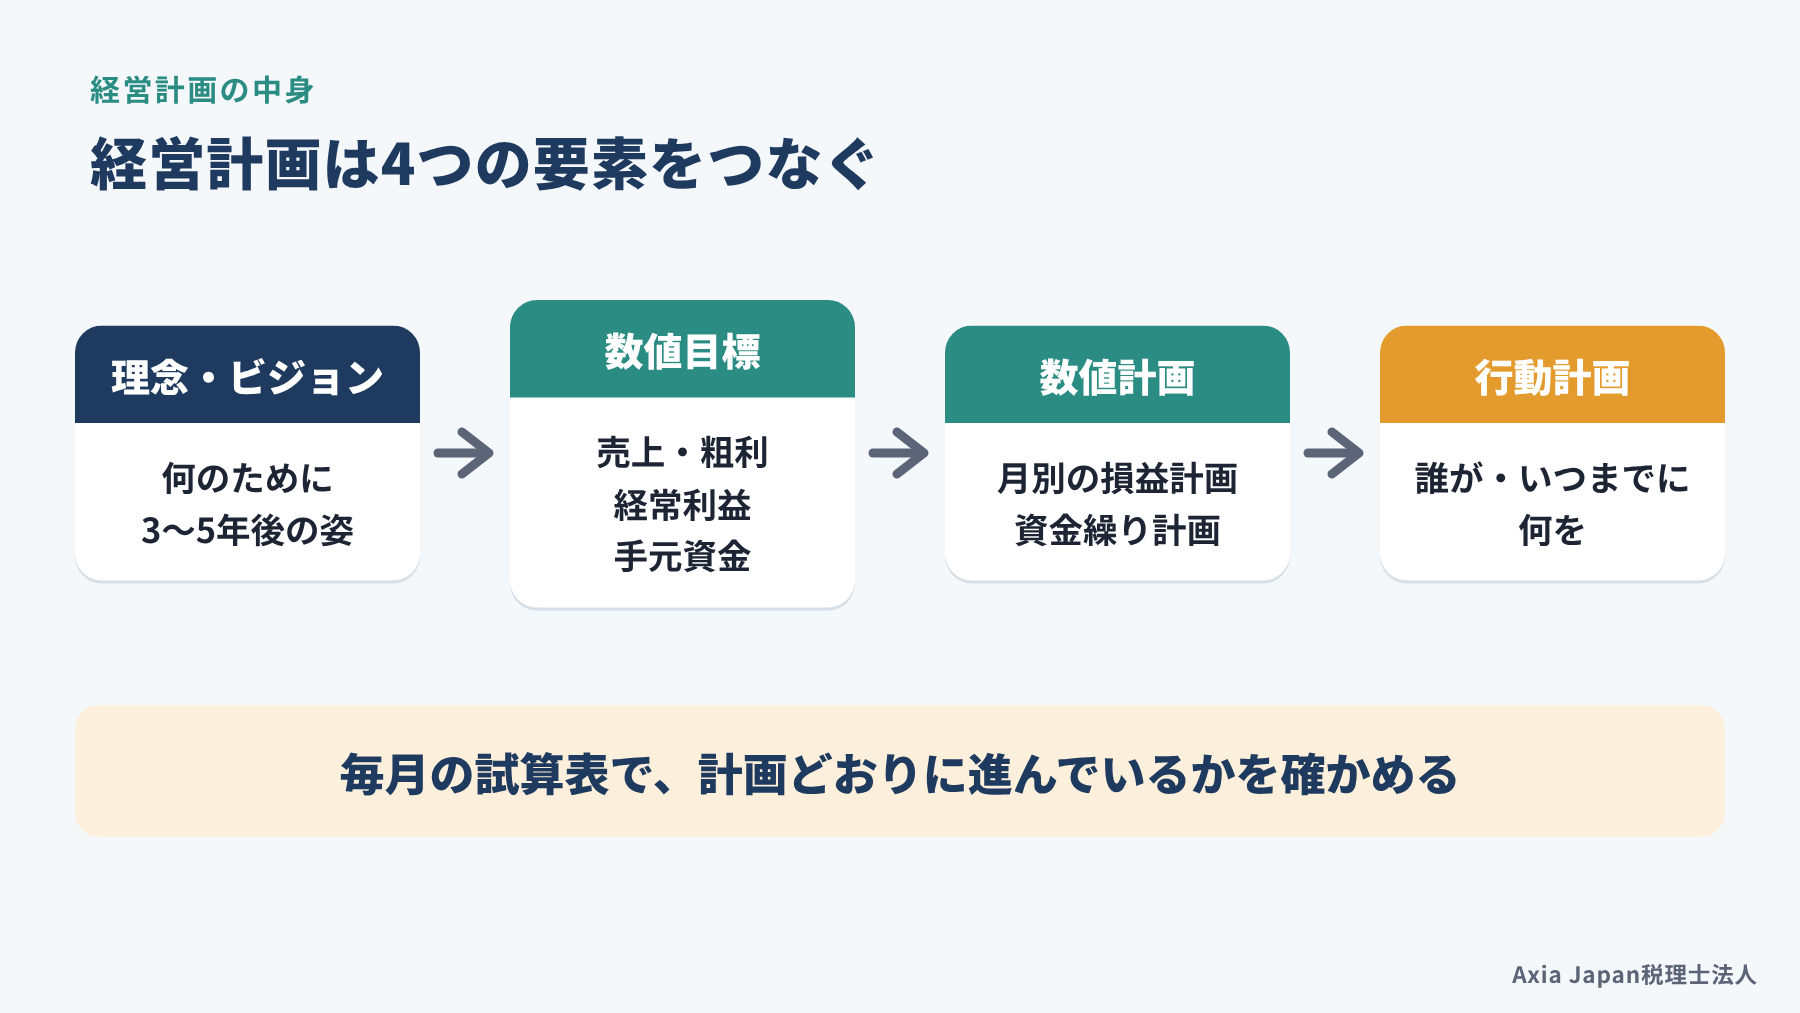
経営計画は、目標と数字と行動を一本の線でつないだ表だと考えると、ぐっと作りやすくなります。中身は、大きく次の4つに分けられます。
- 理念とビジョン:何のために、3〜5年後にどんな会社になりたいか
- 数値目標:売上、粗利、経常利益、手元資金など
- 数値計画:月別・年別の損益計画と資金繰り計画
- 行動計画:誰が、いつまでに、何をするか
どれか1つが欠けると、計画は動きません。理念だけでは今月なにをすればよいかが決まらず、数字だけでは社員が「なぜその数字なのか」に納得できないからです。
税理士が力になれるのは、主に数値目標と数値計画の部分です。過去の決算書と、毎月の売上や経費を集計した試算表を一番近くで見ているため、無理のない数字を一緒に置けます。
経営計画が「絵に描いた餅」で終わる理由
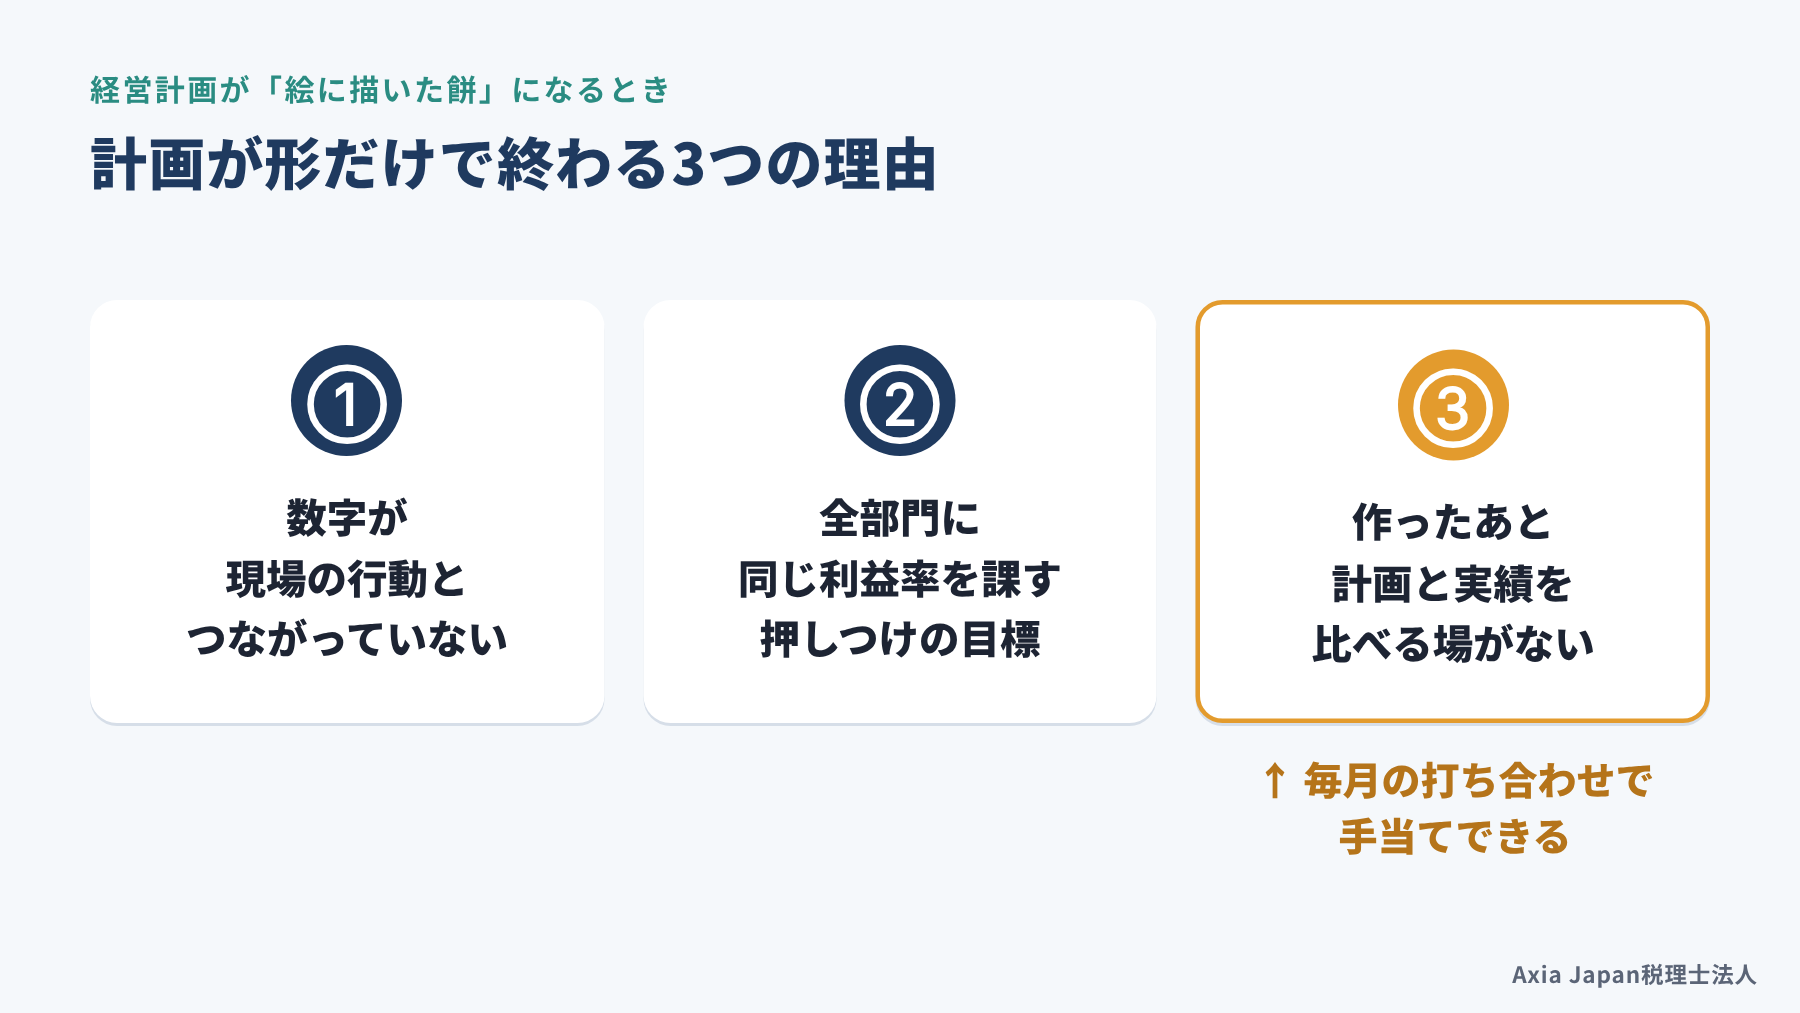
計画が形だけで終わる会社には、共通するつまずきがいくつかあります。1つ目は、数字が現場の行動とつながっていないことです。「売上1割増」と書いても、どの商品を誰がどの取引先に売るかが決まっていなければ、翌月の動きは変わりません。
2つ目は、目標の決め方です。事業の成長段階を考えずに全部門へ同じ利益率を課すと、社員は計画を不合理と受け止めます(黒田, 2014)。これでは、目標に向けて動こうという納得感は生まれません。
3つ目は、作ったあとに見返さないことです。計画と実績を毎月比べる場がなければ、ずれに気づくのは決算の直前になってしまいます。実は、この3つ目こそ、税理士との月次の打ち合わせで最も手当てしやすいところです。
研究からわかる経営計画の効果と限界
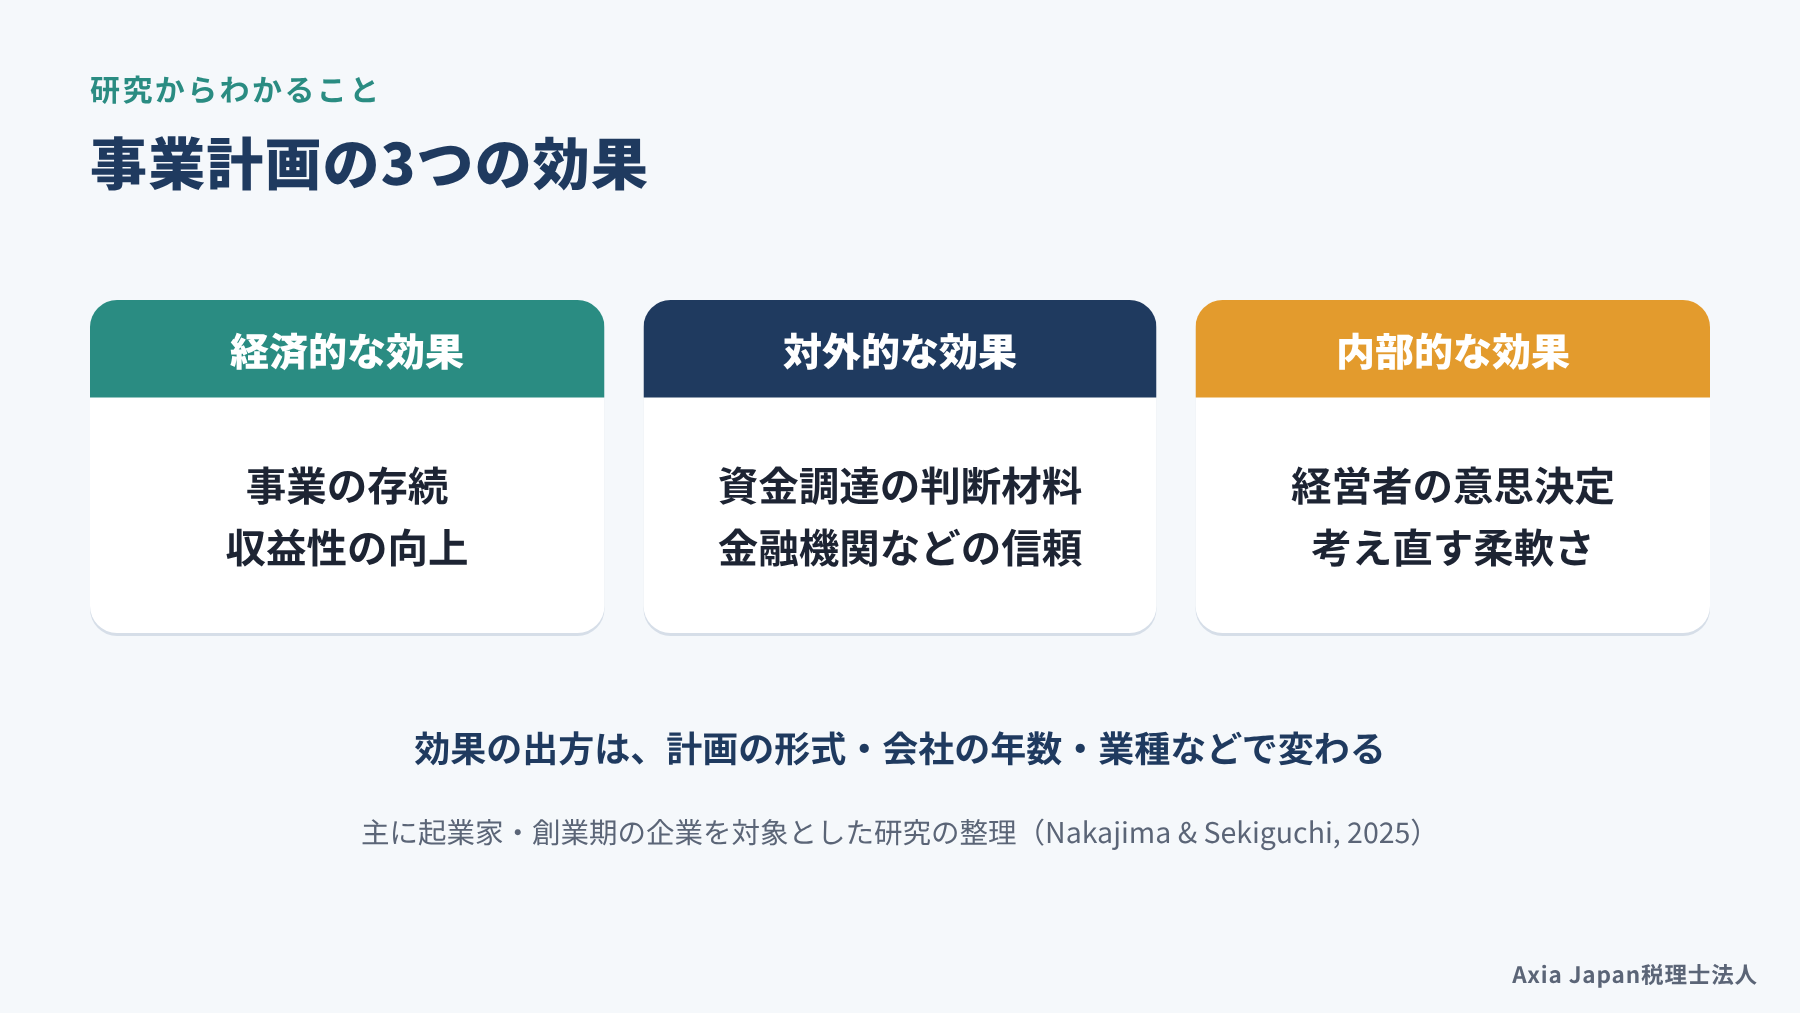
経営計画は、作れば必ず業績が上がるものではありません。ただ、使い方しだいで効果が見込めることは、研究でも示されています。
起業家を対象にした研究を整理した文献レビューがあります。そこでは、事業計画はおおむね有効で、効果は3つに分かれるとしています(Nakajima & Sekiguchi, 2025)。
- 経済的な効果:事業の存続や収益性の向上
- 対外的な効果:資金調達の判断材料や、金融機関などからの信頼
- 内部的な効果:経営者の意思決定や、状況に合わせて考え直す柔軟さ
同じ論文は、効果の出方が計画の形式や会社の年数、業種などで変わることも指摘しています。そのうえで、計画と実行を一体で回して見直すこと、計画を組織の共有に使うことを勧めているのです。対象は主に創業期の企業ですが、作って終わりにしないという点は、年数を重ねた中小企業にもそのまま当てはまります。
参考:Is Business Planning Useful for Entrepreneurs?(Nakajima & Sekiguchi, 2025, Businesses)
税理士と作る経営計画の4ステップ

税理士と経営計画を作るときは、①現状の確認、②目標の逆算、③損益と資金の計画、④社員への言語化、の4ステップで進めます。いきなり売上目標から決めると、あとで資金が足りないと気づく遠回りになりがちです。
決算の数字が固まるころに作り始め、新しい期の最初の月から使える状態にしておくのが理想です。当事務所の経営伴走支援では、この流れを3段階で進めています。5か年の中期経営計画を1日かけて作る「将軍の日」、初年度を月別まで落とし込む「軍議の日」、毎月の「経営支援会議」です。
決算書3期分で現状の数字を確かめる
最初の一歩は、直近3期分の決算書と今期の試算表を並べるところから始まります。1期分だけでは、今年が良かったのか悪かったのか判断がつかないためです。
見る数字は、次の6つに絞ると迷いません。
| 見る数字 | 確かめること |
|---|---|
| 売上高 | 伸びているか、特定の取引先に偏っていないか |
| 粗利率(売上総利益÷売上高) | 値引きや仕入価格の変化で下がっていないか |
| 固定費(人件費・家賃など) | 売上が増えなくても毎月出ていく額はいくらか |
| 経常利益 | 本業の利益から借入利息などを差し引いて、いくら残っているか |
| 借入金の返済額 | 元金の返済が、利益と減価償却費の範囲に収まっているか |
| 手元資金 | 月の売上の何か月分あるか |
減価償却費とは、設備などの購入額を何年かに分けて経費にしたものです。ここで大切なのは、良し悪しの判定より、「なぜそうなったか」を社長の言葉で説明してもらうことです。同じ粗利率の低下でも、値引きが原因か材料費の高騰が原因かで、次の打ち手はまったく違ってきます。
3年後の利益から逆算して目標を決める
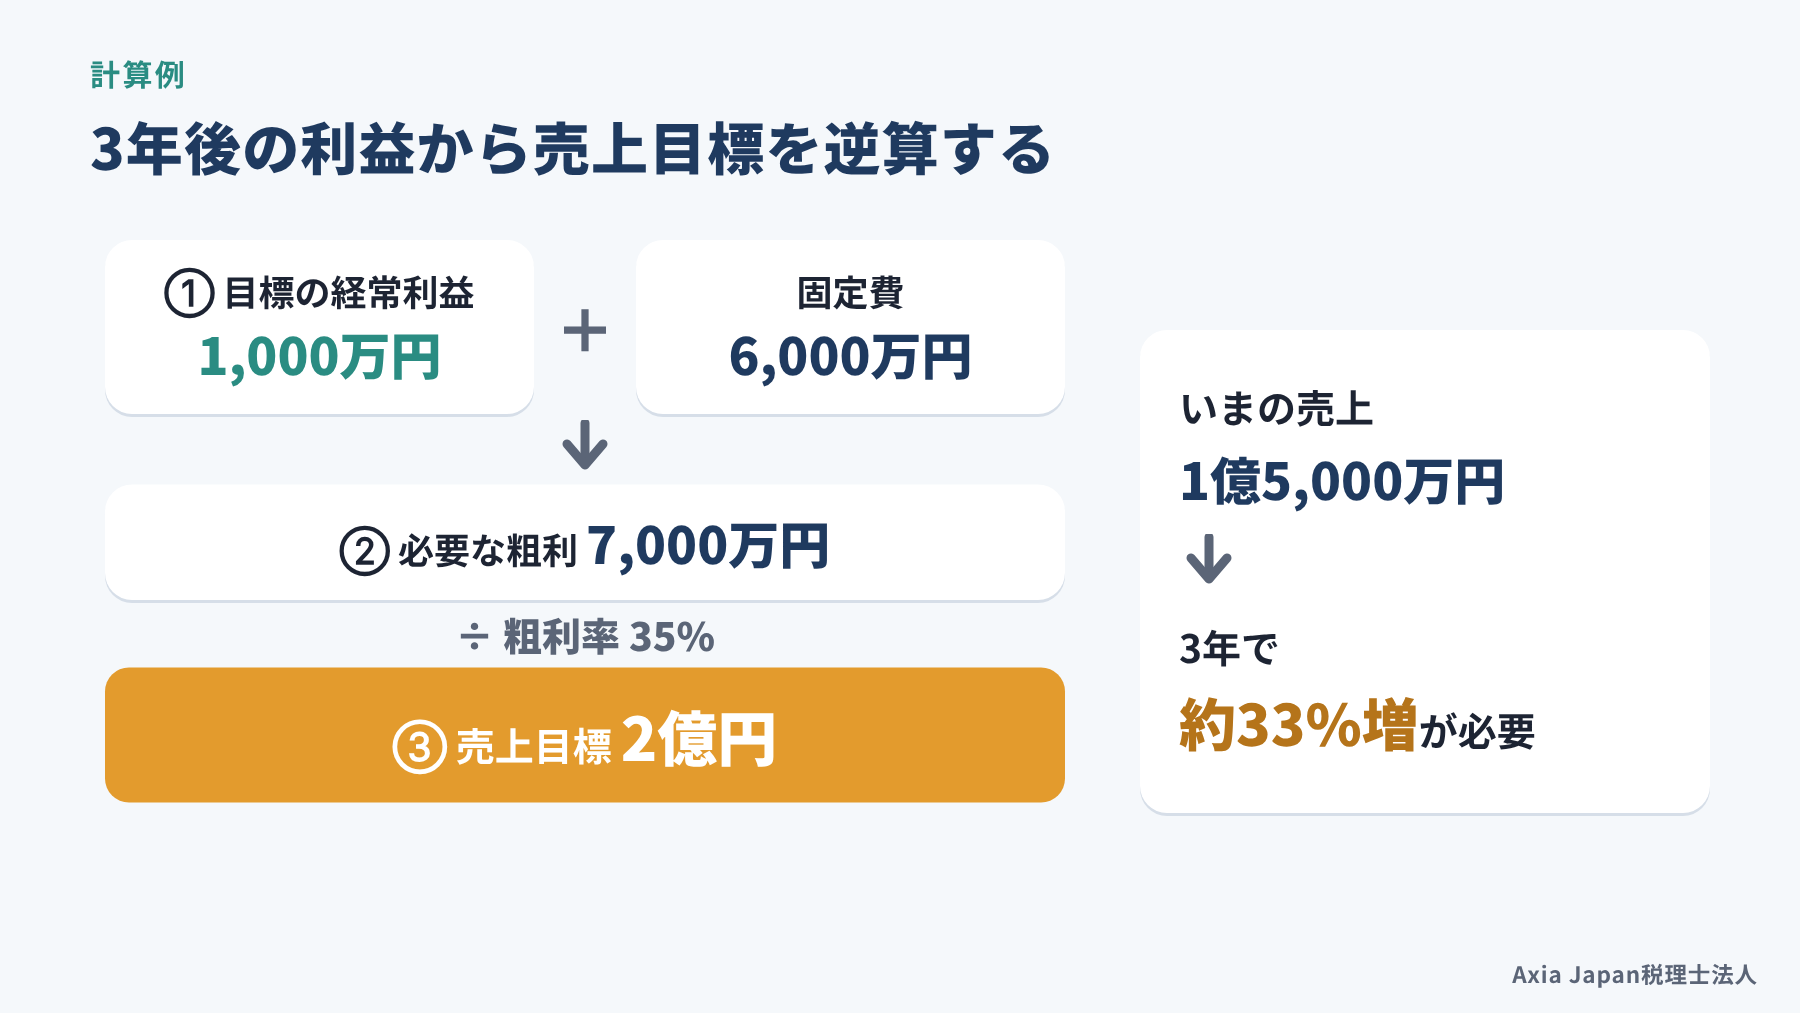
目標は、売上からではなく、3年後に必要な利益から逆算して決めます。3年後、2年後、1年後と将来から戻るように数字を置き、売上目標より先に利益目標を決める方法です(黒田, 2014)。利益目標は、無理な数字ではなく、背伸びすれば届く範囲に置くのが基本です。
計算の流れはシンプルです。
- 3年後に残したい経常利益を決める
- 必要な粗利=固定費+経常利益
- 売上目標=必要な粗利÷粗利率
たとえば固定費が年6,000万円、目標の経常利益が1,000万円、粗利率が35%なら、必要な粗利は7,000万円です。売上目標は2億円となり、いまの売上が1億5,000万円なら3年で約33%の増加が必要だとわかります。
ここで一度、立ち止まって考えてみてください。その伸び幅は、いまの商品と取引先の延長で届くでしょうか。届かないなら、値上げで粗利率を上げるのか、固定費を見直すのかを、この段階で話し合います。
損益計画と資金繰り計画をセットで作る
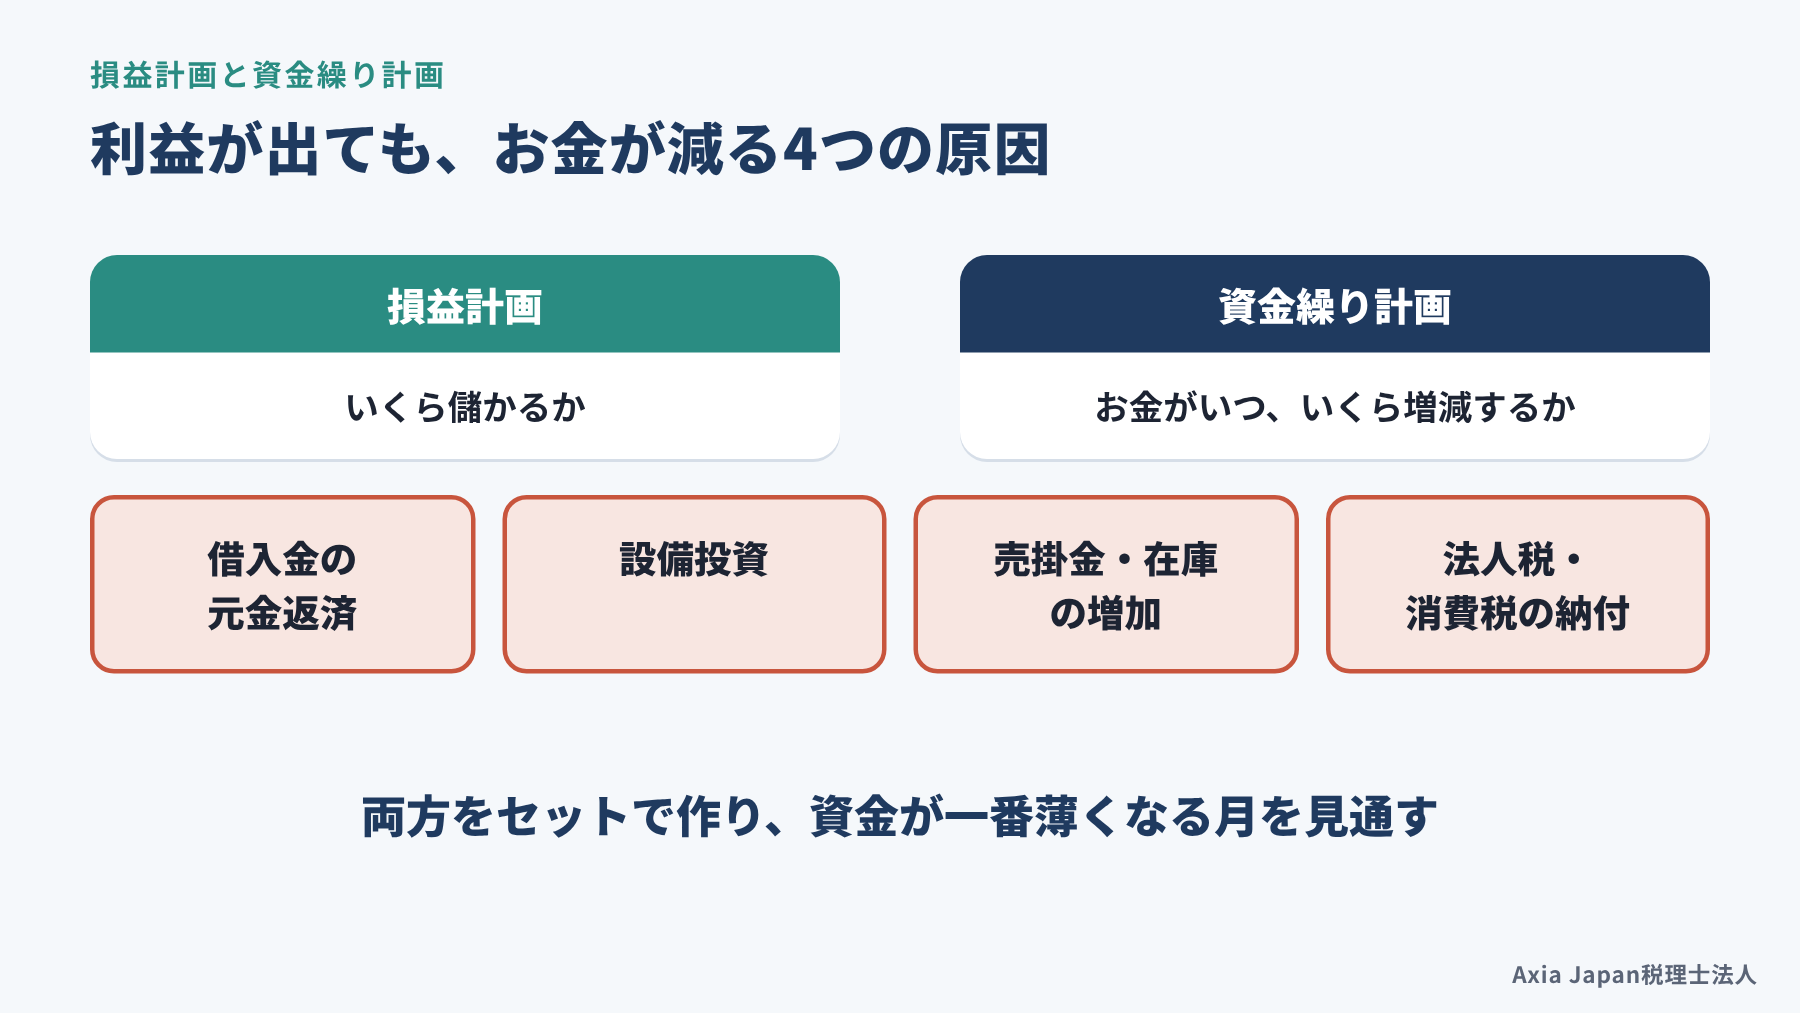
経営計画では、損益計画と資金繰り計画を必ずセットで作ります。損益計画は「いくら儲かるか」を、資金繰り計画は「お金がいつ、いくら増減するか」を示し、両者は一致しないからです。
利益が出ていてもお金が減る原因は、主に次の4つです。
- 借入金の元金返済(経費にならない)
- 設備投資(買った年に全額は経費にならない)
- 売上の増加にともなう売掛金や在庫の増加
- 法人税や消費税の納付
経営計画の実務書には、著者自身の失敗談が書かれています。損益は計算できても、資金繰りや貸借対照表を作るのに手間取り、何度も挫折したというものです(高山, 2010)。この部分こそ、税理士が手伝う価値が大きいところです。計算はシステムに任せ、社長は「どこまで投資するか」を考えることに時間を使いましょう。そうすれば、何月に資金が一番薄くなるかまで見通せるはずです。
社員に伝わる言葉と数字に置き換える
数字ができたら、社員が自分の仕事に引き寄せて理解できる形に置き換えます。建設業向けのソフトウェア会社(従業員25名)の経営会議を観察した研究があります。社長は「夢」として語ったビジョンを、一人当たりの生産性や人件費の数字に置き換えて説明していました。それが、幹部との戦略の共有につながっていたのです(篠原・足立, 2017)。
たとえば「3年後に売上2億円」とだけ伝えても、社員にはなかなか響きません。「一人当たりの粗利を増やし、その一部を賞与に回す」と示すほうが、自分ごととして受け止めやすくなります。数字の根拠が見えると、「どうすれば届くか」という話が現場から出やすくなります。
ただし、この研究は1社の事例で、社長と幹部のやり取りが中心です。一般の社員にどう伝わったかまでは分析されていない点には、注意が必要です。
月次決算で経営計画を回す予実管理
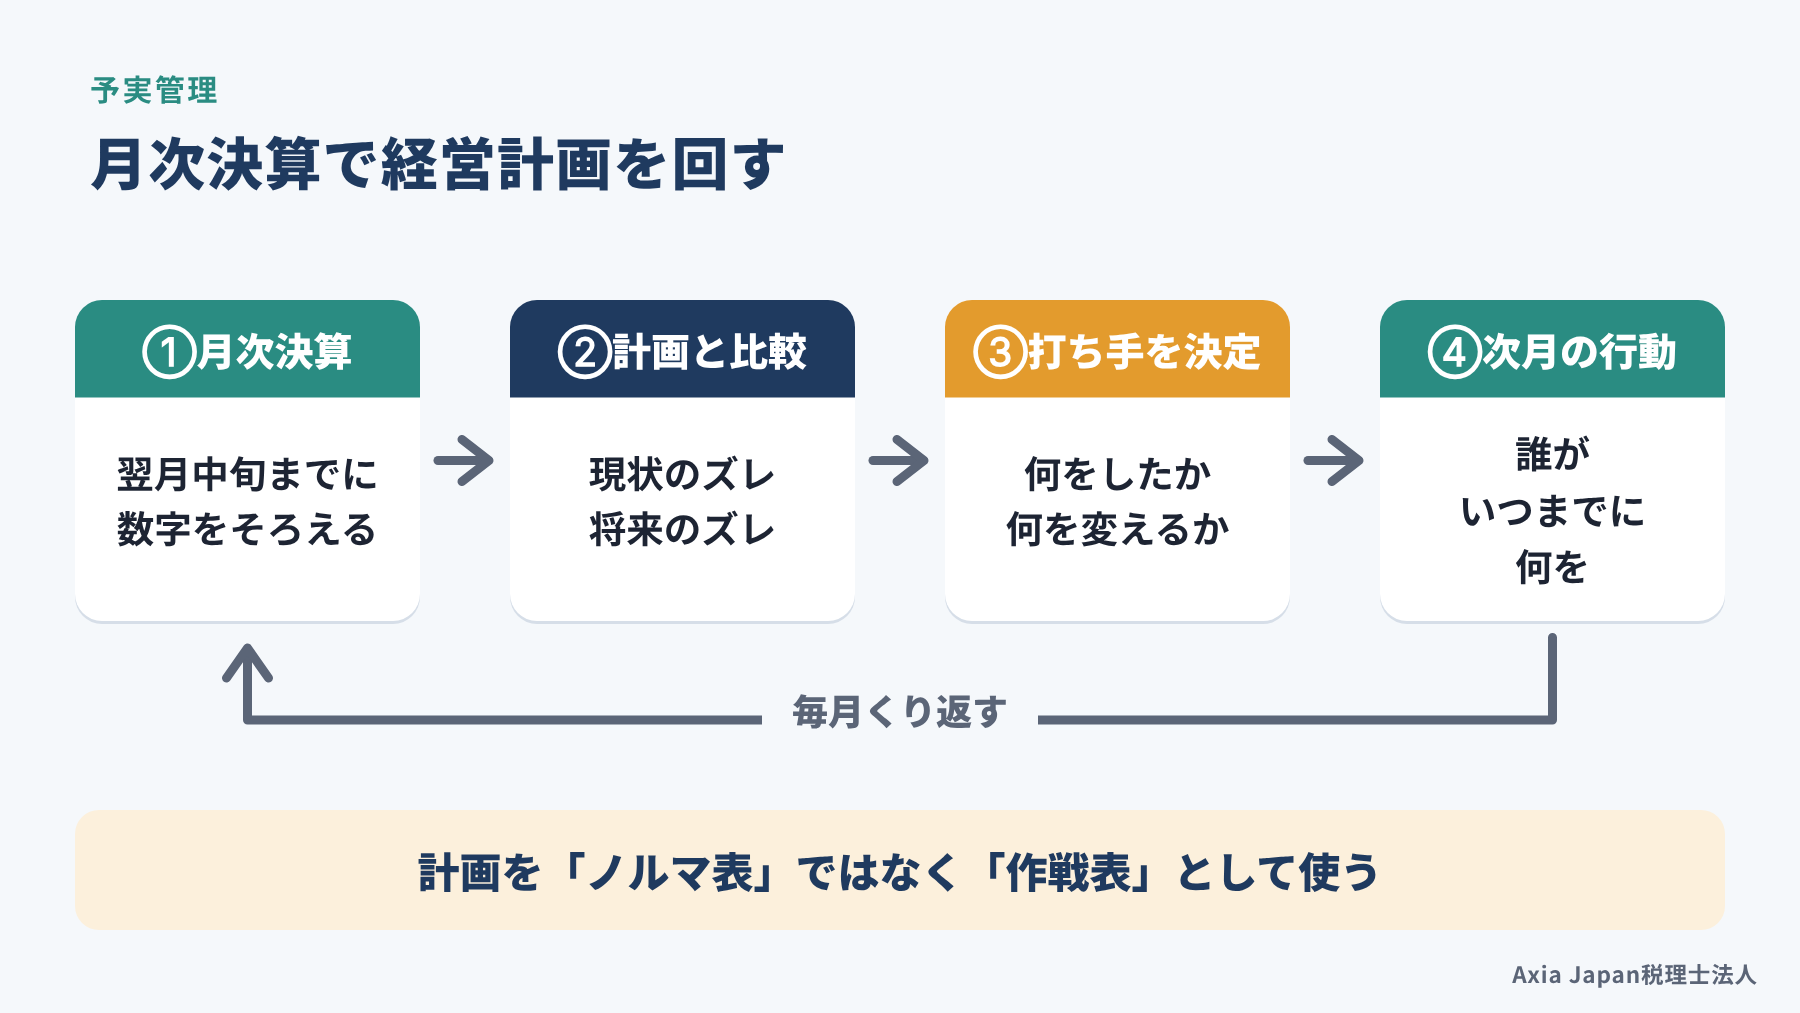
経営計画は、月次決算で毎月の実績と比べてはじめて動き出します。月次決算とは、1か月ごとに売上と経費を締めて、その月の損益を出すことです。予実管理(予算と実績の差を確かめ、原因と打ち手を考えること)は、この月次決算を土台にして行います。
ポイントは、締めてから数字が出るまでの早さと、会議で何を話すかの2つです。前月の数字が翌月の中旬までにそろえば、期末までに手を打つ時間が十分に残ります。進め方しだいで、計画は社員を縛る「ノルマ表」にも、次の一手を考える「作戦表」にも変わるのです。
毎月「現状のズレ」と「将来のズレ」を見る
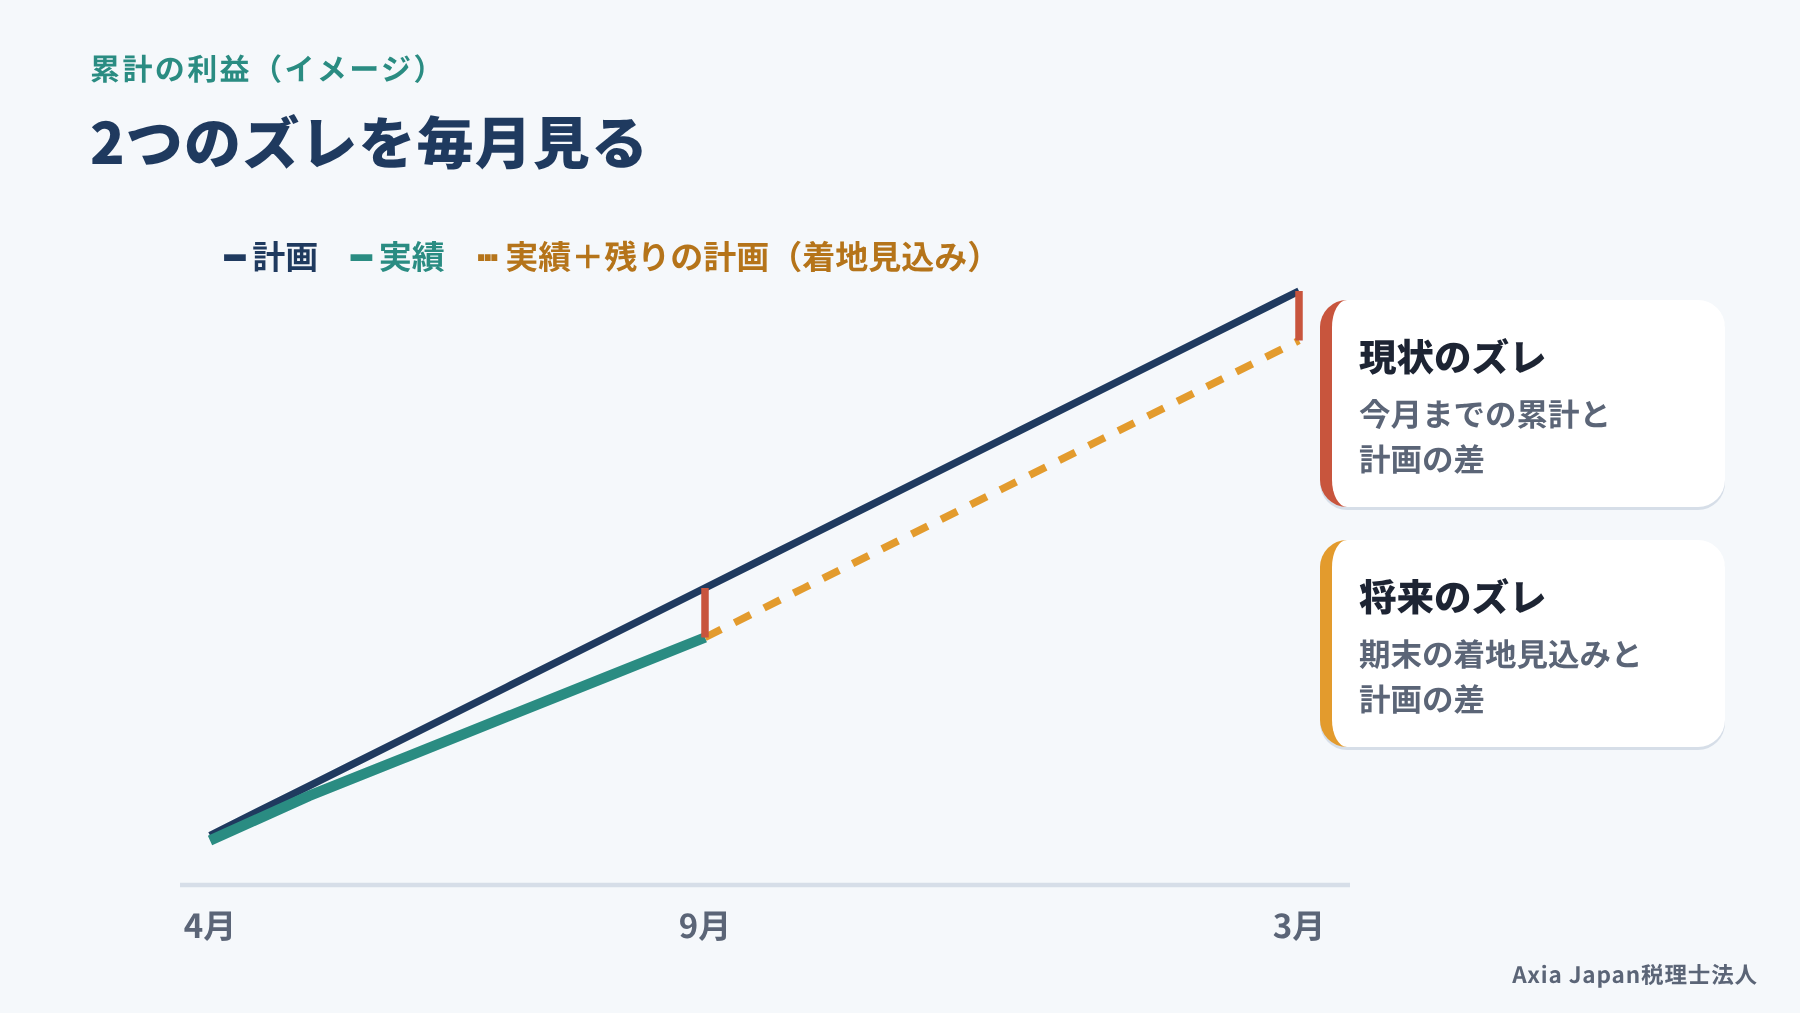
予実管理では、計画と実績のずれを2つの角度から確かめていきます。1つは、今月までの累計が計画からどれだけずれているかという「現状のズレ」です。もう1つは、今月までの実績に残りの月の計画を足し、期末の着地がどうなるかを見る「将来のズレ」です。
経営計画の実務書は、遅れて届く数字は経営判断に使えない単なる経理情報だとしています(高山, 2010)。そのため、月次決算を早く締めることを、差異分析の第一のポイントに挙げています。同書が示すのは、売上・粗利率・固定費の3つを計画と前年の両方と比べ、資金の残高もあわせて確かめる方法です。
たとえば9月時点で売上が計画どおりでも、粗利率が2ポイント下がっていれば、期末の利益は大きく削られます。「将来のズレ」まで見ておけば、決算の3か月前に慌てることはなくなるでしょう。
予実会議では数字より「打った手」を話す
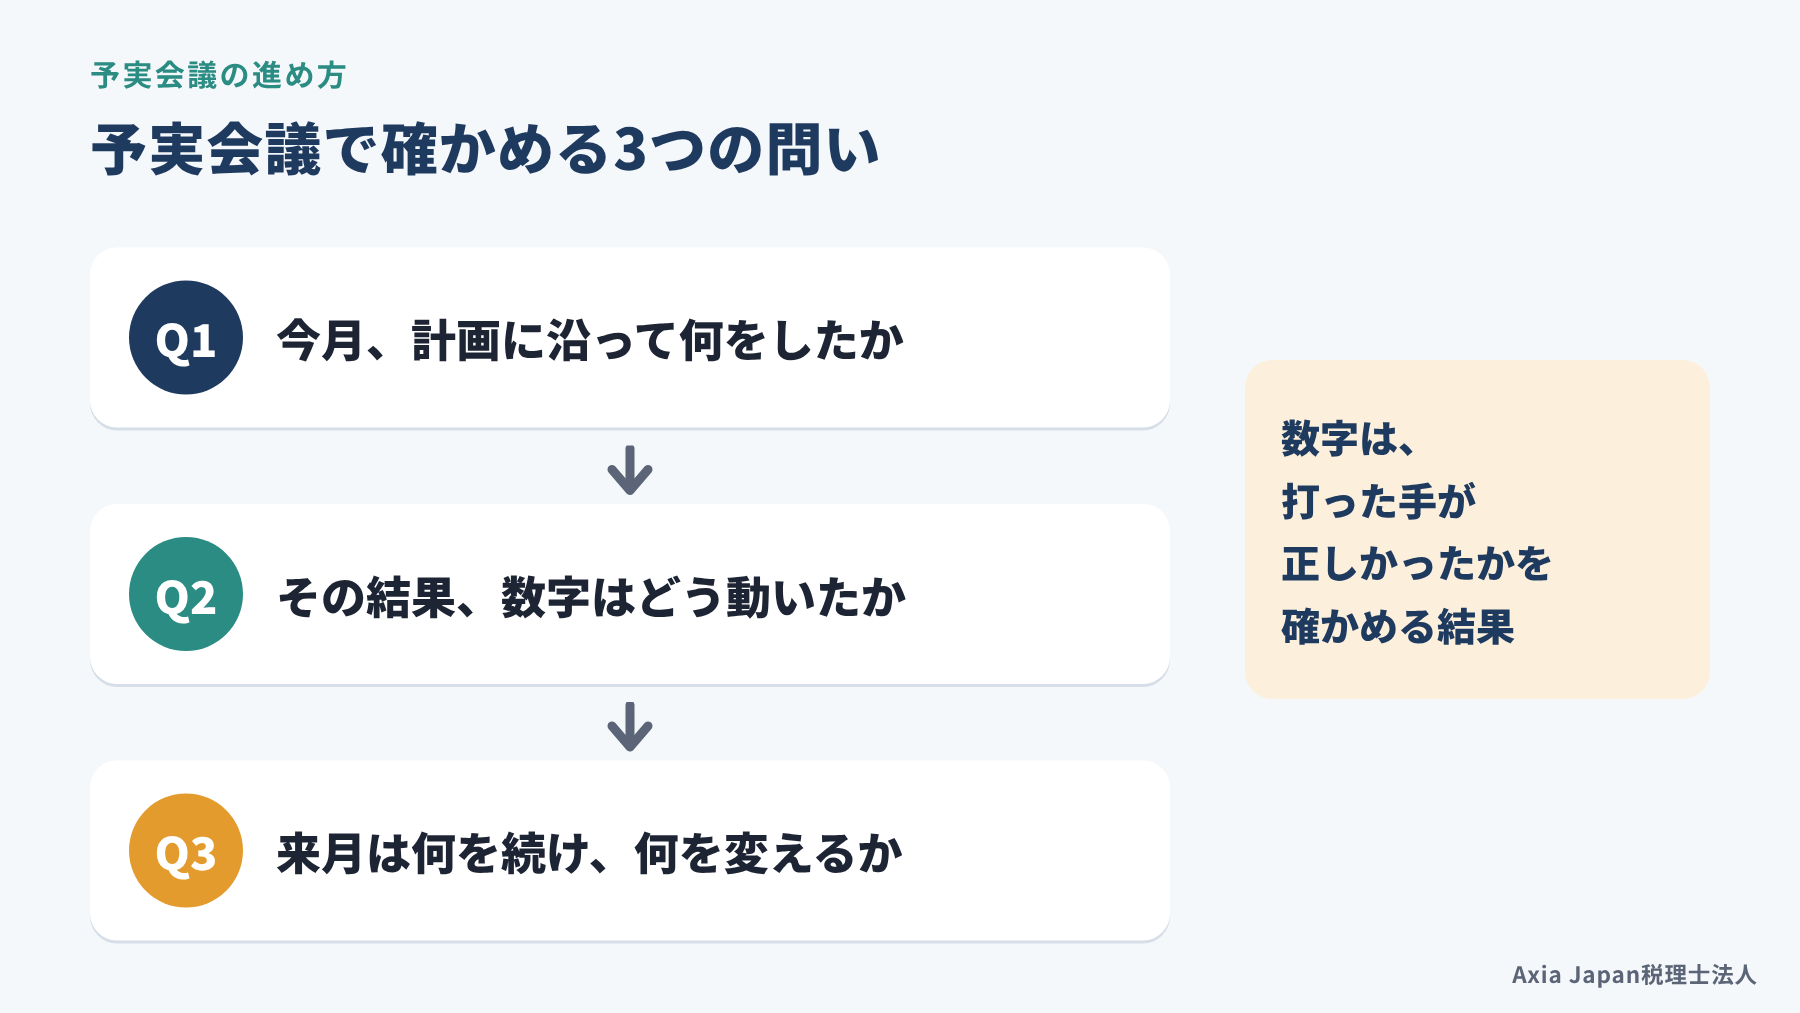
予実会議(予算と実績を比べる打ち合わせ)では、ずれた数字そのものより、その月に打った手を中心に話します。利益目標は部門のノルマと受け止められやすい、という指摘があります(黒田, 2014)。結果だけを追及すると、管理者は数字に縛られた印象を持ってしまうからです。同書は、損益の数字を「実行したことが正しかったか」を示す結果として扱うよう勧めています。
会議では、次の3つを順に確かめると話が前に進みます。
- 今月、計画に沿って何をしたか
- その結果、数字はどう動いたか
- 来月は何を続け、何を変えるか
税理士が同席する場合は、数字の読み解きと、資金繰りへの影響を伝える役回りになります。社内の話が「誰のせいか」に流れそうなときに、数字を事実として整理できるのも外部の立場ならではです。
静岡市の経営支援で使える計画づくりの制度
経営計画を作るときは、国や静岡県の制度を使える場合があります。代表的なのが、国の「早期経営改善計画策定支援」と、静岡県が承認する「経営革新計画」です。どちらも、計画書を作ること自体が目的ではありません。計画をもとに、金融機関との対話や新しい取り組みを進めるための制度です。
| 制度 | 向いている会社 | 主な内容 |
|---|---|---|
| 早期経営改善計画策定支援 | 資金繰りや業績に早めに手を打ちたい会社 | 認定支援機関と計画を作る費用の一部を国が負担 |
| 経営革新計画 | 新商品・新サービスなど新しい取り組みを始める会社 | 県の承認を受けると、融資や補助金などの支援策の対象になり得る |
(2026年10月時点の情報です。要件は見直されることがあるため、使う前に各制度の最新の案内をご確認ください。)静岡市の支援機関や補助金の全体像は、当事務所の記事「【静岡市】中小企業の経営支援策まとめ」で紹介しています。
【静岡市】中小企業の経営支援策まとめ!補助金から税理士選びまで解説
早期経営改善計画策定支援で費用の一部を補助
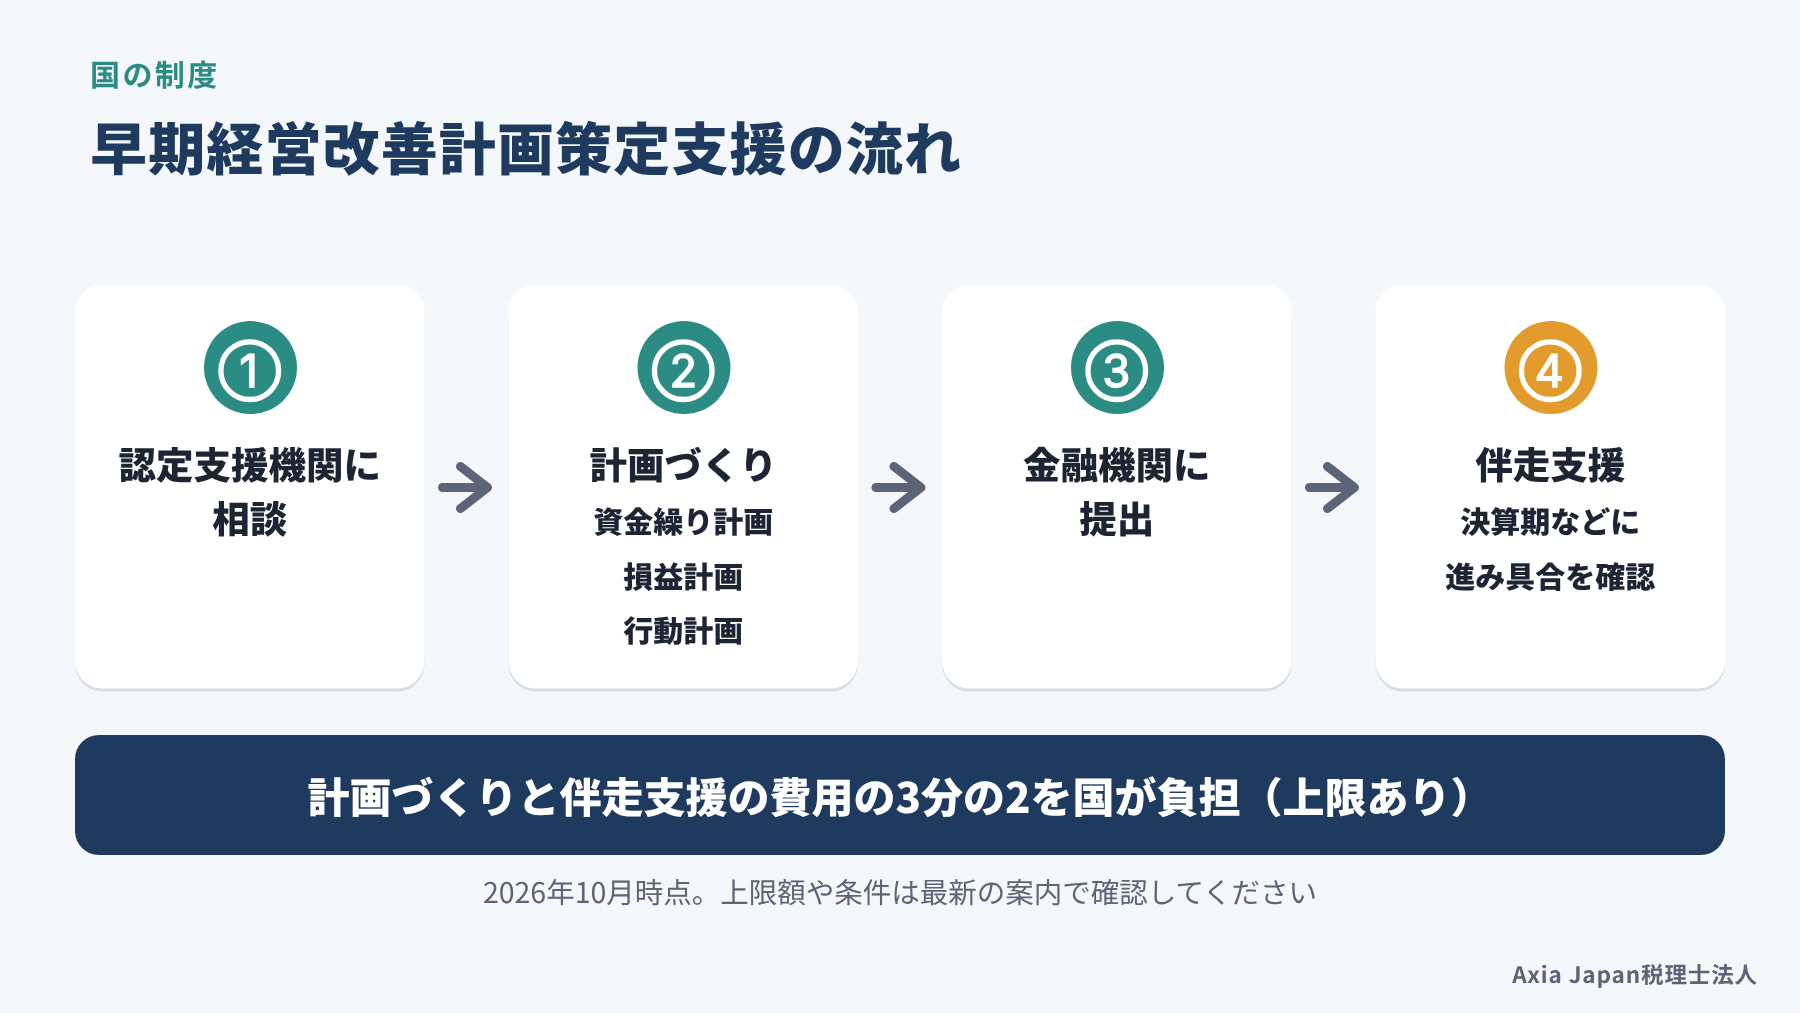
早期経営改善計画策定支援は、資金繰りの管理や事業の見直しに早めに取り組みたい中小企業向けの国の制度です。認定経営革新等支援機関と一緒に計画を作る費用の一部を、国が負担します。認定経営革新等支援機関(以下、認定支援機関)とは、経営相談に応じる専門家として国が認定した税理士や金融機関などです。
作る計画は、資金繰り計画や損益計画、具体的な行動計画などを中心とした、比較的シンプルなものです。計画を作ったら金融機関に提出し、その後は決算期などに認定支援機関と進み具合を確かめる伴走支援も対象になります。
国が負担するのは、費用の3分の2です(上限額あり)。上限額や条件は見直しが続いています。使う前に、中小企業庁や静岡県中小企業活性化協議会の案内で最新の内容を確かめましょう。
静岡県の経営革新計画と承認後の支援
経営革新計画は、新商品の開発など自社にとって新しい取り組みで経営の向上を目指す計画を、県に承認してもらう制度です。根拠となる法律は中小企業等経営強化法で、静岡県内の会社であれば静岡県知事が承認します。
計画期間は3〜5年で、付加価値額や給与支給総額を一定の率で伸ばす数値目標を立てます。付加価値額とは、営業利益に人件費と減価償却費を足した金額です。承認を受けると、制度融資や信用保証の特例、補助金など、主に資金調達に関わる支援策の対象になり得ます。ただし、承認は支援策の利用を約束するものではなく、それぞれに別の審査がある点に注意してください。
新しい取り組みを数字で説明するという点で、この記事でお伝えしてきた経営計画の作り方とそのまま重なります。税理士と作った計画を土台にすれば、申請書の数値計画もまとめやすくなります。
モデルケース:静岡市の製造業が経営計画を作る
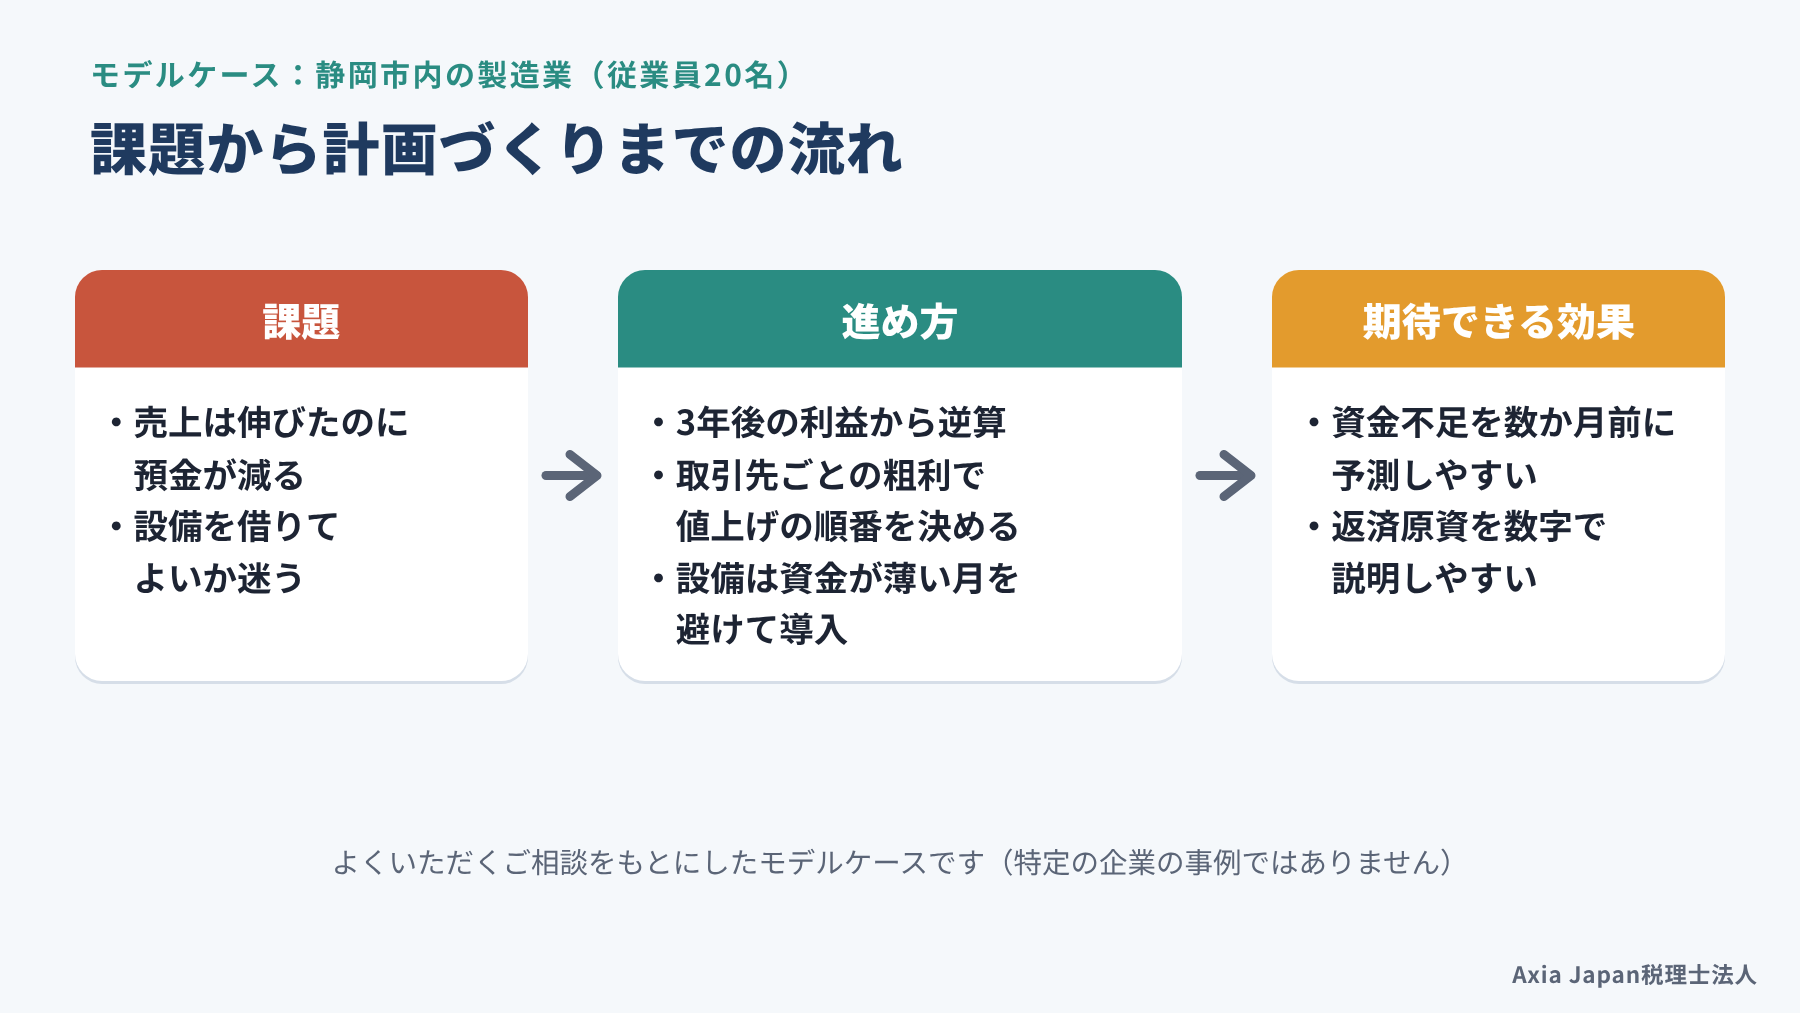
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。売上は伸びているのにお金が残らない、という悩みから計画づくりに入るのは、よくある流れです。ここでは従業員20名ほどの製造業を例に、課題の見つけ方と、税理士と進める計画づくりを順に追っていきます。決算書を並べるところから毎月の打ち合わせまで、この記事でお伝えした4ステップがどう使われるかに注目してみてください。
課題:売上は伸びたのに手元資金が減る
静岡市内で金属部品の加工を営む製造業(従業員20名)の社長は、ある不安を抱えていました。ここ2年で売上が伸びたのに、預金残高が減っているのです。決算書を見ると利益は出ていて、なぜお金が残らないのかがわかりません。新しい設備の導入も考えていますが、借り入れてよいのか判断がつかない状態です。
3期分の決算書を並べてみると、原因は3つ重なっていました。売上の増加に合わせて売掛金と材料の在庫が膨らんでいたこと、前の設備の借入返済が続いていたことが1つ目と2つ目です。3つ目は、材料費の値上がりを販売価格に十分に転嫁できず、粗利率が少しずつ下がっていたことです。
進め方と期待できる効果
税理士と社長で、まず3年後に残したい経常利益と手元資金の水準を決めました。そこから逆算すると、いまの粗利率のままでは設備投資の返済まで賄えないことが、表の上ではっきりしたのです。
そこで、取引先ごとの粗利を出して、値上げを交渉する順番を決めました。設備は、資金繰り計画で最も資金が薄くなる月を避けて導入する計画です。毎月の打ち合わせでは、試算表で「現状のズレ」と「将来のズレ」を確かめ、交渉の進み具合もあわせて話し合う形です。
このように進めると、資金が足りなくなる時期を数か月前に予測しやすくなります。金融機関に対しても、設備資金の返済原資を数字で説明しやすくなることが見込めます。
よくある質問
Q. 経営計画の作成を税理士に頼むと費用はかかりますか?
多くの場合、顧問料とは別の料金か、経営支援を含むプランの中で対応するのが一般的です。計画の範囲(損益だけか、資金繰りや毎月の振り返りまで含むか)で費用が変わるため、最初に作業範囲と金額を確認しましょう。条件が合えば、早期経営改善計画策定支援のように国が費用の一部を負担する制度も使えます。
Q. 小さな会社でも経営計画は必要ですか?
はい、規模が小さいほど1つの判断の影響が大きいため、簡単な計画でも作る価値があります。最初は、売上・粗利・固定費・借入返済・手元資金の5つを月別に並べた1枚の表で十分です。1年使ってみて、必要に応じて行動計画や部門別の数字を足していけば無理がありません。
Q. 経営計画は毎年作り直すべきですか?
はい、決算のたびに見直し、3年計画の最終年を1年ずつ先へ延ばしていく方法がおすすめです。この方法はローリング方式と呼ばれ、環境の変化を計画に取り込みやすいのが利点です。見直しでは、前年の計画と実績のずれとその原因を最初に振り返ると、次の計画の精度が上がります。
まとめ
経営計画を税理士と作る意味は、目標を毎月の試算表で確かめられる数字に変えることにあります。決算書3期分で現状を確かめ、3年後の利益から売上目標を逆算し、損益と資金繰りをセットで計画するのが基本の流れです。
そのうえで社員に伝わる数字に置き換え、月次決算で「現状のズレ」と「将来のズレ」を見ていけば、計画は形だけで終わりません。条件が合えば、早期経営改善計画策定支援や経営革新計画といった制度も活用できます。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。経営計画づくりから毎月の数字の振り返りまで、税理士がご一緒します。初回のお問い合わせは無料です。
この記事の執筆者
執筆者は、税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいる税理士です。日本管理会計学会・日本原価計算研究学会に所属し、経営計画と月次の数字の活かし方を、研究と実務の両面から見ています。
福代 和紀(Axia Japan税理士法人 代表/Axia Japan Consulting合同会社 代表)
- 税理士/米国公認会計士(Inactive)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 黒田真也(2014)『顧問税理士が活用する 中小企業の経営コンサル教本』中央経済社.
- 篠原巨司馬・足立洋(2017)「中期経営計画による戦略共有と戦略形成―中小企業の経営会議のエスノグラフィに基づく考察―」『原価計算研究』41(2), 84-96.
- 高山範雄(2010)『未来をカタチにする「経営計画」』明日香出版社.
- Nakajima, H., & Sekiguchi, T. (2025). Is business planning useful for entrepreneurs? A review and recommendations. Businesses, 5(1), 10. https://doi.org/10.3390/businesses5010010
参考記事(Web)
- 経営伴走支援(MAS)/Axia Japan税理士法人/ https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月15日)
- 【静岡市】中小企業の経営支援策まとめ!補助金から税理士選びまで解説/Axia Japan税理士法人/ https://axia-tax.com/staffblog/%E3%80%90%E9%9D%99%E5%B2%A1%E5%B8%82%E3%80%91%E4%B8%AD%E5%B0%8F%E4%BC%81%E6%A5%AD%E3%81%AE%E7%B5%8C%E5%96%B6%E6%94%AF%E6%8F%B4%E7%AD%96%E3%81%BE%E3%81%A8%E3%82%81%EF%BC%81%E8%A3%9C%E5%8A%A9%E9%87%91/(閲覧日:2026年10月15日)