「AIで管理会計はどこまで変わるのか」と気になっている経営者の方は多いのではないでしょうか。AIと管理会計の研究を読むと、変わるのは数字を作る作業で、数字を読んで決める役割はむしろ重くなる方向が見えてきます。
クラウド会計や生成AIで経理の手間を減らしたい、というご相談もいただくようになりました。この記事では、国内外の論文で明らかになったことと、まだわかっていないことを、経営者の目線で順にお話しします。
この記事でわかること
- AIと管理会計について、先行研究で明らかになっていること
- 会計事務所や経理の仕事が、デジタル化でどう変わりつつあるか
- AIが出した分析を経営判断に使う前に確かめたい点
AIで管理会計の仕事はどこまで変わる?
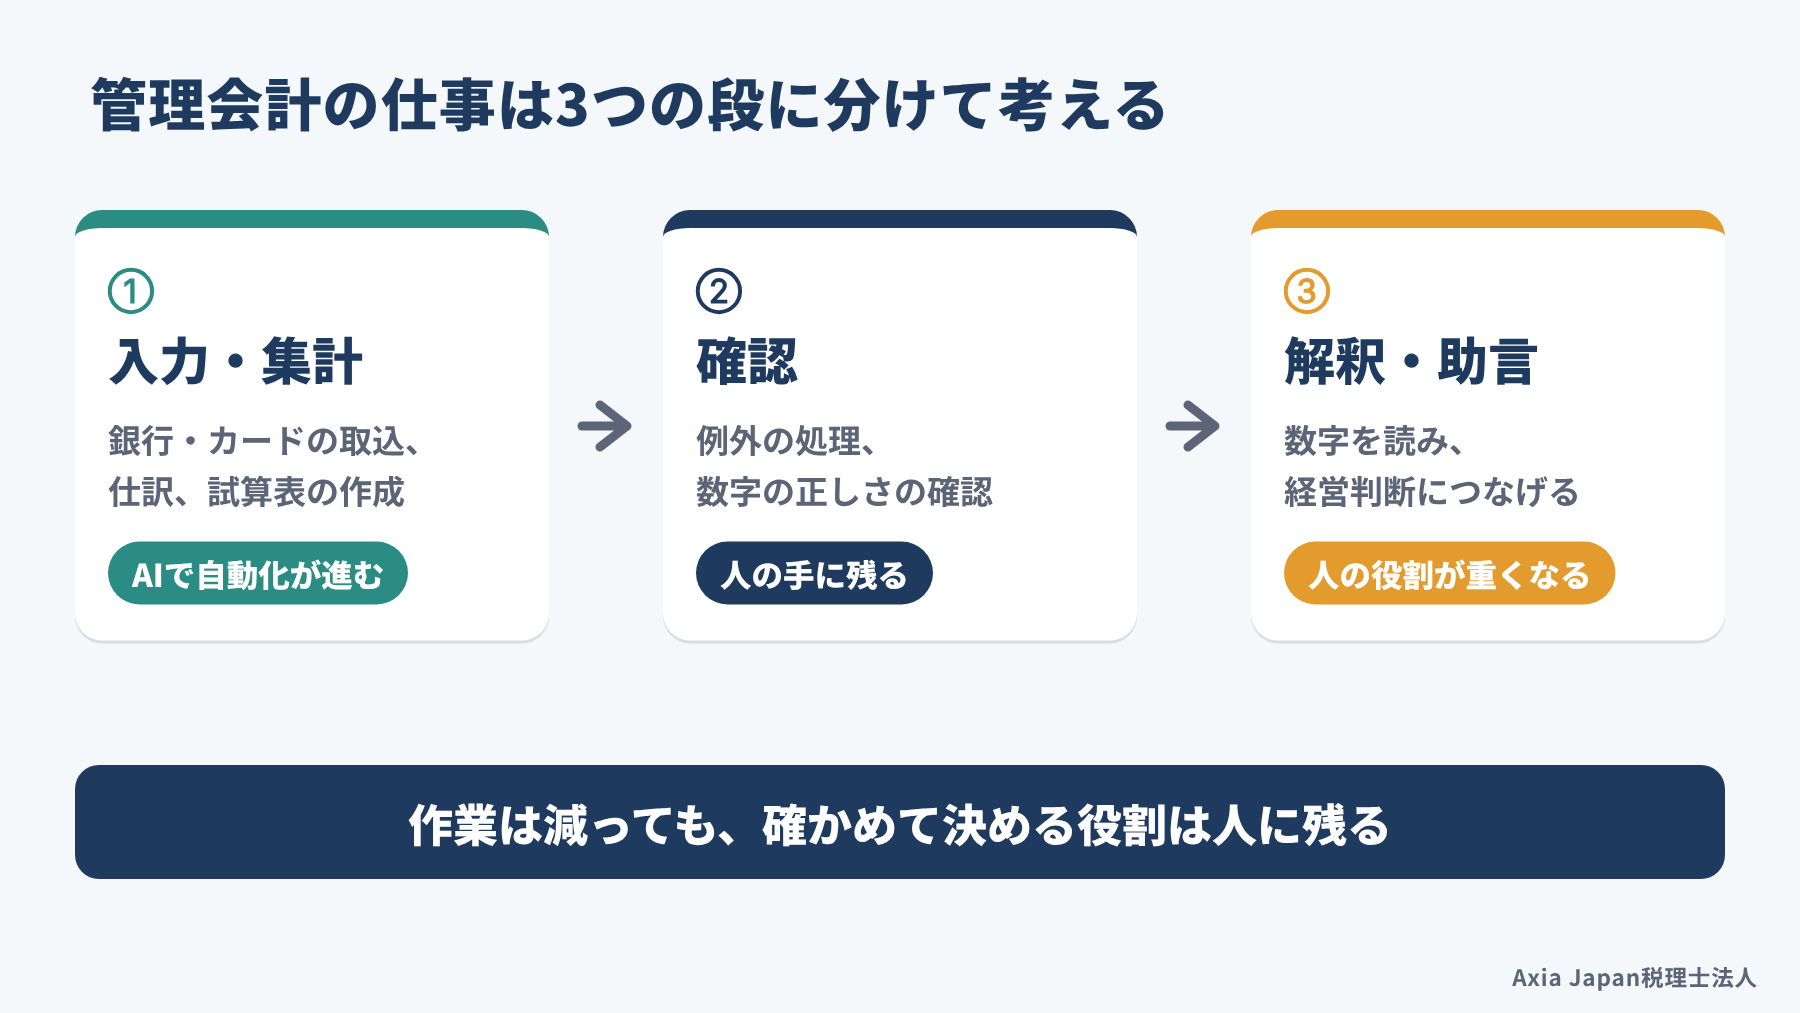
研究から見えるAIと管理会計の関係は、「作業は大きく減るが、役割はすぐには入れ替わらない」というものです。管理会計とは、経営者が判断するために社内で使う会計で、予算と実績の比較や、商品ごとのもうけの計算などを指します。
いま現場で起きているのは、銀行やカードのデータが会計ソフトに自動で入り、月次の数字が早く出るようになる変化です。では、その先にある「数字を読んで決める」仕事はどうなるのでしょうか。ここでは、作業の自動化と、担う人の役割の変化を分けて見ていきます。
関連記事:静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT
入力と集計は自動化が進んでいる
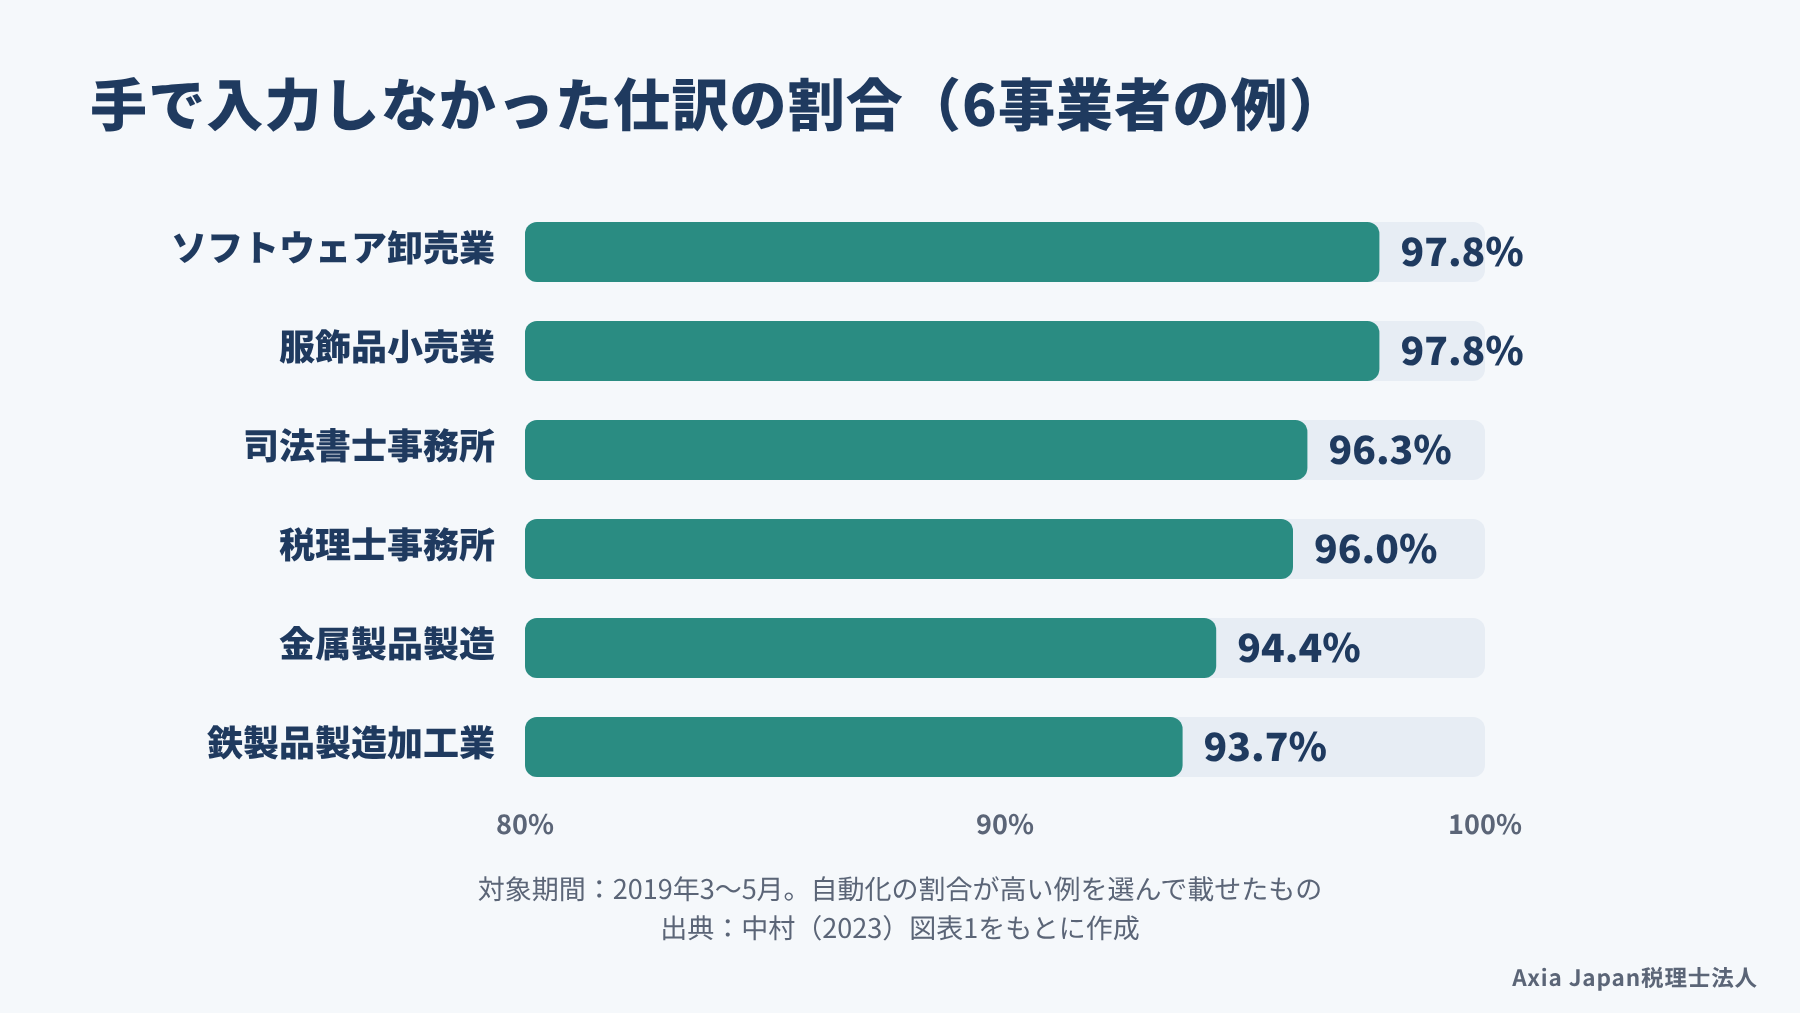
仕訳の入力と集計は、中小企業でもかなりの部分を自動にできる段階です。千葉商科大学の中村元彦教授は、会計ソフトによる帳簿づくりを「第一の黒船」と呼びます。そして、証憑の電子化とAIの活用が進む今を「第二の黒船」と位置づけています(中村, 2023)。
同じ論考で紹介されているのが、自動化の割合が高い中小企業など6事業者の例です。2019年3〜5月の仕訳のうち、手で入力しなかった割合は93.7〜97.8%でした。とはいえ、これは割合が高い例を選んだもので、ほとんど自動化していない会社もあると断りが書かれています。
手作業で残ったのは、現金の領収書や、ネットバンキングを使っていない口座、修正仕訳などでした。自動化が進んでも、例外の処理と確認は人の手に残るわけです。
参考:中村元彦(2023)「AI等のテクノロジーの進展における会計・監査・税務のあるべき姿を目指して」『CUC view & vision』56(千葉商科大学)
「数字番」の仕事はすぐにはなくならない
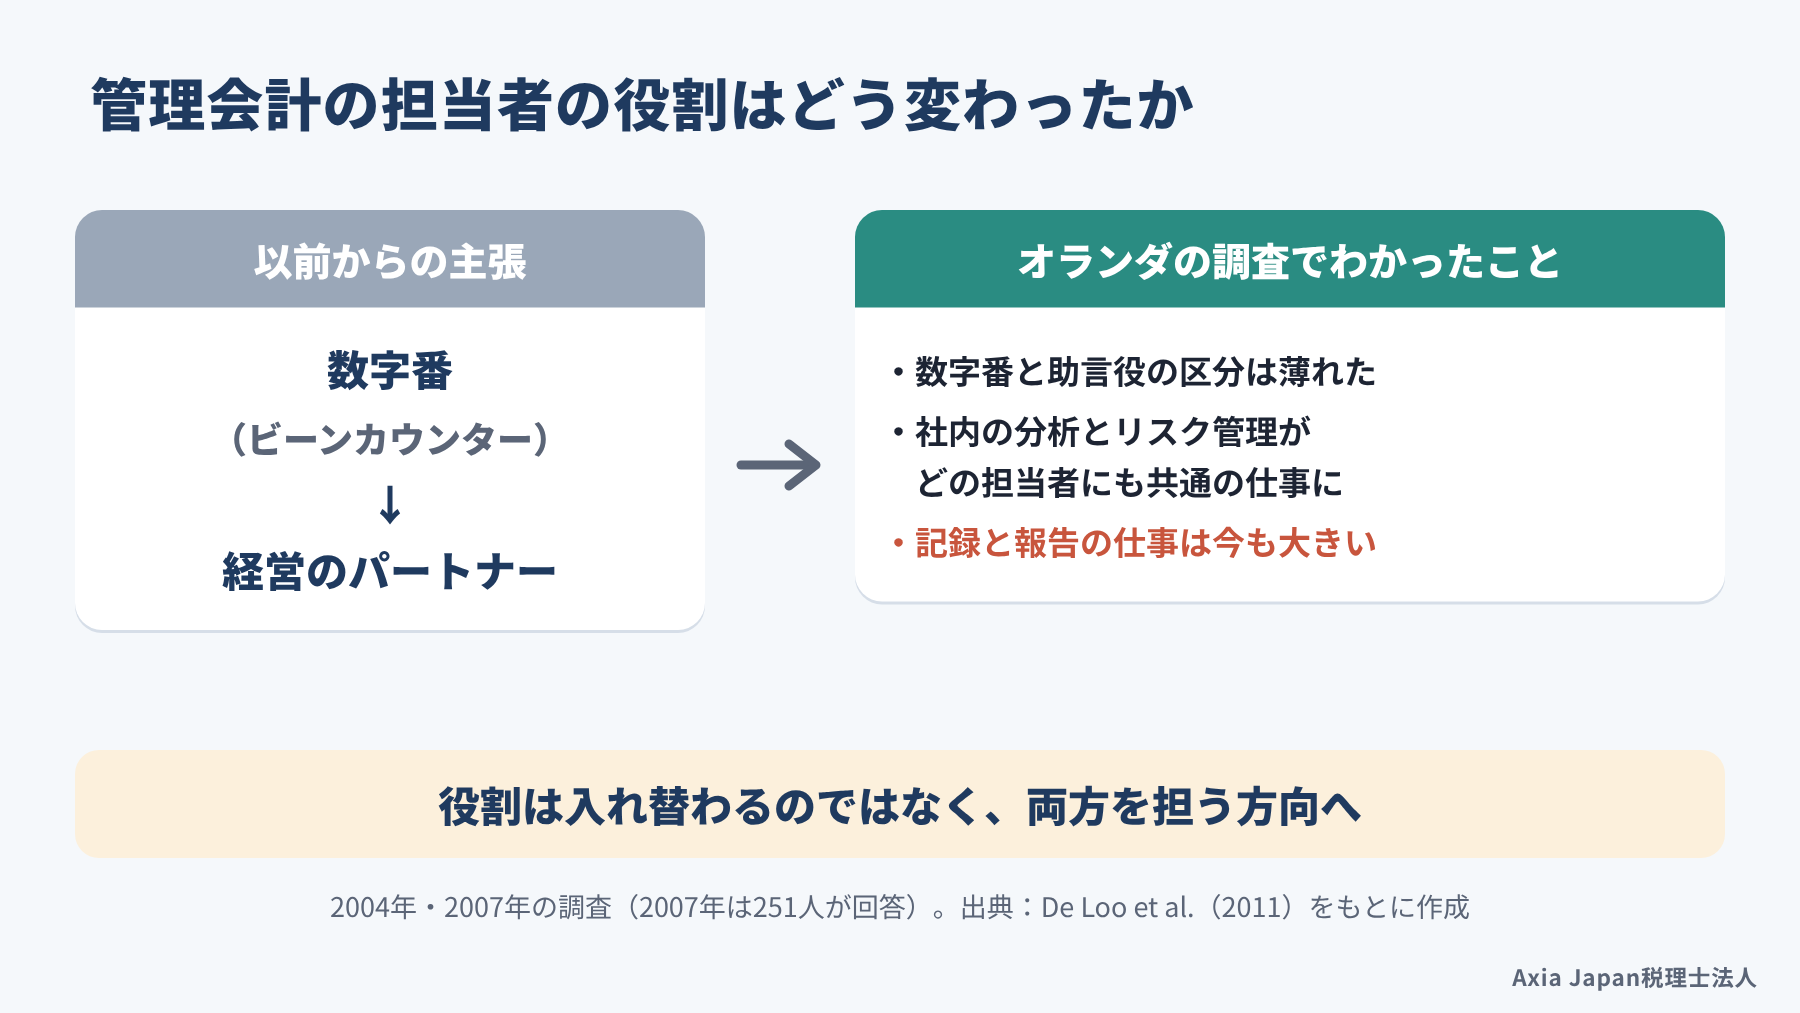
では、作業が減った分だけ、管理会計を担う人は「経営の相談相手」に変わるのでしょうか。実はこの問いは、AIが広まるずっと前から研究されてきました。担当者は数字番(ビーンカウンター)から経営のパートナーへ変わる、という主張が以前からあるのです。
オランダで管理会計の課程を修了した人に、2004年と2007年に行った調査があります。2007年の調査では1,700人に送り、251人が回答しました。その分析では、数字番と助言役という古い区分は薄れ、社内の分析とリスク管理がどの担当者にも共通する仕事になっていました(De Loo et al., 2011)。ただし著者らは、記録や報告の仕事がいまも日々の業務の大きな部分を占めているとも結論づけています。助言だけをする担当者が必要になる、という予想は確かめられなかったのです。
AI以前のオランダの研究なので、そのまま今に当てはめることはできません。それでも、新しい道具が入っても記録の正しさを守る仕事は残る、という示唆として読めます。
参考:De Loo, I., Verstegen, B., & Swagerman, D.(2011)European Business Review 23(3) https://doi.org/10.1108/09555341111130263
研究で見えた会計事務所と経理の仕事の変化
デジタル化によって、会計の専門家の仕事は、帳簿をつける仕事から確認と助言の仕事へ、少しずつ重心を移しています。これは会計事務所の中だけの話ではありません。社内で経理を担う方の役割や、経営者が税理士に何を頼むかにも関わってくるからです。
ここでは、日本の会計事務所への聞き取り調査と、ドイツの税理士への調査を紹介します。どちらも、調べた対象と時期をあわせてお伝えするので、条件の違いも意識しながら読んでみてください。最後に、これらの研究でまだわかっていないことも確かめておきましょう。
クラウド会計の導入を左右するのはITリテラシー
日本の研究では、中小企業がクラウド会計を入れるかどうかに、ITリテラシーが強く影響していました。クラウド会計とは、会計のデータとソフトをインターネット上で使う仕組みです。
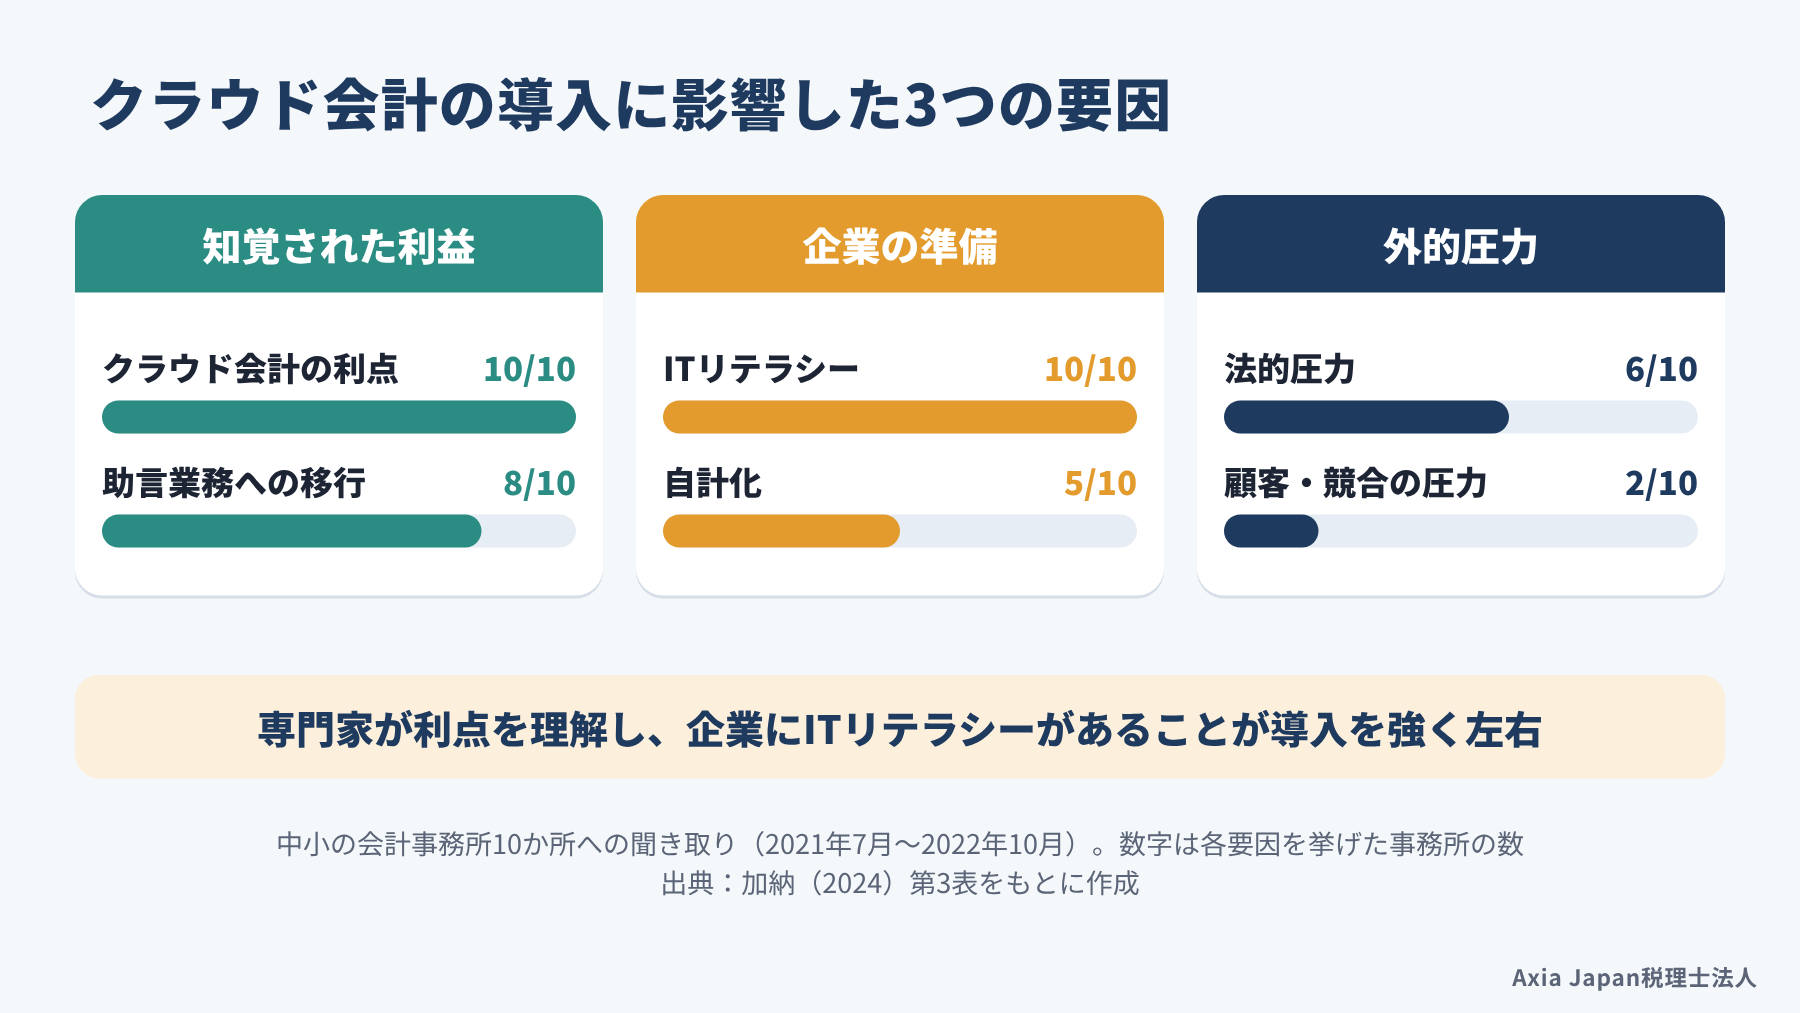
県立広島大学の加納慶太氏は、2021年7月〜2022年10月に、中小の会計事務所10か所の代表者に聞き取りを行いました。10事務所すべてが利点を認める一方、経営者と会計の専門家の双方のITリテラシーを課題に挙げています。また8事務所は、効率化で生まれた時間を企業への助言に回すことを、導入をすすめる理由にしていました。
著者は、専門家が利点を理解し、企業にある程度のITリテラシーがあることが、導入を強く左右すると結論づけています(加納, 2024)。一方で、競合や顧客からの圧力を挙げたのは2事務所だけでした。10事務所の聞き取りなので、全国の傾向とまでは言えない点も押さえておきましょう。
参考:加納慶太(2024)「会計事務所からみた中小企業のクラウド会計採用に影響を与える要因」『商学論究』71(2)
デジタル化が進むほど助言と専門分野が広がる
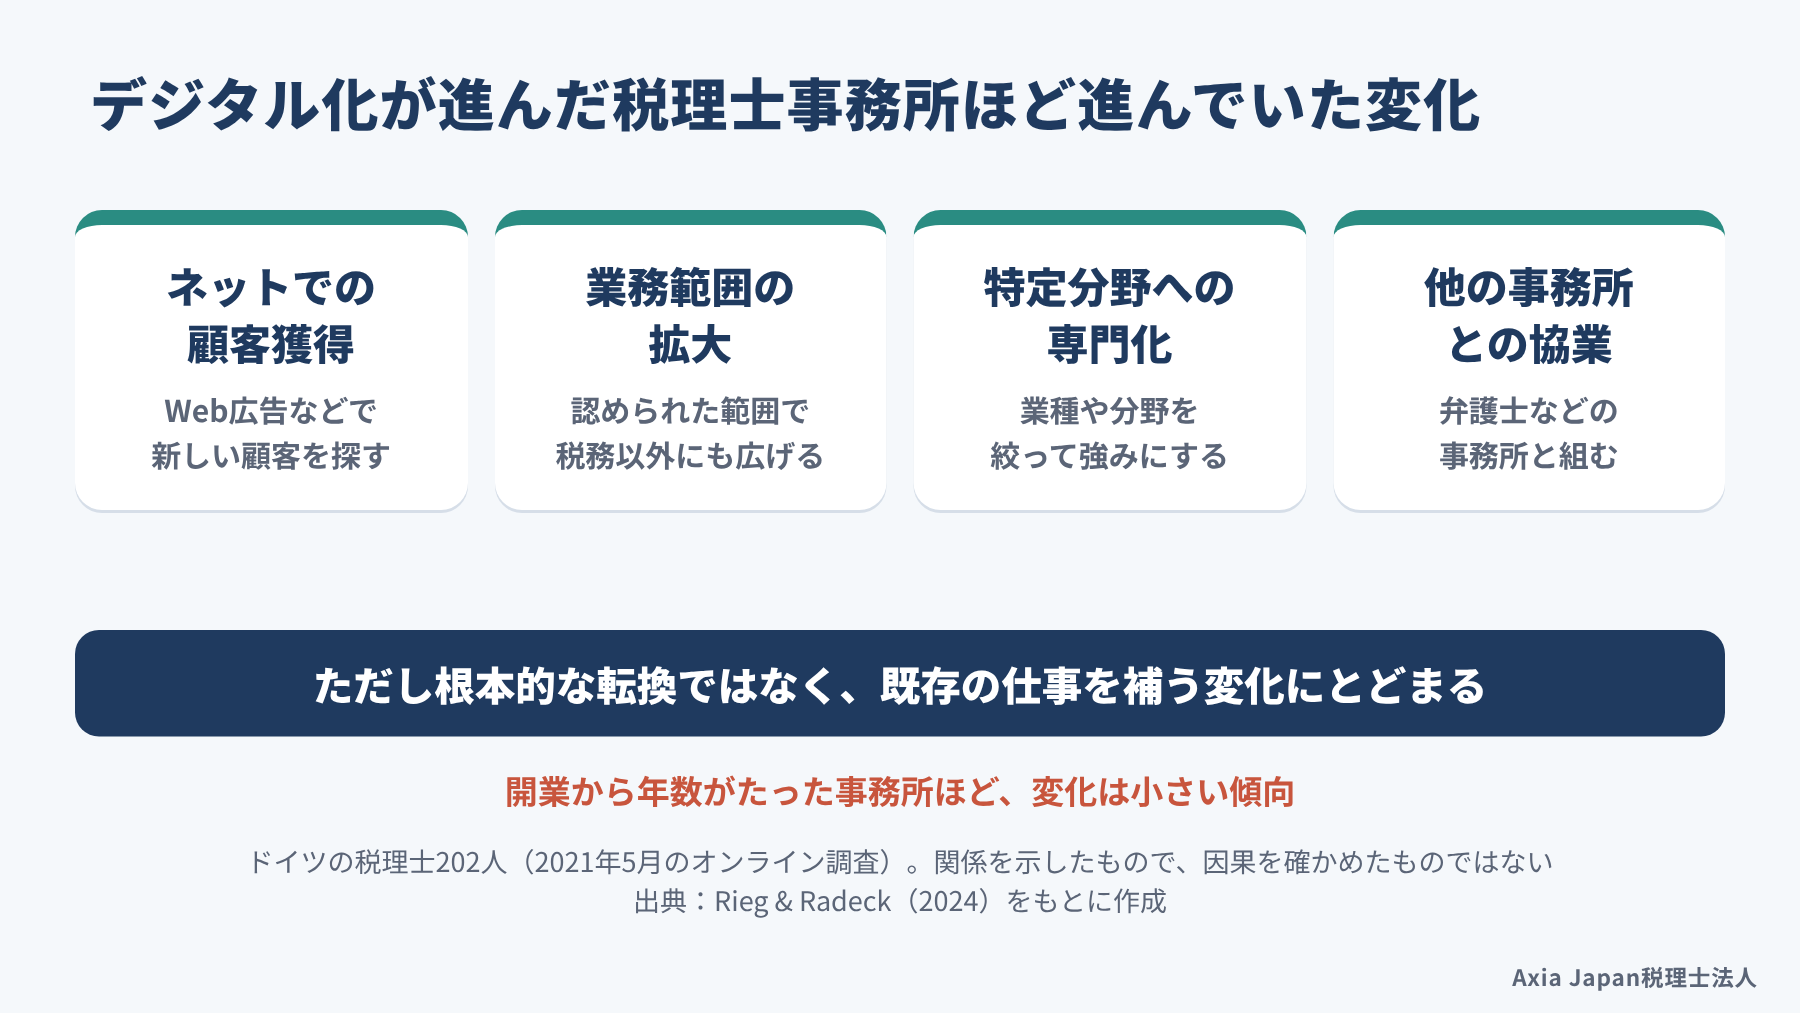
海外の研究でも、デジタル化は会計事務所の仕事の幅を広げる方向に働いていました。ドイツの税理士202人を対象に、2021年5月に行われたオンライン調査があります(回答率3.3%)。
その分析では、デジタル化が進んだ事務所ほど、4つの変化が進む関係が見られました(Rieg & Radeck, 2024)。ネットでの顧客獲得、認められた範囲での業務の拡大、特定分野への専門化、他の事務所との協業です。とはいえ著者らは、事業のあり方が根本から変わったとまでは言えず、既存の仕事を補う変化だと述べています。開業から年数がたった事務所ほど変化が小さい傾向も示され、著者らは小規模で古い事務所は特に慎重かもしれないと見ています。
ドイツの税理士は法律で業務の範囲が厳しく決められているため、日本にそのまま当てはまるとは限りません。ただ、相談先を選ぶ経営者にとっては、デジタルに強い事務所ほど助言の幅が広がりやすい、という見方の手がかりになります。
参考:Rieg, R., & Radeck, L.(2024)Technology Analysis & Strategic Management https://doi.org/10.1080/09537325.2024.2413182
研究でまだわかっていないこと
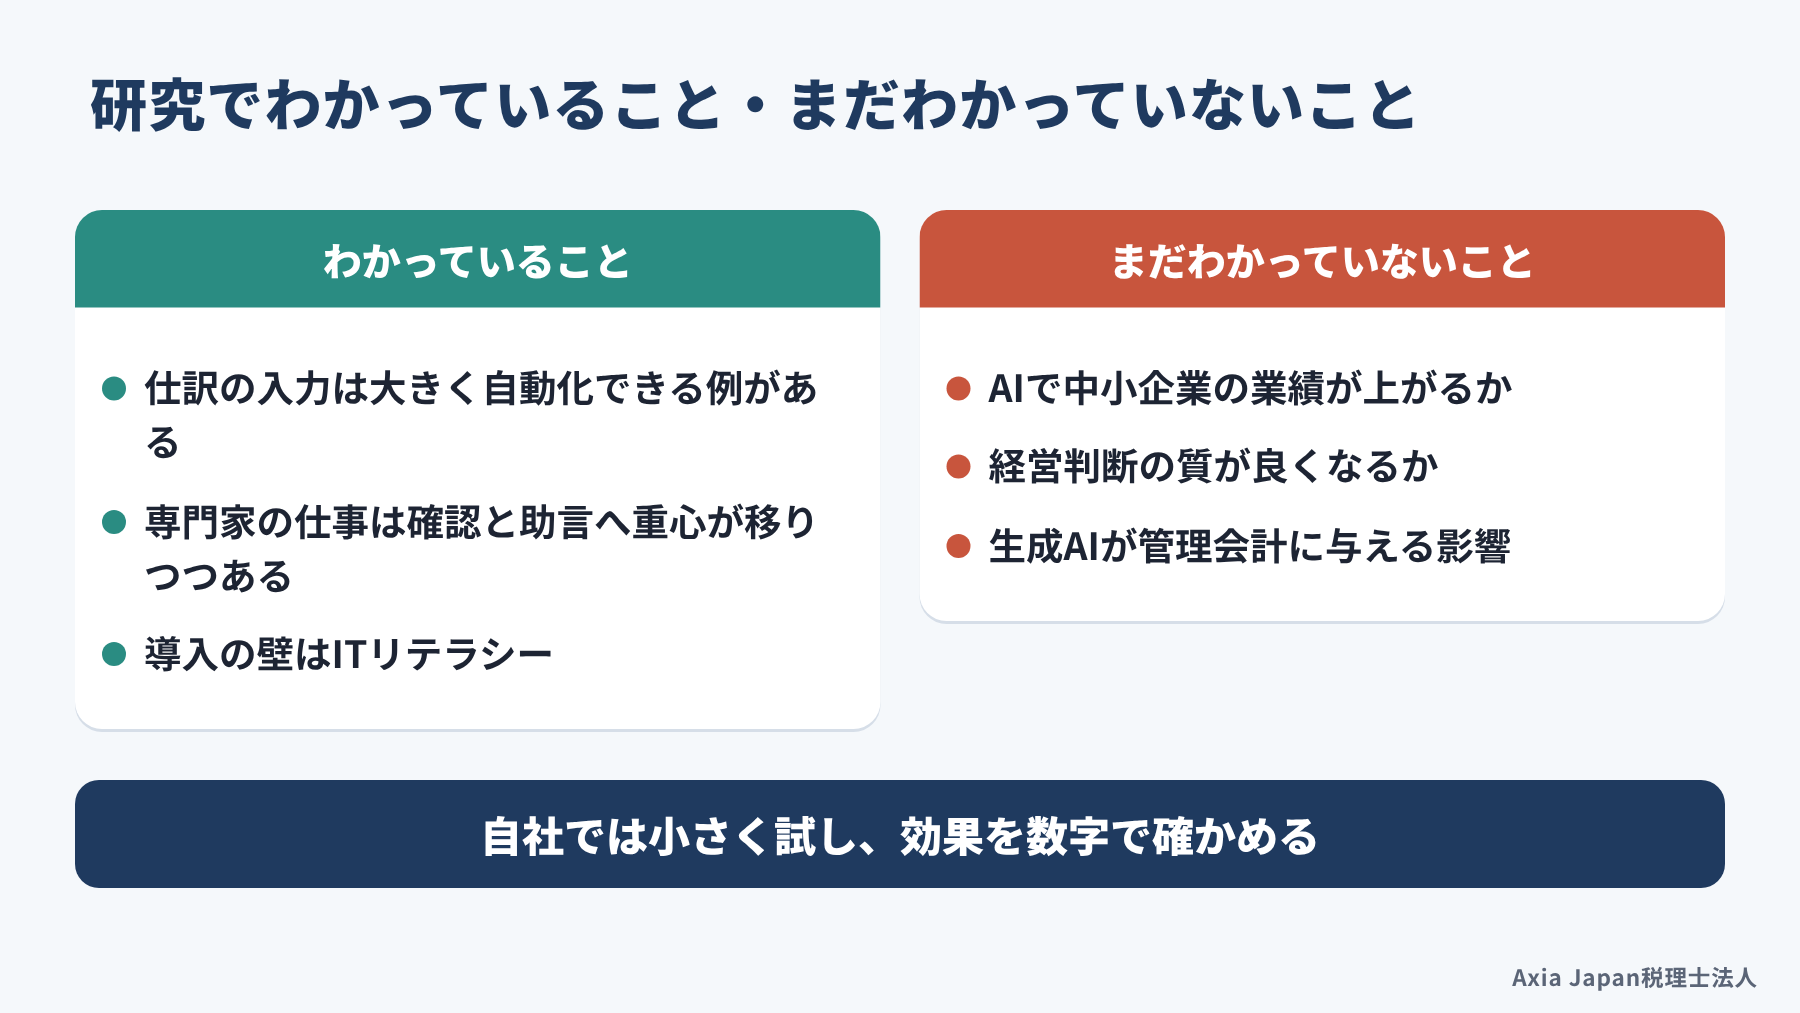
ここまでの研究には、共通する限界があります。まず、どれもデジタル化と変化が一緒に起きている関係を示したもので、原因と結果までは確かめていません。ドイツの研究も、関係は示せても、事務所の中でどう意思決定されたかはとらえていないと限界に書いています。
次に、AIを入れた中小企業の業績や、経営判断の質が実際に上がったのかは、まだ十分に調べられていません。加納氏も、クラウド会計で生まれた助言の中身や、仕事の割合の変化を今後の課題に挙げています。
| わかっていること | まだわかっていないこと |
|---|---|
| 仕訳の入力は大きく自動化できる例がある | AIで中小企業の業績が上がるか |
| 専門家の仕事は確認と助言へ重心が移りつつある | 経営判断の質が良くなるか |
| 導入の壁はITリテラシー | 生成AIが管理会計に与える影響 |
そのため、「AIで管理会計が良くなる」と言い切れる証拠は、まだそろっていないのが実情です。自社で試すときは小さく始め、効果を数字で確かめていくのが安全です。
参考:加納慶太(2024)『商学論究』71(2)/Rieg & Radeck(2024)
AIの分析を経営判断に使う前の確認点
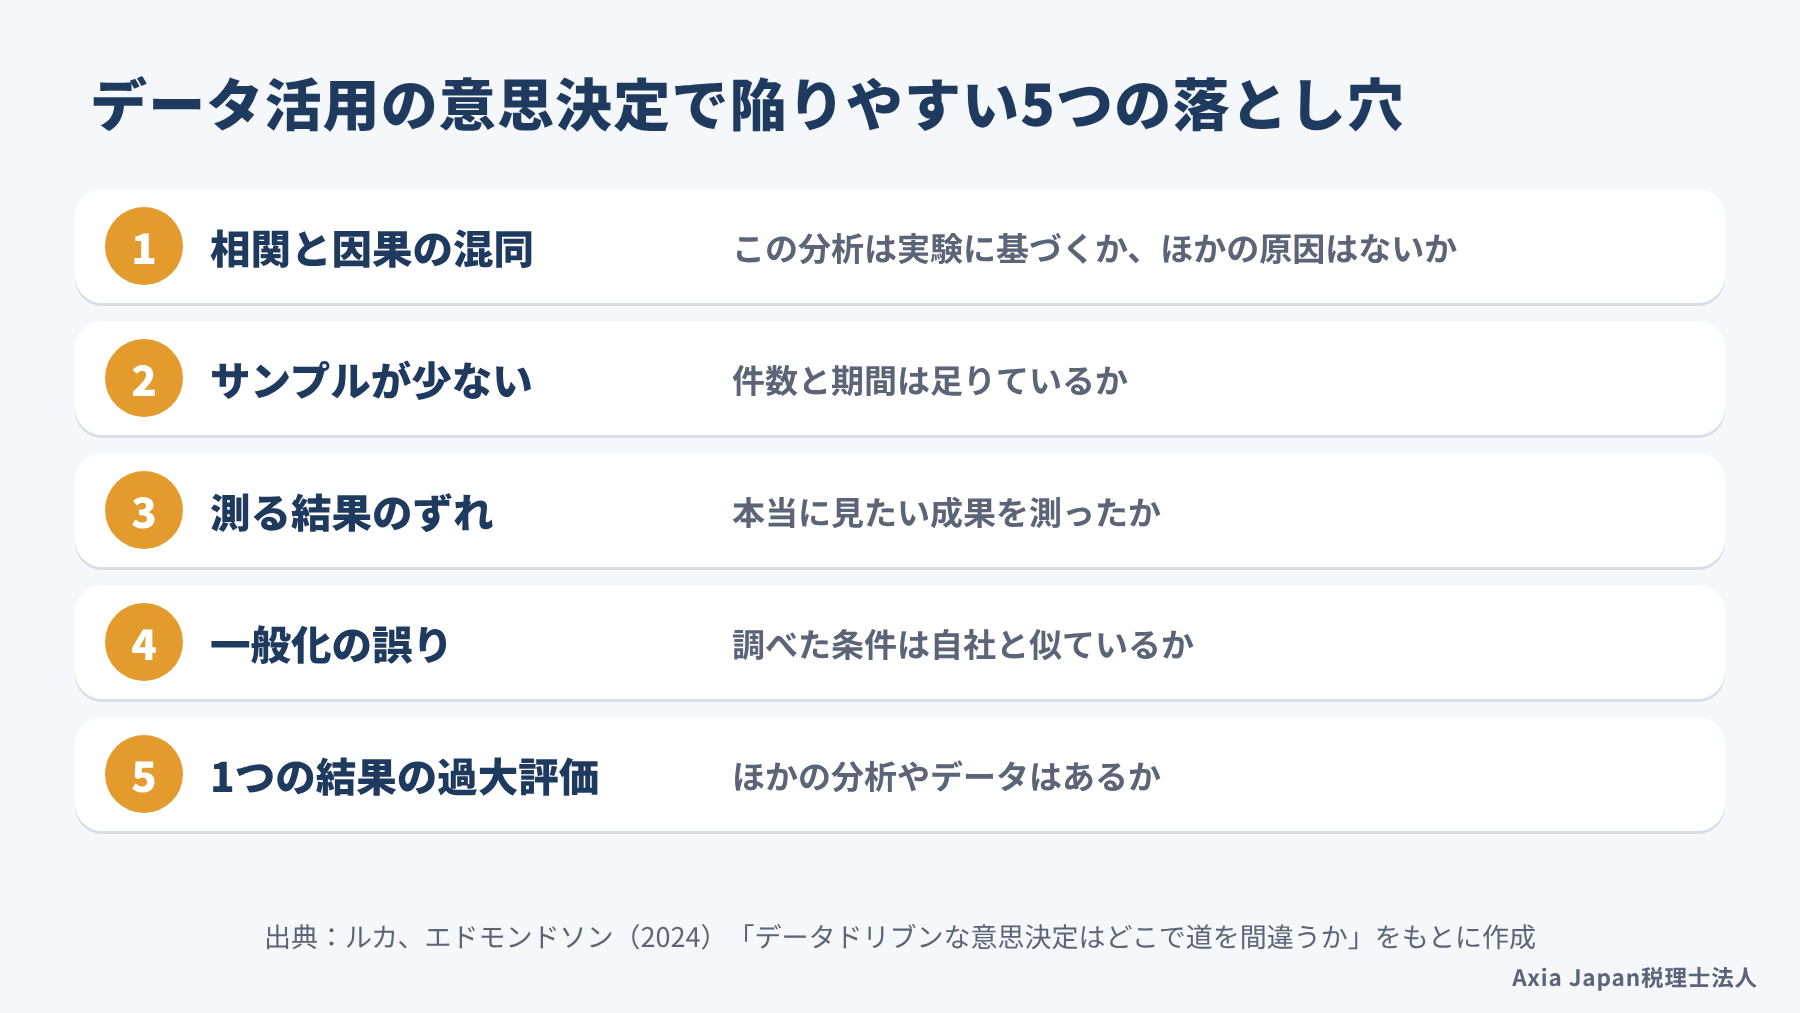
AIが出したグラフや分析は、そのまま経営判断に使う前に確かめておきたい点があります。ハーバード・ビジネス・スクールのエイミー・C・エドモンドソン教授らは、データの扱い方に注意を促しています。示された証拠を「神のお告げ」のように受け入れるのも、完全に無視するのも誤りだというのです(Luca & Edmondson, 2024)。自社にどこまで当てはまるかを、問いを重ねて確かめるべきだという主張です。
AIは数字をすばやく整えてくれますが、その数字が何を意味するかまでは保証してくれません。ここでは、データ活用の意思決定で陥りやすい5つの落とし穴を、中小企業の場面に置き換えて見ていきます。
参考:マイケル・ルカ、エイミー C. エドモンドソン「データドリブンな意思決定はどこで道を間違うか」『DIAMONDハーバード・ビジネス・レビュー』2024年11月号(ダイヤモンド社)
相関と因果を取り違えない
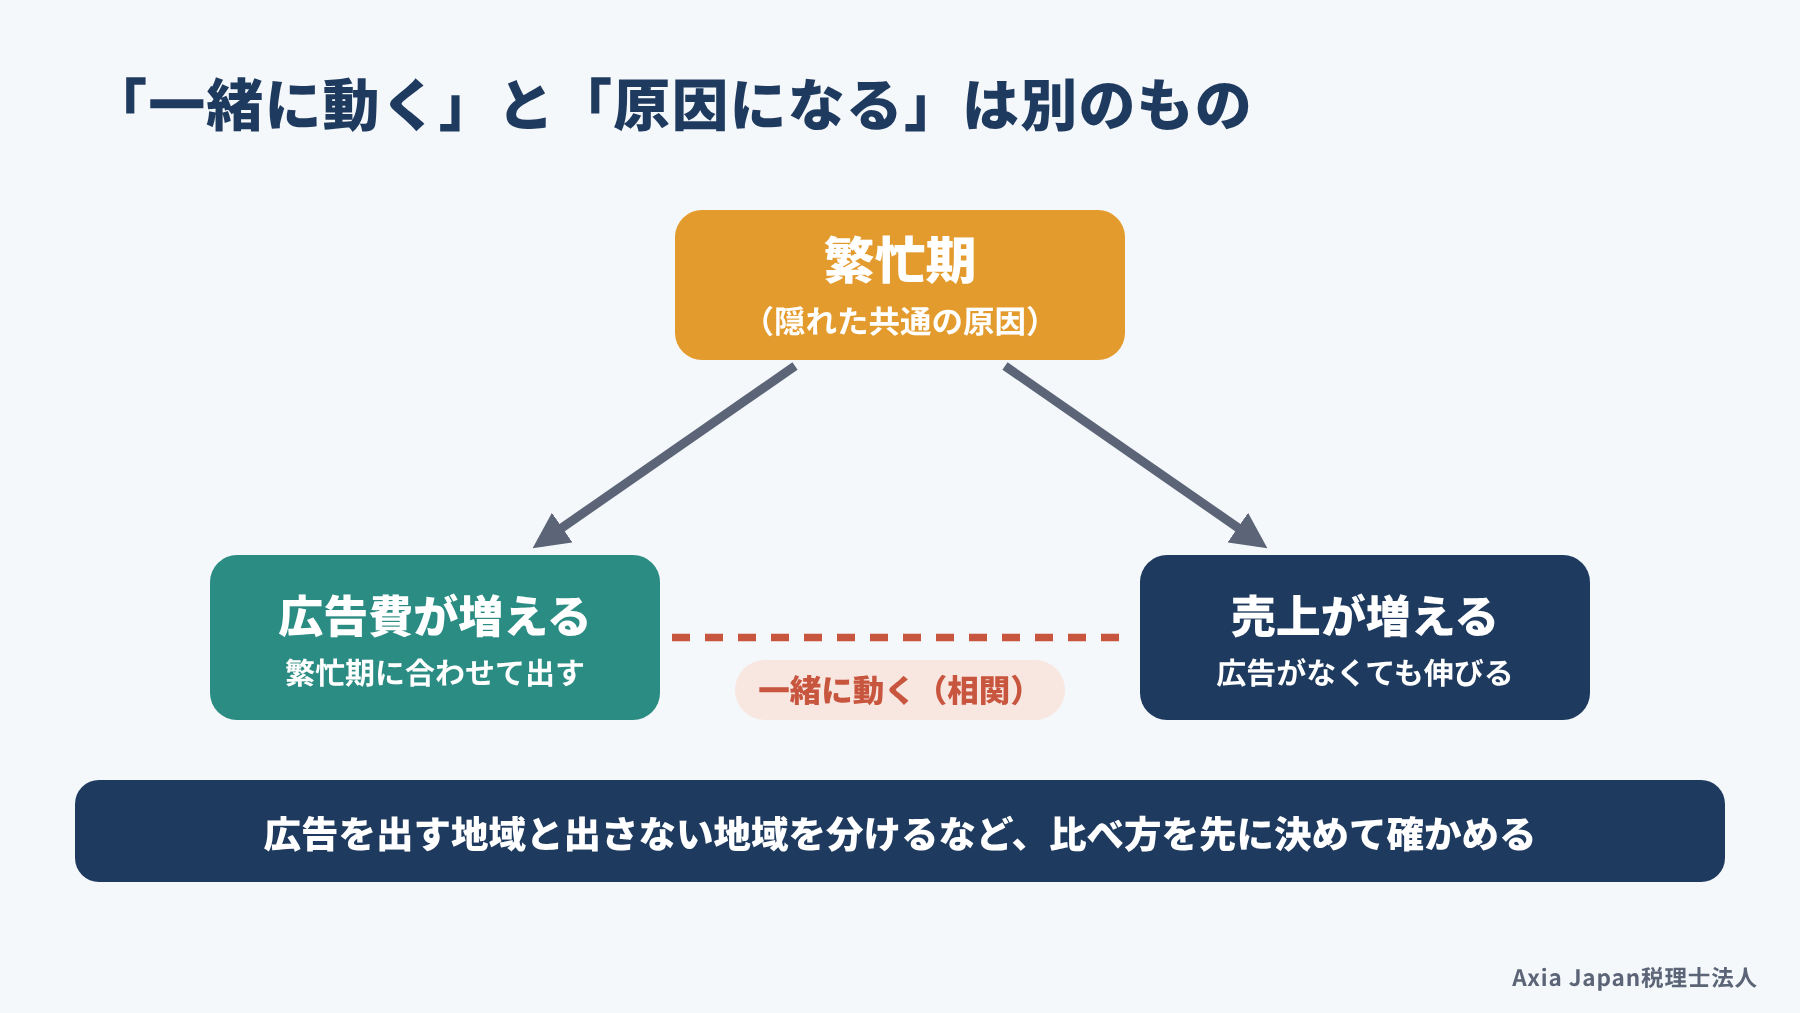
1つ目の落とし穴は、相関関係と因果関係の取り違えです。相関関係とは2つの数字が一緒に動くこと、因果関係とは一方が原因でもう一方が動くことを指します。
たとえば、AIに月次の試算表を読ませると「広告費が多い月は売上も多い」と返ってくることもあるでしょう。ここで「広告を増やせば売上が伸びる」と決めるのは早すぎます。繁忙期に合わせて広告を出していたなら、広告がなくても売上は伸びていたかもしれないからです。
同じ論文では、イーベイの検索広告が、もともと買う見込みの高い人に表示されていたため、効果を見誤った例が紹介されています。確かめるには、広告を出す地域と出さない地域を分けるなど、比べ方を先に決めておくことです。
参考:マイケル・ルカ、エイミー C. エドモンドソン「データドリブンな意思決定はどこで道を間違うか」『DIAMONDハーバード・ビジネス・レビュー』2024年11月号(ダイヤモンド社)
少ないデータと測りやすい数字に気をつける
残りの4つの落とし穴は、データの量と、何を測ったかに関わるものです。中小企業では月次のデータが数年分しかないことも多く、AIの分析もその範囲を出られません。
| 落とし穴 | 中小企業の場面 | 確かめる問い |
|---|---|---|
| サンプルが少ない | 新商品の3か月分の売上で失敗と決める | 件数と期間は足りているか |
| 測る結果がずれている | 値下げで売上は増えたが粗利が減った | 本当に見たい成果を測ったか |
| 一般化を誤る | 他社や他業種の成功例をそのまま使う | 条件は自社と似ているか |
| 1つの結果を過大評価する | 1回の試算だけで設備を決める | ほかの分析やデータはあるか |
この表は、この記事で紹介した研究にも当てはまります。オランダやドイツの調査を、静岡の中小企業にそのまま重ねるのは「一般化の誤り」になりかねません。研究の数字に出会ったら、いつ、どこで、何人を調べたかを見る習慣をつけておくと安心です。
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
生成AIと経営判断を組み合わせる3つの力
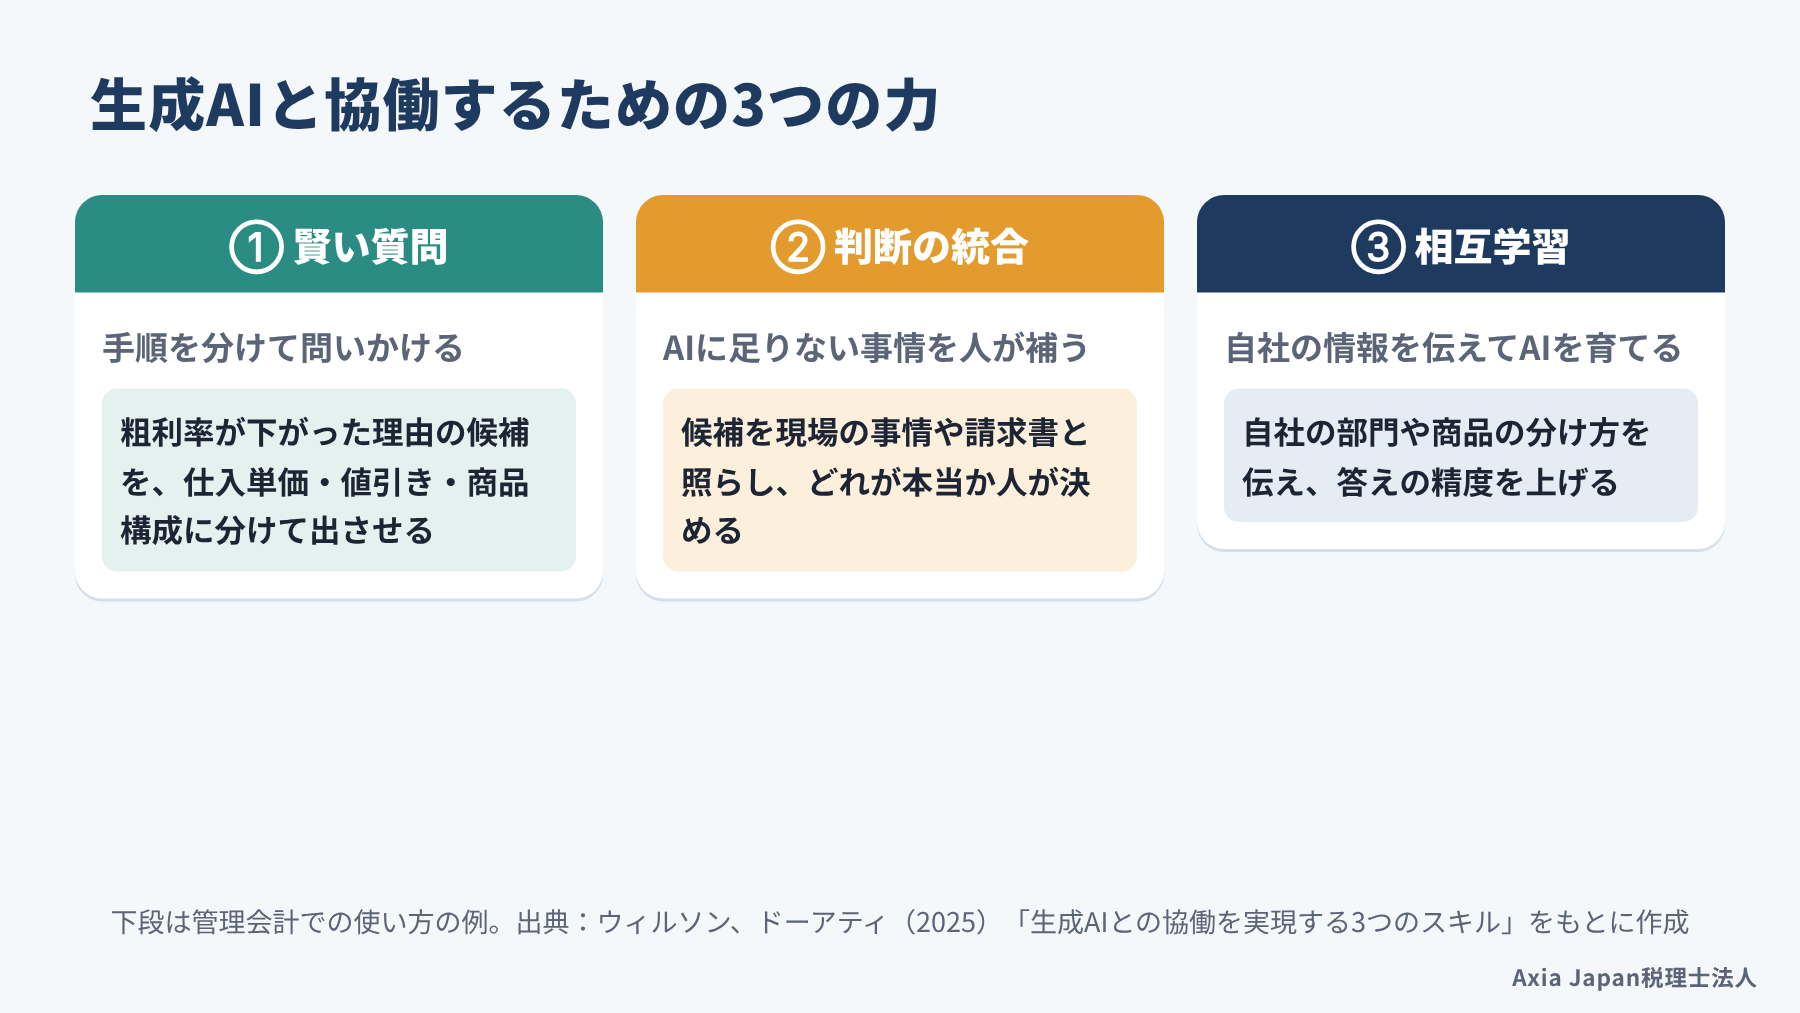
生成AIを経営判断に生かすには、AIへの問いかけ方と、人が判断を足す場面を意識しておくことが近道です。アクセンチュアのH.ジェームズ・ウィルソン氏らは、生成AIと協働するための「融合力」として、3つの力を挙げています(Wilson & Daugherty, 2025)。
| 3つの力 | 意味 | 管理会計での例 |
|---|---|---|
| 賢い質問 | 手順を分けて問いかける | 粗利率が下がった理由の候補を、仕入単価・値引き・商品構成に分けて出させる |
| 判断の統合 | AIに足りない事情を人が補う | 候補を現場の事情と照らし、どれが本当か人が決める |
| 相互学習 | 自社の情報を伝えてAIを育てる | 自社の部門や商品の分け方を伝え、答えの精度を上げる |
同じ論文では、2024年に7,000人の専門職を調べたところ、新しいスキルを学ぶ準備があると答えた人は94%でした。一方で、勤め先が大規模な研修をしていると答えた人は5%にとどまっています。中小企業ではなおさら、経営者と経理担当者が一緒に試しながら身につけるのが現実的でしょう。なお、会社の数字をAIに入れるときは、社内で決めたルールと、学習に使われない設定を先に確かめてください。
関連記事:静岡市の税理士が解説|AIに任せる業務と任せない業務、導入4ステップ
中小企業がAIと管理会計を始める順番
研究を踏まえると、AIと管理会計は「数字をそろえる」「問いを決める」「人が決める」の順に始めると無理がありません。いきなり高度な分析ツールを入れても、元の数字が遅かったり不正確だったりすれば、AIの答えも当てになりません。
ご相談を受けていると、ツール選びから入り、月次の締めが遅いまま止まってしまう例が多い印象です。公的な経営相談の窓口で、IT導入について相談できる場合もあります。ここでは3つの段階を、モデルケースとあわせてご紹介します。
関連記事:経営計画は税理士と作る|静岡市の中小企業が数字で回す手順
まず月次の数字を早く正しくそろえる
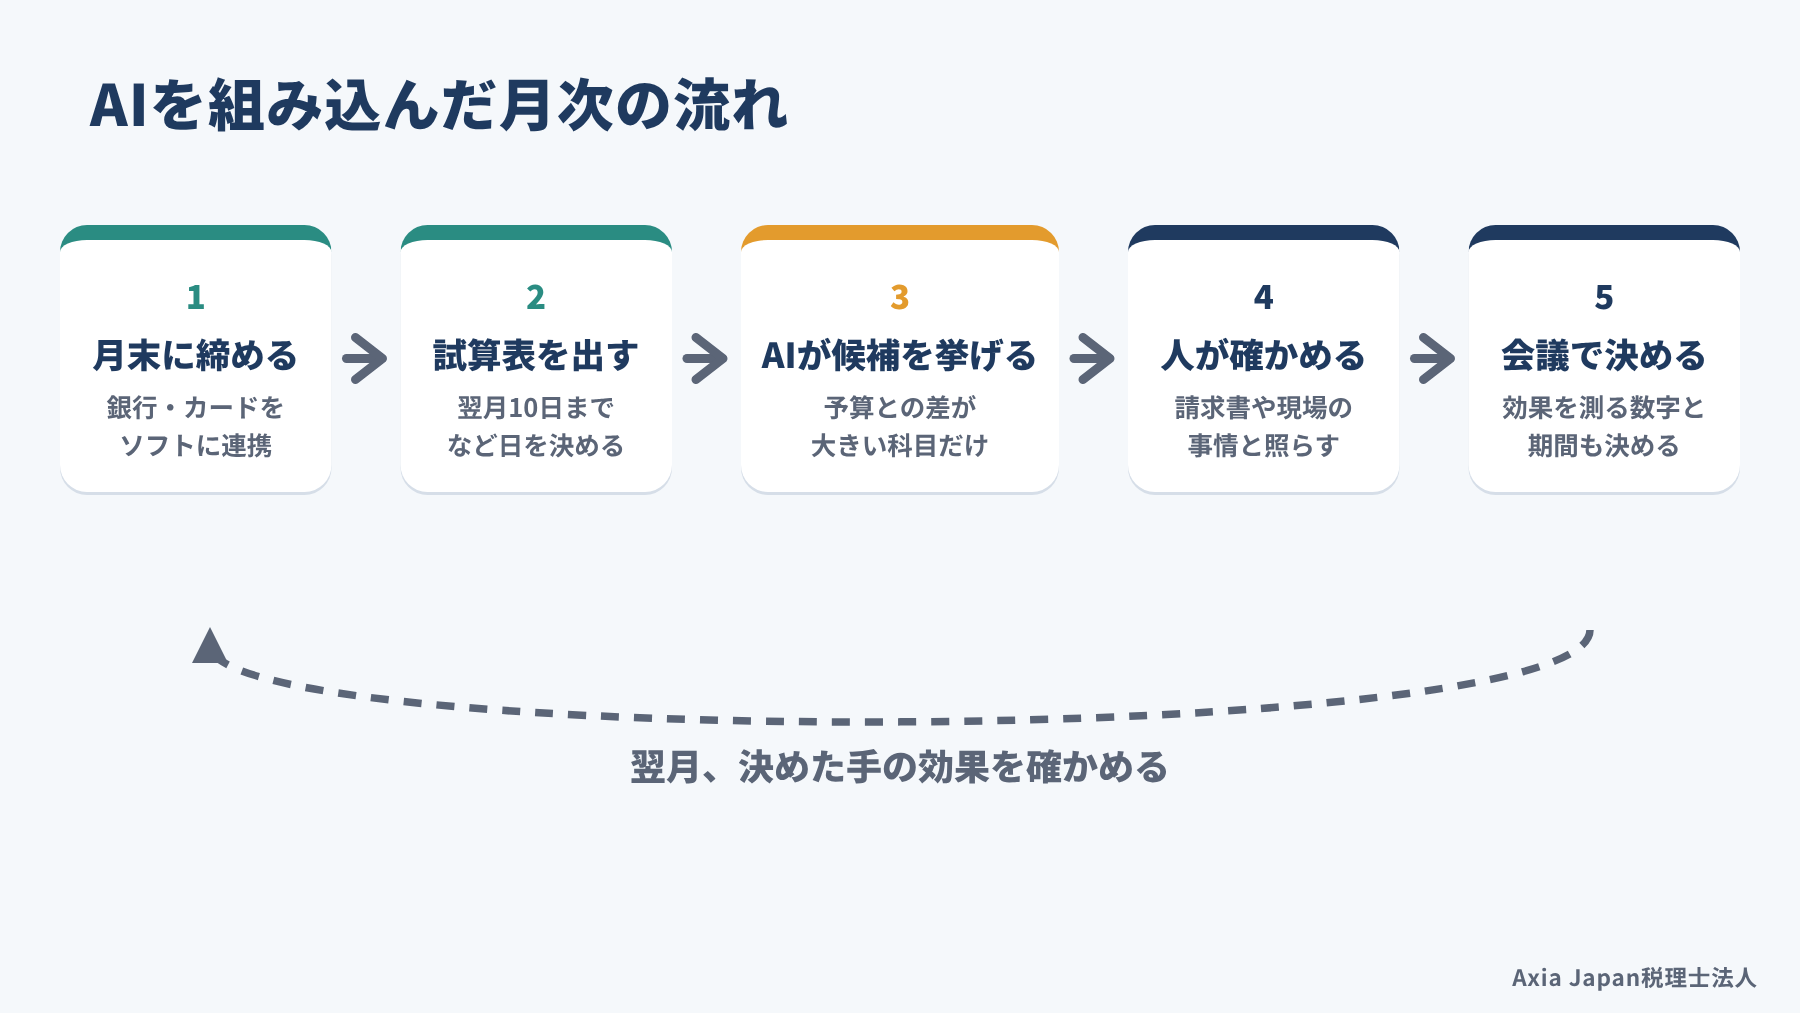
最初の一歩は、AIよりも先に、月次の数字を早く正しく出せる状態をつくることです。中村氏の論考でも、自動化で月次の会計情報が早く経営陣に届き、会計事務所は確認と助言に力を移していると紹介されています。
具体的には、銀行口座とクレジットカードを会計ソフトにつなぎ、現金の支払いをできるだけ減らします。そのうえで「翌月10日までに試算表を出す」のように、締めの日を社内で決めてしまいましょう。
数字がそろったら、予算と実績を比べる表を1枚つくります。差が大きい科目だけをAIに渡し、理由の候補を挙げてもらうと、見る範囲を絞りやすくなります。
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
AIに聞く前に「問い」と「確かめ方」を決める
次の段階では、AIに何を聞くかと、答えをどう確かめるかを、聞く前に決めておきます。「売上を伸ばすには?」と漠然と聞くと、どの会社にも当てはまる一般論が返ってきがちです。
たとえば「粗利率が前年同月より2ポイント下がった理由の候補を、仕入単価・値引き・商品構成に分けて」と頼みます。候補が出たら、仕入先の請求書や販売データで1つずつ確かめます。
ここで大切なのは、AIの答えを結論ではなく、確かめる順番の案として扱うことです。そして、価格改定などの手を打つときは、効果を測る数字と期間を先に決めておきます。そうすれば、相関と因果の取り違えや、少ないデータでの早合点を防ぎやすくなります。
どの業務からAIを使うか、問いの立て方をどう社内に根づかせるかを一緒に考えたい場合は、当法人のAI・ITコンサルティングでご相談をお受けしています。
モデルケース:静岡市内の食品製造業の場合
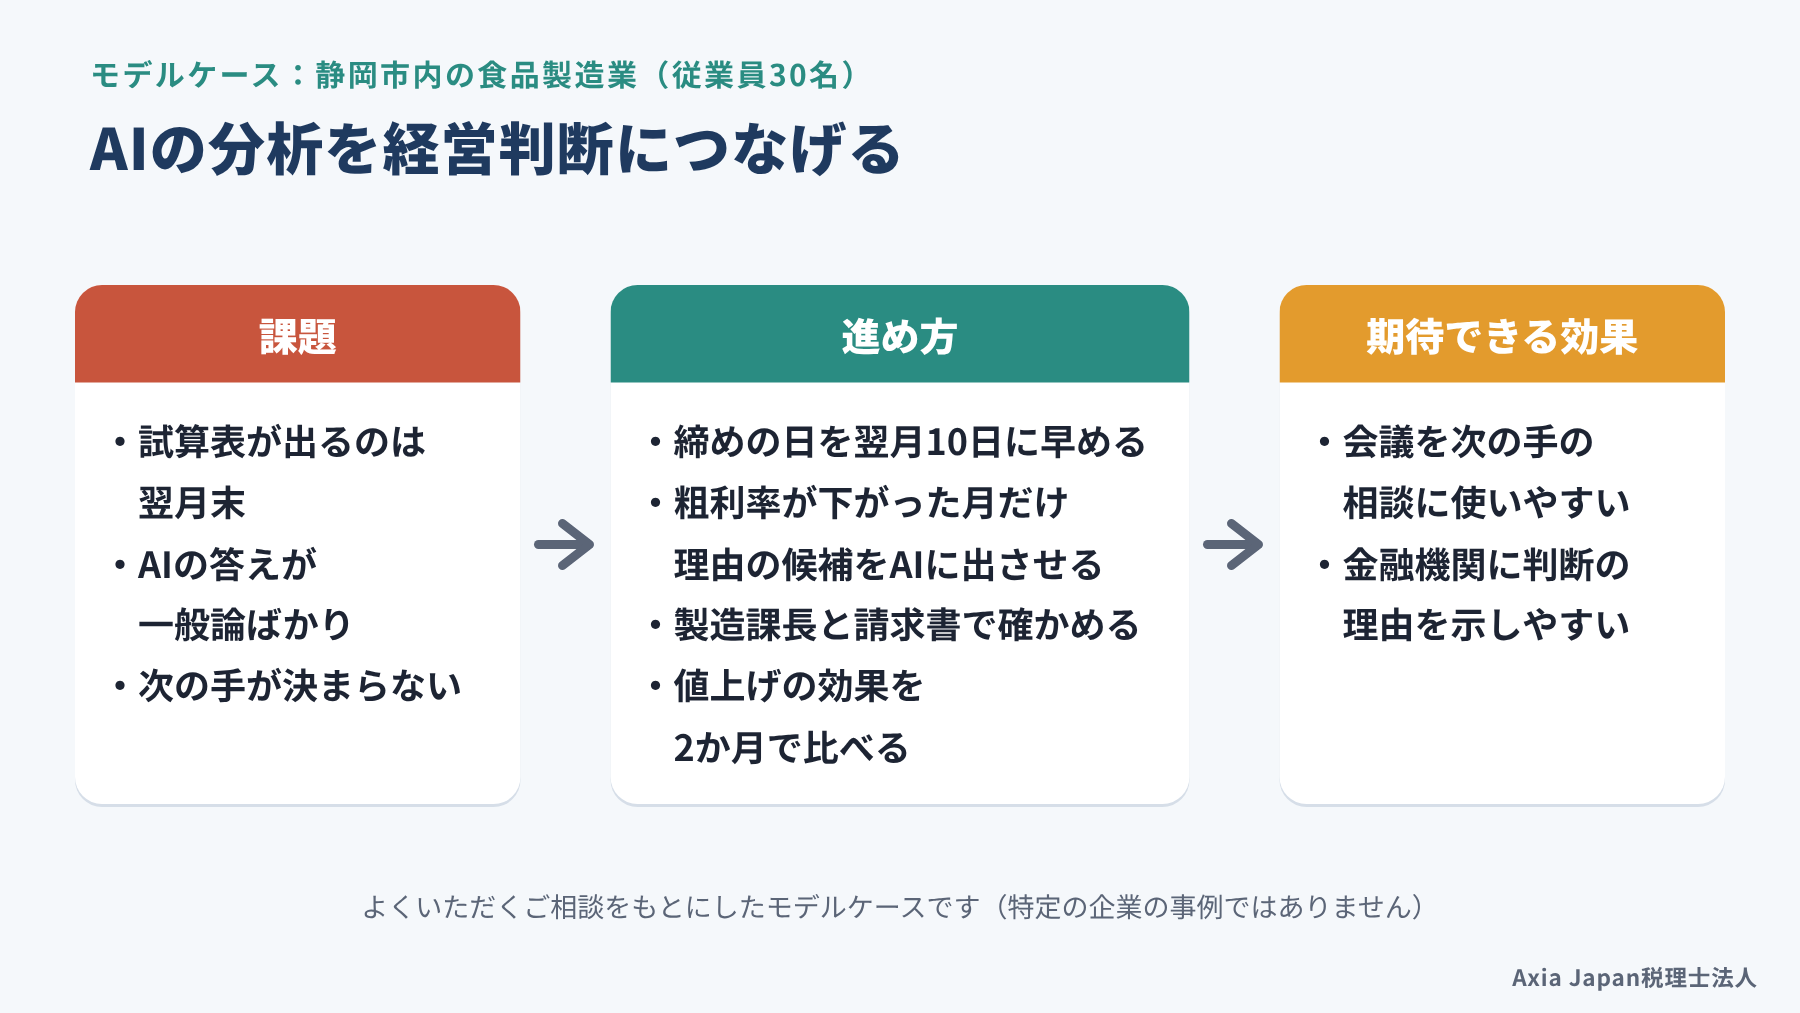
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内の食品製造業(従業員30名)で、クラウド会計は入れたものの、試算表が出るのは翌月末という会社を考えてみます。社長は生成AIに試算表を読ませてみたものの、「原材料高に注意」といった答えばかりで、次の手が決まらずにいました。
そこで、まず締めの日を翌月10日に早め、予算と実績の表を毎月つくることにしました。次に、粗利率が下がった月だけ理由の候補をAIに挙げさせ、製造課長と仕入の請求書で確かめる流れです。値上げをする商品は、2か月分の数量と粗利を、値上げしない商品と比べて効果を見ていきます。
こう進めると、会議の時間を数字の確認ではなく、次の手の相談に回しやすくなるでしょう。社長が金融機関に説明するときも、判断の理由を数字で示しやすくなることが見込めます。
なお、月次の締めを早めようとすると、立替経費の精算や取引先からの請求書が遅れて止まりやすいので、精算の期限を先に社内で決めておくと締めの日を守りやすくなります。
よくある質問
Q. AIを入れれば、管理会計の担当者はいらなくなりますか?
すぐにいらなくなる、とは考えにくいです。研究でも、記録や報告の仕事は今も大きな部分を占め、入力が自動化しても例外の処理と確認は人に残っています。むしろ、AIが出した数字を確かめ、経営者と一緒に読み解く役割は重くなっていくでしょう。
Q. 小さな会社でも、AIを使った管理会計はできますか?
できます。ただし、高度なツールより先に、月次の試算表を早く正しく出すことが土台です。銀行口座とカードを会計ソフトにつなぎ、予算と実績の表を1枚つくれば始められます。最初は、差が大きい科目の理由をAIに挙げさせる使い方で十分です。
Q. 論文の結果は、自社にそのまま当てはめてよいですか?
そのまま当てはめるのは避けてください。研究には、調べた国・時期・業種・人数といった条件があり、条件が違えば結果も変わり得ます。まず条件を確かめ、自社で小さく試して数字で確かめると、研究の知見を判断に生かしやすくなります。
まとめ
AIと管理会計の研究からわかるのは、入力や集計は大きく自動化できる一方、数字を確かめて読み解く役割は人に残ることです。会計事務所への調査でも、デジタル化で生まれた時間を助言に回す動きが見られました。ただし、AIで中小企業の業績や判断の質が上がるかは、まだ十分に確かめられていません。
だからこそ、月次の数字を早くそろえ、AIに聞く前に問いと確かめ方を決め、人が判断する流れを小さく試してみてください。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。月次の数字づくりから、AIを使った分析の読み方まで、決算書の数字を使って一緒に進めていきます。業務へのAIの取り入れ方は、AI・ITコンサルティングでもご相談いただけます。初回のお問い合わせは無料です。
この記事の執筆者
AIやデジタル化が会計の仕事をどう変えるかは、管理会計の研究でも議論が続いているテーマです。執筆者は日本管理会計学会・日本原価計算研究学会に所属し、同業の会計事務所向けにAI活用支援のセミナーも行っています。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 加納慶太(2024)「会計事務所からみた中小企業のクラウド会計採用に影響を与える要因:10事例のケース・スタディにもとづいて」『商学論究』71(2), pp.77-95.
- 中村元彦(2023)「AI等のテクノロジーの進展における会計・監査・税務のあるべき姿を目指して」『CUC view & vision』56, pp.9-13.
- De Loo, I., Verstegen, B., & Swagerman, D. (2011). Understanding the roles of management accountants. European Business Review, 23(3), 287-313. https://doi.org/10.1108/09555341111130263
- Luca, M., & Edmondson, A. C. (2024). Where data-driven decision-making can go wrong. Harvard Business Review, September-October 2024.(邦訳:友納仁子訳「データドリブンな意思決定はどこで道を間違うか」『DIAMONDハーバード・ビジネス・レビュー』2024年11月号, pp.44-54)
- Rieg, R., & Radeck, L. (2024). Digitalization and business model change in small professional service firms: Evidence from tax accountants. Technology Analysis & Strategic Management. https://doi.org/10.1080/09537325.2024.2413182
- Wilson, H. J., & Daugherty, P. R. (2025). Embracing gen AI at work(原著:Harvard Business Review, September-October 2024).(邦訳:喜多知子訳「生成AIとの協働を実現する3つのスキル」『DIAMONDハーバード・ビジネス・レビュー』2025年1月号, pp.62-71)
参考記事(Web)
- 静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT/Axia Japan税理士法人/https://axia-tax.com/staffblog/ai-bookkeeping-pitfalls-shizuoka/(閲覧日:2026年10月18日)
- 静岡市の税理士が解説|AIに任せる業務と任せない業務、導入4ステップ/Axia Japan税理士法人/https://axia-tax.com/staffblog/静岡市の税理士が解説|aiに任せる業務と任せない/(閲覧日:2026年10月18日)
- 中小企業経営者が今読むべき論文35選|税理士がテーマ別に厳選【2026年版】/Axia Japan税理士法人/https://axia-tax.com/staffblog/中小企業経営者が今読むべき論文35選|税理士がテ/(閲覧日:2026年10月18日)
- 予実管理のやり方|中小企業が月1回で回せる表と差異分析/Axia Japan税理士法人/https://axia-tax.com/staffblog/budget-vs-actual-management-sme/(閲覧日:2026年10月18日)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月18日)