「顧問税理士に、税金以外のことまで相談してよいのだろうか」。そう迷ったまま、毎月の試算表を受け取るだけになっていませんか。税理士に経営相談すると業績が上がるのかは、海外を中心に研究が重ねられてきたテーマです。
先に結論をお伝えすると、相談の回数や関係の深さ、会社側の計画づくりといった条件がそろうと、売上の伸びや会社の存続にプラスに働く傾向が報告されています。ただし、まだ確かめられていない点も残っています。この記事では、論文の中身を経営者の目線で読み解き、明日からの相談の仕方につなげます。
この記事でわかること
- 税理士への経営相談と業績の関係について、先行研究でわかっていること
- 経営相談の効果が出やすい会社の条件と、相談されない理由
- 金融機関からの資金調達との関係と、研究を踏まえた相談の進め方
税理士への経営相談は業績につながるのか?
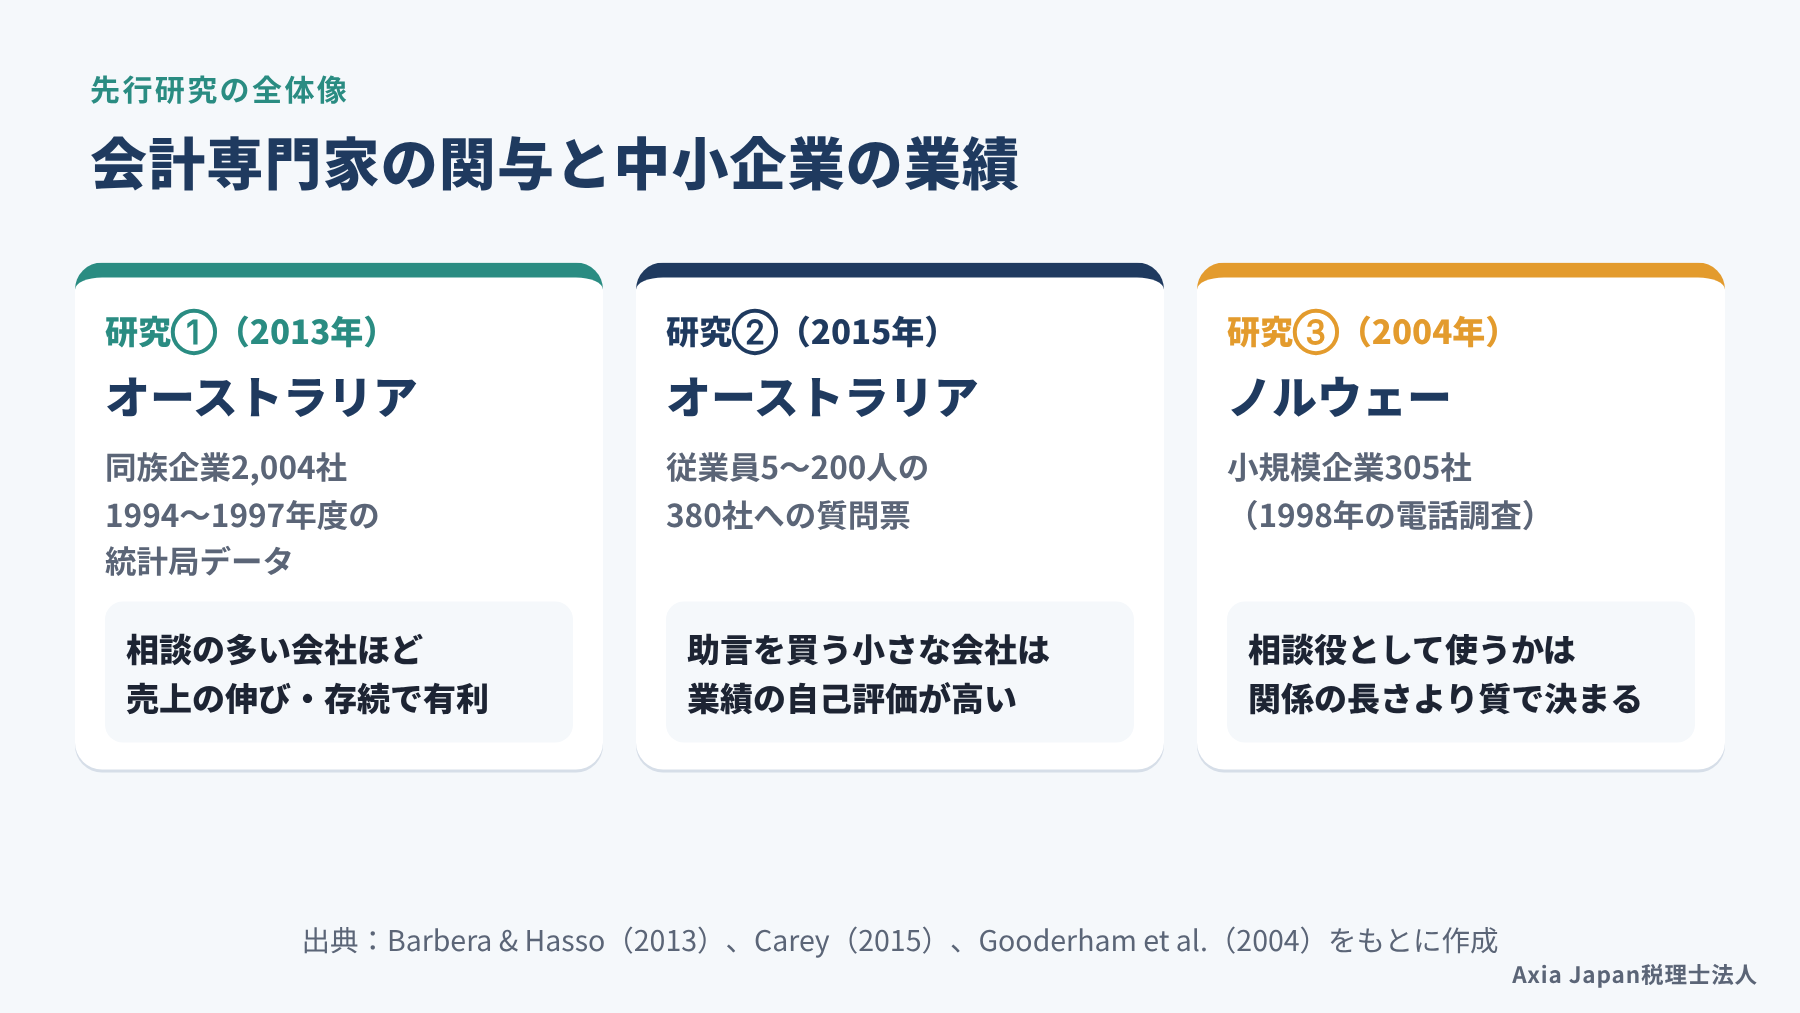
条件がそろった会社では、税理士への経営相談と業績のよさが結びついている。研究から見えてくる答えは、おおむねこのようなものです。ここでいう「会計専門家」とは、税理士や会計士のように、会社の外から決算や申告を支える専門家のことです。この会計専門家の関与と中小企業の業績の関係は、オーストラリアやイギリス、ノルウェーなどで調べられてきました。
ご相談を受けていると、「税理士にどこまで聞いてよいのか」で迷われる方が多い印象です。まずは研究で何が確かめられたのかを、2つの調査から見ていきます。
関連記事:中小企業経営者が今読むべき論文35選|税理士がテーマ別に厳選【2026年版】
同族企業を追った研究でわかったこと
オーストラリアの同族経営の中小企業を追った研究では、外部の会計専門家を使う会社ほど、売上の伸びと存続で有利な傾向が見られました(Barbera & Hasso, 2013)。同族経営とは、創業家の一族が株式の多くを持ち、経営にも加わっている会社のことです。
使われたデータは、オーストラリア統計局の企業調査です。従業員200人未満の非上場企業を1994年度から1997年度まで追ったもので、分析の対象は同族企業2,004社でした。
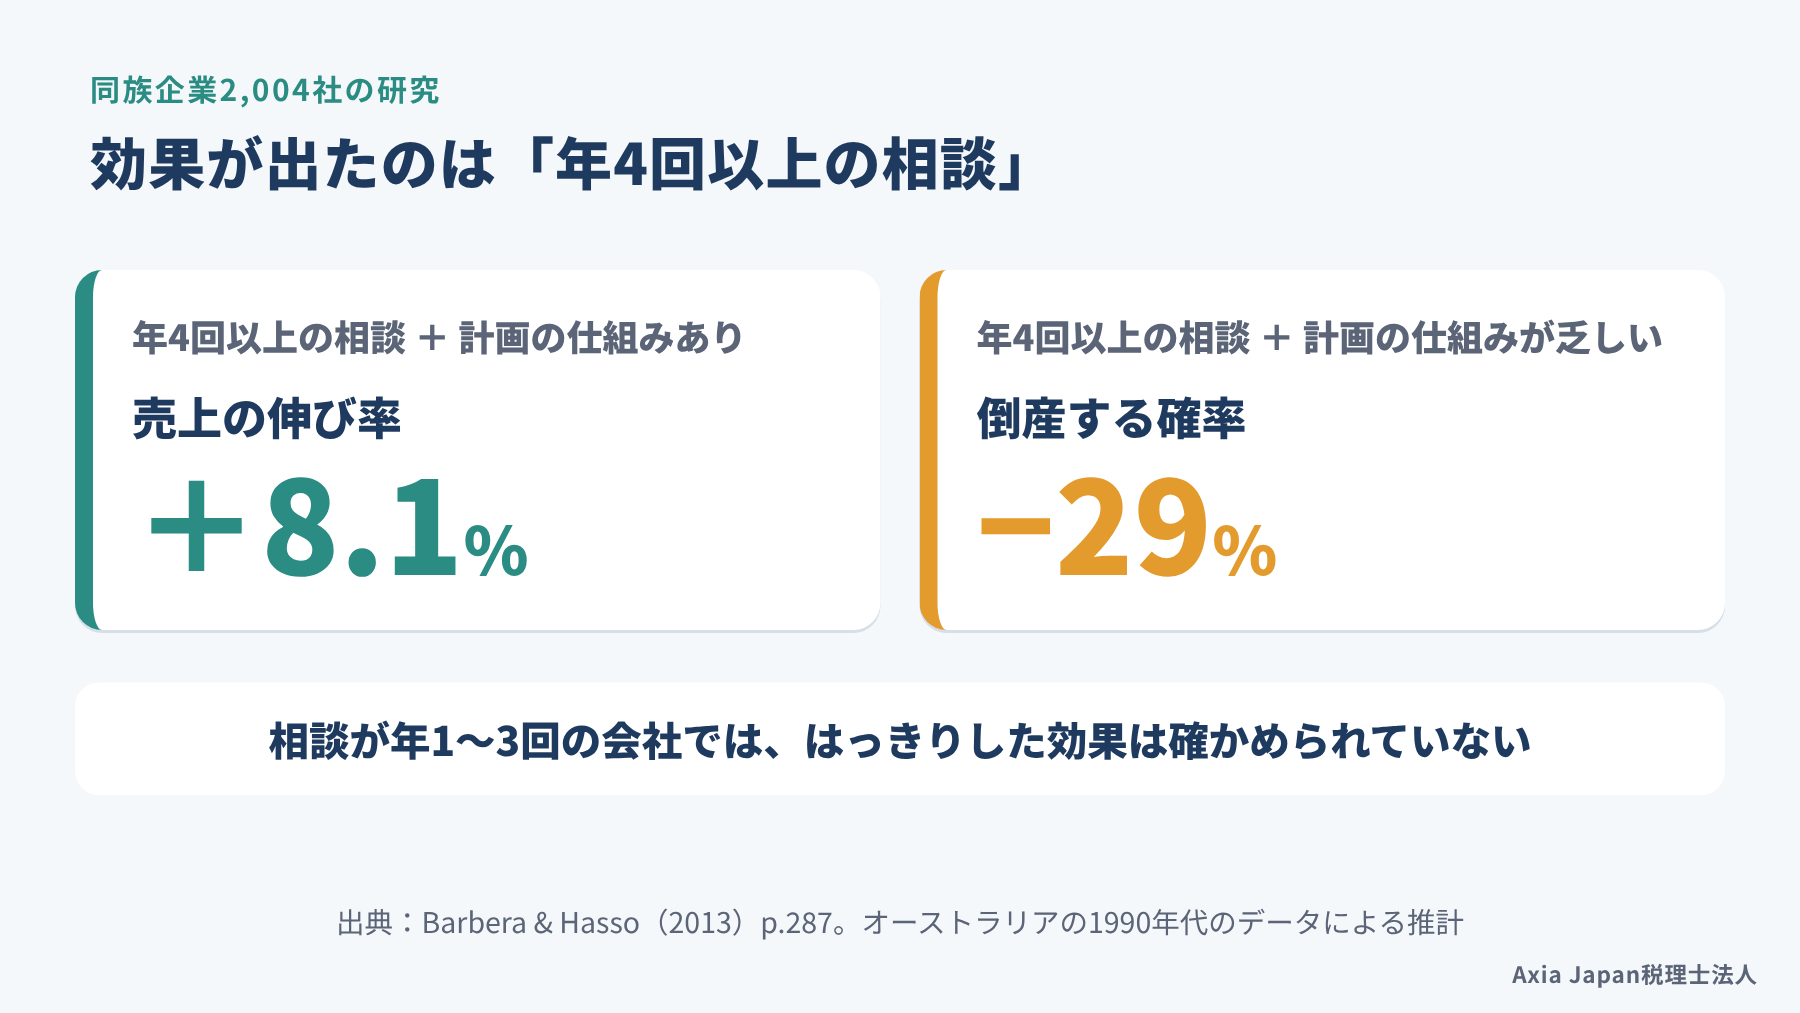
目を引くのは、効果が出る条件です。1年に4回以上、会計専門家に情報や助言を求めていた会社で、計画づくりの仕組みもある場合、売上の伸び率が8.1%高いと推計されています。計画の仕組みが乏しい会社でも、年4回以上の相談がある場合は、倒産する確率が29%低いという結果でした。一方、相談が年1〜3回の会社では、はっきりした効果は確かめられていません。
助言を買った小さな会社ほど業績の評価が高い
もう1つ、オーストラリアの中小企業380社を調べた研究があります。会計専門家から経営の助言を自ら買っている会社は、競合と比べた自社の業績を高く評価していました(Carey, 2015)。
この調査は、従業員5〜200人の会社2,200社に質問票を郵送し、使える回答を集めたものです。業績は、利益・資金の流れ・売上の伸びなど7つの項目を、競合と比べて経営者自身が採点しています。
興味深いのは、会社の規模で結果が分かれたことです。効果が見られたのは従業員5〜49人の小さな会社で、50〜200人の会社でははっきりしませんでした。社内に財務の担当者を置く余裕が少ない会社ほど、外の知恵が効きやすいと読めます。
また、依頼先の会計事務所が個人事務所か大手かによって、業績に目立った差は出ていません。地元の小さな事務所でも、助言の中身しだいで役に立てるということです。
参考:Carey, P. J. “External accountants’ business advice and SME performance”(Pacific Accounting Review, Vol.27 No.2)(https://doi.org/10.1108/PAR-04-2013-0020)
数字をうのみにしないための3つの前提
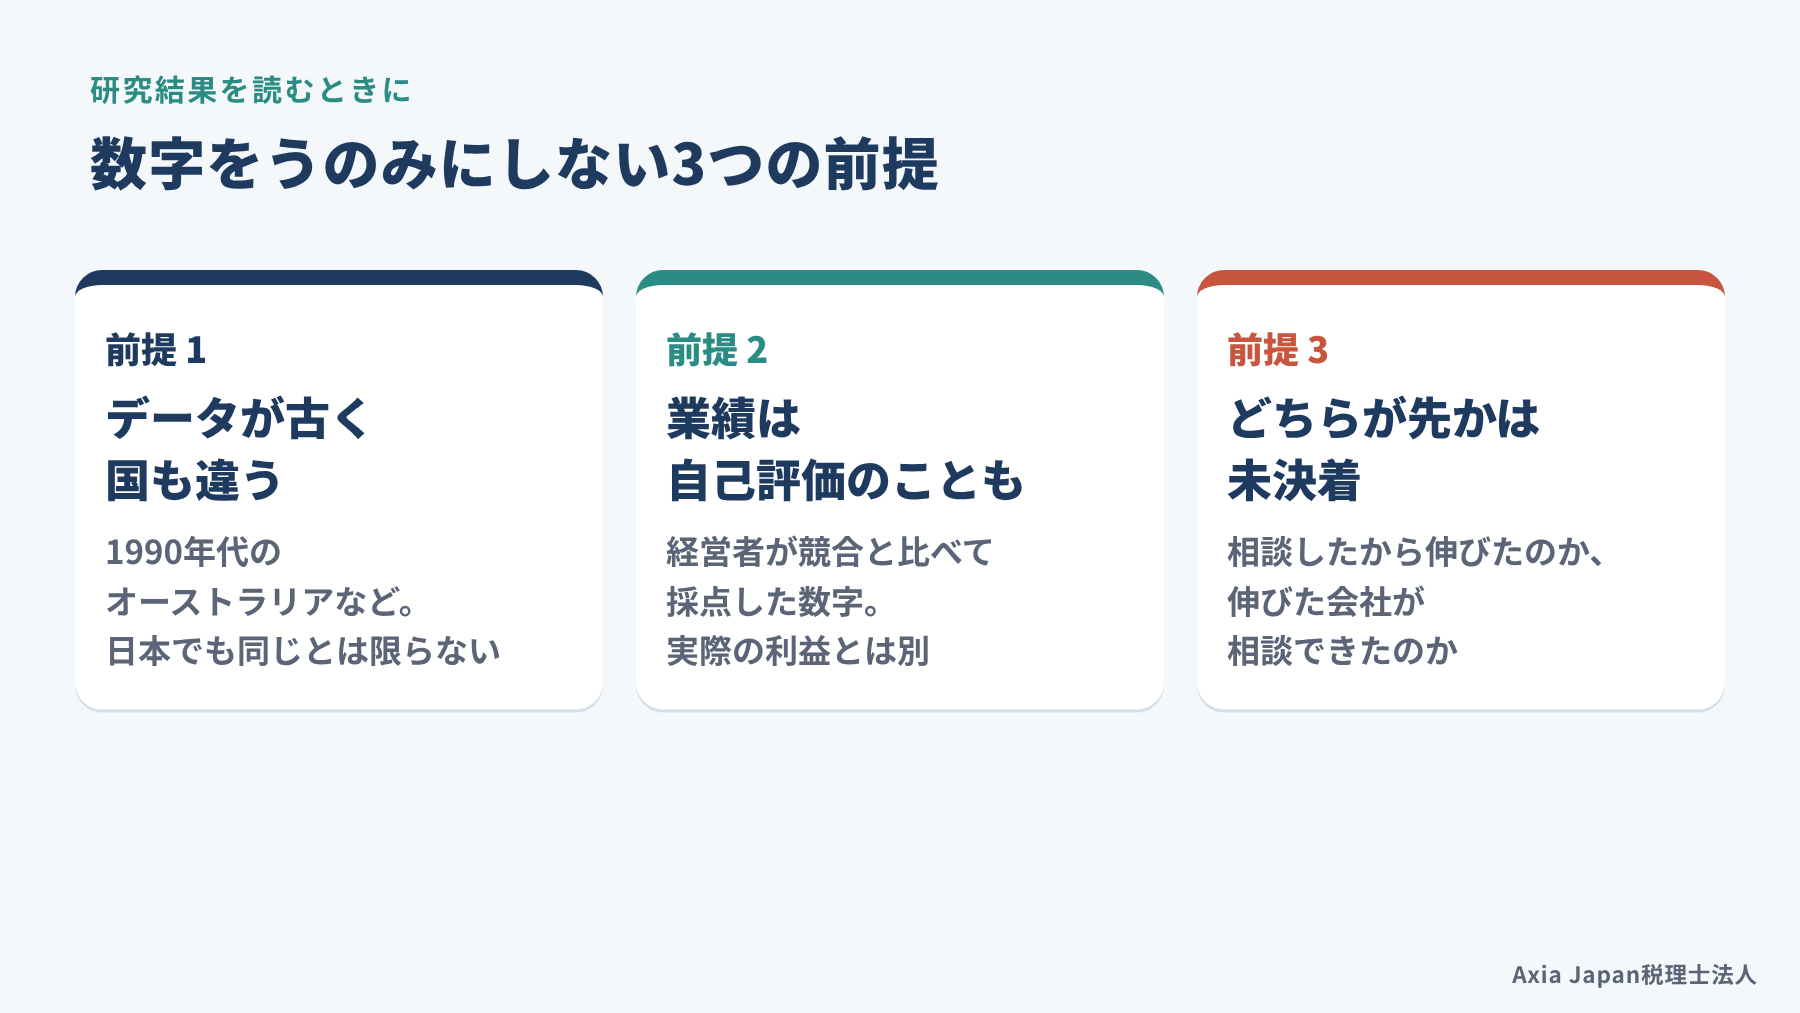
ここまでの数字は心強いものですが、そのまま自社に当てはめるのは早計です。読むときに押さえておきたい前提が3つあります。
1つ目は、データが古く、国も違うことです。同族企業の研究は1990年代のオーストラリアのデータで、著者自身も新しいデータでの検証を課題に挙げています。
2つ目は、業績の測り方です。380社の研究で使われたのは経営者の自己評価で、実際の利益への影響は確かめられていないと、著者が限界として書いています(Carey, 2015)。
3つ目が、もっとも大切な点です。相談したから業績がよくなったのか、業績のよい会社が相談にお金をかけられたのかは、まだ決着がついていません。同族企業の研究も時期をずらして分析していますが、この問題が残る可能性を認めています(Barbera & Hasso, 2013)。
研究が示しているのは「相談している会社ほど業績がよい傾向がある」ところまでです。
参考:Barbera, F. & Hasso, T. “Do We Need to Use an Accountant?”(Family Business Review, Vol.26 No.3)(https://doi.org/10.1177/0894486513487198)
経営相談の効果が出る会社に共通すること
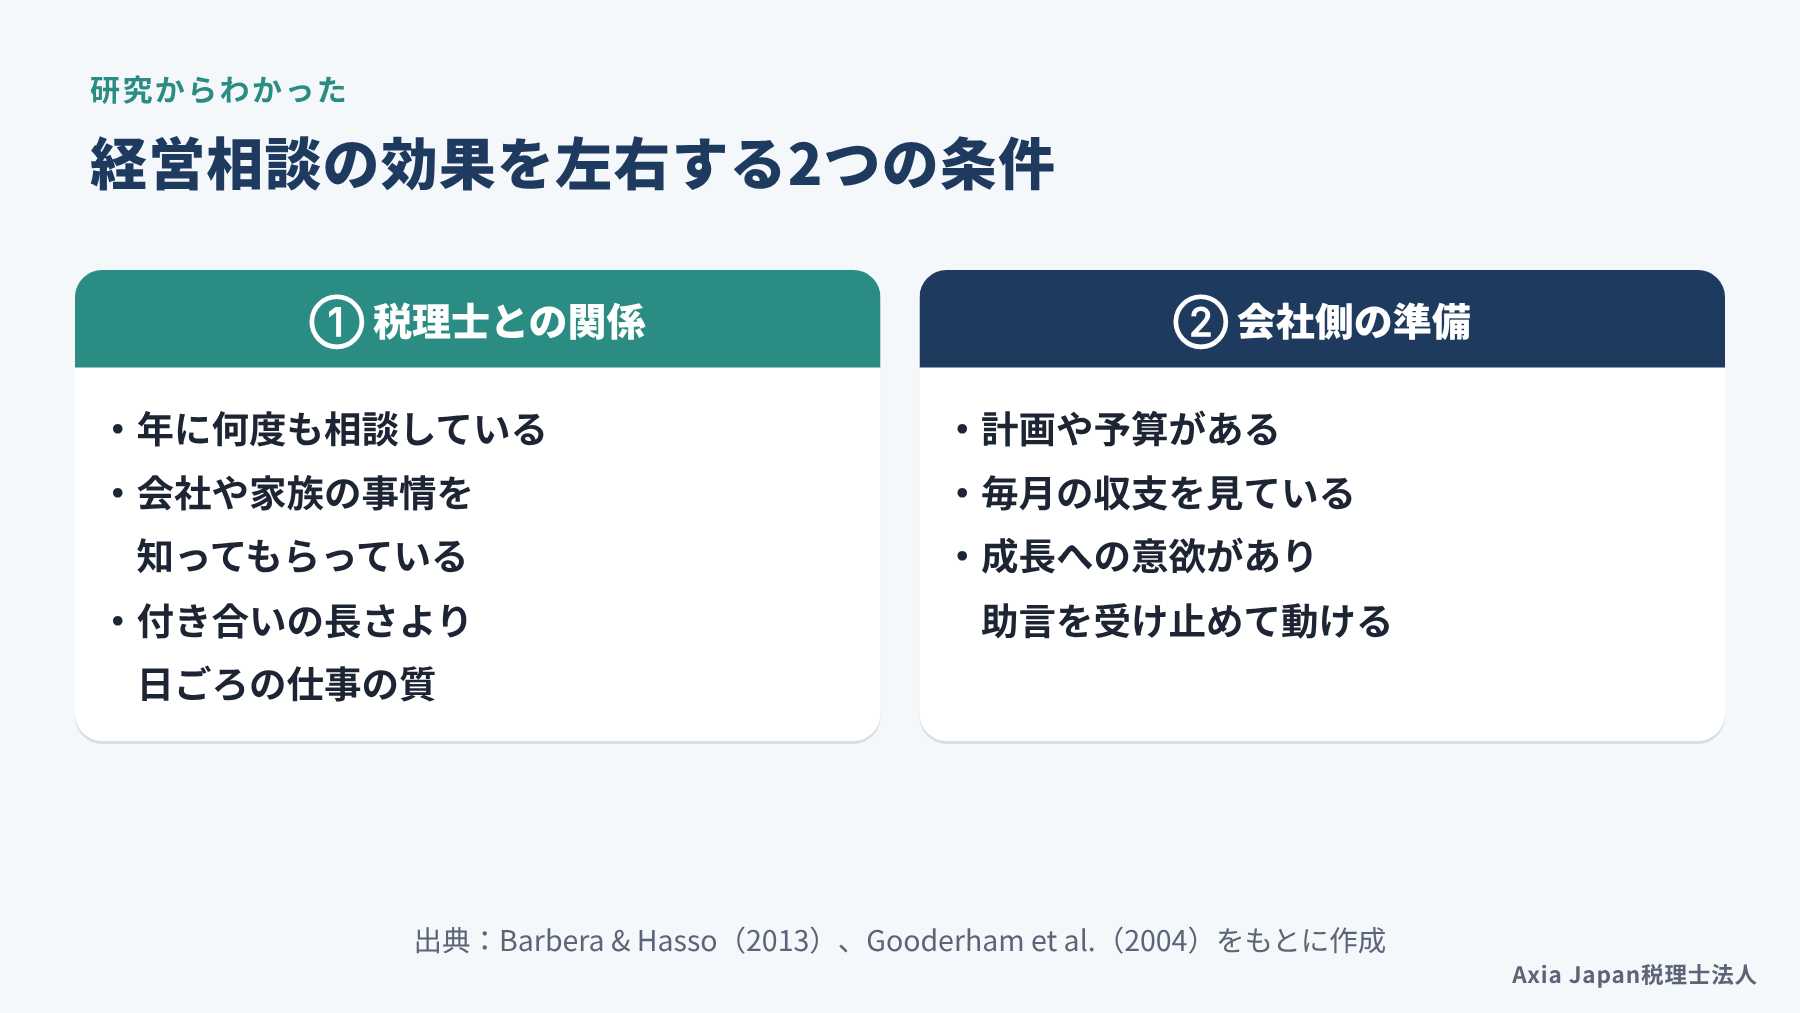
経営相談の効果を左右するのは、顧問税理士がいるかどうかより、どう付き合っているかです。研究を並べると、条件は大きく2つに整理できます。
1つは、税理士との関係です。相談の回数が多く、会社や家族の事情まで知ってもらっているかどうかが分かれ目になります。
もう1つは、会社側の準備です。計画や月々の数字を持ち、助言を受け止めて動ける状態にあるかが問われます。ここで一度、ご自身の会社と税理士との1年間のやりとりを思い出してみてください。
年に何度も相談し、事情を知ってもらっている
効果が出ていた同族企業では、会計専門家が会社や家族の事情をよく知り、何度も相談できる関係ができていました。研究ではこれを「埋め込まれた関係」と呼び、相談の頻度、協力、信頼で成り立つものとしています(Barbera & Hasso, 2013)。
では、長く付き合えば関係は深まるのでしょうか。1998年にノルウェーの小規模企業305社を調べた研究では、会計専門家を経営の相談役として使うかどうかは、付き合いの長さとは関係がありませんでした(Gooderham et al., 2004)。効いていたのは、決算や申告といった日常の仕事の質を、経営者が高く評価しているかどうかです。
つまり、顧問歴が10年あっても、決算のときにしか話さない関係では、経営の相談相手にはなりにくいということです。逆に、毎月の数字を一緒に見て、そのたびに疑問が解けていく関係なら、1年目からでも相談は深まっていきます。
関連記事:静岡市でおすすめの税理士は?状況別の選び方と比べ方
計画を持ち、助言を受け止める準備がある
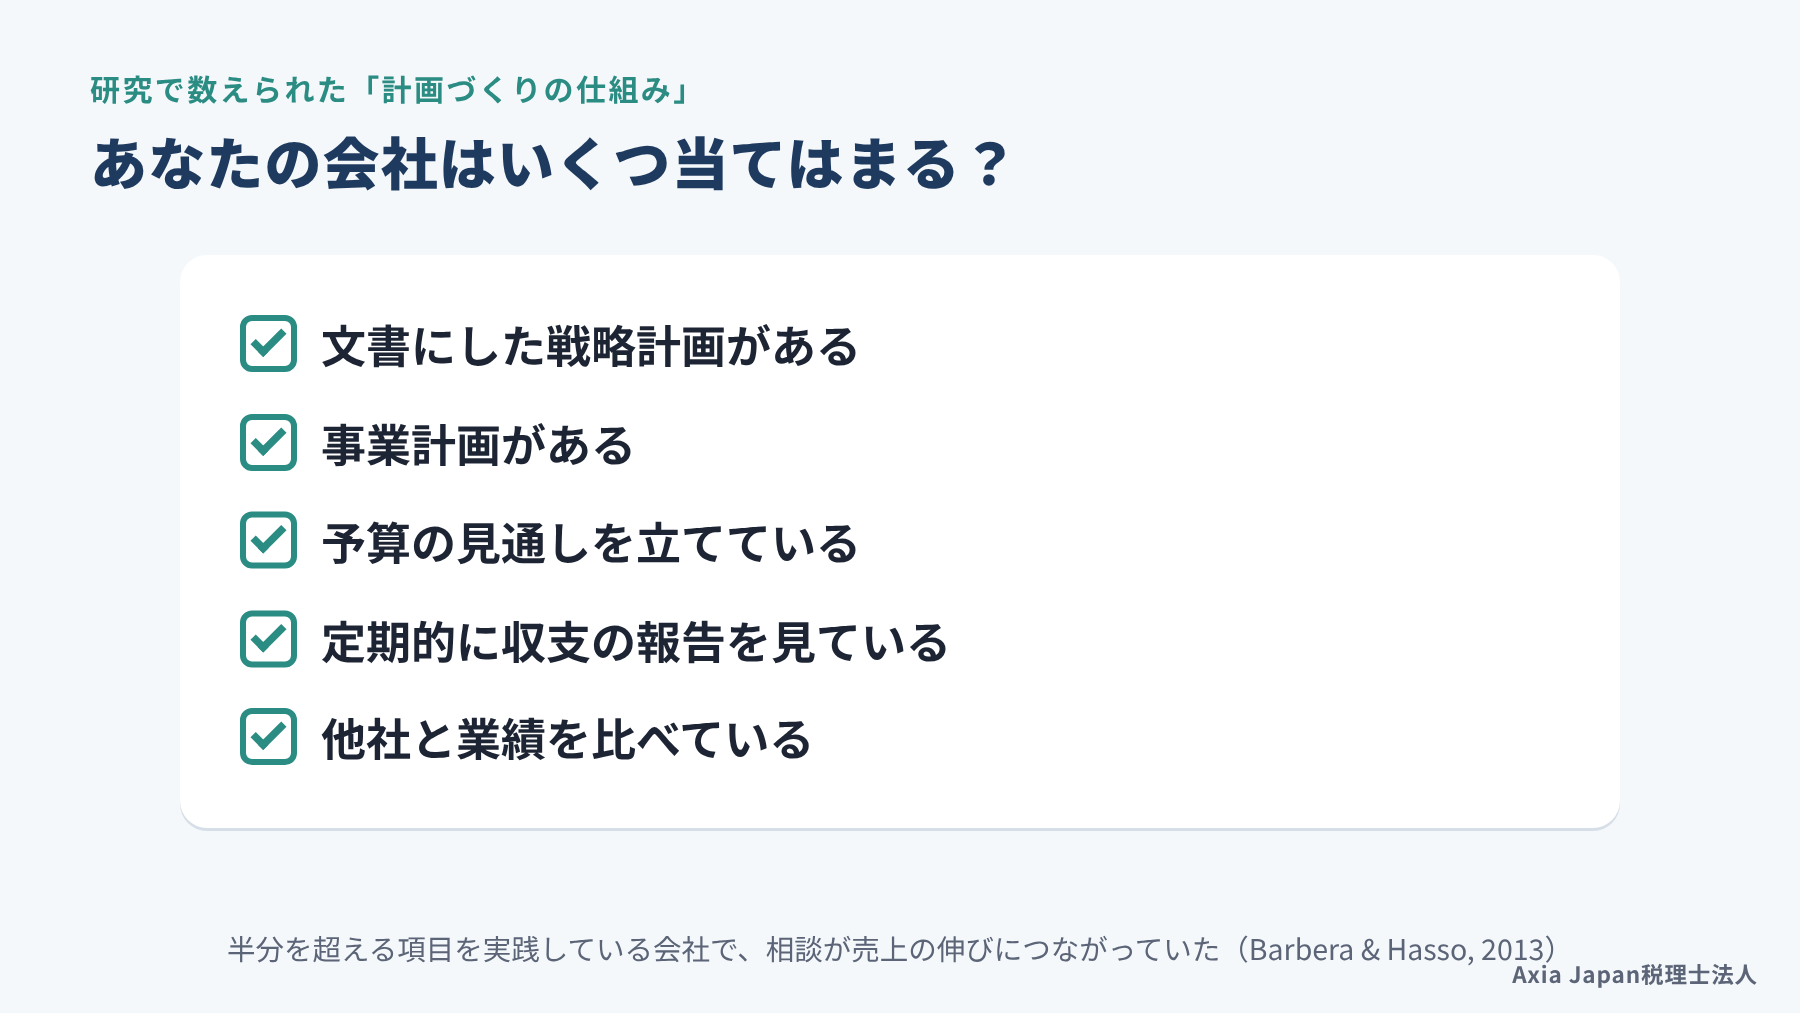
会社側の準備としてまず挙がるのが、計画づくりの仕組みです。同族企業の研究では、次の5つのうちいくつを実践しているかで、会社を2つのグループに分けています。
- 文書にした戦略計画
- 事業計画
- 予算の見通し
- 定期的な収支の報告
- 他社との業績の比較
このうち半分を超える項目を実践している会社で、相談が売上の伸びにつながっていました。助言は、目標と実績を並べて見られる会社でこそ、次の行動に変わりやすいのでしょう。
ノルウェーの研究も、成長への意欲があり、助言を受け入れる姿勢のある会社ほど、会計専門家を相談役として使うと報告しています(Gooderham et al., 2004)。とはいえ、5つ全部をそろえてから相談する必要はありません。まずは年間の予算と毎月の実績を並べた表を1枚、税理士と一緒に作るところから始めてみてください。
関連記事:経営計画は税理士と作る|静岡市の中小企業が数字で回す手順
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
税理士に経営相談をしない会社が多いのはなぜか?
税理士は中小企業にとって身近な相談先ですが、経営の相談にまで使われているとは限りません。1997年にイギリスで行われた2,547社の調査では、外部の助言を使う中小企業は95%にのぼりました。相談先を1つに絞る会社では、会計専門家が中心になっていたと報告されています(Bennett & Robson, 1999)。
それでも、助言の中身は税金や決算の範囲にとどまりがちです。研究からは、その理由として2つの見方が出てきます。1つは税理士の見られ方、もう1つは費用と、日本ならではの会計の事情です。
「税金と記帳の人」と見られている
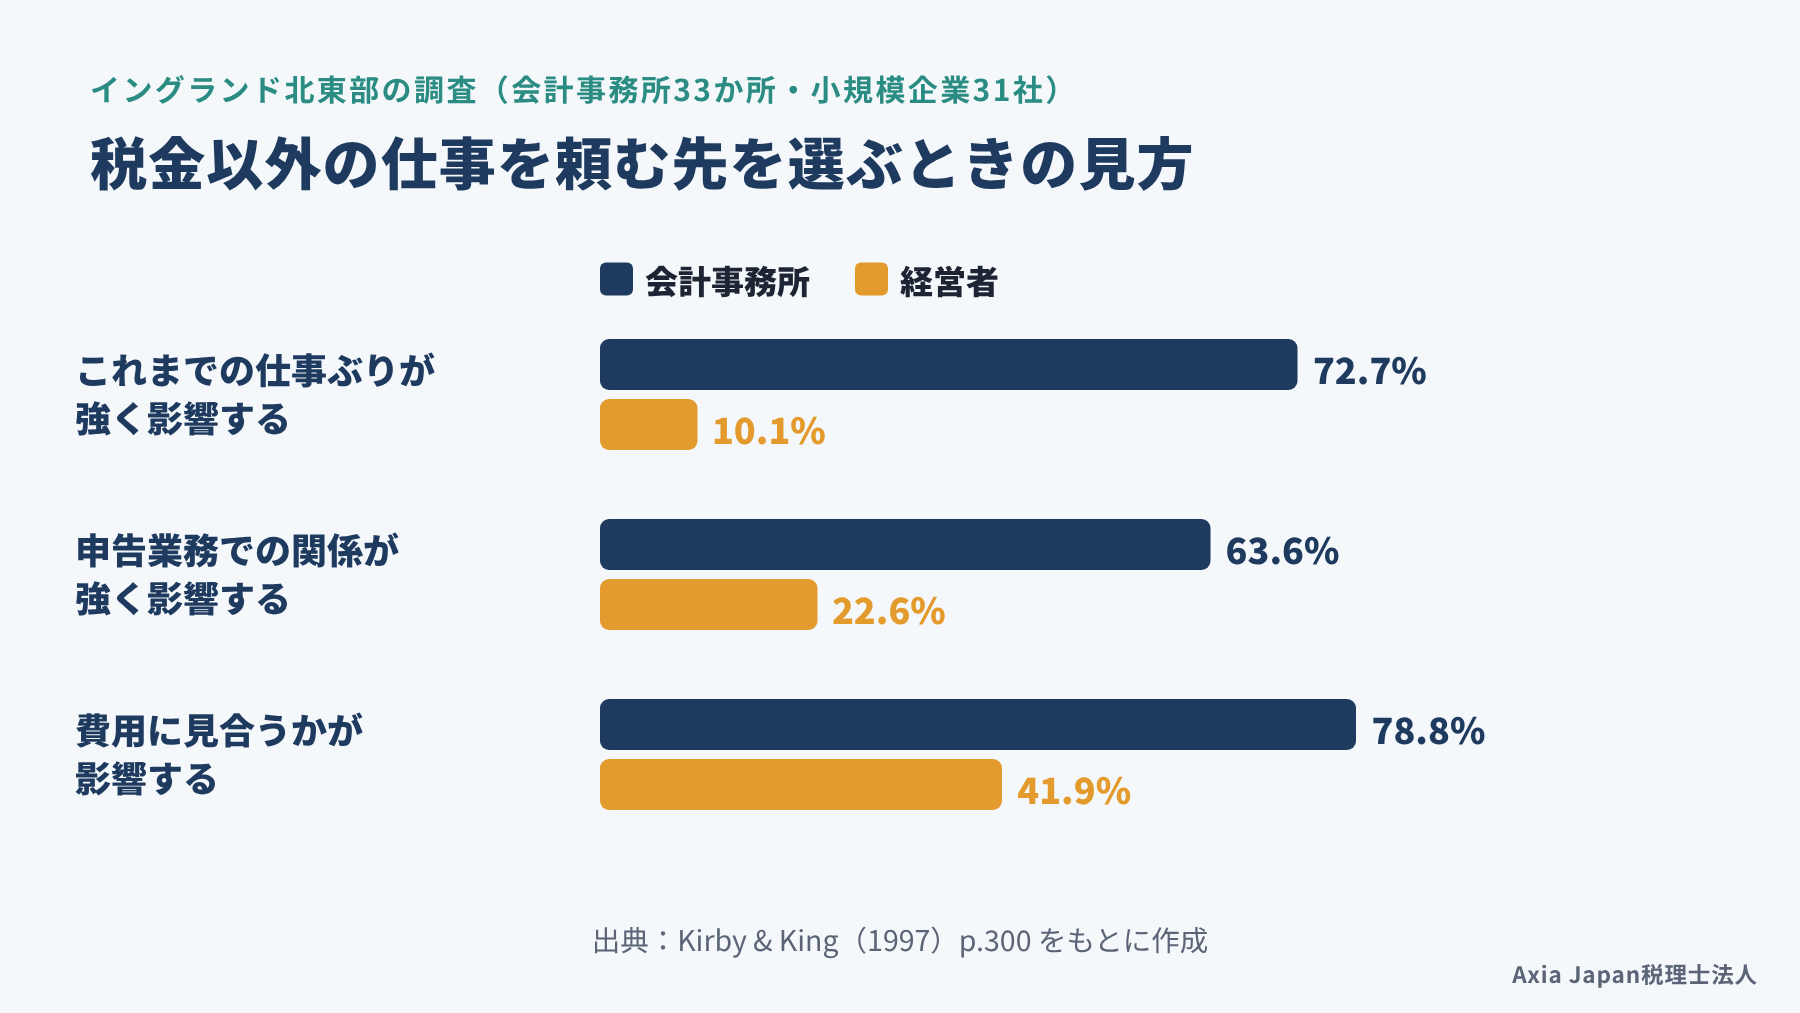
イングランド北東部で小規模企業31社と会計事務所33か所に聞いた研究では、双方の期待に大きなすれ違いがありました。
たとえば、税金以外の仕事を頼む先を選ぶとき、「これまでの仕事ぶり」が強く影響すると考えた会計事務所は72.7%でした。ところが、経営者側で同じように答えたのは10.1%にとどまっています。費用に見合うかを重く見る割合も、会計事務所78.8%に対し、経営者は41.9%でした。
著者は、経営者が会計専門家に経営の相談をしないのは費用のためというより、自社の事業への理解が足りないと感じているからだと結論づけています(Kirby & King, 1997)。ヨーロッパのクラフトビール業界を調べた2024年の研究でも、多くの経営者は会計士を「税の仕組みの延長」のように見ていました(Brickman et al., 2024)。
税理士にとっては耳の痛い結果です。数字を説明するだけでなく、商売の中身を知ろうとしなければ、経営の相談相手には選ばれないということでしょう。
費用への迷いと、税務に偏りがちな日本の会計
先ほどのクラフトビール業界の研究では、相談しない理由として費用が前に出ていました。創業間もない会社が多く、毎月の固定費を増やしたくないという声が目立ったのです。ただ、助言を実際に使った人はその価値を認めており、早く相談すればよかったと振り返る人もいました(Brickman et al., 2024)。同じ「相談しない理由」でも、時代や業種、会社の段階によって中身が変わるということでしょう。
日本には、もう1つ事情があります。国内の会計事務所の取り組みを調べた研究は、中小企業では税に偏った会計実務が根づき、会計上の利益と税法上の所得が混同されていると指摘しています(山本, 2018)。
そのため、相談の入口では「税金の話」と「経営の数字の話」を分けて聞くのがおすすめです。同じ試算表でも、利益がいくら残り、お金がどう動いたかを見るだけで、話の中身が変わってきます。
税理士の関与は金融機関からの資金調達に効くのか
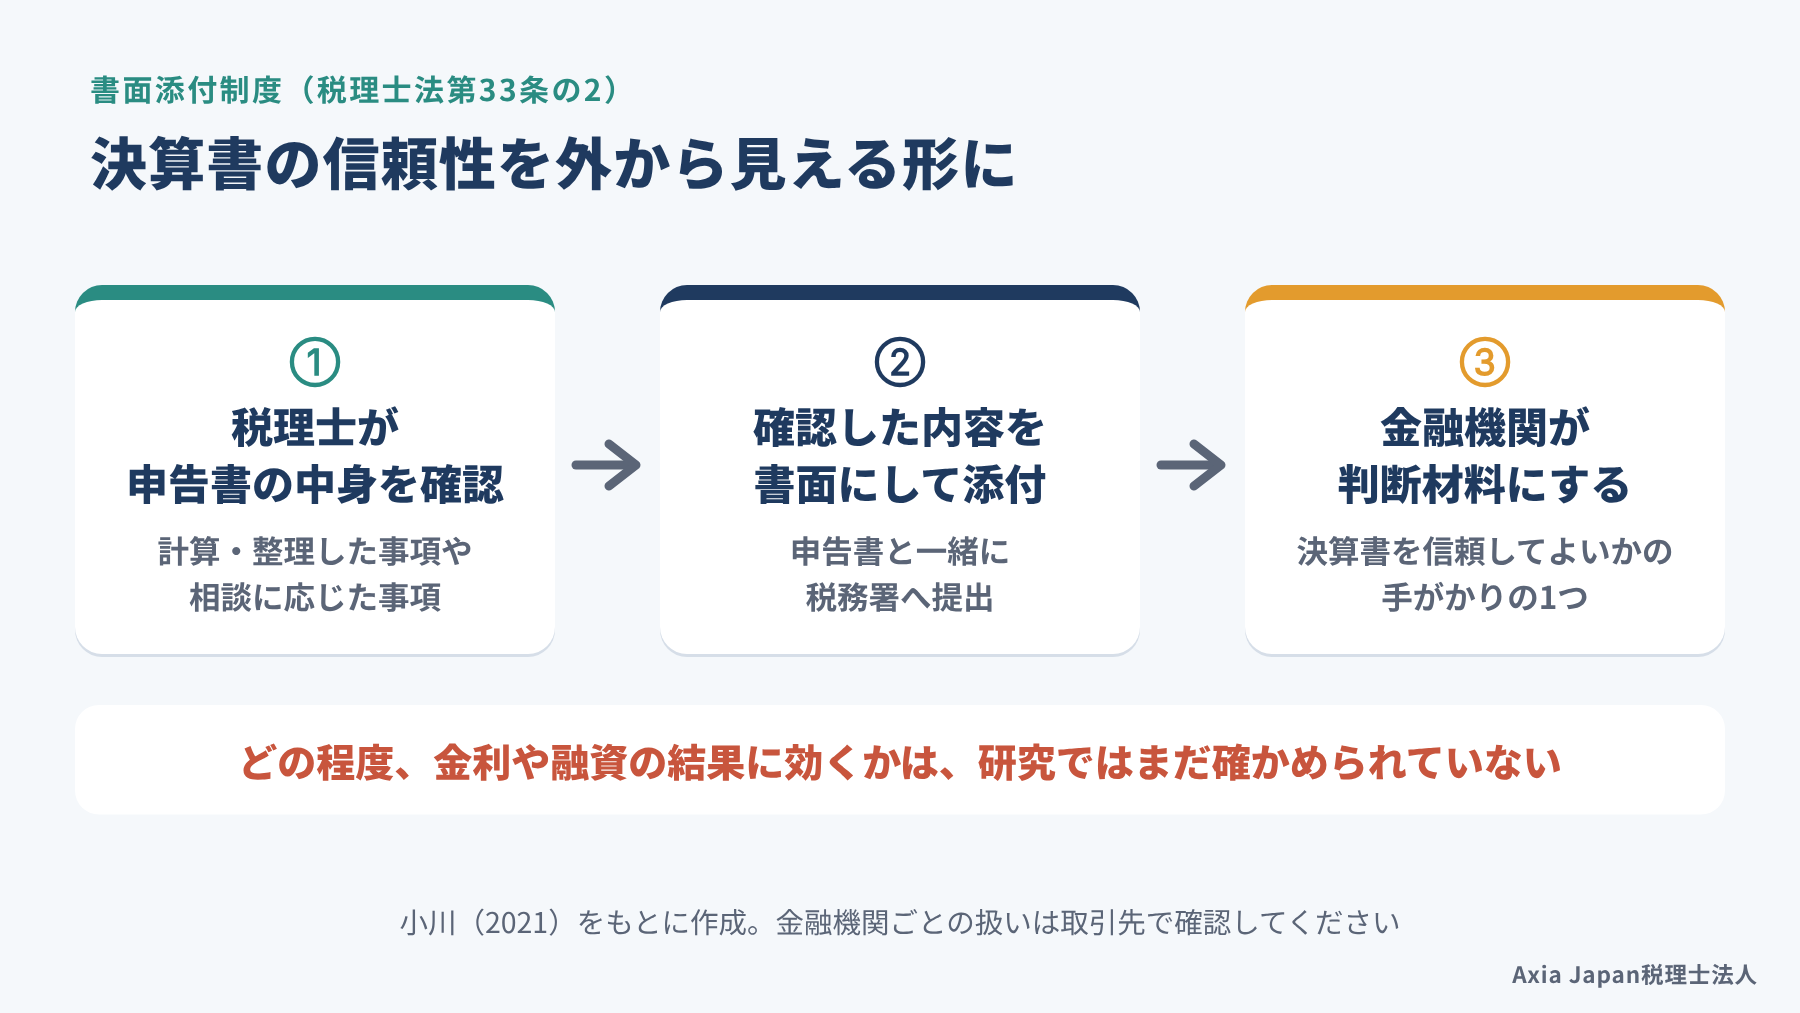
金融機関から見ると、税理士の関与は、決算書を信頼してよいかを判断する手がかりの1つになります。中小企業の融資では、貸す側が借りる側の実態を十分に知らない「情報の非対称性」が、昔から課題とされてきました。
その差を埋めるため、金融機関は経営者の個人保証や不動産の担保を求めてきました。一方で、決算書そのものの信頼性を高めれば、こうした保証に頼らない融資に近づけるという考え方もあります。2013年12月に公表された「経営者保証に関するガイドライン」も、会社と経営者個人の資産の分離や、適時・適切な情報開示を、保証に頼らない融資の要件に挙げています。
決算書の見せ方や金融機関とのやりとりについては、当法人の融資・資金繰り支援でもご相談をお受けしています。
決算書の信頼性を支える書面添付制度
書面添付制度とは、税理士法第33条の2にもとづき、税理士が申告書の作成で計算・整理した事項や相談に応じた事項を書面にまとめ、申告書に添付する制度です。税理士が申告書の中身をどこまで確かめたかを、外から見える形にしたものといえます。
中小企業金融の課題を論じた研究は、この制度によって、間接的ではあるものの一定の決算書の信頼性が確保できると論じています(小川, 2021)。著者は、制度をもっと広く普及させるべきだと結論づけています。同じ研究では、著者が各金融機関のホームページを確かめた範囲で、2020年9月時点で約40の金融機関が書面添付のある会社向けの融資商品を出していたと報告されています。
静岡市の経営者にとって気になるのは、地元の金融機関がこれをどう評価しているかでしょう。扱いは金融機関ごとに違うので、取引のある金融機関の担当者に、書面添付のある決算書をどう見ているか、一度聞いてみる価値はあります。
研究でまだわかっていないこと
資金調達との関係は、業績との関係に比べて、確かめられていることが少ない分野です。オーストラリアの中小企業を調べた博士論文では、会計士の監査を受けた会社が、借入金利で有利になっているという直接の証拠は見つかりませんでした(Carey, 2008)。日本の中小企業の多くは監査の対象外なので、この結果を税理士の関与に置き換えることはできません。
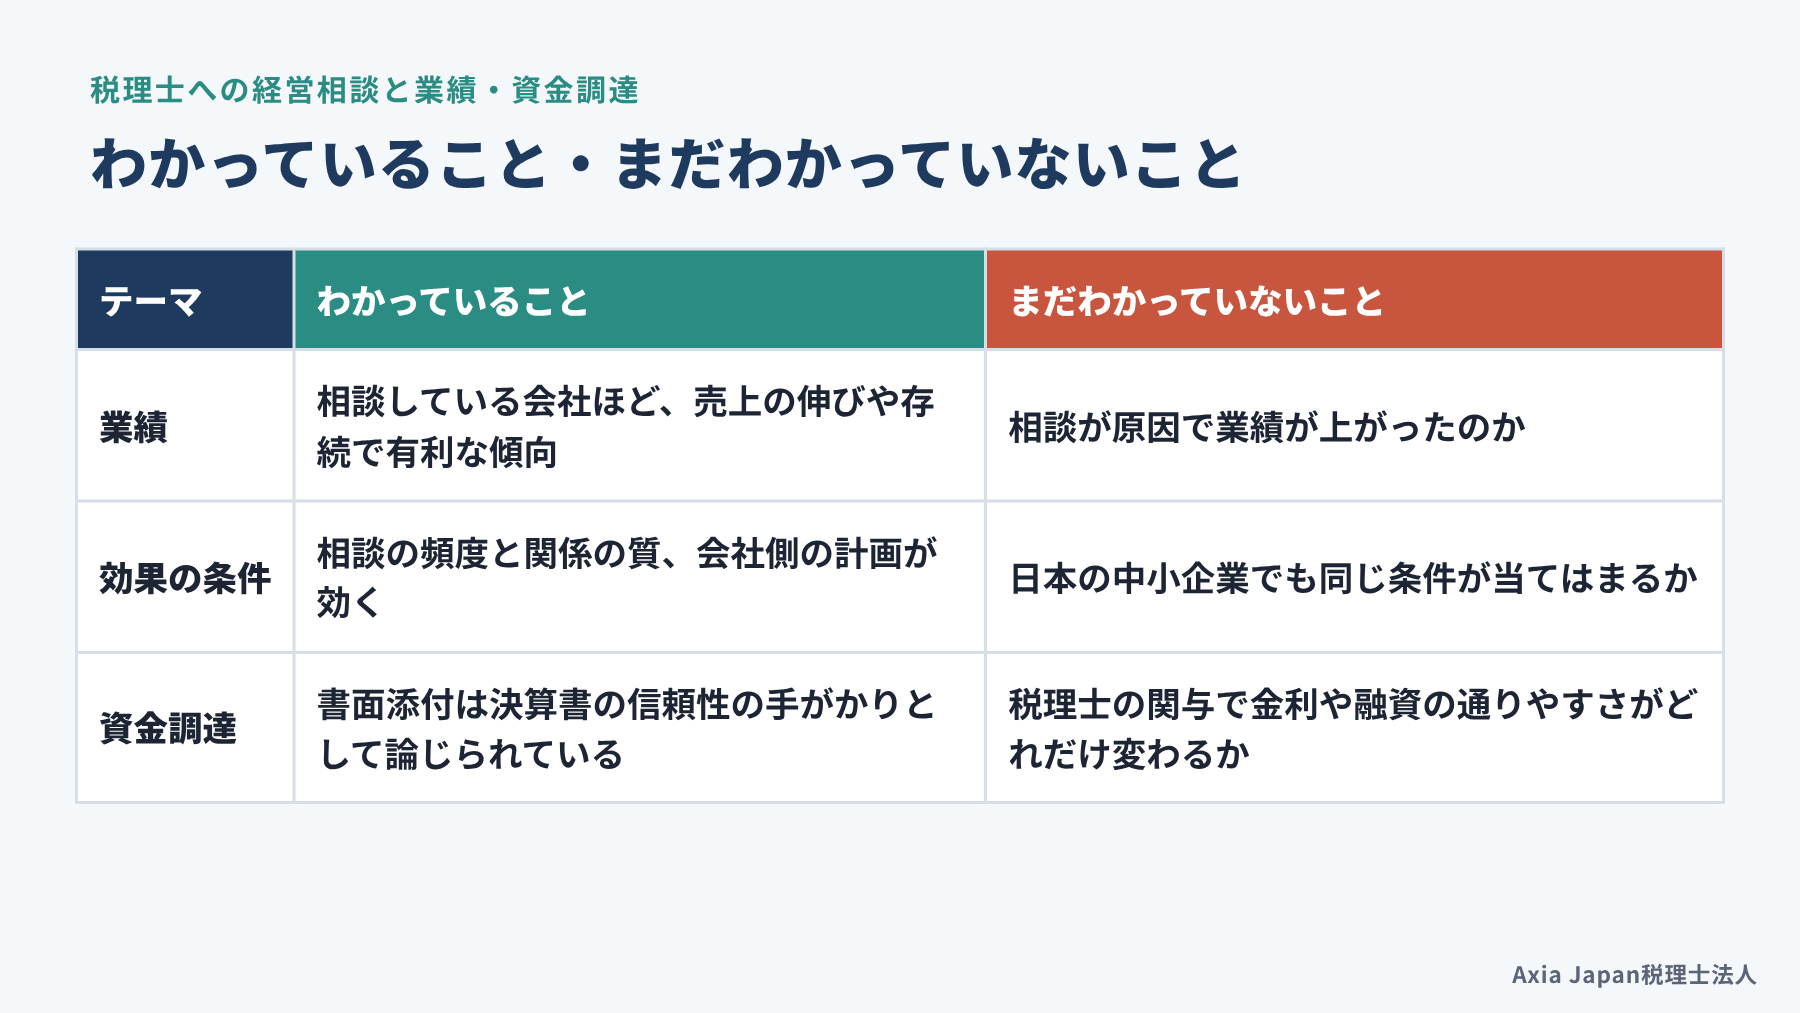
研究でわかっていることと、わかっていないことを並べると、次のようになります。
| テーマ | わかっていること | まだわかっていないこと |
|---|---|---|
| 業績 | 相談している会社ほど、売上の伸びや存続で有利な傾向 | 相談が原因で業績が上がったのか |
| 効果の条件 | 相談の頻度と関係の質、会社側の計画が効く | 日本の中小企業でも同じ条件が当てはまるか |
| 資金調達 | 書面添付は決算書の信頼性の手がかりとして論じられている | 税理士の関与で金利や融資の通りやすさがどれだけ変わるか |
今回読んだ範囲では、税理士の関与が金利や融資の結果にどれだけ効くかを、数字で確かめた国内の研究は見当たりませんでした。そのため、「税理士をつければ融資が通る」といった言い方には注意が必要です。一方、資金繰り表や計画を説明できる会社が金融機関と話しやすくなることは、実務の場面でよく見られます。
参考:Carey, P. J. “The Benefits of Services Provided by External Accountants to Small and Medium Sized Enterprises”(博士論文, University of New South Wales)
研究を踏まえた税理士への経営相談の進め方
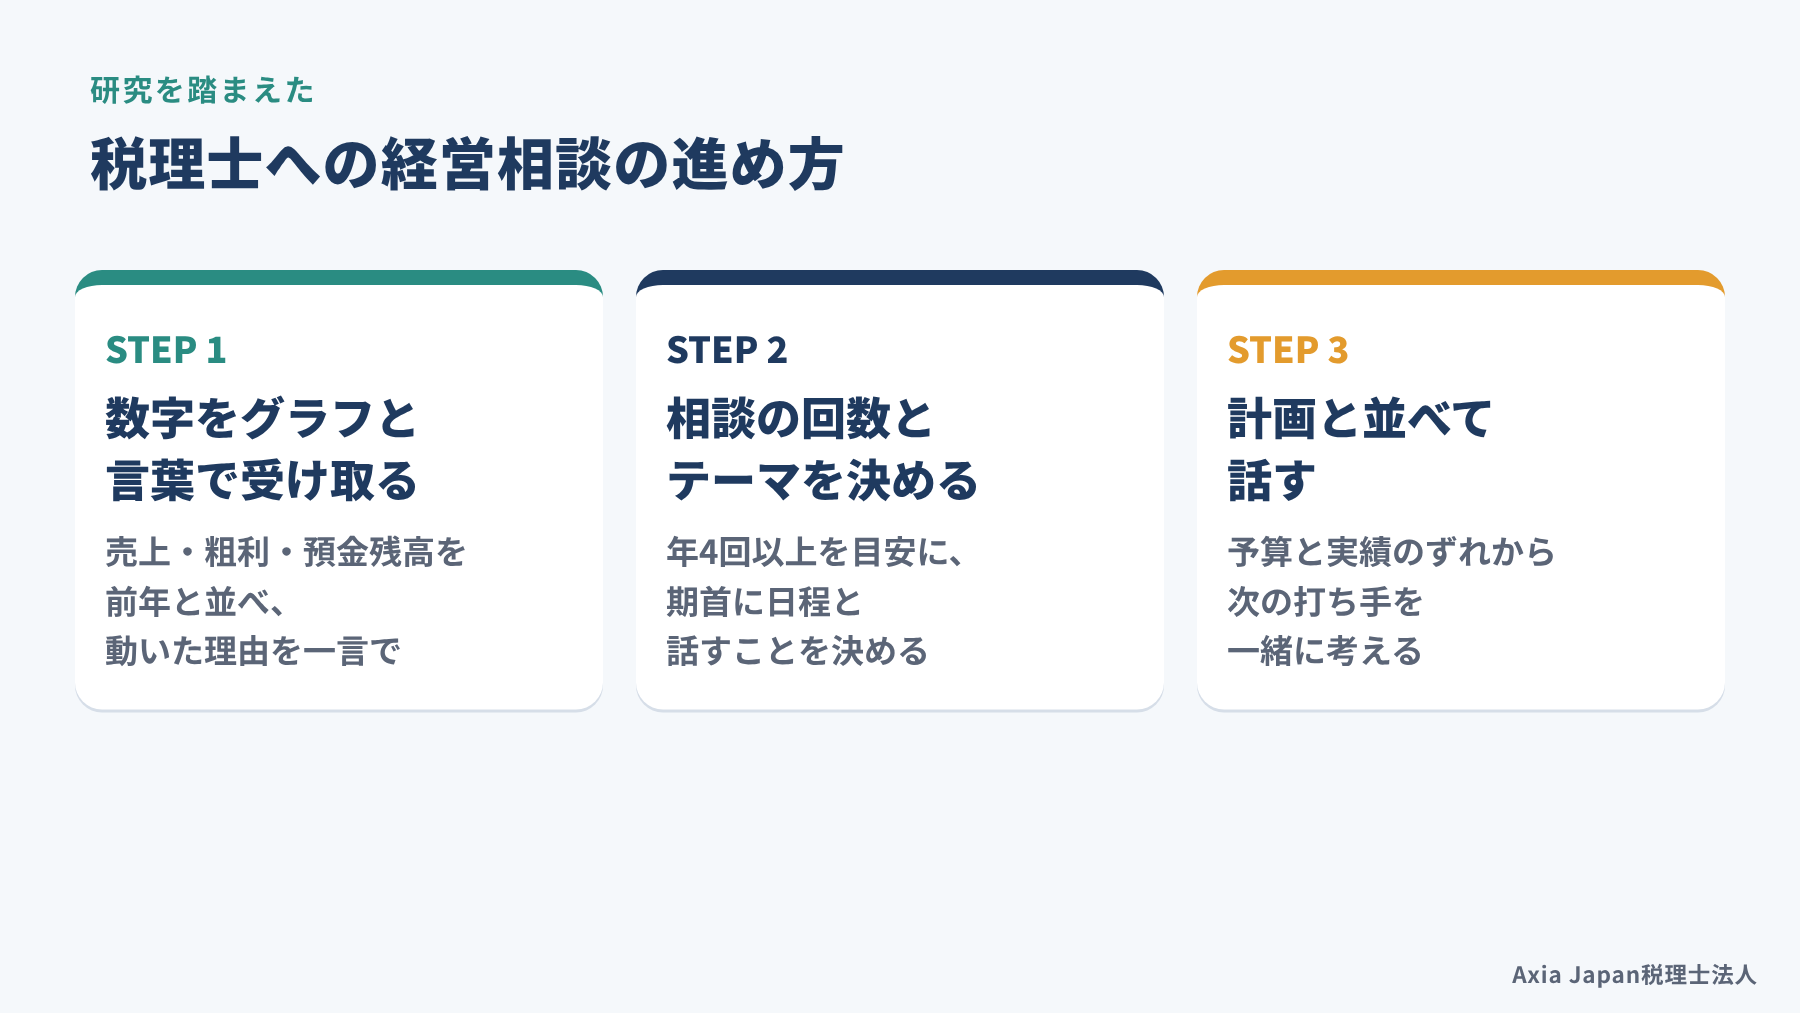
研究から引き出せるヒントは、相談の回数を決めること、数字を言葉で受け取ること、計画と並べて話すことの3つです。どれも特別な仕組みは要らず、いまの顧問契約のままでも始められるものです。研究の条件をそのまま再現するのではなく、自社の規模に合わせて取り入れてください。
ここからは、月次の数字の受け取り方、1年間の相談の組み立て方、そしてモデルケースの順にお話しします。顧問税理士との次の面談を思い浮かべながら読んでみてください。
相談の場を毎月の会議として組み立てる方法の1つとして、当法人では経営伴走支援(MAS)を行っています。
月次の数字をグラフと解説で受け取る
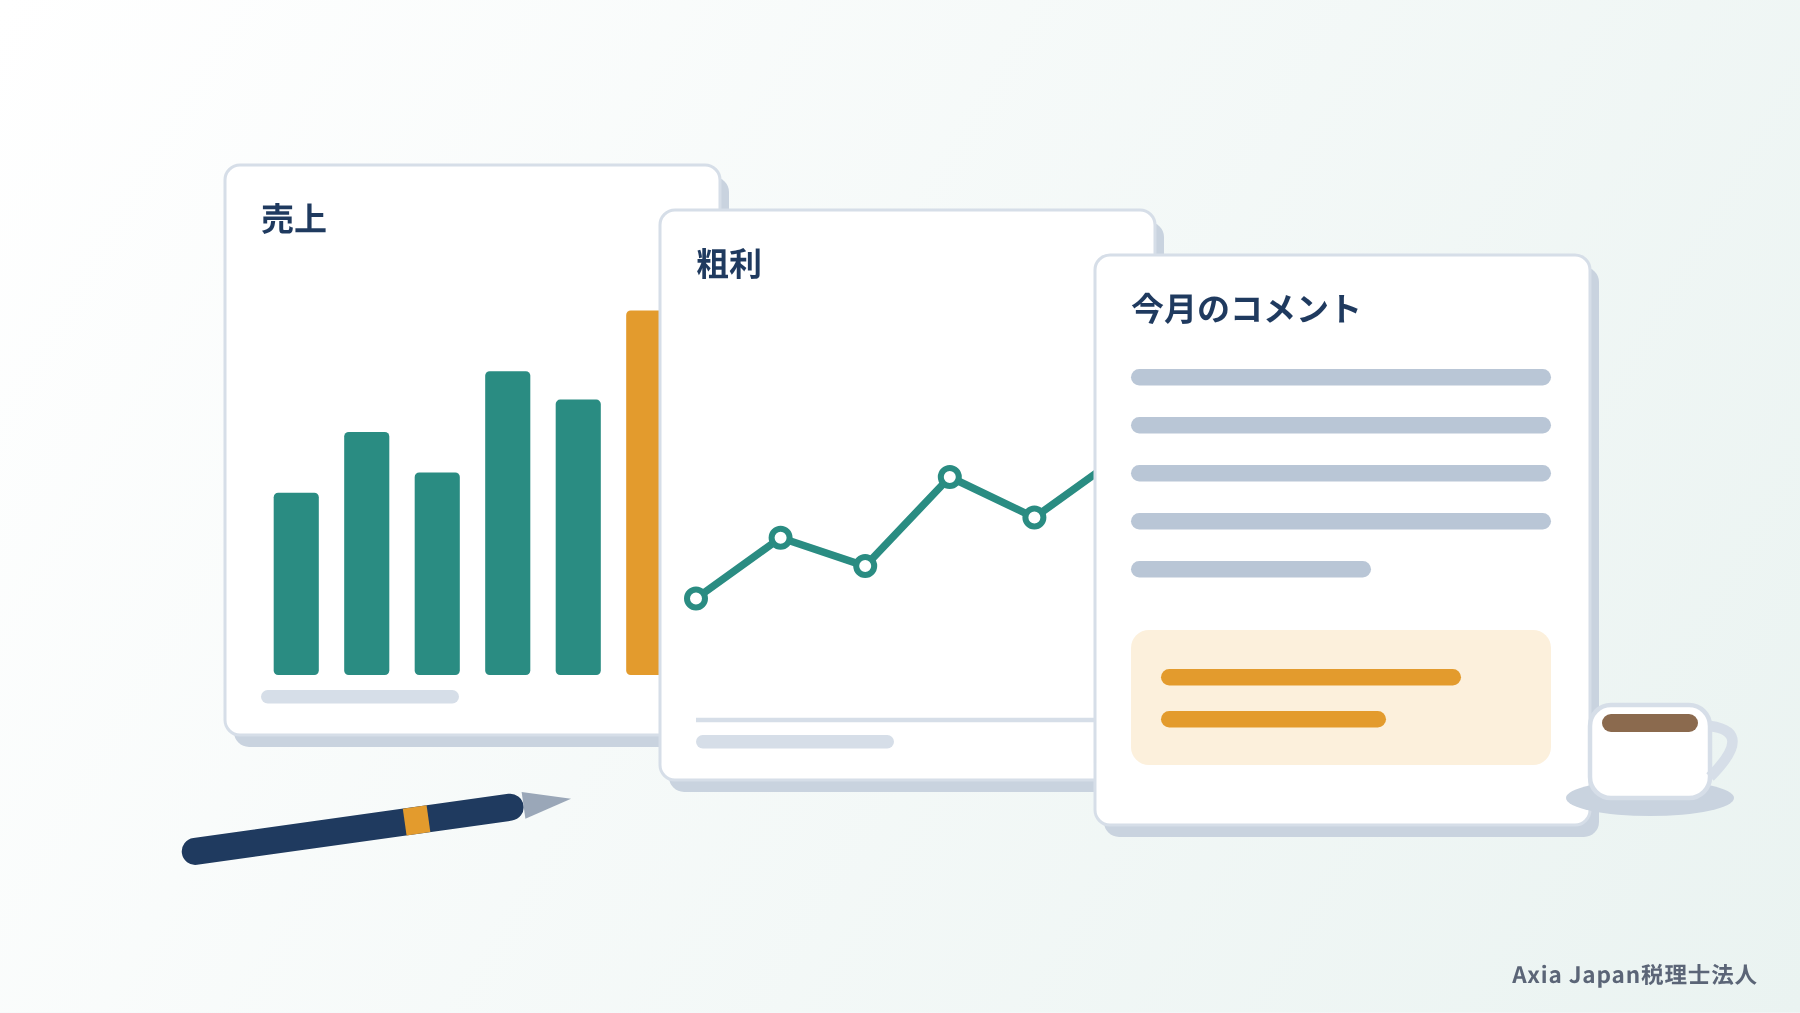
毎月の試算表は、表のまま受け取るより、グラフと税理士の解説をセットで受け取る方が経営に生かしやすくなります。イギリスで小規模企業の経営者15人に聞いた研究では、比率やグラフで示した資料は好意的に受け止められていました。さらに、税理士の解説が添えられると理解が深まり、経営の助けになるという声が多かったと報告されています(Marriott & Marriott, 2000)。
試算表には数十の勘定科目が並びますが、毎月まず見る数字は3つで足ります。売上、粗利、月末の預金残高です。この3つを前年同月と並べてグラフにし、「なぜ動いたか」を1〜2行で書いてもらうだけで、面談の会話が変わります。
税理士に頼むときは、「この数字を、来月の打ち手につながる形で説明してほしい」と伝えてみてください。説明を聞いて分からなかったところが、そのまま次の相談のテーマになります。
相談の回数とテーマを先に決めておく
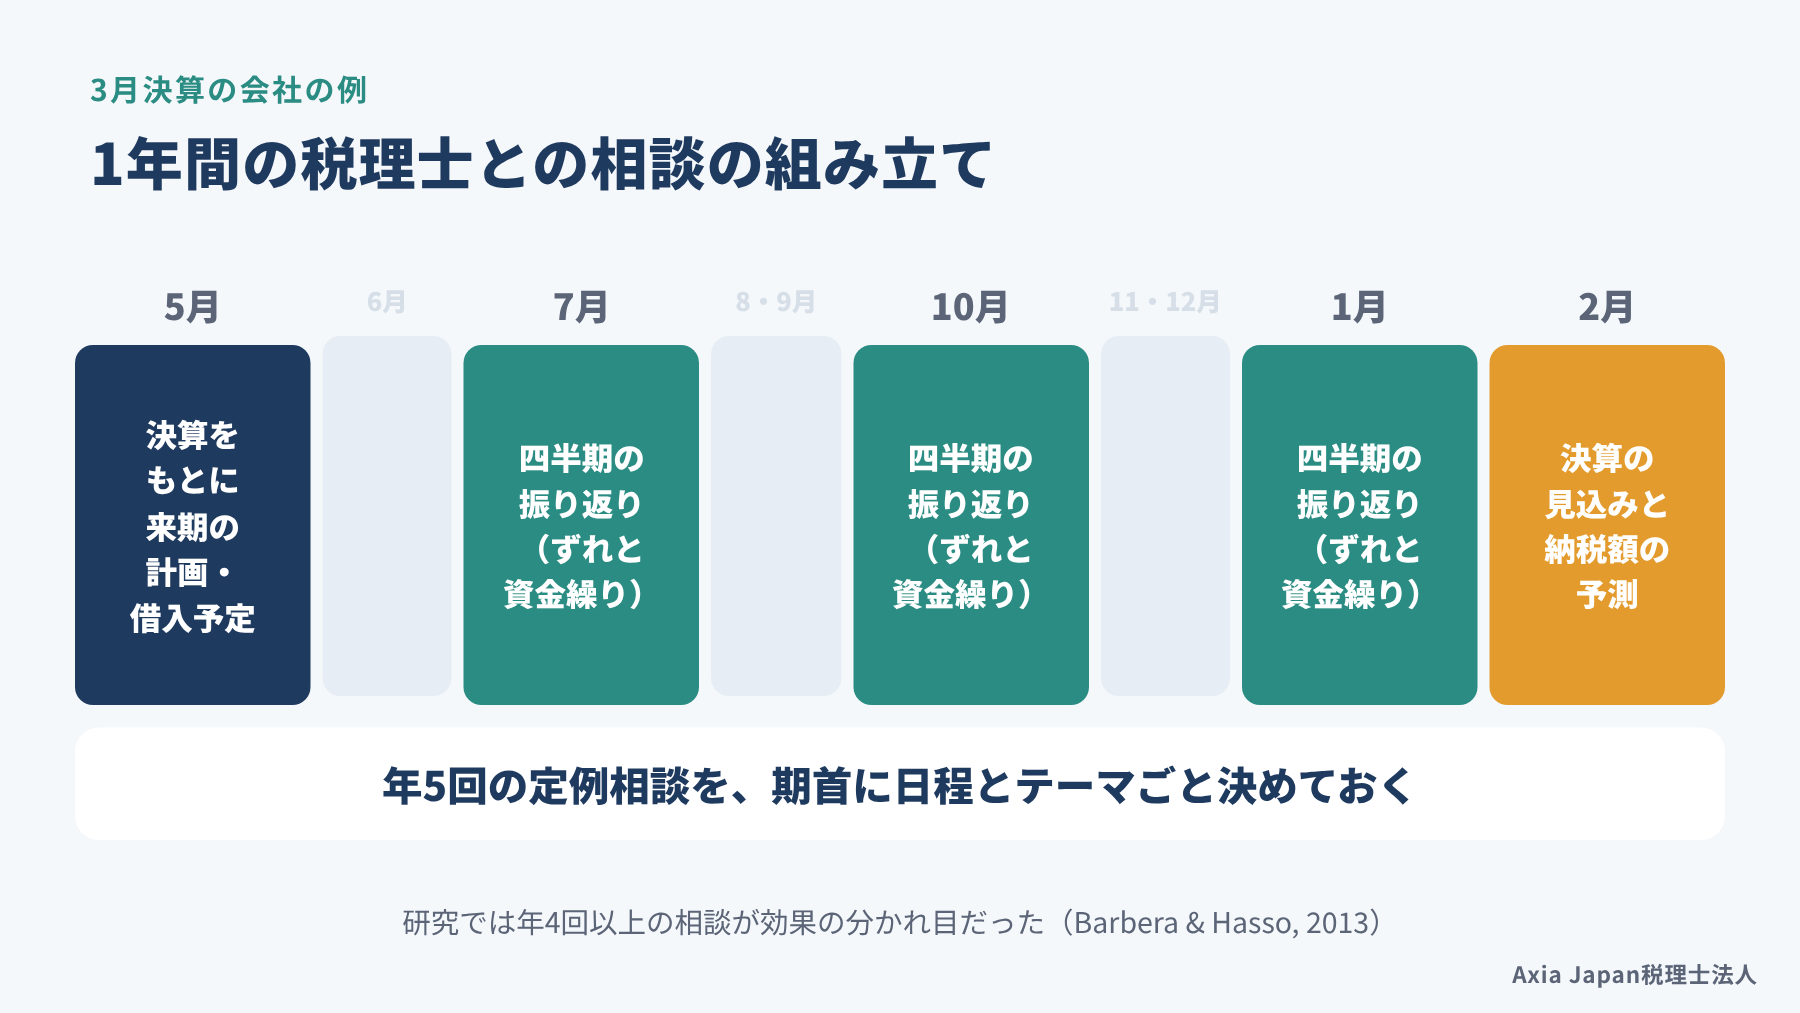
研究では、年4回以上の相談が効果の分かれ目になっていました。この回数は調査上の区切りですが、1年の組み立てを考える目安として使えます。
おすすめは、相談の日とテーマを期首にまとめて決めてしまうことです。たとえば3月決算の会社なら、次のような流れが考えられます。
- 7月・10月・1月:四半期ごとに、計画と実績のずれと資金繰りを確かめる
- 2月:決算の見込みと納税額を予測し、決算前に打てる手を話す
- 5月:決算の数字をもとに、来期の計画と借入の予定を決める
テーマを先に決めておくと、経営者の側も事前に考えをまとめられます。相談が「何かあったら電話する」だけだと、忙しい時期ほど後回しになりがちです。面談の前日までに、聞きたいことを3つほどメモして送っておくと、限られた時間を有効に使えます。
モデルケース:静岡市内の卸売業(従業員15名)
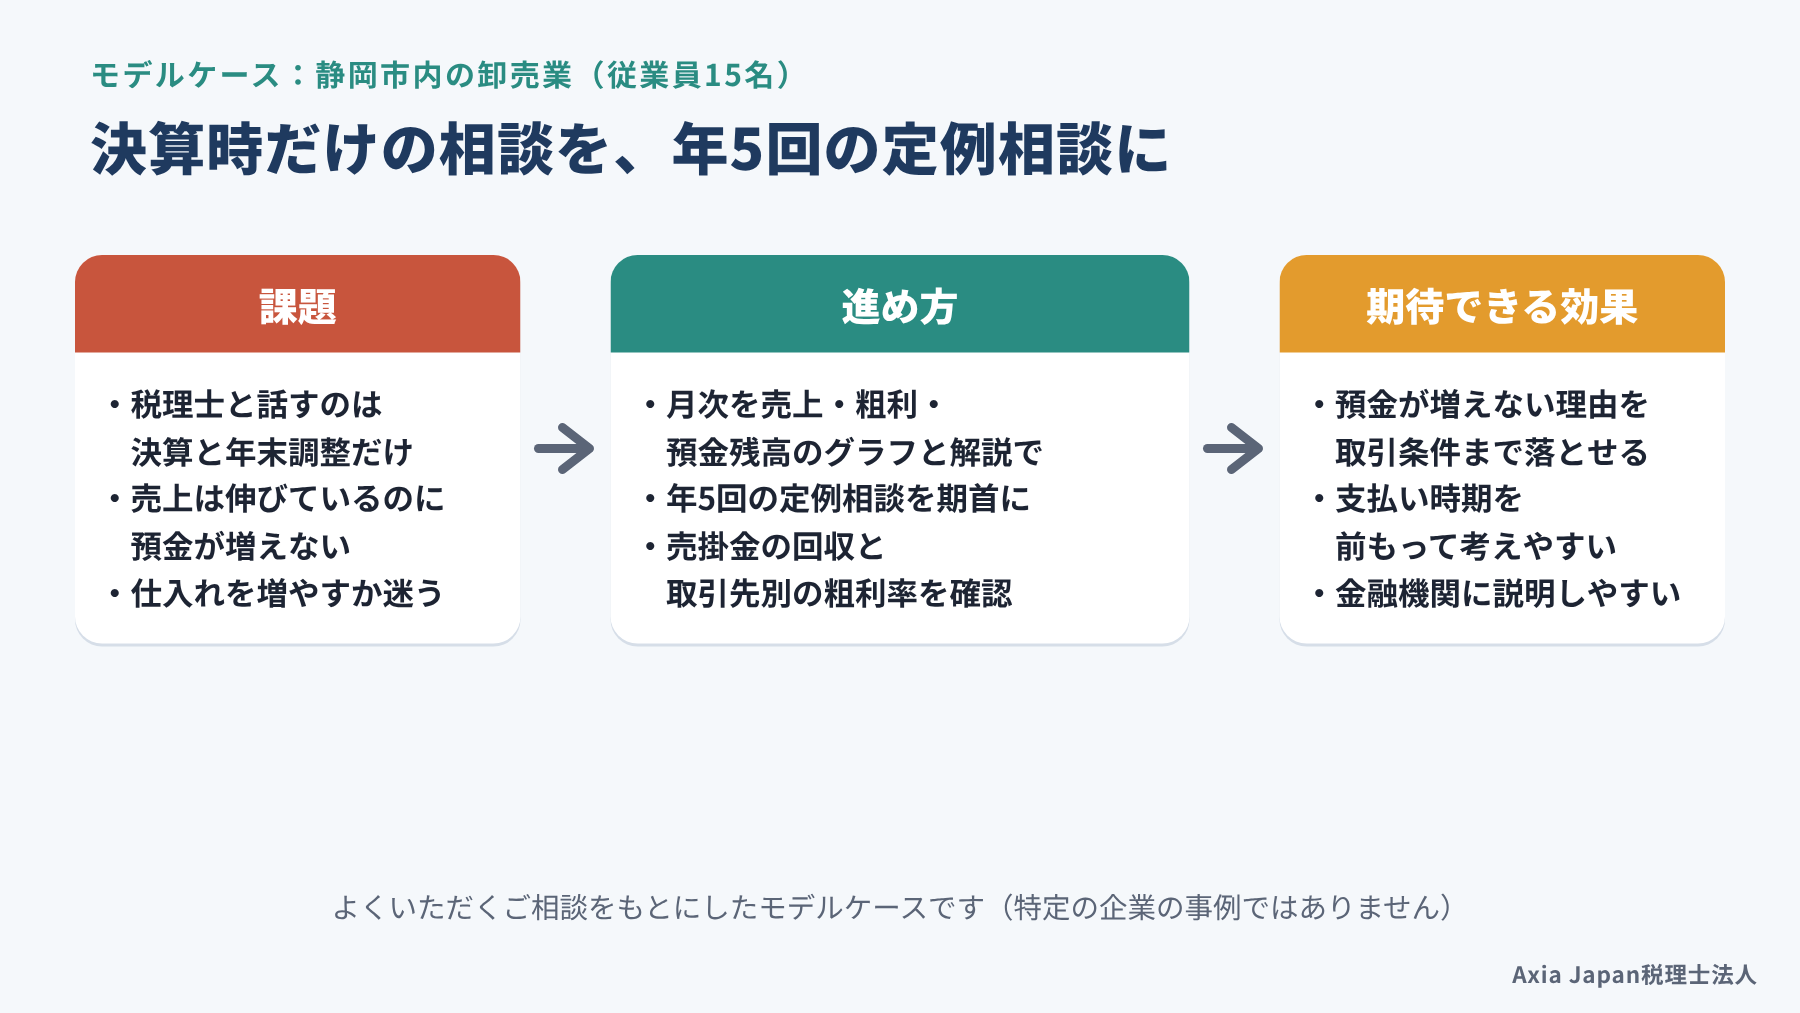
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内で食品の卸売業を営む、従業員15名の会社を考えてみます。社長は顧問税理士と長く付き合っていますが、話すのは決算と年末調整のときくらいです。売上は伸びているのに預金が増えず、「このまま仕入れを増やしてよいのか」と迷っています。
そこで、まず毎月の試算表を、売上・粗利・月末の預金残高のグラフと短い解説で受け取る形に変えます。あわせて、四半期ごとの振り返りと決算前後の相談を入れ、年5回の定例相談を期首に決めます。最初の相談では、売掛金の回収が延びていることと、粗利率の低い取引先が増えていることを数字で確かめます。
こうした進め方なら、預金が増えない理由を、取引先ごとの条件にまで落として話しやすくなります。決算前に納税額の見込みが立つため、仕入れや設備の支払い時期も前もって考えやすくなるでしょう。金融機関に借入を相談するときも、数字の動きを自分の言葉で説明しやすくなることが見込めます。
ご相談を受けていると、面談の前に試算表に目を通し、聞きたいことを書き出してくる方ほど、話が次の打ち手まで進みやすい印象です。反対に、決算の時期にまとめて話そうとすると、確かめる時間が足りなくなりがちです。
よくある質問
Q. 顧問税理士に経営相談をすると、追加の費用はかかりますか?
契約に含まれる範囲によるので、まず顧問契約の業務内容を確かめてください。月次の面談で数字の説明や簡単な相談まで受ける事務所もあれば、経営計画づくりや毎月の会議は別料金の事務所もあります。どこまでが顧問料に含まれるかを先に聞いておくと、気兼ねなく相談できます。
Q. 従業員が数人の小さな会社でも、経営相談をする意味はありますか?
はい、むしろ小さな会社ほど意味があると考えられます。オーストラリアの研究では、経営の助言の効果が見られたのは従業員5〜49人の会社で、それより大きな会社でははっきりしませんでした(Carey, 2015)。社内に財務の担当者がいないうちこそ、外の知恵を借りる価値があります。
Q. 経営相談は、税理士と中小企業診断士のどちらにすべきですか?
数字や税金、資金繰りが絡む相談なら、決算書を日ごろから見ている税理士が入口になります。販路の開拓や生産の改善など専門的なテーマは、中小企業診断士や公的な支援機関を併せて使うのが現実的です。どちらに聞けばよいか迷う内容こそ、まず顧問税理士に話して振り分けてもらうとよいでしょう。
まとめ
税理士への経営相談は、相談の回数が多く、会社の事情を知ってもらえている関係で、計画を持つ会社ほど効果が出やすいことが、海外の研究から見えてきました。ただし、データの古さや自己評価による測定、因果の向きといった前提があり、日本の中小企業で同じ効果があるかは、まだ十分に確かめられていません。
資金調達については、書面添付制度が決算書の信頼性の手がかりとして論じられていますが、金利や融資の結果への効き方はわかっていません。まずは月次の数字をグラフと解説で受け取り、年4回以上の相談の日とテーマを決めるところから始めてみてください。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。月次の数字の読み解きから経営伴走支援(MAS)での経営計画づくり、融資・資金繰り支援での金融機関とのやりとりまで、決算書の数字を使って一緒に考えていきます。初回のお問い合わせは無料です。
この記事の執筆者
会計専門家が中小企業の経営にどう役立てるかは、執筆者が所属する日本管理会計学会でも議論されてきたテーマです。執筆者は税理士として、税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいます。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 小川晃司(2021)「わが国の中小企業金融における課題と展望―書面添付制度を活用した決算書の信頼性の確保―」『中小企業会計研究』7, pp.29-40.
- 山本宣明(2018)「中小企業の管理会計に対する会計事務所の貢献可能性」『LEC会計大学院紀要』15, pp.107-128.
- Barbera, F., & Hasso, T. (2013). Do We Need to Use an Accountant? The Sales Growth and Survival Benefits to Family SMEs. Family Business Review, 26(3), 271-292. https://doi.org/10.1177/0894486513487198
- Bennett, R. J., & Robson, P. J. A. (1999). The Use of External Business Advice by SMEs in Britain. Entrepreneurship & Regional Development, 11(2), 155-180.
- Brickman, K., Hiebl, M. R. W., Quinn, M., & Warren, L. (2024). Accountants as SME Advisors: Relevance Lost? Journal of Accounting & Organizational Change, 20(6), 200-222. https://doi.org/10.1108/JAOC-10-2023-0171
- Carey, P. J. (2008). The Benefits of Services Provided by External Accountants to Small and Medium Sized Enterprises (Doctoral dissertation). University of New South Wales.
- Carey, P. J. (2015). External Accountants’ Business Advice and SME Performance. Pacific Accounting Review, 27(2), 166-188. https://doi.org/10.1108/PAR-04-2013-0020
- Gooderham, P. N., Tobiassen, A., Døving, E., & Nordhaug, O. (2004). Accountants as Sources of Business Advice for Small Firms. International Small Business Journal, 22(1), 5-22. https://doi.org/10.1177/0266242604039478
- Kirby, D. A., & King, S. H. (1997). Accountants and Small Firm Development: Filling the Expectation Gap. The Service Industries Journal, 17(2), 294-304.
- Marriott, N., & Marriott, P. (2000). Professional Accountants and the Development of a Management Accounting Service for the Small Firm: Barriers and Possibilities. Management Accounting Research, 11, 475-492. https://doi.org/10.1006/mare.2000.0142
参考記事(Web)
- 中小企業経営者が今読むべき論文35選|税理士がテーマ別に厳選【2026年版】/Axia Japan税理士法人/https://axia-tax.com/staffblog/中小企業経営者が今読むべき論文35選|税理士がテ/(閲覧日:2026年10月18日)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月18日)
- 経営伴走支援(MAS)/Axia Japan税理士法人/https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月18日)
- 静岡市でおすすめの税理士は?状況別の選び方と比べ方/Axia Japan税理士法人/https://axia-tax.com/staffblog/shizuoka-city-tax-accountant-how-to-choose/(閲覧日:2026年10月18日)
- 予実管理のやり方|中小企業が月1回で回せる表と差異分析/Axia Japan税理士法人/https://axia-tax.com/staffblog/budget-vs-actual-management-sme/(閲覧日:2026年10月18日)
- 融資・資金繰り支援/Axia Japan税理士法人/https://axia-tax.com/service_post/finance-support/(閲覧日:2026年10月18日)