売上が伸びてきて、そろそろ法人成りを考えたほうがよいのか迷っていませんか。法人成りのタイミングは、売上ではなく「所得(もうけ)」と、会社にしたあとの手取りの試算で判断するのが基本です。
物価や人件費が上がるなか、税金と社会保険料を合わせた負担は、手元に残るお金を左右します。勢いで会社を作ると、思ったほど手取りが増えないことも珍しくありません。この記事では、所得の目安から増える負担、インボイス後の消費税、決めるまでの手順までを順にお話しします。
この記事でわかること
- 法人成りのタイミングを売上ではなく所得で考える理由と、所得の目安
- 役員報酬で税金が下がる仕組みと、社会保険料など会社にすると増える負担
- インボイス後の消費税の注意点と、手取りで判断する手順
法人成りのタイミングはいつ?売上より所得で考える
法人成りのタイミングは、売上の額ではなく、経費を引いたあとの所得と、その先の見通しで考えます。法人成りとは、個人事業主が会社を設立し、それまでの事業を会社に移すことです。
ご相談を受けていると、「売上が1,000万円を超えたら法人に」と聞いて、慌てて準備を始める方が多い印象です。とはいえ、同じ売上でも、経費の多い業種と少ない業種では、手元に残る所得がまったく違ってきます。まずは、よく聞く目安が何を指しているのかを確かめましょう。
関連記事:静岡市の確定申告ガイド|会場・相談先と税理士に頼む目安
売上1,000万円は消費税の目安にすぎない
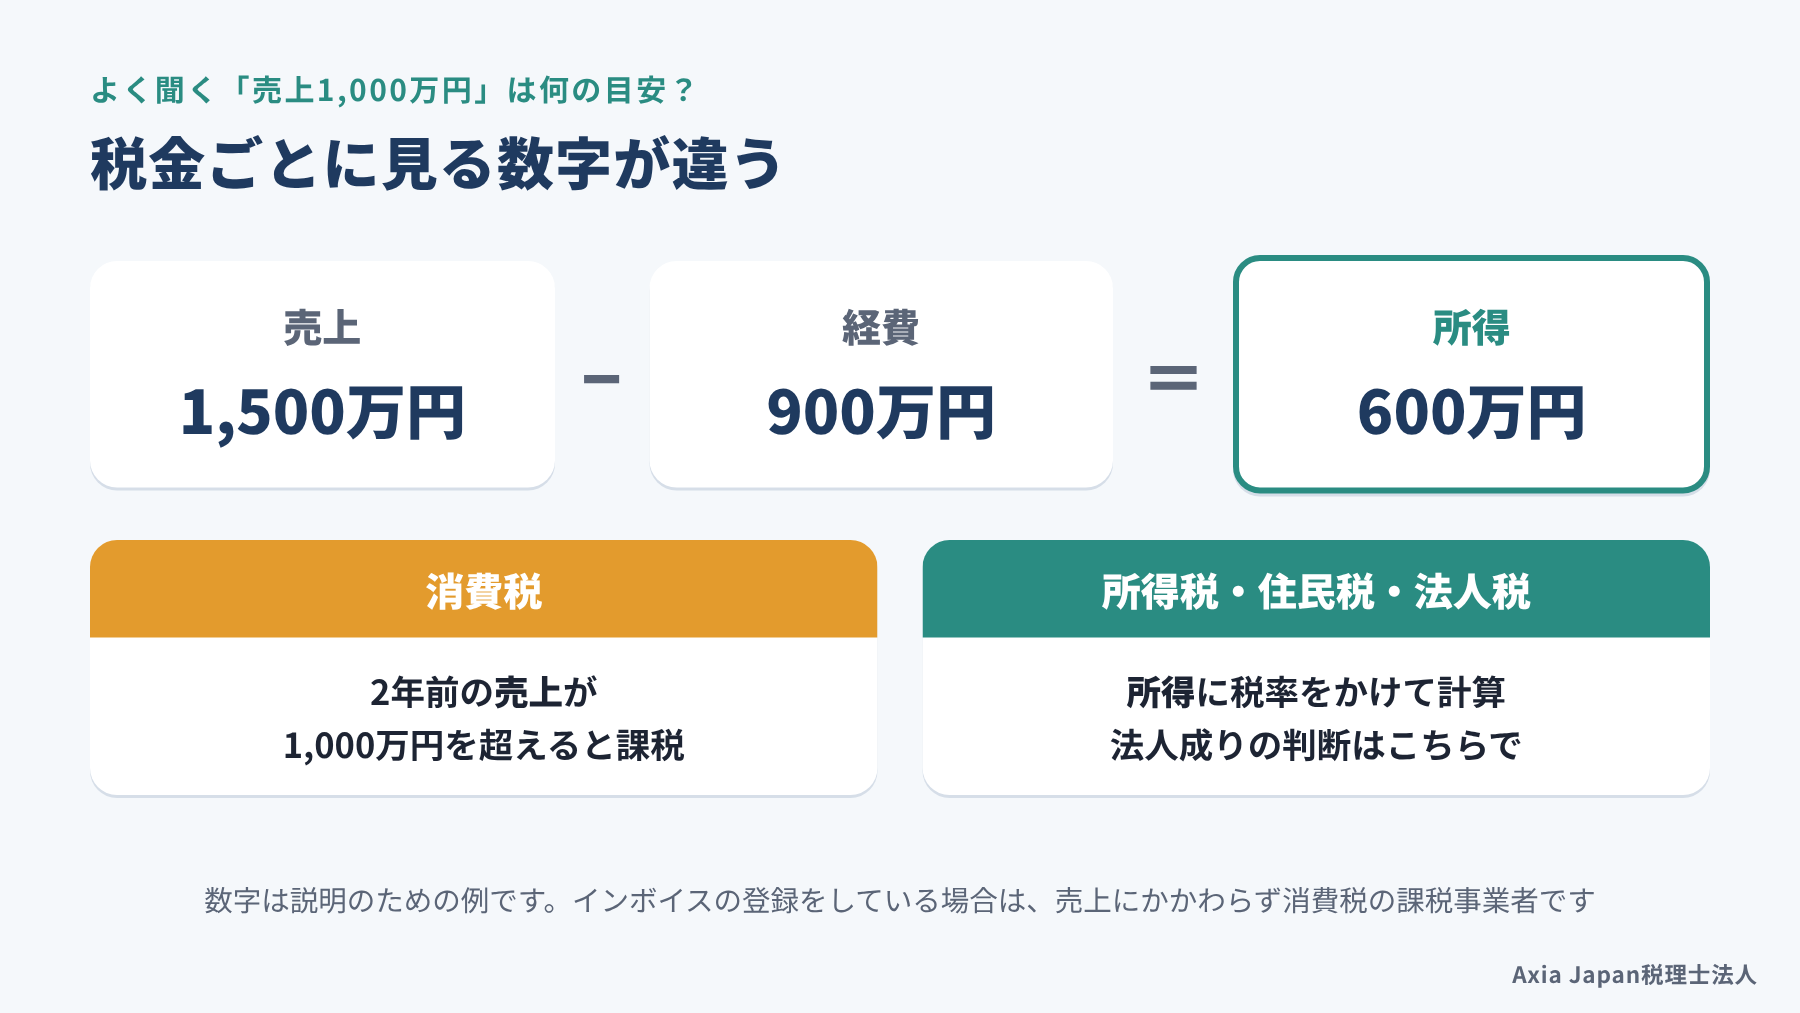
売上1,000万円という数字は、もともと消費税の納税義務を判定するための基準です。個人事業主は、2年前(基準期間)の課税売上高が1,000万円を超えると、その年は消費税の課税事業者になります。前の年の1月から6月までの売上と給与の支払額がともに1,000万円を超えた場合も同じです。
ここで少し立ち止まって考えてみてください。この基準には、所得税や住民税がいくらになるかという視点は入っていません。田淵宏明氏も、売上1,000万円という線は消費税に限った話だと指摘しています。負担の大きい所得税や法人税が考慮されていない、という見方です(田淵, 2020)。
売上が同じ1,500万円でも、仕入れの多い小売業なら所得は数百万円にとどまります。仕入れのほとんどない専門職なら、その倍近くになることもあります。そのため、判断の出発点は確定申告書の「所得金額」の欄です。なお、インボイスの登録をしている方は、売上にかかわらずすでに課税事業者になっています。
参考:国税庁「消費税の納税義務者と納税義務の免除」(タックスアンサー)
所得税と法人税は税率の仕組みが違う
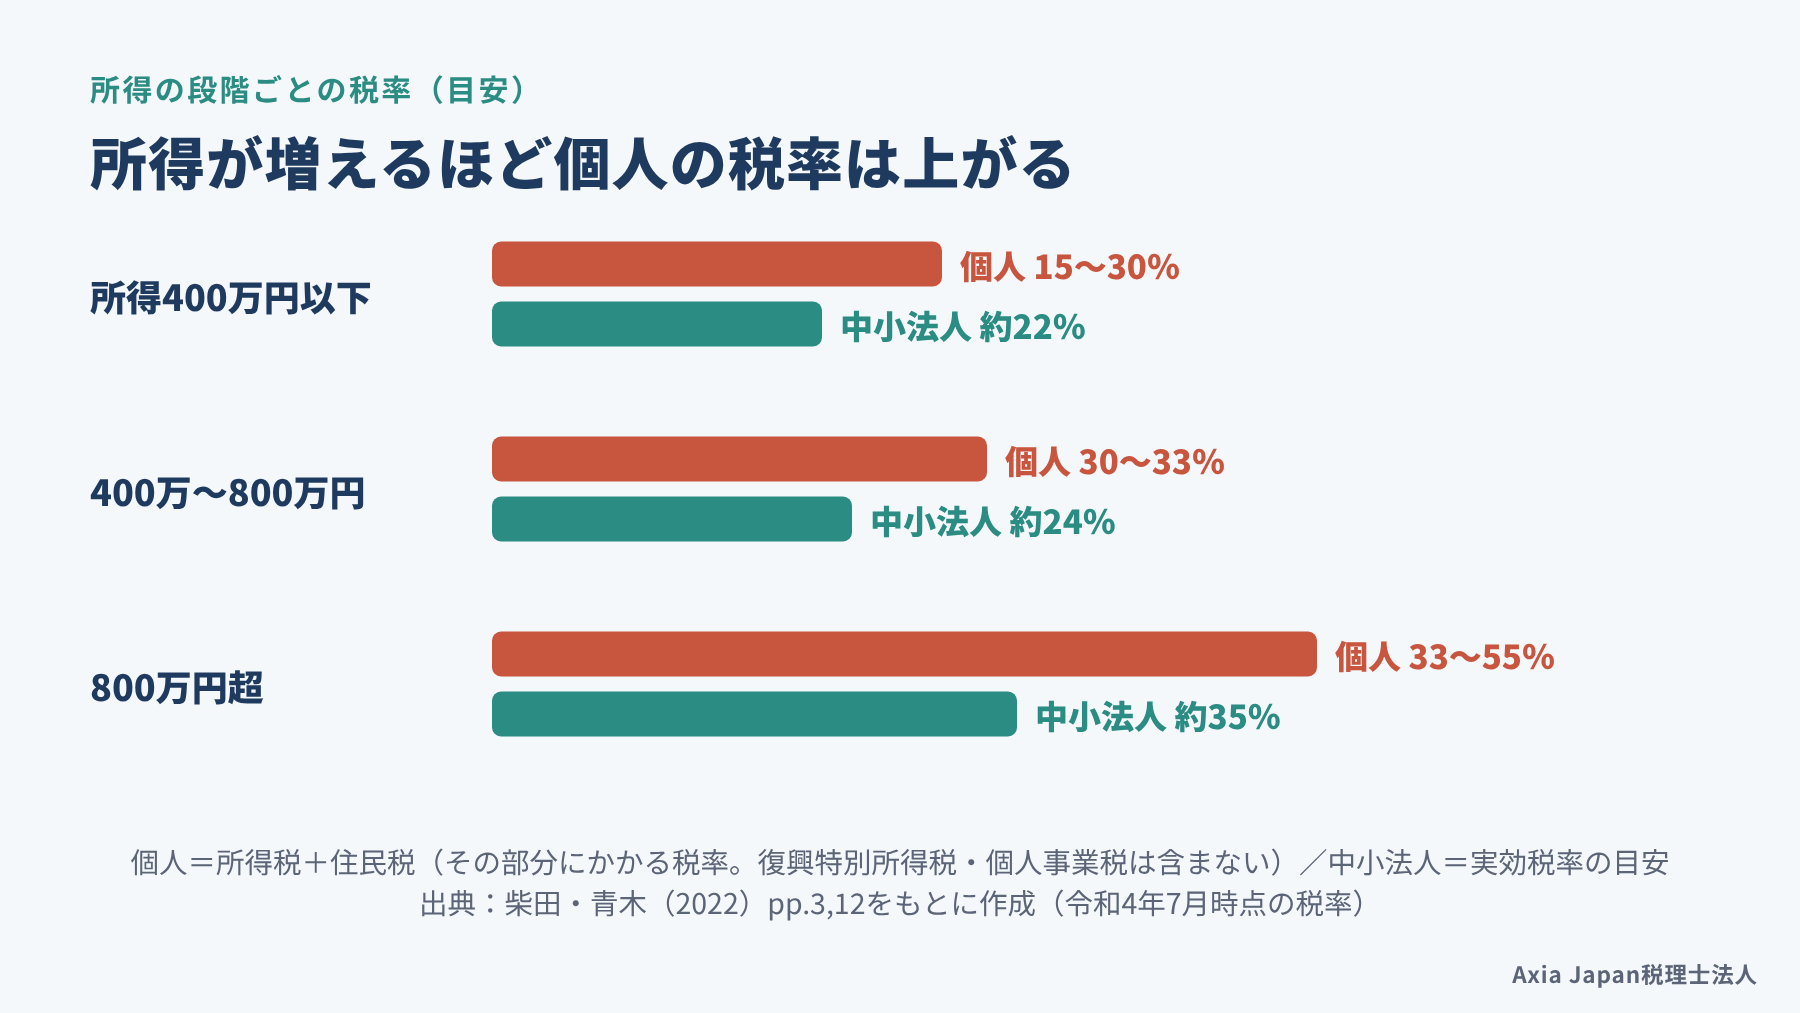
個人と会社で税金に差が出るのは、税率の仕組みが違うからです。所得税は、所得が増えるほど税率が上がる超過累進税率です。税率は5%から45%までの7段階に分かれています(2026年10月時点)。これに住民税10%が加わり、事業の所得が290万円を超える部分には個人事業税(多くの業種で5%)もかかります。
一方、資本金1億円以下の中小法人の法人税率は、年800万円以下の所得が15%です。それを超える部分には23.2%がかかります。15%の軽減税率の対象は、2027年3月31日までに開始する事業年度です(2026年10月時点)。【要確認:令和8年度税制改正で軽減税率の期限が延長されたか】
| 所得の段階(課税所得) | 個人(所得税+住民税) | 中小法人(実効税率の目安) |
|---|---|---|
| 400万円以下 | 15%〜30% | 約22% |
| 400万円超〜800万円以下 | 30%〜33% | 約24% |
| 800万円超 | 33%〜55% | 約35% |
表は、柴田・青木(2022)の速算表と実効税率をもとに、所得の段階ごとに並べたものです。個人の欄は、その所得の部分にかかる税率で、復興特別所得税や個人事業税は含めていません。住民税や事業税まで含めて比べると、所得が増えるほど個人の負担が重くなっていく様子がわかります。
参考:柴田知央・青木治雄『法人成りの活用と留意点 第3版』(税務研究会出版局)pp.2-12
所得の目安は300万〜800万円と幅がある
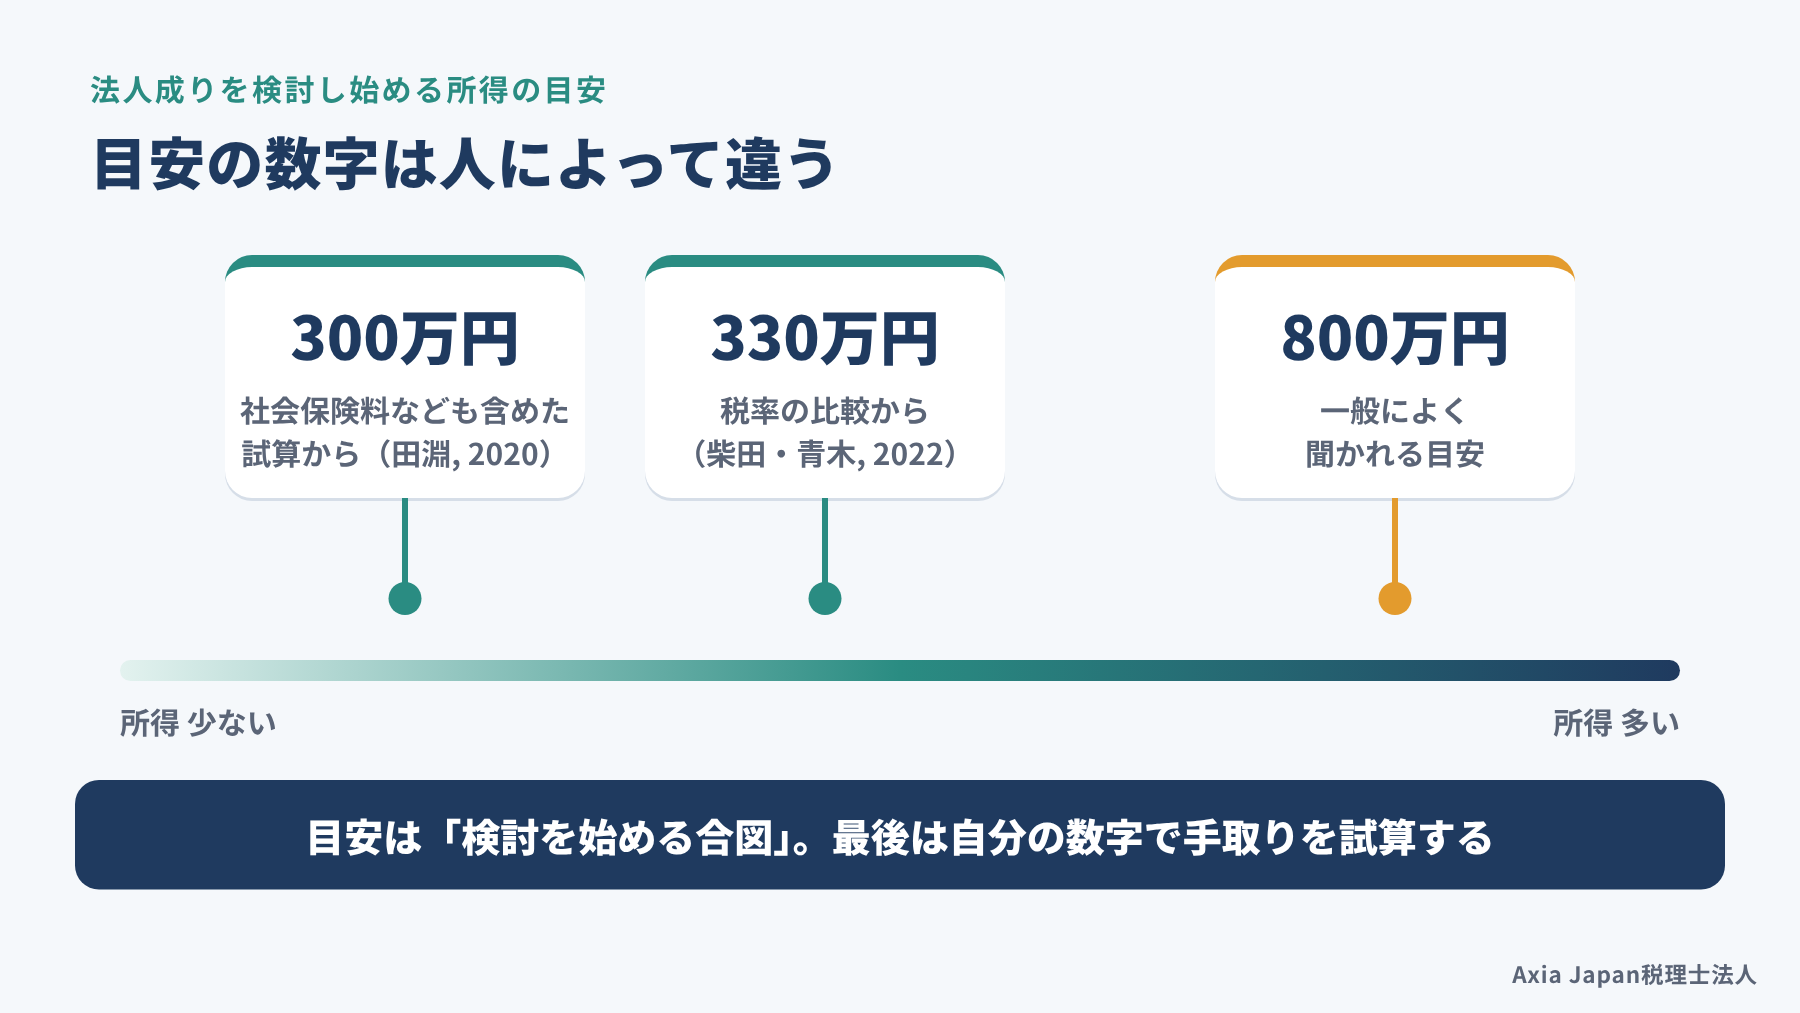
では、所得がいくらになったら法人成りを考えればよいのでしょうか。実は、専門家のあいだでも目安の数字はそろっていません。
柴田知央氏・青木治雄氏は、住民税を含めた個人の税率と中小法人の実効税率を比べました。そのうえで、所得330万円を超えるあたりが分岐点になりそうだとしています(柴田・青木, 2022)。田淵氏は、社会保険料や共済まで含めた試算から、所得300万円あたりを検討ラインに挙げました(田淵, 2020)。ただし、この試算は東京都在住・40歳独身の社長という条件で、会社の利益を0にする前提で組まれています。
このほか、所得800万円前後を目安とする説明もよく聞かれます。数字に幅があるのは、社会保険料や家族の状況、利益を会社に残すかどうかで答えが変わるからです。目安は「検討を始める合図」と受け止め、最後はご自身の数字で試算してください。
法人成りで税金が下がる3つの仕組み
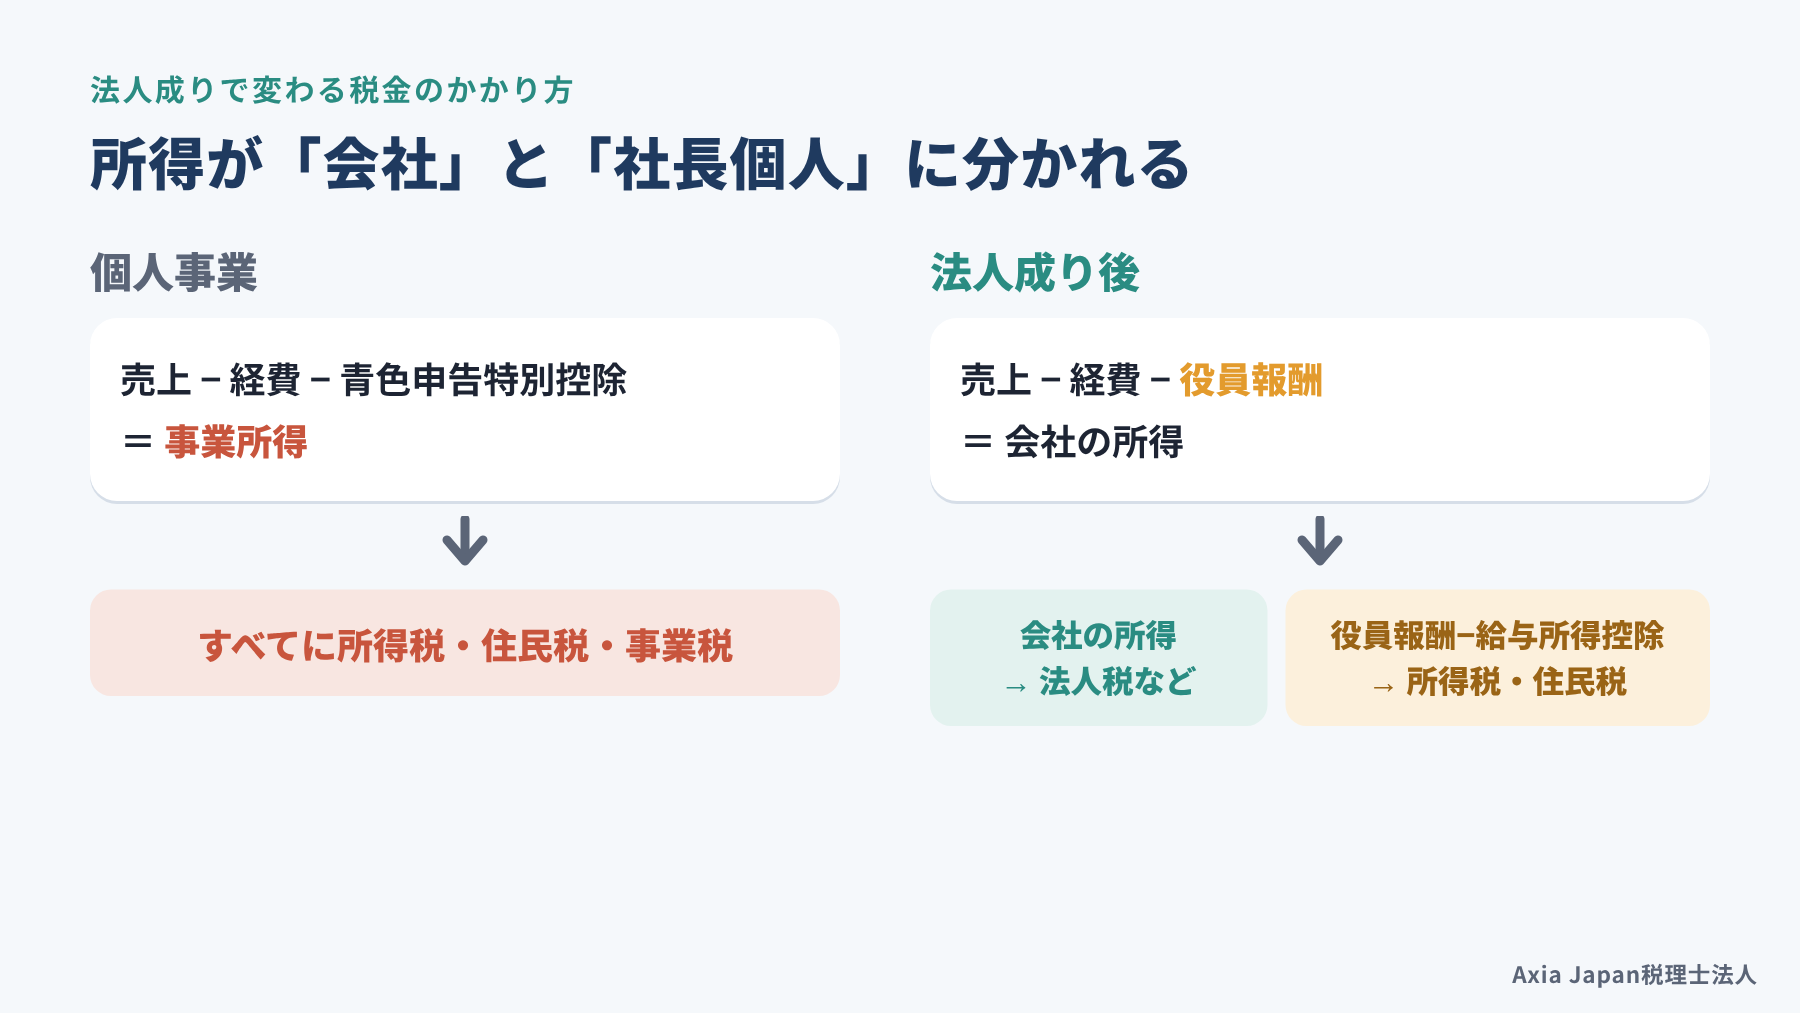
法人成りで税金が下がるのは、税率の差に加えて、所得を「会社」と「社長個人」の2つに分けられるからです。個人事業では、事業の所得すべてに所得税と住民税がかかります。会社にすると、社長は会社から役員報酬を受け取り、残った利益に法人税がかかる形に変わります。
とはいえ、仕組みを知らずに役員報酬を決めると、思ったほど税金が下がらないこともあります。ここでは、役員報酬の効果、税負担の試算、会社ならではのルールの3つを見ていきましょう。
役員報酬にすると給与所得控除が使える
役員報酬とは、会社が取締役などの役員に支払う給与のことです。社長が受け取る役員報酬は給与所得になり、収入から「給与所得控除」を差し引いて所得を計算します。給与所得控除は、給与をもらう人の必要経費を、収入に応じた一定額で認める仕組みです。
個人事業主の青色申告特別控除は、最大でも65万円です。これに対して給与所得控除は、2025年分から最低でも65万円となり、収入が増えるほど大きくなります。つまり、事業の所得を役員報酬に置き換えると、税金のかかる所得を小さくしやすいわけです。2026年分はさらに控除額が引き上げられているため、試算にはその年の最新の表を使ってください。【要確認:令和8年分の給与所得控除額の表】
一方で、役員報酬を高くしすぎると、社長個人の所得税の税率が上がり、社会保険料も増えます。会社に残す利益とのバランスを見ながら金額を決めるのが、役員報酬の考え方です。
参考:国税庁「給与所得控除」(タックスアンサー)【要確認:URL】
所得600万円で比べた税負担の試算
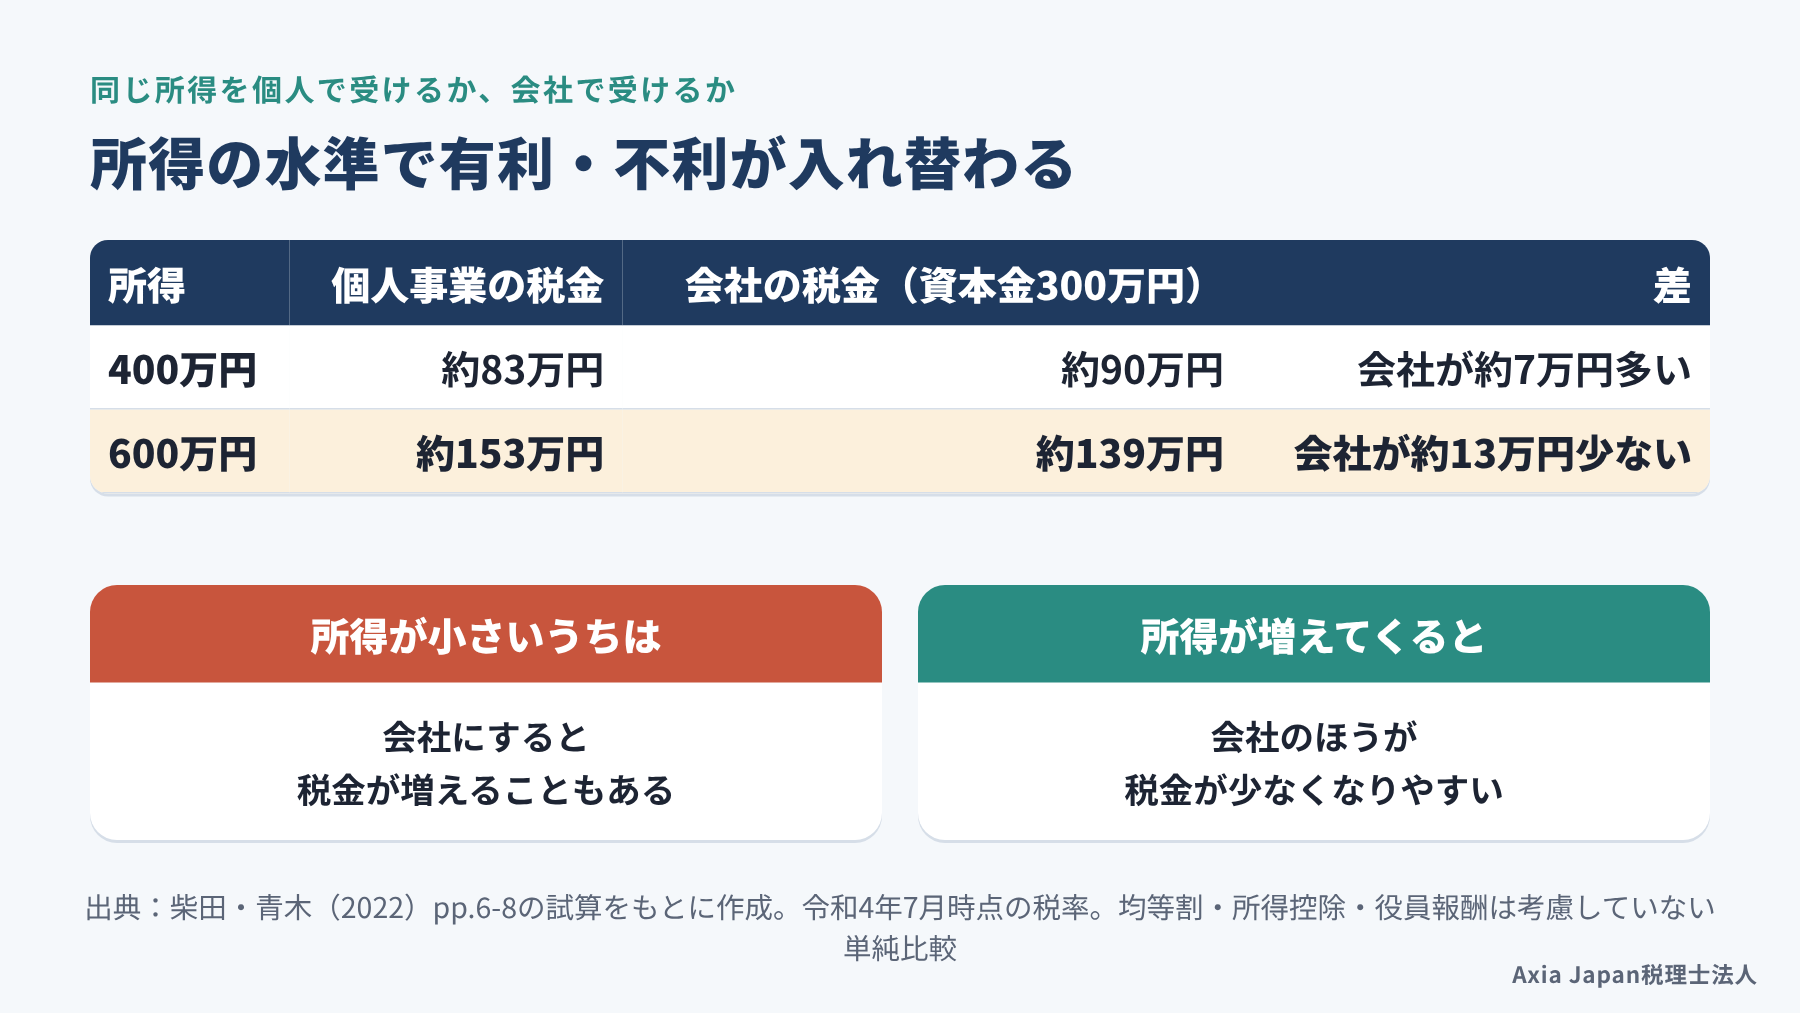
法人成りの効果は、同じ所得を個人で受けるか、会社で受けるかを並べると見えてきます。柴田氏・青木氏の試算では、所得600万円のとき、個人事業の税金は約153万円でした。資本金300万円の会社では約139万円となり、会社のほうが約13万円少なくなっています(柴田・青木, 2022)。
| 所得 | 個人事業の税金 | 会社の税金 | 差 |
|---|---|---|---|
| 400万円 | 約83万円 | 約90万円 | 会社が約7万円多い |
| 600万円 | 約153万円 | 約139万円 | 会社が約13万円少ない |
一方、所得400万円では、会社の税金のほうが約7万円多い結果でした。所得が小さいうちは、法人にするとかえって税金が増えることもあるのです。
この試算は令和4年7月時点の税率によるもので、均等割や所得控除、役員報酬を考えない単純な比べ方です。実際には役員報酬で所得を分けるため、結果はもう少し変わってきます。数字そのものより、所得の水準で有利・不利が入れ替わるという点を押さえておきましょう。
参考:柴田知央・青木治雄『法人成りの活用と留意点 第3版』(税務研究会出版局)pp.6-8
赤字は10年繰り越せて決算月も選べる
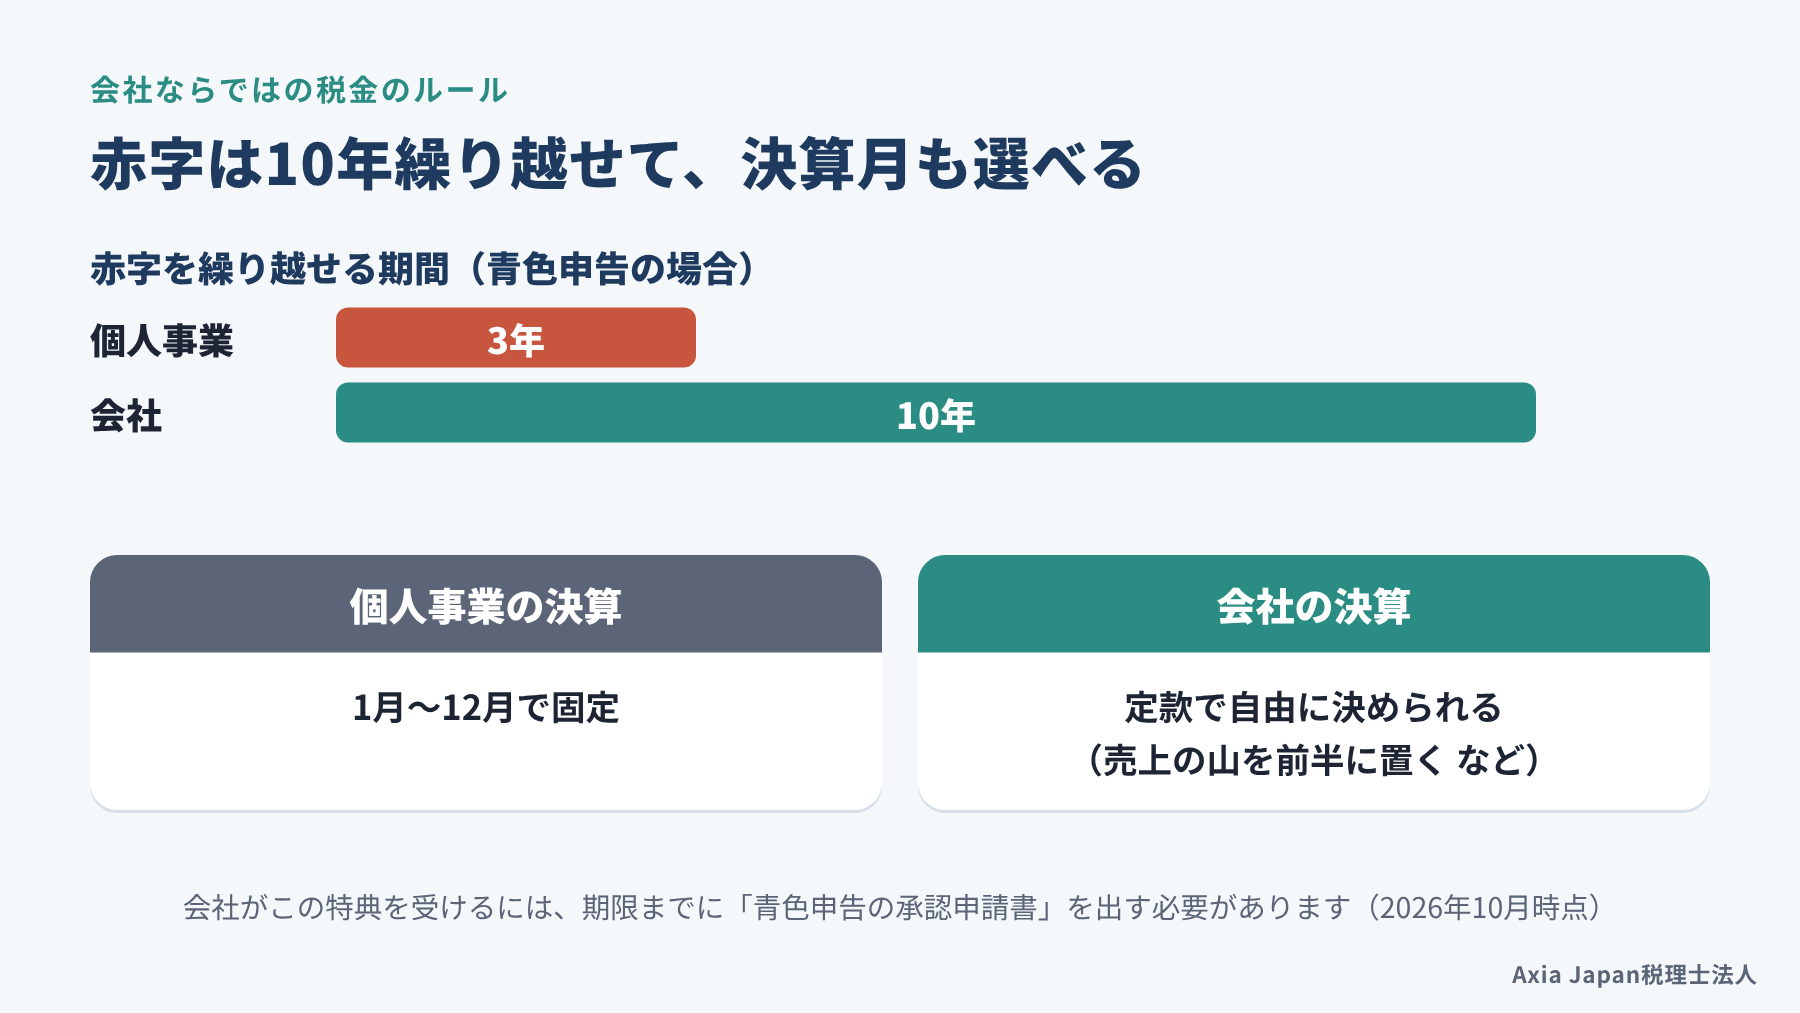
会社には、個人事業にはない税金のルールもあります。代表的なのが、赤字を繰り越せる期間の長さと、決算月の自由度です。
青色申告をしている個人事業主は、赤字(純損失)を翌年から3年間繰り越せます。これに対して青色申告の会社は、赤字(欠損金)を10年間繰り越して、のちの黒字と相殺できます。設備投資で大きな赤字が出た年があっても、使い切れずに終わる心配は小さくなるでしょう。
もう一つは、決算月を自分で決められることです。個人事業は1月から12月で固定されていますが、会社は定款で事業年度を定めます。売上の山が年度の前半に来るように決算月を置けば、後半に利益の見通しを立てやすくなります。ただし、こうした特典を受けるには「青色申告の承認申請書」が必要です。設立から3か月以内(1期目がそれより短いときはその末日まで)に出してください。
法人成りで増える負担は?見落としやすい4つ
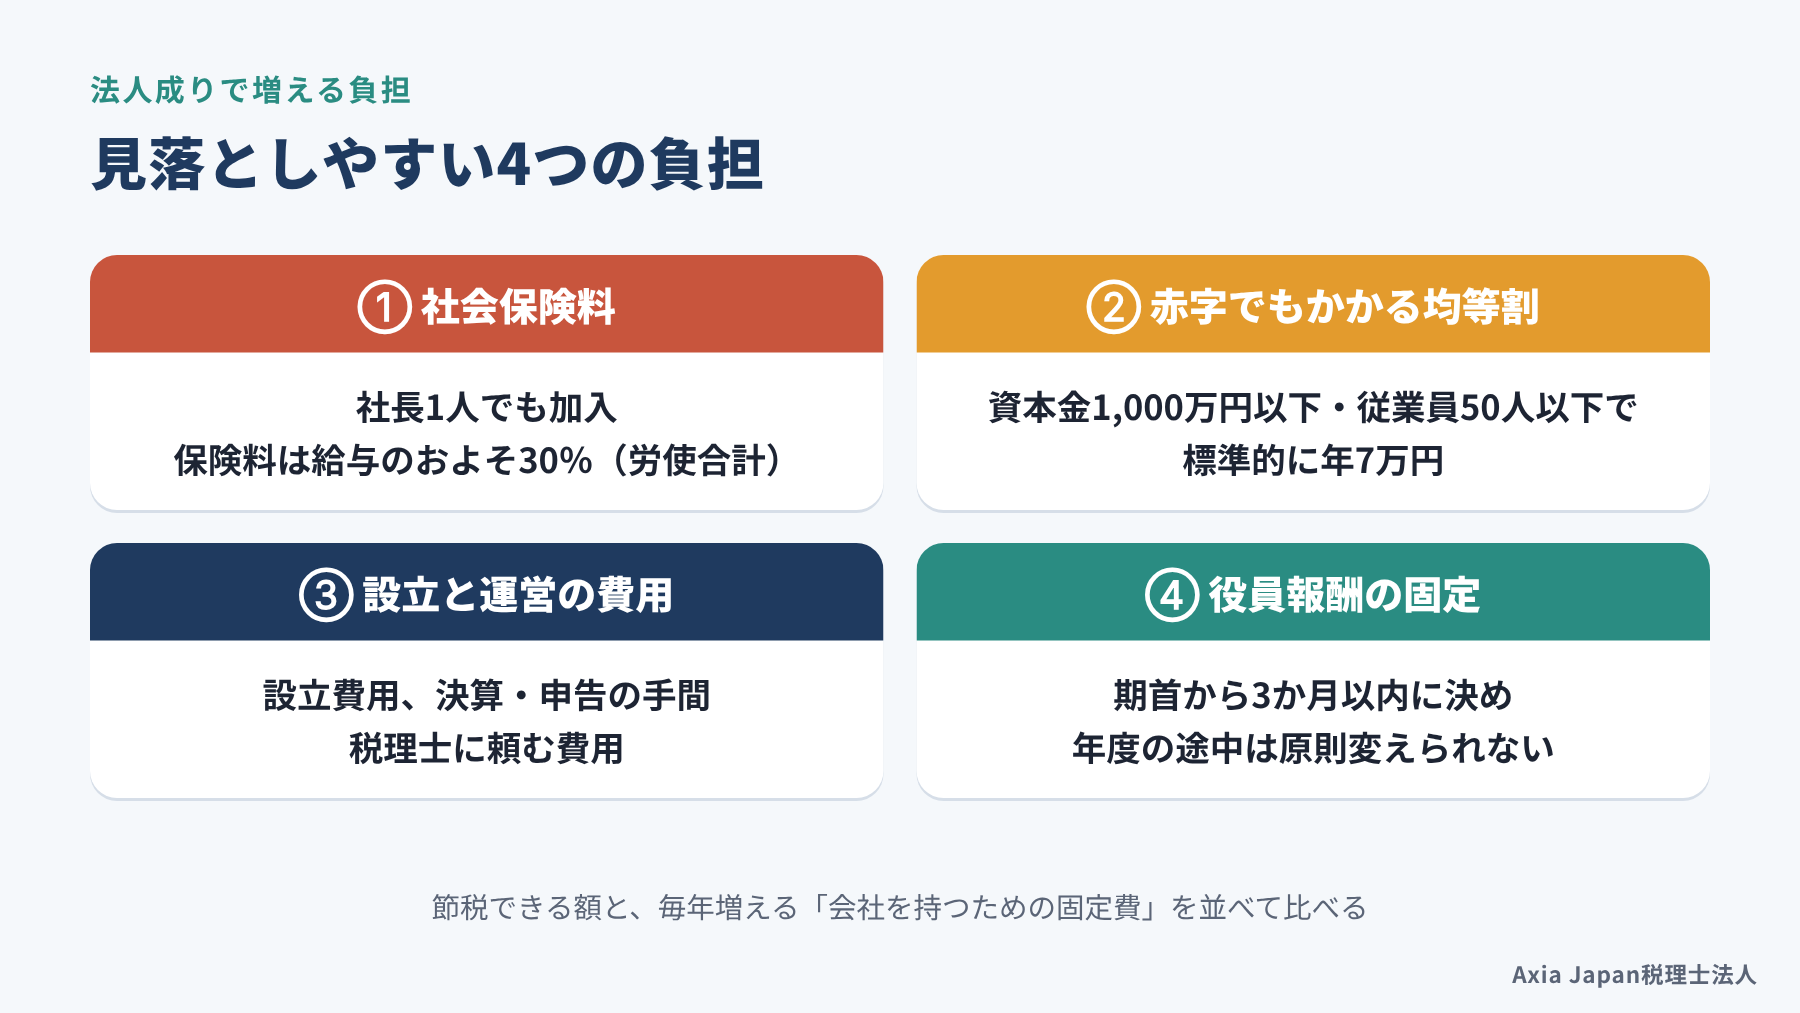
法人成りで増える負担は、社会保険料、赤字でもかかる税金、設立と運営の費用、役員報酬の自由度の4つです。税金が下がる話だけを聞いて会社を作ると、1年目の決算で「手取りが増えていない」と気づくことがあります。
実際、会社にすると毎年決まって出ていくお金が増えていきます。売上が落ちた年にもかかる費用なので、節税できる額と並べて比べておくと安心です。売上に連動しない費用ほど、景気の悪い年に重くのしかかります。順に見ていきましょう。
社会保険料は手取りへの影響が最も大きい
法人成りで手取りへの影響が最も大きいのは、社会保険料です。会社は、社長1人だけでも健康保険と厚生年金保険に加入する義務があります。個人事業では、従業員が常時5人未満なら加入は任意です(5人以上でも一部の業種は任意)。
保険料は会社と本人で半分ずつ負担し、合計では給与のおよそ30%になります。柴田氏・青木氏は、会社で払う保険料の合計が、国民健康保険と国民年金より多くなるのが一般的だとみています(柴田・青木, 2022)。田淵氏も、社会保険の強制加入を法人化の最大のデメリットに挙げました。税金と違って節税できない点を難点としています(田淵, 2020)。
とはいえ、厚生年金は将来の年金額に反映され、健康保険には病気で休んだときの傷病手当金もあります。従業員がいる場合は、その方々の保険料の会社負担も加わる点に注意してください。払う額だけでなく、受け取れるものも並べて考えたいところです。
参考:日本年金機構「適用事業所と被保険者」
赤字でもかかる均等割と運営の費用
会社には、利益が出ていなくてもかかる税金があります。それが法人住民税の均等割で、資本金と従業員数で額が決まります。資本金1,000万円以下・従業員50人以下の会社なら、標準的な税率で県と市を合わせて年7万円です。
静岡市に本店を置く場合は、静岡県の法人県民税(2万円)に森林づくり県民税が上乗せされます。静岡市の法人市民税(5万円)と合わせると、年7万円余りになる計算です。【静岡県・静岡市の均等割と森林づくり県民税の最新の税率表】
ほかにも、会社の設立には登録免許税などの費用がかかり、株式会社と合同会社で金額が違います。会社の決算と申告は個人事業より手間が多く、税理士に頼む費用も上がりがちです。こうした費用を足し合わせ、毎年の「会社を持つための固定費」として見ておきましょう。
参考:静岡市「法人市民税」/静岡県「法人県民税」
役員報酬は期首から3か月以内に決めて固定
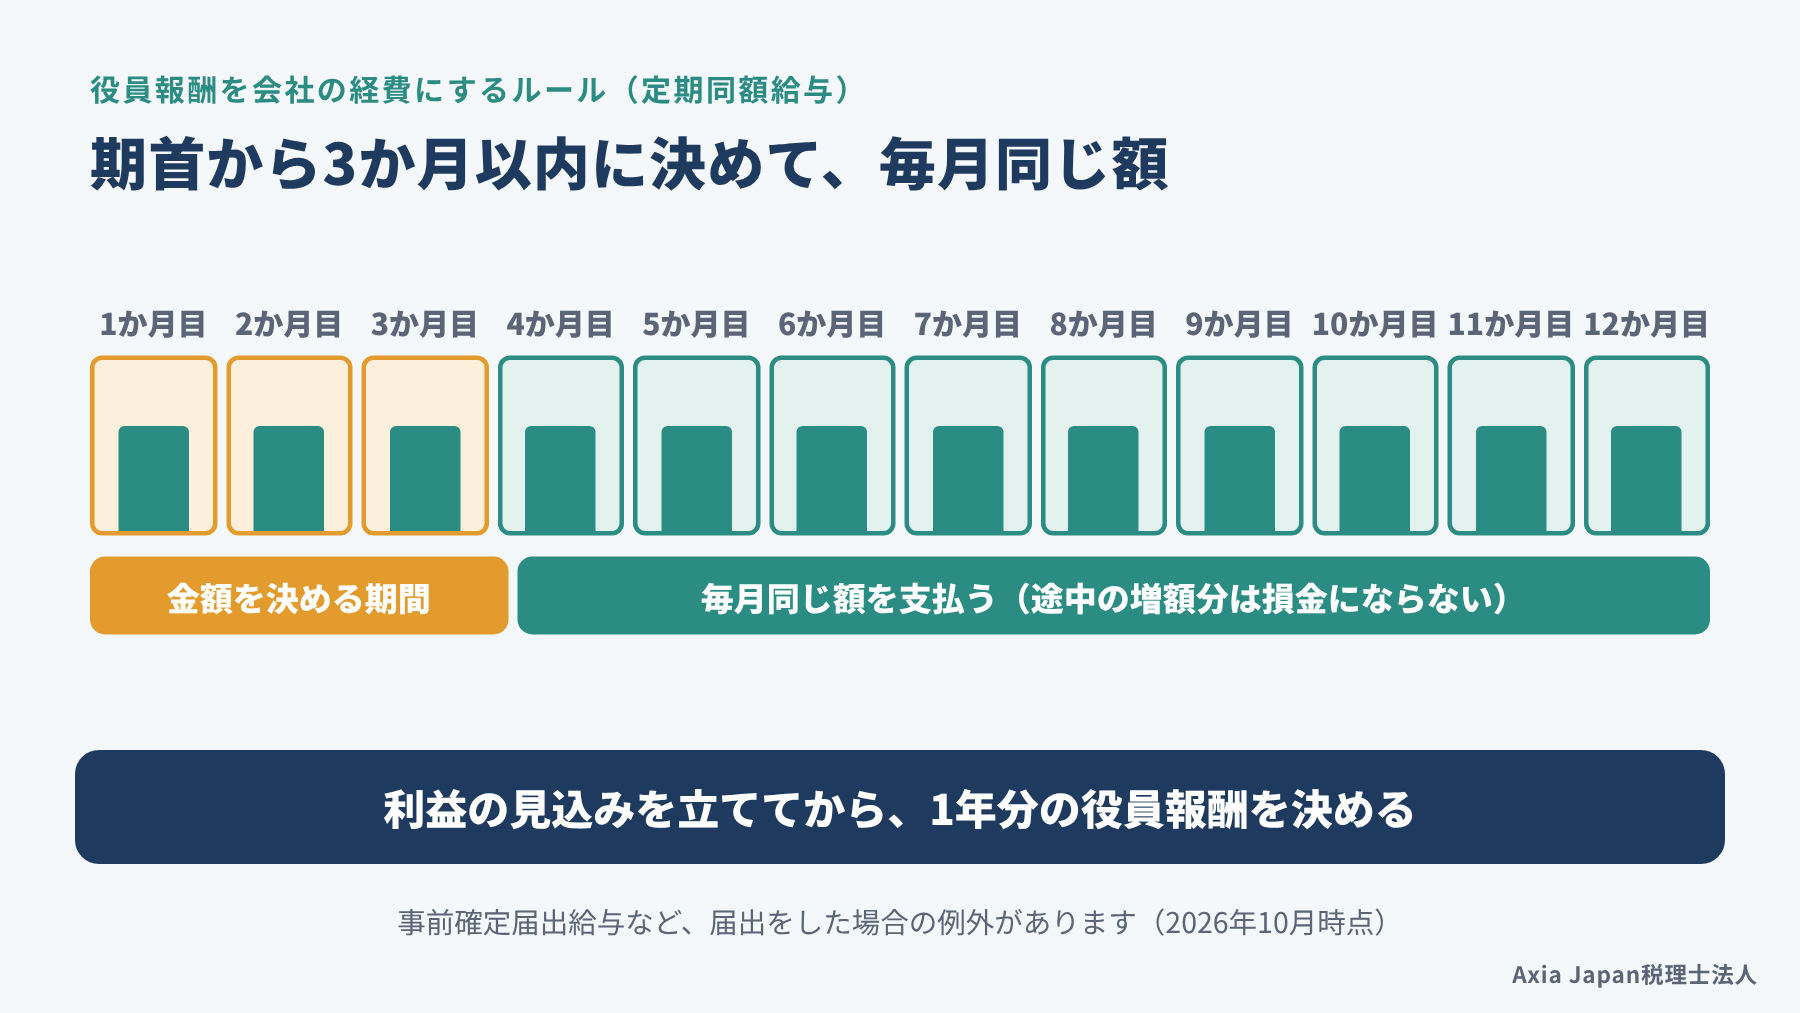
会社にすると、社長の給与を自由に変えられなくなります。役員報酬を会社の経費(損金)にするには、原則として毎月同じ額を払う「定期同額給与」にする必要があるからです。
金額を変えられるのは、原則として事業年度の開始から3か月以内に限られます。もうかったからといって年度の途中で報酬を増やしたり、決算前に賞与を出したりしても、増えた分は損金になりません。前もって税務署に届け出る「事前確定届出給与」などの例外はありますが、手続きと期限が決まっています。
個人事業のころは、事業のお金と生活費の区別がゆるくても困らなかった方ほど、この点で戸惑いやすいものです。そのため、役員報酬は1年間の利益の見込みを立ててから決めることになります。法人成りを考え始めたら、最初の事業年度の売上と経費を、月ごとにざっくり描いてみるところから始めましょう。
参考:国税庁「役員に対する給与(平成29年4月1日以後支給決議分)」(タックスアンサー)
インボイス後の消費税と法人成りの注意点
インボイス制度が始まってから、消費税を理由にした法人成りの考え方は大きく変わりました。インボイス制度(適格請求書等保存方式)は、2023年10月に始まりました。登録を受けた事業者が出す請求書がないと、取引先が消費税の仕入税額控除を受けられない仕組みです。
以前は、「法人成りで消費税の免税期間をもう一度使える」という点が大きな魅力でした。しかし、取引先がインボイスを求める事業では、この効果がほとんど得られません。2026年10月時点の制度で、確かめておきたい点を見ていきます。
参考:国税庁「インボイス制度の概要」
新設法人の免税期間が生きるのは一部だけ
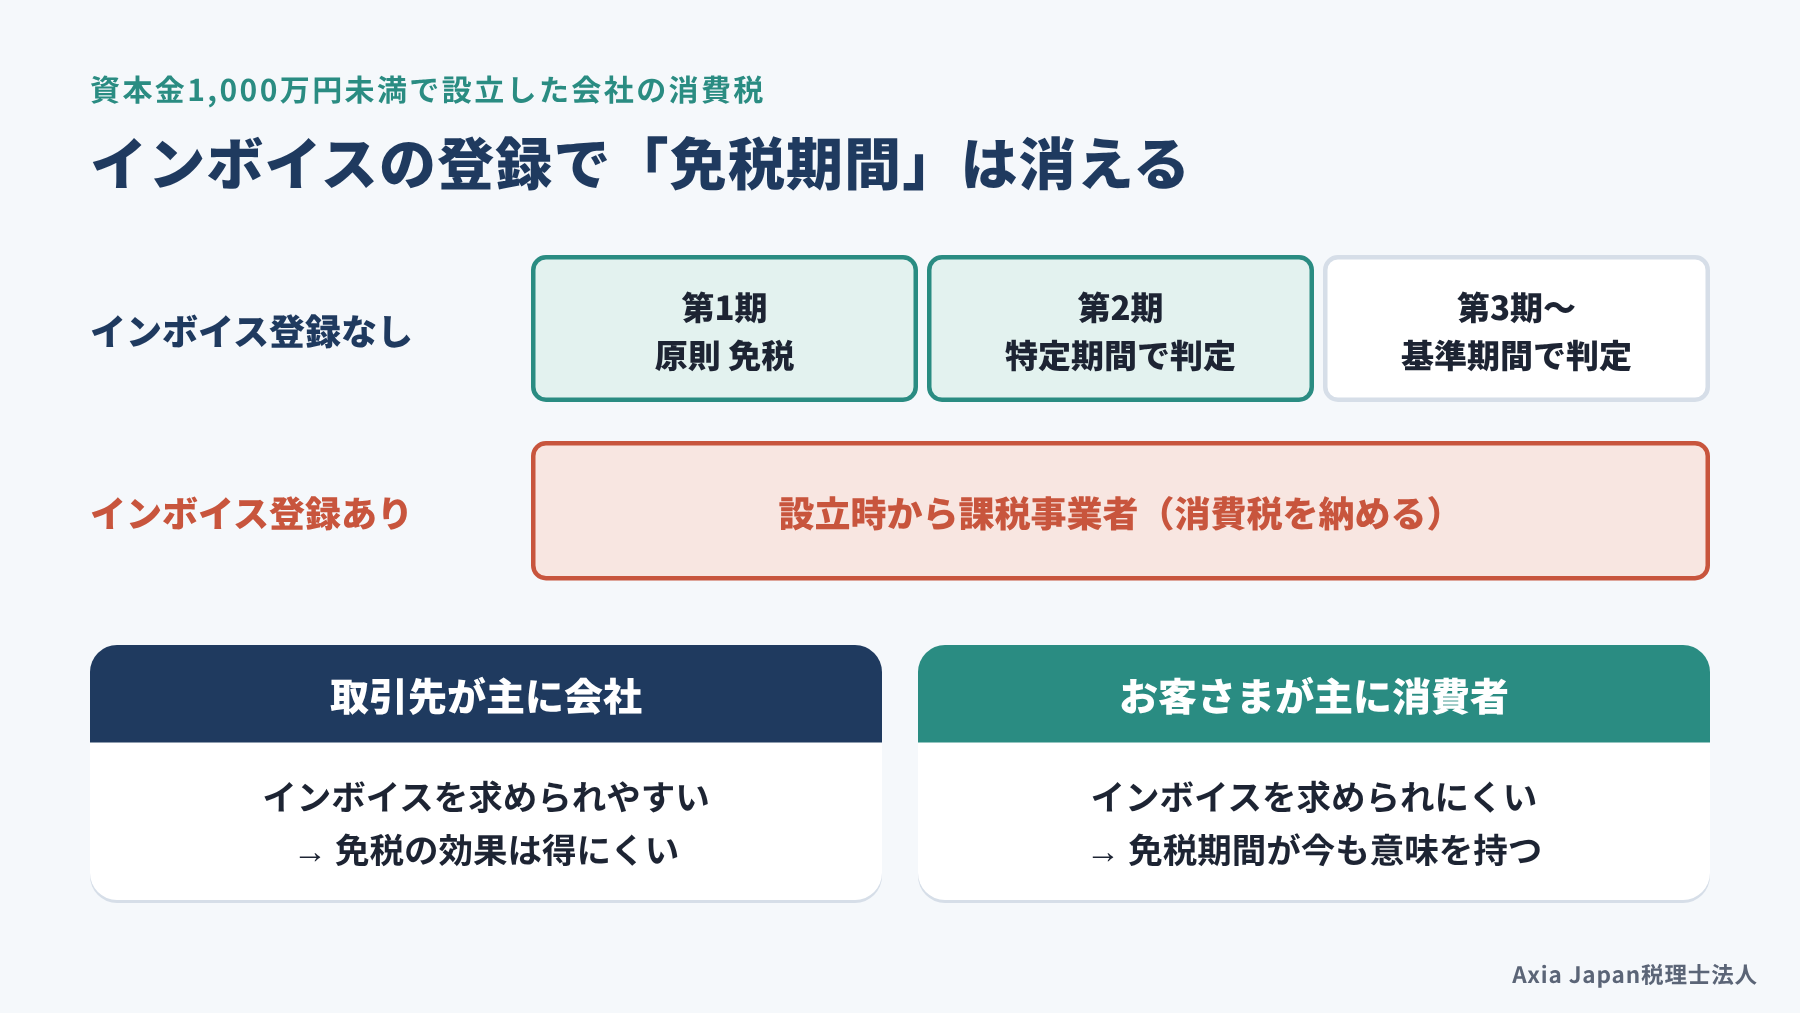
資本金1,000万円未満で設立した会社は、原則として第1期と第2期の消費税が免除されます。判定の基準になる2年前の売上(基準期間)が、まだ存在しないためです。ただし第2期は、第1期の最初の6か月(特定期間)の数字で判定し直します。この期間の売上と給与の支払額がともに1,000万円を超えると、課税事業者です。
ところが、インボイスの登録をすると、免税になるはずの会社でも課税事業者として消費税を納めることになります。取引先の多くが会社で、インボイスを求められる事業なら、設立と同時に登録するのが現実的でしょう。そうなると、免税期間の効果は得られません。
反対に、お客さまの多くが一般の消費者で、インボイスを求められない事業なら、免税期間はいまも意味を持ちます。ご自身の取引先がどちらに近いかで、法人成りの判断に占める消費税の重みは大きく変わります。
2割特例の終わりと法人の消費税の計算
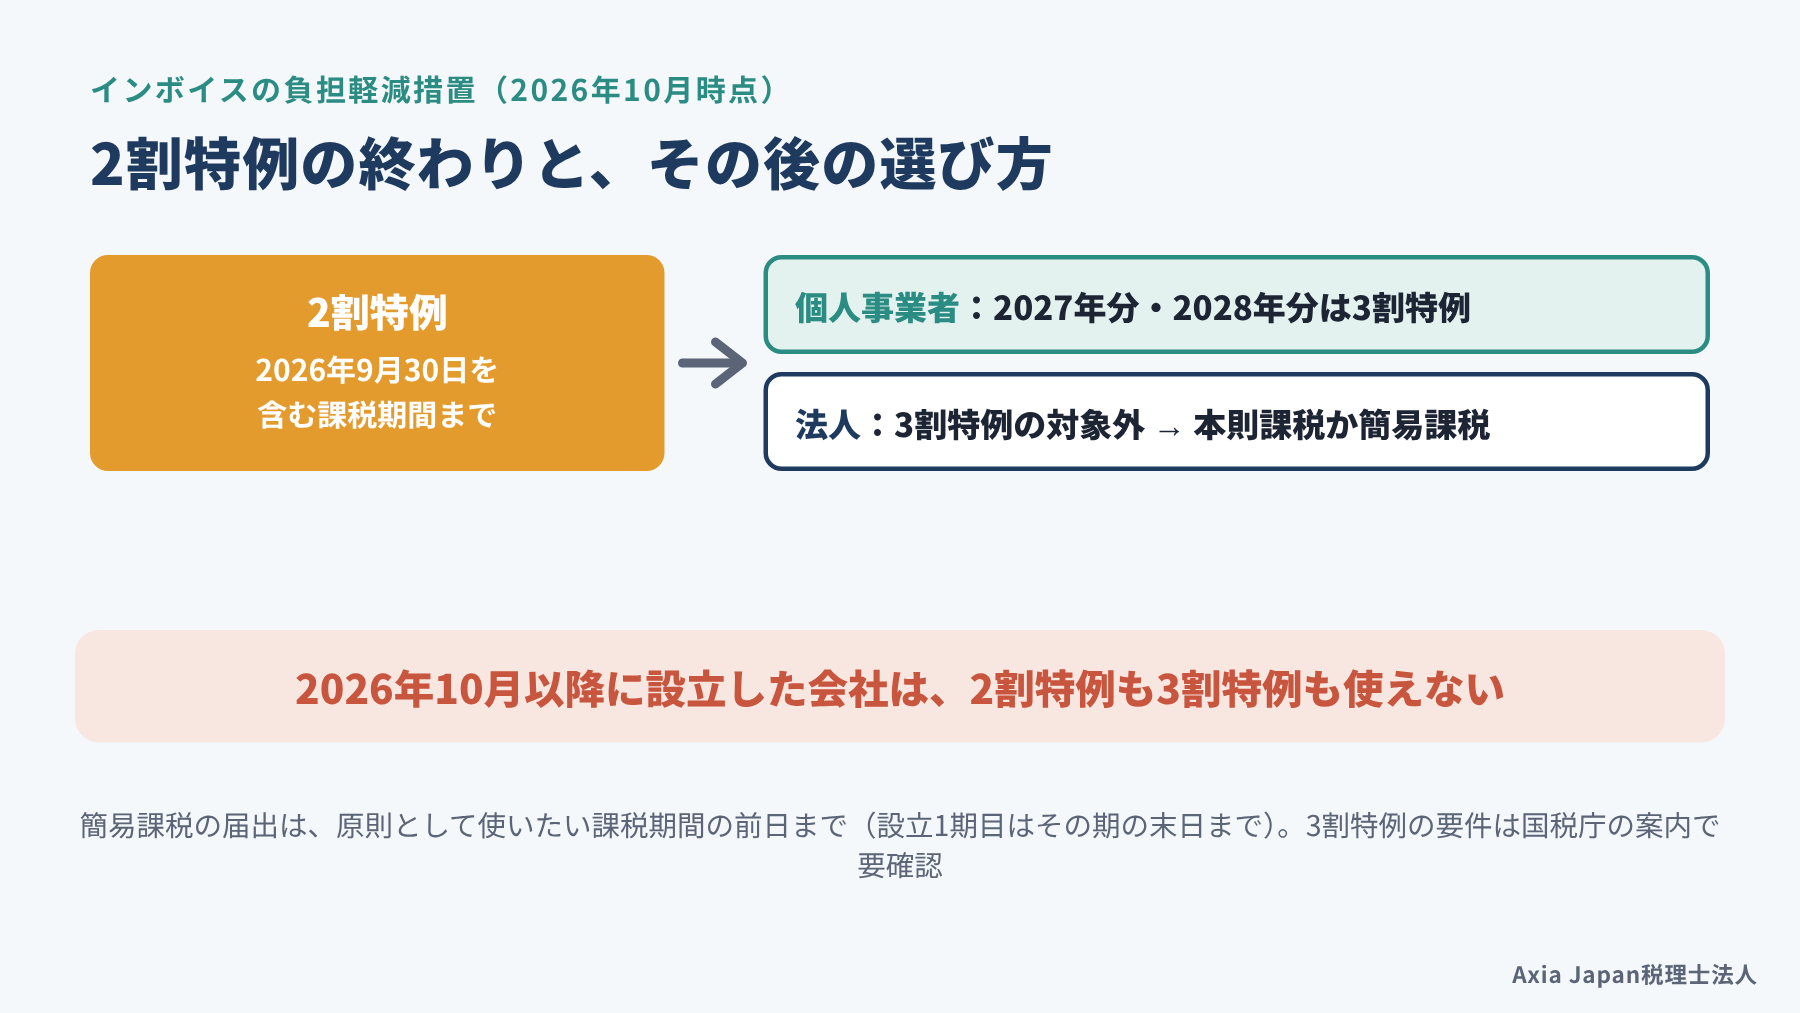
売上にかかる消費税の2割を納めればよい「2割特例」は、2026年9月30日を含む課税期間で終わります。個人事業主なら、2026年分(2027年3月に申告する分)が最後になります。
令和8年度の税制改正では、2027年分と2028年分に「3割特例」が設けられました。対象は個人事業者に限られ、法人は対象外とされています。そのため、2026年10月以降に法人成りした会社は、2割特例も3割特例も使えません。所得が目安に届かないうちは、個人のまま3割特例を使い、法人成りを急がないという選び方もあります。
会社の消費税は、実際の仕入れから計算する「本則課税」か、業種ごとの一定の割合で計算する「簡易課税」から選びます。簡易課税の届出は、原則として使いたい課税期間が始まる前日までに出します。設立1期目なら、その期の末日までに出せば間に合う決まりです。法人成りの時期は、消費税の計算方法とセットで決めておきましょう。
参考:国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」
法人成りを決める手順と時期
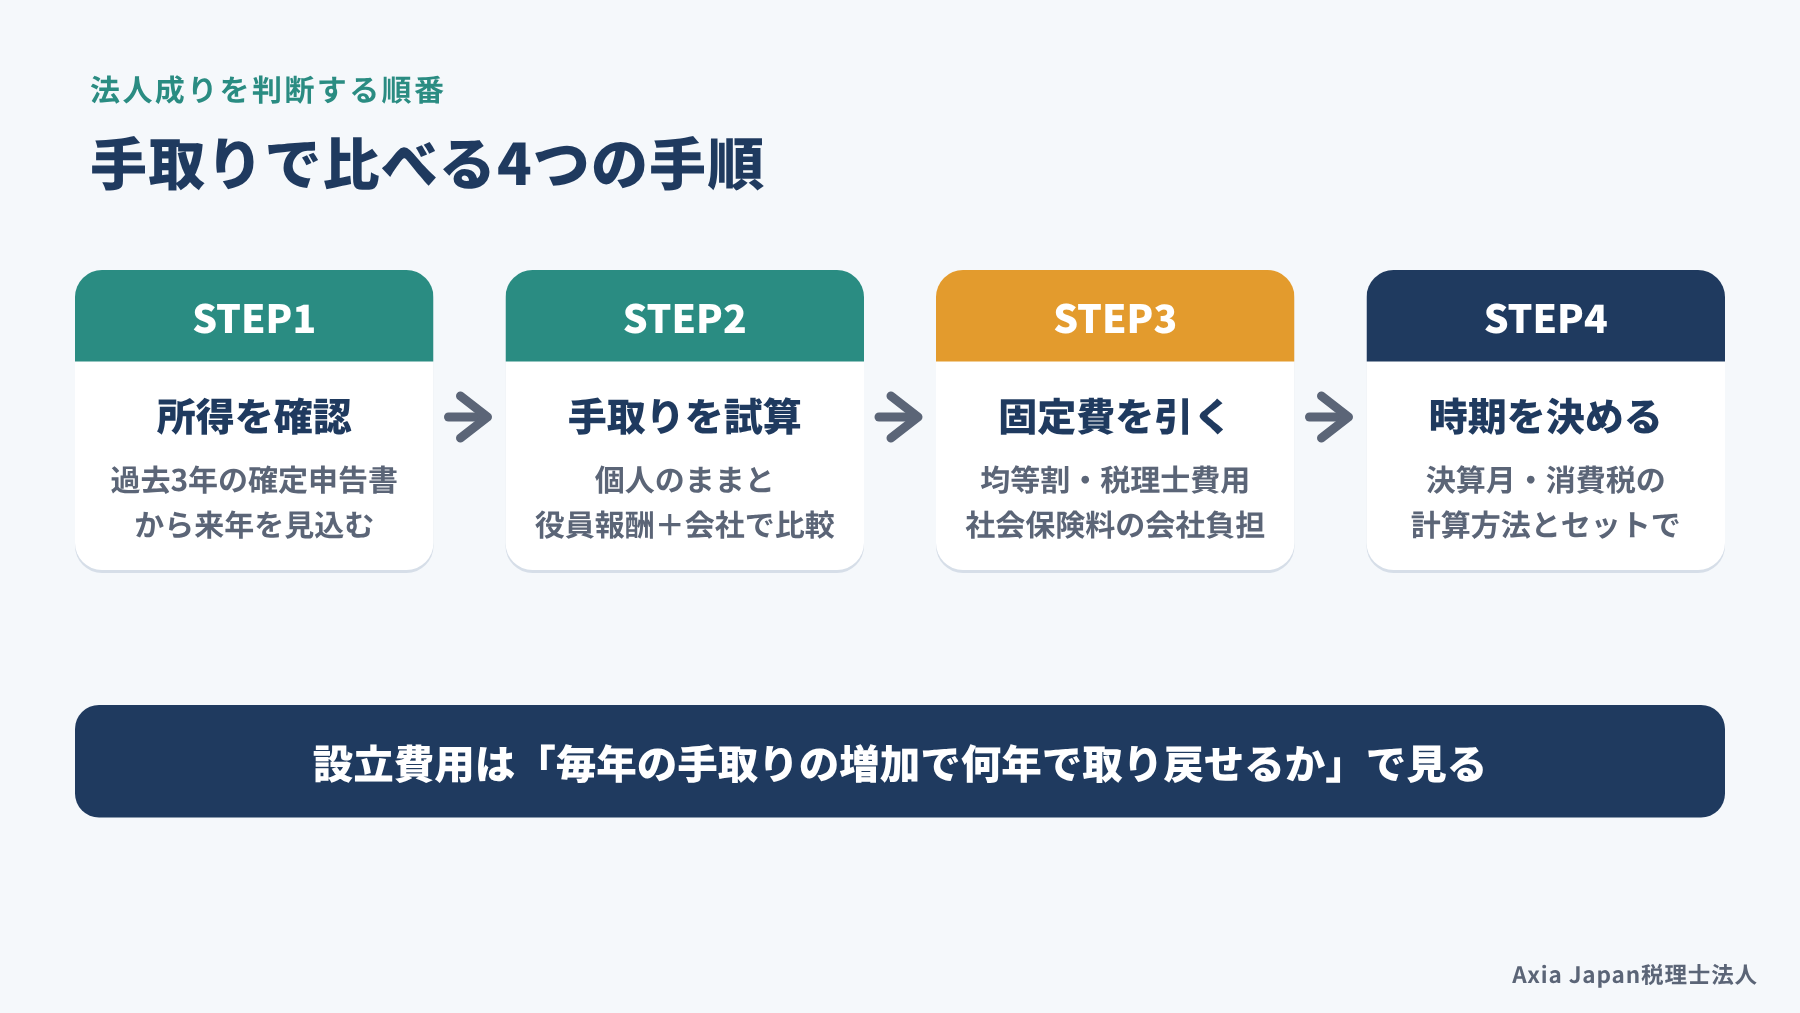
法人成りは、所得の確認、手取りの試算、増える固定費との比較、時期の決定という順で進めると迷いにくくなります。難しく見えますが、順番さえ決めれば、手元に用意するのは確定申告書と通帳、見積もりの数字くらいです。
ここでは、管理会計の考え方を使った判断のしかたと、法人成りのときの手続きを紹介します。最後に、静岡市内の個人事業主を想定したモデルケースで流れを追ってみましょう。自社に置き換えながら読んでいただくと、確かめる数字が見えてくるはずです。
手取りと固定費の回収で判断する
法人成りの判断は、税金の額ではなく、社長と家族の手取りが年間でいくら増えるかで比べます。手取りとは、税金と社会保険料を引いたあとに手元に残るお金のことです。
試算は3段階で進めます。まず、過去3年分の確定申告書から所得の動きを確かめ、来年の所得を見込みます。次に、その所得を個人のまま受けた場合と、役員報酬と会社の利益に分けた場合で、税金と社会保険料の合計を比べてください。最後に、均等割や税理士費用など、会社にすることで増える固定費を差し引きます。
管理会計では、ある選択で増える費用と増える効果だけを取り出して比べる方法を「差額分析」と呼びます。設立費用のような一度きりの費用は、毎年の手取りの増加で何年かけて取り戻せるかを見ると判断しやすくなります。所得が一時的に増えただけの年なら、翌年の数字を待ってから決めるのも一つの選択です。
個人事業の廃業届と資産の引継ぎ
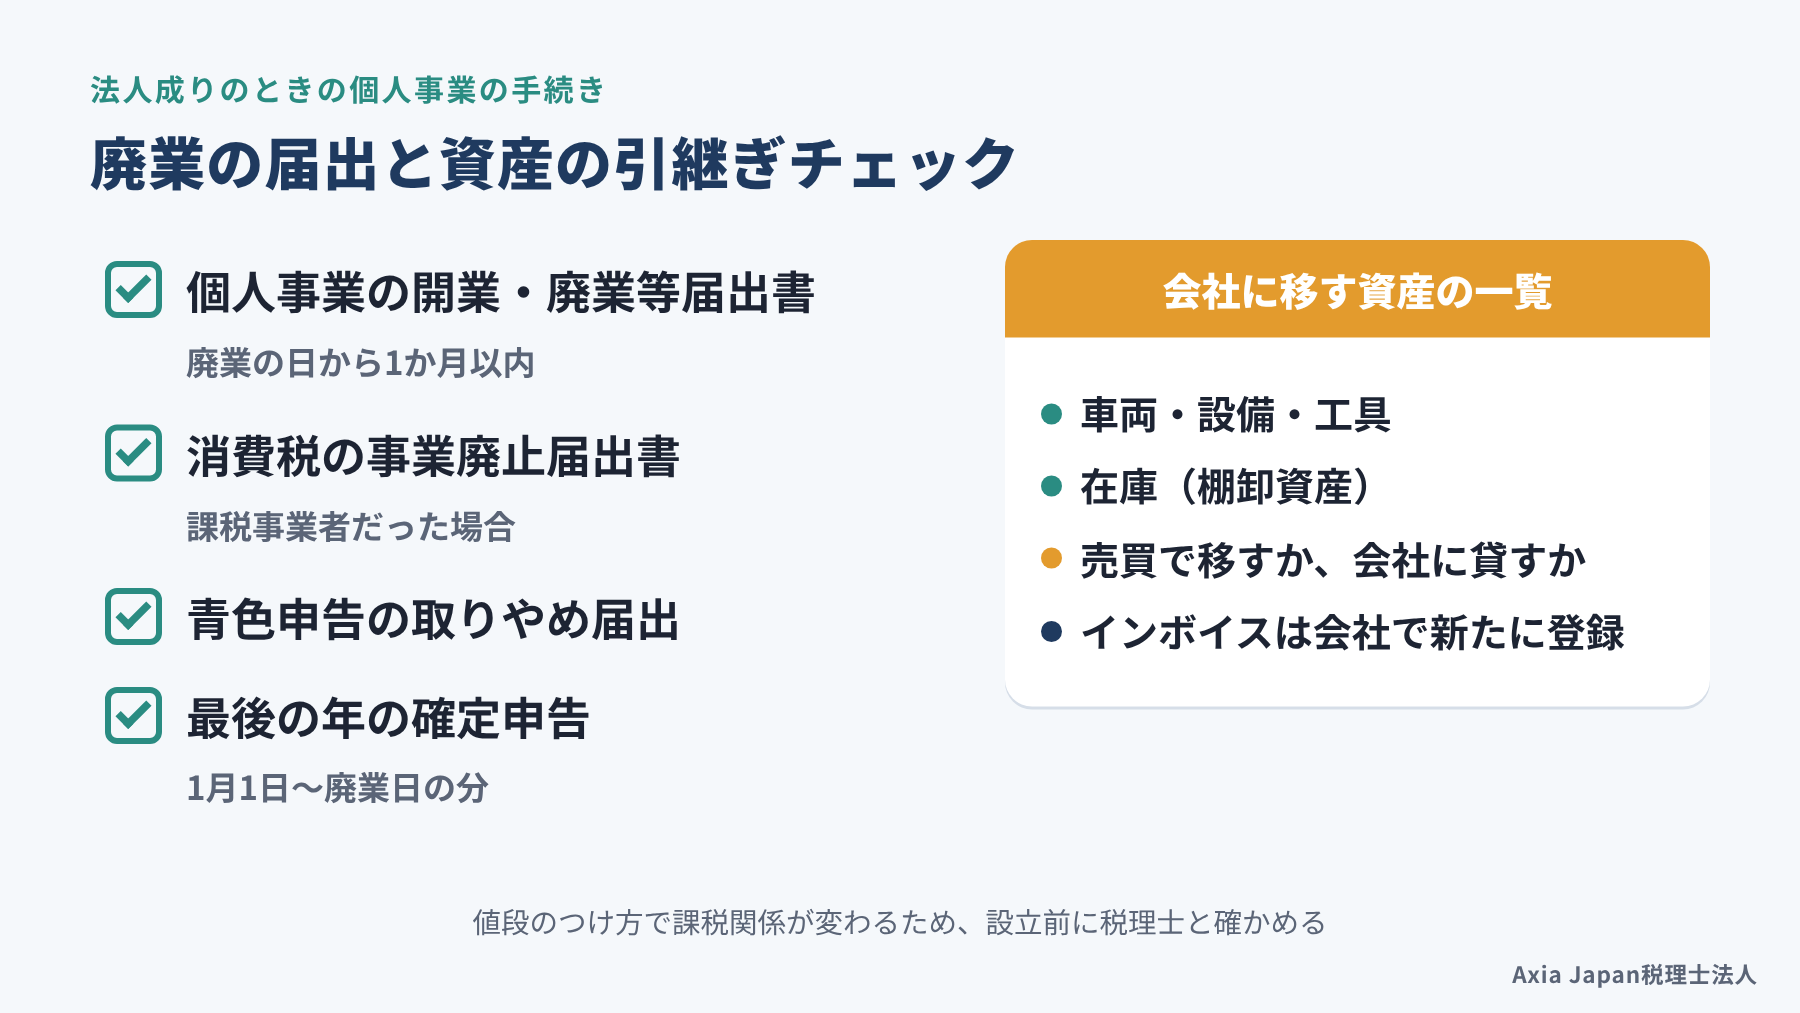
法人成りでは、会社の設立と同時に、個人事業を閉じる手続きも必要になります。税務署には「個人事業の開業・廃業等届出書」を、廃業の日から1か月以内に出します。消費税の課税事業者だった方は「事業廃止届出書」、青色申告の方は取りやめの届出もあわせて出してください。
個人事業の最後の年も、1月1日から廃業日までの分を翌年3月15日までに確定申告します。会社の1期目の申告と重なるので、その年は申告が2つになると覚えておきましょう。また、インボイスの登録番号は会社に引き継げず、会社として新たに登録を申請します。
もう一つの注意点は、事業で使っていた車や設備、在庫を会社に移すときの扱いです。売買で移すか、会社に貸すかで、所得税や消費税の扱いが変わってきます。値段のつけ方によっては思わぬ課税につながるため、引き継ぐ資産の一覧を作り、設立前に税理士と確かめておくと安心です。
参考:国税庁「個人事業の開業届出・廃業届出等手続」
モデルケース:静岡市のリフォーム業の法人成り
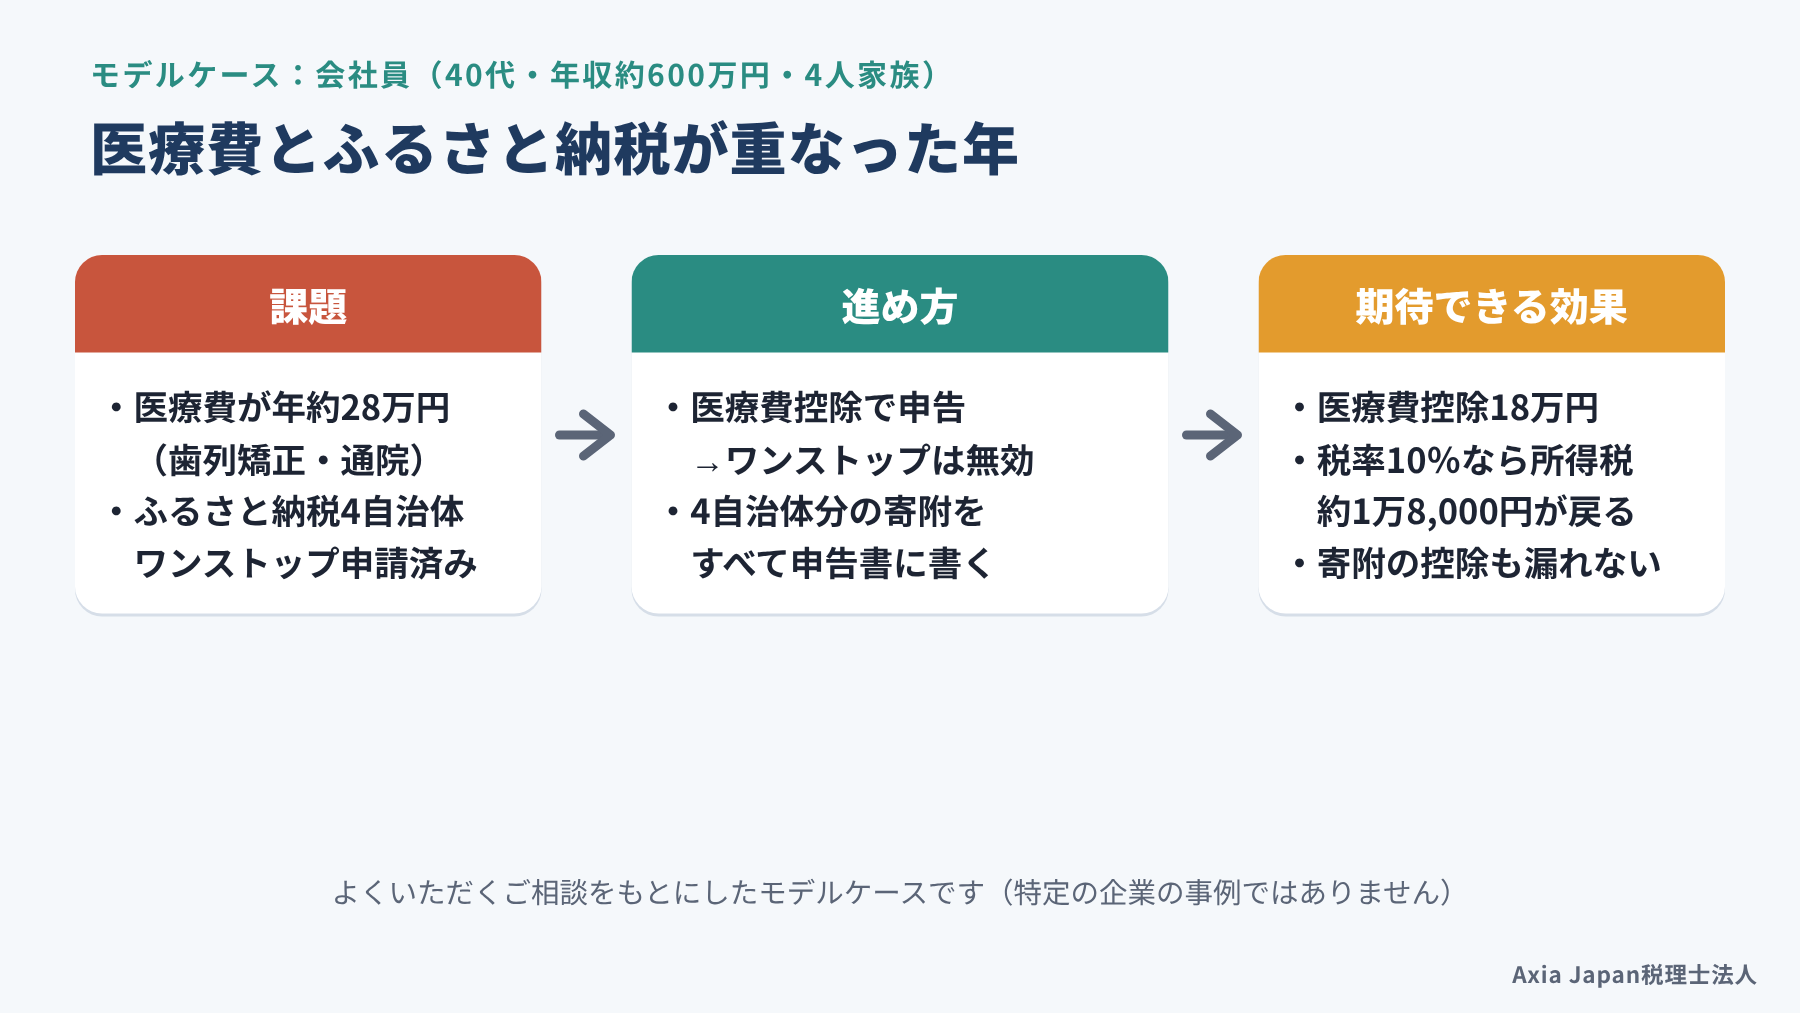
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内でリフォーム業を営む個人事業主(従業員3名)を例に、判断の流れを追ってみます。所得はこの3年で順に伸び、直近の確定申告では700万円を超えました。元請けの工務店からはインボイスを求められ、すでに登録を済ませています。
社長の迷いは、「法人にすれば税金が下がると聞くが、従業員の社会保険まで入れると得なのか」という点でした。そこで、3年分の所得から来年を見込み、役員報酬を月額で3通り置いて、税金と社会保険料を含む手取りを比べることにしました。従業員3名分の保険料の会社負担、均等割と税理士費用も差し引いています。
あわせて、決算月は繁忙期のあとに置き、車両や工具は一覧にして会社への移し方を決めました。こうしておくと、手取りが年間でいくら変わるかを数字で確かめてから決めやすくなります。1期目の役員報酬も根拠を持って決められ、採用のときに社会保険の説明がしやすくなることも見込めます。
よくある質問
Q. 法人成りは年の途中でもできますか?
はい、法人成りは年の途中でもできます。個人事業の確定申告は、1月1日から廃業日までの分を翌年に行います。会社の決算月は自由に決められるので、繁忙期のあとなど、事業の区切りのよい時期を選ぶとよいでしょう。帳簿の切り替えを考えると、月の初日に会社を始めると整理しやすくなります。
Q. 法人成りするなら株式会社と合同会社のどちらがよいですか?
税金の計算は、株式会社でも合同会社でも基本的に同じです。違いが出るのは、設立にかかる費用と、取引先や金融機関からの見え方、運営のルールです。設立費用を抑えたいなら合同会社、取引先に株式会社を求められる業種なら株式会社が向いています。費用の内訳は、会社設立の記事で詳しく比べています。
Q. 所得が目安に届かなくても法人にしてよいですか?
取引先の求めや採用など、税金以外の理由で法人にするのも一つの判断です。その場合は、社会保険料や均等割など毎年増える負担を、事業の利益でまかなえるかを先に確かめてください。2027年分と2028年分は、個人のままなら3割特例を使える点も比べる材料です。迷ったときは、税金と手取りを並べた試算をしてから決めましょう。
まとめ
法人成りのタイミングは、売上1,000万円という消費税の目安ではなく、所得と手取りの試算で決めるのが基本です。所得の目安は300万円から800万円まで幅があり、社会保険料や家族の状況で答えが変わります。
会社にすると、役員報酬で給与所得控除を使えるうえ、赤字を10年繰り越せます。その一方で、社会保険料や均等割、役員報酬の固定といった負担が増えます。インボイスの登録が必要な事業では免税期間の効果が薄く、2026年10月以降の会社は2割特例も使えません。確定申告書をもとに手取りを比べ、増える固定費を何年で取り戻せるかを見てから決めましょう。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へお任せください。法人成りの試算から、設立後の役員報酬と資金繰りの計画まで、一緒に考えていきます。初回のお問い合わせは無料です。
この記事の執筆者
法人成りの判断には、税金の計算だけでなく、会社の利益計画や資金繰りまで見通す視点が欠かせません。執筆者は税理士として、税務申告にとどまらず資金繰りなどの経営支援に取り組み、日本管理会計学会・日本原価計算研究学会に所属しています。
福代 和紀(Axia Japan税理士法人 代表/Axia Japan Consulting合同会社 代表)
- 税理士/米国公認会計士(Inactive)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 柴田知央・青木治雄(2022)『法人成りの活用と留意点 第3版』税務研究会出版局.
- 田淵宏明(2020)『税理士YouTuberが“本音”で教える 日本一わかりやすいひとり社長の節税』ぱる出版.【要確認:奥付の正式書名】
参考記事(Web)
- 会社設立支援/Axia Japan税理士法人/https://axia-tax.com/service_post/startup-support/(閲覧日:2026年10月17日)
- 税務顧問/Axia Japan税理士法人/https://axia-tax.com/service_post/tax-service/(閲覧日:2026年10月17日)
- 静岡市で会社設立|設立の流れと融資で損しない準備/Axia Japan税理士法人/https://axia-tax.com/staffblog/shizuoka-company-incorporation-guide/(閲覧日:2026年10月17日)
- 静岡市の確定申告ガイド|会場・相談先と税理士に頼む目安/Axia Japan税理士法人/https://axia-tax.com/staffblog/shizuoka-city-tax-return-guide/(閲覧日:2026年10月17日)