「税理士から毎年決算書を受け取っているのに、経営の判断にはあまり使えていない」と感じていませんか。管理会計とは、経営者が社内の意思決定に使う会計で、決算書の数字を「次の一手」に変えるための仕組みです。
材料費や人件費が上がり、去年と同じやり方では利益が残りにくくなってきました。この記事では、財務会計との違いから、中小企業が最初に取り組む3つのステップまでを順にお話しします。決算書を1期分手元に置いて、読み進めてみてください。
この記事でわかること
- 管理会計とは何か、財務会計・税務会計との違い
- 中小企業に管理会計が役立つ理由と、導入が進まない理由
- 月次決算・変動損益計算書・部門別損益の3ステップと、悩み別の手法の選び方
管理会計とは?経営判断に使う「社内の会計」
管理会計とは、経営者や社員が、社内の意思決定や業務の改善に使うための会計です。法律で作り方が決まった決算書とは別に、自社が知りたいことに合わせて数字を組み立て直します。
ご相談を受けていると、「決算書は毎年見ているが、来期どう動けばよいかがわからない」と迷われる方が多い印象です。まずは、決算書を作るための会計と何が違うのかを整理しておきましょう。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
財務会計・税務会計との違いを表で比べる
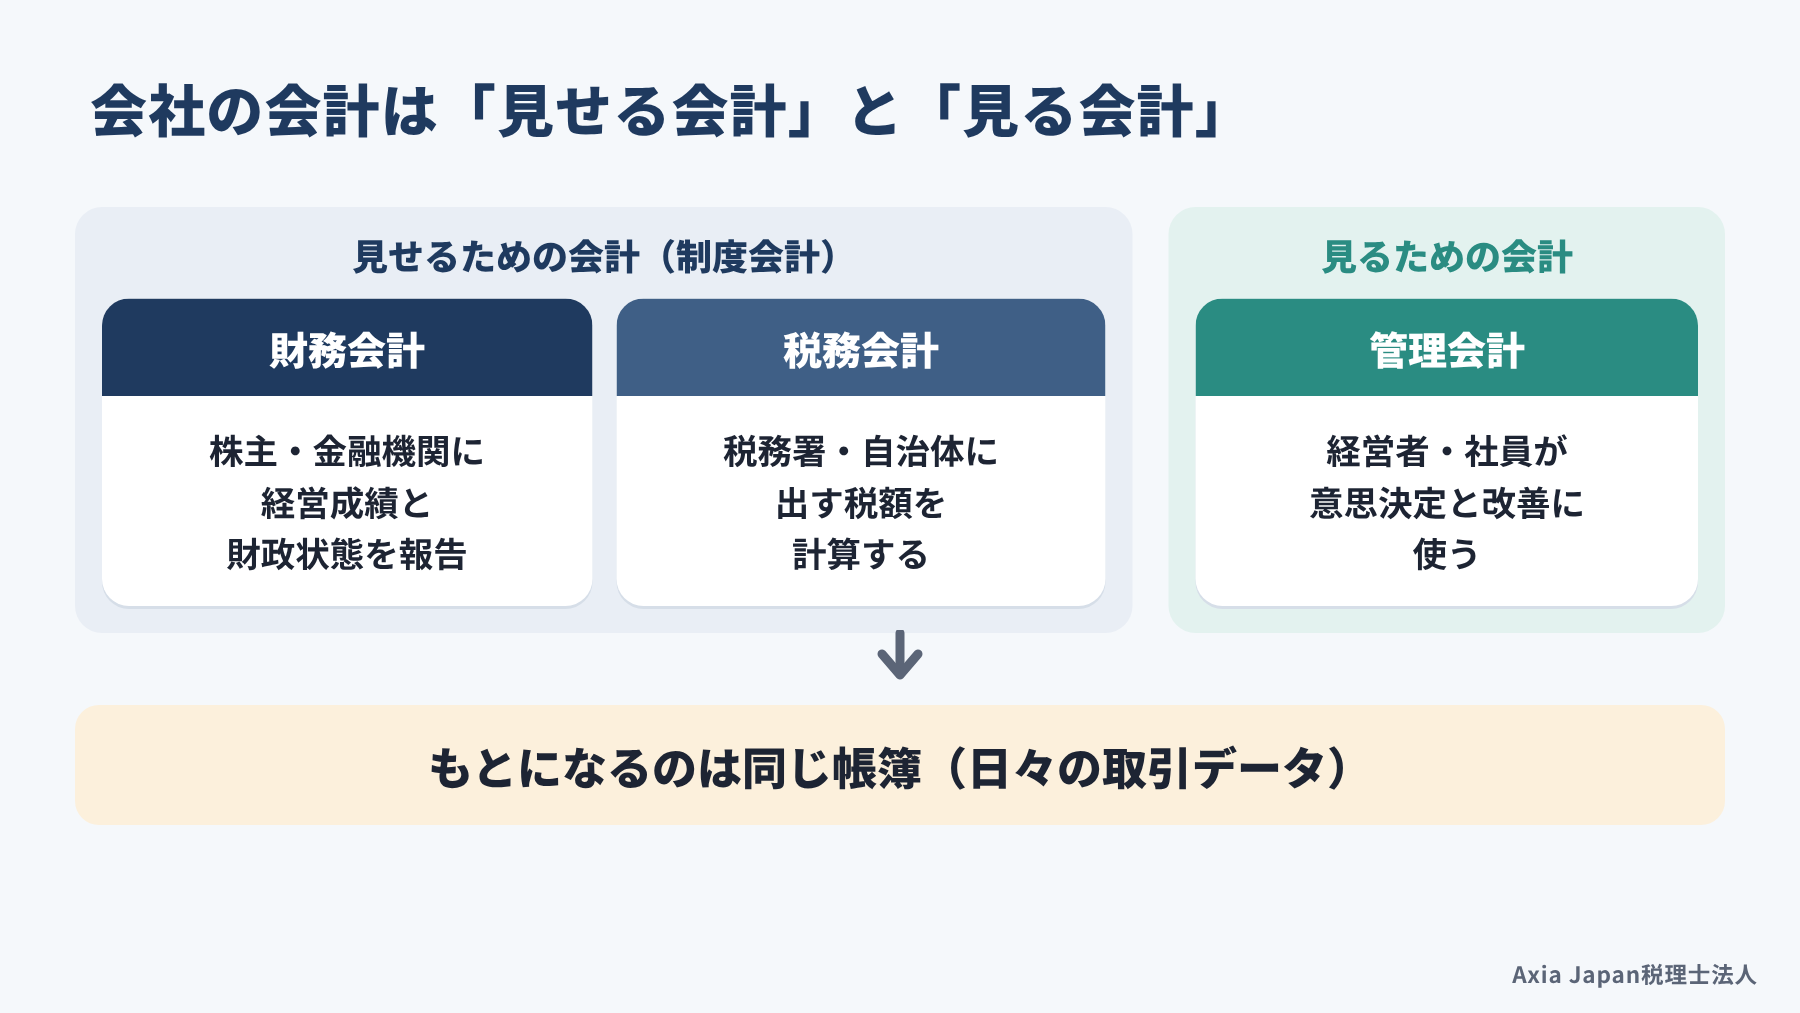
会社の会計は、外部に見せるための財務会計・税務会計と、社内で見るための管理会計に分かれます。前の2つは会社法や法人税法などのルールに沿って作るので、まとめて制度会計と呼ばれています。
3つの違いを表にまとめてみましょう。
| 項目 | 財務会計 | 税務会計 | 管理会計 |
|---|---|---|---|
| 目的 | 経営成績と財政状態を報告する | 法人税などの税額を計算する | 経営の意思決定と改善に使う |
| 主な利用者 | 株主・金融機関・取引先 | 税務署・都道府県・市町村 | 経営者・管理者・社員 |
| ルール | 会社法・会計基準 | 法人税法などの税法 | なし(会社ごとに自由) |
| 主な書類 | 貸借対照表・損益計算書 | 法人税の申告書 | 月次損益表・予算・部門別損益 |
| 時間軸 | 過去の実績 | 過去の実績 | 過去の実績と将来の予測 |
| 頻度 | 年1回(決算) | 年1回(申告) | 毎月など必要なとき |
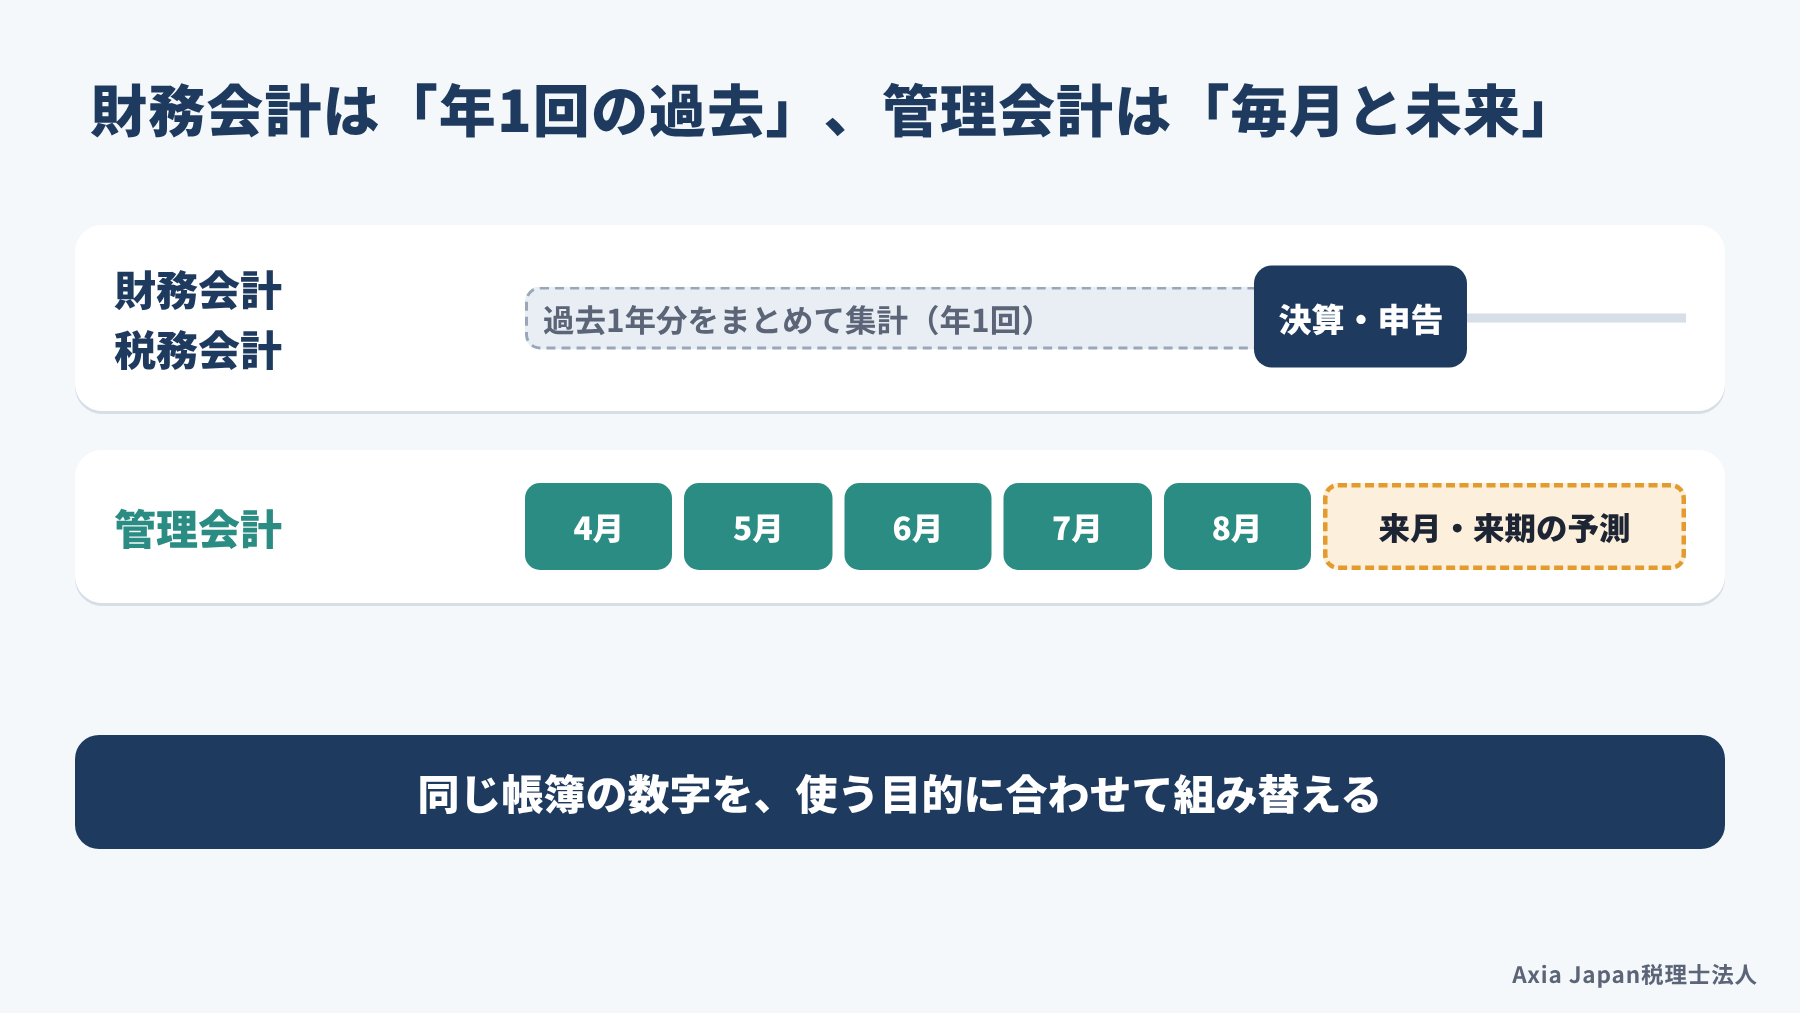
財務会計は、どの会社も同じルールで作るからこそ、金融機関が会社どうしを比べられます。一方で、管理会計には決まった書式がありません。財務会計は過去の数字を正しく積み上げることを優先します。これに対し、管理会計は未来の数字を予測する道具だと説明されています(原, 2020)。
とはいえ、管理会計は決算書と別の帳簿を作るわけではありません。同じ帳簿の数字を、目的に合わせて組み替えて使うので、日々の記帳が正確であることが出発点になります。
参考:原尚美『マンガでわかる管理会計 はじめてでもわかる儲けのからくり』(オーム社)
決算書だけでは答えにくい3つの問い
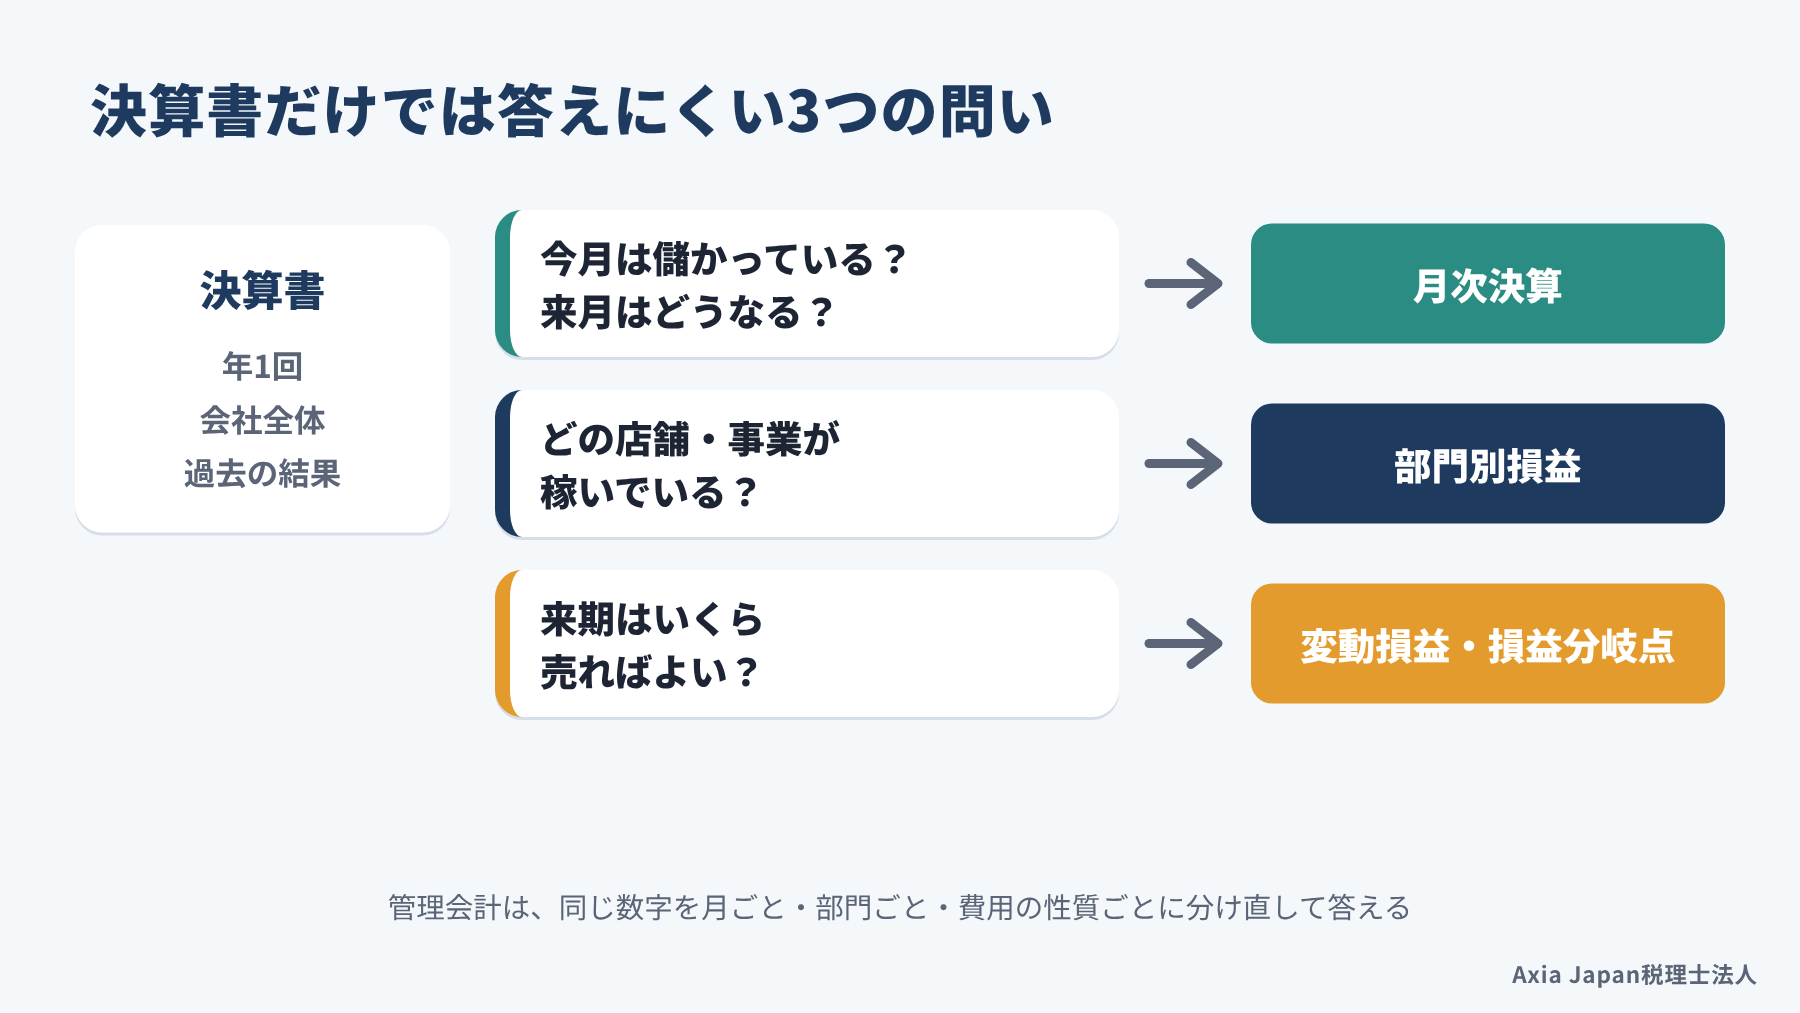
決算書は1年間の結果を示しますが、経営者が日々迷う問いには、そのままでは答えにくいものです。たとえば、次の3つを思い浮かべてみてください。
- 今月は儲かっているのか、来月はどうなりそうか
- どの店舗、どの事業が利益を生んでいるのか
- 来期は売上をいくらにすれば、借入の返済と賞与をまかなえるのか
法人税の申告期限は、原則として決算日の翌日から2か月以内です。3月決算の会社なら、数字が固まるのは5月ごろで、新しい期はもう2か月が過ぎています。
管理会計では、同じ数字を月ごと、部門ごと、費用の性質ごとに分け直して、この3つの問いに答えを出します。実は、経理のベテランでも、財務会計には詳しい一方で管理会計にはなじみが薄いことが多いと指摘されています(原, 2020)。経理担当者に任せきりにせず、まず社長が「何を知りたいか」を決めることから始めましょう。
参考:原尚美『マンガでわかる管理会計 はじめてでもわかる儲けのからくり』(オーム社)
中小企業に管理会計が役立つ理由と広がらない理由
規模の小さな会社にも管理会計は役に立つ、というのがこれまでの研究のおおよその答えです。ただし、大企業と同じ仕組みをそのまま持ち込む必要はありません。
中小企業でよく見かけるのは、記帳と申告はできていても、月々の数字を判断に使うまで手が回らない状態です。日本管理会計学会でも、2023年度の全国大会で中小企業の管理会計が統一論題になりました。地域ごとの調査や、個々の企業の事例研究も積み重ねられてきました。ここでは、効果を確かめた研究と、導入が進まない理由を順に見ていきます。
参考:山口直也「中小企業管理会計の現状と課題」(日本管理会計学会『管理会計学』32巻2号)
小さな会社ほど「仕組み」が効くという研究
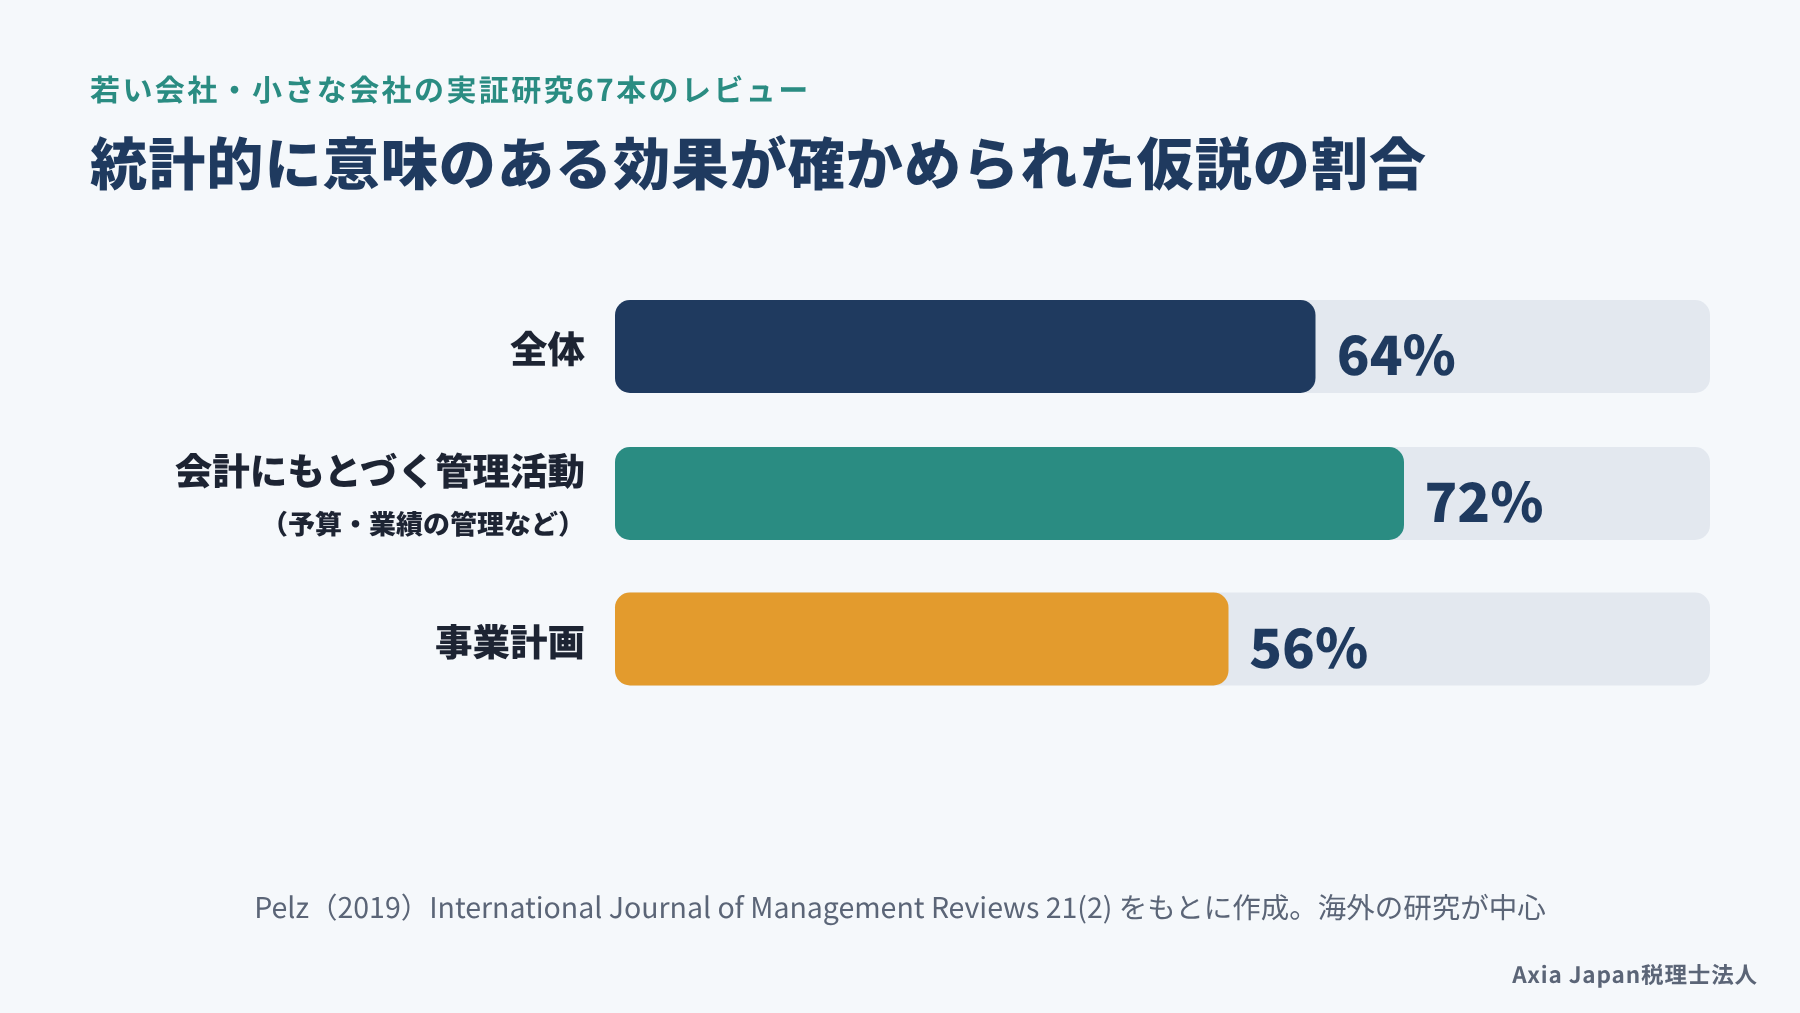
ドイツの研究者が、若い会社や小さな会社の管理会計を扱った実証研究67本を整理したレビューがあります。検証された仮説の64%で統計的に意味のある効果が見られました。そのうえで、管理会計は小さな会社にとって妨げより助けになると結論づけています(Pelz, 2019)。
中身を分けると、予算や業績の管理のような会計にもとづく管理活動は72%、事業計画は56%でした。効き目として挙げられているのは、金融機関など社外の相手との情報の差を縮めることです。もう一つは、会社が大きくなるにつれて、社長個人の勘に頼るやり方から、仕組みで回すやり方へ移る助けになる点です。
社員が増えて社長が現場のすべてを見られなくなると、数字で全体をつかむ必要が出てきます。もっとも、このレビューは海外の研究が中心で、事業計画の効果についてはまだはっきりしない点が残るとされています。
参考:Pelz, M. (2019). International Journal of Management Reviews, 21(2). https://doi.org/10.1111/ijmr.12197
導入が進まない理由は「どこから手を付けるか」
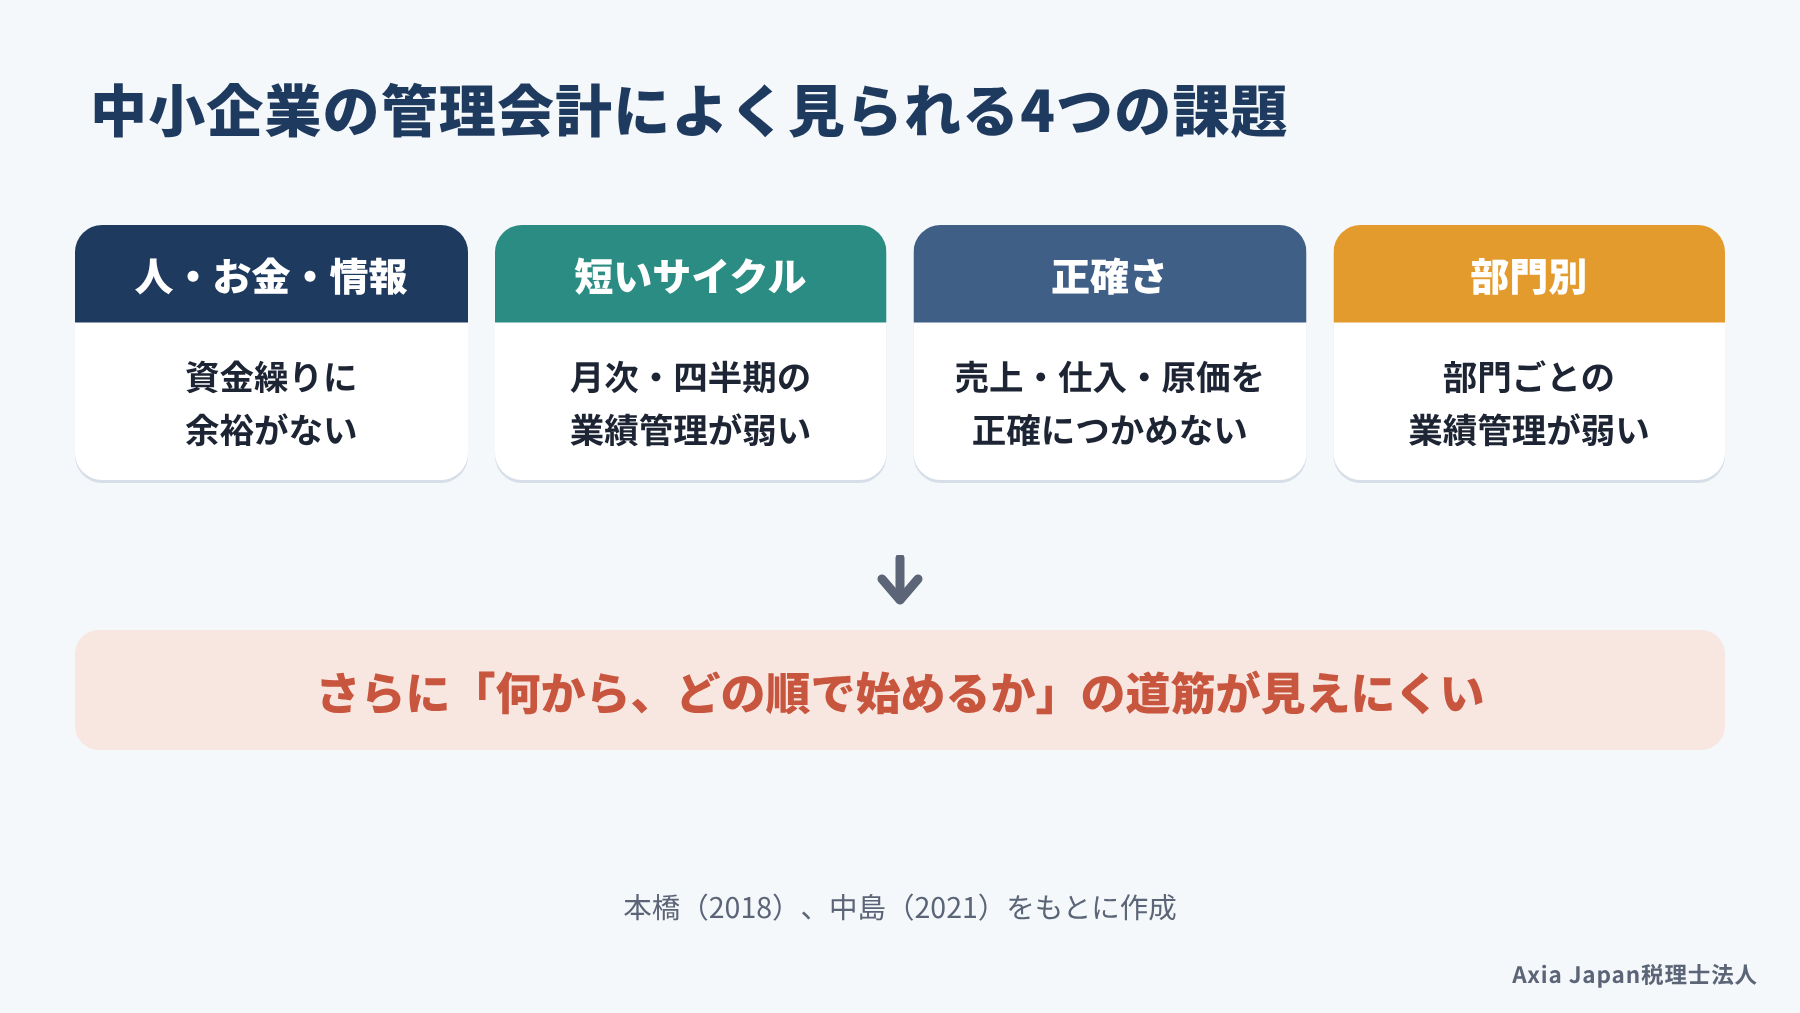
導入が進まない理由として見落とせないのが、何から始めればよいかが見えにくいことです。大切さは理解していても、誰の支援を受けてどの順で進めるかが見えないのです。この道筋の見えにくさが、導入の遅れにつながっていると考えられています(中島, 2021)。
中小企業によく見られる課題として、次の4つを挙げる研究者もいます(本橋, 2018)。
- 人やお金、情報が足りず、とくに資金繰りに余裕がない
- 月次や四半期といった短いサイクルの業績管理が十分でない
- 売上高や仕入高、売上原価が正確に管理されていない
- 部門別の業績管理が十分に行われていない
とはいえ、支援する側にも課題は残ります。鹿児島県の税理士80名が回答した2019年の調査があります。経営管理手法の導入・活用支援を「実施している」と答えたのは30.0%でした。相談先によって、どこまで伴走してもらえるかに差があると考えておいたほうがよさそうです。
参考:中島洋行「中小企業の管理会計導入期における標準化に関する一考察」(明星大学『経営学研究紀要』17号)
参考:櫛部幸子・宗田健一・岡村雄輝「鹿児島県税理士会連合会の税理士を対象とした管理会計導入・活用支援に関する実態調査」(鹿児島県立短期大学地域研究所『研究年報』51号)
管理会計は何から始める?中小企業の3ステップ
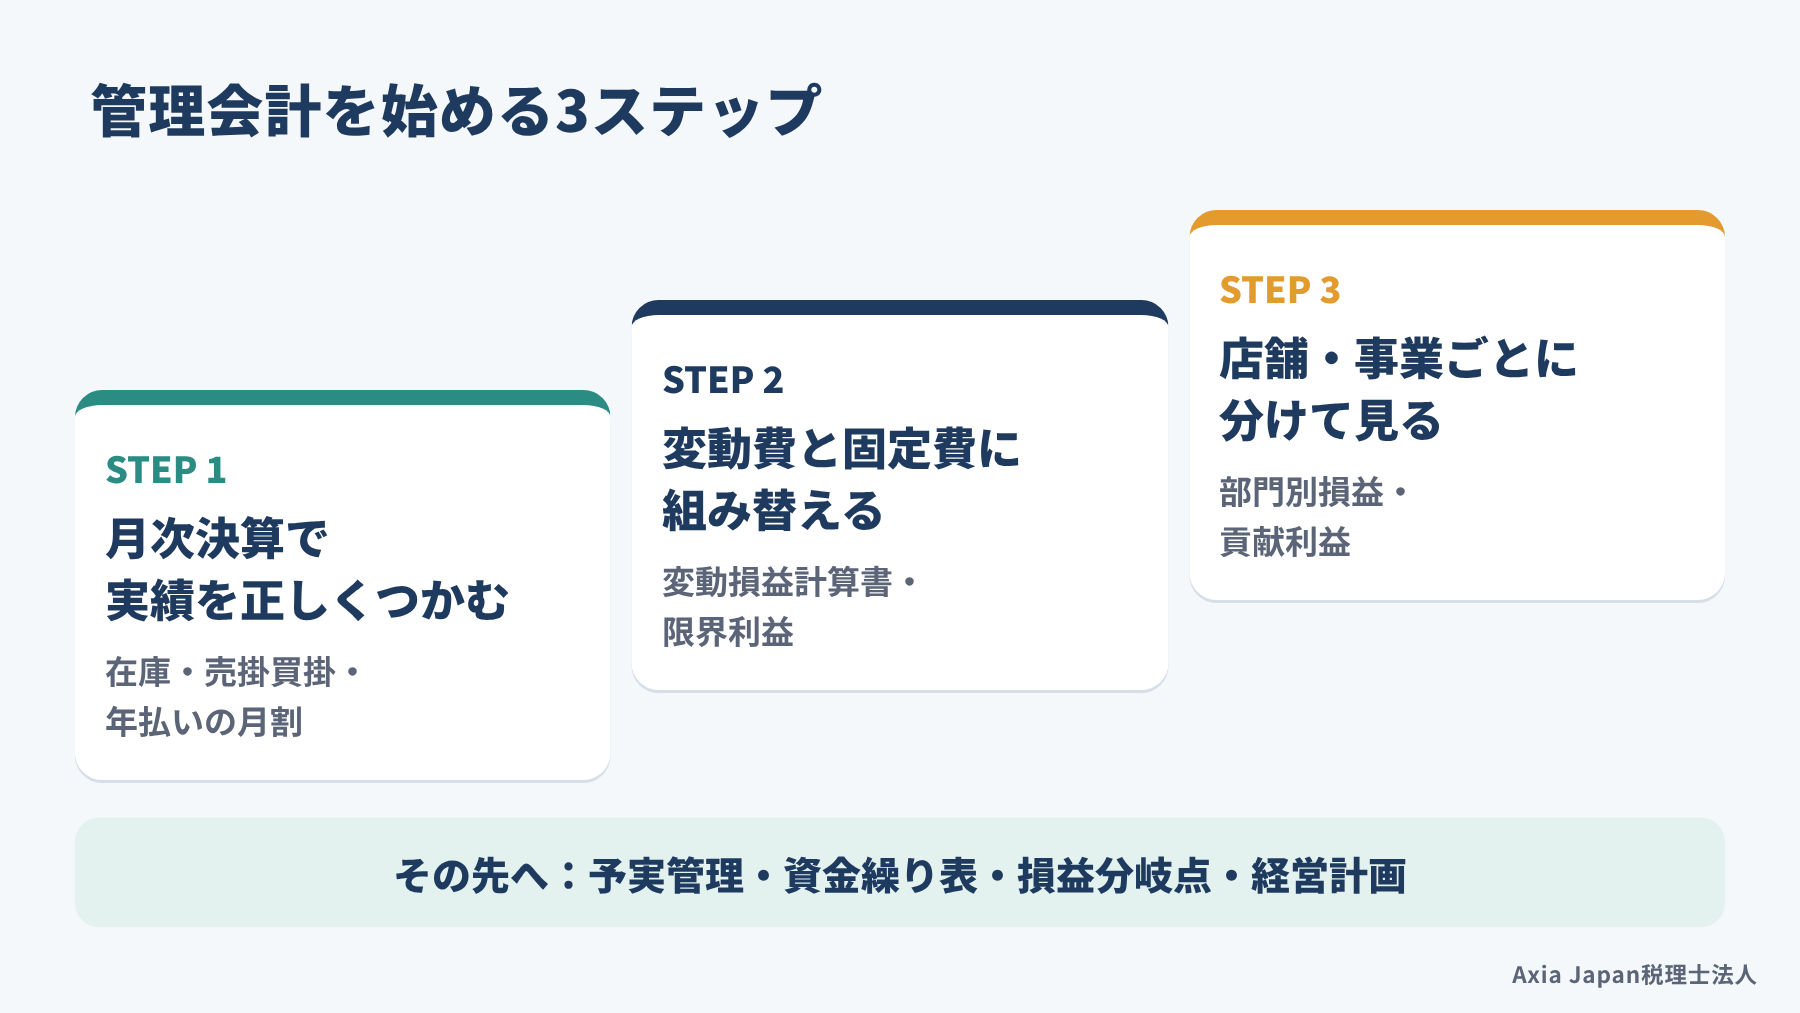
最初の一歩は、月次決算で毎月の実績を正しくつかむことです。そのうえで、損益を変動費と固定費に組み替え、店舗や事業ごとに分けて見る、という3つのステップで進めます。
この順番には理由があります。管理会計は、まず実績を正確に測り、次に予算、そのあと事業別・部門別の管理へと段階を踏んで整えるべきだと考えられています(本橋, 2018)。導入の初めは手法を絞り、基本的なものから少しずつ段階を上げていくことを勧める提案もあります(中島, 2021)。
予算づくりや資金繰り表も、この土台があると作りやすくなります。部門が一つの会社は、ステップ3を飛ばしてかまいません。
参考:本橋正美「中小企業の発展段階と管理会計システム」(『会計論叢』13号)
ステップ1:月次決算で実績を正しくつかむ
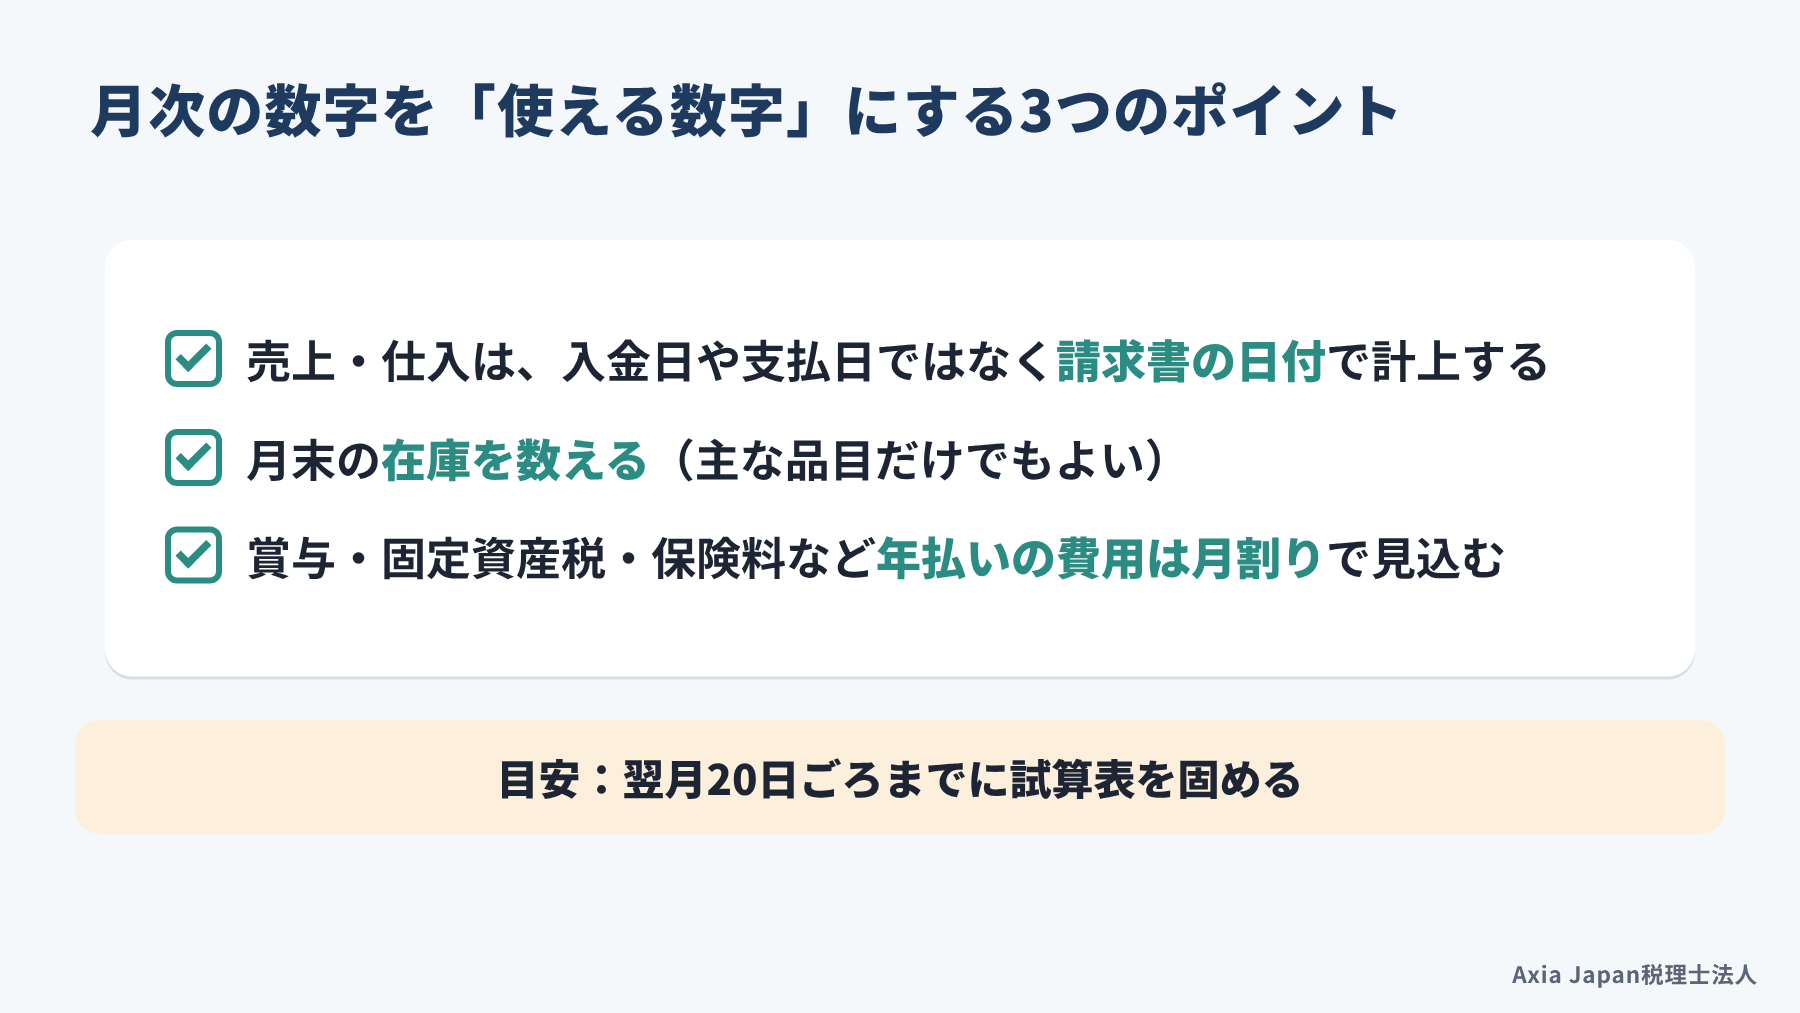
月次決算とは、毎月の締めで試算表を作り、その月の損益を確かめる作業のことです。ここで数字が狂っていると、その後の分析もすべてずれてしまうため、最初に整えておきたいところです。
ご相談を受けていると、預金の出入りに合わせて記帳しているため、月ごとの利益が大きく揺れている会社をよく見かけます。たとえば在庫を数えずにいると、仕入の多い月は赤字に、少ない月は黒字に見えてしまいます。そこで、まずは次の3点を整えてみてください。
- 売上と仕入は、入金日や支払日ではなく、請求書の日付で計上する
- 月末の在庫を数える(主な品目だけでもかまいません)
- 賞与や固定資産税、保険料など年払いの費用は、月割りで見込んでおく
翌月の20日ごろまでに試算表が固まれば、打ち手を考える時間も取れるでしょう。締め日や会議の決め方は、予実管理の記事で詳しくお話ししています。
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
ステップ2:変動費と固定費に組み替える
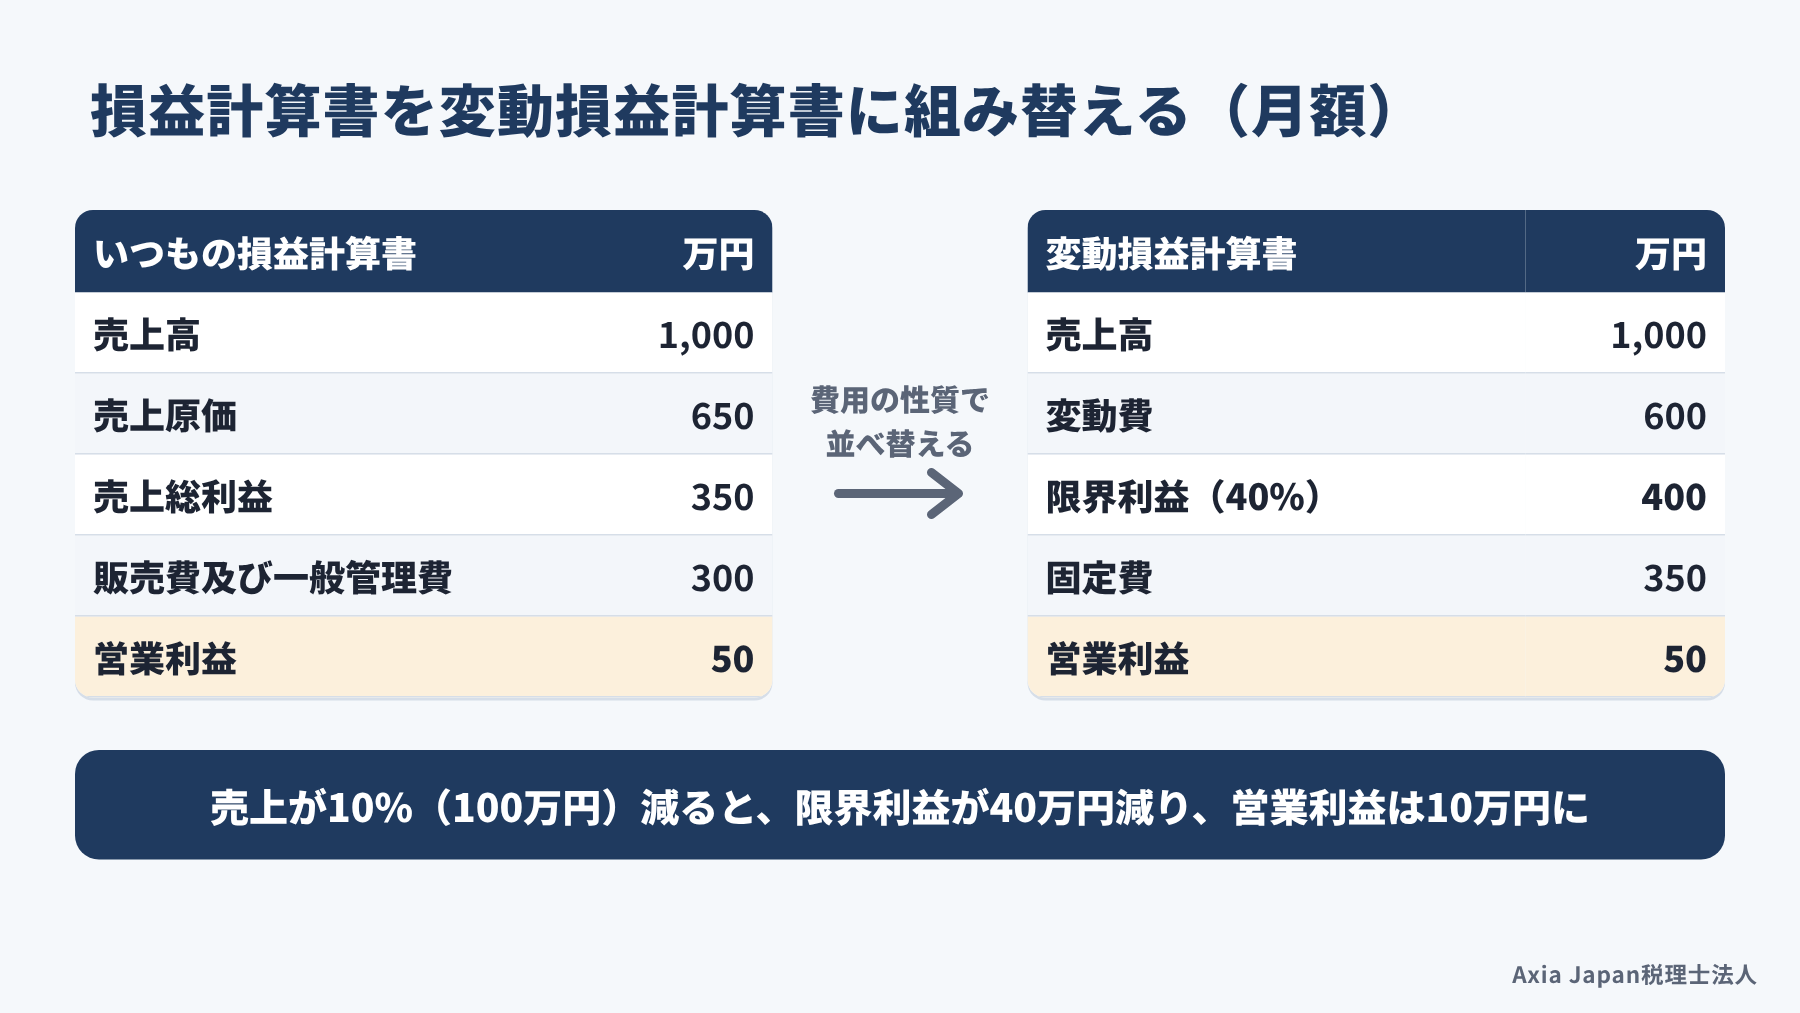
2つめのステップでは、損益計算書を変動損益計算書に組み替えます。変動損益計算書とは、費用を売上に比例して増える変動費と、売上にかかわらずかかる固定費に分けて並べた損益計算書です。
売上高から変動費を引いた利益を限界利益と呼び、そこから固定費を引くと営業利益になります。月の売上高が1,000万円の会社で、組み替えてみましょう。
| いつもの損益計算書 | 金額 | 変動損益計算書 | 金額 |
|---|---|---|---|
| 売上高 | 1,000万円 | 売上高 | 1,000万円 |
| 売上原価 | 650万円 | 変動費(仕入・外注費・運賃など) | 600万円 |
| 売上総利益 | 350万円 | 限界利益(限界利益率40%) | 400万円 |
| 販売費及び一般管理費 | 300万円 | 固定費(人件費・家賃など) | 350万円 |
| 営業利益 | 50万円 | 営業利益 | 50万円 |
利益の額は同じでも、右の形にすると「売上が動いたら利益がどう動くか」がすぐに読めます。この会社で売上が10%減ると、限界利益は40万円減り、営業利益は10万円まで落ち込みます。売上の増減が利益にどれだけ響くかを先に知っておくと、値引きや仕入の判断で迷いにくくなるでしょう。
どの費用を変動費に入れるかで迷ったら、最初は仕入・外注費・運賃のように売上とはっきり連動するものだけを変動費にし、残りは固定費に置いておけば十分です。
ステップ3:店舗・事業ごとに分けて見る
3つめのステップは、店舗や事業ごとに損益を分けて見る部門別損益です。会計ソフトの「部門」機能を使い、仕訳に店舗名や事業名を付けておけば、毎月の集計は自動です。
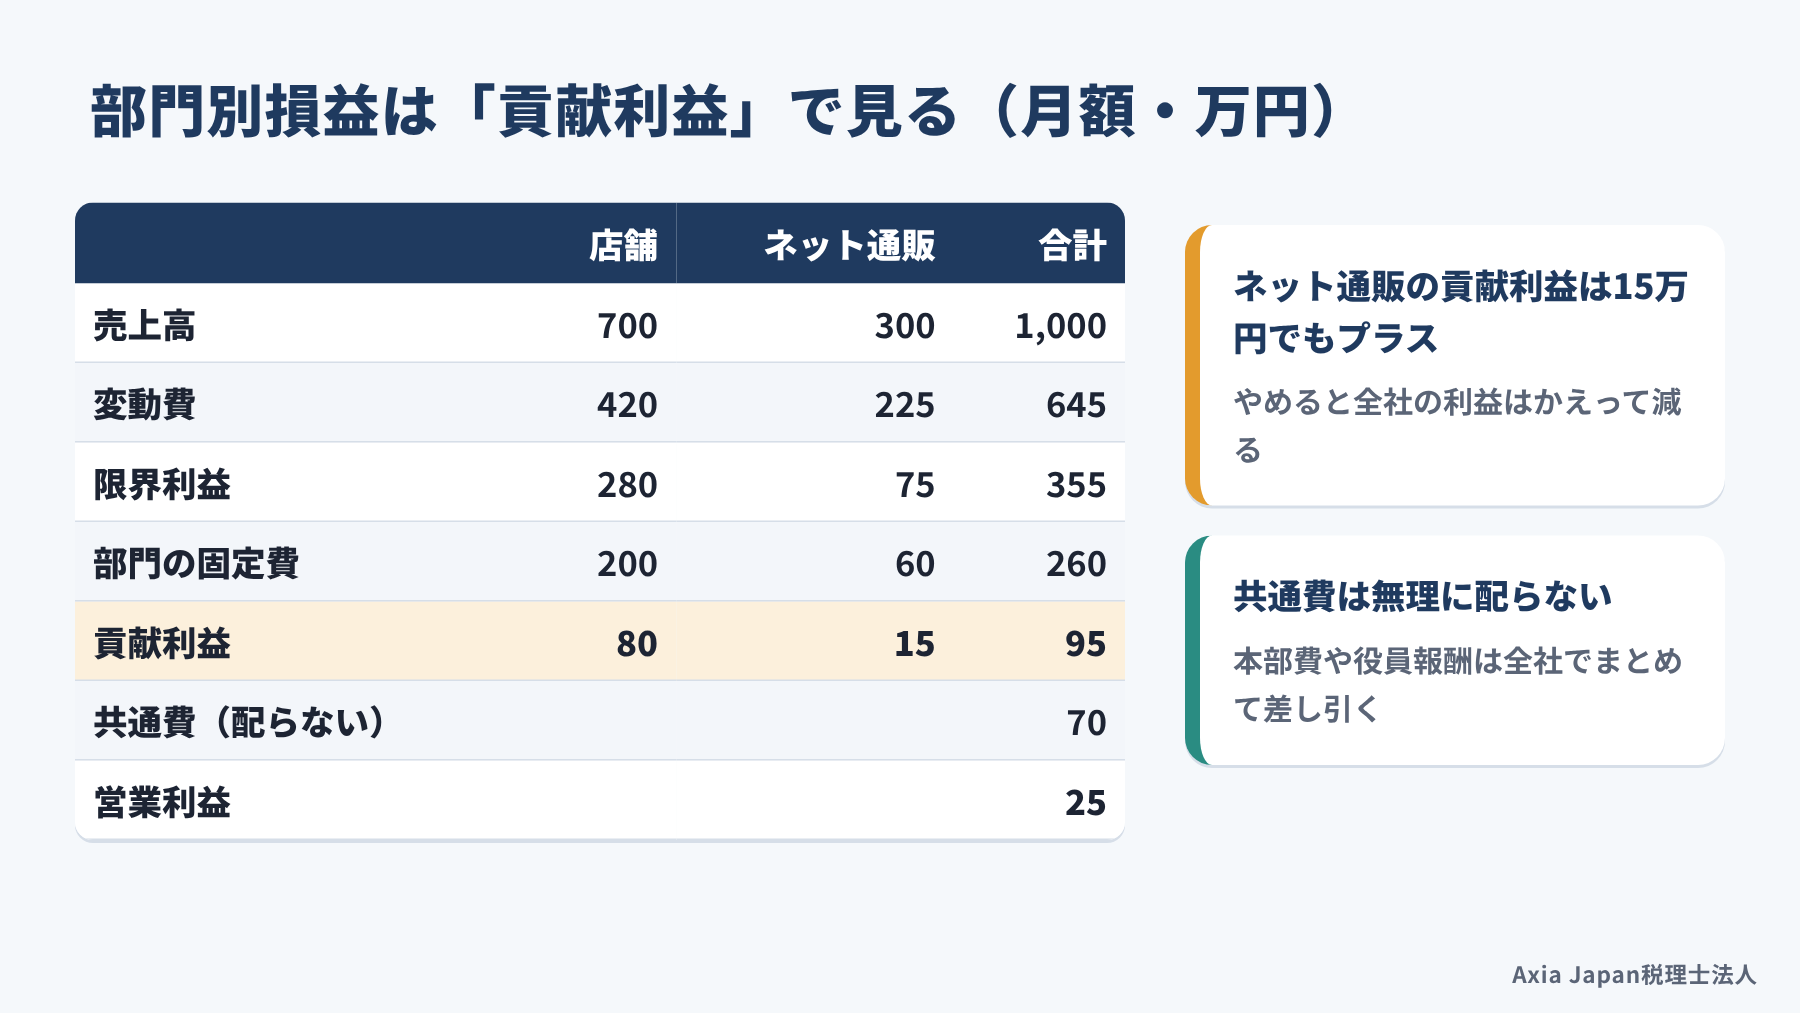
部門別損益では、各部門の限界利益から、その部門だけにかかる固定費を引いた貢献利益を見ます。本部の人件費や役員報酬のような共通費は、無理に配らず、全社でまとめて差し引きます。共通費を配ると、本当は利益に貢献している部門が赤字に見え、判断を誤るおそれがあるためです(駒井, 2021)。
実店舗とネット通販を営む会社の、ある月の数字で見てみましょう。
| 項目 | 店舗 | ネット通販 | 合計 |
|---|---|---|---|
| 売上高 | 700万円 | 300万円 | 1,000万円 |
| 変動費 | 420万円 | 225万円 | 645万円 |
| 限界利益 | 280万円 | 75万円 | 355万円 |
| 部門の固定費 | 200万円 | 60万円 | 260万円 |
| 貢献利益 | 80万円 | 15万円 | 95万円 |
| 共通費 | (配らずに全社で差し引く) | 70万円 | |
| 営業利益 | 25万円 | ||
ネット通販は送料や決済手数料がかさみ、貢献利益は15万円にとどまりました。それでもプラスである以上、やめれば全社の利益はかえって減るわけです。製品や案件ごとの原価まで知りたいときは、原価計算の考え方が役に立ちます。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
管理会計の主な手法と、悩み別の選び方
3つのステップで毎月の数字が整ったら、いま抱えている悩みに合う手法を一つ選んで足していきます。管理会計の手法はたくさんありますが、すべてを使いこなす必要はありません。
一度に広げすぎると、集計に追われて肝心の判断に時間が回らなくなります。「来年の資金が心配」「値上げの幅を決めたい」というように、いちばん困っていることから選ぶのが近道です。手法を一つ足したら、3か月ほど続けて、会議で実際に使えているかを振り返ってみてください。次の早見表で、悩みと手法の組み合わせを確かめていきます。
悩み別に使う手法の早見表
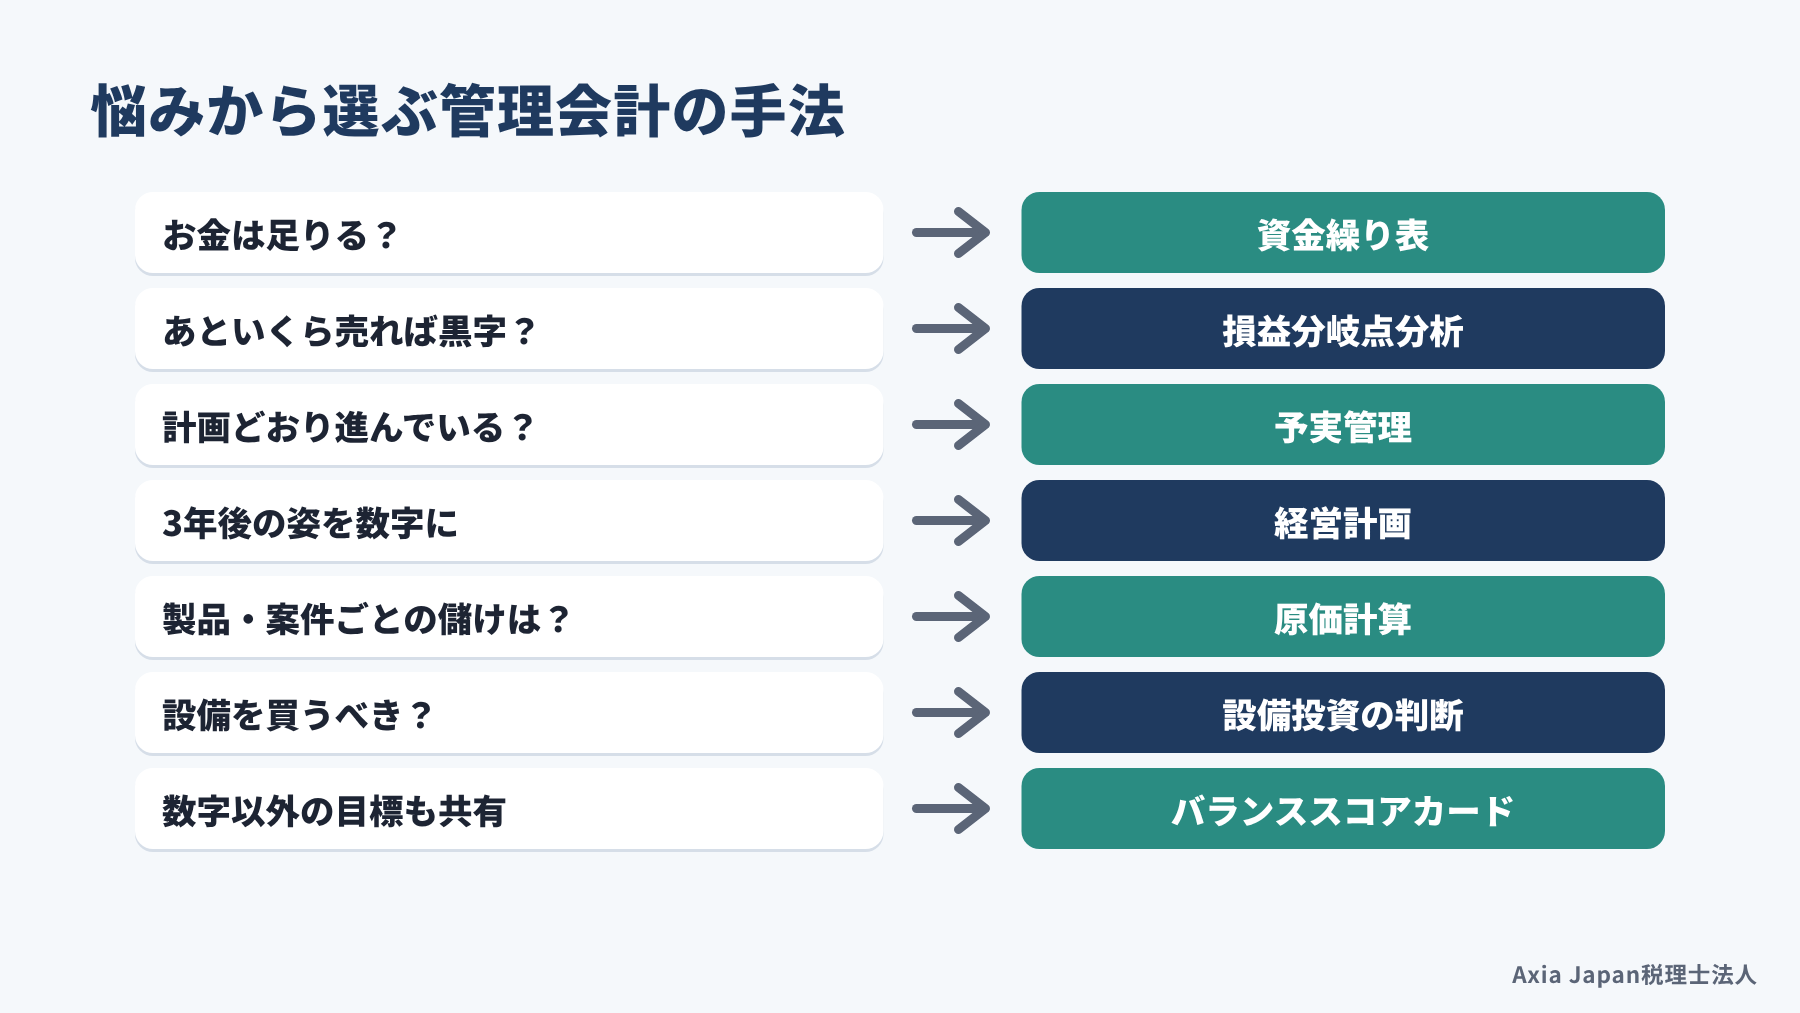
悩みと手法の組み合わせを、表にまとめました。当事務所のブログで詳しく解説している手法は、表の下に記事を挙げています。
| こんな悩み | 使う手法 | わかること |
|---|---|---|
| この先、お金は足りるか | 資金繰り表 | いつ、いくら足りなくなるか |
| あといくら売れば黒字か | 損益分岐点分析 | 赤字にならない売上の下限 |
| 計画どおりに進んでいるか | 予実管理 | 計画とのずれと、その原因 |
| 3年後の姿を数字にしたい | 経営計画(中期利益計画) | 目標利益から逆算した売上と費用 |
| 製品や案件ごとの儲けを知りたい | 原価計算 | 製品別・案件別の原価と利益 |
| 設備を買うべきか迷う | 設備投資の判断(回収期間法など) | 投資額を何年で取り戻せるか |
| 数字以外の目標も社員と共有したい | バランススコアカード | 顧客・業務・人材の目標と数字のつながり |
迷ったら、まずは資金繰り表と予実管理のどちらかから始めるのがおすすめです。どちらも、ステップ1の月次決算ができていればすぐに作れます。
お金の不安が強いなら資金繰り表、売上や利益の目標があるなら予実管理、という分け方が目安です。原価計算や設備投資の判断は、決める場面が来たときに取り出して使う道具と考えてください。
関連記事は次のとおりです。
会計ソフトとAIで集計の手間を減らす
管理会計のために、専用のシステムをいきなり入れる必要はありません。いまお使いの会計ソフトの設定を少し変えるだけで、多くの集計は自動でできます。
最初に手を付けたいのは、部門と補助科目の設定です。部門を設定して取引ごとに店舗名を付け、売上や仕入は取引先別の補助科目に分けておきましょう。銀行やクレジットカードの明細を自動で取り込めば、月次決算も早まります。
生成AIは、集計した表から前月との違いを書き出したり、会議用のコメントの下書きを作ったりする場面で役立ちます。とはいえ、自動で作られた仕訳には読み取りの誤りや二重計上が紛れることがあるので、最後は人の目で確かめてください。AIに任せる範囲の線引きは、AI経理の記事にまとめています。
関連記事:静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT
モデルケース:静岡市の小売業が月次の数字で動き出す
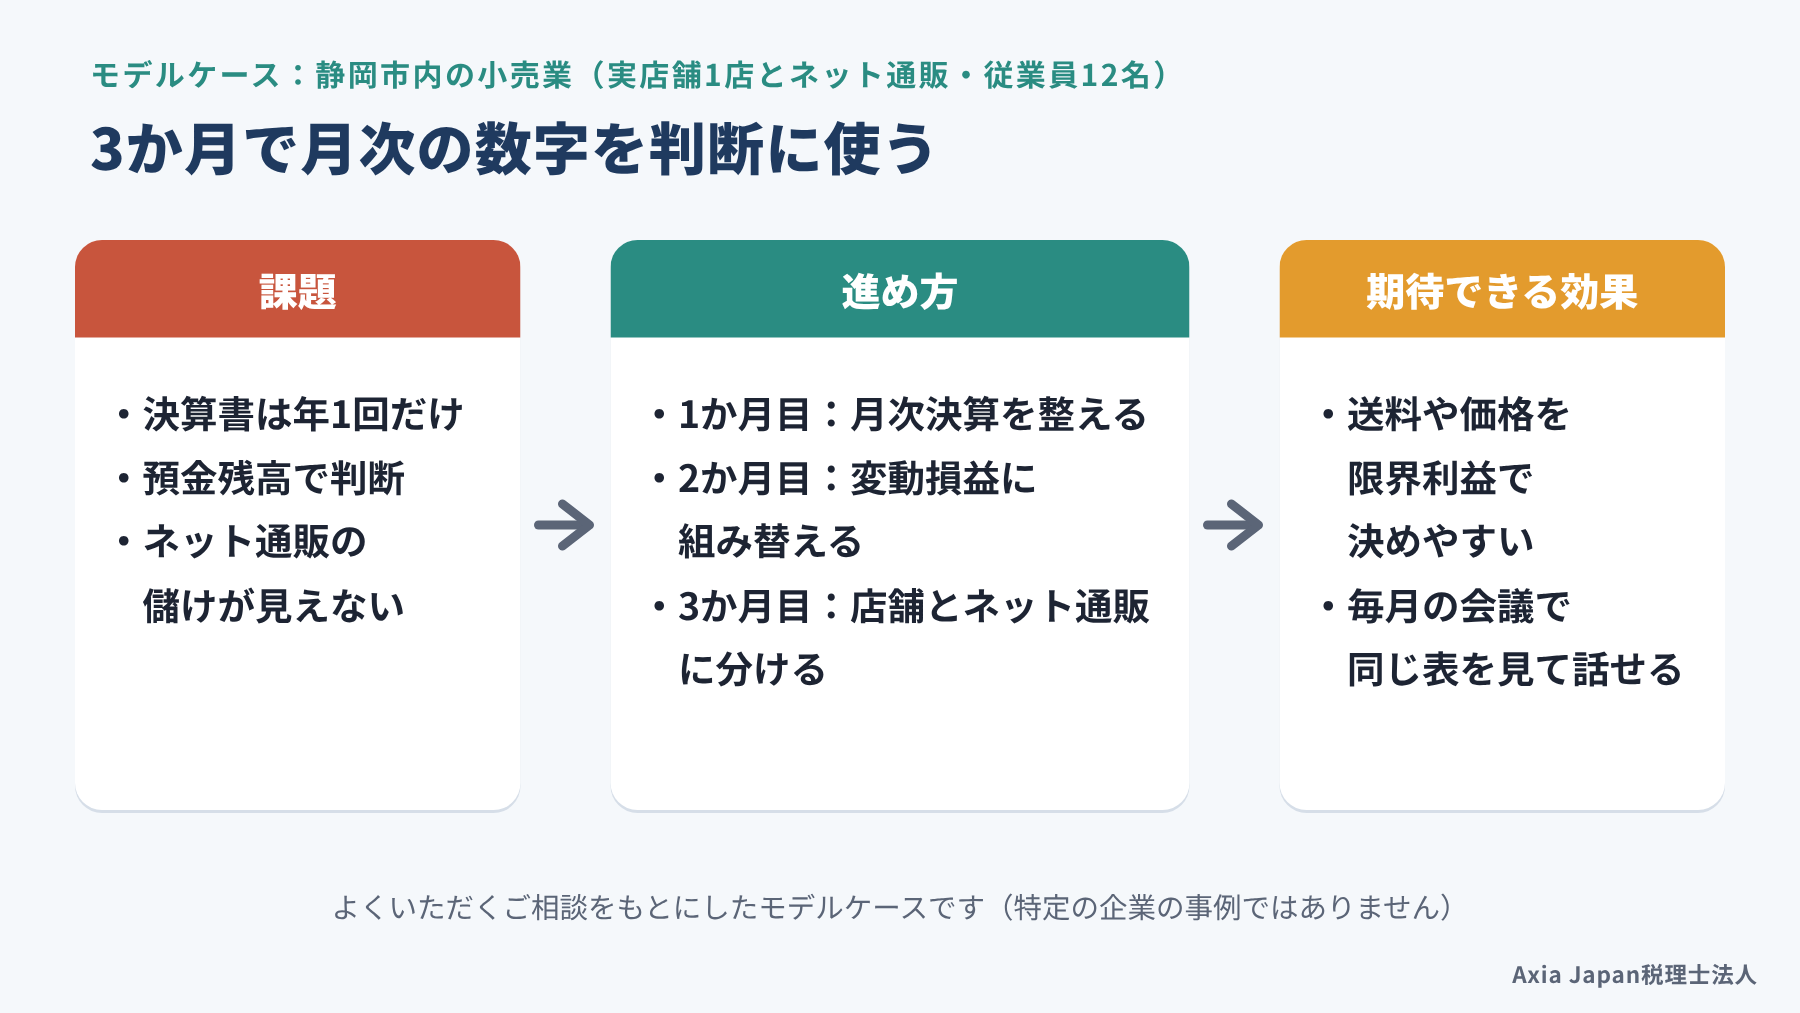
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内で、実店舗1店とネット通販を営む小売業(従業員12名)を例に、3つのステップを進める流れを見てみます。決算書には毎年目を通しているのに、次の手応えがつかめない。そんな状況から始まるケースです。
課題と進め方を順に追いながら、どの段階で数字が判断に使えるようになるかを見ていきましょう。
課題:決算書は見ていても次の手が決まらない
この会社の社長は、毎年税理士から届く決算書に目を通し、日々は預金残高を見て資金の様子を判断していました。3年ほど前に始めたネット通販は売上が伸びていますが、送料や決済手数料も増え、本当に儲かっているのかがわかりません。
仕入の支払いが重なる月は預金が減り、そのたびに「今月は赤字なのでは」と不安になります。一方で、記帳は預金の出入りに合わせているため、試算表の利益も月ごとに大きく揺れていました。ネット通販の値上げや送料無料の条件を見直したくても、判断の根拠になる数字が手元にない状態です。
店舗の店長とネット通販の担当者は、それぞれ自分の売上は把握していました。ただ、会社全体の利益にどれだけ貢献しているかを話し合う場はなかったのです。
進め方と期待できる効果
1か月目は、月次決算を整えるところから始めます。売上と仕入を請求書の日付で計上し、月末に主な商品の在庫を数えると、月ごとの利益の揺れが落ち着いてくるはずです。
2か月目は、損益計算書を変動費と固定費に組み替えます。送料と決済手数料は売上に比例して増えるので、仕入と同じく変動費に入れておきましょう。3か月目には会計ソフトの部門機能で店舗とネット通販を分け、それぞれの貢献利益を毎月の会議で確かめます。
こうして数字がそろうと、ネット通販の送料無料の条件や価格を、限界利益を見ながら決めやすくなります。店舗とネット通販の担当者が同じ表を見て話せるので、打ち手の優先順位も付けやすくなるでしょう。その先に、予実管理や資金繰り表へ広げる道筋も見えてきます。
よくある質問
Q. 小さな会社や個人事業主でも管理会計は必要ですか?
はい、規模に合わせた形であれば役に立ちます。従業員が数名の会社や個人事業主でも、月次の試算表を正しく作り、変動費と固定費に分けてみてください。それだけで、値引きや仕入の判断に使える数字が手に入ります。部門が一つなら部門別損益は省き、資金繰り表や予実管理に進むとよいでしょう。
Q. 管理会計を始めるのに専用のソフトは必要ですか?
多くの場合、いまの会計ソフトとExcelで始められます。会計ソフトの部門と補助科目を設定し、試算表をExcelに書き出せば、変動損益計算書や部門別損益は作れます。集計に毎月何時間もかかるようになってから、専用のシステムを検討しても遅くはありません。
Q. 管理会計の導入は税理士に相談できますか?
相談できますが、どこまで支援するかは事務所によって違います。記帳と申告が中心の事務所もあれば、月次の数字をもとに経営会議まで伴走する事務所もあります。初回の相談で、月次決算の早さや、変動損益・部門別損益まで対応してもらえるかを確かめておくと安心です。
まとめ
管理会計とは、経営者が社内の意思決定に使う会計のことです。財務会計・税務会計と同じ帳簿の数字を、目的に合わせて組み替えて使う点に特徴があります。「今月は儲かっているか」「どの事業が稼いでいるか」など、決算書では答えにくい問いに答えるための仕組みです。
始めるときは、月次決算で実績をつかみ、変動費と固定費に組み替え、事業ごとに分けて見る3ステップで進めます。そのうえで、資金繰り表や予実管理など、いま抱えている悩みに合う手法を一つずつ足していきましょう。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。月次決算の整え方から、変動損益や部門別損益の作り方まで、御社の帳簿の数字を使って一緒に進めていきます。初回のお問い合わせは無料です。
この記事の執筆者
管理会計は、執筆者が所属する日本管理会計学会・日本原価計算研究学会が扱う分野そのものです。執筆者は税理士として、税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいます。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 駒井伸俊(2021)『基本も実務知識もこれ1冊で!管理会計本格入門』ソシム.
- 中島洋行(2021)「中小企業の管理会計導入期における標準化に関する一考察」『明星大学経営学研究紀要』17, pp.33-53.
- 原尚美(2020)『マンガでわかる管理会計 はじめてでもわかる儲けのからくり』オーム社.
- 本橋正美(2018)「中小企業の発展段階と管理会計システム」『会計論叢』13, pp.75-93.
- Pelz, M. (2019). Can management accounting be helpful for young and small companies? Systematic review of a paradox. International Journal of Management Reviews, 21(2), 256-274. https://doi.org/10.1111/ijmr.12197
参考にした資料
- 櫛部幸子・宗田健一・岡村雄輝(2019)「鹿児島県税理士会連合会の税理士を対象とした管理会計導入・活用支援に関する実態調査」『鹿児島県立短期大学地域研究所研究年報』51, pp.51-73.
- 山口直也(2024)「中小企業管理会計の現状と課題」『管理会計学』32(2), pp.17-23.
参考記事(Web)
- 静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT/Axia Japan税理士法人/https://axia-tax.com/staffblog/ai-bookkeeping-pitfalls-shizuoka/(閲覧日:2026年10月18日)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月18日)
- バランススコアカードとは?中小企業が1枚で作る手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/balanced-scorecard-small-business-guide/(閲覧日:2026年10月18日)
- 予実管理のやり方|中小企業が月1回で回せる表と差異分析/Axia Japan税理士法人/https://axia-tax.com/staffblog/budget-vs-actual-management-sme/(閲覧日:2026年10月18日)