月次決算の早期化に取り組みたいけれど、どこから手を付ければよいか迷っていませんか。月次決算の早期化は、入力を急ぐことより、締めの日程と資料の期限、毎月決まった仕訳を先に決めることで進みます。
試算表が届くのが翌月の下旬では、数字を見て手を打てるのは、さらにその次の月になってしまうでしょう。この記事では、遅れる原因の見つけ方から、翌月10日に試算表を出すための段取り、クラウド会計とAIの使いどころまでを順にお話しします。
この記事でわかること
- 月次決算を早く締める意味と、目指す日数の目安
- 月次決算が遅れる原因と、締めの日程表・資料の期限の決め方
- クラウド会計とAIの使い方と、早く出た数字を打ち手につなげる方法
月次決算の早期化とは?翌月10日を目安にする理由
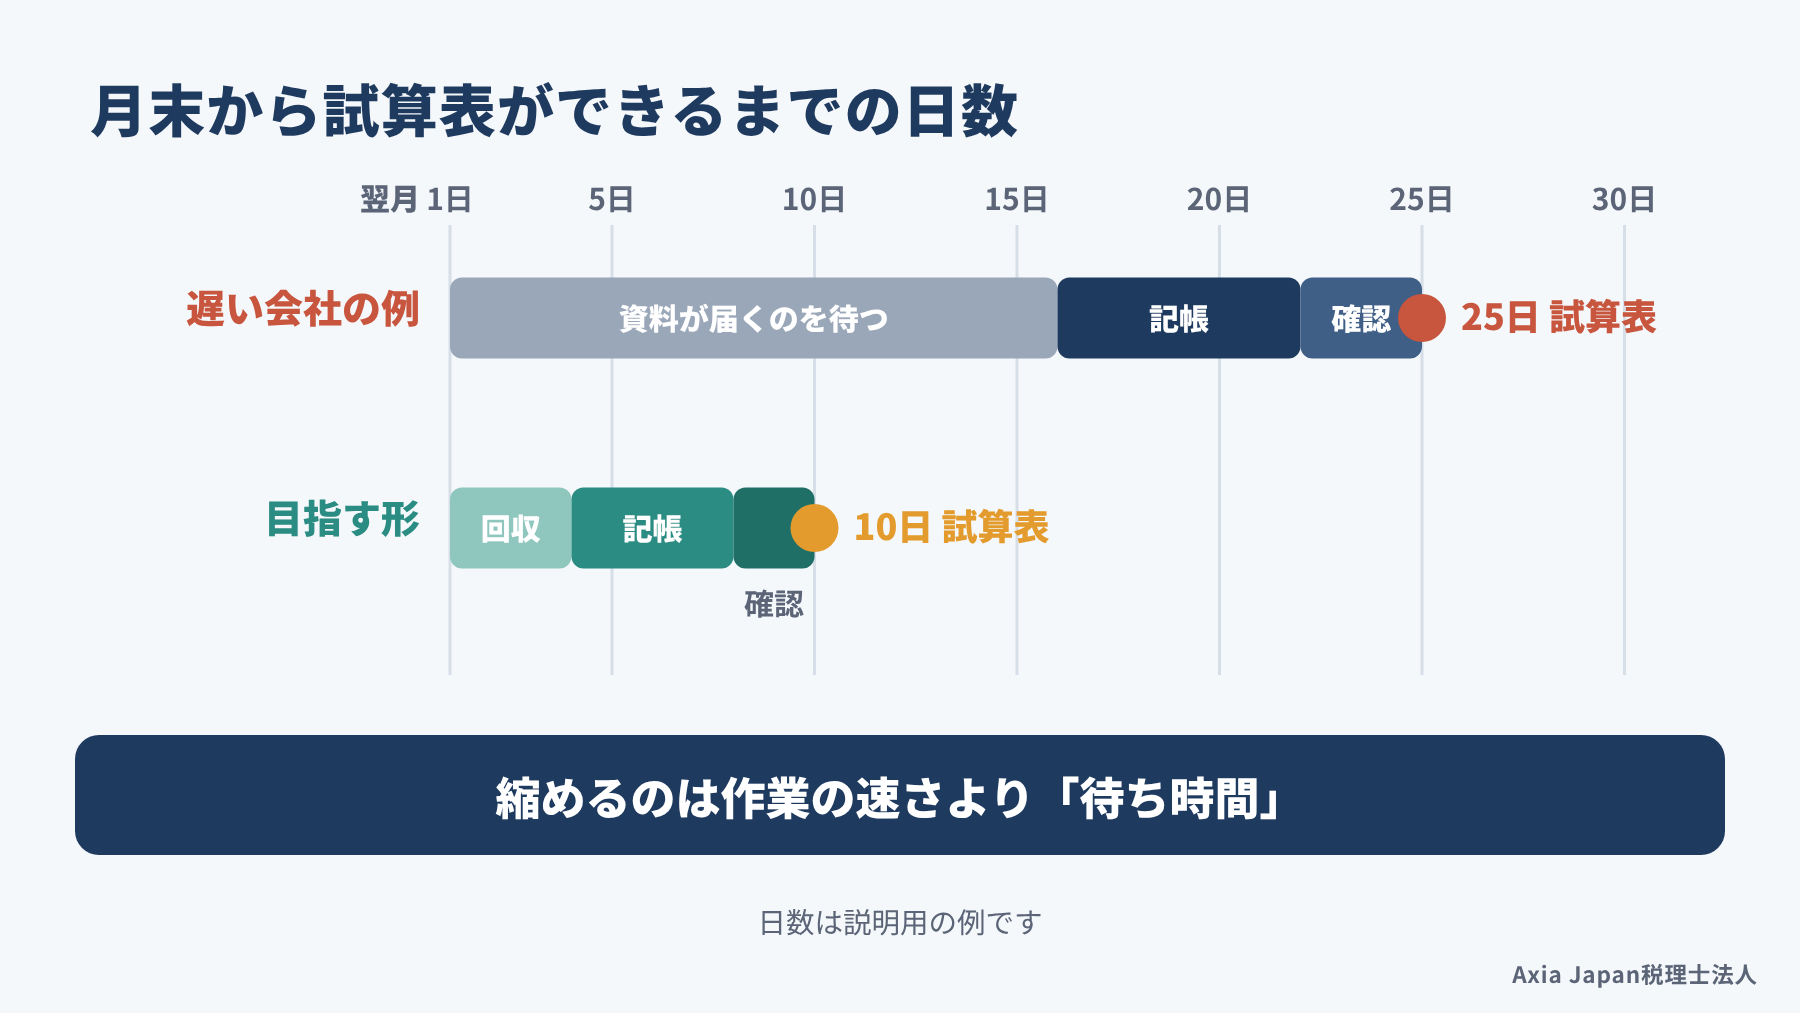
月次決算の早期化とは、月が締まってから試算表ができるまでの日数を縮め、数字を経営の判断に間に合わせることです。中小企業では、まず翌月10日を目安にするのが現実的です。
仕入れ値や人件費が毎年のように上がるいま、前の月の利益を知るのが遅れると、値上げや経費の見直しも遅れます。ご相談を受けていると、試算表は毎月届いていても、目を通すころには次の月が半分過ぎている会社が少なくない印象です。
ここでは、月次決算の意味と、遅れることで失うもの、目指す日数を順に見ていきます。
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
月次決算は経営の判断に使う数字
月次決算とは、1か月ごとに売上と経費を締めて、その月の損益と財産の状態を出すことです。法律で決められた手続きではなく、会社が自分の経営のために行う仕組みです。
だからこそ、何のために締めるのかを先に決めておく必要があります。月次決算の解説書は、その主な目的を、利益と財務を守るための正しい情報をいち早く届けることだとしています。届けた情報で、経営者に望ましい手を打つよう促すところまでが役目だという考えです(和田, 2025)。年に1度の決算が税務申告のための数字だとすれば、月次決算は来月の動きを決めるための数字です。
ここで一度、御社の試算表が届いたあと、何に使われているかを思い出してみてください。見て終わりになっているなら、早く締める意味もまだ生まれていません。まずは「この数字で何を決めるのか」を、社長と経理担当者で言葉にしておきましょう。
参考:和田正次『経理・総務・経営企画部門担当者のための 月次決算書の見方・説明の仕方 第3版』(税務研究会出版局)
試算表が遅れると打ち手も1か月遅れる
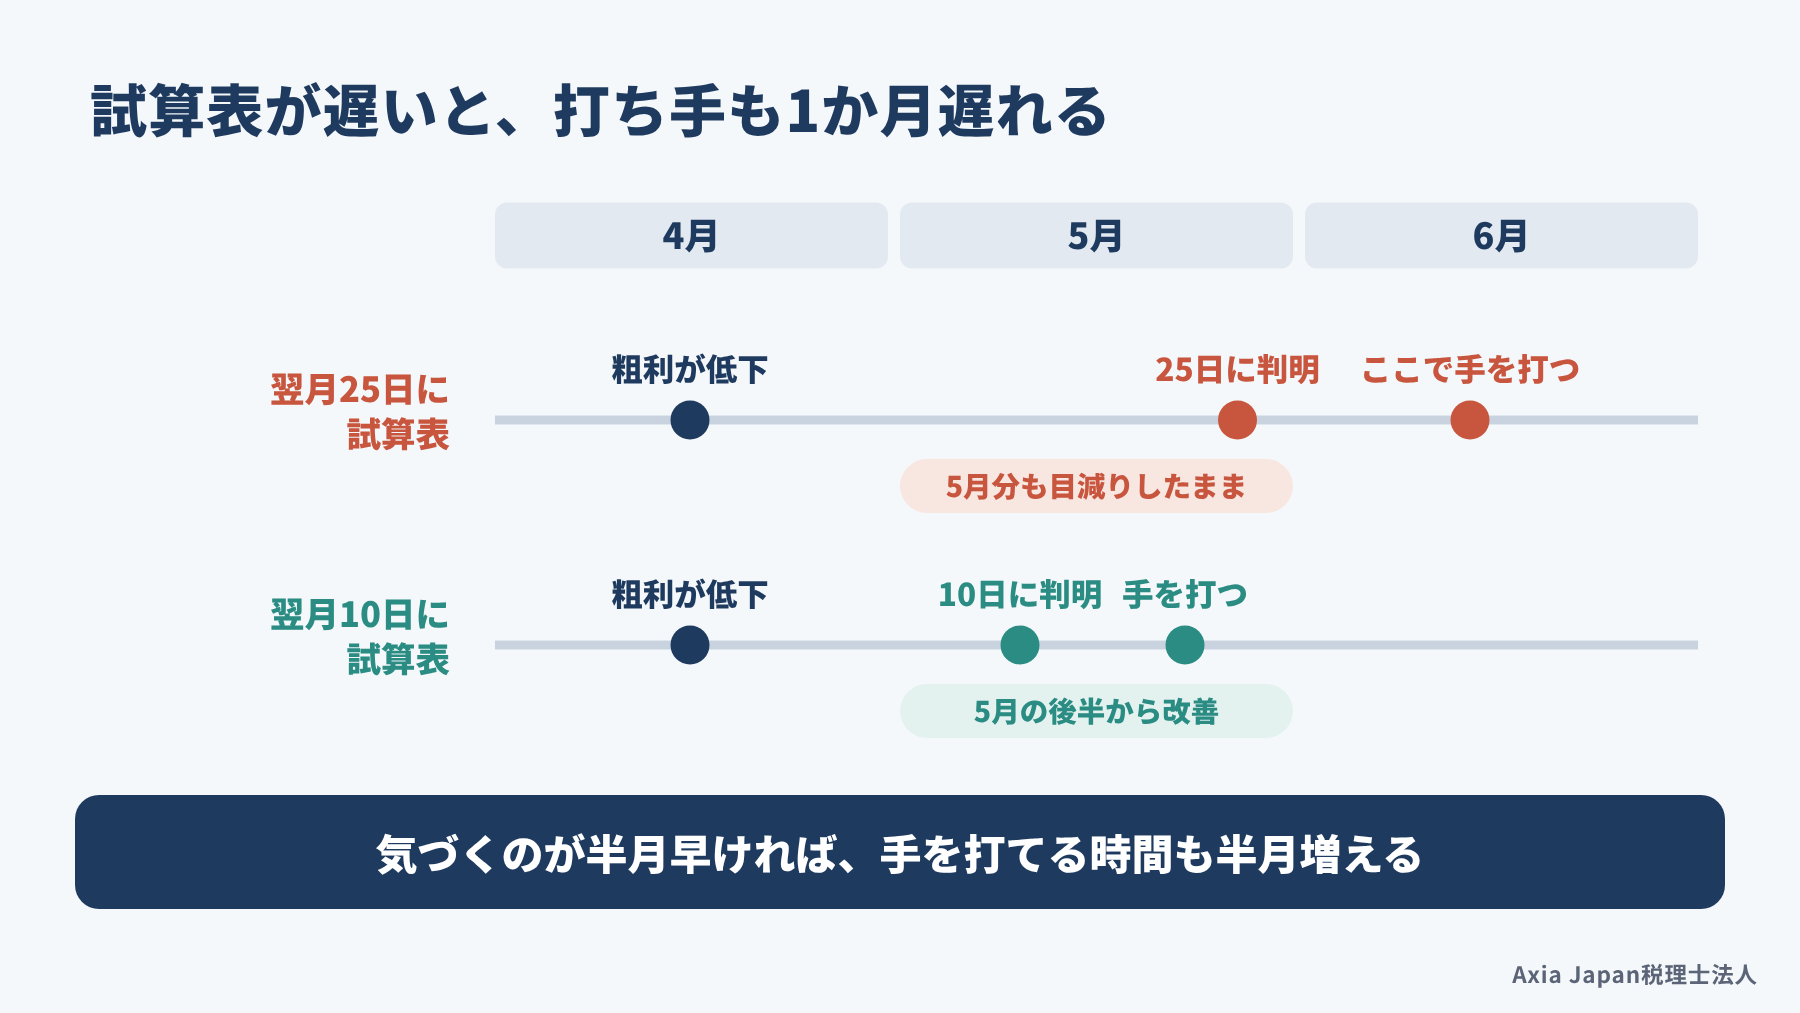
試算表が遅れると、数字の変化に気づいてから手を打つまでの時間が、そのまま失われます。経営計画の進め方を説いた書籍は、タイムリーなデータこそが意思決定に使える情報だとしています。時期遅れのデータは単なる経理情報にすぎない、というのが著者の考えです(高山, 2010)。
たとえば、4月の粗利が落ちていたとします。試算表が5月25日に届けば、原因を調べて仕入先と話せるのは6月に入ってからです。その間に、5月分も同じように目減りしているかもしれません。
会計事務所の月次決算サービスを論じた研究も、この遅れを問題にしています。月が明けて2週間ほど後に報告が行われる状態を挙げ、迅速さを欠くと指摘しています(山本・横井, 2019)。これは企業を調べた結果ではなく、管理会計の立場からの問題提起ですが、現場の実感とも重なる指摘です。
参考:高山範雄『未来をカタチにする「経営計画」』(明日香出版社)
参考:山本宣明・横井隆志「中小企業の管理会計を支援する会計事務所の月次決算サービス」(『管理会計学』第27巻第2号、日本管理会計学会)
目安は翌月10日、慣れたら5営業日
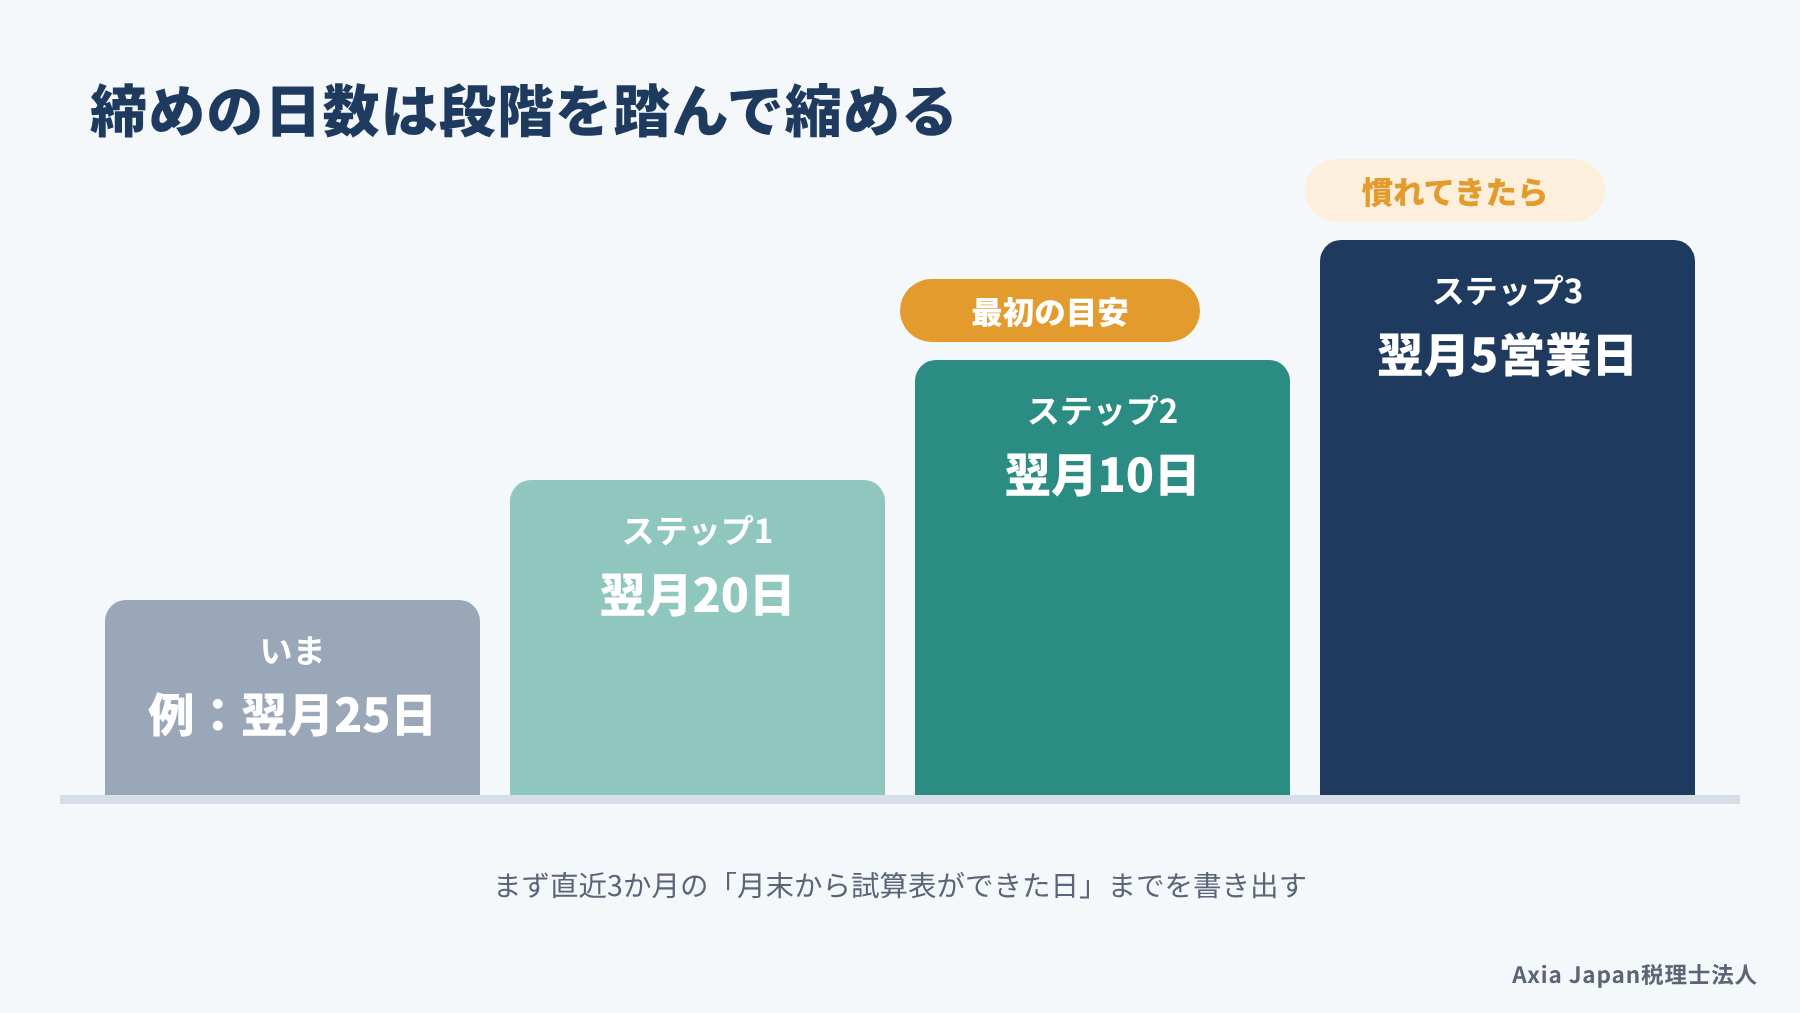
最初の目安は翌月10日とし、締めに慣れてきたら翌月5営業日を目指すのがよいでしょう。前述の解説書は、月次決算には正確さと迅速さの両方が要るが、判断の遅れを防ぐ方に重点を置くべきだとしています。たとえば10月分なら、遅くとも11月の5営業日目までに報告できる形が望ましいという考えです(和田, 2025)。
とはいえ、いきなり5営業日を目指すと、経理担当者に無理がかかって長続きしません。そこで、いまの日数を測り、翌月20日、翌月10日、5営業日と段階を踏んで縮めていきます。
実は、縮める余地の多くは、入力の速さではなく「待ち時間」のほうです。資料が届くのを待つ日や、確認の返事を待つ日を数えてみると、作業そのものは数日で終わっていることもあります。まずは直近3か月について、月末から試算表ができた日までを手帳に書き出してみてください。
参考:和田正次『経理・総務・経営企画部門担当者のための 月次決算書の見方・説明の仕方 第3版』(税務研究会出版局)
月次決算が遅れる原因はどこにある?
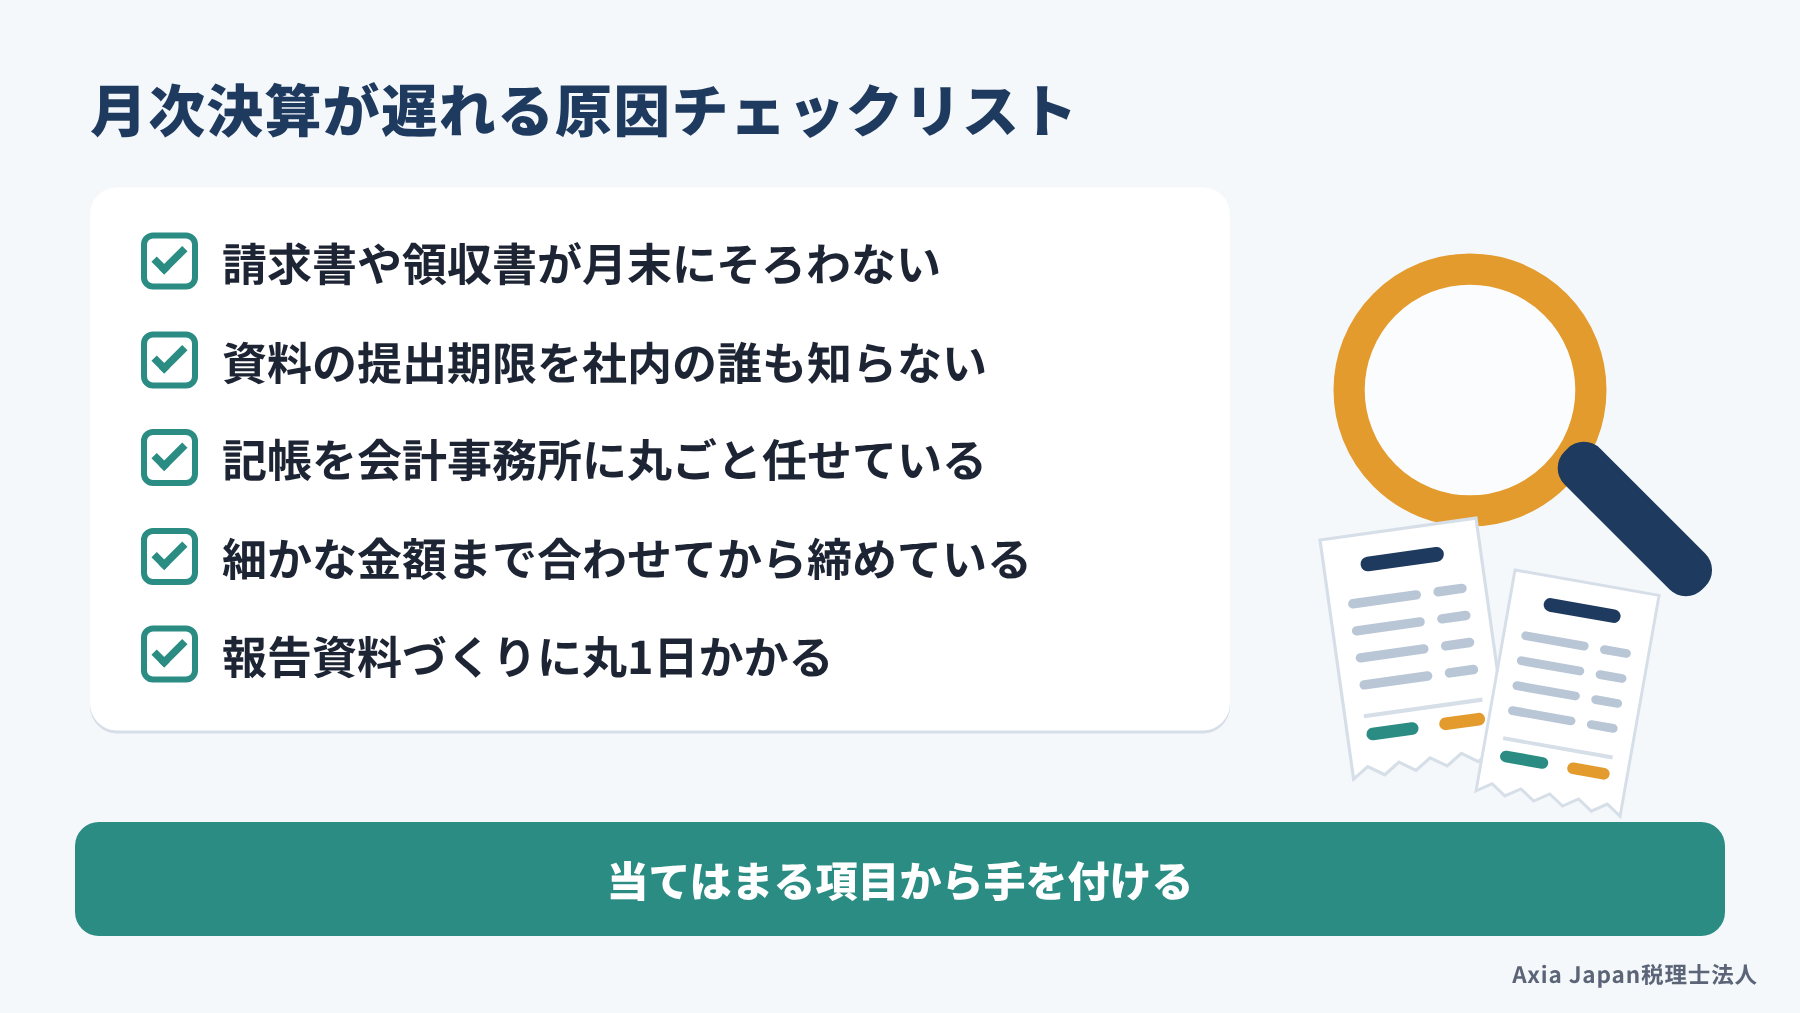
月次決算が遅れる原因は、経理担当者の手の遅さより、締めの段取りにあることがほとんどです。資料の集まり方、記帳の担い手、締めの正確さの3つを見ると、自社の詰まりどころが見えてきます。
前の見出しで書き出した日数を手元に置き、どの作業で日数を使っているかを当てはめてみてください。経理担当者が1人の会社では、1か所の詰まりがそのまま締めの遅れになります。原因が分かれば、次の章で紹介する手順のうち、どこから手を付けるかも決まります。
請求書や領収書が月末にそろわない
月次決算が遅れるよくある原因の1つは、締めに必要な資料が経理の手元にそろわないことです。営業担当者が持ち歩く領収書や、郵送で届く仕入先の請求書がその代表です。社長のカードの利用明細なども、翌月の半ばまで出てこないことがあります。
前述の研究も、遅れの原因の1つとして、会社側の姿勢を挙げています。経理を任せきりにしながら、伝票などをきちんと渡さない場合です(山本・横井, 2019)。こうした会社では、経理担当者が催促に追われ、記帳を始められるのが翌月の中旬になりがちです。
資料が「いつ・誰から・どの形で」届くのかが決まっていないことが、待ち時間を生んでいます。経理担当者に、毎月最後まで届かない資料を3つ挙げてもらうと、手を付ける場所がはっきりするはずです。
記帳を会計事務所に丸ごと任せている
記帳を会計事務所に丸ごと任せている場合、資料を送る日がそのまま締めの起点になります。先ほどの書籍の著者は、会計事務所に試算表を作ってもらうと1か月遅れになると書いています。著者自身の会社では、自社で経理をするよう切り替え、締めを段階的に早めたそうです(高山, 2010)。
会計事務所の側も、多くの顧問先の記帳を同じ時期に進めています。そのため、資料が届いた順に作業すると、届くのが遅い会社ほど後回しになりやすいのです。
とはいえ、すべてを社内でやる必要はありません。預金やカードの動きは社内で日々クラウド会計に取り込みます。そのうえで、見込みの費用の計上や最終の確認を事務所に任せる、という分け方もできます。どこまでを社内で行い、どこからを任せるかを決め直すだけでも、締めの日数は変わってくるものです。
参考:高山範雄『未来をカタチにする「経営計画」』(明日香出版社)
記帳や支払いの手配まで社内で抱えきれないときは、経理業務をまとめて任せられる当法人のBPO支援(経営支援)も選択肢になります。
年度決算と同じ正確さを求めている
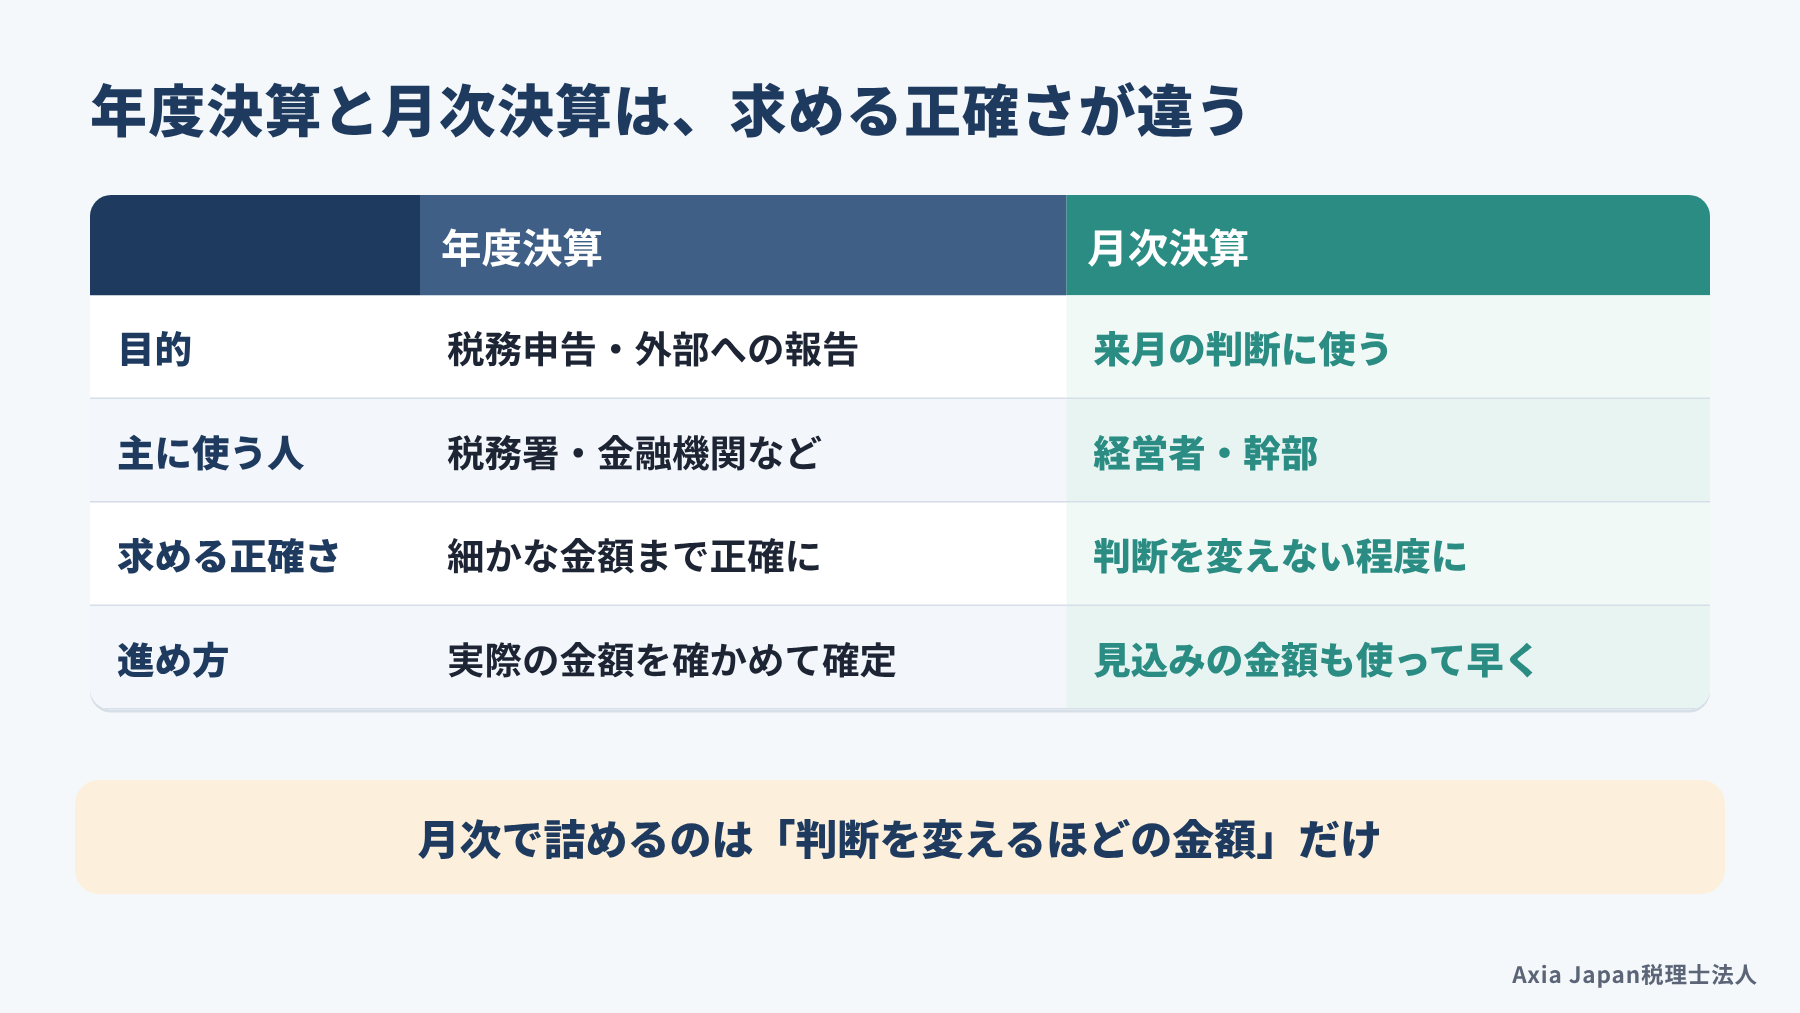
月次決算が遅れる3つ目の原因は、年度決算と同じ正確さで締めようとすることです。年度決算は税務申告や銀行への提出に使うため、細かな金額まで正しく締める必要があります。一方、月次決算は来月の判断に使えれば十分です。
前述の書籍の著者も、月次の試算表に年度決算ほどの正確さは求めないとしています。売上と仕入を発生主義で計上し、棚卸の評価を決め、減価償却費と賞与などを見込みで入れる。それで月の損益はおおむねそろう、という考えです(高山, 2010)。発生主義とは、お金が動いた日ではなく、取引があった月に売上や費用を計上する考え方です。
月次で詰めるべきなのは、判断を変えるほどの金額かどうかです。数千円の経費の行き先を確かめるために、試算表を1週間止めてしまうのは、もったいない使い方といえます。
月次決算を早期化する4つの手順
月次決算の早期化は、締めの日程表、資料の期限、毎月決まった仕訳、報告資料の4つを決めると進みます。どれも一度決めてしまえば、毎月の手間はむしろ減っていくはずです。
大切なのは、決める順番です。まず日程表で「いつまでに何を終えるか」を決め、資料の期限でその日程を守れるようにします。そのうえで、決まった仕訳と報告資料で作業そのものを軽くしていきます。ここからは、経理担当者と一緒に表を作るつもりで読み進めてみてください。
試算表を出す日から逆算して日程表を作る
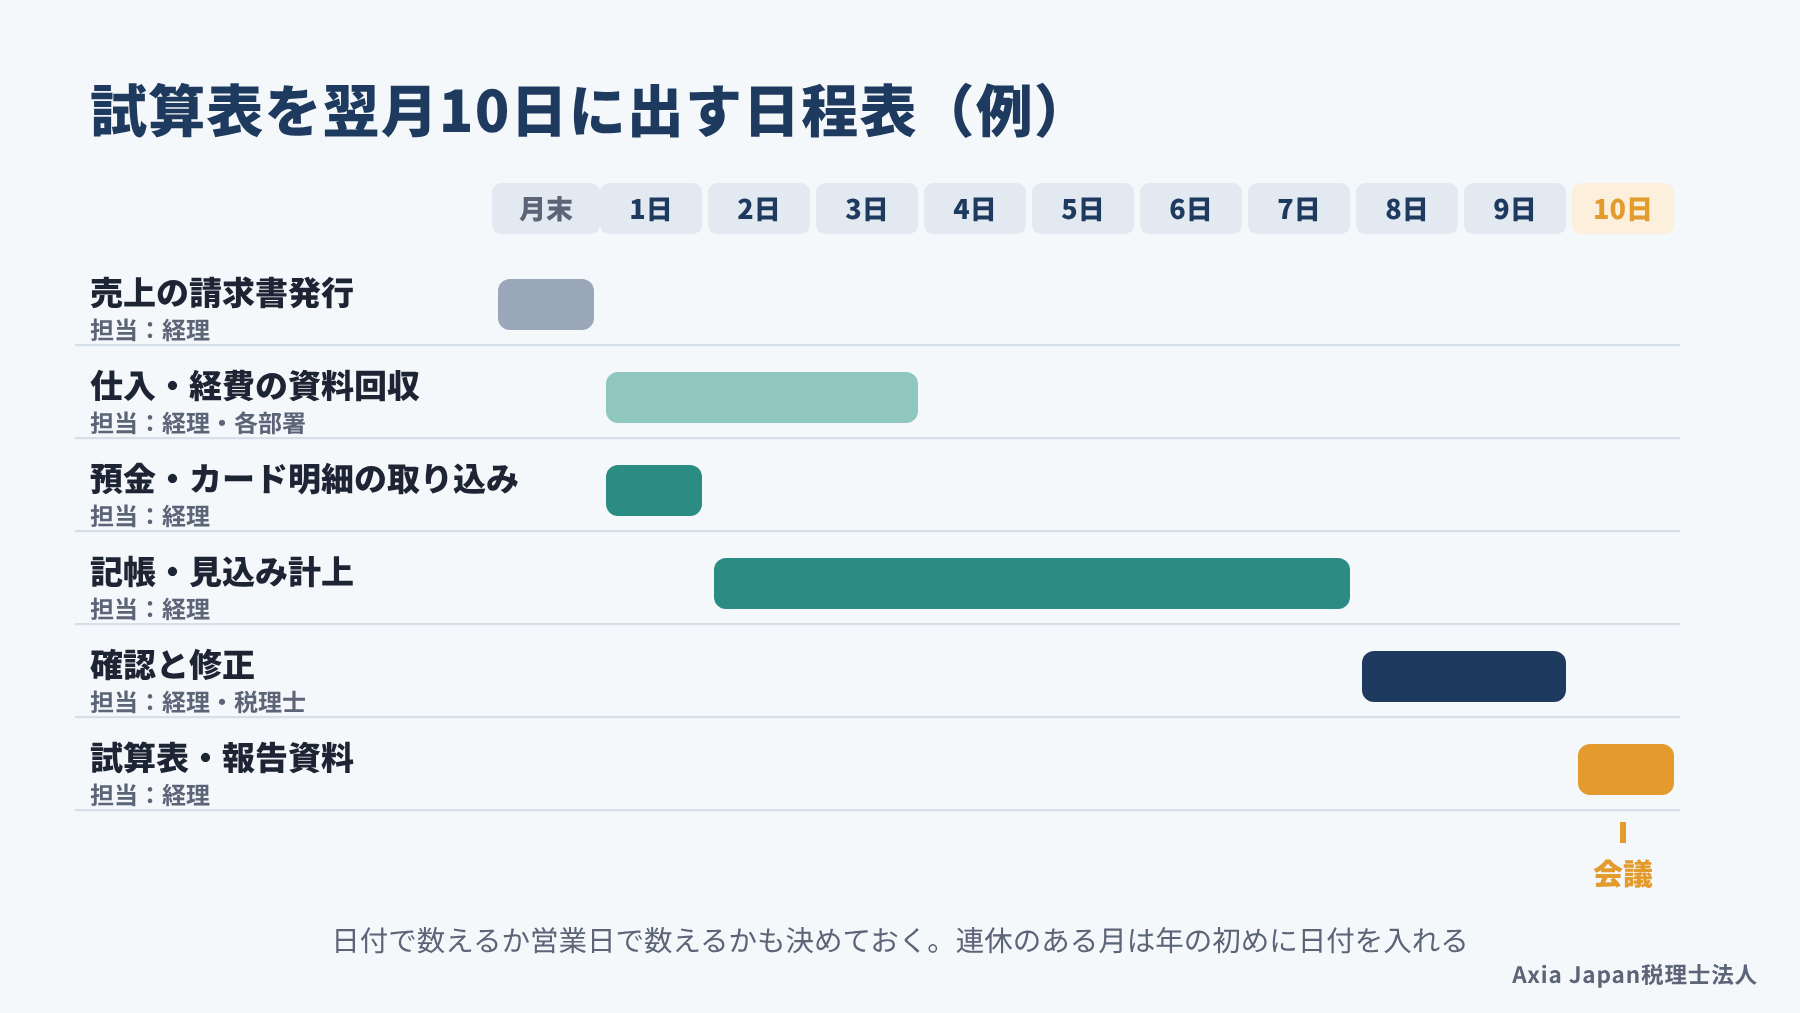
締めの日程表は、試算表を出す日から逆算して作ります。翌月10日に出すなら、9日までに確認を終え、7日までに記帳を終え、3日までに資料を集めきる、といった具合です。
日程表には、作業ごとに「担当者」と「終える日」を書き込みます。主な作業は、売上の請求書の発行、仕入と経費の請求書の回収、預金とカードの明細の取り込み、給与の仕訳、確認と修正です。日付で数えるか営業日で数えるかも、ここで決めておきましょう。
連休のある5月と8月、年末年始は、年の初めに日程表の日付を入れておくと慌てずに済みます。試算表を見て話し合う会議の日は、この日程表の最後に置きます。会議の進め方は予実管理の記事で詳しくお話ししているので、あわせてご覧ください。
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
資料の提出期限と渡し方を決める
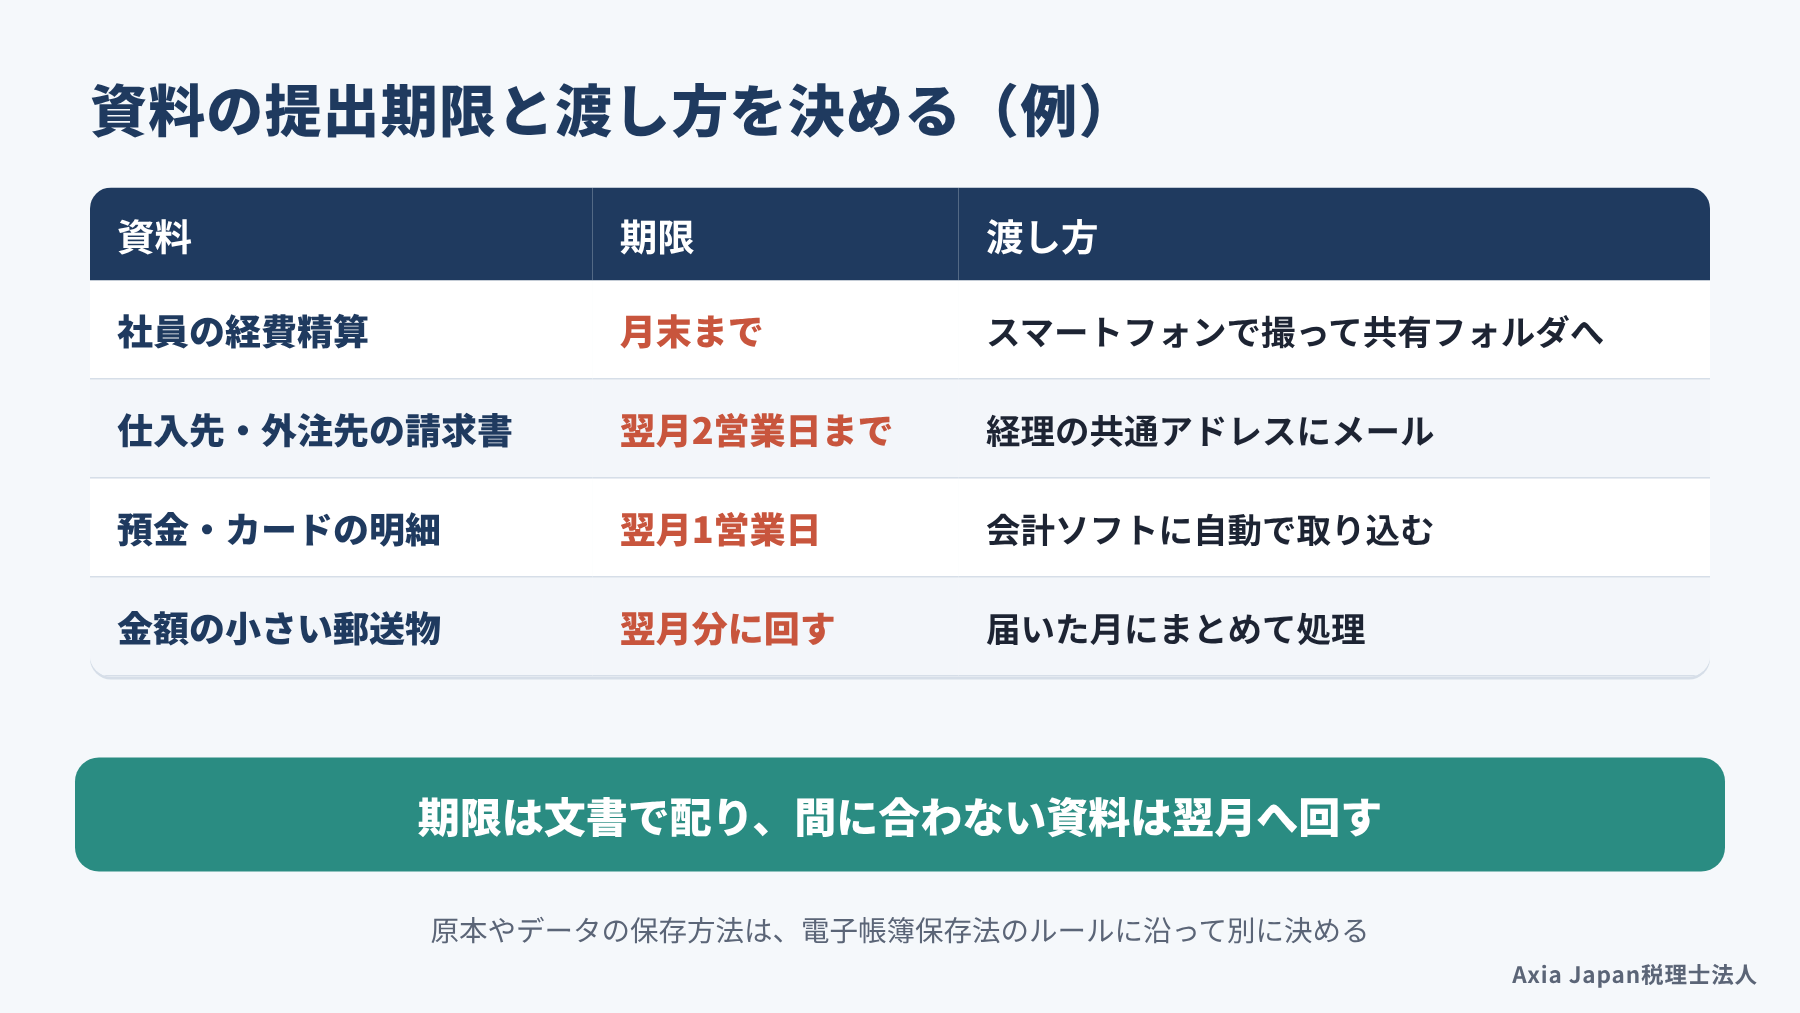
資料の期限は、「月末までに出すもの」「翌月2営業日までに出すもの」「翌月分に回してよいもの」の3つに分けて決めます。たとえば、社員の経費精算は月末まで、仕入先や外注先の請求書は翌月2営業日までとします。金額の小さい郵送物は、翌月分に回してかまいません。
渡し方も決めておくと、催促の手間が減ります。領収書はスマートフォンで撮って共有フォルダに入れる、請求書はメールで経理の共通アドレスに送ってもらう、といった形です。紙の原本やデータの保存方法は、電子帳簿保存法のルールに沿って別に決めておきます。
取引先には、取引条件を見直す機会などに、請求書を早めに送ってもらえるようお願いしてみましょう。期限は社内に文書で配り、間に合わなかった資料は翌月に回すと決めておけば、締めは止まりません。
毎月決まった仕訳は先に入れておく
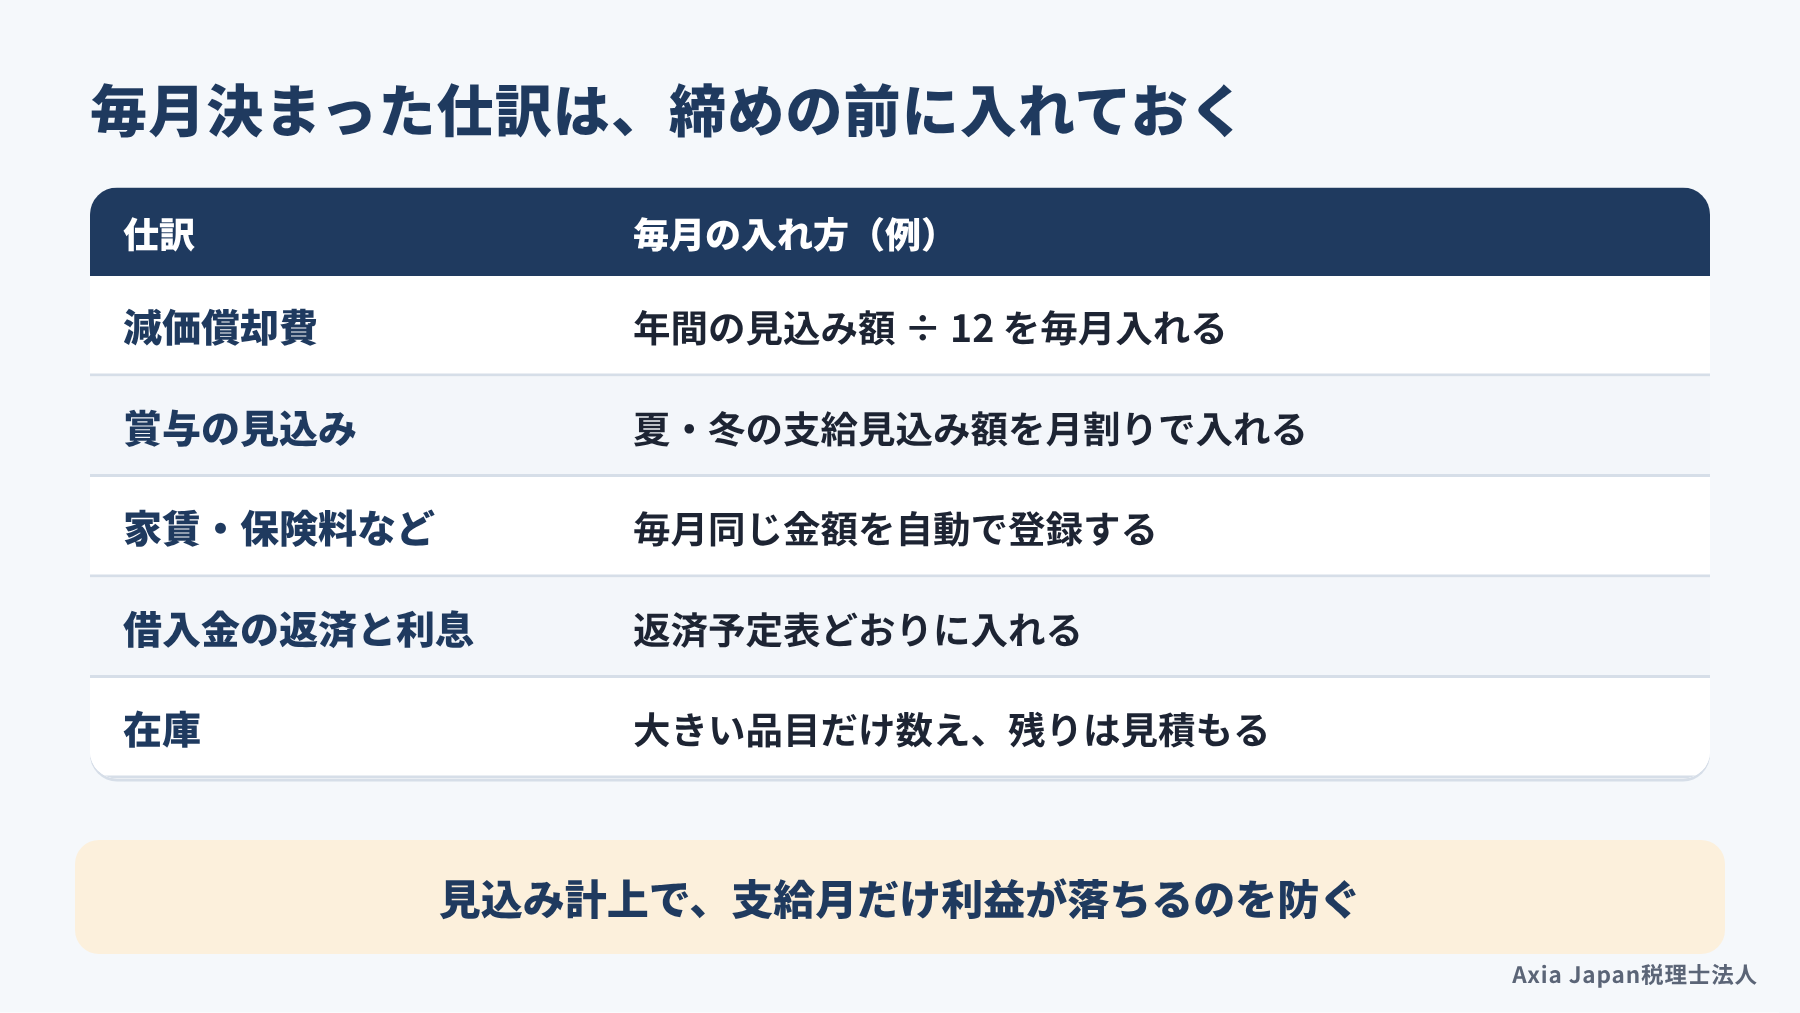
毎月同じ金額や同じ計算で入る仕訳は、締めの前に入れておくと、締めた後の作業がぐっと減ります。減価償却費、賞与の見込み、家賃や保険料、借入金の返済と利息などが代表的です。
減価償却費は、年間の見込み額を12で割って毎月入れます。賞与も、夏と冬に払う見込み額を月割りにして毎月入れておけば、支給した月だけ利益が大きく落ちることがありません。このように、まだ確定していない費用を見込みの金額で入れておくことを、ここでは「見込み計上」と呼びます。
クラウド会計や会計ソフトには、決まった仕訳を毎月自動で登録できる機能を備えたものもあるので、使わない手はありません。在庫を毎月すべて数えるのが難しければ、金額の大きい品目だけを月末に数える方法があります。残りは、仕入と売上の動きから見積もれば十分です。
報告資料は1枚に絞る
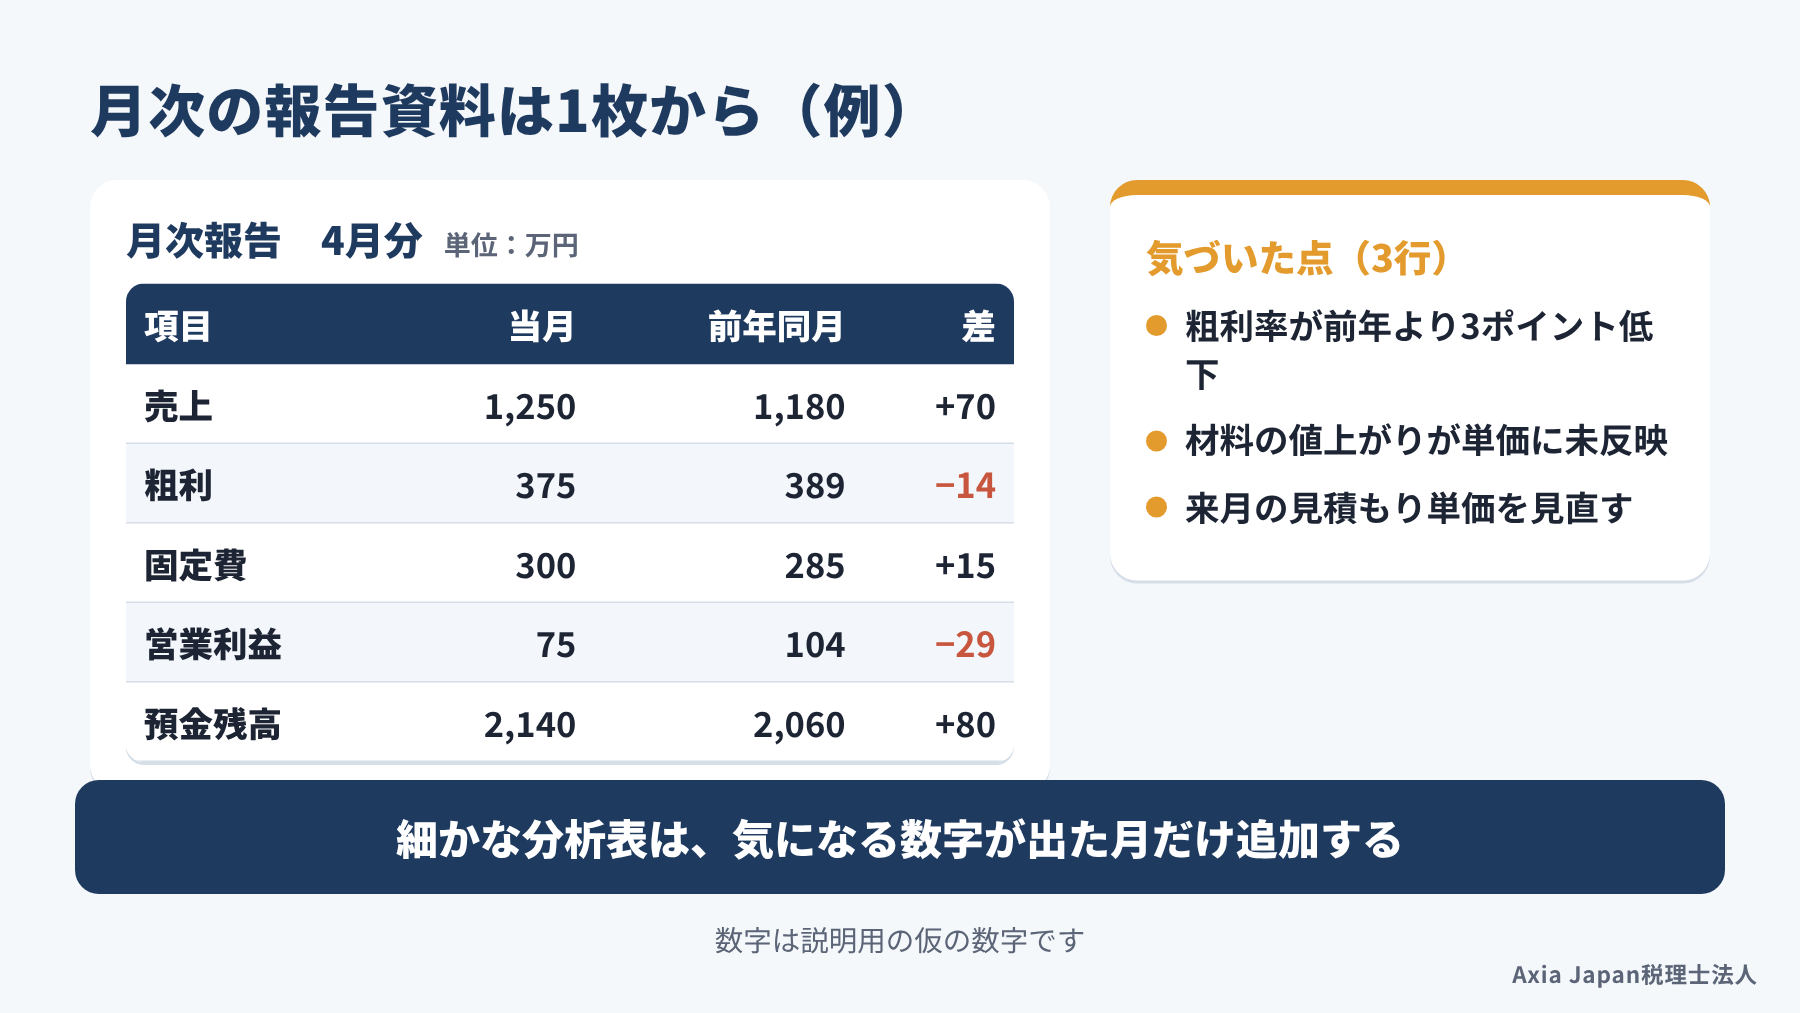
早く締めても、報告資料づくりに時間がかかっては意味がありません。報告資料は、売上・粗利・固定費・営業利益・預金残高を、前年同月と並べた1枚から始めるのがおすすめです。
前述の解説書のコラムも、報告資料の増やしすぎに注意を促しています。資料が増えるほど、強調したい数字や事実が見えにくくなるという指摘です(和田, 2025)。細かな分析表は、気になる数字が出た月だけ追加で作れば足ります。
1枚に絞ると、経理担当者は毎月同じ形に数字を入れるだけになり、作る時間が読めるようになります。経営者にとっても、前の年との違いがひと目でわかるはずです。資料の下に「気づいた点」を3行だけ書く欄を設けると、会議の話題も自然に決まっていきます。
参考:和田正次『経理・総務・経営企画部門担当者のための 月次決算書の見方・説明の仕方 第3版』(税務研究会出版局)
クラウド会計とAIで記帳の手間を減らす
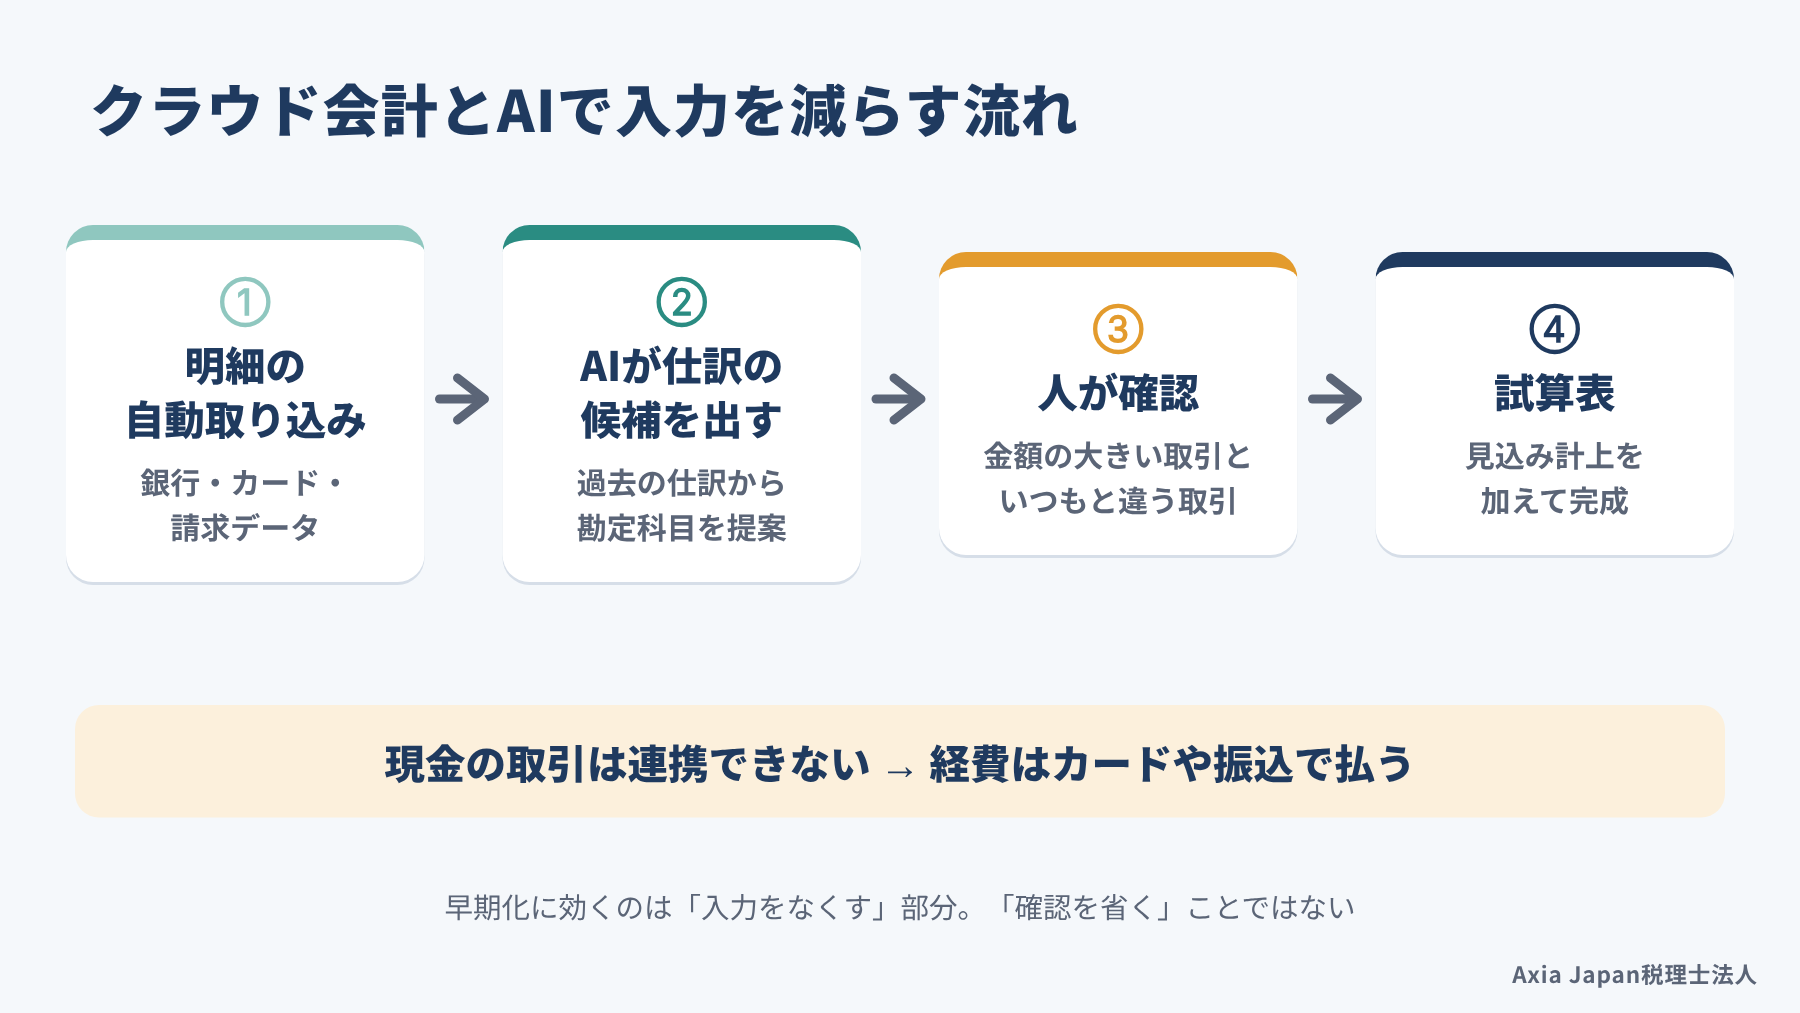
記帳の手間は、クラウド会計の連携機能とAIによる仕訳の候補を使うと、大きく減らせます。ただし、機械に任せきりにすると、誤りを含んだ試算表が早く出てくるだけになりかねません。
当事務所は、同業の会計事務所向けにAI活用の支援セミナーを行っています。その立場から見ても、早期化に効くのは「入力をなくす」部分で、「確認を省く」部分ではありません。ここでは、連携とAIの使いどころ、導入の費用の考え方を見ていきます。
銀行やカードの明細は自動で取り込む
クラウド会計とは、インターネット上で使う会計ソフトのことです。銀行口座やクレジットカードの明細を、自動で取り込めるのが特長です。明細を手で入力する作業がなくなるので、月が明けた翌日には預金の動きが会計ソフトに入っています。
効き目が大きいのは、通帳の記帳に行く、カードの明細が郵送で届くのを待つ、といった待ち時間がなくなることです。請求書を発行ソフトで作っている会社は、請求データも会計ソフトにつなげると、売上の入力も減らせます。
一方で、現金の取引は連携できません。小口現金を使う場面を減らし、経費は会社のカードや振込で払うようにすると、連携の効果が大きくなります。当事務所でも、クラウド会計の初期設定や銀行・カードの連携設定をお手伝いしています。
クラウド会計とAIをどの業務から使うかを整理したい場合は、当法人のAI・ITコンサルティングでもご相談をお受けしています。
AIの仕訳は下書きとして使う
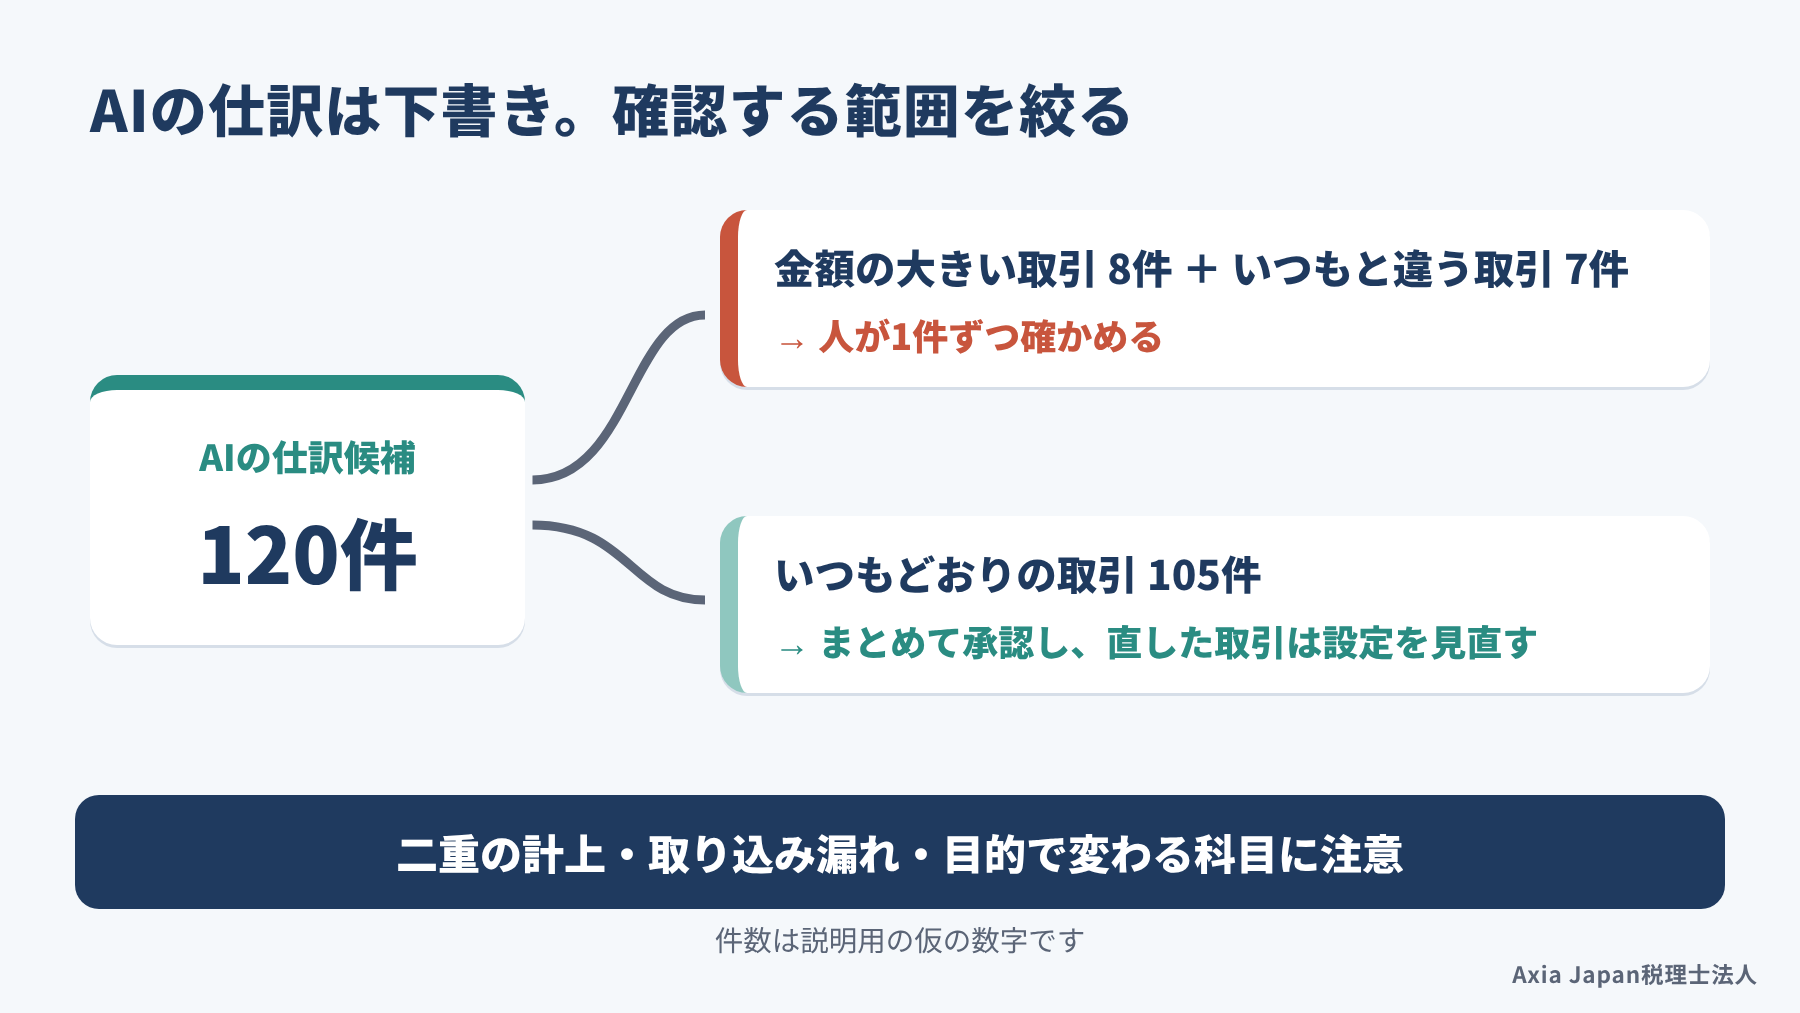
AIが出す仕訳は、そのまま使う答えではなく、人が確かめる前の下書きとして扱うのが基本です。クラウド会計には、取り込んだ明細から勘定科目をAIが提案し、過去の仕訳から学んでいく機能が広がっています。
とはいえ、同じ店での支払いでも、事務用品なのか接待なのか、目的によって科目が変わるのが会計の難しいところです。領収書とカード明細の二重の計上や、取り込まれなかった取引の漏れも起こります。そこで、AIの提案をまとめて確かめる日を日程表に入れ、金額の大きい取引と、いつもと違う取引だけを人が見る形にします。
確認する範囲を決めて絞ることが、AIで早く締めるこつです。確認の結果、AIの提案を直した取引は、次の月から正しく提案されるよう設定も見直しておきます。AI経理で起こりやすい誤りは、関連記事で詳しくお話ししています。
関連記事:静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT
導入費用は補助金と支援事業も確かめる
クラウド会計の導入にかかる費用は、国の補助金や静岡市の支援事業を使えないか、先に確かめておきましょう。国には、会計ソフトなどのITツールの導入費用を補助する制度があり、名称や対象、締切は年度ごとに変わります。補助金は一般に、交付が決まる前に契約したものは対象になりません。申し込むなら、ソフトの契約より先に公募の条件を確かめてください。
ソフトの月額料金だけでなく、初めの設定や社内の手順を変える手間も費用として見込んでおくと、導入後に慌てずに済みます。どの補助金が使えそうかは、申請の時期から逆算して、導入の半年ほど前から調べ始めると安心です。
早く締めた数字を翌月の打ち手につなげる
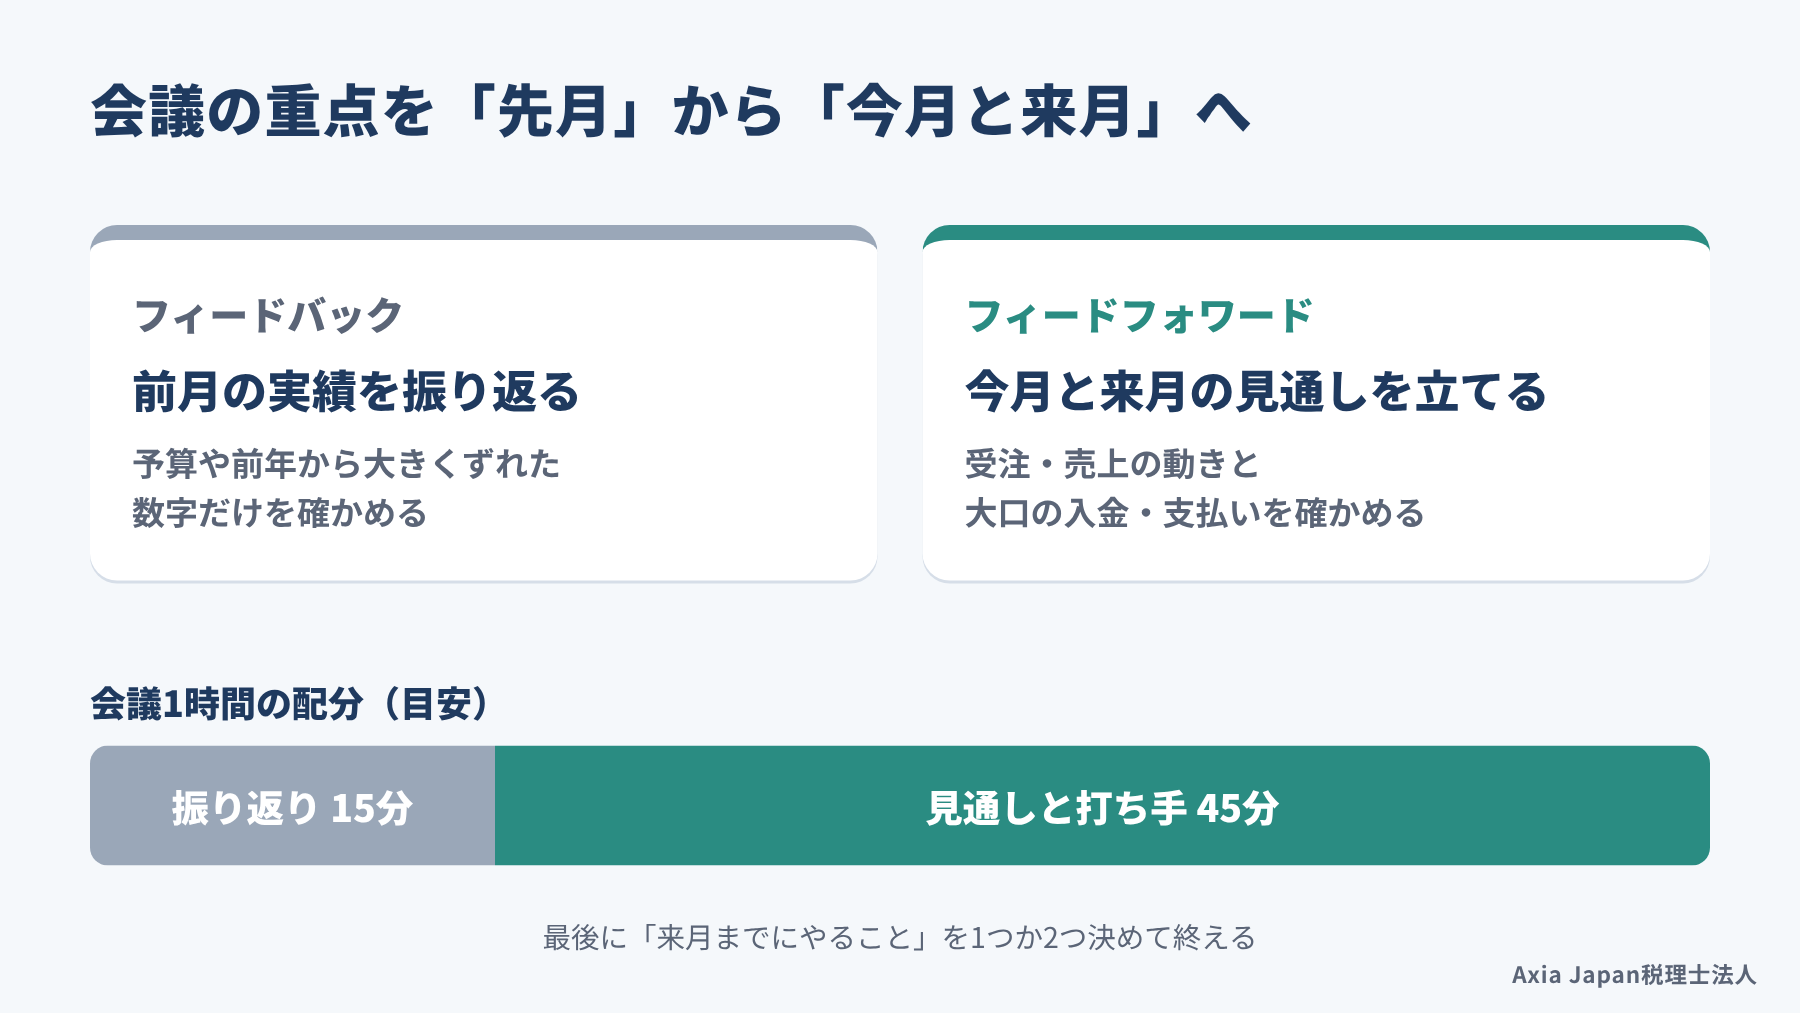
月次決算を早めたら、会議の中身も「先月どうだったか」から「今月と来月をどうするか」に変えていきます。早く締めた分だけ、手を打てる時間が増えるからです。
会計事務所の月次決算サービスを論じた研究は、話し合いの重点を移すことを提案しています。前月の振り返りより、当月と翌月以降の見通しに重点を置く形です(山本・横井, 2019)。話し合いの中心に置くのは、売上の動きです。ここでは、会議の時間の使い方と、税理士との面談で決めることを見ていきます。
参考:山本宣明・横井隆志「中小企業の管理会計を支援する会計事務所の月次決算サービス」(『管理会計学』第27巻第2号、日本管理会計学会)
前月の振り返りは短く済ませる
会議では、前月の振り返りを短く済ませ、残りの時間を今月と来月の見通しに使います。振り返りで取り上げるのは、1枚の報告資料のうち、前年同月や予算から大きくずれた数字だけです。
そのうえで、今月の受注の状況や、来月の大口の入金と支払いを確かめます。「この売上のペースなら、来月の人件費の増加分を吸収できるか」といった問いを、数字を見ながら話し合うわけです。会議の時間を1時間とするなら、振り返りは15分ほどにとどめ、残りを見通しと打ち手に充てる配分が目安になります。
差異の読み方は予実管理の記事で、計画の立て方は経営計画の記事で詳しく扱っています。早く締めることと、先の見通しを話すことは、ひと組で考えてみてください。
関連記事:経営計画は税理士と作る|静岡市の中小企業が数字で回す手順
税理士との月次面談で決めること
税理士との月次面談では、数字の説明を聞くだけでなく、来月までにやることを1つか2つ決めて終えるようにします。値上げを相談する得意先、見直す経費、先に手当てする支払いなどがその例です。具体的な行動に落としておけば、翌月の面談で結果を確かめられます。
税理士は、決算と税金の見込みも合わせて伝えられる立場にあります。月次の数字が早く出れば、決算の3か月前には利益の着地を見込み、納税資金や決算前の対策を落ち着いて考えられるでしょう。
当事務所の経営伴走支援(MAS)でも、毎月の数字をもとに計画とのずれを確かめ、打ち手を話し合う会議を行っています。面談の前日までに1枚の報告資料を共有しておくと、当日は説明より相談に時間を使えます。
なお、月次で見込み計上した減価償却費や賞与は、決算で実際の金額との差を調整します。差が大きくなりそうなときは、決算の数か月前に見込みの金額を一度見直しておきましょう。そうしておけば、決算の数字が月次の流れから大きく外れず、納税額の見込みも立てやすくなります。
モデルケース:静岡市の設備工事業が締めを早める
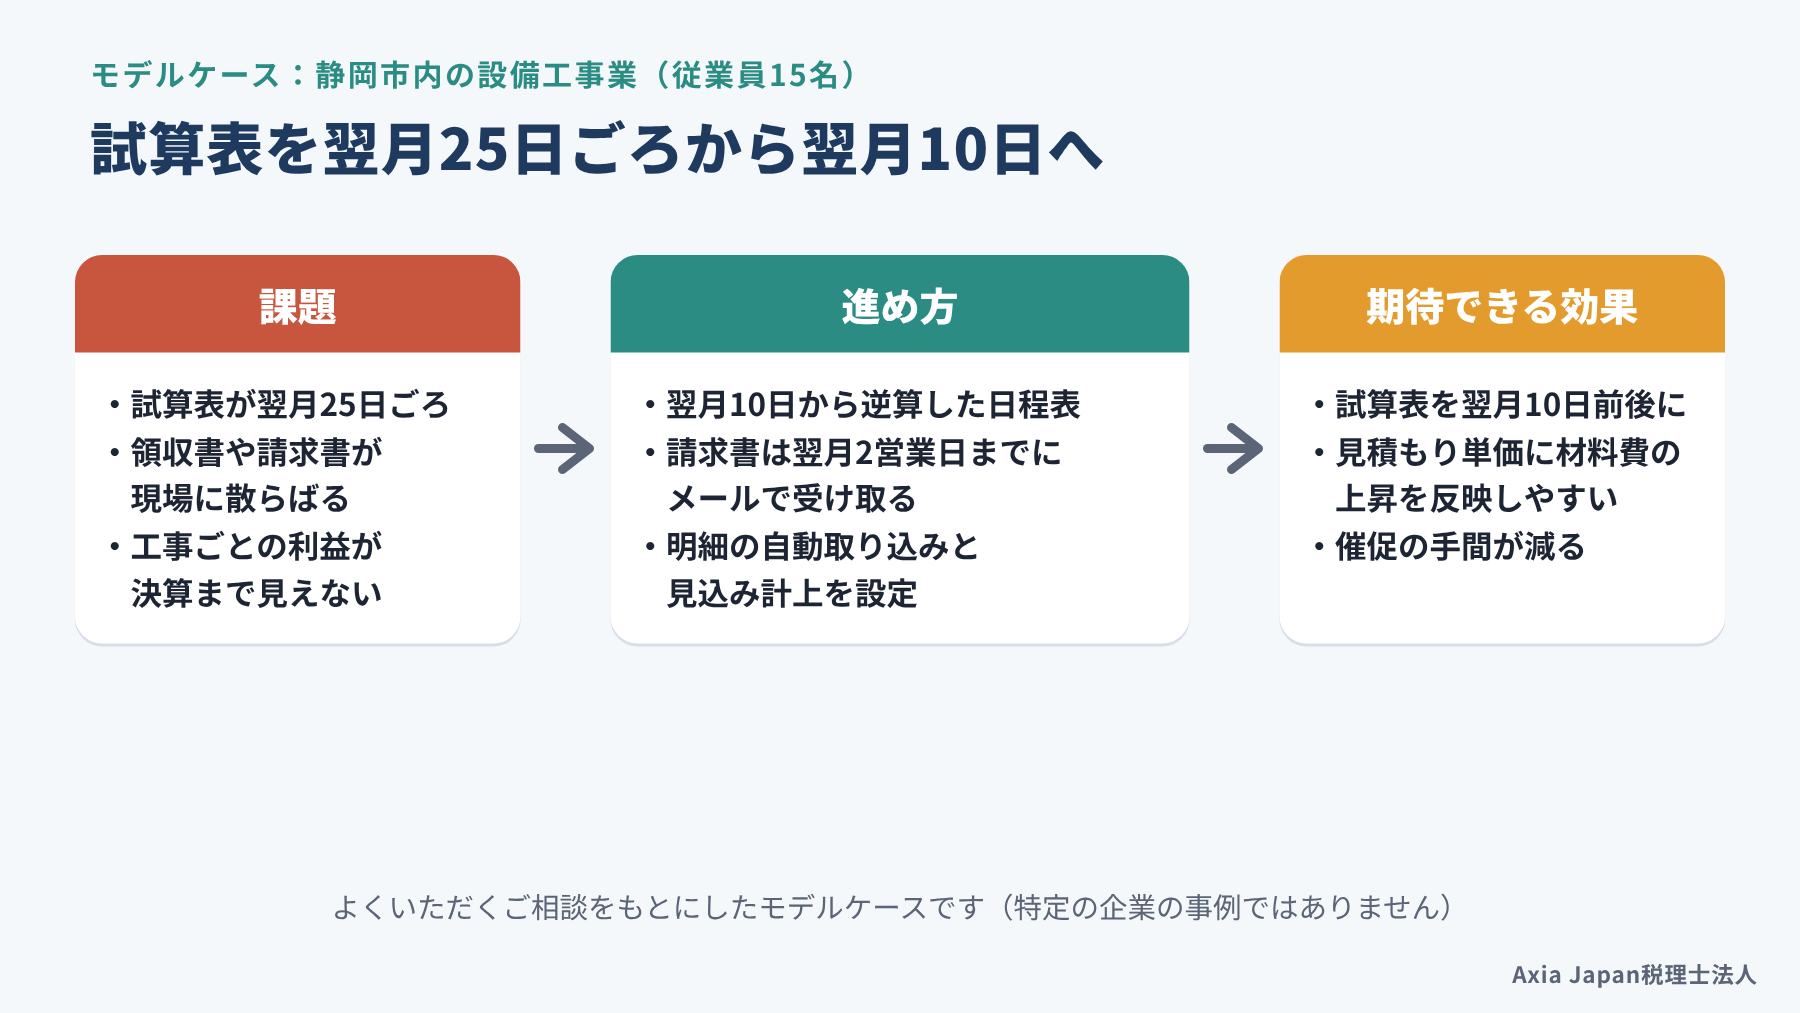
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
ここでは、静岡市内の設備工事業(従業員15名)を例に、月次決算の早期化の進め方を見ていきます。工事ごとに材料と外注が動く業種は、資料が現場に散らばりやすく、締めが遅れやすい業種の1つです。材料の値上がりが続くなか、見積もりの単価を決めるのに月次の数字を使いたい、という声も多い業種です。課題、進め方、期待できる効果の順にお話しします。
課題:試算表が届くのは翌月25日ごろ
この会社では、会計事務所から試算表が届くのが毎月25日ごろでした。経理は社長の配偶者が1人で担当し、資料を月末にまとめて事務所へ送る形です。ところが、職人が持つ材料の領収書や外注先の請求書は、翌月の中旬までばらばらに届きます。
そのため、事務所で記帳が始まるのは翌月の半ばになり、試算表が届くころには次の月の工事が始まっていました。材料費の値上がりが続くなか、社長は見積もりの単価を上げるべきか迷っていました。ところが、工事ごとの利益を確かめられるのは決算の直前です。判断の材料がないまま、前の年と同じ単価で見積もりを出し続けている状態でした。経理担当者も、毎月の資料集めと事務所とのやり取りに追われ、本来の請求や支払いの仕事が後ろにずれていました。
進め方と期待できる効果
まず、試算表を出す日を翌月10日と決め、逆算で日程表を作ります。外注先には、請求書を翌月2営業日までにメールで送ってもらうようお願いします。現場の領収書も、スマートフォンで撮って共有フォルダに入れてもらう形にしましょう。預金とカードの明細はクラウド会計に取り込み、減価償却費と賞与の見込みは毎月自動で入るよう設定します。完成前の工事にかかった費用(未成工事支出金)は、金額の大きい工事だけを月末に集計すれば足りるでしょう。
こうした段取りが整えば、試算表は翌月10日前後に出しやすくなります。工事ごとの粗利を翌月の早いうちに確かめられるので、次の見積もりに材料費の上昇を反映しやすくなるでしょう。経理担当者の催促の手間が減ることも見込めます。
工事ごとに材料や外注の費用を振り分けるには、請求書に工事名や現場名を書いてもらうよう、外注先や仕入先にお願いしておくと集計が楽になります。また、売上を工事の完成時にまとめて計上している会社では、月ごとの粗利が大きくぶれます。月次の数字は、工事ごとの進み具合と並べて読むようにしてください。
よくある質問
Q. 従業員が数名の小さな会社でも月次決算は必要ですか?
必要です。規模が小さい会社ほど、1か月の赤字や大口の入金の遅れが資金繰りに響きやすいからです。最初は売上・経費・預金残高だけを翌月10日までに確かめる形でかまいません。慣れてきたら、見込みの費用や在庫も加えていきましょう。
Q. 月次決算で在庫の棚卸は毎月しなければいけませんか?
毎月すべてを数える必要はありません。在庫の金額が大きい会社は、主要な品目だけを月末に数え、残りは仕入と売上の動きから見積もる方法があります。在庫を入れないと粗利が月ごとに大きくぶれるので、見積もりの数字だけは入れておきましょう。
Q. 早く締めると、数字が不正確になりませんか?
多少の誤差は出ますが、判断を変えるほどの差でなければ心配いりません。月次決算は来月の行動を決めるための数字だからです。小さな誤りは翌月に直し、年度決算で正確に締めれば足ります。金額の大きい取引だけは、締める前に必ず確かめてください。
まとめ
月次決算の早期化は、入力を急ぐことではなく、締めの段取りを決めることで進みます。まずは月末から試算表ができるまでの日数を測り、資料がそろわない、記帳を任せきりにしている、年度決算と同じ正確さを求めている、のどこで日数を使っているかを確かめましょう。
そのうえで、試算表を出す日から逆算した日程表、資料の期限、毎月決まった仕訳、1枚の報告資料を決めます。クラウド会計とAIで入力を減らし、早く出た数字で今月と来月の打ち手を話し合えば、月次決算は経営の道具に変わります。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。締めの日程づくりからクラウド会計の設定、経営伴走支援(MAS)での毎月の打ち手の検討まで、一緒に進めていきます。初回のお問い合わせは無料です。
この記事の執筆者
月次決算をいつ、どこまでの正確さで締めるかは、管理会計の土台にあたるテーマです。執筆者は日本管理会計学会・日本原価計算研究学会に所属し、税理士として税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいます。同業の会計事務所向けに、AI活用の支援セミナーも行っています。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 高山範雄(2010)『未来をカタチにする「経営計画」』明日香出版社.
- 山本宣明・横井隆志(2019)「中小企業の管理会計を支援する会計事務所の月次決算サービス―フィードフォワード主体の経営協議の可能性―」『管理会計学』27(2), pp.83-98.
- 和田正次(2025)『経理・総務・経営企画部門担当者のための 月次決算書の見方・説明の仕方 第3版』税務研究会出版局.
参考記事(Web)
- 予実管理のやり方|中小企業が月1回で回せる表と差異分析/Axia Japan税理士法人/https://axia-tax.com/staffblog/budget-vs-actual-management-sme/(閲覧日:2026年10月19日)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月19日)
- 静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT/Axia Japan税理士法人/https://axia-tax.com/staffblog/ai-bookkeeping-pitfalls-shizuoka/(閲覧日:2026年10月19日)
- AI・ITコンサルティング/Axia Japan税理士法人/https://axia-tax.com/service_post/ai-it-consulting/(閲覧日:2026年10月19日)
- BPO支援(経営支援)/Axia Japan税理士法人/https://axia-tax.com/service_post/bpo-support/(閲覧日:2026年10月19日)
- 経営伴走支援(MAS)/Axia Japan税理士法人/https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月19日)
- 補助金・助成金支援/Axia Japan税理士法人/https://axia-tax.com/service_post/subsidy-grants/(閲覧日:2026年10月19日)