手元資金の目安がわからず、預金がいくらあれば安心なのか迷っていませんか。手元資金の目安は、毎月出ていく固定費と借入の返済を合わせた額の6か月分です。
決算は黒字でも、賞与や納税の月になると通帳の残高が気になる。経営者の方から、こうしたお話を伺うことは少なくありません。会社が立ち行かなくなるのは、赤字のときではなく、支払うお金が尽きたときです。この記事では、6か月分をすすめる根拠と自社での計算方法、足りないときの増やし方を順にお話しします。
この記事でわかること
- 手元資金の目安を、月商ではなく固定費の6か月分で考える理由
- 固定費に入れる費目と、自社の目安を出す3ステップの計算方法
- 業種に合わせた調整のしかたと、6か月分に届かないときの増やし方
手元資金の目安は?固定費の6か月分をすすめる理由
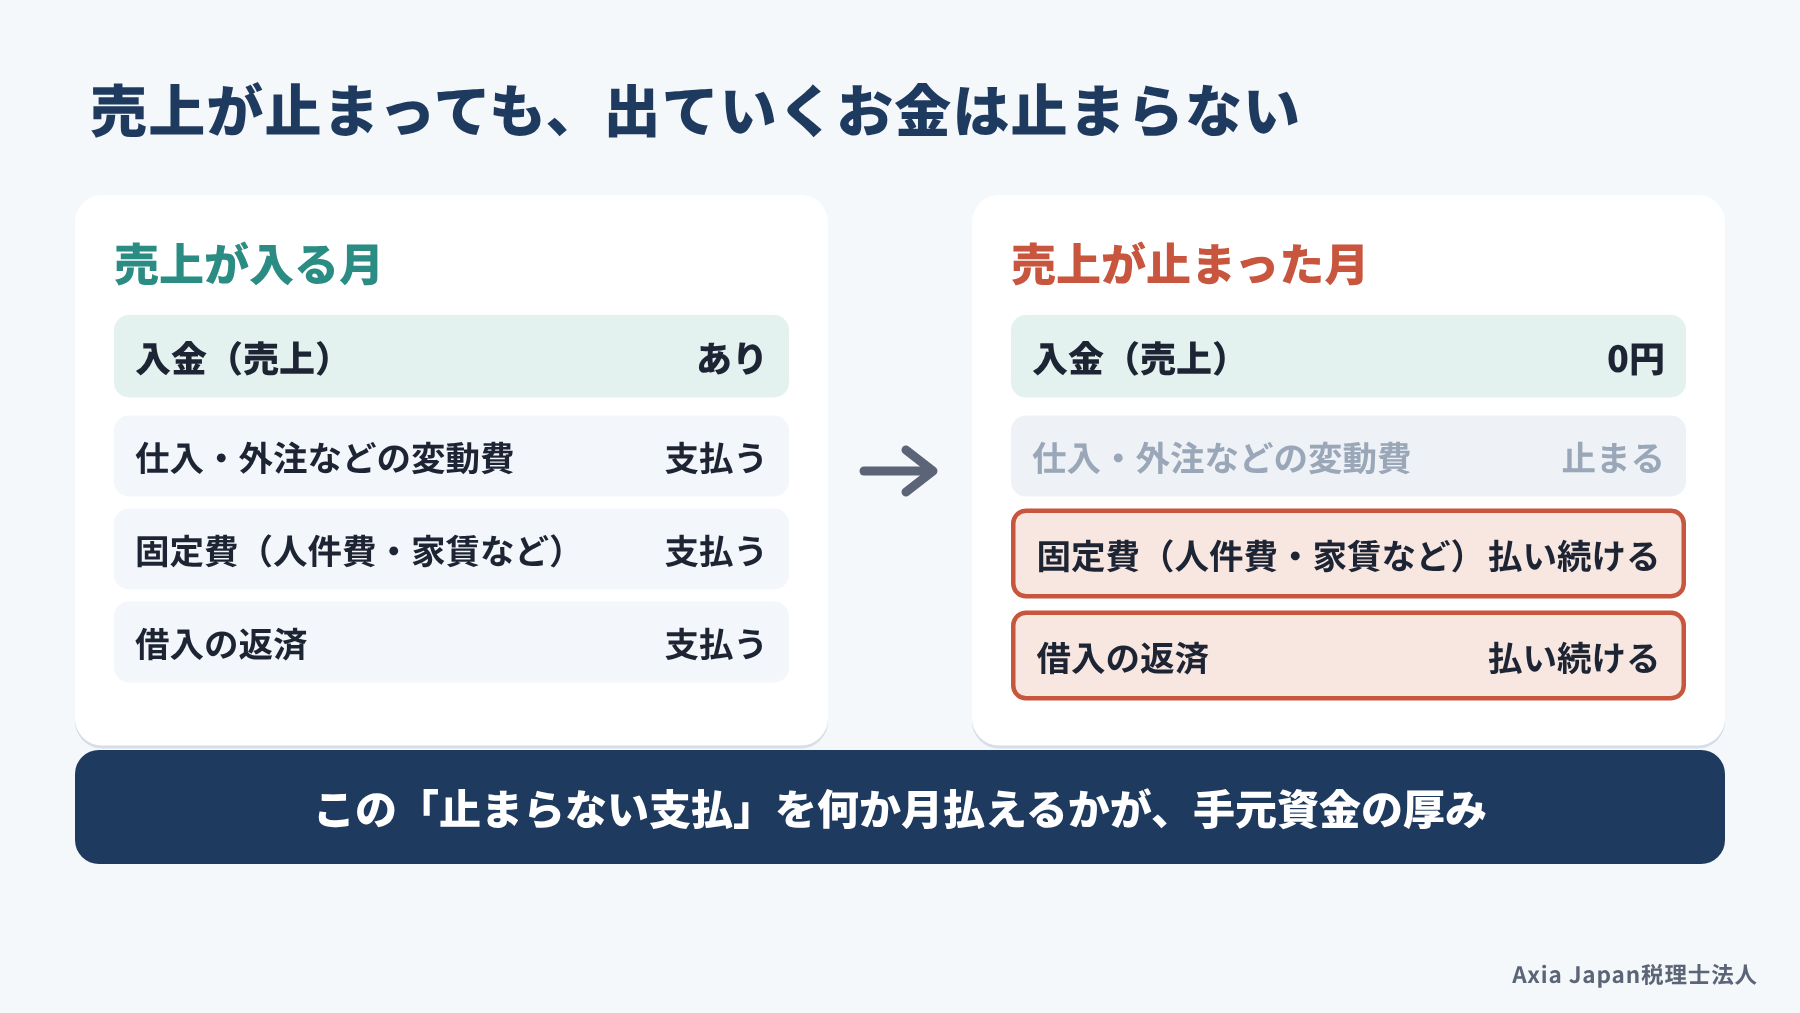
手元資金の目安は、毎月必ず出ていく固定費と借入の返済を合わせた額の6か月分です。売上が急に止まっても、半年は給与や家賃、返済を払い続けられる計算になります。
人件費や仕入れ値が上がり、借入の金利も動き始めたいま、毎月出ていくお金は以前より重くなっています。静岡市でも、2022年9月の台風15号で清水区を中心に大規模な断水が起きました。地震や水害、取引先の倒産のように、売上が突然止まる出来事はいつ来るかわかりません。
預金がいくらあれば安心なのかは、ご相談の中でもよく話題になるテーマです。ここでは、固定費の6か月分という目安と、その根拠を順に見ていきましょう。
参考:大久保圭太『借りたら返すな!』(ダイヤモンド社)
会社はお金が尽きたときに止まる
会社が止まるかどうかを決めるのは、利益の額よりも、支払の日に口座にお金があるかどうかです。赤字の年があっても、借入が多くても、預金があるうちは給与も返済も払えます。
反対に、決算が黒字でも、支払の日に口座が空なら会社は続けられません。財務の専門家の中には、会社が潰れるのは現預金が底を突いたときだけだと言い切る人もいます(大久保, 2018)。資金繰りの本でも、会社は赤字や負債ではなく、手持ちのお金がなくなったときに潰れると説明されています(菅原, 2021)。
ここで、手元資金という言葉を確かめておきます。手元資金とは、すぐに支払に使える現金と預金、つまり会社の現金残高のことです。財務分析では、これに短期で売れる有価証券を足して「手元流動性」と呼びます。
だからこそ、利益の大きさとは別に、預金が何か月分の支払に耐えられるかを見ておく必要があります。決算書の「現金及び預金」の金額を、手元に用意してみてください。
参考:菅原由一『激レア資金繰りテクニック50』(幻冬舎メディアコンサルティング)
月商ではなく固定費で測るわけ
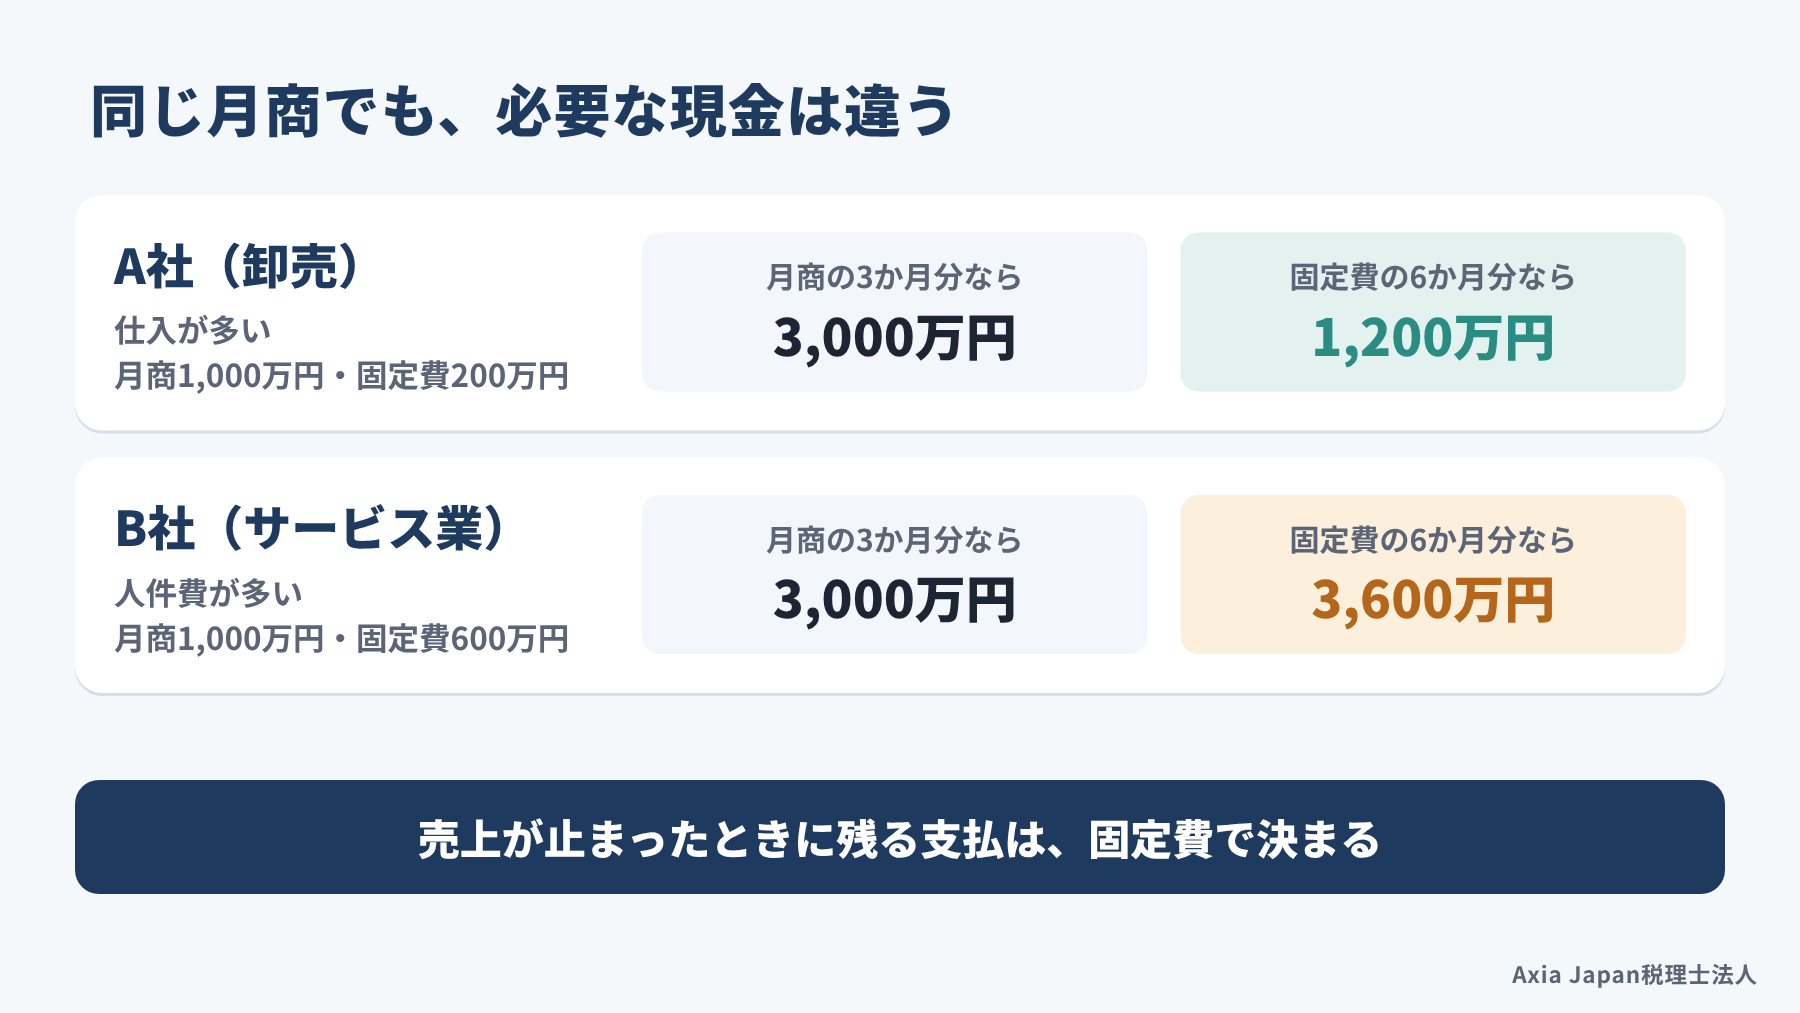
手元資金の目安は、月商(1か月の売上高)ではなく、固定費で測るほうが実態に合います。売上が止まったとき、仕入や外注費は一緒に止まり、残るのは固定費と返済だからです。
インターネットで調べると、「月商の1〜3か月分」という目安も多く見かけます。融資の実務書でも、手元には最低でも月商の2か月分、できれば3か月分を残すのが理想だとされています(田原, 2018)。月商の何か月分かは計算が手軽で、金融機関と話すときの共通の物差しにもなります。
とはいえ、仕入の多い卸売業と、人件費が中心のサービス業では、同じ月商でも出ていくお金がまったく違います。休業で売上が立たないとき、給与などの固定費は手元の資産から払うしかない、と財務分析の本も指摘しています(宇田川・脇坂, 2024)。
| 物差し | 計算 | 向いている場面 | 注意点 |
|---|---|---|---|
| 月商の何か月分 | 現預金÷月商 | 金融機関との会話、同業との比較 | 仕入の多い会社では多めに、人件費の多い会社では少なめに出る |
| 固定費の何か月分 | 現預金÷(固定費+借入の返済) | 売上が止まったときに耐えられる期間を知る | 固定費を自社で洗い出す手間がかかる |
この記事では、売上がゼロになっても耐えられる期間を知るために、固定費の物差しを使うことにしましょう。
参考:田原広一『独立開業から事業を軌道に乗せるまで 賢い融資の受け方35の秘訣』(幻冬舎メディアコンサルティング)
なぜ「6か月」なのか、3つの根拠
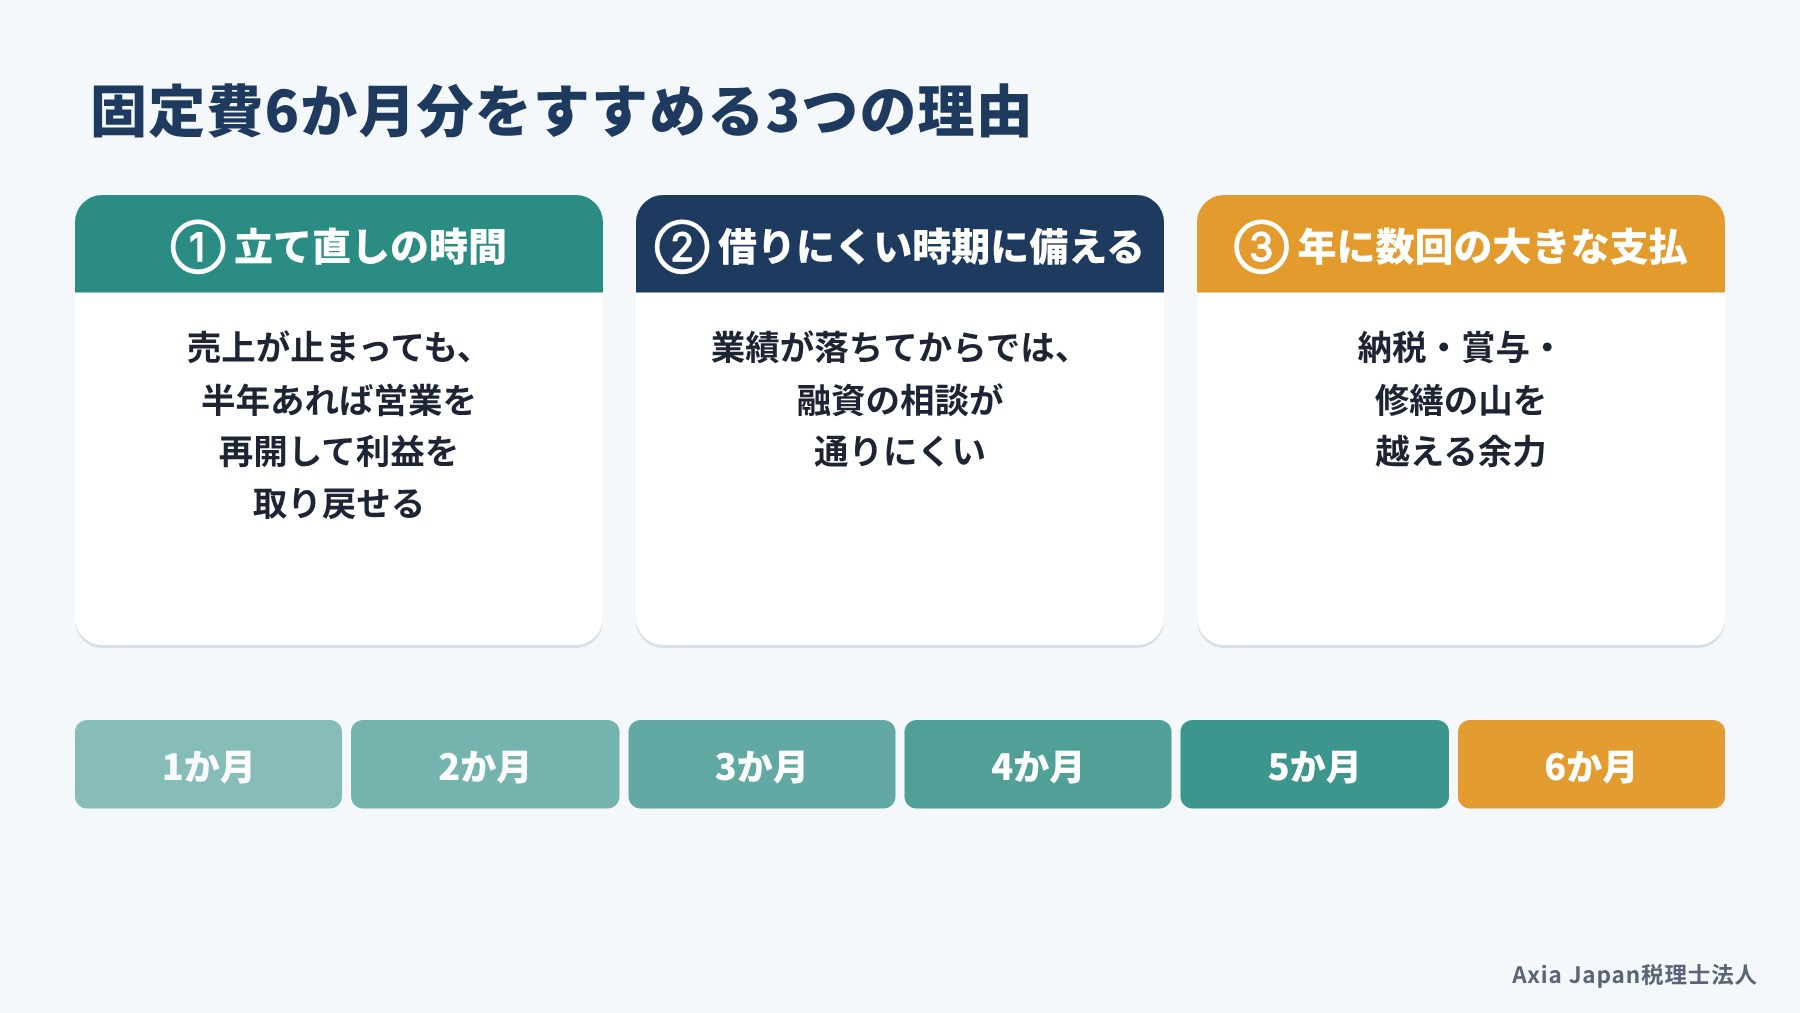
固定費の6か月分をすすめる理由は、立て直しの時間、融資を受けにくい時期、年に数回の大きな支払の3つです。
1つめは、立て直しにかかる時間です。固定費の6か月分を持っていれば、半年のうちに営業を再開して利益を生み出せるという考え方があります(菅原, 2021)。同じ本では、借入の返済も毎月決まって出ていくお金なので、固定費に含めて計算しています。
2つめは、お金が必要なときほど借りにくいという事情です。業績が落ちてから融資を申し込んでも、金融機関は慎重になりがちです。「銀行は雨の日に傘を貸してくれない」という言い方で、業績のよいうちの調達をすすめる専門家もいます(大久保, 2018)。
3つめは、納税や賞与、設備の修繕といった、年に数回の大きな支払です。これらは毎月の固定費とは別に、ある月にまとめて出ていきます。6か月分あれば、平時の山と突然の危機の両方を一度に受け止めやすくなります。
自社の手元資金の目安を計算する3ステップ
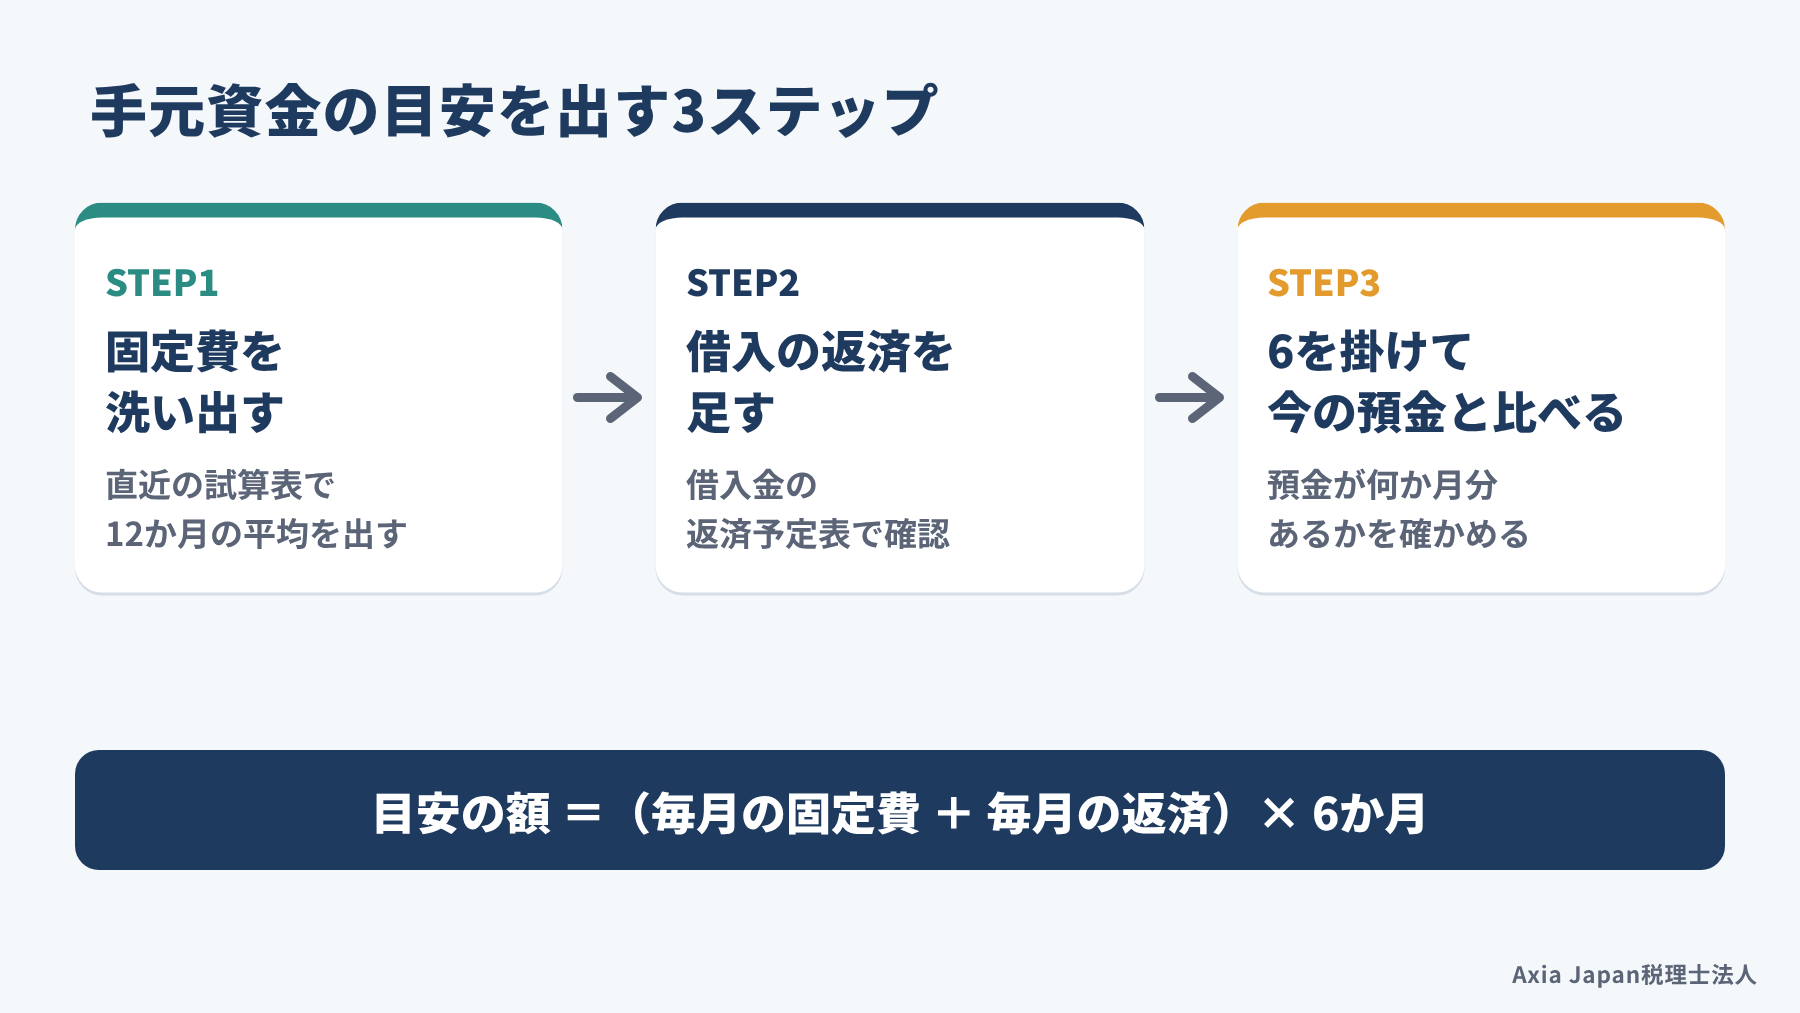
自社の手元資金の目安は、固定費を洗い出し、借入の返済を足し、6を掛けるという3ステップで出せます。使う資料は、直近12か月分の試算表と、借入金の返済予定表の2つです。
試算表とは、会計ソフトから月ごとに出せる損益と残高の一覧を指します。1か月だけの数字だと、賞与や修繕の月に引っ張られてしまいます。そのため、12か月分を合計して12で割り、ならした金額を使うのがおすすめです。
ここからは、何を固定費に入れるかと、実際の計算例を見ていきます。電卓とペンを用意して、自社の数字を書き込みながら読んでみてください。
固定費に入れるもの・入れないもの
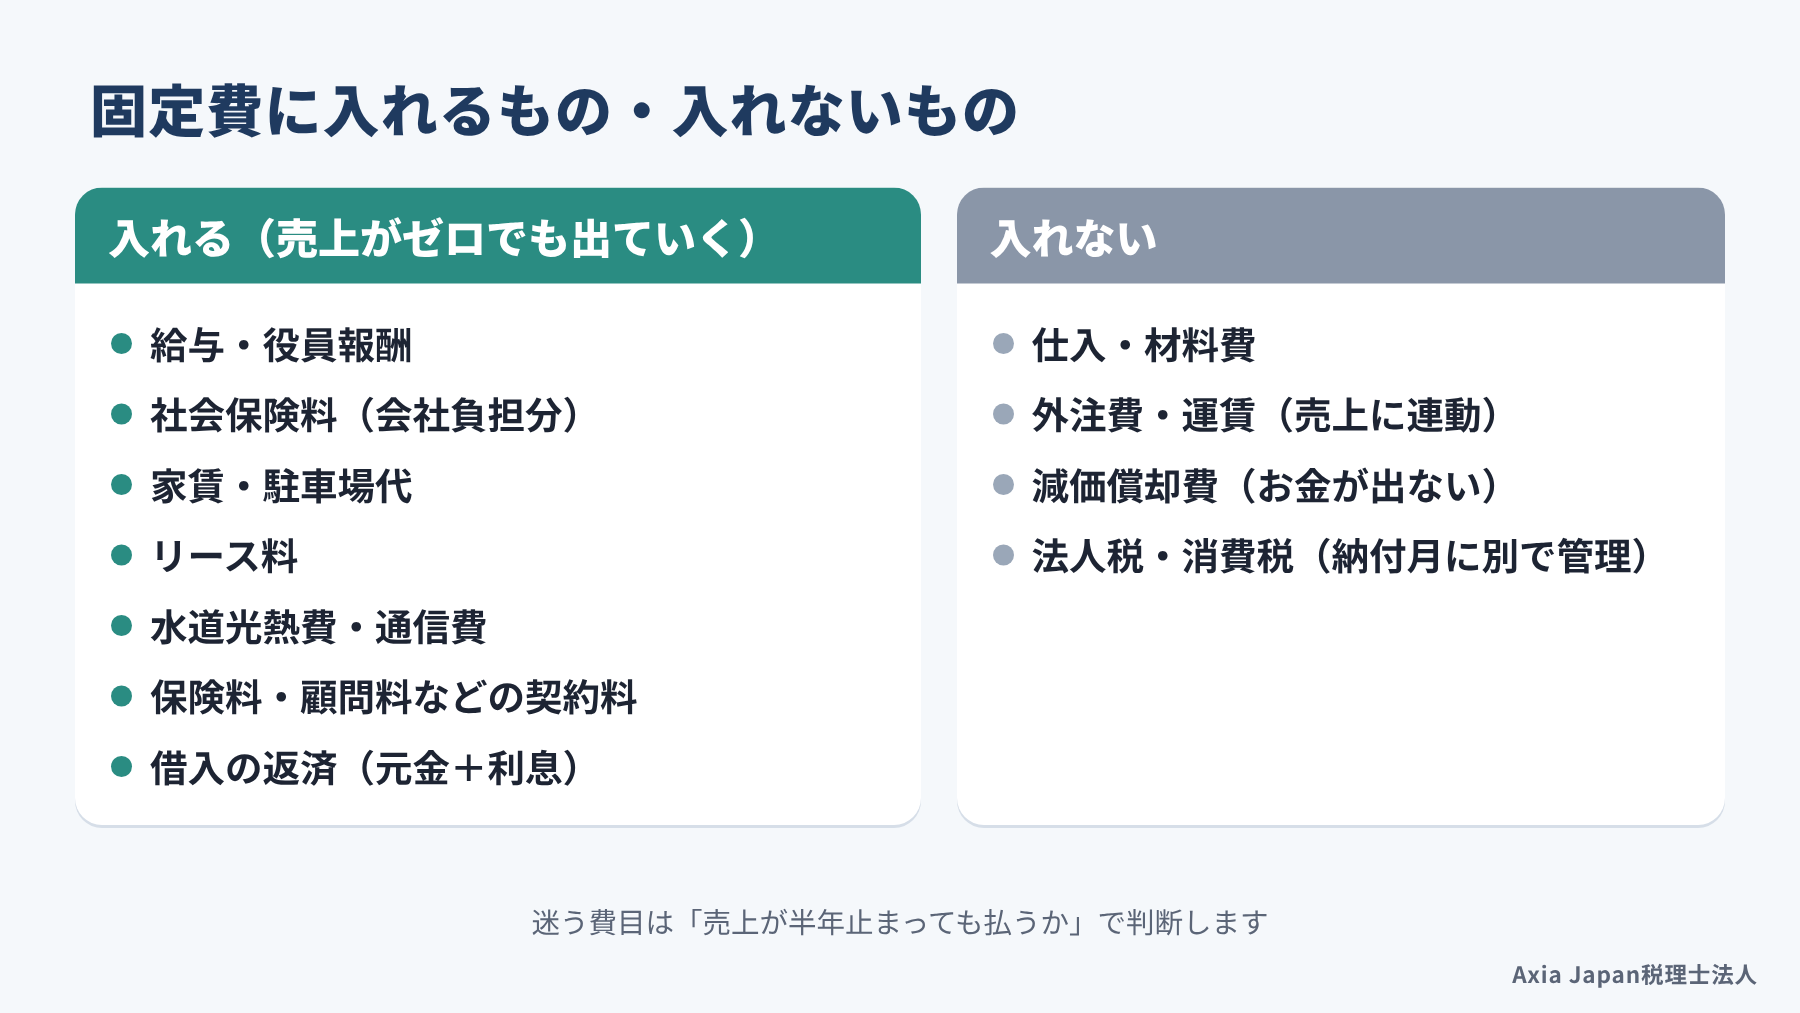
固定費に入れるのは、売上がゼロでも毎月出ていくお金です。固定費とは、売上の増減にかかわらず発生する費用を指します。
人件費では、給与と役員報酬に加えて、会社が負担する社会保険料も忘れずに入れます。ほかに家賃や駐車場代、リース料、水道光熱費、通信費、保険料、税理士などへの顧問料も固定費です。ここに、借入の返済額(元金と利息)を足してください。
一方で、仕入や材料費、外注費、運賃のように、売上に合わせて増減する費用は入れません。減価償却費は帳簿上の費用で、お金は出ていかないため外します。法人税や消費税の納税も、毎月の固定費とは分けて、資金繰り表で納付の月に書き込むほうが確かです。
迷う費目は、「売上が半年止まっても払うか」と自分に問いかけてみてください。払うのであれば、固定費の側に入れておくと安全です。
計算例と毎月の確かめ方
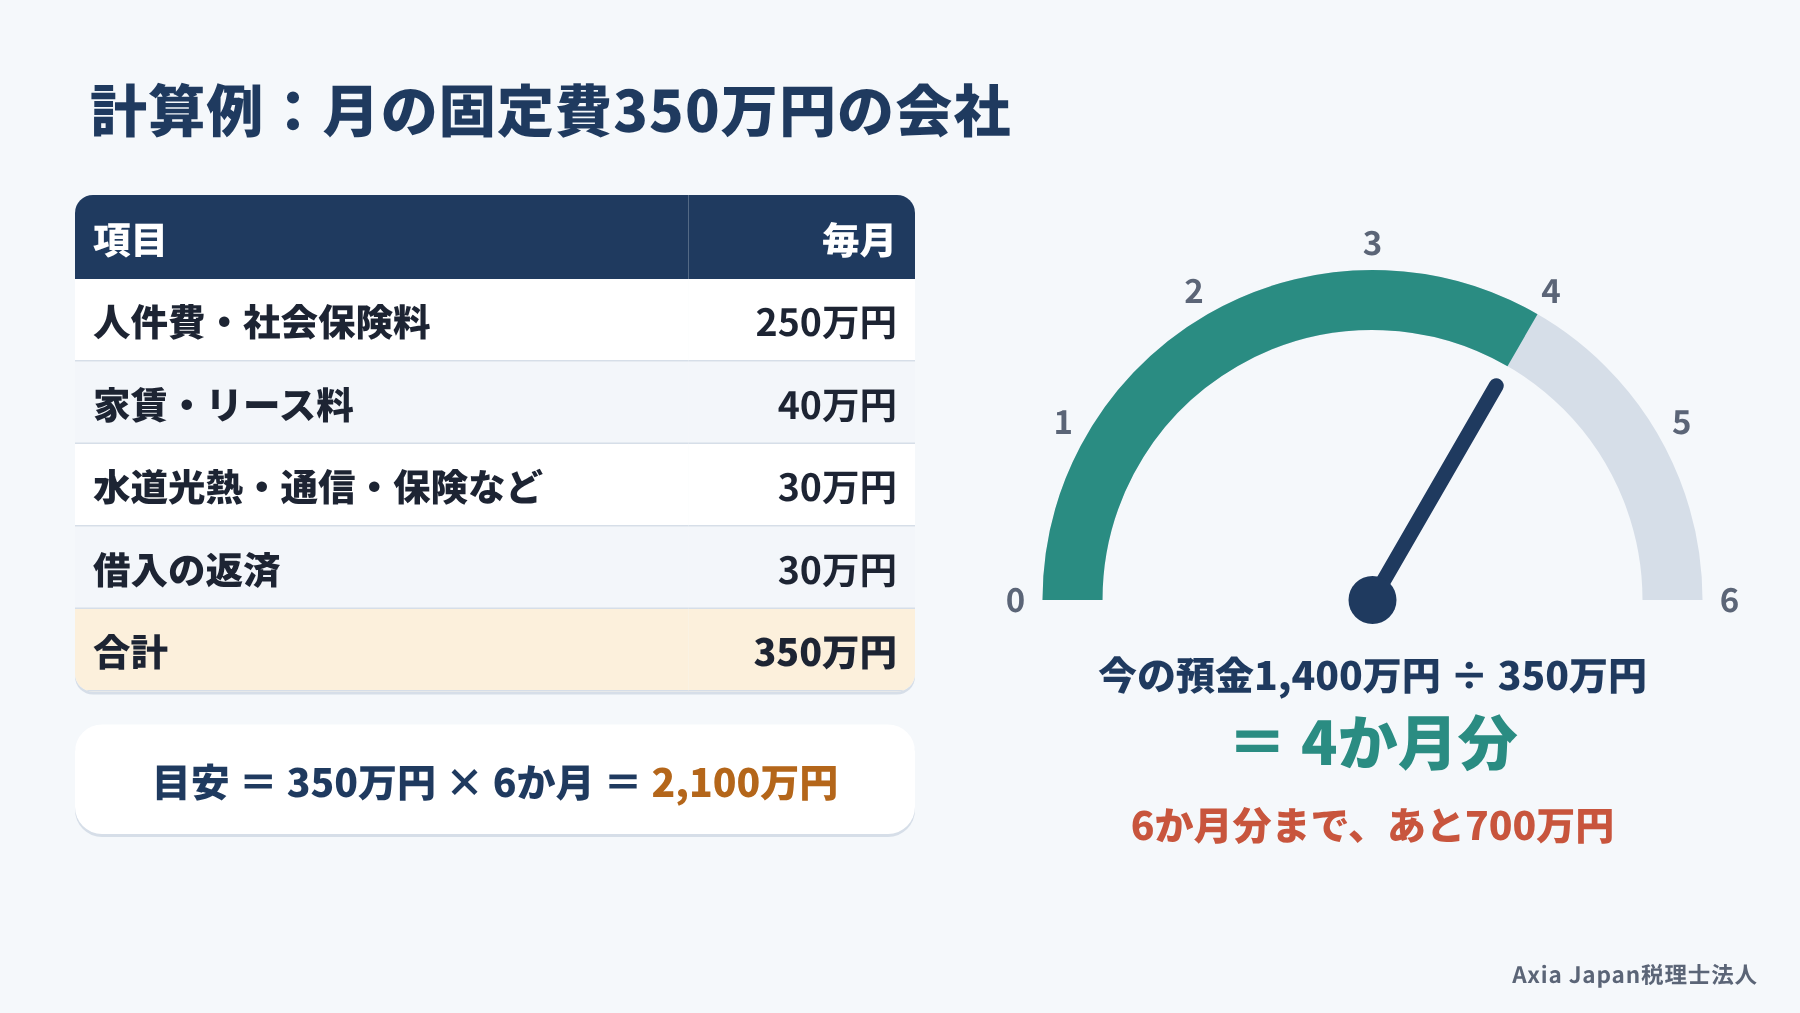
計算例として、月の固定費が350万円の会社を考えてみます。内訳は人件費と社会保険料が250万円、家賃とリース料が40万円です。水道光熱費や通信費、保険料などが30万円、借入の返済が30万円です。
| 項目 | 毎月の金額 |
|---|---|
| 人件費・社会保険料 | 250万円 |
| 家賃・リース料 | 40万円 |
| 水道光熱費・通信費・保険料など | 30万円 |
| 借入の返済(元金+利息) | 30万円 |
| 合計 | 350万円 |
| 目安(6か月分) | 2,100万円 |
この会社の目安は、350万円×6か月で2,100万円になります。いまの預金が1,400万円なら、1,400万円÷350万円で4か月分です。6か月分までは、あと700万円足りないことがわかります。
この「何か月分か」は、毎月の試算表が出たときに計算し直すと、変化に早く気づけます。預金残高÷(固定費+返済)を、月に一度だけ確かめる習慣をつけましょう。数か月先に残高がどう動くかまで見たいときは、資金繰り表を作ると見通しが立ちます。
6か月分は多すぎる?業種と状況で調整する
固定費の6か月分は、多くの業種の平均と比べて過大な水準ではありません。ただし、売上の波の大きさや借入の状況によって、厚めにするか薄めにするかを調整する余地があります。
「半年分も寝かせておくのはもったいない」という声も、ご相談の場ではよく耳にします。手元資金は、多いほど安全な一方で、投資や返済に回せたお金でもあるからです。大事なのは、自社にとっての適量を、数字の根拠を持って決めることです。
ここでは、業種の平均との比べ方と、厚めにしたい会社の特徴、持ちすぎの扱いを見ていきます。
業種の平均と比べてみる
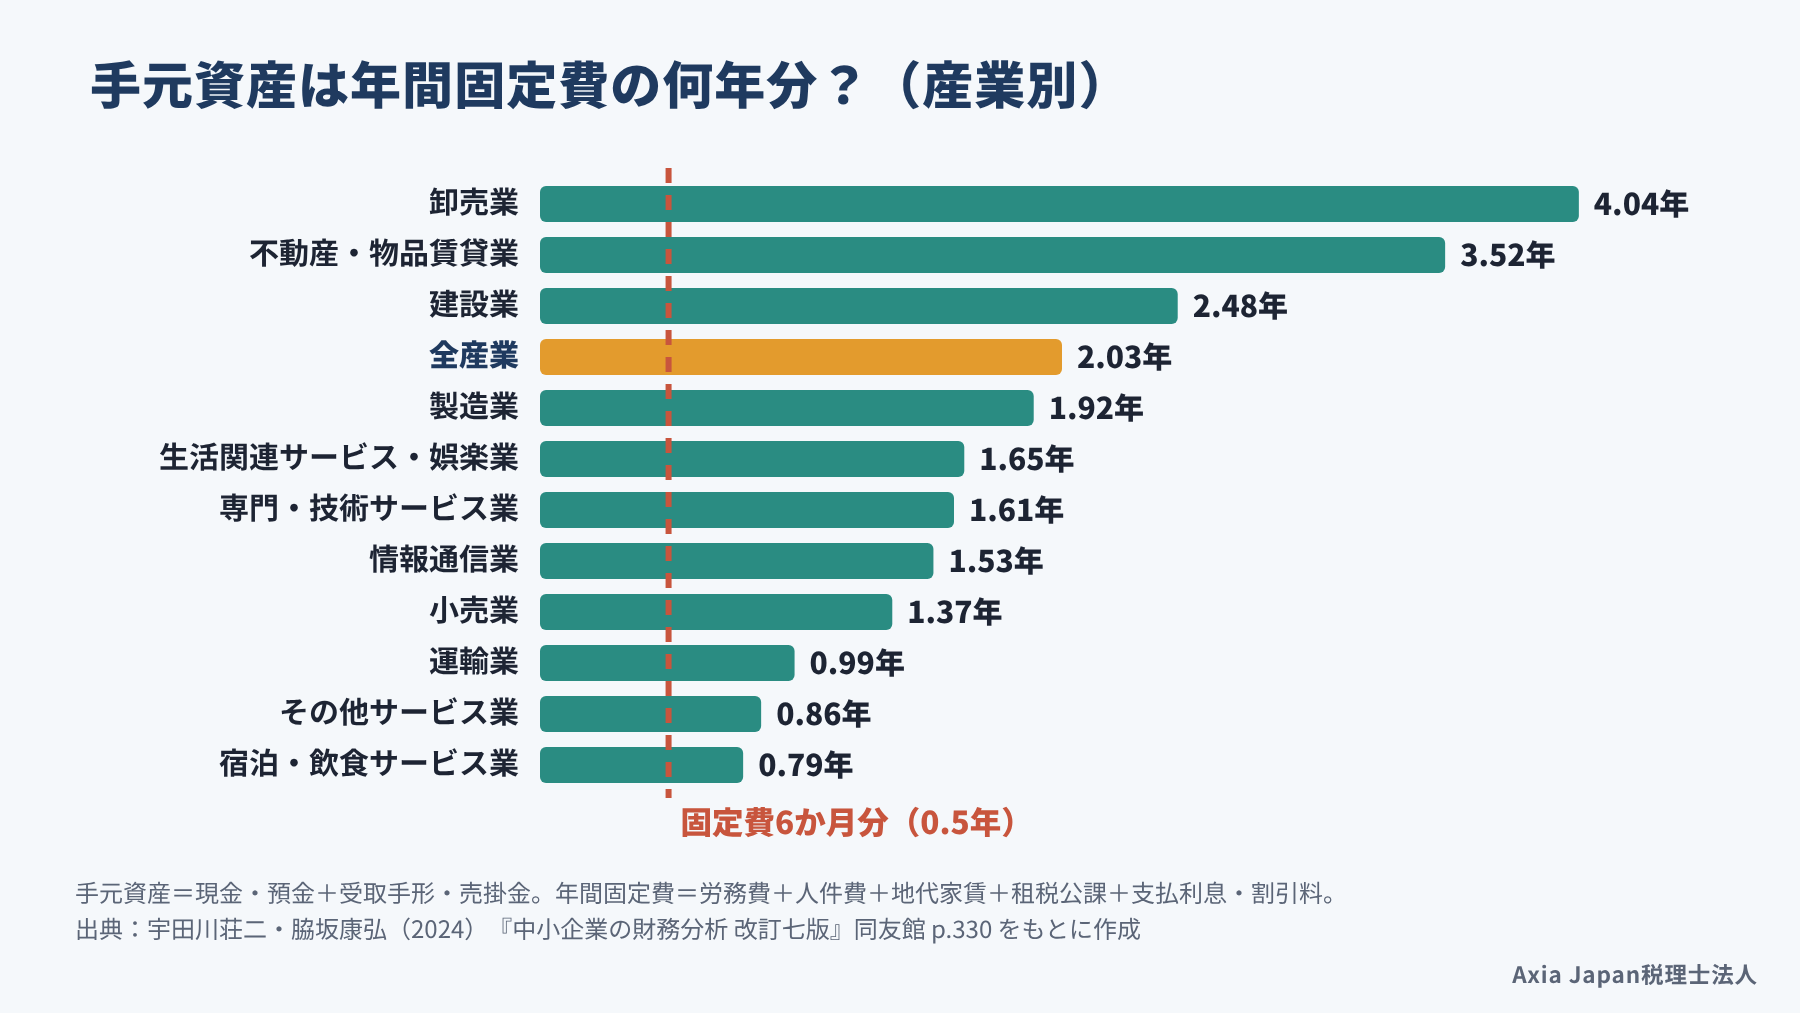
業種の平均と比べると、固定費の6か月分は控えめな水準です。中小企業の財務分析の本では、現金・預金と受取手形・売掛金の合計が、年間の固定費の何年分にあたるかを産業別に示しています。
その数字は全産業で2.03年分、もっとも低い宿泊・飲食サービス業でも0.79年分でした(宇田川・脇坂, 2024)。同書は、この比率が低い業種ほど売上が減ったときの影響が大きいとみています。掛売りが少なく、人件費や家賃の負担が大きい飲食・宿泊業などは、1年分を下回っています。
この数字には売掛金も入り、固定費の範囲もこの記事と少し違うので、単純には比べられません。それでも、半年分の0.5年を下回る産業はありませんでした。
自社の比率を出したら、同業の数字と並べてみてください。平均より大きく低ければ、まず6か月分を目指す理由がはっきりします。
参考:宇田川荘二・脇坂康弘『中小企業の財務分析 改訂七版』(同友館)
厚めにしたい会社・薄くてもよい会社
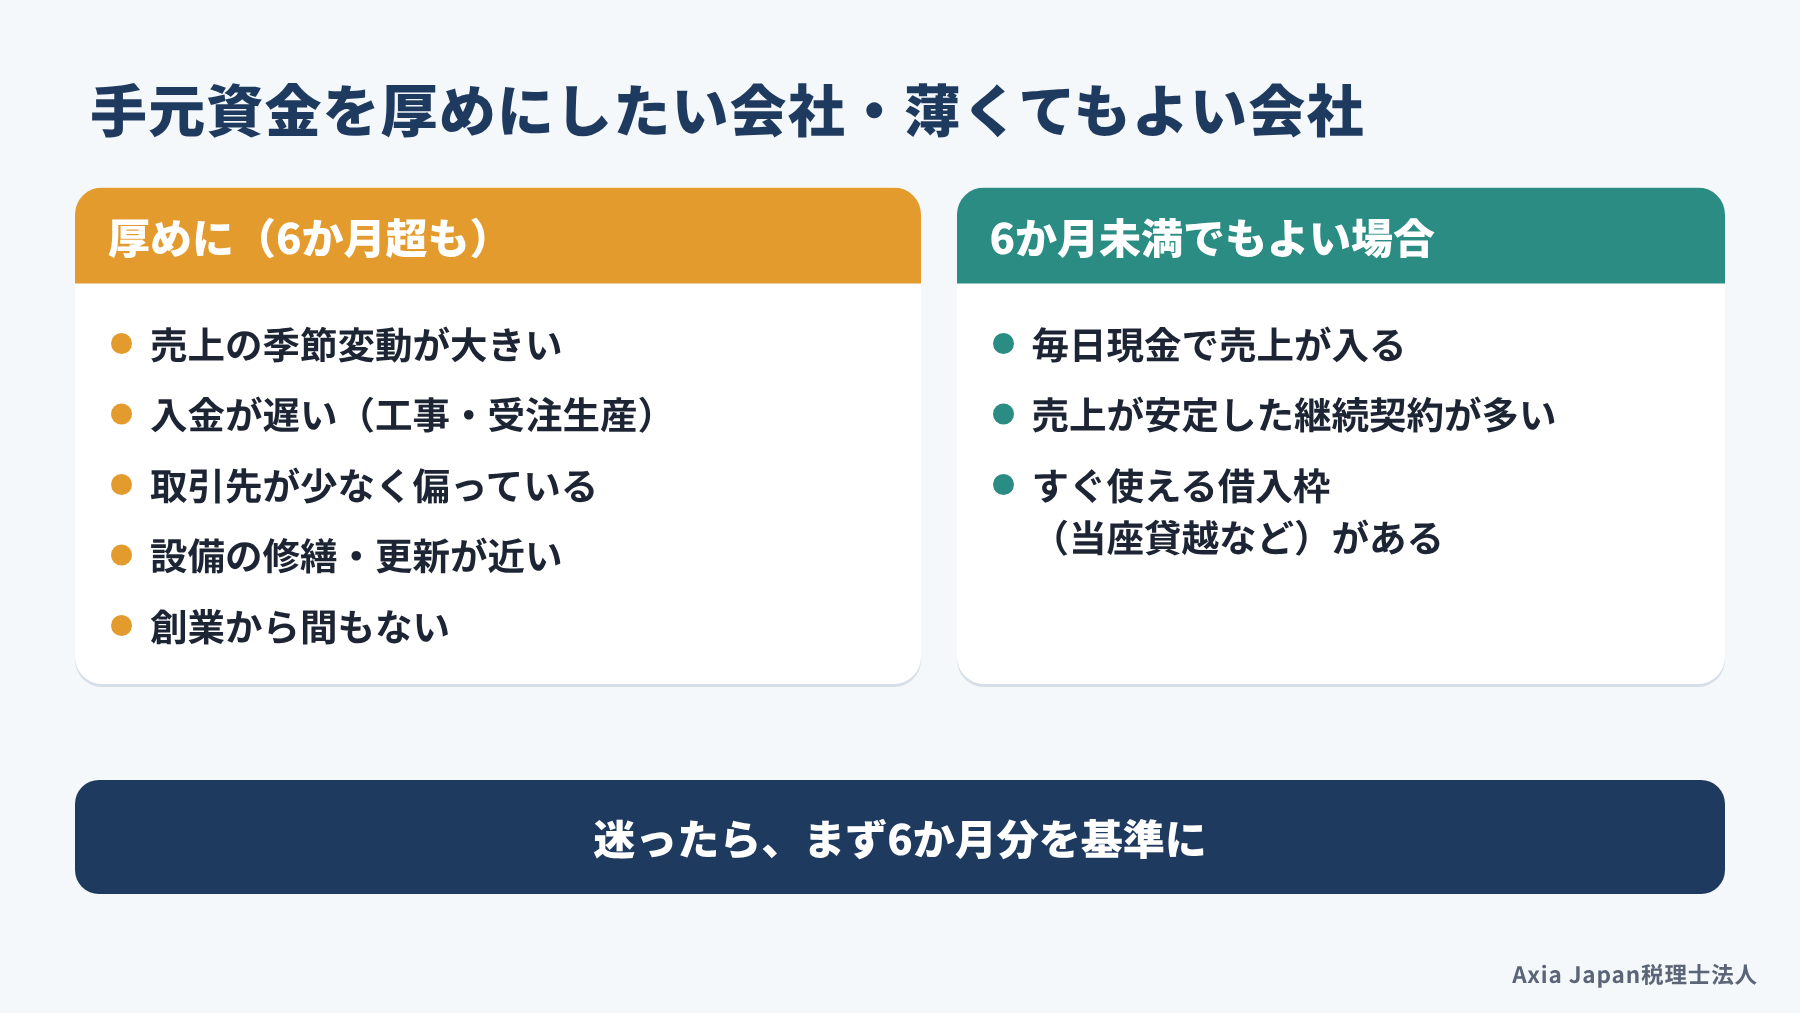
売上の波が大きい会社や入金の遅い会社は、6か月分よりも厚めにしておくと安心です。財務分析の教科書でも、浮き沈みの激しい業種では、将来の危機に備えて手元流動性を厚くする傾向があると説明されています(乙政, 2024)。
| 状況 | 考え方 |
|---|---|
| 季節によって売上が大きく変わる | 売上の少ない時期が続いても払えるよう、厚めに |
| 工事や受注生産で入金が遅い | 材料や外注の支払が先に出るため、厚めに |
| 取引先が少なく、1社に偏っている | その1社が止まると売上が大きく減るため、厚めに |
| 創業から間もない | 売上の見通しが立ちにくいため、厚めに |
| 毎日現金で売上が入り、継続契約も多い | 入金が安定していれば、6か月未満でも回りやすい |
とはいえ、「うちは現金商売だから大丈夫」と思い込むのは危ういものです。新型コロナウイルス感染症が流行した時期には、店頭で現金が入る飲食や宿泊の業種で、売上が大きく落ち込みました。迷ったときは、まず6か月分を基準に置き、そこから上下させるのが現実的です。
反対に、当座貸越のように、必要なときにすぐ引き出せる借入の枠を確保している会社もあります。その場合は、枠の分だけ手元の預金を薄くしても回せますが、枠は業績しだいで見直されることがある点に注意してください。
参考:乙政正太『財務諸表分析 第4版』(同文舘出版)
現金を持ちすぎるコストもある
6か月分を大きく超えて現金を持つなら、使い道を決めておくほうが得策です。借入で集めたお金を預金のまま置いておくと、払う利息と受け取る利息の差だけ、毎年少しずつ損が出ます。
そこで、6か月分を超えた部分は、設備や人材への投資、金利の高い借入の返済に回す選択肢があります。ただし、繰り上げ返済で預金を減らしすぎると、いざというときに借り直すのは簡単ではありません。融資の実務書でも、手元資金を薄くしてまで繰り上げ返済をすることは、かえってリスクを増やすとしています(田原, 2018)。
ここで一度、立ち止まって考えてみてください。いま持っている預金のうち、6か月分を超える部分はいくらでしょうか。その額がはっきりすれば、投資に回すか、もしものために置いておくかを、落ち着いて選べます。
手元資金が6か月分に届かないときの増やし方
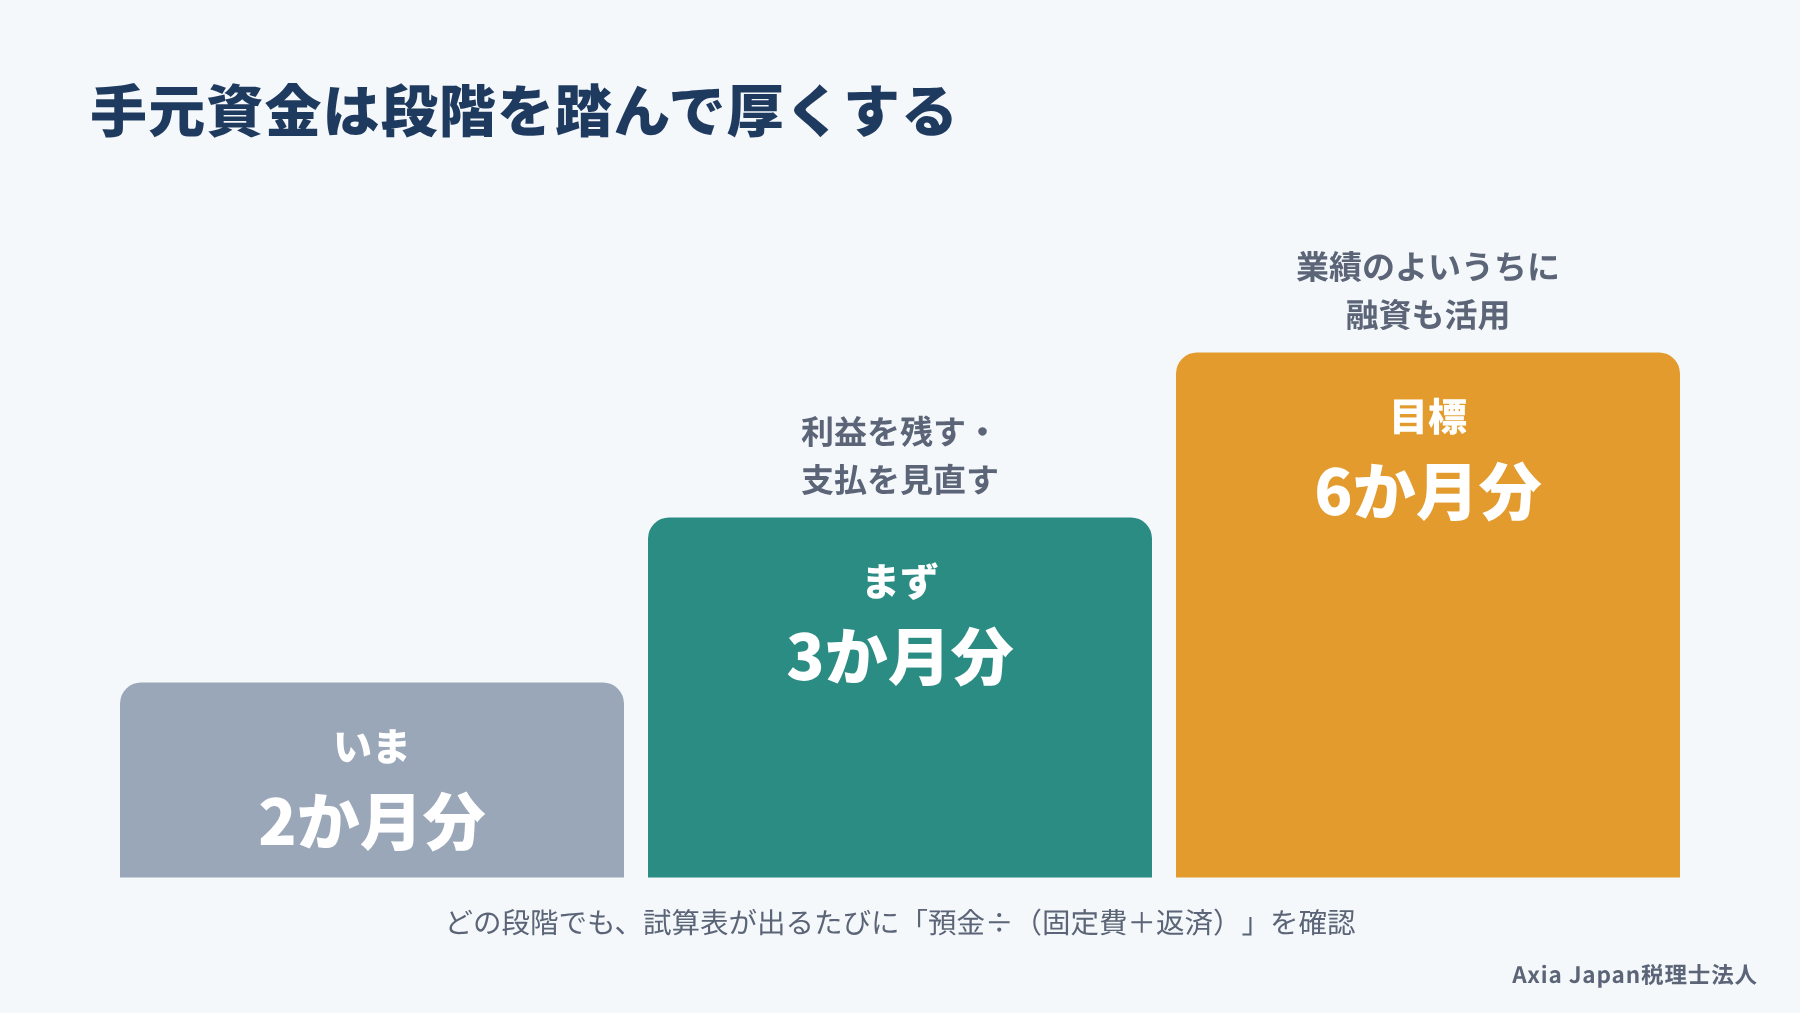
手元資金が6か月分に届かないときは、まず3か月分を目標にし、利益を残す工夫と融資を組み合わせて増やします。いきなり半年分を用意できる会社は多くないので、段階を踏むほうが続けやすいです。
計算してみて「2か月分もない」と気づき、焦ってしまう経営者の方もいらっしゃいます。ただ、目安がわかったこと自体が大きな前進です。足りない額と、そこに届くまでの道すじが見えれば、打つ手を順番に決められるからです。
ここでは、最初の目標の置き方、利益を残す工夫、金融機関への相談の順に見ていきます。
関連記事:経営計画は税理士と作る|静岡市の中小企業が数字で回す手順
まず3か月分を最初の目標にする
最初の目標は、固定費の3か月分に置くのがおすすめです。3か月分あれば、毎月の支払に追われる状態から抜け出し、次の手を考える時間ができます。
目標を決めたら、足りない額を、何か月で積み上げるかに分けて考えます。たとえば3か月分まで600万円足りないなら、毎月50万円ずつ残せば1年で届く計算です。毎月の利益だけで難しければ、後で触れる融資と組み合わせましょう。積み立てる分は、普段の支払に使う口座とは別の口座に移しておくと、うっかり使ってしまう心配が減ります。
このとき、経営計画の中に「期末の預金残高」の目標を1行加えておくと、売上や利益の目標と一緒に追いかけられます。3か月分に届いたら、次は6か月分へと目標を引き上げてください。
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
利益を残し、出ていくお金を見直す
利益を手元に残すには、売上を伸ばすことに加えて、出ていくお金と節税の考え方を見直します。
固定費のうち、使っていないサブスクリプションや保険、割高なリース契約は見直しの候補です。固定費が下がれば、目安の額そのものも小さくなります。売掛金の回収を早めたり、在庫を持ちすぎないようにしたりするのも、預金を増やす近道です。
もう1つ気をつけたいのが、決算前の節税です。税金を減らすために不要な支出をすると、税金以上に現金が減ってしまいます。こうした現預金を減らす節税を、無駄な節税だと指摘する専門家もいます(大久保, 2018)。
税金を払って残った利益こそが、手元資金を厚くする元手です。節税の提案を受けたら、「その支出で預金はいくら減るか」も一緒に確かめましょう。
業績のよいうちに金融機関へ相談する
融資で手元資金を厚くするなら、業績のよいうちに相談するのが近道です。金融機関は、業績が苦しくなってから申し込まれる融資には慎重になります(菅原, 2021)。
借入先は、取引のある金融機関のほか、県や市の制度融資、日本政策金融公庫の融資も候補になります。どこに相談する場合も、運転資金として何に使い、どう返すのかを聞かれる点は同じです。
相談の前には、直近の決算書と試算表、借入金の一覧、資金繰り表をそろえておきましょう。「なぜこの金額が必要か」を、固定費の何か月分という数字で説明できると、話が進みやすくなります。借りたお金は、返済の見通しとあわせて、資金繰り表に書き込んでおきましょう。毎月の返済が増える分、固定費に返済を足した目安の額も上がることを忘れないでください。
関連ページ:融資・資金繰り支援(Axia Japan税理士法人)
モデルケース:静岡市の製造業が手元資金を見直す
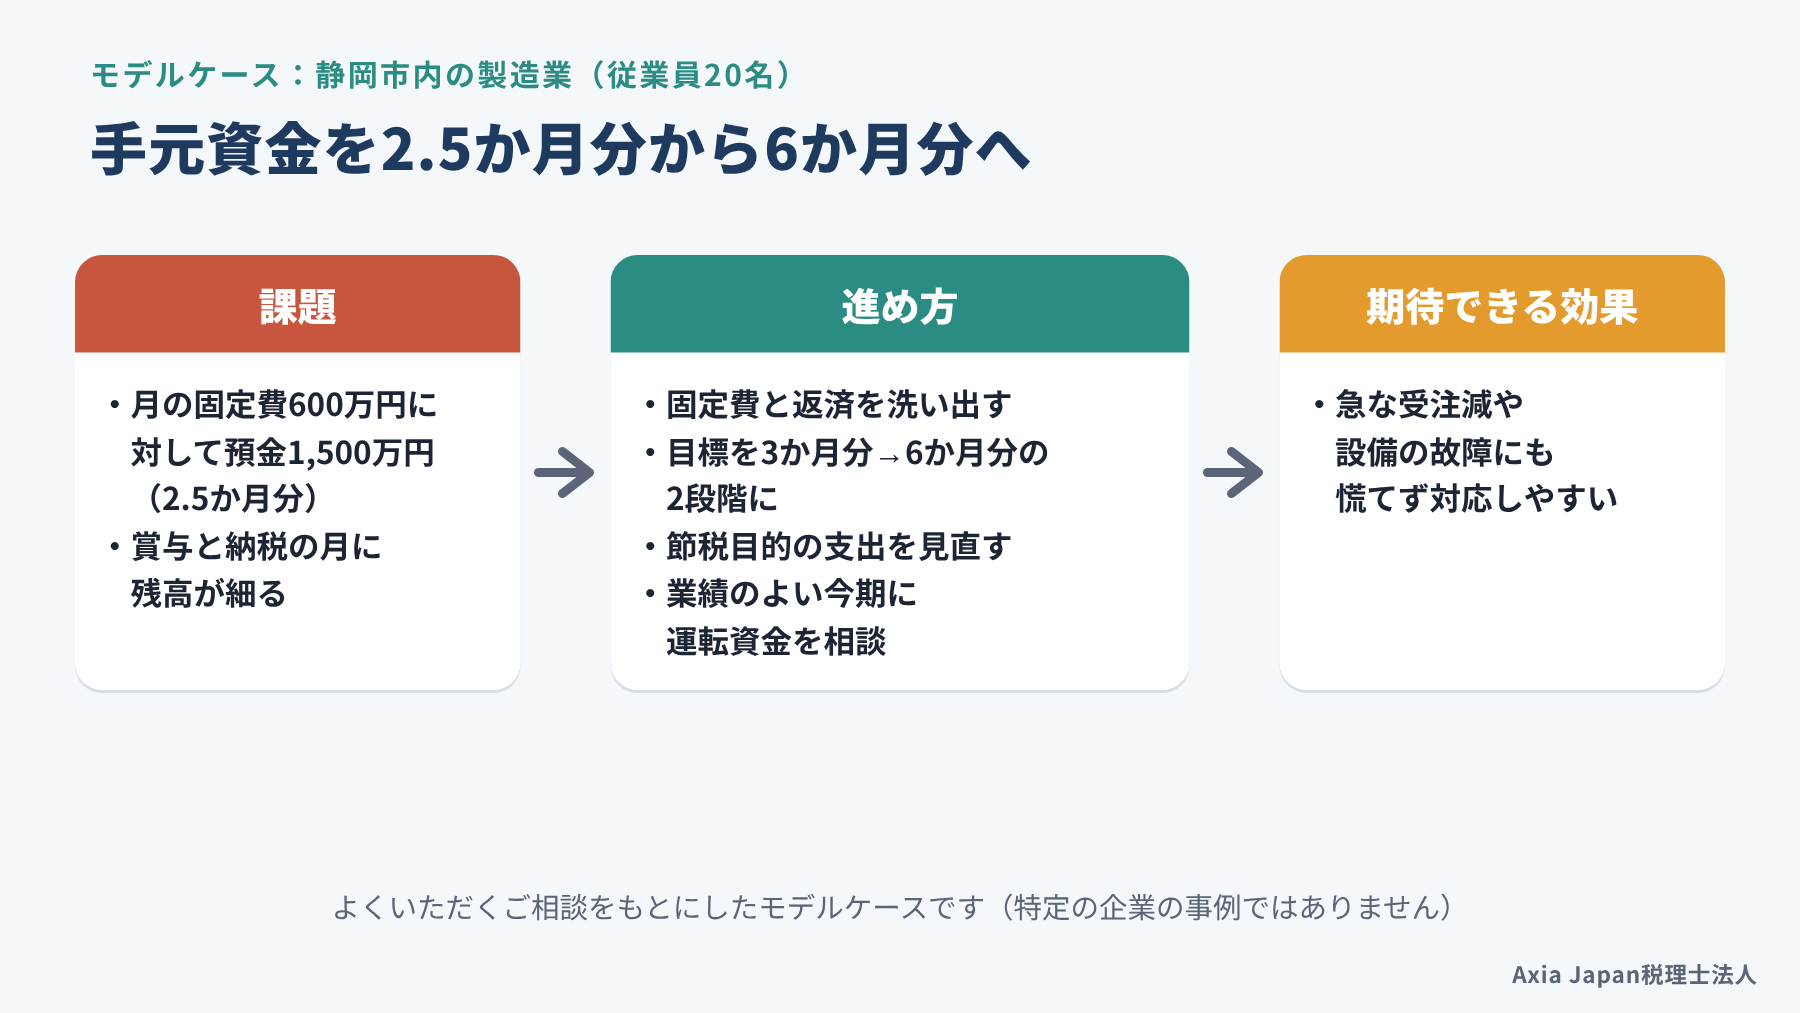
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
ここでは、静岡市内で食品の加工を手がける製造業(従業員20名)を例に、手元資金の見直しの流れをたどります。決算は毎年黒字で、借入の返済も遅れたことはありません。それでも社長は、夏の賞与と秋の納税が重なる時期になると、通帳を見るたびに落ち着かない気持ちになっていました。
どこでつまずいていたのか、どう立て直すのかを順に見ていきます。
課題:黒字なのに預金は2.5か月分
この会社の課題は、黒字が続いているのに、手元資金が固定費の2.5か月分しかないことでした。
固定費を洗い出すと、人件費と社会保険料が420万円、工場の家賃とリース料が60万円でした。水道光熱費や保険料などが70万円、借入の返済が50万円で、合計は月600万円です。これに対して、月末の預金は1,500万円前後にとどまっていました。
社長は、毎年の決算前に設備や備品を前倒しで買い、税金を抑えることを続けてきました。そのたびに預金が減り、利益が出ても手元に残りにくくなっていたのです。主要な取引先は2社に偏っており、どちらかの注文が減れば、売上が一気に落ち込むおそれもありました。社長自身も、預金がいくらあれば安心なのかという基準を持てずにいたのです。
進め方と期待できる効果
進め方として、まず固定費と返済の一覧を作り、目安を600万円×6か月の3,600万円と決めました。そのうえで、1年目に3か月分の1,800万円、3年目までに6か月分という2段階の目標を立てます。
次に、決算前の前倒し購入をやめ、本当に必要な設備だけを計画的に買う方針に切り替えます。あわせて、業績のよい今期のうちに、運転資金の借入を金融機関に相談しました。説明には、固定費の何か月分を持ちたいかという数字と、資金繰り表を使います。
こうした手順を踏むと、急な受注減や設備の故障があっても、慌てずに次の手を考えやすくなります。月に一度、預金が何か月分あるかを社長と確かめることで、目標までの距離も見えやすくなるでしょう。
よくある質問
Q. 個人事業主でも固定費の6か月分が目安ですか?
個人事業主の方も、6か月分を目安にして問題ありません。ただし、事業の固定費に加えて、家賃や食費などの生活費と、国民健康保険料・住民税も含めて計算してください。事業と生活のお金が同じ口座にあると見えにくいので、口座を分けておくと、何か月分あるかを確かめやすくなります。
Q. 借入で用意した預金も手元資金に数えてよいですか?
数えてかまいません。支払に使えるお金であることは、自分で稼いだお金でも借りたお金でも変わらないからです。ただし、借りた分は返済額が増えるため、固定費に返済を足した目安の額も上がります。借りた後に、何か月分になったかを計算し直しましょう。
Q. 定期預金や積立は手元資金に含めますか?
すぐに解約して使える定期預金は含めてかまいません。一方で、借入の担保になっている定期預金や、解約に時間のかかる積立や保険は、手元資金から外して考えるほうが安全です。迷う場合は、「来週の支払に使えるか」を基準に分けてみてください。
まとめ
手元資金の目安は、固定費と借入の返済を合わせた額の6か月分です。会社は赤字ではなく、お金が尽きたときに止まります。売上が止まっても払い続けるお金を基準にすれば、半年の立て直しの時間と、借りにくい時期への備えを持てます。
まずは直近12か月の試算表から固定費を洗い出し、返済を足して6を掛けてみましょう。今の預金が何か月分かを月に一度確かめ、足りなければ3か月分から段階的に厚くしていきます。売上の波や入金の遅さに合わせて、厚めにするかどうかも決めておきましょう。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。手元資金の目安の計算や、金融機関への相談の準備も一緒に進めていきます。初回のお問い合わせは無料です。
この記事の執筆者
手元資金の目安を決めることは、管理会計でいう資金管理を、毎月の試算表と通帳の数字で回していく取り組みにあたります。執筆者は、日本管理会計学会・日本原価計算研究学会に所属する税理士です。税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいます。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 宇田川荘二・脇坂康弘(2024)『中小企業の財務分析 改訂七版』同友館.
- 大久保圭太(2018)『借りたら返すな!』ダイヤモンド社.
- 乙政正太(2024)『財務諸表分析 第4版』同文舘出版.
- 菅原由一(2021)『激レア資金繰りテクニック50』幻冬舎メディアコンサルティング.
- 田原広一(2018)『独立開業から事業を軌道に乗せるまで 賢い融資の受け方35の秘訣』幻冬舎メディアコンサルティング.
参考記事(Web)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月17日)
- 予実管理のやり方|中小企業が月1回で回せる表と差異分析/Axia Japan税理士法人/https://axia-tax.com/staffblog/budget-vs-actual-management-sme/(閲覧日:2026年10月17日)
- 融資・資金繰り支援/Axia Japan税理士法人/https://axia-tax.com/service_post/finance-support/(閲覧日:2026年10月17日)