損益分岐点売上高を計算してみたものの、その数字を信じてよいのか迷っていませんか。損益分岐点売上高は「固定費÷限界利益率」で求めますが、答えの確かさは、費用を固定費と変動費に分ける固変分解で決まります。
材料費や電気代、人件費が上がり、値上げをするか経費を削るかで悩む経営者の方は少なくありません。この記事では、固変分解のやり方から損益分岐点売上高の計算、打ち手の試算までを順にお話しします。手元に決算書を1期分用意して、読み進めてみてください。
この記事でわかること
- 損益分岐点売上高の計算式と、損益分岐点比率・安全余裕率の見方
- 勘定科目法と最小二乗法による固変分解のやり方と使い分け
- 値上げ・変動費・固定費の打ち手の比べ方と、返済から逆算する必要売上高
損益分岐点売上高とは?利益がゼロになる売上を知る
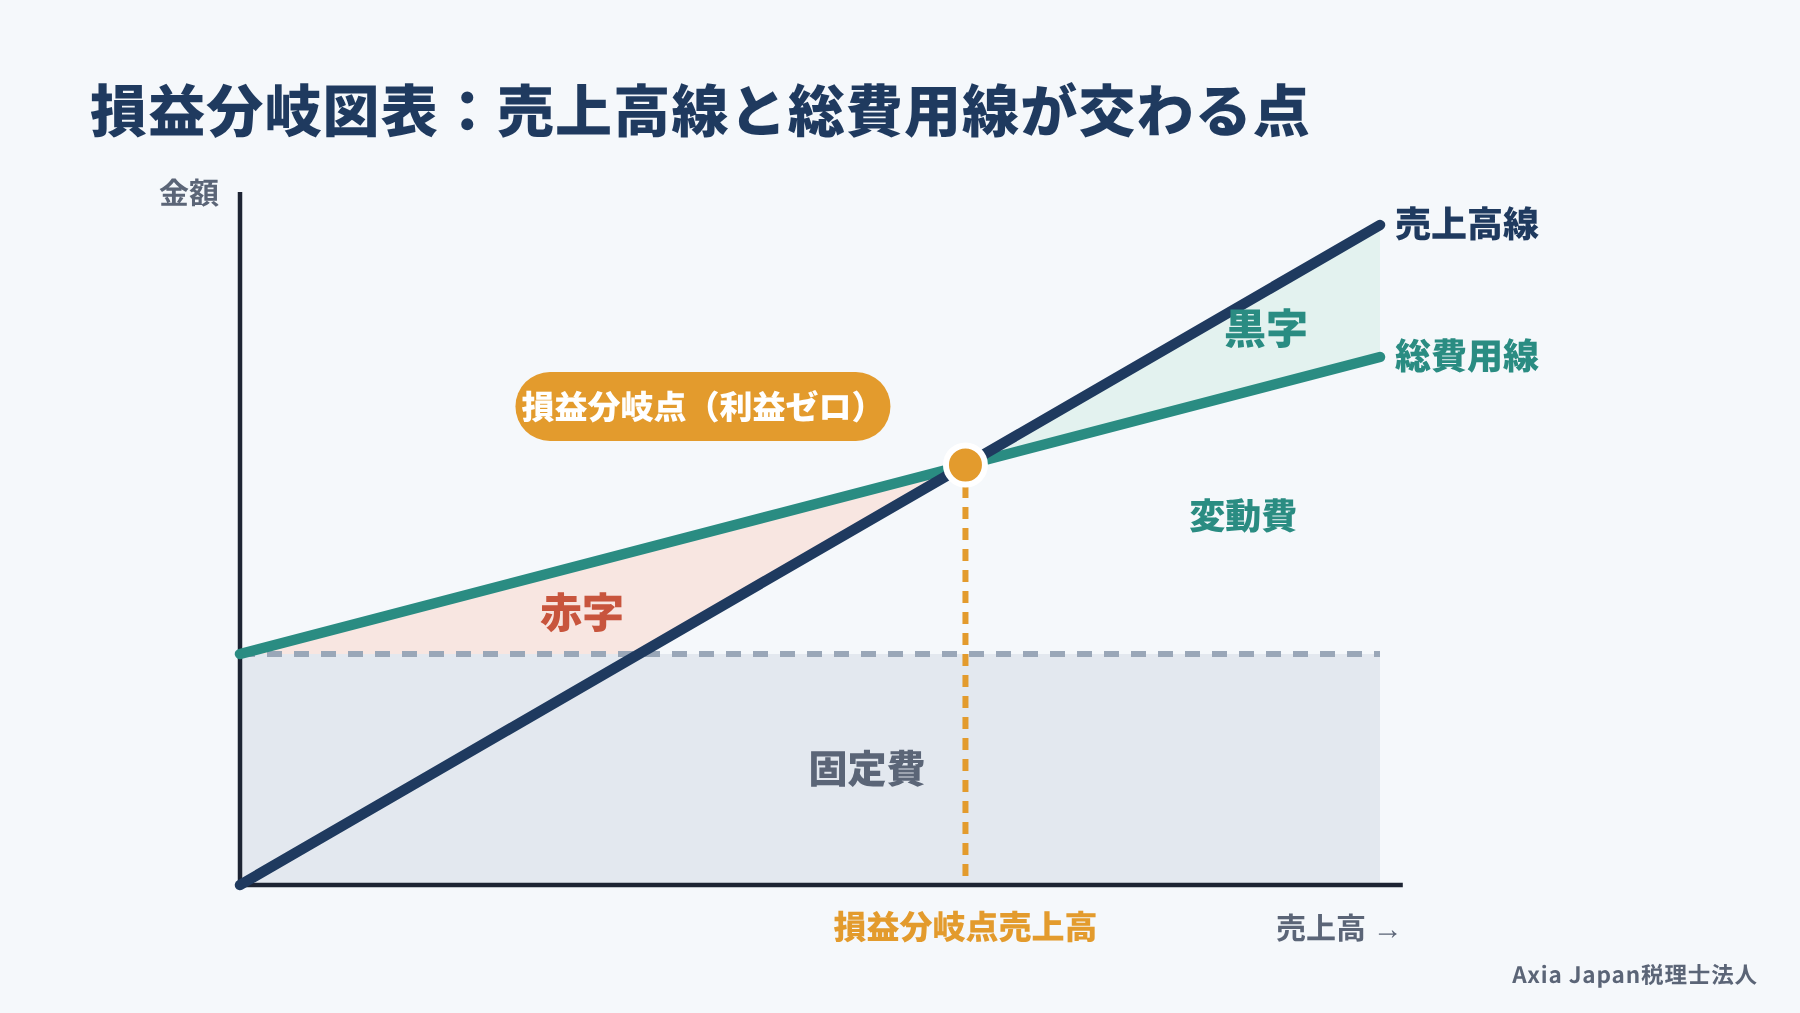
損益分岐点売上高とは、売上と費用がちょうど同じになり、利益がゼロになる売上高のことです。これを下回れば赤字、上回れば黒字になる、会社の採算の境目にあたります。
ご相談の場でも、「あといくら売れば黒字になるのか」という質問はよくいただきます。答えを出す前に、まずは計算式と、いまの売上にどれだけ余裕があるかの見方を確かめておきましょう。
参考:乙政正太『財務諸表分析 第4版』(同文舘出版)
計算式は「固定費÷限界利益率」
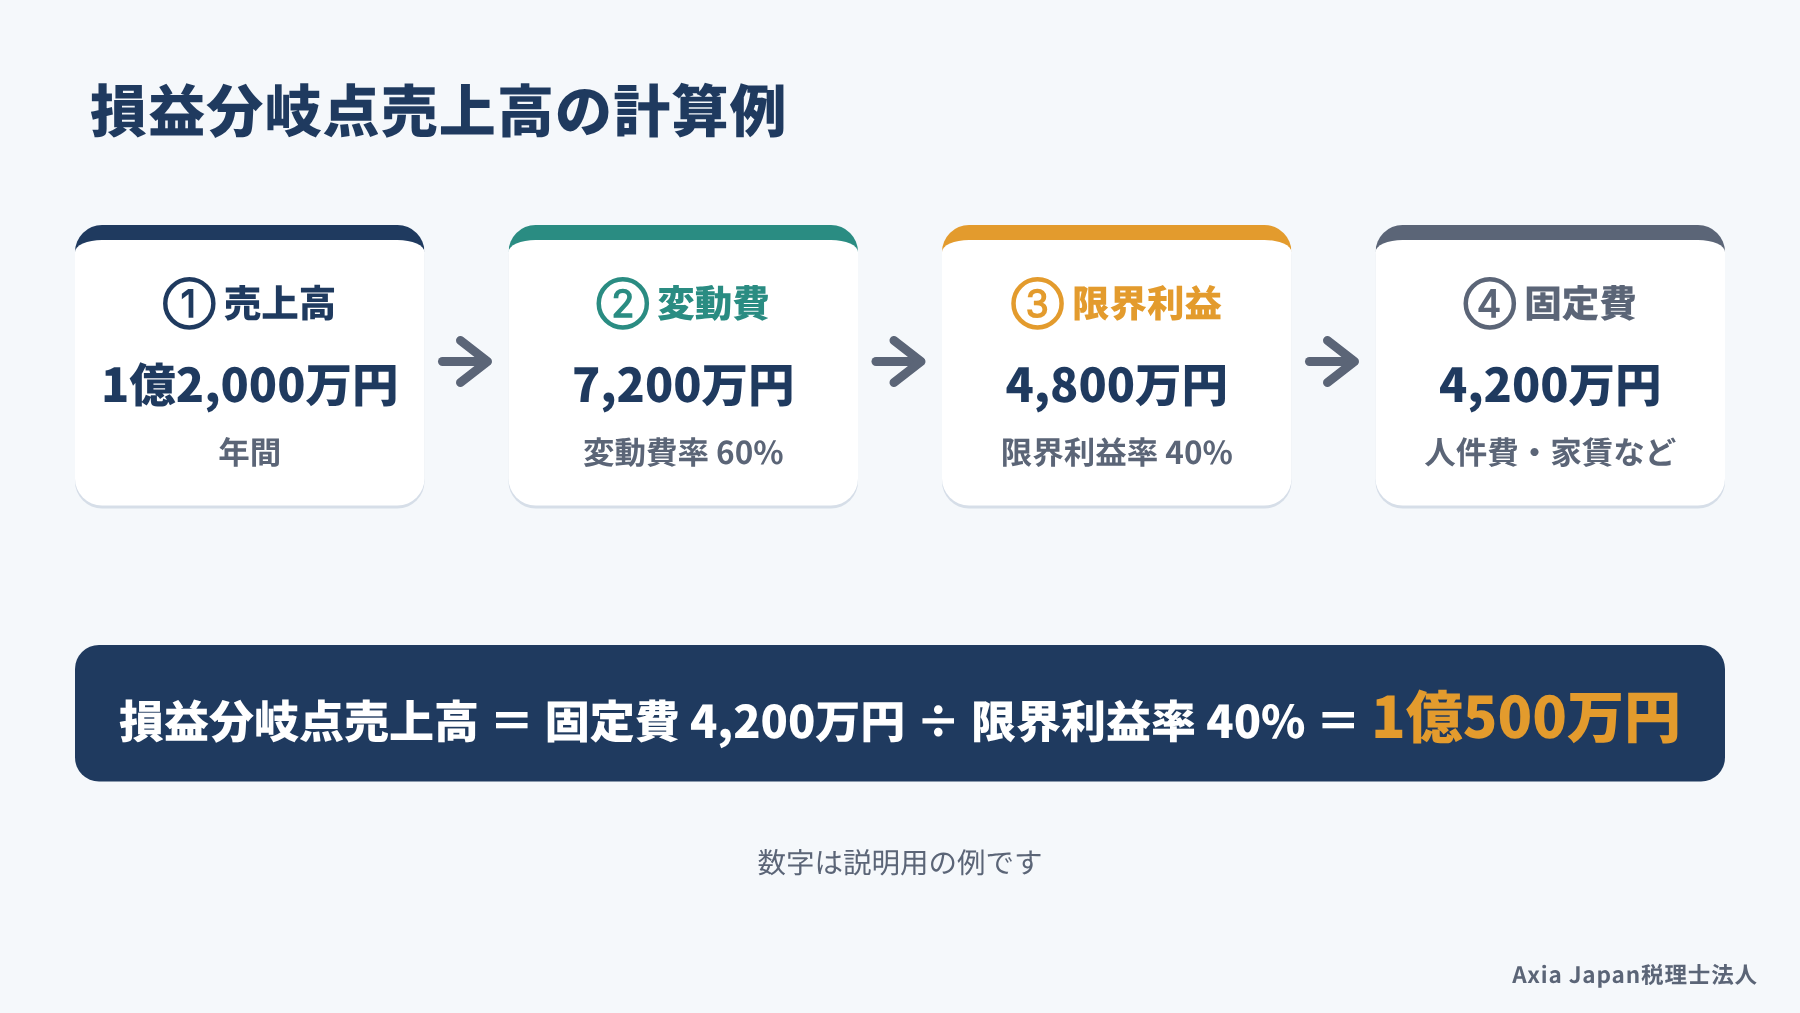
損益分岐点売上高は、固定費を限界利益率で割って求めます。限界利益とは売上高から変動費を引いた利益のことで、限界利益率はその売上高に対する割合です。
変動費は、材料費や仕入、外注費のように、売上に比例して増える費用を指します。一方で、人件費や家賃のように、売上が増えても減っても大きく変わらない費用を固定費と呼びます。
年間の売上高が1億2,000万円、変動費が7,200万円、固定費が4,200万円の会社で計算してみましょう。決算書の数字をこの3つに置き換えるだけで、計算はすぐに終わります。
| 項目 | 金額 |
|---|---|
| 売上高 | 1億2,000万円 |
| 変動費 | 7,200万円(変動費率60%) |
| 限界利益 | 4,800万円(限界利益率40%) |
| 固定費 | 4,200万円 |
| 営業利益 | 600万円 |
| 損益分岐点売上高 | 4,200万円÷40%=1億500万円 |
この会社は、売上高が1億500万円を下回ると赤字になります。限界利益で固定費をまかなえるかどうかが、黒字と赤字の分かれ目です。
関連記事:静岡市の確定申告ガイド|会場・相談先と税理士に頼む目安
損益分岐点比率と安全余裕率で余力を見る
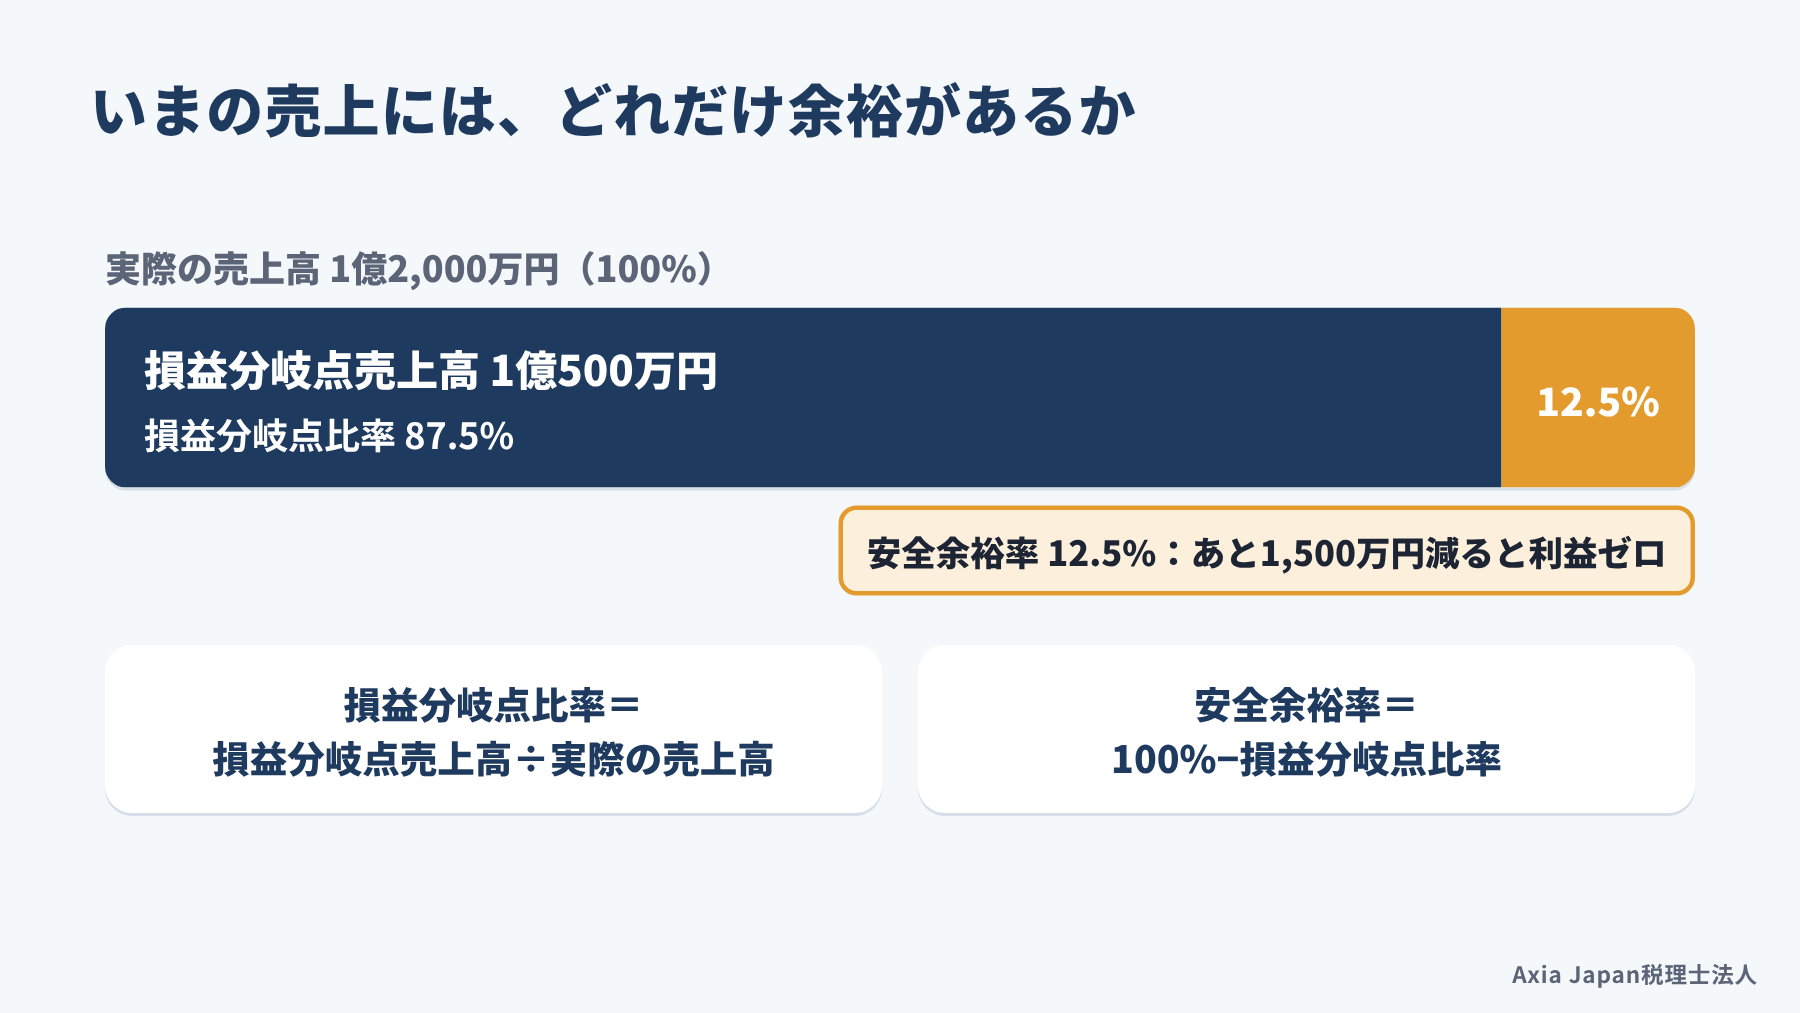
損益分岐点売上高は、実際の売上高と比べてはじめて意味を持ちます。そのときに使うのが、損益分岐点比率と安全余裕率という2つの指標です。
損益分岐点比率は「損益分岐点売上高÷実際の売上高」で、低いほど赤字になりにくい体質を表します。安全余裕率は「100%−損益分岐点比率」で、売上があと何%落ちると利益がゼロになるかを示す数字です。
先ほどの会社では、1億500万円÷1億2,000万円で、損益分岐点比率は87.5%になります。安全余裕率は12.5%なので、売上が1,500万円減ると利益がなくなる計算です。
同じ売上と利益の会社でも、費用に占める固定費の割合が高いほど、損益分岐点比率は高くなります。そうした会社ほど利益の振れが大きく、ゼロに落ち込むおそれも高いと解釈されています(乙政, 2024)。決算書が手元にあれば、まず自社の2つの比率を出してみてください。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
固変分解のやり方は?3つの方法を使い分ける
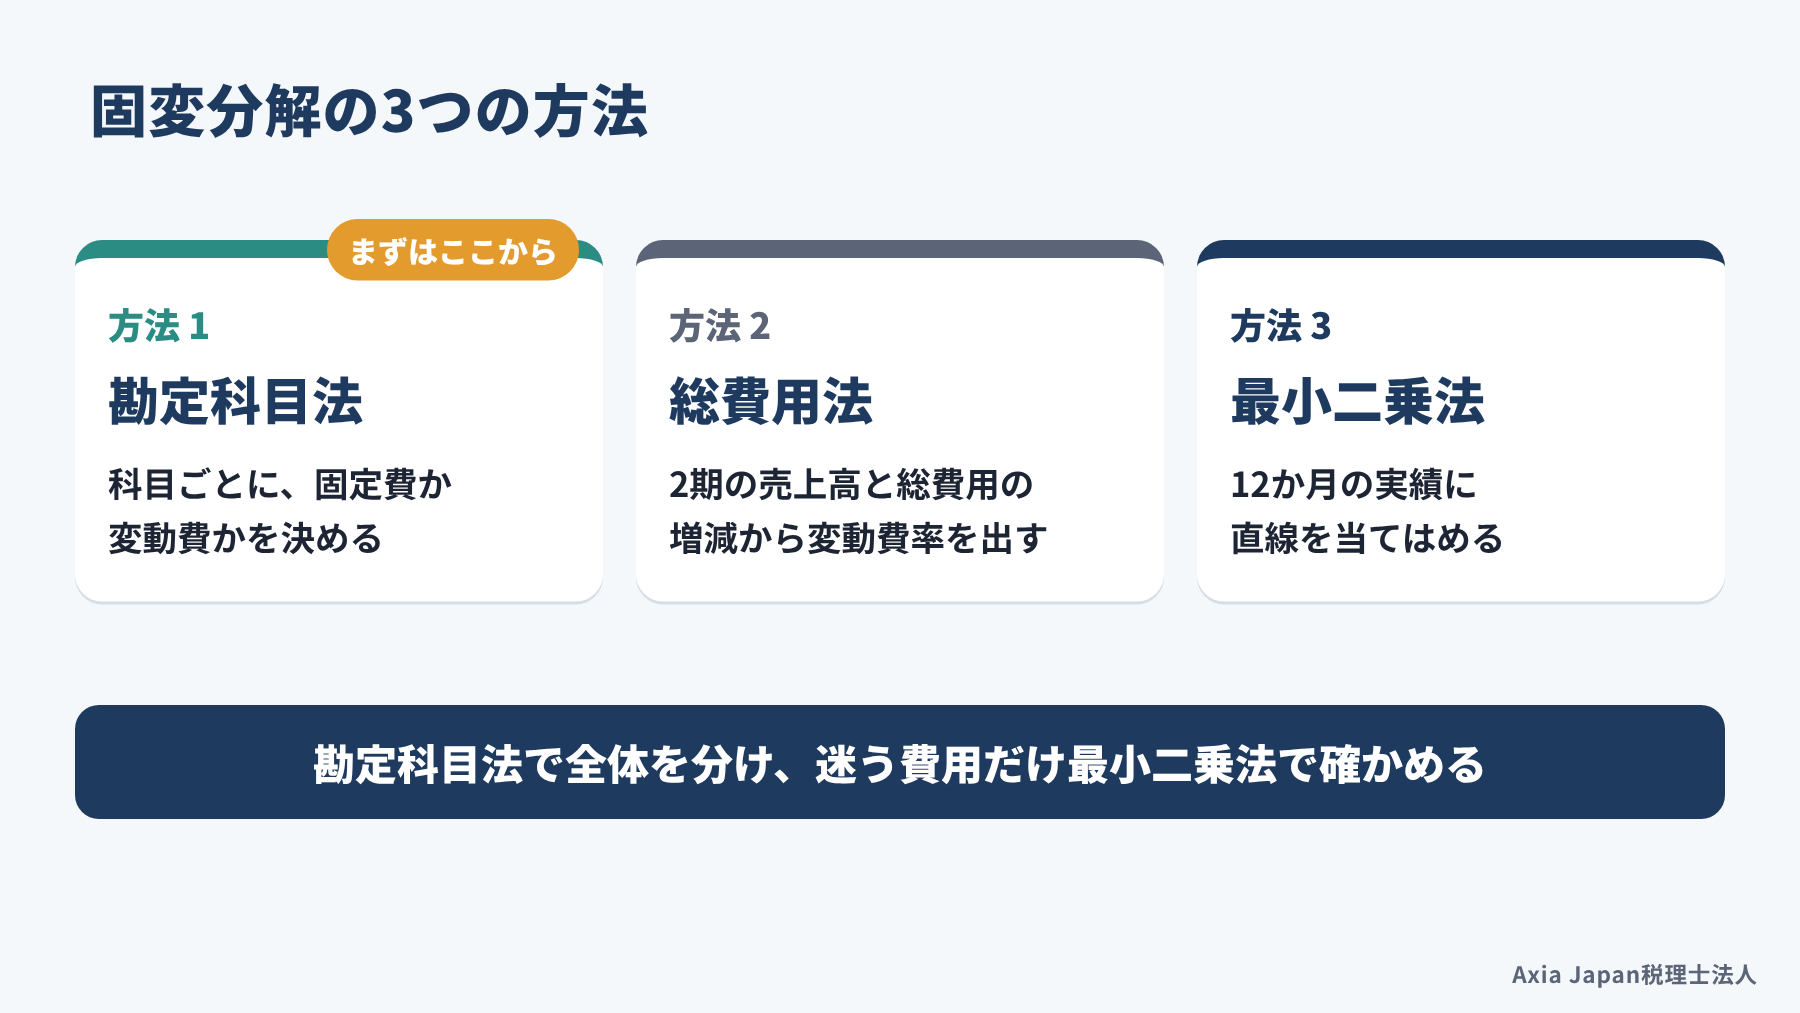
固変分解とは、決算書や試算表の費用を、固定費と変動費に分ける作業のことです。損益計算書は「売上原価」「販売費及び一般管理費」という並びで費用を示しており、固定費と変動費の区別は書かれていません。そのため、損益分岐点売上高を出す前に、自社で振り分ける手間がかかります。
やり方は、大きく分けて勘定科目法、総費用法、最小二乗法の3つです。はじめて取り組むときは、あまり複雑にせず、簡単に行える方法から始めるのがよいとされます(和田, 2025)。ここでは勘定科目法を土台にし、迷う費用だけを別の方法で確かめる進め方をご紹介します。
参考:和田正次『経理・総務・経営企画部門担当者のための 月次決算書の見方・説明の仕方 第3版』(税務研究会出版局)
勘定科目法で決算書の科目を振り分ける
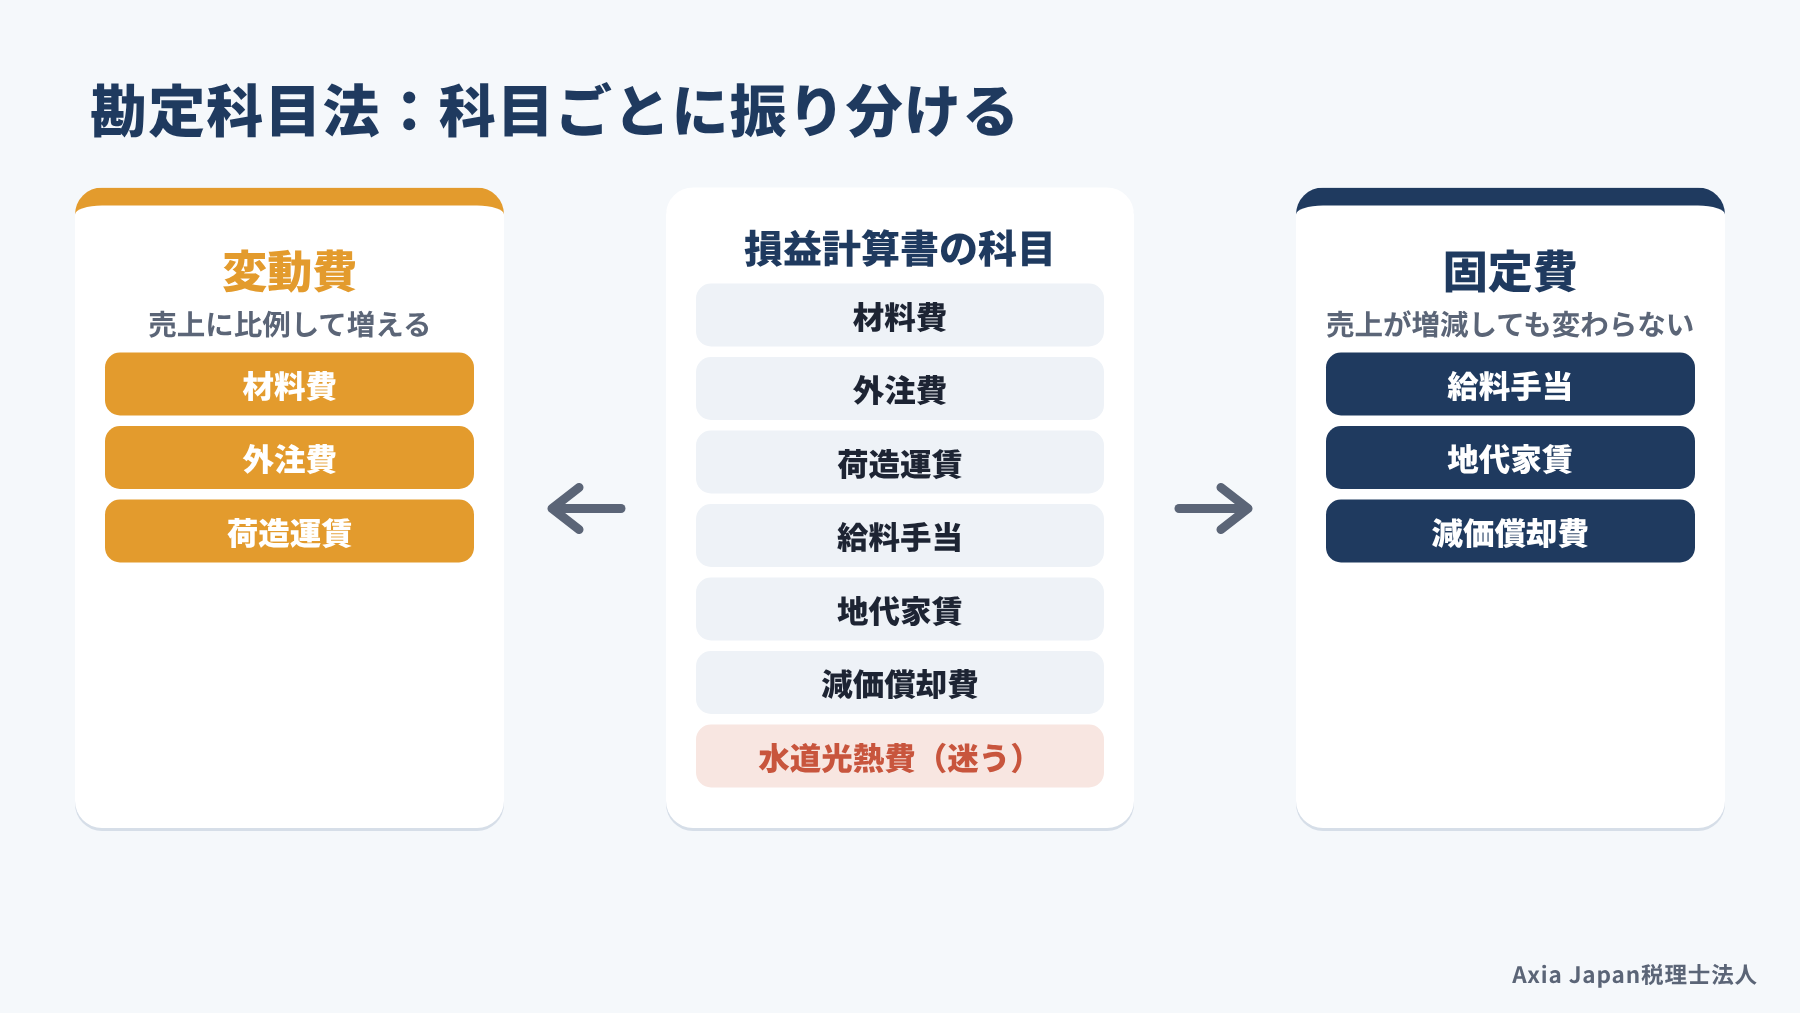
勘定科目法は、決算書の勘定科目ごとに、固定費か変動費かを決めていく方法です。財務分析の教科書でも、最も実践的な方法として紹介されています(乙政, 2024)。
振り分けの目安を、業種ごとに表にまとめました。
| 業種 | 主な変動費 | 主な固定費 |
|---|---|---|
| 製造業 | 材料費、買入部品費、外注加工費、動力費 | 労務費、給料手当、減価償却費、賃借料 |
| 卸売業・小売業 | 売上原価(商品仕入)、荷造運賃、販売手数料 | 給料手当、広告宣伝費、地代家賃、保険料 |
| 建設業 | 材料費、外注費、仮設経費 | 給料手当、福利厚生費、減価償却費、賃借料 |
中小企業庁の「中小企業実態基本調査」を使った財務分析では、変動費を4つの科目に絞る分け方もあります。4つとは、商品仕入原価、材料費、外注費、運賃荷造費のことで、残りはすべて固定費に入れる形です。同業の平均と比べたいときは、この分け方にそろえておくと比べやすくなります。一方で、自社の管理だけに使うなら、実態に合わせて振り分けてかまいません。迷う費用が出てきたら、次の項目の考え方で分けていきましょう。
参考:宇田川荘二・脇坂康弘『中小企業の財務分析 改訂七版』(同友館)
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
迷う費用は名前ではなく中身で分ける
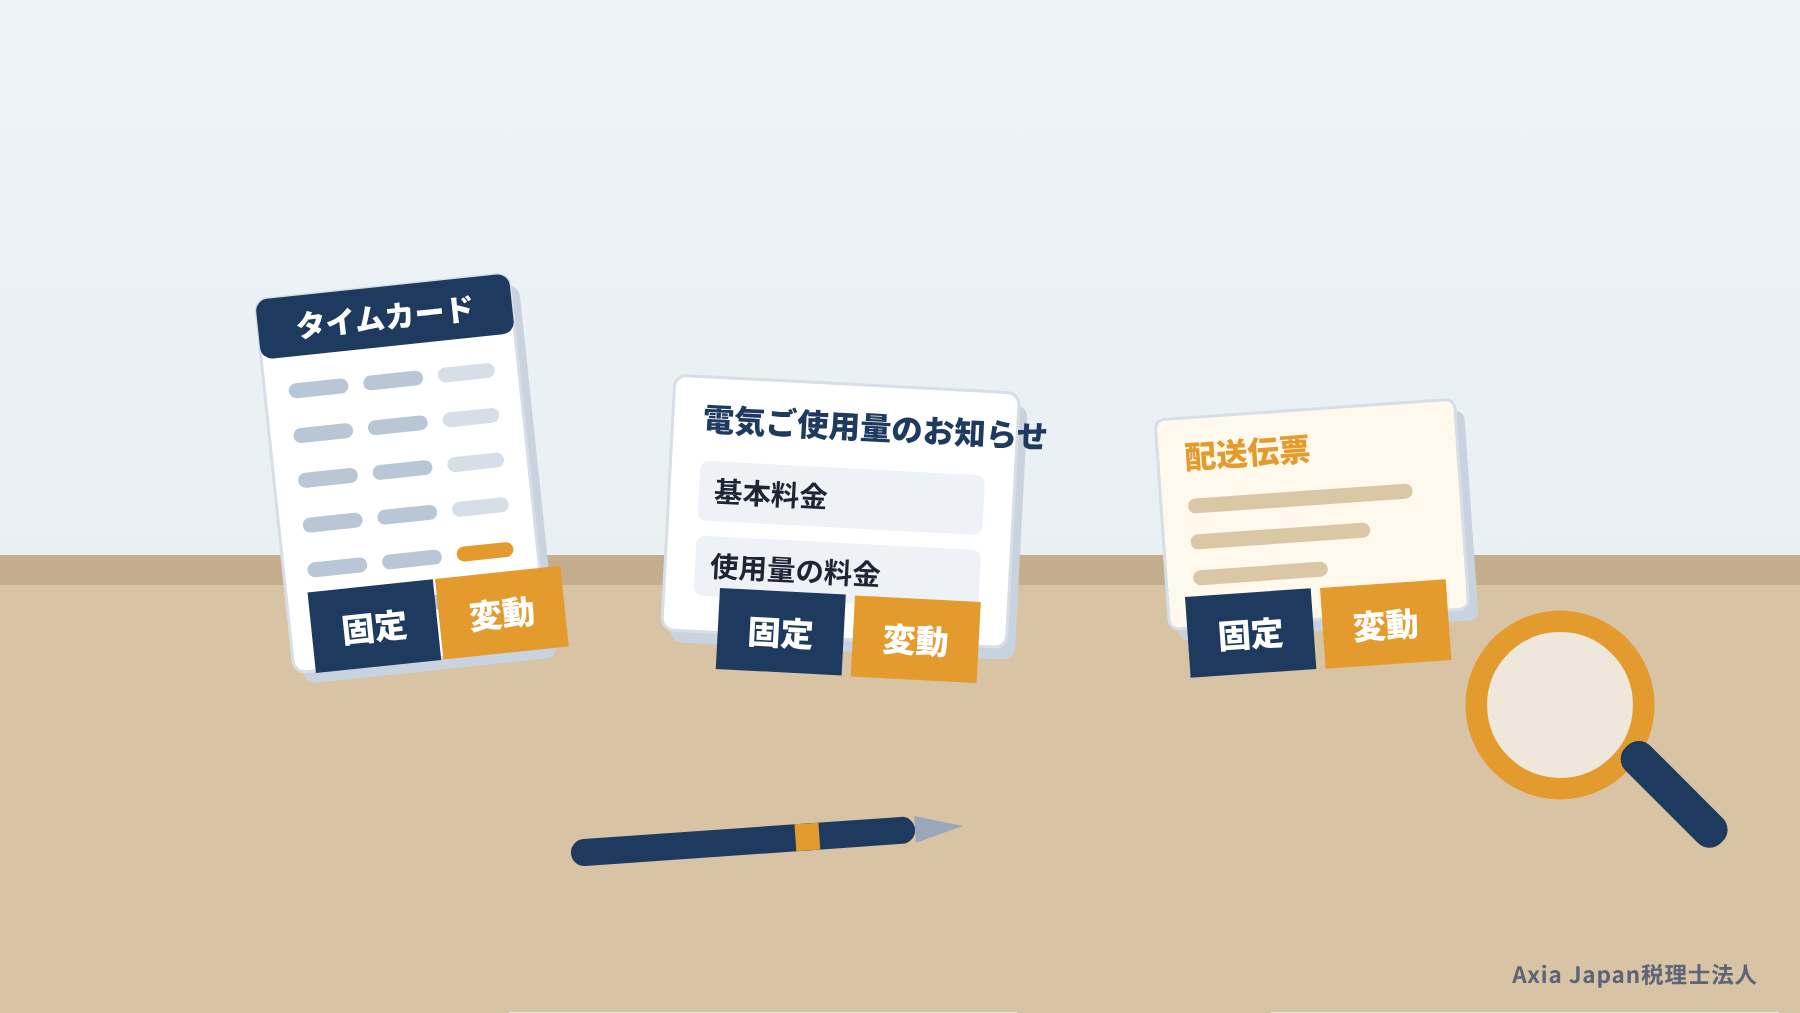
固変分解で迷う費用は、科目の名前ではなく、実際に何に払っているかで分けます。同じサーバーの利用料でも、会社によって「通信費」に入れたり「賃借料」に入れたりと、科目の付け方が違うためです(原, 2020)。
いちばん迷いやすいのは人件費でしょう。正社員の基本給は、毎月ほぼ決まった額なので固定費です。一方、売上に連動する歩合給や、忙しい時期だけ増えるパート・アルバイトの給与は、変動費に近い性格を持ちます。こうした費用は、全額をどちらかに寄せず、業態に合わせた一定の比率で分けるとよいとされます(宇田川・脇坂, 2024)。
水道光熱費や荷造運賃のように、基本料金と使った分の料金が混ざった費用も同じです。どうしても決めきれない費用は、半分ずつや7対3のように割り切って分ける方法もあります(原, 2020)。固変分解は経営の判断に使うためのものです。細かさにこだわるより、毎年同じ基準で続けることを優先してください。
参考:原尚美『マンガでわかる管理会計 はじめてでもわかる儲けのからくり』(オーム社)
最小二乗法は月次の実績とExcelで
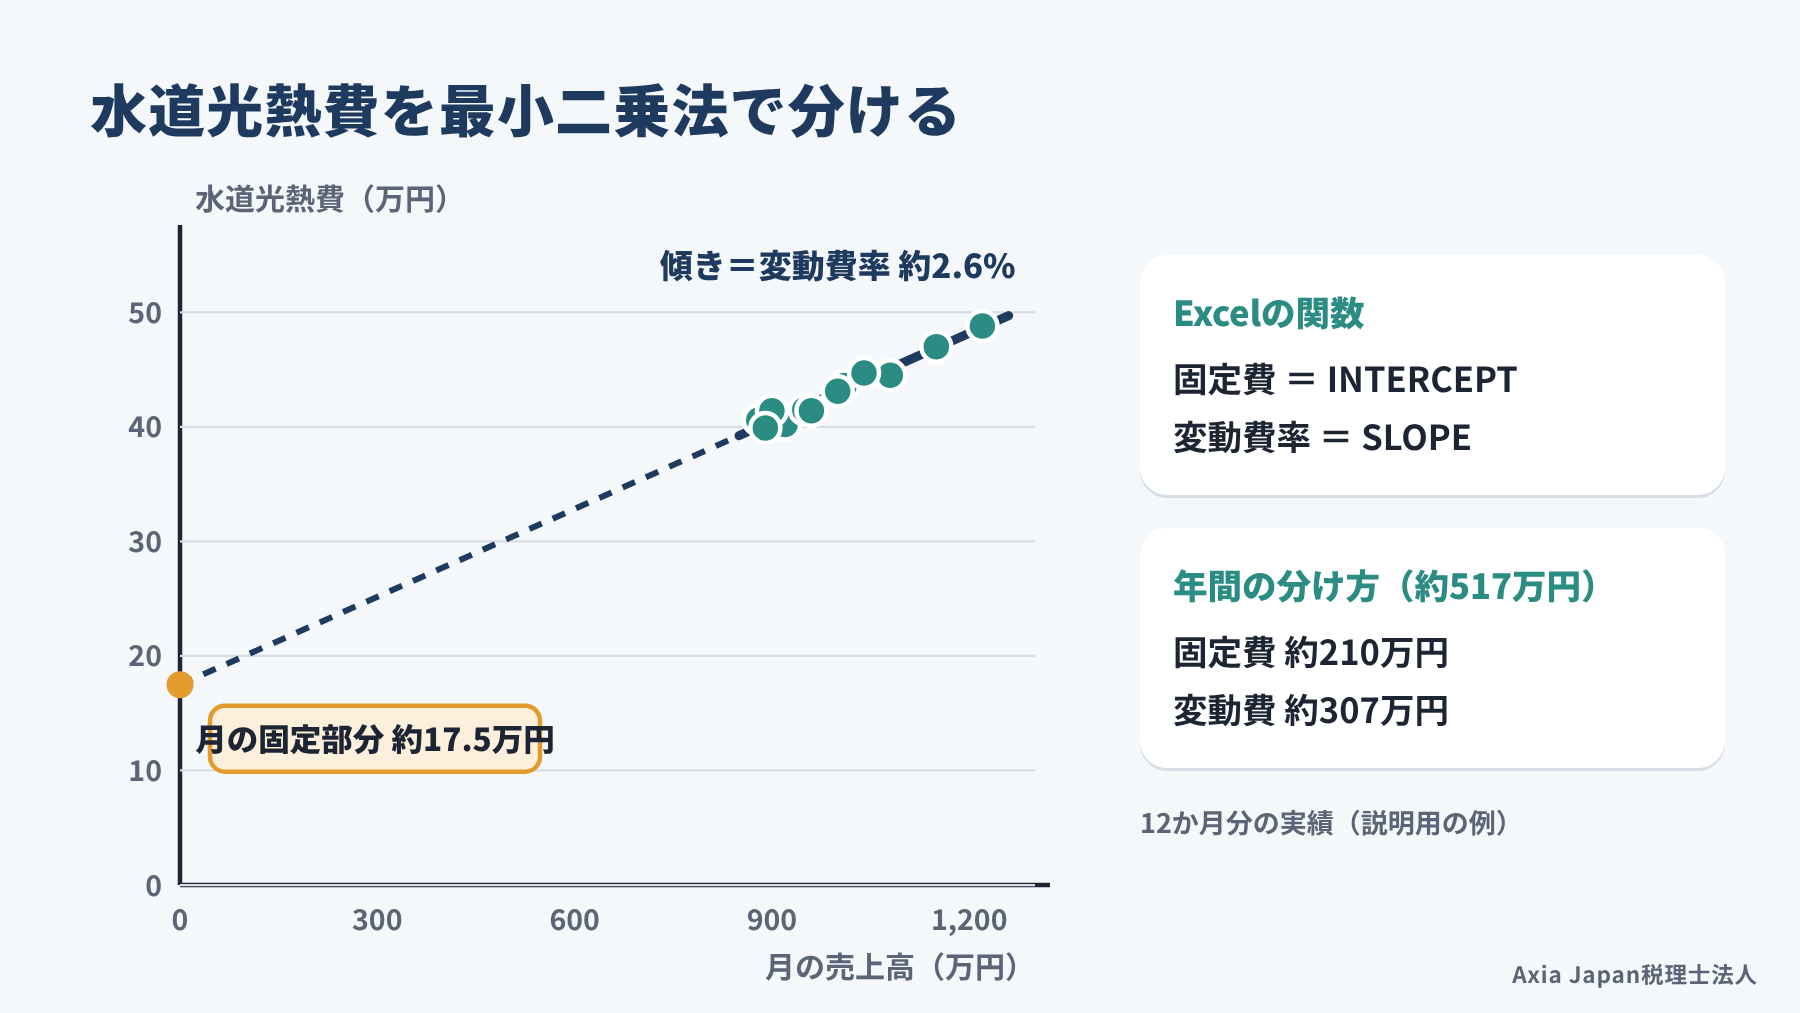
最小二乗法は、過去の売上高と費用の実績から、固定費と変動費率を計算で求める方法です。月ごとの売上高を横軸、費用を縦軸にとって点を打ち、点の並びに最もよく合う直線を1本引きます。その直線が縦軸と交わる高さが月の固定費、傾きが変動費率にあたります。
計算に使うのは、Excelの2つの関数だけです。INTERCEPT関数で固定費、SLOPE関数で変動費率が出ます。先ほどの会社の水道光熱費(年間約517万円)で試すと、月の固定部分は約17.5万円、変動費率は約2.6%でした。全額を固定費としていたときより、損益分岐点売上高は約100万円下がり、約1億400万円になります。
ただし、データが2か月分だけだと結果にずれが出やすく、12か月分程度はそろえたいところです(和田, 2025)。年次の決算書を何年分も並べると、途中で費用の構造が変わり、意味の取れない結果になることもあります(乙政, 2024)。
参考:和田正次『経理・総務・経営企画部門担当者のための 月次決算書の見方・説明の仕方 第3版』(税務研究会出版局)
3つの方法を比べて使い分ける
3つの方法には、それぞれ向いている場面があります。精度を上げれば手間も増えるので、何に使う数字かで選んでください。
| 方法 | やり方 | 向いている場面 | 注意点 |
|---|---|---|---|
| 勘定科目法 | 科目ごとに固定費か変動費かを決める | はじめての固変分解、毎年の決算での見直し | 混ざった費用の判断に迷う |
| 総費用法 | 2期分の売上高と総費用の増減から変動費率を出す | 手早く見当をつけたいとき | 費用の構造が変わった年や特別な支出があると狂う |
| 最小二乗法 | 12か月程度の実績に直線を当てはめる | 水道光熱費や人件費など、混ざった費用 | 特別な月を外し、データの数をそろえる |
総費用法は、総費用の増えた額を売上高の増えた額で割り、その割合を変動費率とみなす方法です。2期の数字があればすぐに計算できる反面、その間に人を増やしていると、変動費率を高く見積もってしまいます。特別な支出があった年を含めると、変動費率が100%を超えることさえあるのが弱点です。
実務では、勘定科目法で全体を分け、金額が大きくて迷う費用だけを最小二乗法で確かめる組み合わせが手堅いと考えています。振り分けは年に1度、決算のときに見直しておけば、数字が実態から離れにくくなるでしょう。
参考:乙政正太『財務諸表分析 第4版』(同文舘出版)
損益分岐点売上高を下げる3つの打ち手を試算する
損益分岐点売上高を下げる打ち手は、販売価格を上げる、変動費率を下げる、固定費を減らすの3つです。式でいえば、分母の限界利益率を上げるか、分子の固定費を小さくするかのどちらかになります。
とはいえ、3つを同時に進めるのは簡単ではありません。値上げには取引先との交渉が、仕入の見直しには時間が、固定費の削減には社内の調整が要ります。だからこそ、どれが自社の利益にいちばん効くのかを先に数字で比べておくのです。費用の分け方さえ同じにしておけば、打ち手ごとの効き目を同じ物差しで並べられます。
関連記事:バランススコアカードとは?中小企業が1枚で作る手順
値上げ・変動費・固定費の効き目を比べる
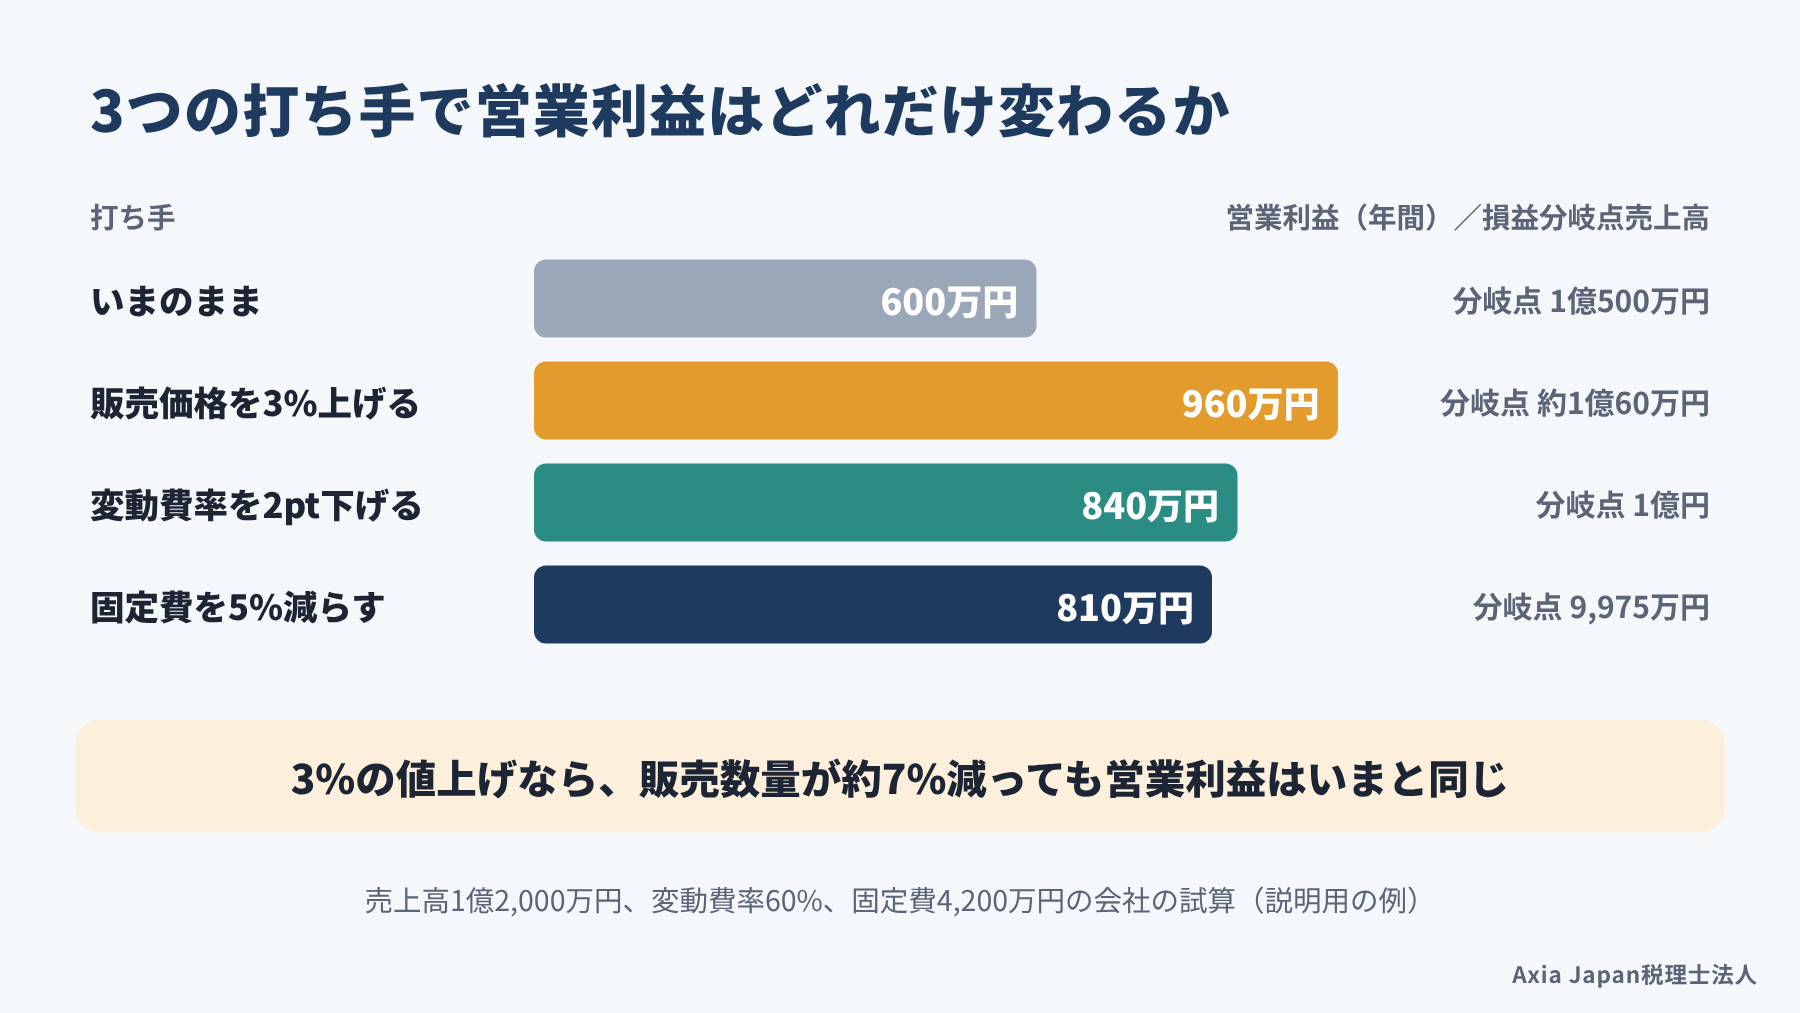
先ほどの会社(売上高1億2,000万円、変動費率60%、固定費4,200万円)で、3つの打ち手を試算してみます。
| 打ち手 | 損益分岐点売上高 | 営業利益 |
|---|---|---|
| いまのまま | 1億500万円 | 600万円 |
| 販売価格を3%上げる(数量は同じ) | 約1億60万円 | 960万円 |
| 変動費率を2ポイント下げる(60%→58%) | 1億円 | 840万円 |
| 固定費を5%減らす(4,200万円→3,990万円) | 9,975万円 | 810万円 |
この例では、3%の値上げが最も利益を押し上げます。値上げした分は変動費を増やさず、そのまま限界利益に上乗せされるためです。
もちろん、値上げで客数や受注が減ることもあります。ただ、3%の値上げなら、販売数量が約7%減っても、営業利益はいまの600万円と変わらない計算です。「何%までなら数量が減っても大丈夫か」を出しておくと、値上げの判断がしやすくなります。Excelに式を入れておけば、前提を変えて何度でも試せます。取引先との価格交渉の進め方は、中小企業庁が公表している「価格交渉ハンドブック」も参考になります。
固定費は「稼ぐ固定費」かを確かめる
固定費は、減らせば損益分岐点売上高が下がりますが、削ればよいとは限りません。人や設備への支出が限界利益を増やしているなら、その固定費はむしろ望ましい支出です(和田, 2025)。必要な設備投資や研究開発まで止めると、会社が縮んだまま釣り合う「縮小均衡」に陥るとの指摘もあります(宇田川・脇坂, 2024)。
そこで、固定費は1つずつ「この支出は限界利益を生んでいるか」で見直します。使っていないリース機器や、効果を測っていない広告は、削っても売上に響きにくい費用です。反対に、受注を増やす営業担当者や、外注費を減らす設備は、稼ぐ固定費にあたります。
利益の振れ幅を左右するのも、固定費と変動費の割合です。変動費の多い会社はローリスク・ローリターン、固定費の多い会社はハイリスク・ハイリターンの形になるとされます(駒井, 2021)。先行きの読みにくい時期に固定費を増やすなら、手元資金の厚さも合わせて確かめておきましょう。
返済まで考えた必要売上高を逆算する
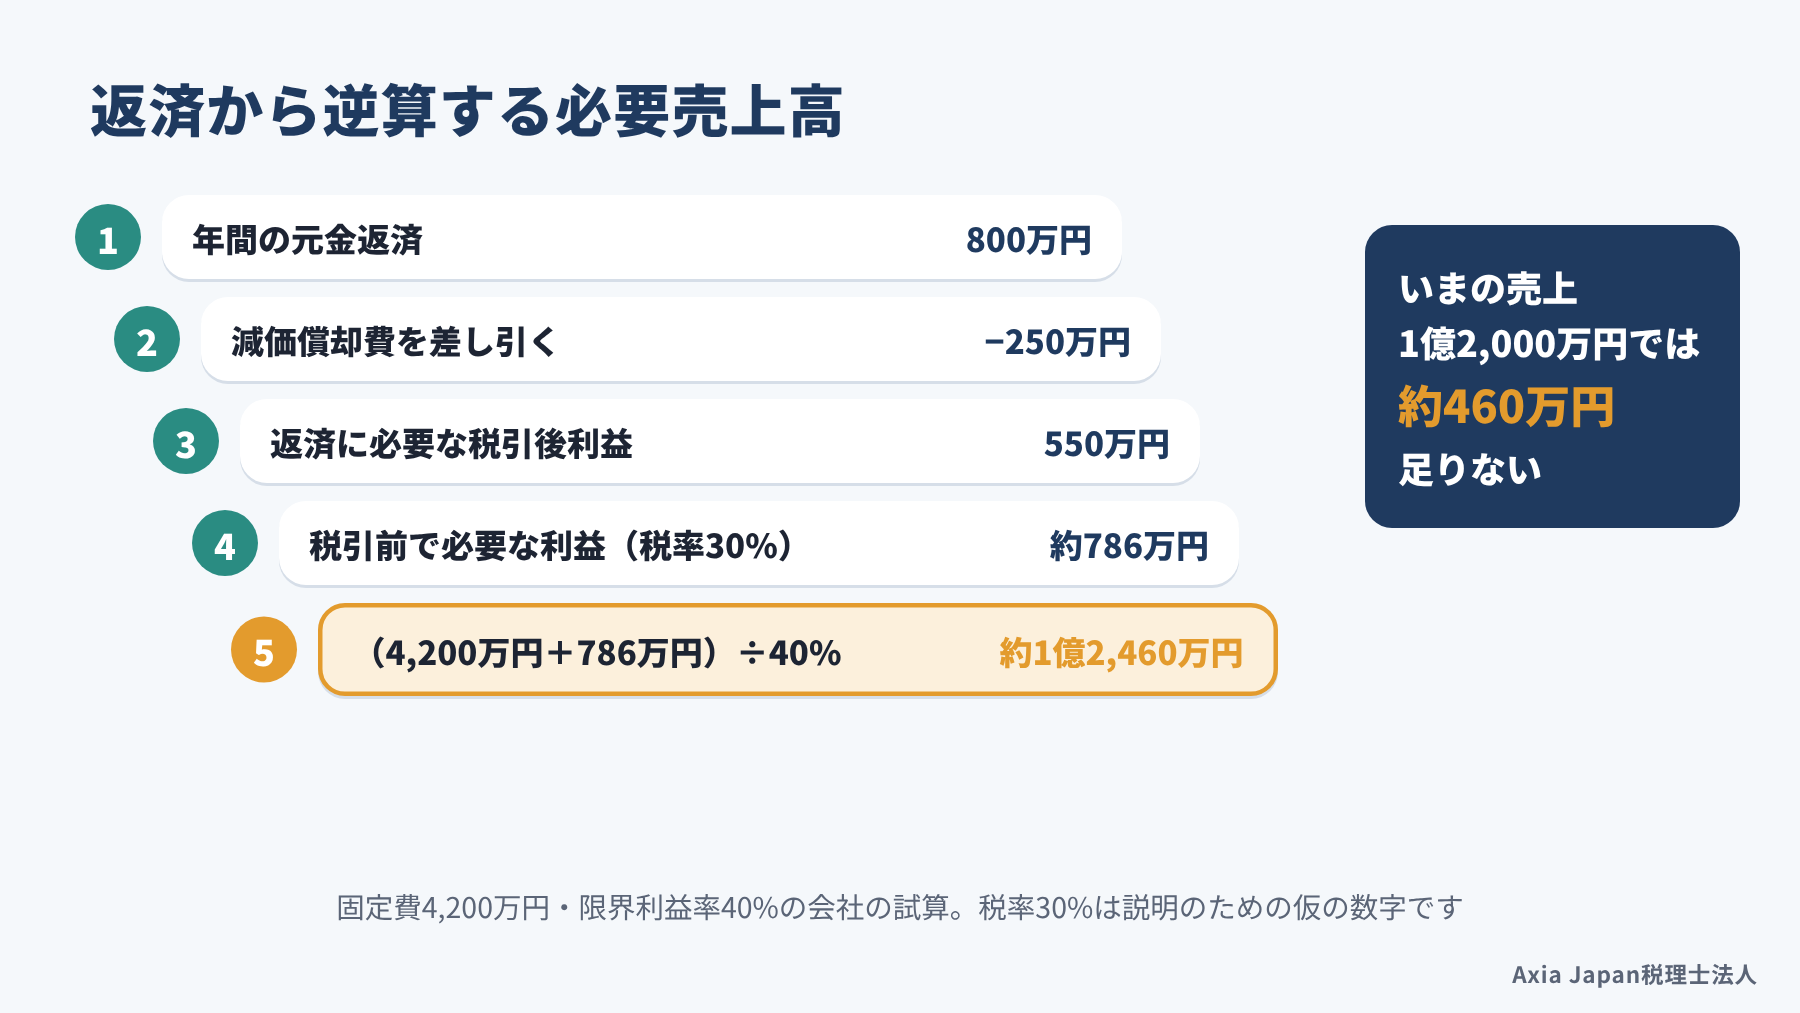
目標の利益を出すのに必要な売上高は、「(固定費+目標利益)÷限界利益率」で求めます。損益分岐点売上高の式の分子に、目標利益を足しただけの形です。
税理士として気をつけていただきたいのは、借入の返済です。元金の返済は費用にならず、税金を払った後の利益と、減価償却費のようにお金の出ない費用でまかなうことになります。そのため、返済に必要な利益を目標利益に置けば、資金繰りまで考えた売上の目安が出せるわけです。
| 計算の手順 | 金額 |
|---|---|
| ① 年間の元金返済額 | 800万円 |
| ② 減価償却費(お金の出ない費用) | 250万円 |
| ③ 返済に必要な税引後利益(①−②) | 550万円 |
| ④ 税引前で必要な利益(③÷(1−30%)) | 約786万円 |
| ⑤ 必要売上高(4,200万円+④)÷40% | 約1億2,460万円 |
この会社は、いまの売上1億2,000万円のままでは、約460万円足りない計算です。減価償却費が大きい会社ほど返済に回せるお金が増え、必要売上高は下がります。税率の30%は説明のための仮の数字なので、自社の税負担に置き換えて計算してください。
関連記事:経営計画は税理士と作る|静岡市の中小企業が数字で回す手順
計算結果を経営判断に使うときの注意点
損益分岐点売上高は、いくつかの前提の上に成り立つ計算です。変動費が売上に対して一定の割合で増え、固定費は一定という前提が崩れると、数字は実態からずれていきます。
コスト・販売量・利益の関係を見る分析をCVP分析と呼び、損益分岐点分析はその中心となる手法です。製品別の原価計算とCVP分析を自社で行いながら、仕損や工程在庫を見落として判断を誤った例も報告されています(林, 2023)。計算の結果は、現場で起きていることと照らし合わせて読むようにしましょう。ここでは、数字がぶれやすい場面と、平均値との比べ方を見ていきます。
参考:林總「中小企業を支援する管理会計」(『LEC会計大学院紀要』第20号)
在庫と季節の波で数字がぶれる
製造業で在庫が増えた年は、損益分岐点売上高の読み方に注意が要ります。損益分岐点の分析は、作った量をすべて売るという前提に立っているからです。在庫として残った分だけ費用が増え、損益分岐点売上高は右にずれるとされています(駒井, 2021)。
季節の波が大きい会社も、月ごとの数字をそのまま比べると判断を誤りがちです。繁忙期だけ人を増やす会社では、閑散期の月に固定費の重さが目立ってしまいます。年間の数字で損益分岐点売上高を出し、毎月の売上はその12分の1の線と比べるのがおすすめです。
借入の多い会社では、支払利息も見落とせません。支払利息は固定費に含め、経常利益の段階で損益分岐点を見ると、実態に近づきます。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
業種・規模の平均と比べてみる
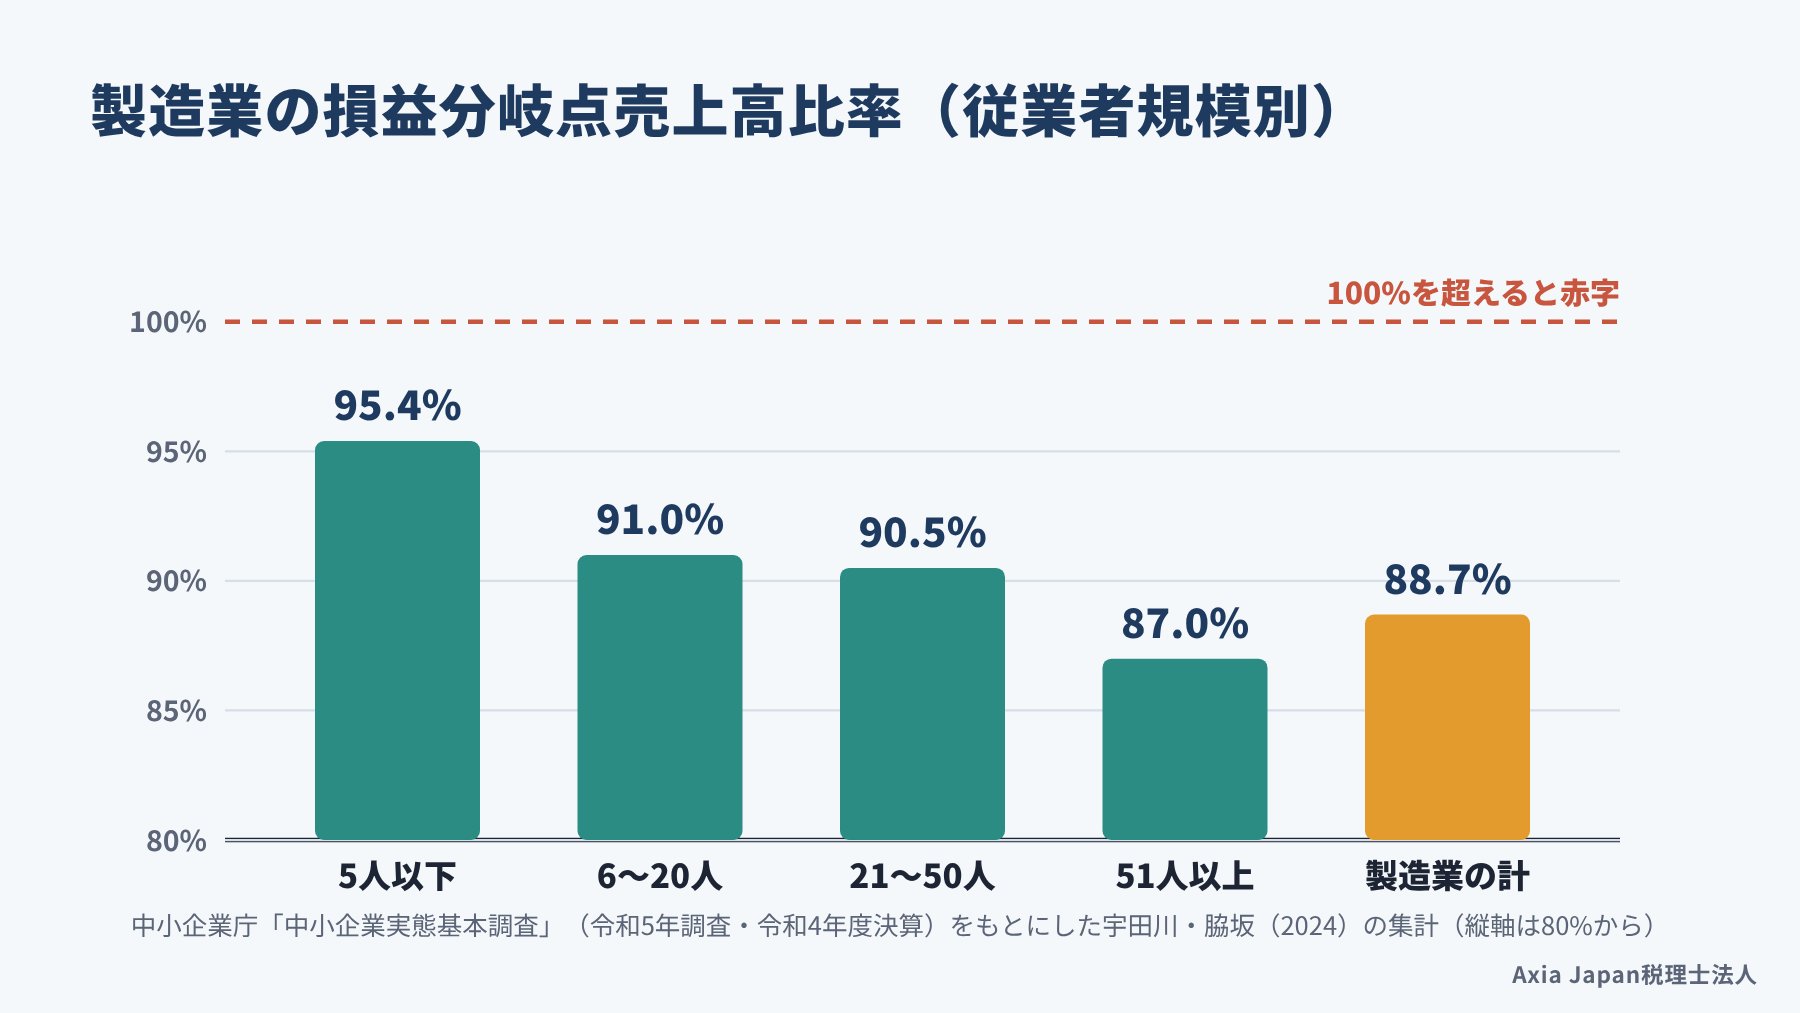
自社の数字の良し悪しは、同じ業種・規模の平均と比べるとつかみやすくなります。中小企業実態基本調査(令和5年調査、令和4年度決算)をもとにした集計を見てみましょう。製造業の損益分岐点売上高比率は、従業者の規模によって次のように違います。
| 従業者の規模 | 損益分岐点売上高比率 |
|---|---|
| 5人以下 | 95.4% |
| 6〜20人 | 91.0% |
| 21〜50人 | 90.5% |
| 51人以上 | 87.0% |
| 製造業の計 | 88.7% |
規模の小さい会社ほど比率が高く、少しの売上減で赤字になりやすいことがわかります。限界利益率も業種で大きく違い、同じ集計では製造業44.9%、建設業41.2%、宿泊業・飲食サービス業68.2%です。業種によって費用の構造が違うので、平均と比べるときは同じ業種の数字を使ってください。固変分解の分け方も集計と同じ形にそろえておくと、比べた結果を安心して読めます。
参考:宇田川荘二・脇坂康弘『中小企業の財務分析 改訂七版』(同友館)
モデルケース:静岡市の飲食店が値上げ幅を決める
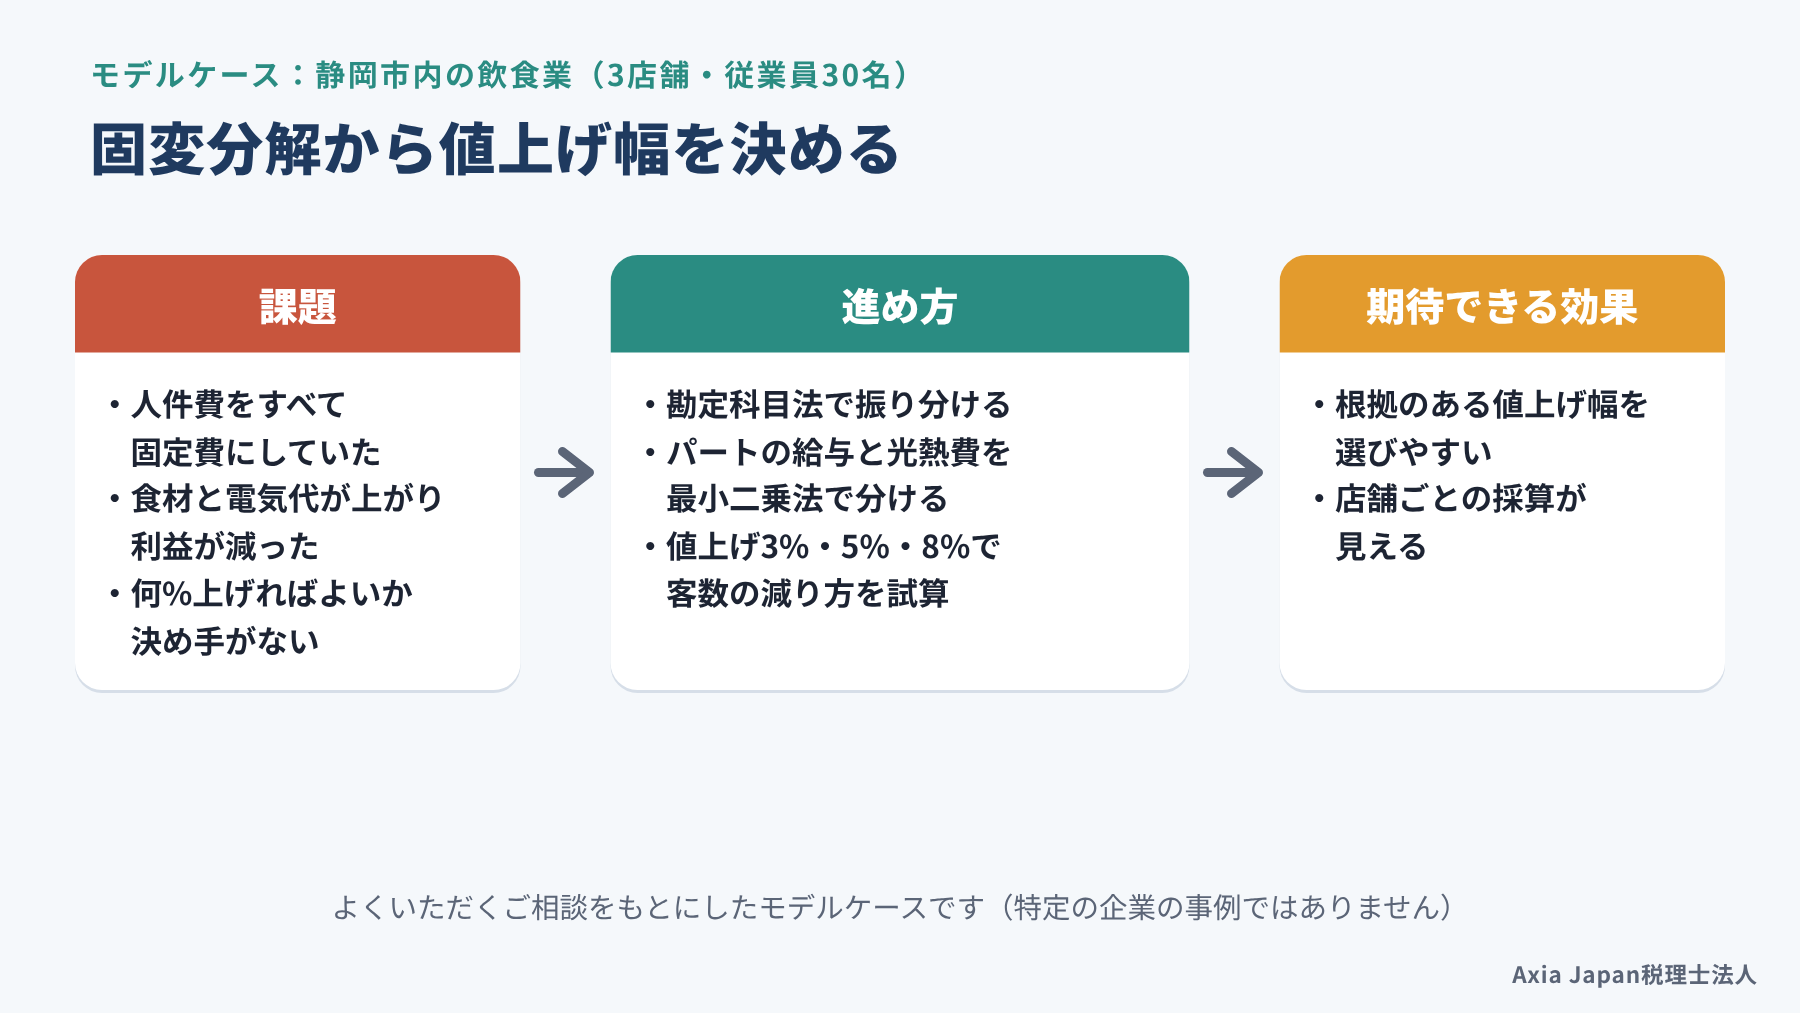
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内で飲食店を3店舗営む会社(従業員30名、うちパート・アルバイト20名)を例にとります。食材と電気代の値上がりが続き、売上は前年並みなのに、利益が大きく減ってしまいました。メニューの値上げを考えてはいるものの、何%上げればよいのか決め手がない、という状況です。
以下、課題、進め方と期待できる効果の順に見ていきます。
関連ページ:経営伴走支援(MAS)(Axia Japan税理士法人)
課題:パートの人件費をどう分けるか
この会社では、これまで人件費をすべて固定費として扱っていました。ところが、パート・アルバイトのシフトは、来店の多い週末や行楽シーズンに厚くなります。人件費の一部は売上に合わせて動いているのに、その分が損益分岐点売上高に表れていなかったのです。
経営者の方は、「値上げをしてお客様が離れたら、かえって赤字になるのでは」と迷っています。値上げ幅を決めるには、いまの限界利益率と損益分岐点売上高を、店舗ごとに正しくつかむことが先になります。食材費の割合が上がった分だけ限界利益率は下がっており、同じ売上でも固定費を回収しにくくなっているはずです。そこで、人件費のどこまでが売上に合わせて動いているのかを、数字で確かめるところから始めます。
進め方と期待できる効果
進め方は、3つの段階に分けて考えます。まず勘定科目法で、食材費や包材、決済手数料を変動費に、正社員の給与や家賃を固定費に振り分けます。2つめは、パート・アルバイトの給与と水道光熱費を店舗ごとの月次の売上と並べ、最小二乗法で分ける作業です。最後に、値上げ幅を3%、5%、8%の3通りで試算し、客数が何%減るまで利益を保てるかを出しておきます。
試算がそろえば、値上げ幅を勘ではなく根拠を持って選べます。店舗ごとの損益分岐点売上高もわかるので、営業時間やシフトをどの店舗から見直すかの順番もつけやすくなるでしょう。値上げの後は、毎月の試算表で客数と客単価を追うことで、想定とのずれに早めに気づくことが見込めます。
よくある質問
Q. 個人事業主でも損益分岐点売上高は計算できますか?
計算できます。個人事業主はご自身の給与が経費にならないため、生活に必要なお金を目標利益として足すのが現実的です。「(固定費+生活費・税金・社会保険料)÷限界利益率」で、暮らしまで支えられる売上の目安が出ます。青色申告決算書や収支内訳書から、売上と経費を拾って試してみてください。
Q. 固変分解は毎年やり直したほうがよいですか?
年に1度、決算のときに見直すのがおすすめです。仕入先や料金の変更、パートの増減、新しい設備の導入があると、固定費と変動費の割合が変わるためです。大きな値上げや人員の変化があった年は、期の途中でも分け直しておくと、試算の精度を保ちやすくなります。
Q. 損益分岐点比率はどのくらいなら安心ですか?
まずは、同じ業種・規模の平均を下回ることを目安にしてください。中小企業実態基本調査をもとにした集計では、製造業の平均は88.7%です。90%を下回れば、売上が1割落ちても赤字になりにくくなり、80%台前半まで下げられれば、さらに余裕が生まれます。
まとめ
損益分岐点売上高は「固定費÷限界利益率」で求める、利益がゼロになる売上高です。その確かさは、費用を固定費と変動費に分ける固変分解で決まります。まずは勘定科目法で、決算書の科目を振り分けましょう。人件費や水道光熱費のように迷う費用は、中身を見たり、最小二乗法で確かめたりして分けます。
数字が出たら、損益分岐点比率と安全余裕率で余力を確かめ、値上げ・変動費・固定費の3つの打ち手を同じ物差しで比べます。借入のある会社は、返済に必要な利益から必要売上高を逆算しておくと、資金繰りまで見通しやすくなるでしょう。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。固変分解から値上げの試算まで、決算書の数字を使って一緒に進めていきます。初回のお問い合わせは無料です。
この記事の執筆者
損益分岐点分析と固変分解は、執筆者が所属する日本管理会計学会・日本原価計算研究学会でも扱われる、管理会計・原価計算の基本の手法です。執筆者は税理士として、税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいます。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 宇田川荘二・脇坂康弘(2024)『中小企業の財務分析 改訂七版』同友館.
- 乙政正太(2024)『財務諸表分析 第4版』同文舘出版.
- 駒井伸俊(2021)『基本も実務知識もこれ1冊で!管理会計本格入門』ソシム.
- 林總(2023)「中小企業を支援する管理会計」『LEC会計大学院紀要』20, pp.210-214.
- 原尚美(2020)『マンガでわかる管理会計 はじめてでもわかる儲けのからくり』オーム社.
- 和田正次(2025)『経理・総務・経営企画部門担当者のための 月次決算書の見方・説明の仕方 第3版』税務研究会出版局.
参考記事(Web)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月18日)
- 経営伴走支援(MAS)/Axia Japan税理士法人/https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月18日)
- 静岡市の確定申告ガイド|会場・相談先と税理士に頼む目安/Axia Japan税理士法人/https://axia-tax.com/staffblog/shizuoka-city-tax-return-guide/(閲覧日:2026年10月18日)
- バランススコアカードとは?中小企業が1枚で作る手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/balanced-scorecard-small-business-guide/(閲覧日:2026年10月18日)
- 予実管理のやり方|中小企業が月1回で回せる表と差異分析/Axia Japan税理士法人/https://axia-tax.com/staffblog/budget-vs-actual-management-sme/(閲覧日:2026年10月18日)