バランススコアカードという言葉を、経営の本や研修で目にしたことはないでしょうか。ご相談を受けていると、バランススコアカードは大企業向けの難しい仕組みに見えて、手が止まっているという声をよく伺います。
結論からお伝えすると、中小企業のバランススコアカードは、A4の紙1枚に収まる大きさで十分に役立ちます。肝心なのは指標を増やすことではありません。社員の毎日の行動が、決算書の利益にどうつながるのかを1本の線で示すことです。
人手が限られる静岡の中小企業ほど、この線を社内で共有する値打ちがあります。この記事では、4つの視点から戦略マップ、指標の絞り方までを税理士の目線で順にお話しします。
この記事でわかること
- バランススコアカードの4つの視点と、経営計画・予実管理との違い
- 中小企業向けに指標を絞り、戦略マップとKPIを1枚にまとめる4ステップ
- 限界利益を使って、現場の指標が利益にどれだけ効くかを試算する方法
バランススコアカードとは?財務と現場をつなぐ4つの視点
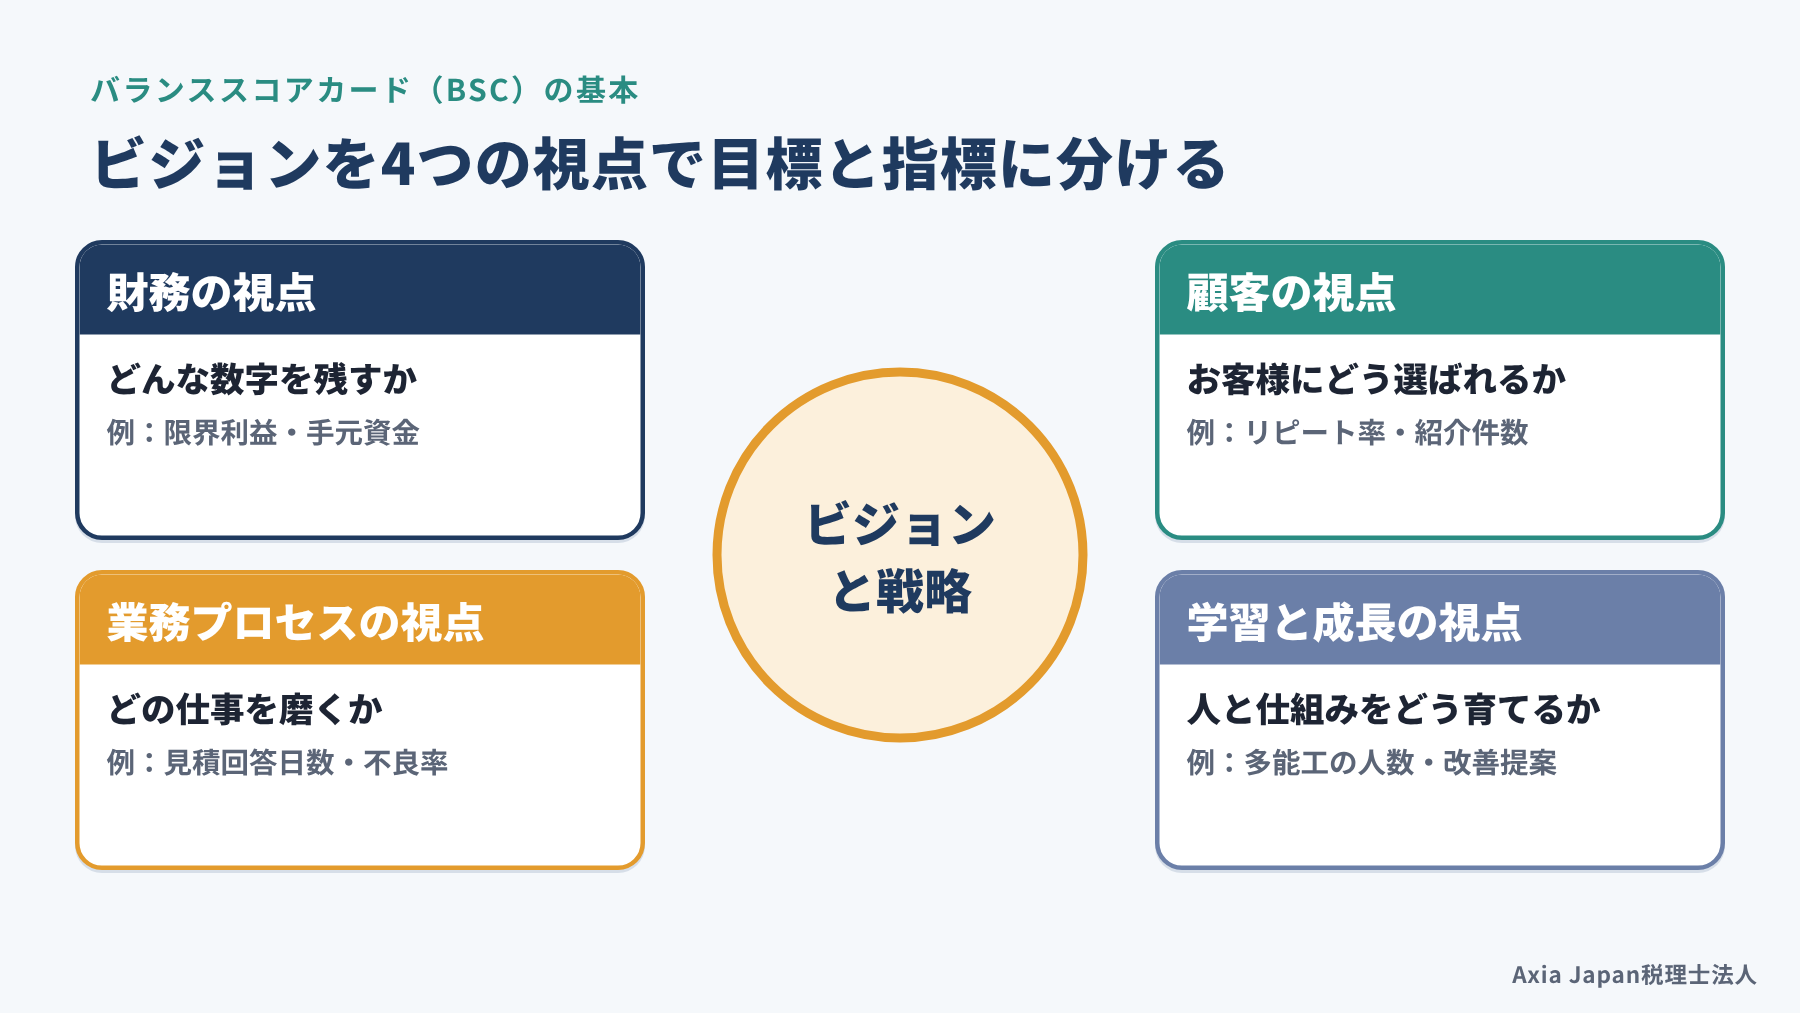
バランススコアカード(BSC)とは、会社の目指す姿を4つの視点に分け、目標と指標で管理していく方法です。4つの視点とは、財務、顧客、業務プロセス、学習と成長を指します。1992年に、ロバート・S・キャプラン教授とデビッド・P・ノートン氏が提唱しました。
決算書の数字だけを追っていると、来月に何を変えればよいのかが見えにくくなります。そこで、利益の手前にあるお客様の動きや現場の仕事ぶりも、同じ表の上で追いかけるのがこの方法です。ここでは、財務の数字だけでは足りない理由、4つの視点の中身、経営計画や予実管理との違いを順に整理します。
経営計画は税理士と作る|静岡市の中小企業が数字で回す手順(Axia Japan税理士法人)
財務の数字だけでは来月の打ち手が見えない
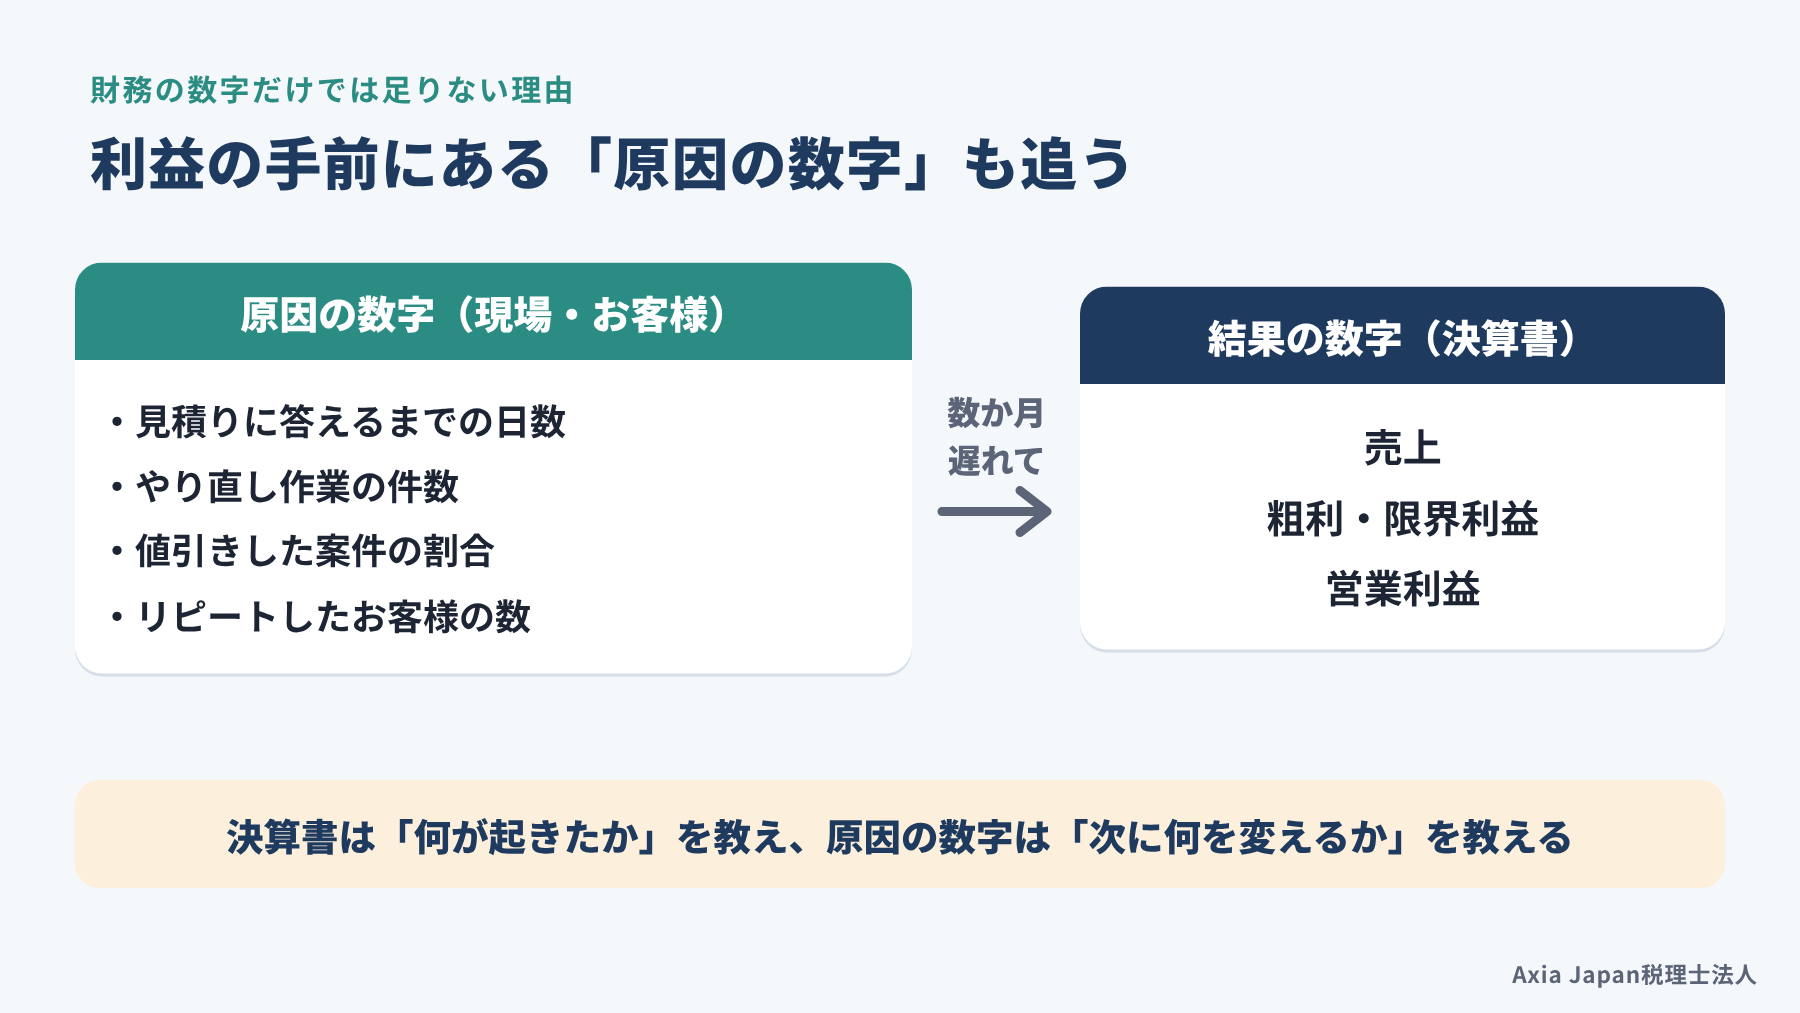
決算書の売上や利益は、すでに終わった結果を映す数字です。提唱者の2人も、伝統的な財務指標について次のように述べています。前期に何が起きたかは教えてくれても、来期にどう業績を上げるかまでは教えてくれない、というのです(キャプラン・ノートン, 2003)。
たとえば、粗利が前の年より300万円減った決算書を前にした場面を思い浮かべてみてください。値引きが増えたのか、見積りが遅れて失注したのか、やり直しの作業が増えたのか。決算書だけを眺めていても、原因まではなかなか読み取れません。
そのためBSCでは、利益の手前にあるお客様の反応や、現場の仕事の質も数字で追いかけます。結果の数字と、その原因になる数字を同じ1枚の上で見比べる。これが「バランス」という名前に込められた考え方です。
4つの視点はそれぞれ何を見るのか
4つの視点は、上から順に「目的」と「手段」の関係でつながっています。財務の目標のために、お客様にどう選ばれるか。そのために、どの仕事を磨き、人と仕組みをどう育てるか、という並びです。
| 視点 | 答える問い | 中小企業での指標の例 |
|---|---|---|
| 財務 | どんな数字を残すか | 限界利益、営業利益、手元資金の月数 |
| 顧客 | お客様にどう選ばれるか | リピート率、紹介件数、主要取引先の数 |
| 業務プロセス | そのために、どの仕事を磨くか | 見積回答までの日数、不良率、納期を守れた割合 |
| 学習と成長 | そのために、人と仕組みをどう育てるか | 資格取得者数、複数工程をこなせる社員数、改善提案件数 |
表の「限界利益」は、売上から材料費や外注費など、売上に比例して増える費用を引いた利益のことです。固定費を払う元手になる数字なので、財務の視点にはまずこれを置くことをおすすめしています。なお、視点の名前や数は、自社に合わせて変えてもかまいません。
経営計画・KPI・予実管理との違い
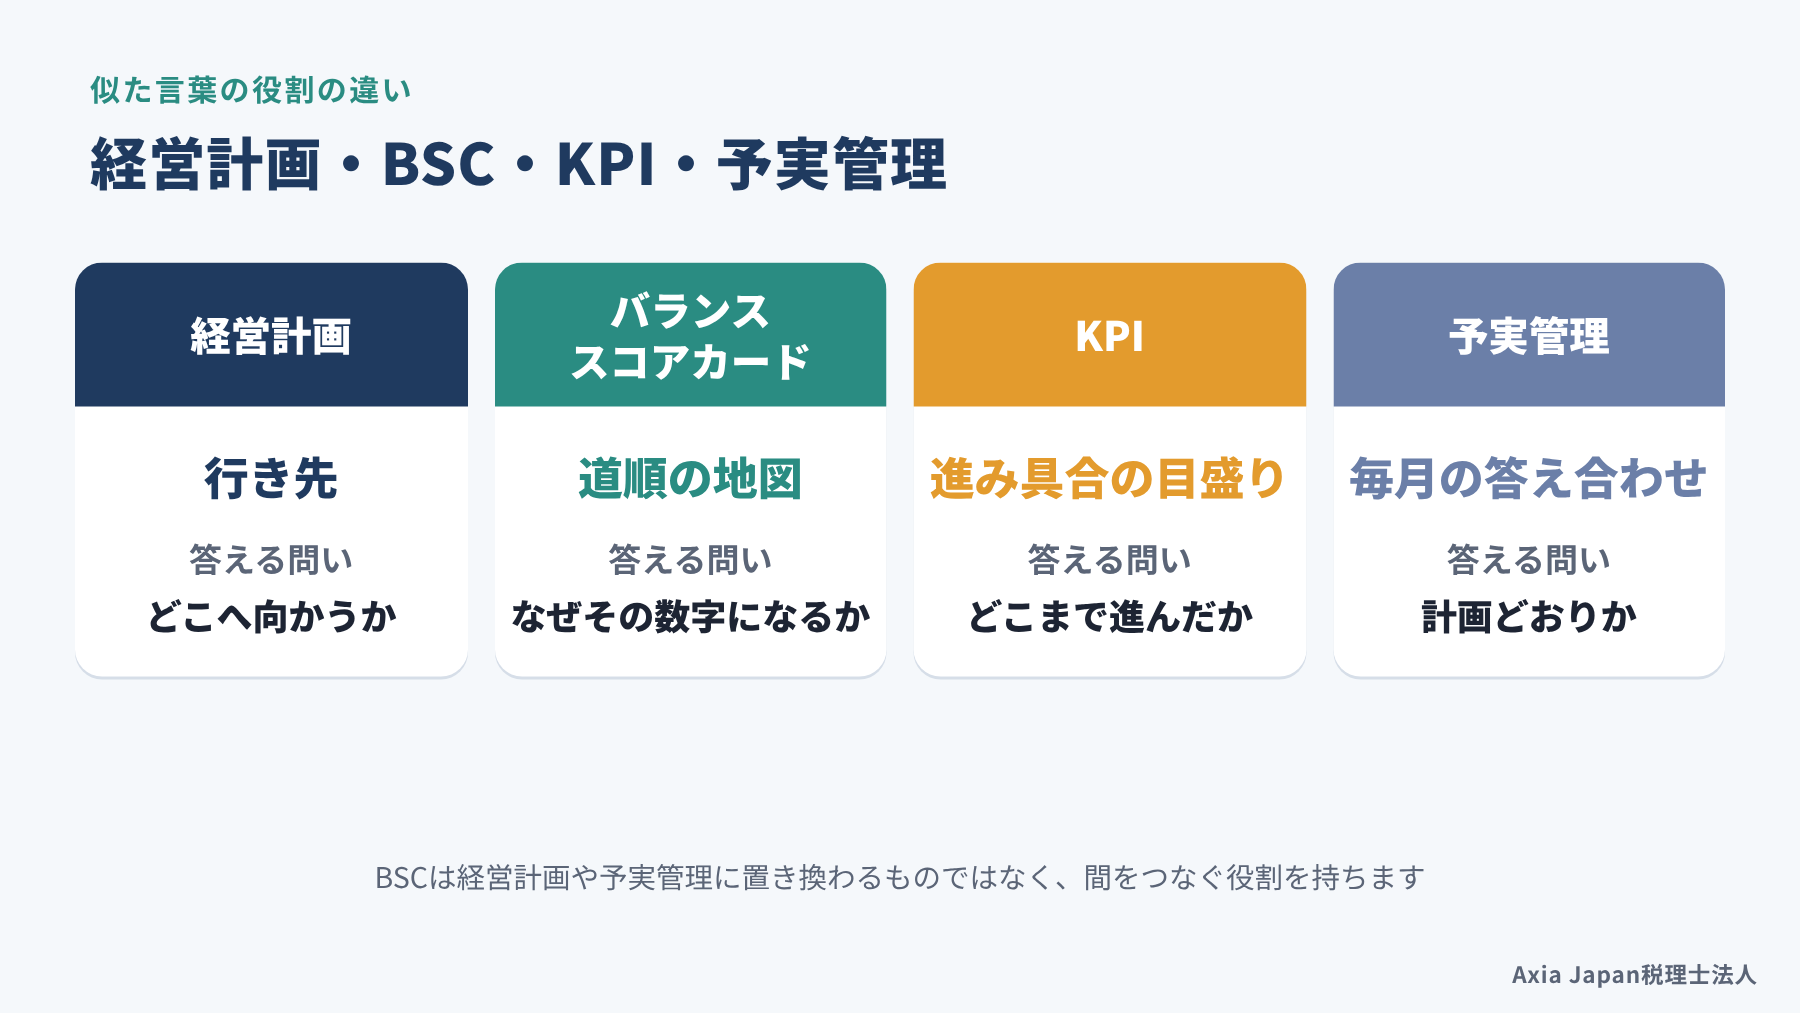
BSCは、経営計画や予実管理に置き換わるものではありません。それぞれが答える問いが違うので、並べてみると役割がはっきりします。
| 仕組み | 答える問い | 主な中身 |
|---|---|---|
| 経営計画 | どこへ向かうか | 3〜5年の売上・利益・資金の計画 |
| バランススコアカード | なぜその数字になるのか | 目標どうしのつながりと、それを測る指標 |
| KPI | どこまで進んだか | BSCに置く一つひとつの指標と目標値 |
| 予実管理 | 計画どおりに進んでいるか | 毎月の計画と実績の差の確認 |
経営計画が「行き先」なら、BSCは「行き先までの道順」を描いた地図にあたります。計画の数字はあるのに社員の動きがそろわない会社では、この地図が抜けていることが多い印象です。経営計画の作り方は別の記事で、予実管理の進め方も別の記事で詳しくお話ししています。
中小企業にバランススコアカードは必要か?
中小企業にバランススコアカードが必要になるのは、数字はつかめているのに、社員の動きが利益につながらない段階です。反対に、月次の数字がまだ固まっていない段階なら、先に足元を整えるほうが近道になります。
この見極めを誤ると、表づくりに手間をかけたのに、半年後には誰も見なくなるということが起こりがちです。ここでは、大企業の形を持ち込まないほうがよい理由と、向く会社・まだ早い会社の見分け方を整理します。あわせて、税理士による支援の現状にも触れておきましょう。
大企業の形をそのまま持ち込まない
BSCの解説書には、指標がずらりと並んだ大企業の例がよく載っています。原典の論文でも、BSCには15〜20の指標を置くとされています(キャプラン・ノートン, 2003)。ただ、それをそのまま社員数十名の会社に持ち込むと、集計だけで手一杯になりかねません。
中小企業の管理会計を研究する本橋正美氏は、BSCを全ての中小企業に一律には勧められないとしています(本橋, 2018)。理由は3つ挙げられています。手間と効果の見合いを考える必要があること、財務以外の指標は業務のたびに入力が要ることです。さらに、顧客の分析なら販売管理ソフトで足りる場合もある、という点です。
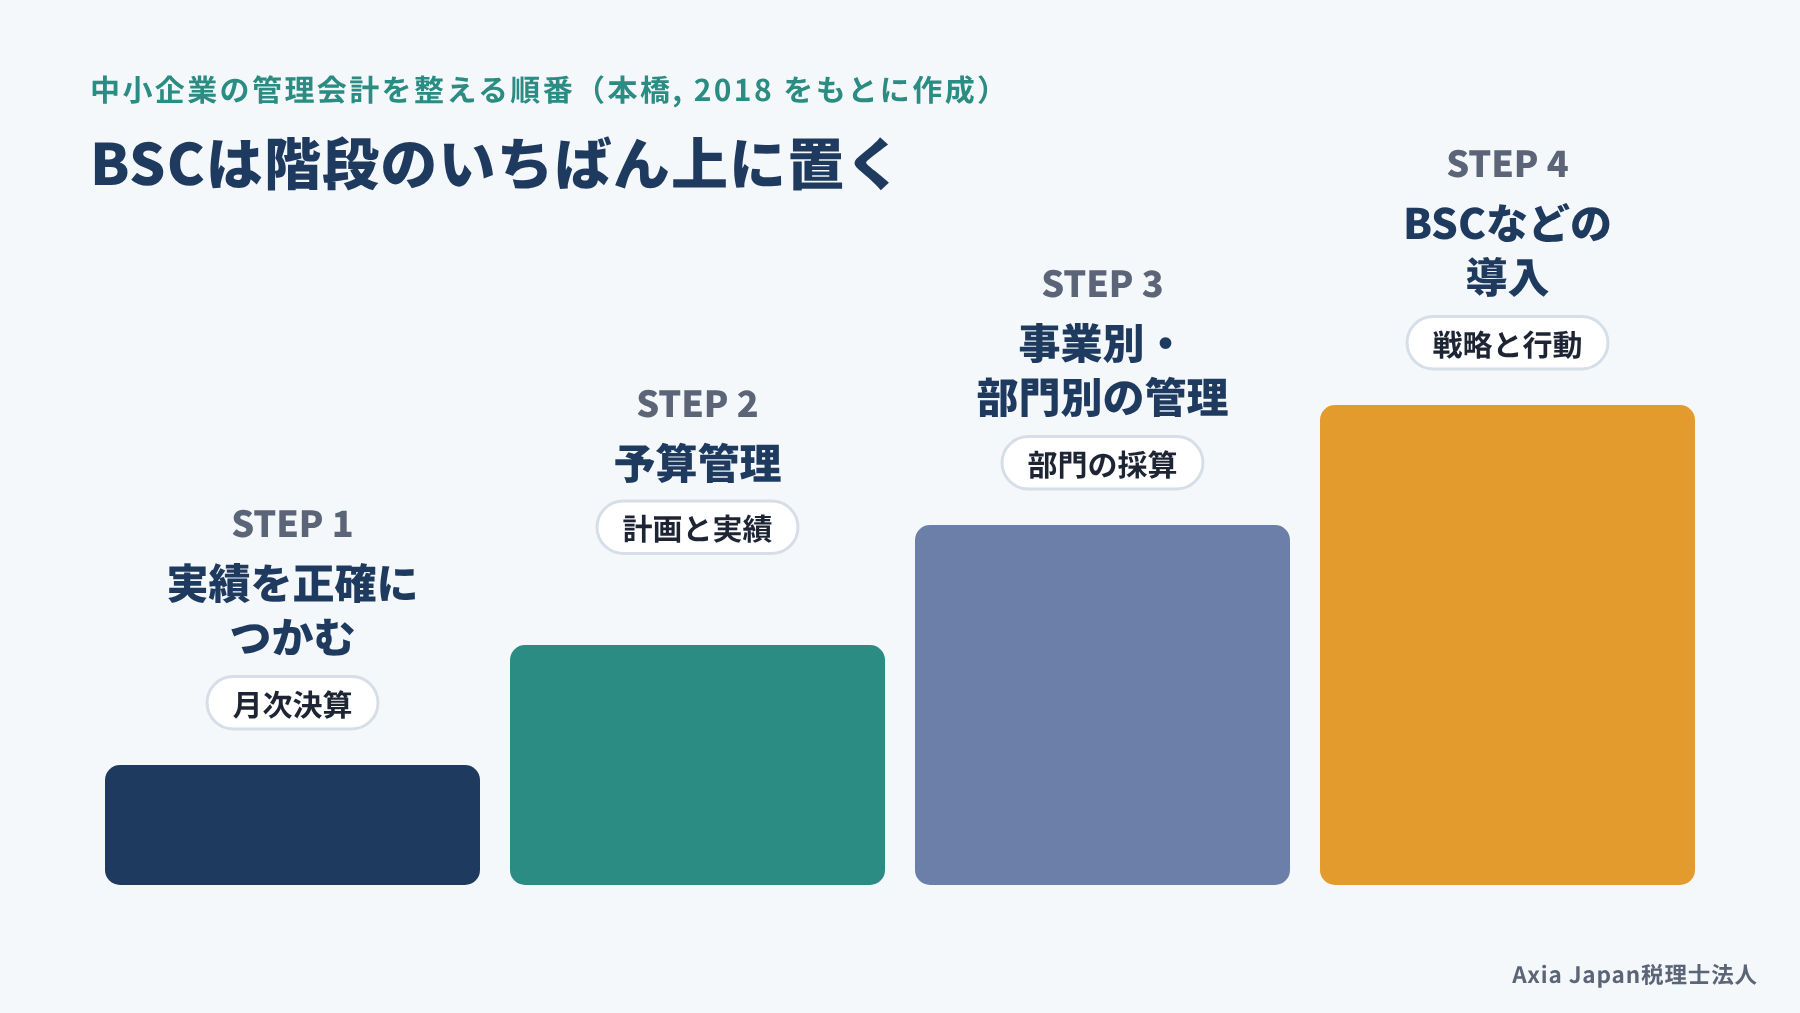
本橋氏は、管理会計を整える順番も示しています。まず実績を正確につかみ、次に予算管理、そして事業別・部門別の管理を整え、BSCはその先に置くという順番です。いきなり完成形を目指さず、自社が今どの段にいるのかを確かめることから始めましょう。
向く会社・まだ早い会社の見分け方
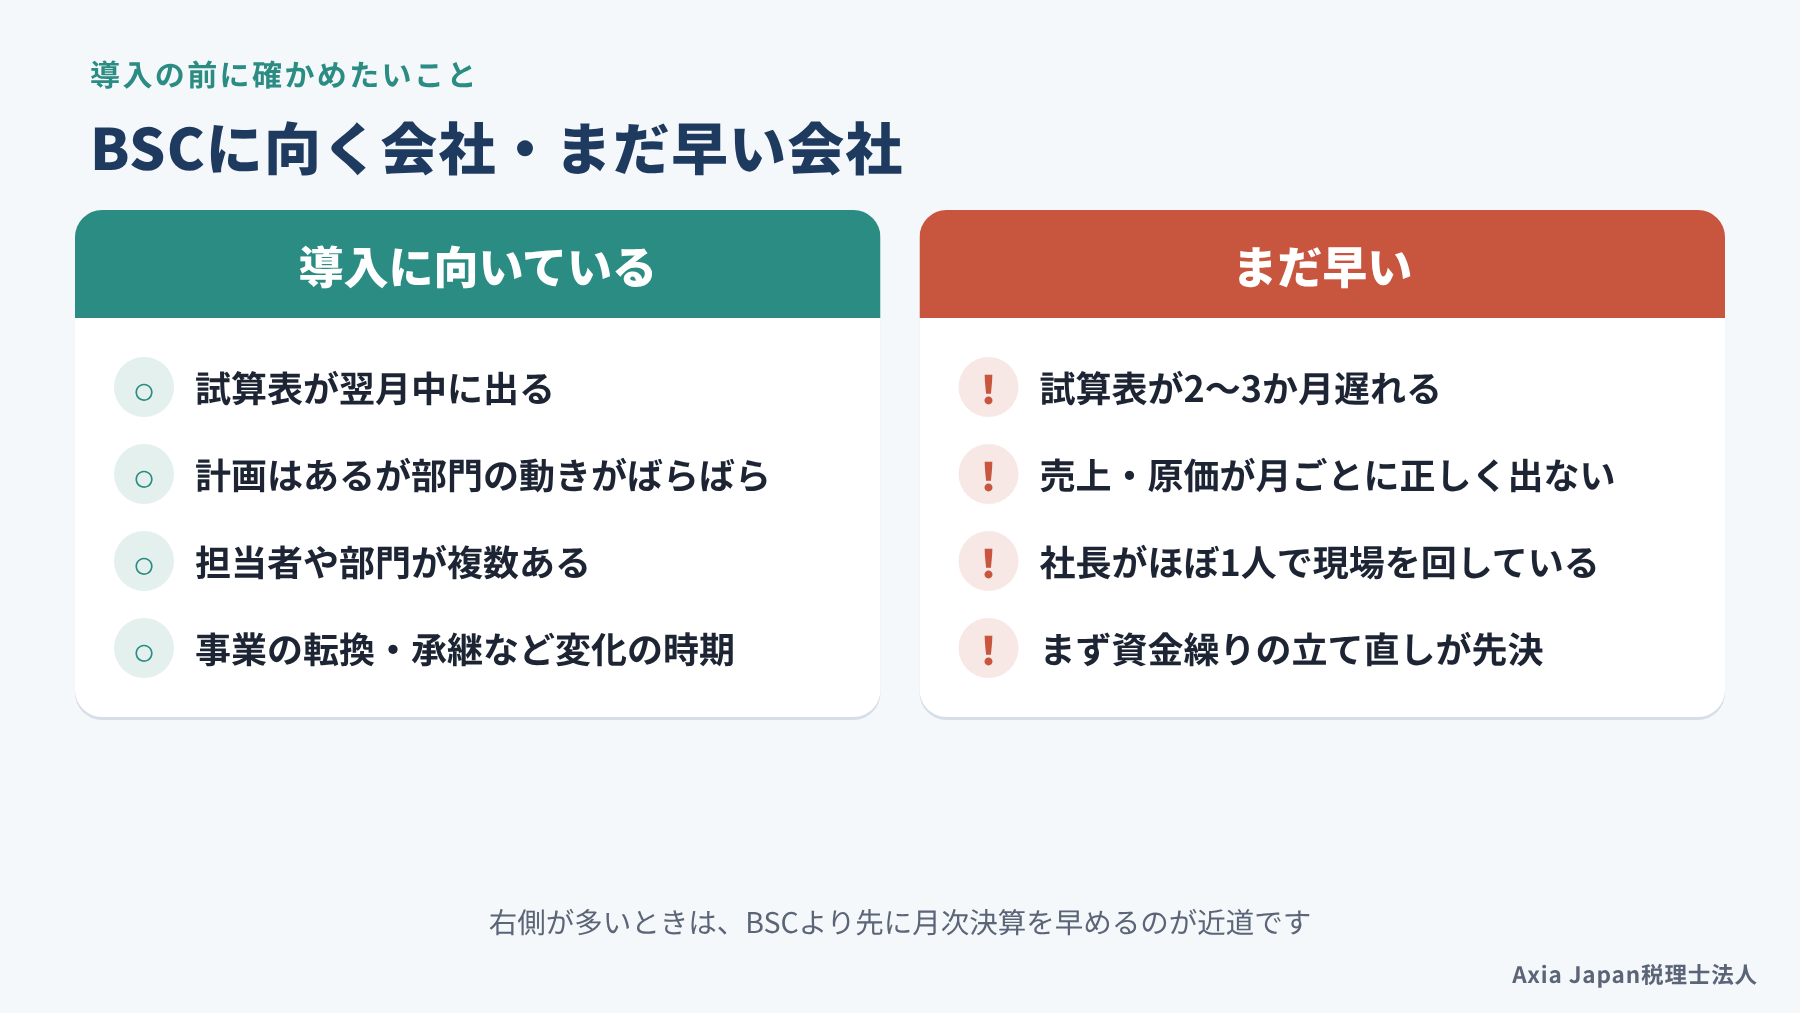
次の表で、自社に当てはまる側が多いかを確かめてみてください。
| 導入に向いている会社 | まだ早い会社 |
|---|---|
| 月次の試算表が翌月中に出る | 試算表が2〜3か月遅れて出る |
| 計画はあるが、部門ごとに動きがばらばら | 売上や原価が月ごとに正しく出ていない |
| 担当者や部門が複数ある | 社長がほぼ1人で現場を回している |
| 事業の転換や承継など、変化の時期にある | まずは資金繰りの立て直しが先決 |
右側が多い会社は、BSCより先に月次決算を早めるほうが効果的です。左側のなかでも、とくに大事なのは最後の行です。提唱者の2人は、BSCが最も力を発揮するのは、会社の変革を進めるために使われたときだとしています(キャプラン・ノートン, 2003)。新しい分野に進む、後継者に引き継ぐ、といった節目こそ、BSCを作る好機といえます。
実際、従業員80名ほどのIT企業がBSCを導入し、中期経営計画とつなげようとしている例も、学会の場で報告されています。
BSCまで支援する税理士はまだ少ない
税理士が中小企業の管理会計を支援する場面でも、BSCまで扱うケースはまだ多くありません。鹿児島県税理士会連合会の会員を対象にした2019年の調査があります。管理会計の導入・活用を支援していた32人のうち、BSCを扱っていたのは3人(9.4%)でした。多かったのは財務分析(78.1%)と予算管理(71.9%)です。
多くの会社では、決算書の分析や予算までは税理士と一緒に見ています。ところが、その先の「現場の行動と利益のつながり」は手つかずになりやすいのです。ここを埋めるには、会計の数字と現場の言葉の両方を行き来できる相談相手がいると心強いでしょう。当事務所では、管理会計・原価計算の学会に所属する税理士が、月次の数字とつなげた設計をお手伝いしています。
中小企業向けバランススコアカードの作り方4ステップ
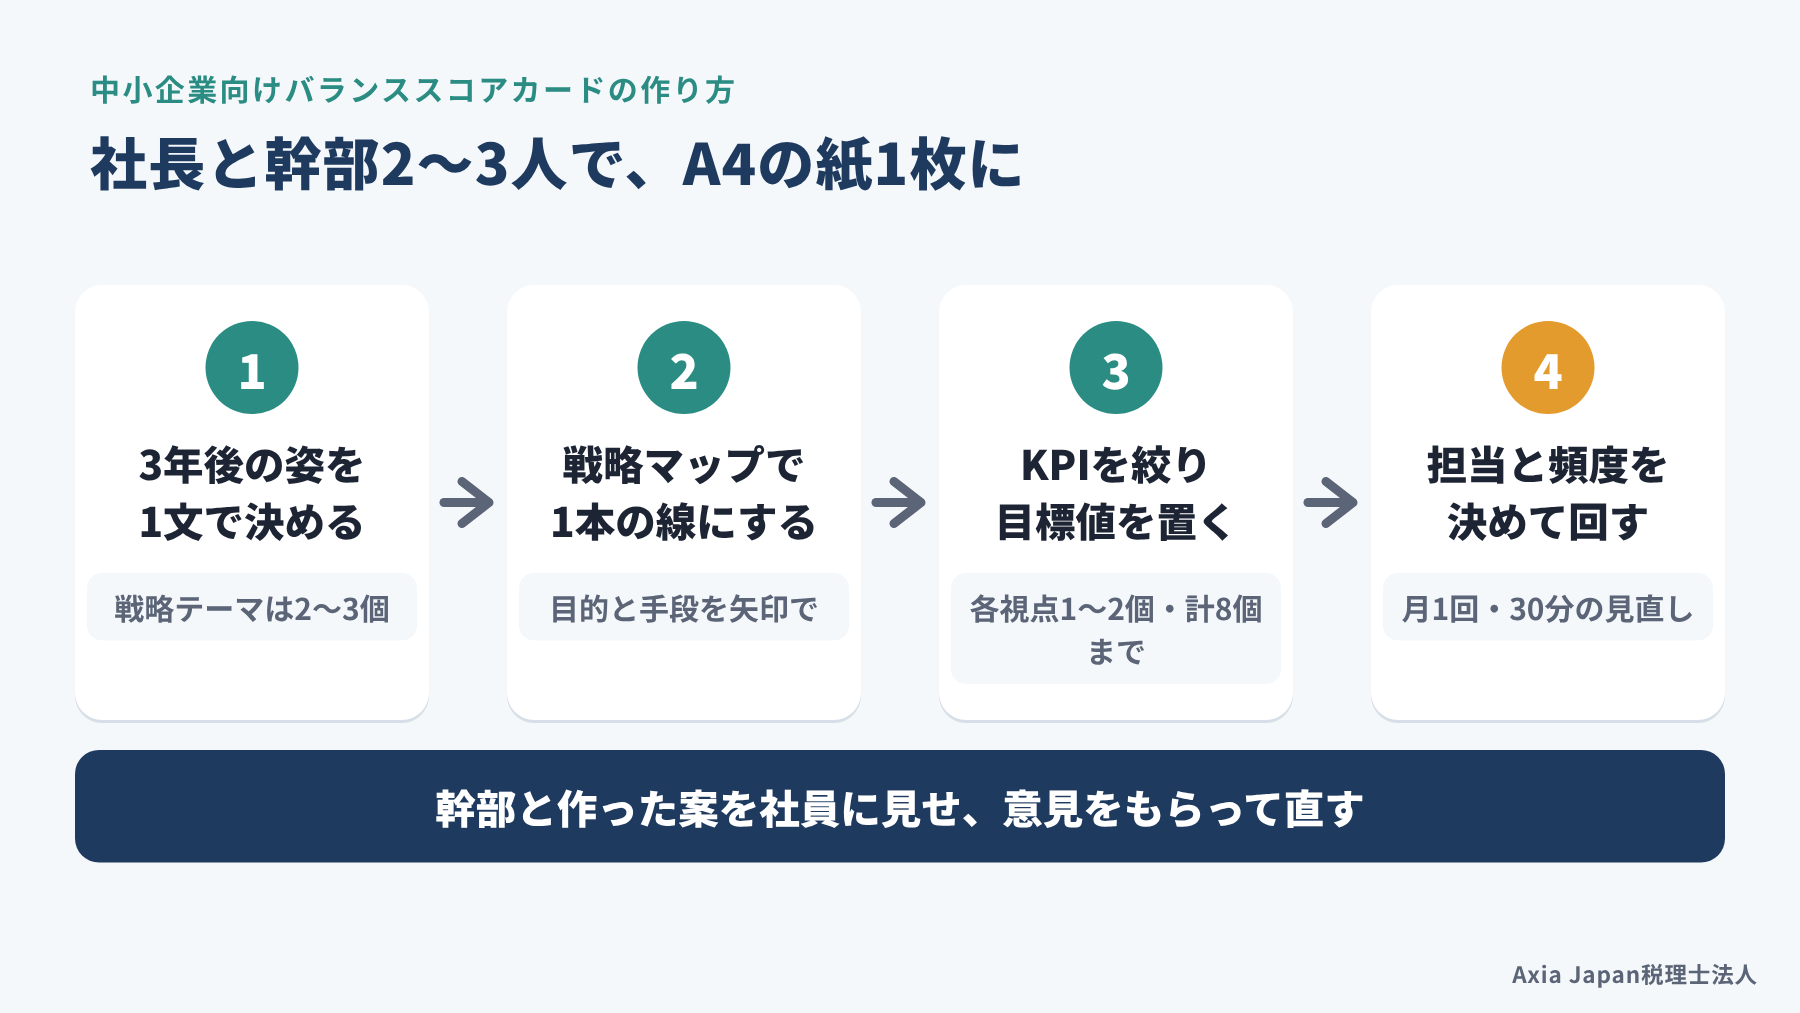
中小企業のバランススコアカードは、次の4ステップで作れます。3年後の姿を決める、戦略マップを描く、KPIを絞る、担当と見る頻度を決める、の順です。
作る人は、社長と幹部の2〜3人で十分です。社長1人で作ると、現場で数えられない指標が並びやすくなります。反対に全員で一から話し合うと、まとまるまでに時間がかかりすぎてしまいます。幹部と作った案を社員に見せ、意見をもらって直す流れが現実的でしょう。仕上がりの目安は、A4の紙1枚に戦略マップと指標の表が収まる大きさです。
静岡の中小企業のパーパス経営|理念を数字につなげる5つのステップを税理士が解説(Axia Japan税理士法人)
3年後の姿と戦略テーマを1文で決める
最初に、3年後に会社がどうなっていたいかを1文で書きます。たとえば「県内の食品メーカーから、試作品の相談なら真っ先に声がかかる会社になる」といった形です。売上の目標額だけでなく、誰からどう選ばれていたいかまで書くのがコツです。
次に、その姿に近づくための戦略テーマを2〜3個に絞ります。「見積りを速くする」「多品種の小ロットに強くなる」といった粒の大きさです。テーマが5つも6つもあると、社員はどれから手を付ければよいか迷ってしまうからです。
3年後の売上や利益の数字は、経営計画で決めたものをそのまま使えば足ります。まだ計画がない場合は、3年後の利益から逆算して決める方法を経営計画の記事で紹介しています。
戦略マップで「なぜ儲かるか」を1本の線にする

戦略マップとは、4つの視点の目標を、目的と手段の矢印でつないだ1枚の図です。下から順に、学習と成長、業務プロセス、顧客、財務の目標を置き、線でつなぎます。
たとえば部品加工の会社なら、次のような1本の線になります。複数の工程をこなせる社員を育てると、見積りに答えるまでの日数が縮まる。すると試作品の受注が増え、最後に限界利益が増える、という流れです。
描くときは、目標を「整備する」「育てる」のように行動の言葉で書き、下からは「そうすると?」、上からは「そのためには?」と声に出して読むとよいとされています(駒井, 2021)。読んでいて話が飛ぶところは、間の目標が抜けているサインです。社長が当たり前だと思っているつながりほど、言葉にすると抜けが見つかります。
KPIは各視点1〜2個、合計8個までに絞る
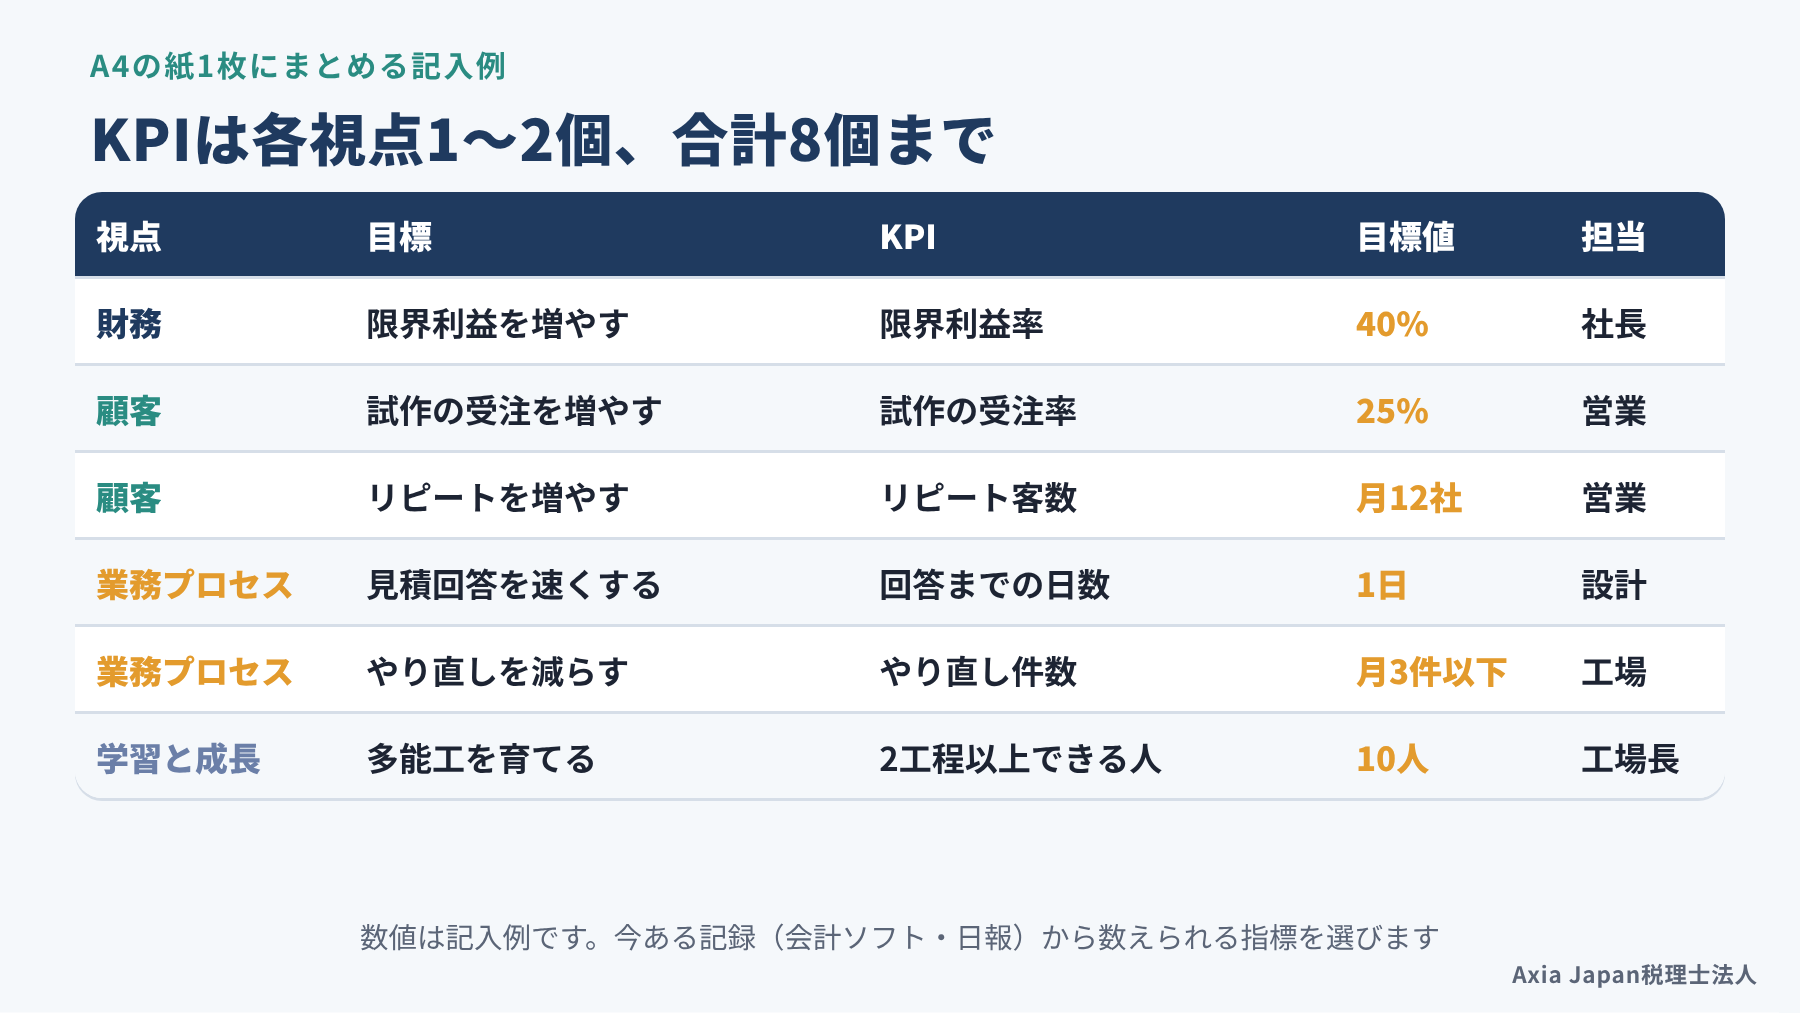
KPI(重要業績評価指標)とは、目標がどこまで進んだかを測る数字のことです。戦略マップの目標ごとにKPIを決め、目標値を書き込みます。
中小企業では、各視点1〜2個、合計8個までに絞ることをおすすめします。選ぶときの基準は、毎月の会計ソフトや日報など、今ある記録から無理なく数えられるかどうかです。数えるために新しい作業が増える指標は、3か月もすると更新が止まりがちです。
お客様の満足度や社内の雰囲気のように、数えにくい目標もあるでしょう。その場合も、簡単なアンケートや聞き取りを使って、できるだけ数字にする工夫が勧められています(駒井, 2021)。たとえば、納品後に5段階で評価してもらうはがきを同封し、平均点を追うといったやり方です。
担当と見る頻度を決めて、月1回見直す
KPIごとに、数える担当者と見る頻度を決めます。担当が決まっていない指標は、誰も更新しないまま止まってしまうからです。見る頻度は、工場の不良率なら毎週、顧客の数なら毎月、というように指標に合わせます。
そのうえで、月に1回、30分ほどの会議でシートを見直します。原典の論文にも、BSCは四半期か毎月に報告し、毎年見直すという流れが書かれていました。計画に落とし込んでおかないと、日々の忙しさに押し流されて実行が後回しになるという指摘もあります(駒井, 2021)。
数字の集計には、AIやクラウド会計を使うと手間が減ります。会計ソフトから限界利益を出し、日報の記録から件数を数える作業は、表計算ソフトや生成AIで半ば自動にできます。人が使う時間は、集計ではなく「次に何を変えるか」の話し合いに回しましょう。毎月の計画と実績の差の見方は、予実管理の記事で詳しくお話しします。
管理会計の視点で財務の数字とつなぐ
BSCを作ってよかったと感じられるかは、現場の指標が財務の数字へどうつながるかを確かめられるかで決まります。ここで役に立つのが、管理会計の考え方です。
管理会計とは、決算や申告のためではなく、社内の判断のために数字を組み立てる会計のことです。とくに中小企業では、売上と一緒に動く費用と、動かない固定費を分けて考えるだけで、見える景色が変わります。ここでは、指標を先行指標と結果指標に分けて並べる方法と、限界利益を使った試算のしかたをお伝えします。
先行指標と結果指標を分けて並べる
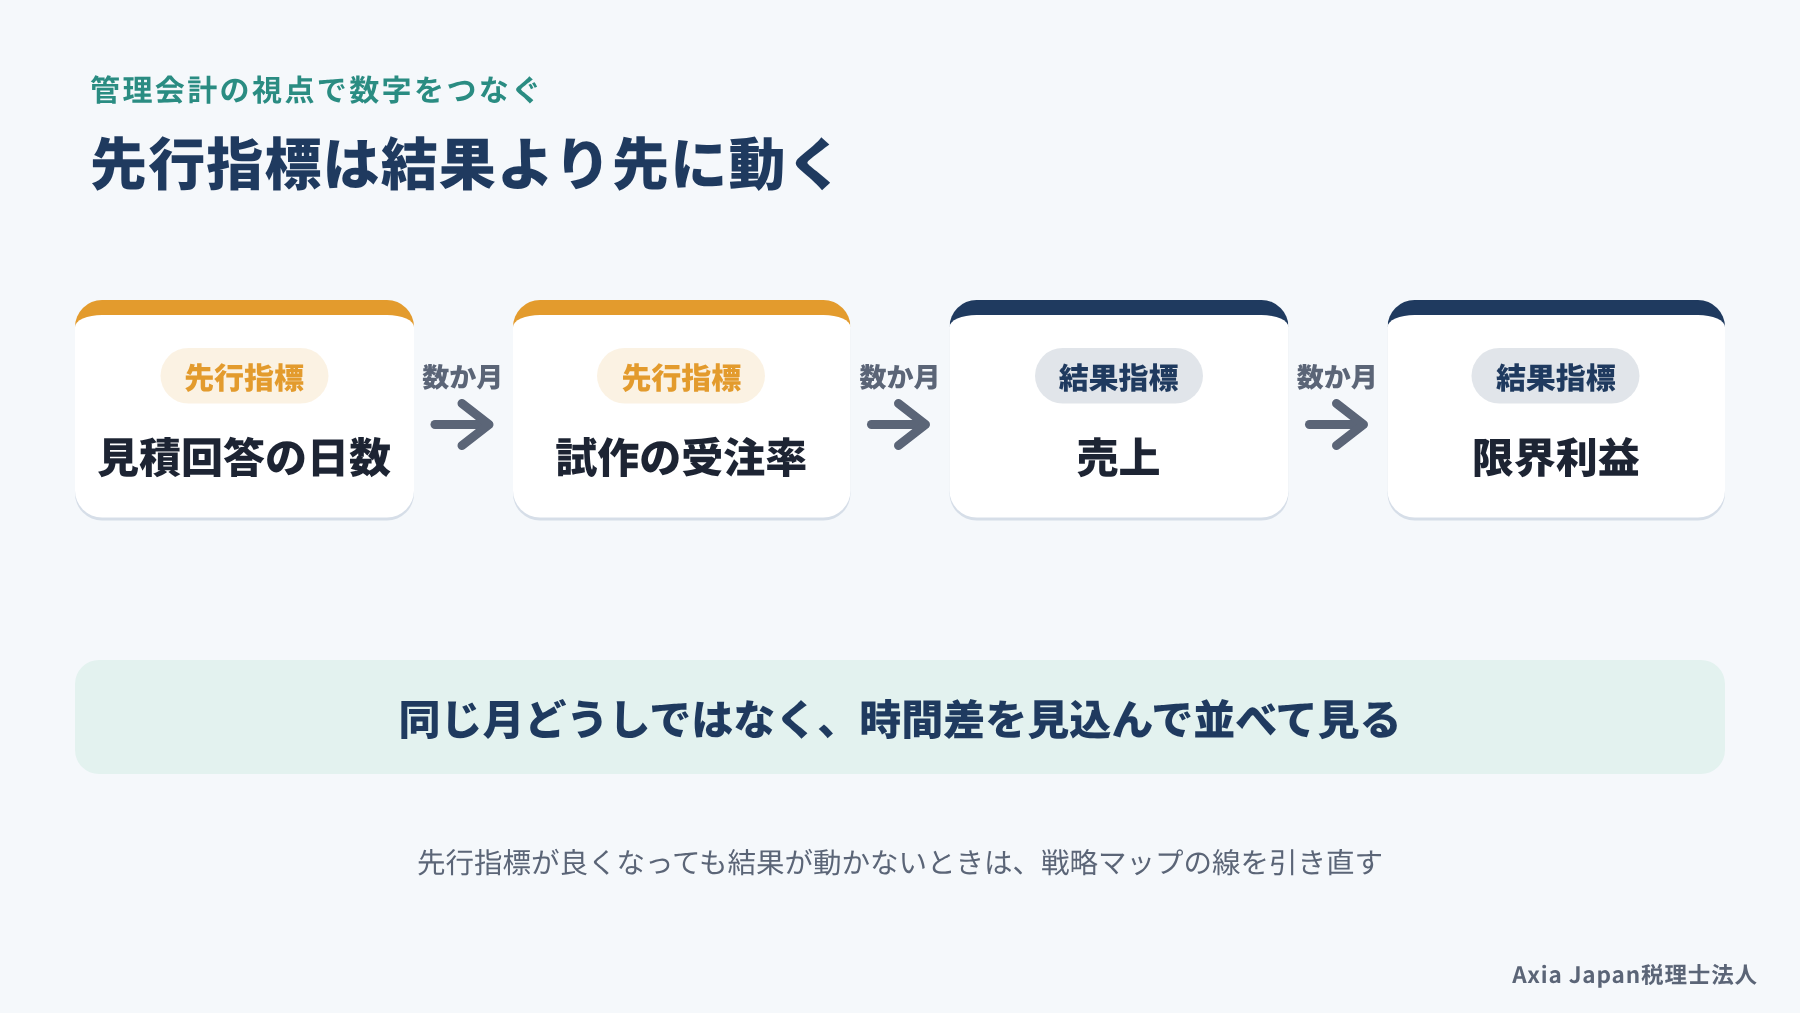
先行指標とは、結果より先に動く数字です。結果指標とは、最後に表れる数字のことで、売上や利益がその代表です。BSCの4つの視点でいえば、下の学習と成長や業務プロセスには先行指標が、上の財務には結果指標が集まると考えてください。
部品加工の会社なら、見積回答までの日数が縮まると、数か月遅れて受注率が上がります。さらに遅れて売上と限界利益が増えていく、という順番です。そのため、BSCの効き目を確かめるときは、同じ月の数字どうしではなく、時間差を見込んで並べて見ます。
先行指標は良くなったのに、半年たっても結果指標が動かない。そんなときは、戦略マップの線のどこかが実際とは違っていると考えられます。その場合は指標を責めるのではなく、マップの線を引き直しましょう。
限界利益で非財務の指標の効き目を試算する
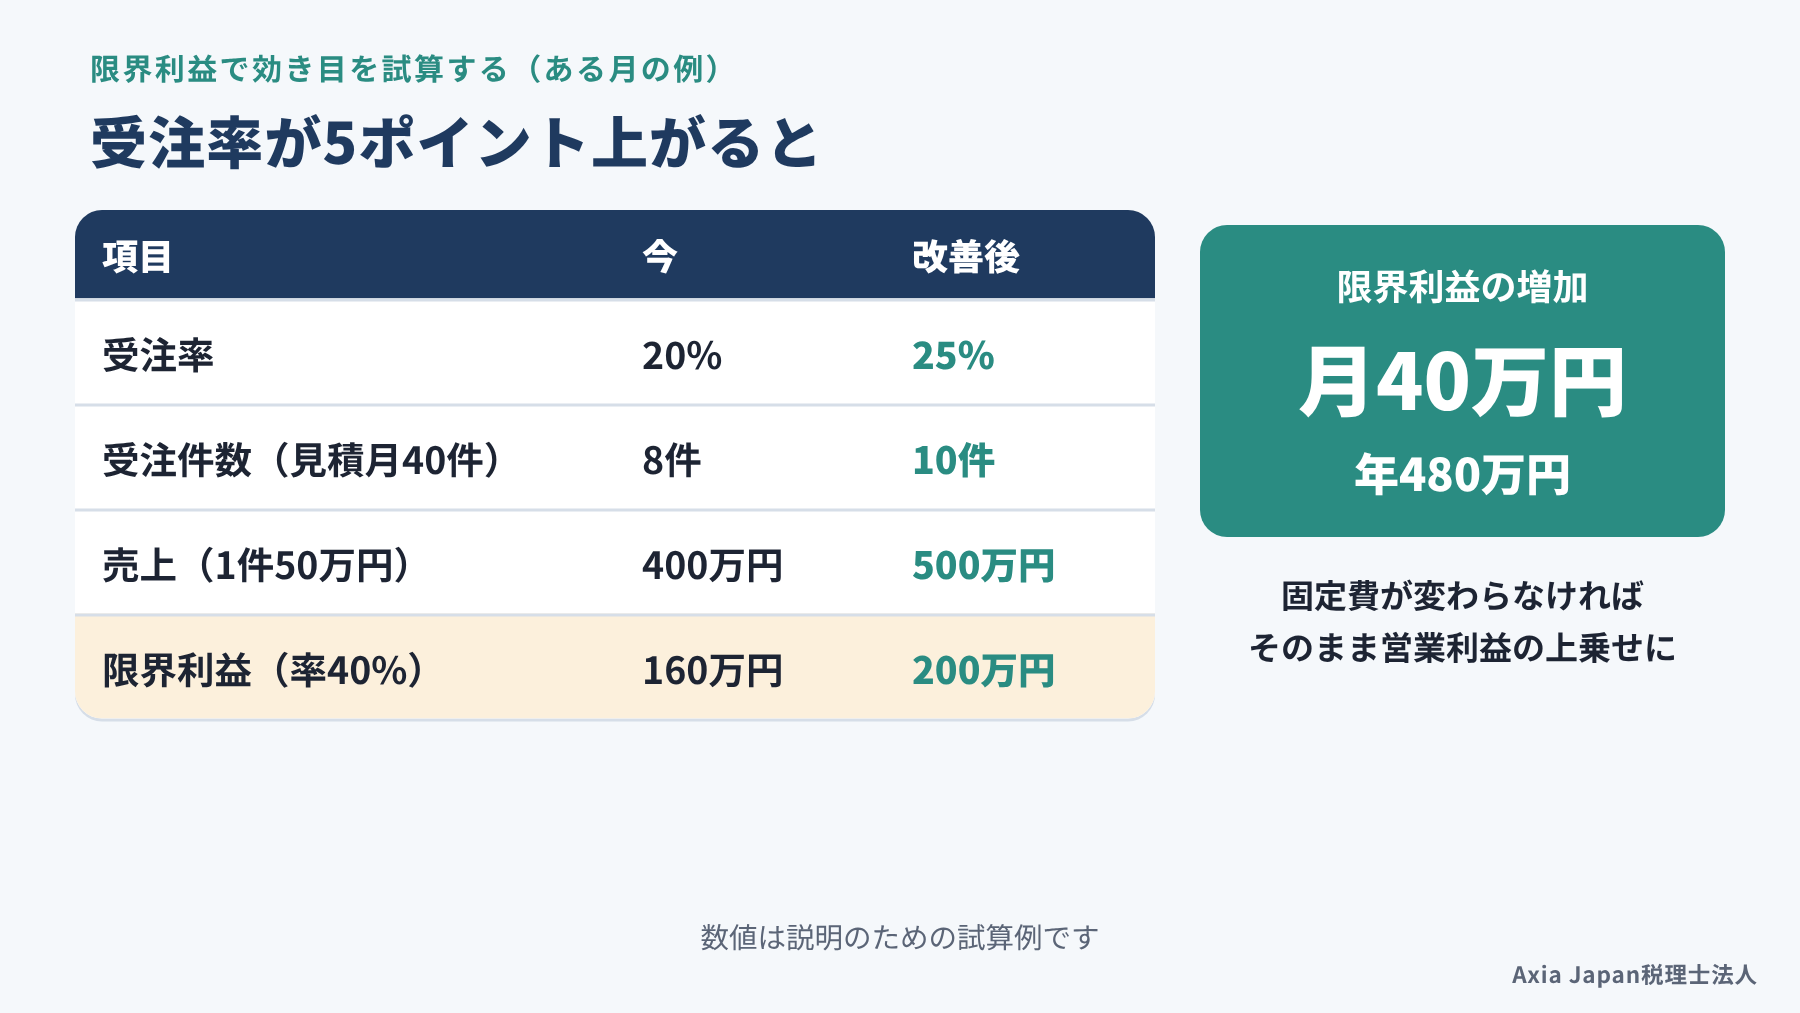
現場の指標が利益にどれだけ効くのかは、限界利益を使えばおおよそ試算できます。次の表は、見積りへの回答を速くして受注率が上がった場合の、ある月の試算例です。
| 項目 | 今 | 改善後 |
|---|---|---|
| 見積りの件数 | 月40件 | 月40件 |
| 受注率 | 20% | 25% |
| 受注件数 | 8件 | 10件 |
| 1件あたりの売上 | 50万円 | 50万円 |
| 売上 | 400万円 | 500万円 |
| 限界利益(限界利益率40%) | 160万円 | 200万円 |
この例では、受注率が5ポイント上がるだけで、限界利益が月40万円、年間で480万円増える計算です。人件費などの固定費が変わらなければ、この増加分がそのまま営業利益の上乗せになります。
試算ができると、打ち手にいくらまでかけてよいかも判断しやすくなります。見積りを速くするために年200万円の設計ソフトを入れても、元は取れそうだ、という具合です。「受注率」という現場の数字が、「年480万円」という経営の言葉に置き換わると、社員とも話が通じやすくなります。
モデルケース:静岡市の部品加工業のBSC

※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内で金属部品の加工を営む会社(従業員30名)を例に、BSCを1枚で作る流れを見ていきます。課題を整理し、戦略マップとKPIを決め、月1回の見直しにつなげるまでの順番です。部品加工に限らず、部門ごとに仕事が分かれている会社なら、同じ流れで考えられます。ご自身の会社に置き換えながら読んでみてください。
課題:計画はあるのに現場の動きがばらばら
この会社では、毎年の経営計画で売上と利益の目標を立てていました。ただ、社員に伝わっているのは「売上を前年より1割増やす」という数字だけでした。営業は値引きで受注を取りにいき、工場は納期に追われ、設計は見積りの依頼を後回しにする。部門ごとに良かれと思って動いた結果、売上は伸びても限界利益率が下がっていたのです。
社長は、全員が頑張っているのに、なぜ利益が残らないのかと迷っていました。決算書の数字は把握できていても、どの部門の、どの動きが利益を押し下げているのかが見えていなかったわけです。
進め方と期待できる効果
まず社長と工場長、営業責任者の3人で、3年後の姿を「試作品の相談なら最初に声がかかる会社」と決めました。次に戦略マップを描きました。複数の工程をこなせる社員を育て、見積回答を3日から1日に縮め、試作の受注を増やす、という1本の線です。
KPIは、多能工の人数、見積回答の日数、試作の受注率、限界利益率など6個に絞りました。毎月の会議では、会計ソフトから出した限界利益と、日報から数えた件数を1枚のシートで並べて確かめます。
こうした取り組みで、各部門が同じ線の上で動きやすくなり、値引きに頼らない受注が増えることが見込めます。数か月遅れで限界利益率の改善が表れてくれば、線の引き方が正しかったと確かめることもできるでしょう。
よくある質問
Q. バランススコアカードは従業員何人から使えますか?
人数よりも、月次の数字がそろっているかどうかで判断するのがおすすめです。従業員10名ほどの会社でも、指標を5〜6個に絞った1枚版なら十分に使えます。一方、社長1人で現場を回している段階なら、まずは月次決算と資金繰りの把握を優先しましょう。
Q. BSCを作るのに専用のソフトは必要ですか?
専用のソフトは要りません。表計算ソフトにA4で1枚のシートを作れば始められます。財務の数字は会計ソフトから、件数は日報や販売管理の記録から取れば、集計の手間も抑えられます。運用が軌道に乗り、指標が増えてから、ツールを検討しても遅くはありません。
Q. KPIを人事評価や賞与に結びつけてもよいですか?
最初の1年は、人事評価や賞与には結びつけないほうが無難です。指標が本当に利益につながるかを確かめる前に評価と結びつけると、数字を良く見せることが目的になりがちだからです。1年ほど回して線の正しさを確かめてから、評価への反映を考えましょう。
まとめ
中小企業のバランススコアカードは、目指す姿と4つの視点の目標、8個までのKPIをA4の紙1枚に並べれば始められます。肝心なのは、社員の毎日の行動が限界利益にどうつながるのかを、戦略マップの1本の線で示すことです。
導入の前に、月次の数字が翌月中にそろうかを確かめましょう。作ったあとは担当と頻度を決めて月1回見直し、先行指標と結果指標の時間差も見ながら線を引き直していくのが基本です。限界利益で効き目を試算できれば、現場の改善が経営の言葉で語れるようになります。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。バランススコアカードの設計から、月次の数字とつなげた運用まで一緒に考えます。初回のお問い合わせは無料です。
この記事の執筆者
執筆者は日本管理会計学会と日本原価計算研究学会に所属する税理士で、資金繰りなどの経営支援にも取り組んでいます。管理会計の研究と、中小企業の現場で数字を見てきた立場の両方から、この記事をまとめました。
福代 和紀(Axia Japan税理士法人 代表/Axia Japan Consulting合同会社 代表)
- 税理士/米国公認会計士(Inactive)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- キャプラン, R. S.・ノートン, D. P.(2003)「バランス・スコアカードの導入インパクト」鈴木一功・森本博行 訳『DIAMONDハーバード・ビジネス・レビュー』2003年8月号, 60-70.(原題:Kaplan, R. S., & Norton, D. P. (1993). Putting the Balanced Scorecard to Work. Harvard Business Review, September-October 1993.)
- 駒井伸俊(2021)『基本も実務知識もこれ1冊で!管理会計本格入門』ソシム.
- 本橋正美(2018)「中小企業の発展段階と管理会計システム」『会計論叢』13, 75-93.
参考にした資料
- 櫛部幸子・宗田健一・岡村雄輝(2019)「鹿児島県税理士会連合会の税理士を対象とした管理会計導入・活用支援に関する実態調査」『鹿児島県立短期大学地域研究所研究年報』51, 51-73.
- 本橋正美(2024)「中小企業管理会計の適用基準」『管理会計学』32(2), 61-76.
参考記事(Web)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月17日)
- 経営伴走支援(MAS)/Axia Japan税理士法人/https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月17日)
- 静岡の中小企業のパーパス経営|理念を数字につなげる5つのステップを税理士が解説/Axia Japan税理士法人/https://axia-tax.com/staffblog/%e9%9d%99%e5%b2%a1%e3%81%ae%e4%b8%ad%e5%b0%8f%e4%bc%81%e6%a5%ad%e3%81%ae%e3%83%91%e3%83%bc%e3%83%91%e3%82%b9%e7%b5%8c%e5%96%b6%ef%bd%9c%e7%90%86%e5%bf%b5%e3%82%92%e6%95%b0%e5%ad%97%e3%81%ab%e3%81%a4/(閲覧日:2026年10月17日)