予実管理を始めたいけれど、表をどこまで細かく作ればよいのか迷っていませんか。予実管理は、売上と大きな経費だけの表を毎月見返し、ずれの理由と次の一手を決めるところから始めれば十分に回ります。
仕入れ値や人件費が上がる年は、前の年と同じ感覚で走ると、決算の直前に利益の目減りに気づくことになりがちです。毎月のずれを早めにつかめれば、値上げや仕入先の見直しを年度の途中で打てます。この記事では、予実管理表の作り方から差異の読み方、毎月続けるための決めごとまでを、順を追ってお話しします。
この記事でわかること
- 予実管理の意味と、小さな会社が「続く形」で始めるための考え方
- 季節の山を入れた予実管理表の作り方と、変動費・固定費の置き方
- 売上差異を数量と単価に分ける差異分析と、毎月の運用ルール
予実管理とは?中小企業が最初に決めること

予実管理とは、月ごとの予算と実績を並べ、ずれた理由を確かめて次の行動を決める仕組みです。中小企業がまず決めるのは、どの数字を見るかと、いつ見るかの2つだけです。
ご相談を受けていると、「予算は作ったけれど、3か月もすると誰も開かなくなった」というお話をよく伺います。人件費や仕入れ値が上がり続けるいま、年に一度の決算で結果を知るだけでは、手を打つ時間が残りません。とはいえ、大企業のような細かい仕組みをまねる必要はなく、小さな表を毎月続けるほうが役に立ちます。
ここでは、予実管理の意味と、始める前に知っておきたい研究の結果を見ていきましょう。
関連記事:経営計画は税理士と作る|静岡市の中小企業が数字で回す手順
予実管理は予算・実績・打ち手の3点セット
予実管理は、予算・実績・打ち手の3つがそろって初めて意味を持ちます。予算とは、その年に目指す売上や経費を、月ごとの金額に置き換えた目標のことです。実績は、月次決算(1か月ごとに売上と経費を締めて損益を出すこと)で確かめた実際の数字を指します。
よく似た言葉に「予算管理」があります。予算管理は、予算を作る段階から使い終えるまでを広く指す言葉です。そのうち、月々の実績と比べて手を打つ部分を、とくに予実管理と呼ぶことが多いようです。
ここで一度、自社の月次の試算表を思い浮かべてみてください。実績の数字はすでに毎月届いているはずです。足りないのは、その横に並べる予算の列と、ずれを見て話す時間のほうではないでしょうか。表を作ることより、ずれを見て「来月なにを変えるか」を決めることが、予実管理の本体です。
細かく作るより続く形を選ぶ
予実管理は、細かさよりも毎月続けられる形を優先して始めるのが近道です。実は、予実管理をすれば利益が必ず上がる、とは言い切れないことが研究からわかっています。
会計事務所を通じて、中小企業496社を調べた研究があります。予実管理の実践度で3つの群に分けても、利益率に統計的な差は出ませんでした(尻無濱ほか, 2022)。規模の大きい企業に絞った追加の分析では、取り組みが中程度の群の利益率が上位の群より低い傾向も見られました。中途半端な取り組みでは、手間のほうが先に立つのかもしれません。とはいえ、これは各群16社の探索的な分析なので、言い切れる結果ではありません。
一方、前年の実績をもとにした素朴な予算でも、目的を絞れば機能していた中小製造業の事例があります(飯塚・古井, 2022)。だからこそ、見る数字を絞り、続く形で始めるのが現実的な選択です。
予実管理表の作り方|年間予算を月に割る
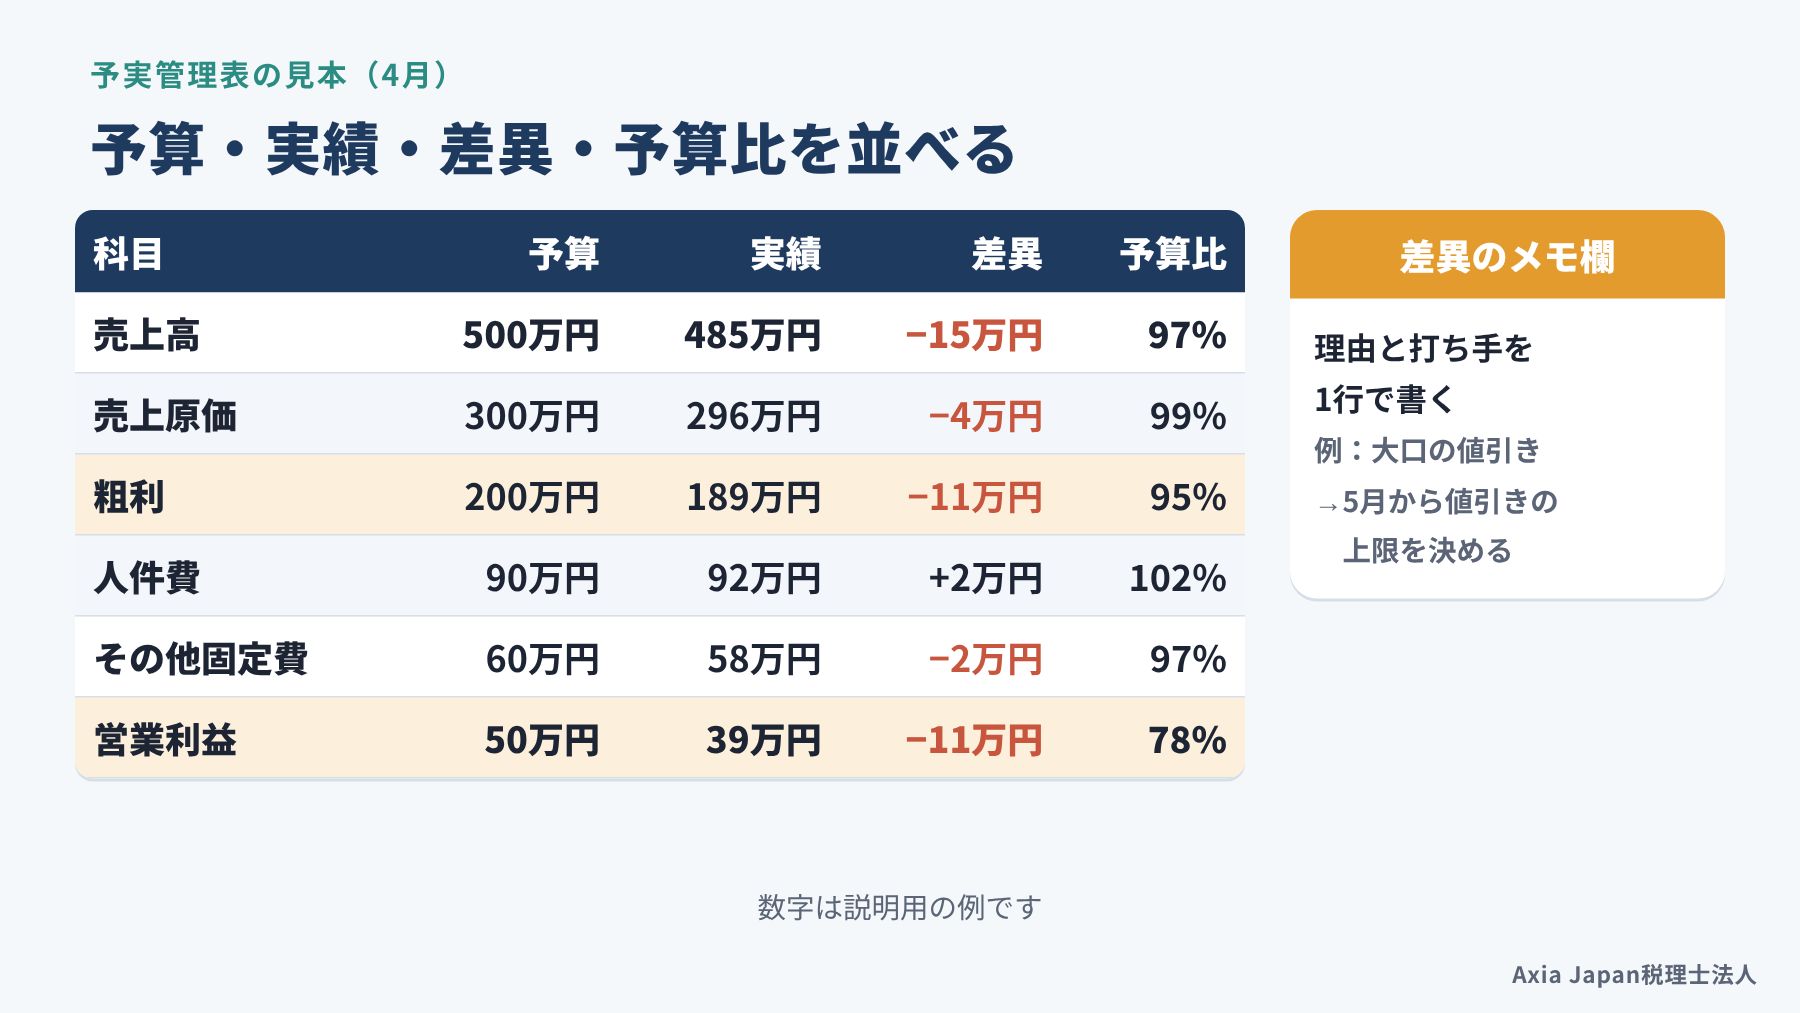
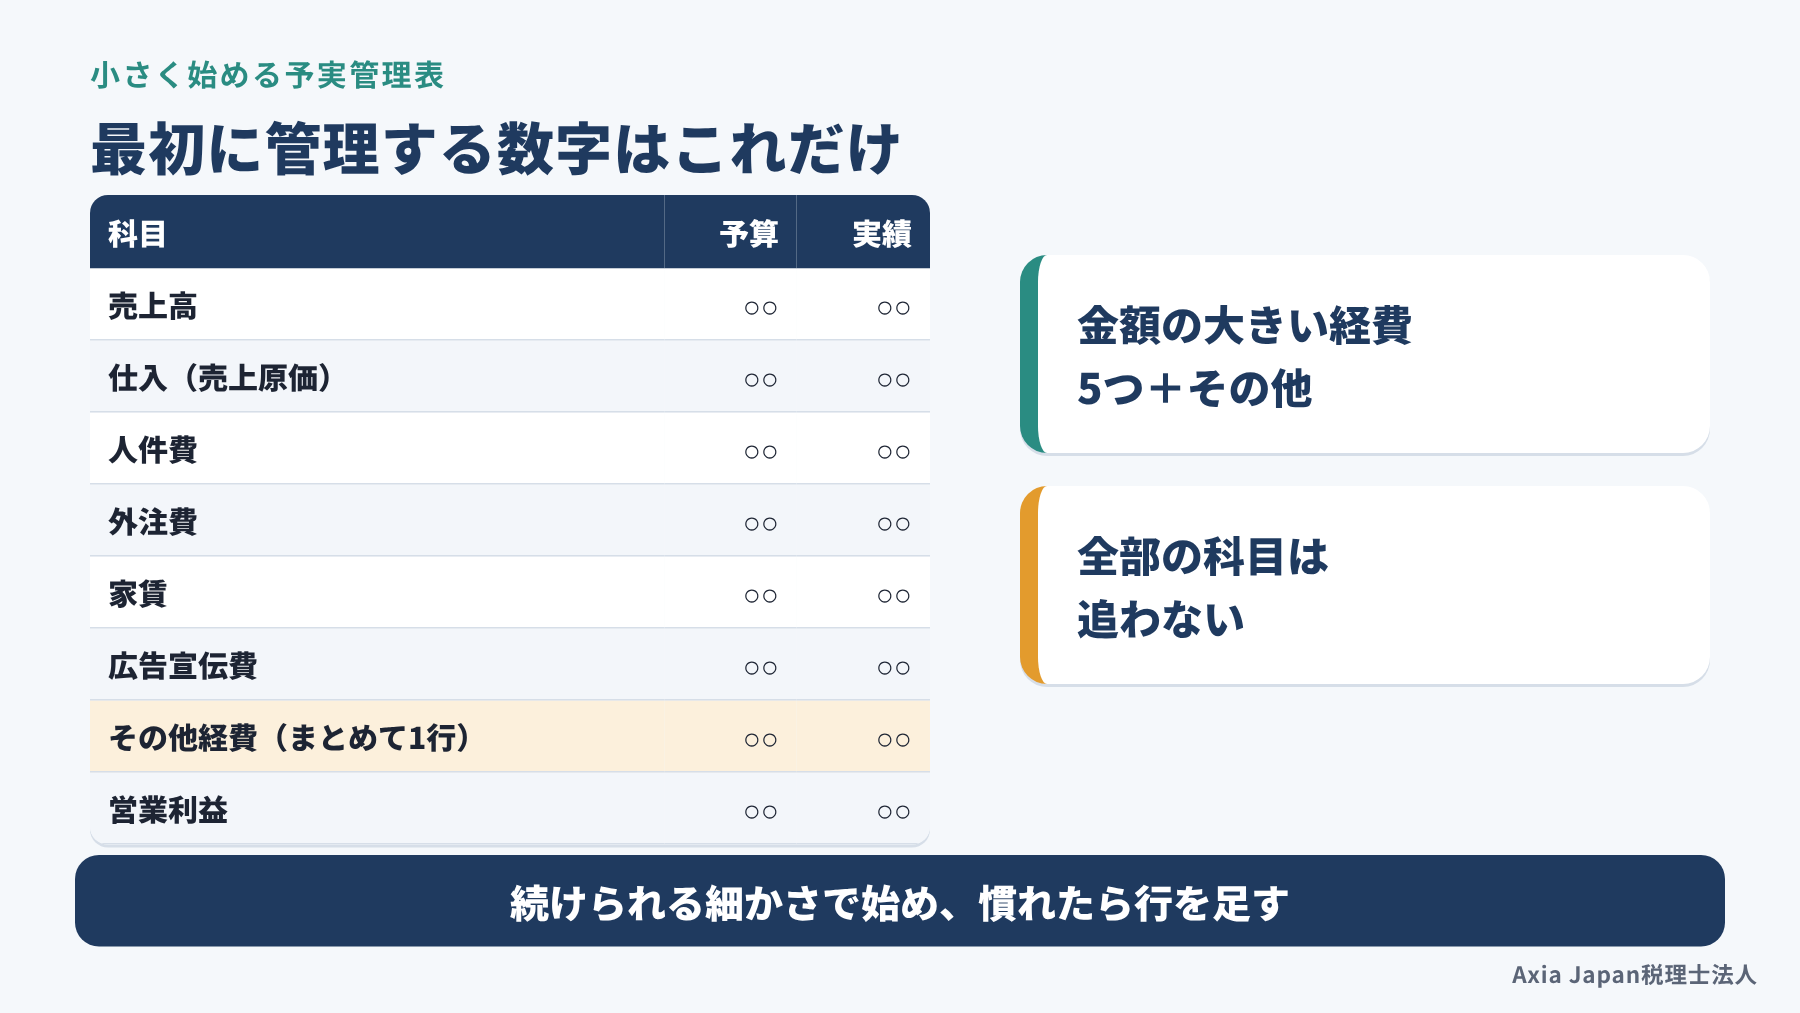
予実管理表は、年間予算を月ごとに割り、その横に実績と差異を並べるだけで形になります。列は「予算・実績・差異・予算比」の4つで、行は売上から営業利益までの7〜8行あれば十分です。
迷われやすいのは、年間の数字をどう月に割るかと、経費をどう置くかの2点です。12で割っただけの予算だと、毎年同じ月に「未達」が並び、表を見る気持ちがしぼんでしまいます。そのため、月割りは前年の動きに合わせ、経費は売上と連動するかどうかで分けて置きます。
表の右端には、ずれの理由と打ち手を1行で書くメモ欄を設けておきましょう。数字だけの表は、半年後に見返したとき、何があった月なのかが思い出せなくなるからです。
前年の月次推移で季節の山を入れる
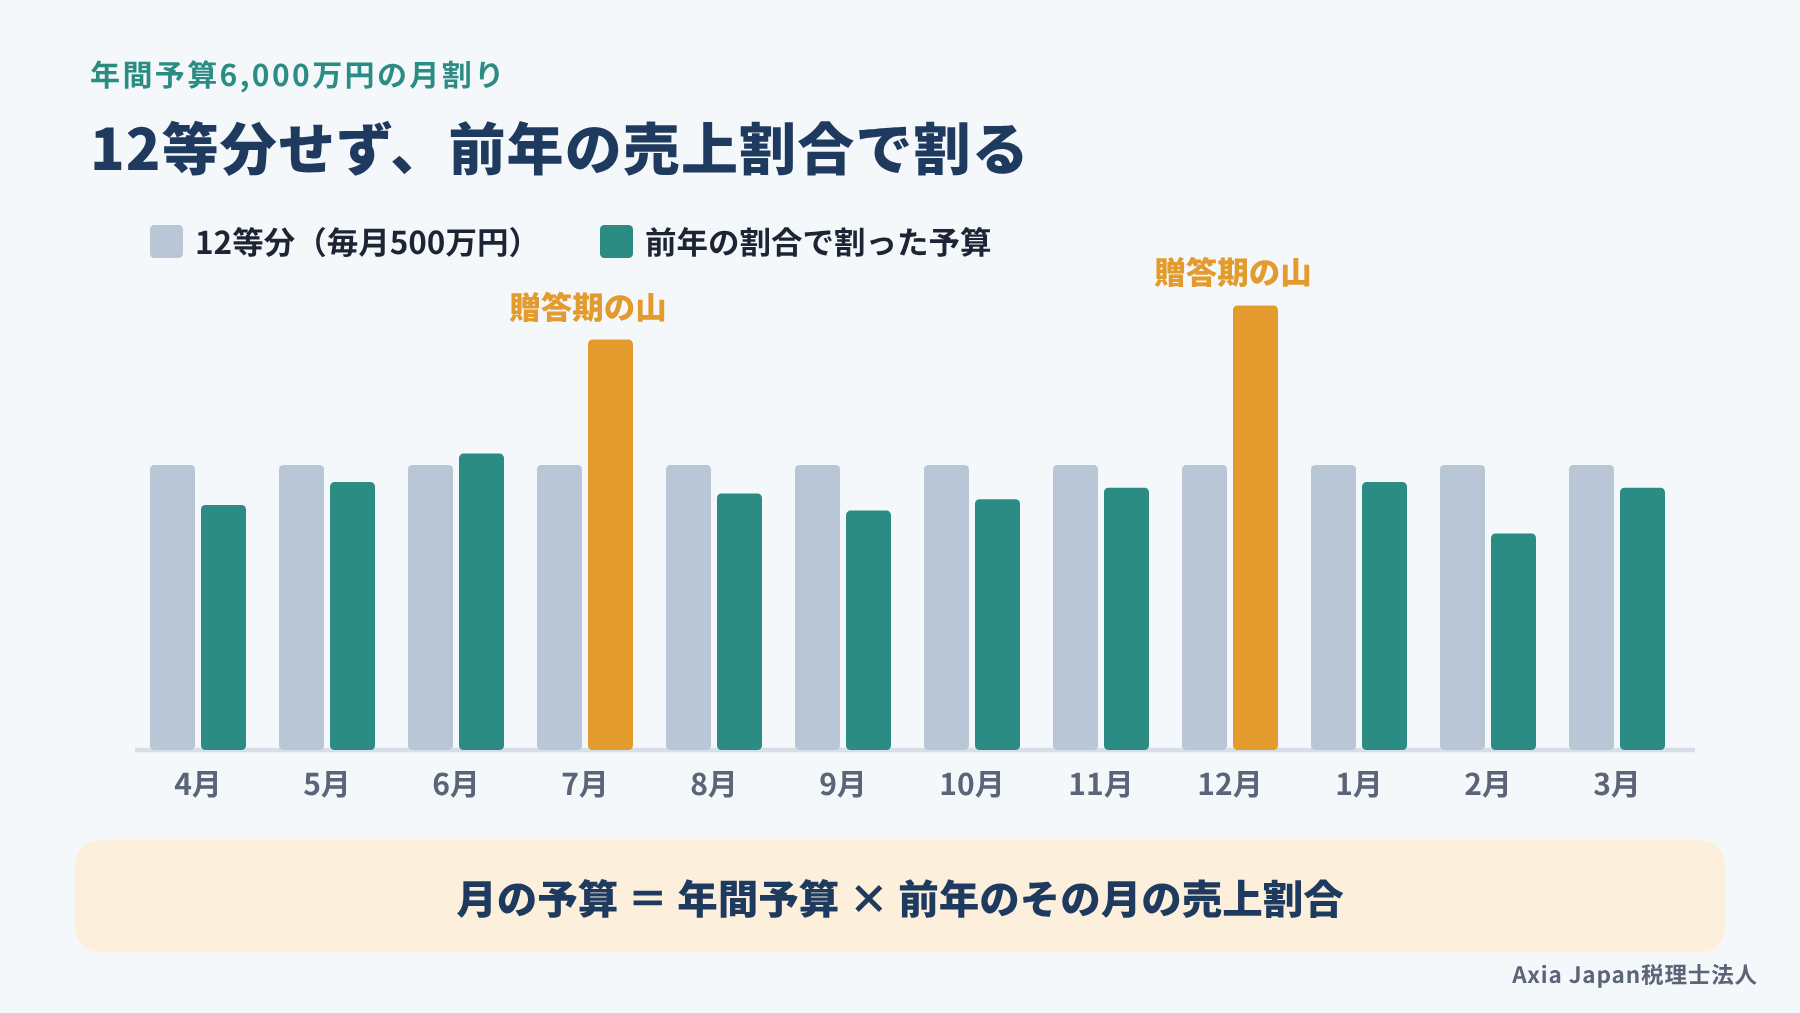
月の予算は、12等分ではなく、前年の月ごとの売上の割合で割るのが基本です。計算は「年間予算×前年のその月の売上割合」の掛け算だけで済みます。
たとえば年間の売上予算が6,000万円で、前年の7月が年間売上の12%を占めていたとしましょう。この場合の7月の予算は720万円で、12等分の500万円とは220万円の開きがあります。贈答品を扱う卸売業や観光に近い業種なら、こうした山と谷は毎年ほぼ同じ月に来るはずです。
12等分のままだと、繁忙期は「大幅達成」、閑散期は「大幅未達」という結果が毎年並びます。これでは、本当に手を打つべきずれが、季節の波に埋もれてしまうでしょう。前年の割合を使えば季節の分は予算に織り込まれ、表に残るのは「今年ならではの変化」です。前年に大きな特殊要因があった月だけは、その分を除いてから割合を出してください。
経費は変動費と固定費に分けて置く
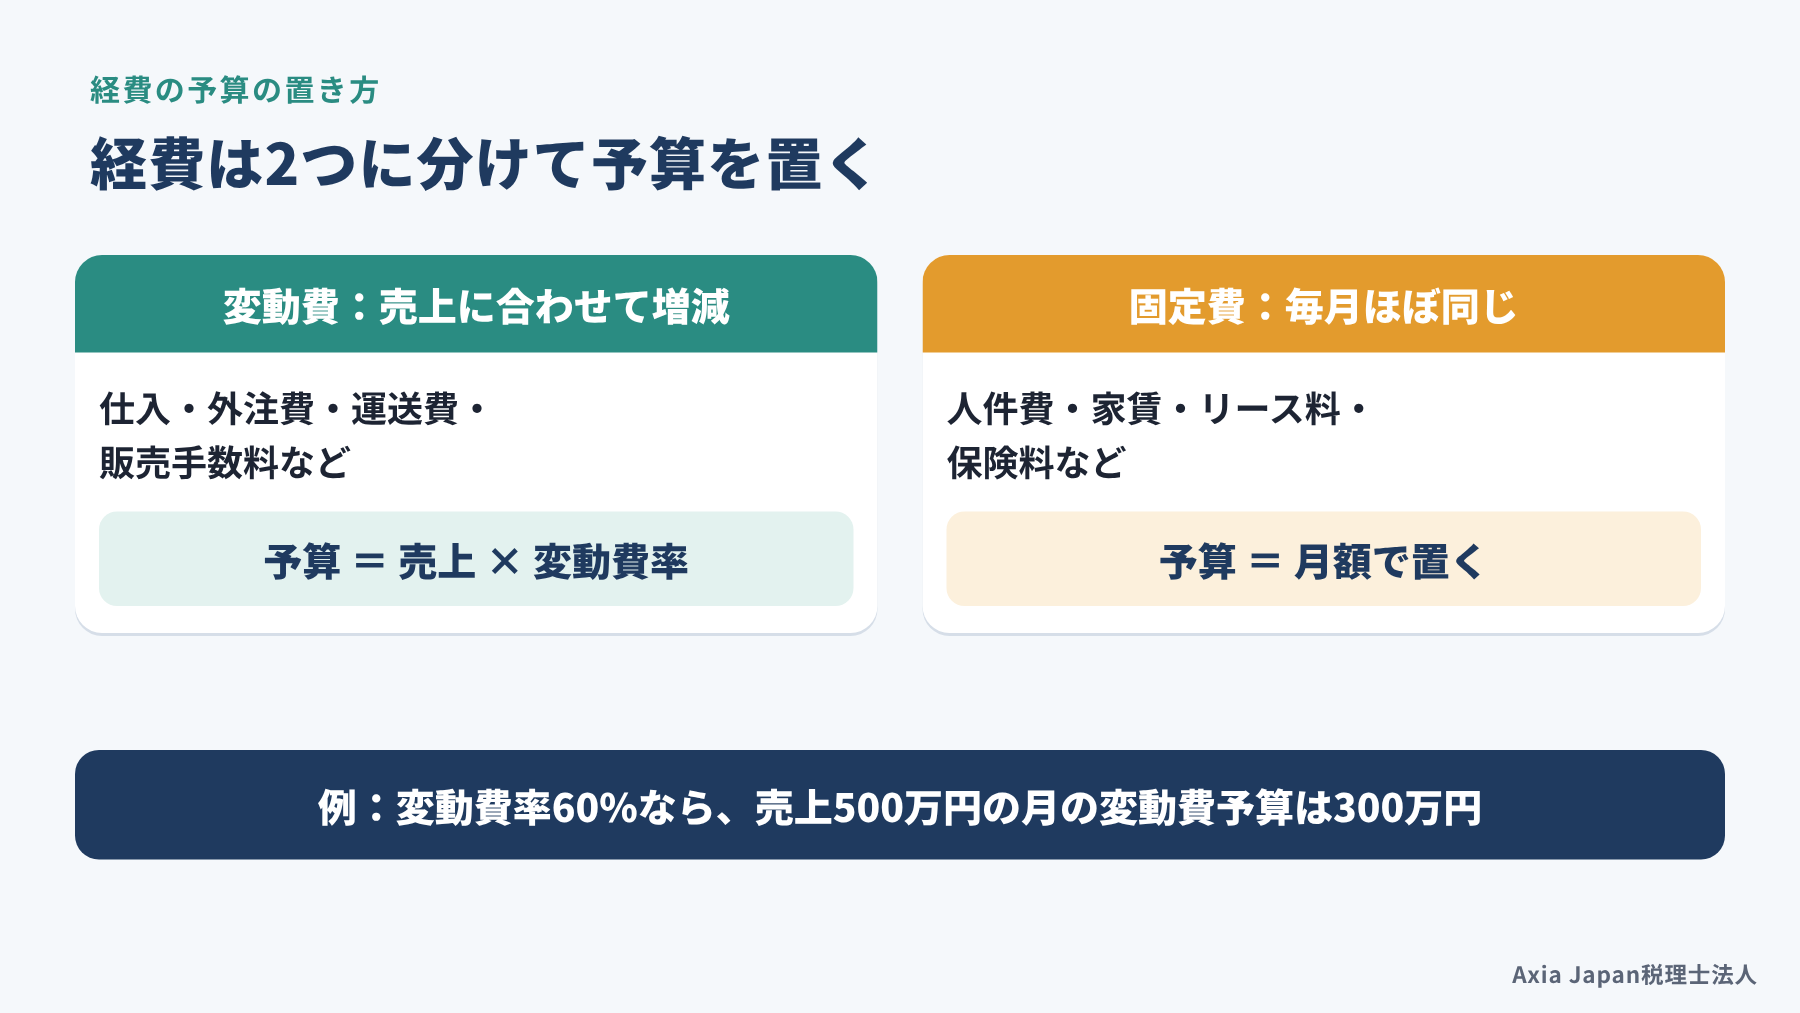
経費の予算は、売上に合わせて増える変動費と、毎月ほぼ同じ固定費に分けて置きます。変動費とは、仕入や外注費、運送費のように、売上が増えればその分増える費用のことです。固定費は、人件費や家賃、リース料のように、売上が少ない月にも出ていく費用を指します。
変動費は、前年の決算書から「変動費÷売上高」で変動費率を出し、月の売上予算に掛けて置きます。変動費率が60%なら、売上予算500万円の月の変動費予算は300万円です。固定費のほうは、年間の見込み額を月額にして置けば足ります。賞与や固定資産税のように支払う月が決まっている費用は、その月にまとめて入れてください。
電話代や水道光熱費など、どちらとも言えない科目で手が止まることもあるでしょう。最初は「売上が倍になったら、この費用も倍になるか」で決めてしまって構いません。この分け方が、売上がずれた月に経費を正しく比べる下準備になります。
Excel・クラウド会計・AIの使いどころ
道具は、最初はExcelで十分で、実績の取り込みと下書きにクラウド会計やAIを使うと手間が減ります。クラウド会計とは、銀行やカードの明細を取り込み、インターネット上で帳簿をつける会計ソフトのことです。ソフトによっては予算を登録して、予算と実績を並べた表を出せるものもあります。
分担の目安は、数字を集めて並べる作業は道具に任せ、ずれの理由と打ち手は人が考える形です。たとえば試算表をAIに読み込ませ、予算比が90%を下回った科目と増減の文章を作らせる使い方があります。ただし、AIが書く「原因」は、数字から推し量った候補にすぎません。「大口の納品が翌月にずれた」といった事情は、現場を知る人にしかわからないものです。AIに試算表を渡すなら、取引先名や個人名を伏せるといった社内の決まりも作っておきましょう。(2026年10月時点の一般的な使い方としてご紹介しています)
関連記事:静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT
予実の差異分析はどこから見る?

差異分析とは、予算と実績のずれを要因に分け、何が原因かを確かめる作業のことです。見る順番は、売上、変動費、ずれの性質の3つと決めておくと、毎月の確認が短く済みます。
試算表を前にすると、つい全部の科目を上から順に見てしまいがちです。けれども、利益のずれの多くは、売上と金額の大きい変動費の2か所から生まれます。まず、予算比が上下5%を超えた科目だけに印を付け、そこから見ていくのがおすすめです。5%という線は目安なので、慣れてきたら会社の規模や業種に合わせて動かしてください。
ここからは、売上のずれの分け方、変動費の比べ方、ずれの見分け方を順に見ていきましょう。
売上の差は数量と単価に分ける
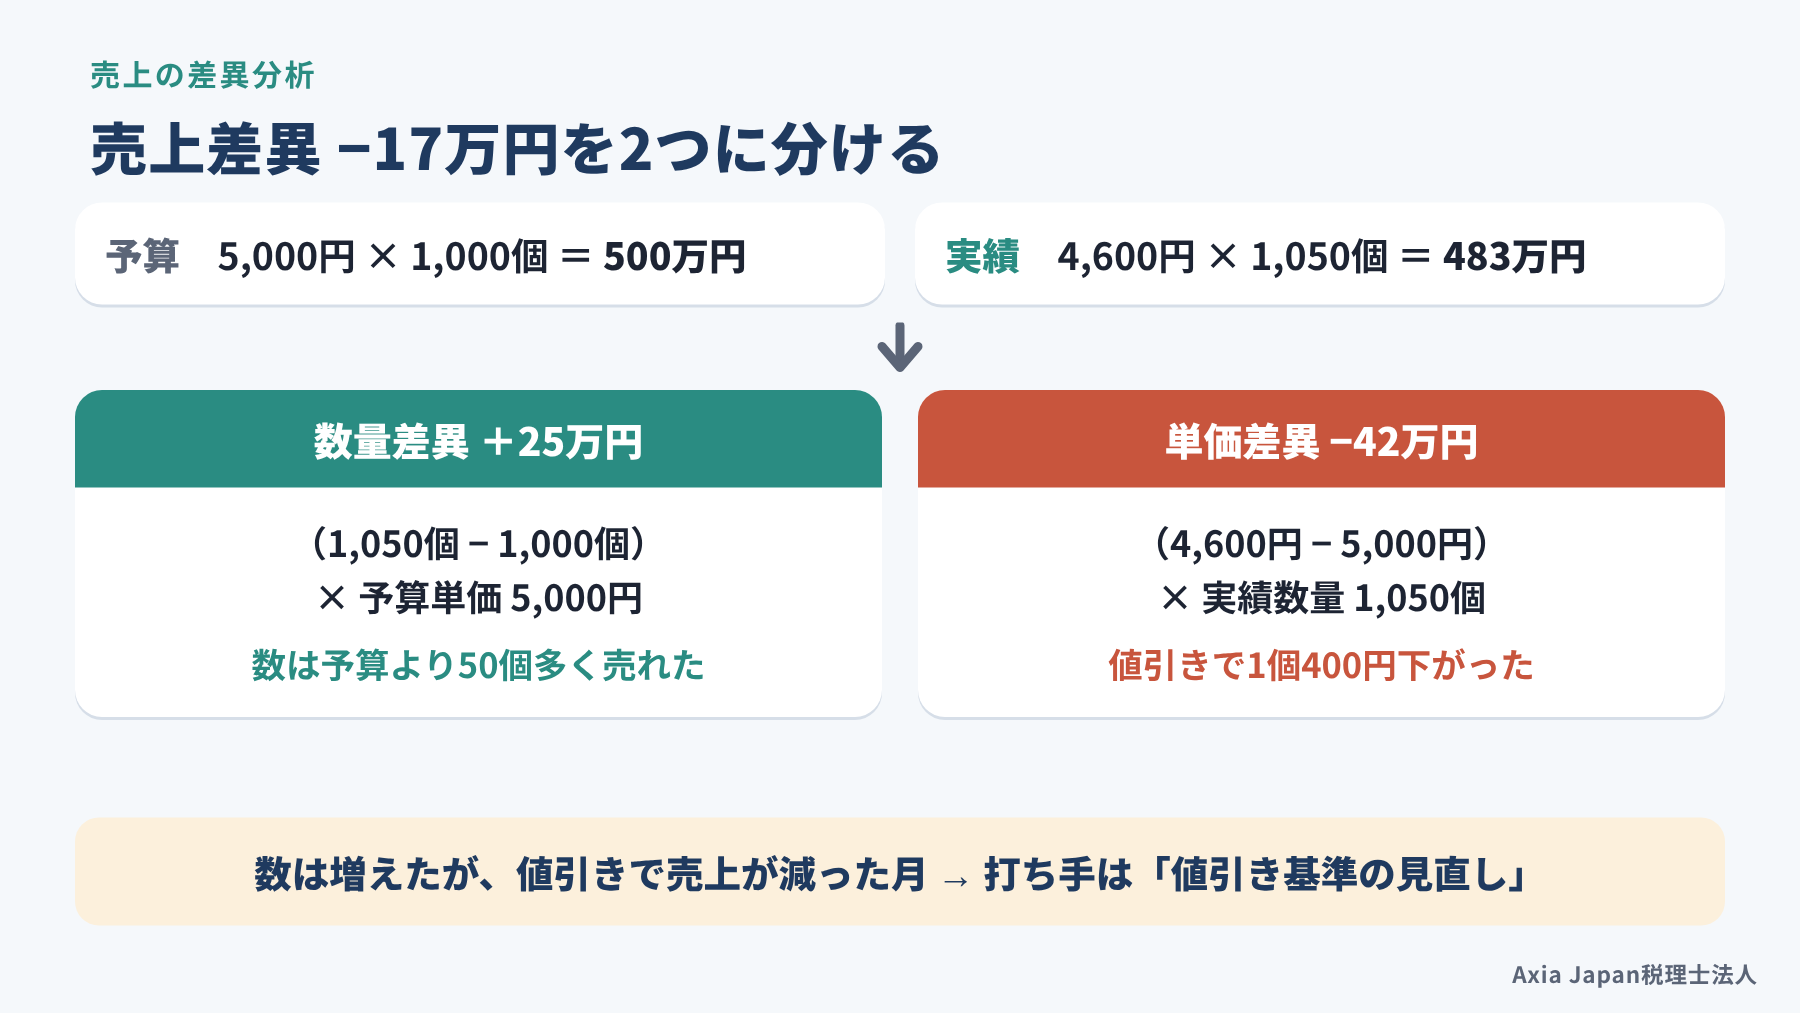
売上のずれは、「数量のずれ」と「単価のずれ」に分けると、打つべき手が見えてきます。数量差異は(実績の数量−予算の数量)×予算の単価で求めます。単価差異のほうは、(実績の単価−予算の単価)×実績の数量です。
たとえば、予算は単価5,000円で1,000個、売上500万円だったとしましょう。実績は単価4,600円で1,050個、売上483万円で、差は17万円の不足でした。分けてみると、数量差異は50個×5,000円で25万円のプラスです。一方、単価差異は400円×1,050個で42万円のマイナスになります。
売上合計だけを見れば「少し足りなかった月」で終わります。ところが中身は「数は売れたのに、値引きで売上を落とした月」です。数量の不足なら営業先を増やす、単価の下落なら値引きの基準を見直す、というように打ち手がまったく変わります。商品が多い会社は、売上の大きい上位3つの商品か、得意先ごとに分けるだけでも十分です。
変動費は実績の売上で予算を引き直す
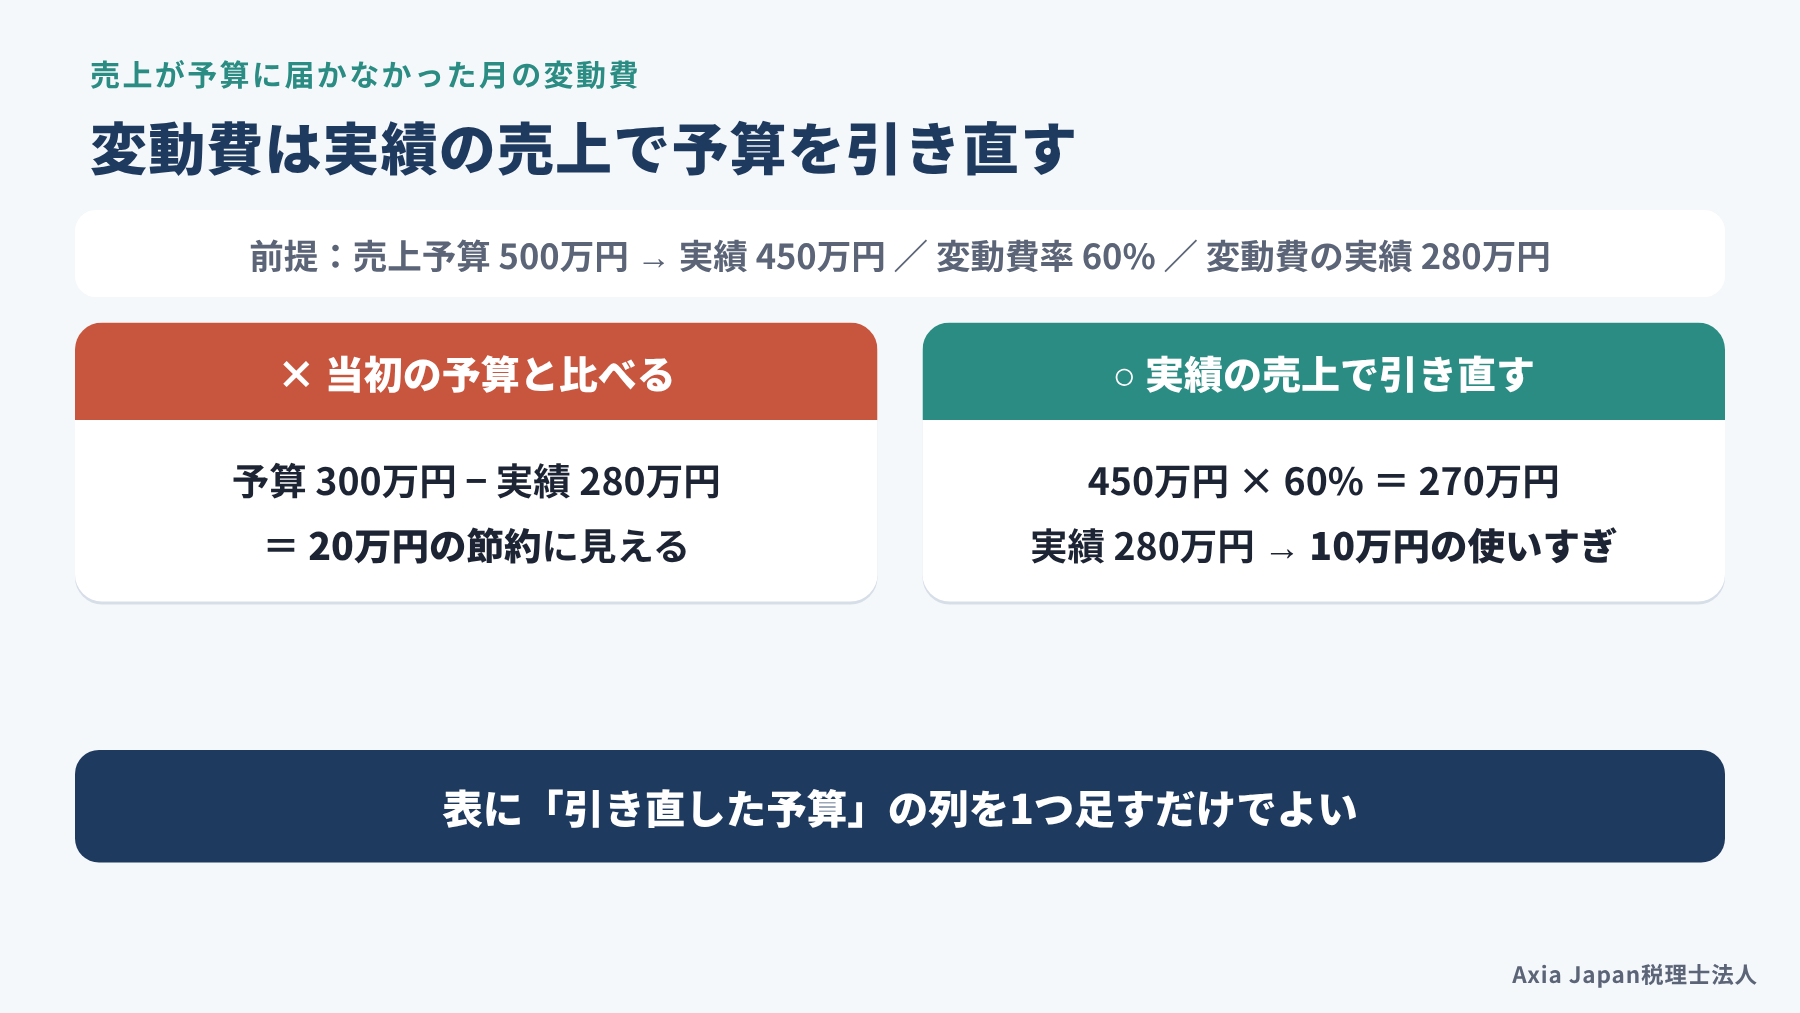
売上が予算からずれた月は、変動費の予算を実績の売上で計算し直してから比べます。当初の予算のまま比べると、使いすぎの月が「節約できた月」に見えてしまうことがあるからです。
売上予算500万円、変動費率60%で、変動費の予算を300万円と置いていたとします。実際の売上は450万円にとどまり、変動費は280万円でした。当初の予算と比べれば20万円少なく、うまく抑えられたように見えるでしょう。ところが、売上450万円なら変動費は270万円で済むはずで、実際は10万円の使いすぎです。
予算を1つの操業度で決める固定予算は手軽で、多くの企業が使っています。ただ、費用の管理には、操業度に合わせて予算を変える変動予算のほうが好ましいとされます(駒井, 2021)。操業度とは、生産量や作業時間など、事業の動きの大きさを表す尺度のことです。予実管理表なら、変動費の横に「引き直した予算」の列を1つ足せば、この考え方を取り入れられます。
一時的なずれと続くずれを見分ける
ずれの理由がわかったら、打ち手を考える前に、来月も続くずれかどうかを見分けましょう。一時的なずれとは、大口の納品が翌月にずれた、修繕費が1回だけ出た、といったものです。続くずれには、仕入先の値上げ、主要な得意先の発注減、採用による人件費の増加などがあります。
一時的なずれは、メモ欄に理由を書いておけば、翌月以降に打ち手を決める必要はありません。注意したいのは、続くずれを「たまたま」と片づけてしまう場面です。仕入れ値が上がった月を「今月だけ」と見送ると、粗利の目減りが決算まで続くことになります。
続くずれと判断したら、打ち手を1つだけ決め、誰がいつまでにやるかまで書き込みます。あわせて、残りの月の予算をそのまま追うのか、見込みとして引き直すのかも決めておきましょう。年間の予算は動かさず、横に「見込み」の列を足しておくと、当初の目標とのずれも見失いません。
予実管理を毎月続けるための運用ルール
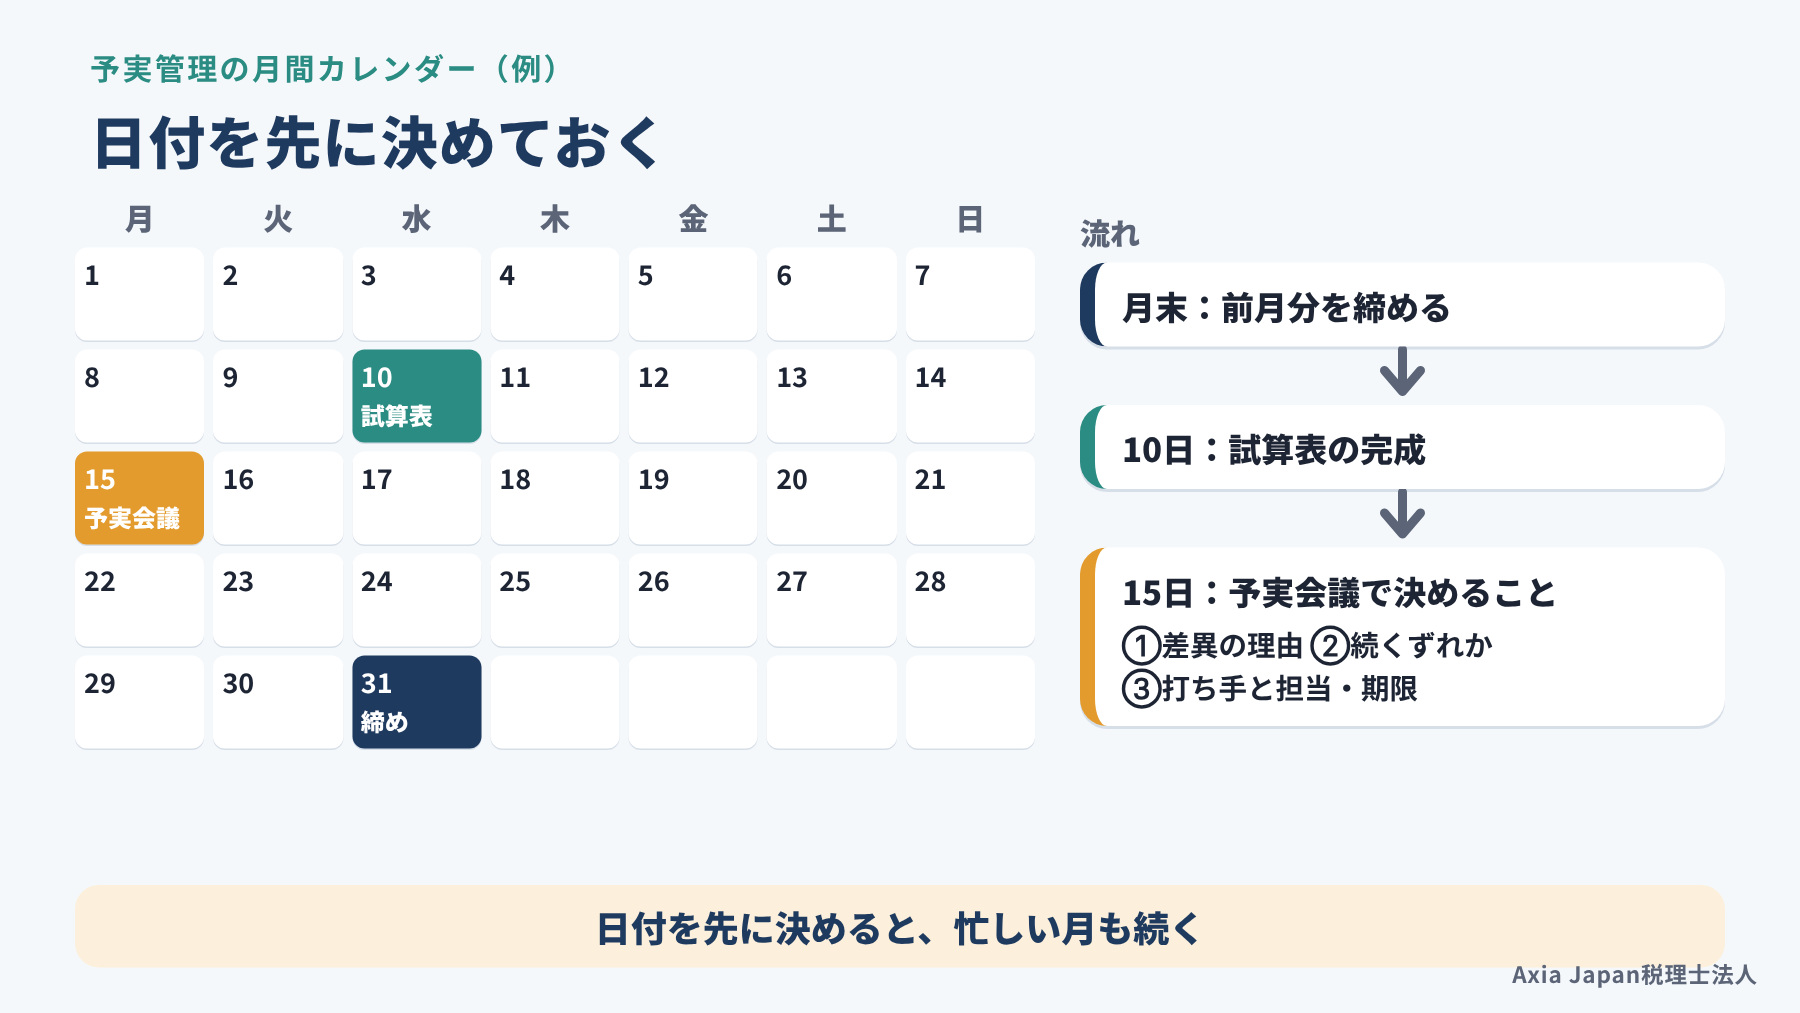
予実管理を続けるコツは、気合いではなく、日付と順番を先に決めてしまうことです。具体的には、締め日、試算表がそろう日、確認の会議の日の3つを年の初めに予定表へ入れます。
実際には、繁忙期に経理が遅れ、試算表が翌々月にずれ込むことも少なくありません。2か月前の数字を見ても、打てる手はかなり限られてしまいます。そこで、遅れそうな月は「売上と大きな経費だけ先に締める」といった逃げ道も用意しておくと安心です。
あわせて、お金の動きと税理士との役割分担も決めておけば、予実管理が経営の判断に結びつきます。
参考:Axia Japan税理士法人「経営伴走支援(MAS)」
締め日と会議日を先に決める
予実会議(予算と実績を比べる打ち合わせ)は、試算表がそろってから5日以内に、30分ほどで開くのが目安です。締めは月末、試算表は翌月10日まで、会議は翌月15日前後といった具合に決めておきます。
会議は長くするより、毎月同じ形で短く終えるほうが続きます。話す順番は、予算比が上下5%を超えた科目の確認、続くずれかどうかの判断、打ち手と担当・期限の3つです。出席者は、社長と経理担当の2人からで構いません。部門がある会社なら、売上のずれを説明できる営業の責任者が加わると、話が早く進みます。
試算表を翌月10日までにそろえるには、請求書や領収書を月末から5日以内に経理へ集める決まりが欠かせません。会計事務所に記帳を頼んでいる会社は、資料を渡す日と試算表が届く日を、事務所と最初に取り決めておきましょう。
お金の予定と実績も並べる
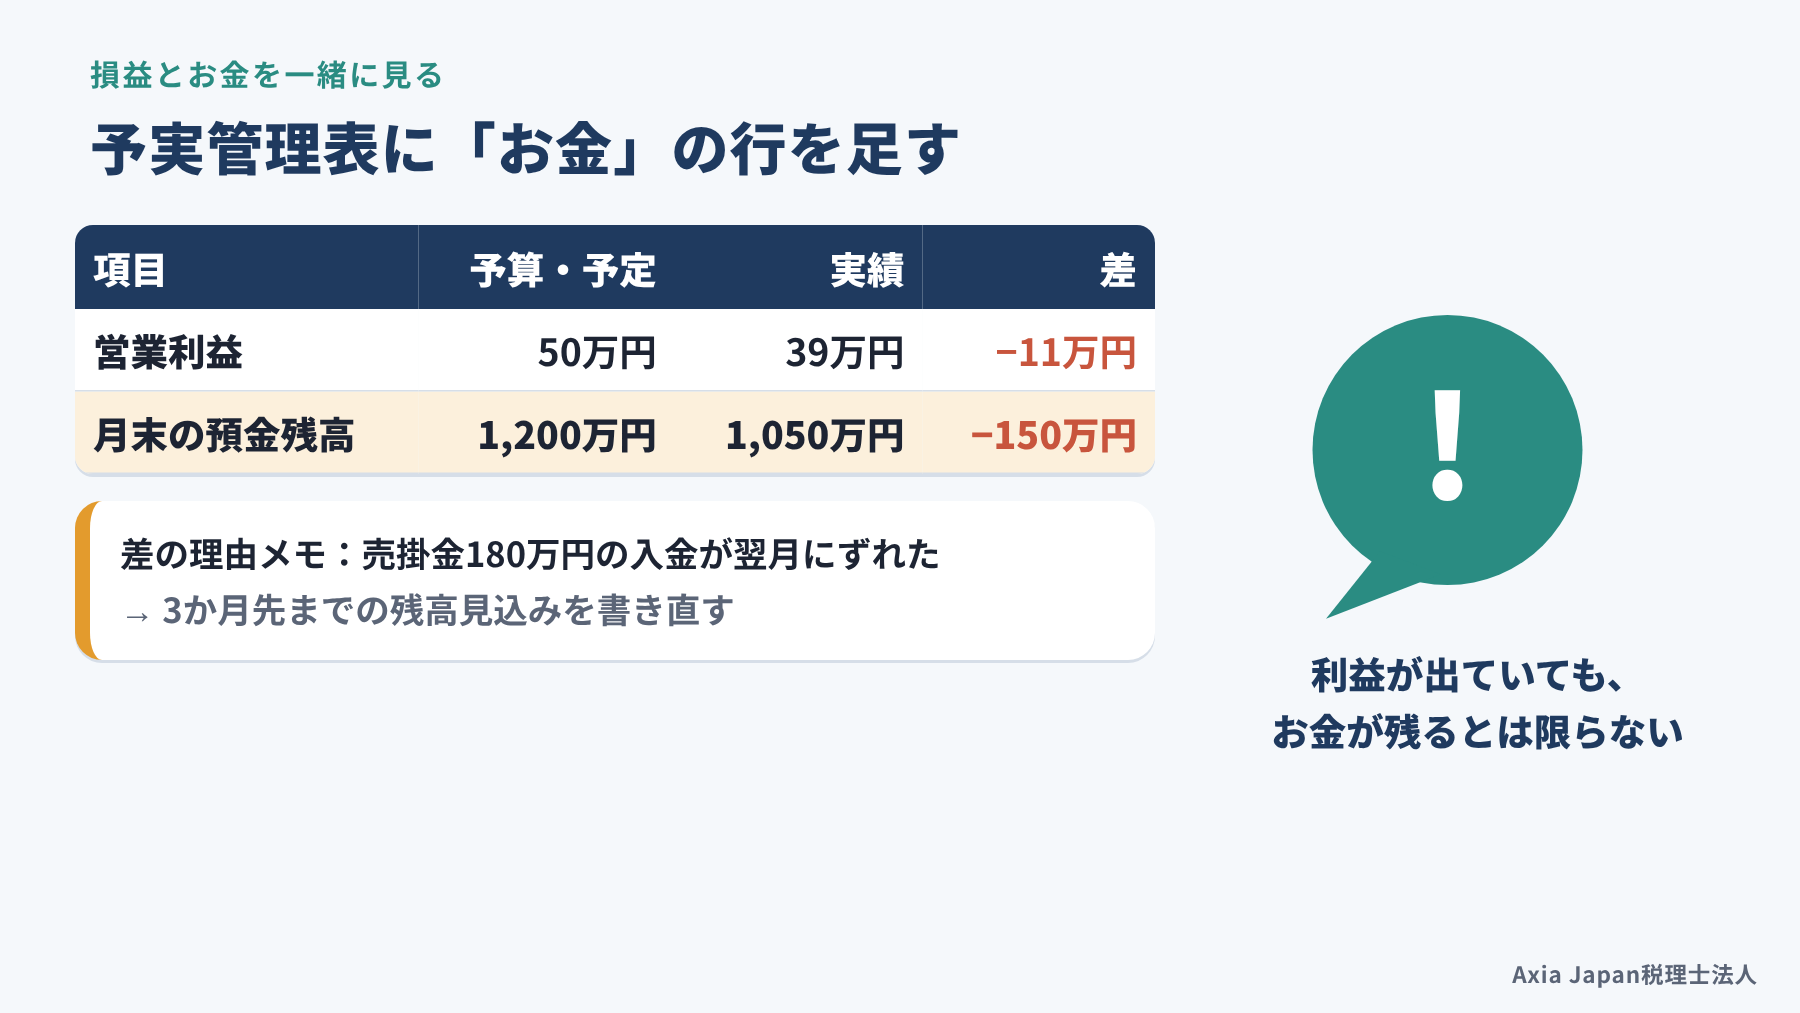
予実管理表の下には、月末の預金残高の「予定と実績」を1行足しておくと安心です。損益の予実だけを見ていると、利益は予算どおりなのに預金が減っている、という事態を見逃すからです。
利益とお金のずれは、売掛金の入金の遅れや在庫の積み増し、借入の返済が重なった月などに生まれます。資金計画表を予定と実績で見比べる分析は、将来の資金繰りに役立つとされます(和田, 2025)。同書の例では、入金が予定を上回ったのを確かめ、納税資金のための借入額を半分に抑えていました。
中小企業なら、3か月先までの月末残高の見込みを、予実会議のたびに書き直すだけでも十分です。見込みが下がり始めたら、それを早めに金融機関へ相談する合図にしてください。
【内部リンク候補:資金繰り表の作り方の記事(未作成)】
予算は会社が作り、税理士は伴走する
予算は会社が自分で作り、税理士は数字の読み解きと続ける仕組みづくりで伴走する、という分担がうまくいきます。利益計画は会社が作るもので、会計事務所は伴走者・相談相手として寄り添う役割だという指摘もあります(和田, 2025)。
税理士が予算を作ってしまうと、数字の根拠を社内の誰も説明できなくなるからです。ずれが出ても「税理士の数字だから」と受け止められ、打ち手の話に進みません。税理士が手伝えるのは、決算書から月割りや変動費率を出す作業や、差異を数量と単価に分けて読む作業です。資金繰りや納税への影響を先回りして伝えるのも、外部の立場ならではの役回りでしょう。
当事務所でも、毎月の実績と計画を比べてずれを分析し、打ち手まで一緒に考える「経営支援会議」を設けています。
参考:Axia Japan税理士法人「経営伴走支援(MAS)」
モデルケース:静岡市の食品卸が予実管理を始める
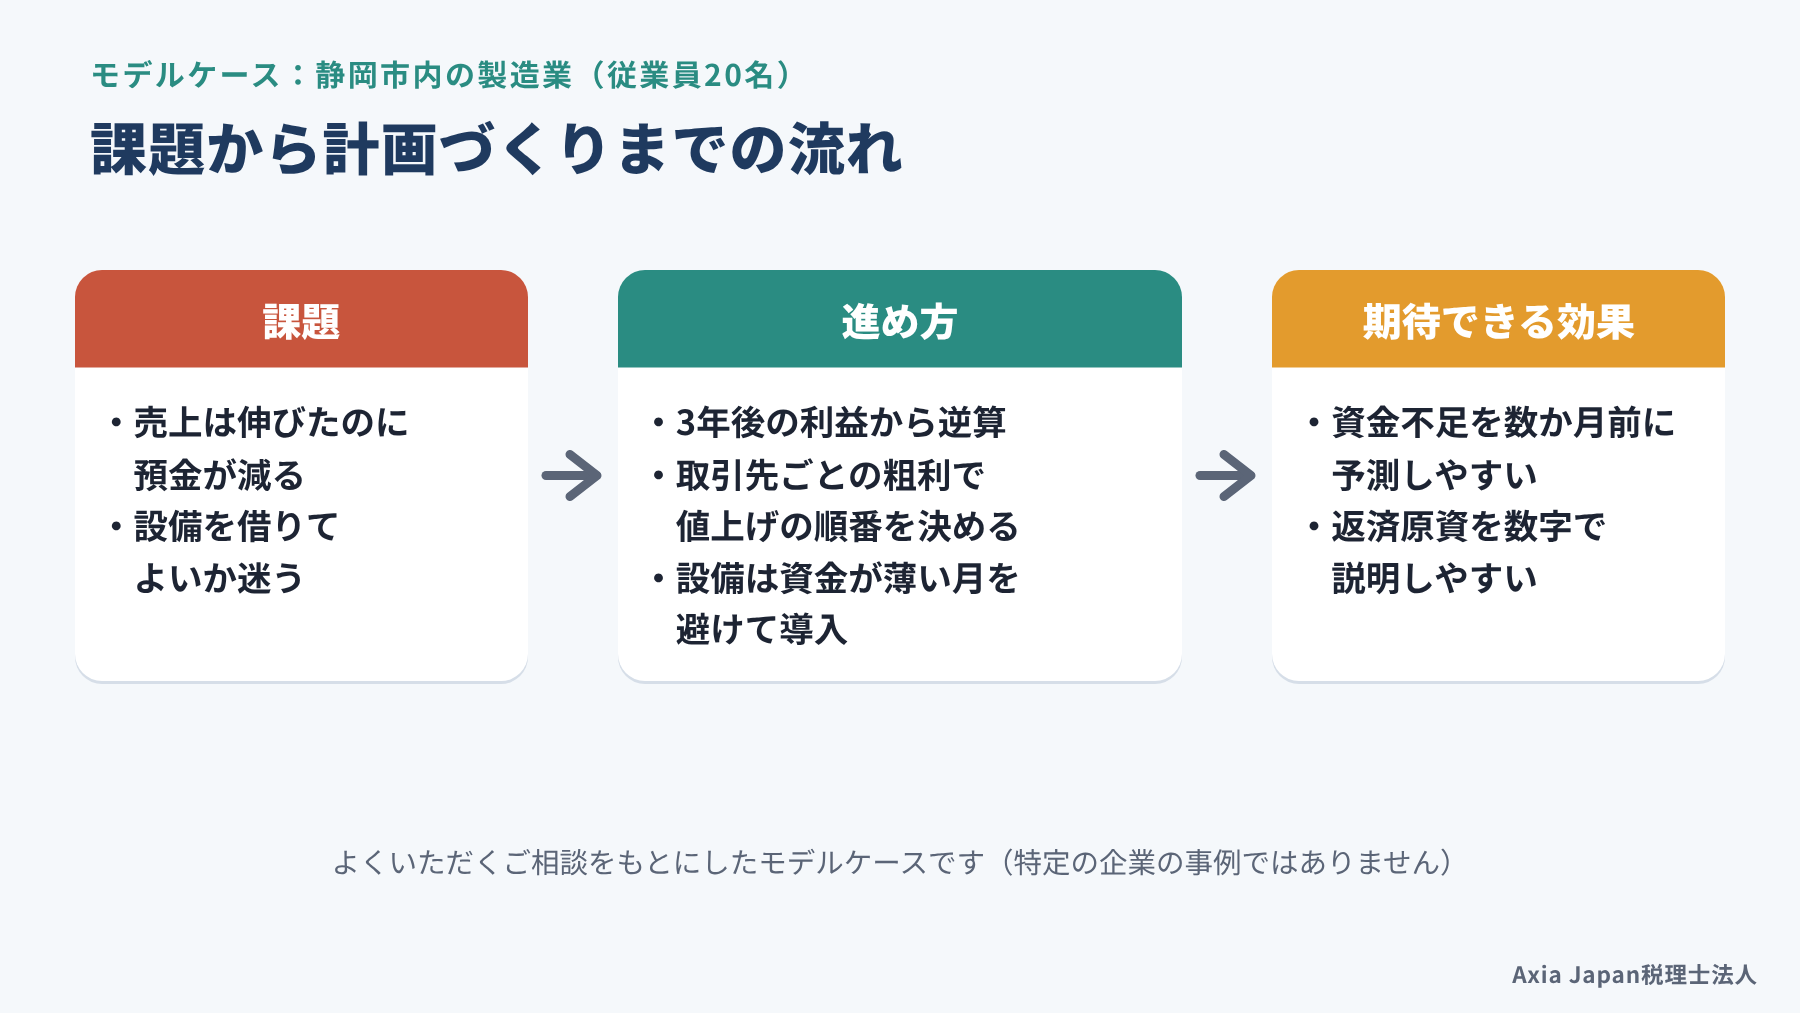
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
ここでは、静岡市内でお茶や菓子の贈答品を扱う食品卸売業(従業員15名)を例に、予実管理の始め方を追ってみます。これまでの話が、実際の会社でどうつながるのかを見ていきましょう。
この会社の売上は、お中元の7月とお歳暮の12月に大きく伸びます。社長は毎年、繁忙期の売上に手ごたえを感じながらも、決算書を見て「思ったほど利益が残っていない」と首をかしげていました。年間の予算はあるものの、12で割った数字のため、毎年同じ月に達成と未達が並ぶだけだったのです。
課題:贈答期は売上が伸びても利益が読めない
この会社の課題は、売上の山の月に何が起きているのかが、数字で見えていなかったことです。繁忙期は受注を逃したくないため、得意先からの値引きの相談に、担当者がその場で応じていました。加えて、配送が集中する月は、運送会社への支払いも増えます。
ところが、予実管理表は売上合計と経費合計を並べるだけでした。そのため、7月は「売上は予算を大きく超えた」という報告で会議が終わります。値引きで単価がいくら下がったのか、運送費が売上の伸び以上に増えたのかは、誰も確かめていませんでした。
社長が気づいたときには、すでに年末の繁忙期が終わり、決算まで2か月しか残っていなかった、というのがよくある流れです。数字がないわけではなく、並べ方と見る順番が決まっていなかったことが、根っこの原因でした。
進め方と期待できる効果
進め方は、表の作り直し、差異の分け方、続ける決めごとの3段階です。まず前年の月次推移から売上の割合を出し、7月と12月の山を入れた予算に作り直します。主要な贈答セット3種類は、売上を数量と単価に分けて見ることにしました。運送費は変動費として扱い、実績の売上で予算を引き直す列を足しています。
会議は毎月15日に30分、社長と経理担当、営業の責任者の3人で開くと決めました。表の下には、3か月先までの月末残高の見込みを1行加えます。
こうしておけば、7月の時点で「数量は超えたが、単価が下がっている」と気づきやすくなります。12月の前に、値引きの基準や運送費の見積もりを見直す時間も生まれるはずです。繁忙期のあとの入金と支払いの時期もつかめるので、資金の手当ても前もって考えられます。
【実例があれば差し替え:予実管理の導入支援事例(業種・課題・支援内容・成果)】
【所見挿入:税理士としての実務上の注意点(季節変動の大きい会社で、月割りと変動費率を決めるときの注意点)】
よくある質問
Q. 従業員が数名の小さな会社でも予実管理は必要ですか?
必要かどうかより、手間に見合う形で始められるかで考えるのがおすすめです。社長がすべての取引を把握している規模なら、売上と粗利、月末の預金残高の3行だけでも役に立ちます。研究でも、取り組みの効果は会社の規模や進め方で変わる可能性が示されています(尻無濱ほか, 2022)。まずは3か月続けてみて、見る行を足すかどうかを決めましょう。
Q. 予実管理はどのくらいの頻度で見ればよいですか?
月に1回、試算表がそろった直後に見るのが基本です。週ごとに見ると、締めの手間が増えるうえ、一時的なずれに振り回されやすくなります。ただし、資金に余裕がない時期や、売上の大きな変化が続く時期は、売上と預金残高だけを週ごとに確かめる方法もあります。見る頻度は、打ち手を考えられる間隔に合わせて決めてください。
Q. 予算から大きくずれたら、作り直すべきですか?
当初の予算は残したまま、横に「見込み」の列を足して引き直すのがおすすめです。予算を書き換えてしまうと、年初の目標からどれだけ離れたのかがわからなくなります。大口の得意先を失った、主力商品の値上げをしたなど、前提が大きく変わったときは、年度の途中でも見込みを作り直しましょう。翌年の予算づくりでは、この見込みとのずれが良い材料になります。
まとめ
予実管理は、細かい仕組みを整えることより、小さな表を毎月続けて、ずれから次の一手を決めることに価値があります。まずは、売上と金額の大きい経費5つ、営業利益、月末の預金残高だけを並べた予実管理表から始めてみてください。月の予算は前年の売上割合で割り、経費は変動費と固定費に分けて置きます。
差異分析では、売上を数量と単価に分け、変動費は実績の売上で予算を引き直してから比べます。そのうえで、来月も続くずれかを見分け、打ち手を1つ決めれば十分です。締め日と会議日を年の初めに決めておくと、繁忙期も途切れずに回せます。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へお任せください。予実管理表の作り方や毎月の数字の読み方も、一緒に整えていきます。初回のお問い合わせは無料です。
この記事の執筆者
予実管理は、管理会計の考え方を、毎月の試算表という身近な数字に落とし込む取り組みです。執筆者は日本管理会計学会・日本原価計算研究学会に所属する税理士で、税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいます。
福代 和紀(Axia Japan税理士法人 代表/Axia Japan Consulting合同会社 代表)
- 税理士/米国公認会計士(Inactive)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 飯塚隼光・古井健太郎(2022)「中小製造企業におけるシンプルな管理会計実践―管理会計の不在研究を手掛かりにして―」『原価計算研究』46(2), 40-52.
- 駒井伸俊(2021)『基本も実務知識もこれ1冊で!管理会計本格入門』ソシム.
- 尻無濱芳崇・地多佑介・岡田幸彦(2022)「業績管理会計は利益率の水準と統制に影響を与えるか?―中小企業を対象とした疑似実験―」『会計プログレス』23, 103-117.
- 和田正次(2025)『経理・総務・経営企画部門担当者のための 月次決算書の見方・説明の仕方 第3版』税務研究会出版局.
参考記事(Web)
- 経営伴走支援(MAS)/Axia Japan税理士法人/https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月17日)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月17日)
- 静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT/Axia Japan税理士法人/https://axia-tax.com/staffblog/ai-bookkeeping-pitfalls-shizuoka/(閲覧日:2026年10月17日)