原価計算をしたほうがよいとわかっていても、どこから手をつければよいのか迷っていませんか。原価計算のやり方は、材料費や外注費といった直接費を、製品や案件ごとに集めるところから始めると無理なく進められます。
材料費や電気代、人件費が上がるなかで、どの製品が利益を生んでいるのかを知りたいという経営者の方が増えています。この記事では、直接費の集め方から共通費の配賦基準の決め方、見積への生かし方までを順にお話しします。手元に先月の請求書と作業日報を用意して、読み進めてみてください。
この記事でわかること
- 原価計算の全体の流れと、直接費から集める4つのステップ
- 共通費の配賦基準の決め方と、本社費を配賦しない貢献利益の見方
- 計算した原価を見積・価格交渉や現場の改善に使う方法
原価計算とは?中小企業が製品別に原価を知る理由
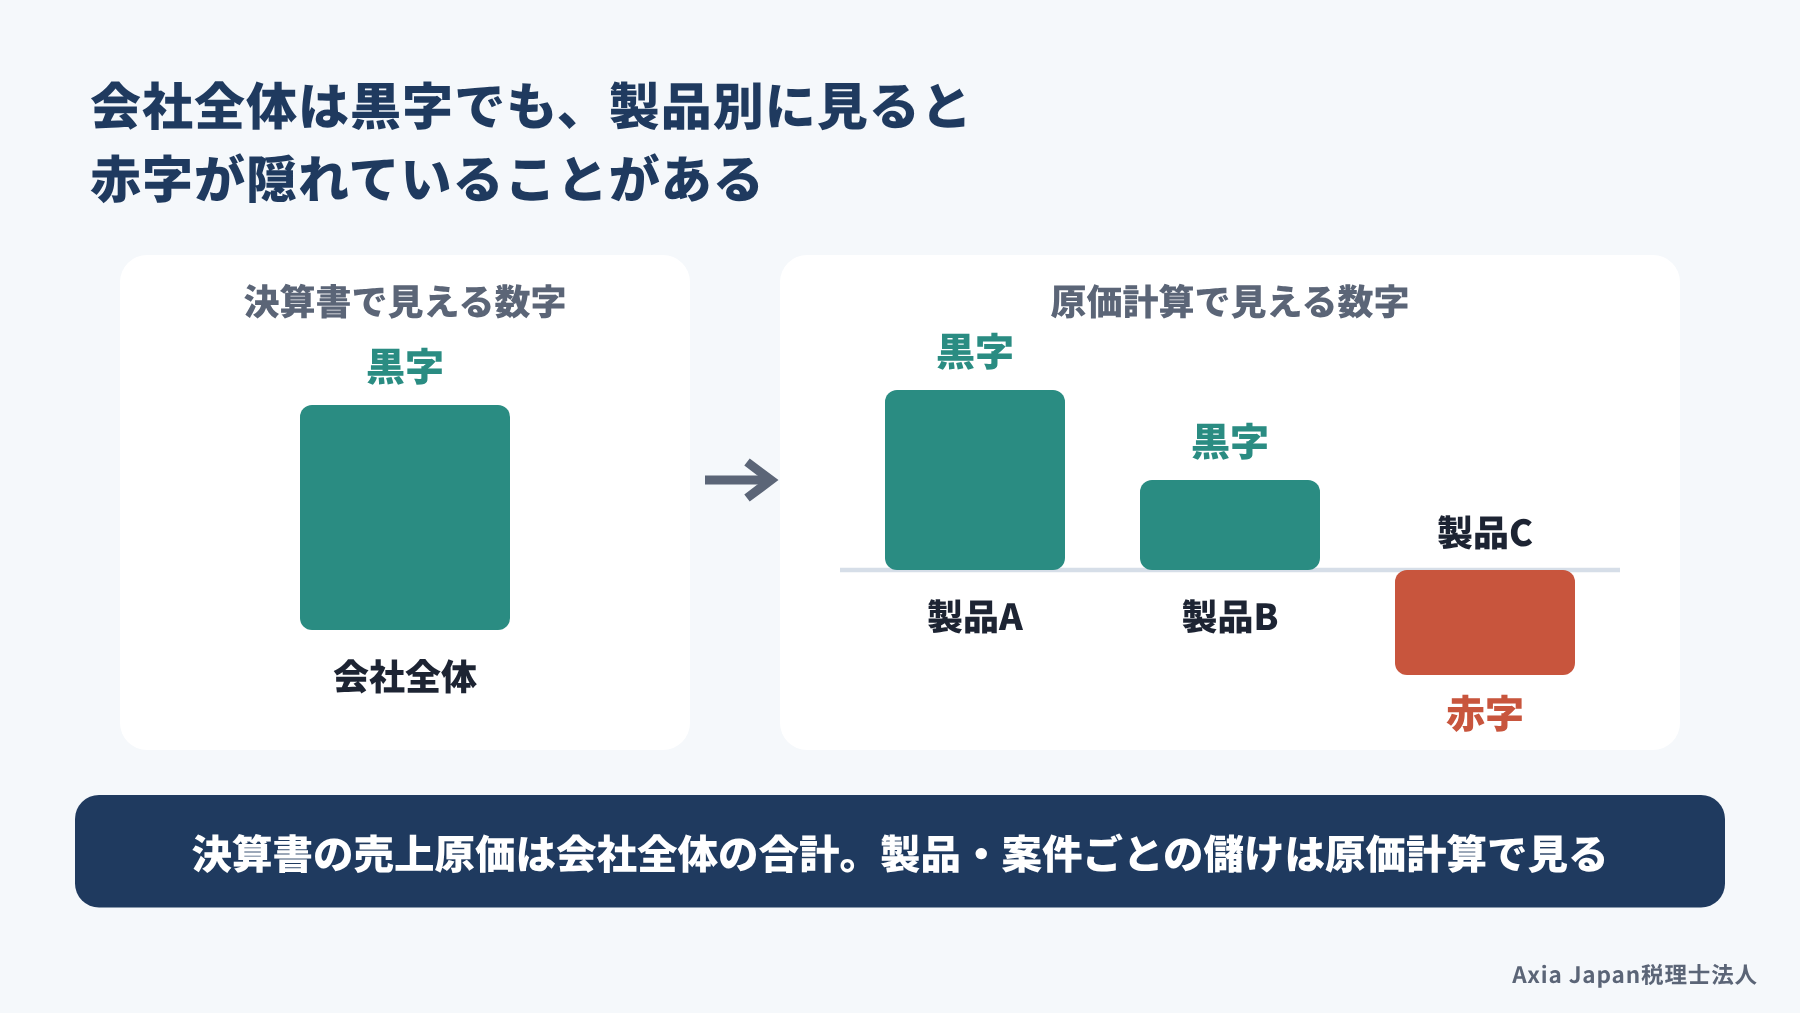
原価計算とは、製品やサービス、案件ごとに「いくらかかったか」を集計する手続きのことです。決算書の売上原価は会社全体の合計なので、どの製品で稼ぎ、どの案件で損をしたのかまでは教えてくれません。
取引先に価格の見直しをお願いしたくても、見積の根拠を聞かれて答えに詰まる、という声は少なくありません。ご相談を受けていると、「忙しいのにお金が残らない」と感じる会社ほど、製品ごとの原価をつかめていない印象です。まずは、決算書だけでは見えないものと、原価計算の全体の流れから確かめていきましょう。
関連記事:経営計画は税理士と作る|静岡市の中小企業が数字で回す手順
決算書の原価だけでは製品の儲けは見えない
決算書を開くと、売上原価や製造原価報告書の合計額は確かに載っています。ただ、それは1年分をまとめた数字なので、製品Aと製品Bのどちらが利益を生んだのかは読み取れません。
実は、原価計算をしている中小企業でも、目的が決算書づくりにとどまっていることがあります。燕三条・大田区・東大阪の中小企業への質問票調査があります(2015年12月〜2016年2月、回答137社)。この調査では、原価計算を行っている会社が約9割でした。一方で、決算書づくりに加えて製品・サービス単位でも原価計算をしている会社は66社と、全体の半分ほどにとどまっています。「製造原価の引き下げ」を経営課題に挙げた会社でも、製品単位で計算しているのは約半分でした。著者は、原価計算・原価管理の導入や改善の余地は大きいと考えています(山口, 2018)。決算書の数字が合っていることと、製品ごとの儲けがわかることは、別の話だと考えてください。
参考:山口直也「我が国の中小企業における原価計算・原価管理の実践状況」(『中小企業会計研究』第4号)
原価計算は「費目→部門→製品」の3段階
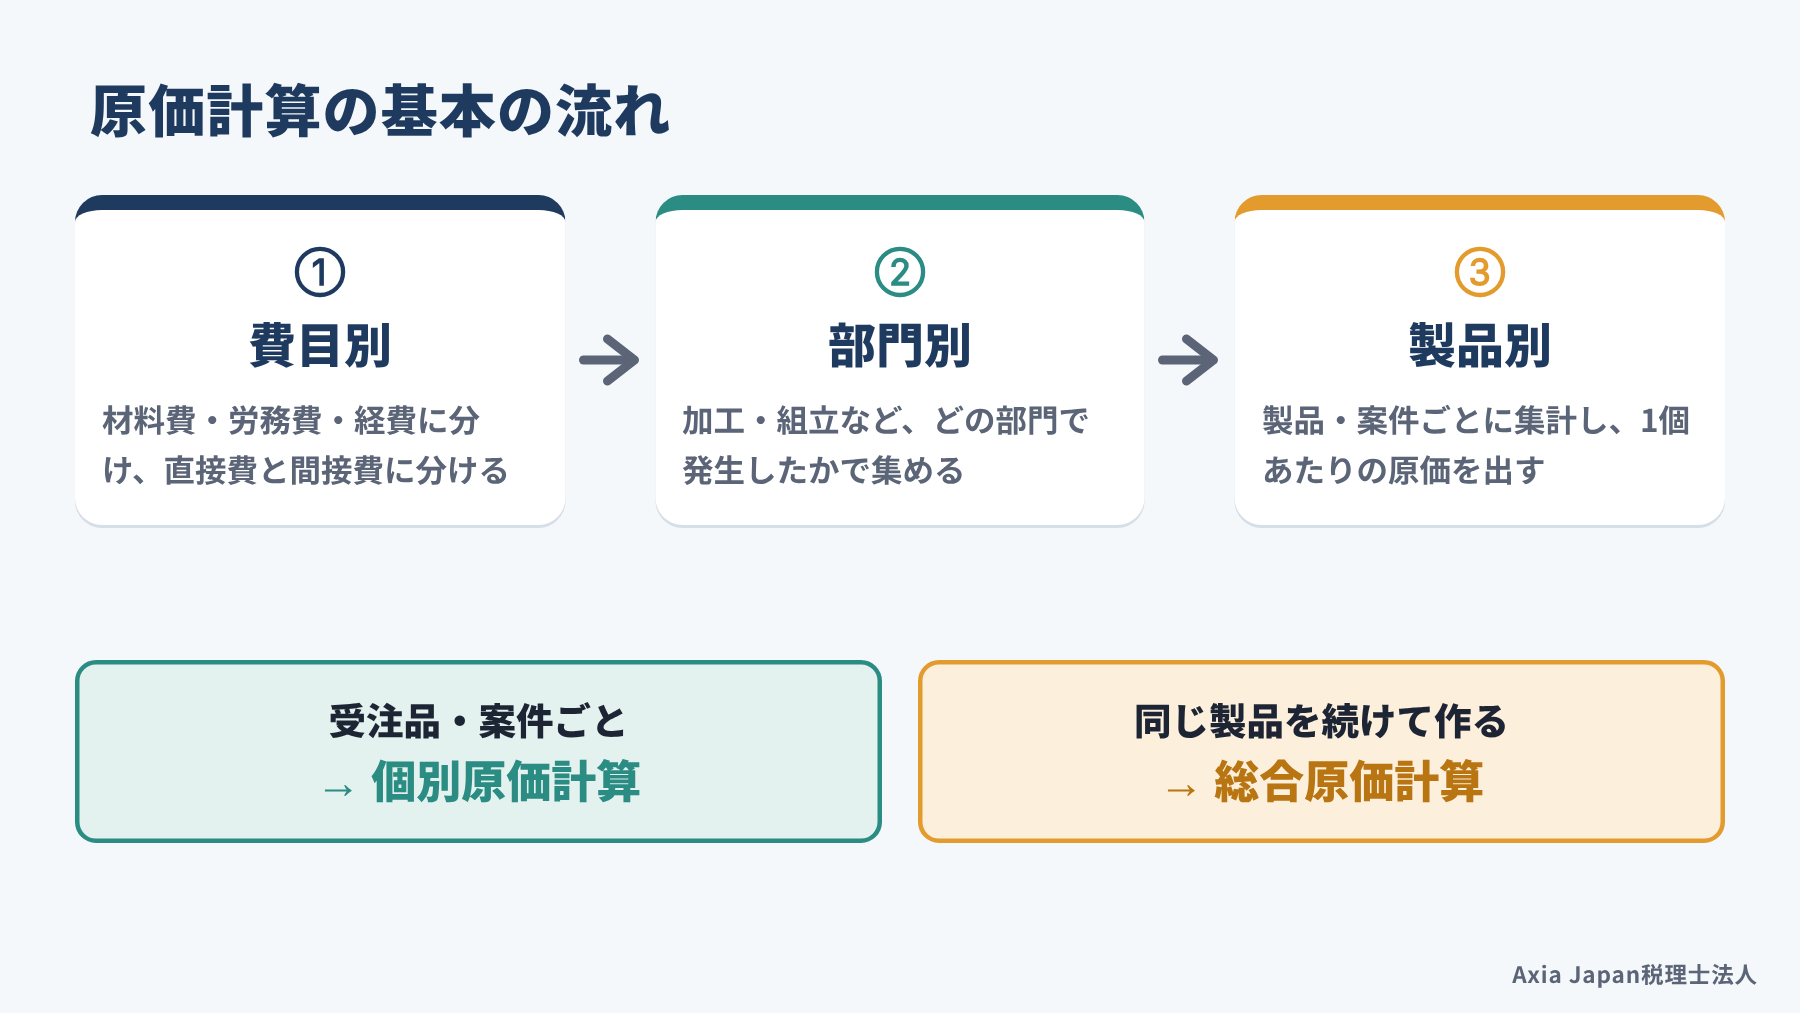
原価計算は、費目別、部門別、製品別の3段階で進めるのが基本です。最初に、かかった費用を材料費・労務費・経費に分け、さらに直接費と間接費に分けます。次は加工や組立といった部門ごとの集め直しで、最後に製品ごとに集計して1個あたりの原価を出す流れです。
製品別の計算には、大きく2つのやり方があります。
| 方法 | 向いている仕事 | 原価を集める単位 |
|---|---|---|
| 個別原価計算 | 受注生産、建設工事、システム開発、設計など | 注文・案件ごと(製造指図書ごと) |
| 総合原価計算 | 食品、部品などの見込み生産・量産 | 1か月など一定期間の合計を生産量で割る |
従業員が数十名までの会社なら、部門別の段階は省いて、工場全体を1つの部門として扱っても構いません。案件ごとの採算を見たいなら個別原価計算、同じ製品を続けて作るなら総合原価計算と考えると整理しやすいでしょう。この記事では、多くの中小企業がまず取り組む個別原価計算の考え方を中心にお話しします。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
原価計算のやり方は?直接費から集める4ステップ
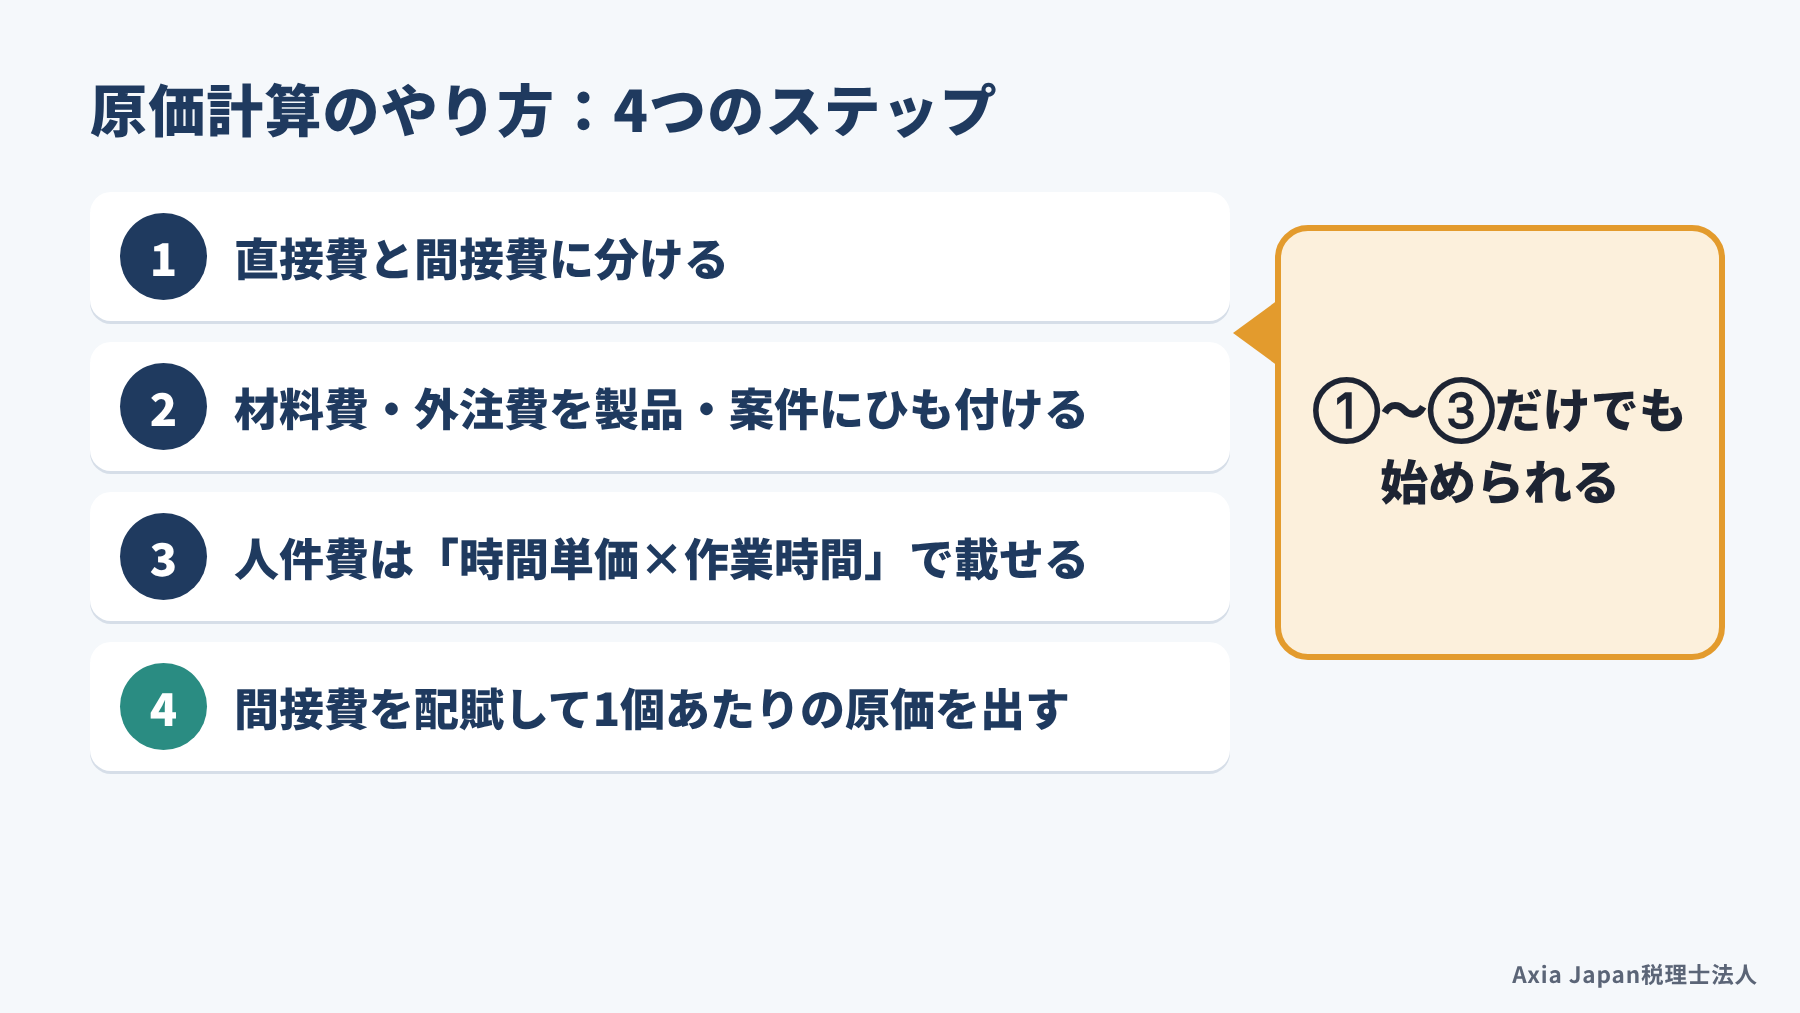
原価計算のやり方は、直接費から順に集めていく4つのステップで考えるとわかりやすくなります。いきなり精密な仕組みを作ろうとすると、たいてい途中で手が止まってしまいます。
最初の3つのステップは、どの製品・案件に使ったかがはっきりしている費用を集める作業です。材料費や外注費、作業した人の人件費がここに入ります。4つめのステップで、工場の電気代や機械の減価償却費のような、製品をまたいで使う費用を割り振ります。
実務では、①〜③までで製品ごとの原価の大部分がつかめる会社も多いものです。そのため、まずは手元の請求書と作業日報で①〜③を試し、慣れてから④に進む順番をおすすめします。
参考:原尚美『マンガでわかる管理会計』(オーム社)
ステップ1:直接費と間接費に分ける
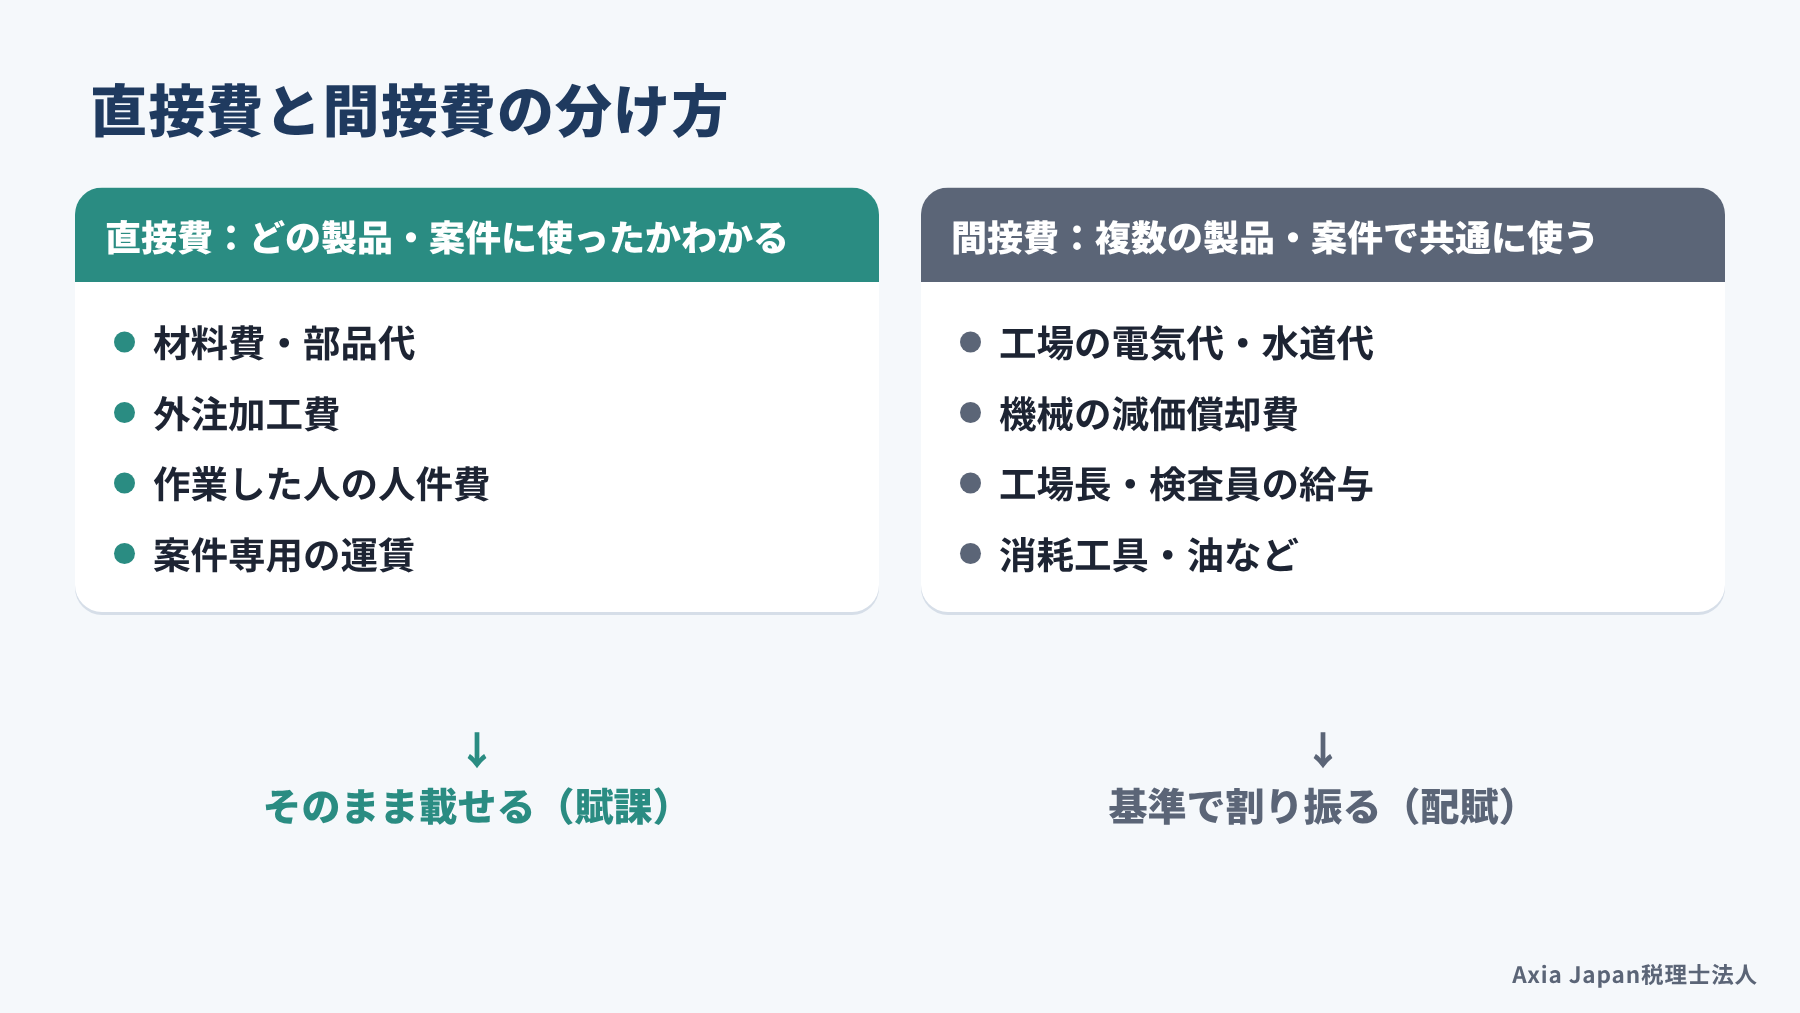
最初のステップでは、費用を直接費と間接費に分けます。直接費は、どの製品や案件に使ったかがわかる費用で、材料費や外注加工費が代表です。間接費は、工場の電気代や機械の減価償却費のように、複数の製品で共通に使う費用を指します。
| 区分 | 主な例 | 原価への載せ方 |
|---|---|---|
| 直接費 | 材料費、部品代、外注加工費、作業した人の人件費、案件専用の運賃 | その製品・案件にそのまま載せる(賦課) |
| 間接費 | 工場の電気代、機械の減価償却費、工場長や検査員の給与、消耗工具 | 作業時間などの基準で割り振る(配賦) |
迷いやすいのは、同じ人が複数の案件を掛け持ちしている場合です。その人の給与は、作業日報で時間がわかれば直接費、わからなければ間接費として扱うのが基本です。つまり、直接費にできるかどうかは、記録が取れているかどうかで決まります。どこまでを直接費にするかは、社内で一度決めたら毎月同じ線引きを続けてください。途中で変えると、先月と今月の原価を比べられなくなってしまいます。
ステップ2:材料費と外注費を製品・案件にひも付ける
2つめのステップでは、材料費と外注費を製品や案件にひも付けます。多くの会社で原価のいちばん大きな部分を占めるので、ここが正確になるだけで見える景色が変わります。
やり方は難しくありません。仕入先の請求書や発注書に、案件番号や製品名を書き込む習慣をつけるところから始めます。会計ソフトに部門や案件のタグを付けられるなら、仕訳を入れるときに一緒に登録しておくと集計が楽です。
少し手間がかかるのは、まとめ買いした材料を複数の案件で使っている場合です。出庫したときに、どの案件に何個使ったかをメモしておく必要があります。とはいえ、ねじや溶接棒のような少額の消耗品まで追いかけると、手間ばかり増えてしまいます。少額のものは間接費に回し、金額の大きい材料と外注費から確実にひも付けていくのが現実的です。
関連記事:静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT
ステップ3:人件費は「時間単価×作業時間」で載せる
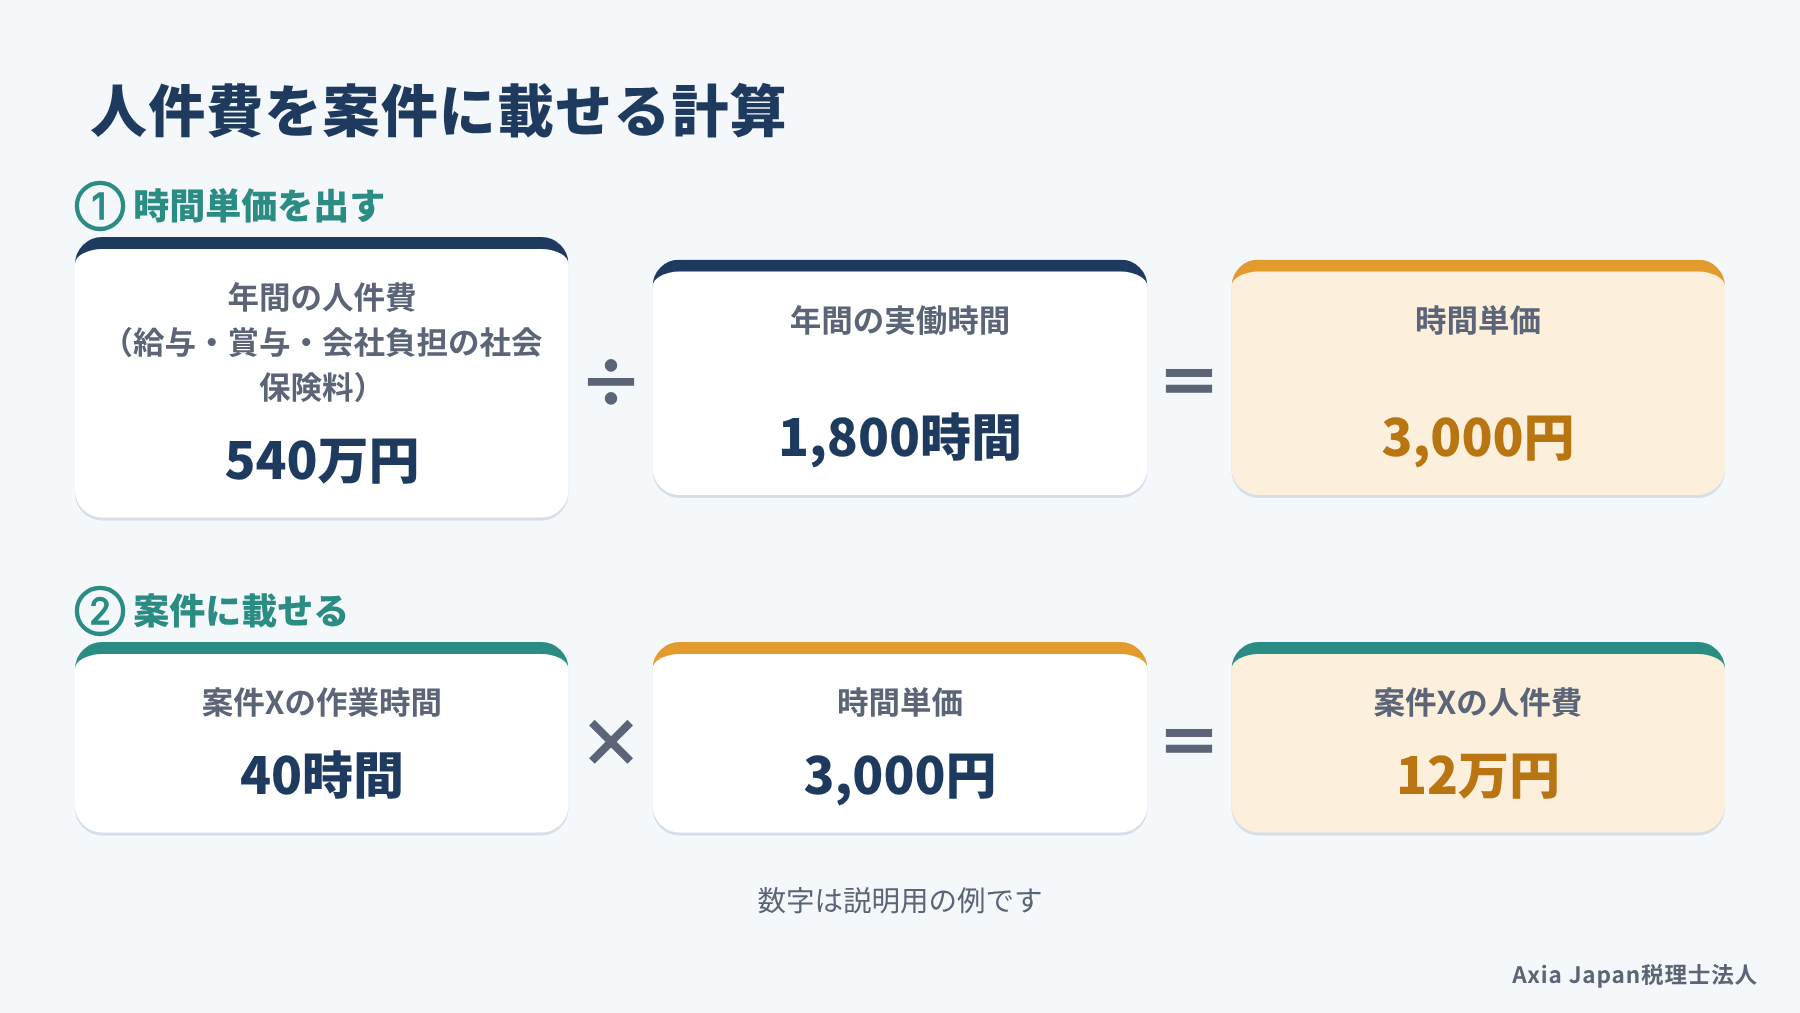
3つめのステップでは、作業した人の人件費を「時間単価×作業時間」で製品や案件に載せます。時間単価とは、1時間働いてもらうのに会社がいくら払っているかを示す金額のことです。
計算してみましょう。ある社員の年間の人件費が、給与・賞与・会社負担の社会保険料を合わせて540万円だったとします。年間の実働時間が1,800時間なら、時間単価は540万円÷1,800時間で3,000円です。この人が案件Xに40時間かかわったなら、案件Xの人件費は3,000円×40時間で12万円になります。
ここで見落としやすいのが、会社負担の社会保険料です。額面の給与だけで計算すると、時間単価が1割あまり低く出て、案件の利益を甘く見積もってしまいます。作業時間は、日報やスマートフォンの勤怠アプリで、案件番号ごとに30分単位で記録すれば十分です。最初の1〜2か月は記録が粗くても、続けるうちに見積と実際のずれが見えてきます。
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
ステップ4:間接費を配賦して1個あたり原価を出す
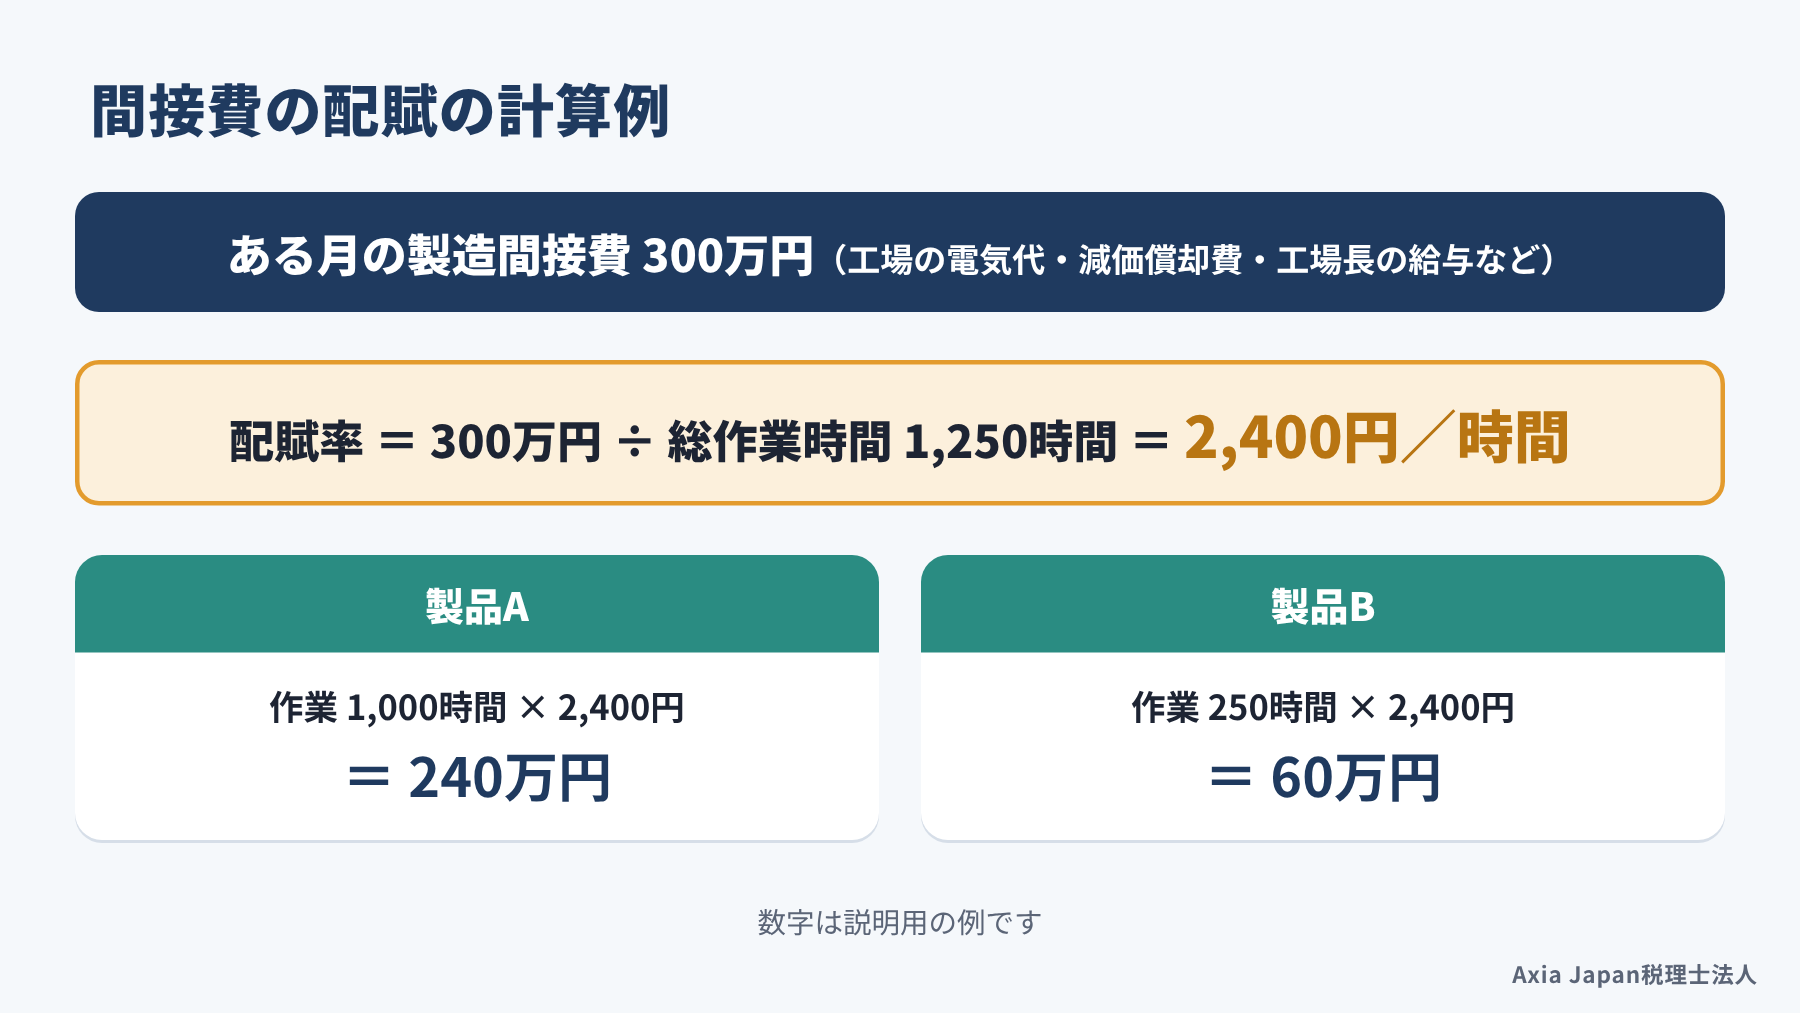
4つめのステップでは、間接費を一定の基準で製品や案件に割り振ります。この割り振りのことを配賦といい、割り振る物差しを配賦基準と呼びます。
ある月の製造間接費が300万円で、製品Aの作業時間が1,000時間、製品Bが250時間だったとしましょう。作業時間を配賦基準にすると、配賦率は300万円÷1,250時間で、1時間あたり2,400円です。製品Aには240万円、製品Bには60万円の間接費が載ることになります。
| 項目 | 製品A | 製品B |
|---|---|---|
| 材料費・外注費 | 400万円 | 100万円 |
| 人件費(時間単価3,000円) | 300万円(1,000時間) | 75万円(250時間) |
| 間接費(2,400円/時間) | 240万円 | 60万円 |
| 原価の合計 | 940万円 | 235万円 |
これを生産した数量で割れば、製品1個あたりの原価が出ます。ただし、ここで使った作業時間という基準が、本当に間接費の発生の仕方に合っているかは別の問題です。配賦基準の選び方については、次の章で詳しく見ていきます。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
共通費の配賦基準の決め方
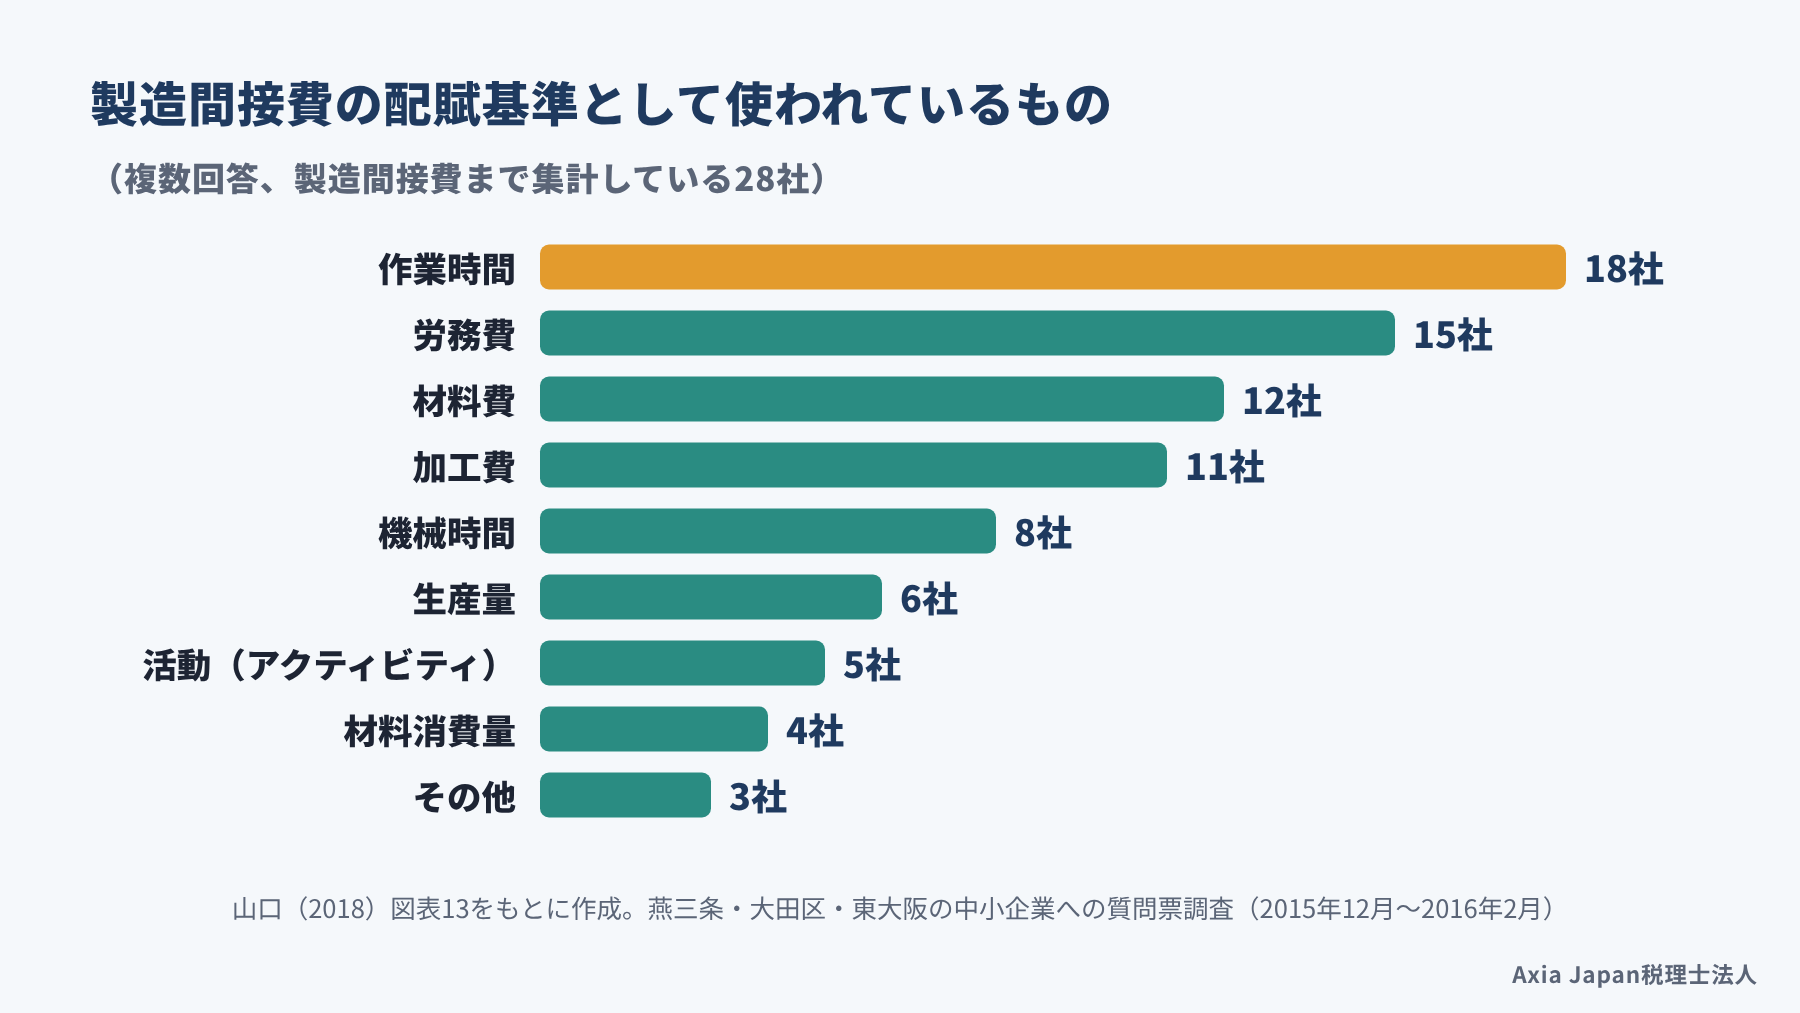
共通費の配賦基準は、その費用が「何に比例して増えるか」で決めるのが基本です。工場の機械の電気代なら機械を動かした時間、検査員の給与なら検査した回数が、発生の仕方に近い物差しになります。
先ほどの質問票調査では、製造間接費まで集計している28社に配賦基準を尋ねています。最も多かったのは作業時間の18社で、労務費、材料費、加工費といった金額の基準も多く使われていました。機械時間は8社で、金属製品や機械器具のように人と機械を組み合わせる業種が多いことが影響していると考えられています(山口, 2018)。
とはいえ、どの会社にも当てはまる正解の基準はありません。ここからは、基準で結果がどう変わるか、配賦しないほうがよい費用は何かを見ていきます。
参考:山口直也「我が国の中小企業における原価計算・原価管理の実践状況」(『中小企業会計研究』第4号)
配賦基準の選び方で製品の利益は入れ替わる
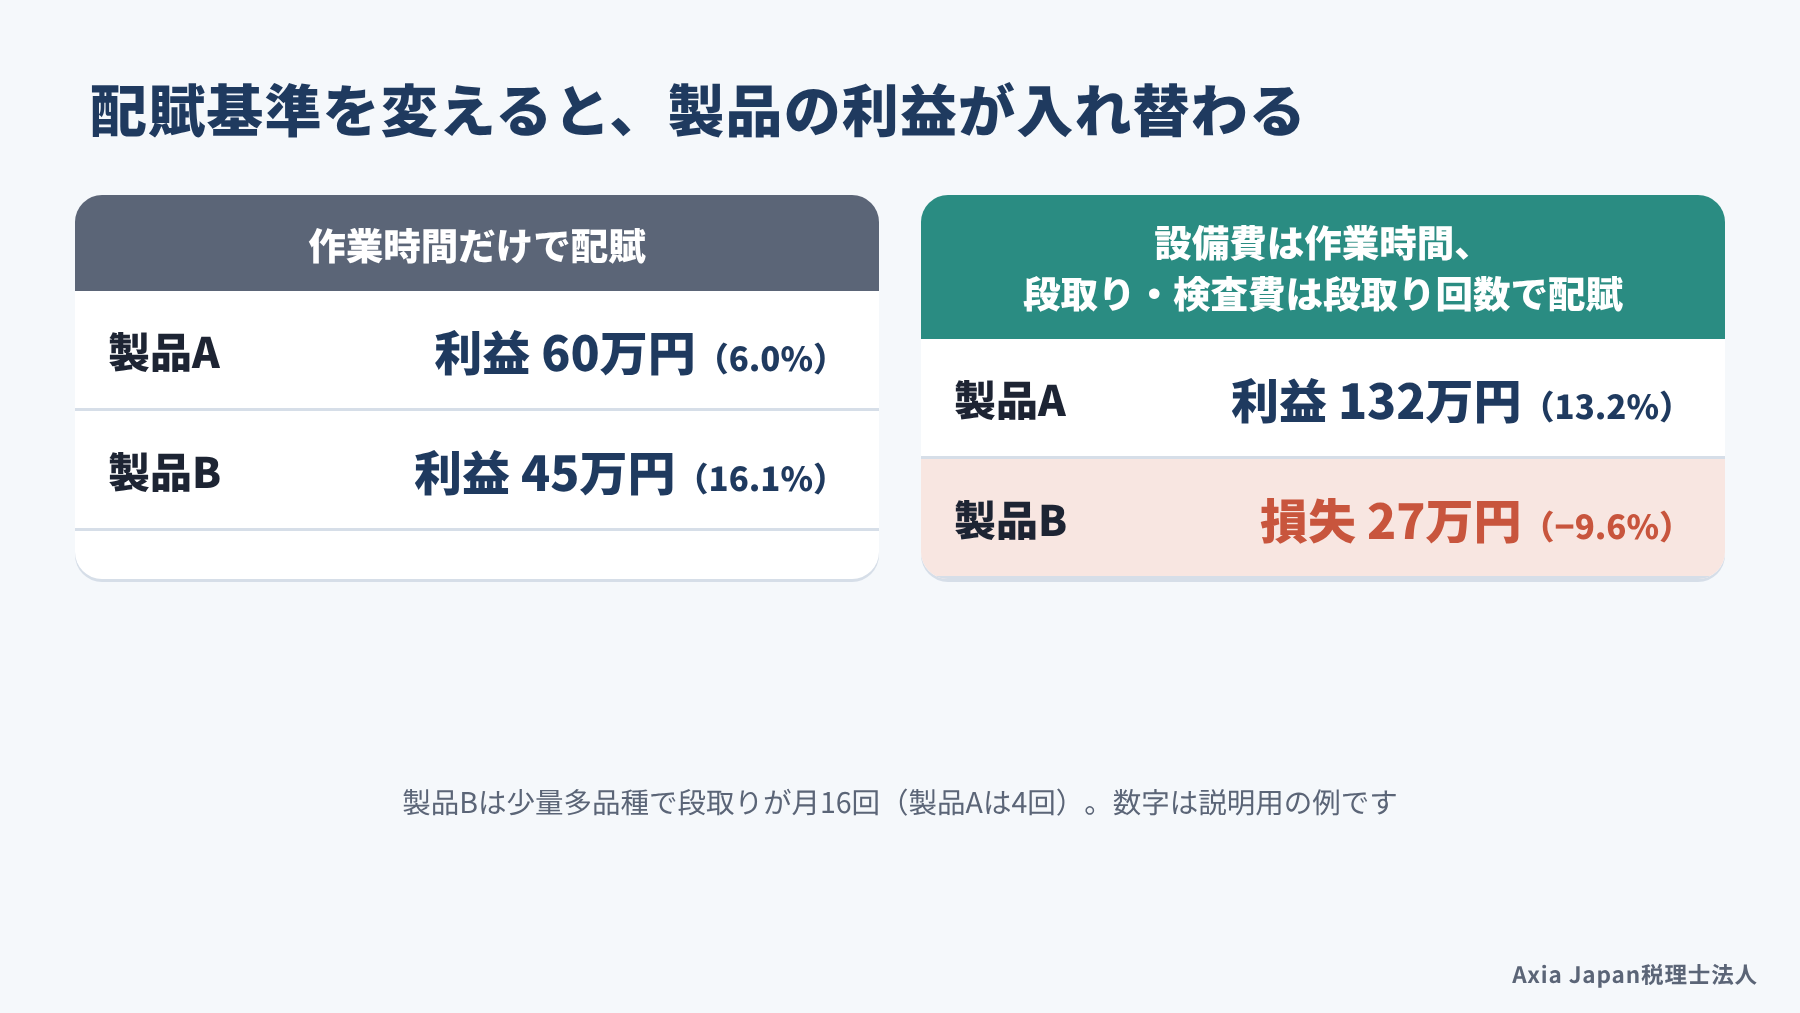
配賦基準を変えると、製品ごとの利益は思った以上に入れ替わります。先ほどの例で、製品Aは量産品、製品Bは少量多品種で、段取り替えが月16回(Aは4回)あるとしましょう。
| 項目 | 製品A | 製品B |
|---|---|---|
| 売上高 | 1,000万円 | 280万円 |
| 作業時間だけで配賦したときの利益 | 60万円(6.0%) | 45万円(16.1%) |
| 段取り・検査費120万円を段取り回数で配賦したときの利益 | 132万円(13.2%) | −27万円(−9.6%) |
2つめの計算では、間接費300万円を2つに分けました。設備関係の180万円は作業時間で、段取り・検査の120万円は段取り回数で配賦しています。作業時間だけで配賦すると、手間のかかる製品Bに間接費が十分に載らず、利益が出ているように見えてしまうのです。
直接作業時間や機械時間で配賦するのは、手作業や機械作業が中心だった時代には一定の合理性がありました。しかし、段取りや検査といった生産を支える仕事の費用が増えると、合理性に欠けると指摘されています(駒井, 2021)。活動ごとに費用を分けて配賦するこの考え方は、活動基準原価計算(ABC)と呼ばれます。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
本社費は配賦せず「貢献利益」で見る
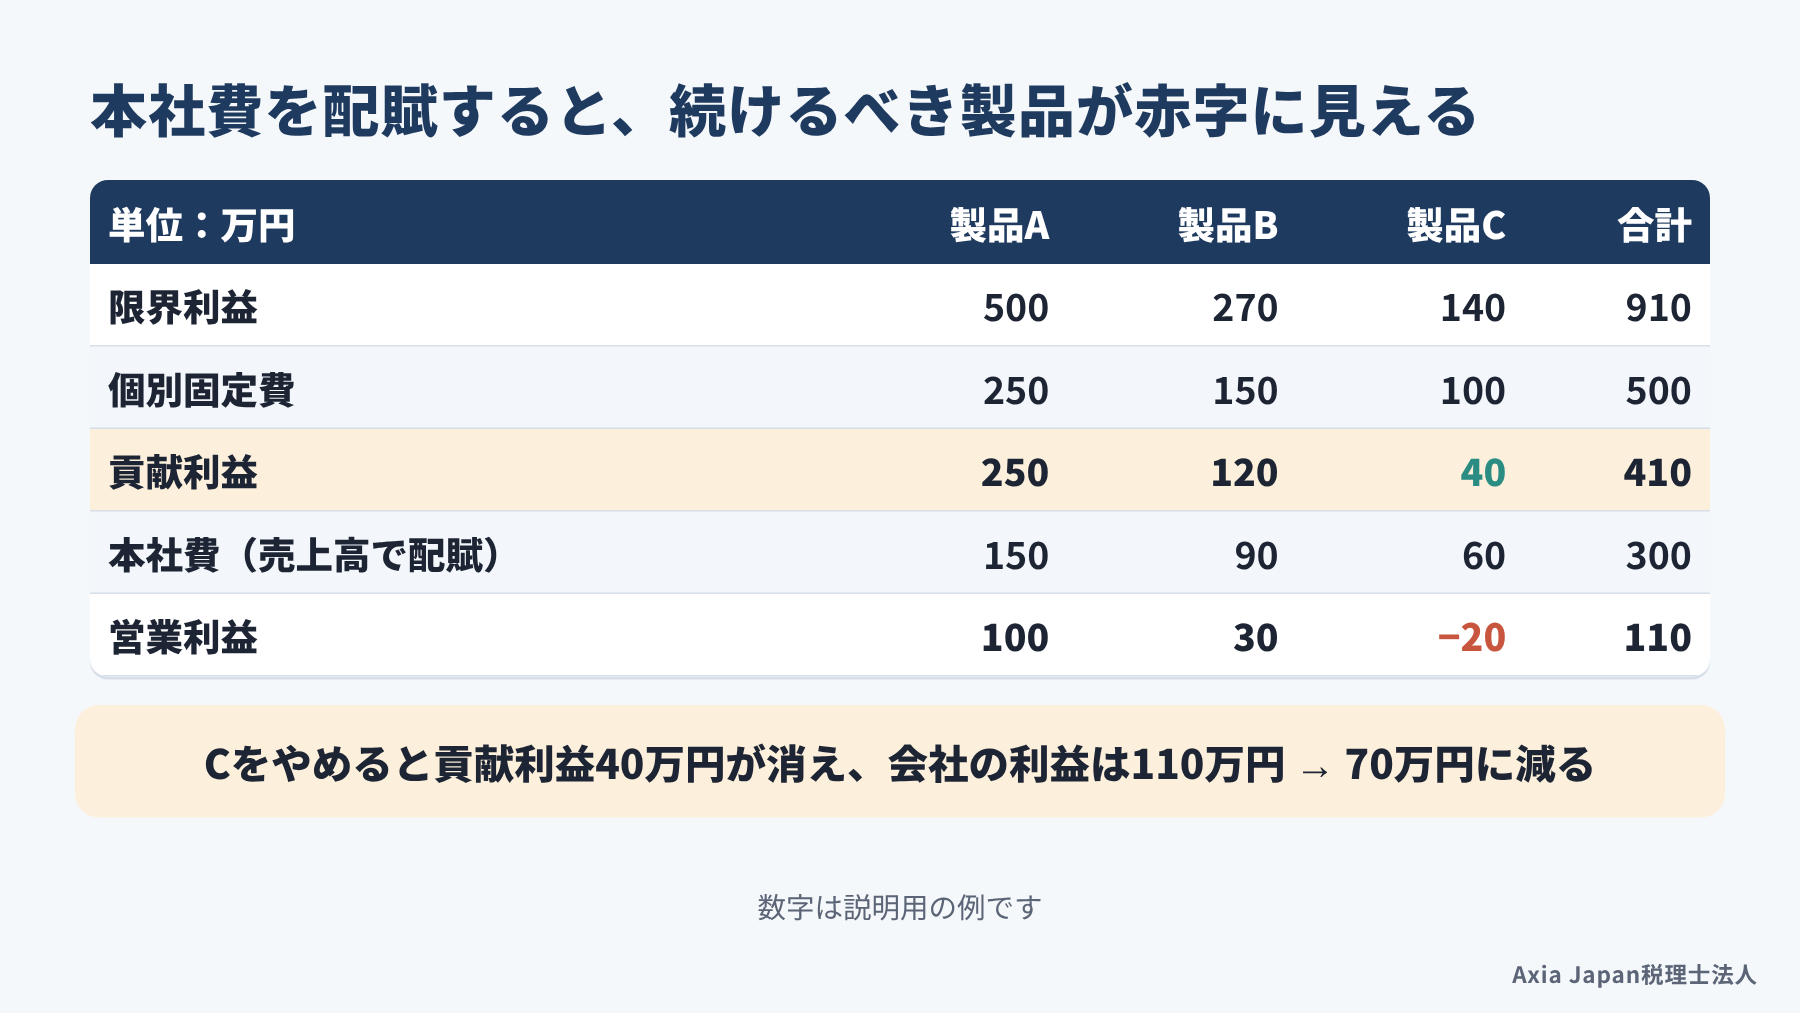
事務所の家賃や役員報酬、経理担当者の給与といった本社費は、無理に製品へ配賦しないほうが判断を誤りにくくなります。そこで役に立つのが貢献利益という考え方です。貢献利益とは、売上高から変動費を引いた限界利益から、さらにその製品専用の固定費を引いた利益を指します。
| 単位:万円 | 製品A | 製品B | 製品C | 合計 |
|---|---|---|---|---|
| 限界利益 | 500 | 270 | 140 | 910 |
| 個別固定費(専任の人・専用設備) | 250 | 150 | 100 | 500 |
| 貢献利益 | 250 | 120 | 40 | 410 |
| 本社費(売上高で配賦) | 150 | 90 | 60 | 300 |
| 営業利益 | 100 | 30 | −20 | 110 |
本社費を配賦すると製品Cは赤字に見えますが、やめても本社費300万円は残ります。その結果、会社の利益は110万円から70万円に減ってしまうのです。絶対的な配賦基準はないため、共通の固定費は配賦せず、貢献利益で評価する損益計算書が実務でよく使われています(駒井, 2021)。鹿児島の老舗醤油・味噌メーカーの事例でも、固定費は社長が全社でまとめて管理し、部門長は自部門の限界利益に責任を持つという分担が報告されています(飛田・宗田, 2017)。
計算した原価を価格と現場の改善に使う
原価計算は、計算して終わりではなく、価格の決め方と現場の改善に使ってはじめて意味を持ちます。数字が出たら、まず見積の根拠を見直し、次に原価が高い理由を現場と一緒に探していきましょう。
先ほどの質問票調査では、製品単位で原価計算をしている66社に目的も尋ねています(複数回答)。最も多いのは製品・サービスの価格設定で41社、製品単位での損益の把握が39社、原価管理が34社という順でした。価格を決めるための原価と、無駄を見つけるための原価は、使い方が少し違います。
ここからは、見積・価格交渉での使い方、原価を下げるための考え方、そして無理なく始めるための進め方を順に紹介します。
参考:山口直也「我が国の中小企業における原価計算・原価管理の実践状況」(『中小企業会計研究』第4号)
見積と価格交渉の根拠にする
製品別・案件別の原価がわかると、見積の金額を「なぜこの価格なのか」と説明できるようになります。取引先に値上げをお願いするときも、材料費や時間単価の上がり方を数字で示せるので、話し合いが前に進みやすくなります。
たとえば、材料費に一定の倍率を掛けて見積をしている会社は少なくありません。この方法だと、材料は安いのに加工や段取りに手間がかかる仕事ほど、採算が合わなくなります。見積を「材料費・外注費+作業時間×時間単価+間接費」の形に分けておけば、手間のかかる仕事の価格を見直す根拠になります。
中小企業庁は、毎年3月と9月を「価格交渉促進月間」としています。この時期に合わせて、主な製品の原価の内訳を1枚にまとめておくと準備がしやすいでしょう。原価の内訳を示せることは、値上げをお願いする側の大きな支えになります。
原価計算だけでは原価は下がらない
原価計算の仕組みを入れても、それだけで原価が下がるわけではありません。会計の数字はあくまで現場の写しであり、原価を下げるには実際に使う材料や時間を減らす必要があると指摘されています(林, 2023)。
同じ論文では、売上高20億円のクッキー製造販売業の支援事例が紹介されています。社長は自ら製品別原価計算と損益分岐点の分析をしていました。ところが、工程の不良と仕掛かり中の在庫を見落とし、判断を誤っていたそうです。そこで不良品の数を毎日数えて報告させるなど、現場の量の管理から手をつけました。その結果、不良が減って月次決算が黒字になったと報告されています。
原価計算は、「どこに無駄があるか」を探すための地図のようなものです。原価が高い製品が見つかったら、不良の数や段取りの時間、材料の歩留まりまで現場と一緒に確かめる。それが改善への近道です。
参考:林總「中小企業を支援する管理会計」(『LEC会計大学院紀要』第20号)
最初は直接費だけの簡単な形でよい
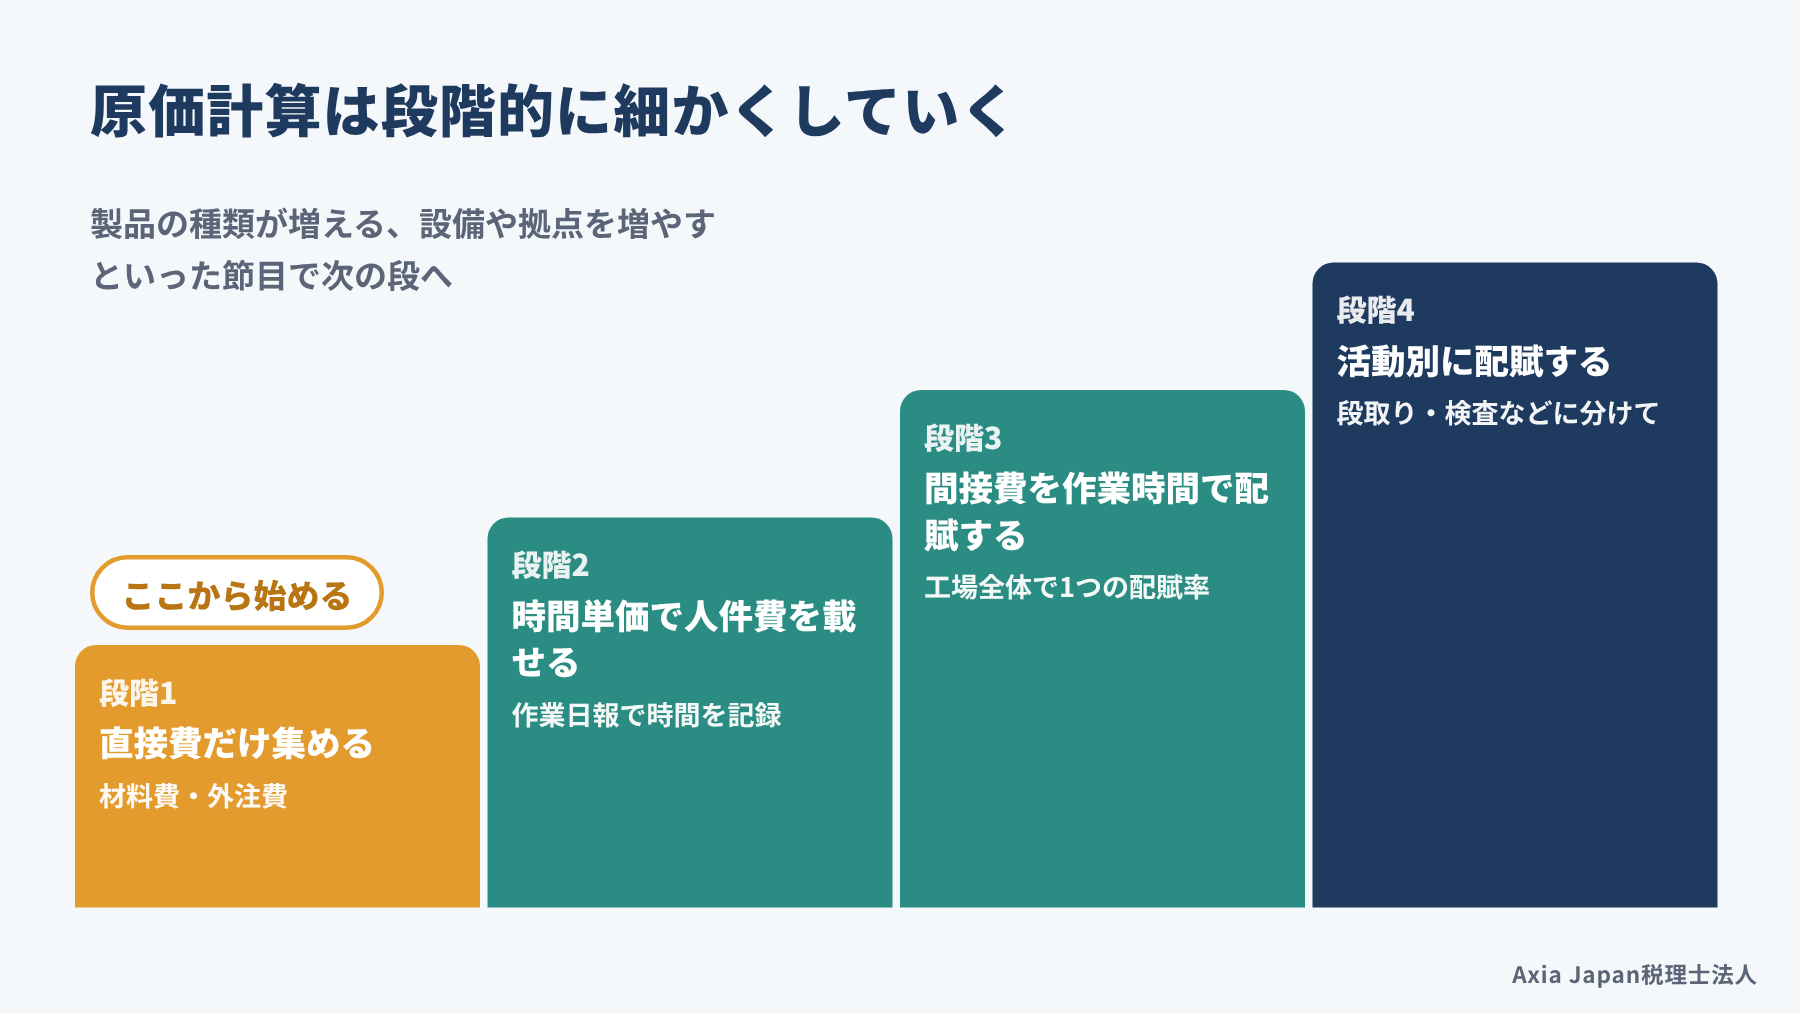
原価計算は、最初から精密な仕組みにする必要はありません。材料費と外注費、作業時間だけを集める簡単な形から始めても、価格を決める判断には十分役立ちます。
売上高約80億円、社員約300名の中小製造企業を調べた研究があります。この会社では、すべての製品に一律の原価率を使う、ごく単純な仕組みが使われていました。材料費と人件費、必要なら外注加工費を卸売価格の一定割合以内に収めるというルールで、配賦は一切考えていません。ただし、このルールは規模を広げず工場の稼働が安定しているからこそ成り立つ、と分析されています。新工場で間接費が増えれば回収できなくなる可能性も指摘されています(飯塚・古井, 2022)。
そのため、製品の種類が増える、設備を入れる、拠点を増やすといった節目で、一段ずつ細かくしていくのが現実的です。いまの規模に合った細かさで始め、変化に合わせて見直していきましょう。
参考:飯塚隼光・古井健太郎「中小製造企業におけるシンプルな管理会計実践」(『原価計算研究』46巻2号)
モデルケース:静岡市の金属加工業が受注品の採算を見直す
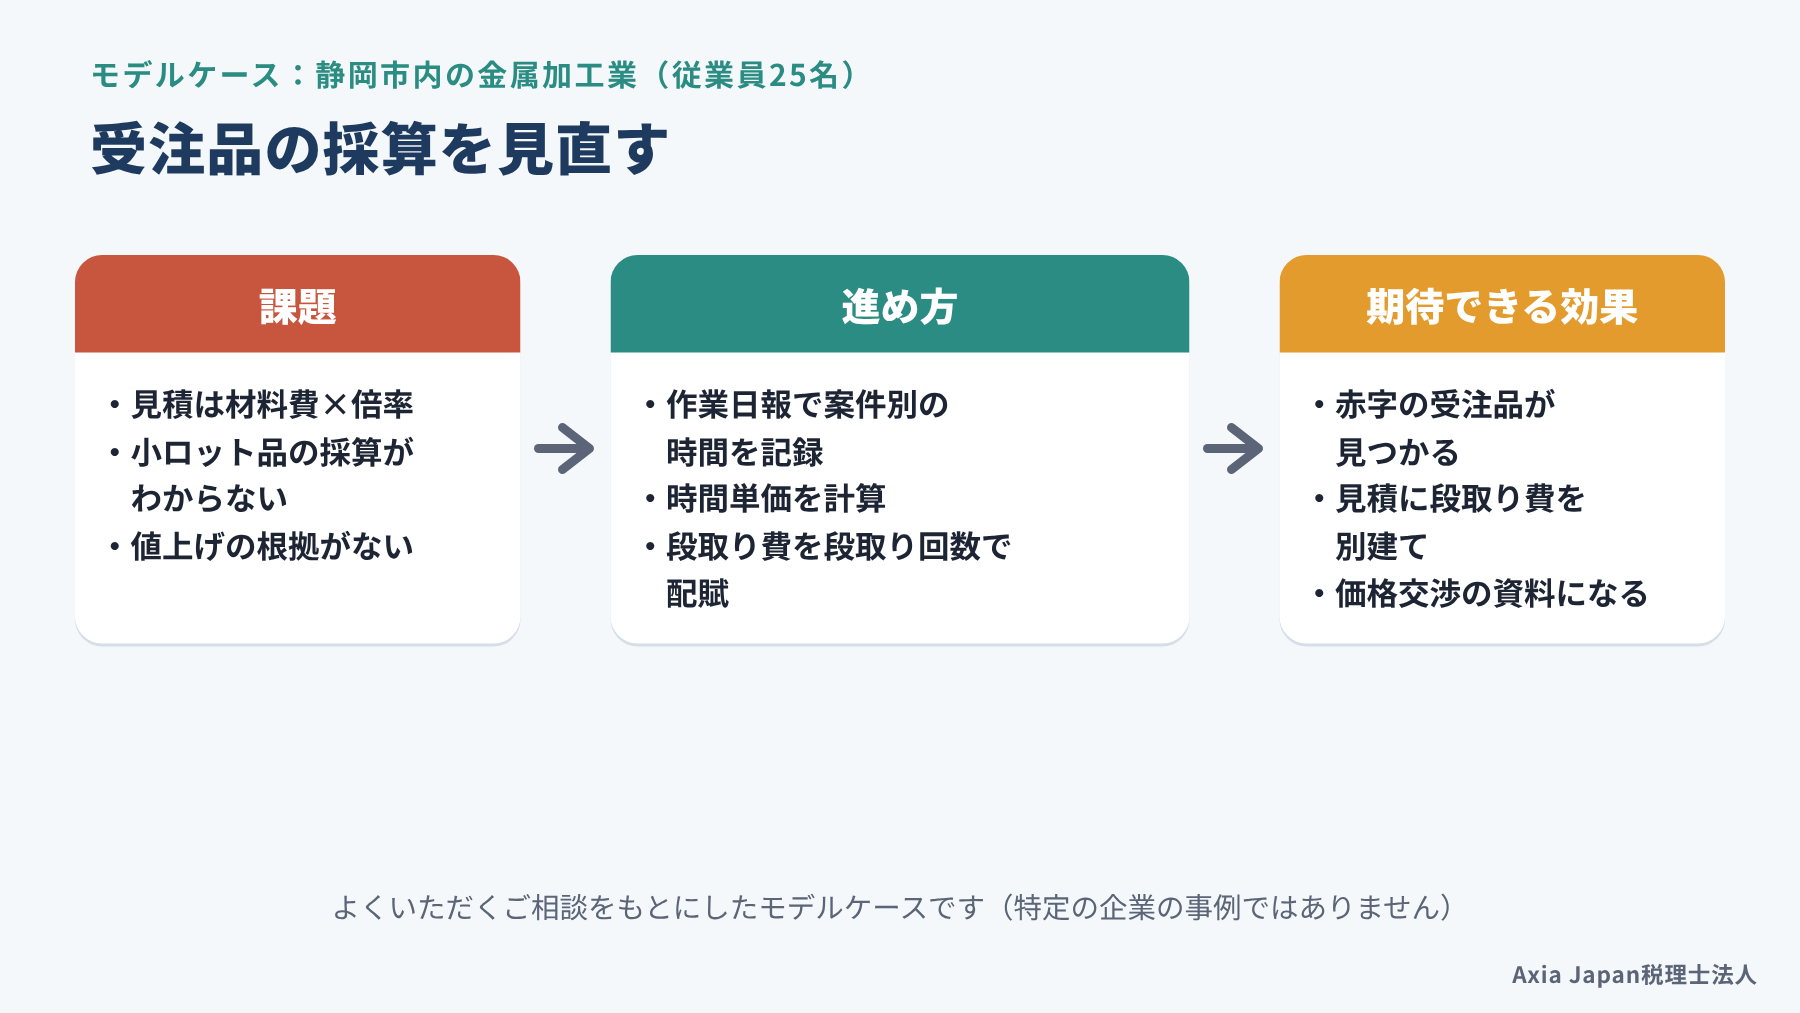
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内で受注生産をしている金属加工業(従業員25名)を例に、原価計算の進め方を見ていきます。取引先は地元の機械メーカーが中心で、量産部品と、試作や補修用の小ロット品の両方を請け負っている会社です。
決算は毎年黒字ですが、利益は年々薄くなっています。社長は「忙しさの割に残らない」と感じながらも、どの仕事が足を引っ張っているのかまではつかめていません。材料費と電気代が上がったため取引先に値上げをお願いしたいものの、根拠の資料を用意できずにいます。
見積の根拠づくりを毎月の数字と一緒に進めたい場合は、当法人の経営伴走支援(MAS)もご活用ください。
課題:見積が「材料費×倍率」のまま
この会社の見積は、長年「材料費の何倍」という決め方を続けてきました。量産部品は材料費が大きく、倍率を掛けても採算は合っています。一方で、小ロット品は材料が少ない割に、図面の確認や段取り替え、検査に時間がかかります。
小ロット品については「お客様とのお付き合いだから」と、見積を低めに出してきました。とはいえ、どれくらい低いのかは誰にもわかりません。作業日報はあるものの、案件ごとの時間は書いておらず、間接費もすべて会社全体の数字でしか見ていませんでした。このままでは、値上げをお願いする相手も、見直すべき仕事も決められない状態です。
進め方と期待できる効果
最初の1か月は、作業日報に案件番号を書き、30分単位で時間を記録するところから始めます。並行して、社員ごとの給与と会社負担の社会保険料から、時間単価を計算しておきましょう。間接費は、設備関係を作業時間で、段取り・検査の費用を段取り回数で配賦する2本立てです。
3か月分の記録がそろえば、受注品ごとの原価と利益を並べて見られるはずです。小ロット品の一部が赤字だとわかれば、見積に段取り費を別の行で載せる、最低ロットを決めるといった手が打てるでしょう。原価の内訳を1枚にまとめておけば、価格交渉促進月間に合わせた値上げのお願いにも使えます。毎月の業績検討会で受注品ごとの貢献利益を確かめれば、どの仕事を増やすかという判断もしやすくなります。
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
よくある質問
Q. 原価計算はExcelでもできますか?
はい、従業員が数十名までの会社なら、Excelで十分に始められます。案件番号ごとに材料費・外注費・作業時間を入れるシートを1枚作りましょう。時間単価と配賦率を掛ける式を入れれば、ひとまず形になります。会計ソフトの部門や案件のタグと組み合わせると、毎月の集計の手間が大きく減ります。
Q. 建設業やサービス業でも原価計算は必要ですか?
はい、工事や案件ごとに人と時間を使う業種ほど、原価計算は役に立ちます。建設業の工事ごとの原価、システム開発や設計の案件ごとの原価も、考え方は個別原価計算と同じです。材料費が少ない仕事では、作業時間と時間単価の記録が原価の中心になります。
Q. 配賦基準は毎年変えてもよいですか?
社内の管理に使う配賦基準は変えても構いませんが、頻繁に変えるのは避けたほうが安心です。基準を変えると、去年と今年の原価を同じ物差しで比べられなくなるからです。設備の入れ替えや製品構成の大きな変化があったときに見直し、変えた月と理由を記録しておきましょう。
まとめ
原価計算のやり方は、直接費から順に集めていく4つのステップで考えると整理しやすくなります。まずは材料費・外注費を製品や案件にひも付け、人件費は時間単価と作業時間で載せましょう。そのうえで、工場の間接費は発生の仕方に合った基準で配賦します。
配賦基準の選び方ひとつで、黒字に見えた製品が赤字になることもあります。本社費のように配賦しても判断を誤りやすい費用は、無理に割り振らず貢献利益で見るのが安心です。計算した原価は、見積や価格交渉の根拠にし、現場の不良や段取りの見直しにつなげてください。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。製品別・案件別の原価づくりから見積の見直しまで、経営伴走支援(MAS)の中で数字を使って一緒に進めていきます。初回のお問い合わせは無料です。
この記事の執筆者
原価計算は、執筆者が所属する日本原価計算研究学会・日本管理会計学会で中心的に扱われるテーマです。執筆者は税理士として、税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいます。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 飯塚隼光・古井健太郎(2022)「中小製造企業におけるシンプルな管理会計実践―管理会計の不在研究を手掛かりにして―」『原価計算研究』46(2), pp.40-52.
- 駒井伸俊(2021)『基本も実務知識もこれ1冊で!管理会計本格入門』ソシム.
- 飛田努・宗田健一(2017)「老舗中小企業における直接原価計算の導入と実践―部門別限界利益管理の展開―」『中小企業会計研究』3, pp.13-24.
- 林總(2023)「中小企業を支援する管理会計」『LEC会計大学院紀要』20, pp.210-214.
- 山口直也(2018)「我が国の中小企業における原価計算・原価管理の実践状況―産業集積地域を対象とした質問票調査をもとに―」『中小企業会計研究』4, pp.34-47.
参考にした資料
- 原尚美(2020)『マンガでわかる管理会計 はじめてでもわかる儲けのからくり』オーム社.
参考記事(Web)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月18日)
- 経営伴走支援(MAS)/Axia Japan税理士法人/https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月18日)
- 静岡の税理士が教えるAI経理の落とし穴|自動仕訳とChatGPT/Axia Japan税理士法人/https://axia-tax.com/staffblog/ai-bookkeeping-pitfalls-shizuoka/(閲覧日:2026年10月18日)
- 予実管理のやり方|中小企業が月1回で回せる表と差異分析/Axia Japan税理士法人/https://axia-tax.com/staffblog/budget-vs-actual-management-sme/(閲覧日:2026年10月18日)