機械の更新や増設を前にして、設備投資の判断に迷っていませんか。設備投資の判断は、利益ではなく手元に入るお金で見積もり、回収期間と正味現在価値(NPV)の2つで確かめるのが基本です。
メーカーの見積書には、価格と性能は書いてあっても「この会社が買ってよいか」までは書いてありません。この記事では、計算の仕方から、借入の返済や補助金を入れた試算、買った後の確かめ方までを順にお話しします。検討中の設備の見積書を手元に置いて、読み進めてみてください。
この記事でわかること
- 設備投資の判断に使うキャッシュフローの出し方と、4つの判断方法の違い
- 回収期間法と正味現在価値(NPV)の計算例と、返済期間との比べ方
- 補助金・制度融資・税制を入れた試算と、導入後の事後評価の進め方
設備投資の判断はなぜ数字で行うのか?
設備投資の判断を数字で行うのは、1回の投資が数年分の資金繰りを決めてしまうからです。売上が数億円の会社にとって、2,000万円の機械は1年分の利益を超えることもあります。
静岡市でも、人手不足や原材料・電気代の値上がりを受けて、省力化の設備を考えている経営者の方は多いのではないでしょうか。ご相談を受けていると、メーカーの営業担当者から「元が取れる」と説明されたものの、本当に大丈夫かと迷われている方が多い印象です。ここでは、判断の土台になるお金の数え方と、使う方法の種類から見ていきます。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
利益ではなくキャッシュフローで考える
設備投資の判断では、損益計算書の利益ではなく、毎年手元に入るお金の増え方を使います。このお金の増減が、キャッシュフローです。
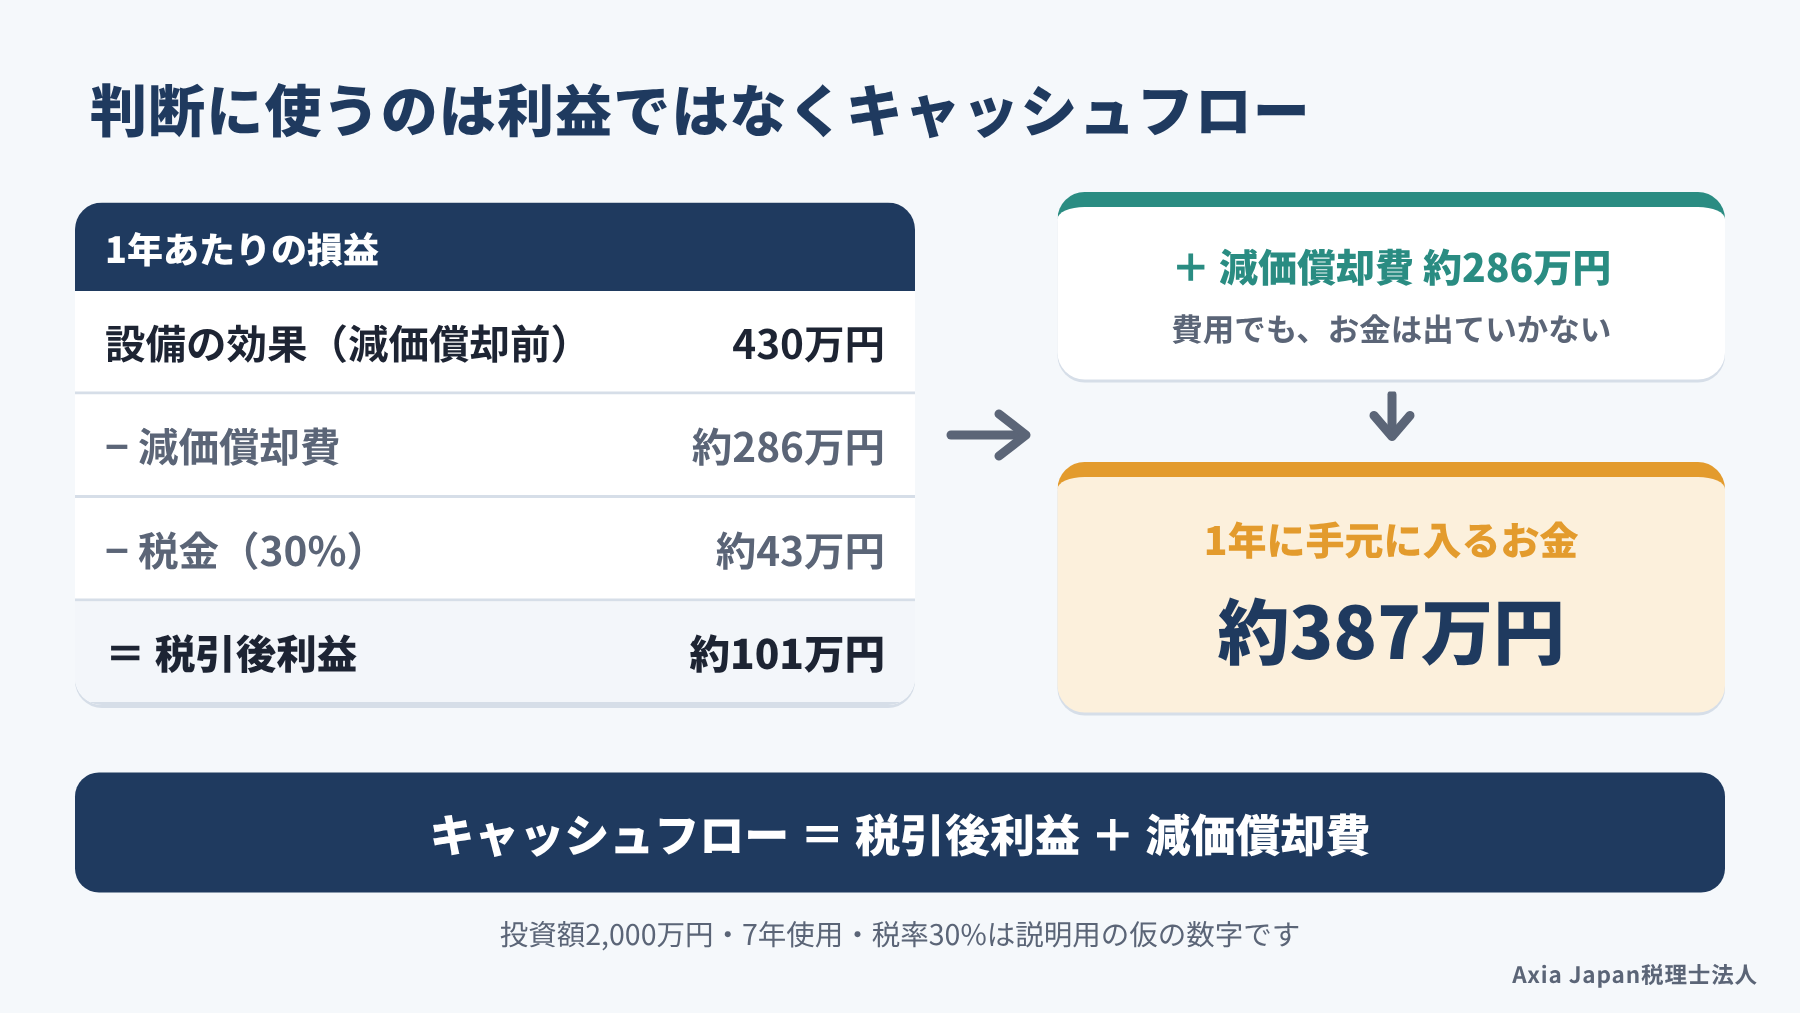
利益を使わない理由は、減価償却費にあります。減価償却費とは、設備の購入代金を使う年数に分けて費用にしたもので、毎年お金が出ていくわけではありません。そのため、税金を払った後の利益に減価償却費を足し戻すと、1年に手元に入るお金が出せます。
2,000万円の機械を7年使い、減価償却前で年430万円の効果がある場合で計算してみましょう。効果とは、外注費の削減や増産で増える利益から、電気代や保守料など設備で増える費用を差し引いた額です。
| 項目 | 金額(1年あたり) |
|---|---|
| 設備の効果(減価償却前) | 430万円 |
| 減価償却費(2,000万円÷7年) | 約286万円 |
| 税金((430万円−286万円)×30%) | 約43万円 |
| 税引後利益 | 約101万円 |
| キャッシュフロー(税引後利益+減価償却費) | 約387万円 |
税率の30%は説明のための仮の数字なので、自社の税負担に置き換えてください。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
判断に使う4つの方法を知っておく
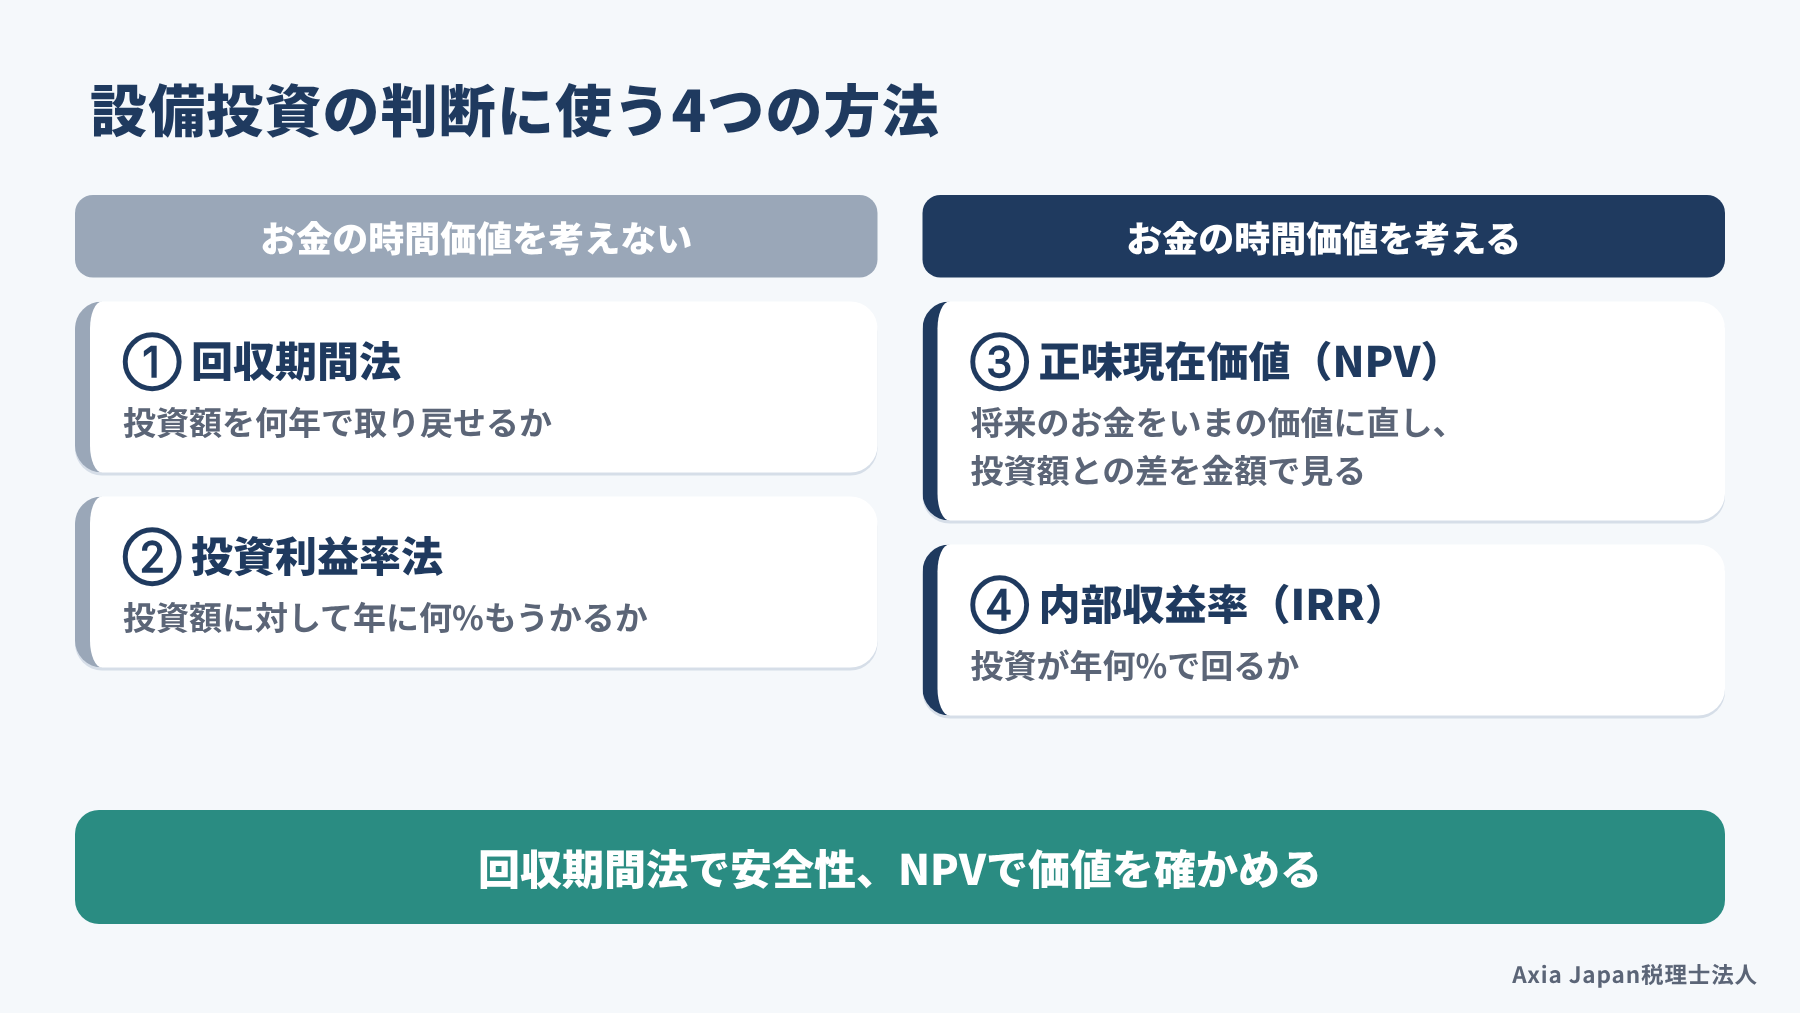
設備投資の判断に使う方法は、お金の時間価値を考えるかどうかで、大きく2つに分かれます。時間価値とは、いまの100万円と5年後の100万円では、いまの方が価値が高いという考え方です。
| 方法 | 見ること | 時間価値 |
|---|---|---|
| 回収期間法 | 投資額を何年で取り戻せるか | 考えない |
| 投資利益率法 | 投資額に対して年に何%もうかるか | 考えない |
| 正味現在価値(NPV)法 | 将来のお金をいまの価値に直し、投資額との差を金額で見る | 考える |
| 内部収益率(IRR)法 | 投資が年何%で回るか | 考える |
教科書では、時間価値を考える後の2つが理論的に優れているとされます。ところが、北海道の釧路・根室地域の中小企業175社を対象にした2020年の調査では、採用率は回収期間法12.0%、投資利益率法にあたる会計的利益率法17.1%でした(牧野, 2023)。NPVは2.3%、IRRは4.5%にとどまり、多くの会社は数字を使った判断そのものをしていないことがわかります。そこで本記事では、なじみのある回収期間法から始め、NPVで確かめる順番をおすすめします。
参考:牧野功樹「中小企業における資本予算の採用要因とその経済的帰結」(『管理会計学』第31巻第1号)
回収期間法で何年で取り戻せるかを確かめる
回収期間法とは、設備に払ったお金を、その設備が生むキャッシュフローで何年かけて取り戻せるかを計算する方法です。「何年で元が取れるか」という、経営者の方がふだん使っている感覚をそのまま数字にしたものといえます。
計算が簡単で、結果が年数で出るため、社内でも金融機関にも説明しやすいのが利点です。一方で、使い方を誤ると、資金繰りに無理のある投資を見落とします。ここでは、計算の手順、返済期間との比べ方、この方法だけで決めてはいけない理由の順に見ていきます。
関連記事:経営計画は税理士と作る|静岡市の中小企業が数字で回す手順
回収期間の計算は累積で数える
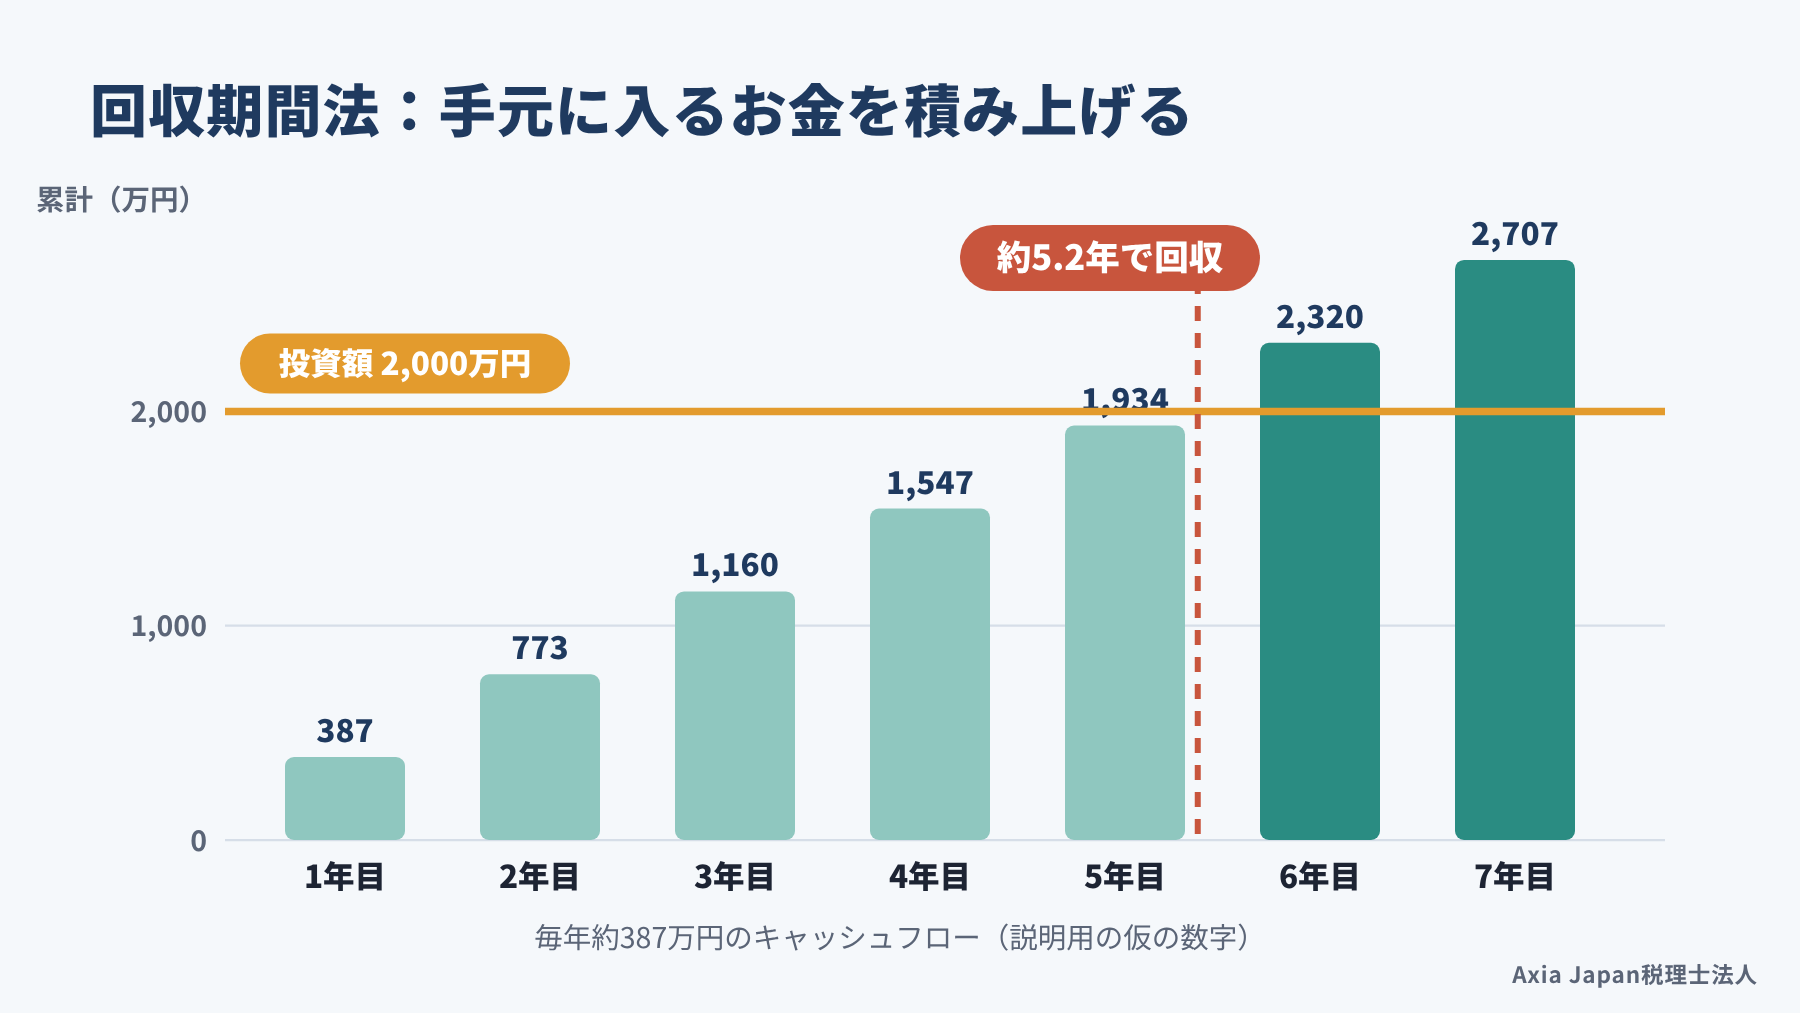
回収期間は、毎年のキャッシュフローを1年目から足していき、投資額に届くまでの年数で求めます。毎年の金額が同じなら、「投資額÷1年のキャッシュフロー」でも同じ答えになります。
先ほどの例では、2,000万円÷約387万円で、回収期間は約5.2年です。5年目までの累計は約1,934万円なので、残りの約66万円を6年目の途中で取り戻す計算になります。
注意したいのは、効果が年によって違う設備です。立ち上げの1年目は操作に慣れず、効果が小さいことも珍しくありません。その場合は平均で割らず、年ごとの金額を積み上げて数えると、実態に近い年数が出ます。
| 年 | キャッシュフロー | 累計 |
|---|---|---|
| 1年目 | 約387万円 | 約387万円 |
| 3年目 | 約387万円 | 約1,160万円 |
| 5年目 | 約387万円 | 約1,934万円 |
| 6年目 | 約387万円 | 約2,320万円(ここで2,000万円を超える) |
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
回収期間は返済期間・耐用年数と比べる
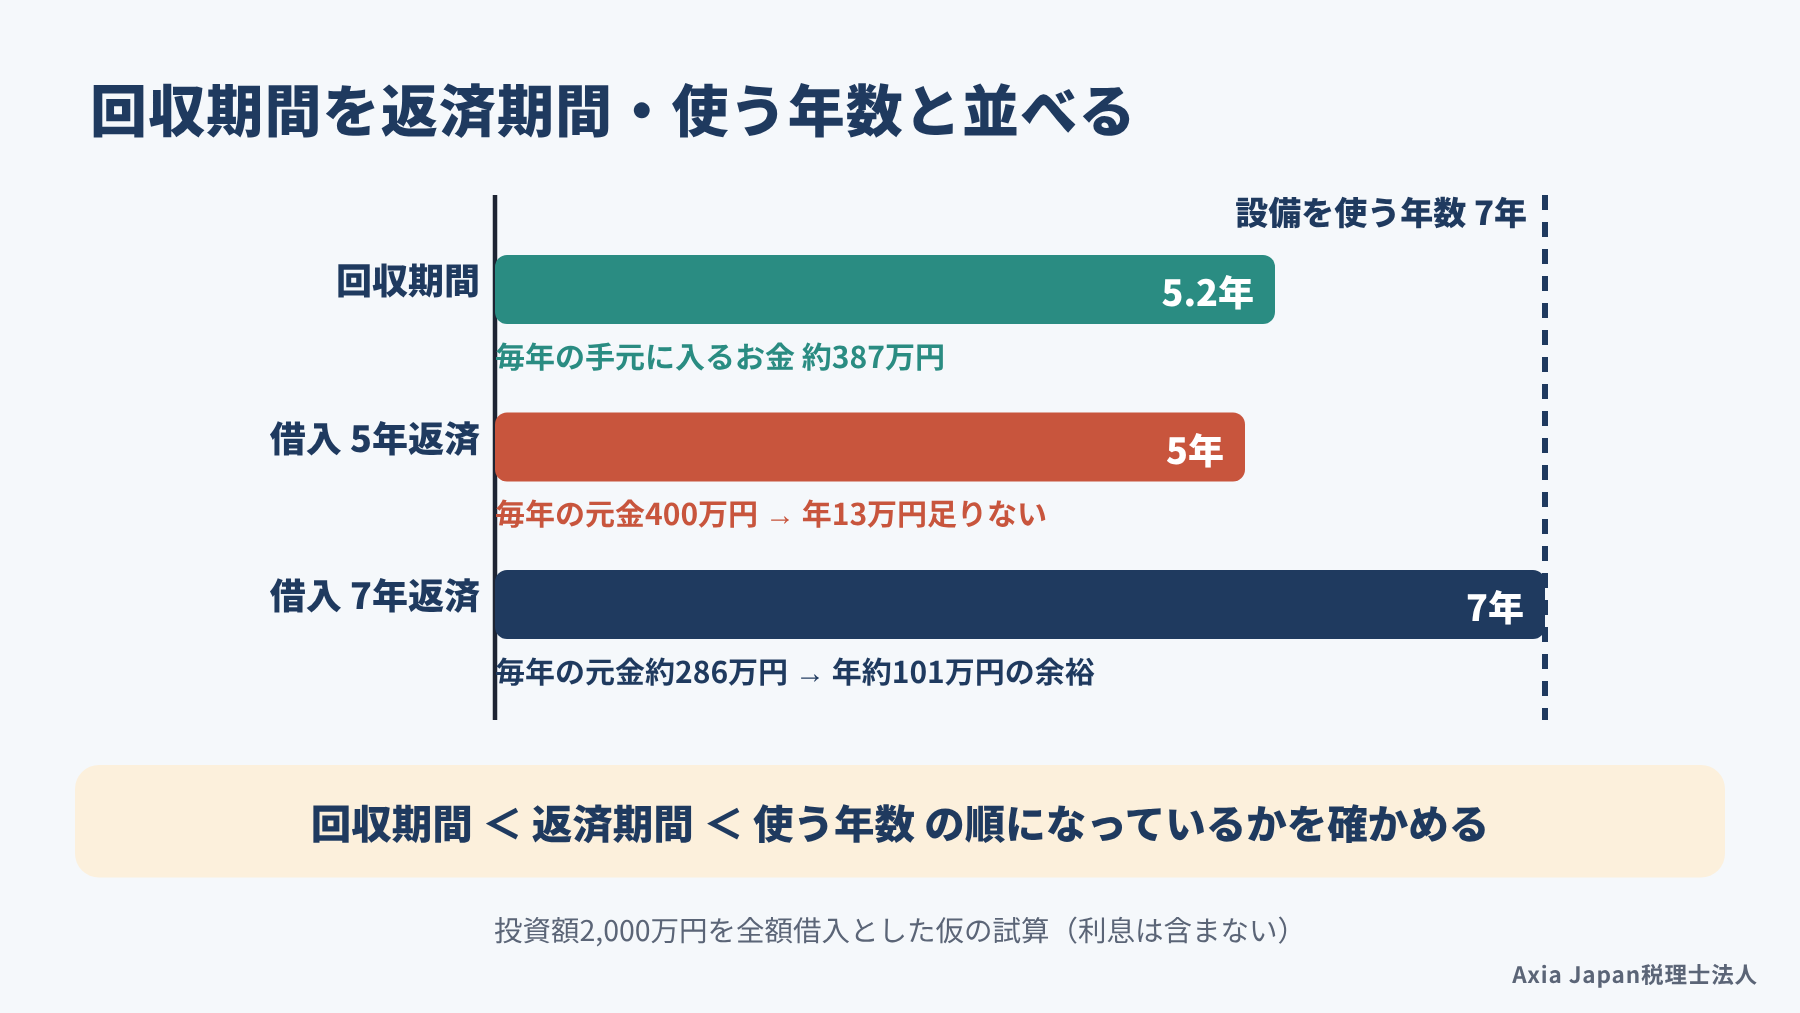
見積書を受け取ったら必ず確かめていただきたいのが、回収期間と借入の返済期間の関係です。設備を借入で買うなら、回収期間が返済期間より長いと、毎年の返済が手元に入るお金を上回ります。
2,000万円を5年返済で借りると、元金だけで毎年400万円です。1年に入るお金は約387万円なので、利息を除いても毎年13万円ほど足りません。同じ借入を7年返済にすれば、元金は年約286万円になり、年約101万円の余裕が生まれます。
もう1つの物差しは、設備を実際に使える年数です。回収期間が使える年数に近いと、途中で故障したり受注が減ったりしたときに、元が取れないまま更新の時期を迎えます。回収期間、返済期間、使える年数の順に短くなっているかを、見積書の段階で並べてみてください。
回収期間法だけで決めてはいけない理由
回収期間法は、元が取れるまでの年数しか見ていません。そのため、回収した後に設備がどれだけお金を生むかがわからないという弱点があります(駒井, 2021)。
たとえば、回収期間が同じ4年でも、5年で壊れる機械と10年使える機械では、会社に残るお金が大きく違います。回収期間が短いほうを選ぶと、長く稼ぐ設備をはじめから外してしまうことになりかねません。
もう1つの弱点は、借入の金利や事業のリスクを計算に入れていないことです。回収期間で判断すると、会社の価値を高める判断とずれることがあります(砂川, 2017)。近年は、回収期間からNPVへ基準を切り替える企業が増えていると紹介されています。とはいえ、回収期間は資金繰りの安全性を見る物差しとしては役に立ちます。回収期間で安全性を、次に紹介するNPVで価値を確かめる、という役割分担が現実的です。
参考:砂川伸幸『コーポレートファイナンス入門 第2版』(日本経済新聞出版社)
正味現在価値(NPV)で投資の価値を金額で見る
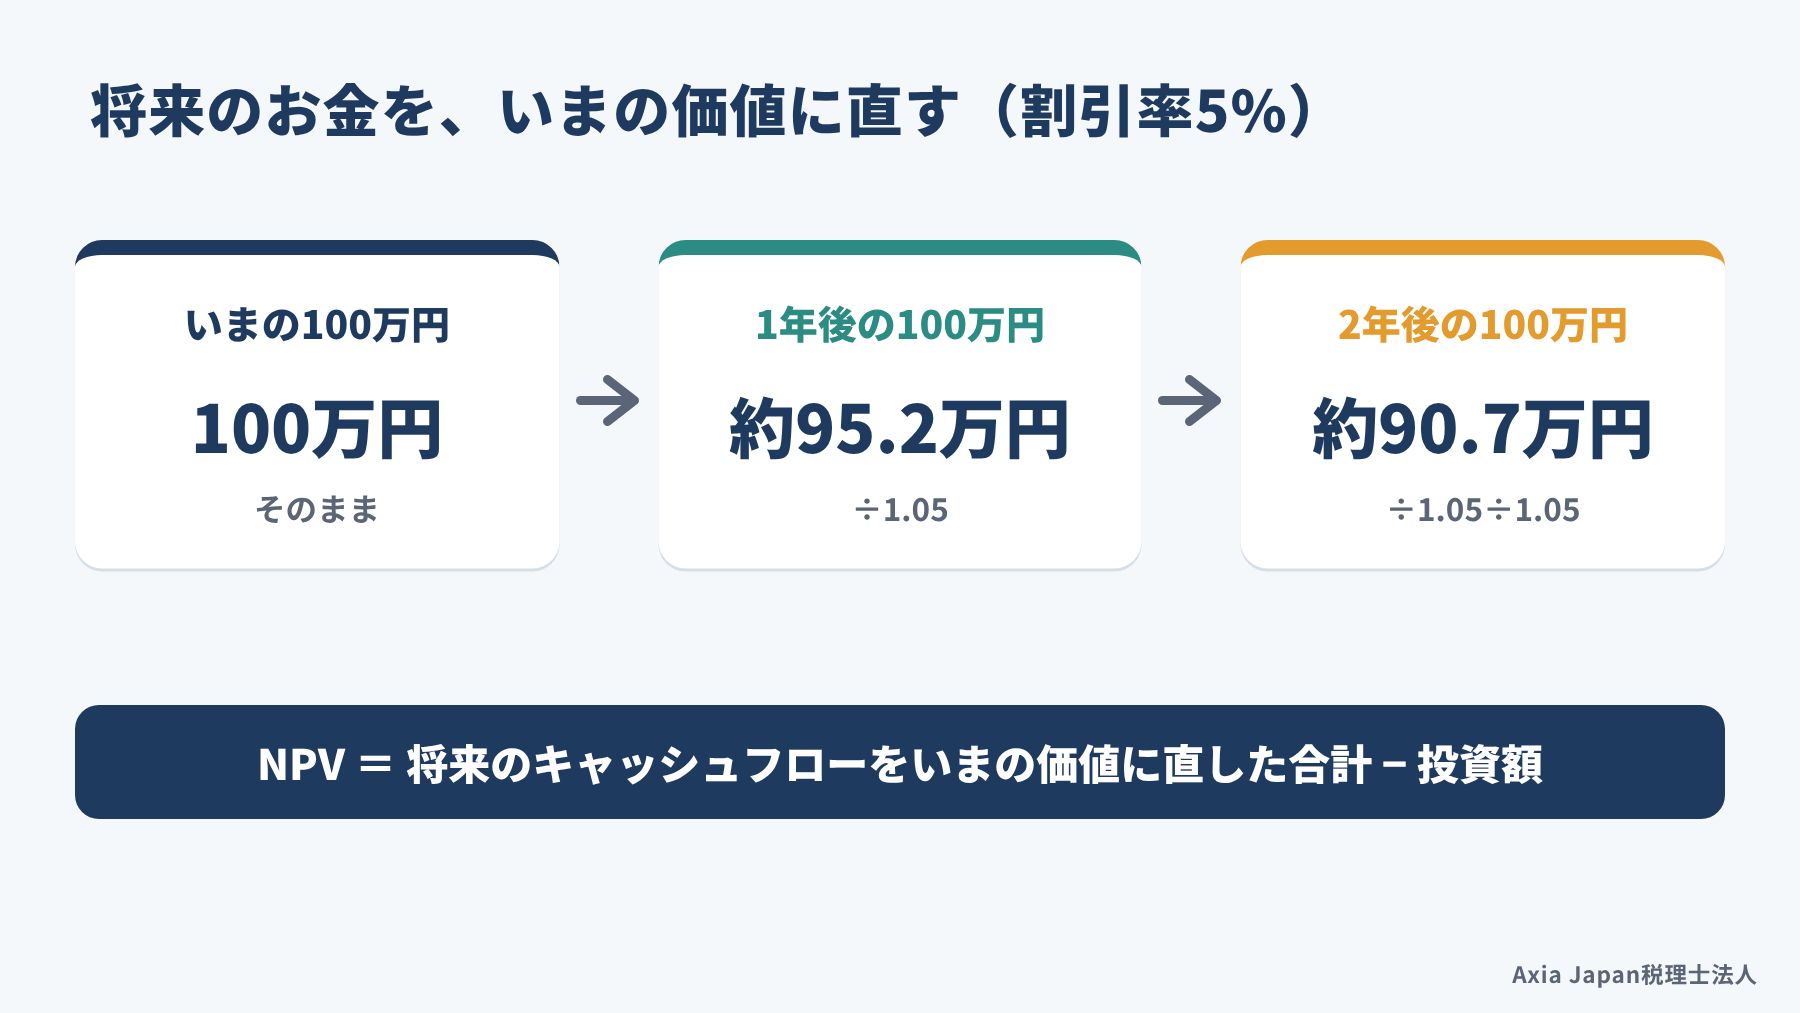
正味現在価値(NPV)とは、設備が将来生むお金をいまの価値に直して合計し、そこから投資額を差し引いた金額のことです。プラスなら投資額以上の価値を生む投資、マイナスなら価値を減らす投資と判断します。
回収期間法との違いは、使える年数の最後まで数えることと、時間の経過を割り引いて数えることの2つです。この2つによって、回収期間法の弱点をそのまま補えます。
答えが金額で出るので、「この機械を買うと、会社にいまの価値で何万円残るか」という問いに直接答えられるのが強みです。計算は面倒に見えますが、Excelを使えば数分で終わります。ここでは、割り引くという考え方、割引率の決め方、Excelでの計算の順に見ていきます。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
将来のお金をいまの価値に直す
将来のお金をいまの価値に直すことを、割引といいます。割引には割引率という率を使い、1年後のお金は「1+割引率」で1回、2年後なら2回割ります。
割引率を5%とすると、1年後の100万円は100万円÷1.05で約95.2万円です。2年後の100万円は約90.7万円、7年後の100万円は約71.1万円まで小さくなります。
遠い将来のお金ほど小さく数えるのは、いまのお金なら借入の返済に充てたり、別の投資に回したりできるからです。加えて、将来の売上や外注費の見込みは、先になるほど外れやすくなります。そうした不確かさも、割り引くことで計算に入れているわけです。
先ほどの例で、毎年約387万円を7年分割り引いて合計すると、約2,238万円になります。投資額2,000万円を引いたNPVは、約238万円のプラスです。
参考:砂川伸幸『コーポレートファイナンス入門 第2版』(日本経済新聞出版社)
割引率は借入金利にリスクを上乗せする
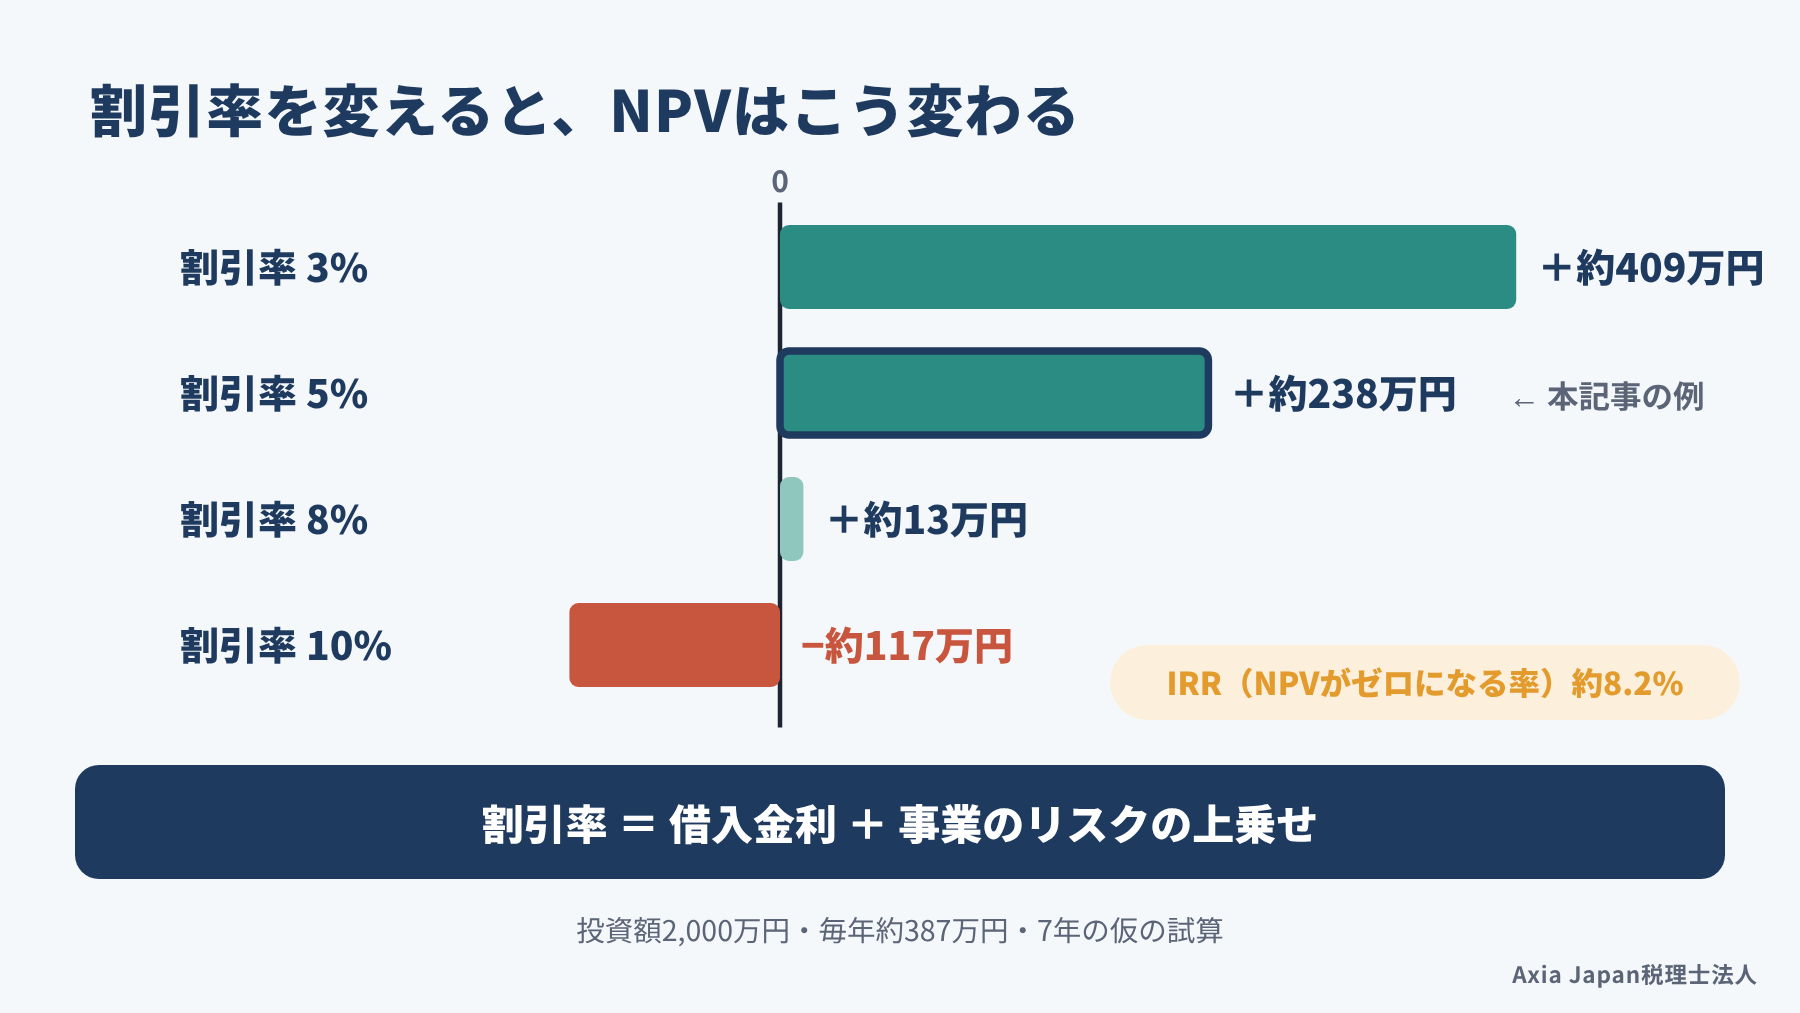
NPVの答えは、割引率を何%にするかで大きく変わります。同じ例でも、割引率3%ならNPVは約409万円、8%なら約13万円、10%なら約117万円のマイナスです。
中小企業では、まず設備資金を借りるときの金利を土台にするのが現実的です。そのうえで、新しい分野の設備のようにリスクの高い投資ほど、率を上乗せして判断します。割引率は投資案ごとに、事業のリスクを考えて決めるべきとされています(駒井, 2021)。このように投資案ごとに決める率をハードルレートと呼びます。
率を低く見積もりすぎると、本当は見送るべき投資をしてしまいます。反対に高すぎると、価値のある投資まで見送ることになります(砂川, 2017)。迷うときは、2つか3つの率で計算し、どの率でもプラスかを確かめておくと安心です。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
ExcelのNPV関数とIRR関数で計算する
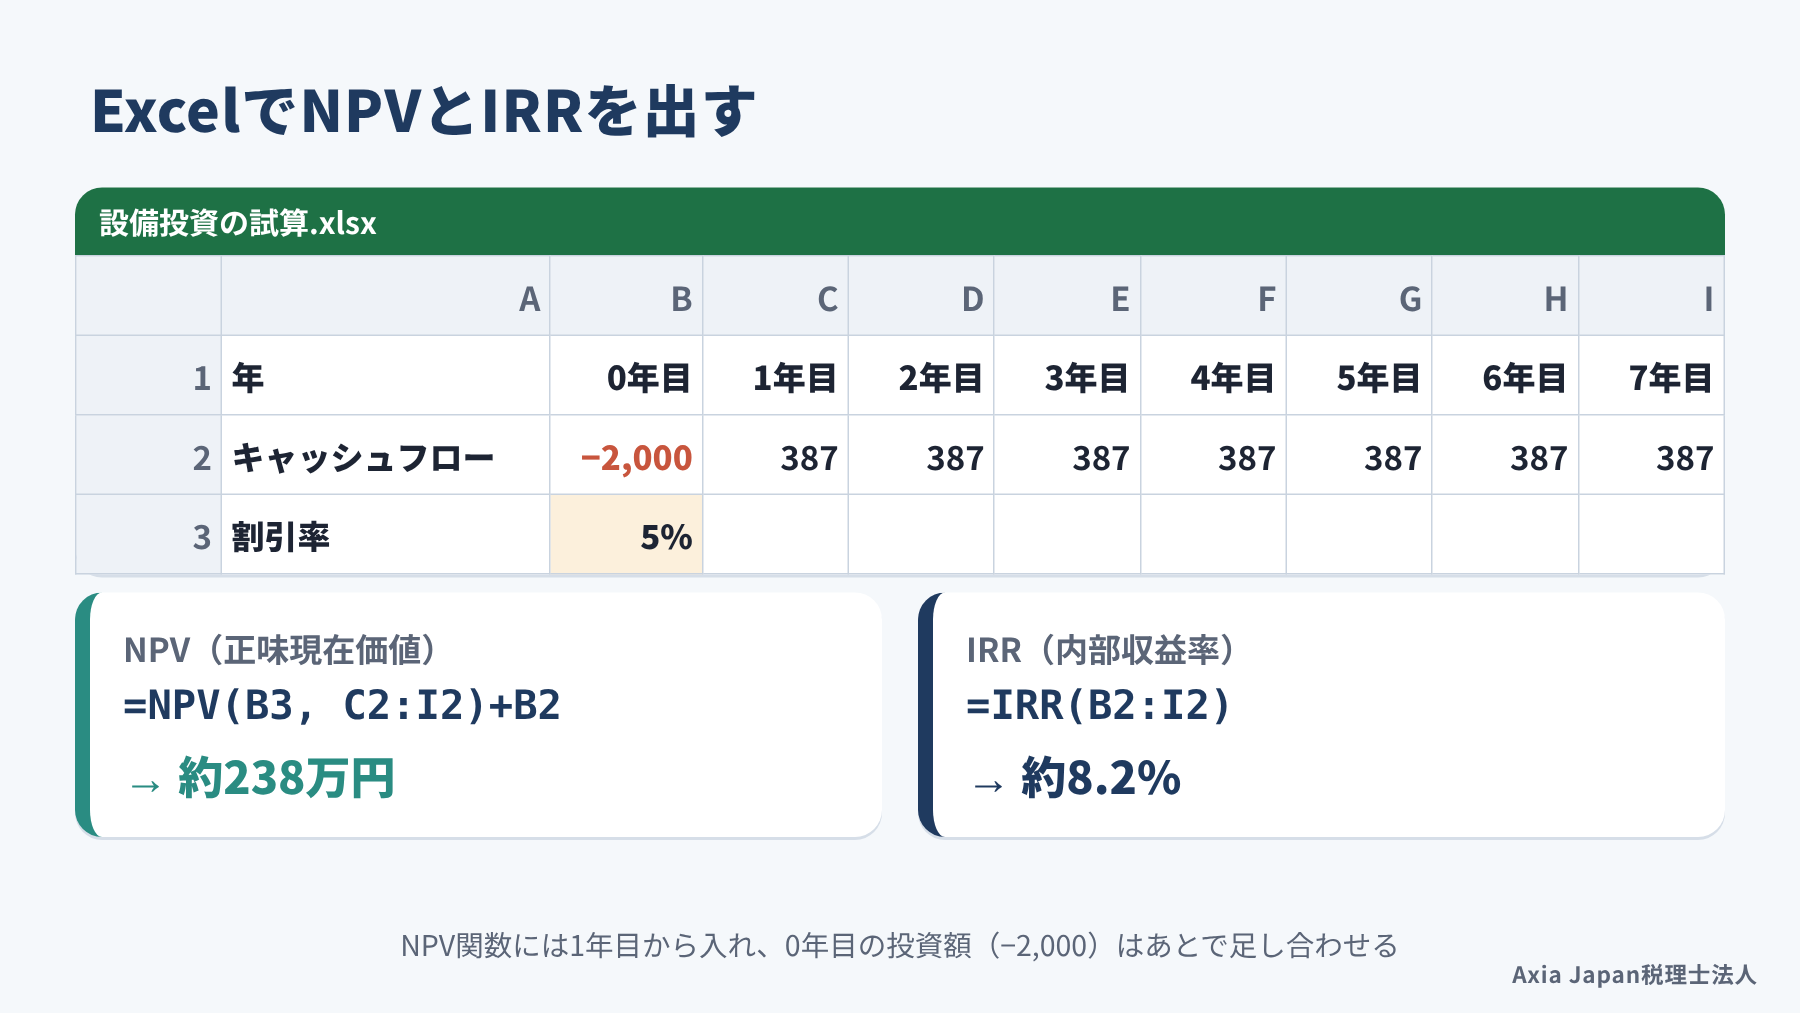
NPVは、ExcelのNPV関数で計算できます。準備として、1行に0年目から7年目までのキャッシュフローを並べ、0年目には投資額をマイナスで入れておきましょう。
NPV関数には、割引率と1年目から7年目までの範囲を指定します。関数が返すのは将来分の合計なので、そこから投資額を引くのを忘れないでください。この手順で、先ほどの約238万円が出ます。
内部収益率(IRR)とは、NPVがちょうどゼロになる割引率のことです。IRR関数で0年目から7年目までの範囲を指定すれば、すぐに出せます。この例のIRRは約8.2%で、割引率がこれを下回る限り、NPVはプラスです。
IRRは率で出るのでわかりやすい反面、投資の規模を比べられないという弱点があります。金額で比べられることから、一般にはNPVのほうが優れているといわれます(駒井, 2021)。2つの設備から1つを選ぶときは、NPVの大きいほうを選んでください。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
補助金・融資・税制を入れて設備投資の判断をし直す
補助金・融資・税制の優遇は、設備投資の判断を大きく動かします。ただし、入れ方を誤ると、計算の上では得なのに、途中で資金が足りなくなるという事態が起こりかねません。
静岡市には、市内の中小製造業の機械設備の設置を支援する「中小企業事業高度化機械設備設置事業補助金」があります。設備資金の借入では、取引のある金融機関のほか、県や市の制度融資も候補になります。市の補助金や融資制度は関連記事で紹介しているので、ここでは計算への入れ方に絞ってお話しします。
関連記事:【静岡市】中小企業の経営支援策まとめ!補助金から税理士選びまで解説
補助金は後払い、つなぎ資金まで計画する
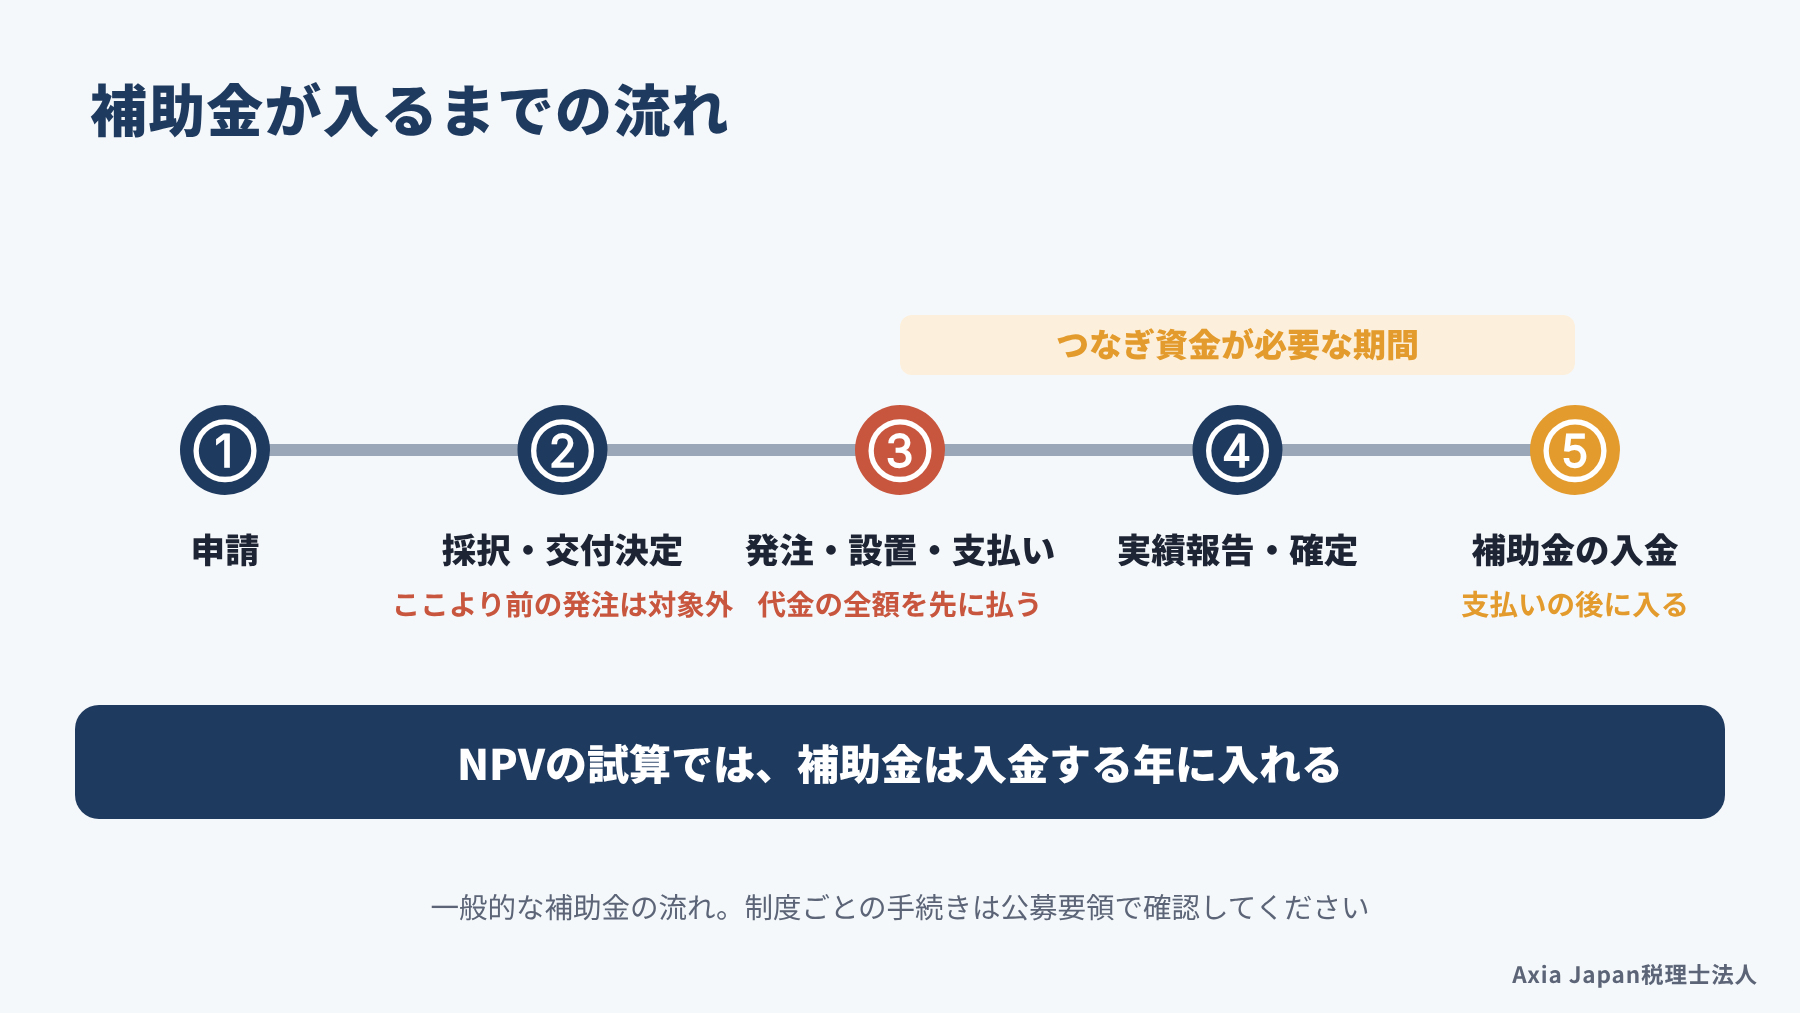
補助金は、設備の代金を払った後に受け取る後払いの仕組みです。受け取った補助金で設備を買う計画や、すでに買った設備で申請することはできません。この点を理解しないまま申請を考える経営者の方もいるとの指摘があります(水谷, 2021)。
そのため、補助金を入れた試算では、入金する年に補助金を入れ、それまでの代金は自己資金か借入で立て替える前提にします。先ほどの例で、1年後に300万円の補助金が入るとすると、NPVは約238万円から約449万円になる計算です。
補助金は会社の収益として課税されますが、設備の取得に充てた分は圧縮記帳という処理で課税を先に延ばせます。その分、毎年の減価償却費が小さくなるので、後の年の税金は少し増える点に注意してください。上の試算も、この圧縮記帳を前提にした数字です。
試算は、採択されなかった場合と、採択された場合の2通りで行ってください。不採択でもNPVがプラスなら、補助金は上乗せと考えて安心して進められます。
参考:水谷翠『税理士のための“中小企業の補助金”申請支援マニュアル 第3版』(第一法規)
どの補助金が使えるか、申請書をどう組み立てるかは、当法人の補助金・助成金支援でもご相談をお受けしています。
静岡県の制度融資は申込のタイミングに注意
設備資金を借りるときに気をつけたいのは、申込と発注の順番です。静岡県の制度融資を含め、融資や補助金の制度によっては、申込より前に契約したり設置したりした設備が対象にならないことがあります。メーカーから納期の都合で早い発注を求められても、まず金融機関に相談してから契約するのが安全です。
返済期間は、前の項目で見た回収期間より長く取れるかを、金融機関と話し合ってください。据置期間を設けられる場合は、立ち上げで効果が小さい1年目の資金繰りが楽になります。
もう1つ、固定資産税の軽減が受けられる「先端設備等導入計画」という制度も、あわせて検討したいところです。市区町村が認定する制度なので、静岡市内の会社は静岡市に申請する形になります。認定の要件には、労働生産性が年平均3%以上向上する計画であることなどがあり、設備の取得前に認定を受ける必要があります。
軽減される割合や期間は税制改正で見直されることがあるので、見積書の段階で、静岡市の窓口や支援機関にいまの条件を確かめておくと安心です。
制度融資の申込の順番や返済期間の決め方は、融資・資金繰り支援でもご相談いただけます。
税制の優遇で手元に残るお金が変わる
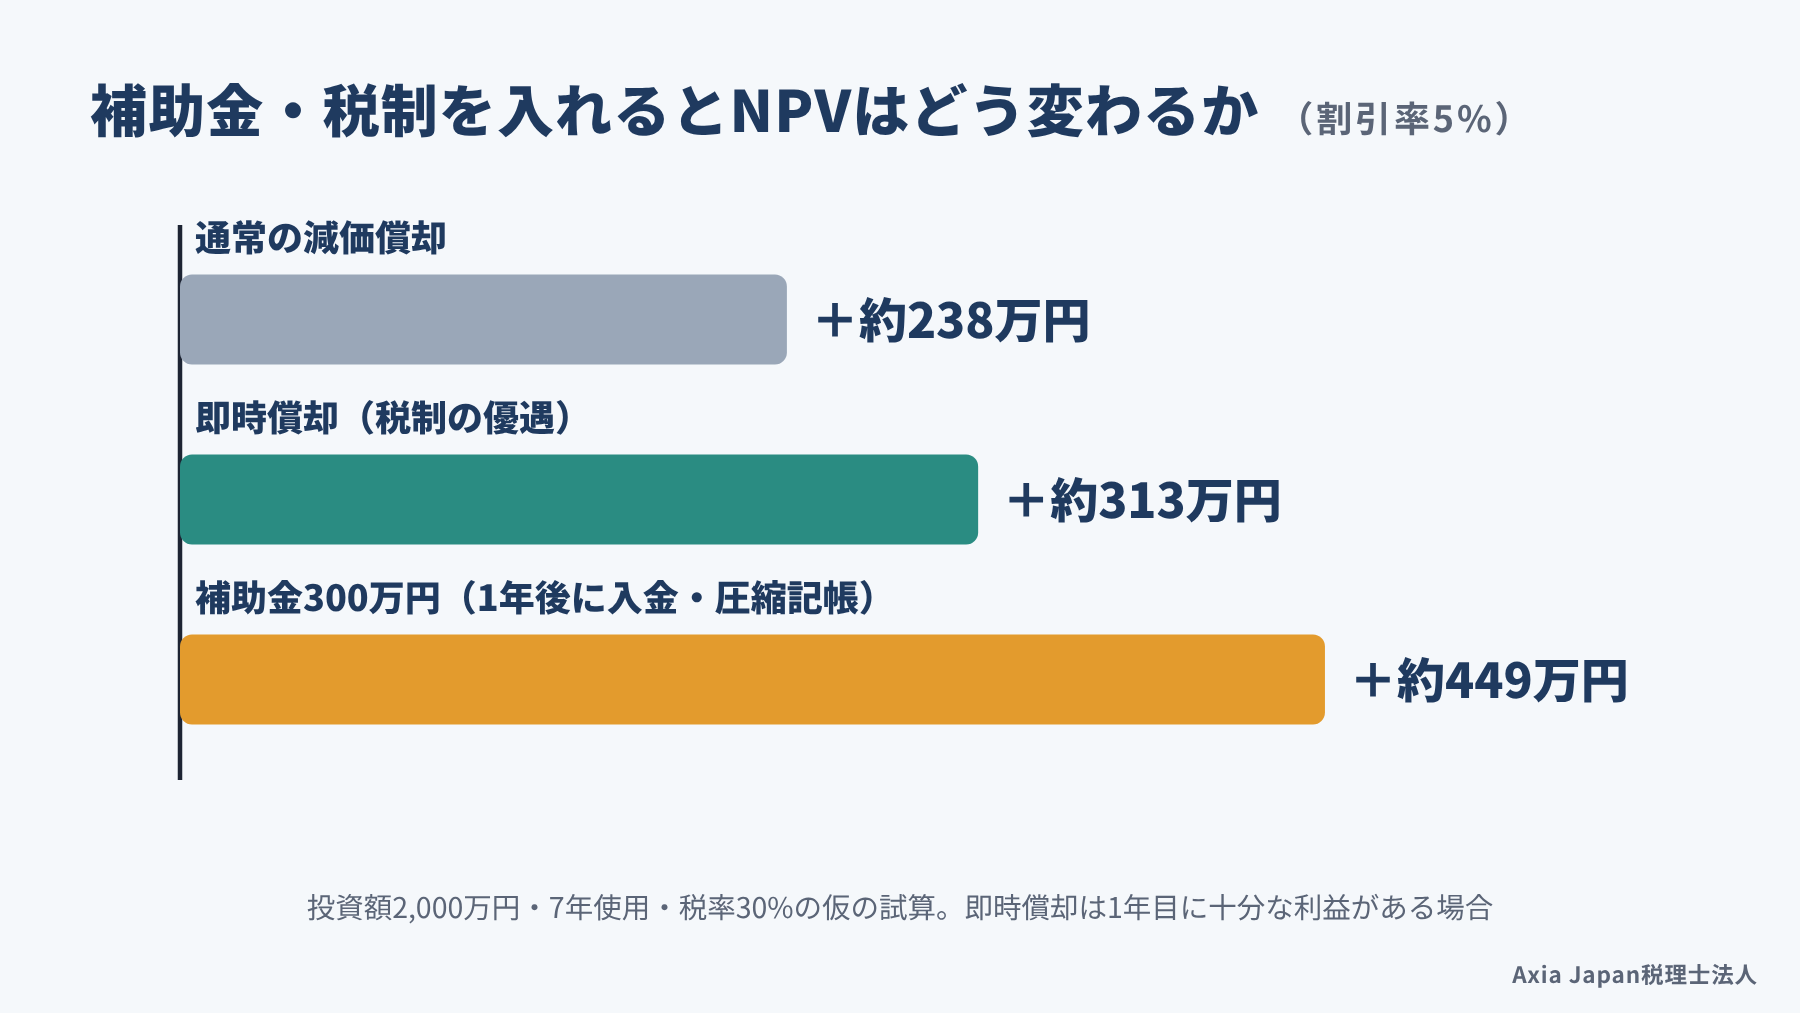
設備投資の税制の優遇は、税金を払う時期を早めたり減らしたりして、手元に残るお金を変えます。代表的なのは、中小企業経営強化税制と中小企業投資促進税制の2つです。
中小企業経営強化税制では、経営力向上計画の認定を受けた設備について、即時償却か税額控除を選べます。即時償却とは、購入した年に代金の全額を費用にできる仕組みです。期限を区切って設けられている制度で、改正で中身が変わることもあるため、使えるかどうかは購入を決める前に確かめてください。
先ほどの例で即時償却を使うと、1年目の税金が大きく減り、NPVは約238万円から約313万円に増えます。税金の総額は変わりませんが、早く手元に残る分だけ価値が高くなるのです。
ただし、1年目に十分な利益がないと、効果が小さくなります。即時償却か税額控除か、どちらが得かは、数年分の利益の見込みで比べてください。
買った後の事後評価まで決めておく
設備投資の判断は、買うと決めたところで終わりではありません。買った後に、見込みどおりの効果が出ているかを確かめる事後評価までを、はじめに決めておきます。
中小企業175社を対象にした研究では、投資の採算を事後に評価することを重視する会社ほど、業績が向上していました(牧野, 2023)。同じ研究では、NPVなどの方法を取り入れることが、かえって業績にマイナスに働くという結果も出ています。著者は、会社の状況に合わない厳格な管理や、計算の使い方の誤りが原因の可能性を挙げています。対象は北海道の一地域で、個々の投資の中身までは見ていない研究なので、結論は慎重に読む必要があります。
そうはいっても、計算は事前に一度すれば十分というわけではなさそうです。事前の計算は簡単な形にとどめ、その数字を買った後の物差しとして使う流れが、中小企業には合っていると考えています。
参考:牧野功樹「中小企業における資本予算の採用要因とその経済的帰結」(『管理会計学』第31巻第1号)
悲観・基本・楽観の3つで試算する
事前の試算では、見込みの数字を1つに決めず、悲観・基本・楽観の3通りで計算しておきます。設備の効果は、受注の量や操作に慣れる早さで変わり、見積もりどおりになるとは限らないからです。
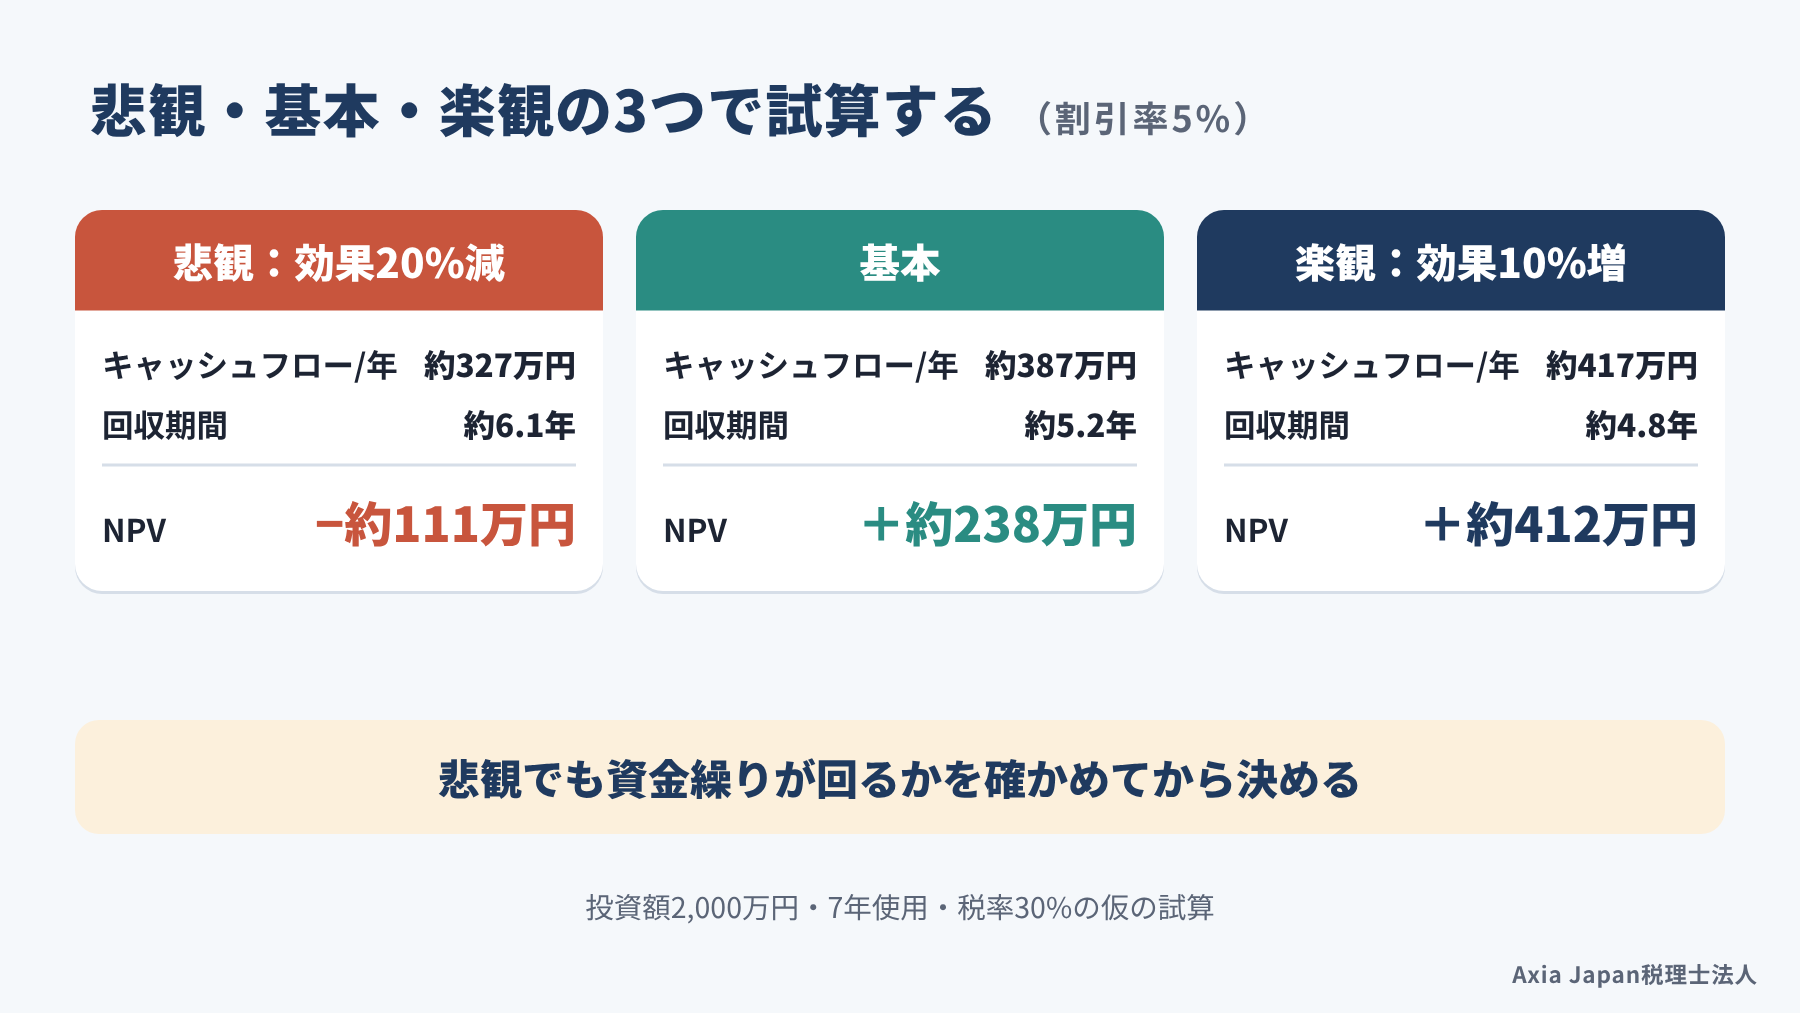
先ほどの例で、効果が20%減ると、1年のキャッシュフローは約327万円になります。回収期間は約6.1年に延び、NPVは約111万円のマイナスに転じます。反対に効果が10%増えれば、回収期間は約4.8年、NPVは約412万円のプラスです。
ここで見ておきたいのは、悲観の場合に資金繰りが回るかどうかです。NPVがマイナスでも、すぐに会社が困るとは限りませんが、返済が手元に入るお金を上回る年が続くと苦しくなります。悲観の数字でも返済ができ、基本の数字でNPVがプラスなら、進めてよい投資と判断しやすくなります。3つの数字は、そのまま導入後に比べる目標として残しておきましょう。
導入1年後に計画と実績を比べる
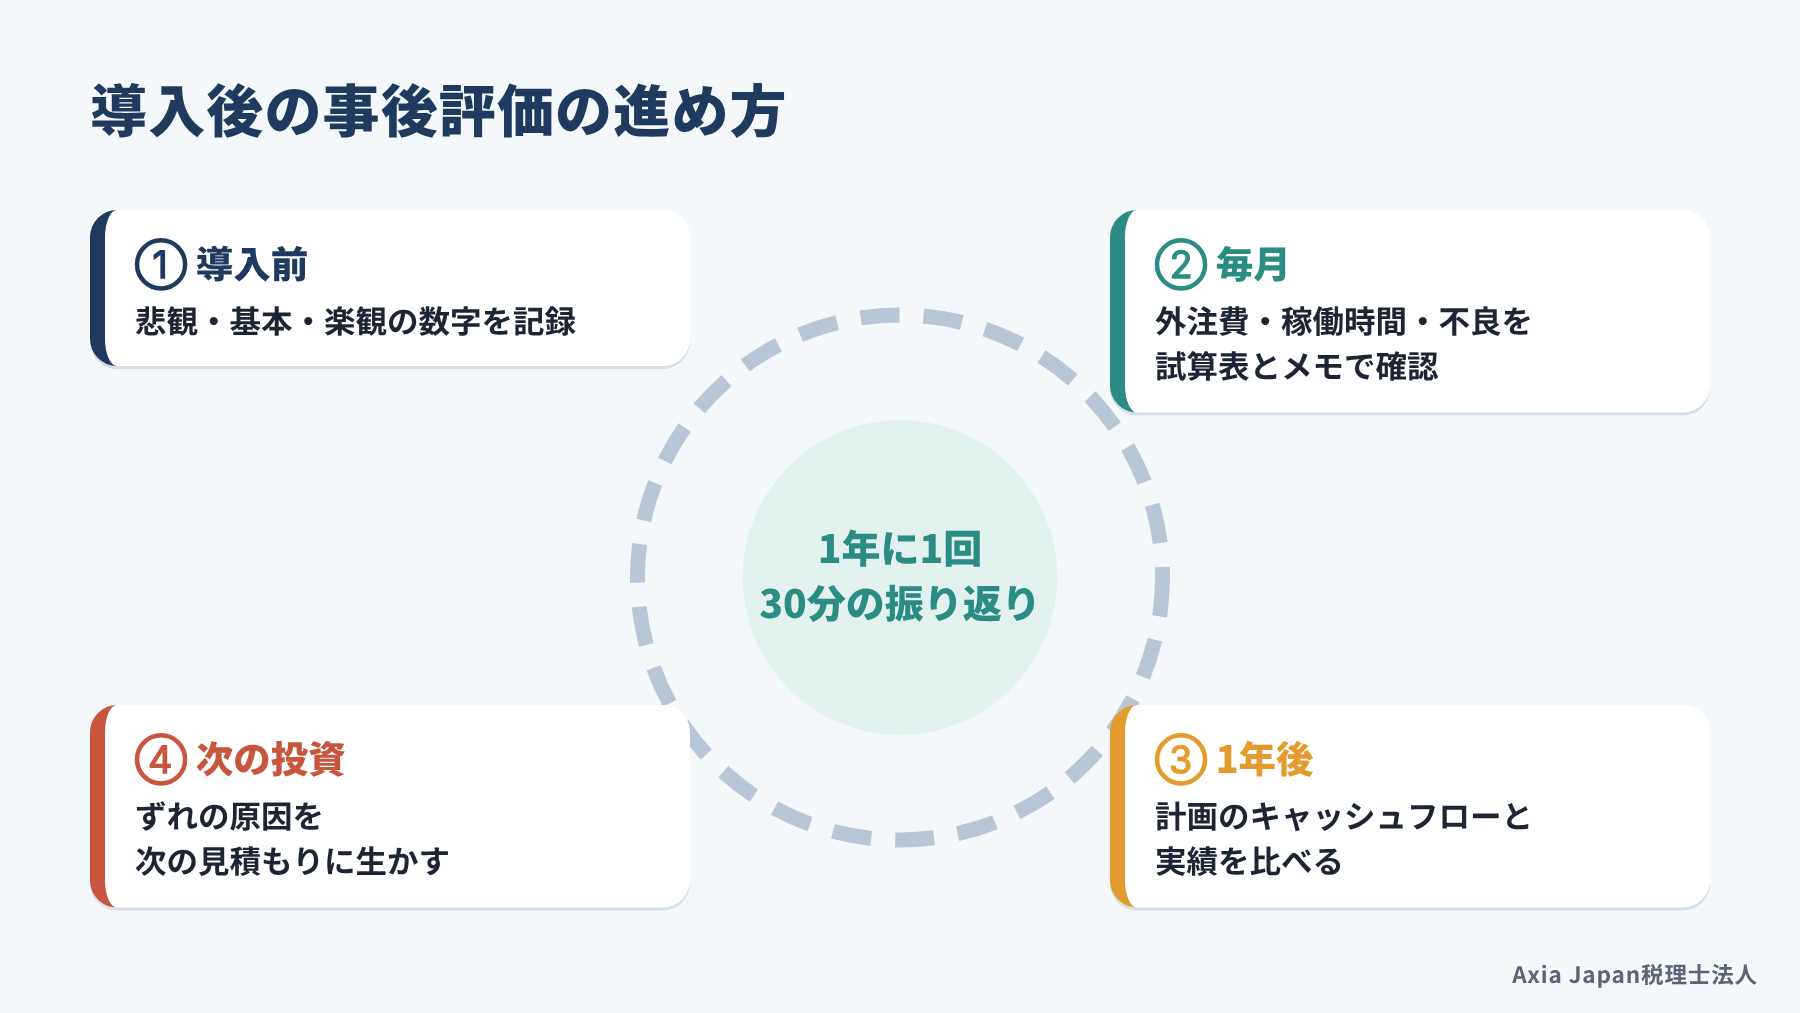
事後評価は、導入から1年たったところで、計画のキャッシュフローと実績を比べる形で行います。大げさな仕組みは要らず、試算に使った数字を、決算や月次の試算表の数字と並べるだけで十分です。
たとえば外注費の削減を見込んだなら、外注費の科目が実際にどれだけ減ったかを見てください。加えて、設備の稼働時間や不良の数も、毎月1行メモしておくと、ずれの原因を探りやすくなります。
計画より効果が小さかった場合、原因が受注の量なのか、段取りの手間なのかで打ち手は変わります。ずれの原因がわかれば、次の設備投資の見積もりはより確かになるでしょう。年に1回、30分ほどの振り返りの時間を、導入を決めた会議で先に予定しておくことをおすすめします。
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
モデルケース:静岡市の金属加工業が加工機を導入する
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内で金属部品の加工を営む会社(従業員25名)を例にとります。一部の加工を市外の協力会社に外注しており、納期が延びることと外注費の値上がりに悩んでいました。そこで、2,000万円の加工機を導入して内製化することを検討しています。
これまでの計算例は、この会社を想定した数字です。社長がどこで迷い、どう判断の材料をそろえていくかを見ていきます。
導入後も、投資の成果を毎月の数字と照らして確かめたい場合は、当法人の経営伴走支援(MAS)もご活用ください。
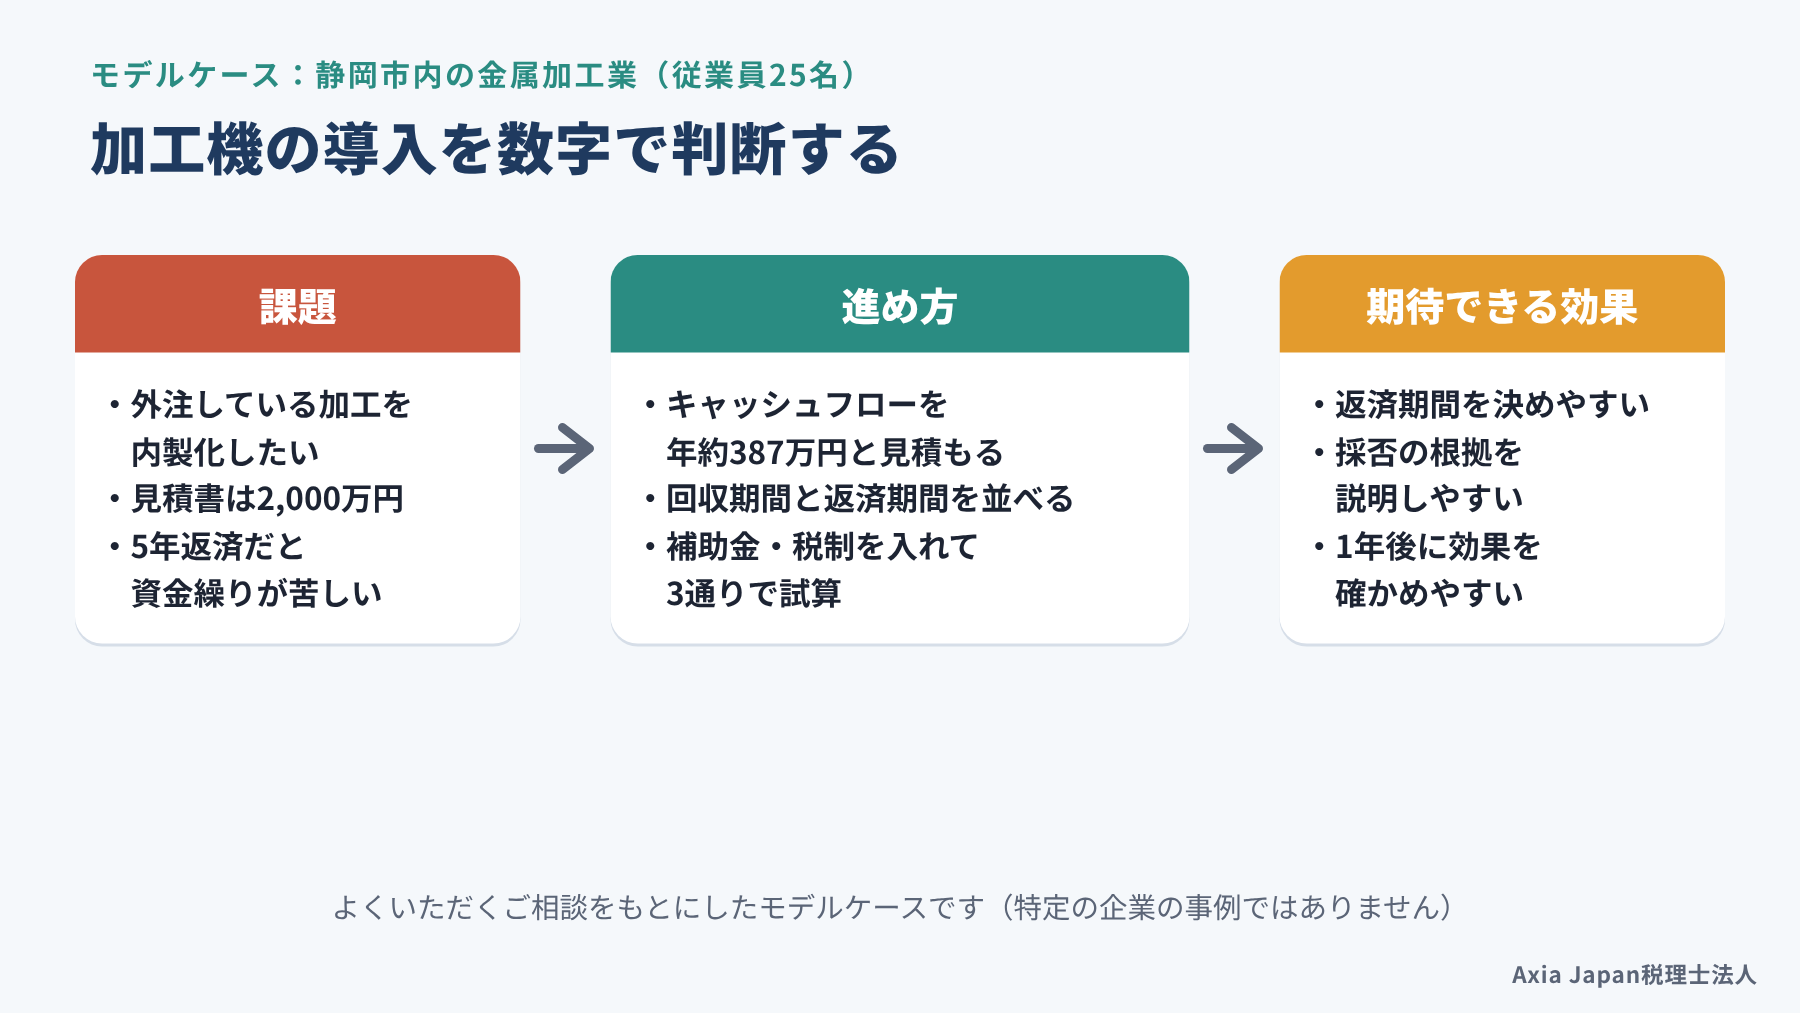
課題:外注費は減るが返済が重い
社長は、メーカーの営業担当者から「外注費が年600万円減るので、3年あまりで元が取れます」と説明を受けていました。ところが、内製化すると電気代や工具代、保守料が増え、操作する社員の残業も見込まれます。これらを差し引くと、設備の効果は年430万円ほどに縮みます。
さらに税金を払うと、1年に手元に入るお金は約387万円で、回収期間は約5.2年です。取引のある金融機関からは5年返済を提案されていたため、このままでは毎年の元金400万円に届きません。
社長は「外注費は確実に減るのに、なぜお金が足りなくなるのか」と迷っていました。見積書の数字と、会社に残るお金の数字のずれを埋めることが、最初の課題になります。
進め方と期待できる効果
進め方は、3つの段階に分けて考えます。まず、外注費の削減額から増える費用と税金を差し引き、キャッシュフローを年約387万円と見積もるところからです。次に、回収期間の約5.2年を返済期間と並べ、7年返済にできないかを金融機関と相談します。最後に、補助金と税制の優遇を入れた場合と入れない場合、悲観・基本・楽観の3通りで試算し、判断の材料をそろえます。
数字がそろえば、返済期間や据置期間を、根拠をもって決められるはずです。金融機関にも、採否の理由を試算表で説明しやすくなるでしょう。導入後は、外注費と稼働時間を毎月追うことで、1年後に効果を確かめやすくなることが見込めます。
よくある質問
Q. 回収期間は何年以内なら安心ですか?
一律の年数ではなく、借入の返済期間と設備を使える年数より短いことを目安にしてください。同じ5年でも、7年返済で10年使う設備なら余裕があり、5年返済で6年しか使えない設備なら苦しくなります。年数を決めるときは、悲観の場合の回収期間でも確かめておくと安心です。
Q. リースと購入は、どちらで判断すればよいですか?
どちらも、毎年出ていくお金と入ってくるお金を並べて、同じ割引率でNPVを比べれば判断できます。リースは最初の支払いが小さい反面、リース料に金利や手数料が含まれます。購入では借入の利息と税金の扱いが変わるので、両方を同じ年数で比べてください。
Q. 補助金が採択される前提で計算してもよいですか?
採択される前提だけで判断するのはおすすめしません。補助金は審査があり、採択されても入金は設備の支払いの後になるからです。まず補助金なしでNPVがプラスかを確かめ、補助金はそのうえに乗るものとして計算しておくと、資金繰りの読み違いを防げます。
まとめ
設備投資の判断は、利益ではなく、毎年手元に入るキャッシュフローで行います。まず回収期間法で何年で取り戻せるかを出し、借入の返済期間と設備を使える年数より短いかを確かめましょう。次に正味現在価値(NPV)で、使える年数の最後までのお金をいまの価値に直し、投資額を上回るかを見ます。
補助金・制度融資・税制の優遇は、後払いや申込の順番に気をつけて計算に入れてください。悲観・基本・楽観の3通りで試算し、その数字を導入1年後の事後評価に使えば、次の判断の精度も上がっていきます。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。設備投資の試算から、融資・資金繰り支援での返済計画や補助金・助成金支援での補助金の検討まで、決算書の数字を使って一緒に進めていきます。初回のお問い合わせは無料です。
この記事の執筆者
設備投資の経済性評価は、管理会計の中心的なテーマの1つです。執筆者が所属する日本管理会計学会・日本原価計算研究学会でも、研究が重ねられてきました。執筆者は税理士として、税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいます。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 駒井伸俊(2021)『基本も実務知識もこれ1冊で!管理会計本格入門』ソシム.
- 砂川伸幸(2017)『コーポレートファイナンス入門 第2版』日本経済新聞出版社.
- 牧野功樹(2023)「中小企業における資本予算の採用要因とその経済的帰結―北海道釧路・根室地域における質問票調査―」『管理会計学』31(1), pp.89-107.
- 水谷翠(2021)『税理士のための“中小企業の補助金”申請支援マニュアル 第3版』第一法規.
参考にした資料
- 山口直也(2019)「我が国の中小企業における管理会計の実態調査―産業集積地域を対象とした質問票調査をもとに―」『Melco Journal of Management Accounting Research』11(1), pp.29-42.
参考記事(Web)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月18日)
- 経営伴走支援(MAS)/Axia Japan税理士法人/https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月18日)
- 【静岡市】中小企業の経営支援策まとめ!補助金から税理士選びまで解説/Axia Japan税理士法人/https://axia-tax.com/staffblog/【静岡市】中小企業の経営支援策まとめ!補助金/(閲覧日:2026年10月18日)
- 補助金・助成金支援/Axia Japan税理士法人/https://axia-tax.com/service_post/subsidy-grants/(閲覧日:2026年10月18日)
- 融資・資金繰り支援/Axia Japan税理士法人/https://axia-tax.com/service_post/finance-support/(閲覧日:2026年10月18日)
- 予実管理のやり方|中小企業が月1回で回せる表と差異分析/Axia Japan税理士法人/https://axia-tax.com/staffblog/budget-vs-actual-management-sme/(閲覧日:2026年10月18日)