相続税申告の期限は、亡くなったことを知った日の翌日から10か月以内です。遺産分割がまとまらなくても期限は延びないため、最初の3か月で財産と相続人を確かめることが大切です。
葬儀や役所の手続が終わるころには、すでに1〜2か月が過ぎています。10か月は長いようで、財産の評価や家族の話合いを進めると、思った以上に早く過ぎていきます。
この記事では、10か月の期限までに月ごとにやること、途中の期限、分割がまとまらないときの申告を整理しました。静岡市の申告先の税務署と、2つの事例もあわせて確かめてください。
執筆:税理士 福代 和紀(Axia Japan税理士法人 代表税理士)
この記事の結論
- 相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内で、遺産分割がまとまらなくても延びません。
- 途中にも、相続放棄の3か月、準確定申告の4か月という期限があります。
- 分割がまとまらないときは法定相続分で申告し、3年以内に分割すれば小規模宅地等の特例や配偶者の税額軽減を後から使えます。
この記事でわかること
- 相続税申告の期限と、静岡市の申告先の税務署
- 3か月・4か月・10か月の期限と、月ごとにやること
- 遺産分割が期限までにまとまらないときの申告
相続税申告の期限は10か月
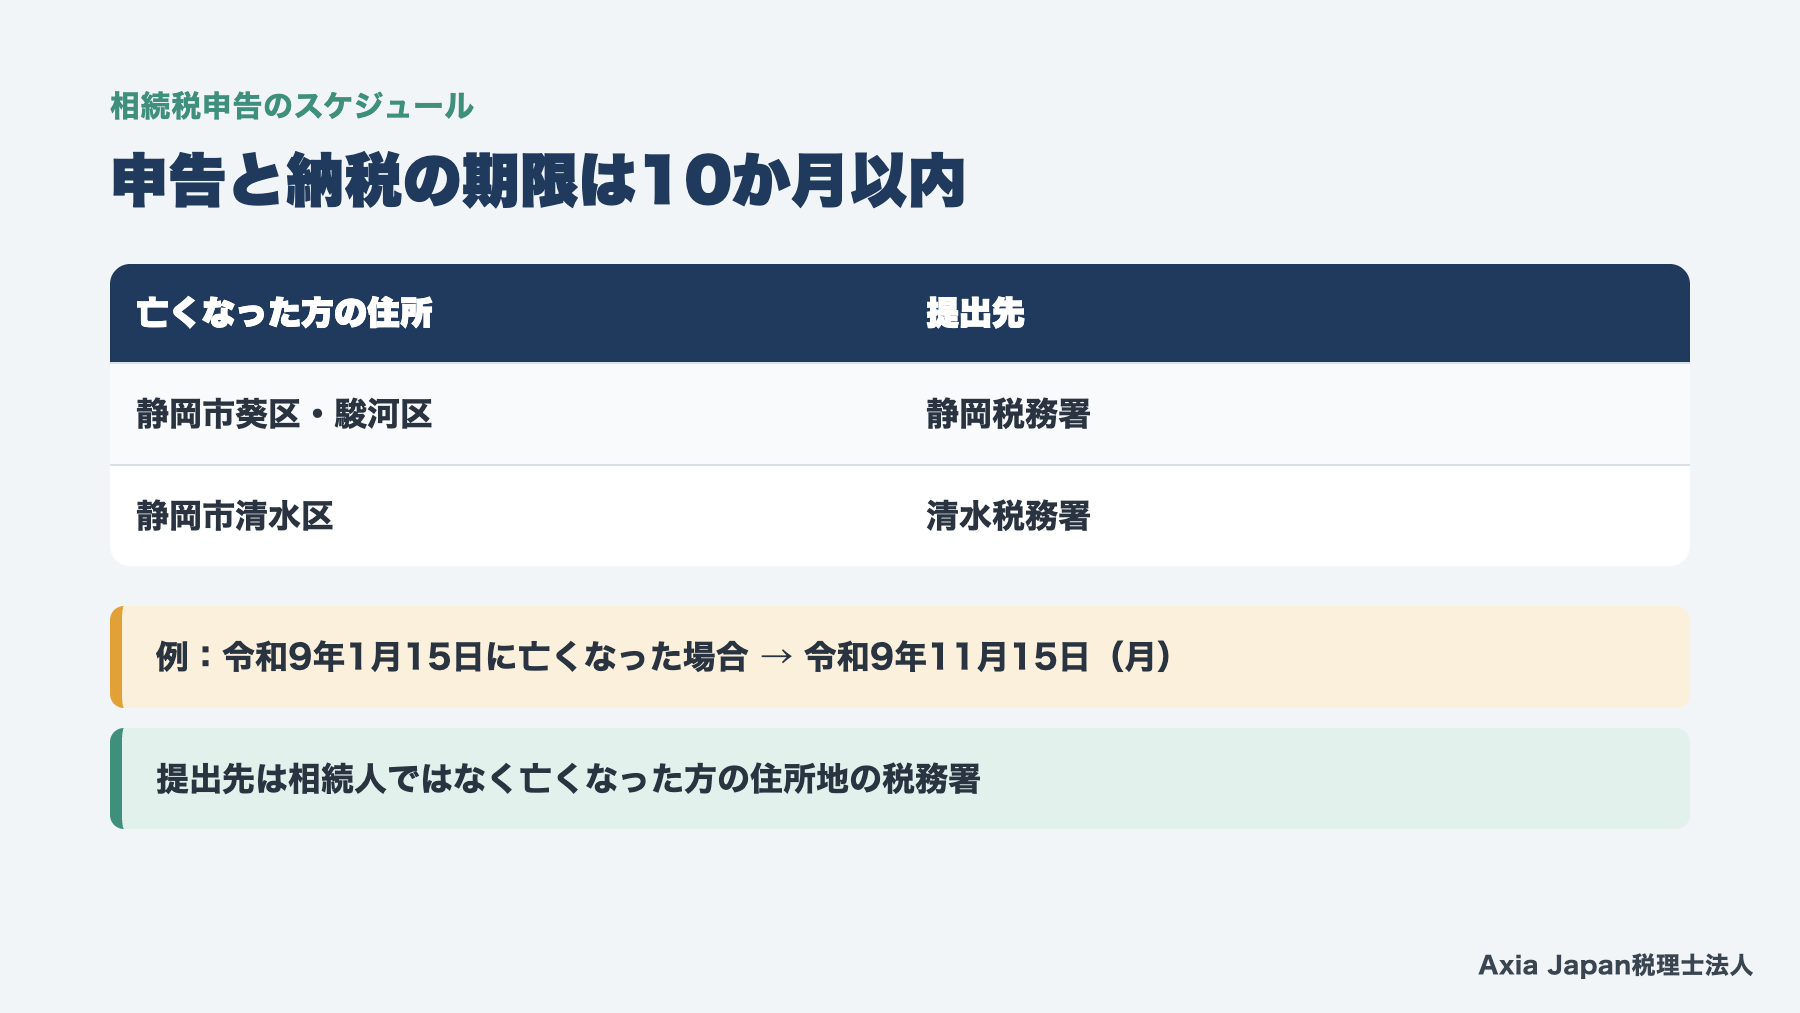
相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。通常は、亡くなった日の翌日から数えます。
たとえば令和9年1月15日に亡くなった場合、申告と納税の期限は令和9年11月15日(月)です。期限の日が土日祝日なら、翌日の平日が期限になります。
申告書は、亡くなった方の住所地を所轄する税務署に出します。相続人の住所地ではない点に注意しましょう。
| 亡くなった方の住所 | 申告書の提出先 |
|---|---|
| 静岡市葵区・駿河区 | 静岡税務署 |
| 静岡市清水区 | 清水税務署 |
申告が必要かどうかは、遺産の総額と基礎控除(3,000万円+600万円×法定相続人の数)で決まります。判定の方法は、相続税の申告は必要?で詳しく説明しています。
参考:国税庁 タックスアンサーNo.4205(相続税法27条)|国税庁「税務署所在地・案内(静岡県)」
10か月の期限までのスケジュール
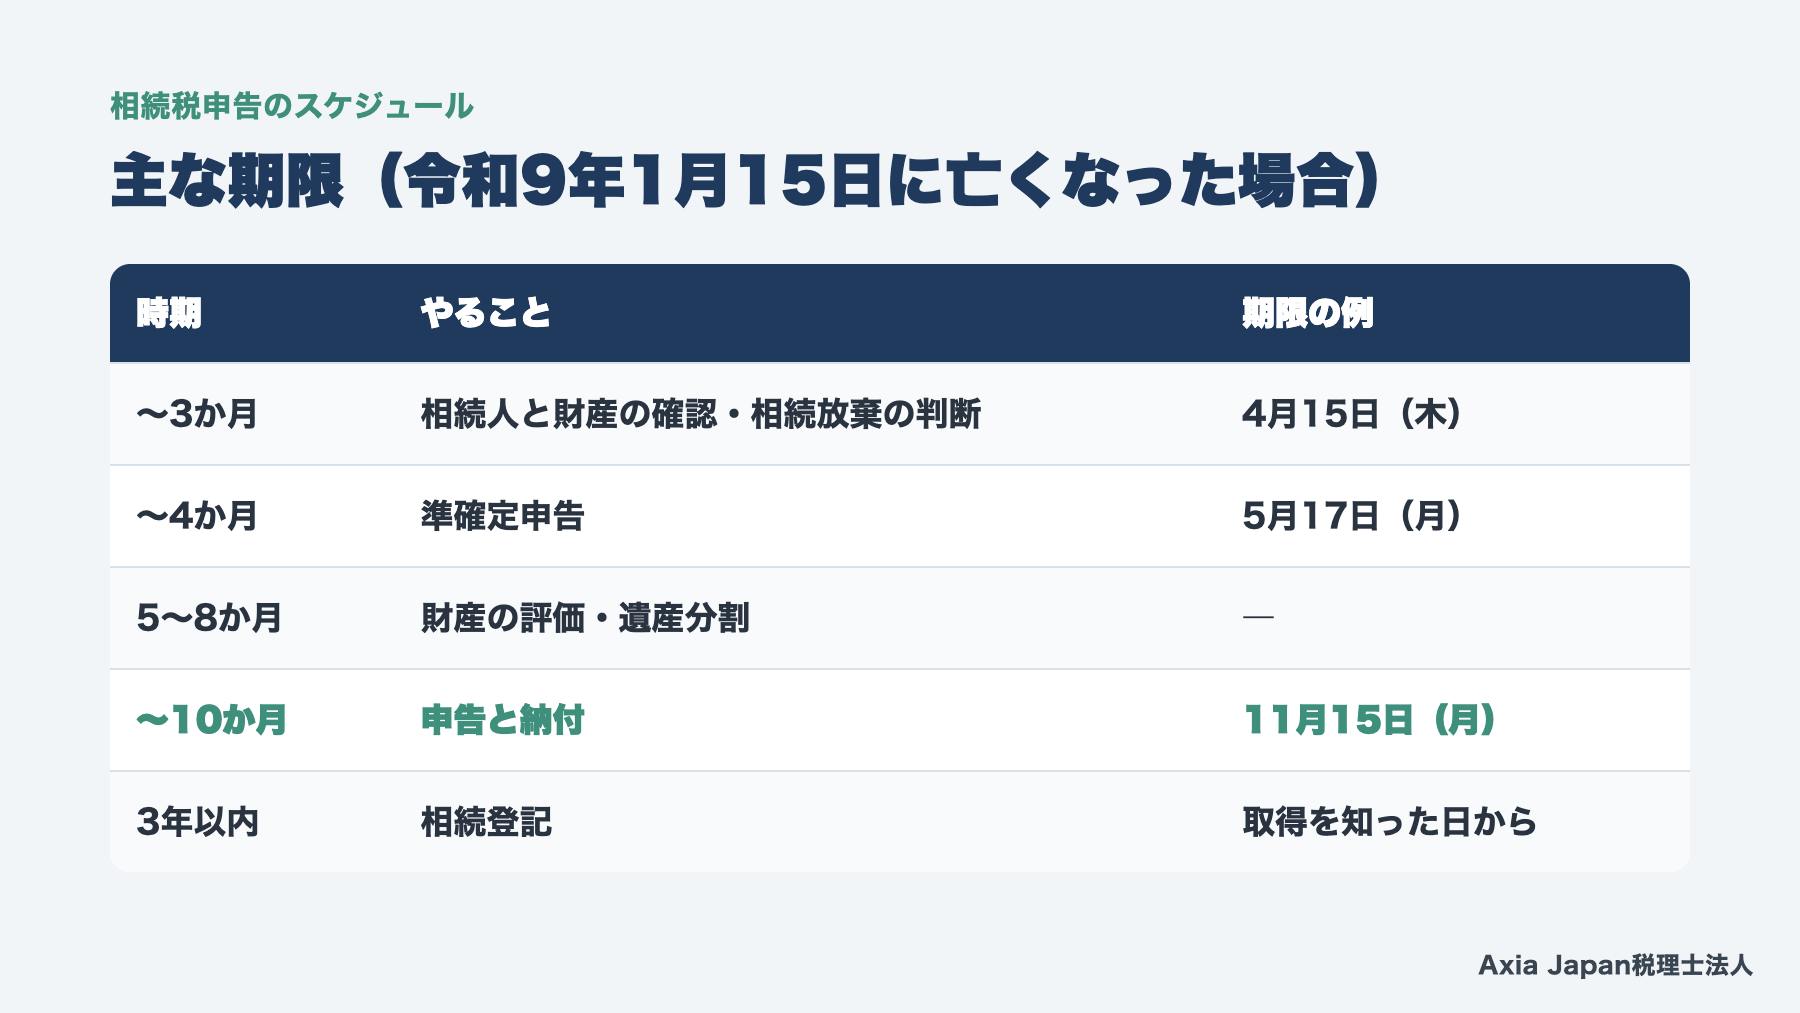
10か月の期限までには、3か月の相続放棄、4か月の準確定申告という途中の期限があります。令和9年1月15日に亡くなった場合の例で、主な期限を並べました。
| 時期の目安 | やること | 期限の例 |
|---|---|---|
| 〜3か月 | 相続人と財産の確認、相続放棄・限定承認の判断 | 令和9年4月15日(木) |
| 〜4か月 | 亡くなった方の準確定申告 | 令和9年5月17日(月) |
| 5〜8か月 | 財産の評価、遺産分割の話合い | ― |
| 9〜10か月 | 申告書の作成、納税資金の準備、申告と納付 | 令和9年11月15日(月) |
| 3年以内 | 不動産の相続登記 | 取得を知った日から3年 |
最初の3か月:相続人と財産を確かめる
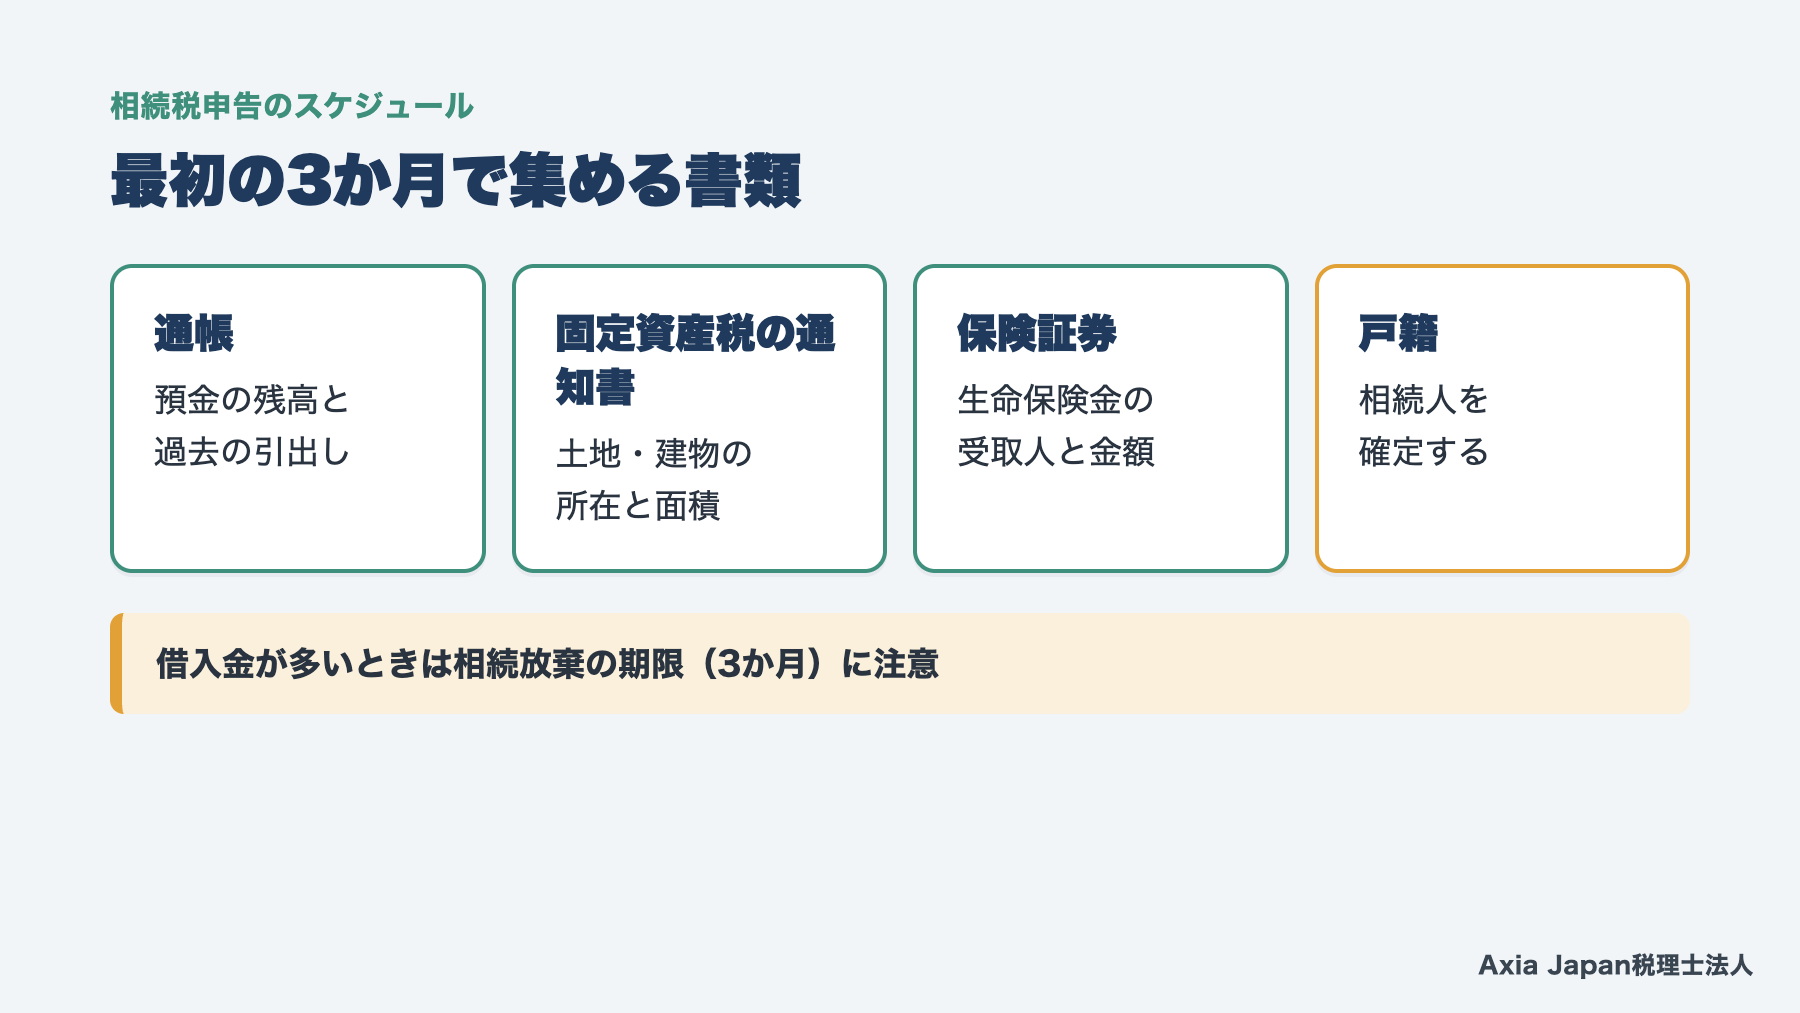
最初の3か月は、戸籍で相続人を確定し、財産と借入金の一覧を作る期間です。借入金が多いときは、相続放棄を考える必要があり、その期限が3か月だからです。
財産の一覧は、通帳、固定資産税の納税通知書、証券会社の取引報告書、保険証券から作ります。静岡市内に土地があれば、市から届く納税通知書の課税明細で、土地の所在と面積を確かめられます。
税理士の実務メモ
相続の相談で最初にお願いするのは、亡くなった方の通帳と、固定資産税の納税通知書、生命保険の書類の3つです。この3つで財産の大枠がつかめます。過去の大きな引出しは、生前の贈与の確認にもつながるため、通帳は数年分をそろえてもらいます。
借入金や保証の有無も、この時期に確かめておきたい点です。
4か月:準確定申告
亡くなった方に事業や不動産の収入、年金などがあれば、相続人が準確定申告をします。期限は、相続の開始を知った日の翌日から4か月以内です。
令和9年1月15日に亡くなった場合、期限の5月15日は土曜日のため、5月17日(月)になります。準確定申告で納めた所得税は、相続税の計算で債務として差し引けるのも覚えておきたい点です。
5〜10か月:財産の評価、分割、申告
5か月目からは、土地や株式の評価を進め、遺産分割の話合いをまとめます。分割の内容で使える特例が変わるため、評価の結果を見ながら話し合うのが効率的です。
申告書の作成と、納税資金の準備は9か月目までに始めます。預金の解約や不動産の売却には時間がかかるため、納税の方法も早めに決めておきましょう。
参考:国税庁 タックスアンサーNo.2022(所得税法124条・125条)|e-Gov法令検索「民法」(915条)・「不動産登記法」(76条の2)
遺産分割が期限までにまとまらないとき
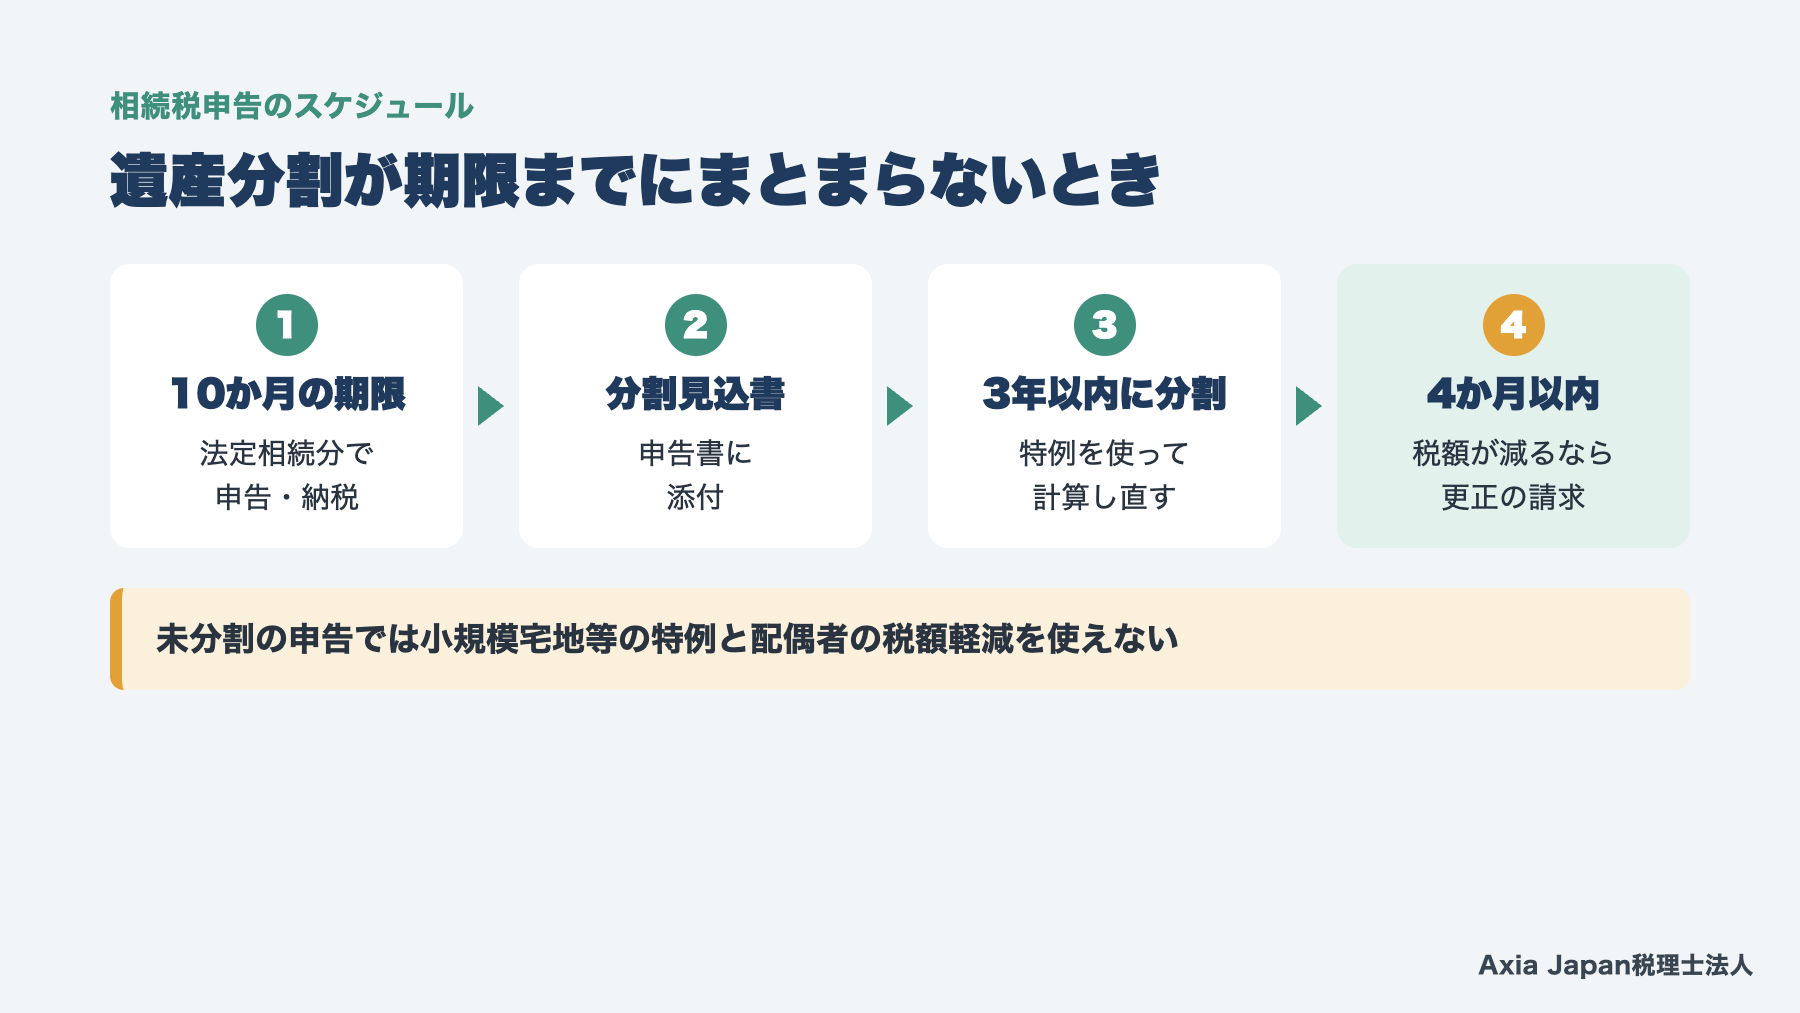
遺産分割が10か月の期限までにまとまらないときは、法定相続分で財産を取得したものとして申告し、納税します。分割がまとまらないことを理由に、期限は延びません。
このとき、小規模宅地等の特例と配偶者の税額軽減は使えません。そのため、いったんは分割後より多い税額を納めることになります。
申告期限から3年以内に分割がまとまれば、2つの特例を後から使うことが可能です。税額が減る場合は、分割を知った日の翌日から4か月以内に更正の請求をします。
| 時期 | 手続 |
|---|---|
| 10か月の期限 | 法定相続分で申告・納税(分割見込書を添付) |
| 3年以内に分割 | 特例を使って計算し直す |
| 分割を知った日から4か月以内 | 税額が減るなら更正の請求 |
税理士の実務メモ
分割がまとまらない相続で欠かせないのが、申告書に添える「申告期限後3年以内の分割見込書」です。これを出していないと、後で分割しても特例を使えなくなるおそれがあります。期限の1か月前には、分割の見通しを家族と確かめます。
相続税の申告や家族の話合いの進め方を相談したい方は、静岡の税理士による相続税申告のページもご覧ください。
参考:国税庁 タックスアンサーNo.4208(相続税法19条の2・32条、租税特別措置法69条の4)
事例で見る相続税申告のスケジュール
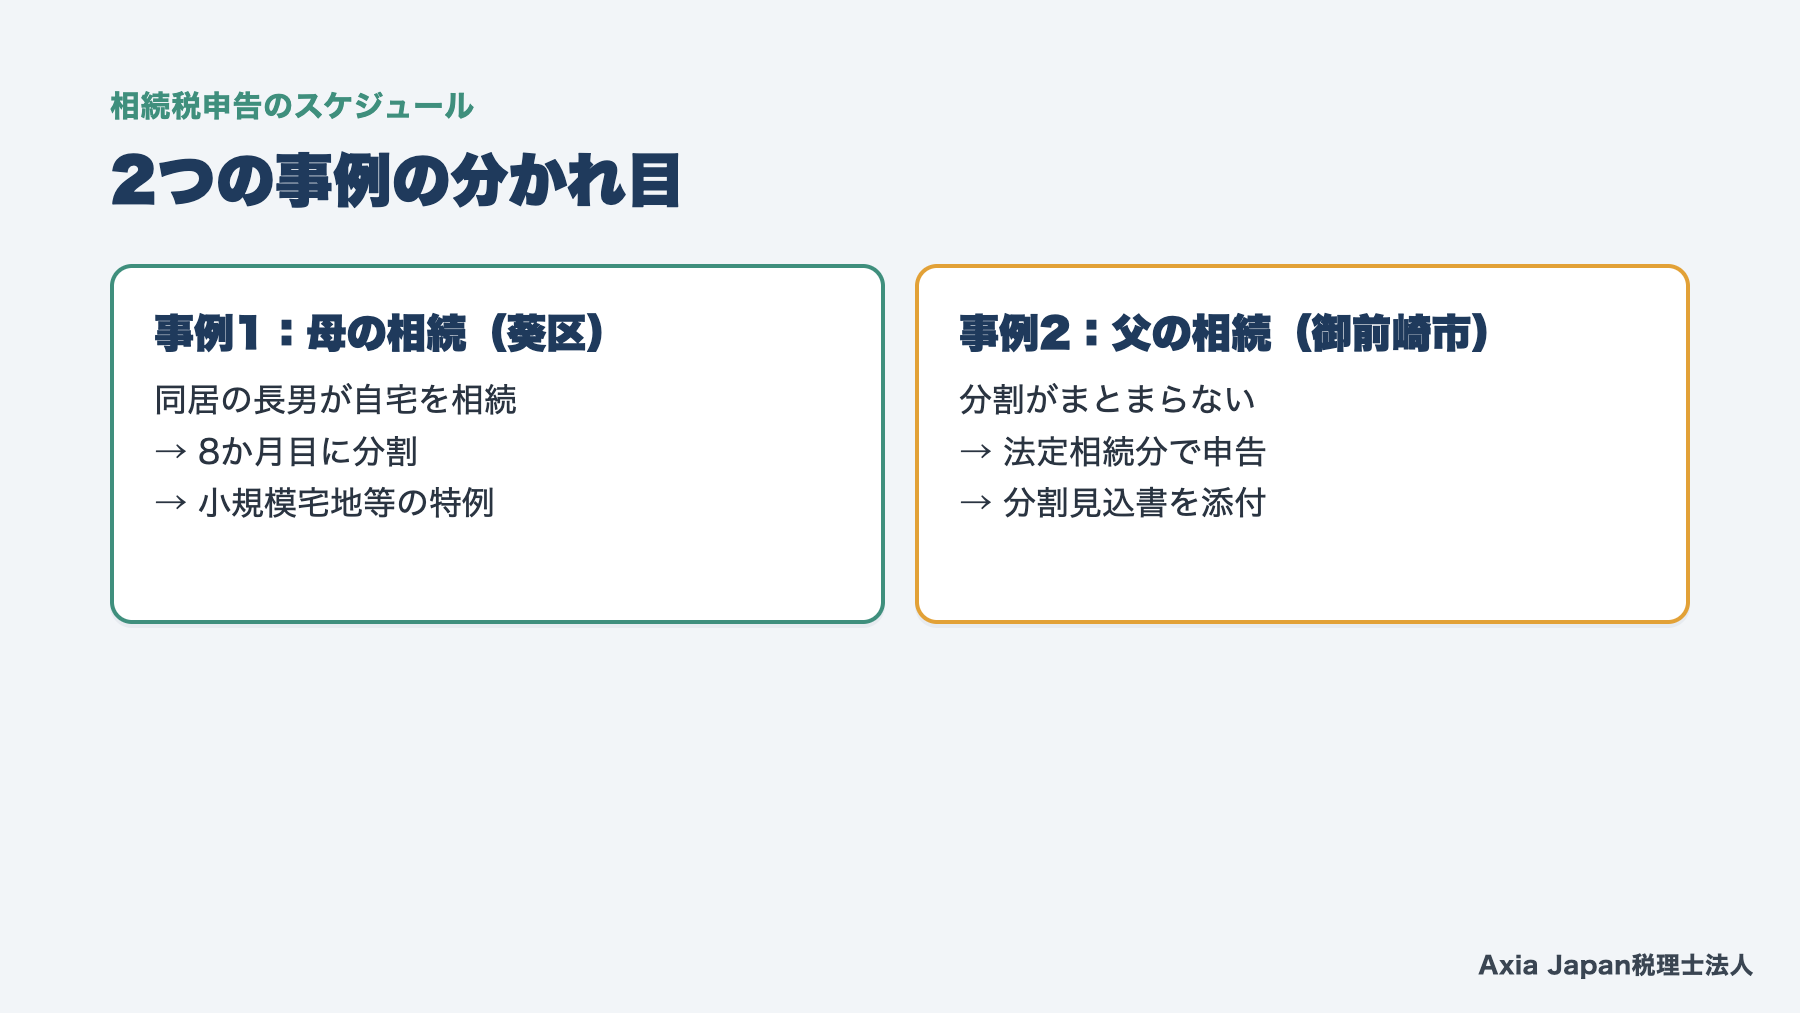
相続税申告の相談は、期限までに分割をまとめられる家族と、話合いに時間がかかる家族に分かれます。どちらも、財産の一覧と期限の表を最初に作るところが出発点です。
ここでは、8か月目までに分割をまとめた家族と、未分割で申告した家族の2つを紹介しましょう。
事例1:8か月目までに分割をまとめ、特例を使えた
※当法人に寄せられた実際のご相談をもとに、お客様が特定されないよう業種・金額・時期などを変更してご紹介しています。
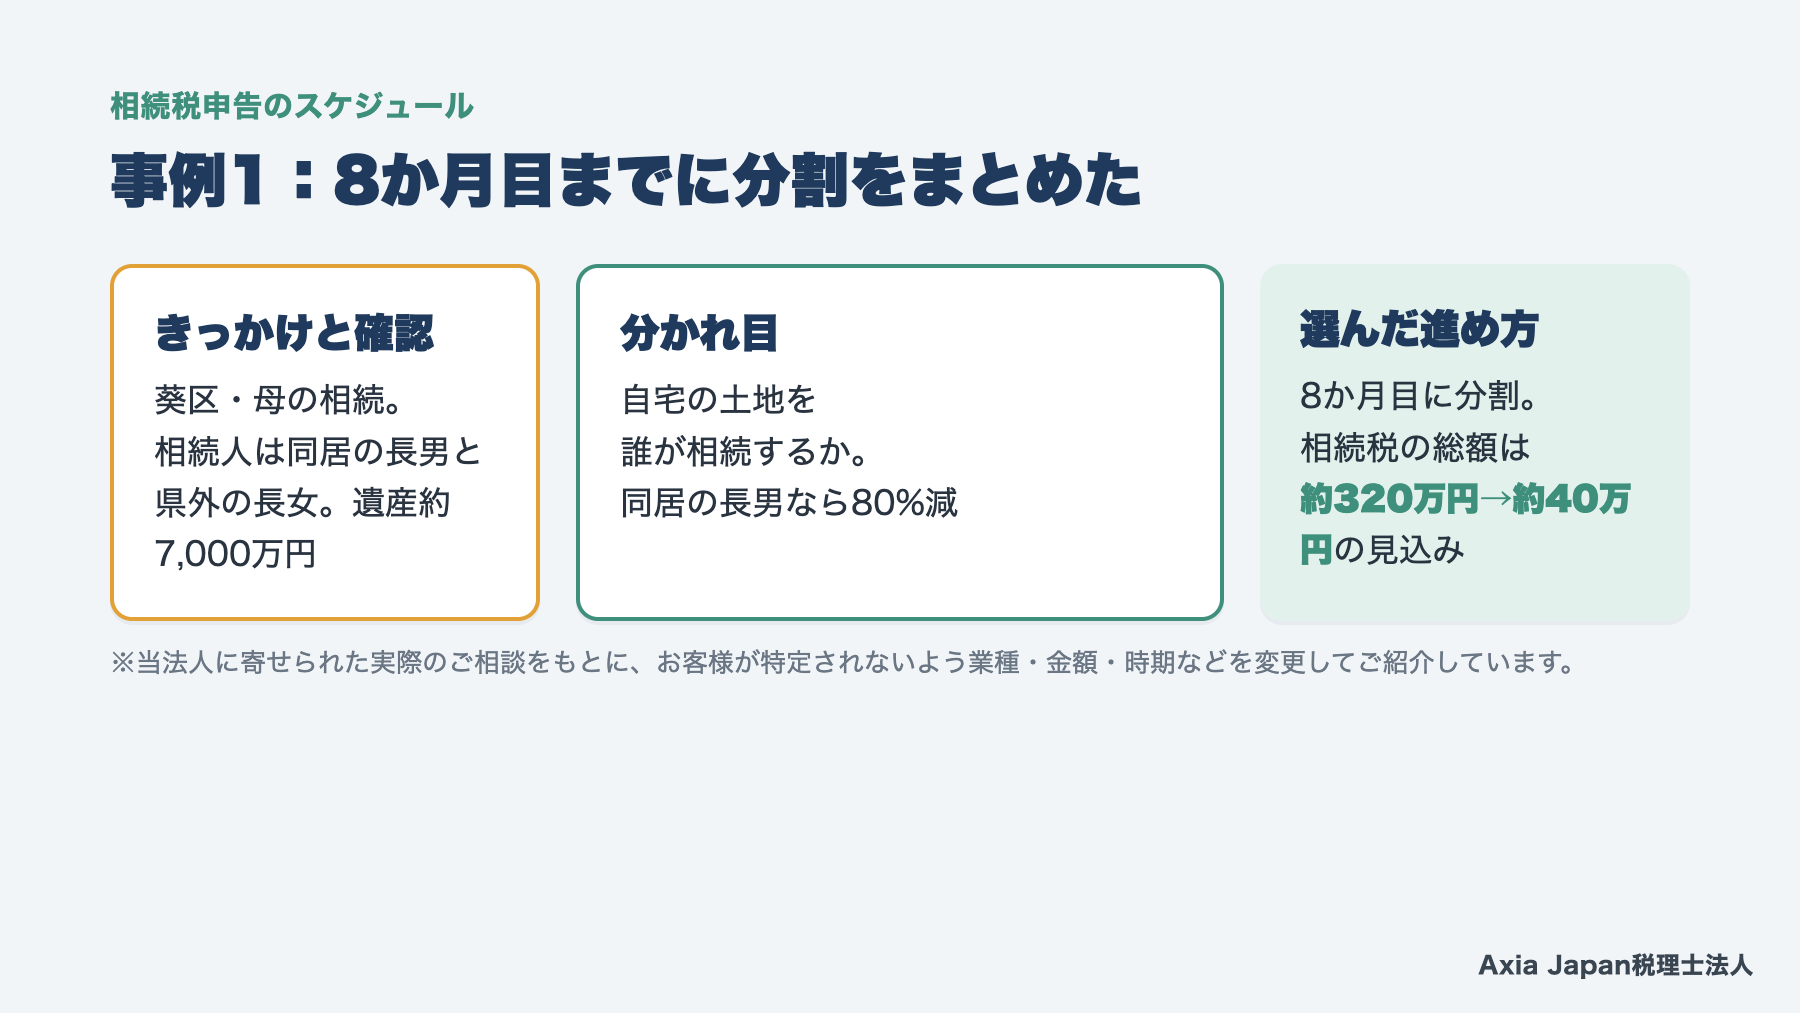
静岡市葵区で母が亡くなった家族の例です。相続人は、同居していた長男と、県外に住む長女の2人でした。四十九日の後に、長男から相談がありました。
最初に確かめたのは、通帳と固定資産税の納税通知書です。自宅の土地が約3,000万円、建物が約1,000万円、預金と有価証券が約3,000万円で、遺産は約7,000万円でした。
分かれ目は、自宅の土地を誰が相続するかです。同居の長男が相続すれば、小規模宅地等の特例で土地の評価を80%下げられます。
そこで、評価の結果を早めに示し、8か月目までに分割をまとめました。相続税の総額は、特例を使わない場合の約320万円から約40万円に下がる見込みです。
このような場面で多い見落としは、話合いが長引き、特例を使えるはずの分割が期限に間に合わないことです。
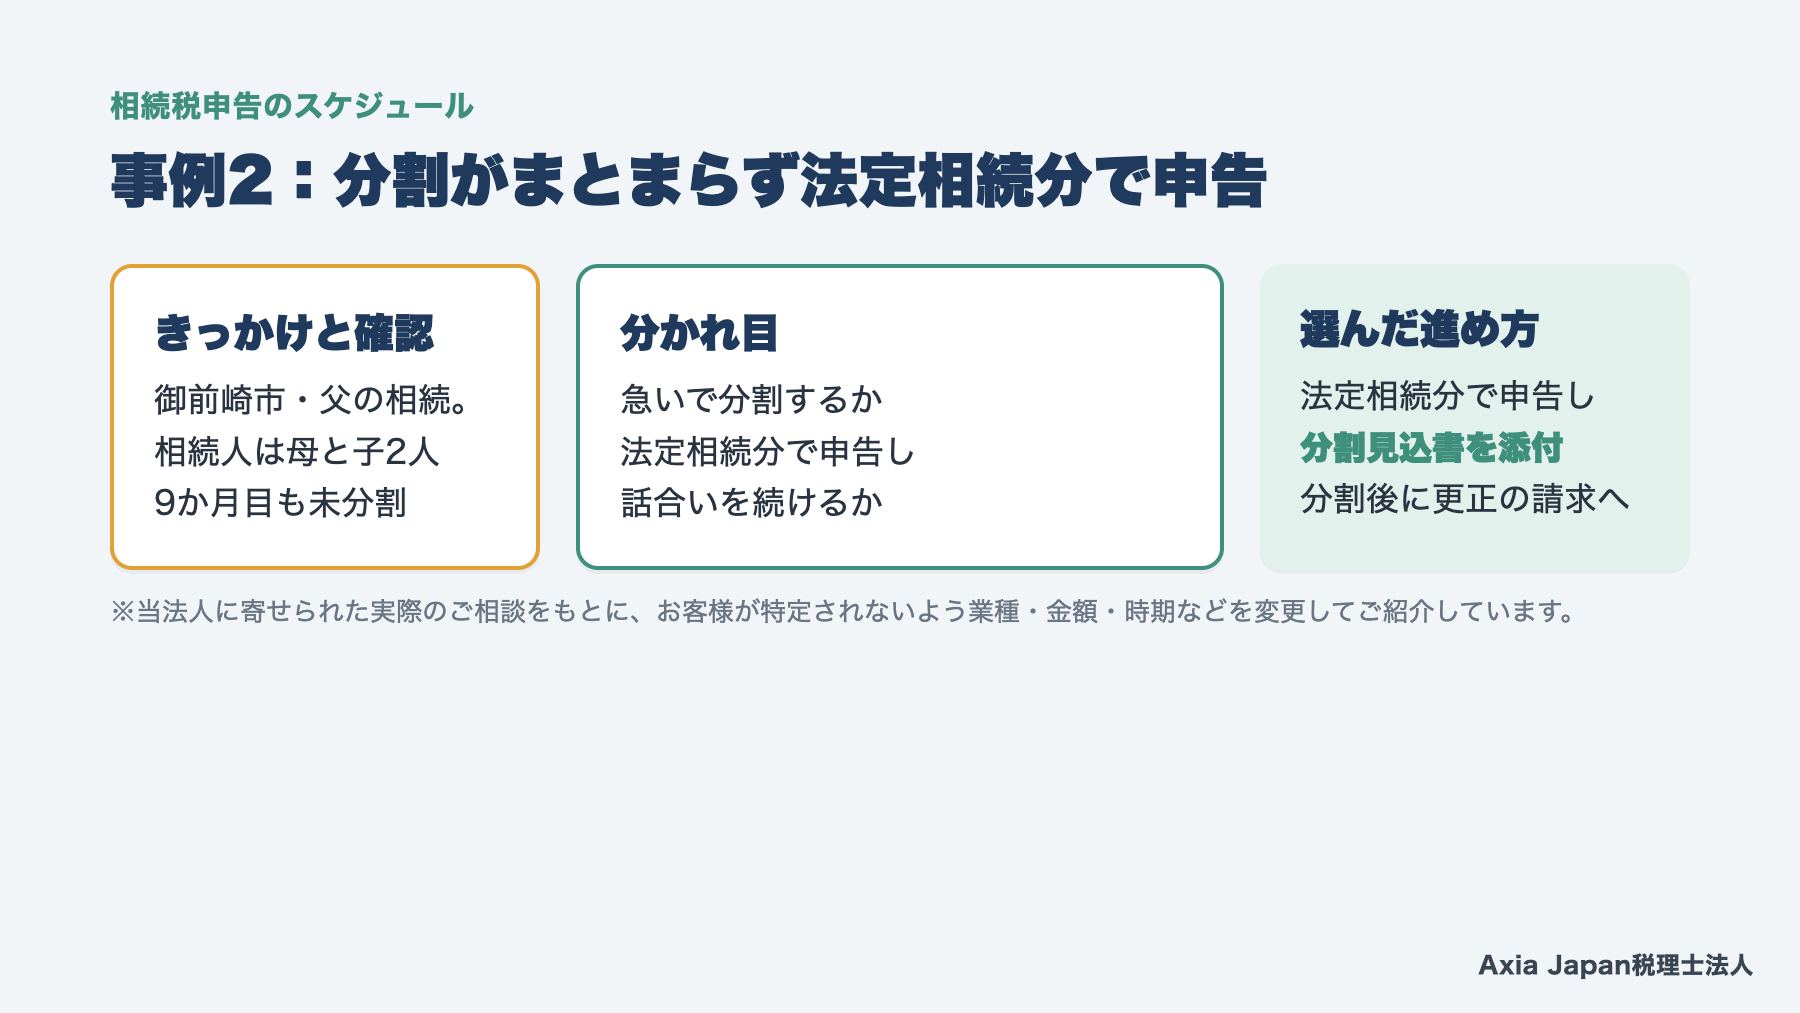
事例2:分割がまとまらず、法定相続分で申告した
※当法人に寄せられた実際のご相談をもとに、お客様が特定されないよう業種・金額・時期などを変更してご紹介しています。
御前崎市で父が亡くなった家族の例です。相続人は、母と子2人の3人でした。9か月目に入っても、農地と預金の分け方がまとまっていませんでした。
最初に確かめたのは、財産の評価の結果と、それぞれの希望です。子の1人は遠方に住み、話合いの日程も取りにくい状況でした。
分かれ目は、期限に間に合わせるため急いで分割するか、法定相続分で申告して話合いを続けるかです。急いで決めると、後に不満が残るおそれがありました。
そこで、法定相続分で申告し、分割見込書を添えました。配偶者の税額軽減を使えない分、いったん多く納め、分割後に更正の請求で取り戻す見込みです。
このような場面で多い見落としは、分割見込書を出さずに申告し、後から特例を使えなくなってしまうことでしょう。
よくある質問
Q. 相続税の申告期限は、亡くなった日から数えますか?
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。通常は亡くなった日に知るため、亡くなった日の翌日から数えます。期限の日が土日祝日なら、その翌日の平日が期限です。
Q. 相続税の申告は、相続人の住所地の税務署に出しますか?
相続税の申告書は、亡くなった方の住所地を所轄する税務署に出します。相続人が県外に住んでいても、提出先は変わりません。亡くなった方が静岡市葵区・駿河区に住んでいたなら静岡税務署、清水区なら清水税務署です。
Q. 10か月の期限に間に合わないとどうなりますか?
相続税の申告が10か月の期限に遅れると、無申告加算税や延滞税がかかることがあります。分割がまとまらない場合も、法定相続分で期限内に申告しておけば、加算税を避けられます。間に合わないと分かった時点で、早めに税理士に相談しましょう。
まとめ
相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。途中にも、相続放棄の3か月、準確定申告の4か月という期限があります。
遺産分割がまとまらないときは、法定相続分で期限内に申告し、分割見込書を添えておきましょう。3年以内に分割すれば、特例を後から使えます。
静岡で相続に詳しい税理士をお探しなら、Axia Japan税理士法人へ。財産の確認から遺産分割、申告まで、初回のお問い合わせは無料です。
相続税の申告の流れや料金の目安は、静岡の税理士による相続税申告のページでご案内しています。相続した賃貸物件がある方は、相続した賃貸物件の確定申告もあわせてご覧ください。
この記事の執筆者
この記事は、相続税の申告と、遺産分割の段取りや相続後の確定申告の相談を受け持っている代表税理士が執筆しました。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
参考記事(Web)
- No.4205 相続税の申告と納税/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205.htm(閲覧日:2026年11月21日)
- No.4208 相続財産が分割されていないときの申告/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4208.htm(閲覧日:2026年11月21日)
- No.2022 納税者が死亡したときの確定申告(準確定申告)/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2022.htm(閲覧日:2026年11月21日)
- 税務署所在地・案内(静岡県)/国税庁/https://www.nta.go.jp/about/organization/nagoya/location/shizuoka.htm(閲覧日:2026年11月21日)
- 民法/e-Gov法令検索(デジタル庁)/https://laws.e-gov.go.jp/law/129AC0000000089(閲覧日:2026年11月21日)
- 不動産登記法/e-Gov法令検索(デジタル庁)/https://laws.e-gov.go.jp/law/416AC0000000123(閲覧日:2026年11月21日)
免責事項
本記事は、2026年11月21日時点の法令・通達・公表資料にもとづいて作成しています。税制は改正が多く、同じ制度でも適用できるかどうかは個々の状況によって異なります。実際の申告やお手続きにあたっては、税理士などの専門家にご相談ください。本記事の情報を利用されたことにより生じた損失等について、当法人は責任を負いかねますのでご了承ください。