「銀行は決算書のどこを見ているのか」。決算が近づくと、借入のある経営者の方からよくいただく質問です。
結論から言うと、銀行が確かめたいのは「借りたお金を利益から返せるか」です。そのために複数期の推移を見て、債務償還年数や自己資本比率といった数字、役員貸付金などの勘定科目を確かめていきます。
この記事では、公的な資料で裏付けが取れる範囲で審査の見方を整理しました。よく聞く目安の出どころにも触れながら、決算3か月前にできる備えまでお伝えします。
この記事でわかること
- 銀行が決算書を読むときの視点と、2019年以降の審査の考え方
- 債務償還年数や自己資本比率の意味と、目安の出どころ
- 決算3か月前にできる、融資と経営者保証のための備え
銀行は決算書のどこを見る?審査の視点と考え方
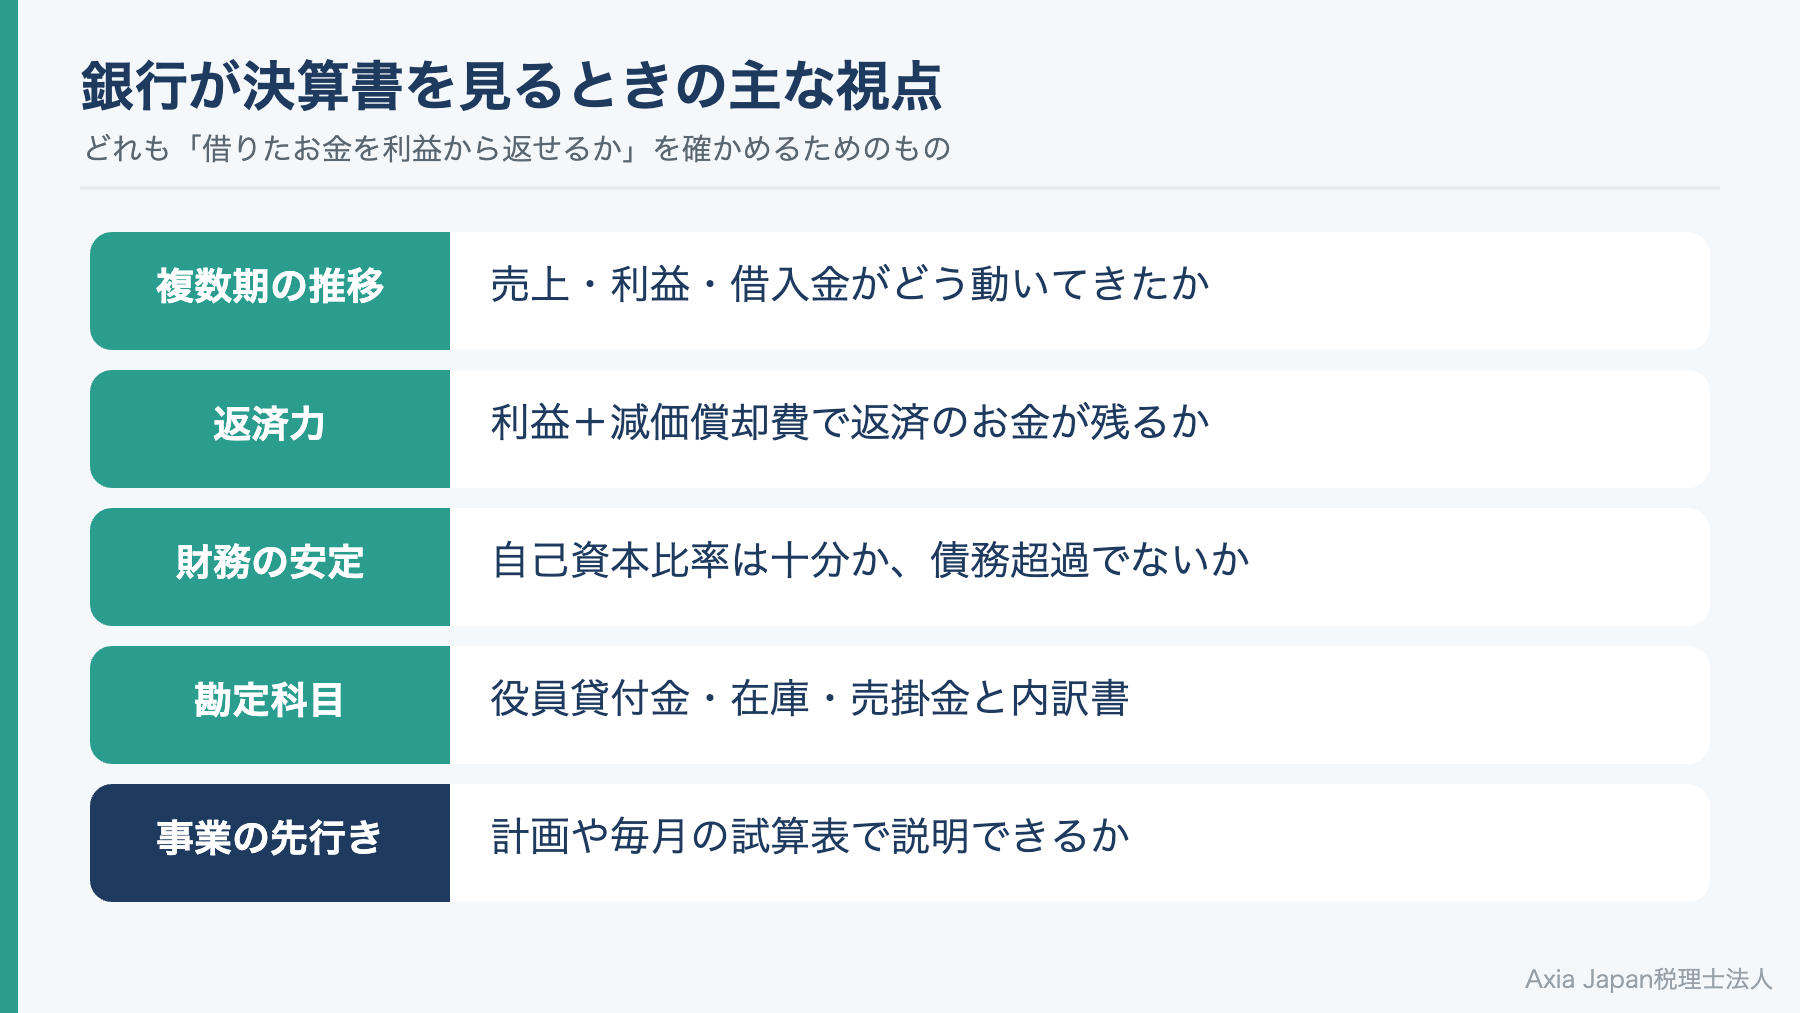
銀行は売上の大きさよりも、借入金の残高に対して毎年どれだけのお金が残るかに目を向けます。
とはいえ、一つの数字だけで決まるわけではありません。過去の推移、いまの財務の状態、事業の先行きを組み合わせて判断します。決算書のどこが読まれるかを知っておくと、決算前に何から手をつければよいかが見えてきます。以下では、複数期の推移の見方、2019年以降に変わった考え方、数字と事業の両面からの評価を整理していきましょう。
まず複数期の推移と「返せるか」を見る
融資の申込みでは、複数期分の決算書を出すのが普通です。日本政策金融公庫の借入申込みの案内にも、最近2期分の確定申告書と決算書(勘定科目明細書を含む)が挙がっています。
複数期を並べるのは、1期だけでは良し悪しを判断できないからです。売上は伸びているか、利益は安定しているか、借入金が増え続けていないか。こうした流れを見たうえで、利益と減価償却費から返済のお金がどれだけ生まれているかを確かめます。
ある期だけ数字がよくても、前の期と比べて不自然な動きがあれば説明を求められます。売上が横ばいなのに借入金だけが増えている会社は、何にお金を使ったのかを聞かれやすくなるでしょう。決算書は「点」ではなく「線」で読まれている、と考えてください。
参考:日本政策金融公庫「借入申込書(国民生活事業)」
2019年の検査マニュアル廃止とその後の流れ
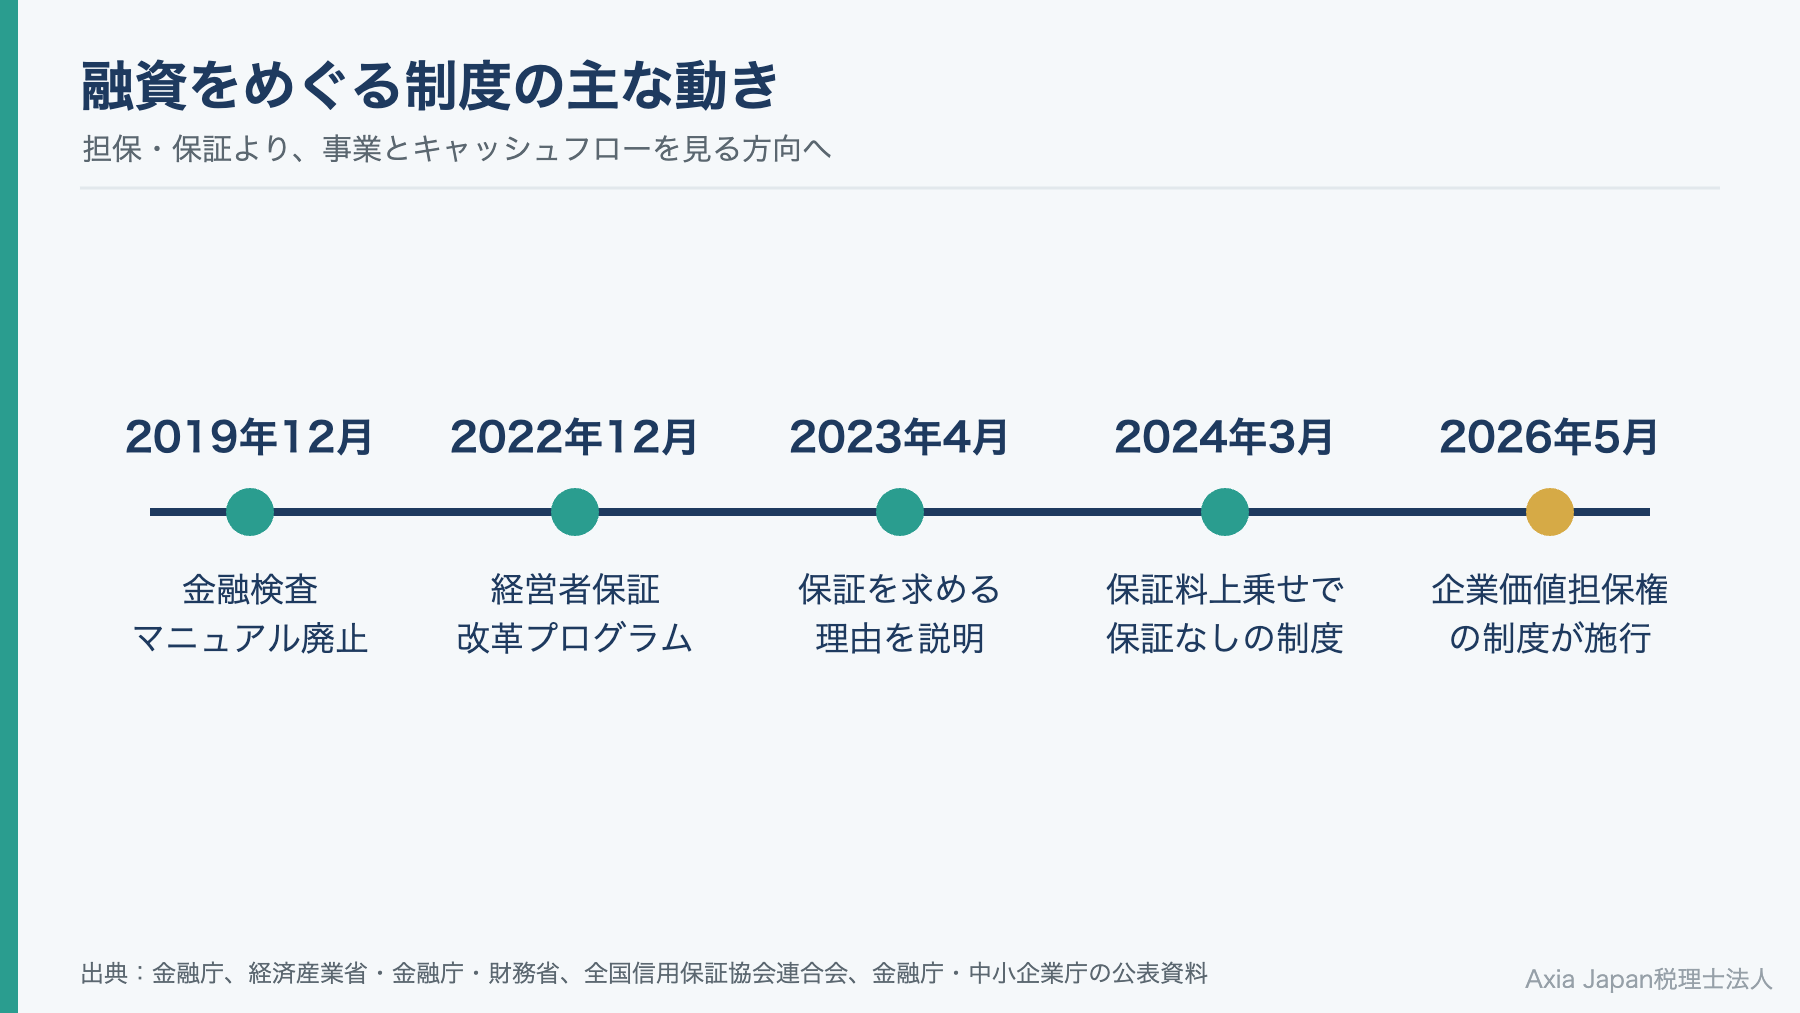
金融庁は2019年12月に「金融検査マニュアル」を廃止しました。同じ時期に公表した文書では、財務データや担保・保証を過度に重視する融資からの転換を打ち出しています。事業の将来性やキャッシュフローから、返済できるかを評価する方向です。
ただし、決算書の数字が軽くなったわけではありません。同じ文書は、現在の債務者区分を出発点にするとも書いています。債務者区分とは、銀行が取引先を返済の確からしさで「正常先」「要注意先」などに分けたものです。
その後、2022年12月に経営者保証改革プログラムが始まりました。2026年5月には、事業全体を担保にできる「企業価値担保権」の制度も施行されています。同じ年の9月に金融庁が出した金融行政方針でも、経営者保証に依存しない融資を進める方針は変わっていません。
参考:金融庁「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」(2019年12月)|金融庁「2026事務年度 金融行政方針」(2026年9月)|金融庁・中小企業庁「企業価値担保権制度と信用保証制度の利用に関する留意事項」(2026年5月)
数字の評価と、事業そのものの評価
銀行の評価は、大きく二つに分かれます。決算書の数字にもとづく定量評価と、経営者や事業の中身を見る定性評価です。
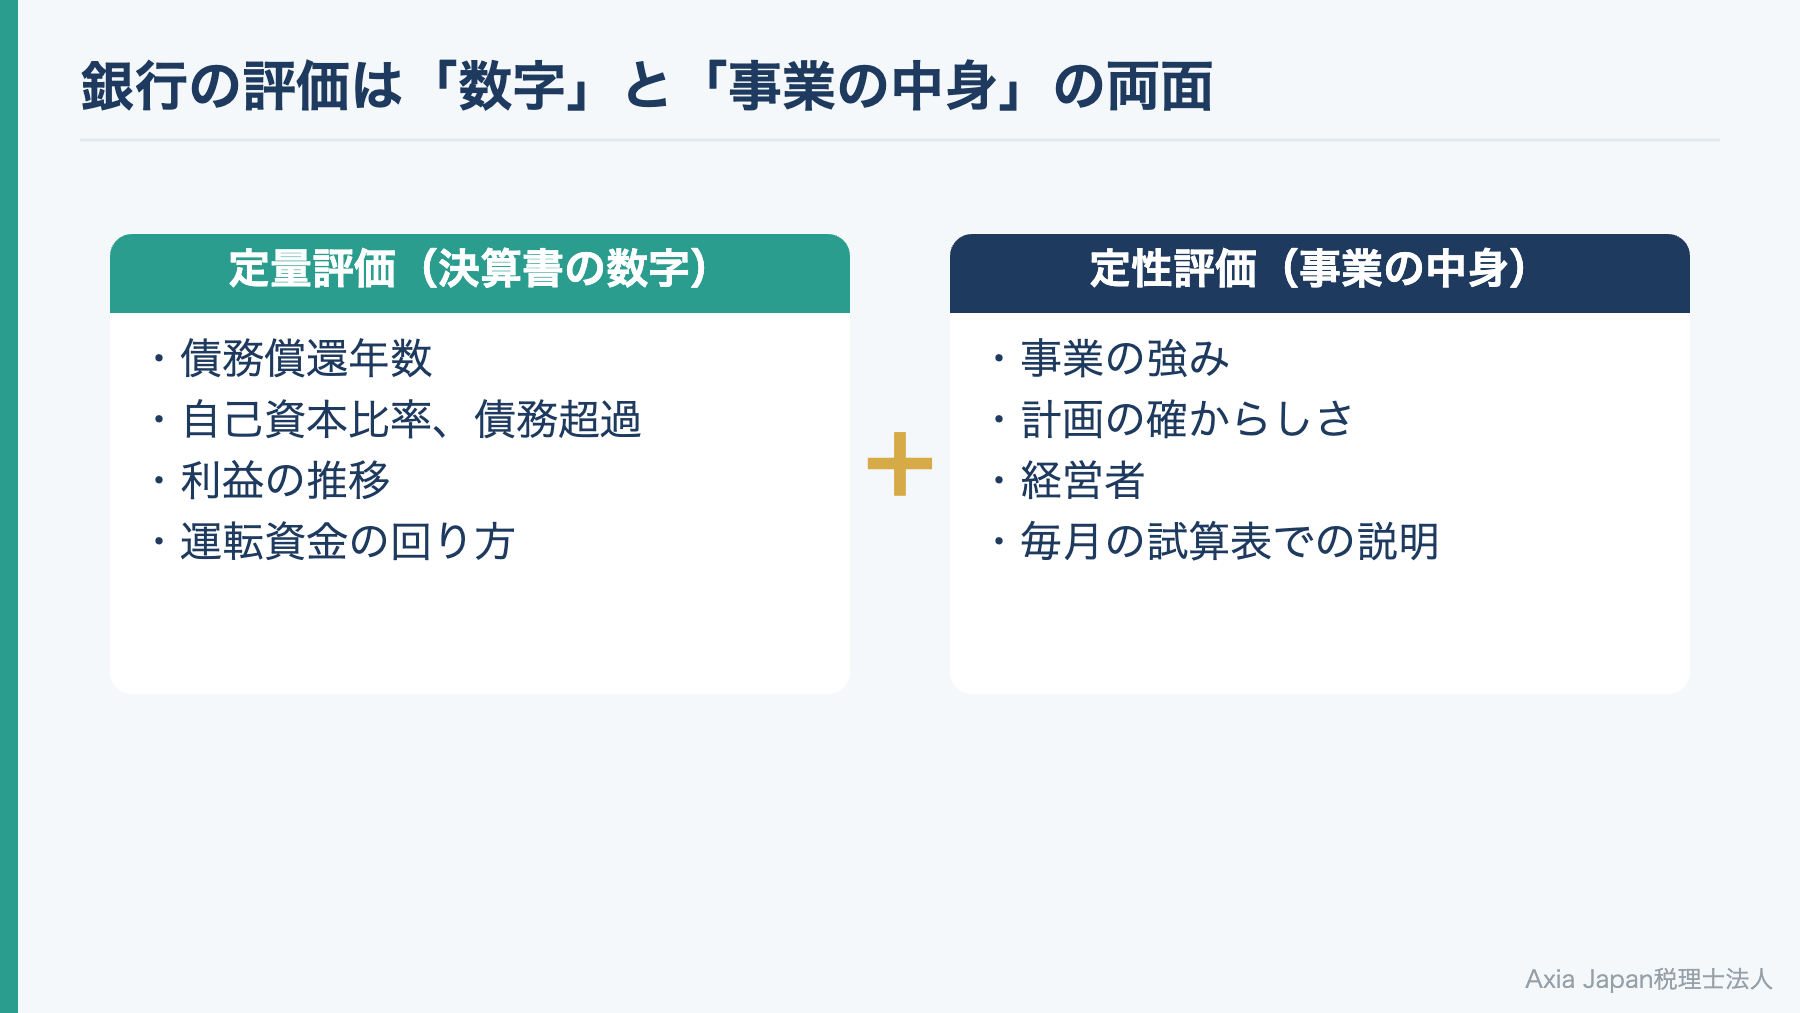
定量評価の土台は、やはり決算書です。たとえば信用保証協会は、全国の中小企業の財務データを集めたデータベース(CRD)を使って決算書を評価します。保証料率は、この評価に定性面を加味して決める仕組みです。
経済産業研究所のコラムでは、2023年に地域金融機関の支店長を対象に行われた調査が紹介されています。融資の判断で「財務の健全性や収益性」を「非常に重視する」と答えた支店長は、4割近い38.9%にのぼりました。
一方で、事業の強みや計画の確からしさは、数字だけでは伝わりません。毎月の試算表や事業計画を添えて説明できる会社は、定性面の評価も積み上げやすくなります。
参考:全国信用保証協会連合会『日本の信用保証制度』(2024年)|経済産業研究所 コラム「現場目線でみた経営者保証改革」(家森信善、2024年9月)
融資審査で見られる4つの数字
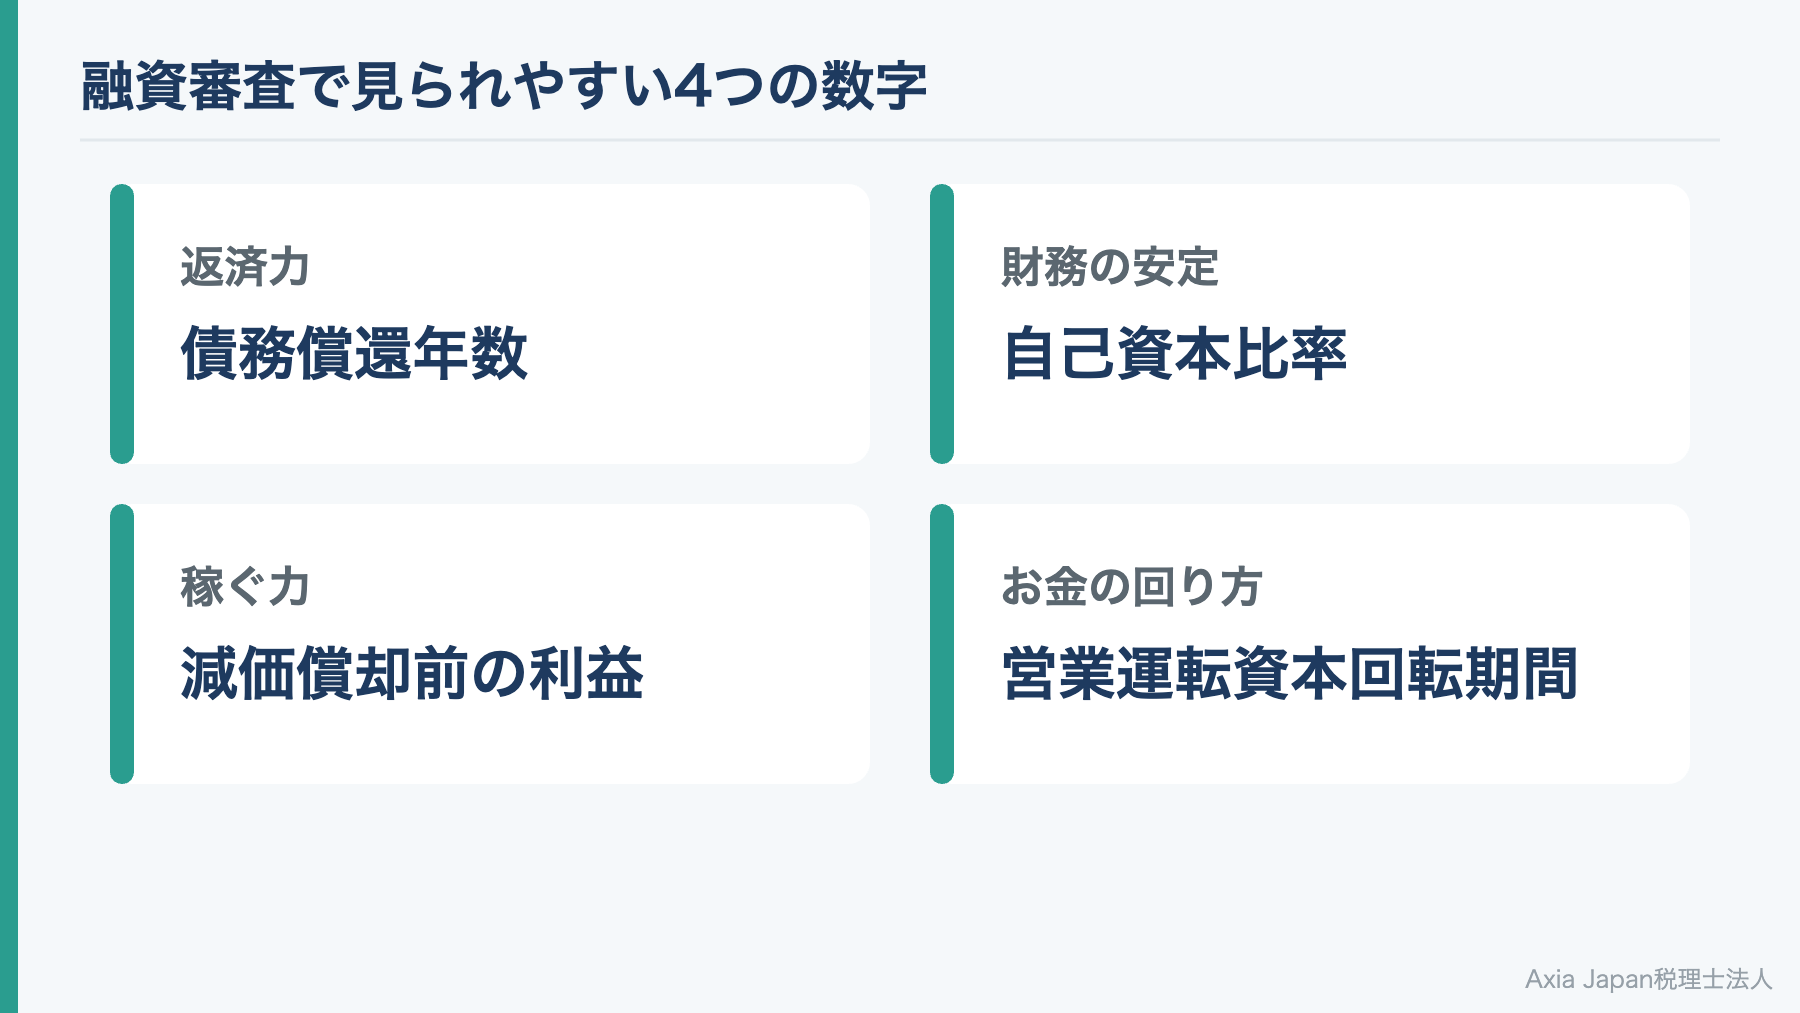
決算書の数字のうち、審査で特に見られやすいのは「返済力」「財務の安定」「稼ぐ力」「お金の回り方」の4つです。以下では、この4つを代表的な指標とあわせて順に見ていきます。
自社の位置を確かめる物差しとして使いやすいのが、経済産業省の「ローカルベンチマーク(ロカベン)」です。企業の健康診断ツールとして公開されており、次の6つの財務指標を使います。売上増加率、営業利益率、労働生産性、EBITDA有利子負債倍率、営業運転資本回転期間、自己資本比率です。業種と規模が近い企業と比べた5段階の評点も出せます。
参考:経済産業省「ローカルベンチマーク(ロカベン)シート」|経済産業省「『ローカルベンチマーク』『参考ツール』利用マニュアル(2018年4月改訂版)」
債務償還年数は3通りの計算で確かめる
債務償還年数は、借入金をいまの稼ぎで返し終えるのに何年かかるかを示す数字で、返済力を測る代表的な指標です。ただし、計算式は一つではありません。主な考え方を3つ並べると、次のようになります。
| 考え方 | 借入側(分子) | 返済のお金(分母) |
|---|---|---|
| 簡易な計算 | 借入金の合計 | 税引後の利益+減価償却費 |
| ロカベンのEBITDA有利子負債倍率 | 借入金-現預金 | 営業利益+減価償却費 |
| 中小企業活性化協議会の算式 | 有利子負債-現預金-運転資金など | 留保利益+減価償却費+引当金の増減 |
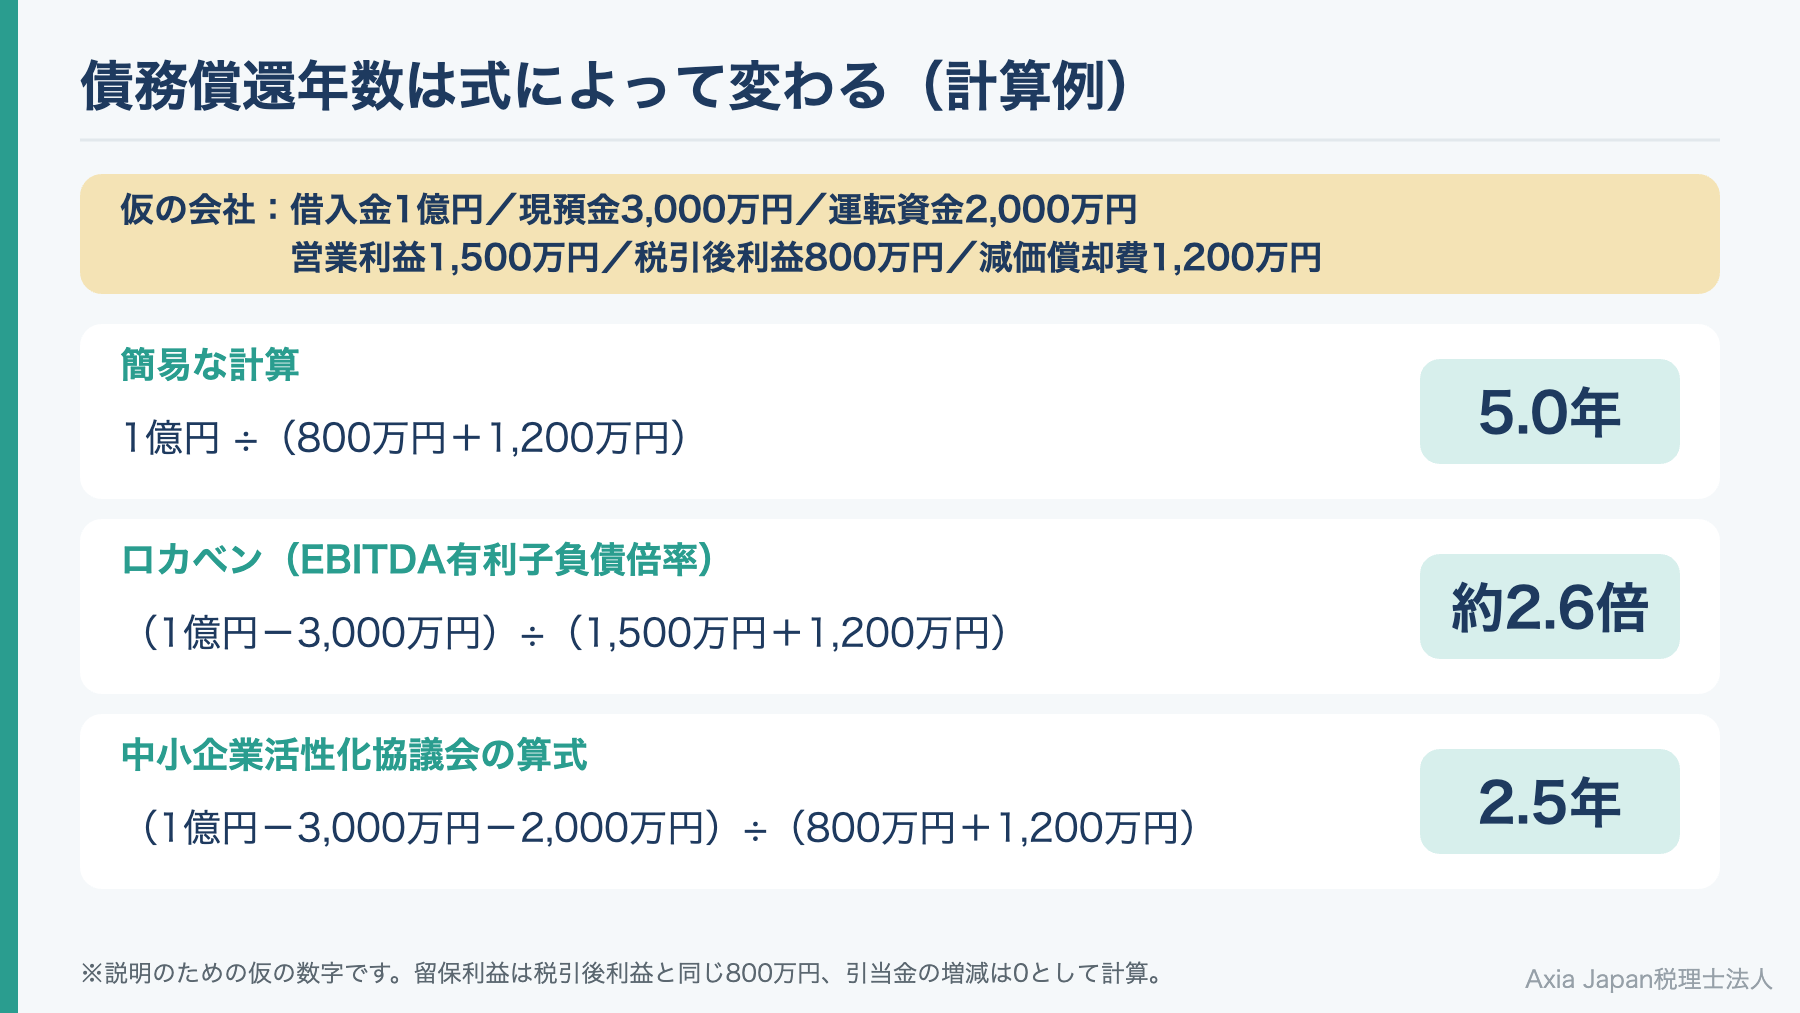
図は、借入金1億円の会社を3つの式で計算した仮の例です。同じ会社でも、式によって年数は変わります。
では、よく聞く「10年以内」という目安はどうでしょうか。債務償還年数は借入金を返済のお金で割った倍率なので、10年は「10倍」と読み替えられます。公的な資料で「10倍」がはっきり書かれているのは、「中小企業の事業再生等に関するガイドライン」です。再生計画の終わりに、借入金などの有利子負債が、返済に回せるお金(キャッシュフロー)の概ね10倍以下になることが基準です。銀行の審査の合格ラインとして公表された数字ではありません。自社の数字で3通りとも試算し、どの式で見ても説明できるようにしておくと安心です。
参考:中小企業の事業再生等に関する研究会「中小企業の事業再生等に関するガイドライン」(2022年3月)|中小企業庁「再生支援実施要領Q&A」(2022年4月)
自己資本比率と債務超過の見られ方
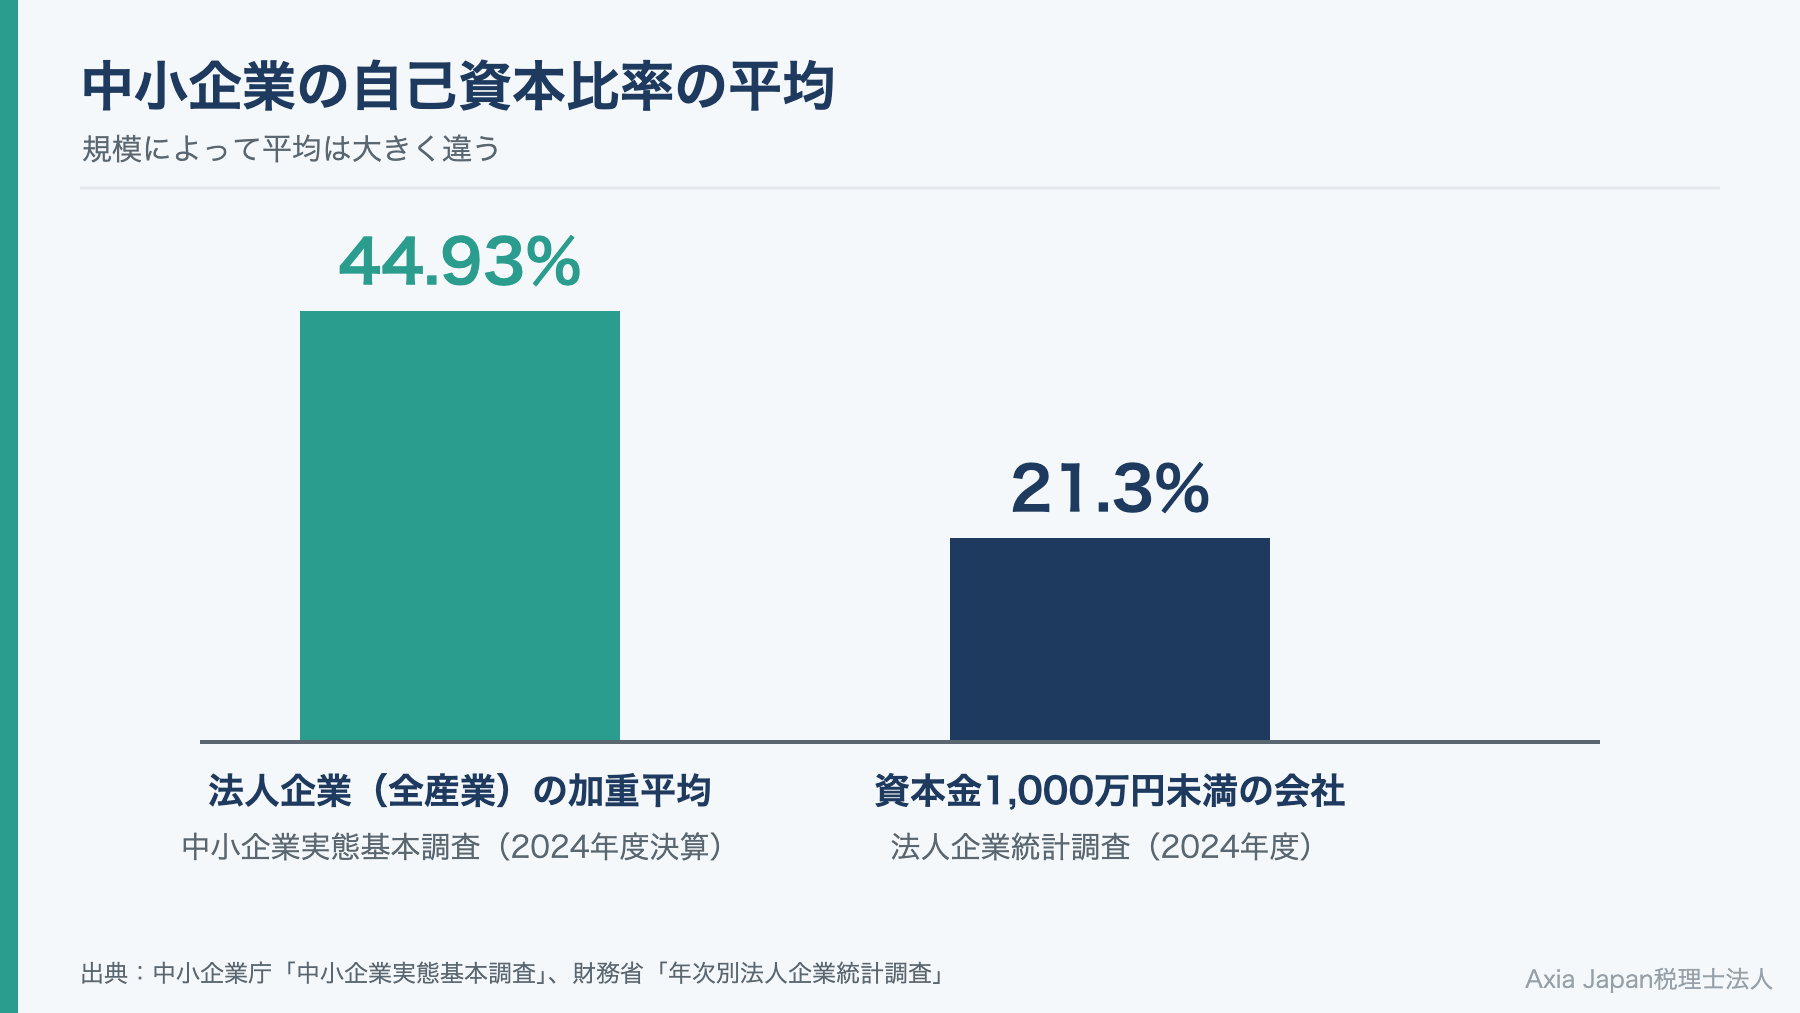
自己資本比率は、総資産のうち返す必要のない純資産が占める割合です。比率が高いほど、赤字が出ても持ちこたえる力がある会社と見られます。
平均と比べるときは、規模の差に気をつけてください。中小企業庁の中小企業実態基本調査(2024年度決算)では、法人企業(全産業)の加重平均で44.93%でした。一方、財務省の法人企業統計調査(2024年度)を見ると、資本金1,000万円未満の会社は21.3%です。ネットで見かける「○%以上が理想」を、そのまま自社に当てはめる必要はありません。
注意したいのは、純資産がマイナスになる「債務超過」のほうです。経営者保証を求めない融資の公的な制度でも、債務超過かどうかが問われます。
参考:中小企業庁「中小企業実態基本調査 令和7年調査の概況(令和6年度決算実績)」|財務省「年次別法人企業統計調査(令和6年度)」(2025年9月)
利益は「減価償却前」で黒字かを見る
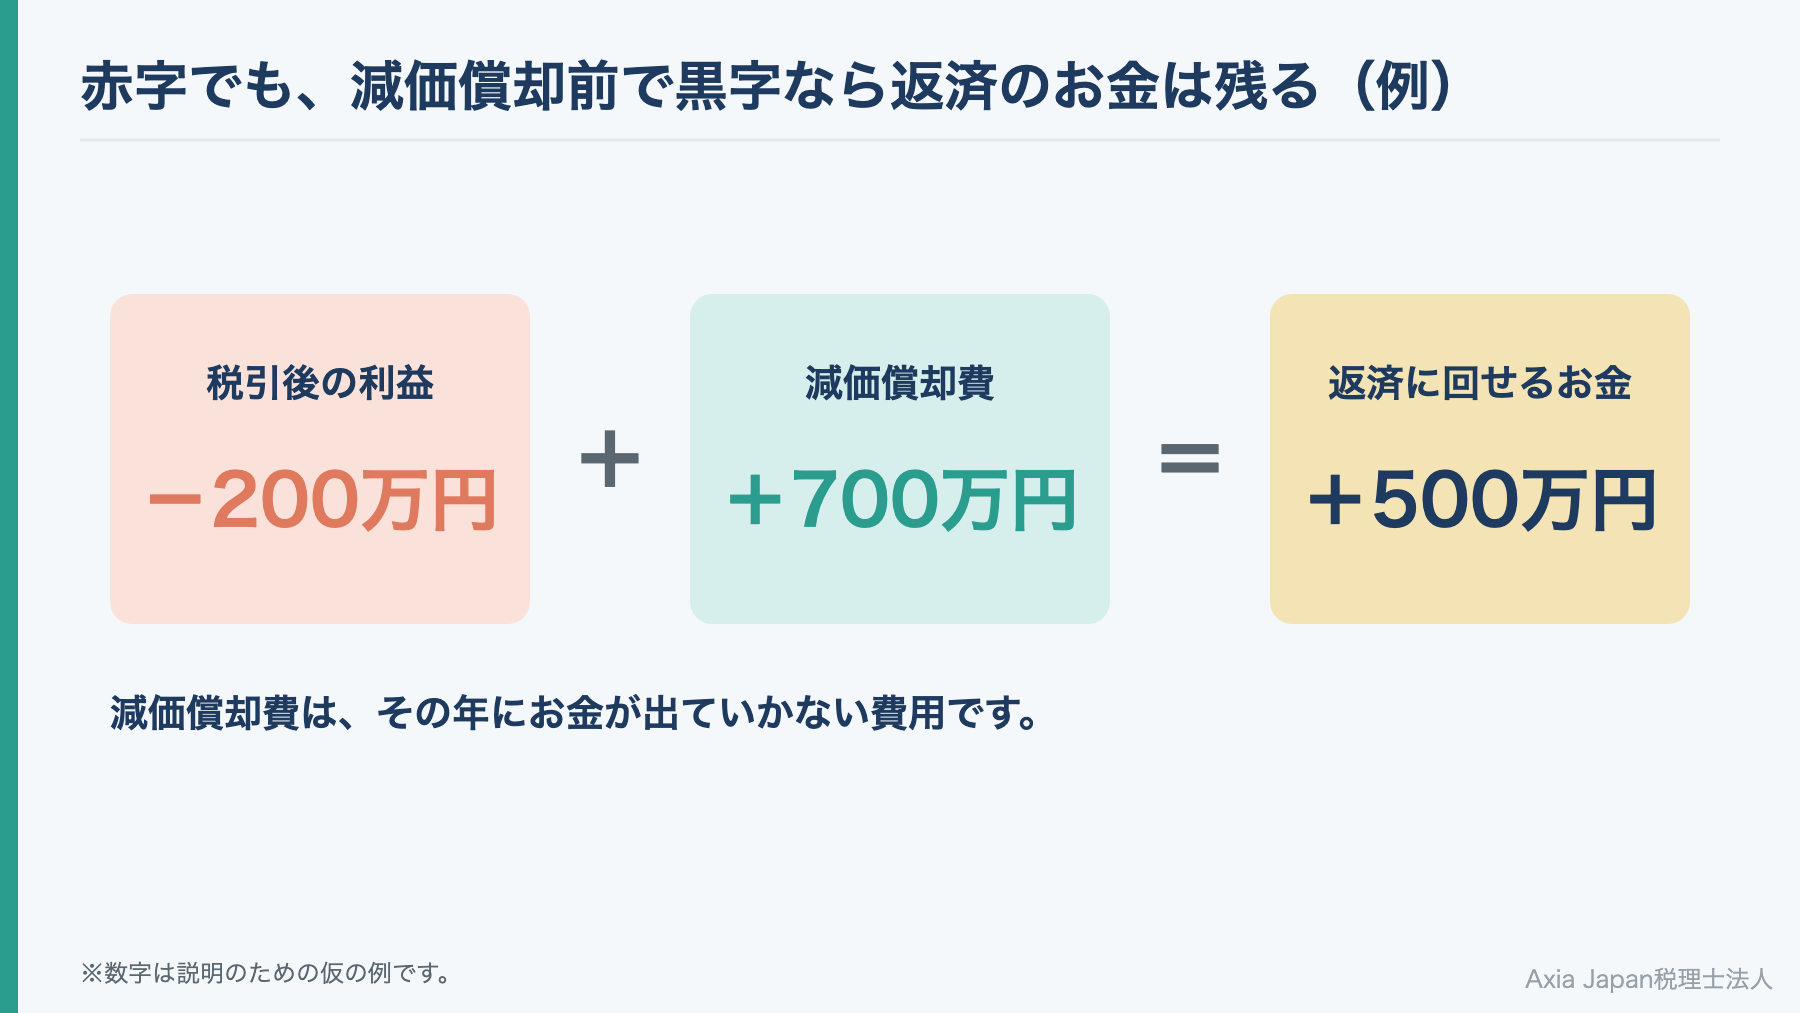
稼ぐ力を見るとき、銀行は税引後の利益だけでなく、減価償却費を足し戻した金額にも目を向けます。減価償却費は設備の購入代金を何年かに分けて費用にしたもので、その年にお金が出ていくわけではないからです。
そのため、決算書が赤字でも、減価償却前で黒字なら返済のお金は生まれていると説明できます。反対に、減価償却前でも赤字が続くと、評価は厳しくなるでしょう。経営者保証を求めない制度では、債務超過でないか、減価償却前の経常利益が2期続けて赤字でないかのどちらかが要件です。
利益を整えるつもりで償却の額を期ごとに増やしたり減らしたりすると、前の期との比較がしにくくなります。償却の方法と考え方は、毎期そろえておくのが基本です。
参考:全国信用保証協会連合会「『事業者選択型経営者保証非提供制度』のお知らせ」(2024年2月)
売掛金・在庫・買掛金で運転資金を見る
もう一つ、銀行は商売にお金がどれだけ寝ているかも見ています。在庫は仕入れのお金が先に出ていく部分、売掛金は売ったのに入金を待っている部分です。買掛金は反対に、仕入先に支払いを待ってもらっているお金です。
ロカベンでは、売上債権(売掛金など)と棚卸資産(在庫)から買入債務(買掛金など)を引きます。これを月商で割ったものが「営業運転資本回転期間」です。この期間が前の期より長くなっていれば、回収の遅れや在庫の膨らみを疑われやすくなります。
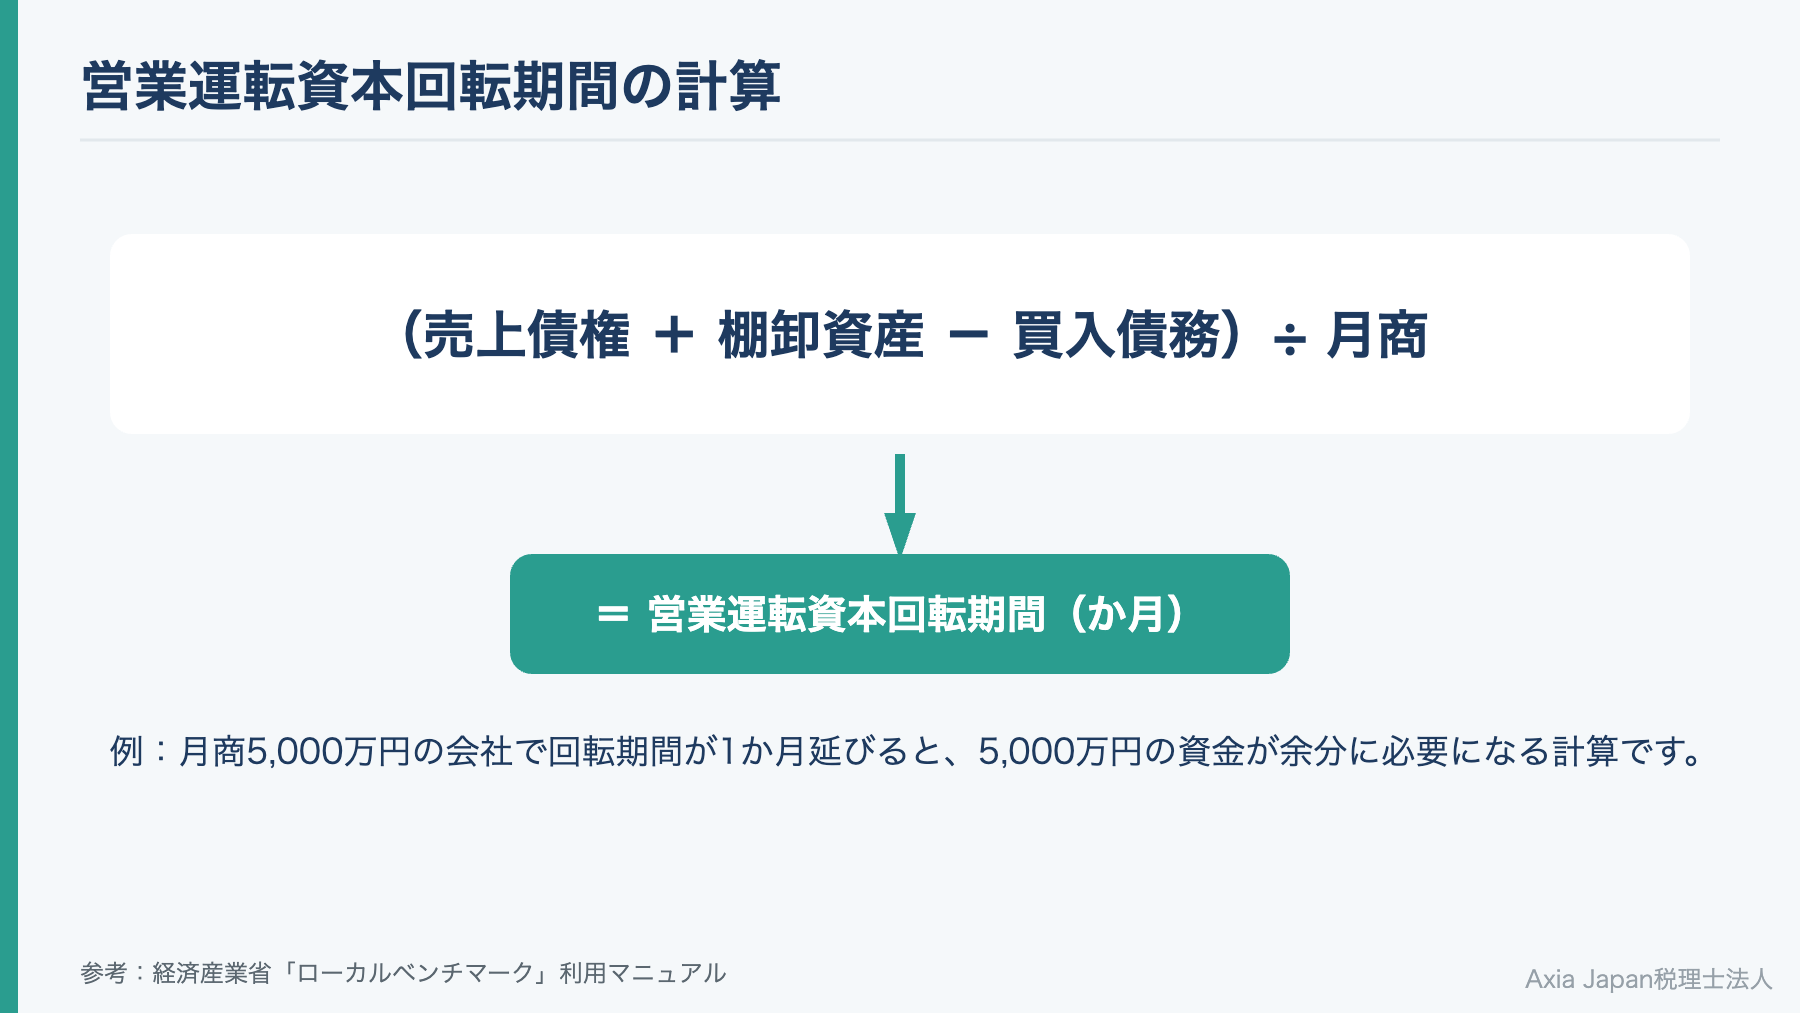
たとえば月商5,000万円の会社で回転期間が1か月延びれば、それだけで5,000万円の資金が余分に寝る計算です。売上が伸びている会社ほど、運転資金は膨らみがちです。増えた理由を自分の言葉で説明できるよう、取引先ごとの回収条件や在庫の中身をつかんでおきましょう。
参考:経済産業省「『ローカルベンチマーク』『参考ツール』利用マニュアル(2018年4月改訂版)」
銀行が気にする勘定科目と内訳書
比率と並んで、銀行が目を凝らすのが個別の勘定科目です。勘定科目とは、現金・売掛金・借入金といった、決算書の金額を性質ごとに分けた項目のことです。特に、社長と会社のお金の線引きがあいまいな科目と、実態より大きく見えている資産は、決算書全体の信頼性に関わります。
これらの科目で疑問を持たれると、ほかの数字まで割り引いて見られかねません。以下では、社長と会社のお金の分け方、在庫と売掛金の評価、内訳書の書き方の3点を順に見ていきます。
役員貸付金と仮払金は社外流出と見られやすい
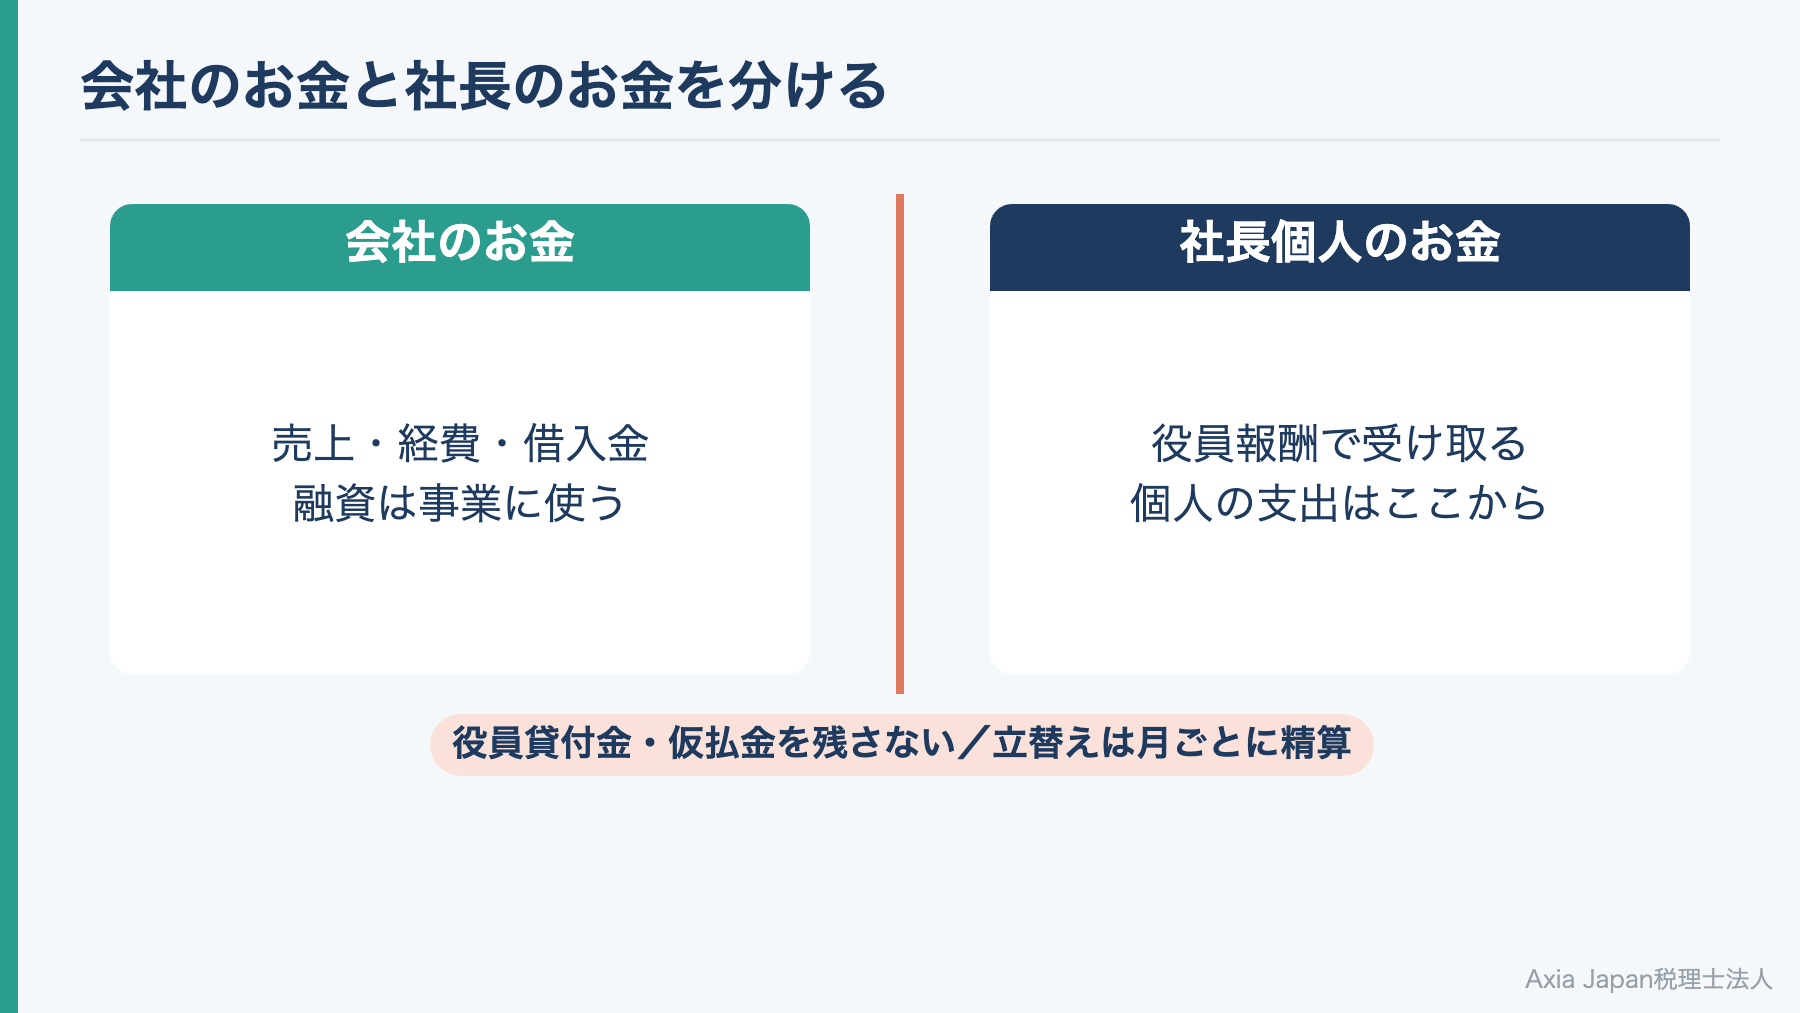
社長が会社からお金を借りている「役員貸付金」や、精算が済んでいない「仮払金」は、銀行が特に気にする科目です。銀行が会社に貸したお金が、事業ではなく社長個人に流れている(社外流出)のでは、と受け止められかねないからです。
「経営者保証に関するガイドライン」は、保証を求めない条件の最初に、法人と経営者のお金の分離を挙げています。信用保証協会の事業者選択型経営者保証非提供制度でも、代表者等への貸付金等がないことが要件の一つです。
決算前に残高があるなら、返済の計画を立てて減らすのが基本になります。処理の仕方によって税金の扱いも変わるので、方法は早めに税理士と相談してください。日ごろから社長の立替えや経費の精算を月ごとに締め、仮払金を残さない運用にしておくと、決算前に慌てずに済みます。
参考:中小企業庁「経営者保証」|全国信用保証協会連合会「『事業者選択型経営者保証非提供制度』のお知らせ」(2024年2月)
在庫と売掛金は実態の価値で見直される
在庫や売掛金は、帳簿の金額と実際の価値がずれやすい科目です。回収の見込みが薄い売掛金や売れ残った在庫は、帳簿どおりの価値があるとは見てもらえません。
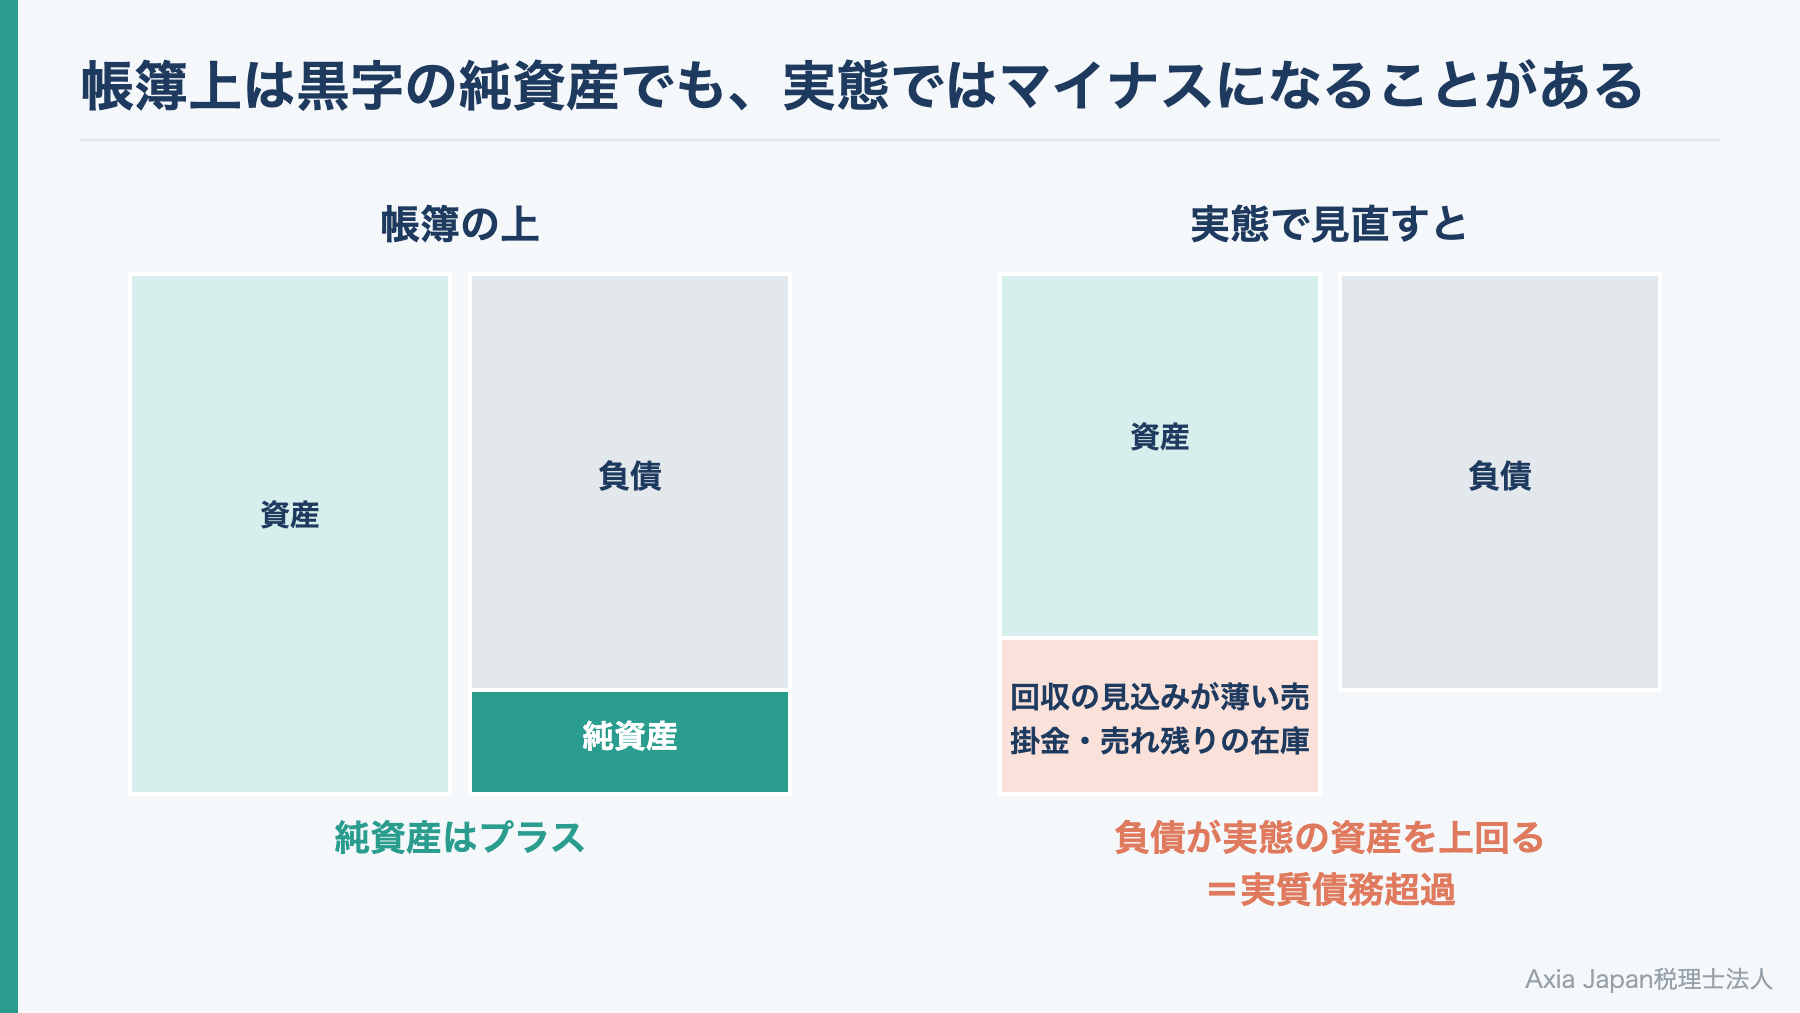
帳簿の上では純資産がプラスでも、こうした資産を差し引くとマイナスになることがあります。これを「実質債務超過」と呼びます。先ほど紹介した事業再生のガイドラインでも、実質債務超過を計画の中で5年以内に解消することが基準の一つです。
決算前の棚卸しでは、長く動いていない在庫や、取引が止まった先の売掛金を一度洗い出してください。実態に合わせて処理するほうが、後から指摘されるより信頼を保てます。税務上の扱いは個別に違うので、処理の前に税理士に確かめておきましょう。
参考:中小企業の事業再生等に関する研究会「中小企業の事業再生等に関するガイドライン」(2022年3月)
勘定科目内訳書と事業概況説明書も読まれる
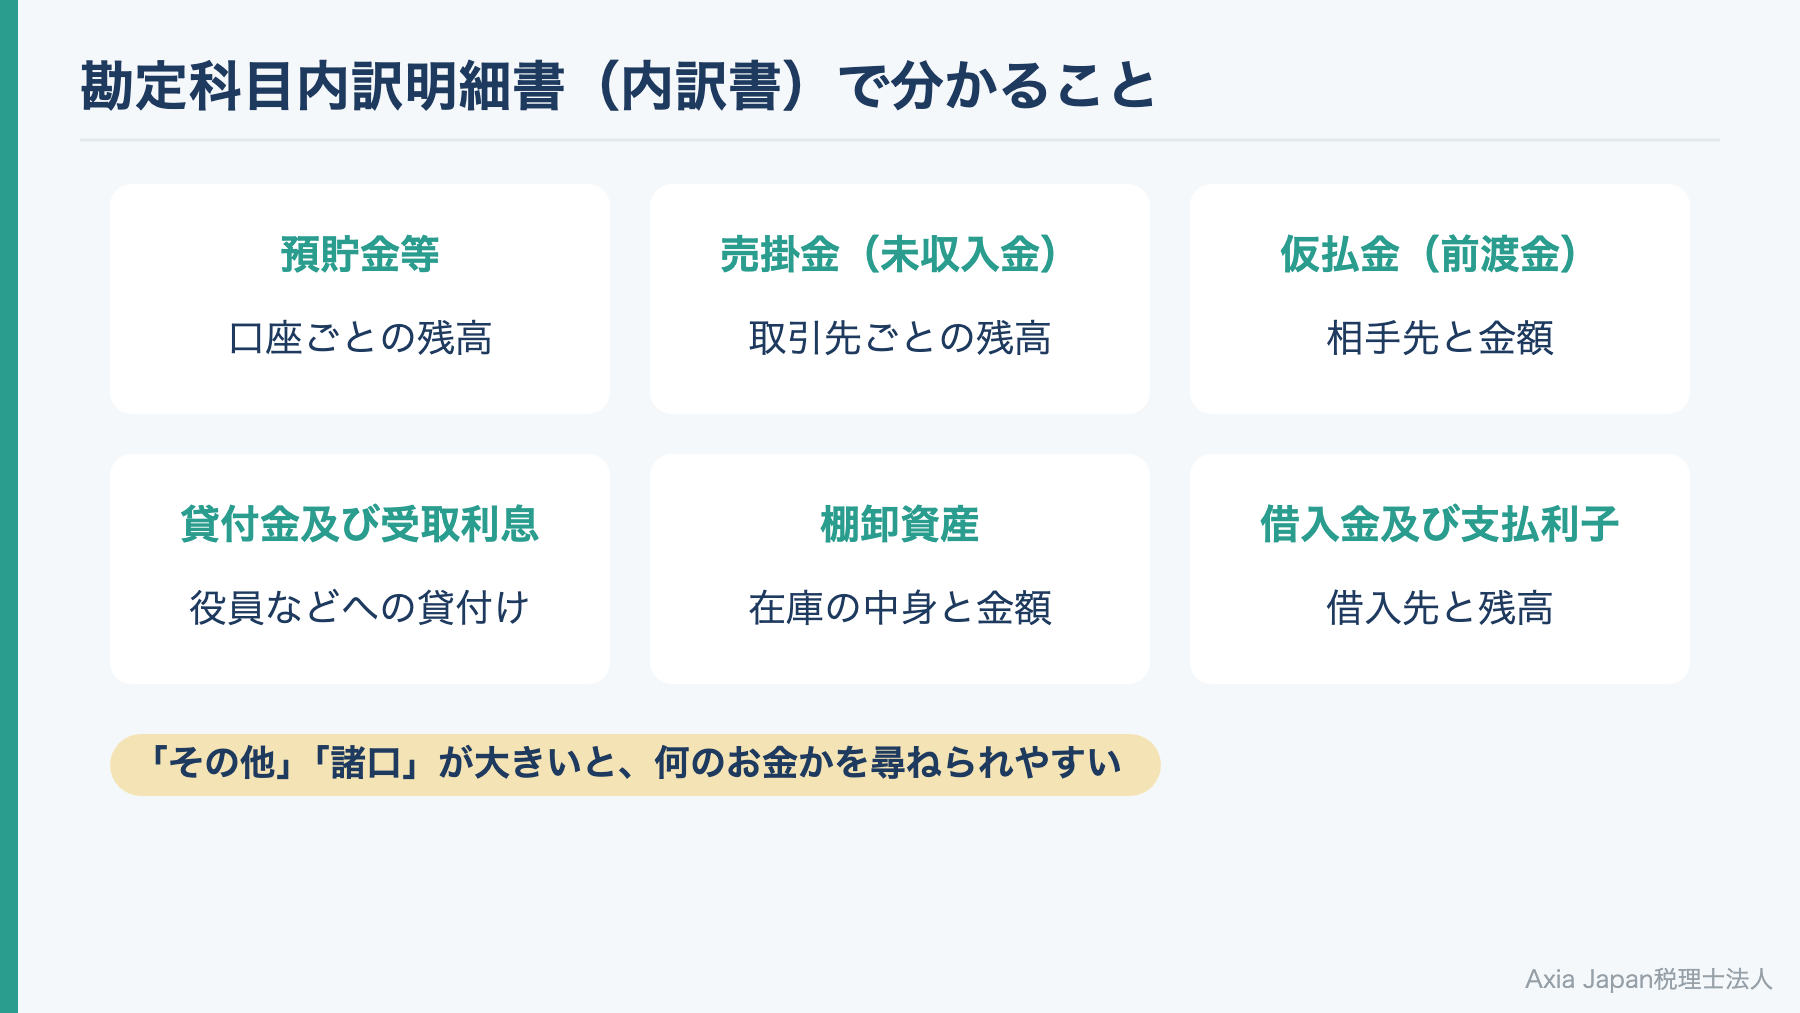
融資の申込みでは、決算書の本体だけでなく、勘定科目内訳明細書(以下、内訳書)もあわせて出すのが一般的です。内訳書は税務申告のための書類ですが、銀行にとっては決算書の数字の裏付けを確かめる資料にもなります。
内訳書を見れば、預金の口座ごとの残高、売掛金の相手先、借入金の借入先が分かります。役員貸付金や仮払金も、相手先と金額がここに載る項目です。法人の申告書には、月別の売上や従業員数などを書く「法人事業概況説明書」も含まれます。申告書一式の写しを求められれば、これも銀行の目に触れることになります。
内訳書の「その他」や「諸口」の金額が大きいと、何のお金かを尋ねられるでしょう。科目と相手先を正しく書き分けるだけで、決算書の読みやすさは大きく変わります。
決算3か月前にできる融資のための備え
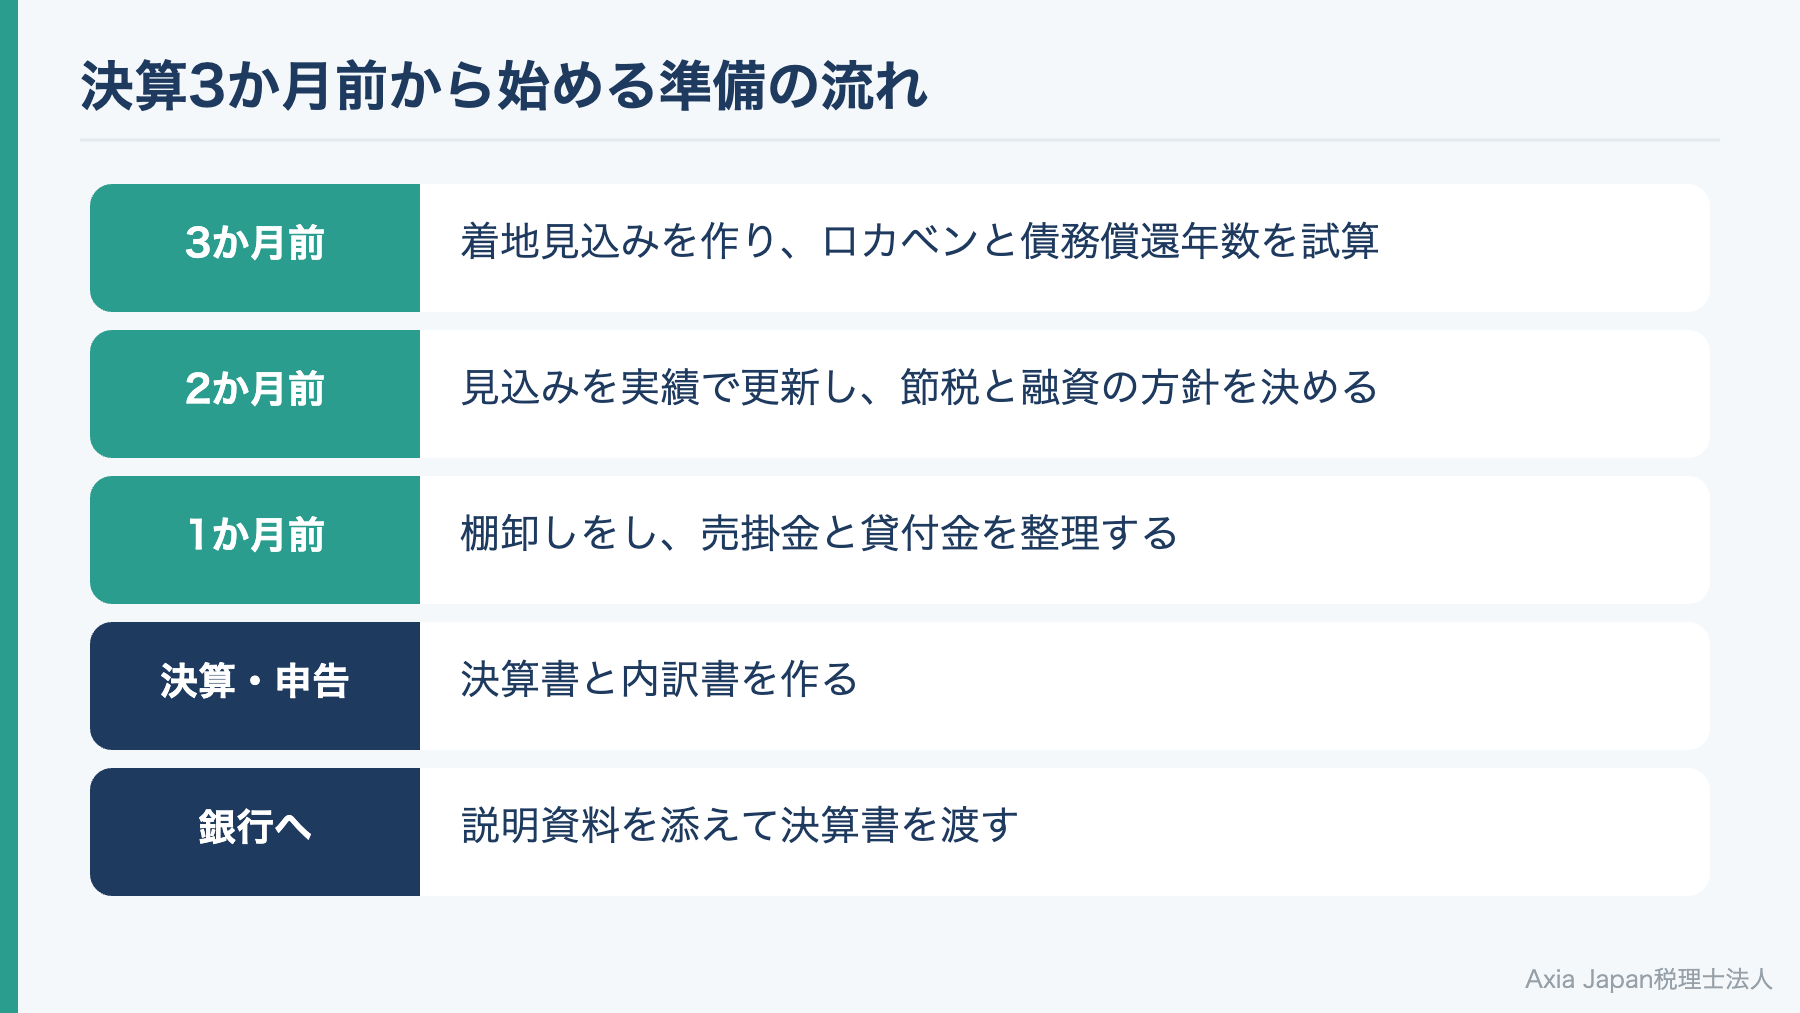
決算日を過ぎてから決算書を整えようとしても、打てる手はほとんど残っていません。まだ選べる手が残っているのは、期末まで3か月ほどある時期です。
この時期に着地見込みを作り、銀行から見た数字を先に確かめておきましょう。そうすれば、節税と融資のどちらを優先するかを落ち着いて決められます。ここでは、決算3か月前に進めたい3つの準備を紹介します。どれも特別な費用はかからず、毎月の試算表があればすぐに始められる内容です。
着地見込みでローカルベンチマークを試算する
着地見込みとは、残りの月の売上と経費を見積もって、期末の決算の数字を予想したものです。毎月の試算表に、残り3か月分の予定を足せば作れます。
この見込みの数字をロカベンのツールに入れると、6つの指標と、業種・規模が近い企業と比べた評点が決算前に分かります。債務償還年数は、先ほどの3通りの式で計算しておくとよいでしょう。見込みは一度作って終わりではなく、残り2か月、1か月の時点で実績に置き換えて更新していきます。
数字が悪い方向に出たら、その理由と来期の手当てを文章にしておいてください。決算書を渡すときに、説明資料として添えられます。毎月の試算表を早く出す方法は月次決算の早期化の記事で、計画と実績の比べ方は予実管理の記事で紹介しています。
参考:経済産業省「ローカルベンチマーク(ロカベン)シート」
節税と融資のバランスを決算前に決める
決算前の節税は、多くの場合、利益を減らすことと引き換えです。利益が減れば納める税金は減りますが、銀行から見た返済のお金も小さくなってしまいます。
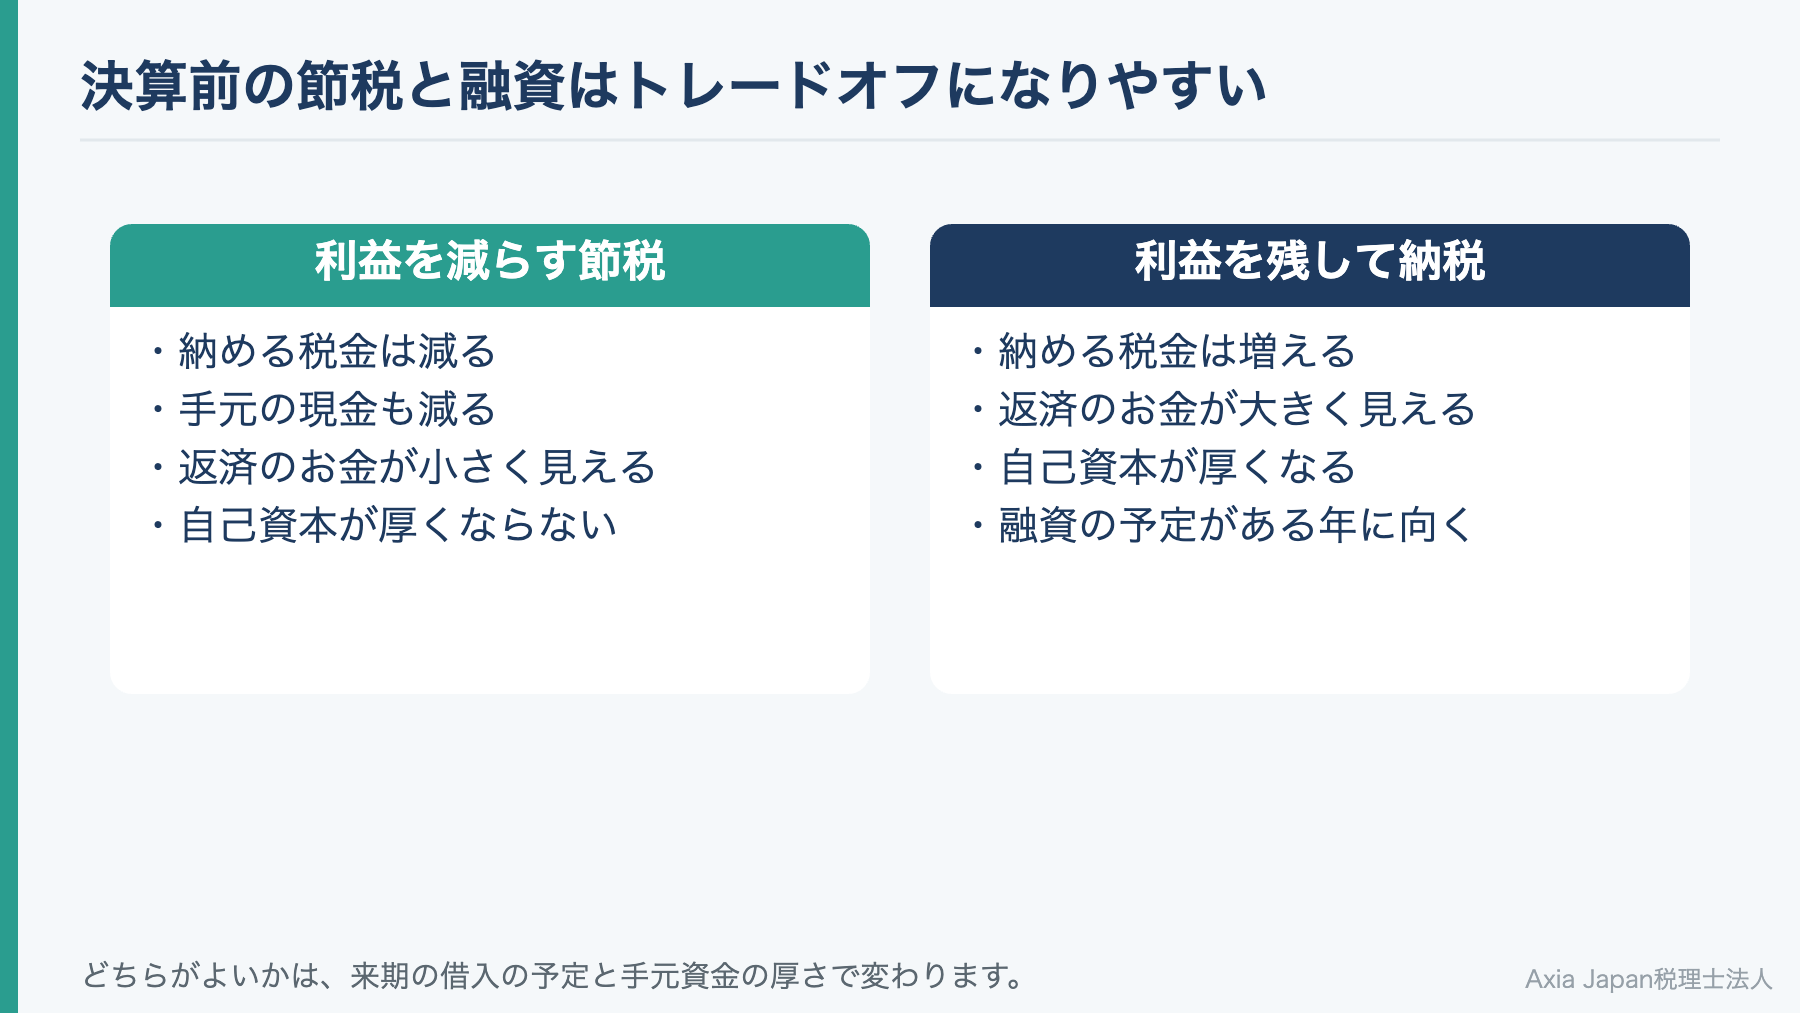
たとえば、期末に急ぎでない備品をまとめて買って利益を圧縮すると、税金と一緒に手元の現金も減ります。融資を受ける予定がある年は、利益を残して税金を払い、自己資本を厚くするという選択もあるはずです。そのほうが、結果として資金繰りが楽になる場合もあります。
反対に、借入の予定がなく手元資金にも余裕があるなら、将来に役立つ支出を前倒しする節税も選択肢の一つです。どちらがよいかは、来期の借入の予定と手元資金の厚さで変わります。手元資金の目安の記事も参考に、決算前に一度、方針を決める打ち合わせを持つのがおすすめです。
経営者保証を外す要件から逆算する
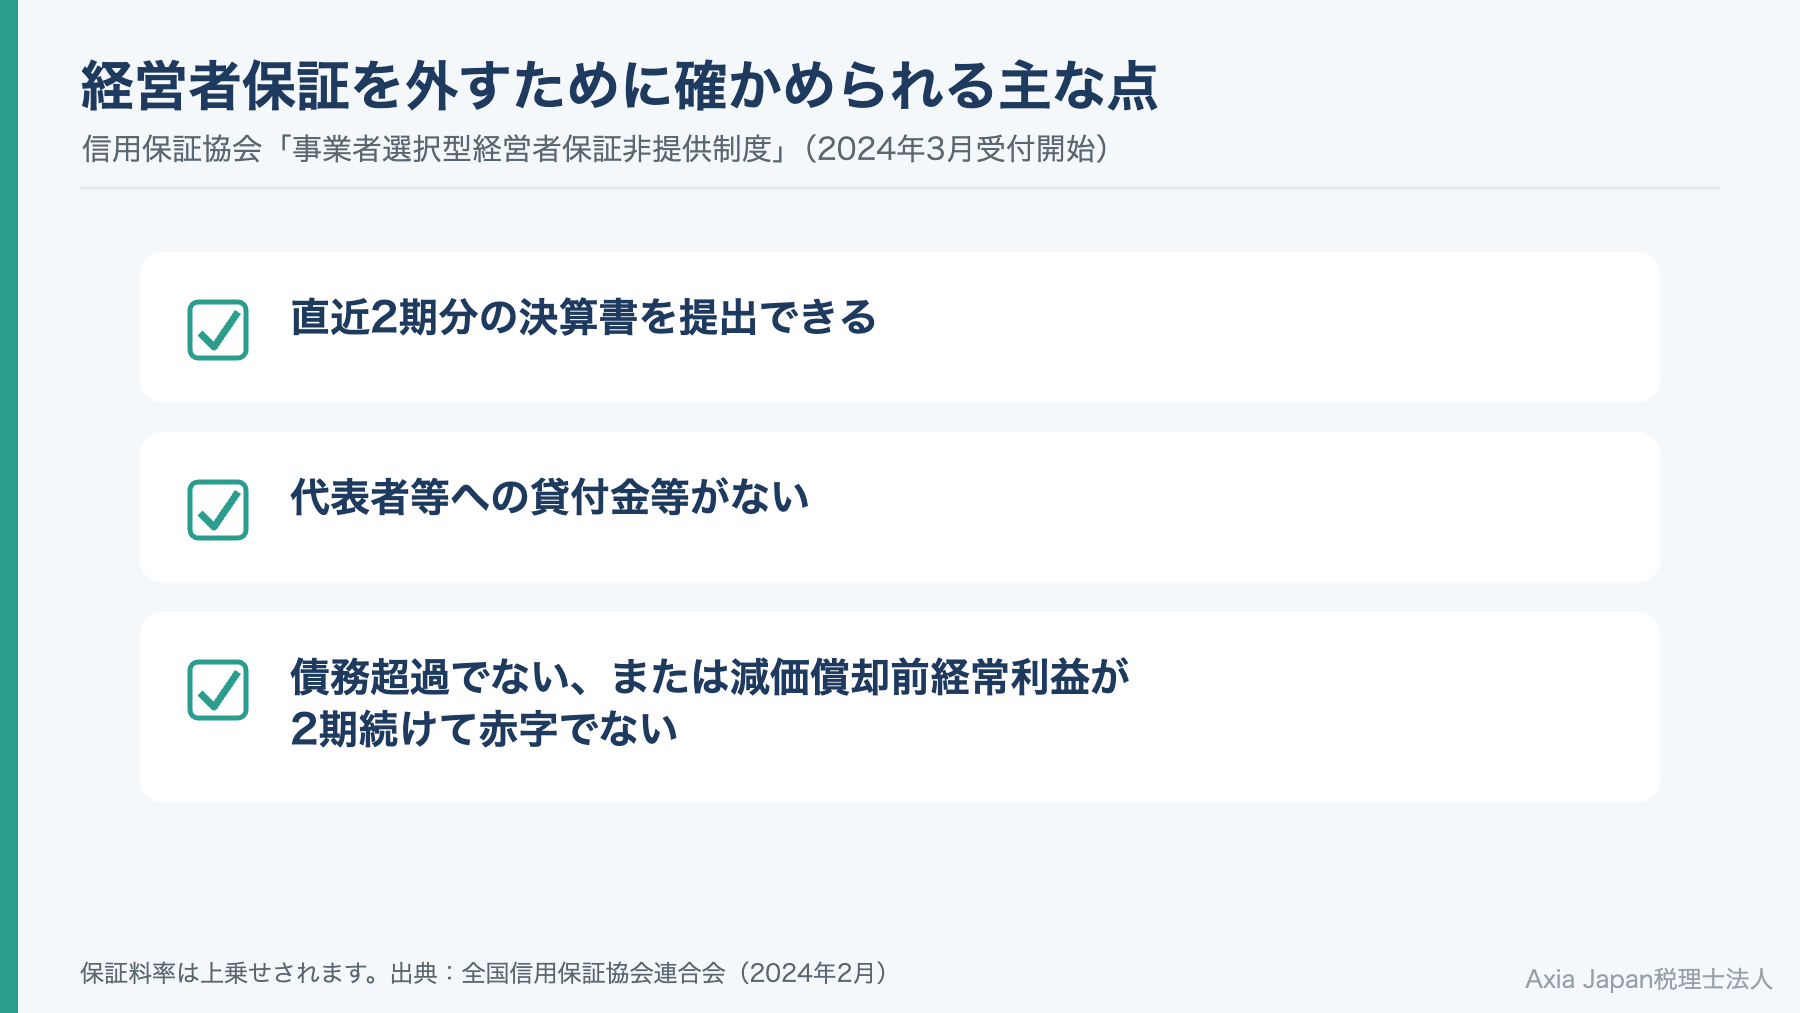
経営者保証を外したい会社は、決算書の作り方を保証の要件から逆算できます。経営者保証改革プログラムを受けて、2023年4月に金融庁の監督指針が見直されました。銀行は保証を求めるとき、どこが足りないのか、どう改善すれば外せる可能性が高まるのかを説明することになっています。
信用保証協会の「事業者選択型経営者保証非提供制度」(2024年3月受付開始)では、主に次の点が確かめられます。
・直近2期分の決算書を提出できること
・代表者等への貸付金等がないこと
・債務超過でない、または減価償却前経常利益が2期続けて赤字でないこと
保証を外す代わりに保証料率が上乗せされる仕組みですが、要件はどれも決算書から読み取れる内容です。金融庁のまとめでは、2025年度に民間金融機関が行った新規融資のうち、経営者保証に依存しない融資は55.7%でした。
参考:経済産業省・金融庁・財務省「経営者保証改革プログラム」(2022年12月)|全国信用保証協会連合会「『事業者選択型経営者保証非提供制度』のお知らせ」(2024年2月)|金融庁「民間金融機関における『経営者保証に関するガイドライン』等の活用実績」
決算書の信頼性と融資条件の関係
ここまで見てきた数字は、決算書が実態どおりに作られていることが前提です。数字だけを飾っても、内訳書や前の期と並べれば不自然さが表に出やすくなります。
正確な決算書を毎期そろえて出すことは、それ自体が評価の土台になります。決算書は年に一度の提出物ではなく、銀行と話し合うための材料だと考えて整えておきましょう。会計の質と融資の条件について研究で分かっていることと、実務の面から言えることを順に紹介します。
研究でわかった会計の質と金利の関係
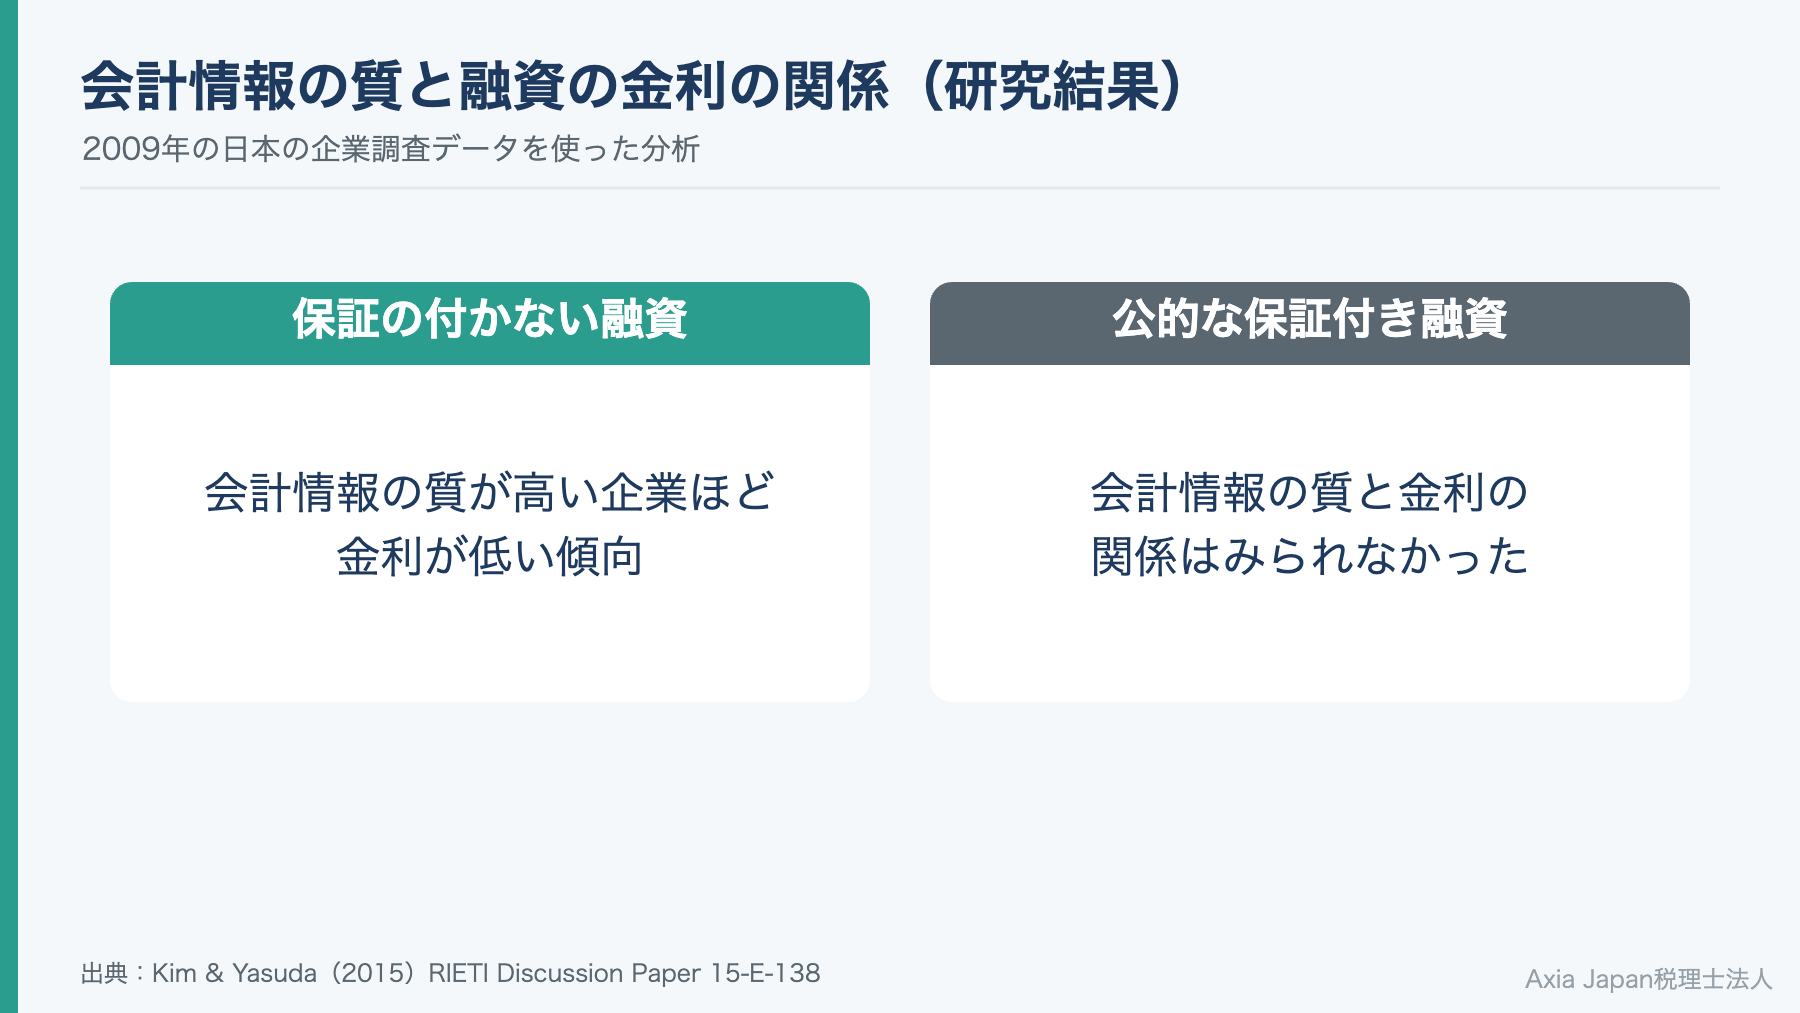
会計の質と融資の条件の関係は、学術研究でも調べられてきました。2009年に行われた日本の企業調査のデータを使った分析があります。会計情報の質が高い企業ほど、保証の付かない融資の金利が低い傾向がみられました(Kim & Yasuda, 2015)。
一方、公的な保証が付いた融資では、会計情報の質と金利の関係はみられませんでした。会計情報は審査で実際に使われており、その効き方は融資の種類によって違う、というのが著者らの結論です。
ただし、調査は2009年のもので、経営者の人柄や取引の長さといった数字以外の情報は分析に入っていません。結果をそのまま当てはめるより、正確な決算書が条件を話し合う土台になる、という方向性として受け止めるのがよいでしょう。
毎月の試算表を出せる会社は話が早い
決算書は年に一度ですが、銀行とのやり取りは一年中続きます。日本政策金融公庫でも、決算から6か月以上たってから申し込む場合は、最近の試算表の提出が必要です。
毎月の試算表を翌月の早いうちに出せる会社は、銀行の質問にその場で答えられます。数字が悪い月があっても、理由と手当てをあわせて伝えておけば、決算で初めて知らされるより銀行も対応を考えやすいはずです。
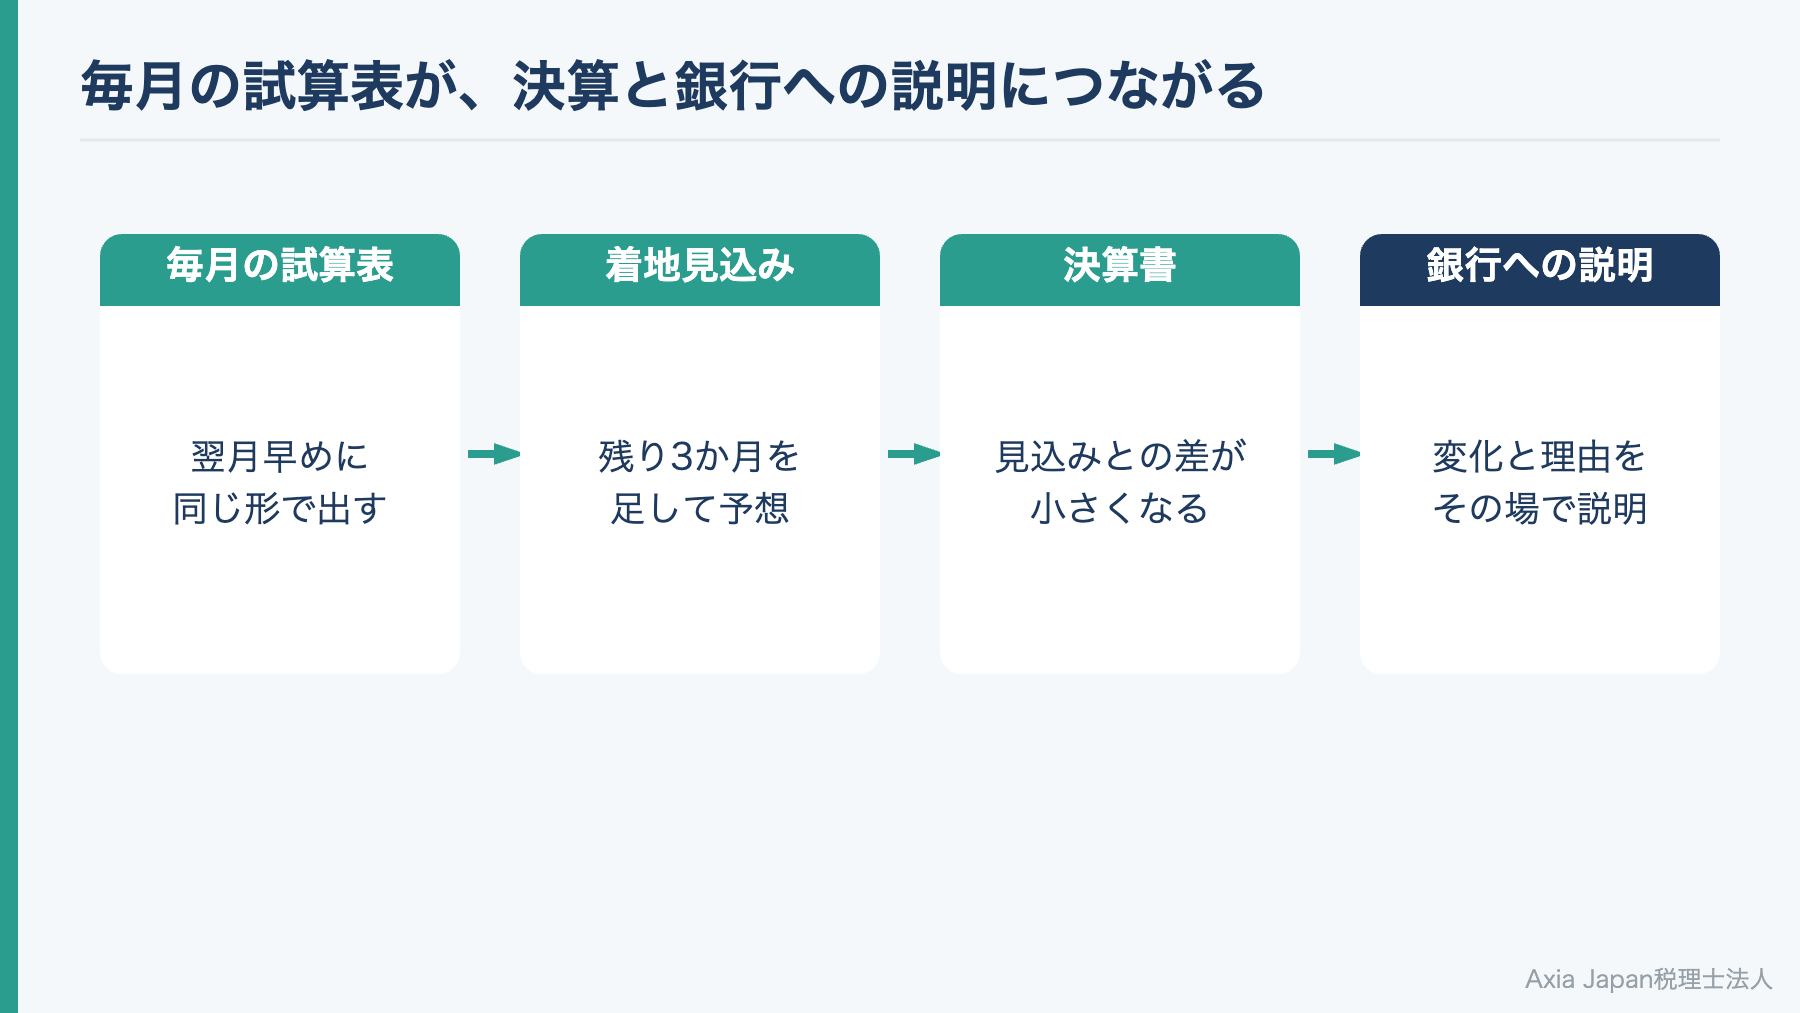
試算表には、決算と同じ基準で減価償却費や賞与の見込みを月割りで入れておくと、決算との差が小さくなります。クラウド会計で日々の取引を取り込み、毎月同じ形で試算表を出す仕組みがあれば、決算前の準備も楽になるでしょう。お金の動きを先に読むには、資金繰り表の作り方の記事も役立ちます。
参考:日本政策金融公庫「借入申込書(国民生活事業)」
モデルケース:静岡市の卸売業が決算前に整える
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内の食品卸売業(従業員15名、年商約6億円)のケースです。決算3か月前の時点で、社長への貸付金と、取引の止まった先への売掛金が残っていました。翌期には設備資金の借入を予定しており、社長にとっては決算書の見え方が気がかりでした。
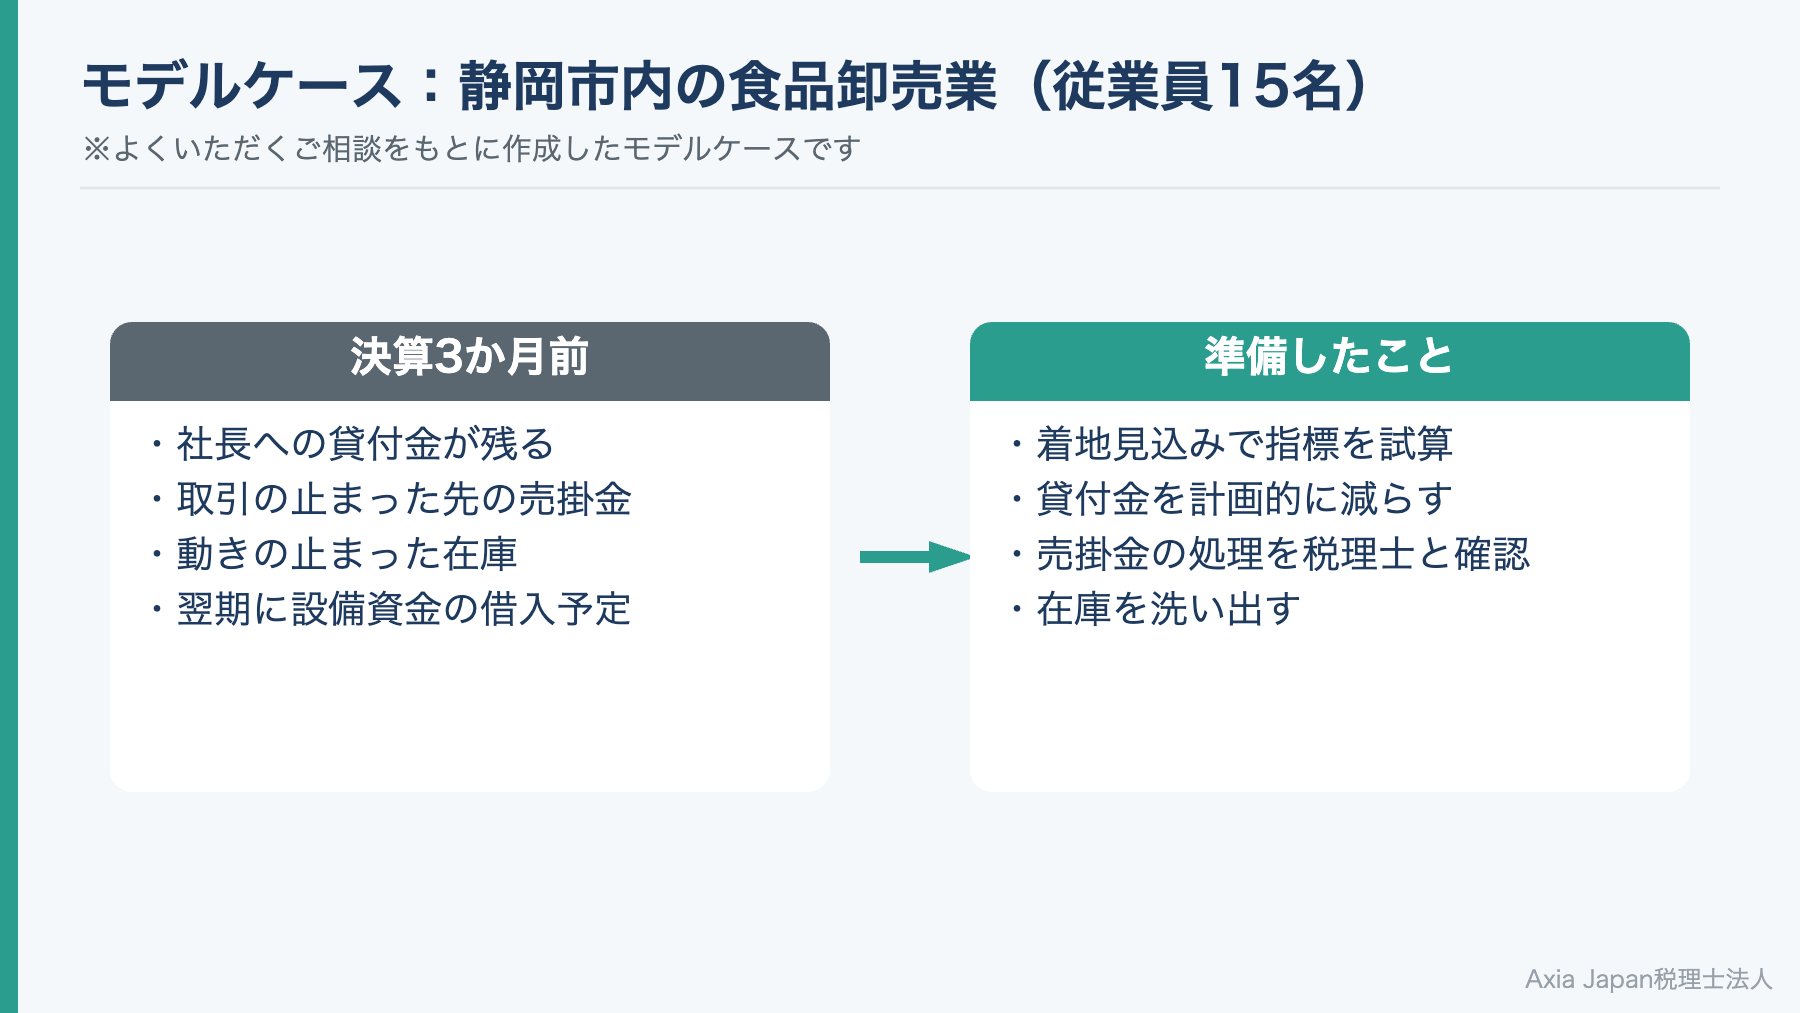
そこでまず着地見込みを作り、ロカベンの6指標と債務償還年数を3通りの式で試算しています。貸付金は返済の計画を立てて期末までに減らし、回収の見込めない売掛金は処理の方法を税理士と確認しています。期末の在庫も、動きの止まった商品を洗い出しました。
こうした準備をしておくと、決算書を渡す際に、数字の変化と理由を一緒に説明しやすくなります。経営者保証を外す話し合いに向けた材料もそろい、借入の条件を相談する準備が整うことも見込めます。
よくある質問
Q. 赤字や債務超過でも融資は受けられますか?
受けられないとは限りません。銀行が見るのは、赤字や債務超過になった理由が一時的かどうかです。あわせて、減価償却前で返済のお金が生まれているか、立て直しの計画があるかも見ます。原因と改善の道筋を数字で示せるかどうかが分かれ目です。国の早期経営改善計画策定支援などの制度を使う方法もあります。
Q. 節税で利益を減らすと融資に不利になりますか?
利益を大きく減らす節税は、融資の面では不利に働くことがあります。返済のお金と自己資本の両方が小さく見えるためです。一方、将来の売上につながる投資なら説明がつきます。来期に借入の予定があるかどうかで、決算前に方針を決めておくのがおすすめです。
Q. 決算書は何期分、どこまで提出しますか?
日本政策金融公庫の借入申込みの案内では、最近2期分の確定申告書と決算書が挙がっており、勘定科目明細書も含みます。決算から6か月以上たっていれば、最近の試算表も必要です。求められる期数は金融機関によって違うため、申込み先に確かめておくと安心でしょう。
まとめ
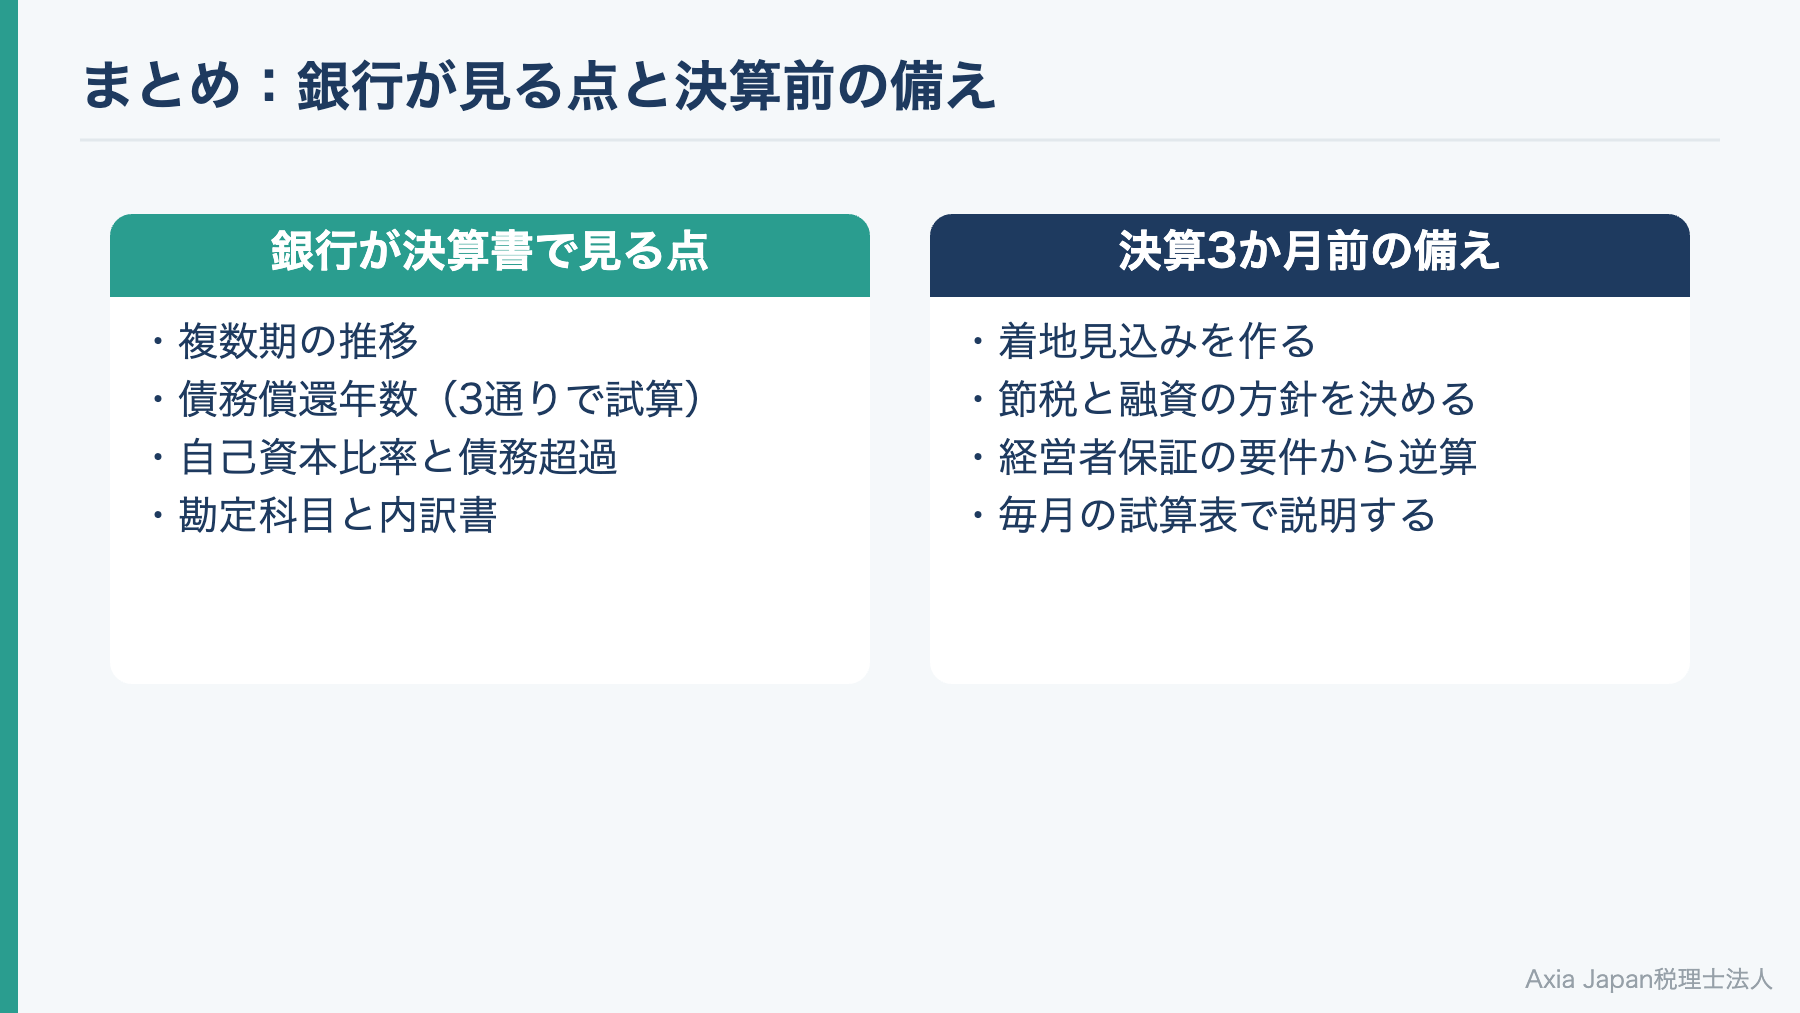
銀行が決算書で確かめているのは、借りたお金を利益から返せるかどうかです。そのために、複数期の推移、債務償還年数や自己資本比率などの数字、役員貸付金や在庫といった科目を順に見ていきます。2019年の検査マニュアル廃止後は、事業の将来性も含めて評価する流れが進みました。それでも、出発点が決算書であることは変わりません。
決算3か月前に着地見込みを作れば、ロカベンの指標や債務償還年数を前もって試算できます。節税と融資のバランスも、経営者保証を外すための準備も、落ち着いて進められるでしょう。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。融資や資金繰りのご相談は、融資・資金繰り支援のページをご覧ください。毎月の数字を使った経営の見直しは、経営伴走支援(MAS)でお手伝いしています。初回のお問い合わせは無料です。
この記事の執筆者
この記事は、管理会計と原価計算の学会に所属し、資金繰りなどの経営支援に取り組む代表税理士が執筆しました。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- Kim, H., & Yasuda, Y. (2015). Accounting Information Quality and Government Guaranteed Loans: Evidence from Japanese SMEs. RIETI Discussion Paper Series, 15-E-138. https://www.rieti.go.jp/jp/publications/dp/15e138.pdf
参考にした資料
- 金融庁(2019)『検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方』https://www.fsa.go.jp/news/r1/yuushidp/yushidp_final.pdf(閲覧日:2026年11月6日)
- 金融庁(2026)『2026事務年度 金融行政方針』https://www.fsa.go.jp/news/r8/202609/strategic_priorities_2026_main.pdf(閲覧日:2026年11月6日)
- 金融庁(2026)『民間金融機関における「経営者保証に関するガイドライン」等の活用実績』https://www.fsa.go.jp/news/r7/ginkou/20260626/2603.pdf(閲覧日:2026年11月6日)
- 金融庁・中小企業庁(2026)『企業価値担保権制度と信用保証制度の利用に関する留意事項』https://www.fsa.go.jp/policy/kigyoukachi-tanpo/kigyoukachitanpo_and_shinyouhoshou.pdf(閲覧日:2026年11月6日)
- 経済産業省・帝国データバンク(2018)『「ローカルベンチマーク」「参考ツール」利用マニュアル(2018年4月改訂版)』https://www.meti.go.jp/policy/economy/keiei_innovation/sangyokinyu/locaben/pdf/changepoint2018.pdf(閲覧日:2026年11月6日)
- 経済産業省・金融庁・財務省(2022)『経営者保証改革プログラム~経営者保証に依存しない融資慣行の確立加速~』https://www.fsa.go.jp/news/r4/ginkou/20221223-3/01.pdf(閲覧日:2026年11月6日)
- 財務省(2025)『年次別法人企業統計調査(令和6年度)』https://www.mof.go.jp/pri/reference/ssc/results/r6.pdf(閲覧日:2026年11月6日)
- 全国信用保証協会連合会(2024)『「事業者選択型経営者保証非提供制度」のお知らせ』https://www.zenshinhoren.or.jp/jfg/wp-content/uploads/2024/02/01oudan.pdf(閲覧日:2026年11月6日)
- 全国信用保証協会連合会(2024)『日本の信用保証制度』https://zenshinhoren.or.jp/jfg/wp-content/uploads/2024/10/JP_Credit_Guarantee_System_in_Japan_2024.pdf(閲覧日:2026年11月6日)
- 中小企業庁(2026)『中小企業実態基本調査 令和7年調査の概況(令和6年度決算実績)』https://www.e-stat.go.jp/stat-search/file-download?statInfId=000040470278&fileKind=2(閲覧日:2026年11月6日)
- 中小企業庁(2022)『中小企業活性化協議会実施基本要領 別冊2 再生支援実施要領Q&A』https://www.chusho.meti.go.jp/keiei/saisei/download/02/yoryo_qa.pdf(閲覧日:2026年11月6日)
- 中小企業の事業再生等に関する研究会(2022)『中小企業の事業再生等に関するガイドライン』https://www.nta.go.jp/law/bunshokaito/hojin/220311/01.pdf(閲覧日:2026年11月6日)
- 日本政策金融公庫『借入申込書(国民生活事業)』https://www.jfc.go.jp/n/service/pdf/mousikomi190701_dl.pdf(閲覧日:2026年11月6日)
参考記事(Web)
- 経営者保証/中小企業庁/https://www.chusho.meti.go.jp/kinyu/keieihosyou/index.html(閲覧日:2026年11月6日)
- 現場目線でみた経営者保証改革(家森信善、2024年9月)/独立行政法人経済産業研究所/https://www.rieti.go.jp/jp/columns/a01_0765.html(閲覧日:2026年11月6日)
- ローカルベンチマーク(ロカベン)シート/経済産業省/https://www.meti.go.jp/policy/economy/keiei_innovation/sangyokinyu/locaben/sheet.html(閲覧日:2026年11月6日)
免責事項
融資の審査基準は金融機関ごとに異なり、本記事の内容は特定の審査結果を約束するものではありません。
本記事は、2026年11月6日時点の法令・通達・公表資料にもとづいて作成しています。税制は改正が多く、同じ制度でも適用できるかどうかは個々の状況によって異なります。実際の申告やお手続きにあたっては、税理士などの専門家にご相談ください。本記事の情報を利用されたことにより生じた損失等について、当法人は責任を負いかねますのでご了承ください。