会社設立1年目の税金は、いつ、何を、どこに納めればよいのでしょうか。登記を終えてほっとしたのもつかの間、届出や納付の期限が次々にやってきます。
1年目に税金や保険料を納める時期は、「毎月」「半年ごと」「決算後」の3つの波でつかむと整理しやすくなります。期限の多くは、設立日と決算月が決まれば日付まで割り出せるものです。
この記事では、静岡市で会社を設立した場合を例にしました。最初の決算申告までの1年間の税金と手続きを、期限の日付つきで解説します。
この記事でわかること
- 会社設立1年目に納める税金と、その期限の全体像
- 静岡市と静岡県で、赤字でもかかる均等割の金額
- 2026年秋以降に設立する会社が気をつけたい制度の変更点
会社設立1年目の税金はいつ何を払う?
会社設立1年目に向き合う税金は、法人税だけではありません。給与から預かる源泉所得税、県と市に納める法人住民税、年明けの償却資産の申告など、時期も窓口もばらばらです。どれも、期限を過ぎると延滞税や延滞金といった余計な負担につながります。
設立直後の届出の出し方ひとつで、その後の納付の回数や青色申告の扱いまで変わります。まず1年間の全体像をつかんでから、設立直後の届出と、赤字でもかかる均等割に進みましょう。
1年目は「毎月」「半年ごと」「決算後」の3つの波
3つの波の中身は、次のとおりです。
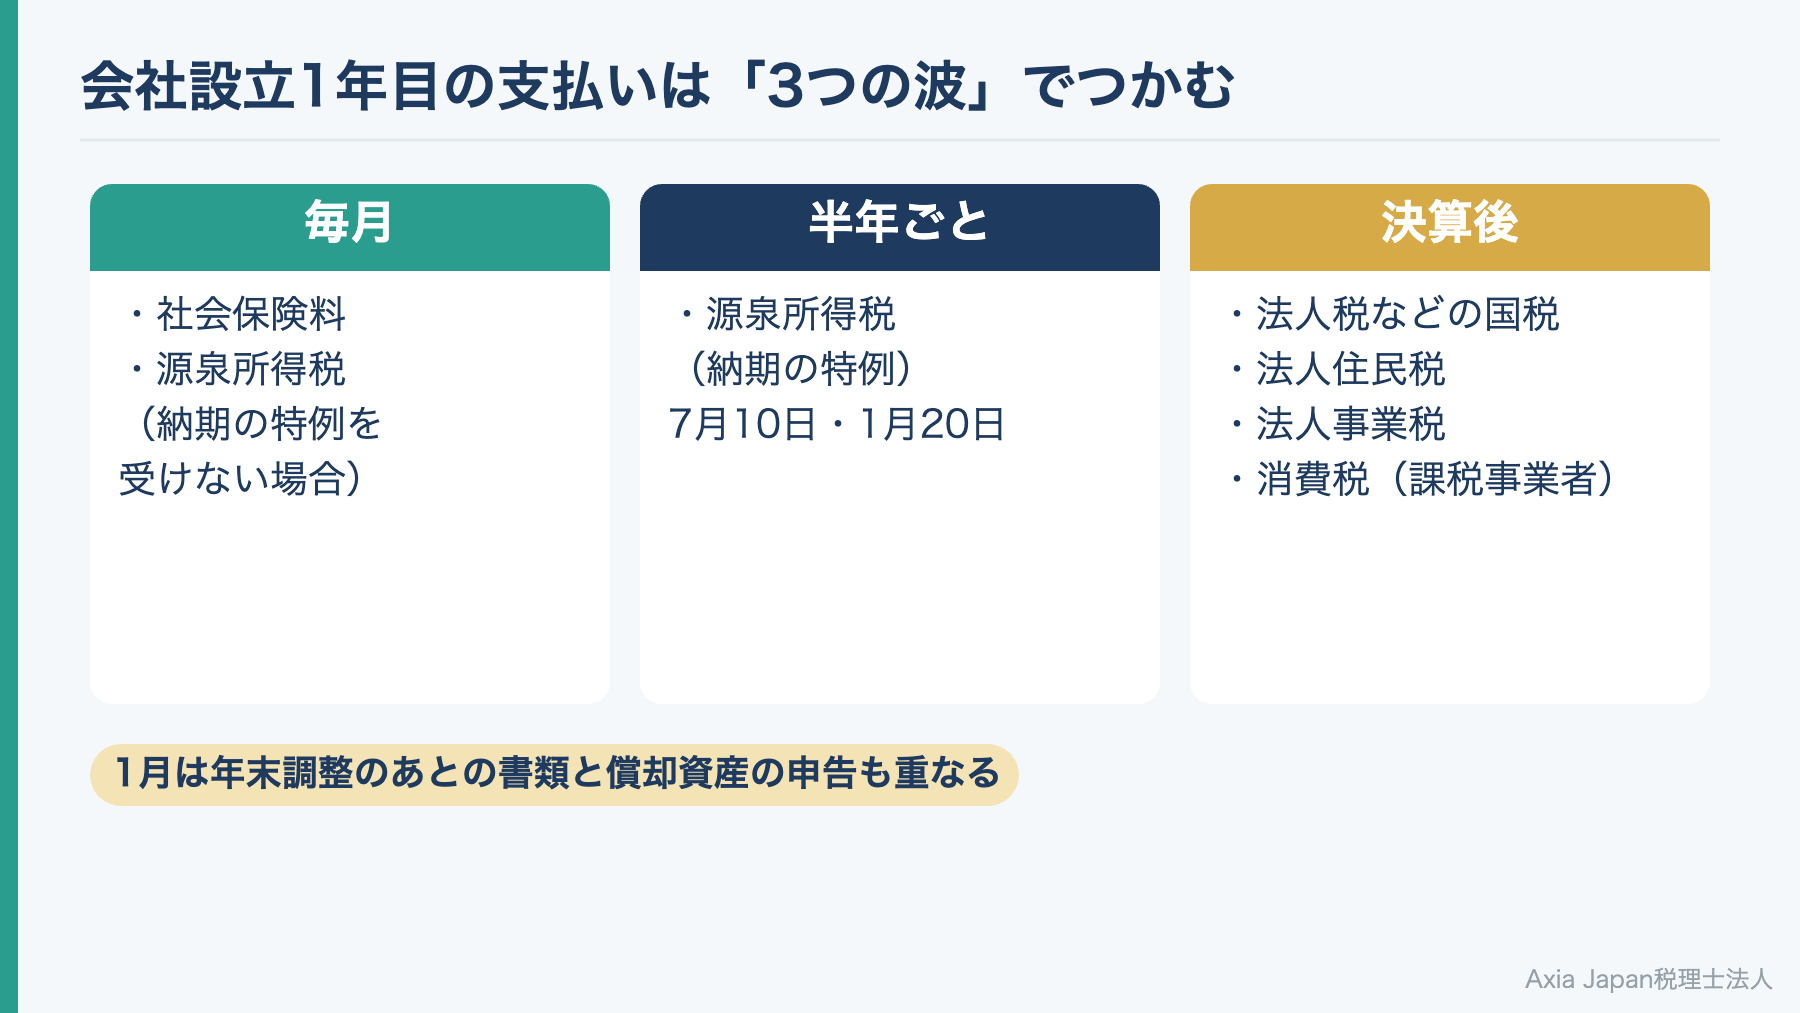
・毎月:社会保険料と、納期の特例を受けない場合の源泉所得税
・半年ごと:納期の特例を受けた場合の源泉所得税(7月と1月)
・決算後:法人税などの国税、法人住民税、法人事業税、課税事業者なら消費税
このほか、1月には年末調整のあとの書類と償却資産の申告が重なります。半年ごとの波では、それまでの半年分の源泉所得税をまとめて納めるため、1回の金額が大きくなります。決算後の納税は一度にまとまった額になりがちで、その額は1期目に利益が出たかどうか次第です。
納期の特例を受けるかどうかで、源泉所得税が「毎月」の波に入るか「半年ごと」の波に入るかが変わります。どの月に何が出ていくかを先に書き出し、納税の予定は早めに資金繰りに組み込んでおきましょう。
設立直後の届出は一覧で確かめる
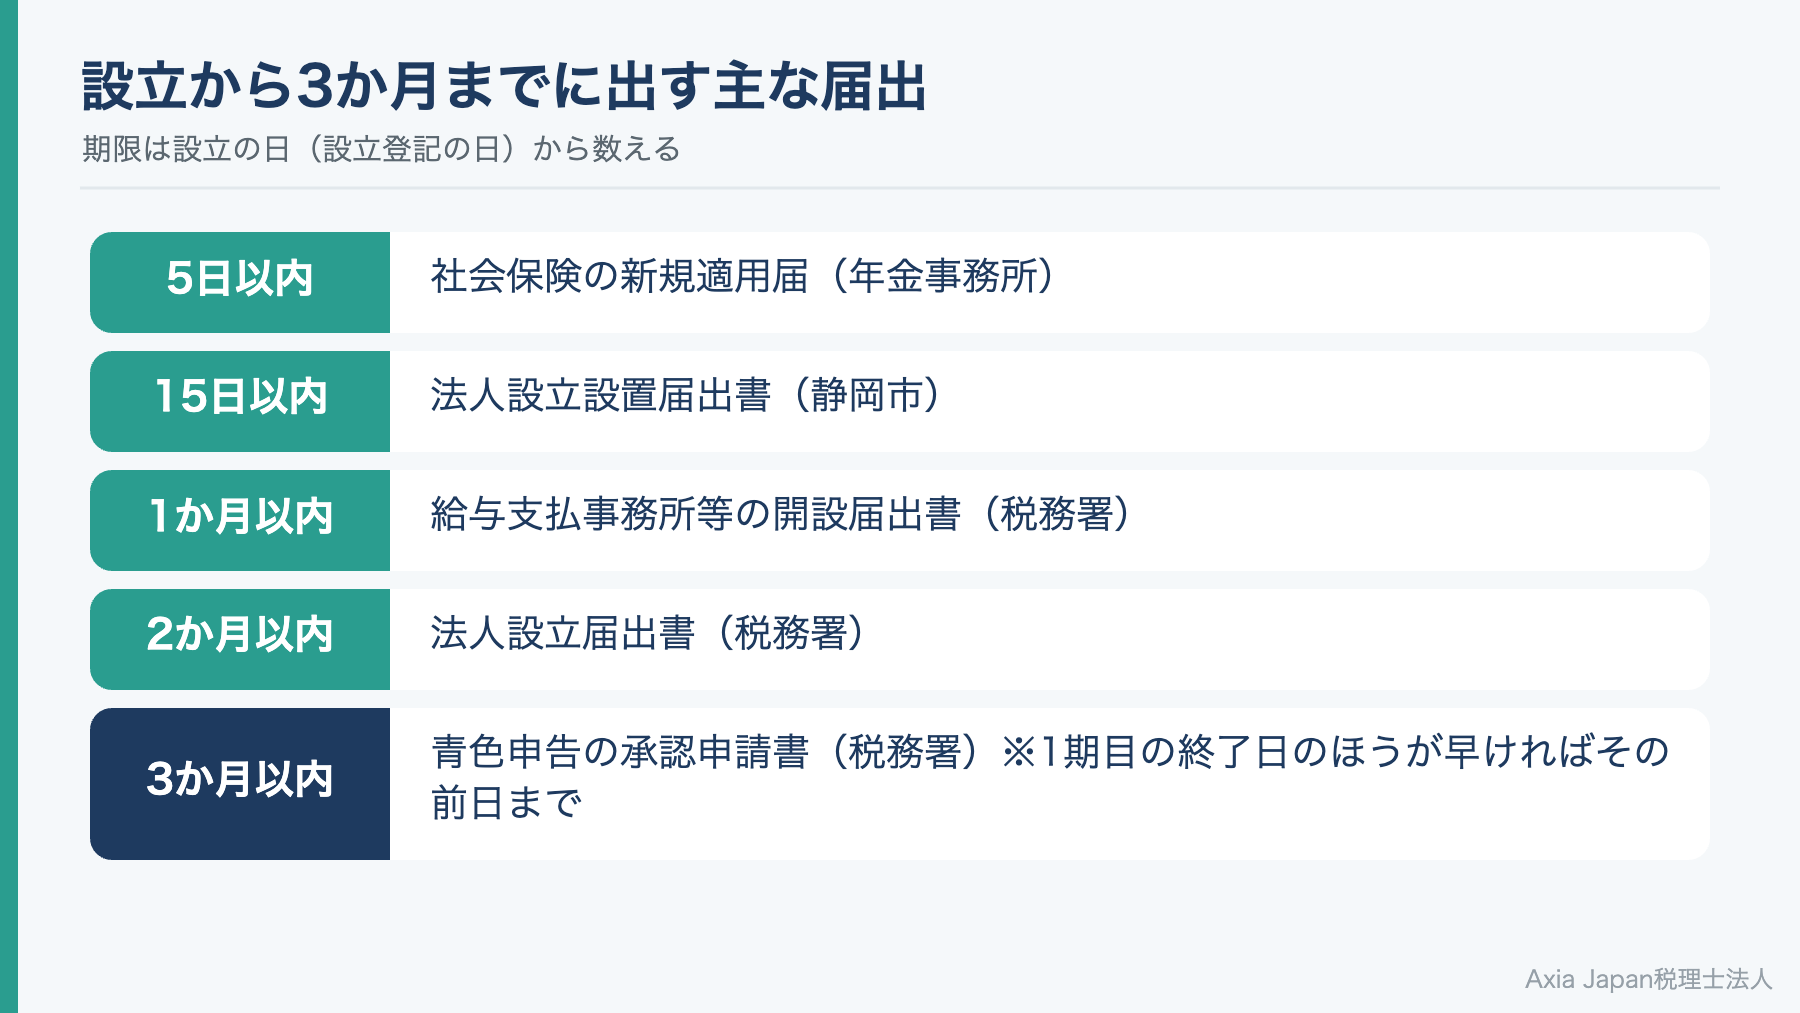
設立後すぐに出す届出は、その後の税金の期限や扱いを左右します。提出先と期限を一覧にすると、次のとおりです。
| 届出 | 提出先 | 期限 |
|---|---|---|
| 法人設立届出書 | 税務署 | 設立の日から2か月以内 |
| 青色申告の承認申請書 | 税務署 | 設立の日から3か月を経過した日と、1期目の終了日のうち早い日の前日まで |
| 給与支払事務所等の開設届出書 | 税務署 | 開設の日から1か月以内 |
| 源泉所得税の納期の特例の承認に関する申請書 | 税務署 | 期限の定めなし |
| 法人設立設置届出書 | 静岡市(市民税課) | 設立の日から15日以内 |
| 新規適用届(社会保険) | 年金事務所 | 事実が発生した日から5日以内 |
このほか、静岡県(静岡市内の会社は静岡財務事務所)にも設立の届出を出します。届出の中身は静岡市で会社設立の記事で詳しく紹介しました。
特に気をつけたいのが、青色申告の承認申請です。出し遅れると、1期目は青色申告の特典を受けられません。赤字を翌期以降に繰り越すといった特典が使えなくなるため、期限を確かめて早めに片付けてください。
参考:国税庁「C1-4 内国普通法人等の設立の届出」|国税庁「C1-19 青色申告書の承認の申請」|国税庁「A2-7 給与支払事務所等の開設・移転・廃止の届出」|静岡市「法人設立設置届出書」|日本年金機構「新規適用の手続き」
赤字でもかかる均等割は静岡県と静岡市で年7万1,000円
会社を設立すると、利益が出ていなくても法人住民税の「均等割」がかかります。均等割は、事務所を置いていること自体にかかる定額の税金です。
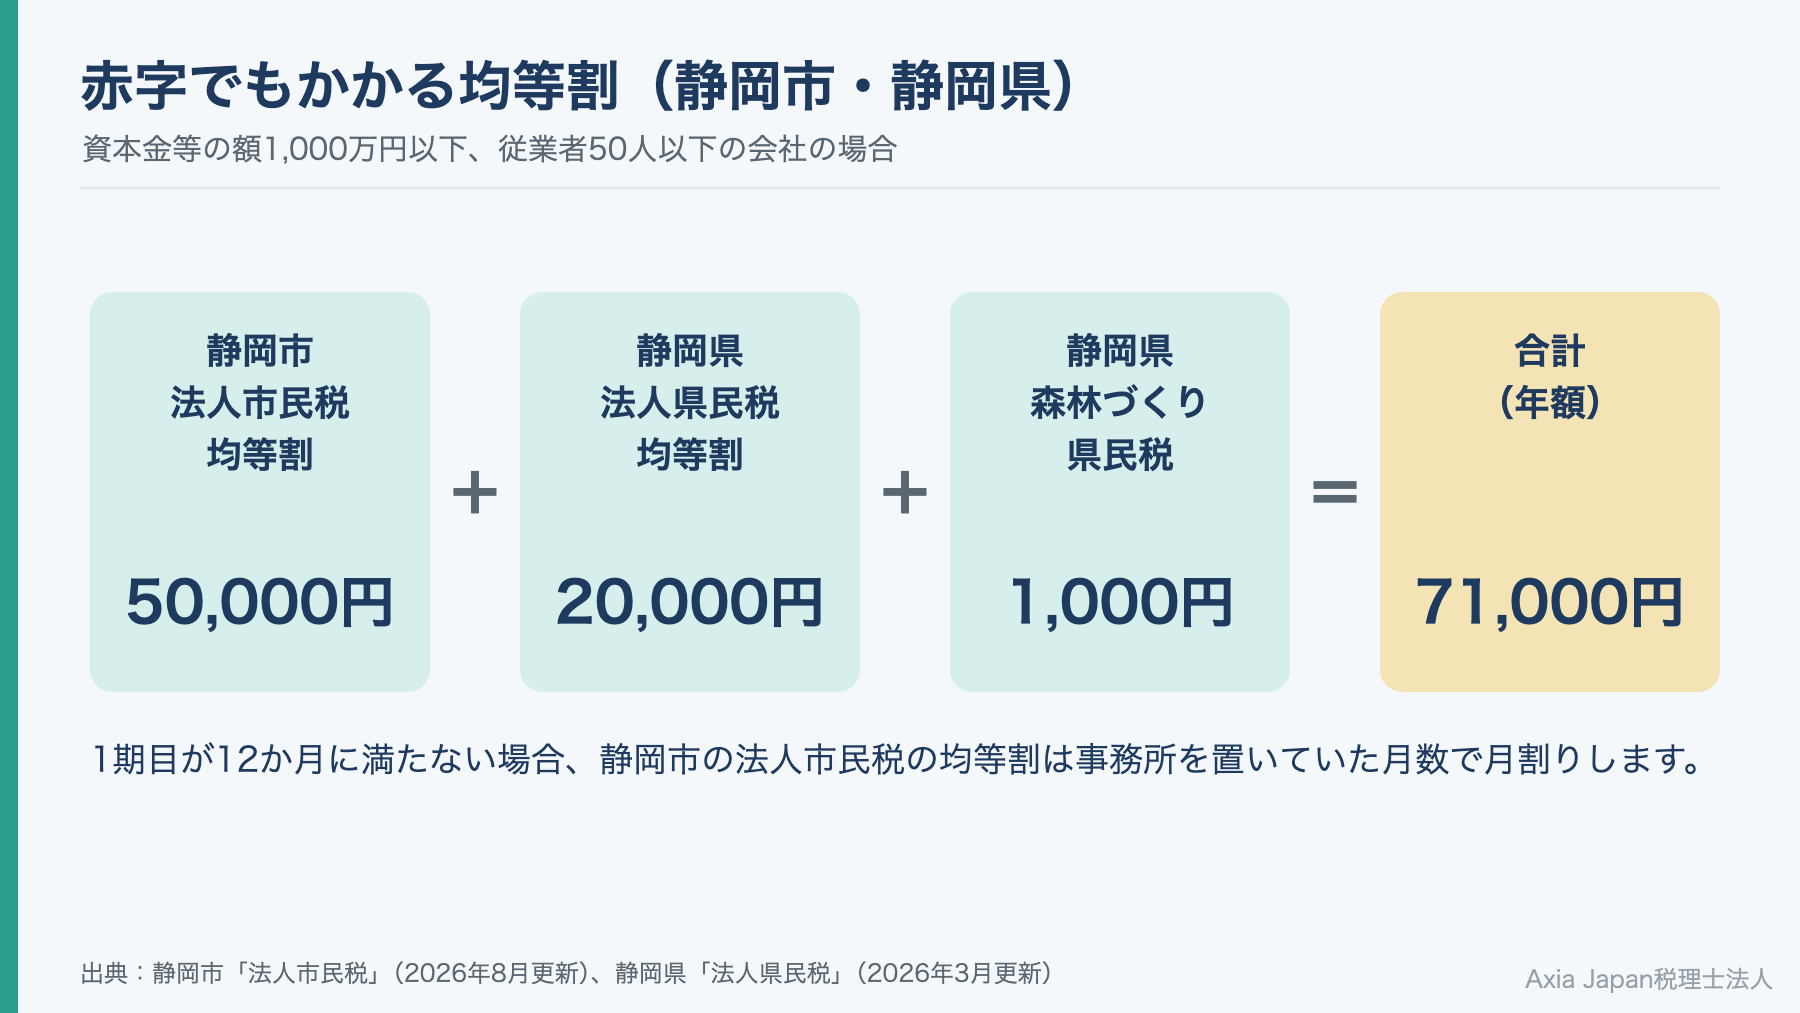
資本金等の額が1,000万円以下で従業者が50人以下の会社なら、静岡市の法人市民税の均等割は年5万円です。静岡県の法人県民税の均等割は2万円で、森林づくり県民税1,000円が加わって2万1,000円になります。合わせて年7万1,000円が、赤字でも出ていくお金です(2026年11月時点の静岡市・静岡県の案内)。
国税庁のまとめでは、2025年7月から2026年6月までに申告した法人のうち、黒字は37.3%でした。赤字の年にも均等割は残る、と覚えておいてください。なお、1期目が12か月に満たない場合、静岡市の均等割は事務所を置いていた月数で月割りします。
参考:静岡市「法人市民税」(2026年8月更新)|静岡県「法人県民税」(2026年3月更新)|国税庁「令和7事務年度 法人税等の申告(課税)事績の概要」(2026年10月)
毎月・半年ごとに納める源泉所得税と社会保険料
役員報酬や給与を払い始めると、その翌月から毎月の納付が始まります。給与から所得税を差し引いて国に納める「源泉徴収」と、健康保険・厚生年金の保険料です。
社長一人の会社でも、役員報酬を払えば源泉徴収と社会保険の手続きが必要です。どちらも、利益が出ているかどうかに関係なく納付が続きます。源泉所得税には納付を年2回にまとめる特例があり、役員報酬は決める時期によって経費の扱いが変わる点にも注意してください。
源泉所得税は翌月10日、納期の特例なら年2回
給与から預かった源泉所得税は、原則として支払った月の翌月10日までに納めます。期限が土日祝日にあたるときは、休み明けの日が期限です。
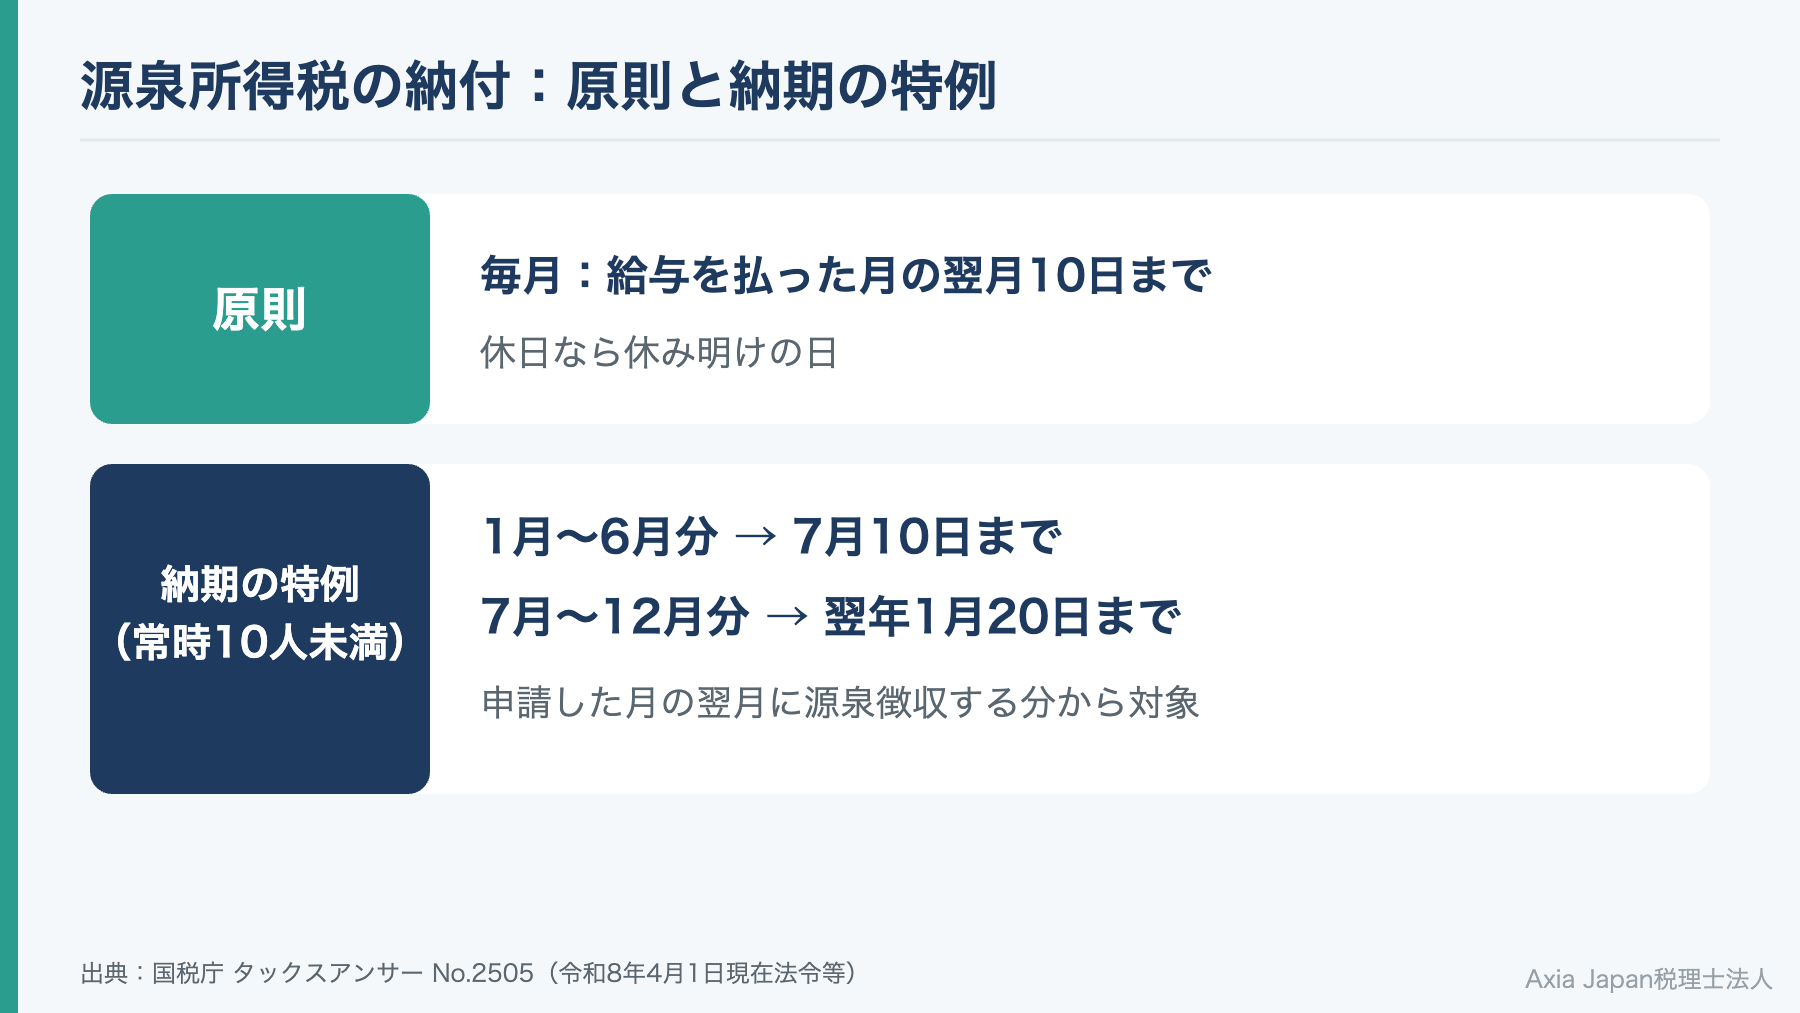
給与を受け取る人が常時10人未満なら、「納期の特例」を受けられます。特例を受けると、1月から6月分は7月10日まで、7月から12月分は翌年1月20日までにまとめて納める形です。申請書を出した月の翌月末日までに却下の通知がなければ、承認されたものとみなされます。対象になるのは、申請した月の翌月に源泉徴収する分からです。
たとえば2026年11月に設立し、その月のうちに申請すれば、12月に払う給与から特例の対象になります。12月分の納付は2027年1月20日(水)です。特例の対象は、給与や退職金と、税理士などへの一定の報酬に限られる点も押さえておきましょう。
参考:国税庁 タックスアンサー「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」(令和8年4月1日現在法令等)|国税庁「A2-8 源泉所得税の納期の特例の承認に関する申請」
社会保険料は翌月末に納める
健康保険と厚生年金の保険料は、ある月の分を翌月末日までに納めます。保険料は役員報酬などの額をもとに決まり、会社と本人で半分ずつ負担する仕組みです。40歳以上の人は、健康保険の保険料に介護保険料も加わります。
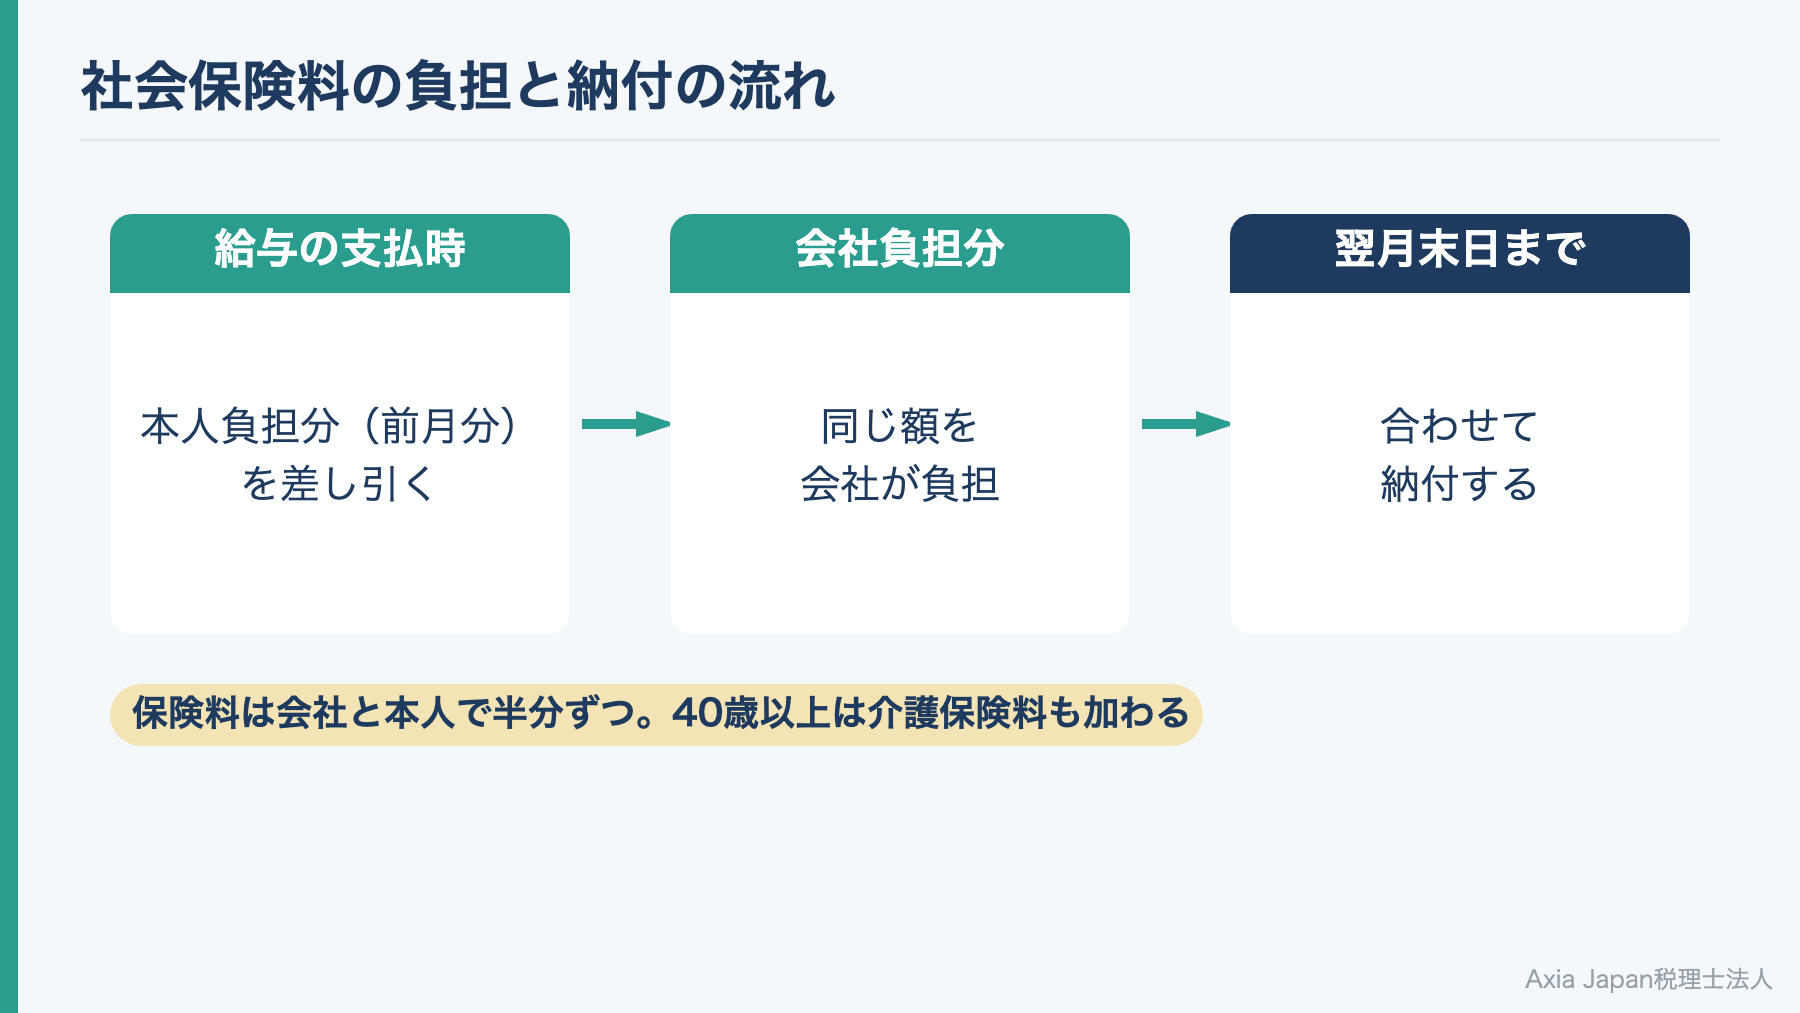
本人負担分は、当月に払う給与から前月分を差し引くのが基本です。設立した月から役員報酬を払う場合は、会社が最初に保険料を納める月を確かめておきましょう。年金事務所からの通知で分かるので、届いたら資金繰り表に書き込んでおくと安心です。
社長一人の会社では、会社負担と本人負担の両方を、実質的に社長が負う形になります。役員報酬の額は、社長の手取りと会社の負担を一緒に試算してから決めましょう。
参考:日本年金機構「厚生年金保険料等の納付」(2026年10月更新)
役員報酬は決めた時期で経費の扱いが変わる
役員報酬は、決め方を誤ると会社の経費(損金)にならないことがあります。毎月同じ額を払う「定期同額給与」は、事業年度が始まってから3か月以内に額を決めるのが原則です(法人税法34条)。その後は、同じ額を払い続けます。
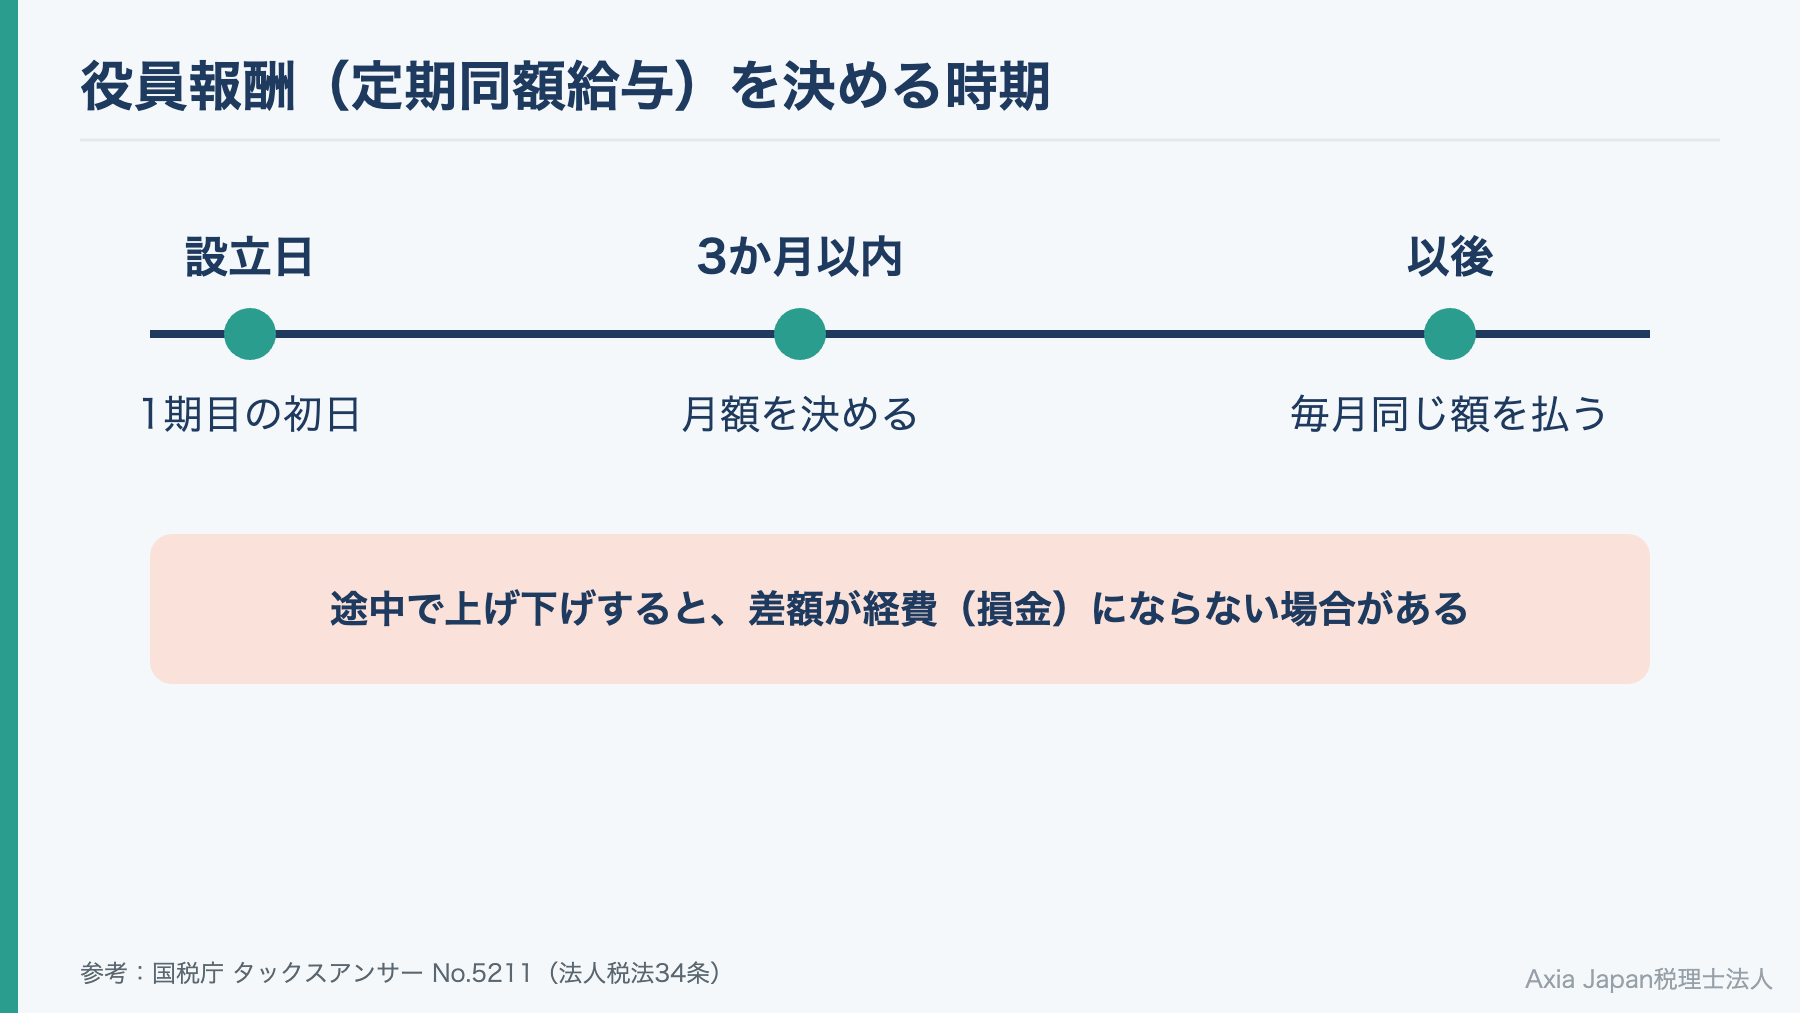
設立1期目は、設立日がそのまま事業年度の初日です。そのため、設立日から3か月以内に額を決め、毎月同じ額を払うのが基本の形になります。途中で上げたり下げたりすると、差額が経費にならない場合があるので注意してください。
額を決めるときは、1期目の利益の見込みと、先ほどの社会保険料をあわせて考えます。金額の決め方や決算月との関係は、静岡市で会社設立の記事の「役員報酬と決算月は利益計画から決める」で詳しく解説しました。
参考:国税庁 タックスアンサー「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」(令和8年4月1日現在法令等)
1月に重なる年末調整後の書類と償却資産の申告
年が明けると、給与と資産に関する書類の提出が1月末に集中します。年末調整のあとの法定調書や給与支払報告書、そして償却資産の申告です。
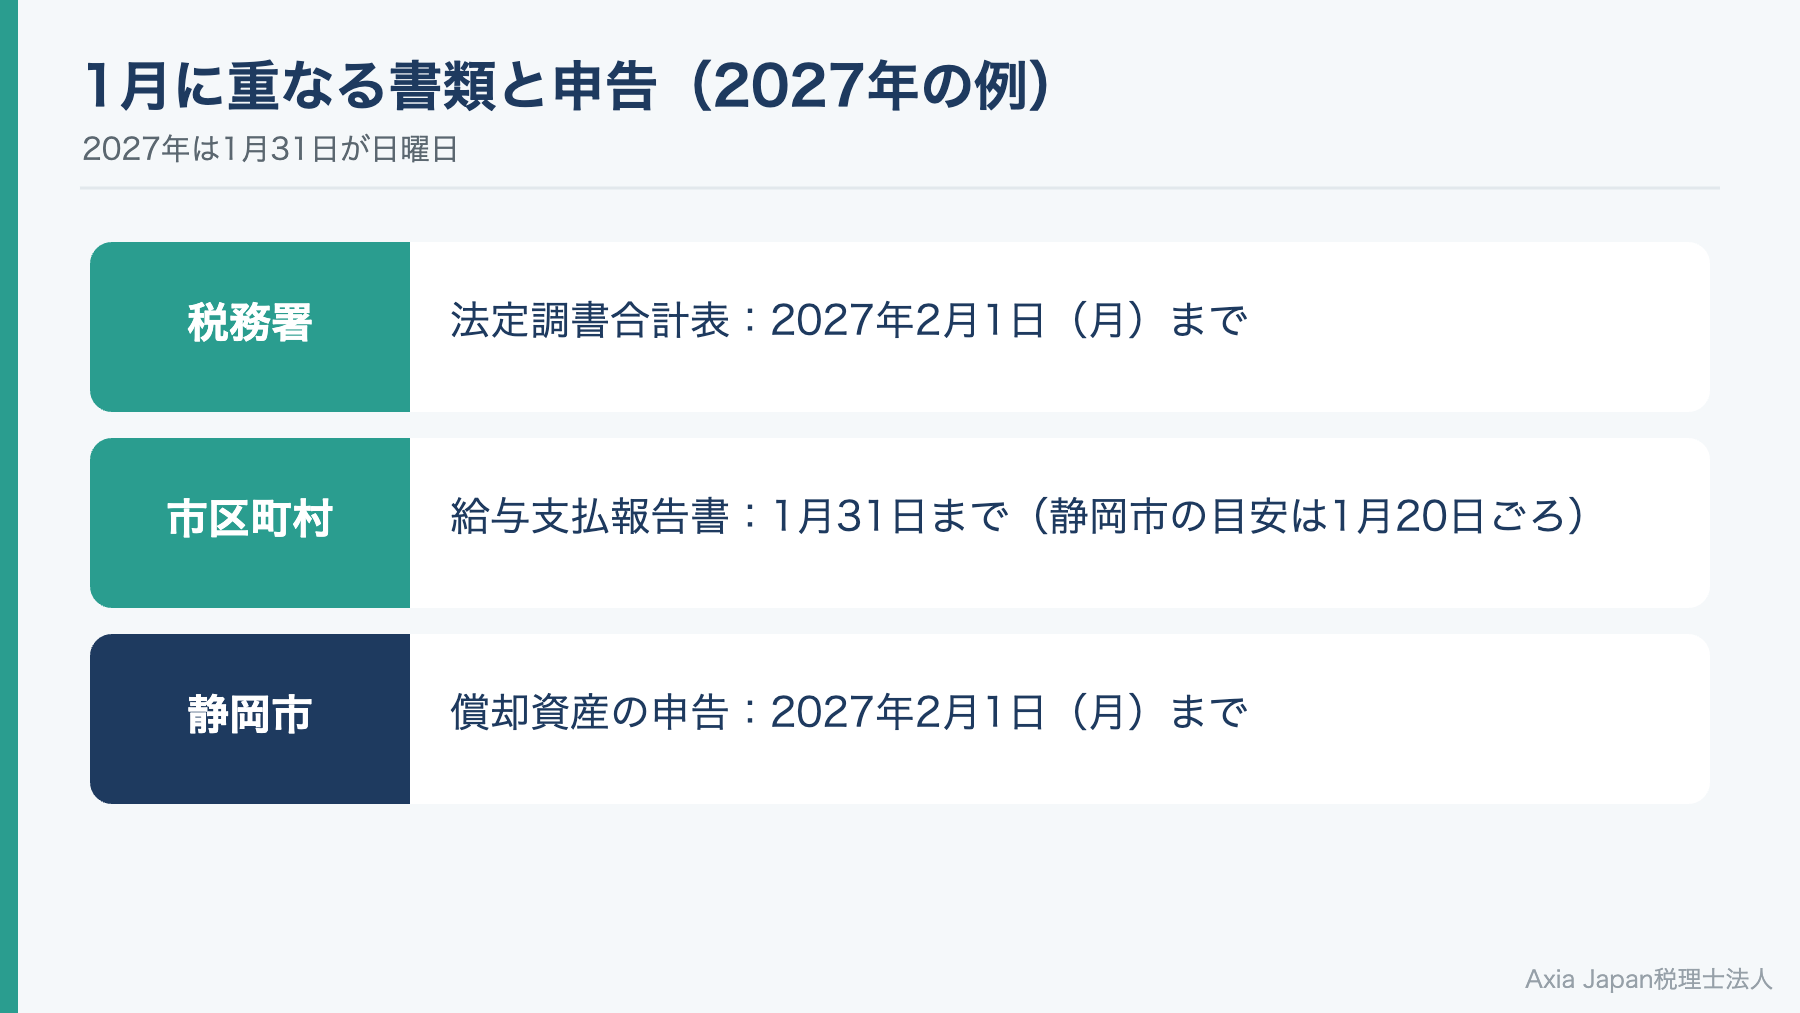
いずれも、前の年に給与を払ったり、事業用の資産を持ったりしていれば、設立1年目でも対象になります。12月に設立した会社でも、年内に役員報酬を払っていれば同じです。2027年は1月31日が日曜日にあたるので、期限の日付のずれにも気をつけてください。年末年始の休みをはさむため、12月のうちに必要な情報を集め始めると余裕を持てます。
年末調整と給与支払報告書・法定調書
その年の最後の給与を払うときに、1年分の所得税を精算するのが年末調整です。役員一人の会社でも、役員報酬を払っていれば年末調整の対象です。
年末調整を終えたら、税務署に法定調書合計表を、役員や従業員が住む市区町村に給与支払報告書を出します。源泉徴収票の税務署への提出は、2027年1月から扱いが変わります(このあと説明します)。令和8年分(2026年分)の法定調書の提出期限は、2027年2月1日(月)です。静岡市は給与支払報告書の期限を1月31日とし、なるべく1月20日ごろまでに出すよう案内しています。
設立した年の12月に初めて役員報酬を払った会社も、この流れに乗ります。年末調整では役員の扶養や保険料の控除を確かめるので、12月に入ったら必要な書類を集めておきましょう。
参考:国税庁『令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引』|静岡市「給与支払報告書」(2025年12月更新)
静岡市の償却資産申告は2027年は2月1日まで
会社が事業に使う機械や備品、パソコンなどは「償却資産」として固定資産税の対象になります。毎年1月1日時点で持っているものを、市に申告する仕組みです。静岡市は申告期限を1月31日とし、土日にあたるときは翌月曜日としています。2027年は1月31日が日曜日なので、2月1日(月)が期限です。
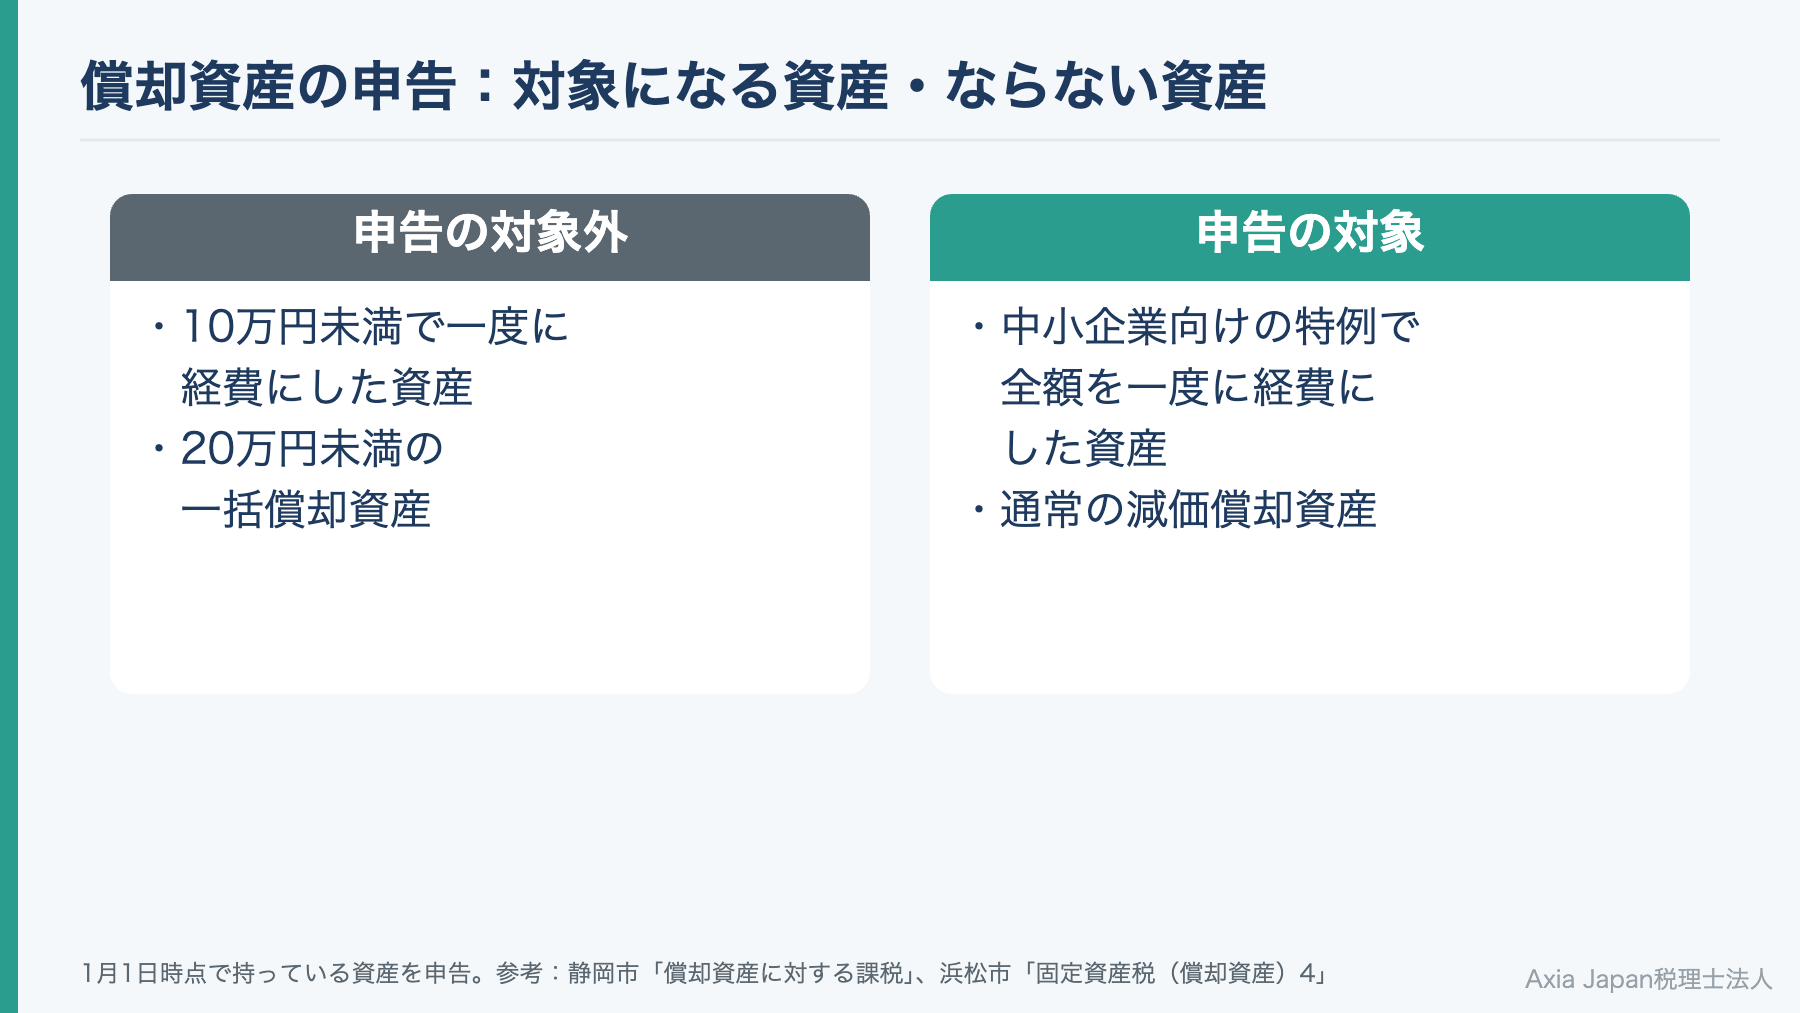
10万円未満で一度に経費にした資産は、申告の対象外です。20万円未満で3年に分けて均等に経費にする一括償却資産も、対象になりません。一方、中小企業向けの特例で取得価額の全額を一度に経費にした資産は、申告の対象に含まれます。
申告書は毎年12月上旬に送られてきます。手元に届いていない場合は、静岡市の固定資産税課償却資産係に問い合わせてください。
参考:静岡市「償却資産に対する課税」(2026年3月更新)|浜松市「固定資産税(償却資産)4」(2026年4月更新)
2027年1月からの源泉徴収票のみなし提出
2027年1月からは、源泉徴収票の出し方が変わります。市区町村に給与支払報告書を出せば、税務署にも源泉徴収票を出したものとみなされる仕組みが始まります。
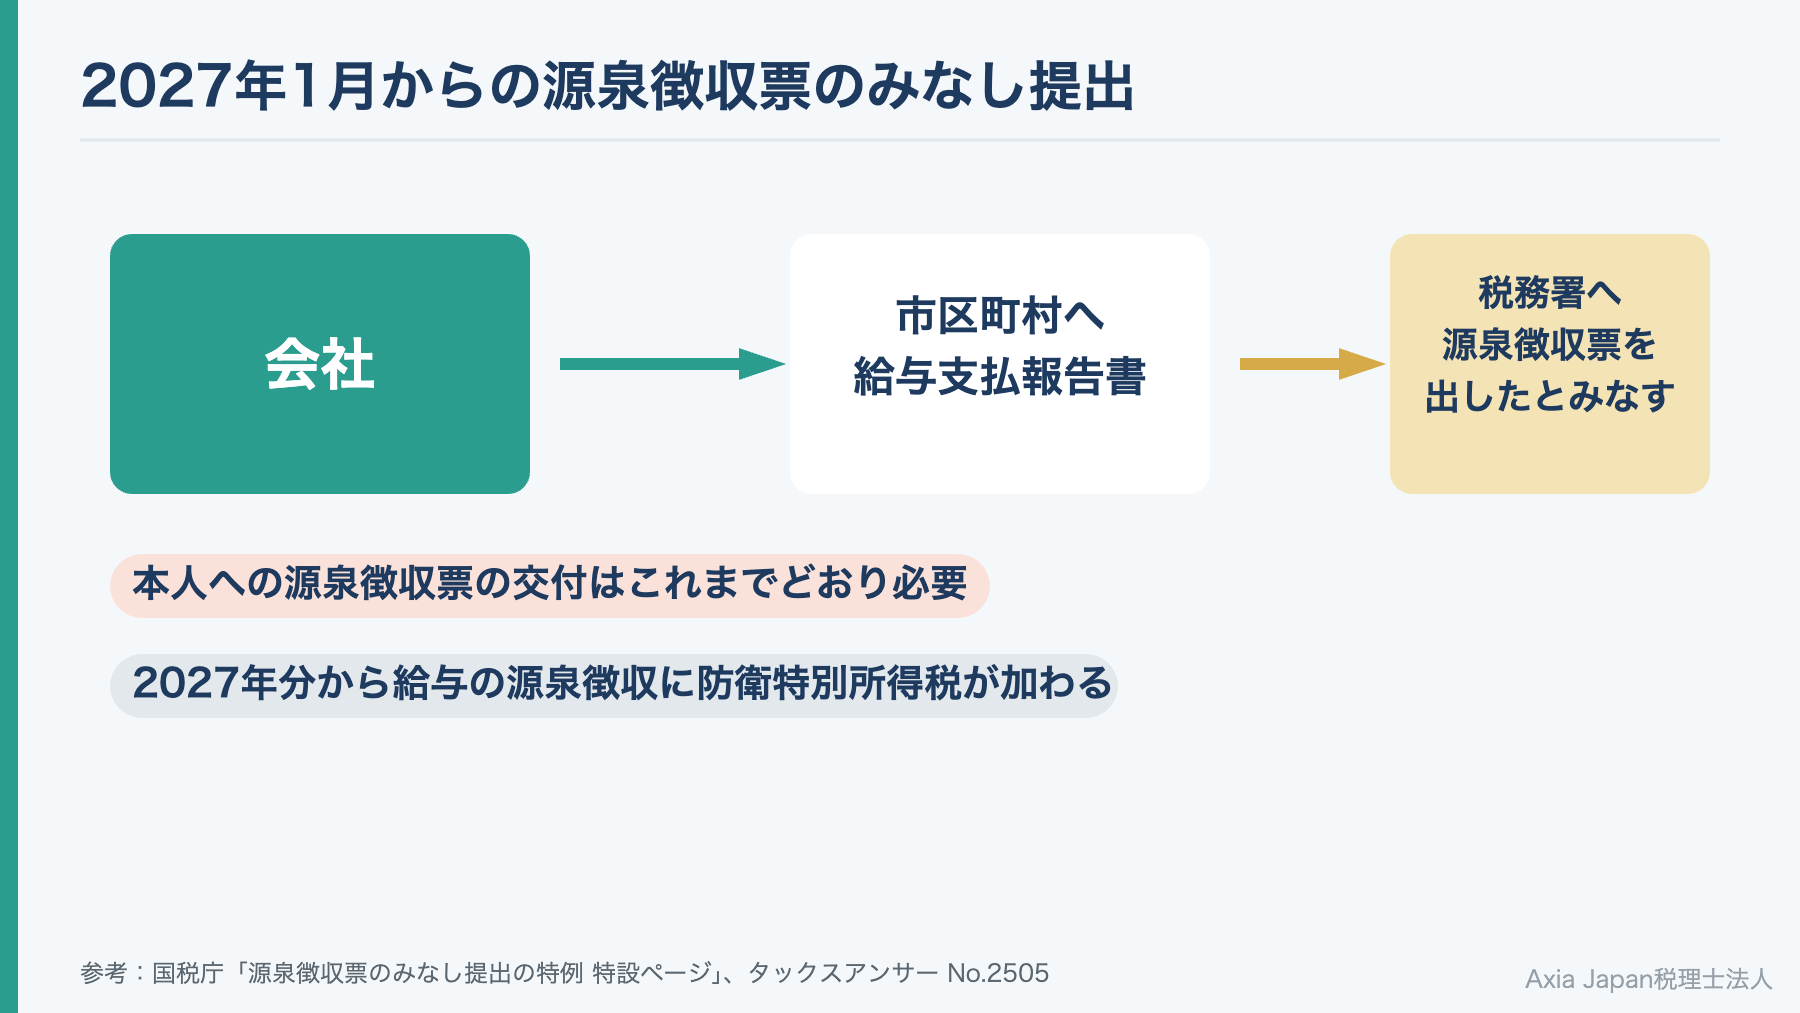
書面で出す会社もこの仕組みの対象で、税務署と市区町村に同じ内容を二重に出す手間が減るでしょう。ただし、役員や従業員本人に源泉徴収票を渡す義務はこれまでどおりです。税務署へ出す書類が減っても、源泉徴収票の作成そのものは続きます。
また、2027年分(令和9年分)からは、給与から差し引く税金に防衛特別所得税が加わります。設立1年目の会社にとっては、最初の年明けに新しいルールが二つ重なる形です。年内に、給与計算ソフトや会計ソフトが新しい計算と提出方法に対応しているかを確かめておきましょう。
参考:国税庁「源泉徴収票のみなし提出の特例 特設ページ」|国税庁 タックスアンサー「No.2505」
会社設立1年目の決算と申告で気をつけること
1年目の締めくくりが、会社として初めての決算と申告です。申告する税目は、法人税、地方法人税、防衛特別法人税、法人住民税、法人事業税です。課税事業者なら、消費税も加わります。
1期目には、中間申告がないといった1年目ならではの扱いがあります。その一方で、2026年以降に始まった新しい税がある点にも注意が必要です。軽減税率の期限や消費税の2割特例のように、設立した時期によって扱いが変わる制度もいくつかあります。
申告と納付は決算日から2か月以内
法人税の確定申告と納付の期限は、事業年度が終わった日の翌日から2か月以内です。9月30日が決算日なら、11月30日が期限になります。静岡市の法人市民税も、原則として同じく2か月以内の申告です。
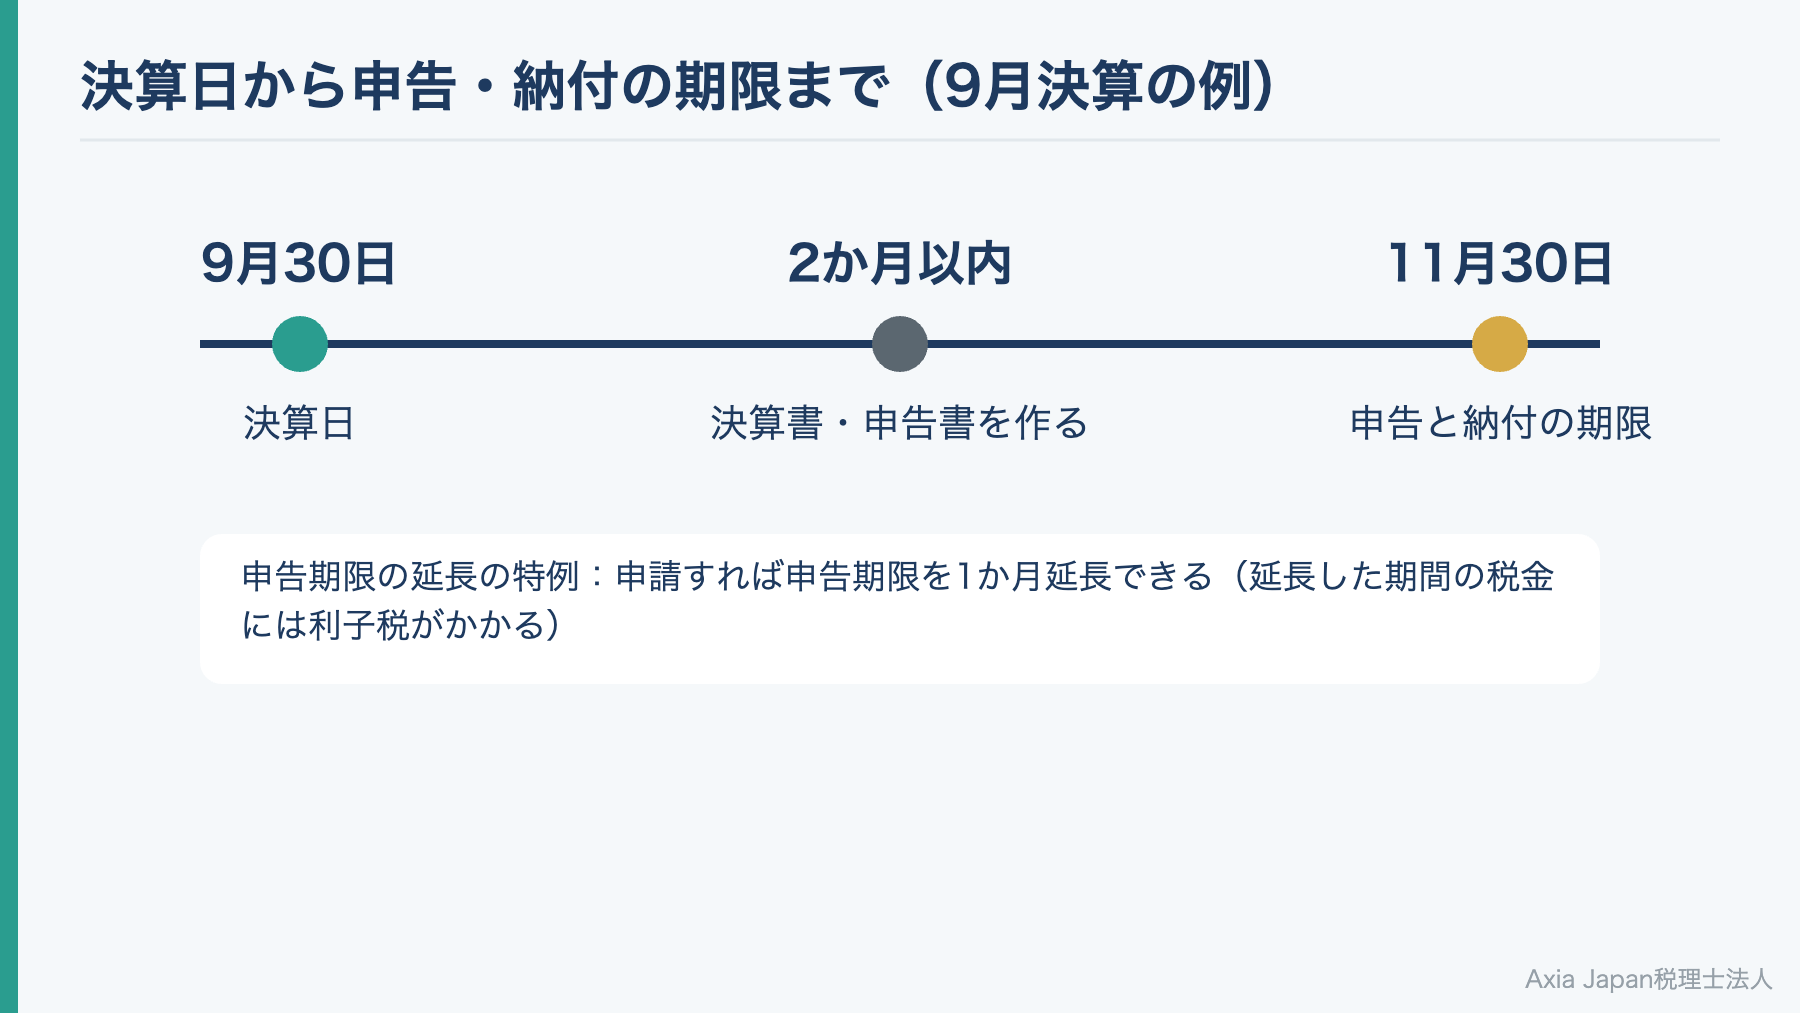
定款で株主総会の時期を定めているなどの理由があれば、申請によって申告期限を1か月延ばす特例もあります。ただし、延長した期間の税金には利子税がかかる点は覚えておいてください。期限を過ぎてから申告すると、無申告加算税や延滞税がかかる場合もあります。
決算に慣れていない1期目は、決算日の1か月前から、在庫の数え方や未払いの経費の洗い出しなどの準備を始めましょう。銀行の残高の証明など、外から取り寄せる資料が必要になることもあります。
参考:国税庁『法人税のあらましと申告の手引』(令和7年10月)|国税庁「C1-17 定款の定め等による申告期限の延長の特例の申請」|静岡市「法人市民税」
1期目は中間申告がなく、税率は800万円まで15%
事業年度が6か月を超える会社では、2期目から法人税の中間申告が必要になることがあるので注意してください。中間申告の額は、前の期の法人税額を月数で割り、6を掛けて計算します。この額が10万円以下なら、中間申告は不要です。1期目は前の期がないため、中間申告はありません。
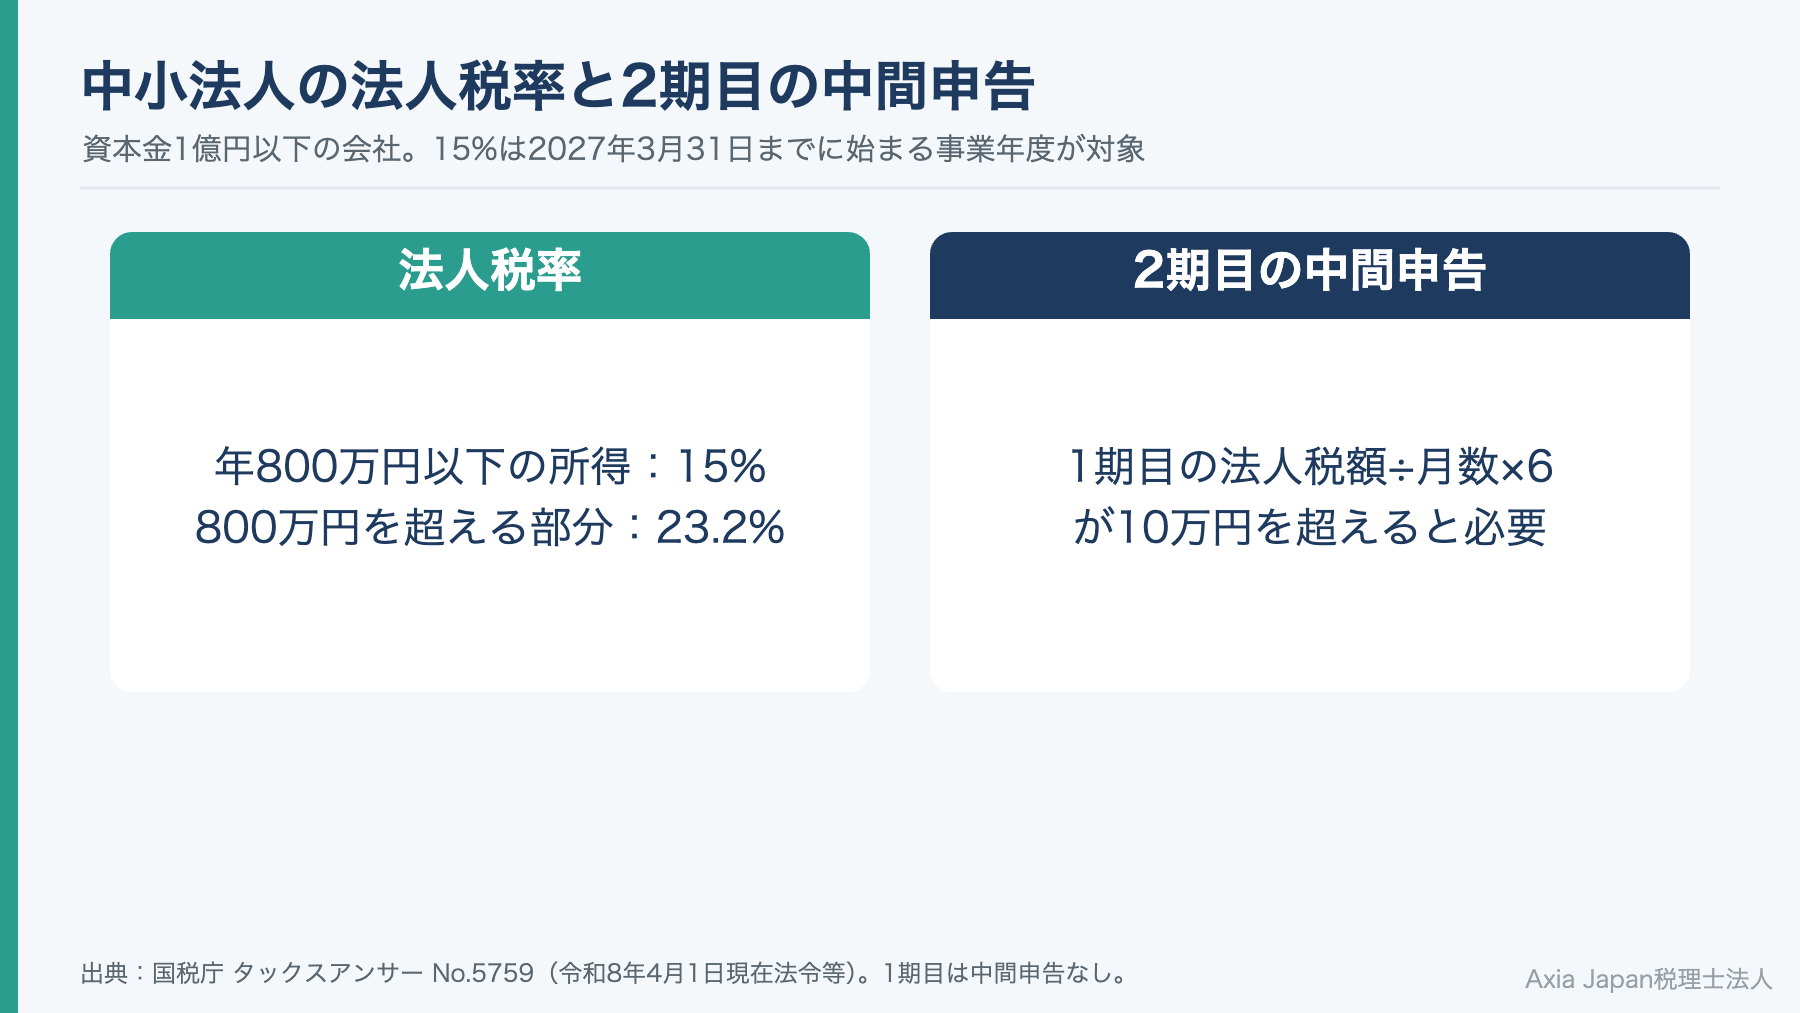
法人税の税率は、資本金1億円以下の会社なら、年800万円以下の所得に15%です。800万円を超える部分には、23.2%がかかります(国税庁の令和8年4月1日現在の案内)。15%の軽減税率は、2027年3月31日までに始まる事業年度が対象です。延長は令和9年度税制改正の要望に入っていますが、2026年11月時点では決まっていません。
1期目に利益が出た会社は、2期目の半ばにもう一度納税の山が来ると考えておきましょう。
参考:国税庁 タックスアンサー「No.5759 法人税の税率」(令和8年4月1日現在法令等)|経済産業省中小企業庁「令和9年度税制改正要望事項」
防衛特別法人税は税額0でも申告が要る
2026年4月1日以後に始まる事業年度から、新たに防衛特別法人税がかかります。計算は、法人税額から年500万円を差し引いた残りに4%を掛ける形です。1期目が12か月に満たない場合、500万円の控除も月数に応じて按分されます。
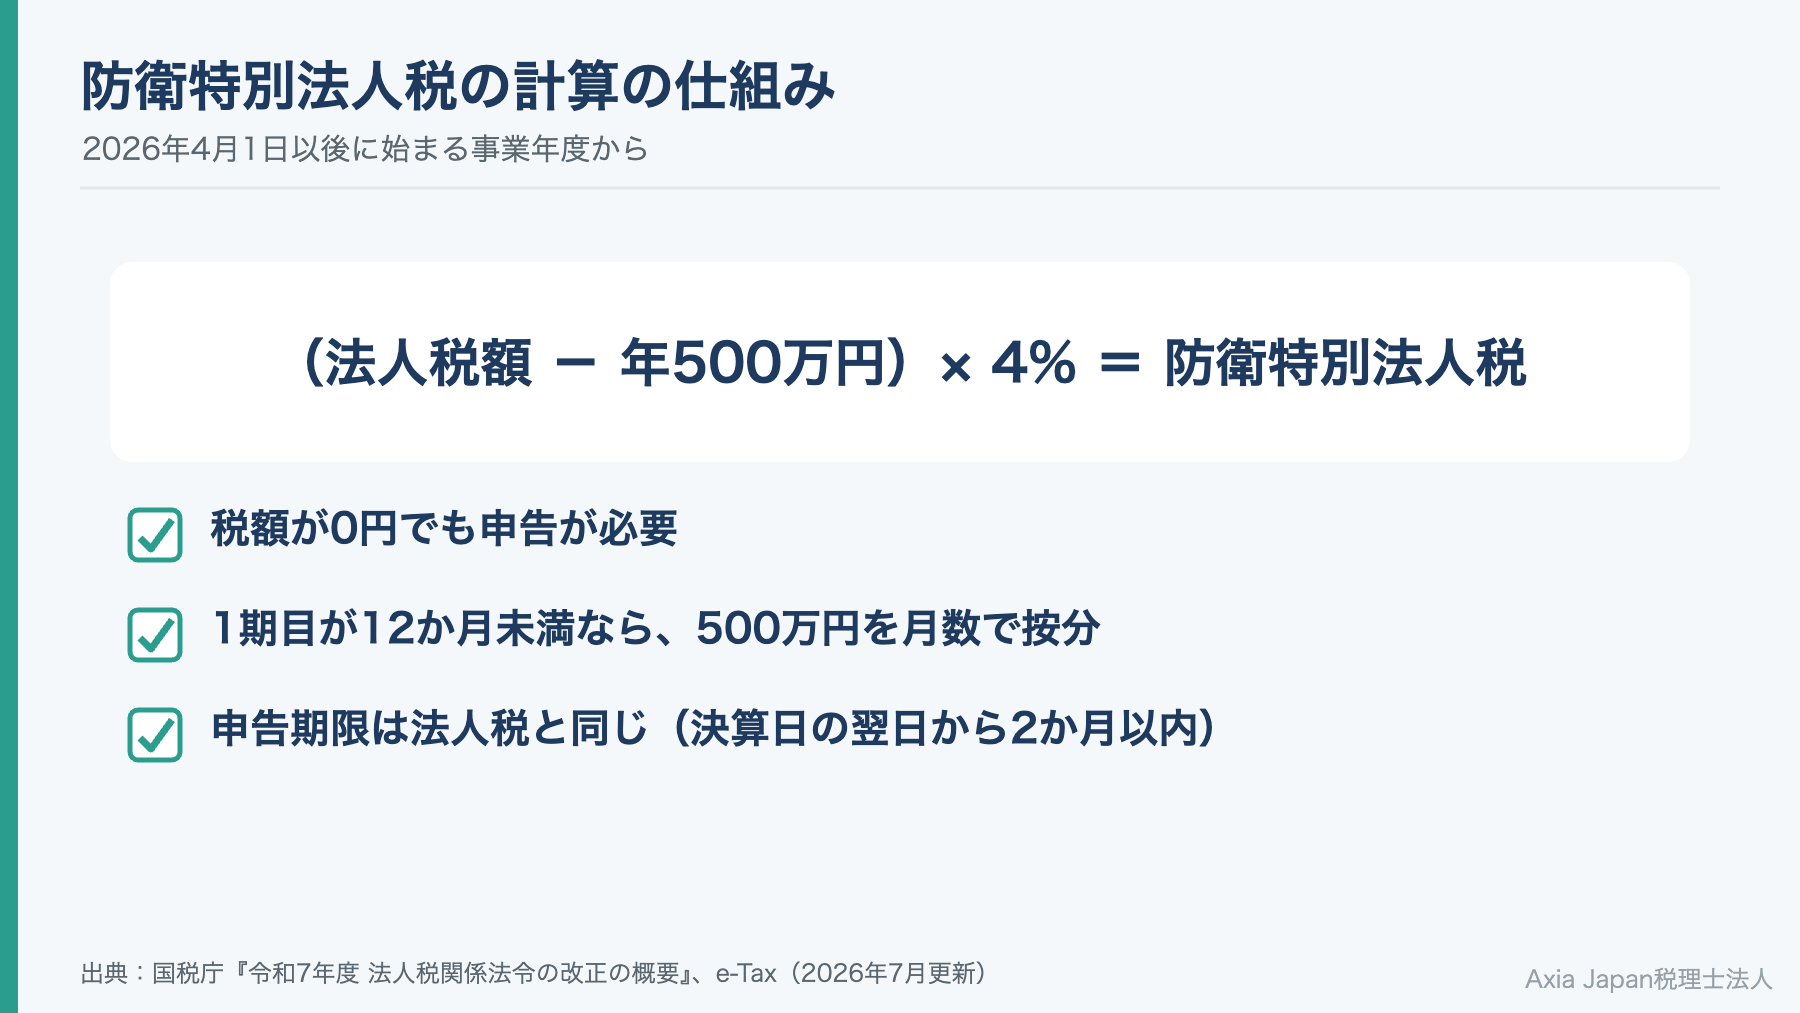
法人税額が控除額に届かなければ、税額は出ません。ただし、国税庁のe-Taxの案内では、防衛特別法人税の額が0円でも申告は必要とされています。
2026年11月に設立する会社は、1期目からこの新しい税の対象です。申告期限は、法人税と同じく事業年度が終わった日の翌日から2か月以内です。中間申告は、2027年4月1日以後に始まる事業年度から必要になります。会計ソフトの申告機能や、依頼する税理士の申告書にこの申告が含まれているかを確かめておきましょう。
参考:国税庁『令和7年度 法人税関係法令の改正の概要』|e-Tax「防衛特別法人税の創設に関するご案内・留意事項について」(2026年7月更新)
消費税の免税とインボイス登録の関係
資本金が1,000万円未満の会社は、原則として1期目の消費税の納税義務が免除されます。2期目の判定に使うのは、1期目の最初の6か月(特定期間)です。この期間の課税売上高と給与の支払額がどちらも1,000万円を超えると、2期目から課税事業者になります。1期目が7か月以下なら、特定期間はありません。
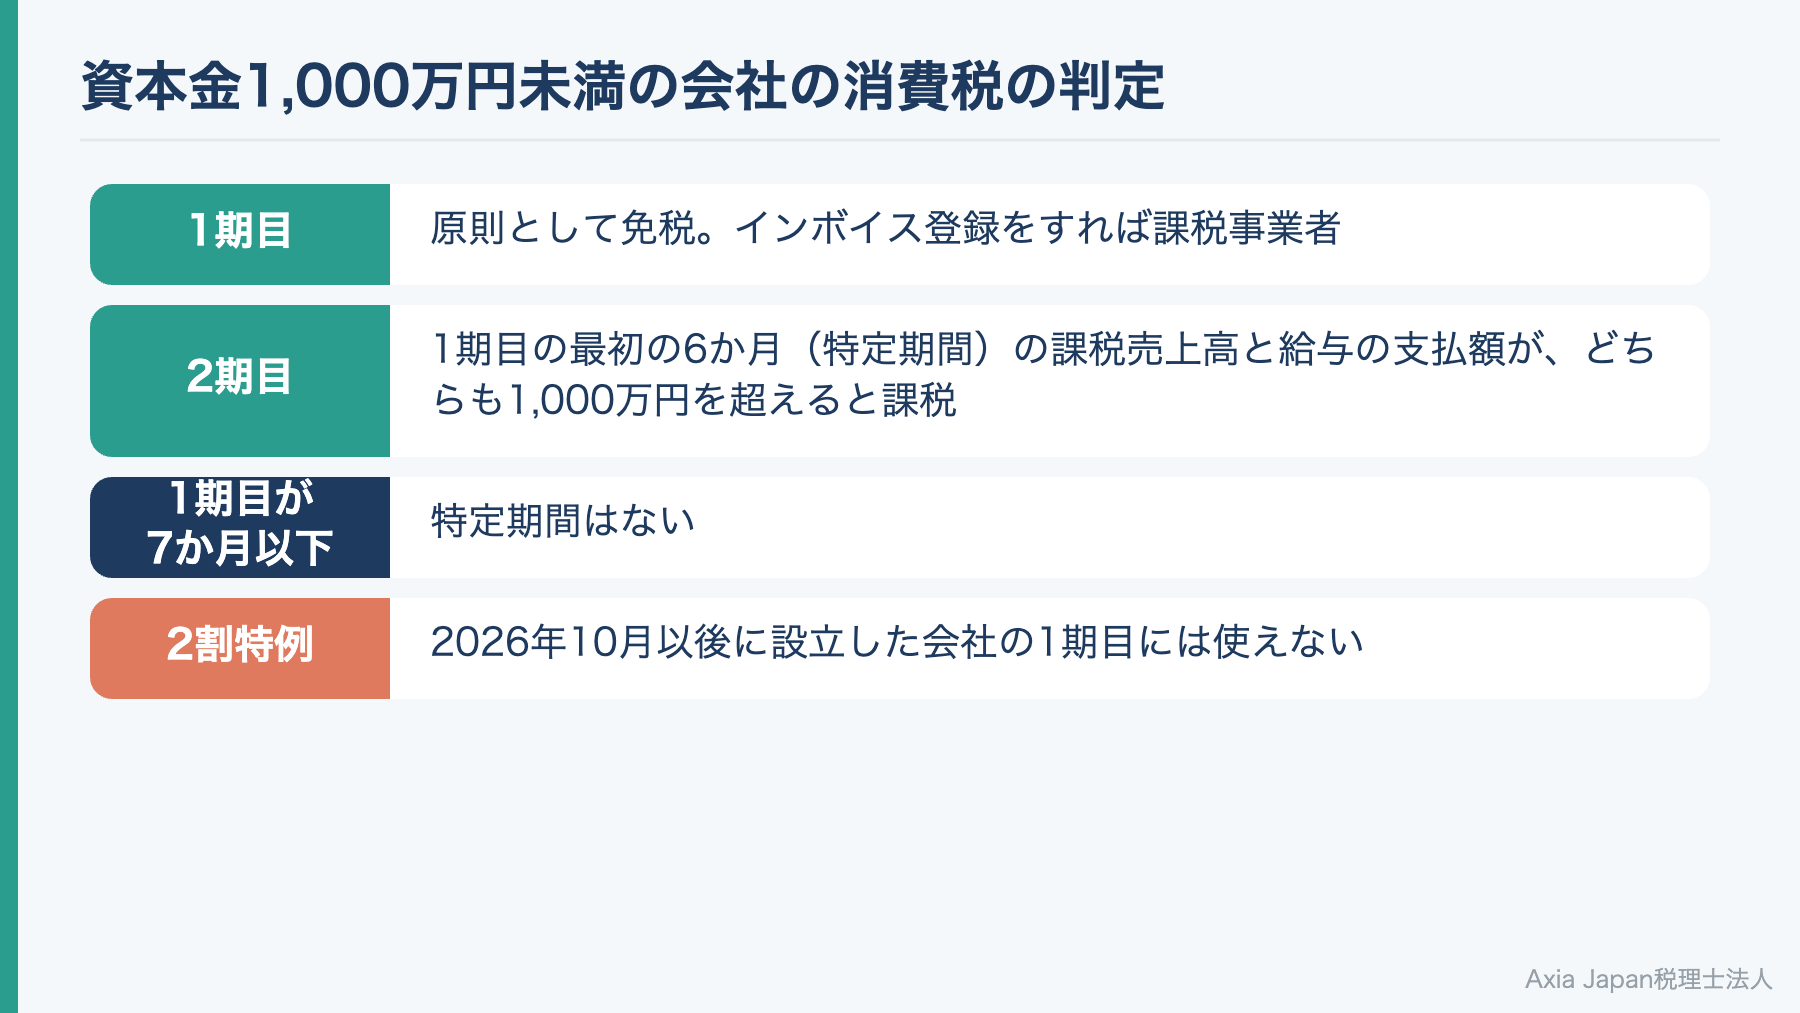
ただし、インボイス(適格請求書)発行事業者の登録をすると、免税ではなくなります。1期目の末日までに申請すれば、設立日にさかのぼって登録を受けられる仕組みです。登録した会社は、売上が小さくても消費税の申告をしなければなりません。
売上にかかる消費税の2割を納税額にできる「2割特例」は、2026年9月30日を含む課税期間までの制度です。2026年10月以後に設立した会社の1期目には使えません。業種ごとに決まった割合で仕入れの消費税を計算する簡易課税を選ぶなら、1期目のうちに届出を出せば、その期から適用できます。
参考:国税庁 タックスアンサー「No.6501 納税義務の免除」|国税庁 タックスアンサー「No.6503 基準期間がない法人の納税義務の免除の特例」|国税庁「消費税法改正のお知らせ」(2011年9月)|国税庁 インボイスQ&A 問11(2025年4月改訂)|国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」|国税庁「D1-22 消費税簡易課税制度選択届出手続」
設立月と決算月で変わる1年目のカレンダー
ここまでの期限を、1つの例に当てはめて並べてみましょう。同じ1年目でも、設立した月と決算月の組み合わせで、税金が出ていく月は大きく変わります。
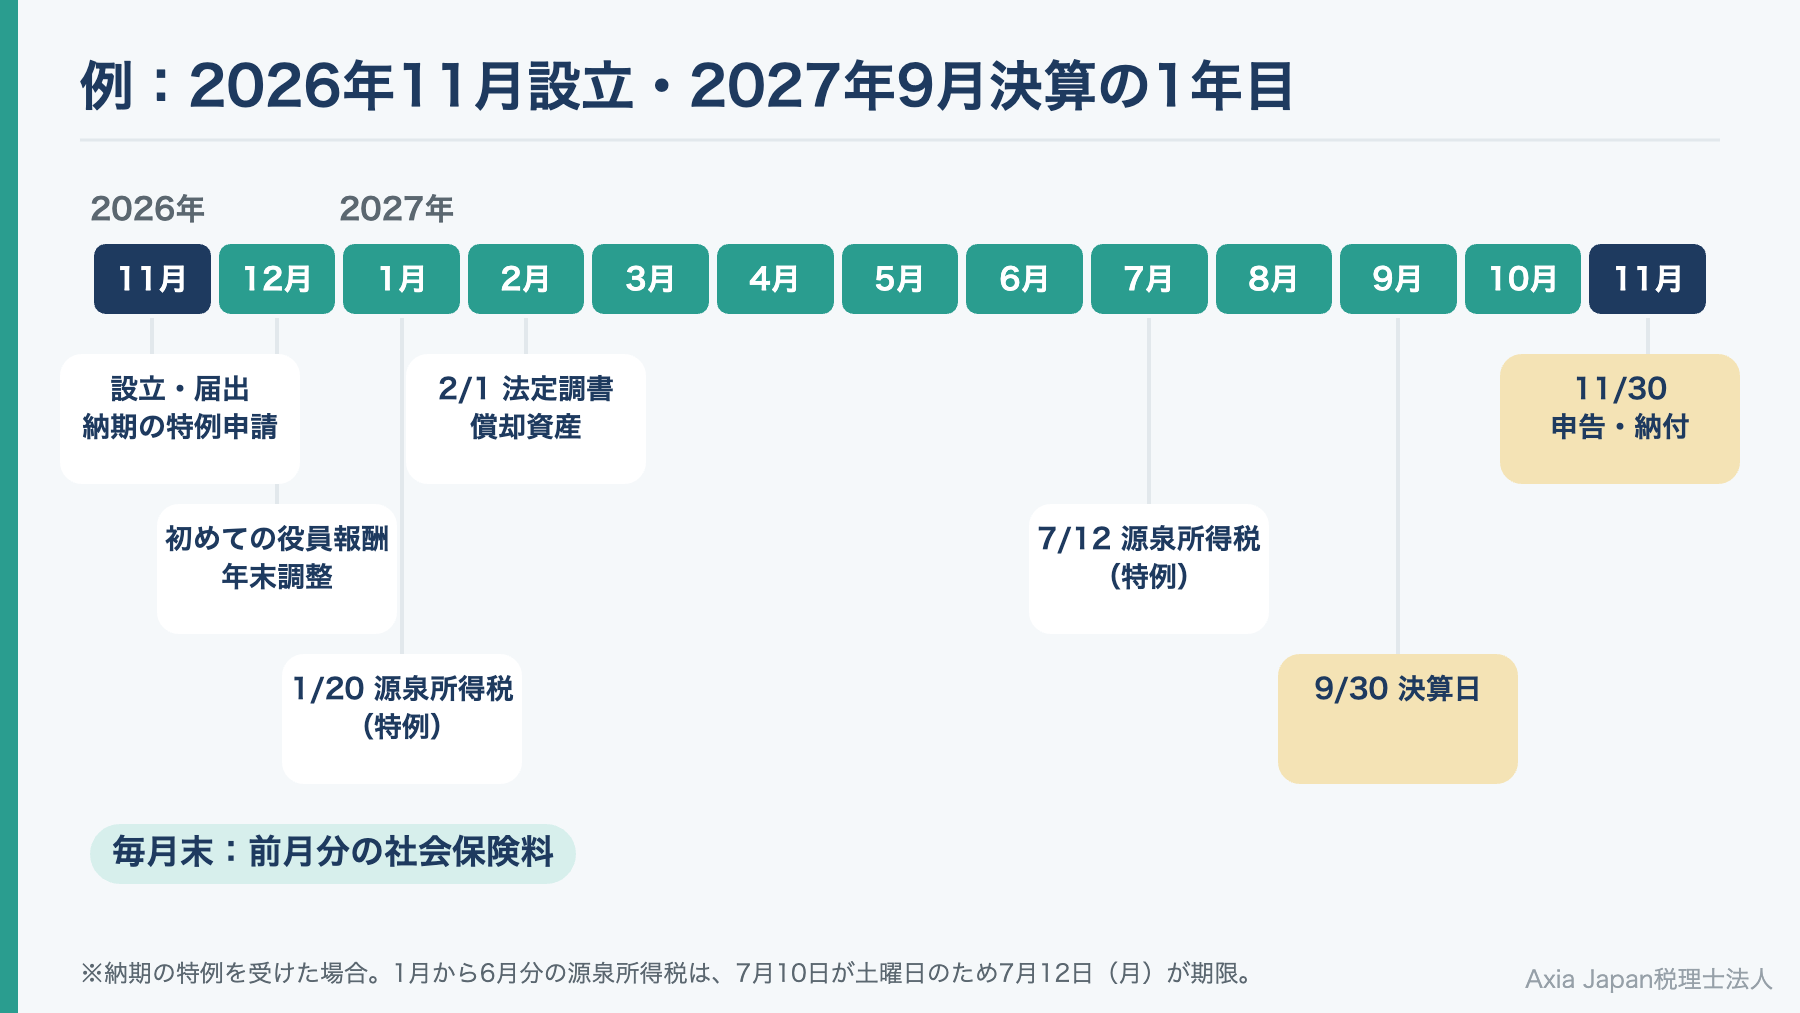
例として、2026年11月2日に設立し、9月を決算月にした会社のカレンダーを作りました。1期目は10か月と29日で、12か月に満たない場合の扱いもあわせて確かめられる組み合わせです。自社の設立日と決算月に置き換えながら読んでみてください。1年目に何がいつ出ていくかが見えると、役員報酬や設備投資の時期も決めやすくなります。
例:2026年11月設立・2027年9月決算
| 時期 | やること | 提出・納付先 |
|---|---|---|
| 設立から15日以内 | 法人設立設置届出書 | 静岡市 |
| 2026年11月中 | 給与支払事務所等の開設届出書、納期の特例の申請 | 税務署 |
| 設立から2か月以内 | 法人設立届出書 | 税務署 |
| 設立から3か月以内 | 役員報酬の額を決める、青色申告の承認申請 | 税務署(申請) |
| 2026年12月 | 初めての役員報酬の支払いと年末調整 | - |
| 2027年1月20日(水) | 源泉所得税(2026年12月分)の納付(納期の特例を受けた場合) | 税務署 |
| 1月31日まで(目安は1月20日ごろ) | 給与支払報告書の提出 | 静岡市 |
| 2027年2月1日(月) | 法定調書合計表の提出、償却資産の申告 | 税務署、静岡市 |
| 毎月末 | 前月分の社会保険料の納付 | 年金事務所 |
| 2027年7月12日(月) | 源泉所得税(1月から6月分)の納付(納期の特例を受けた場合) | 税務署 |
| 2027年9月30日 | 1期目の決算日 | - |
| 2027年11月30日(火) | 法人税・地方法人税・防衛特別法人税・法人住民税・法人事業税の申告と納付、課税事業者なら消費税も | 税務署、静岡県、静岡市 |
2027年7月10日は土曜日のため、1月から6月分の源泉所得税は休み明けの7月12日(月)が期限です。2期目は2027年10月1日から始まります。15%の軽減税率が2期目も続くかどうかは、令和9年度税制改正の行方しだいです。
1期目が短いときに確かめる3つのこと
この例の1期目は10か月と29日です。12か月より短い1期目では、次の3点を確かめます。
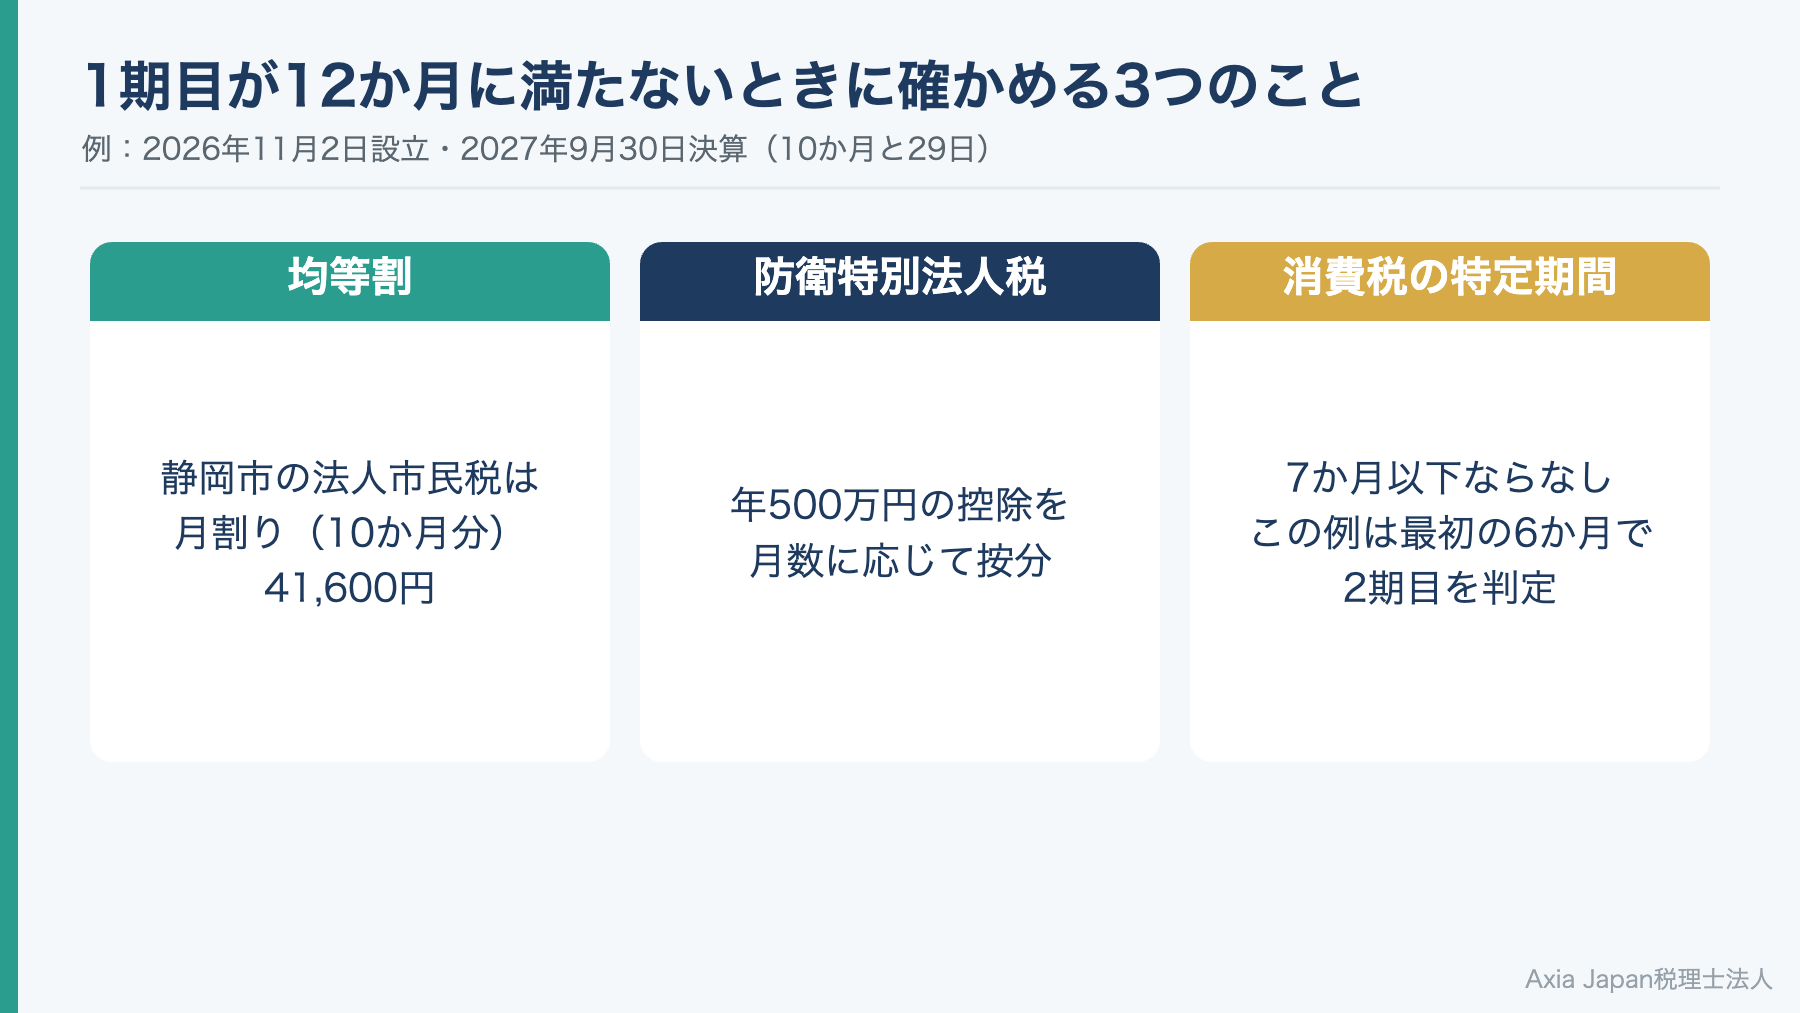
・均等割:静岡市の法人市民税は、事務所を置いていた月数で月割りします。この例では10か月分で、4万1,600円です。
・防衛特別法人税:年500万円の控除が、月数に応じて小さくなります。
・消費税の特定期間:この例のように1期目が10か月を超える会社は、最初の6か月で2期目の課税・免税を判定します。
反対に、1期目を7か月以下にすれば、特定期間はありません。資本金1,000万円未満でインボイスの登録をしていなければ、2期目も免税で進められる場合があります。ただし、1期目が短いと最初の決算と申告が早く来るので、事業の見通しとあわせて決めるのが基本です。
参考:静岡市「法人市民税」(2026年8月更新)|国税庁「消費税法改正のお知らせ」(2011年9月)
納税する月を資金繰り表に書き込む
カレンダーができたら、それぞれの支払いを資金繰り表の該当する月に書き込みます。毎月の社会保険料と源泉所得税(納期の特例なら1月と7月)に加えて、決算から2か月後の法人税なども書き込みましょう。並べてみると、お金が出ていく月が一目で分かるはずです。
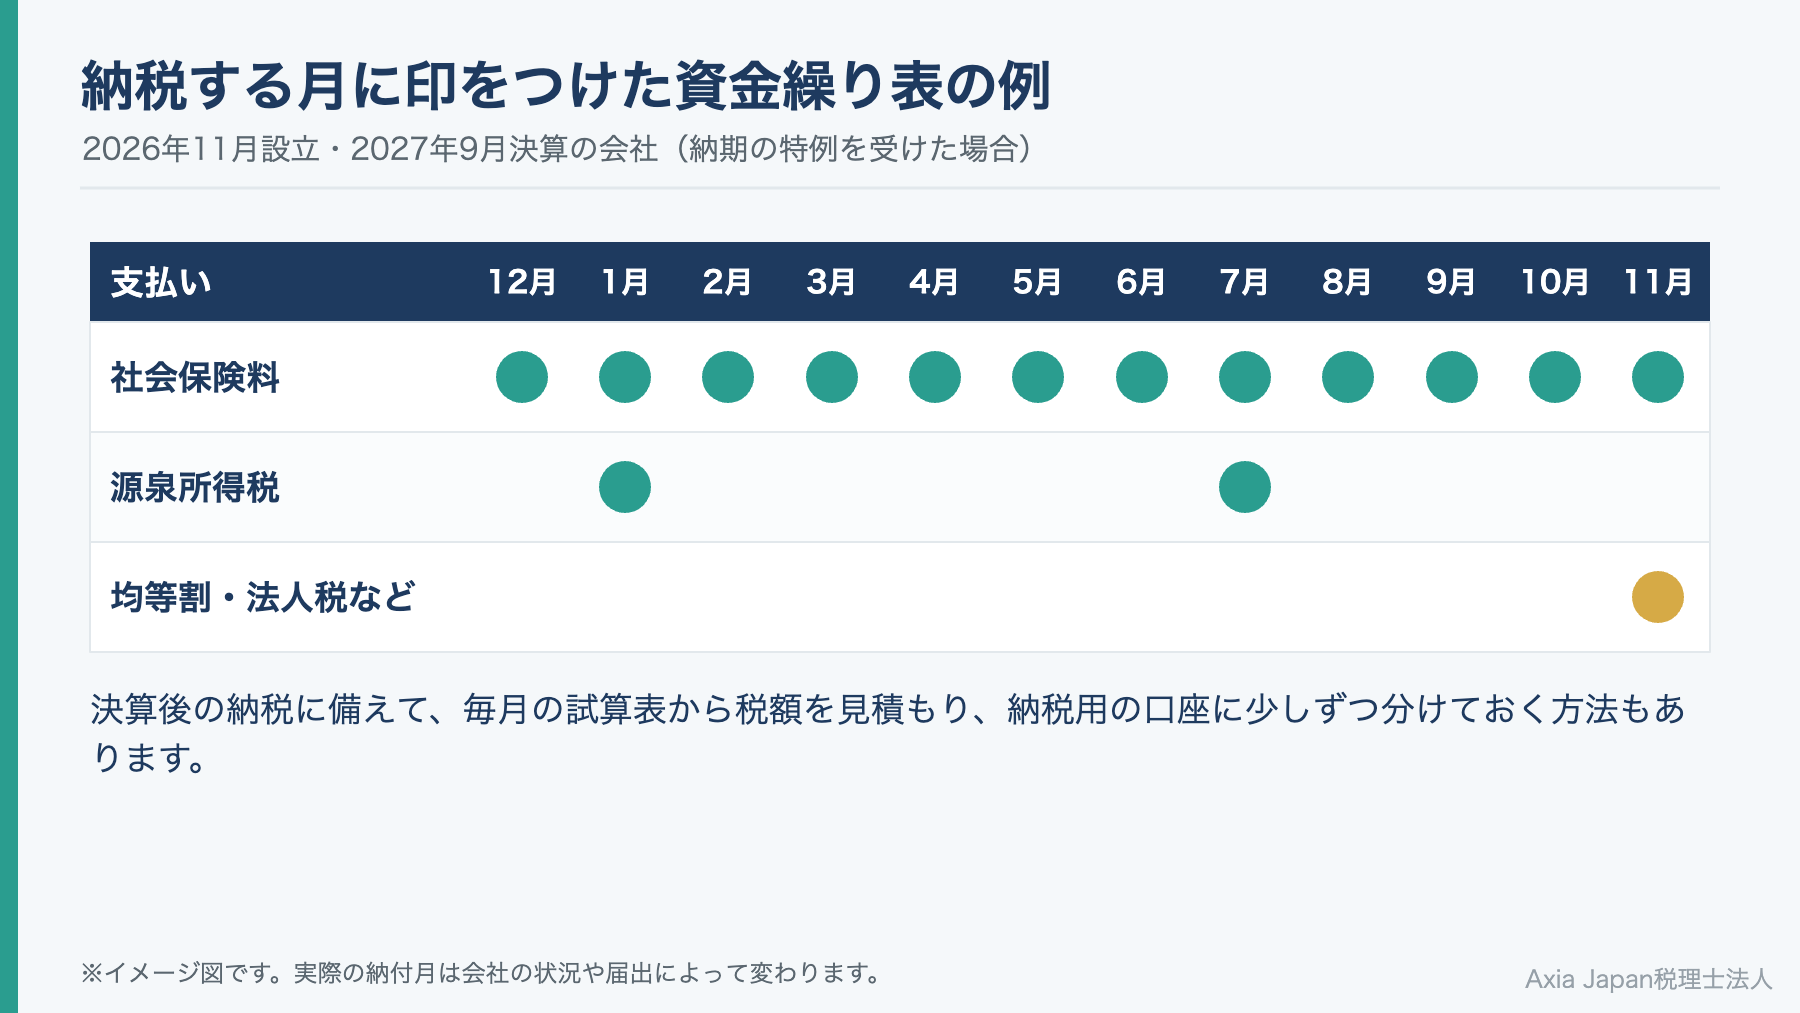
日本政策金融公庫総合研究所の2025年度新規開業実態調査は、開業時に苦労したことを尋ねています。「資金繰り、資金調達」を挙げた人は、56.9%にのぼりました。
決算後の納税に備えるなら、まずは毎月の試算表で利益の見込みをつかむことです。税額をざっくり見積もり、納税用の口座に少しずつ分けておく方法もあります。資金繰り表の作り方は資金繰り表の作り方の記事で、毎月の試算表を早く出す方法は月次決算の早期化の記事で紹介しています。
参考:日本政策金融公庫 総合研究所「2025年度新規開業実態調査~アンケート結果の概要~」(2025年12月)
モデルケース:静岡市で設立した一人社長の会社
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市葵区でITコンサルティングの会社(社長1名、資本金300万円)を2026年11月に設立したケースです。個人事業のときは年に一度の確定申告だけだったため、法人になって増える手続きの多さに戸惑っていました。
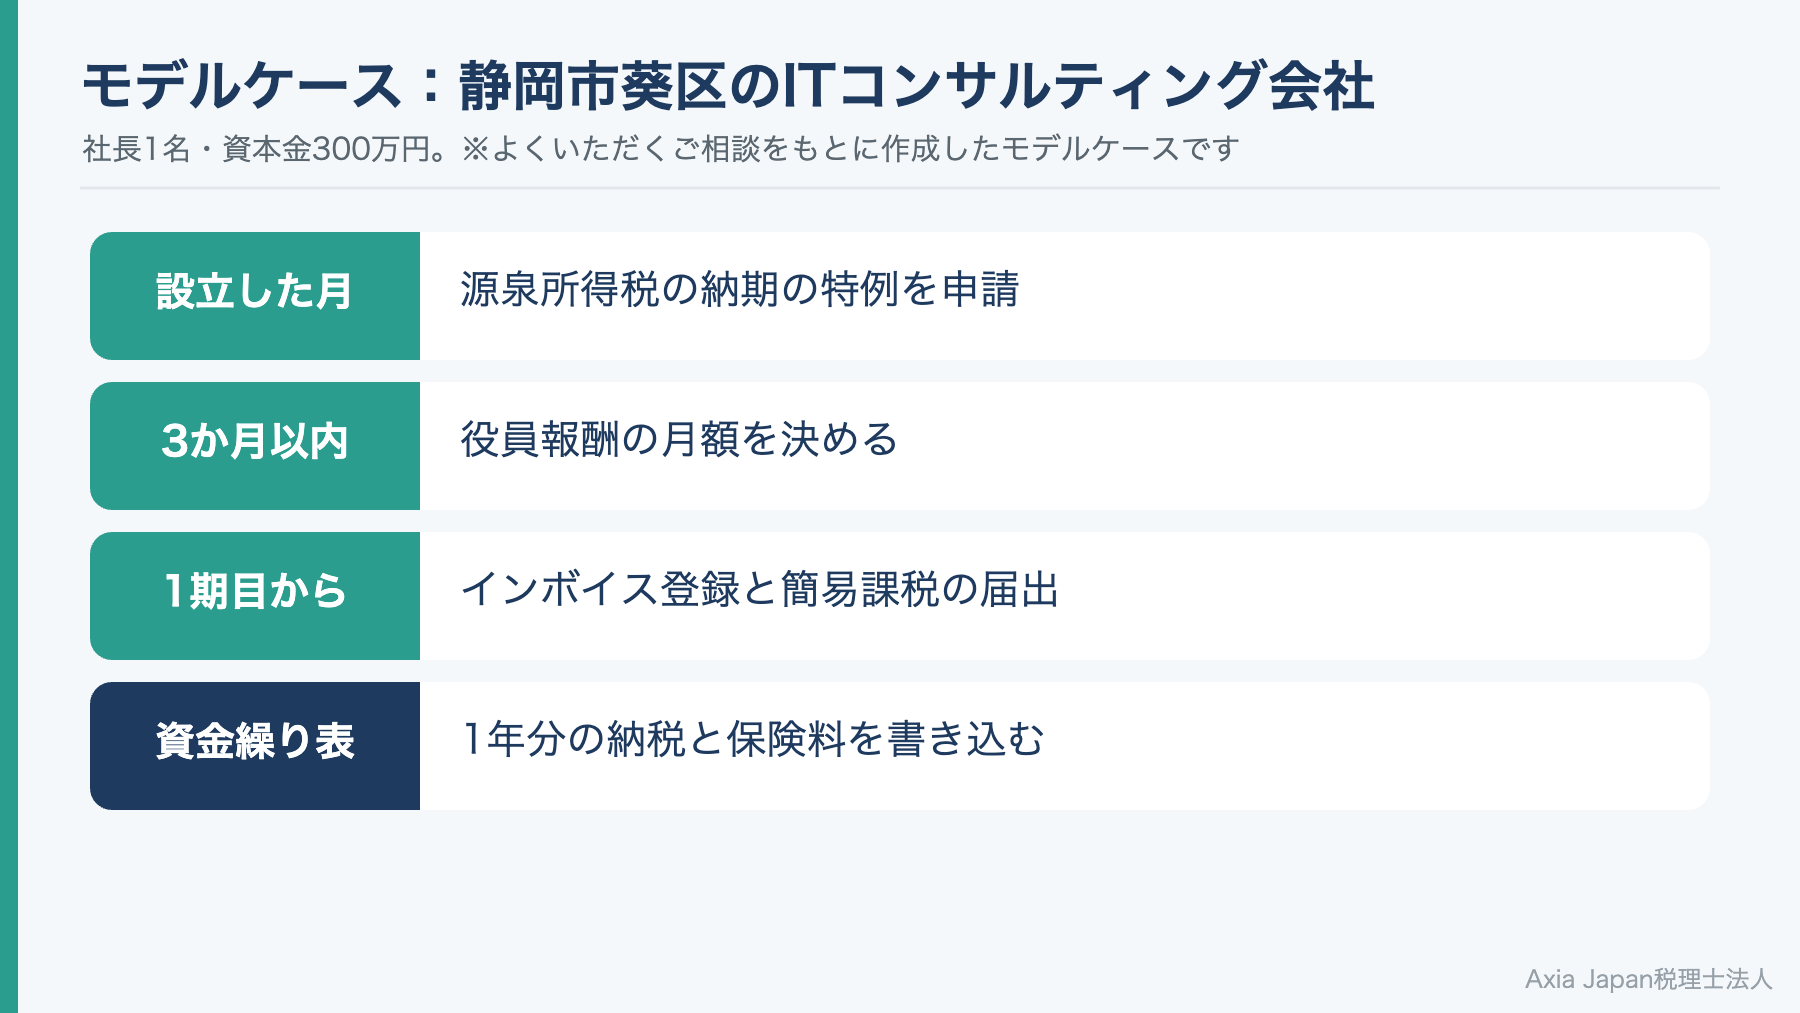
設立した月のうちに納期の特例を申請し、役員報酬は設立から3か月以内に月額を決めました。主な取引先からインボイスの登録を求められたため1期目から登録し、簡易課税の届出もあわせて出しています。そのうえで、1年分の納税と保険料の支払いを資金繰り表に書き込みました。
こうしておけば、1月と7月、そして決算後の11月に出ていくお金を、前もって用意しやすくなります。2期目の中間申告や役員報酬の見直しも、1期目の実績をもとに落ち着いて検討できるでしょう。
よくある質問
Q. 設立1年目で赤字でも払う税金はありますか?
あります。法人住民税の均等割は、赤字でもかかります。静岡市で資本金等1,000万円以下・従業者50人以下の会社なら、県と市を合わせて年7万1,000円です。このほか、役員報酬から預かった源泉所得税や社会保険料も、利益とは関係なく納めます。
Q. 1年目に中間申告(予定申告)はありますか?
1期目に法人税の中間申告はありません。中間申告は、前の期の法人税額をもとに判定するためです。2期目は、1期目の法人税額を月数で割って6を掛けた額が10万円を超えると、中間申告が必要になります。期限は、期首から6か月を過ぎた日から2か月以内です。
Q. 消費税は設立から2年間かからないのですか?
資本金1,000万円未満なら1期目は原則として免税ですが、2期目も免税になるとは限りません。1期目の最初の6か月の課税売上高と給与の支払額がどちらも1,000万円を超えると、2期目から課税されます。インボイスの登録をした場合は、1期目から申告が必要です。
まとめ
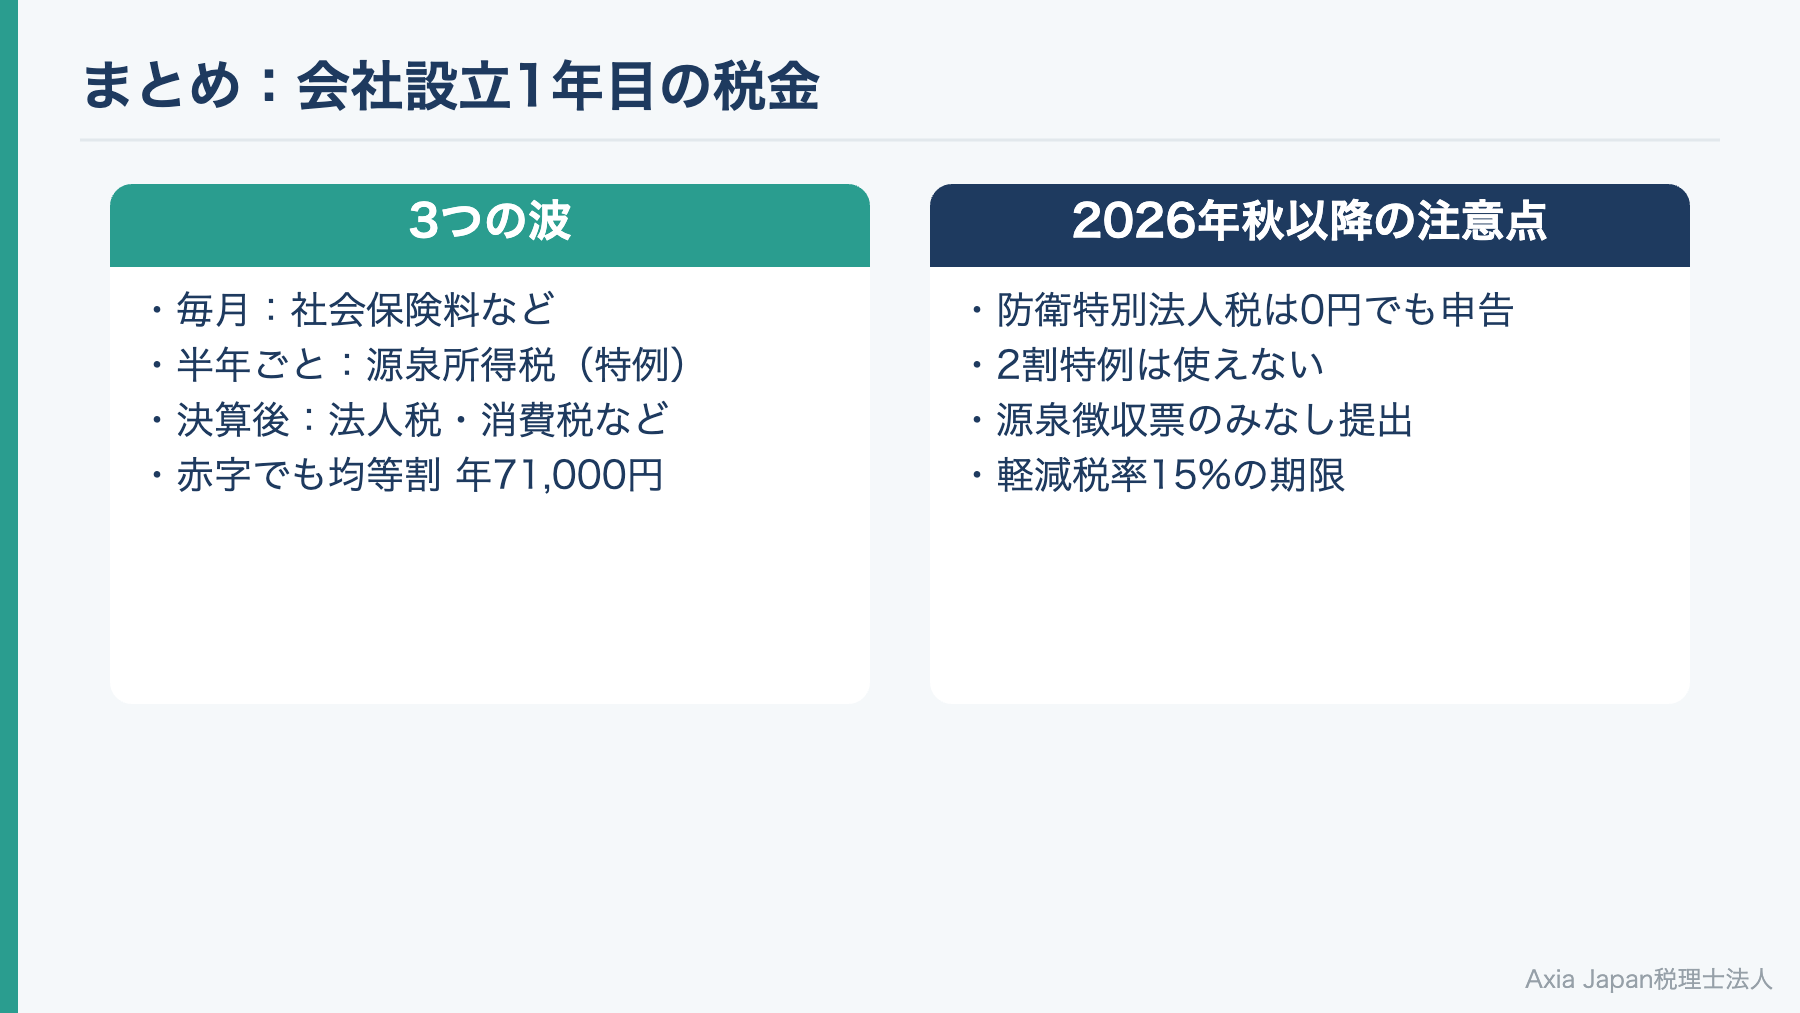
会社設立1年目の税金は、3つの波で動きます。毎月の社会保険料と源泉所得税(納期の特例なら1月と7月)、そして決算から2か月後の申告と納付です。静岡市では、赤字でも県と市を合わせて年7万1,000円の均等割がかかり、1月末には法定調書や償却資産の申告が重なります。
2026年秋以降に設立する会社は、新しい制度にも気を配る必要があります。税額0でも必要な防衛特別法人税の申告、2割特例が使えない消費税、2027年からの源泉徴収票の新しい出し方です。設立月と決算月に合わせたカレンダーを作り、納税する月を資金繰り表に書き込んでおきましょう。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。設立や創業融資のご相談は、会社設立支援のページをご覧ください。毎月の試算表と申告は、税務顧問でお手伝いしています。初回のお問い合わせは無料です。
この記事の執筆者
この記事は、税務申告にとどまらず、資金繰りなどの経営支援に取り組む代表税理士が執筆しました。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
参考にした資料
- 経済産業省中小企業庁(2026)『令和9年度税制改正要望事項(新設・拡充・延長)』https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/meti/09y_meti_k_25.pdf(閲覧日:2026年11月6日)
- 国税庁(2011)『消費税法改正のお知らせ』https://www.nta.go.jp/publication/pamph/shohi/kaisei/pdf/h23kaisei.pdf(閲覧日:2026年11月6日)
- 国税庁(2025)『消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A』(問11)https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/11.pdf(閲覧日:2026年11月6日)
- 国税庁(2025)『法人税のあらましと申告の手引』https://www.nta.go.jp/publication/pamph/hojin/aramashi2025/pdf/01-03.pdf(閲覧日:2026年11月6日)
- 国税庁(2025)『令和7年度 法人税関係法令の改正の概要』https://www.nta.go.jp/publication/pamph/hojin/kaisei_gaiyo2025/pdf/E.pdf(閲覧日:2026年11月6日)
- 国税庁(2026)『令和7事務年度 法人税等の申告(課税)事績の概要』https://www.nta.go.jp/information/release/kokuzeicho/2026/hojin_shinkoku/pdf/hojin_shinkoku.pdf(閲覧日:2026年11月6日)
- 国税庁(2026)『令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引』https://www.nta.go.jp/publication/pamph/hotei/tebiki2026/PDF/01.pdf(閲覧日:2026年11月6日)
- 日本政策金融公庫総合研究所(2025)『2025年度新規開業実態調査~アンケート結果の概要~』https://www.jfc.go.jp/n/findings/pdf/kaigyo_251205_1.pdf(閲覧日:2026年11月6日)
参考記事(Web)
- 2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要/国税庁/https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm(閲覧日:2026年11月6日)
- A2-7 給与支払事務所等の開設・移転・廃止の届出/国税庁/https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_11.htm(閲覧日:2026年11月6日)
- A2-8 源泉所得税の納期の特例の承認に関する申請/国税庁/https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_14.htm(閲覧日:2026年11月6日)
- C1-4 内国普通法人等の設立の届出/国税庁/https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/annai/1554_2.htm(閲覧日:2026年11月6日)
- C1-17 定款の定め等による申告期限の延長の特例の申請/国税庁/https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/annai/1554_12.htm(閲覧日:2026年11月6日)
- C1-19 青色申告書の承認の申請/国税庁/https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/annai/1554_14.htm(閲覧日:2026年11月6日)
- D1-22 消費税簡易課税制度選択届出手続/国税庁/https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shohi/annai/1461_13.htm(閲覧日:2026年11月6日)
- No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2505.htm(閲覧日:2026年11月6日)
- No.5211 役員に対する給与(平成29年4月1日以後支給決議分)/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5211.htm(閲覧日:2026年11月6日)
- No.5759 法人税の税率/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5759.htm(閲覧日:2026年11月6日)
- No.6501 納税義務の免除/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6501.htm(閲覧日:2026年11月6日)
- No.6503 基準期間がない法人の納税義務の免除の特例/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6503.htm(閲覧日:2026年11月6日)
- 給与支払報告書/静岡市/https://www.city.shizuoka.lg.jp/shinsei/s8374/p1912.html(閲覧日:2026年11月6日)
- 源泉徴収票のみなし提出の特例 特設ページ/国税庁/https://www.nta.go.jp/users/gensen/hotei/index/minashi.htm(閲覧日:2026年11月6日)
- 厚生年金保険料等の納付/日本年金機構/https://www.nenkin.go.jp/service/kounen/hokenryo/nofu/nofu.html(閲覧日:2026年11月6日)
- 固定資産税(償却資産)4/浜松市/https://www.city.hamamatsu.shizuoka.jp/shisanze/zei/shisanze/shoukyaku4.html(閲覧日:2026年11月6日)
- 償却資産に対する課税/静岡市/https://www.city.shizuoka.lg.jp/s5724/s000556.html(閲覧日:2026年11月6日)
- 新規適用の手続き/日本年金機構/https://www.nenkin.go.jp/service/kounen/tekiyo/jigyosho/20150311.html(閲覧日:2026年11月6日)
- 防衛特別法人税の創設に関するご案内・留意事項について/国税庁 e-Tax/https://www.e-tax.nta.go.jp/topics/2026/topics_20260417.htm(閲覧日:2026年11月6日)
- 法人県民税/静岡県/https://www.pref.shizuoka.jp/kurashikankyo/zei/kenzeigaiyou/1002343/1053169.html(閲覧日:2026年11月6日)
- 法人市民税/静岡市/https://www.city.shizuoka.lg.jp/190_000006.html(閲覧日:2026年11月6日)
- 法人設立設置届出書/静岡市/https://www.city.shizuoka.lg.jp/shinsei/s8374/p1930.html(閲覧日:2026年11月6日)
免責事項
本記事は、2026年11月6日時点の法令・通達・公表資料にもとづいて作成しています。税制は改正が多く、同じ制度でも適用できるかどうかは個々の状況によって異なります。実際の申告やお手続きにあたっては、税理士などの専門家にご相談ください。本記事の情報を利用されたことにより生じた損失等について、当法人は責任を負いかねますのでご了承ください。