12月が近づくと、今年の税金を少しでも減らしたいと考える方は多いと思います。個人事業主の年末の節税は、12月31日までに何をしたかで結果が決まり、年が明けてからではやり直せません。
とはいえ、節税のための買い物で手元の現金を減らしては本末転倒です。2026年は少額減価償却資産の特例が40万円未満に広がり、消費税の2割特例を使える最後の年でもあります。静岡で青色申告をしている方に向けて、年内に決めることを整理しました。
この記事でわかること
- 2026年の少額減価償却資産(40万円未満)の使い方
- 手元にお金を残しながら控除を増やす方法
- 12月31日までに整える帳簿と消費税・青色申告の準備
個人事業主の年末の節税は何から考える?
年末の節税は、先に今年の所得を見込んでから選ぶとうまくいきます。11月までの帳簿に12月の見込みを足せば、今年の事業所得のおおよその額がつかめます。
そのうえで、2つの軸で策を比べます。1つは、現金が外に出ていくのか、将来の自分に残るのか。もう1つは、税金がいくら減るのかです。経費を増やす策と控除を増やす策では、効き方も準備の期限も違います。この2つの軸を押さえておけば、節税のつもりが資金繰りを苦しくした、という失敗を避けやすくなります。
節税策は「お金が残るか」で2つに分ける
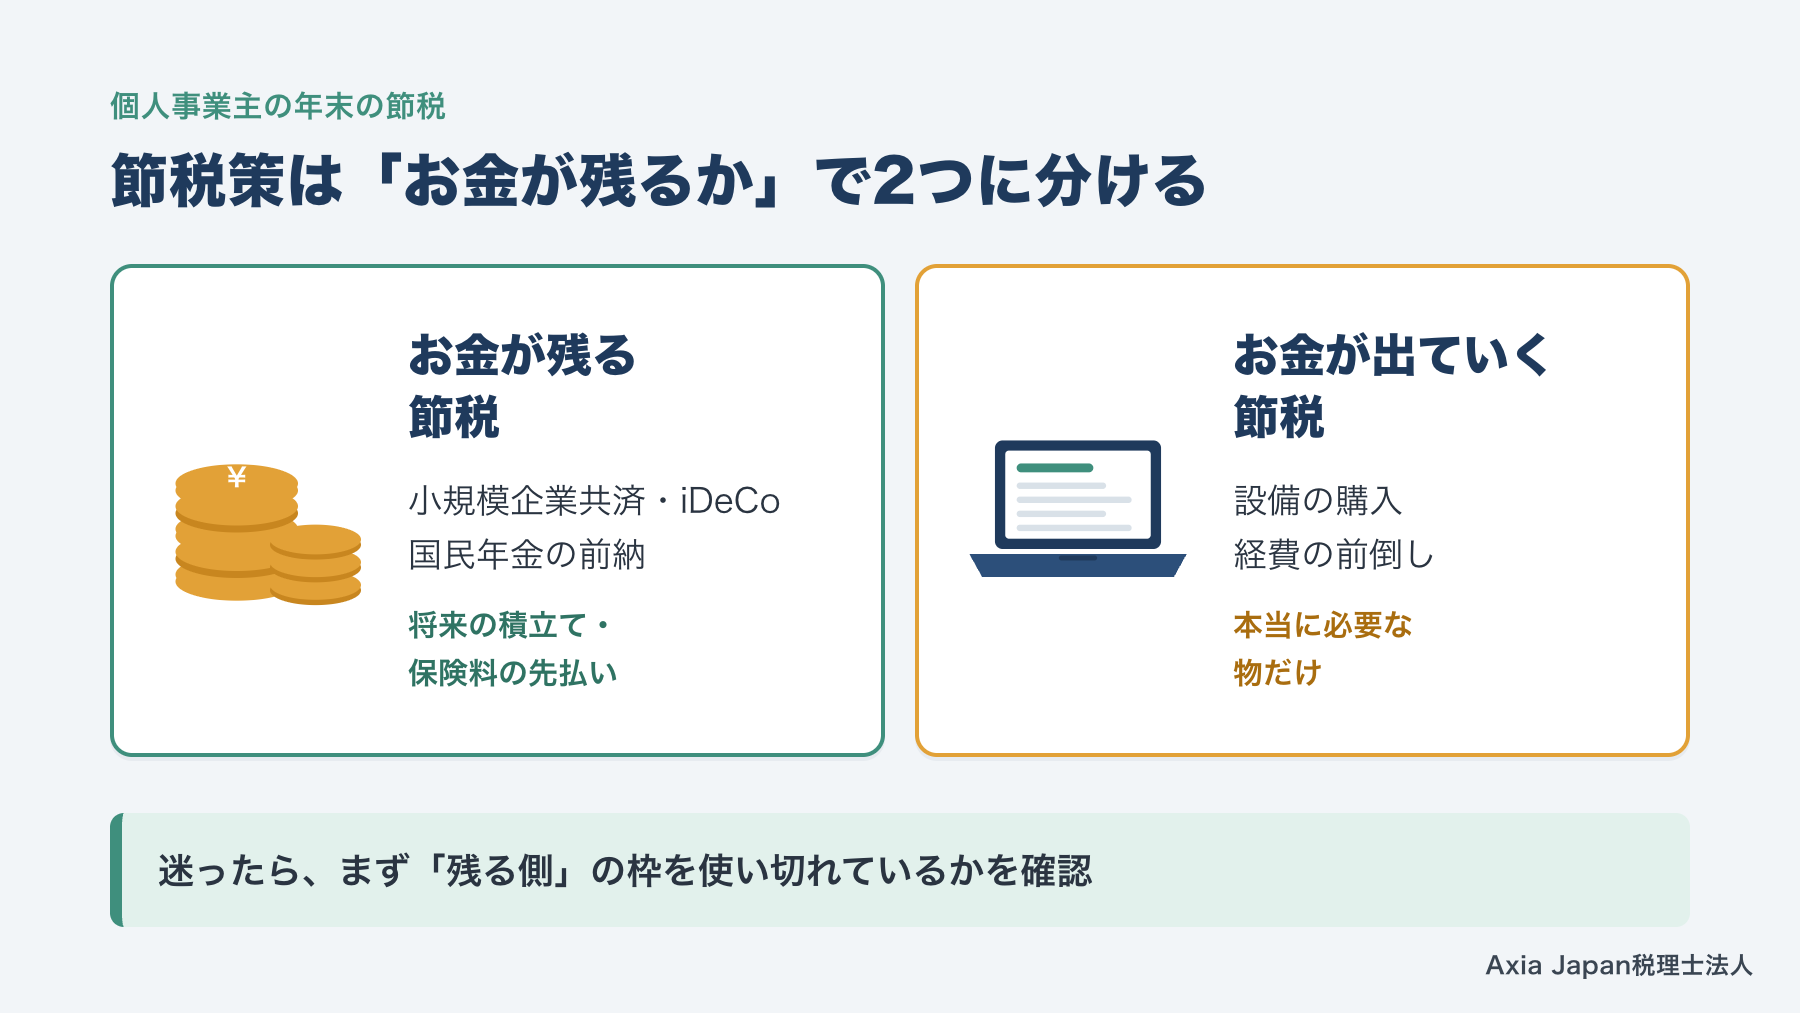
年末の節税策は、現金が外に出ていくものと、将来の自分にお金が残るものに分けて考えます。
出ていく側の代表は、設備の購入と経費の前倒しです。経費の分だけ所得は減りますが、支払ったお金は戻りません。本当に必要な物を買う場合に限って意味があります。
残る側には、小規模企業共済やiDeCo(個人型確定拠出年金)の掛金があります。小規模企業共済は、独立行政法人中小企業基盤整備機構(中小機構)が運営する退職金の積立て制度です。掛金は経費になりませんが、全額が所得控除になります。いずれ払う国民年金保険料の前納も、こちら側に入ります。
迷ったときは、まず残る側の枠を使い切れているかを確かめ、そのあとで出ていく側を検討してください。
参考:中小機構「小規模企業共済の魅力について」/国税庁 タックスアンサーNo.1135「小規模企業共済等掛金控除」(所得税法第75条)
効果は「減らせる所得×税率」で見積もる
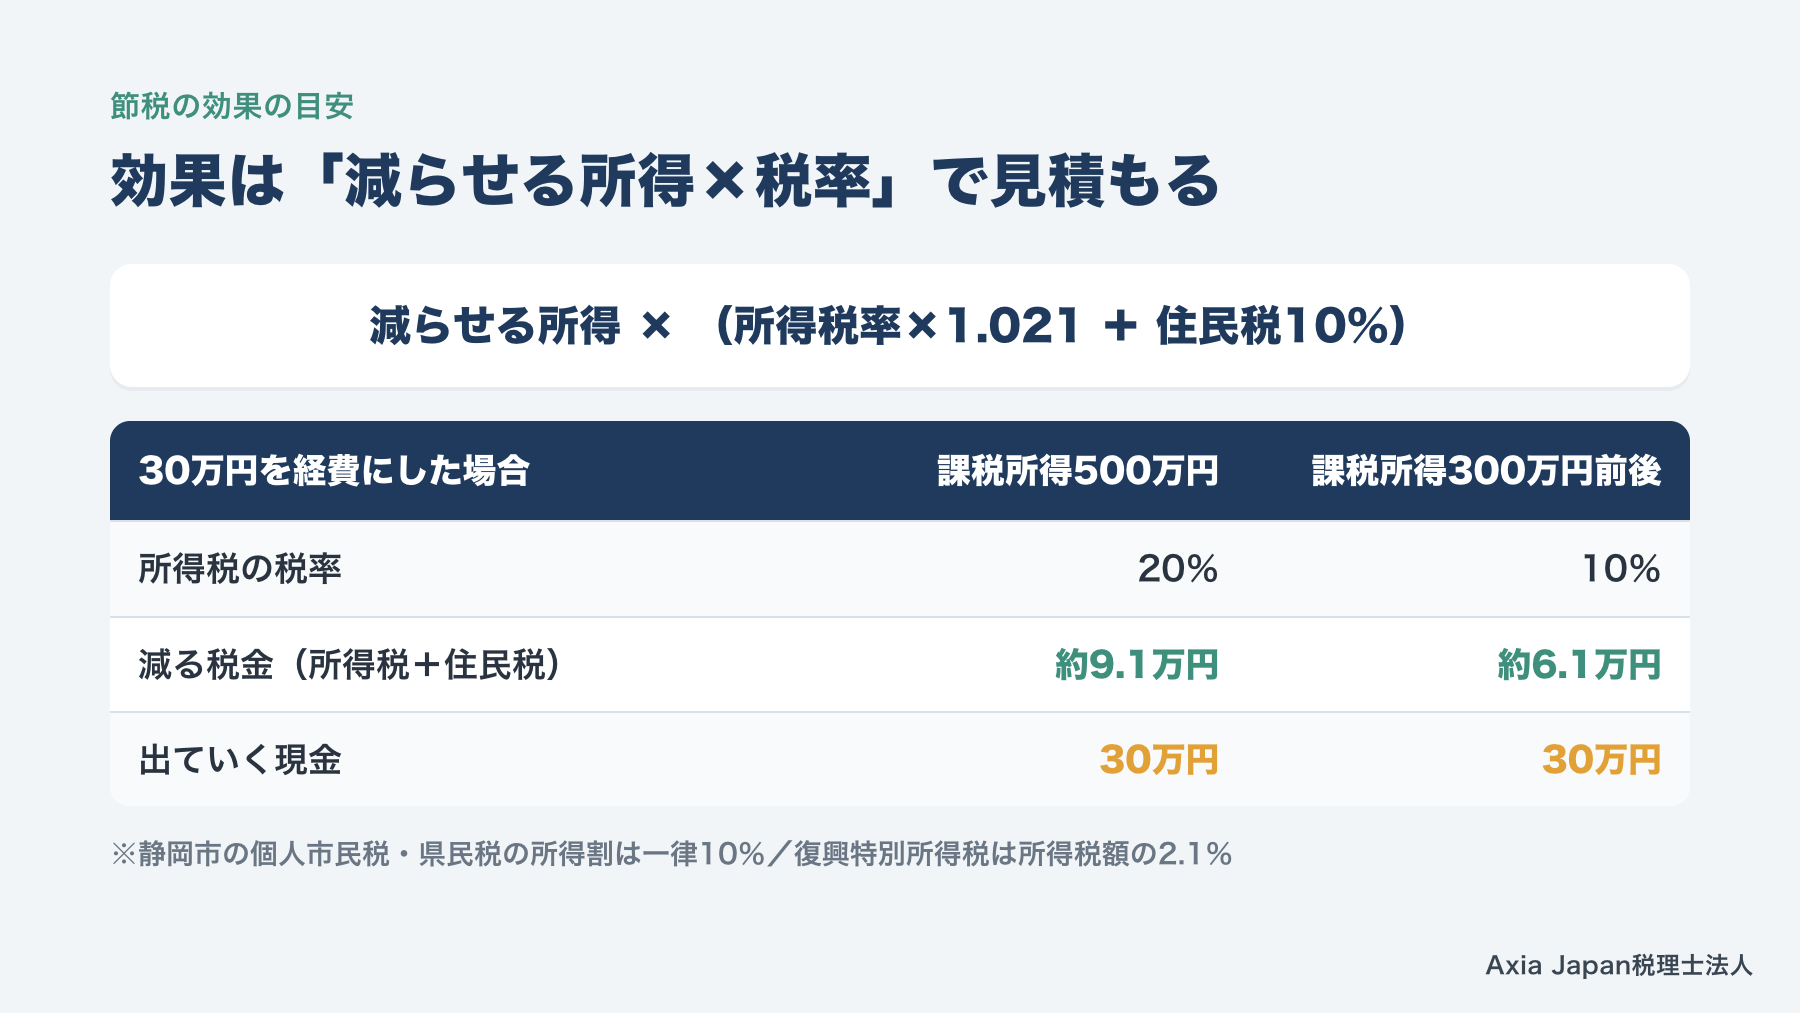
節税の効果は、減らせる所得に、所得税と住民税を合わせた税率を掛けると目安がつきます。
所得税の税率は、課税される所得金額に応じて5%から45%までの7段階です。これに、所得税額の2.1%の復興特別所得税が加わります。静岡市の個人市民税・県民税の所得割は、一律10%(市民税8%・県民税2%)です。
たとえば課税される所得金額が500万円の方は、所得税率20%の段階にあります。30万円の設備を全額経費にすると、所得税と復興特別所得税で約6.1万円、住民税で3万円が減ります。合計は約9.1万円ですが、現金は30万円出ていきます。
課税される所得金額が300万円前後なら、所得税率は10%で、効果は約6.1万円です。同じ30万円の支出でも、所得の段階によって効果に約3万円の差が出ます。
参考:国税庁 タックスアンサーNo.2260「所得税の税率」(所得税法第89条)/静岡市「個人市民税」
2026年は少額減価償却資産の基準が変わる年
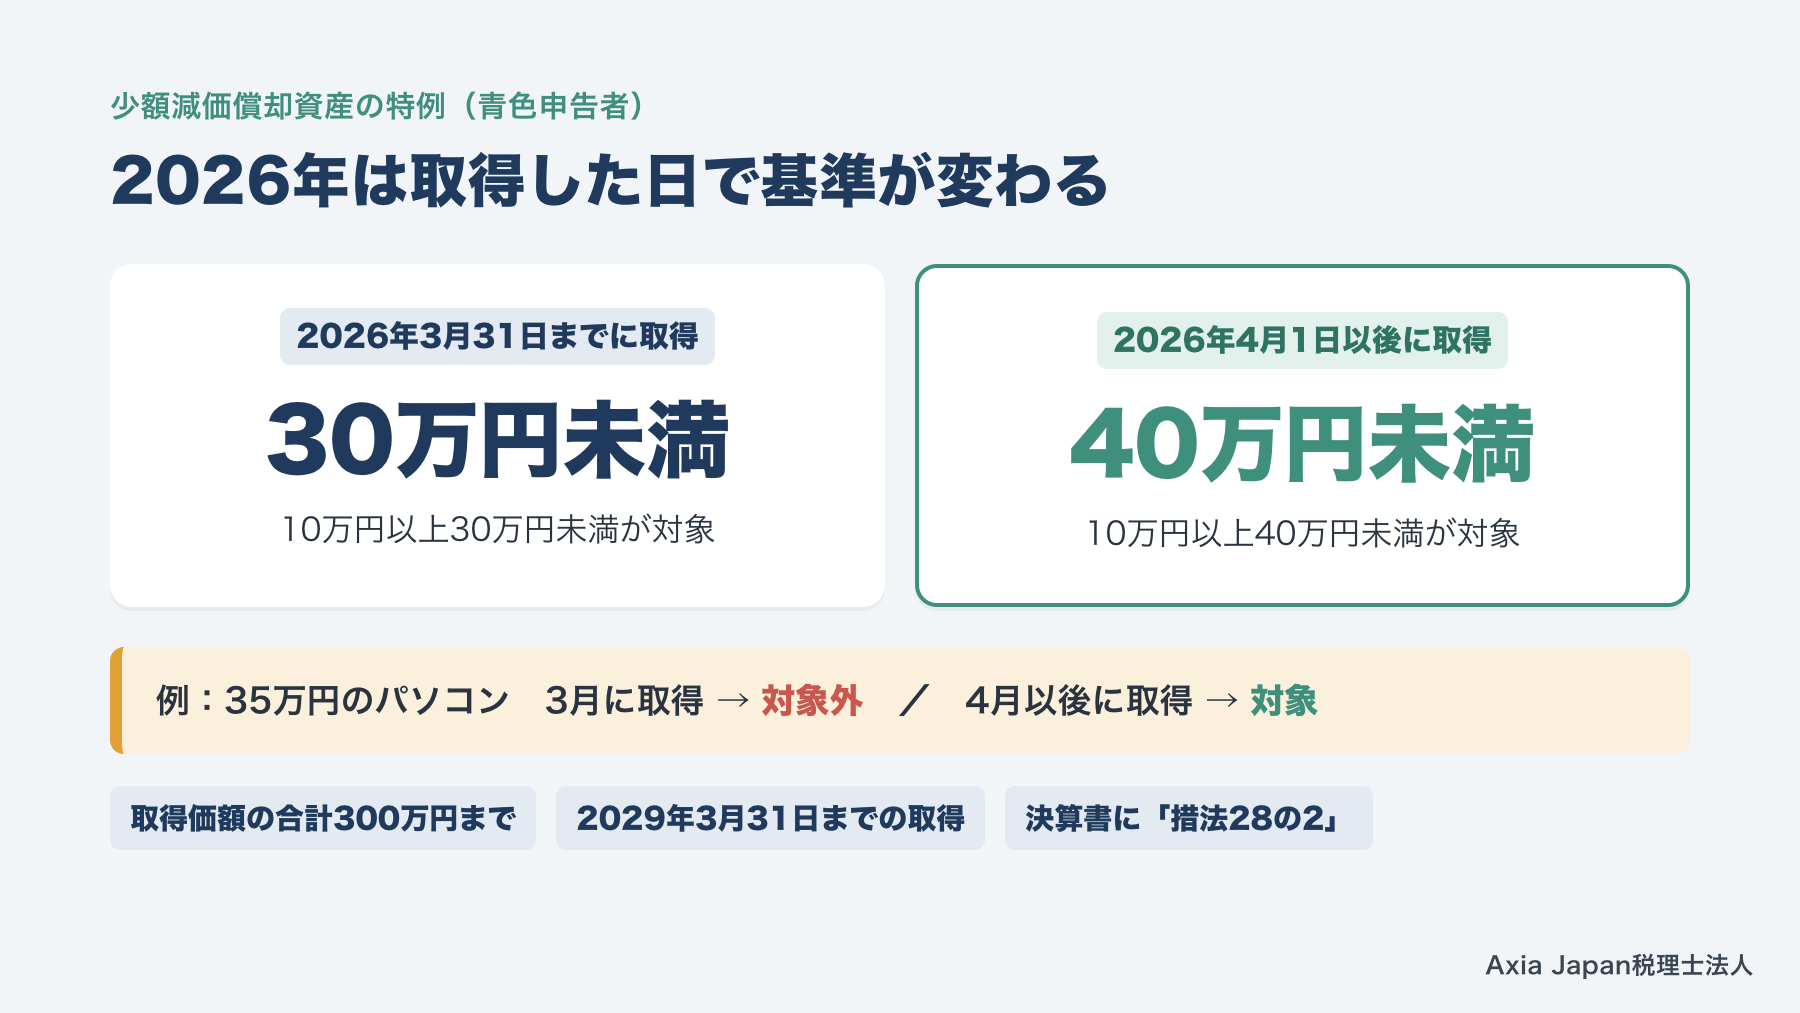
2026年に事業用の備品を買った方は、取得した日付を確かめてください。中小事業者の少額減価償却資産の取得価額の必要経費算入の特例が改正されたためです。以下、少額減価償却資産の特例と呼びます。
この特例は、青色申告をしている一定の個人事業主が、少額の資産を使い始めた年に全額経費にできる制度です。本来、10万円以上の資産は、耐用年数に応じて数年に分けて経費にします。インターネット上には改正前の「30万円未満」のままの解説も残っているので、注意が必要です。
4月以後の取得なら40万円未満まで対象に
国税庁のタックスアンサーNo.2100(令和8年4月1日現在法令等)では、取得価額10万円以上40万円未満が対象です。ただし、2026年3月31日までに取得した資産は、これまでどおり30万円未満が対象です。同じ35万円のパソコンでも、3月に買えば対象外、4月以後なら対象になります。
取得価額の合計は300万円までです。使えるのは一定の要件を満たす青色申告者です。特例を使うときは、青色申告決算書の「減価償却費の計算」の摘要欄に「措法28の2」と書きます。
取得価額に消費税を含めるかどうかは、税込経理か税抜経理かで変わります。40万円に近い資産は、記帳の方式を先に確かめましょう。対象は2029年3月31日までの取得分です。
参考:国税庁 タックスアンサーNo.2100「減価償却のあらまし」(租税特別措置法第28条の2)/中小企業庁「少額減価償却資産の特例を拡充しました」(令和8年5月)
12月31日までに使い始めることが条件
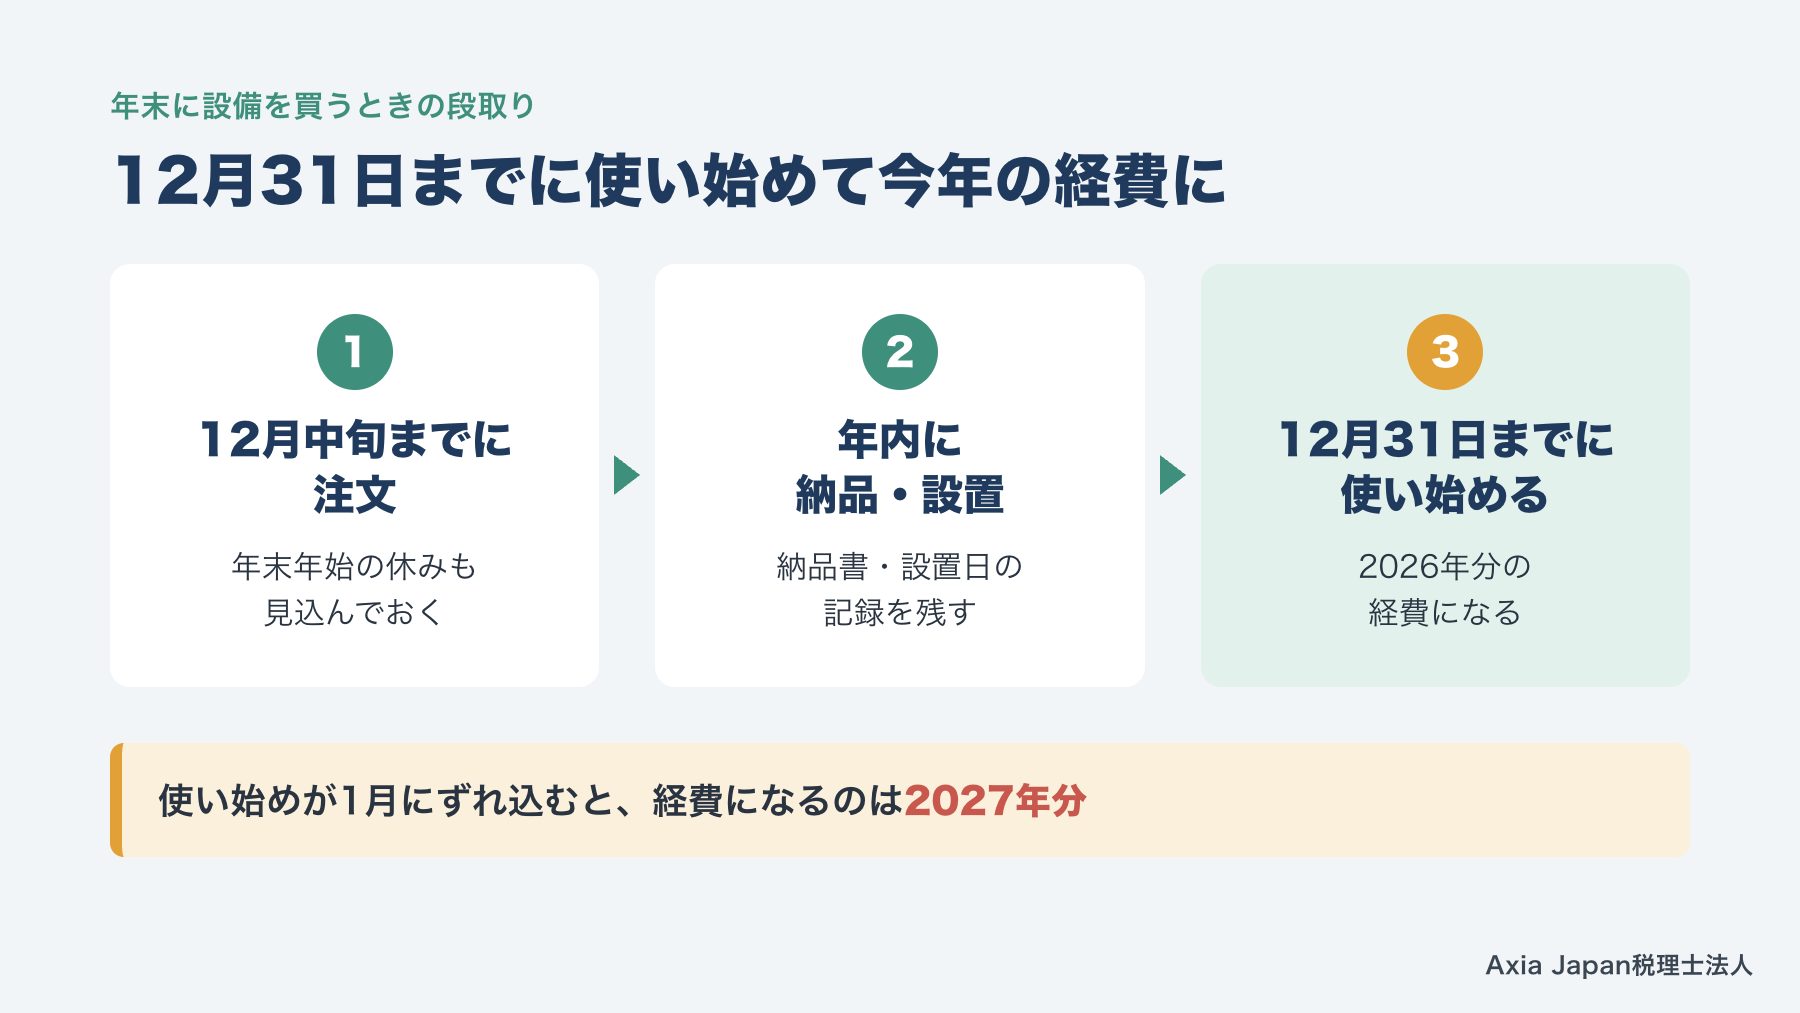
全額を経費にできるのは、事業に使い始めた年です。国税庁も、必要経費に入れるのは「業務の用に供した年分」としています。12月に注文しても、納品や設置が1月にずれ込めば、2027年分の経費になります。
年末に買うなら、12月中旬までに注文し、年内に使える状態にしておくのが安全です。取引先の年末年始の休みも見込み、納品書や設置日の記録を残しておきます。設置に工事が必要な機械は、工事が終わって使える日がいつになるかも確かめてください。
反対に、来年の方が所得が多くなりそうなら、無理に年内に買う必要はありません。税率の高い年に経費にした方が、効果は大きくなるからです。今年と来年の所得の見込みを並べて決めましょう。
参考:国税庁 タックスアンサーNo.2100「減価償却のあらまし」
10万円・20万円の基準も使い分ける
少額の資産には、ほかにも基準があります。取得価額10万円未満の資産と、使える期間が1年未満の資産は、使い始めた年に全額を経費にします。10万円以上20万円未満なら、一括償却資産として3年間で3分の1ずつ経費にする方法も選べます。
| 区分 | 取得価額 | 経費にする方法 |
|---|---|---|
| 少額の減価償却資産 | 10万円未満 | 使い始めた年に全額 |
| 一括償却資産 | 10万円以上20万円未満 | 3年間で3分の1ずつ |
| 少額減価償却資産の特例(青色申告者) | 10万円以上40万円未満(2026年3月31日までの取得は30万円未満) | 使い始めた年に全額(合計300万円まで) |
年明けには、確定申告のほかに償却資産の申告もあります。静岡市では、償却資産を持つ事業者が、毎年1月1日現在の所有状況を1月31日までに申告します(土日の場合は翌月曜日)。2027年の期限は2月1日です。
年末に買った資産は、取得日・使い始めた日・金額・経費にした方法を一覧にしておきましょう。
参考:国税庁 タックスアンサーNo.2100「減価償却のあらまし」(所得税法施行令第138条・第139条)/静岡市「償却資産に対する課税」(地方税法第383条)
個人事業主が年末にお金を残しながらできる節税
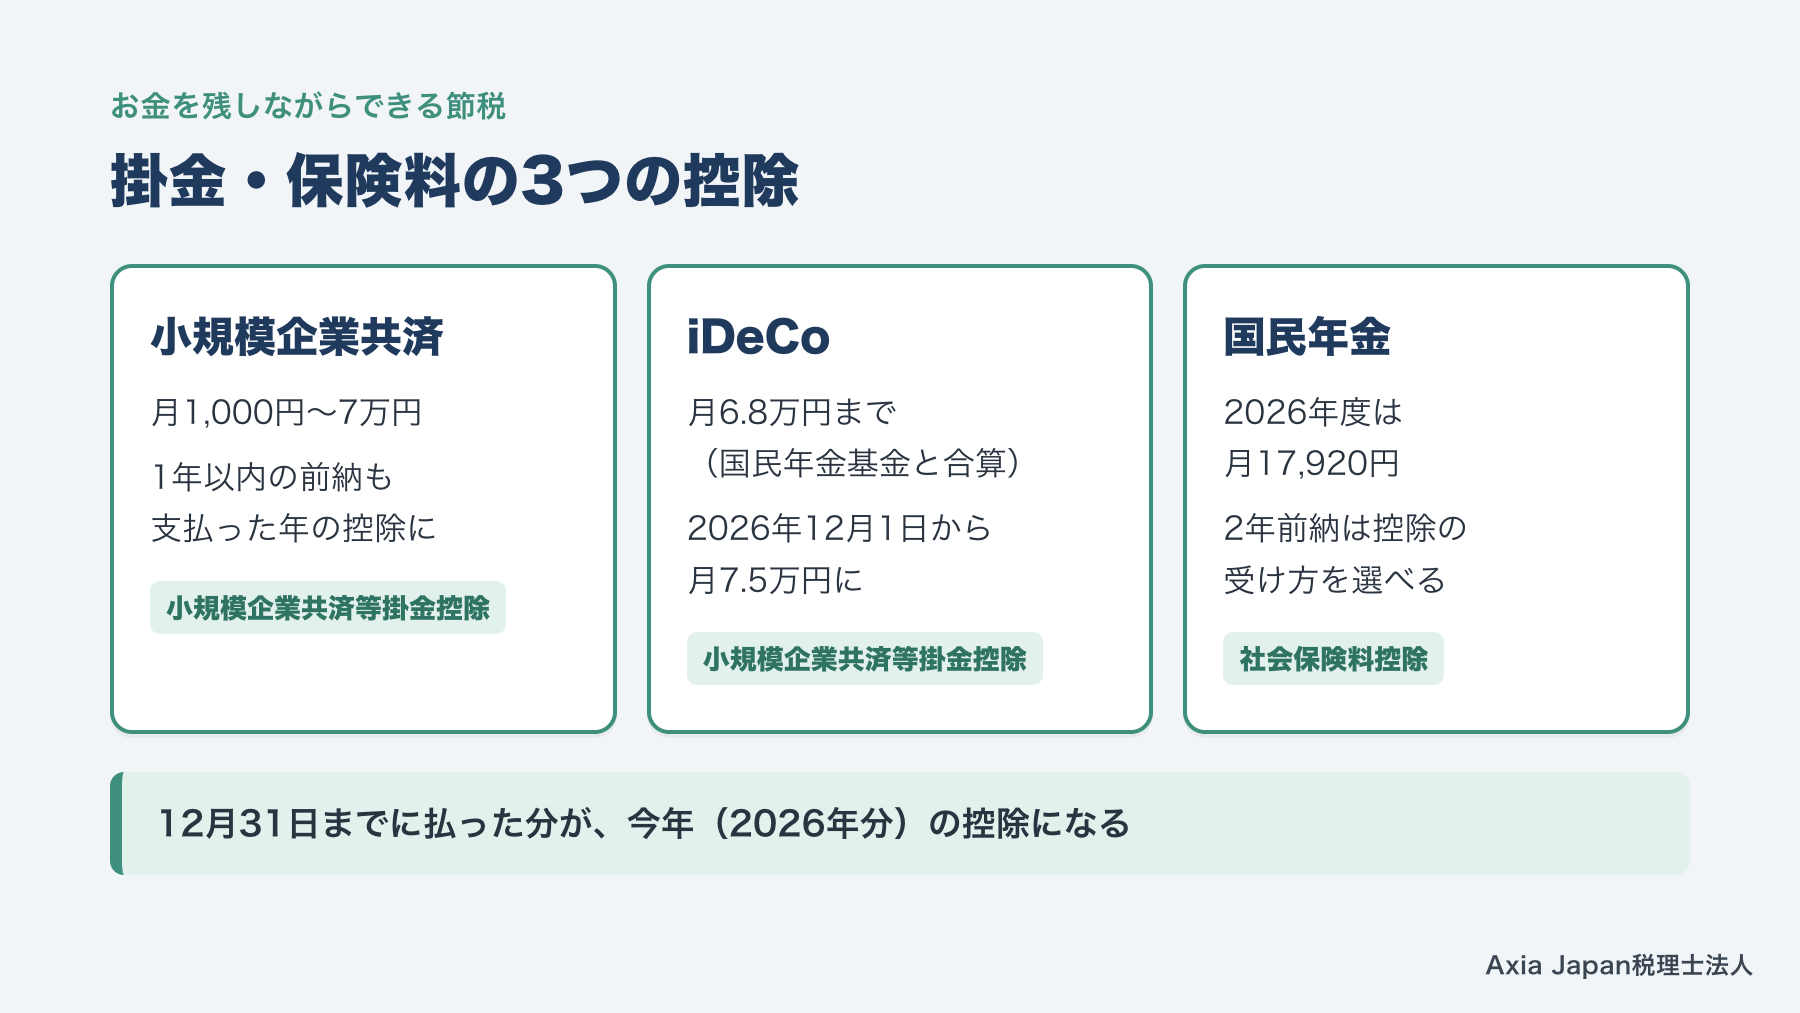
設備を買う予定がない方にも、年末にできることはあります。小規模企業共済やiDeCo、国民年金の掛金や保険料は、所得控除の対象です。所得控除とは、税金を計算する前の所得から一定の額を差し引く仕組みです。
支払ったお金は、将来の自分のための積立てや、いずれ払う保険料の先払いになります。どれも12月31日までに払った分が今年の控除になるため、年内に金額を決めておくことが肝心です。ここでは共済と年金の掛け方に加えて、同じく12月31日が期限のふるさと納税を取り上げます。
小規模企業共済は1年以内の前納も控除に
小規模企業共済の掛金は、月1,000円から7万円まで、500円単位で決められます。掛金は全額が小規模企業共済等掛金控除の対象で、中小機構によると1年以内の前納掛金も同じように控除できます。所得税基本通達でも、前納期間が1年以内なら、申告書に全額を書けば支払った年の控除にできるとされています。
掛金月額は、月に1回まで増減できます。今年の所得が予想より多いなら、増額や前納を検討してみてください。ただし、前納減額金を受け取ったときは、その額を控除する掛金から差し引きます。
iDeCoの掛金も同じ控除の対象です。自営業者などの上限は国民年金基金と合わせて月6.8万円で、2026年12月1日に月7.5万円へ引き上げられます。
参考:中小機構「小規模企業共済の掛金」/中小機構「前納減額金」/国税庁 所得税基本通達74・75-1、74・75-2/厚生労働省「2025年の制度改正」
国民年金の前納と家族の保険料
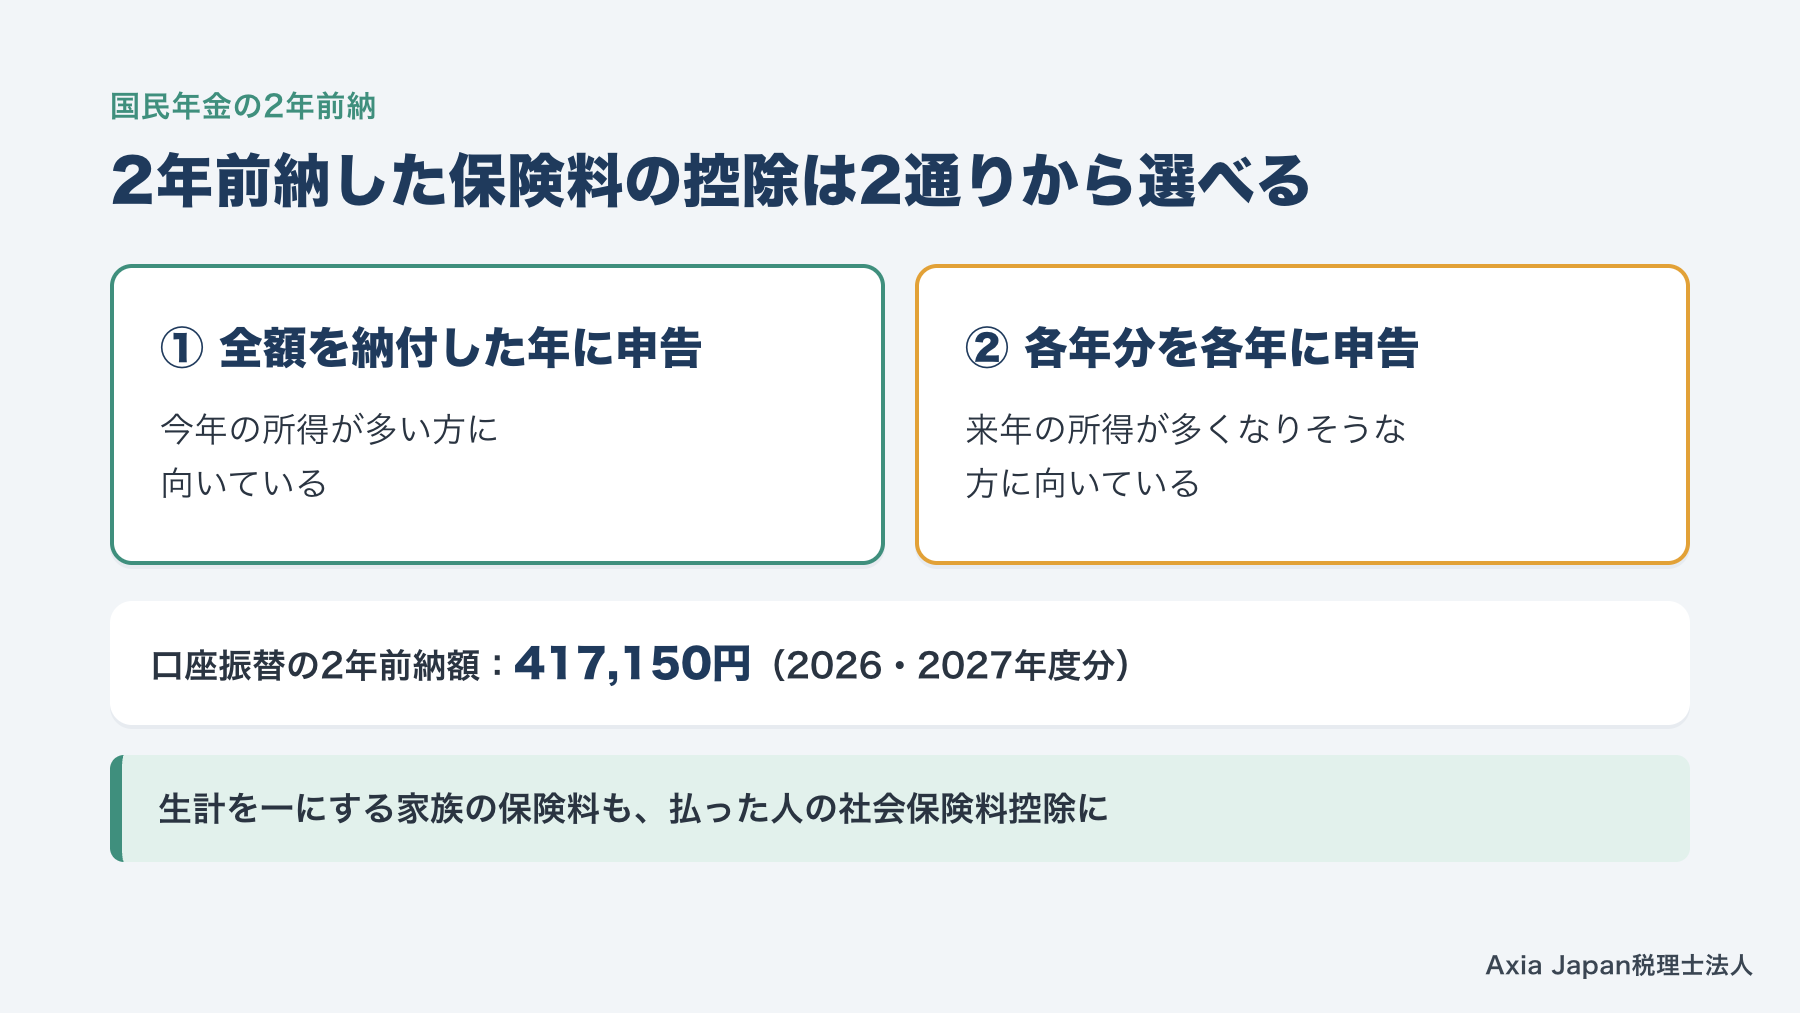
国民年金保険料は社会保険料控除の対象で、2026年度は月17,920円です。2026年度から2年前納をした方は、控除の受け方を選べます。
日本年金機構によると、13か月以上前納した保険料は、全額を納付した年に申告するか、各年分を各年に申告するかを選べます。口座振替の2年前納額は417,150円です。今年の所得が多いなら全額を今年に、来年の方が多そうなら各年に分けると考えます。
見落としやすいのが家族の保険料です。社会保険料控除は、生計を一にする配偶者や親族が負担すべき保険料を払った場合も受けられます。たとえば、生計を一にする20歳以上の学生の子の国民年金保険料を親が払えば、親の控除になります。家族の分も含めて、年内の納付状況を確かめておきましょう。
参考:日本年金機構「国民年金保険料の『2年前納』」/日本年金機構「13カ月以上の前納により納付した保険料の社会保険料控除はどのように申告するのですか。」/国税庁 タックスアンサーNo.1130「社会保険料控除」(所得税法第74条)
ふるさと納税は12月31日の寄附まで
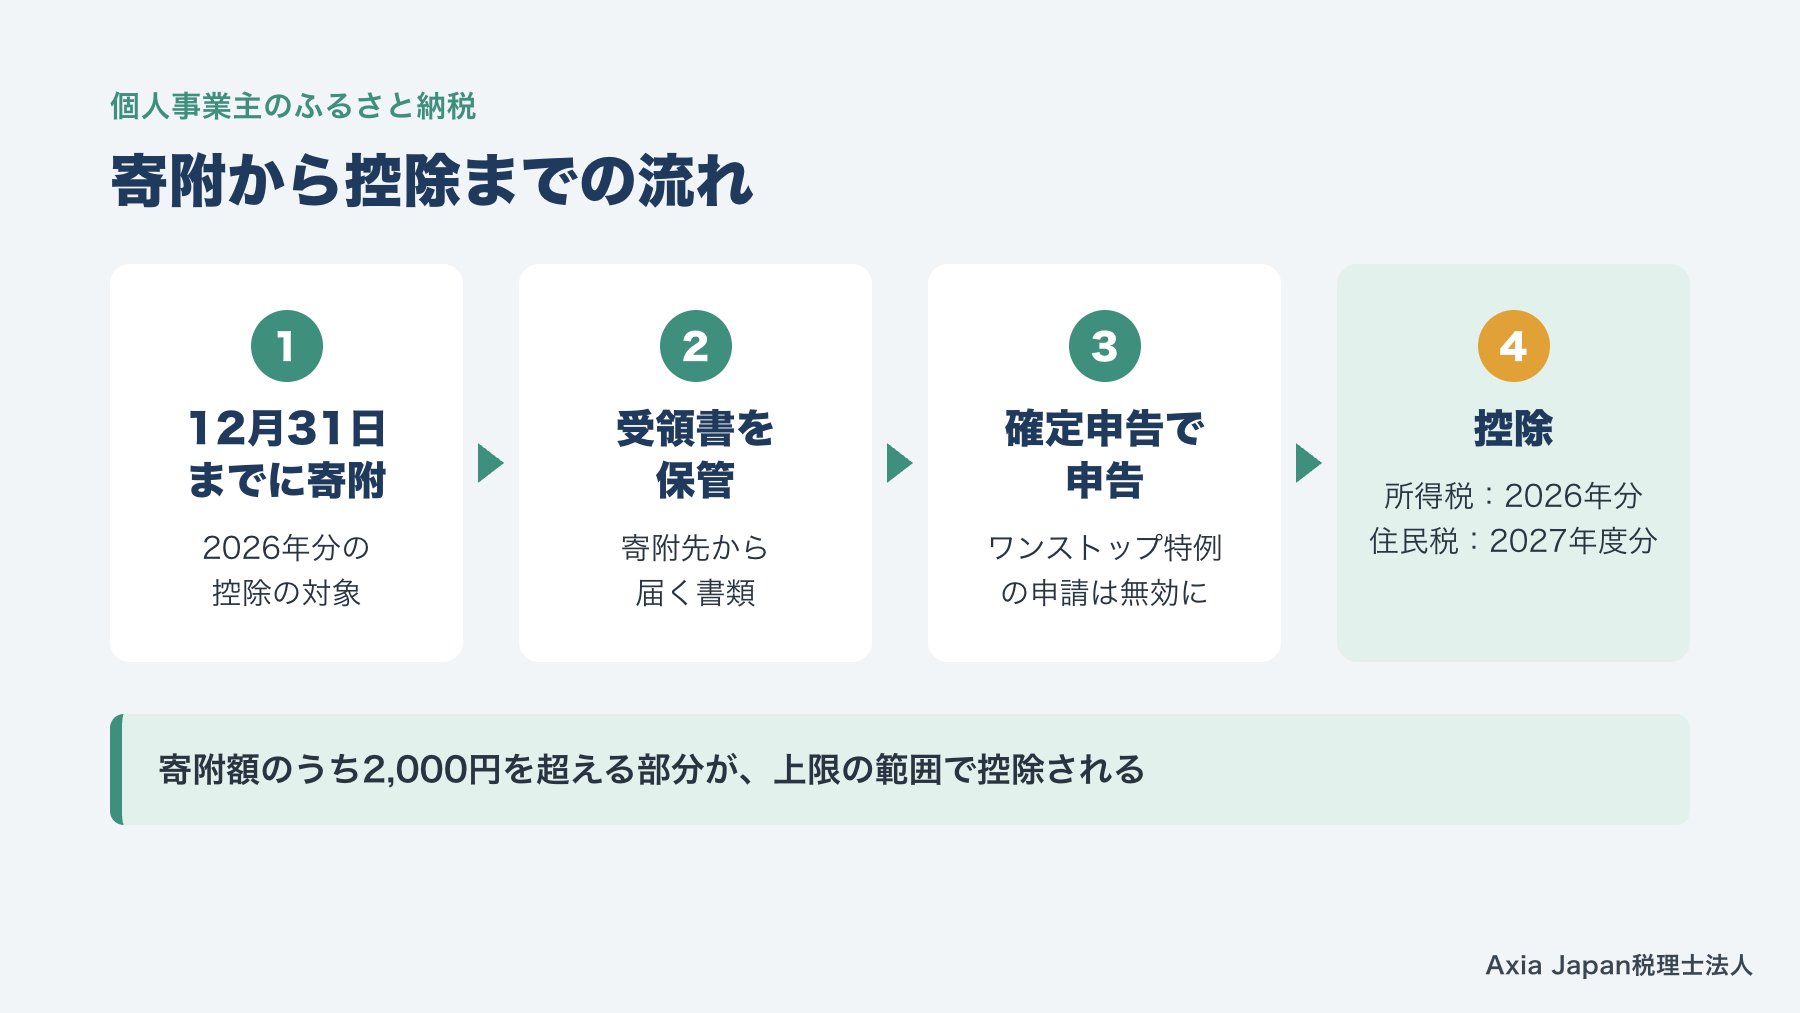
ふるさと納税は、12月31日までの寄附が2026年分の所得税の控除になり、2027年度分の住民税が減額されます。寄附額のうち2,000円を超える部分が、上限の範囲で控除される仕組みです。
注意したいのは、確定申告をする個人事業主の方はワンストップ特例を使えない点です。この特例は、確定申告が不要な給与所得者などで、寄附先が5団体以内の場合に限られます。確定申告をすると申請は無効になるので、すべての寄附を申告し、受領書も保管しておきます。
控除の上限は所得で変わります。静岡市の試算ページは、2026年10月時点では2025年の収入を対象にした令和8年度用です。所得が固まる前は、控えめな額にとどめておくと安心です。なお、2025年10月1日からは、寄附した人にポイントなどを提供するサイトを通じた募集が禁止されています。
参考:総務省「ふるさと納税の流れ」/東京国税局「『ふるさと納税ワンストップ特例』の申請書を提出された方」/静岡市「ふるさと納税・控除上限額の計算」/総務省「ふるさと納税制度の適正な運用について」(令和8年9月25日)
12月31日までに整えたい帳簿と消費税の準備
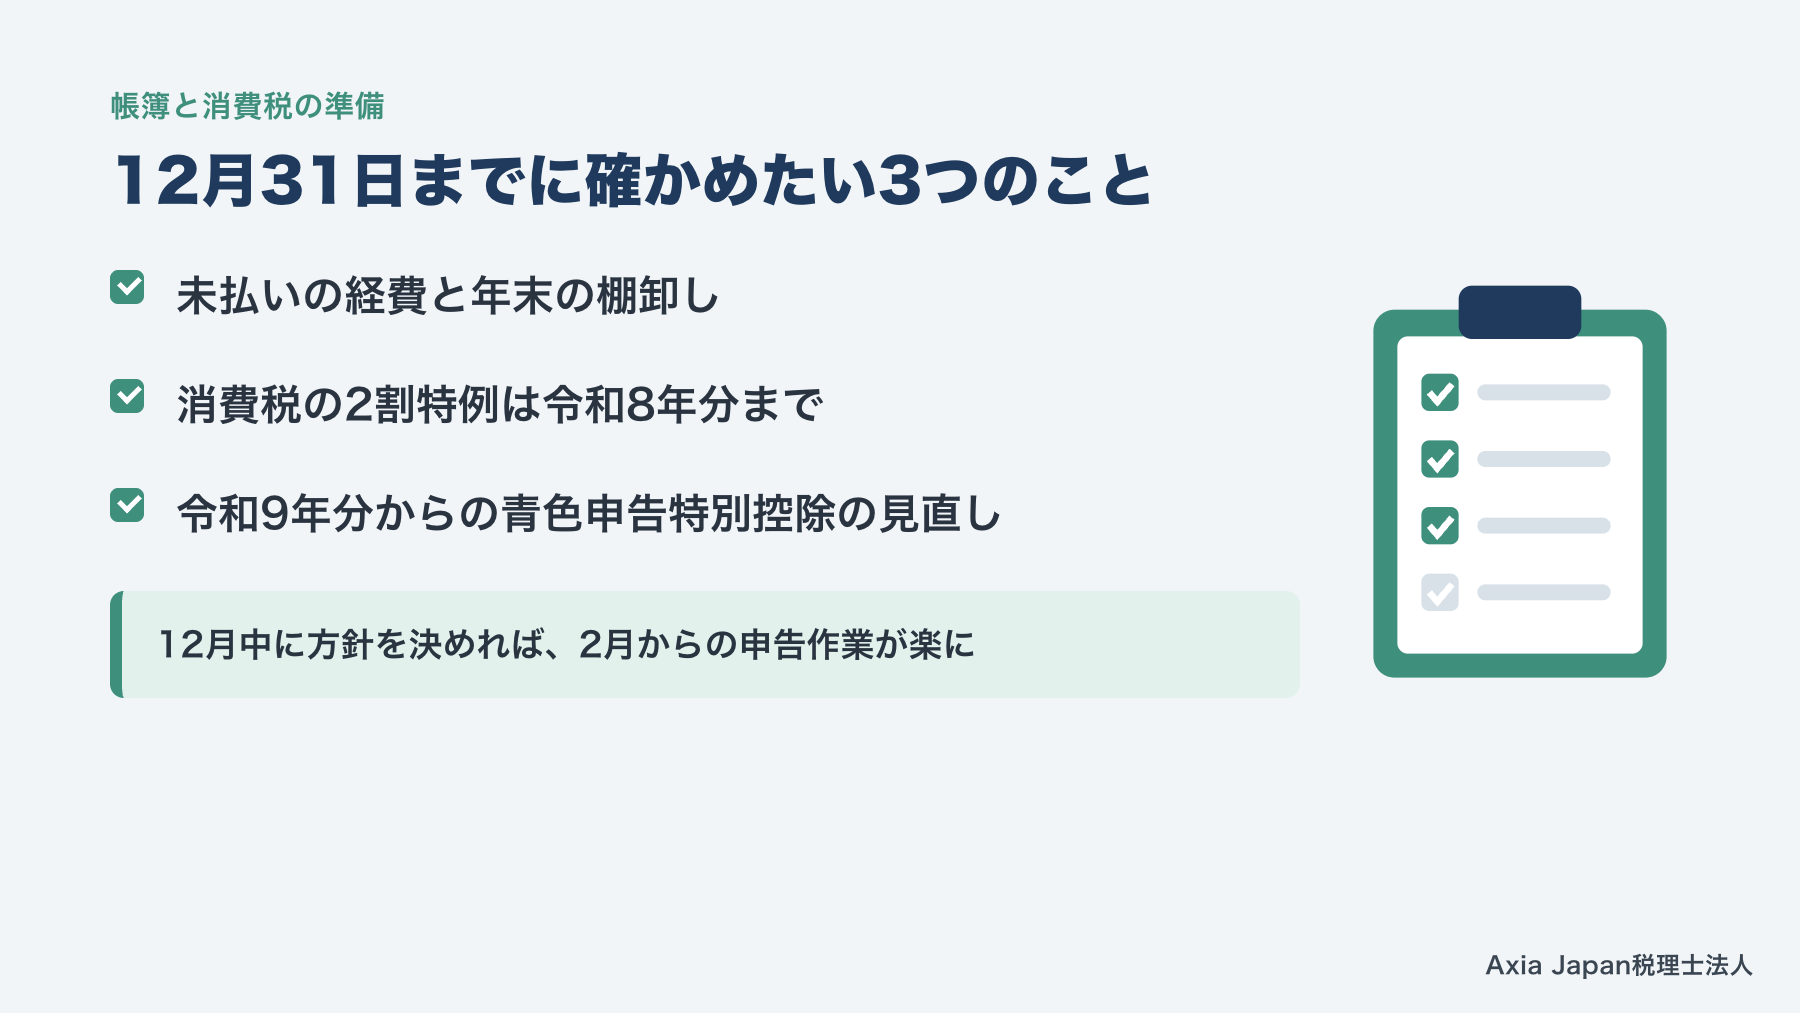
節税策と同じくらい大切なのが、12月31日で区切る帳簿の締め方です。個人事業主の所得は1月から12月までの暦年で計算するため、12月31日時点の数字がそのまま申告の数字になります。
年内に確かめたいのは3つです。未払いの経費と在庫、2割特例の終了、そして令和9年分(2027年分)からの青色申告特別控除の見直しです。どれも、申告の直前に調べ始めると判断を誤りやすい項目です。12月中に方針を決めておけば、2月からの申告作業はずっと楽です。決算書の作成と申告を任せたい方には、年一確定申告のサービスもあります。
未払いの経費と年末の棚卸し
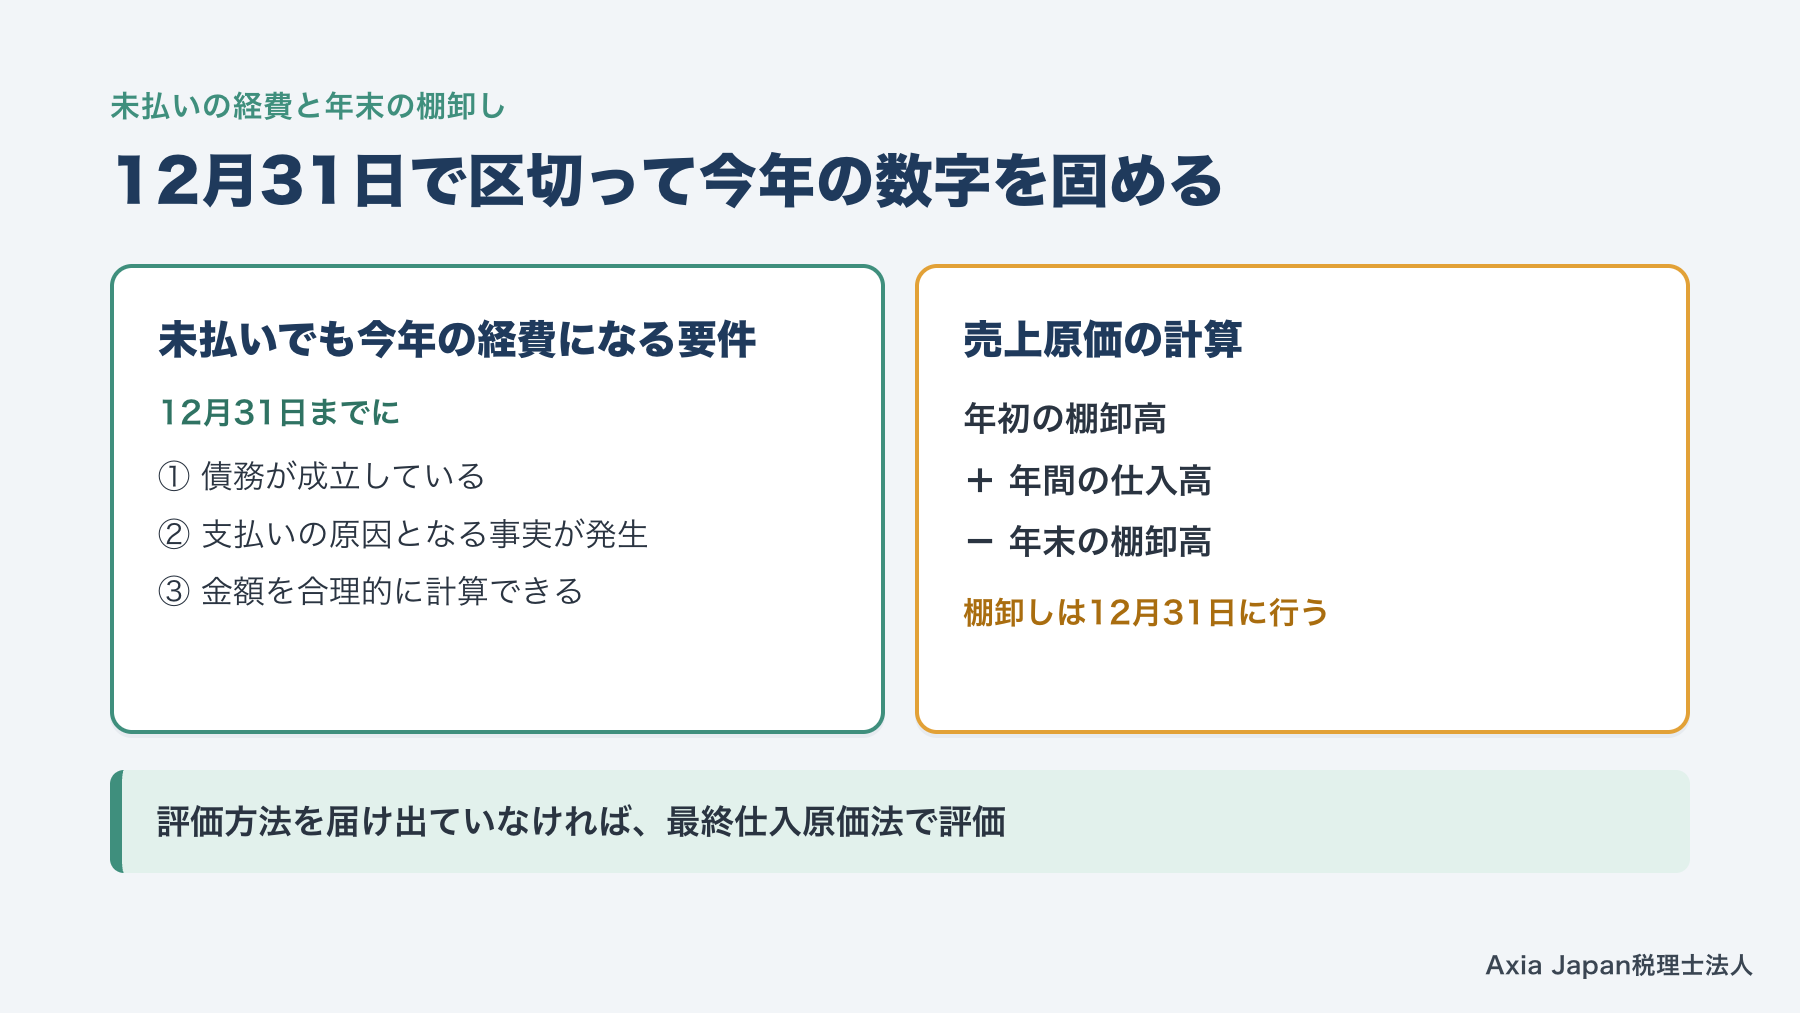
12月分の電気代や外注費など、まだ払っていなくても今年の経費にできるものがあります。所得税基本通達37-2は、12月31日までに次の3つを満たす費用を、その年の必要経費としています。
・債務が成立していること
・支払いの原因となる事実が発生していること
・金額を合理的に計算できること
1月に届いた請求書でも、12月分の取引なら今年の経費です。
商品や材料を扱う方は、12月31日に棚卸しをします。国税庁の「青色申告の決算の手引き」では、売上原価は「年初の棚卸高+年間の仕入高-年末の棚卸高」で計算します。評価方法を届け出ていなければ、年末に一番近い時期の仕入単価で評価する最終仕入原価法になります。
参考:国税庁 所得税基本通達37-2(所得税法第37条)/国税庁「令和7年分 青色申告の決算の手引き(一般用)」
2割特例が使えるのは令和8年分まで
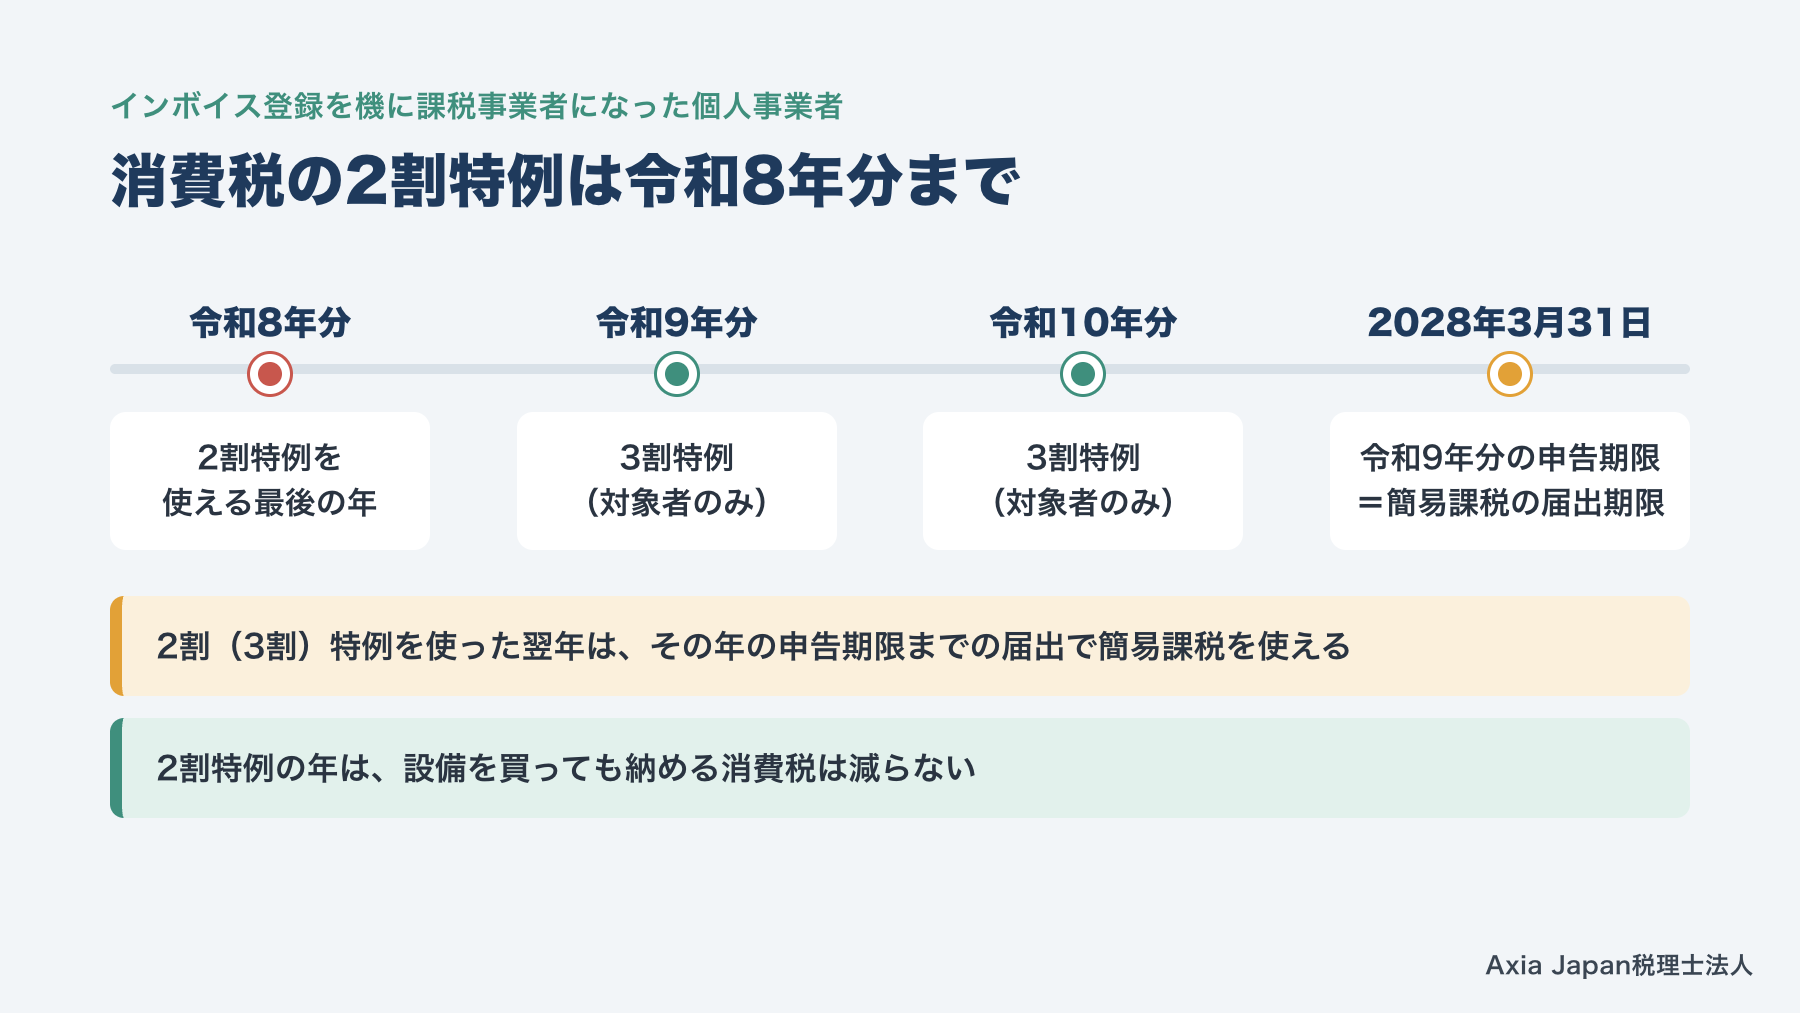
インボイス登録を機に課税事業者になった方は、2割特例の扱いを確かめておきましょう。2割特例は、納める消費税額を売上にかかる消費税額の2割にできる特例です。国税庁によると、令和8年分(2026年分)の申告まで使えます。
令和9年分と令和10年分は、登録を機に免税事業者から課税事業者になった個人事業者向けに、3割特例が設けられています。2割(3割)特例を使った翌年は、その年の申告期限までに簡易課税制度選択届出書を出せば、その年から簡易課税を使えます。令和9年分なら、期限は2028年3月31日です。
なお、2割特例を使う年は、設備を買っても納める消費税は減りません。納税額が売上の消費税だけで決まるためです。申告期限や3割特例の流れは、静岡市の確定申告ガイドでも解説しています。
参考:国税庁「インボイス制度に関するお知らせ(令和8年度税制改正特集)」/国税庁「消費税の申告・納税は期限内に」
令和9年分からの青色申告の見直しに備える
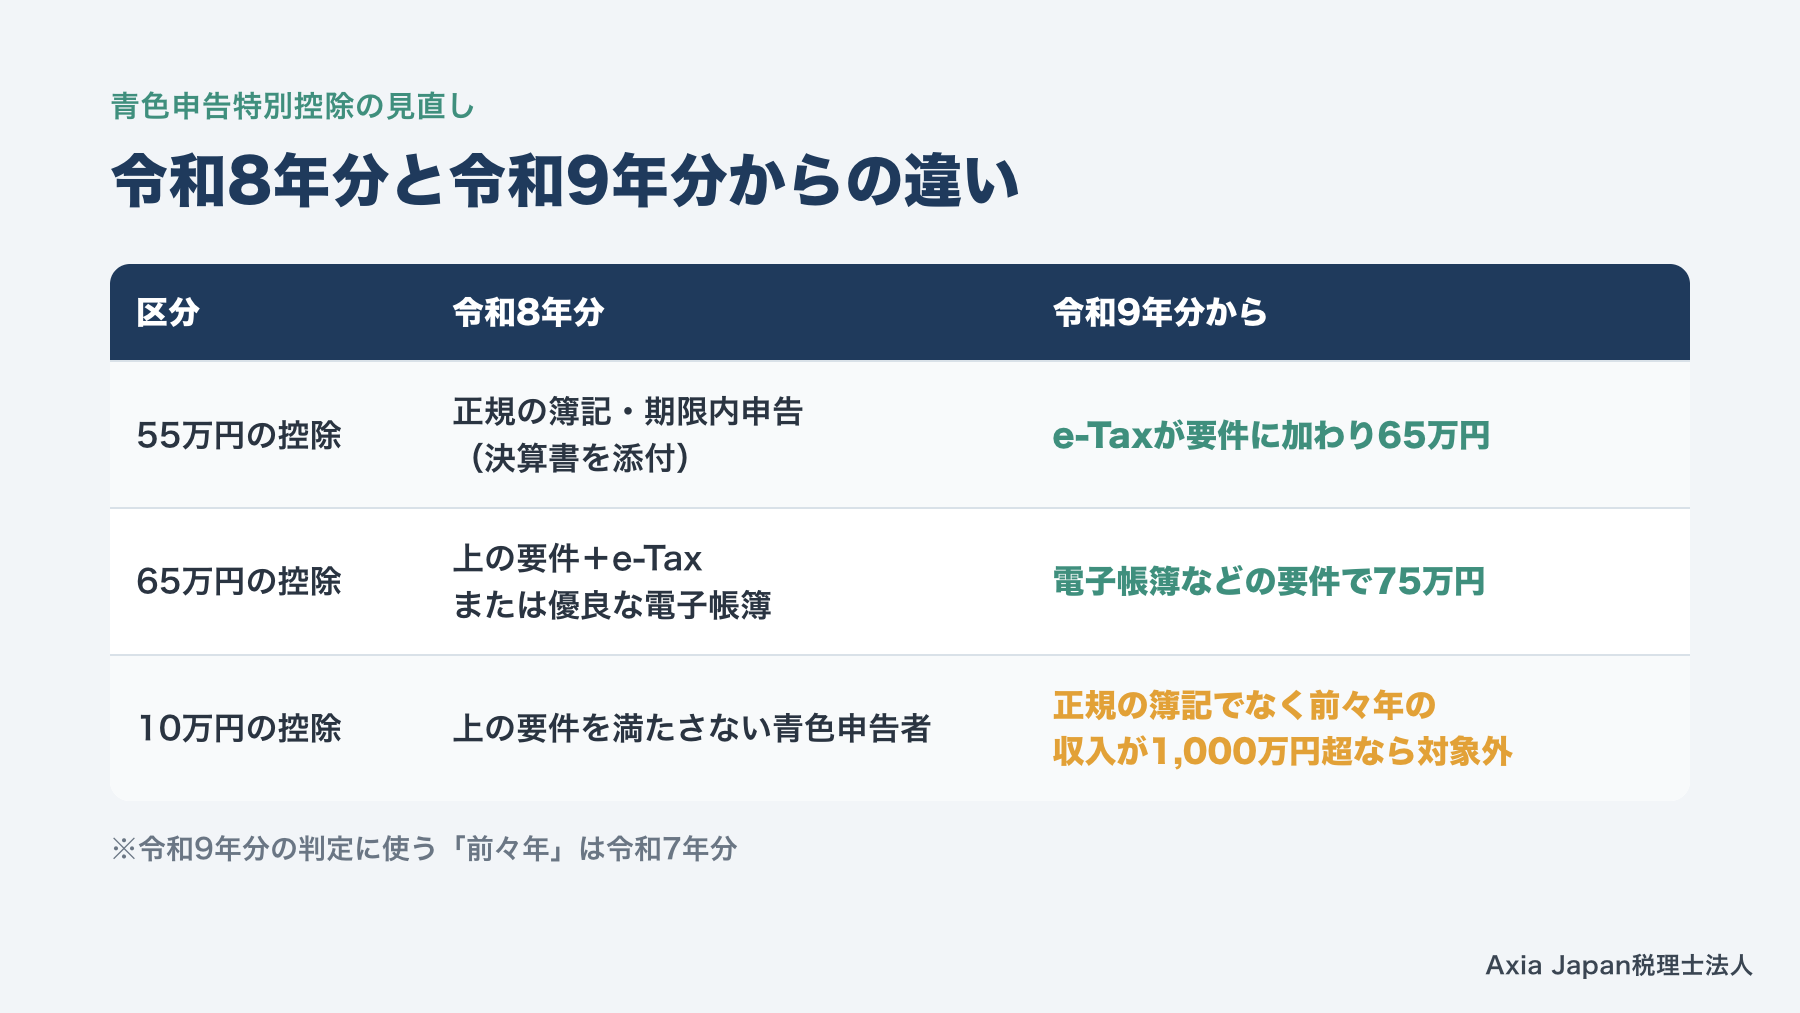
青色申告特別控除は、令和9年分(2027年分)から変わります。令和8年分は、正規の簿記で記帳し、貸借対照表などを付けて期限内に申告すれば55万円です。さらにe-Taxで申告するか、優良な電子帳簿で保存すれば65万円になります。
令和9年分からは、55万円の控除にe-Taxでの申告が要件として加わり、控除額は65万円になります。電子帳簿などの要件も満たせば75万円です。一方、正規の簿記で記帳していない方は、前々年の事業所得の収入金額が1,000万円を超えると10万円の控除も外れます。令和9年分の判定に使うのは、令和7年分の収入です。
年内に、会計ソフトでの複式簿記とe-Taxの環境を整えておきましょう。日々の記帳から相談したい方は、税務顧問のページもご覧ください。75万円控除の条件は「確定申告で最大75万円の青色申告特別控除を受ける条件とは?」で解説しています。
参考:国税庁 タックスアンサーNo.2072「青色申告特別控除」(租税特別措置法第25条の2)/財務省「所得税法等の一部を改正する法律案要綱」
年末の節税で失敗しないための税理士の視点
年末の節税でよくある失敗は、税金を減らすことに気を取られ、現金を減らしすぎることです。3月には所得税の納付があり、その後も住民税や国民健康保険料の支払いが続きます。
管理会計では、判断の基準を現金の増減に置くのが基本です。節税策も、減る税金と出ていく現金を並べて決めます。設備投資の判断と同じく、節税策にも「今年はやらない」という選択肢があります。ここでは、その考え方と、静岡市の個人事業主を想定したモデルケースを紹介します。
節税のための買い物は資金繰りから考える
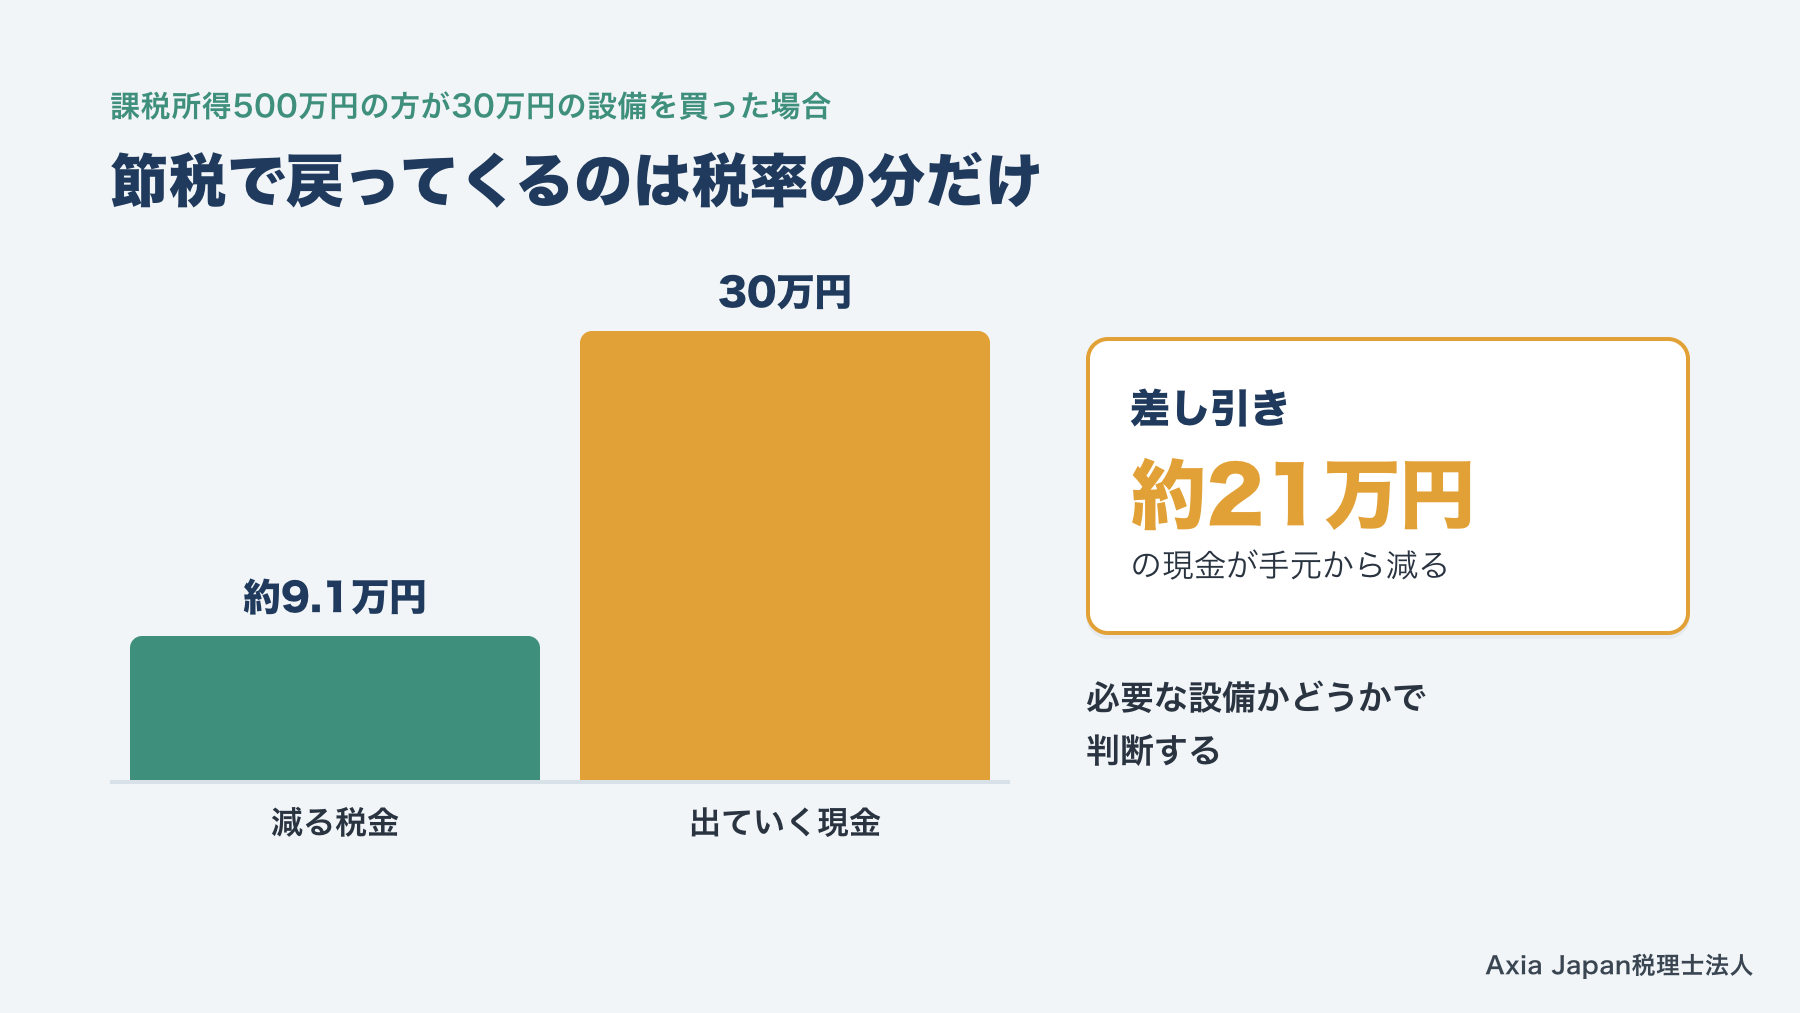
設備を買って経費にしても、戻ってくるのは税率の分だけです。先ほどの例では、30万円の設備で税金は約9.1万円減りますが、差し引き約21万円の現金が出ていきます。もともと必要な設備でなければ、損になってしまいます。
購入の前に、次の3つを順に確かめます。
・節税がなくても1年以内に買う予定だったか
・購入後も、固定費の数か月分の現金が残るか
・3月の所得税と、その後の住民税・国民健康保険料を払えるか
今年の所得が増えた方ほど、来年の支払いも増えます。資金繰り表で来年前半まで見通してから決めましょう。手元に残すお金の目安は「手元資金の目安は固定費の6か月分」、所得が年々増えている方は「法人成りのタイミングは?」も参考にしてください。
参考:国税庁 タックスアンサーNo.2260「所得税の税率」
モデルケース:静岡市の個人事業主の12月
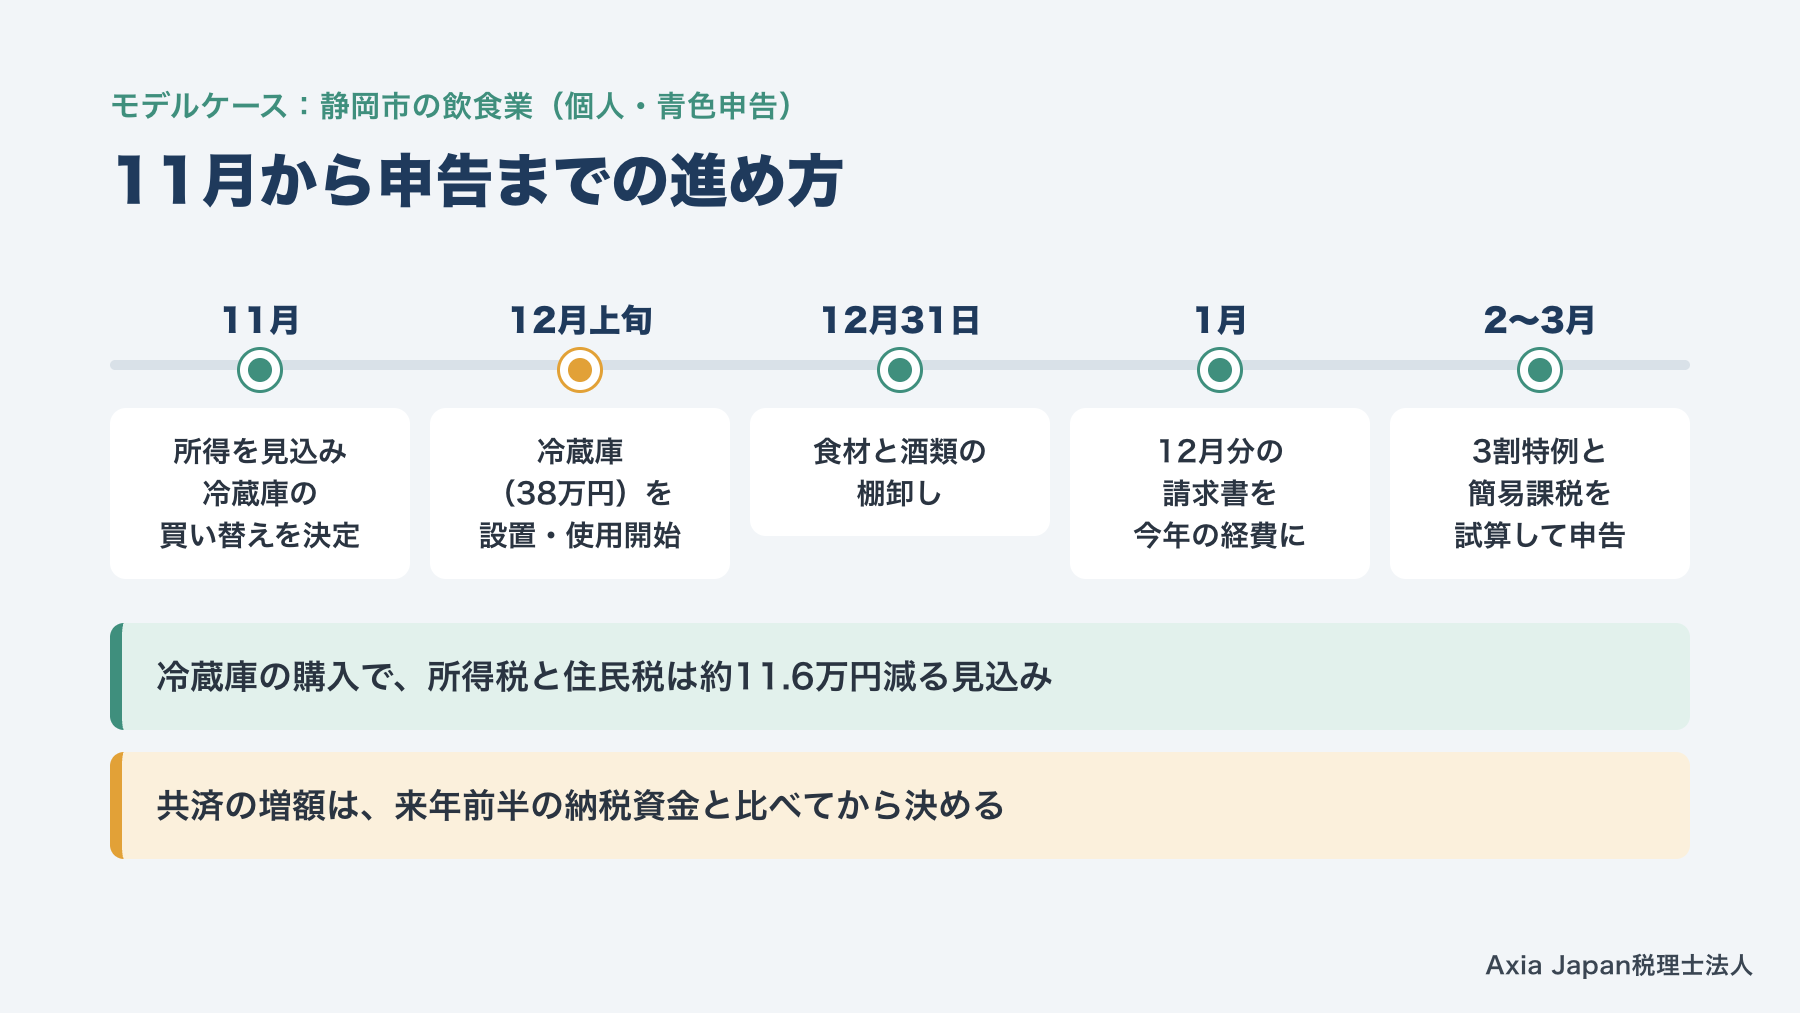
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内で飲食店を営む個人事業主の方(青色申告、インボイス登録を機に課税事業者)を想定します。11月までの帳簿から見込むと、今年の課税される所得金額は約500万円です。
11月中に、傷んでいた業務用冷蔵庫(38万円)の買い替えを決め、12月上旬に設置して使い始めます。4月以後の取得なので、少額減価償却資産の特例で全額を今年の経費にできます。所得税と住民税は約11.6万円減る見込みです。共済の増額は、来年前半の納税資金と比べてから決めます。
12月31日の営業後は食材と酒類の棚卸しをし、1月に届く12月分の請求書も今年の経費に入れます。来年の消費税は、3割特例と簡易課税のどちらが合うかを年明けに試算します。こうして進めると、必要な投資を節税につなげながら、納税資金も残しやすくなります。
よくある質問
Q. 12月に買ったパソコンは今年の経費になりますか?
12月31日までに事業で使い始めていれば、今年の経費に入れられます。青色申告で取得価額が40万円未満なら、少額減価償却資産の特例で全額を今年の経費にできます。注文しただけで、使い始めが1月になったものは来年の経費です。
Q. 小規模企業共済とiDeCoはどちらを優先すべきですか?
どちらも掛金の全額が同じ所得控除になるため、節税の効果は変わりません。小規模企業共済は月7万円までで、1年以内の前納も今年の控除に入ります。iDeCoは国民年金基金と合わせて月6.8万円が上限です。年末に控除を増やしたいなら、前納も使える共済で調整する方法があります。
Q. 個人事業主もワンストップ特例を使えますか?
確定申告をする個人事業主の方は使えません。ワンストップ特例は、確定申告が不要な給与所得者などで、寄附先が5団体以内の場合に限られます。申請していても確定申告をすると無効になるため、すべての寄附を確定申告で申告します。
まとめ
個人事業主の年末の節税は、今年の所得を見込み、減る税金と出ていく現金を並べて選ぶのが基本です。2026年は、青色申告の方なら、4月1日以後に取得した40万円未満の資産を少額減価償却資産の特例で経費にできます。ただし、12月31日までに使い始めることが条件です。
小規模企業共済や国民年金、ふるさと納税は、12月31日までの支払いが今年の控除になります。未払いの経費と棚卸し、2割特例の終了、令和9年分の青色申告の見直しにも、年内から備えておきましょう。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。初回のお問い合わせは無料です。確定申告だけを任せたい方は年一確定申告、毎月の記帳から年末の節税まで相談したい方は税務顧問のページをご覧ください。
この記事の執筆者
年末の節税は、税金の計算だけでなく、手元資金や来年の納税まで見通して判断する必要があります。税理士として、管理会計の視点も交えながら、数字で比べる判断をお手伝いしています。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
参考にした資料
- 厚生労働省(2025)『国民年金基金令等の一部を改正する政令の公布について(通知)』(年発1224第1号)https://www.mhlw.go.jp/content/12500000/001621974.pdf(閲覧日:2026年10月31日)
- 国税庁(2026)『インボイス制度に関するお知らせ(令和8年度税制改正特集)』https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026004-066_01.pdf(閲覧日:2026年11月5日)
- 国税庁『消費税の申告・納税は期限内に』https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0025001-007.pdf(閲覧日:2026年11月5日)
- 国税庁『令和7年分 青色申告の決算の手引き(一般用)』https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/025.pdf(閲覧日:2026年10月31日)
- 総務省(2026)『ふるさと納税制度の適正な運用について』(総税市第108号)https://www.soumu.go.jp/main_content/001093390.pdf(閲覧日:2026年11月5日)
- 中小企業庁(2026)『少額減価償却資産の特例を拡充しました』https://www.chusho.meti.go.jp/zaimu/zeisei/pamphlet/syougaku_shisan.pdf(閲覧日:2026年10月31日)
参考記事(Web)
- 2025年の制度改正/厚生労働省/https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html(閲覧日:2026年11月5日)
- No.1130 社会保険料控除/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm(閲覧日:2026年10月31日)
- No.1135 小規模企業共済等掛金控除/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm(閲覧日:2026年10月31日)
- No.2072 青色申告特別控除/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm(閲覧日:2026年10月31日)
- No.2100 減価償却のあらまし/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm(閲覧日:2026年10月31日)
- No.2260 所得税の税率/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm(閲覧日:2026年11月5日)
- 所得税基本通達37-2/国税庁/https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/05/05.htm(閲覧日:2026年10月31日)
- 所得税基本通達74・75-1、74・75-2/国税庁/https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/16/02.htm(閲覧日:2026年10月31日)
- 所得税法等の一部を改正する法律案要綱/財務省/https://www.mof.go.jp/about_mof/bills/221diet/st080220y.html(閲覧日:2026年10月31日)
- 第221回国会提出法律案/財務省/https://www.mof.go.jp/about_mof/bills/221diet/index.html(閲覧日:2026年10月31日)
- 個人市民税/静岡市/https://www.city.shizuoka.lg.jp/s8374/s000518.html(閲覧日:2026年11月5日)
- 償却資産に対する課税/静岡市/https://www.city.shizuoka.lg.jp/s5724/s000556.html(閲覧日:2026年10月31日)
- ふるさと納税・控除上限額の計算/静岡市/https://www.city.shizuoka.lg.jp/s8374/s013020.html(閲覧日:2026年11月5日)
- ふるさと納税のしくみ ふるさと納税の流れ/総務省/https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/procedure.html(閲覧日:2026年10月31日)
- 小規模企業共済の掛金/中小企業基盤整備機構/https://kyosai-web.smrj.go.jp/customer/skyosai/installment/index.html(閲覧日:2026年10月31日)
- 小規模企業共済の魅力について/中小企業基盤整備機構/https://kyosai-web.smrj.go.jp/skyosai/know/index.html(閲覧日:2026年11月5日)
- 前納減額金/中小企業基盤整備機構/https://kyosai-web.smrj.go.jp/customer/skyosai/installment/index_02.html(閲覧日:2026年11月5日)
- 「ふるさと納税ワンストップ特例」の申請書を提出された方/東京国税局/https://www.nta.go.jp/about/organization/tokyo/topics/furusato_nozei_onestop/index.htm(閲覧日:2026年10月31日)
- 13カ月以上の前納により納付した保険料の社会保険料控除はどのように申告するのですか。/日本年金機構/https://www.nenkin.go.jp/section/faq/kokunen/seido/kojoshomei/20180221.html(閲覧日:2026年11月5日)
- 国民年金保険料の「2年前納」/日本年金機構/https://www.nenkin.go.jp/service/kokunen/hokenryo/ninenzenno.html(閲覧日:2026年10月31日)
免責事項
本記事は、2026年11月5日時点の法令・通達・公表資料にもとづいて作成しています。税制は改正が多く、同じ制度でも適用できるかどうかは個々の状況によって異なります。実際の申告やお手続きにあたっては、税理士などの専門家にご相談ください。本記事の情報を利用されたことにより生じた損失等について、当法人は責任を負いかねますのでご了承ください。