令和8年分の確定申告の変更点は、2027年2月16日から始まる申告の前に押さえておきたいところです。今回は、基礎控除が所得に応じて最大104万円になり、給与所得控除の最低額も74万円に上がります。
改正の多くは2026年12月1日の施行で、会社員の方は年末調整で反映されます。一方で、青色申告特別控除の75万円のように、令和9年分から始まる改正も混ざっています。静岡で事業や年金、副業の収入がある方、家を買った方に向けて整理しました。
この記事でわかること
- 基礎控除・給与所得控除・扶養の要件の変更点
- 会社員・年金受給者・個人事業主の申告が必要な場面
- 申告書・e-Tax・住民税で変わること
令和8年分の確定申告で何が変わる?
令和8年分の確定申告の変更点は、税金がかかり始める所得の水準が上がったことが中心です。令和8年度の税制改正を盛り込んだ所得税法等の一部を改正する法律は、2026年3月31日に成立し、同じ日に公布されました。
ただ、改正の中身は「令和8年分から」と「令和9年分から」で始まる年が分かれています。そこでまず、令和8年分の申告で何が変わり、いつから効くのかを見ていきます。そのうえで、来年以降の改正と混同しないための整理をしておきましょう。
参考:財務省「第221回国会提出法律案(所得税法等の一部を改正する法律案)」
基礎控除と給与所得控除の引上げが中心
今回の改正で影響がいちばん大きいのは、基礎控除と給与所得控除の引上げです。基礎控除は、所得のある人なら誰でも差し引ける控除です。所得税法の本則部分が58万円から62万円に上がり、租税特別措置法による上乗せも広がりました。
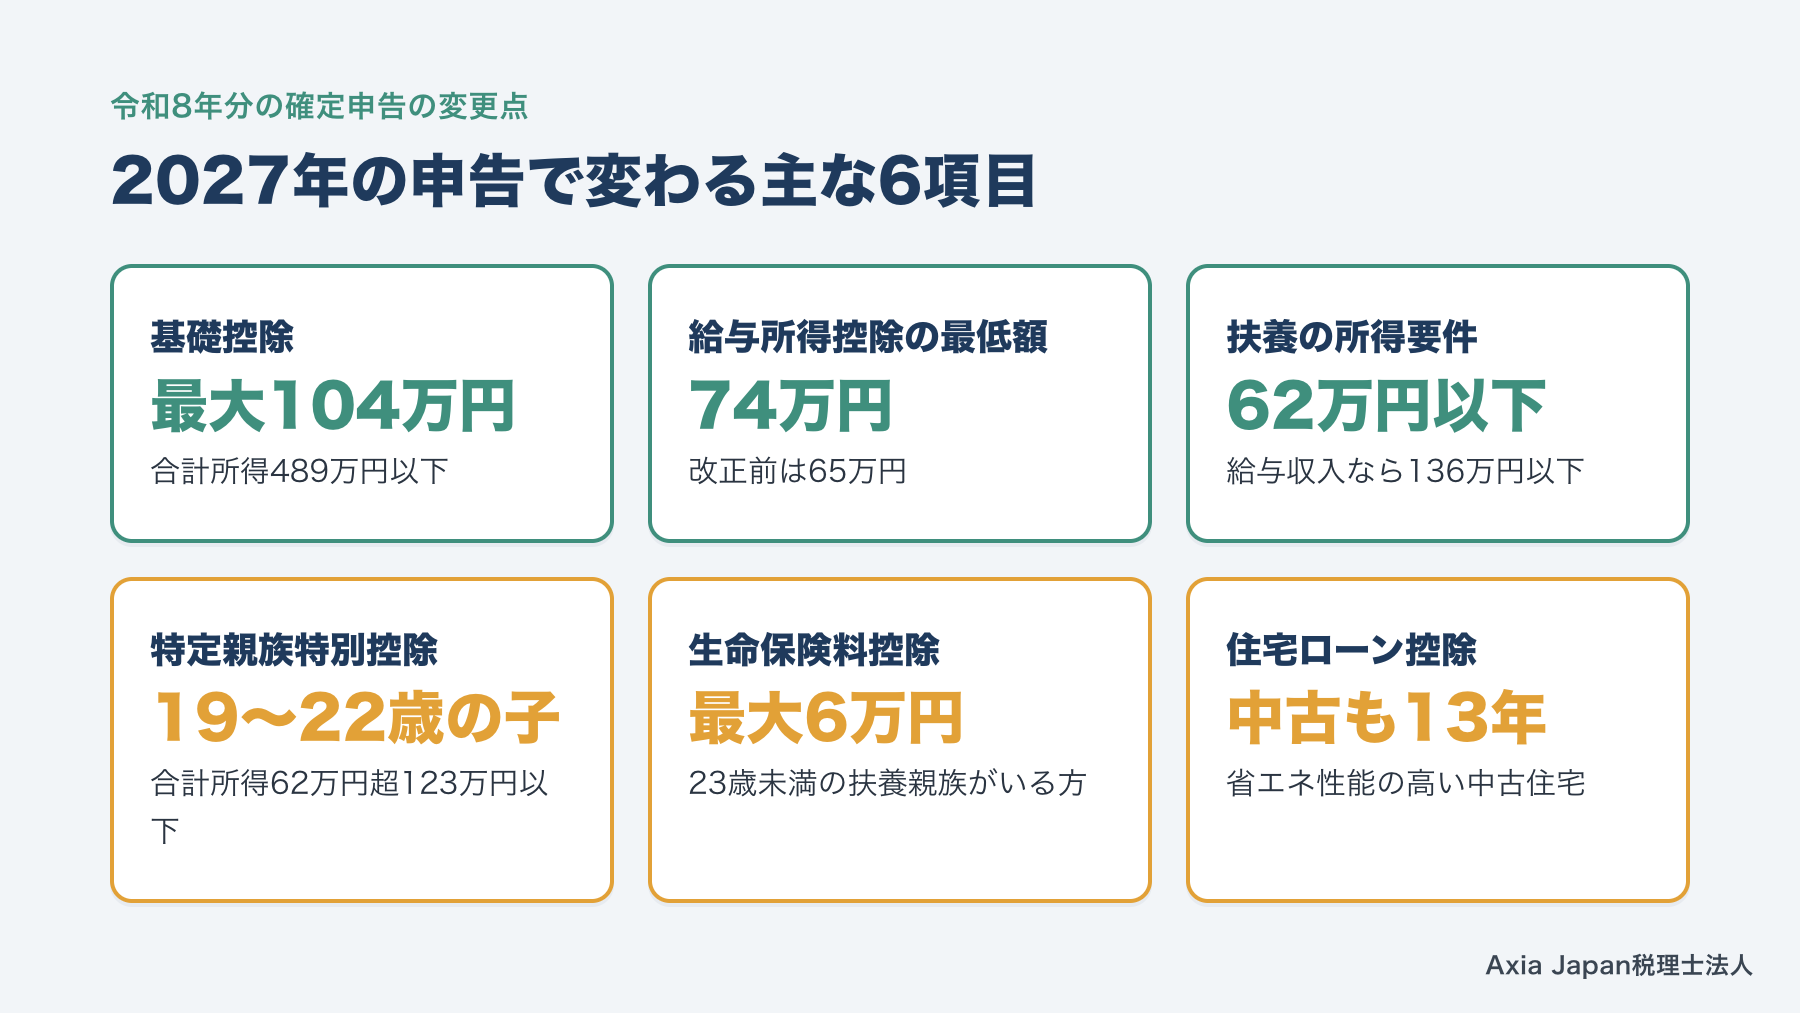
その結果、合計所得金額が489万円以下の方の基礎控除は104万円になります。給与所得控除は、会社員の必要経費にあたる額として給与収入から差し引くものです。その最低額は、令和8・9年分の特例で65万円から74万円に上がりました。
このほか、扶養親族などの所得要件や、特定親族特別控除の対象範囲も変わりました。子育て世帯の生命保険料控除と住宅ローン控除にも、令和8年分から関わる見直しがあります。
参考:国税庁 タックスアンサーNo.1199「基礎控除」(所得税法第86条、租税特別措置法第41条の16の2)/財務省「所得税法等の一部を改正する法律案の概要」
改正は12月1日施行で年末調整にも反映
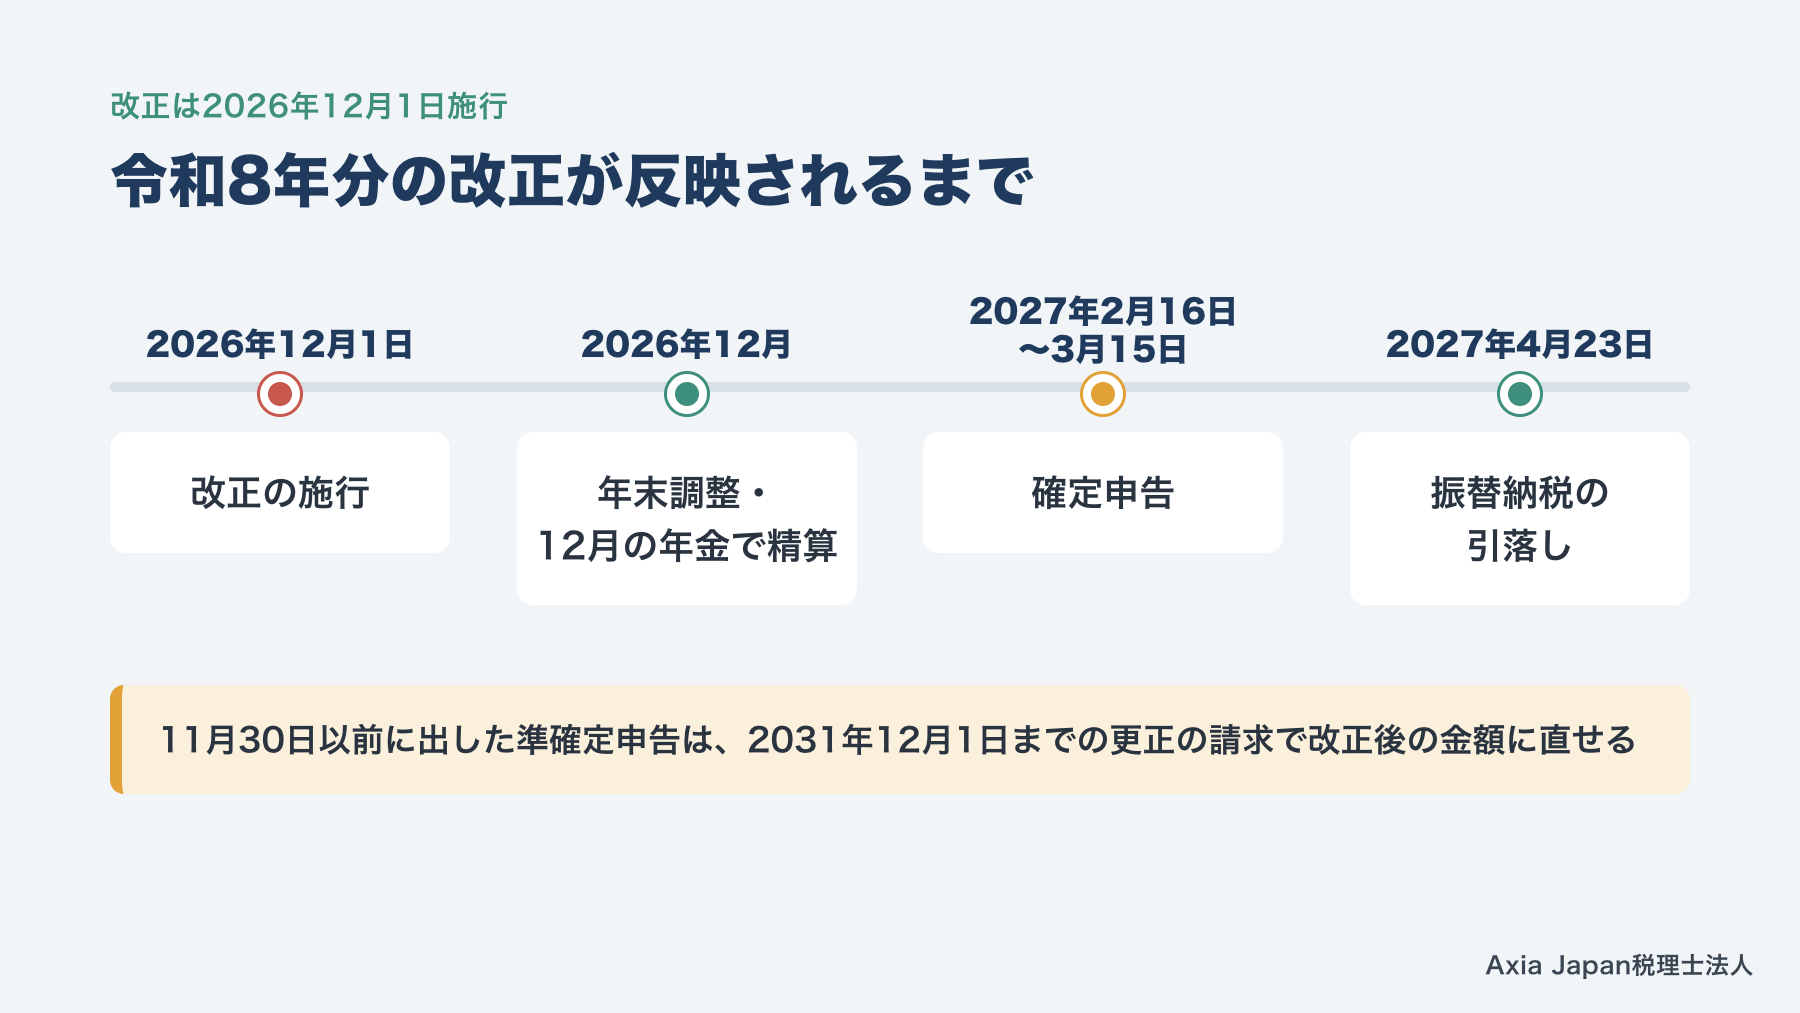
基礎控除などの改正は2026年12月1日に施行され、令和8年分の所得税から適用されます。年の途中の施行ですが、令和8年の1年間の所得全体に改正後の金額が使われます。
会社員の方は、12月の年末調整で改正後の基礎控除などを使い、1年分の税額を計算し直します。毎月の給与から引かれた税金との差は、そこで精算される仕組みです。公的年金を受け取っている方も、12月に支払われる年金で同じように精算が行われます。
気をつけたいのは、11月30日以前に手続きが終わっている方です。たとえば、11月30日以前に出した準確定申告には改正前の金額が使われます。この場合は、12月1日から2031年12月1日までに更正の請求をすれば、改正後の金額で計算し直せます。
参考:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(Q1-1、Q6-1)
令和9年分から変わることと分けて考える
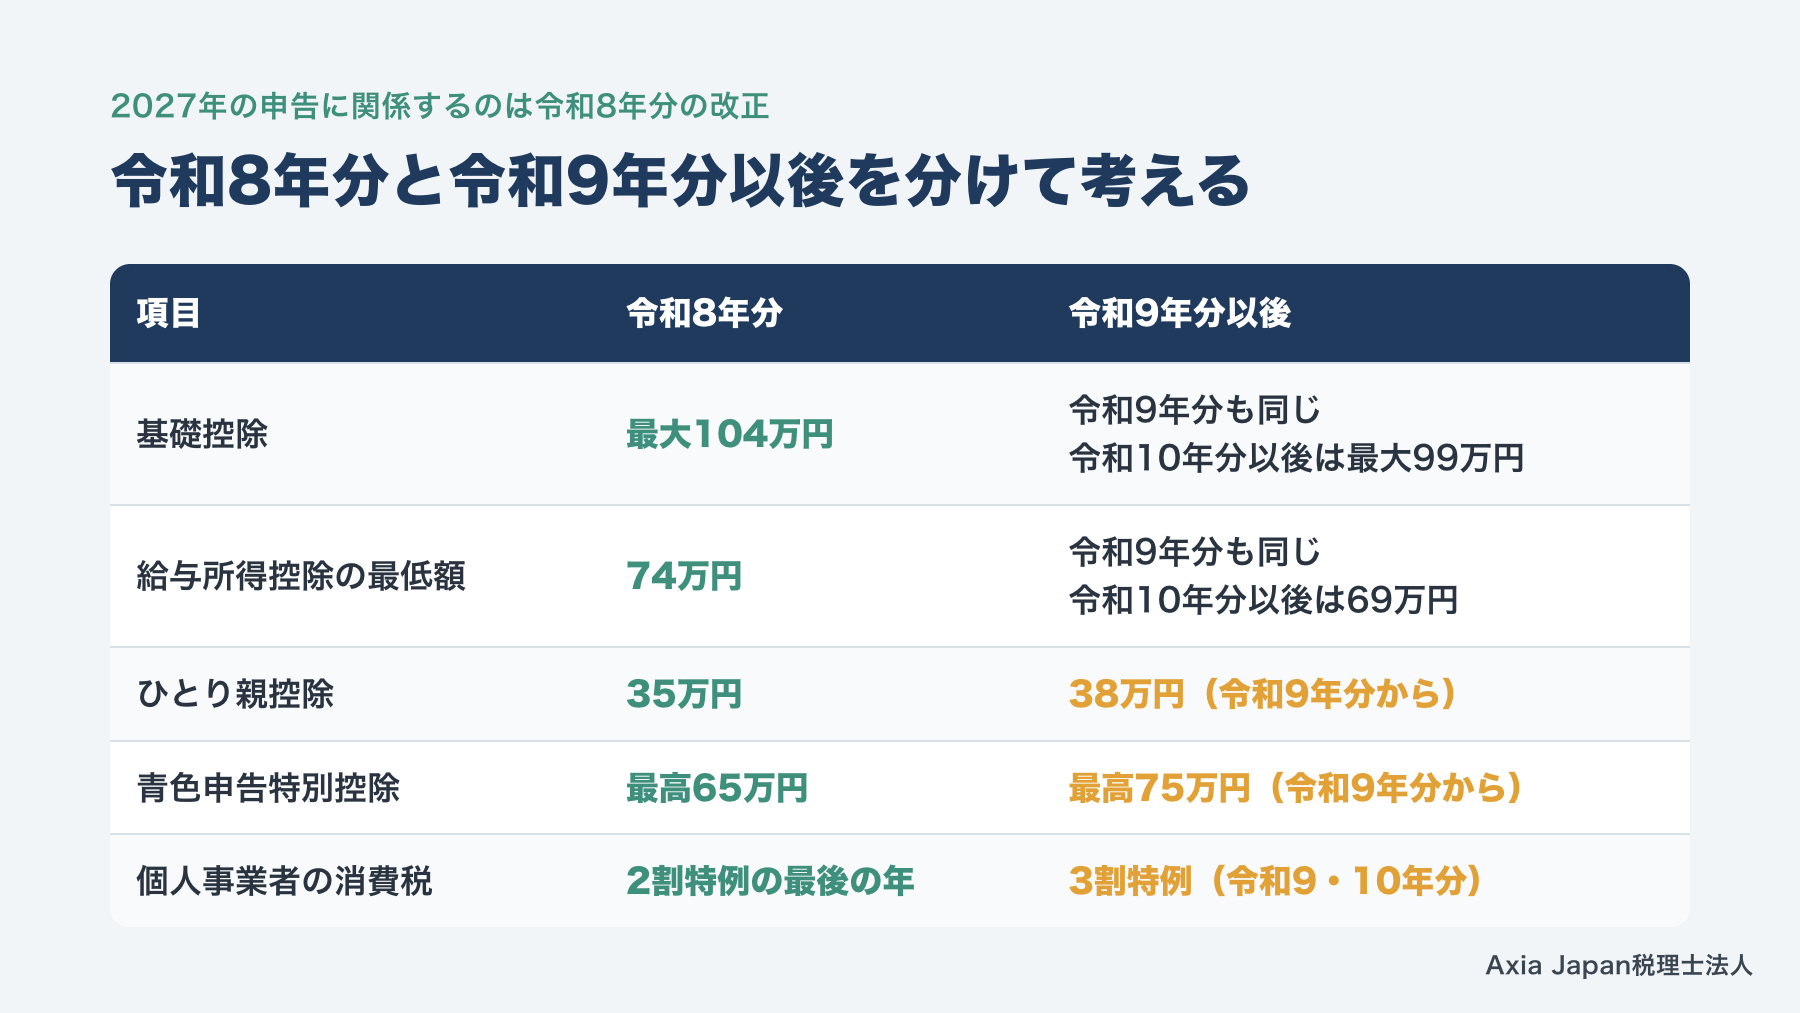
インターネット上の解説には、令和9年分から始まる改正を、令和8年分の話のように書いたものも見かけます。2027年に行う申告に関係するのは令和8年分の改正なので、表で分けておきます。
| 項目 | 令和8年分(2027年に申告) | 令和9年分以後 |
|---|---|---|
| 基礎控除 | 最大104万円 | 令和9年分も同じ。令和10年分以後は最大99万円 |
| 給与所得控除の最低額 | 74万円 | 令和9年分も同じ。令和10年分以後は69万円 |
| ひとり親控除 | 35万円 | 38万円(令和9年分から) |
| 青色申告特別控除 | 最高65万円 | 最高75万円(令和9年分から) |
| 個人事業者の消費税 | 2割特例を使える最後の年 | 3割特例(令和9・10年分、対象者のみ) |
とくに、青色申告特別控除の75万円は令和9年分からで、2028年に行う申告からの話です。反対に、基礎控除104万円と給与所得控除74万円は、令和9年分まで同じ金額が続きます。
参考:国税庁「源泉所得税の改正のあらまし」(令和8年4月)/国税庁「インボイス制度に関するお知らせ(令和8年度税制改正特集)」/財務省「所得税法等の一部を改正する法律案要綱」
基礎控除は所得に応じて最大104万円に
令和8年分の確定申告で最初に確かめたいのは、自分の基礎控除がいくらになるかです。基礎控除の額は、本人の合計所得金額によって変わります。合計所得金額とは、事業所得・給与所得・年金の雑所得などを合計した金額で、所得控除を差し引く前のものです。
あわせて、会社員の方の給与所得控除と、家族を扶養に入れられる所得の基準も変わりました。この3つは互いにつながっているので、基礎控除から順に見ていきます。給与収入のある家族がいる方は、3つ目の扶養の基準まで目を通してください。
合計所得金額ごとの基礎控除額
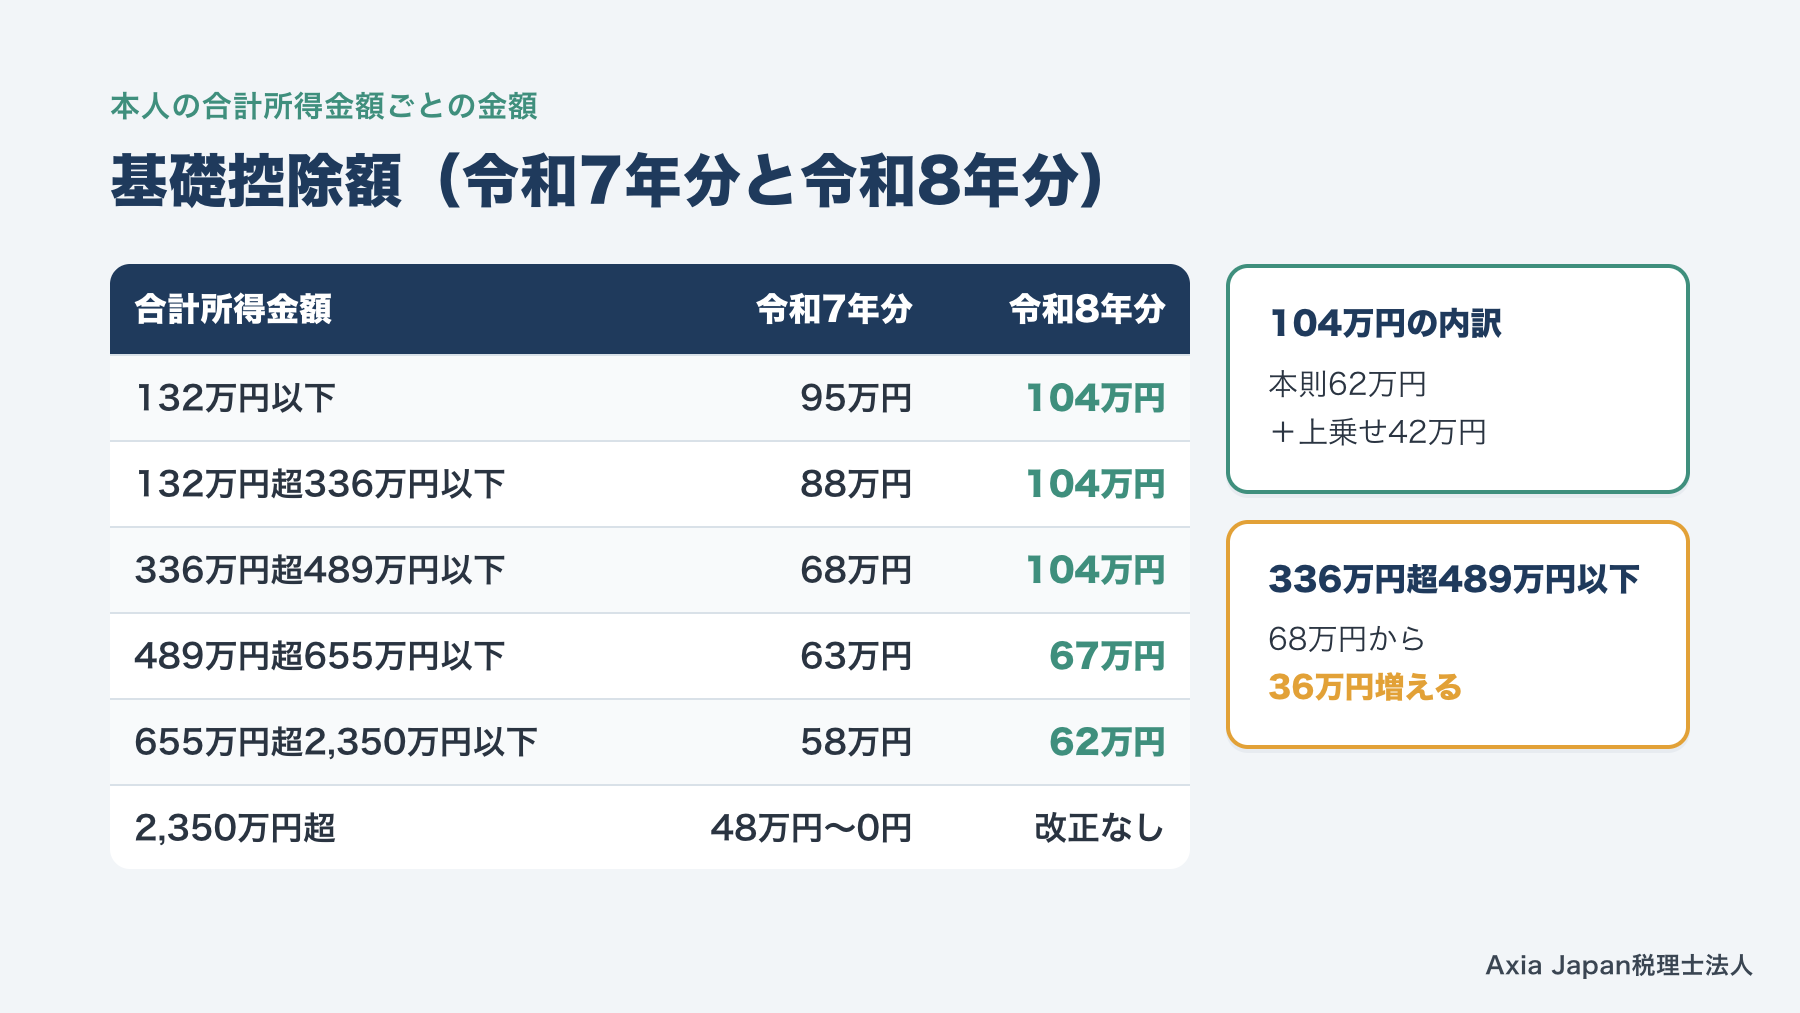
令和8年分の基礎控除は、合計所得金額が489万円以下なら104万円です。令和7年分は、所得が増えるほど段階的に下がる形でした。
| 合計所得金額 | 令和7年分 | 令和8年分 |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超336万円以下 | 88万円 | 104万円 |
| 336万円超489万円以下 | 68万円 | 104万円 |
| 489万円超655万円以下 | 63万円 | 67万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 |
| 2,350万円超 | 48万円〜0円 | 改正なし |
104万円は、所得税法の本則62万円に、租税特別措置法の上乗せ42万円を加えた額です。489万円超655万円以下の67万円は、上乗せが5万円になります。
効果が大きいのは、合計所得金額が336万円超489万円以下の方です。令和7年分の68万円から36万円増えます。個人事業主の方は、事業所得の見込みと照らし合わせてみてください。
参考:国税庁「令和8年分 年末調整のしかた」3ページ/国税庁 タックスアンサーNo.1199「基礎控除」(所得税法第86条、租税特別措置法第41条の16の2)/財務省「令和8年度 税制改正の解説」所得税法等の改正(91〜93ページ)
給与所得控除の最低額は74万円に
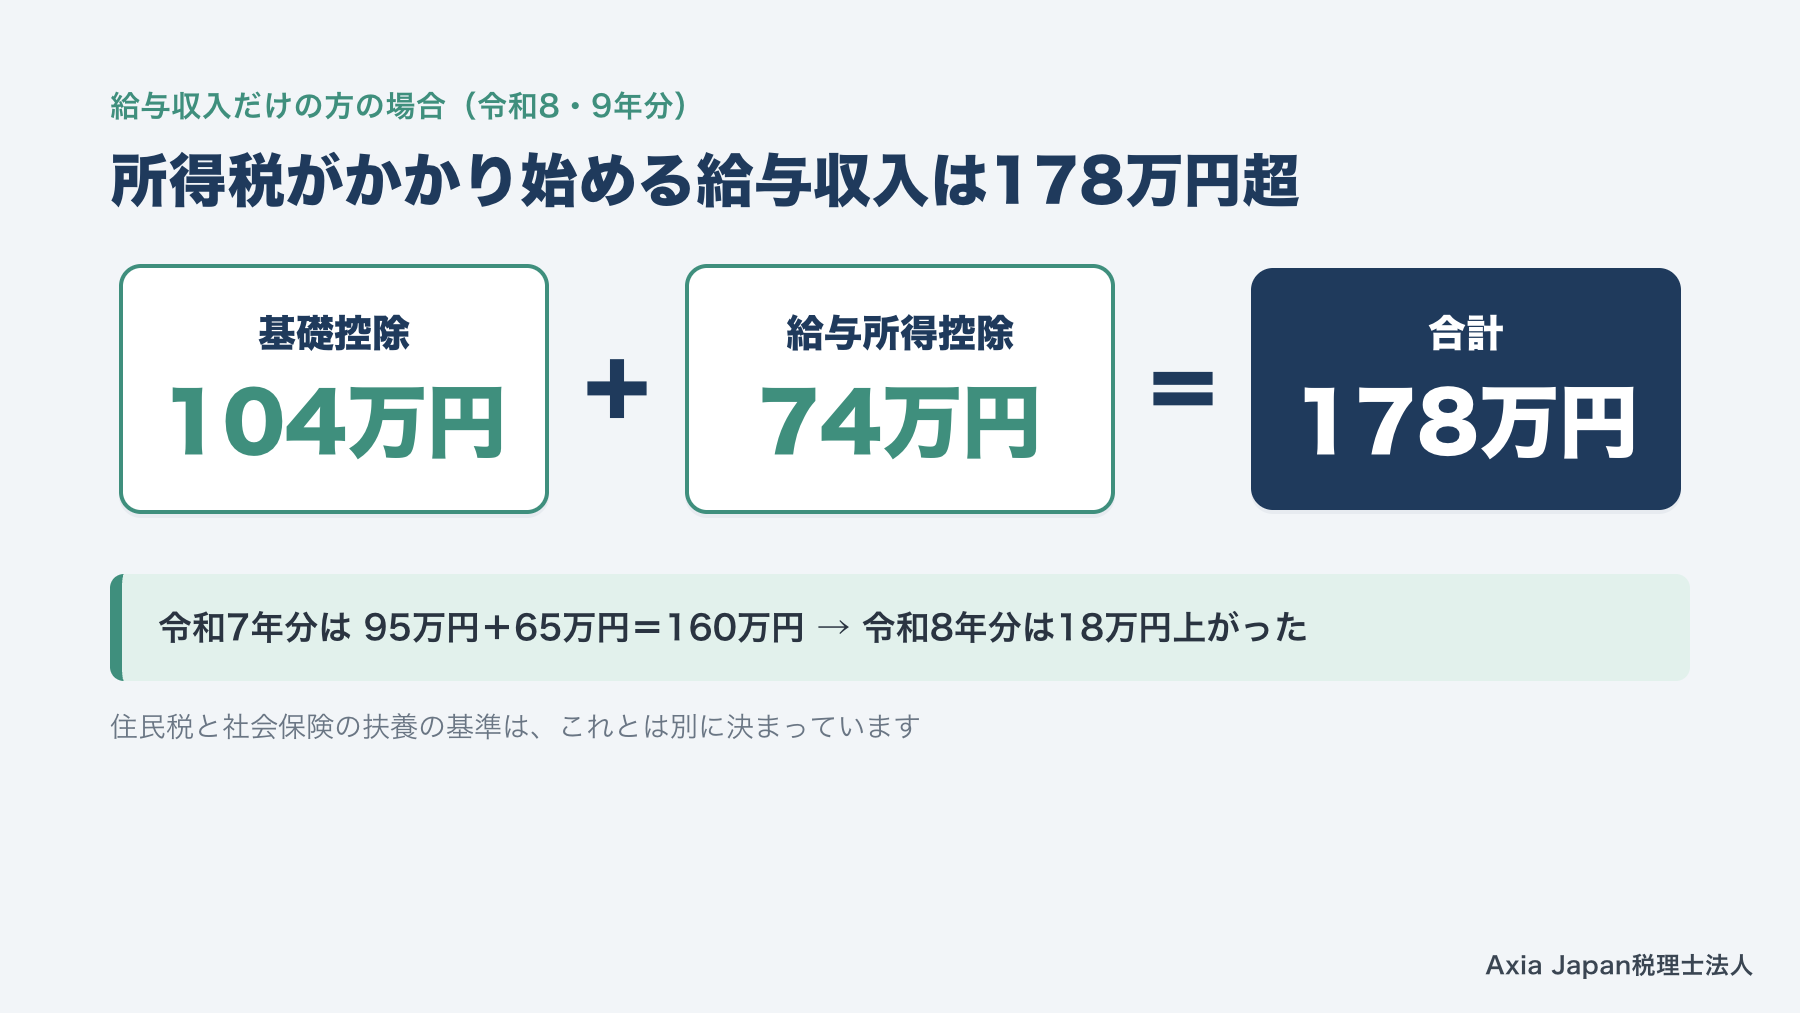
給与所得控除の最低額は、令和8・9年分に限り74万円です。改正前は65万円でした。給与収入が220万円以下の方の給与所得控除は一律74万円で、220万円を超える方の控除額は変わりません。
給与収入だけの方は、基礎控除104万円と給与所得控除74万円を合わせた178万円まで、所得税がかかりません。報道などで「178万円の壁」と呼ばれているのは、この合計額のことです。令和7年分は、基礎控除95万円と給与所得控除65万円の合計160万円だったので、18万円上がりました。
ただし、これは所得税だけの話です。住民税の基準は別で、後ほど説明します。健康保険などの社会保険の扶養の基準も、税金とは別の制度で決まっています。
参考:国税庁「令和8年分 年末調整のしかた」3ページ(租税特別措置法第29条の4)/財務省「令和8年度 税制改正の解説」所得税法等の改正(98ページ)
扶養や配偶者の所得要件は62万円以下に
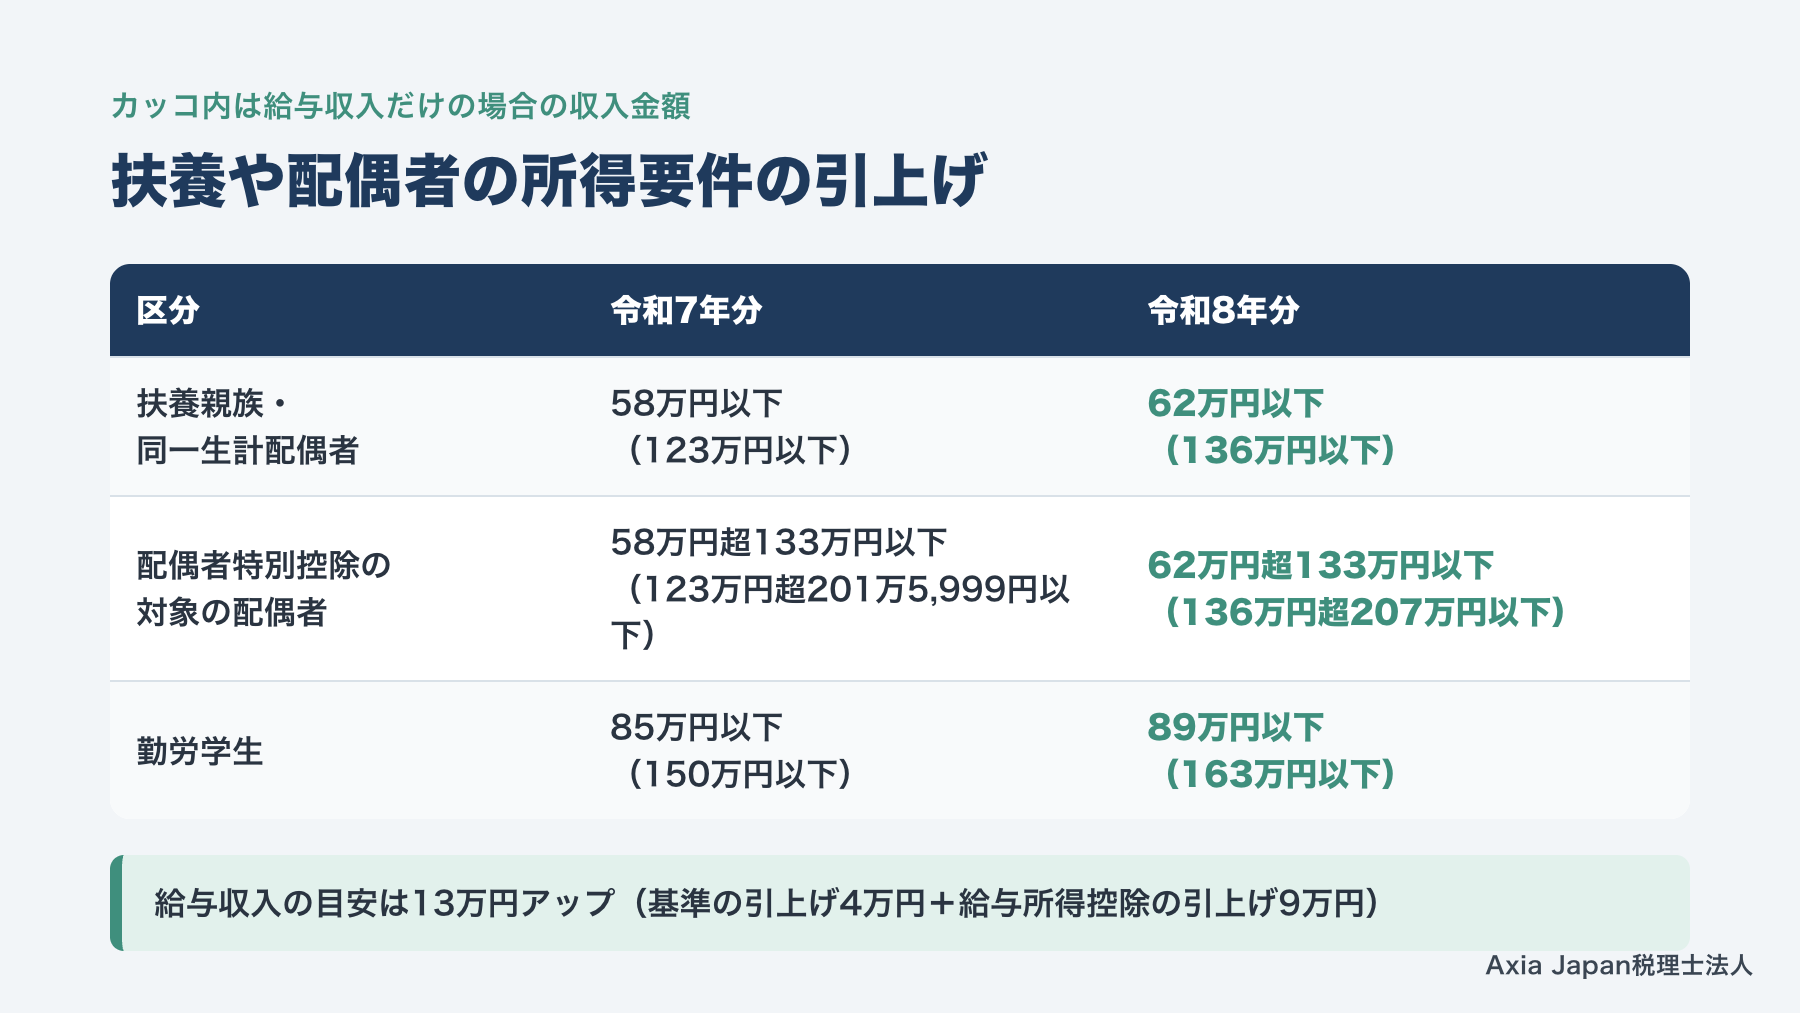
家族を扶養控除や配偶者控除の対象にできる所得の基準は、58万円以下から62万円以下に上がりました。給与収入だけの家族なら、123万円以下から136万円以下への引上げです。
| 区分 | 令和7年分 | 令和8年分 |
|---|---|---|
| 扶養親族・同一生計配偶者 | 58万円以下(123万円以下) | 62万円以下(136万円以下) |
| 配偶者特別控除の対象の配偶者 | 58万円超133万円以下(123万円超201万5,999円以下) | 62万円超133万円以下(136万円超207万円以下) |
| 勤労学生 | 85万円以下(150万円以下) | 89万円以下(163万円以下) |
※カッコ内は、給与収入だけの場合の収入金額
給与収入の目安が13万円上がったのは、基準の引上げ4万円に、給与所得控除の引上げ9万円が加わったためです。たとえば、パートの給与収入が130万円の配偶者は、令和7年分なら配偶者特別控除の対象でした。令和8年分からは、配偶者控除の対象に変わります(ご本人の合計所得金額が1,000万円以下の場合)。
参考:国税庁「令和8年分 年末調整のしかた」4ページ/財務省「令和8年度 税制改正の解説」所得税法等の改正(101ページ)
家族・保険・住宅に関わる令和8年分の改正
基礎控除のほかにも、家族構成や住まいによって関係する改正があります。対象になりやすいのは、19〜22歳のお子さんがいるご家庭と、23歳未満の扶養親族がいて生命保険に入っている方です。2026年に家に住み始めた方も、次の3つをご確認ください。
会社員の方の場合、特定親族特別控除と生命保険料控除は年末調整で反映できます。一方、住宅ローン控除は1年目だけ確定申告が必要で、2年目以後は年末調整で受けられます。
19〜22歳の子の特定親族特別控除
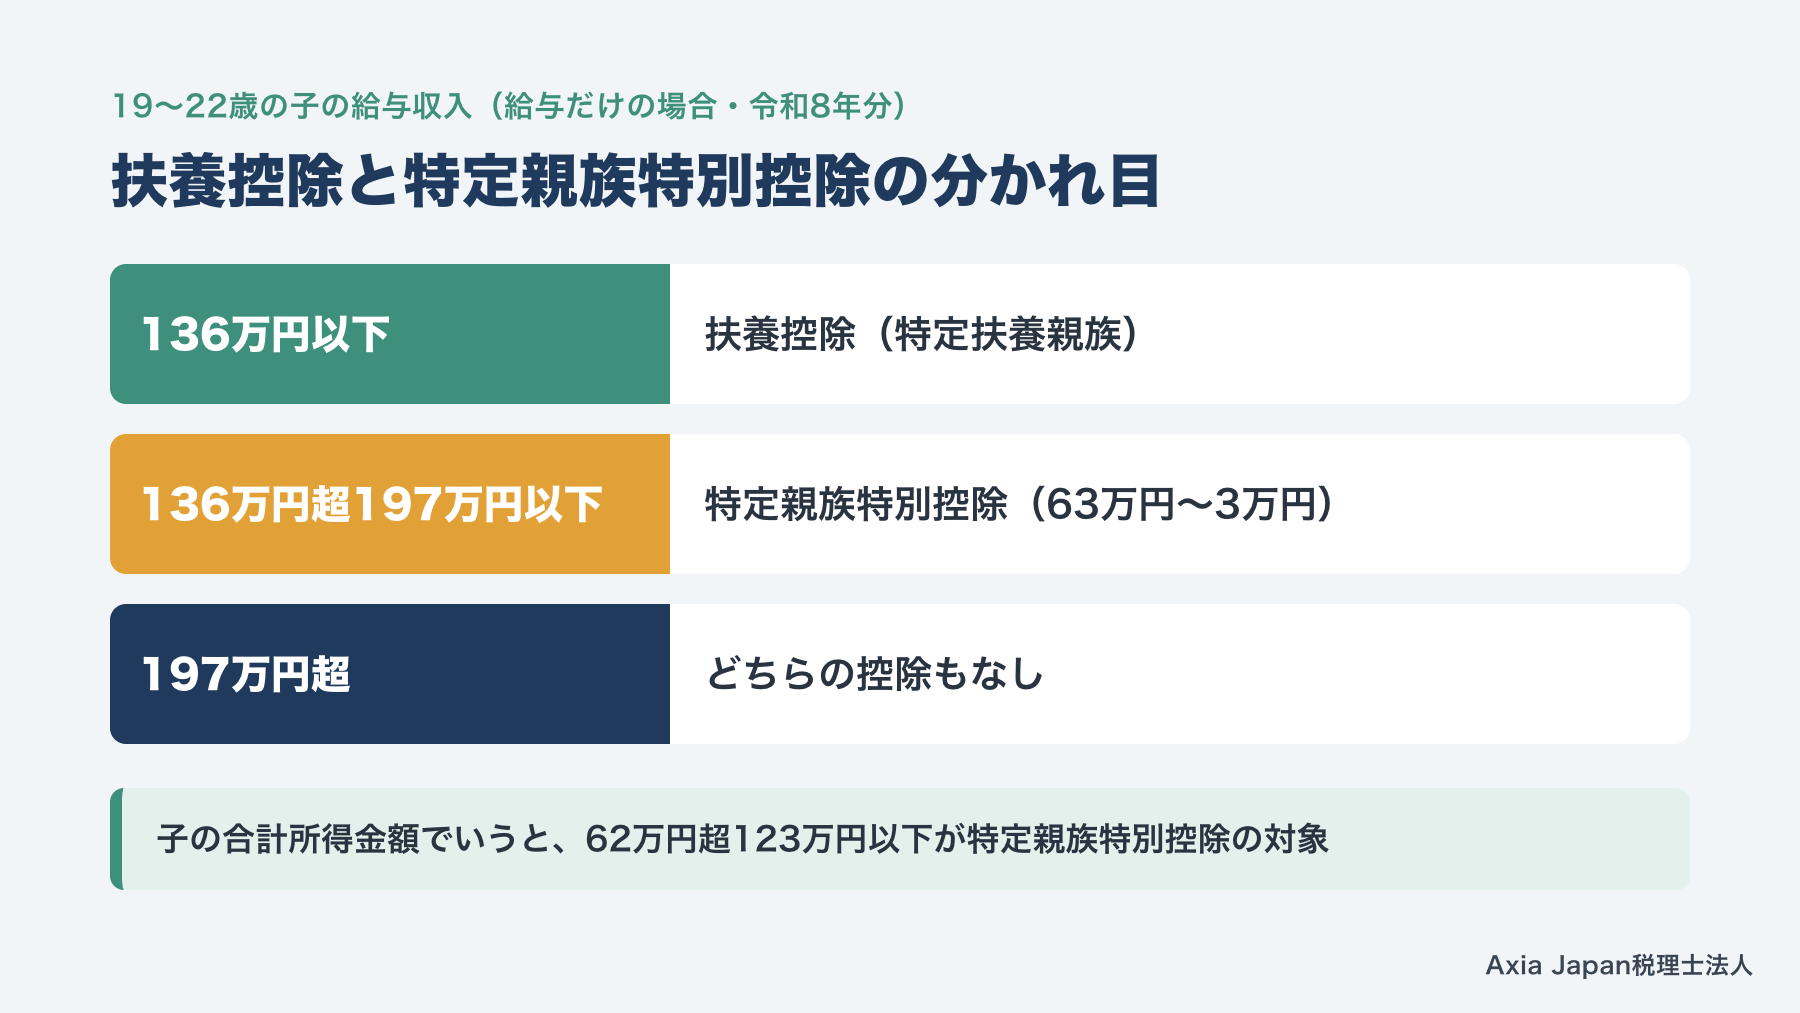
特定親族特別控除は、令和7年分から始まった控除です。対象は、その年の12月31日時点で19歳以上23歳未満の、生計を一にする親族(配偶者を除く)です。大学生のお子さんのアルバイト収入が多く、扶養控除から外れてしまう場合に使えます。
令和8年分は、子の合計所得金額が62万円超123万円以下なら対象です。給与収入だけなら、136万円超197万円以下にあたります。控除額は、子の合計所得金額が85万円以下なら63万円で、そこから段階的に下がり、120万円超123万円以下で3万円です。
子の合計所得金額が62万円以下なら、これまでどおり扶養控除の対象です。年末にアルバイト代の合計を出しておくと、どちらの控除になるかが分かります。
参考:国税庁 タックスアンサーNo.1177「特定親族特別控除」(所得税法第84条の2)
生命保険料控除は子育て世帯で最大6万円
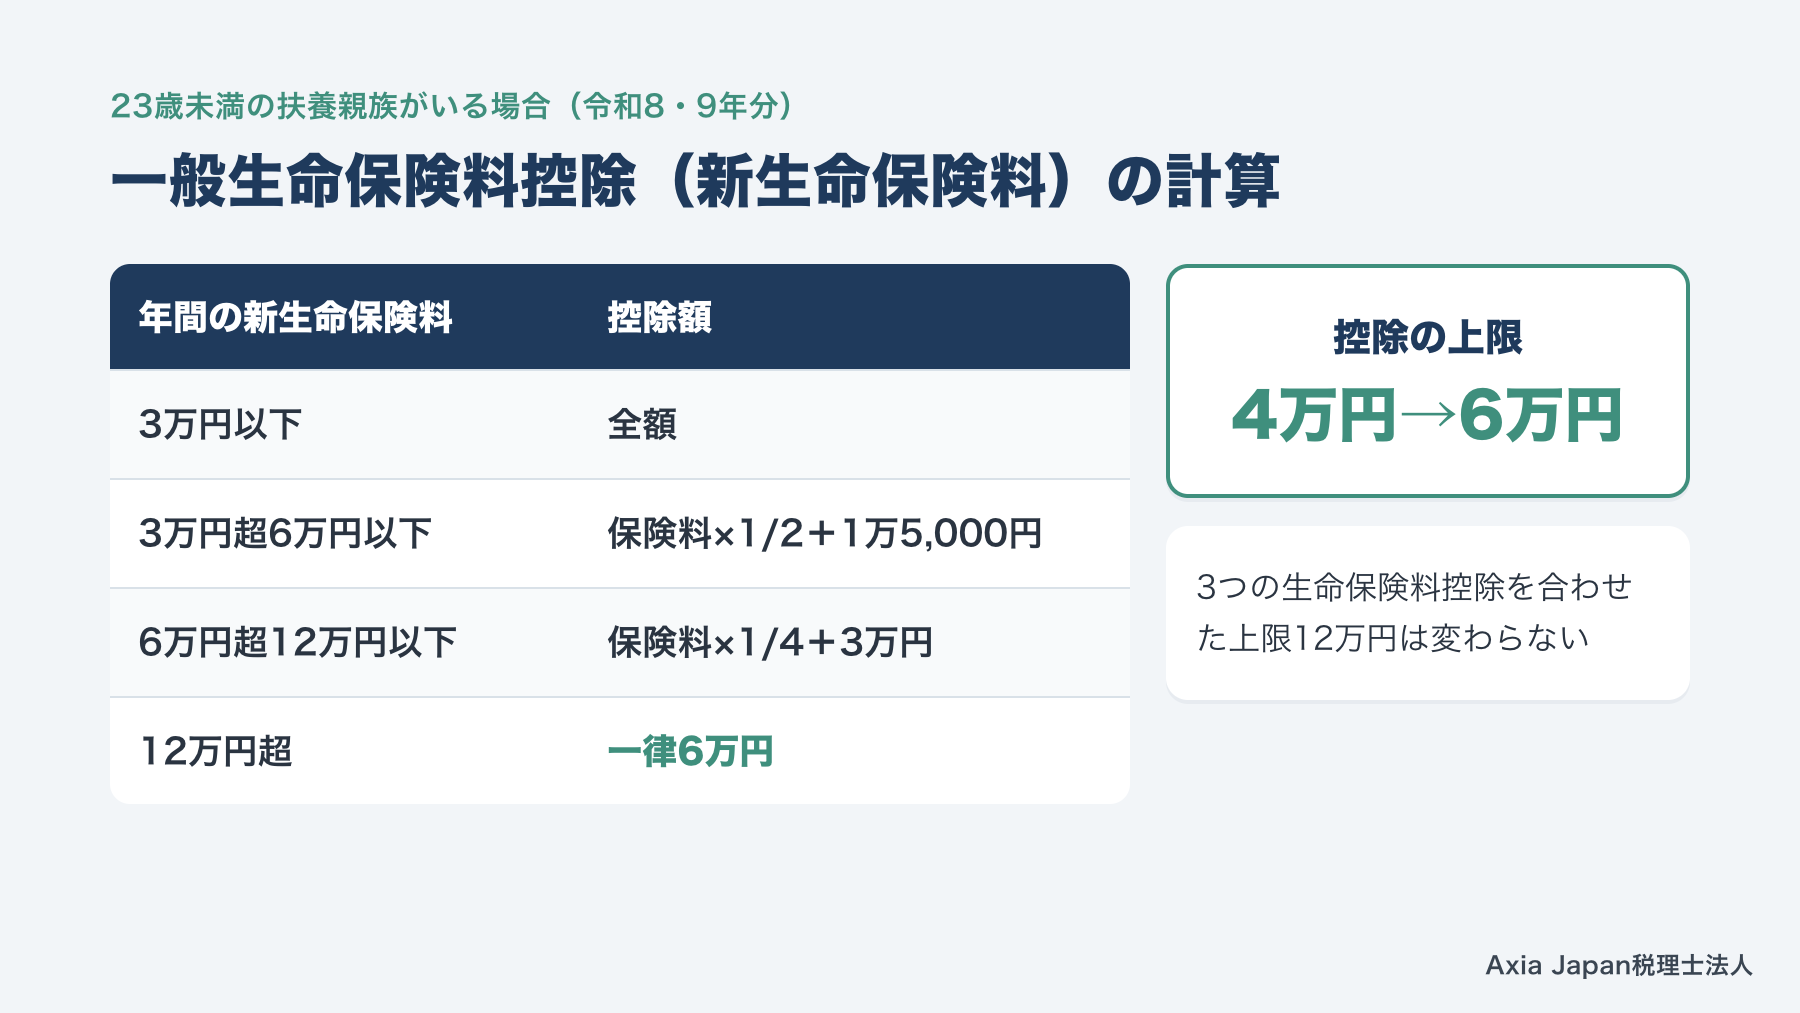
23歳未満の扶養親族がいる方は、令和8年分の生命保険料控除が広がります。対象は一般生命保険料控除で、新制度の契約の保険料(新生命保険料)の計算が次のように変わりました。
| 年間の新生命保険料 | 控除額 |
|---|---|
| 3万円以下 | 全額 |
| 3万円超6万円以下 | 保険料×1/2+1万5,000円 |
| 6万円超12万円以下 | 保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
一般生命保険料控除の上限は、4万円から6万円に上がりました。旧制度の契約の保険料と合わせて計算する場合も、上限は6万円です。介護医療保険料控除と個人年金保険料控除を合わせた全体の上限12万円は変わりません。
この特例は令和9年分まで続きます。会社員の方は年末調整で、それ以外の方は確定申告で適用します。
参考:国税庁「令和8年分 年末調整のしかた」4ページ/国税庁「源泉所得税の改正のあらまし」(令和8年4月)7ページ
住宅ローン控除は中古住宅も最長13年に
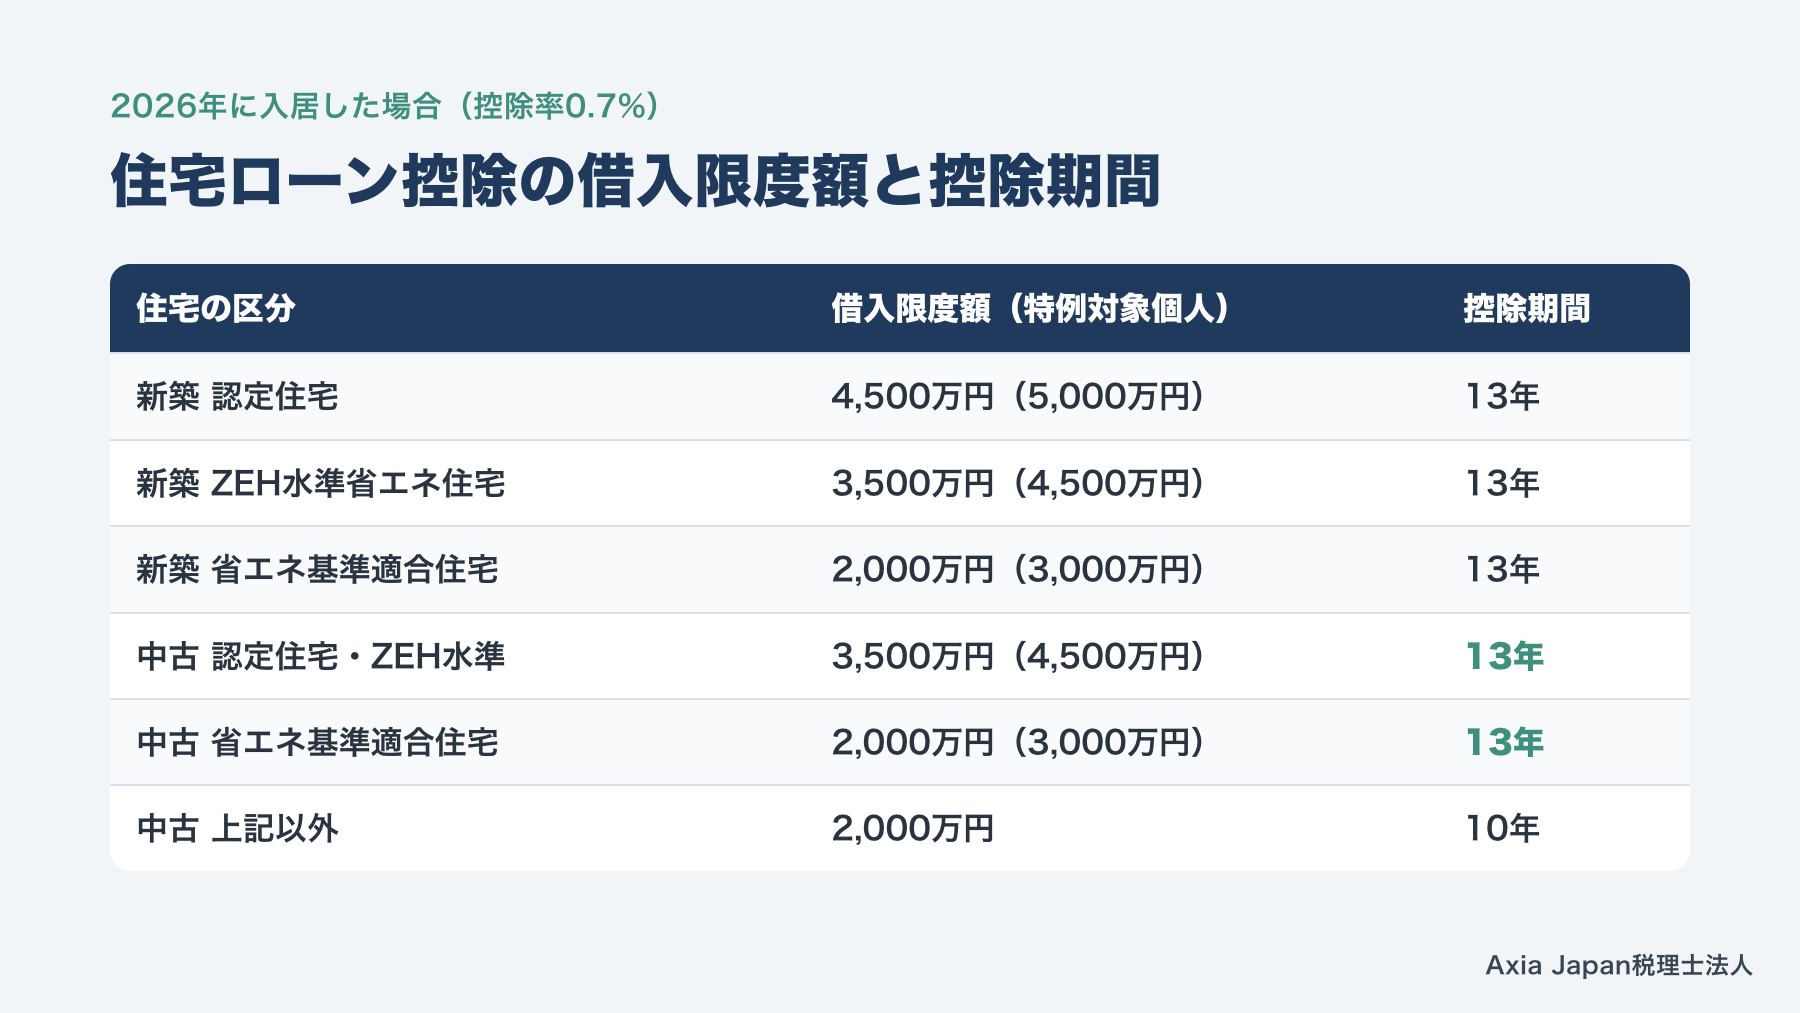
住宅ローン控除(住宅借入金等特別控除)は、2030年12月31日の入居分まで5年延長されました。
| 住宅の区分(2026年入居) | 借入限度額(特例対象個人) | 控除期間 |
|---|---|---|
| 新築 認定住宅 | 4,500万円(5,000万円) | 13年 |
| 新築 ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 13年 |
| 新築 省エネ基準適合住宅 | 2,000万円(3,000万円) | 13年 |
| 中古 認定住宅・ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 13年 |
| 中古 省エネ基準適合住宅 | 2,000万円(3,000万円) | 13年 |
| 中古 上記以外 | 2,000万円 | 10年 |
控除額は年末のローン残高の0.7%で、特例対象個人は、夫婦のどちらかが40歳未満の方や19歳未満の扶養親族がいる方です。
目立つのは、省エネ性能の高い中古住宅の控除期間が13年に延びたことです。床面積の要件も、新築・中古とも40㎡以上に緩和されました。ただし40㎡台の家は、合計所得金額1,000万円以下の年に限られ、カッコ内の上乗せも使えません。1年目の手続きは「還付申告で税金が戻る人」で解説しています。
参考:国税庁「暮らしの税情報(令和8年度版)マイホームを持ったとき」(租税特別措置法第41条)/国土交通省「住宅ローン減税」
令和8年分の確定申告が必要な人は?
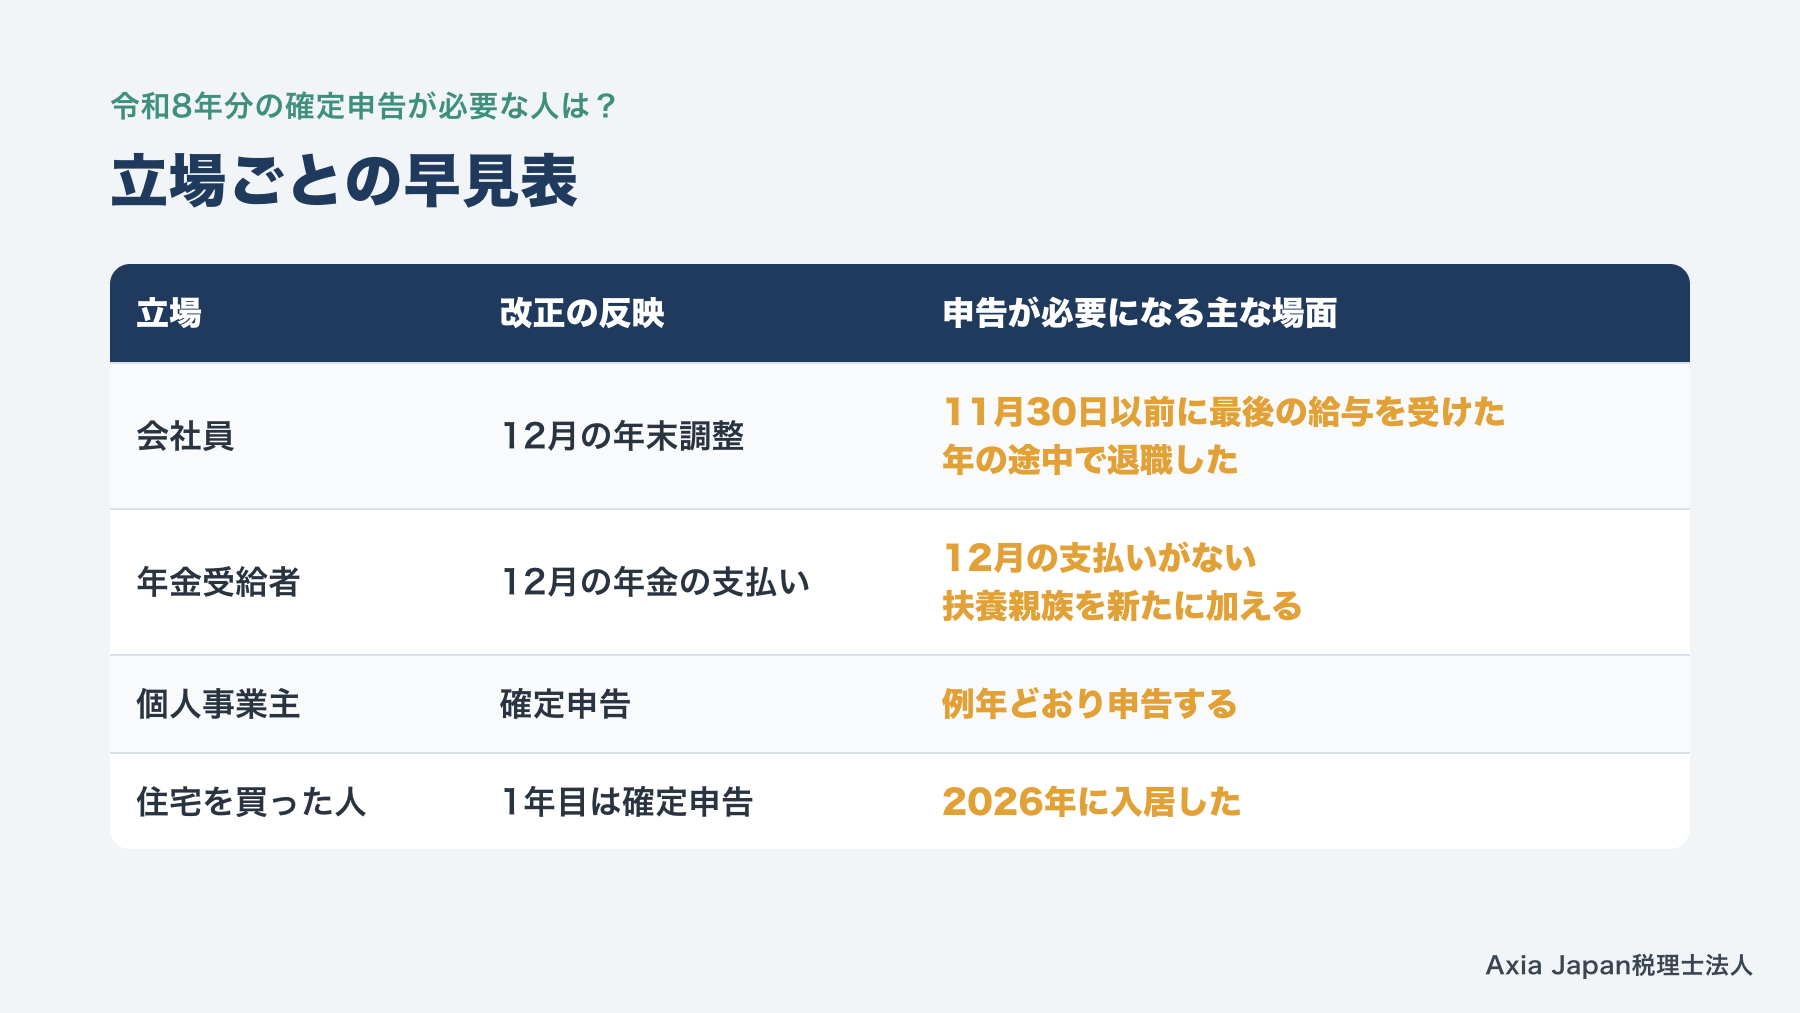
控除が増えても、確定申告が必要かどうかの基本は変わりません。変わるのは、改正後の金額がどこで使われるかです。会社員と年金受給者は年末調整や12月の年金で精算され、個人事業主は確定申告で計算します。
| 立場 | 改正の反映 | 申告が必要になる主な場面 |
|---|---|---|
| 会社員 | 12月の年末調整 | 11月30日以前に最後の給与を受けた、年の途中で退職した |
| 年金受給者 | 12月の年金の支払い | 12月の支払いがない、扶養親族を新たに加える |
| 個人事業主 | 確定申告 | 例年どおり申告する |
| 住宅を買った人 | 1年目は確定申告 | 2026年に入居した |
申告書の作成から提出までを任せたい方には、年一確定申告のサービスもご用意しています。
参考:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(Q1-3、Q5-2、Q7-1)
会社員:年末調整で済む人と申告が要る人
2026年12月に年末調整を受けた会社員の方は、改正のために申告し直す必要はありません。基礎控除・給与所得控除・扶養の要件の引上げは、どれも年末調整で反映されるからです。
一方、11月30日以前に最後の給与を受けて年末調整が済んだ方は、改正が反映されていません。休職している方などがあてはまります。年の途中で退職し、年末調整を受けていない方も同じです。こうした方が改正後の控除を受けるには、確定申告が必要です。ただし、源泉徴収された所得税がなければ、申告しても戻る税金はありません。
医療費控除やふるさと納税、住宅ローン控除の1年目などの申告は、「還付申告で税金が戻る人」で解説しています。副業がある方の申告の目安は「静岡市の確定申告ガイド」をご覧ください。
参考:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(Q1-3、Q7-1)
年金受給者:扶養を加えるなら申告を
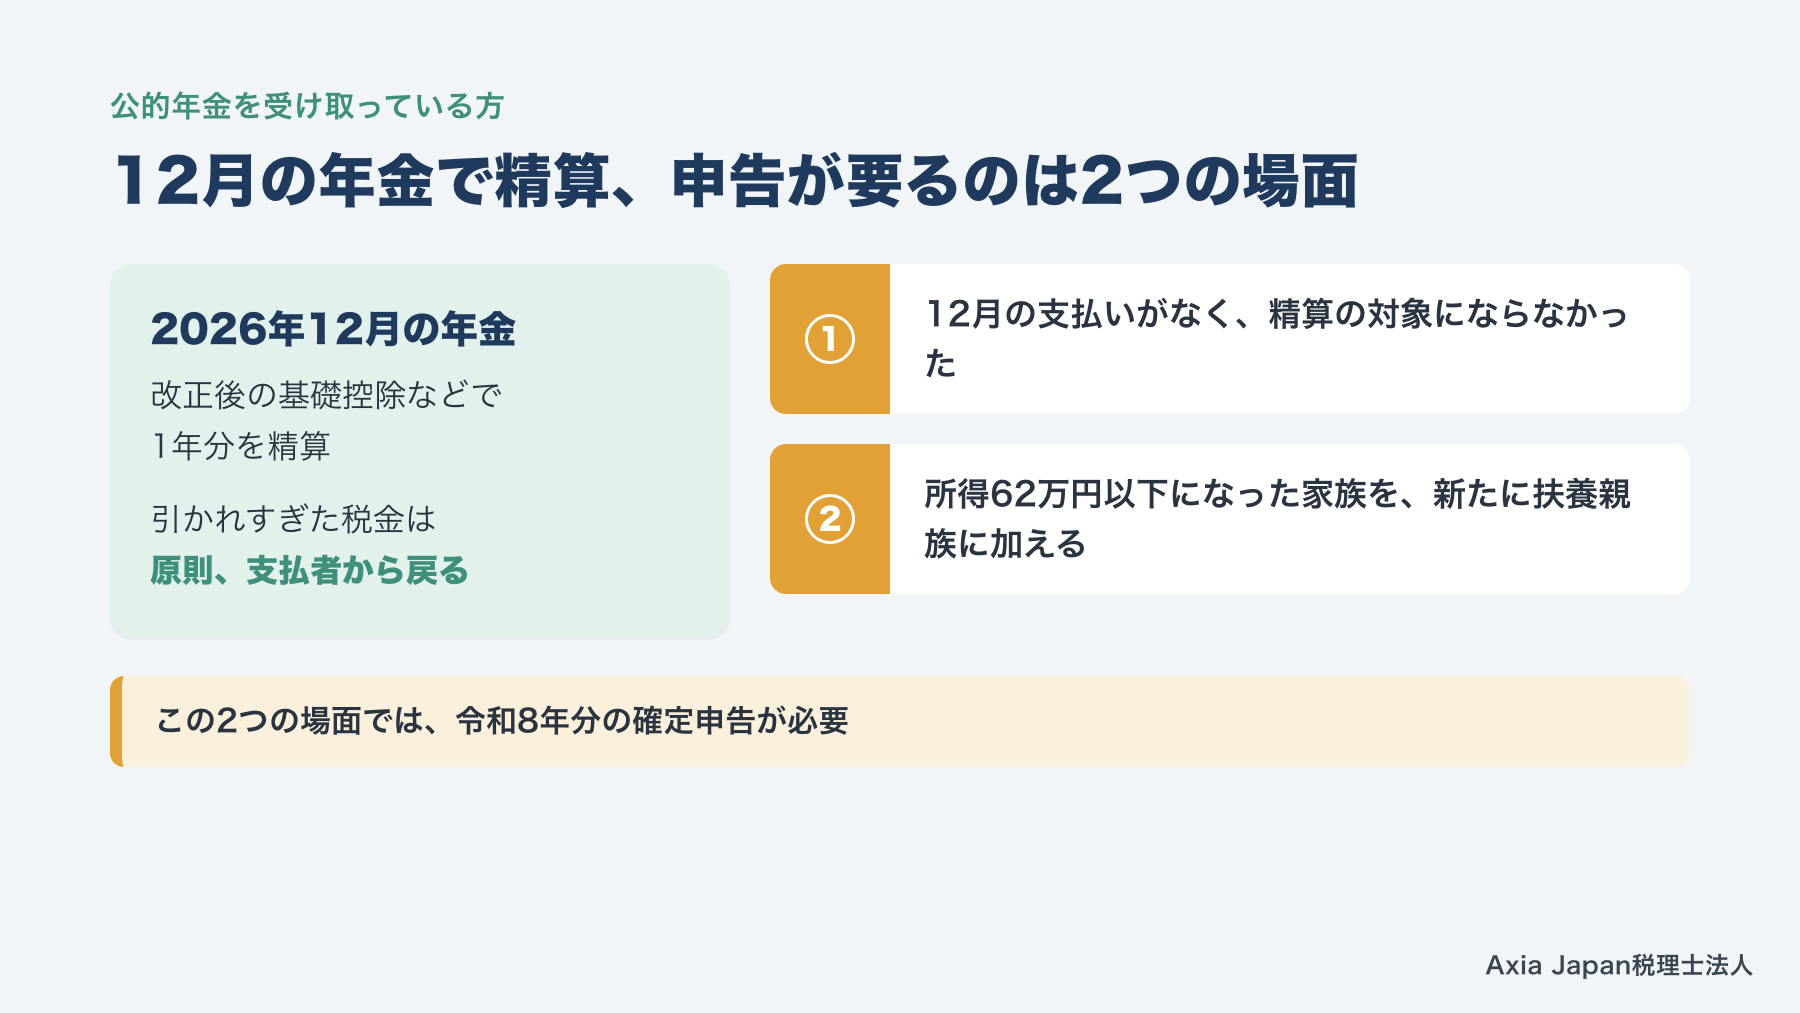
公的年金を受け取っている方は、2026年12月に支払われる年金で、改正後の基礎控除などを使った1年分の精算が行われます。引かれすぎていた税金は、原則として年金の支払者から戻ってきます。
確定申告が必要になるのは、主に2つの場面です。1つは、12月に年金の支払いがなく、精算の対象にならなかった場合です。精算の対象は厚生労働大臣や共済組合などが支払う公的年金で、確定給付企業年金の年金は含まれません。
もう1つは、扶養の所得要件が62万円以下に上がり、新たに扶養親族になった家族の控除を受けたい場合です。令和7年分は所得が少し多くて扶養に入れられなかった親族が、令和8年分は対象になることがあります。年金受給者の還付申告の一般的な流れは、「還付申告で税金が戻る人」で紹介しています。
参考:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(Q5-1、Q5-2、Q7-1)/国税庁「公的年金等を受給されている方へ」
個人事業主:2割特例を使える最後の年
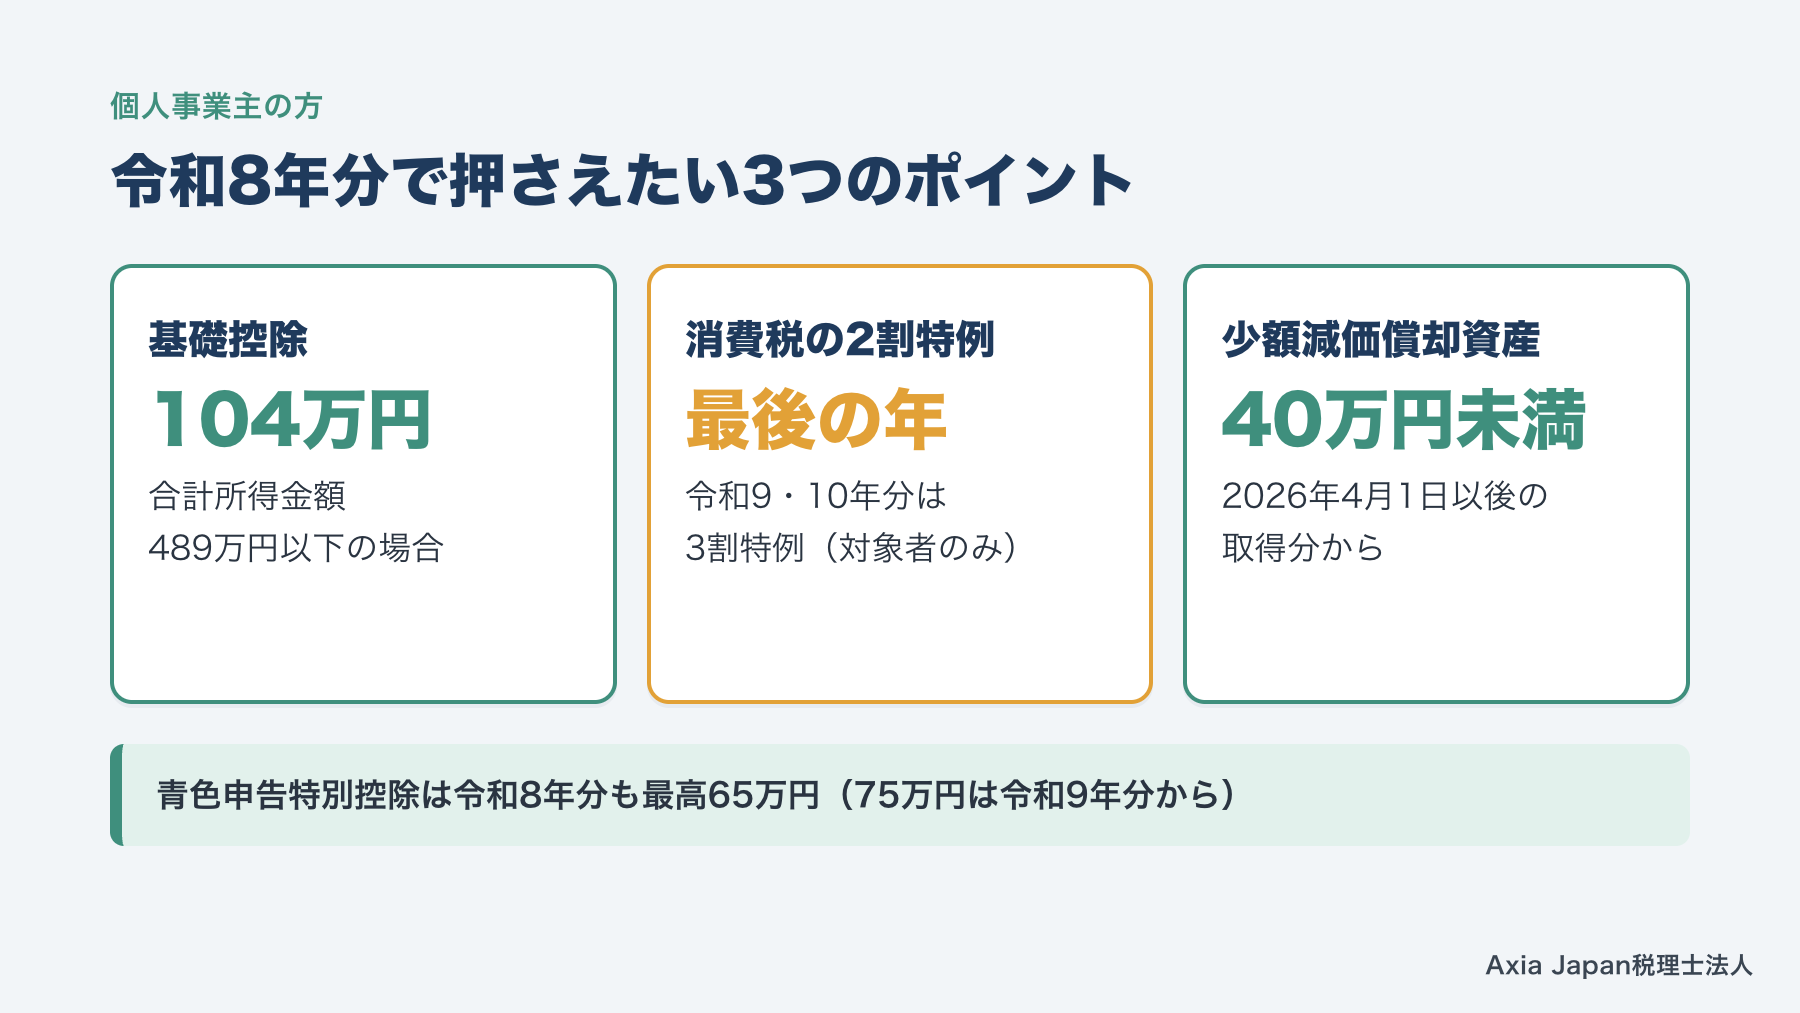
個人事業主の方は、確定申告で改正後の基礎控除を使って計算します。合計所得金額が489万円以下なら104万円なので、所得の水準によっては令和7年分より控除が大きく増えます。
インボイス登録を機に課税事業者になった方は、消費税の2割特例を使えるのが令和8年分の申告までです。令和9・10年分は、対象者に限り、納税額を売上税額の3割とする3割特例が使えます。簡易課税への切替えを含めた選び方は「静岡市の確定申告ガイド」で整理しています。
少額減価償却資産の特例は、2026年4月1日以後の取得分から40万円未満が対象です。対象は一定の要件を満たす青色申告の方で、3月31日までの取得分は30万円未満のままです。
青色申告特別控除は、令和8年分も最高65万円です。最大75万円の青色申告特別控除を受けられるのは令和9年分からです。記帳から申告まで続けて相談したい方は、税務顧問のページもご覧ください。
参考:国税庁「インボイス制度に関するお知らせ(令和8年度税制改正特集)」/国税庁 タックスアンサーNo.2100「減価償却のあらまし」(租税特別措置法第28条の2)
申告書・e-Taxと住民税の変更点
税額の計算のほかに、手続きの面でも令和8年分から変わる点があります。紙の申告書の控え、マイナポータル連携、そして翌年の住民税の3つです。どれも、知らないまま申告の時期を迎えると戸惑いやすいところです。とくに住民税は、所得税と基準が違うので注意しましょう。
最後に、ここまでの改正が1つの家庭でどう効くかを、モデルケースで確かめます。申告会場や相談窓口については「静岡市の確定申告ガイド」にまとめています。
申告書の控用がなくなる
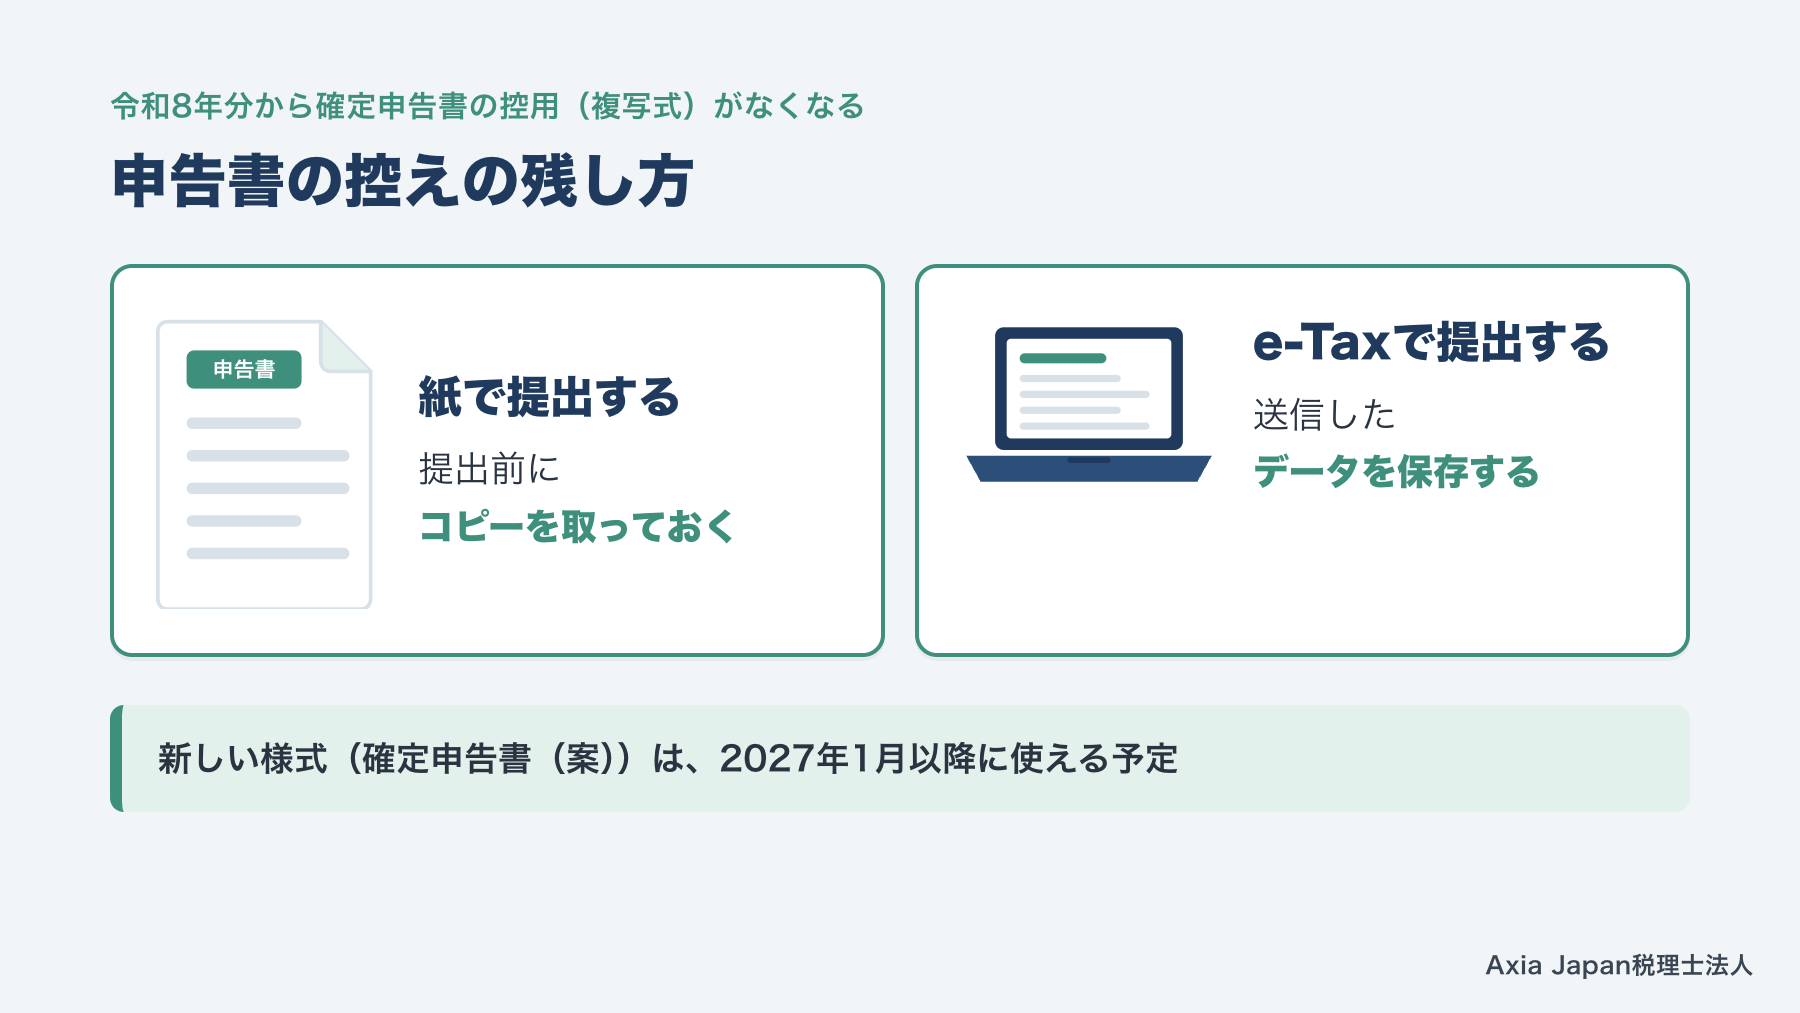
国税庁が公表した「令和8年分の所得税等の確定申告書(案)」では、令和8年分から控用(複写式)が廃止されます。控用とは、申告書の下に重ねて複写される、自分で保管するための控えの用紙です。
紙の申告書で提出し、控えを手元に残したい方は、提出前にコピーを取っておきましょう。融資の申込みなどで、申告書の控えを求められることがあるためです。控えがあれば、翌年の申告で前年の数字を確かめるときにも役立ちます。
e-Taxで提出すれば、送信した申告書のデータを自分で保存できます。確定申告書等作成コーナーで作る場合も、作成したデータを残しておくと翌年の申告の参考になります。なお、この確定申告書(案)は、2027年1月以降に使えるようになる予定です。
マイナポータル連携で給与が自動入力に
マイナポータル連携は、源泉徴収票や控除証明書のデータをマイナポータル経由で取得し、申告書に自動で入力する仕組みです。国税庁によると、令和7年分の確定申告では約408万人が利用しました。
令和8年分の確定申告からは、給与情報の連携を使える人が大幅に増えます。条件は、勤務先が令和8年分の給与支払報告書をオンライン(eLTAX)で市区町村に出していることです。対象は、2027年1月1日以後に提出されたものに限られます。副業や医療費の申告をする会社員の方は、勤務先に提出方法を聞いておくと準備が進めやすくなります。
また、2026年8月25日に、マイナポータルアプリとデジタル認証アプリを統合した「マイナアプリ」の提供が始まりました。スマホとマイナンバーカードで申告する方は、アプリの更新と利用登録を済ませてから、確定申告書等作成コーナーを使います。
参考:国税庁「令和8年分の確定申告はスマホとマイナポータル連携でもっと便利に!」/国税庁「給与所得の確定申告がさらに簡単に!(利用者用ページ)」
所得税がかからなくても住民税はかかる
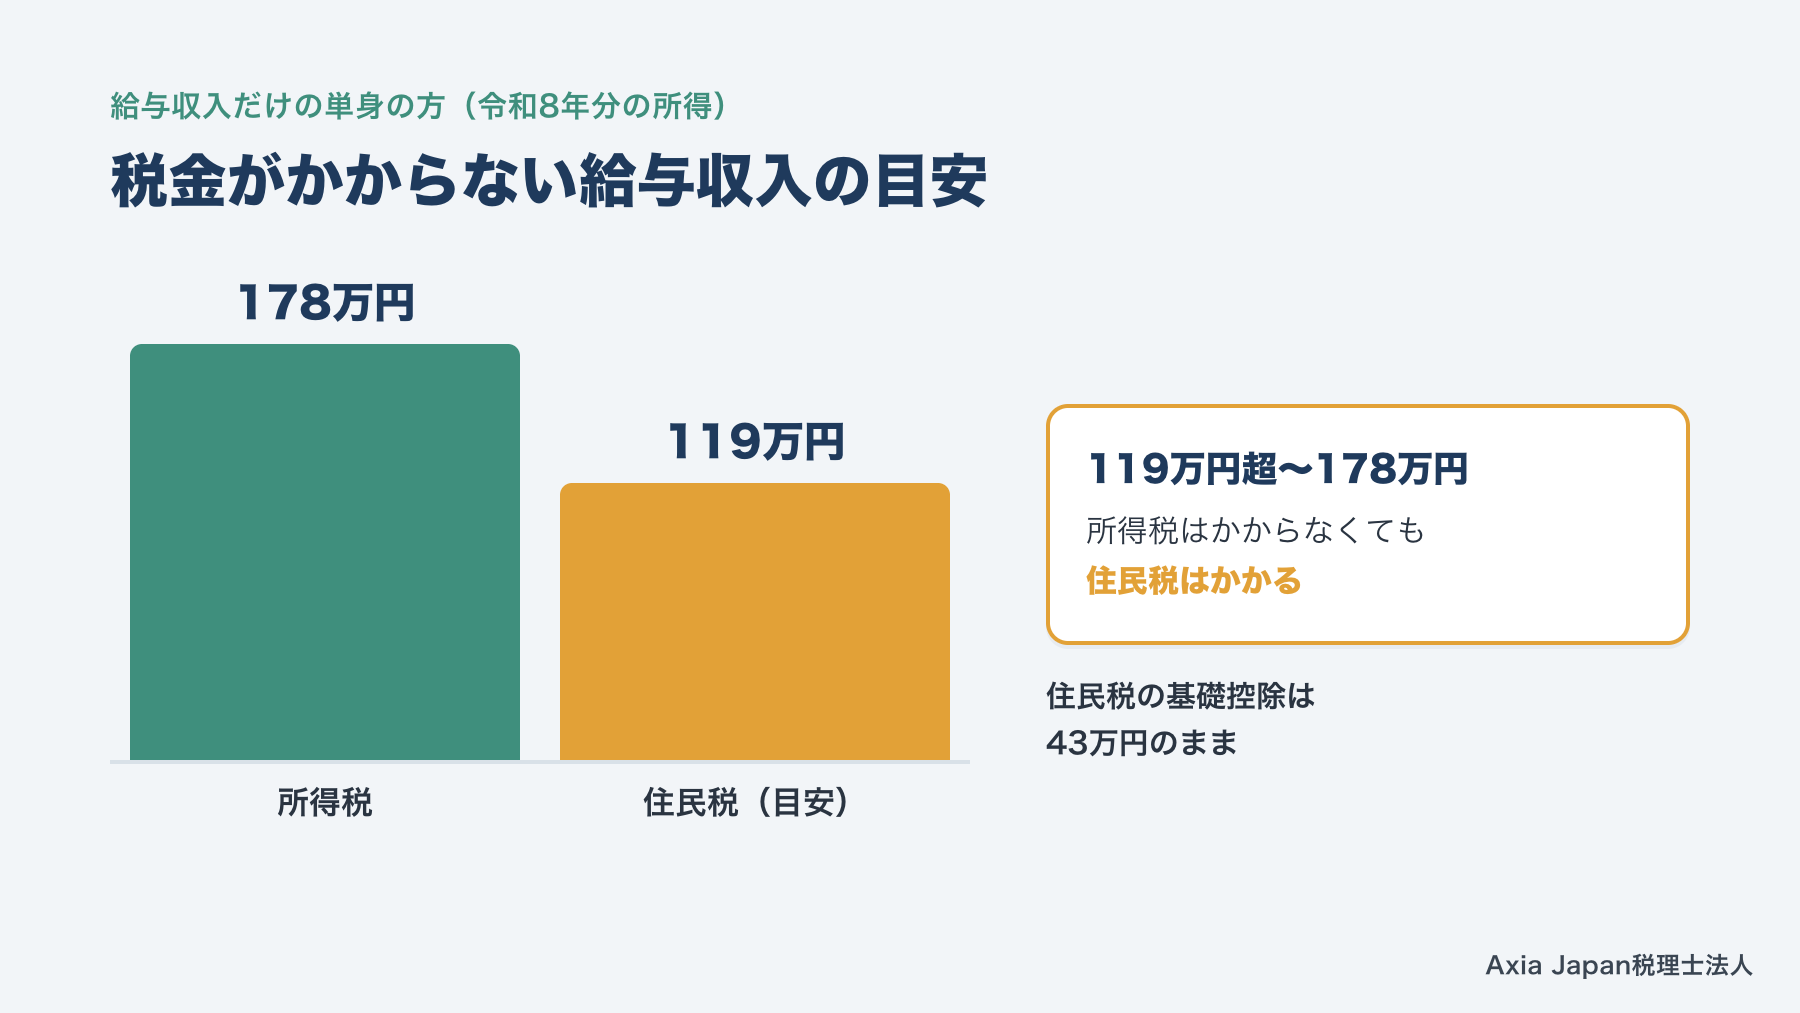
所得税の基礎控除は最大104万円になりましたが、住民税の基礎控除は43万円のままです。総務省の資料(2026年5月29日)でも、個人住民税の基礎控除は「改正なし」とされています。
住民税で変わるのは、令和8年分の所得にかかる令和9年度分からの給与所得控除と扶養の要件です。給与所得控除の最低額は、令和9・10年度分は所得税と同じ74万円になります。扶養親族などの所得要件も62万円以下に上がります。
総務省の資料では、給与収入だけの単身の方の非課税の目安が110万円から119万円に上がると示されています。給与収入が119万円を超えて178万円以下なら、所得税はかからなくても住民税はかかる、ということが起こりえます。静岡県内では浜松市が令和9年度の改正点を公表しており、静岡市の案内もあわせて確かめておくと安心です。
参考:総務省 自治税務局市町村税課「個人住民税の基礎控除等について」(2026年5月29日)35〜36ページ/浜松市「令和9年度税制改正について」/静岡市「令和8年度以降の個人市民税・県民税から適用される主な税制改正」
モデルケース:大学生の子がいる静岡市の個人事業主
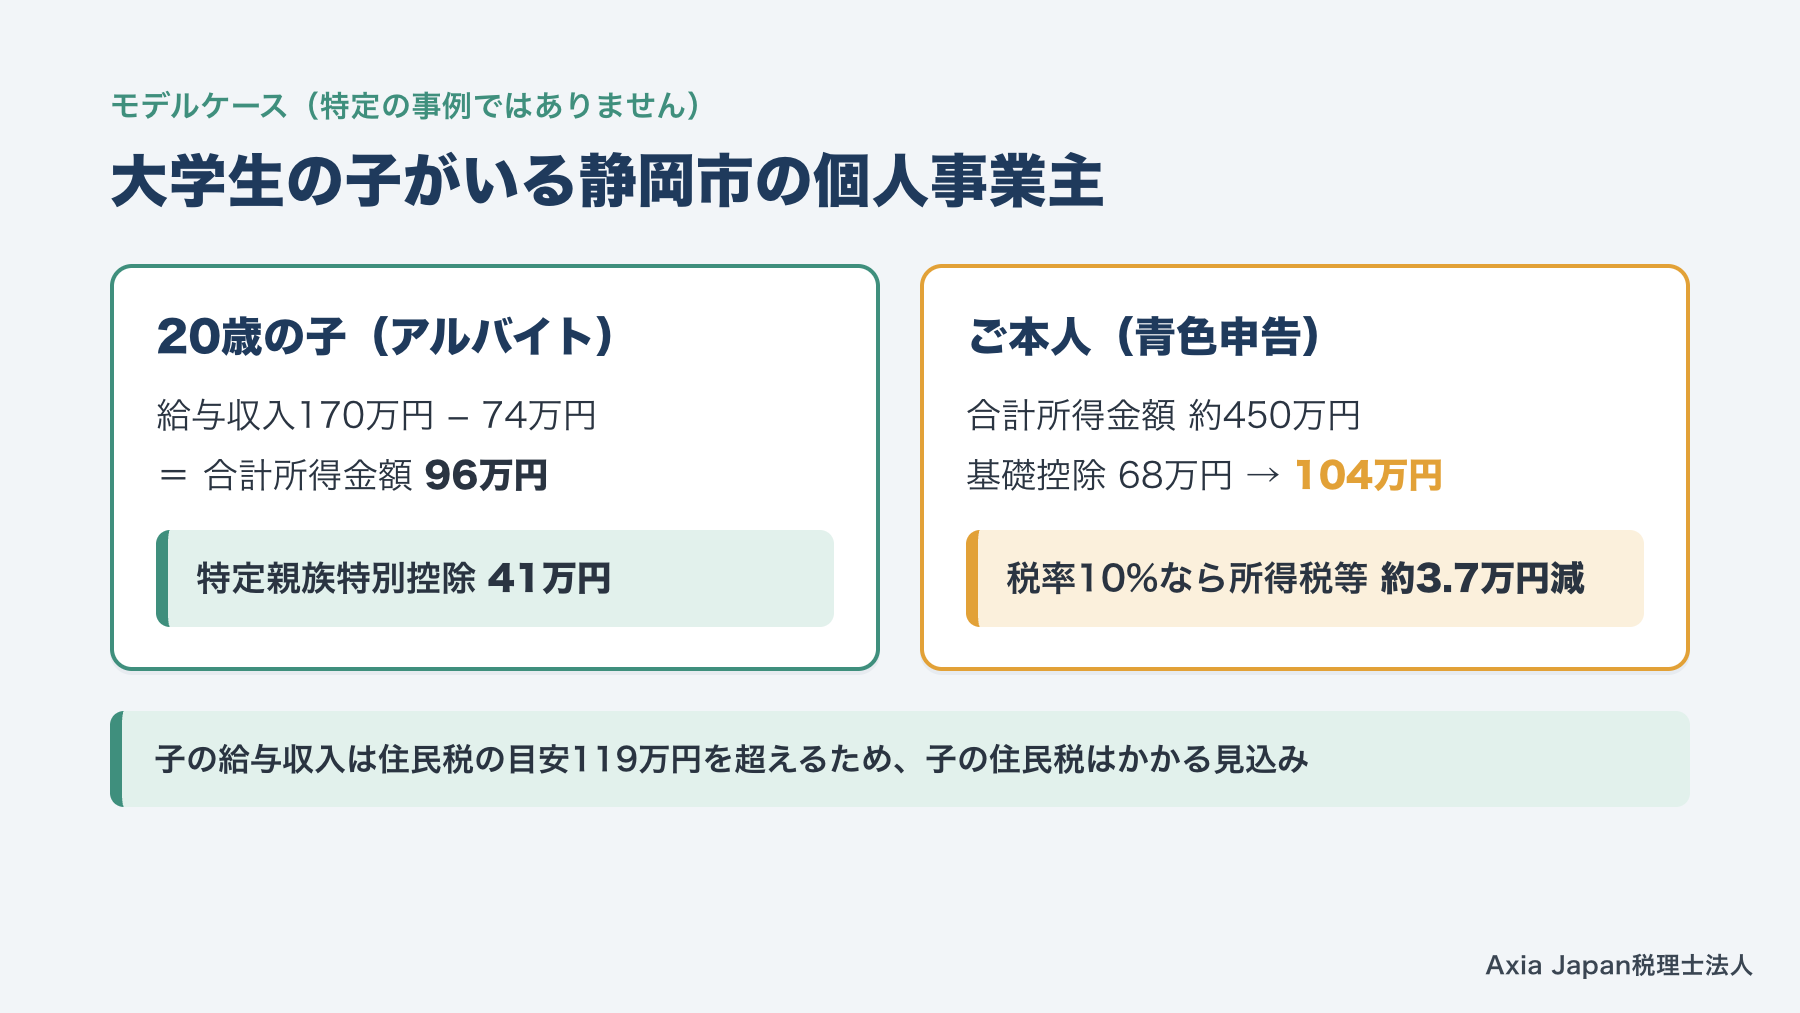
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内で飲食店を営む青色申告の個人事業主で、令和8年分の事業所得は約450万円の見込みです。20歳の大学生の子のアルバイト収入が170万円になりそうで、扶養から外れることを心配されています。
まず、子の合計所得金額を計算します。令和8年分は、給与収入170万円から74万円を引いた96万円です。62万円を超えるので扶養控除は使えませんが、特定親族特別控除の41万円を受けられます。
次に、ご本人の基礎控除です。合計所得金額450万円は489万円以下なので104万円になり、令和7年分と同じ基準の68万円より36万円増えます。課税される所得金額が200万円台で所得税率10%の段階なら、所得税と復興特別所得税で約3.7万円の減少が見込めます。なお、子の給与収入は住民税の目安119万円を超えるため、子の住民税はかかる見込みです。
参考:国税庁 タックスアンサーNo.1177「特定親族特別控除」(所得税法第84条の2)/国税庁 タックスアンサーNo.2260「所得税の税率」(所得税法第89条)
よくある質問
Q. 令和8年分の確定申告はいつからいつまでですか?
2027年2月16日(火)から3月15日(月)までです。所得税を振替納税にしている方は、4月23日(金)に引き落とされます。個人事業者の消費税の申告・納付の期限は3月31日(水)です。会場や相談窓口は「静岡市の確定申告ガイド」をご覧ください。
参考:国税庁 タックスアンサーNo.2024「確定申告を忘れたとき」(所得税法第120条)/国税庁「主な国税の納期限(法定納期限)及び振替日」
Q. 年末調整を受けた会社員も申告し直す必要がありますか?
改正のために申告し直す必要はありません。2026年12月の年末調整で、改正後の基礎控除や給与所得控除が反映されるためです。ただし、11月30日以前に最後の給与を受けた方は、確定申告で改正後の控除を受けます。年の途中で退職し、年末調整を受けていない方も同じです。
Q. 住民税も178万円まではかからなくなりますか?
いいえ、住民税は別の基準です。住民税の基礎控除は43万円のままで、総務省の資料では、給与収入だけの単身の方が非課税になる目安は119万円です。給与収入が119万円を超えると、所得税はかからなくても住民税がかかることがあります。
まとめ
令和8年分の確定申告の変更点の中心は、基礎控除と給与所得控除の引上げです。基礎控除は合計所得金額489万円以下で104万円に、給与所得控除の最低額は74万円になりました。扶養の所得要件は62万円以下になり、特定親族特別控除や生命保険料控除、住宅ローン控除にも見直しがありました。
会社員と年金受給者の多くは、年末調整や12月の年金で精算が済みます。年末調整を受けずに退職した方や扶養を加える年金受給者、個人事業主の方は、確定申告で改正後の控除を受けます。青色申告特別控除の75万円などは令和9年分からなので、混同しないよう気をつけてください。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。初回のお問い合わせは無料です。確定申告だけを任せたい方は年一確定申告、毎月の記帳から相談したい方は税務顧問のページをご覧ください。
この記事の執筆者
税制改正は、毎年の確定申告の結果だけでなく、手元に残るお金にも影響します。税務申告にとどまらず資金繰りなどの経営支援にも取り組む税理士として、令和8年分の申告に関係する改正を整理しました。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
参考にした資料
- 国税庁(2026)『インボイス制度に関するお知らせ(令和8年度税制改正特集)』https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026004-066_01.pdf(閲覧日:2026年11月5日)
- 国税庁(2026)『源泉所得税の改正のあらまし』(令和8年4月)https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf(閲覧日:2026年10月31日)
- 国税庁(2026)『令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A』https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf(閲覧日:2026年11月5日)
- 国税庁(2026)『令和8年分 年末調整のしかた』https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/102.pdf(閲覧日:2026年11月5日)
- 国税庁(2026)『令和8年分の所得税等の確定申告書(案)』https://www.nta.go.jp/taxes/shiraberu/shinkoku/pdf/0026006-063.pdf(閲覧日:2026年11月5日)
- 財務省(2026)『所得税法等の一部を改正する法律案の概要』https://www.mof.go.jp/about_mof/bills/221diet/st080220g.pdf(閲覧日:2026年11月5日)
- 財務省(2026)『令和8年度 税制改正の解説』(所得税法等の改正)https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/explanation/PDF/p0089-0140.pdf(閲覧日:2026年11月5日)
- 財務省(2026)『令和8年度 税制改正の解説』(租税特別措置法等(所得税関係)の改正)https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/explanation/PDF/p0210-0436.pdf(閲覧日:2026年11月5日)
- 総務省自治税務局市町村税課(2026)『個人住民税の基礎控除等について』https://www.soumu.go.jp/main_content/001075462.pdf(閲覧日:2026年11月5日)
参考記事(Web)
- No.1177 特定親族特別控除/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm(閲覧日:2026年11月5日)
- No.1199 基礎控除/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm(閲覧日:2026年10月31日)
- No.2024 確定申告を忘れたとき/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2024.htm(閲覧日:2026年10月31日)
- No.2100 減価償却のあらまし/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm(閲覧日:2026年10月31日)
- No.2260 所得税の税率/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm(閲覧日:2026年11月5日)
- 給与所得の確定申告がさらに簡単に!(利用者用ページ)/国税庁/https://www.nta.go.jp/taxes/tetsuzuki/mynumberinfo/kyuyogensenjoho-top/userpage.htm(閲覧日:2026年10月31日)
- 公的年金等を受給されている方へ/国税庁/https://www.nta.go.jp/publication/pamph/koho/campaign/r8/Dec/02.htm(閲覧日:2026年11月5日)
- 主な国税の納期限(法定納期限)及び振替日/国税庁/https://www.nta.go.jp/taxes/nozei/nofu/24200042/noufu_kigen.htm(閲覧日:2026年10月31日)
- 暮らしの税情報(令和8年度版)マイホームを持ったとき/国税庁/https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_1.htm(閲覧日:2026年11月5日)
- 令和8年分の確定申告はスマホとマイナポータル連携でもっと便利に!/国税庁/https://www.nta.go.jp/taxes/shiraberu/shinkoku/r8_smart_shinkoku/index.htm(閲覧日:2026年11月5日)
- 住宅ローン減税/国土交通省/https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000017.html(閲覧日:2026年11月5日)
- 所得税法等の一部を改正する法律案要綱/財務省/https://www.mof.go.jp/about_mof/bills/221diet/st080220y.html(閲覧日:2026年10月31日)
- 第221回国会提出法律案/財務省/https://www.mof.go.jp/about_mof/bills/221diet/index.html(閲覧日:2026年10月31日)
- 令和8年度以降の個人市民税・県民税から適用される主な税制改正/静岡市/https://www.city.shizuoka.lg.jp/s8374/s013021.html(閲覧日:2026年11月5日)
- 令和9年度税制改正について/浜松市/https://www.city.hamamatsu.shizuoka.jp/shiminze/zei/siminze/zeiseikaisei_r9.html(閲覧日:2026年10月31日)
免責事項
本記事は、2026年11月5日時点の法令・通達・公表資料にもとづいて作成しています。税制は改正が多く、同じ制度でも適用できるかどうかは個々の状況によって異なります。実際の申告やお手続きにあたっては、税理士などの専門家にご相談ください。本記事の情報を利用されたことにより生じた損失等について、当法人は責任を負いかねますのでご了承ください。