個人事業主が使える2割特例は、令和8年分の申告で終了します。令和9年分と令和10年分は、納税額が売上税額の3割になる「3割特例」に変わります。
売上が同じなら、来年からの納税額は1.5倍になる計算です。とはいえ、業種によっては3割特例より簡易課税の方が有利なこともあるため、選び方が大切になります。
この記事では、令和8年分の申告での選び方と、令和9年以後の比べ方を順にお伝えします。届出の期限や、増える納税額への備えにも触れていますので、来年の準備にお役立てください。
執筆:税理士 福代 和紀(Axia Japan税理士法人 代表税理士)
この記事の結論
- 2割特例を使えるのは、個人事業主の場合、令和8年分(2026年分)の申告までです。
- 令和9・10年分は3割特例になり、売上が同じなら納税額は1.5倍になります。
- 卸売業・小売業は簡易課税、飲食店・サービス業・不動産業は3割特例の方が納税額は少なくなります。
この記事でわかること
- 2割特例が終わる時期と、令和9・10年分の3割特例のしくみ
- 3割特例と簡易課税を業種別に比べる方法と、届出の期限
- 増える消費税に備える資金繰りと価格の見直し
2割特例はいつ終わる?個人事業主の消費税の変化
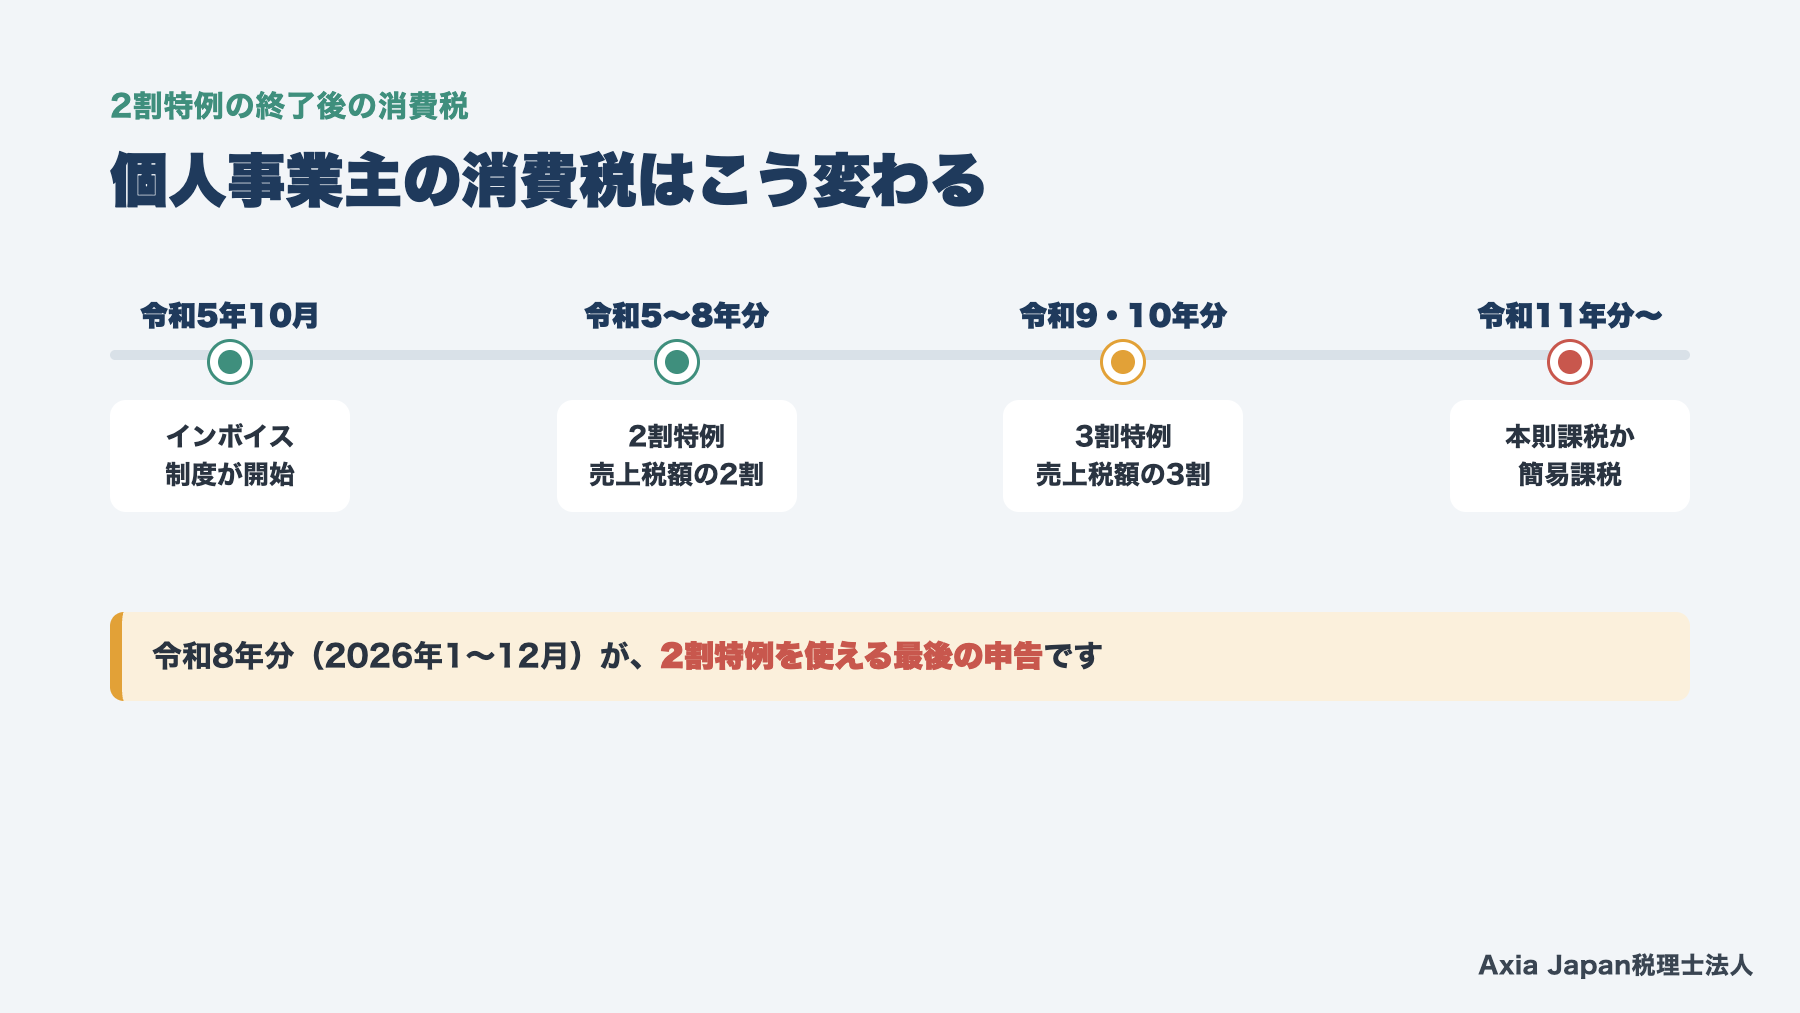
個人事業主が2割特例を使えるのは、令和8年分(2026年1〜12月)の申告が最後です。令和9年分と令和10年分は、売上税額の3割を納める「3割特例」に切り替わります。令和11年分からは特例がなくなり、本則課税か簡易課税で計算することになります。
インボイス登録をきっかけに課税事業者になった方にとって、2割特例は手間も税額も抑えられる制度でした。年売上800万円の方でも、終わった後の選び方しだいで、納税額は年に最大24万円変わってきます。まずは期間と対象、納税額の変わり方、取引先の側で起きた変化を確かめておきましょう。
2割特例を使えるのは令和8年分の申告まで
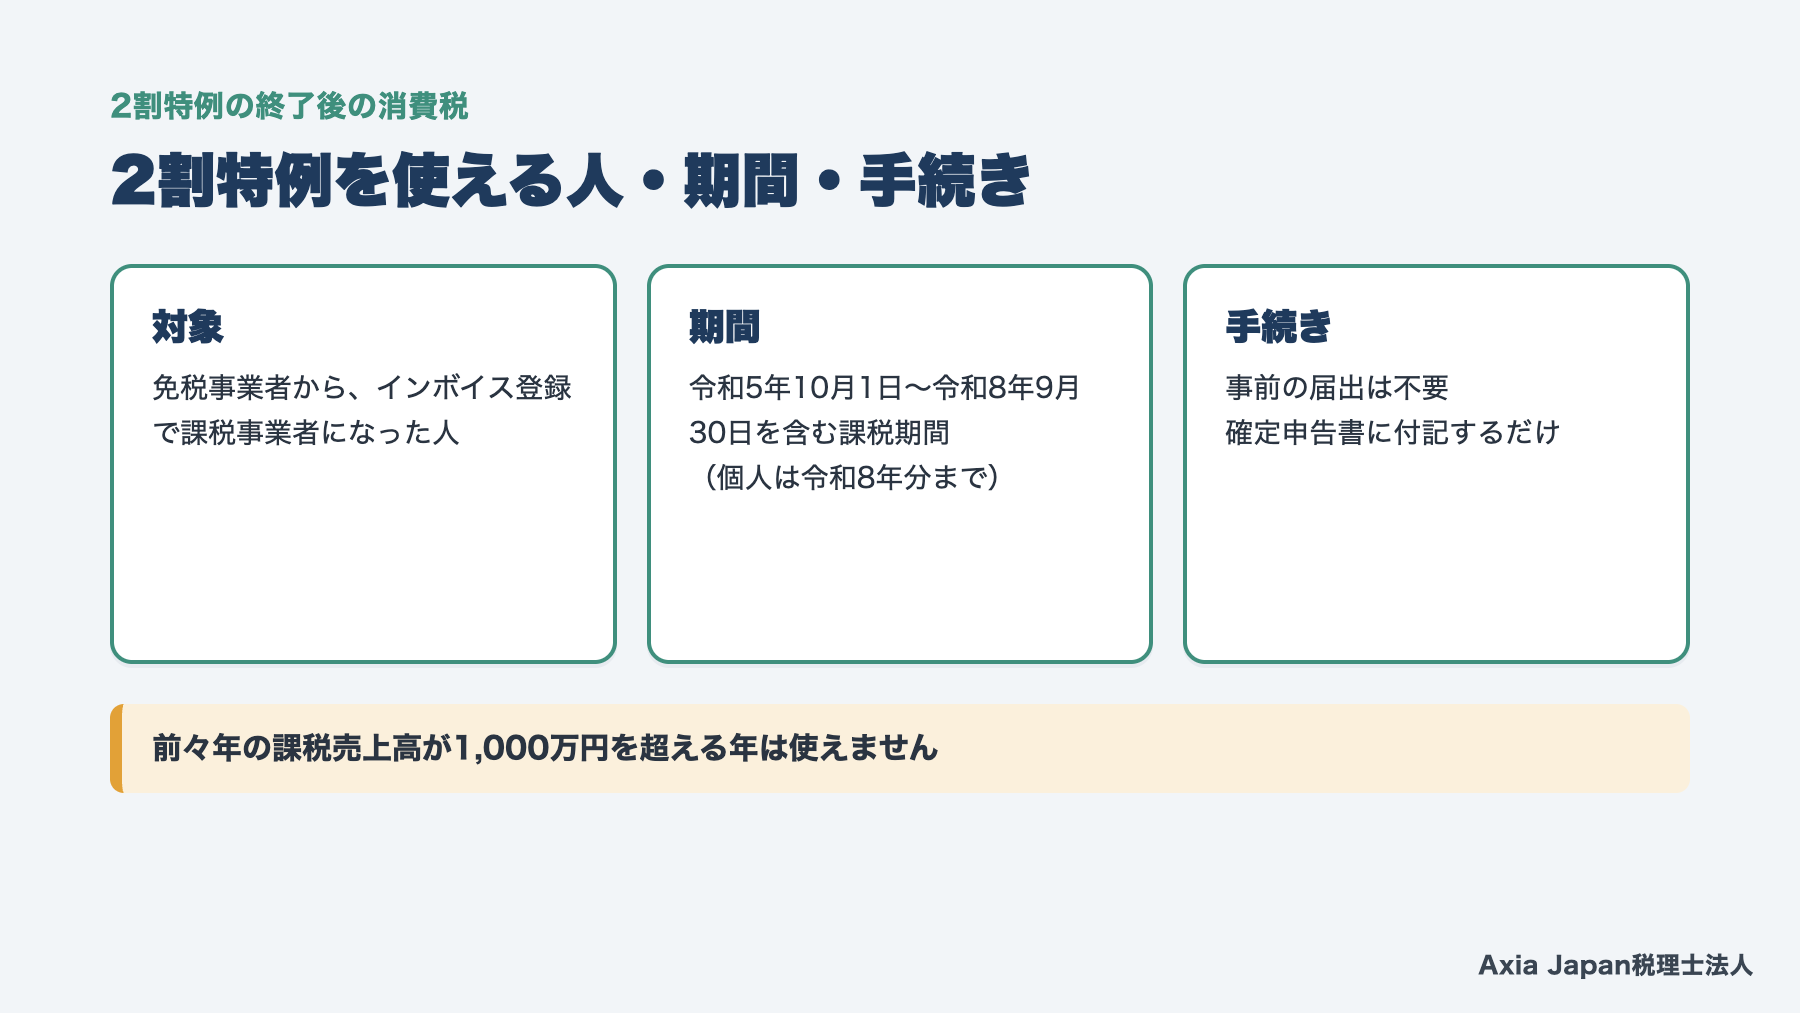
2割特例は、売上にかかる消費税(売上税額)の2割を納税額とする特例です。正式には「インボイス発行事業者となる小規模事業者に対する負担軽減措置」といいます。
対象は、免税事業者だった方がインボイス発行事業者の登録をして課税事業者になった場合です。期間は、令和5年10月1日から令和8年9月30日までの日を含む課税期間と決められています。個人事業主の課税期間は1〜12月なので、令和5年分(10〜12月)から令和8年分までの最大4回です。
ただし、前々年(基準期間)の課税売上高が1,000万円を超える年は使えません。事前の届出は要らず、確定申告書に適用を受ける旨を書き添える(付記する)だけで選べます。毎年選び直せるので、前の年に使ったからといって続ける義務もありません。
参考:国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」|国税庁「2割特例 特設ページ」(平成28年改正法附則51条の2)
令和9年・10年分は3割特例で納税額が1.5倍に
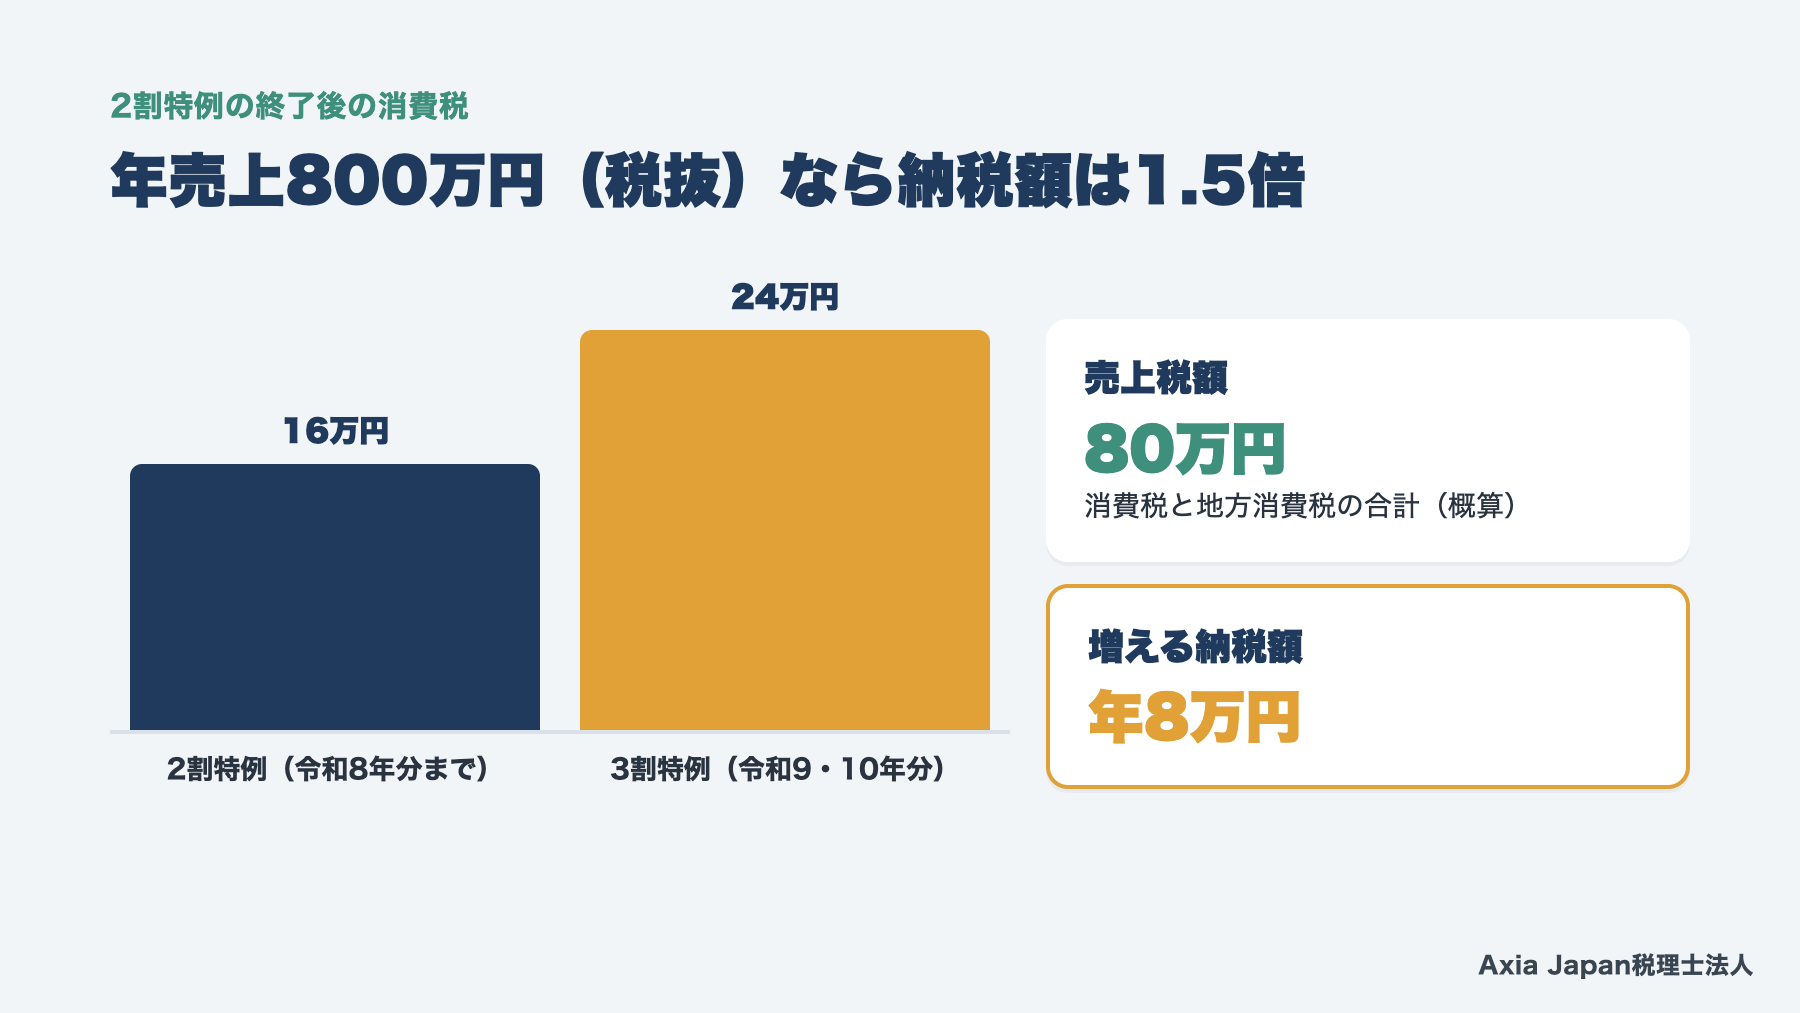
3割特例は、令和8年度の税制改正で設けられた個人事業者だけの特例です。売上税額の7割を差し引けるので、納税額は売上税額の3割になります。
使えるのは、インボイス発行事業者の個人事業者で、登録をしていなければ免税事業者になる年に限られます。つまり、2割特例と同じく、前々年の課税売上高が1,000万円以下の年が対象です。こちらも確定申告書への付記で適用を受けます。
金額で比べてみましょう。税抜の課税売上高が年800万円の場合、売上税額は消費税と地方消費税を合わせて80万円です。2割特例なら納税額は16万円でしたが、3割特例では24万円になります。差額は8万円、ちょうど1.5倍です。
売上が同じでも、来年からは毎年これだけ納税額が増えます。どの方法を選ぶにしても、この差額をどう準備するかを先に考えておくと安心でしょう。
参考:国税庁「インボイス制度に関する令和8年度税制改正について」(令和8年4月)
令和8年10月から取引先の仕入税額控除が変わった
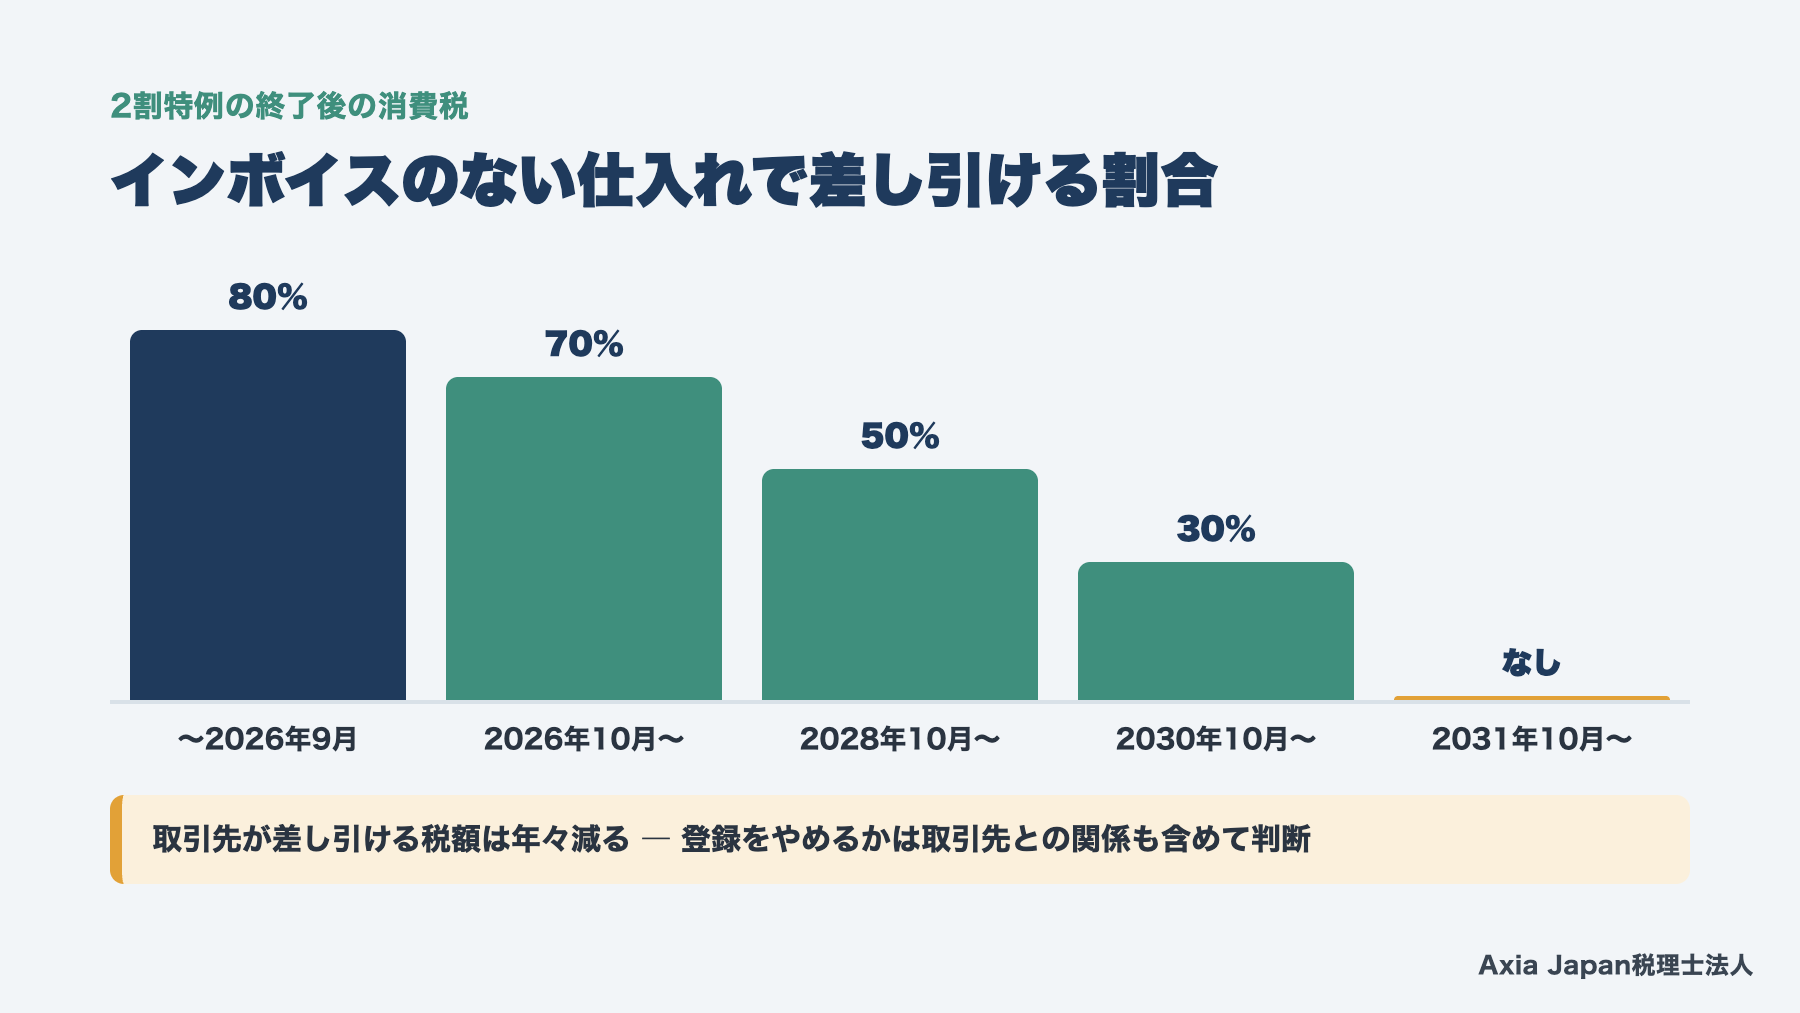
2026年10月1日から、免税事業者などからの仕入れに関する経過措置が変わりました。インボイスのない仕入れでも、仕入税額の一定割合を差し引ける措置です。
国税庁の案内では、差し引ける割合は2026年9月30日までの80%から、10月1日以後は70%になりました。その後も2028年10月から50%、2030年10月から30%と下がり、2031年10月からはなくなります。
これは、皆さんの取引先が仕入税額控除をするときの話です。消費税の負担を理由にインボイス登録をやめると、取引先が差し引ける税額は年々減っていきます。値下げを求められることもあるため、登録をやめるかどうかは取引先との関係も含めて考えてください。
なお、2027年1月1日から登録をやめるなら、取消しの届出書は2026年12月17日が期限です。登録した時期によっては、すぐに免税事業者へ戻れない場合もあります。
参考:国税庁「令和8年10月1日からインボイス制度に係る経過措置が変わります」(令和8年9月)|国税庁「D1-70 適格請求書発行事業者の登録の取消しを求める旨の届出手続」(消費税法57条の2第10項)
令和8年分の消費税申告は2027年3月31日まで
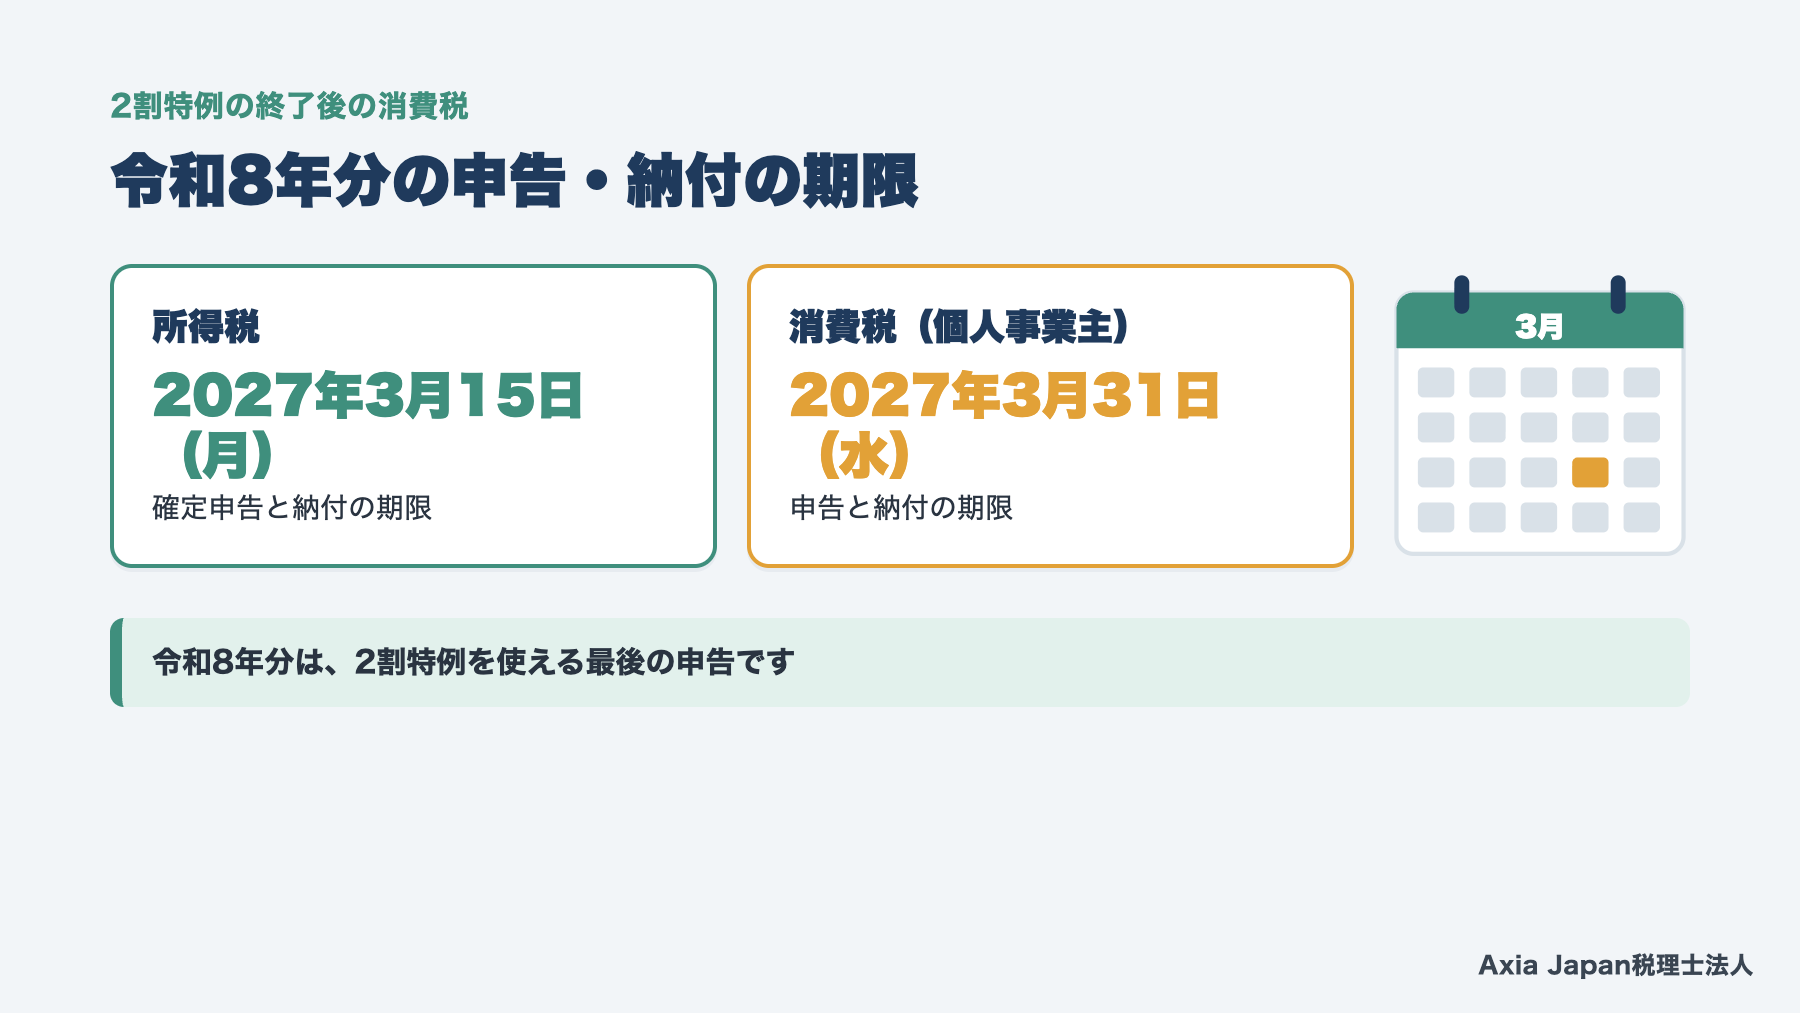
個人事業主の令和8年分の消費税は、2027年3月31日(水)までに申告と納付をします。所得税の確定申告期限は3月15日(月)なので、半月ほど後の期限です。
令和8年分は2割特例を使える最後の年なので、多くの方は2割特例で申告することになるでしょう。この申告で出した売上税額は、令和9年分の試算にも使えます。ただ、業種や設備投資の有無によっては、ほかの方法の方が納税額が少ない場合もあります。
申告のときに比べる方法と、付記や納付の準備を確かめておきましょう。
参考:国税庁 タックスアンサー No.6601(令和8年4月1日現在法令等)
2割特例・簡易課税・本則課税を申告時に比べる
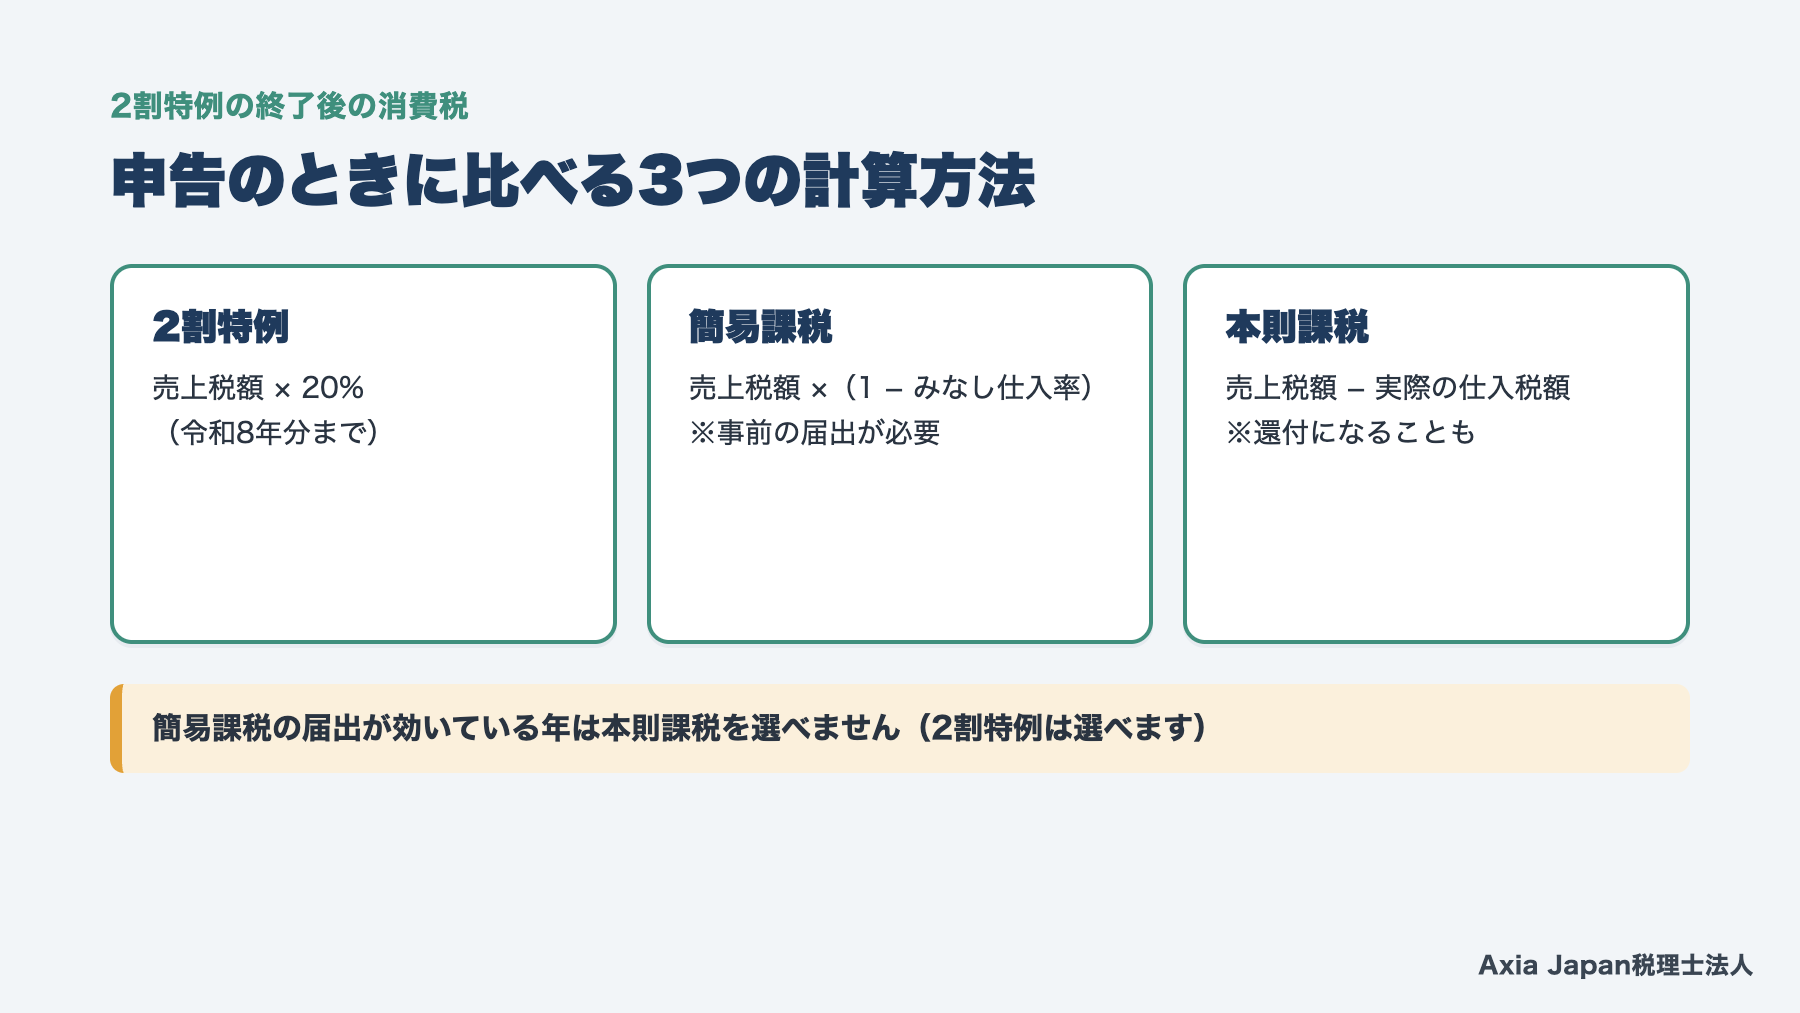
令和8年分の申告で候補になる計算方法は、次の3つです。
・2割特例:売上税額の2割を納める
・簡易課税:業種ごとの「みなし仕入率」で仕入税額を計算する
・本則課税:実際に支払った仕入れの消費税を差し引く
国税庁の案内によると、簡易課税制度選択届出書を出していても、申告のときに2割特例を選べます。
多くの業種では、2割特例がいちばん少ない方法です。例外は卸売業で、みなし仕入率が90%なので簡易課税なら売上税額の1割で済みます。令和7年分で2割特例を使っていれば、令和8年分の申告期限までの届出で、令和8年分から簡易課税にすることも可能です。
また、車両や店舗の改装など大きな支出があった年は、本則課税で計算すると税額が減ったり還付になったりします。ただし、簡易課税の届出が効いている年は、本則課税を選べません。手元の帳簿で選べる方法を試算し、いちばん少ないものを選ぶのが基本です。
税理士の実務メモ
申告の相談でまず見るのは、過去に出した届出書の控えです。簡易課税制度選択届出書を出したかどうかを覚えていない方は少なくありません。控えが見つからないときは、税務署で届出の状況を確かめてから試算に入るのが安全です。
参考:国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」|国税庁 タックスアンサー No.6505(消費税法37条)
申告書への付記と納付の準備
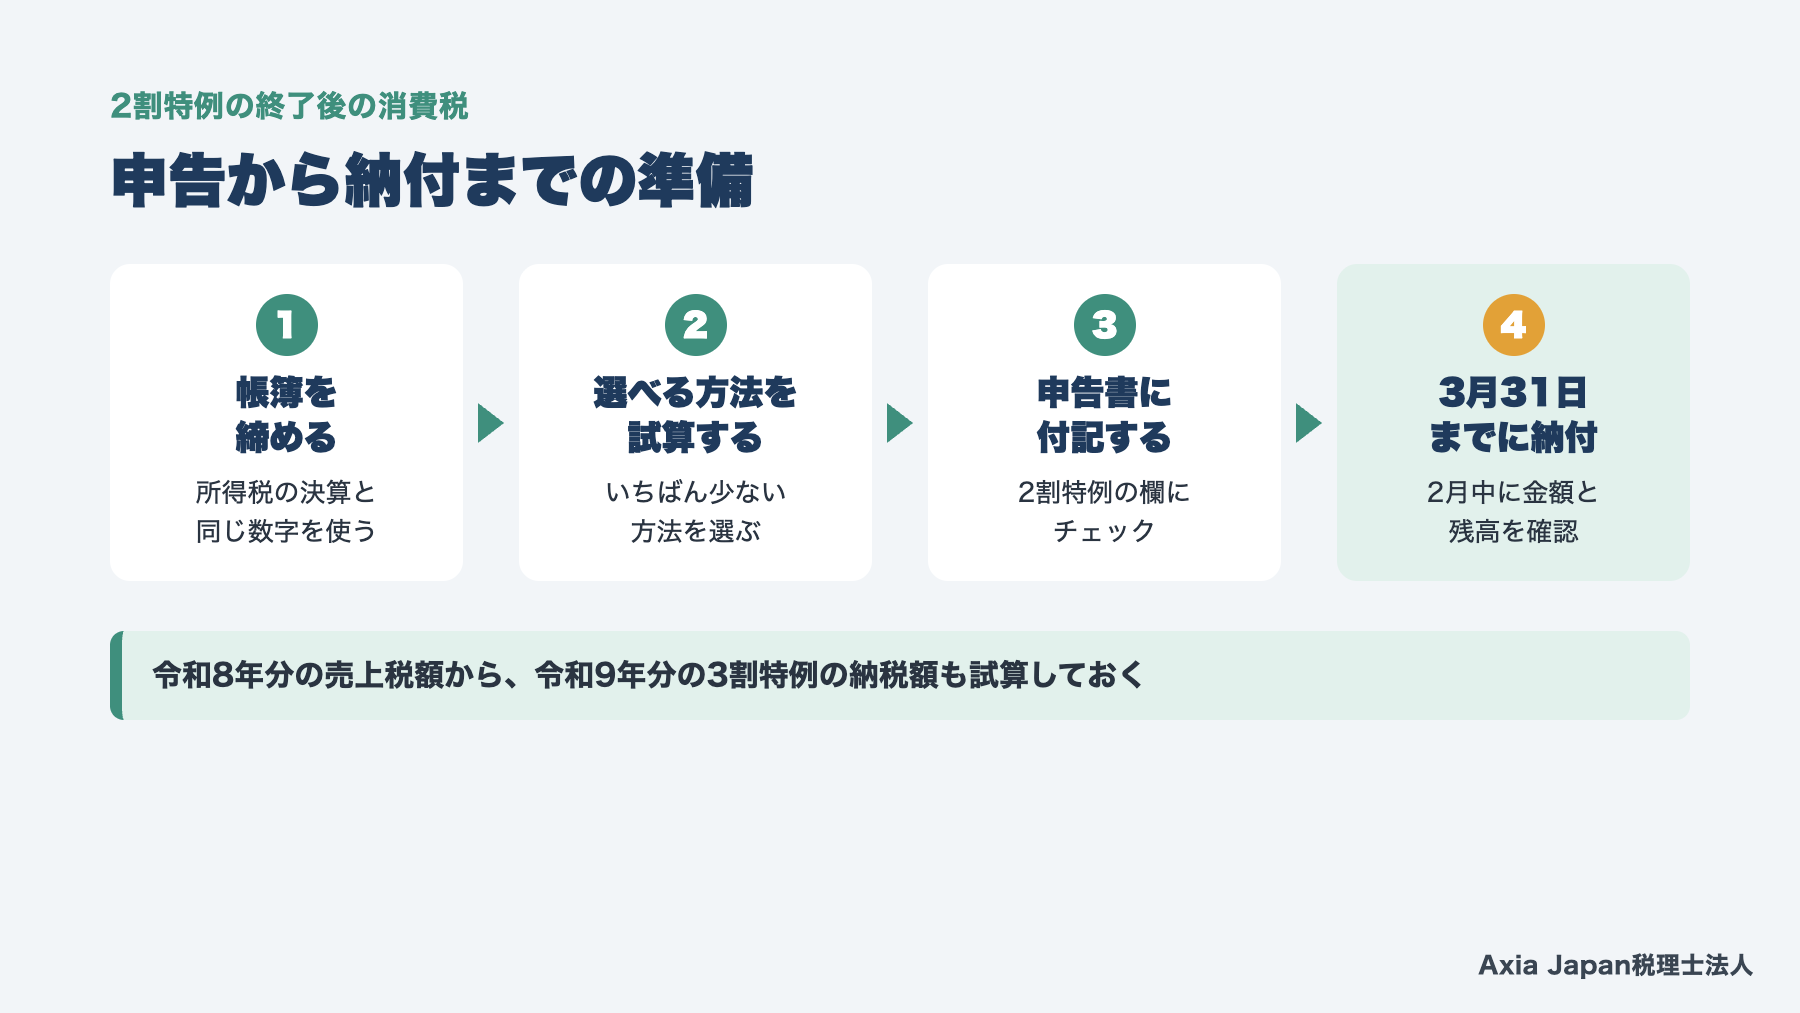
2割特例を使うときは、消費税の確定申告書の所定の欄にチェックを入れ、適用を受ける旨を付記します。
消費税は、所得税の決算書と同じ帳簿の数字から計算します。そのため、3月15日の所得税の申告に向けて帳簿を締めたら、そのまま消費税の計算まで進めると効率的です。後で売上の計上漏れに気づくと、所得税と消費税の両方を直すことになります。
3月は所得税と消費税の支払いが続くので、2月のうちに両方の金額を出して、預金残高と照らし合わせておきましょう。
令和8年分の申告で売上税額を出しておけば、令和9年分の3割特例での納税額もすぐに見込めます。来年の分まで試算しておくと、次に触れる簡易課税との比較にもそのまま使えるはずです。
参考:国税庁「2割特例 特設ページ」
3割特例と簡易課税はどちらが得?業種別の比べ方
令和9年分と令和10年分は、3割特例と簡易課税のどちらが得かを業種ごとに比べます。業種別に見ると、卸売業と小売業は簡易課税、飲食店やサービス業、不動産業は3割特例の方が納税額は少なくなります。製造業や建設業はどちらでも同じです。
3割特例は、業種に関係なく「売上税額の3割」です。一方、簡易課税は業種によってみなし仕入率が変わるため、この差が生まれます。計算のしくみと金額の違い、設備投資がある年の考え方を確かめていきましょう。
売上税額の3割と、みなし仕入率の違い
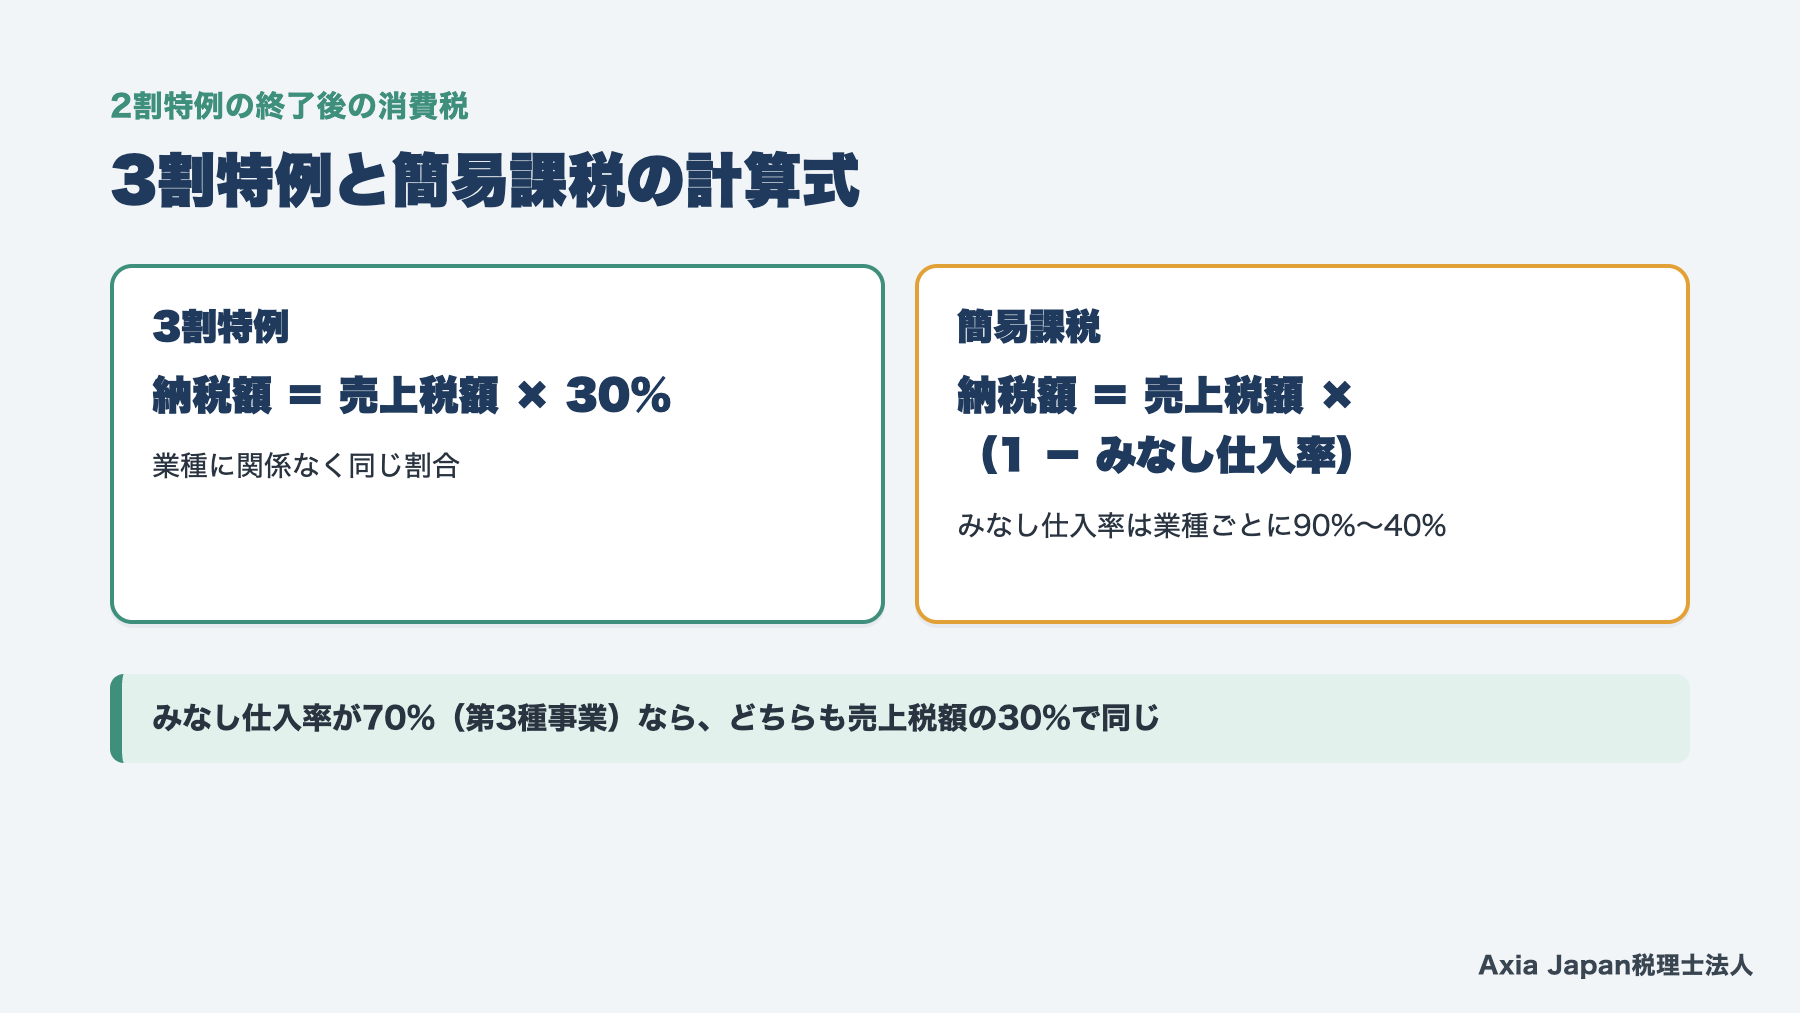
3割特例の計算は単純で、売上税額に30%を掛けた額が納税額です。
簡易課税は、売上税額にみなし仕入率を掛けた額を仕入税額とみなして差し引きます。みなし仕入率とは、売上税額のうち仕入れの分とみなす割合で、業種ごとに決まっています。第1種事業(卸売業)の90%から第6種事業(不動産業)の40%までの6段階です。
納税額は「売上税額×(1−みなし仕入率)」で求めます。第3種事業(製造業・建設業など)はみなし仕入率が70%なので、納税額は売上税額の30%です。ちょうど3割特例と同じ水準になります。
なお、簡易課税を使えるのは、前々年の課税売上高が5,000万円以下の場合だけです。事前に簡易課税制度選択届出書を出しておく必要もあります。
参考:国税庁 タックスアンサー No.6505(令和8年4月1日現在法令等、消費税法37条)
卸売・小売は簡易課税、サービス業は3割特例が有利
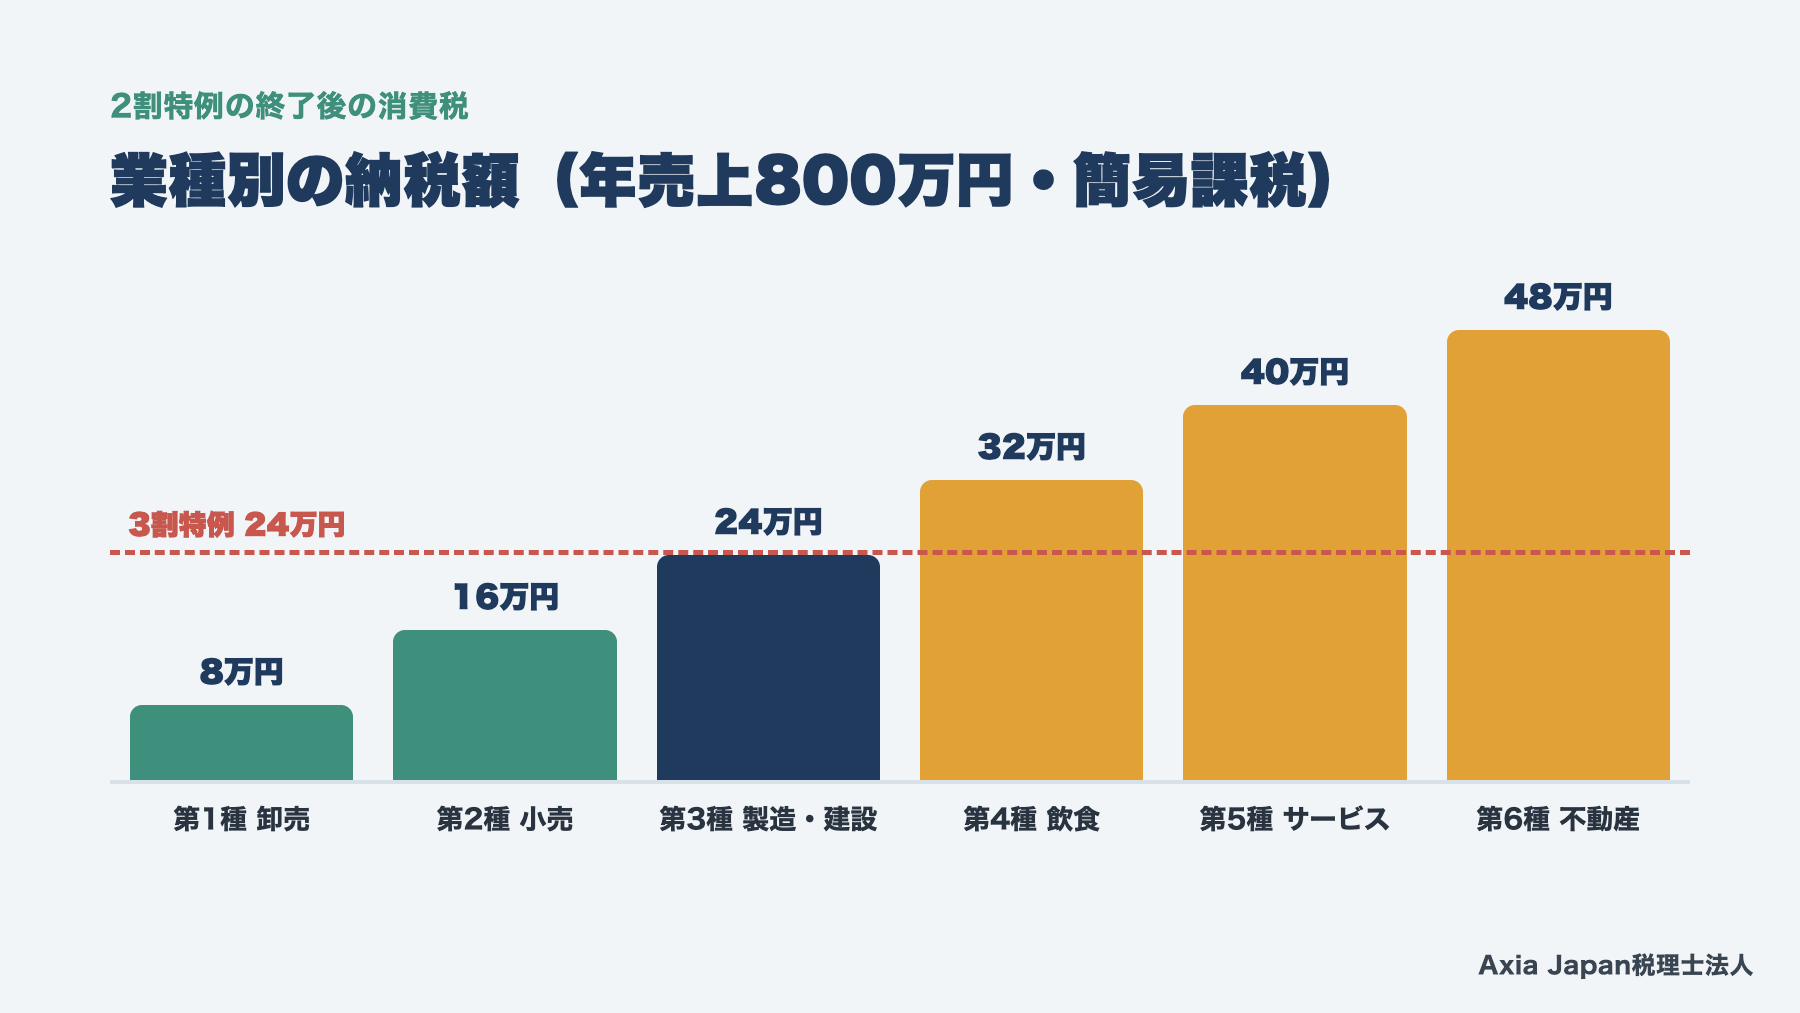
税抜の課税売上高が年800万円(売上税額80万円)の場合で、業種ごとの納税額を並べました。
| 事業区分(主な業種) | みなし仕入率 | 簡易課税 | 3割特例 | 少ない方 |
|---|---|---|---|---|
| 第1種(卸売業) | 90% | 8万円 | 24万円 | 簡易課税 |
| 第2種(小売業など) | 80% | 16万円 | 24万円 | 簡易課税 |
| 第3種(製造業・建設業など) | 70% | 24万円 | 24万円 | 同じ |
| 第4種(飲食店業など) | 60% | 32万円 | 24万円 | 3割特例 |
| 第5種(サービス業など) | 50% | 40万円 | 24万円 | 3割特例 |
| 第6種(不動産業) | 40% | 48万円 | 24万円 | 3割特例 |
※売上税額は消費税と地方消費税の合計で、概算です。
国税庁のQ&Aでも、小売業は簡易課税の方が3割特例より納税額が少ないと示されています。一方、デザイナーやコンサルタント、ライターなどは第5種事業です。簡易課税だと、納税額は3割特例の1.7倍近くになってしまいます。
業種を2つ以上営んでいる場合は、売上を事業区分ごとに分けて計算するのが原則です。区分の判定に迷う売上がある方は、早めに整理しておきましょう。
税理士の実務メモ
試算でつまずきやすいのは事業区分の判定です。1人の事業者でも、売上の内容によって区分が2つ以上に分かれることがあります。請求書の単位で売上を区分ごとに分けておくと、試算は早く終わるでしょう。
参考:国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問117-3(令和8年4月追加)|国税庁 タックスアンサー No.6505
設備投資が多い年は本則課税も検討する
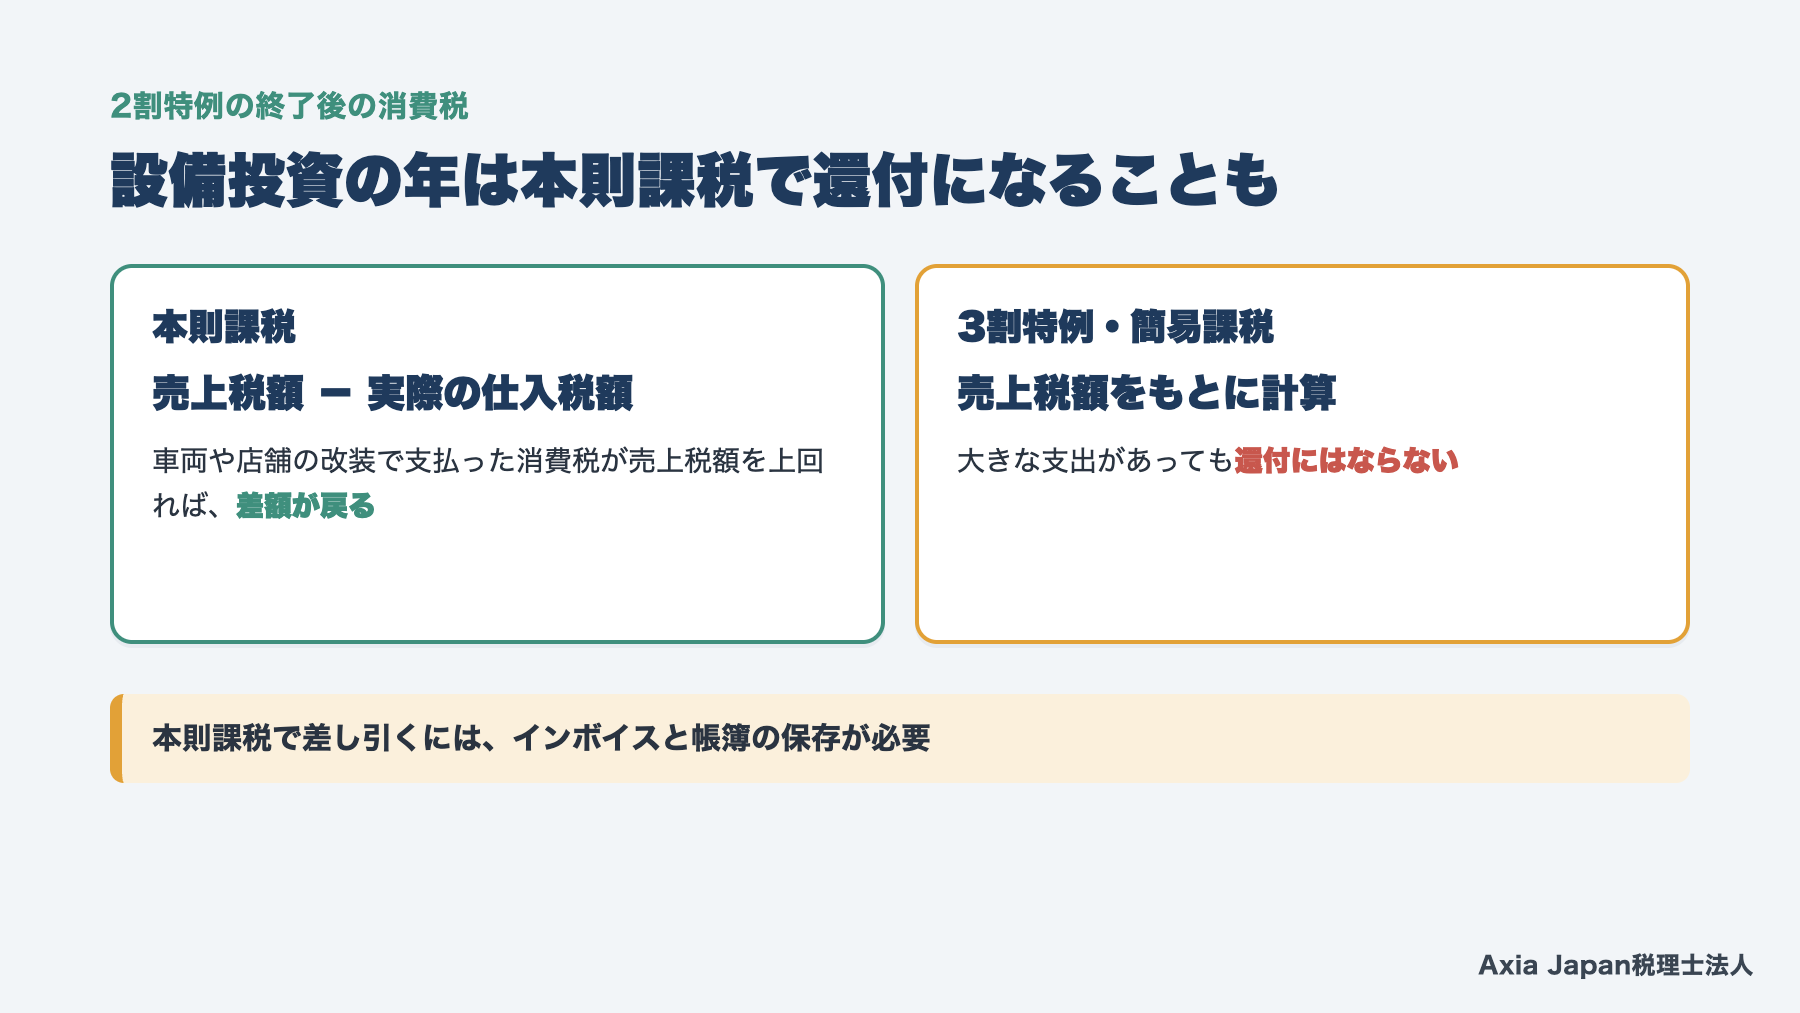
3割特例と簡易課税には、還付を受けられないという共通の弱点があります。
本則課税は、売上税額から実際に支払った仕入れの消費税を差し引く方法です。そのため、車両の購入や店舗の改装で支払った消費税が売上税額を上回れば、差額が戻ってきます。3割特例や簡易課税は売上税額をもとに計算するので、どれだけ大きな支出があっても還付にはなりません。
国税庁のQ&Aでも、設備投資などで仕入税額が多くなる年は、簡易課税や3割特例では還付を受けられない点が示されています。なお、本則課税で仕入税額を差し引くには、インボイスと帳簿の保存が欠かせません。
数年以内に大きな投資を予定しているなら、その年だけ本則課税にできるかを先に確かめましょう。とくに簡易課税は、後で触れるとおり2年間続けるのが原則です。投資の時期との組み合わせに注意してください。
参考:国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問117-3(令和8年4月追加)
簡易課税に切り替えるときの届出期限
簡易課税を使うには、簡易課税制度選択届出書を税務署に出します。原則は、使いたい年の前年12月31日までです。
ただし、2割特例や3割特例を使った年の翌年には特例があります。特例を使った年の翌年は、翌年分の申告期限までに出せば、翌年分から簡易課税を使える扱いです。
期限を間違えると、使いたい年に簡易課税が使えず、その年は3割特例か本則課税で申告することになります。届出の期限を日付で押さえ、2年間続ける前提で選ぶかどうかを決めていきましょう。
2割特例の翌年なら2028年3月31日までに届出
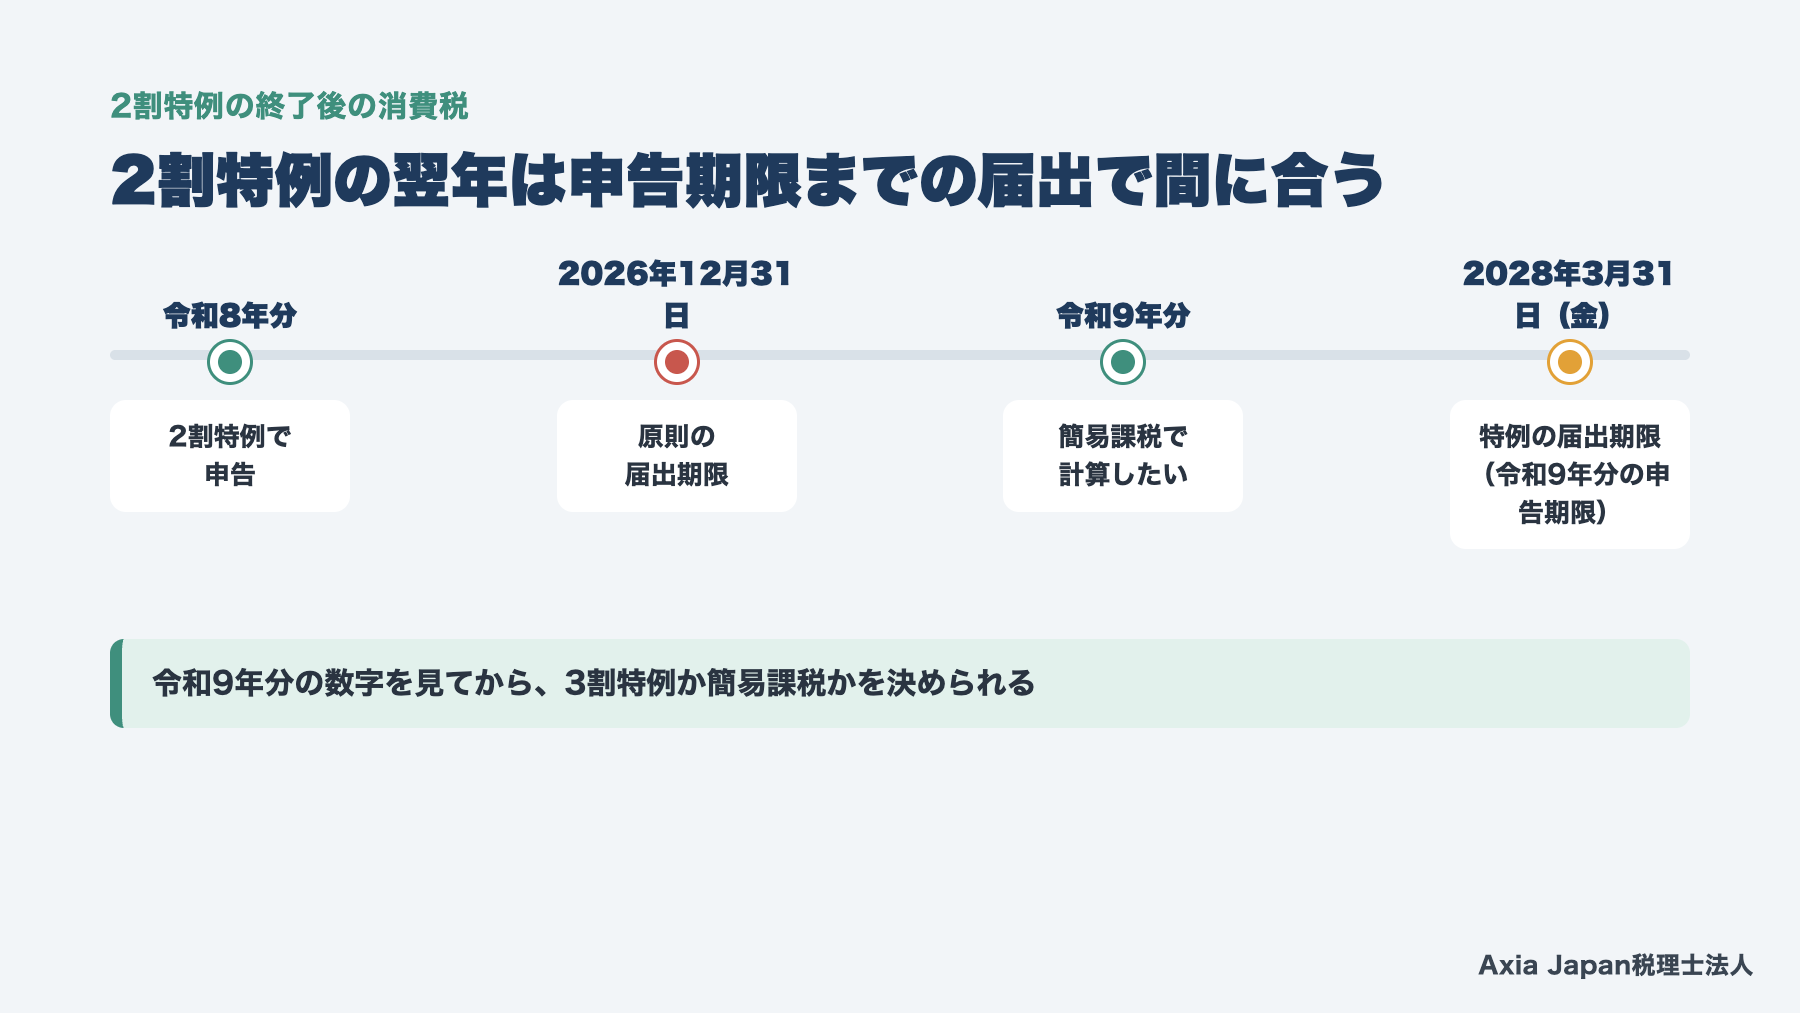
令和8年分で2割特例を使った方が、令和9年分から簡易課税にしたい場合を考えます。原則どおりなら、2026年12月31日までに届出書を出さなければなりません。
ところが特例により、令和9年分の申告期限である2028年3月31日(金)までに出せば、令和9年分から簡易課税を使えます。令和9年分の数字が固まってから、3割特例と簡易課税を比べて決められるわけです。
同じように、令和9年分で3割特例を使った方は、令和10年分の申告期限までに出せば令和10年分から簡易課税にできます。国税庁の令和8年度税制改正の案内にも、この取扱いが示されています。
とはいえ、申告期限の直前に慌てて決めると、業種区分の確認や帳簿の準備が追いつきません。令和9年の秋ごろまでに試算しておくのがおすすめです。
参考:国税庁「インボイス制度に関するお知らせ 令和8年度税制改正特集」|国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」(平成28年改正法附則51条の2第6項)
簡易課税は2年続ける前提で選ぶ
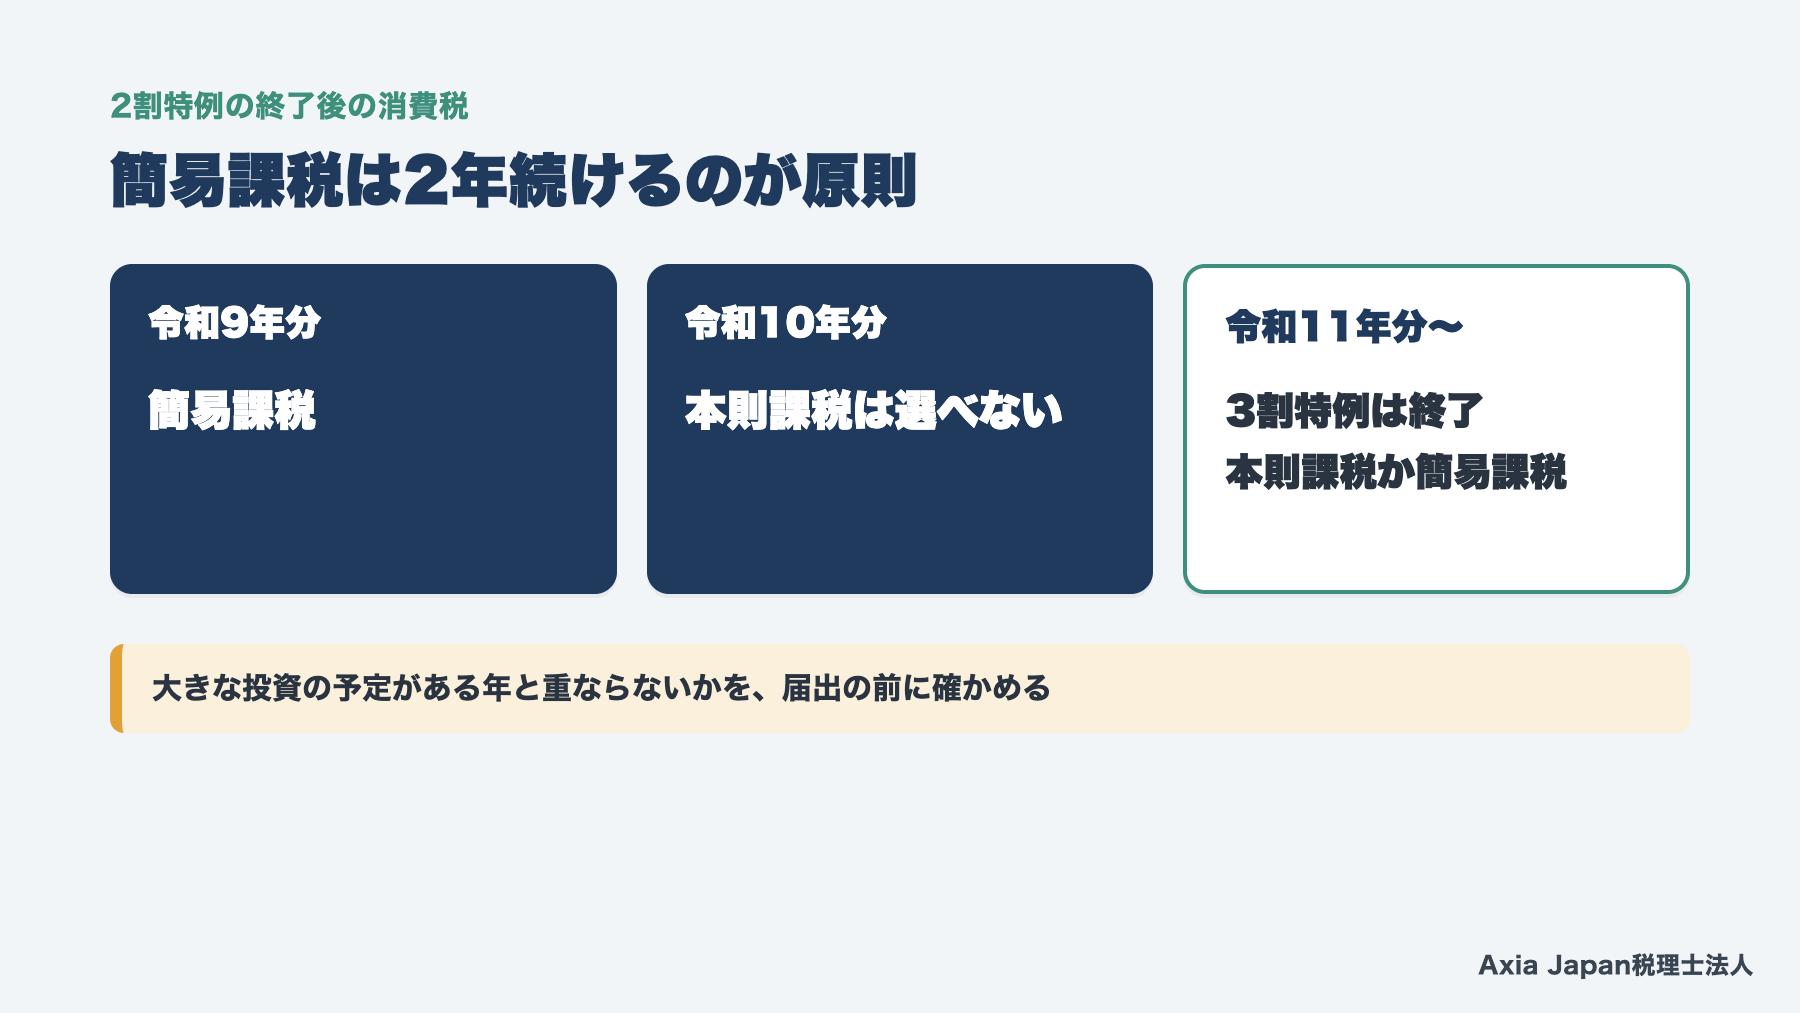
簡易課税は、一度使い始めると原則として2年間は続ける必要があります。やめるための届出書は、使い始めた年の翌年にならないと出せない決まりだからです。
たとえば令和9年分から簡易課税にすると、令和10年分は本則課税を選べません。令和10年に車両の買い替えなど大きな支出を予定していても、還付を受けられないわけです。
また、3割特例は令和10年分で終わります。令和11年分からは、本則課税と簡易課税のどちらかを選ぶ形です。そのとき第4〜6種事業の方は、簡易課税の方が本則課税より有利かどうかを、実際の経費の割合で確かめてください。
選ぶときは、令和9年分から先の2〜3年の売上と投資の予定を並べて考えます。届出書を出す前に、2年分の納税額を両方の方法で試算しておくと、判断を誤りにくくなるでしょう。
参考:国税庁 タックスアンサー No.6505(消費税法37条)|国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問117-3
2割特例の終了に備える資金繰りと価格の見直し
2割特例の終了で増える消費税は、売上が同じでも毎年確実に出ていくお金です。そのため、税額の計算と同じくらい、払うお金をどう準備するかが大切になります。
とくに個人事業主の場合、事業のお金と生活費が同じ口座に入っていることも少なくありません。3月にまとめて出ていく税金は、気づいたときには手元に残っていないこともあります。
ここでは管理会計の考え方を使い、増える納税額を資金繰りに組み込む方法と、価格を見直す材料を整理しました。
増える消費税を月割りで積み立てる
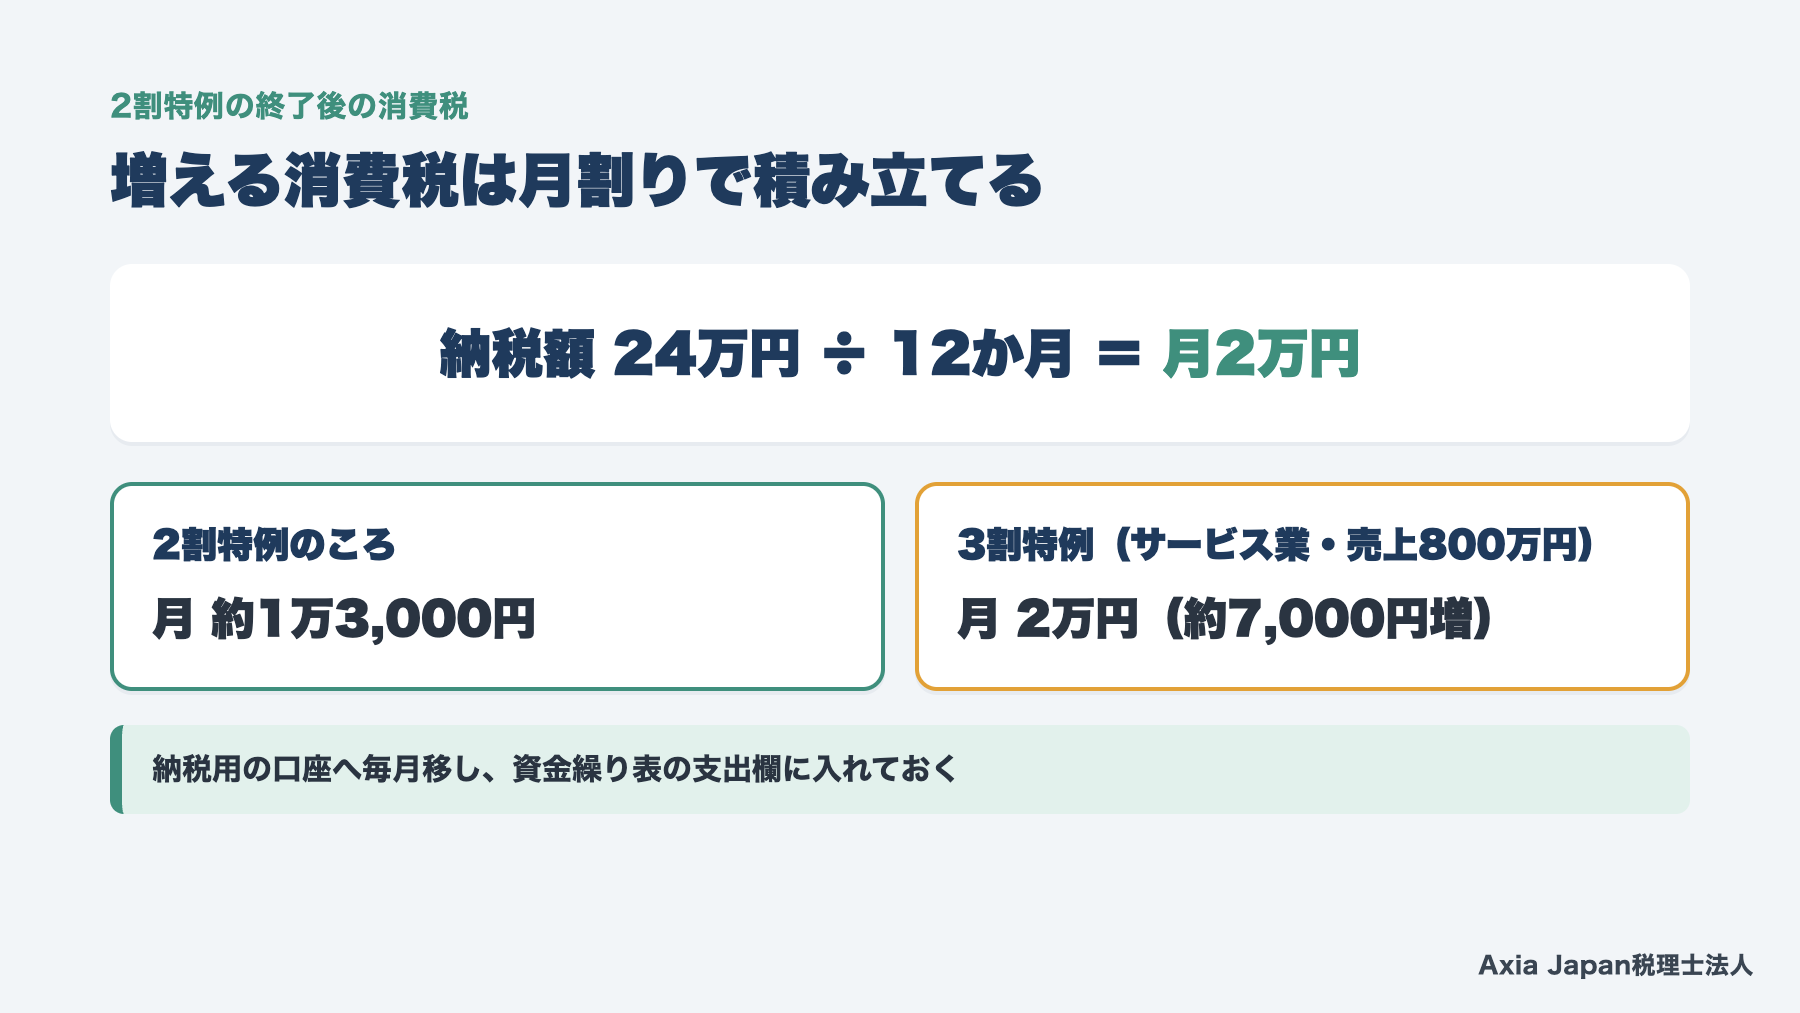
消費税は、売上と一緒に預かったお金を翌年3月にまとめて払う税金です。毎月の売上の入金をそのまま使っていると、3月に払うお金が足りなくなります。
おすすめは、見込みの納税額を12で割り、毎月決まった日に別の口座へ移す方法です。売上800万円のサービス業で3割特例を使うなら、納税額は24万円なので月2万円になります。2割特例のころの月約1万3,000円から、7,000円ほど増える計算です。
この積立を資金繰り表の支出の欄に入れておくと、3月の残高が事前に見えてきます。作り方は、資金繰り表の作り方の記事で詳しく紹介しています。
積み立てたお金は、所得税や住民税の支払いにも回せる「納税用の口座」として扱うと管理が楽です。
税理士の実務メモ
資金繰りの相談で多いのは、所得税の納付は覚えていても、半月後の消費税を見落としている場面です。3月の資金繰り表に、所得税と消費税を別々の行で入れておくと見落としを防げます。
参考:国税庁 タックスアンサー No.6601(令和8年4月1日現在法令等)
値上げや法人成りを考える判断材料
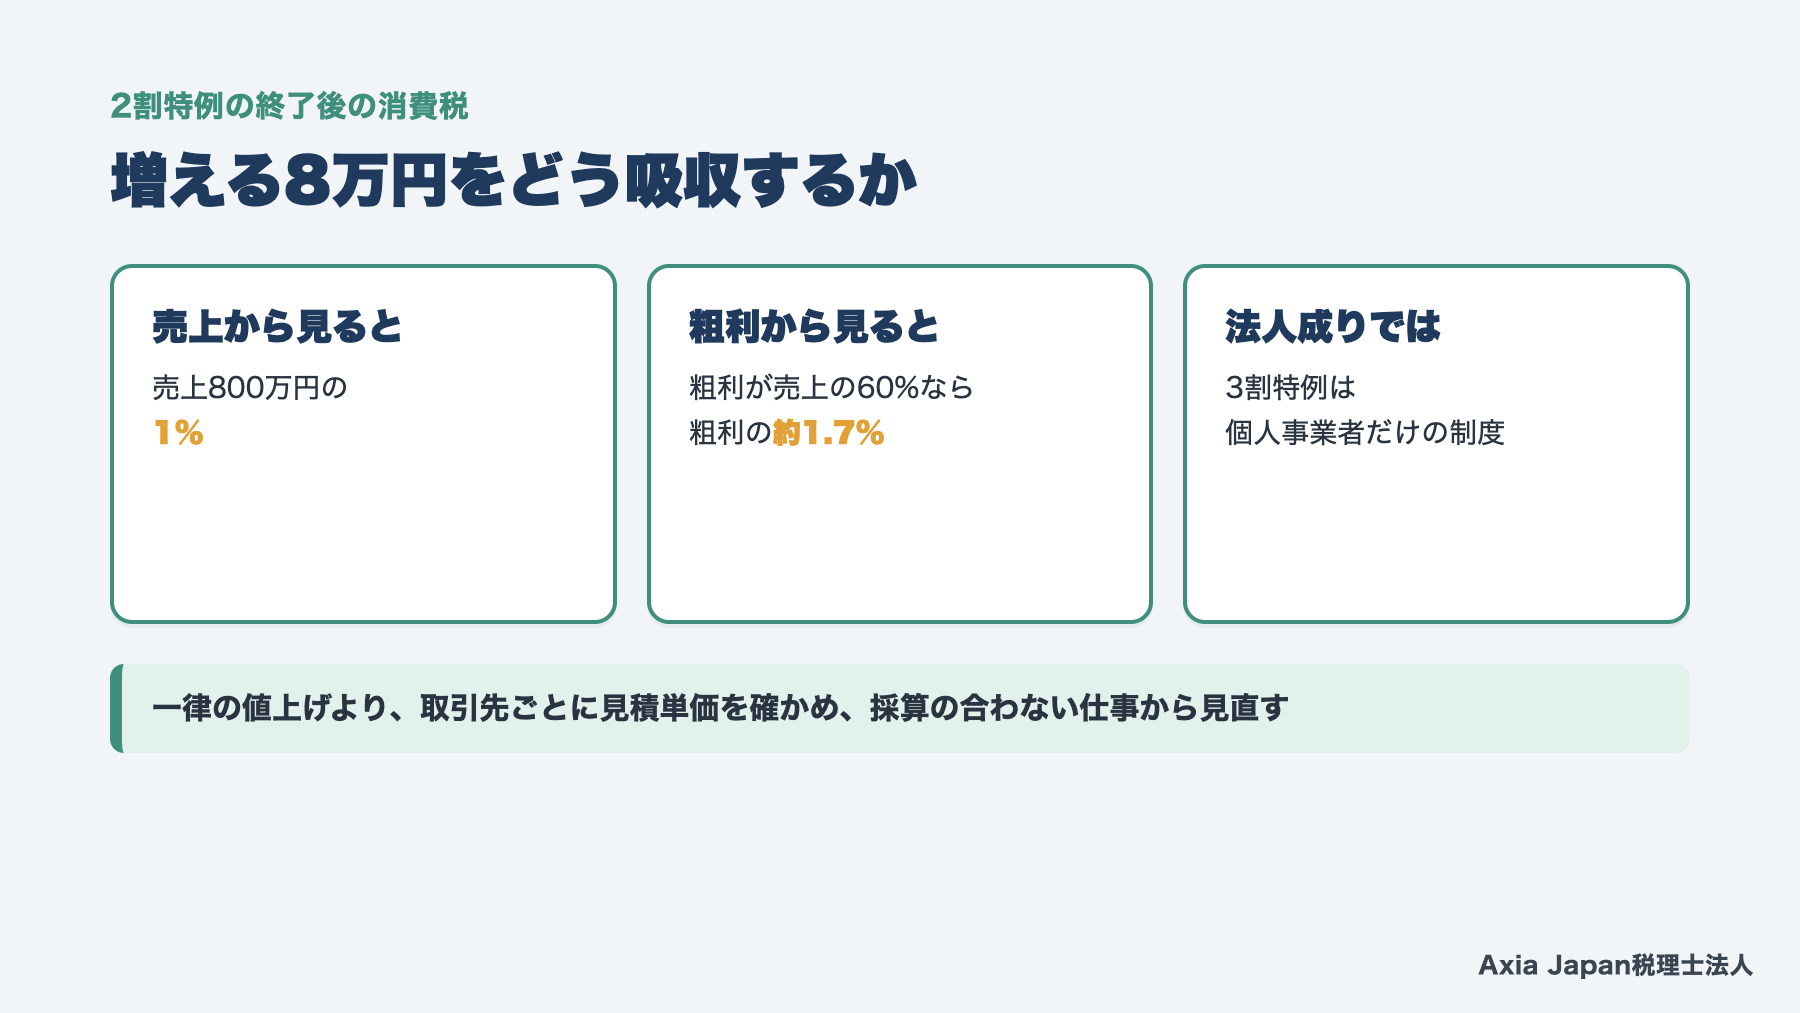
増える納税額を価格で吸収するかどうかは、粗利(売上から外注費などの直接の費用を引いた額)で考えます。売上800万円で8万円増えるなら、売上の1%です。粗利が売上の60%なら、粗利の約1.7%が消えることになります。
一律に値上げするより、取引先ごとに見積もりの単価を確かめ、採算の合わない仕事から見直す方が受け入れられやすいでしょう。税込の単価を据え置いてきた取引先なら、税抜の価格に消費税を足す形に改める余地もあります。本則課税の取引先であれば、上乗せした消費税は先方の仕入税額控除で差し引けます。
一方、法人成りを考えている方は注意が必要です。3割特例は個人事業者だけの制度なので、法人にすると使えません。消費税の負担も含めて比べるなら、法人成りのタイミングの記事も参考にしてください。
申告と資金繰りをまとめて相談したい方には、税務顧問でのご支援もご用意しています。
参考:国税庁「インボイス制度に関する令和8年度税制改正について」(令和8年4月)
モデルケース:静岡市のWebデザイナー
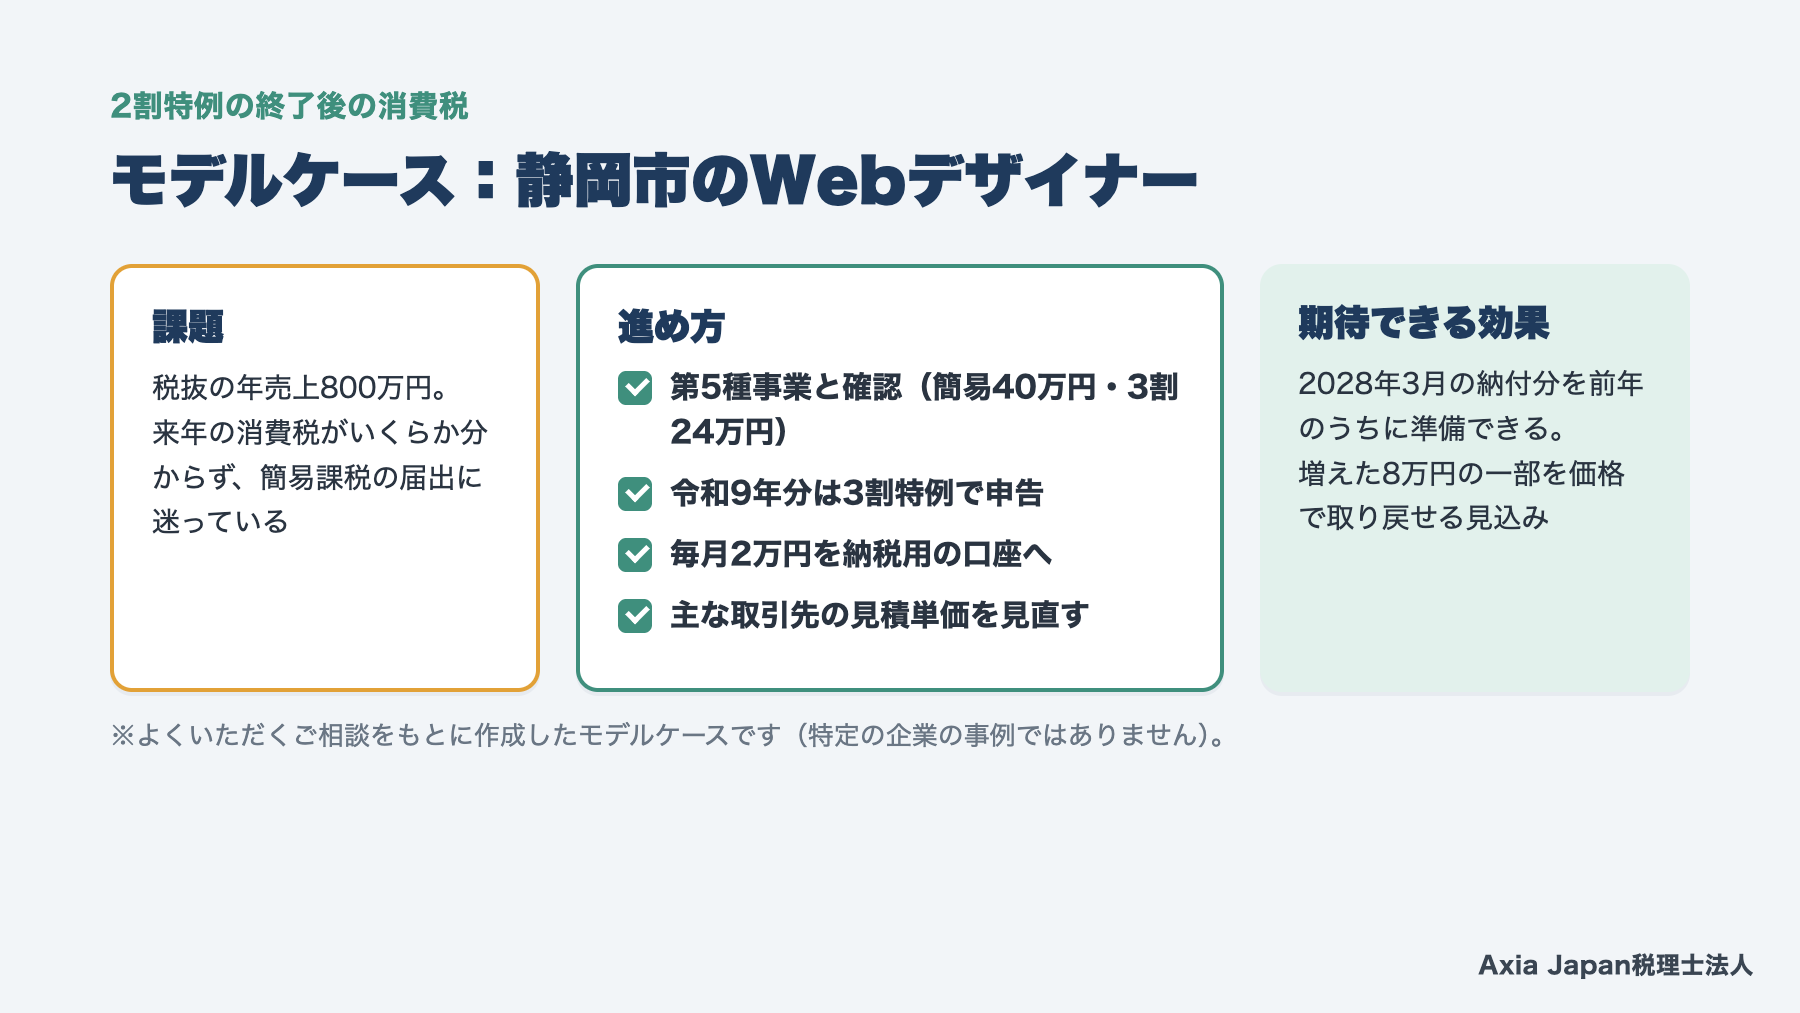
※実務でよくあるご相談をもとに、内容を変えて構成したモデルケースです(特定のお客様の事例ではありません)。
静岡市内の個人のWebデザイナー(従業員なし、税抜の年売上800万円)の例です。令和5年分から2割特例で申告してきました。相談のきっかけは、同業の知人から、来年は簡易課税の届出が必要になると聞いたことでした。
最初に確かめたのは、過去の届出書の控えと売上の内容です。届出は出しておらず、売上はすべてWeb制作で、第5種事業にあたりました。
分かれ目は、令和9年分を簡易課税にするか3割特例にするかです。試算すると簡易課税は40万円、3割特例は24万円で、差は16万円ありました。そこで届出は出さず、3割特例で申告することにしています。
あわせて、毎月2万円を納税用の口座へ移し、主な取引先の見積単価も見直しました。この積立で、2028年3月に納める令和9年分の消費税は前年のうちにそろう見込みです。
このような場面で多い見落としは、周りの話だけで届出を出してしまうことです。簡易課税は2年間続くので、出す前に必ず両方を試算してください。
よくある質問
Q. 2割特例や3割特例を使うのに届出は必要ですか?
事前の届出は必要ありません。2割特例は、消費税の確定申告書に適用を受ける旨を付記するだけで使えます。3割特例も、確定申告書への付記で適用を受けるしくみです。一方、簡易課税に切り替える場合は、簡易課税制度選択届出書を期限までに出す必要があります。
Q. 3割特例と簡易課税はどちらを選べばよいですか?
判断の決め手は業種です。卸売業(90%)と小売業(80%)は簡易課税の方が納税額は少なくなります。飲食店業やサービス業、不動産業は3割特例の方が有利です。製造業や建設業(70%)はどちらも同じになります。大きな設備投資がある年は、還付を受けられる本則課税も比べてください。
Q. 法人になっても3割特例は使えますか?
使えません。3割特例は、令和9年分と令和10年分の個人事業者だけを対象にした特例です。法人成りをすると、法人の消費税は本則課税か簡易課税で計算することになります。法人成りを考えている方は、所得税や社会保険料に加えて、消費税の負担の変化も比べてから判断しましょう。
まとめ
2割特例の終了後、個人事業主の消費税は令和9・10年分が3割特例に変わり、売上が同じなら納税額は1.5倍になります。卸売業と小売業は簡易課税、飲食店やサービス業は3割特例が有利です。
簡易課税にするなら、2割特例の翌年の分は2028年3月31日までに届出を出せば間に合います。ただ、2年間の継続が原則なので、投資の予定も含めて決めましょう。増える税額は月割りで積み立て、資金繰り表に組み込んでおくと安心です。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。初回のお問い合わせは無料です。
消費税と所得税の申告をまとめてお任せいただく年一確定申告や、毎月の帳簿から相談できる税務顧問もご用意しています。
この記事の執筆者
この記事は、個人事業主の申告と資金繰りの支援に取り組み、日本管理会計学会にも所属する代表税理士が執筆しました。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
参考にした資料
- 国税庁(2026)『インボイス制度に関する令和8年度税制改正について』https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/pdf/0026002-095.pdf(閲覧日:2026年11月8日)
- 国税庁(2026)『インボイス制度に関するお知らせ 令和8年度税制改正特集』https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026004-066_01.pdf(閲覧日:2026年11月8日)
- 国税庁(2026)『消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A』(問117-3)https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/117-3.pdf(閲覧日:2026年11月8日)
- 国税庁(2026)『令和8年10月1日からインボイス制度に係る経過措置が変わります』https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026004-066_02.pdf(閲覧日:2026年11月8日)
参考記事(Web)
- 2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要/国税庁/https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm(閲覧日:2026年11月8日)
- 2割特例 特設ページ/国税庁/https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_2tokurei.htm(閲覧日:2026年11月8日)
- D1-70 適格請求書発行事業者の登録の取消しを求める旨の届出手続/国税庁/https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/annai/invoice_07.htm(閲覧日:2026年11月8日)
- No.6505 簡易課税制度/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6505.htm(閲覧日:2026年11月8日)
- No.6601 申告と納税/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6601.htm(閲覧日:2026年11月8日)
免責事項
本記事は、2026年11月8日時点の法令・通達・公表資料にもとづいて作成しています。税制は改正が多く、同じ制度でも適用できるかどうかは個々の状況によって異なります。実際の申告やお手続きにあたっては、税理士などの専門家にご相談ください。本記事の情報を利用されたことにより生じた損失等について、当法人は責任を負いかねますのでご了承ください。