売上の大きい取引先なのに、会社にお金が残っている実感がない。そんな違和感を持ったことはありませんか。顧客別採算とは、取引先ごとに売上から仕入と手間の費用を引き、本当に残る利益を確かめる考え方です。
製品別の粗利だけを見ていると、小口の配送や値引き、急な特注への対応にかかる費用が埋もれてしまいます。この記事では、製品別の採算を出発点に、取引先ごとの手間を回数で数える簡易な方法までを順にお話しします。手元に昨年の得意先別の売上と、配送の記録を用意して読み進めてみてください。
この記事でわかること
- 製品別採算と顧客別採算の違いと、粗利だけでは見えない費用
- 取引先ごとの手間を回数で数える、簡易な活動基準原価計算(ABC)の進め方
- 分析の結果を、値決めや取引条件の見直しにつなげる考え方
顧客別採算とは?製品別の粗利だけでは見えない儲け
顧客別採算とは、取引先ごとに「その相手と取引することで、会社にいくら利益が残っているか」を確かめる分析です。製品別の採算は「何を売ると儲かるか」を示し、顧客別採算は「誰に売ると儲かるか」を示します。
運送費や人件費の値上がりを受けて、取引条件を見直したいと考えている会社は多いはずです。2024年4月からはトラック運転者の時間外労働に年960時間の上限が適用され、配送にかかる費用は上がりやすくなっています。それでも、ご相談を受けていると、売上の大きい取引先ほど儲かっているはずだと思い込まれている印象があります。まずは、製品別の数字だけでは何が見えないのかを確かめていきましょう。
関連記事:経営計画は税理士と作る|静岡市の中小企業が数字で回す手順
同じ製品でも、売る相手で利益は変わる
同じ商品を同じ値段で売っていても、取引先によって会社に残る利益は大きく変わります。売ったあとにかかる手間が、相手ごとに違うからです。
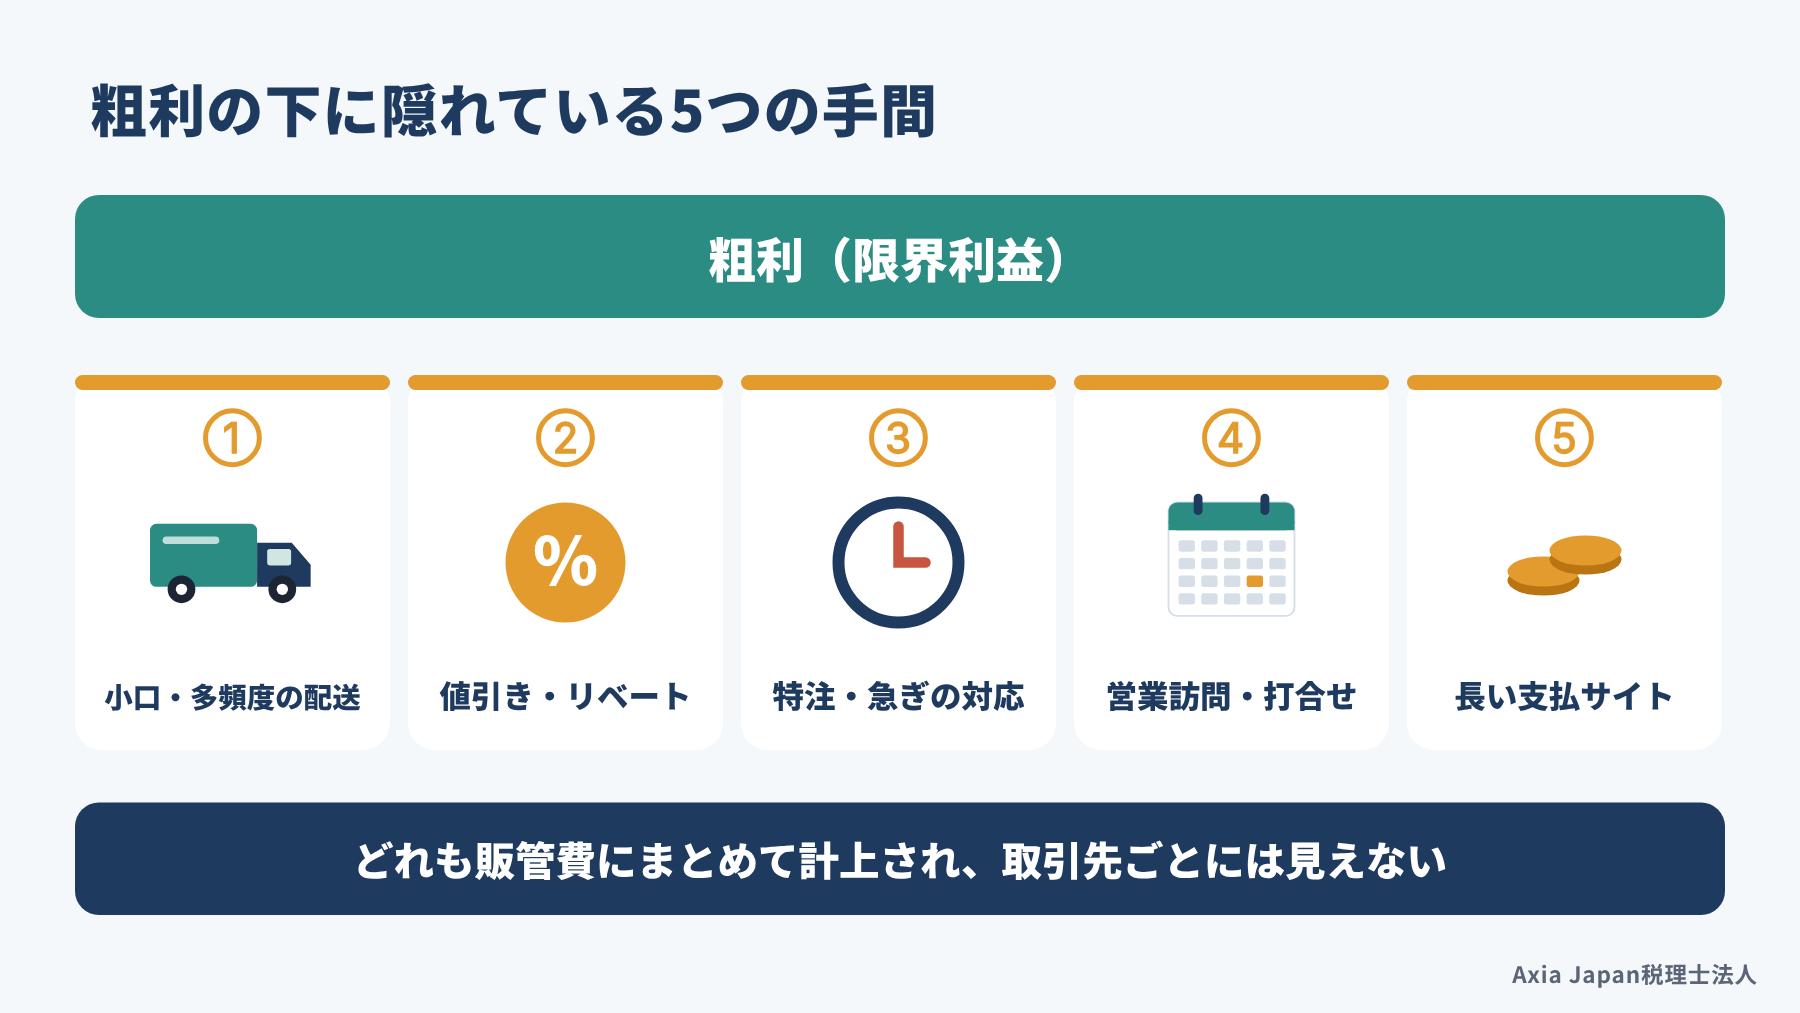
たとえば、毎日少しずつ注文が入り、店舗ごとに分けて届ける取引先があるとします。一方で、月に2回まとめて発注し、1か所に届ければ済む取引先もあるでしょう。両者の粗利率が同じでも、受注の処理や配送、伝票の発行にかかる時間はまるで違ってきます。
そのほかにも、リベート(売上に応じた割戻し)や特注品への対応、返品の受け入れ、長い支払サイトなどの差があります。こうした費用は販売費及び一般管理費(販管費)にまとめて計上されるので、決算書では誰のための費用かがわかりません。顧客別採算は、この埋もれた費用を取引先に結び付け直す作業だと考えてください。
製品別採算と顧客別採算の違いを表で比べる
製品別採算と顧客別採算は、見る切り口が違うだけで、どちらか一方を選ぶものではありません。違いを表にまとめると、次のとおりです。
| 項目 | 製品別採算 | 顧客別採算 |
|---|---|---|
| わかること | どの製品・商品が儲かるか | どの取引先との取引が儲かるか |
| 主に差し引く費用 | 材料費・仕入原価・外注費、製造の手間 | 製品別の変動費に加え、受注・配送・営業・値引きの費用 |
| データの出どころ | 仕入伝票、作業日報 | 得意先別の売上明細、配送記録、営業日報 |
| つながる打ち手 | 品目の見直し、原価の引き下げ、値上げ | 取引条件の見直し、最低ロット、値上げ、営業の配分 |
管理会計では、製品・地域・顧客といった切り口をセグメントと呼びます。セグメントごとに売上と営業費の関係を分析することを、営業分析といいます。進める順番としては、先に製品別の限界利益を出し、それを取引先ごとに積み上げると無理がありません。
顧客別採算の分析方法は?4つのステップ
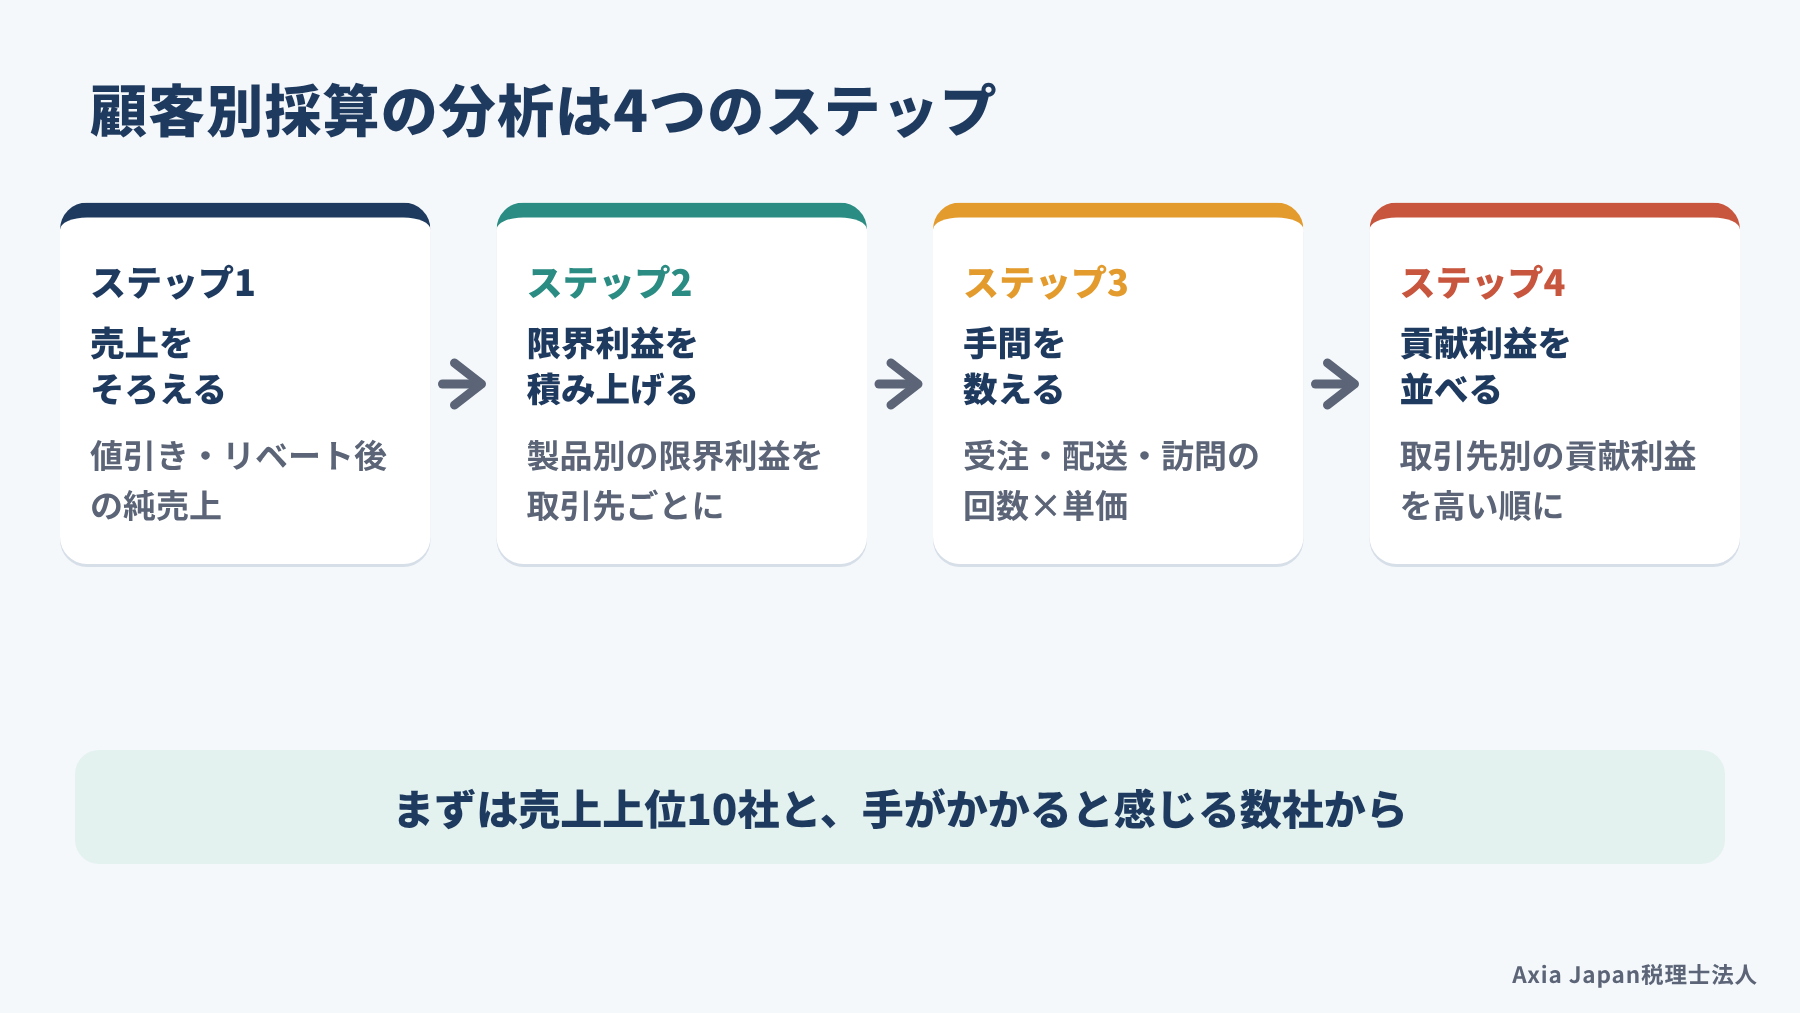
顧客別採算は、売上をそろえる、限界利益を積み上げる、手間を数える、貢献利益を並べる、の4つのステップで進めます。最初から全部の取引先を対象にする必要はありません。
売上の上位10社と、なんとなく手がかかると感じている数社に絞れば、Excelで十分に始められます。期間は直近1年分にすると、季節による注文の波をならせます。ここからは、取引先3社と取引のある架空の卸売業の年間の数字で、順に見ていきましょう。
ステップ1:売上を「値引き・リベート後」でそろえる
最初のステップでは、取引先ごとの売上を、値引きやリベートを差し引いた「純売上」に直します。請求書の金額のまま比べると、条件の厳しい取引先ほど実力以上に大きく見えてしまうからです。
ここで気をつけたいのは、リベートや協賛金の帳簿上の置き場所です。期末にまとめて支払うリベートは、販売促進費などの販管費に入っていることが少なくありません。返品も、月をまたぐと元の売上とは別の月に計上されがちです。そのため、販売管理ソフトの得意先別の売上と、販管費の明細を突き合わせて、取引先ごとに付け替えてください。
例の卸売業では、顧客Aへの請求額は年3,000万円でした。ところが、年間5%のリベート150万円を引くと、純売上は2,850万円になります。顧客Bは1,500万円、顧客Cは500万円で、どちらも値引きはありません。金額はすべて税抜でそろえておくと、あとの計算で迷わずに済みます。
ステップ2:製品別の限界利益を取引先ごとに積み上げる
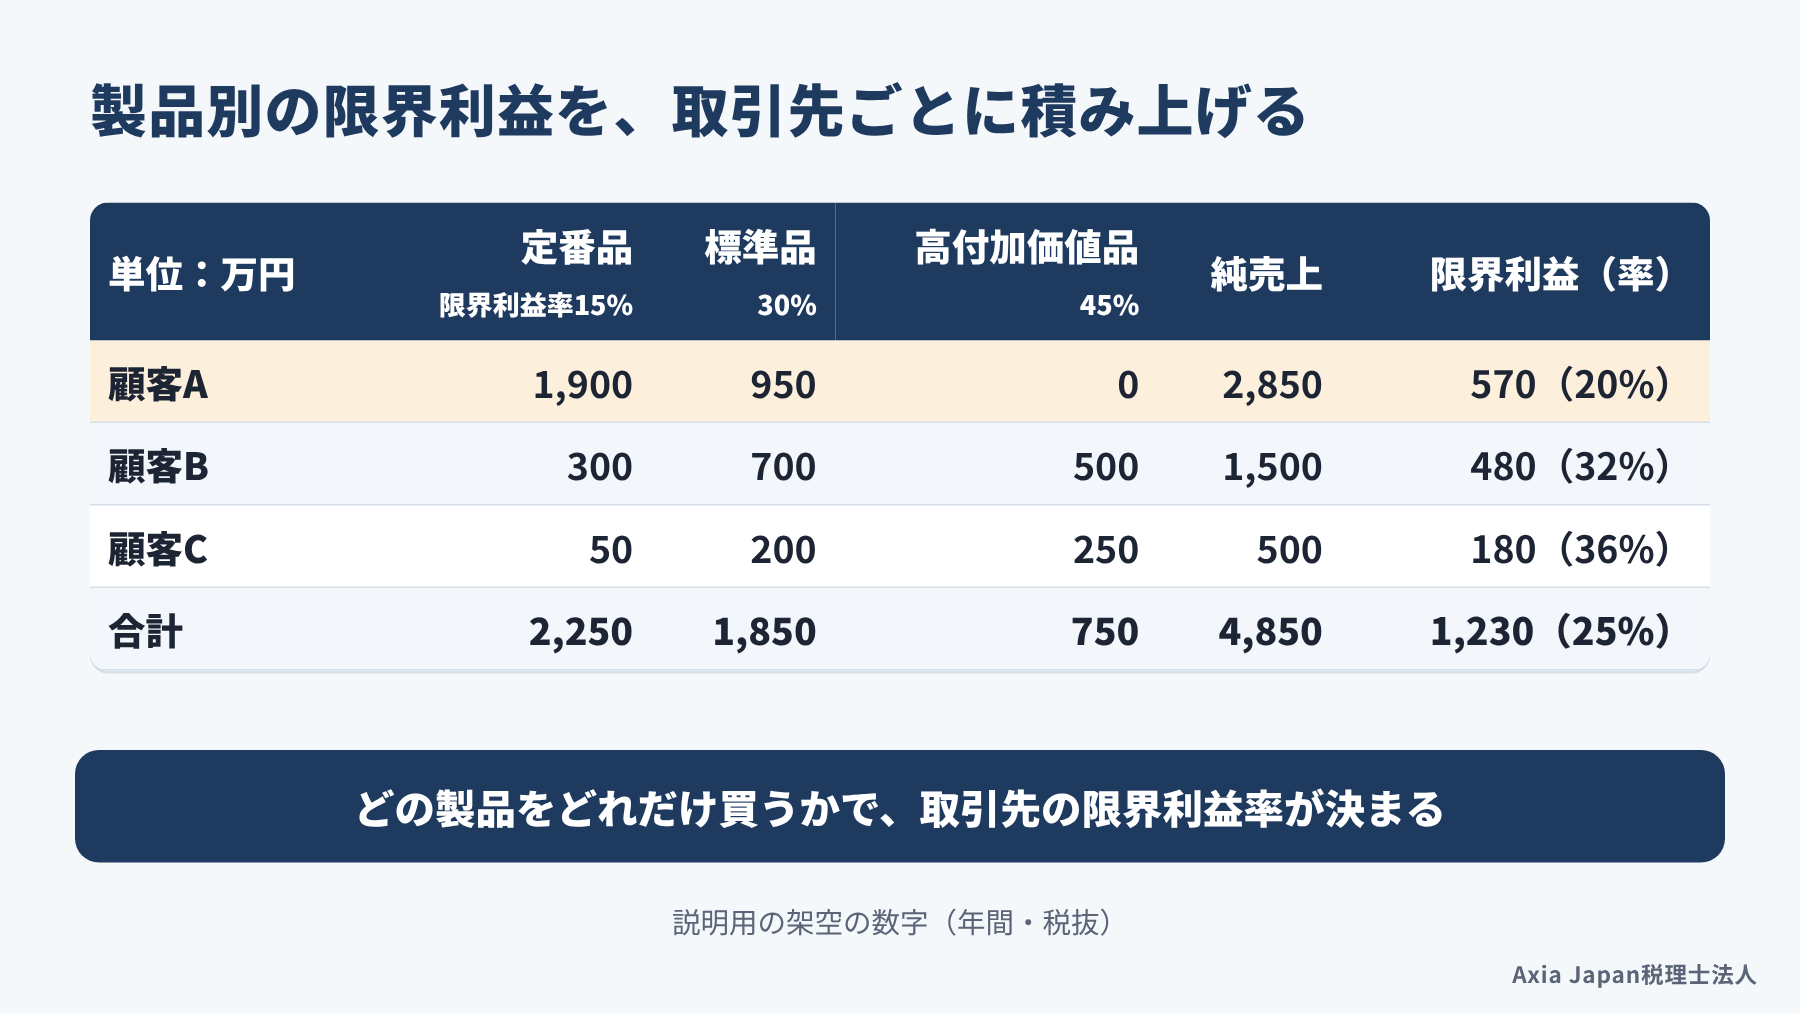
次に、製品別の限界利益を取引先ごとに積み上げます。限界利益とは、売上高から、仕入原価や材料費のように売上に比例して増える変動費を引いた利益のことです。
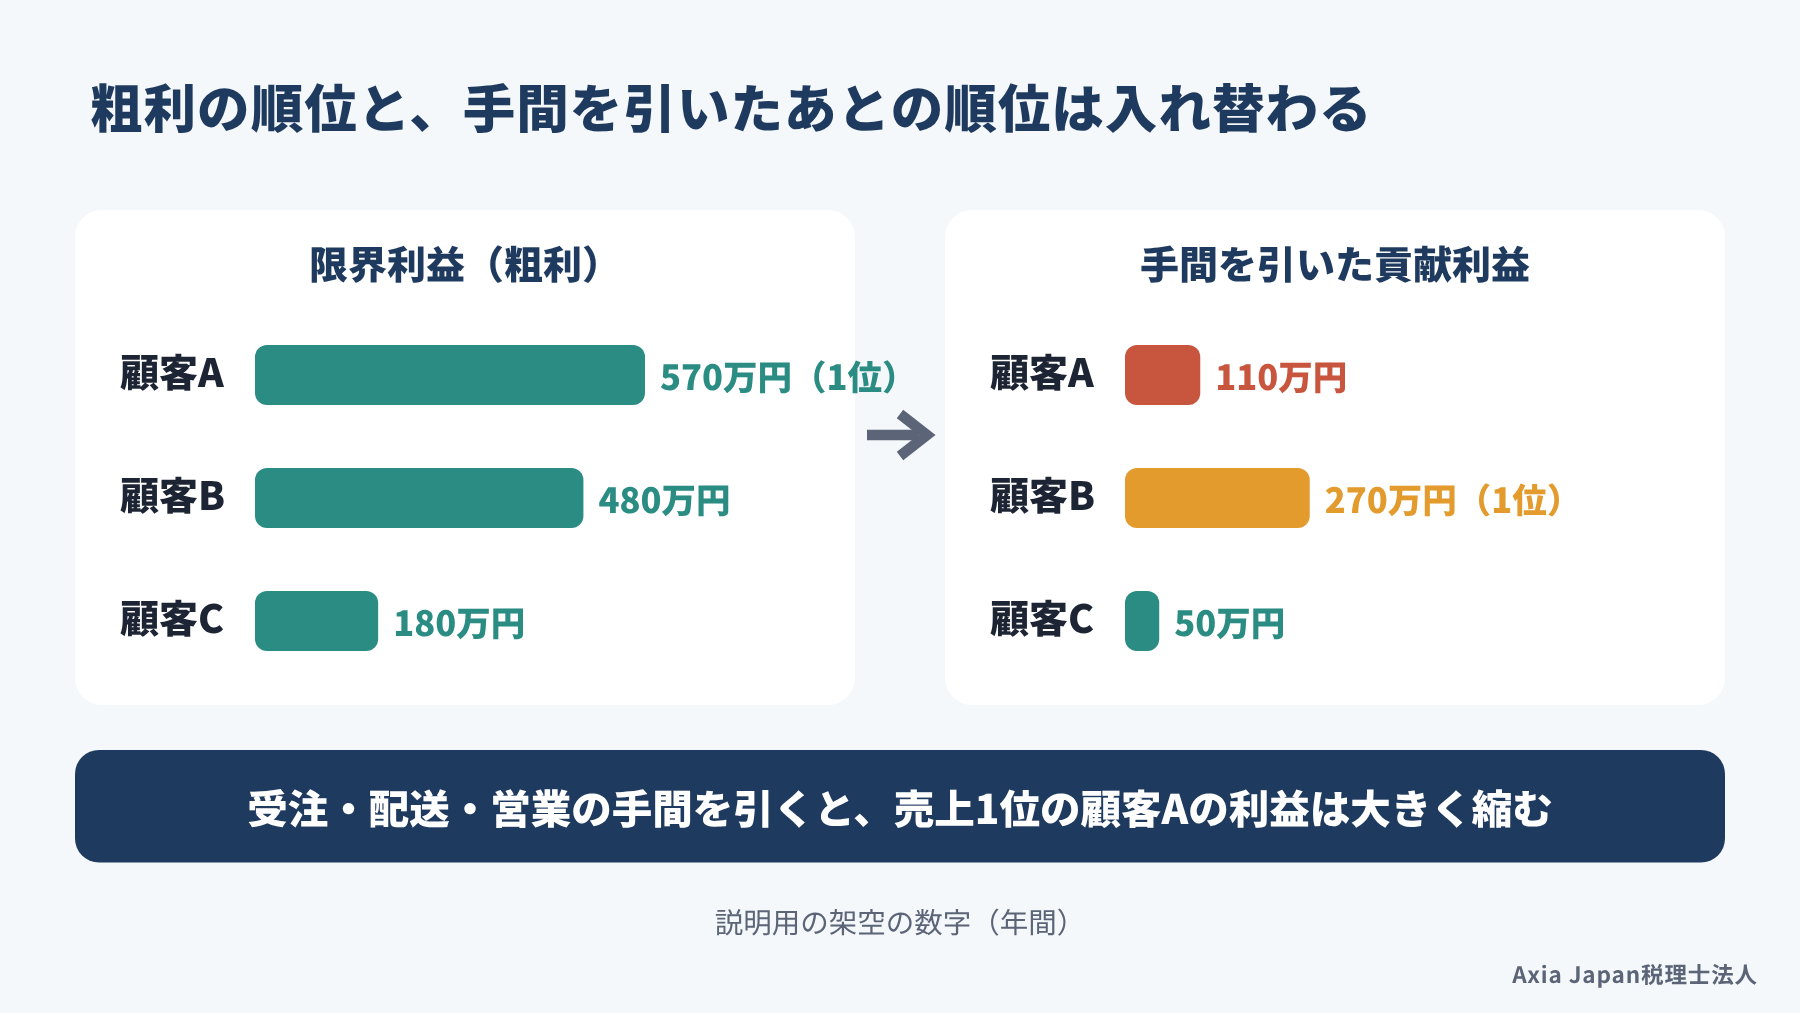
例の卸売業では、定番品・標準品・高付加価値品の3種類を扱い、限界利益率はそれぞれ15%、30%、45%だとします。顧客Aは定番品が中心なので、純売上2,850万円に対して限界利益は570万円、率にして20%です。顧客Bは高付加価値品も買うため、1,500万円に対して480万円(32%)になります。顧客Cは500万円に対して180万円(36%)でした。
このように、取引先の限界利益率は、どの製品をどれだけ買ってくれるかで決まります。数字は、販売管理ソフトの「得意先別・商品別の売上一覧」に、商品ごとの限界利益率を掛ければ出せます。ここまでで止めると、限界利益の額が最も大きい顧客Aが一番の得意先に見えるはずです。
ステップ3:取引先ごとの手間を「回数」で数える
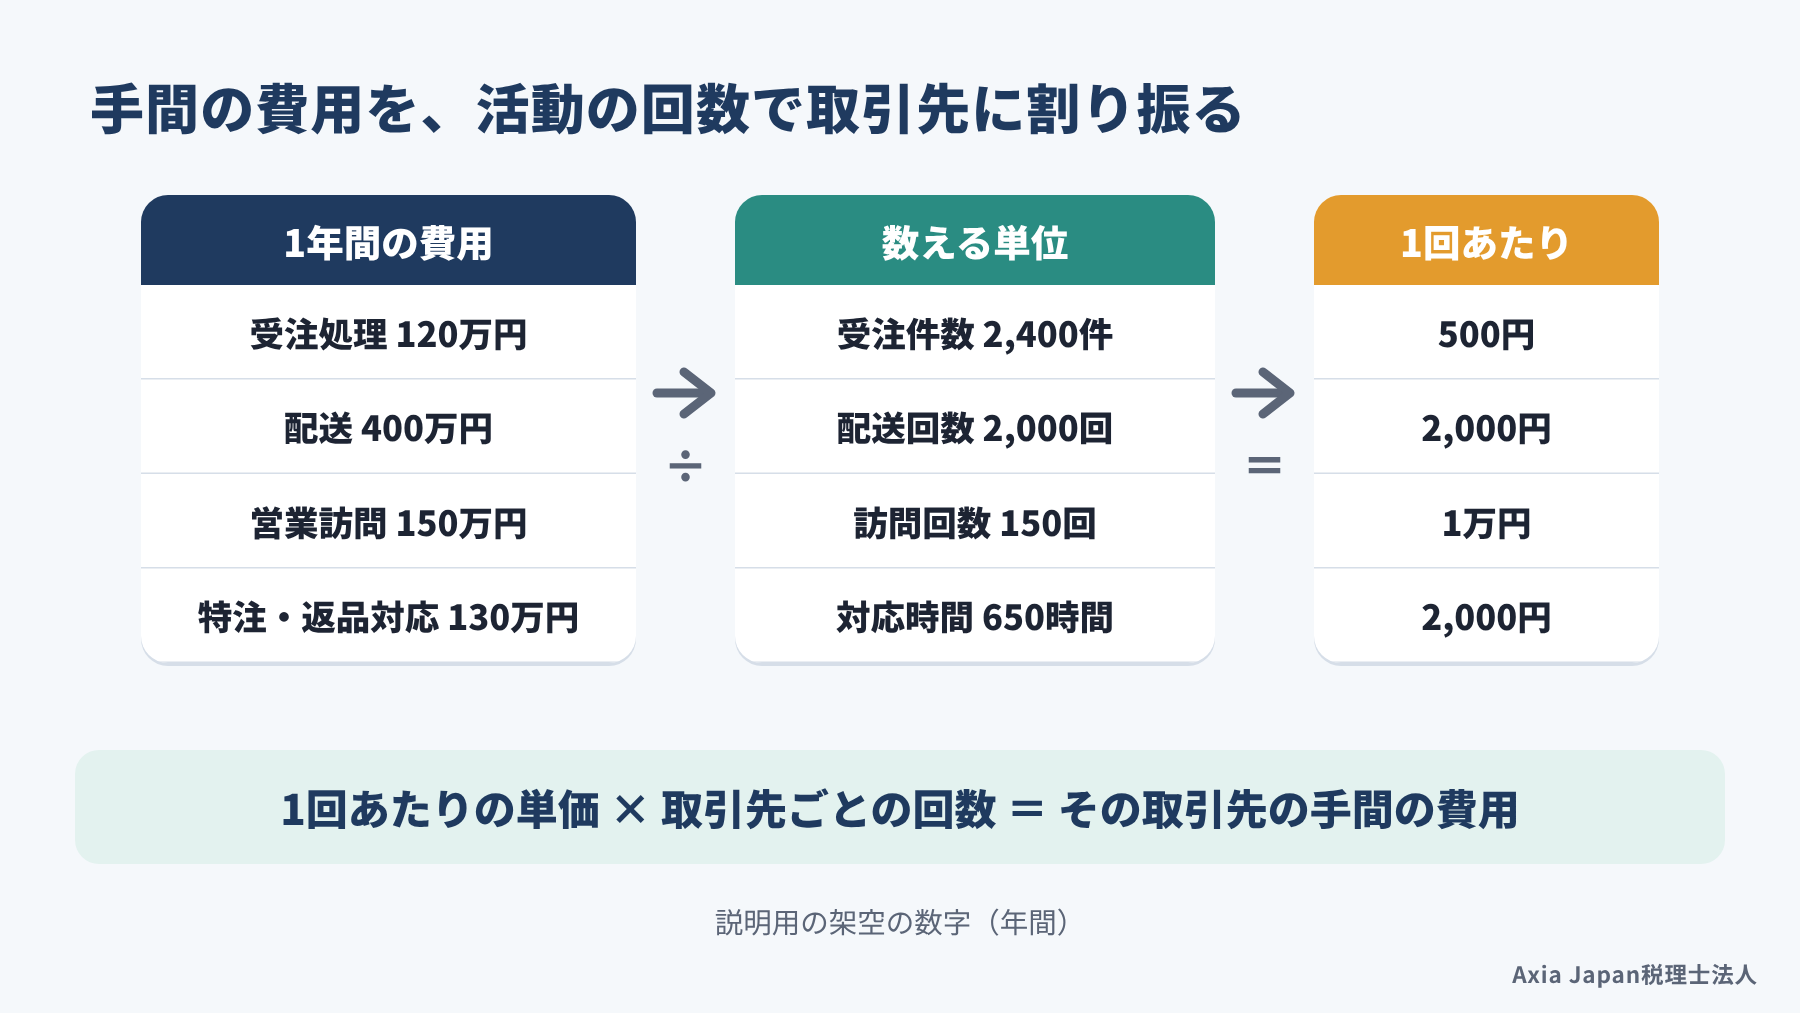
3つめのステップでは、受注や配送といった手間の費用を、使った回数に応じて取引先に割り振ります。まず、手間の大きい活動を選び、1年間にかかった費用と回数を集めます。
| 活動 | 1年間の費用 | 数える単位 | 1回あたり |
|---|---|---|---|
| 受注処理 | 120万円 | 受注件数2,400件 | 500円 |
| 配送 | 400万円 | 配送回数2,000回 | 2,000円 |
| 営業訪問 | 150万円 | 訪問回数150回 | 1万円 |
| 特注・返品対応 | 130万円 | 対応時間650時間 | 2,000円 |
費用の額は、担当者の人件費を、仕事にかけた時間の割合で分けて出すのが手軽です。受注担当者が勤務時間の6割を受注処理に使っているなら、人件費の6割を受注処理の費用とする考え方です。自社便の配送なら、車両費や燃料費、ドライバーの人件費を合計します。外部の運送会社に払う運賃のように、取引先ごとに請求書で分かれる費用は、そのまま直接載せてください。
あとは、1回あたりの単価に取引先ごとの回数を掛けるだけです。顧客Aは受注1,200件、配送1,200回と回数が多く、手間の費用は460万円になりました。顧客Bは210万円、顧客Cは130万円です。
ステップ4:取引先別の貢献利益を出して並べる
最後に、限界利益から手間の費用を引いて、取引先ごとの貢献利益を出します。ここでの貢献利益とは、その取引先との取引が、本社費などの共通の固定費をまかなうためにいくら稼いでいるかを示す利益です。
| 単位:万円 | 顧客A | 顧客B | 顧客C | 合計 |
|---|---|---|---|---|
| 純売上 | 2,850 | 1,500 | 500 | 4,850 |
| 限界利益 | 570 | 480 | 180 | 1,230 |
| 手間の費用(受注・配送・訪問・特注) | 460 | 210 | 130 | 800 |
| 貢献利益 | 110(3.9%) | 270(18.0%) | 50(10.0%) | 430(8.9%) |
| 本社費(取引先に配賦しない) | ― | 300 | ||
| 営業利益 | ― | 130 | ||
限界利益では1位だった顧客Aが、手間を引くと貢献利益率3.9%まで下がりました。売上は顧客Bの約2倍なのに、残る利益は半分以下です。
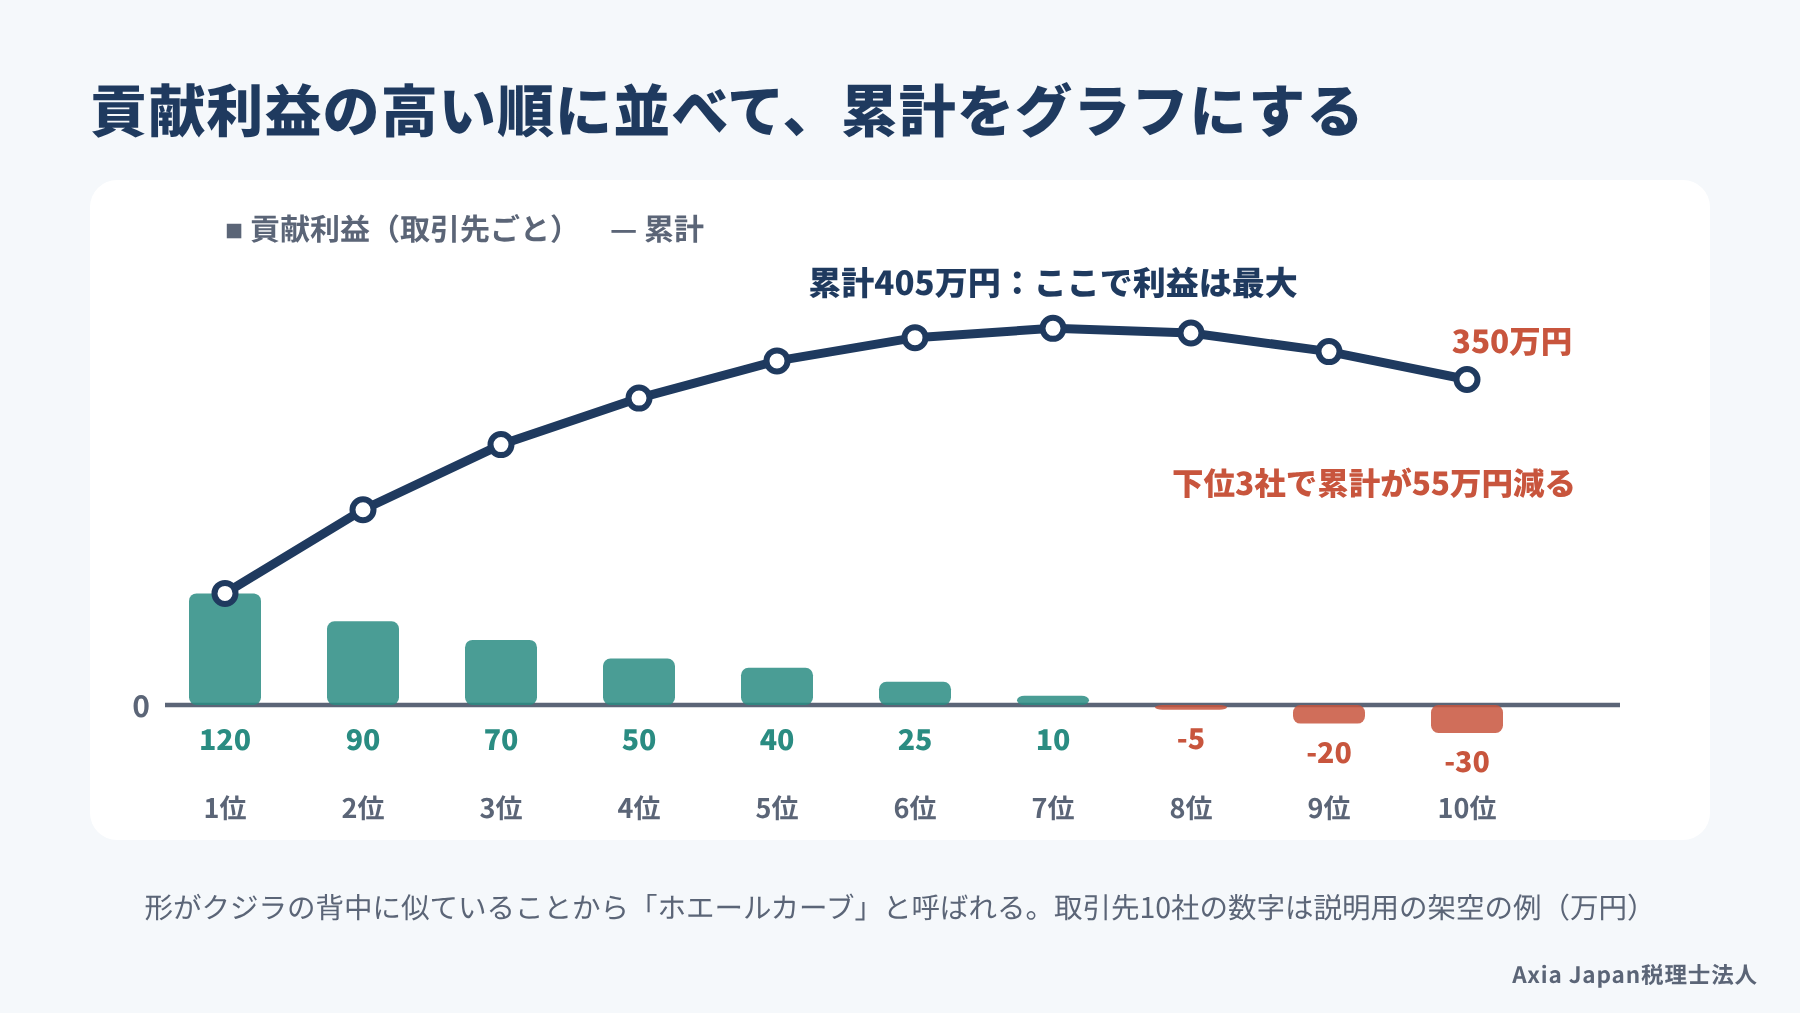
取引先が10社を超えるなら、貢献利益の高い順に並べ、累計をグラフにしてみてください。取引先によっては、累計が途中で頂点を迎え、下位の取引先で少しずつ減っていく形になります。この形は、クジラの背中に似ていることから「ホエールカーブ」と呼ばれることもあります。
中小企業向けの簡易な活動基準原価計算(ABC)
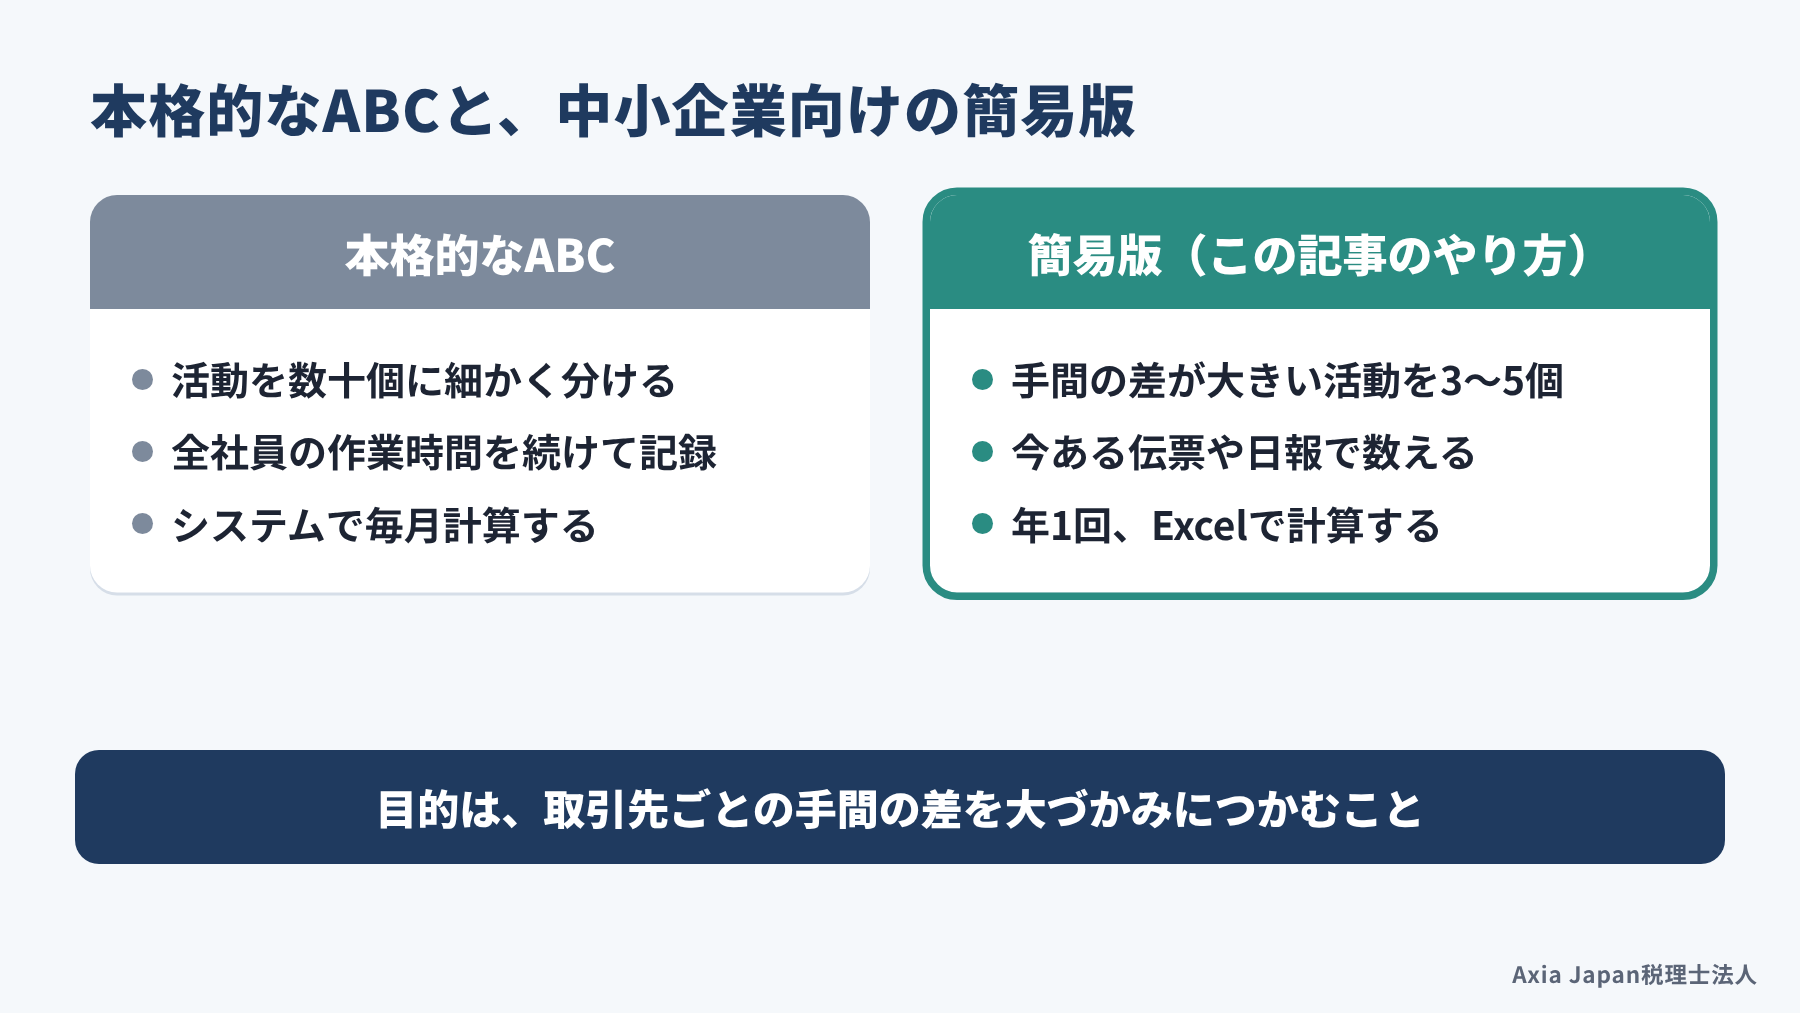
ステップ3で行った計算は、活動基準原価計算(ABC)と呼ばれる考え方を、中小企業向けに簡単にしたものです。ABCとは、間接的な費用を「受注」「配送」などの活動ごとに集め、その活動を使った回数に応じて割り振る計算方法をいいます。
教科書どおりのABCは、活動を細かく分け、社員の作業時間を継続して記録する手間のかかる仕組みです。とはいえ、取引先ごとの手間の差をつかむだけなら、そこまでの精密さは要りません。ここでは、ABCの考え方と、中小企業で広がりにくい理由、無理なく続ける工夫をお話しします。
ABCは「手間の回数」で費用を割り振る
ABCの考え方の要は、費用を「売上の大きさ」ではなく「手間の回数」で割り振るところです。販管費を売上高の割合で取引先に配ると、売上の大きい取引先に多くの費用が載り、小口の取引先の手間は軽く見えてしまいます。
実際には、注文1件を処理する手間は、10万円の注文でも1万円の注文でもあまり変わりません。配送1回の費用も、積む量より、走る距離と回数で決まる部分が大きいでしょう。そのため、回数で割り振ったほうが、取引先ごとの手間の実態に近づきます。
ABCでは、費用を割り振る先をコスト・オブジェクトと呼び、製品だけでなく顧客も対象にできるのが特徴です。活動ごとの費用を集める過程で、無駄な活動や効率の悪い活動が見つかれば、業務の改善にもつなげられます(原, 2020)。数字を出すこと自体より、どの活動に手間がかかっているかに気づくことに価値があるといえます。
本格的なABCが中小企業に広がらない理由
本格的なABCは、中小企業ではほとんど使われていません。カナダとオーストラリアの中小企業22社への聞き取り調査では、原価計算の手法のなかでABCが最も使われていませんでした。使わない理由として多かったのは、製品やサービスの種類が少ない、費用の大半が直接費である、という答えです(Armitage et al., 2016)。
一方で、取引先や案件ごとに原価を集める仕組みは、多くの会社で使われていました。ある回答者は、特定の取引先に対応する費用を正確に知ることが、適切な価格を決めるのに欠かせないと答えています。著者らは、中小企業は手法の手間と効果に敏感で、効果が手間を上回らないと考えた手法は使われないと分析しています(Armitage et al., 2016)。
日本でも、鹿児島県の税理士を対象とした2019年の調査で、同じような傾向が見られました。管理会計の導入を支援している32人のうち、ABCの支援をしている人は0人でした。目的は同じでも、仕組みは身の丈に合わせて軽くしてよいのです。
活動は3〜5個、数字は今ある記録から
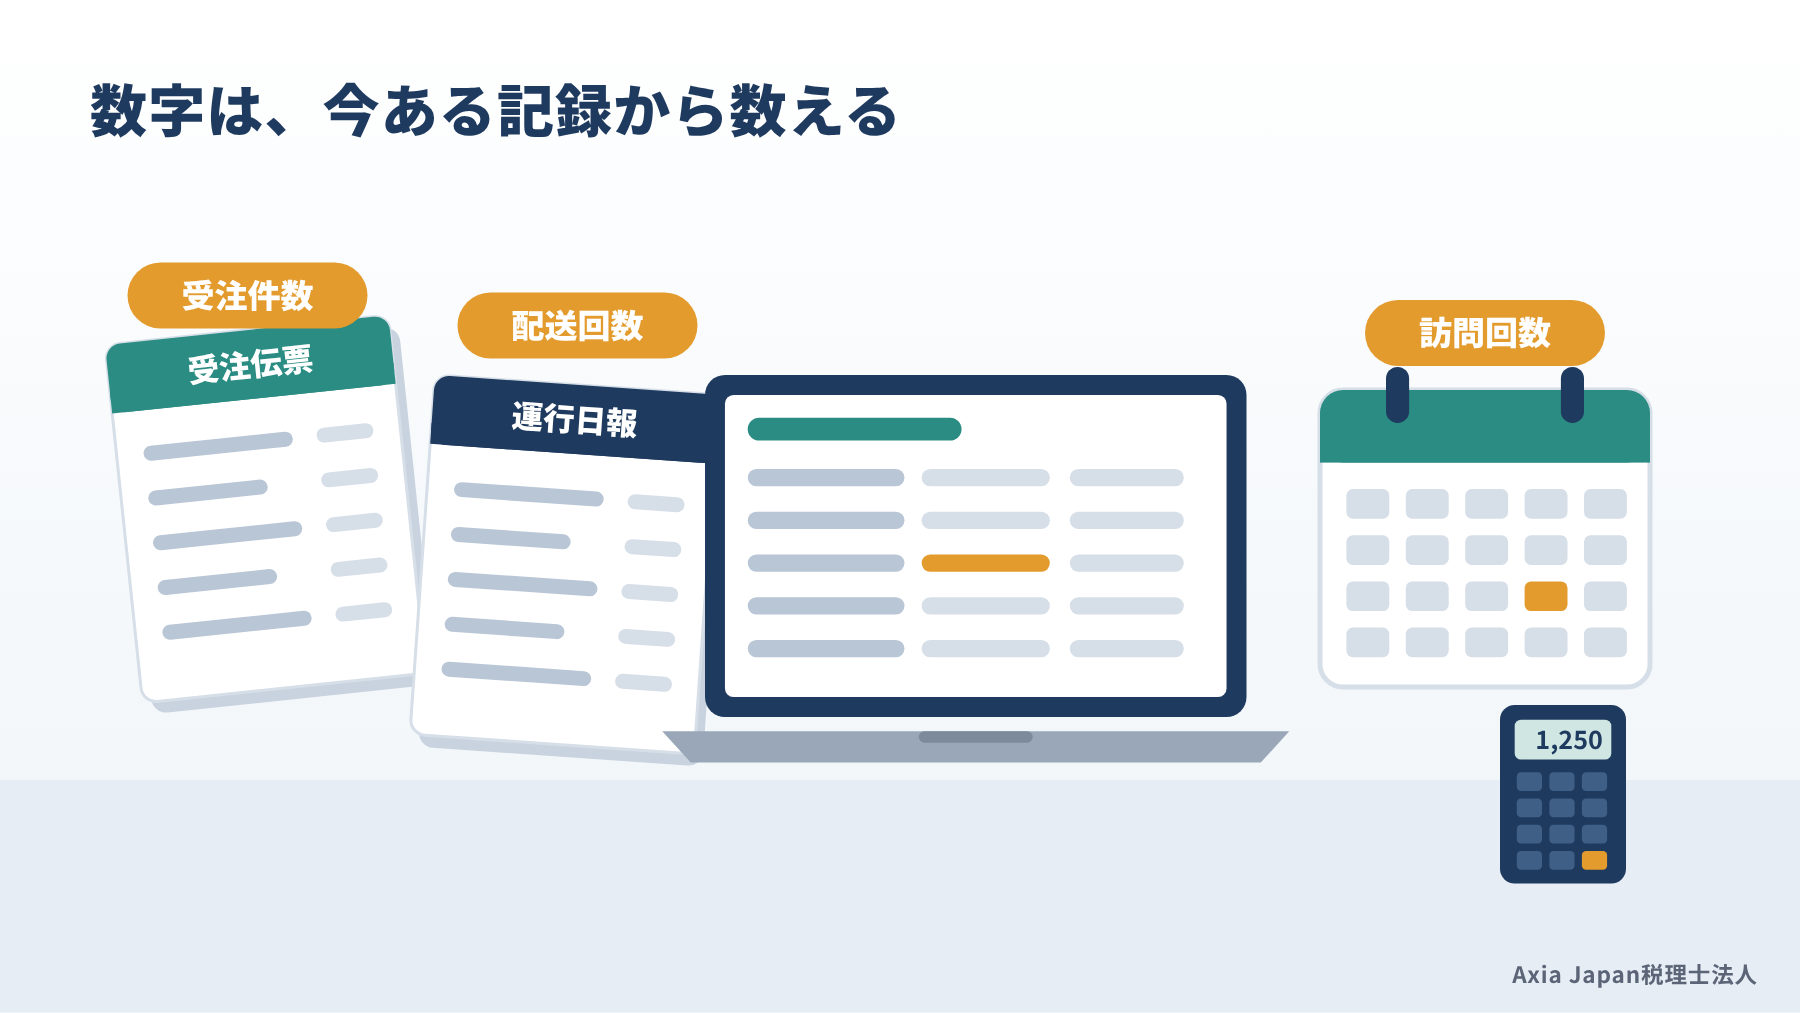
簡易版のABCを続けるこつは、活動の数を絞り、数字は今ある記録から取ることです。選ぶ活動は、取引先によって回数の差が大きいものに限ります。受注処理、配送、営業訪問、特注・返品対応の3〜5個あれば、多くの会社で手間の差の大半はつかめるはずです。
回数は、新しく記録を始めなくても、たいていは社内のどこかに残っているものです。受注件数は販売管理ソフトの伝票の数、配送回数は運行日報や配送伝票、訪問回数は営業のカレンダーから数えられます。特注や返品の対応時間だけは記録がないことが多いので、2週間ほど担当者にメモを取ってもらい、1年分に引き延ばしましょう。
計算の精度は、1割程度のずれなら気にしなくて構いません。取引先の並び順が変わるほどの差かどうかを見られれば、目的は十分に果たせます。更新は年に1回、決算が締まったタイミングで行うと、手間をかけずに続けられます。
顧客別採算の結果を値決めと取引条件の見直しに使う
顧客別採算の結果は、取引先を選別するためではなく、取引のやり方を変えるために使うものです。数字を並べると、採算の低い取引先をすぐにやめたくなるかもしれません。
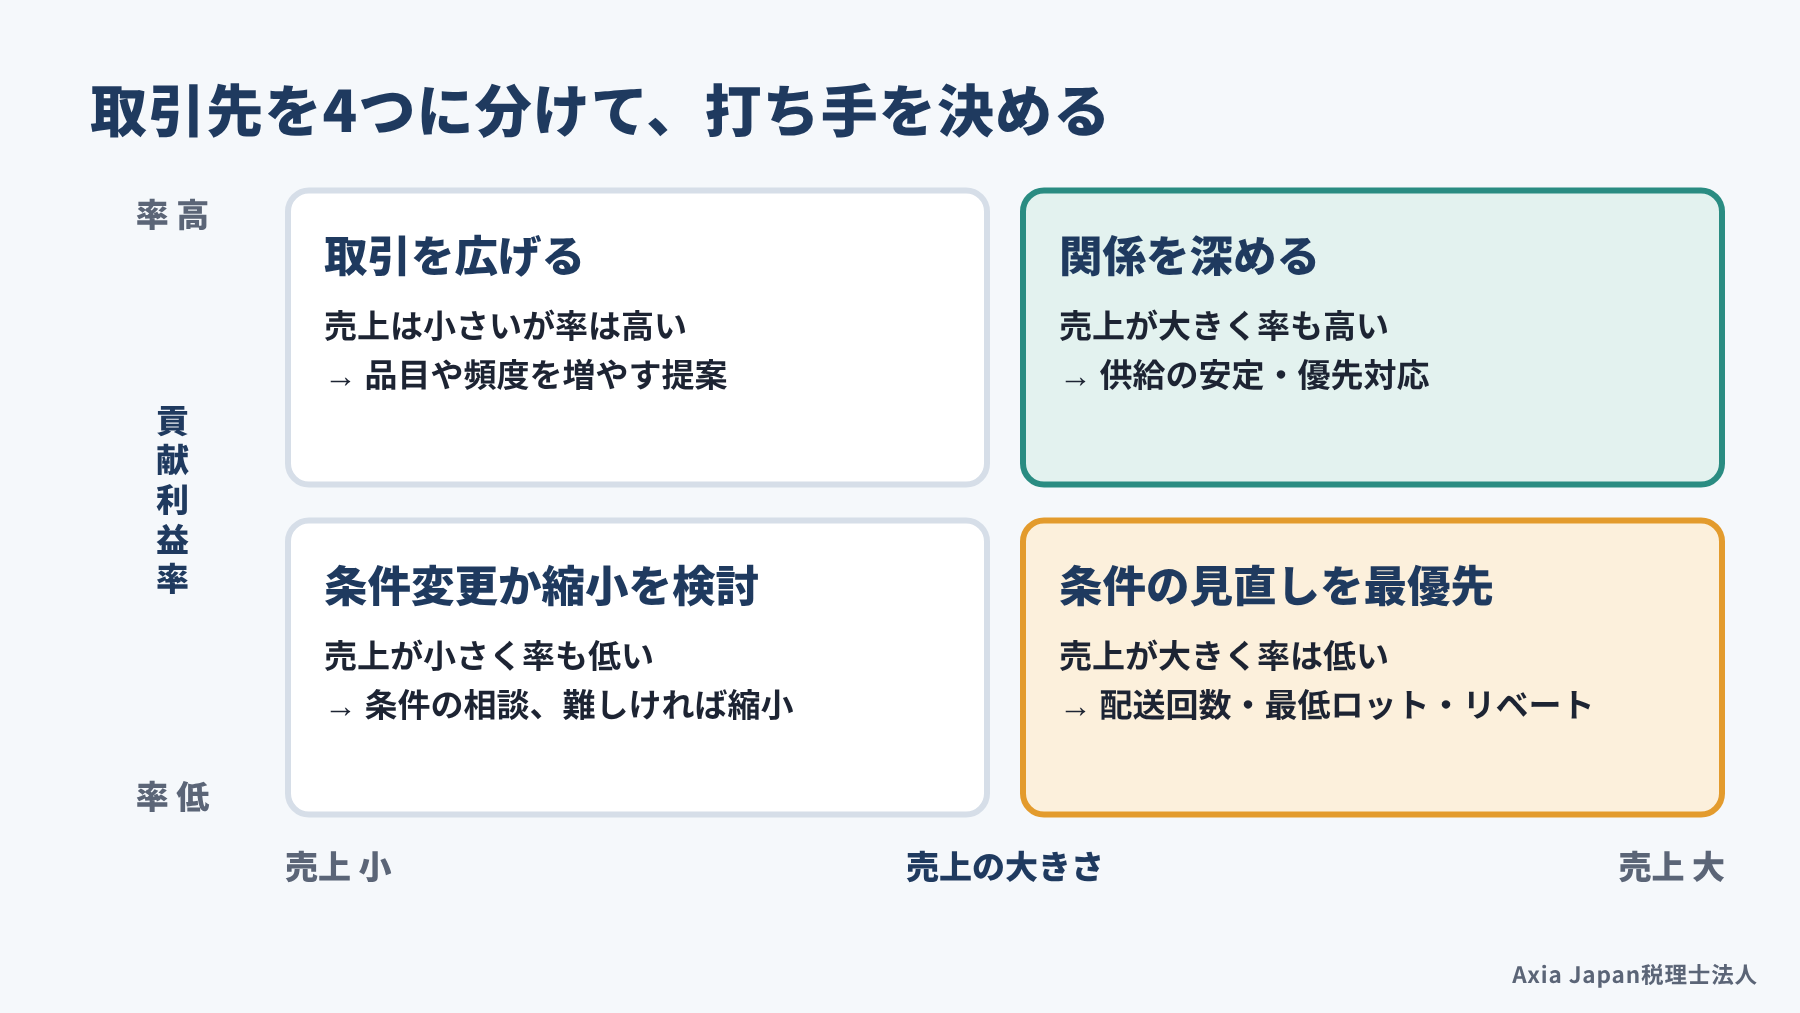
ここで一度、立ち止まって考えてみてください。取引をやめても消えない費用があり、取引先との関係はほかの取引にも影響します。そこで、売上の大きさと貢献利益率の2つの軸で取引先を4つに分け、それぞれに合った打ち手を考えるのがおすすめです。多くの会社で最初に手をつけるべきは、売上が大きいのに貢献利益率が低い取引先の条件の見直しです。
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
採算の低い取引先をすぐにやめてはいけない理由
貢献利益がプラスの取引先は、採算が低くても、本社費などの共通の固定費をまかなうのに役立っています。例の顧客Aも、貢献利益率は3.9%ですが、年110万円を会社にもたらしています。
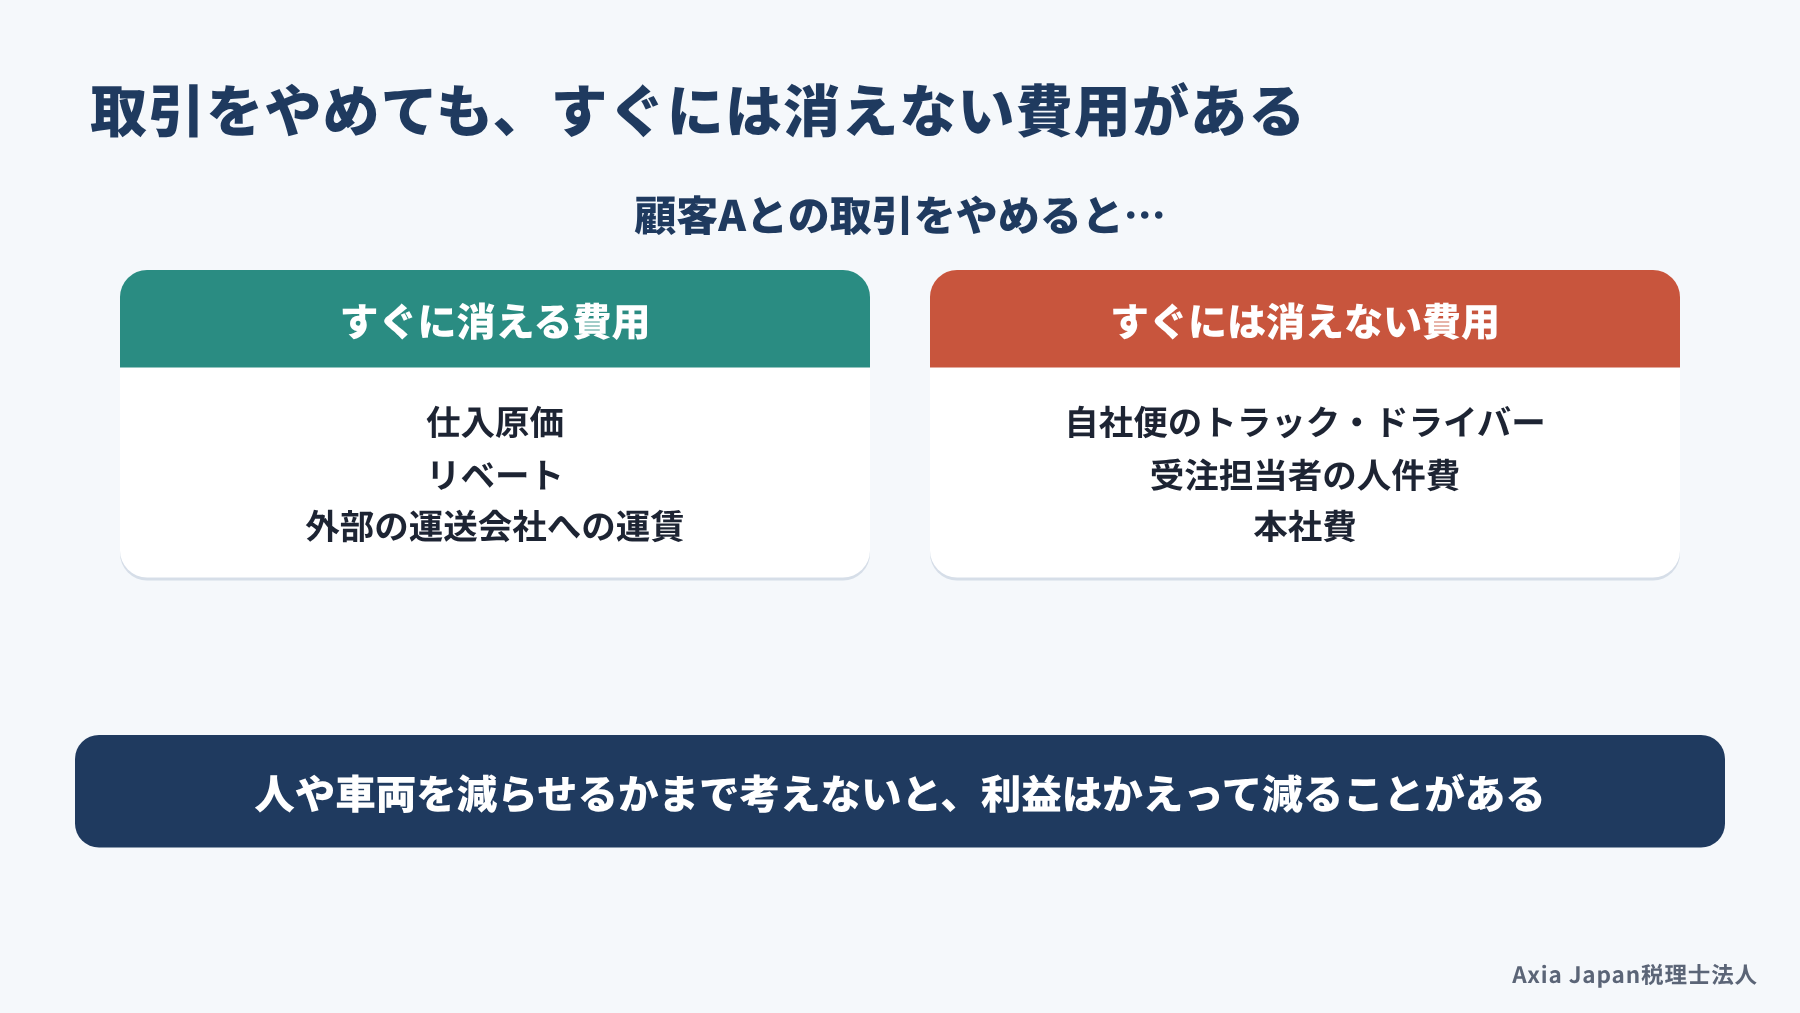
さらに注意したいのは、手間の費用の多くが、取引をやめてもすぐには消えないことです。配送の回数が減っても、トラックやドライバーの数が同じなら、費用はそのまま残ります。活動の回数を減らしただけでは費用は下がらず、人や設備といった資源が減って初めて費用が下がるのです(駒井, 2021)。顧客Aとの取引をやめた場合、消えるのは限界利益570万円で、自社便の配送費や担当者の人件費は残ります。その結果、会社全体の利益は、かえって大きく減ってしまうおそれがあります。
やめるかどうかを決めるときは、その取引をやめると本当に減る費用と、失う利益を比べてください。
値上げの前に、取引条件を見直す
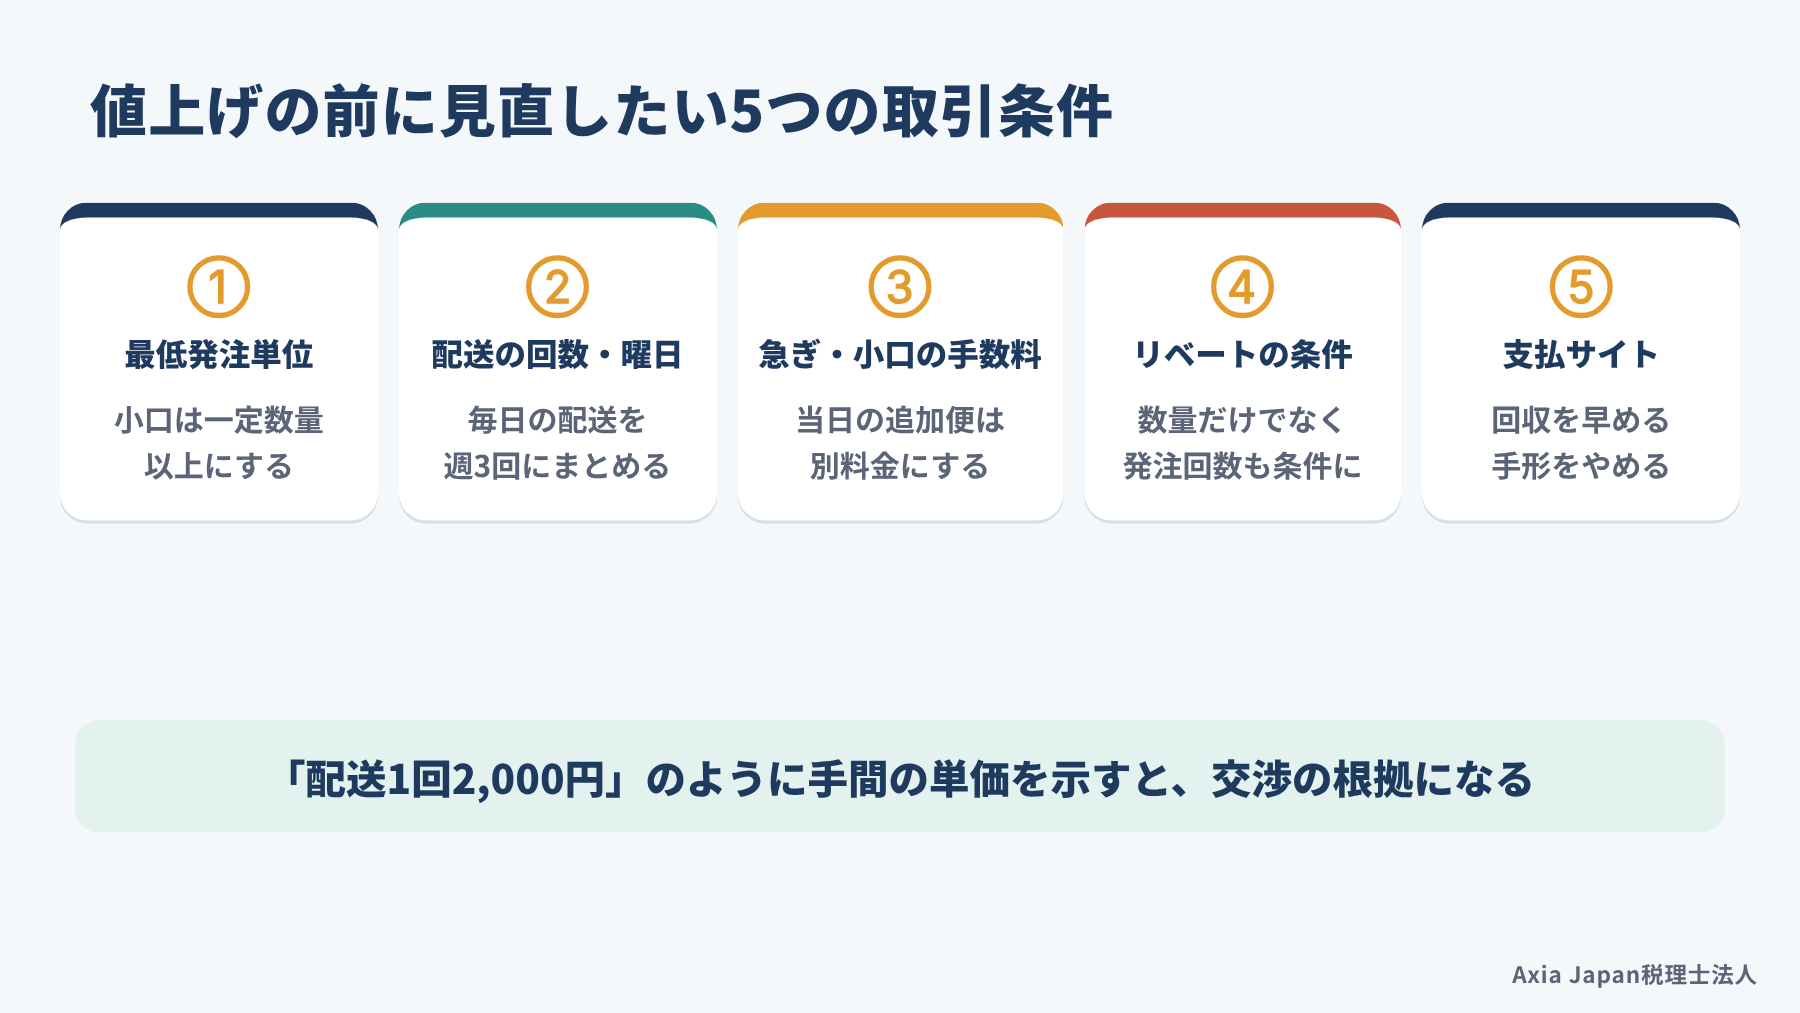
採算の低い取引先には、値上げをお願いする前に、手間を減らす取引条件の見直しを持ちかけるほうが話を進めやすくなります。相手にとっても、単価が上がるより受け入れやすい場合が多いからです。
たとえば、毎日の配送を週3回にまとめる、最低発注単位を決める、当日の急ぎの便を別料金にする、といった方法です。物流の費用を活動ごとにつかむ「物流ABC」という考え方でも、受注の回数や返品の多さは、費用を押し上げる要因として扱われます。リベートの条件に、数量だけでなく発注回数を加えるのもひとつの手です。
交渉の場面では、ステップ3で出した「配送1回2,000円」「受注1件500円」といった単価が役に立ちます。「毎日の配送を週3回にしていただければ、年間でこれだけ手間が減ります」と示せば、相手も判断しやすくなるでしょう。それでも採算が合わない場合に、初めて価格の見直しを相談する、という順番がおすすめです。
取引先を4つに分けて打ち手を決める
取引先ごとの数字が出たら、売上の大きさと貢献利益率で4つのグループに分けてみましょう。グループごとに打ち手を決めておけば、営業担当者とも方針を共有しやすくなります。
| グループ | 状態 | 打ち手の例 |
|---|---|---|
| 売上が大きく、率も高い | 会社の利益の柱 | 供給の安定、優先対応で関係を深める |
| 売上は小さいが、率は高い | 伸びしろのある取引先 | 品目や頻度を増やす提案をする |
| 売上が大きく、率は低い | 手間が利益を食っている | 配送回数・最低ロット・リベートの条件を見直す |
| 売上が小さく、率も低い | 続けるほど負担が増える | 条件の変更を相談し、難しければ縮小を検討する |
売場の商品構成の見直しで使う考え方を、得意先別に置き換えると、取引先の選択と集中に生かせるという指摘もあります(宇田川・脇坂, 2024)。ただし、同じ指摘のなかで、品ぞろえの魅力や商品どうしの相乗効果への配慮も必要だとされています。取引先についても、ほかの取引の入り口になっている相手や、地域での評判を支えている相手がいるはずです。数字はあくまで話し合いの出発点として使ってください。
モデルケース:静岡市の食品卸が取引先別の採算を見直す
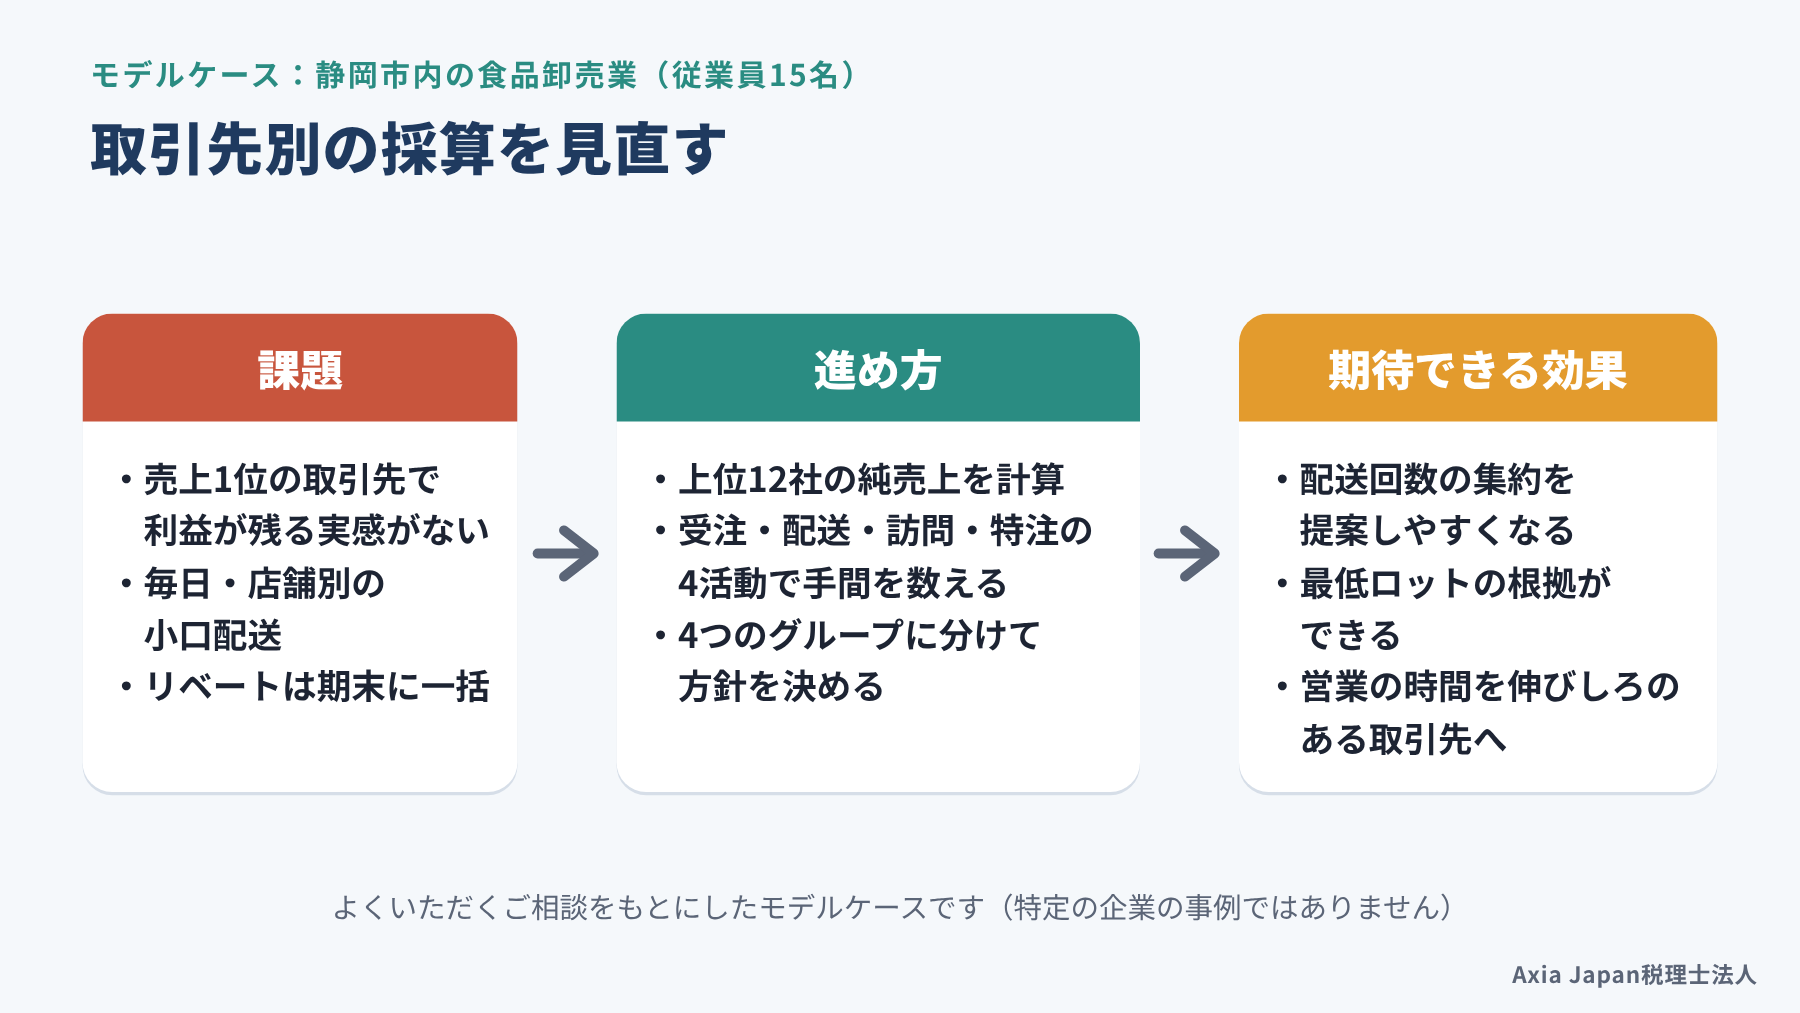
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内で業務用の食品を卸している、従業員15名の会社を例に考えます。売上は少しずつ伸びているのに、利益率は下がり続けており、社長はその理由をつかめずにいました。自社便のトラック3台で配送し、運転者の残業も増えています。
ここからは、社長が何に迷い、どのような順番で顧客別採算を進めるかを、課題と進め方に分けてお話しします。
課題:売上1位の取引先で、利益が残る実感がない
この会社の売上1位は、市内に複数の店舗を持つ飲食チェーンです。売上の約3割を占め、社長にとっては「絶対に手放せない取引先」でした。
ところが、注文は毎日店舗ごとに入り、配送も店舗ごとに分かれています。急な追加注文への対応で、トラックが1日に2回往復する日も珍しくありません。期末には、売上に応じたリベートをまとめて支払っています。
社長は、この取引先が本当に儲かっているのかを確かめたいと考えていました。とはいえ、どの費用をどう分ければよいのかわからず、決算書の粗利率を眺めるだけで1年が過ぎていたのです。値上げを切り出すにも、根拠となる数字がありませんでした。
進め方と期待できる効果
まず、売上上位12社を対象に、リベートと返品を差し引いた純売上を出します。次に、販売管理ソフトの得意先別・商品別の売上から、取引先ごとの限界利益を計算する流れです。
手間の費用は、受注処理、配送、営業訪問、特注・急ぎ対応の4つの活動に絞って数えます。配送は自社便なので、トラック3台の車両費・燃料費と運転者の人件費を合計します。それを運行日報の配送回数で割り、1回あたりの単価を出しておきましょう。その結果、売上1位の飲食チェーンの貢献利益率が、12社で下から2番目とわかるかもしれません。
ここで取引をやめるのではなく、配送を店舗ごとから2拠点へのまとめ配送に変える提案を考えます。当日の追加注文を別料金にする案も、あわせて検討します。1回あたりの配送費という根拠があるので、話し合いを数字で進めやすくなるはずです。空いた運転者の時間を、貢献利益率の高い小口の取引先への提案に回すこともできます。
なお、リベートや協賛金は、販売促進費や支払手数料など、会社によって入っている科目が違います。分析を始める前に、どの科目に入っているかを顧問税理士と確かめておくと、取引先への付け替えで迷いません。
当法人の経営伴走支援(MAS)では、毎月の経営支援会議で計画と実績の差を確かめています。取引先別の数字も、その場で取引条件の見直しにつなげていけます。
よくある質問
Q. 顧客別採算は小さな会社でも必要ですか?
取引先ごとに注文の頻度や配送の仕方が違う会社なら、規模が小さくても役に立ちます。特に、売上上位の数社で売上の大半を占める会社では、1社の条件しだいで利益が大きく動くからです。最初は上位10社ほどに絞り、受注と配送の回数だけで計算しても、手間の差は十分に見えてきます。
Q. 本社費も取引先に割り振ったほうがよいのですか?
本社費は、取引先に割り振らずに会社全体でまとめて差し引くほうが、判断を誤りにくくなります。本社費は、取引先が1社減っても変わらない費用です。割り振ると、利益に貢献している取引先まで赤字に見えてしまうことがあります。取引先ごとには、貢献利益までを比べてください。
Q. 分析はどのくらいの頻度で見直せばよいですか?
年に1回、決算が締まったタイミングで見直せば十分です。大口の取引先との条件を変えた、配送の方法を変えた、といった大きな変化があったときは、その取引先だけ計算し直しましょう。毎月の採算を追いたい場合は、限界利益だけを月次で見て、手間の費用は年1回の単価を使う方法が手軽です。
まとめ
顧客別採算は、製品別の限界利益を取引先ごとに積み上げ、手間の費用を回数で割り振って貢献利益を比べる分析です。売上の大きい取引先ほど、小口の配送や値引きで利益が削られ、粗利の順位と実際の儲けの順位が入れ替わることがあります。
本格的なABCは要りません。手間の差が大きい3〜5個の活動を、今ある伝票や日報から年1回数えれば十分です。結果は、取引先を切るためではなく、配送回数や最低ロットといった取引条件を見直す根拠として使ってください。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。製品別・取引先別の採算づくりから、取引条件の見直しまで、経営伴走支援(MAS)の中で数字を使って一緒に進めていきます。初回のお問い合わせは無料です。
この記事の執筆者
顧客別採算や活動基準原価計算は、執筆者が所属する日本管理会計学会・日本原価計算研究学会で研究が重ねられてきたテーマです。執筆者は税理士として、税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいます。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 宇田川荘二・脇坂康弘(2024)『中小企業の財務分析 改訂七版』同友館.
- 駒井伸俊(2021)『基本も実務知識もこれ1冊で!管理会計本格入門』ソシム.
- 原尚美(2020)『マンガでわかる管理会計 はじめてでもわかる儲けのからくり』オーム社.
- Armitage, H. M., Webb, A., & Glynn, J. (2016). The Use of Management Accounting Techniques by Small and Medium-Sized Enterprises: A Field Study of Canadian and Australian Practice. Accounting Perspectives, 15(1), 31-69. https://doi.org/10.1111/1911-3838.12089
参考にした資料
- 櫛部幸子・宗田健一・岡村雄輝(2019)「鹿児島県税理士会連合会の税理士を対象とした管理会計導入・活用支援に関する実態調査」『鹿児島県立短期大学地域研究所研究年報』51, 51-73.
参考記事(Web)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月19日)
- 経営伴走支援(MAS)/Axia Japan税理士法人/https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月19日)
- バランススコアカードとは?中小企業が1枚で作る手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/balanced-scorecard-small-business-guide/(閲覧日:2026年10月19日)
- 予実管理のやり方|中小企業が月1回で回せる表と差異分析/Axia Japan税理士法人/https://axia-tax.com/staffblog/budget-vs-actual-management-sme/(閲覧日:2026年10月19日)