「社員にもっと数字を意識してほしい」と思いながら、毎月の試算表を見ているのは社長だけ、という会社は少なくありません。アメーバ経営は、会社を小さな組織に分けて社員一人ひとりに採算を持たせる手法で、中小企業でも取り入れる例があります。
ただ、導入すれば社員が自然に変わるわけではありません。管理会計の論文を読むと、数字の公開で評価への納得感が生まれた事例がある一方、導入直後の反発や、数字ばかりを追って不正につながった事例も記録されています。この記事では、管理会計の先行研究3本をもとに、わかっていることと、まだわかっていないことを順にお話しします。
この記事でわかること
- アメーバ経営の基本(部門別採算・時間当り採算・フィロソフィ)
- 先行研究でわかった社員の意識の変化と、導入のつまずき
- 中小企業が部門別採算を小さく始める手順とモデルケース
アメーバ経営とは?中小企業が注目する理由
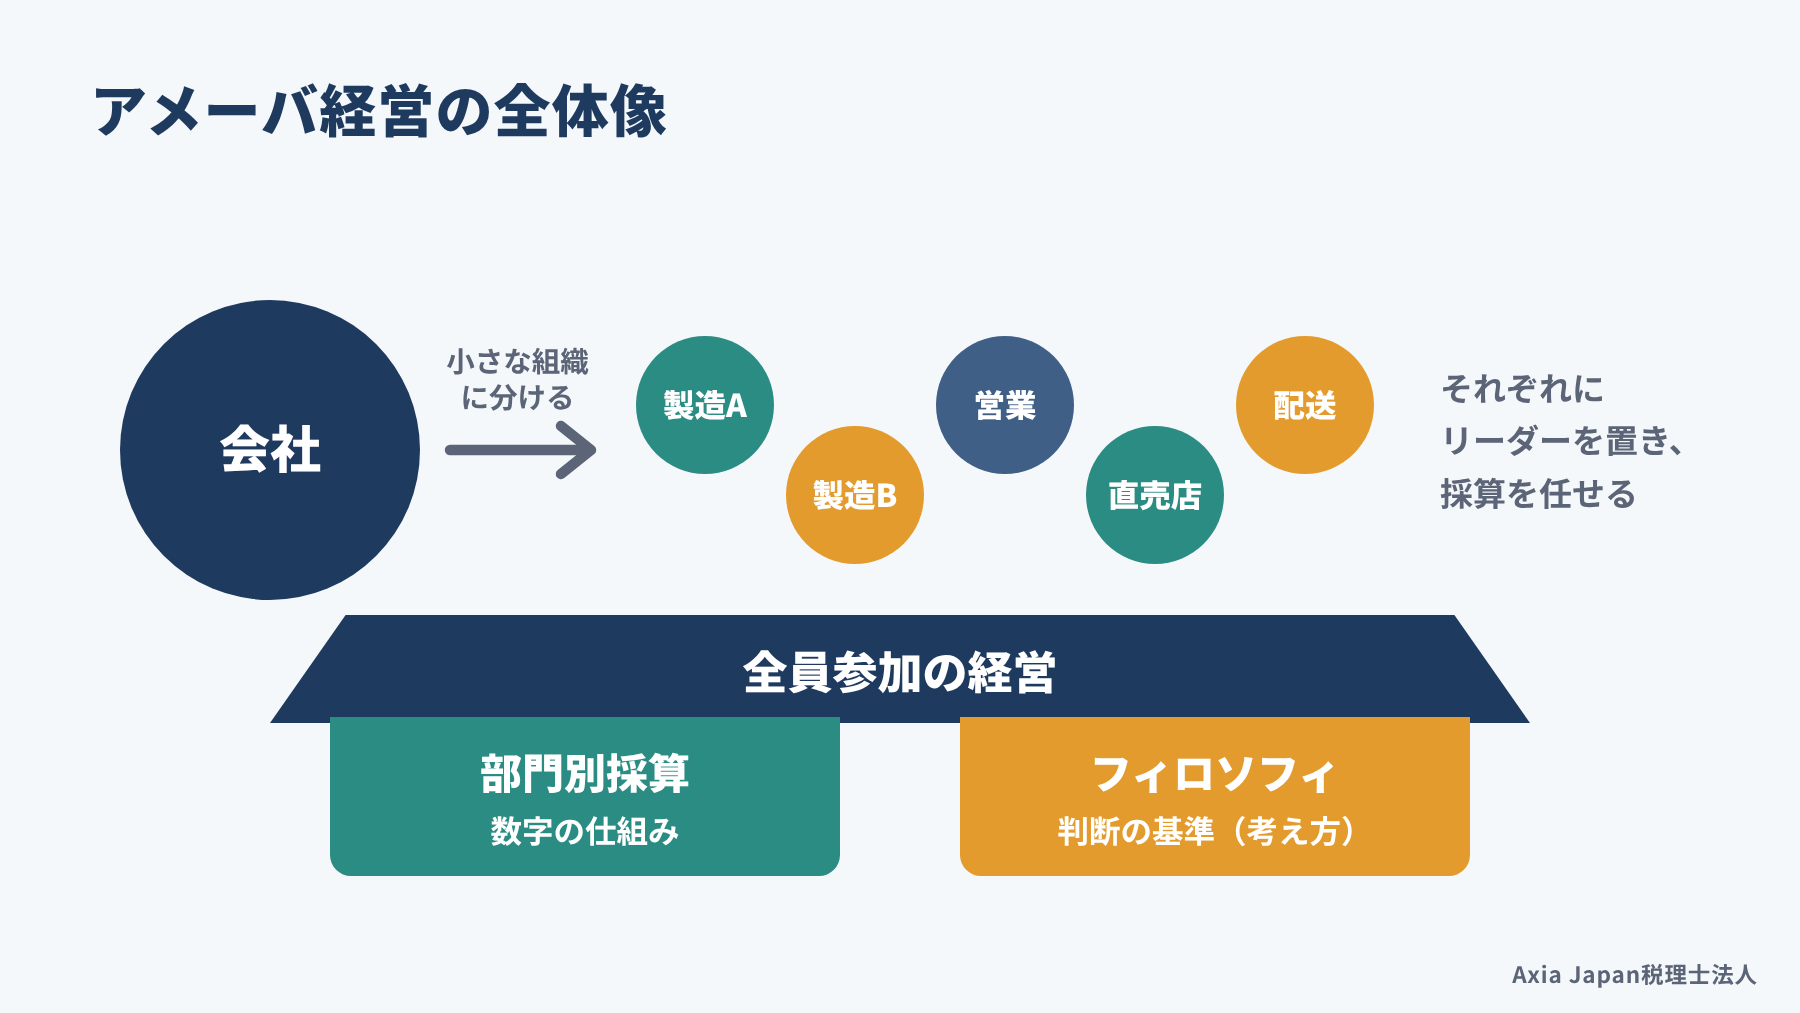
アメーバ経営とは、会社を小さな組織に分け、それぞれのリーダーと社員に採算を任せる経営手法です。京セラの創業者・稲盛和夫氏が生み出し、日本航空(JAL)の再建で使われたことでも知られています。
中小企業でこの言葉が話題にのぼるのは、たいてい社長が数字を一人で抱えている場面です。材料費や人件費が上がり、どこで利益が漏れているのかを現場と一緒に探したい。後継者には、勘ではなく数字で判断できる会社を渡したい。
ご相談を受けていると、そんな思いからアメーバ経営の本を手に取る方が多い印象です。まずは仕組みの全体像を確かめておきましょう。
部門別採算とフィロソフィが2本柱
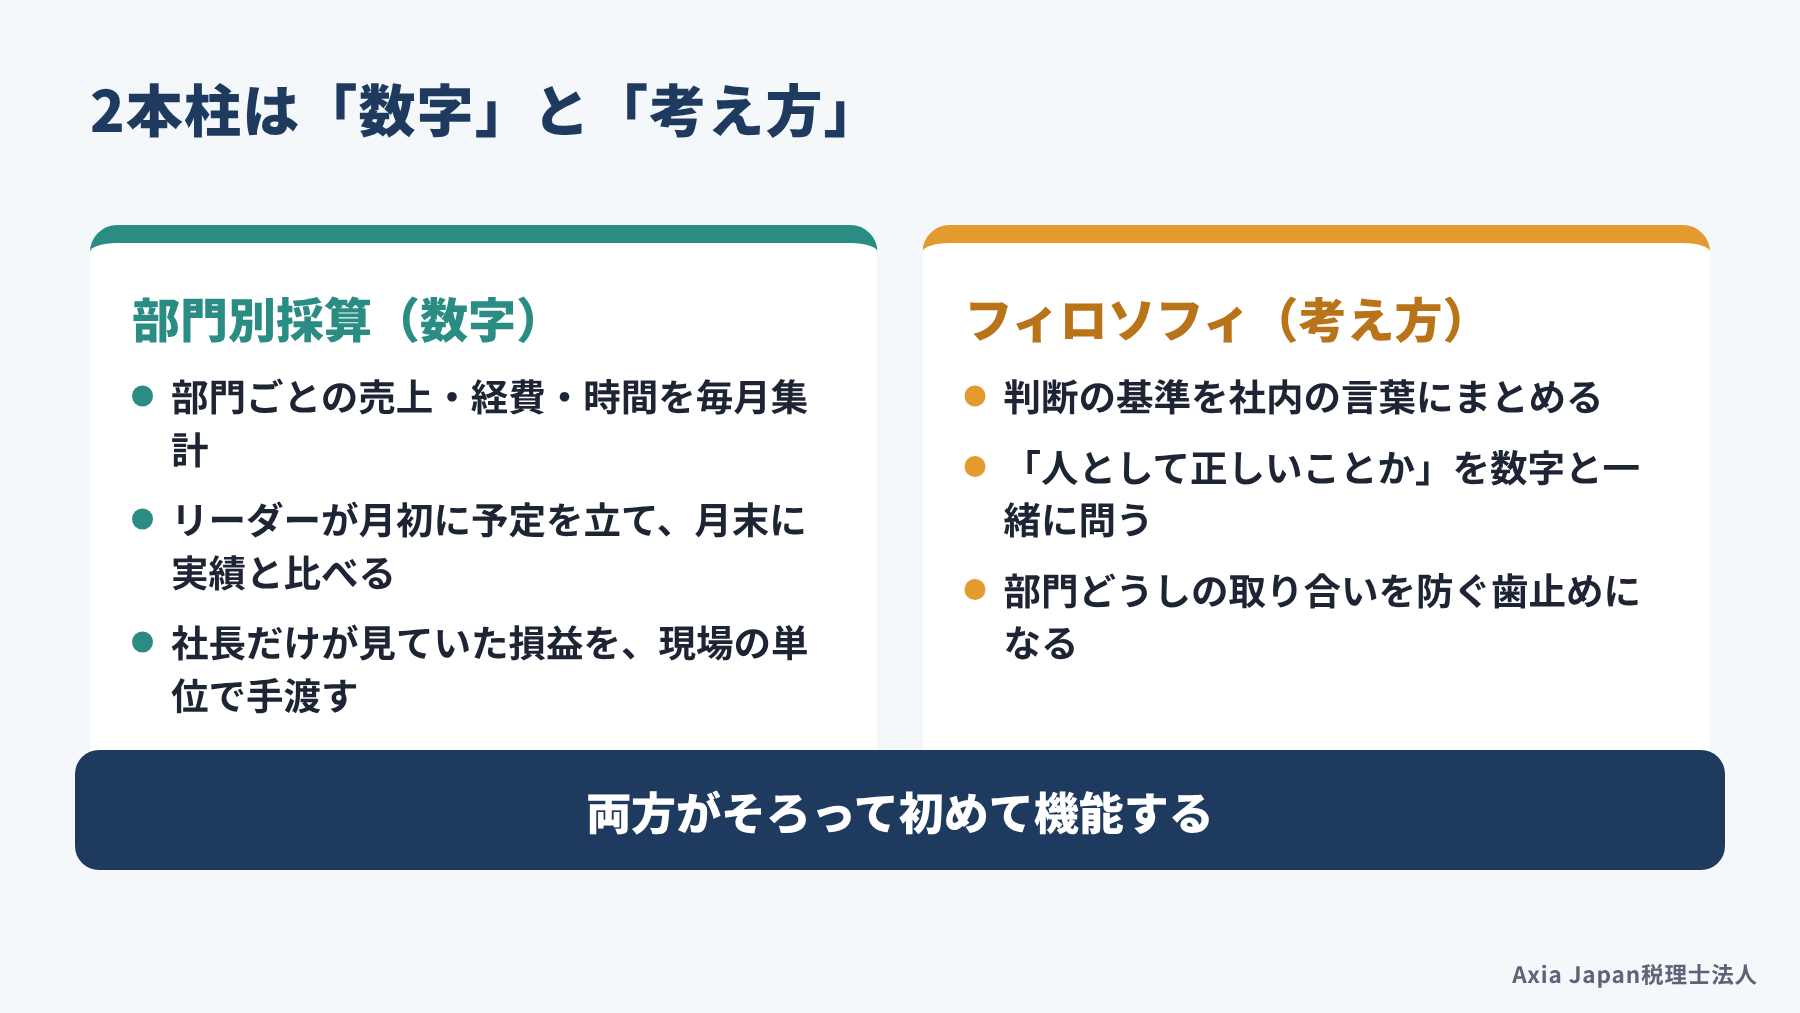
アメーバ経営は、部門別採算とフィロソフィという2本の柱でできています。部門別採算は数字の仕組みで、フィロソフィは働く人が判断のよりどころにする考え方を言葉にしたものです。
部門別採算とは、部門ごとに売上と経費をつかみ、その部門がどれだけ稼いだかを毎月確かめる仕組みです。アメーバと呼ばれる小さな組織のリーダーは、月初に予定を立て、月末に実績と比べて次の手を考えます。社長だけが見ていた損益の数字を、現場の単位に分けて手渡すイメージです。
一方のフィロソフィは、「それは人として正しいことか」といった判断の基準を、社内の言葉にまとめたものです。数字だけを配ると、部門どうしが取り合いを始めかねません。そのため、アメーバ経営では数字と考え方をいつも一緒に扱います。
2本柱がなぜ両方とも必要なのか。その答えは、後ほど紹介する研究がよく示しています。
参考:浅石梨沙・近藤大輔・黒木淳「親子間事業承継に管理会計システムが及ぼす影響―アメーバ経営の導入企業を例として―」(日本管理会計学会『管理会計学』32巻1号)
時間当り採算で現場の数字にする
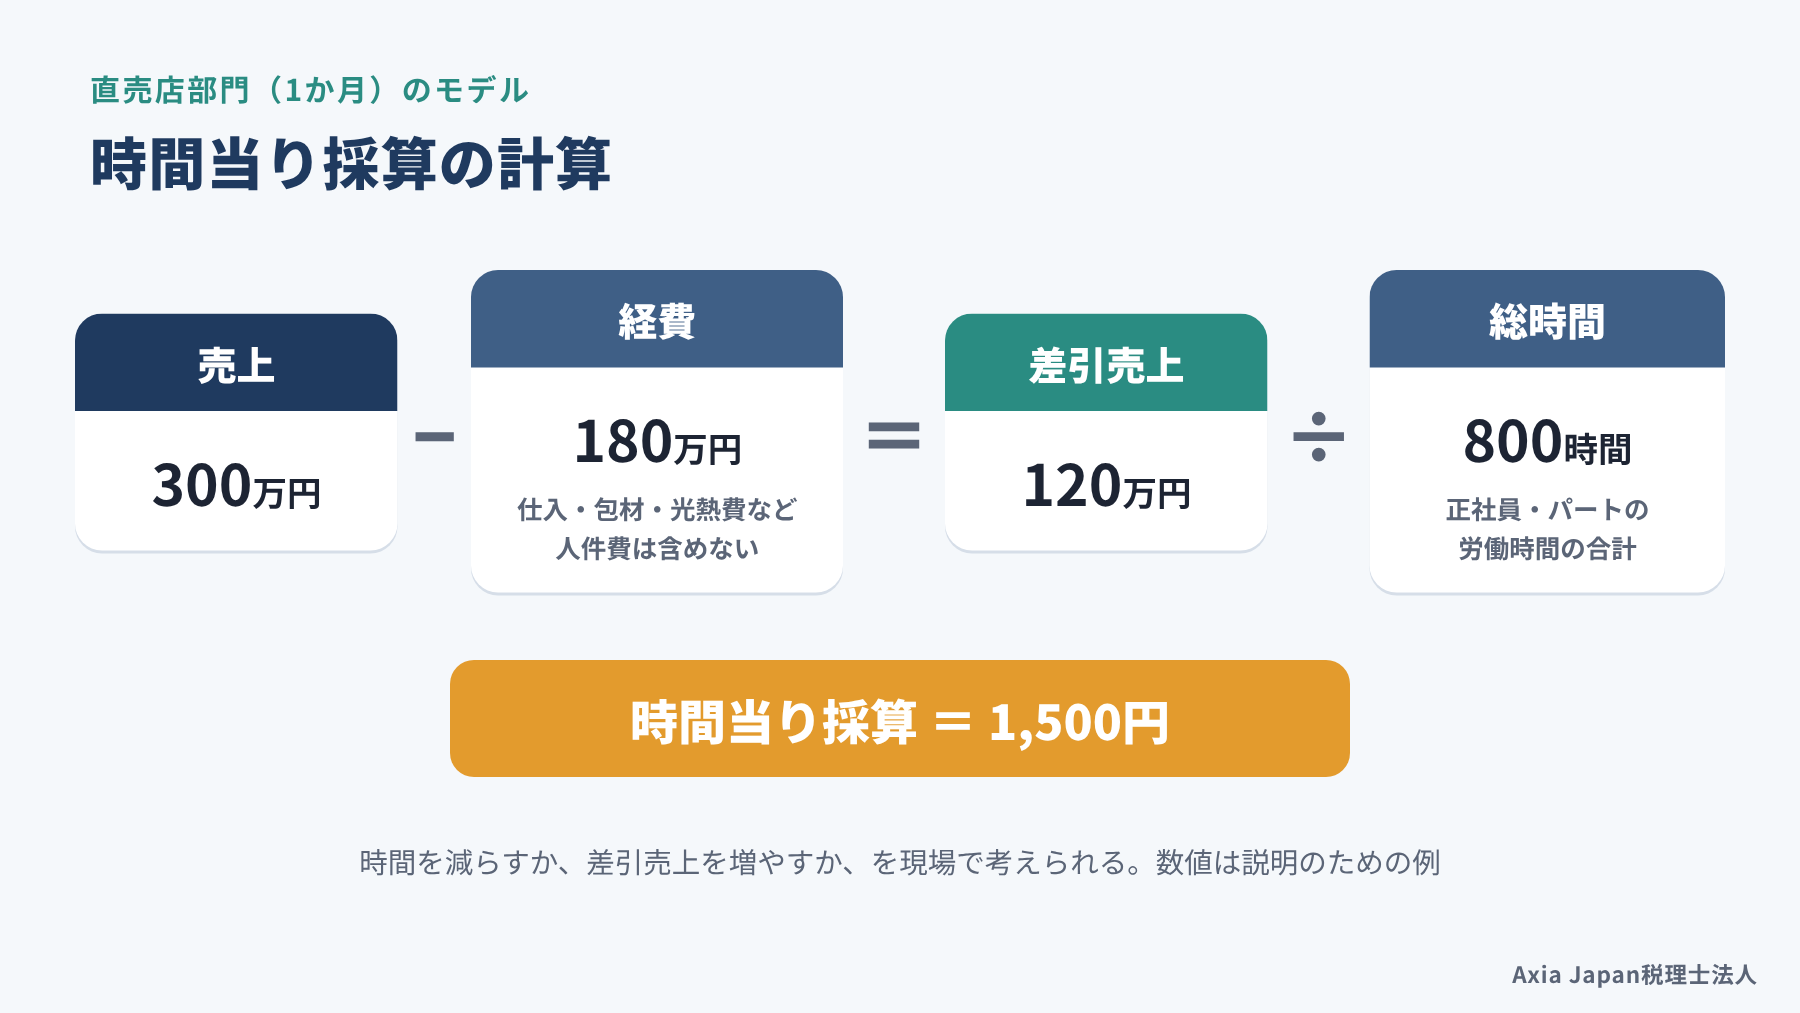
アメーバ経営で現場が見る数字の代表が、時間当り採算です。時間当り採算とは、部門の売上から人件費以外の経費を引いた額を、その部門で働いた総時間で割った数字をいいます。
計算の流れを、直売店のある会社のモデルで確かめてみましょう。数値は説明のための例です。
| 項目 | 直売店部門(1か月) |
|---|---|
| 売上 | 300万円 |
| 経費(仕入・包材・水道光熱費など、人件費を除く) | 180万円 |
| 差引売上(売上−経費) | 120万円 |
| 総時間(正社員・パートの労働時間の合計) | 800時間 |
| 時間当り採算(差引売上÷総時間) | 1,500円 |
人件費を経費に入れず、時間で割るところに工夫があります。社員は給与額を知らなくても、「残業を30時間減らす」「廃棄を減らす」など、手の届く範囲で考えられるわけです。
とはいえ、部門の成績表としては粗い数字です。設備の大きさや部門間の取引価格で、見え方が変わります。まずは同じ部門の先月や昨年と比べるのが無理のない使い方です。
アメーバ経営の研究でわかった社員の変化
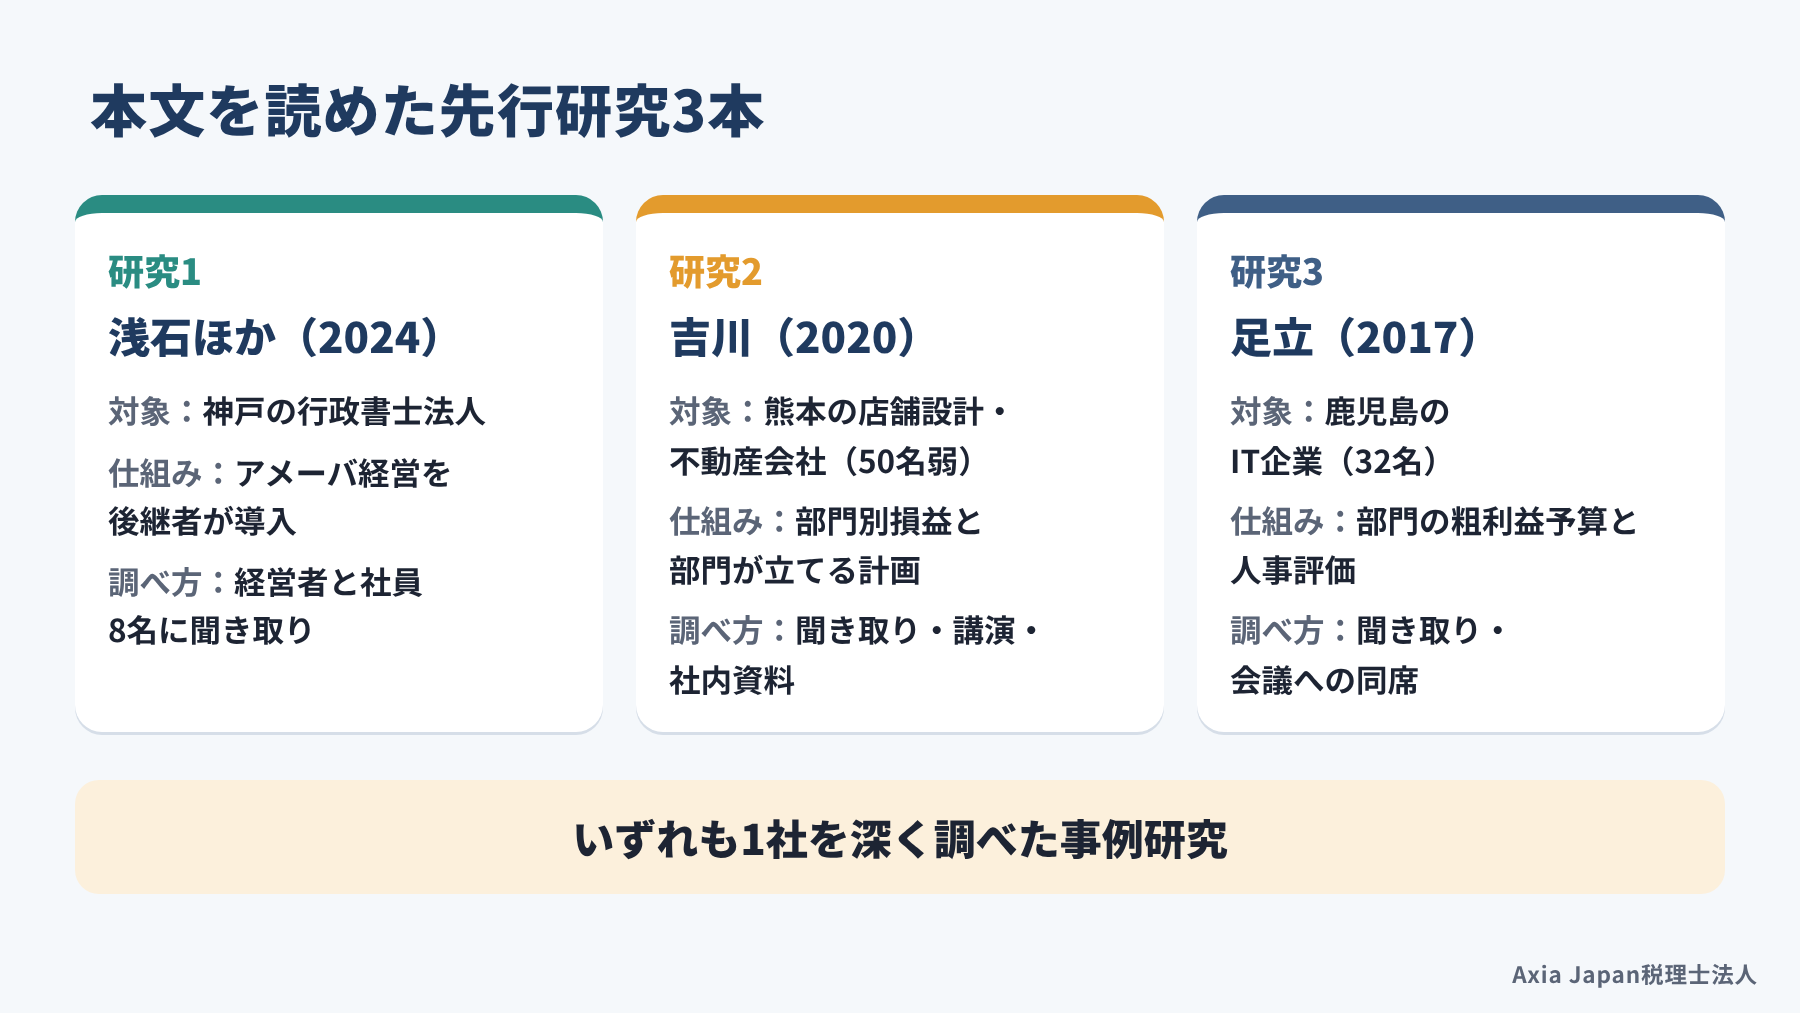
社員の意識は、アメーバ経営や部門別の採算管理で本当に変わるのでしょうか。管理会計の研究には、この問いに1社ずつ深く迫った事例研究があります。
ここでは、3本の論文を紹介します。舞台は神戸の行政書士法人、熊本の店舗設計・不動産会社、鹿児島のIT企業です。後の2本はアメーバ経営という名前を使っていませんが、部門の数字を社員が担う点で参考になります。
どれも、1社を何年も追いかけて記録した事例研究なので、「導入すれば業績が上がる」とまでは言えません。それでも、社員の受け止め方がどう動いたのかを知る材料としては、とても貴重です。
関連記事:中小企業経営者が今読むべき論文35選|税理士がテーマ別に厳選【2026年版】
数字の公開で評価に納得感が生まれた
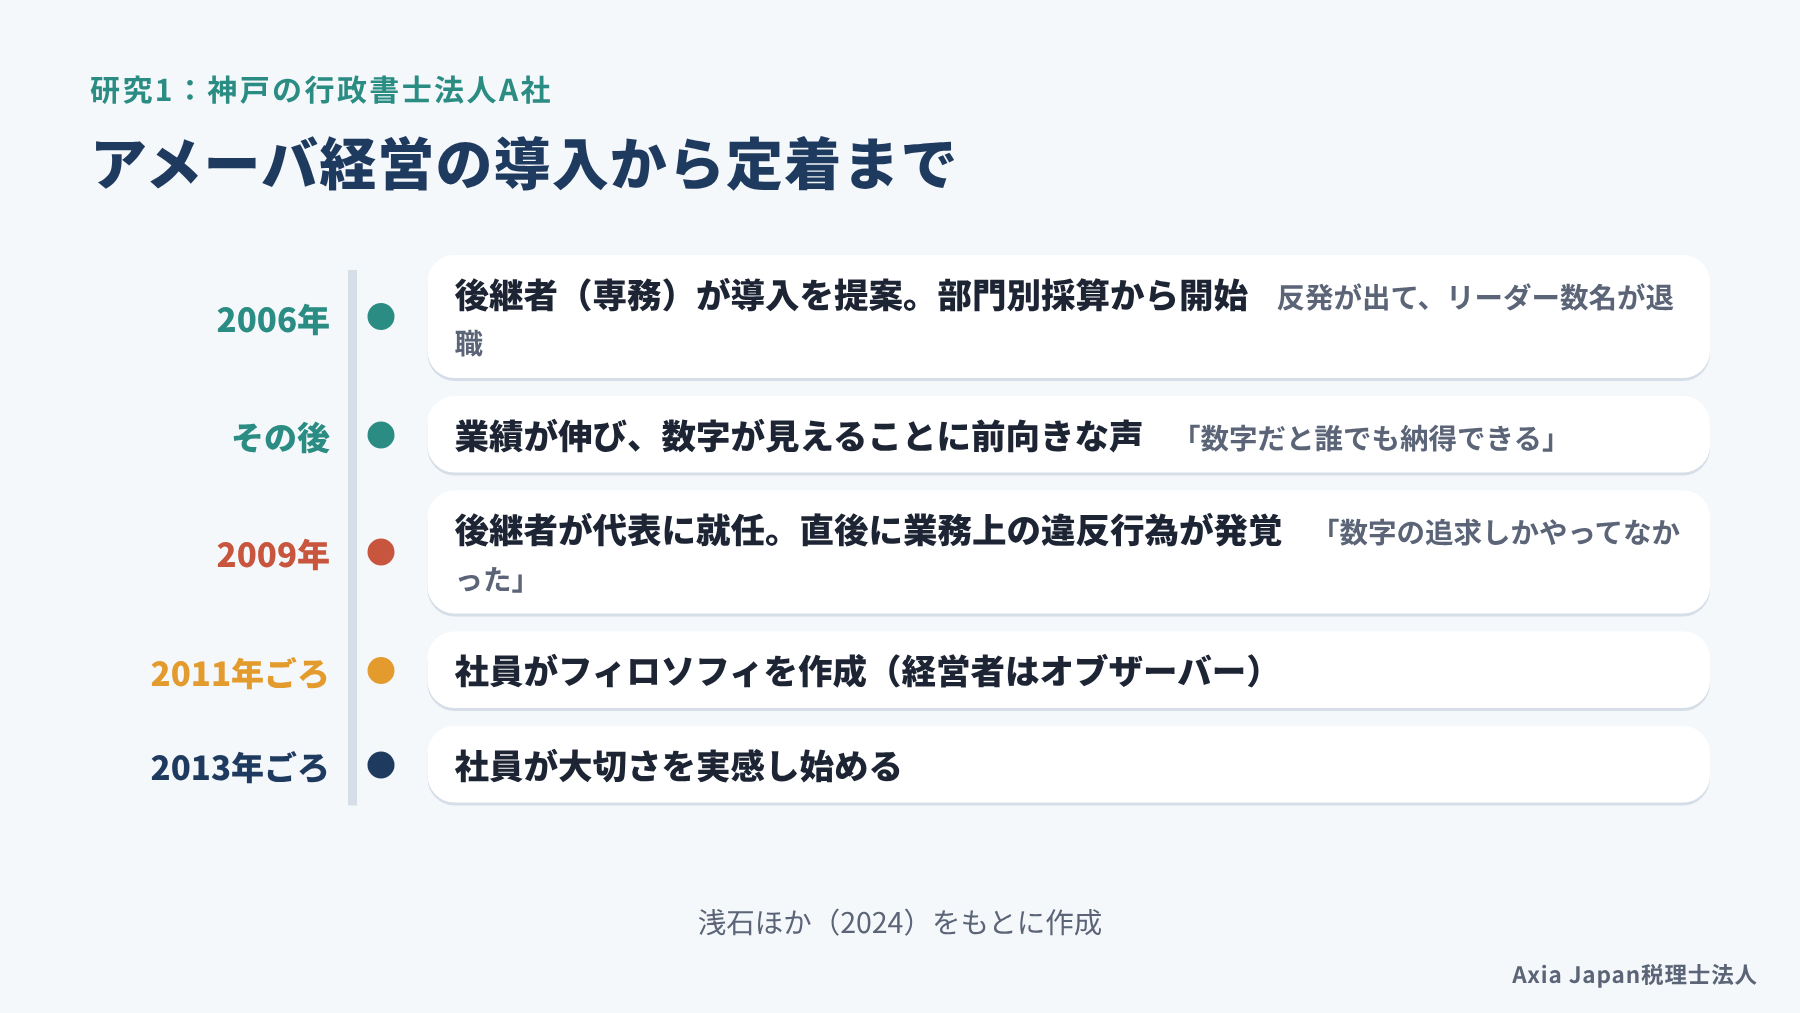
1本目は、2024年に日本管理会計学会の学会誌に載った研究です。神戸に本部を置く行政書士法人A社で、後継者がアメーバ経営を導入した経緯を、経営者と社員へのインタビューで追っています。
導入前のA社では、売上や入金の実績が正しく管理されていませんでした。数字を使った話し合いはほとんどなく、人事評価にもはっきりした基準がなかったといいます。2006年、専務だった後継者が導入を提案し、部門別採算から始めました。
業績が伸びていくと、社員の受け止め方が変わります。役員の一人は「感情じゃなくて定量で評価できる。数字だと誰でも納得できる」と話しています。研究者は、数字を使った客観的な対話が、社員が後継者を受け入れる後押しになったと分析しています(浅石ほか, 2024)。
見落とせないのは、前経営者がこの導入を後ろから支えていた点です。研究は、その支持が取り組みの前提だった可能性にも触れています。
参考:浅石梨沙・近藤大輔・黒木淳「親子間事業承継に管理会計システムが及ぼす影響―アメーバ経営の導入企業を例として―」(日本管理会計学会『管理会計学』32巻1号)
部門で計画を立てると当事者意識が育つ
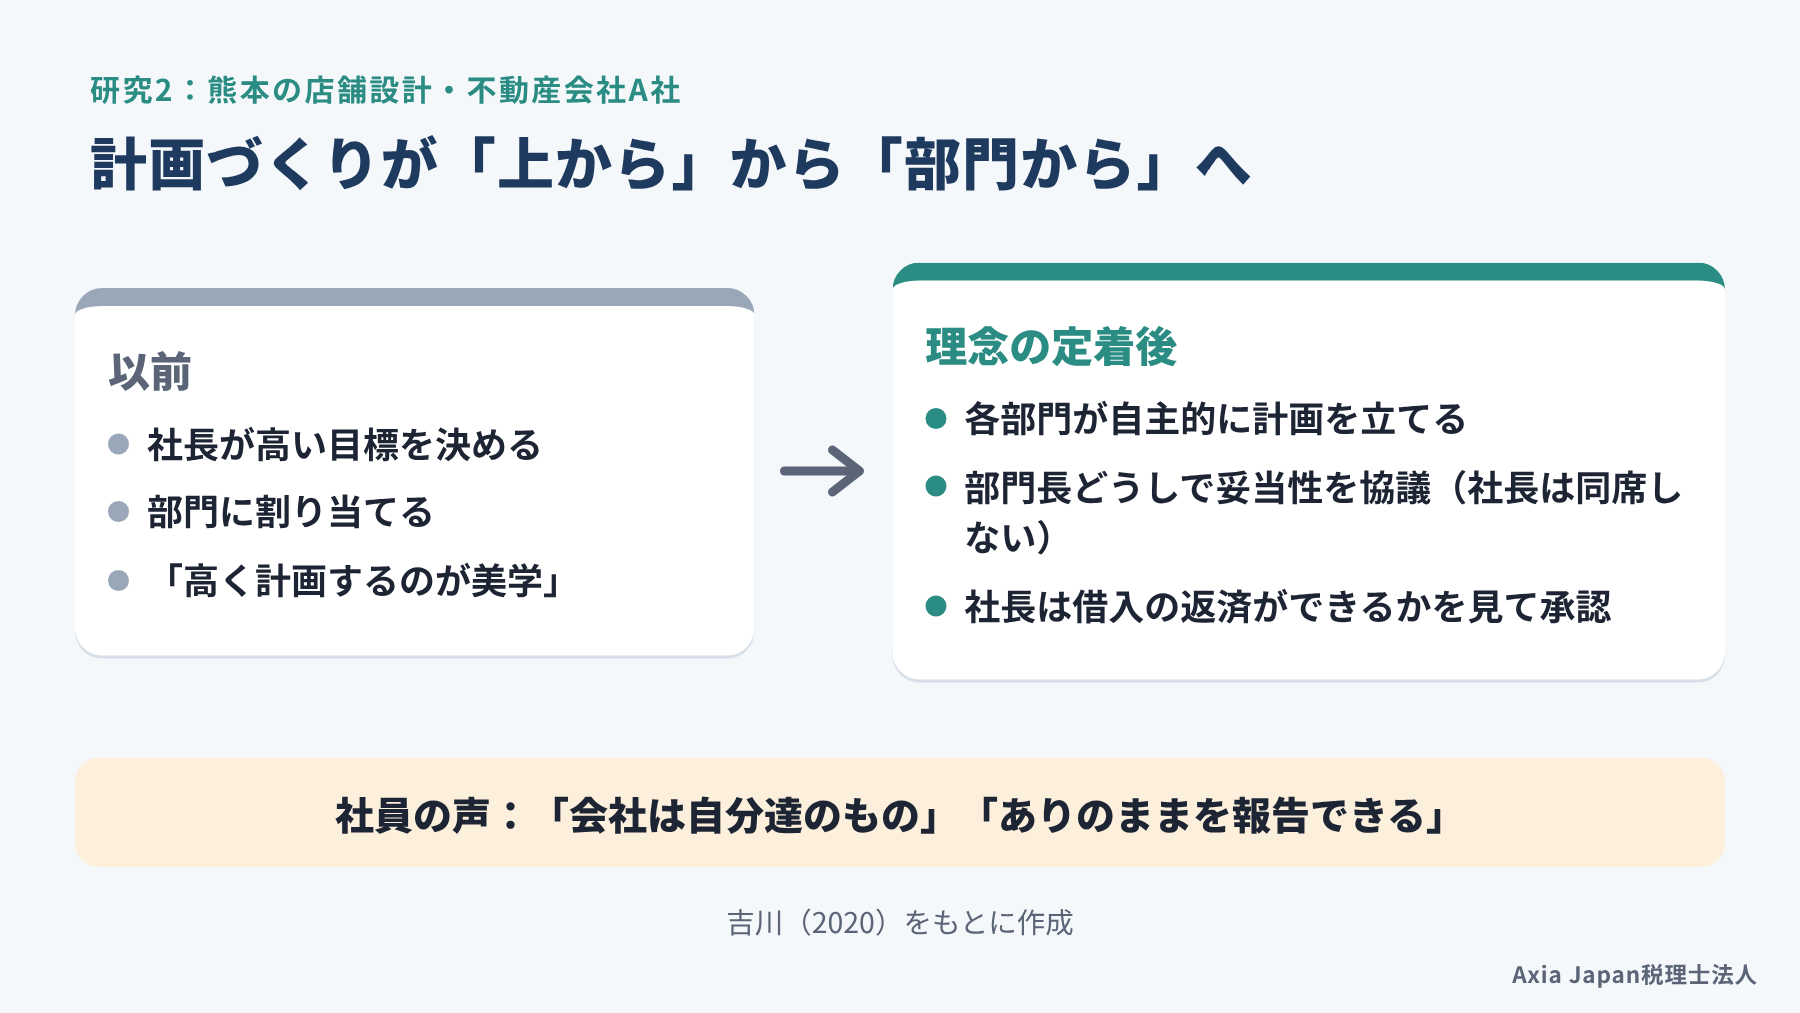
2本目は、熊本県の中小企業家同友会に所属するA社の研究ノートです。店舗の設計施工やテナントビル管理などを営み、従業員は50名弱です。7つの収益部門ごとに損益を管理しています。
事業を引き継いだ直後、A社は毎月1,000万円を超える赤字でした。社長に就いたH氏は全社員の前で自分のやり方を謝り、経理の情報を開示します。計画を上回った分の3分の1を社員に還元する約束も、実際に守り続けました。
やがて計画は各部門が自主的に作り、部門長どうしで話し合う形に変わります。社長はその場に同席しません。長く勤める部門長は、計画を自分で立てるから「会社は自分達のもの」という意識があると話しています。
研究者は、社員の自発性を促す理念が浸透し、計画づくりがボトムアップ型に変わったと結論づけています(吉川, 2020)。
参考:吉川晃史「中小企業における経営理念の定着とボトムアップ型経営の実現」(熊本学園大学『産業経営研究』39号)
関連記事:経営計画は税理士と作る|静岡市の中小企業が数字で回す手順
制度を支えるのは日々の情報共有
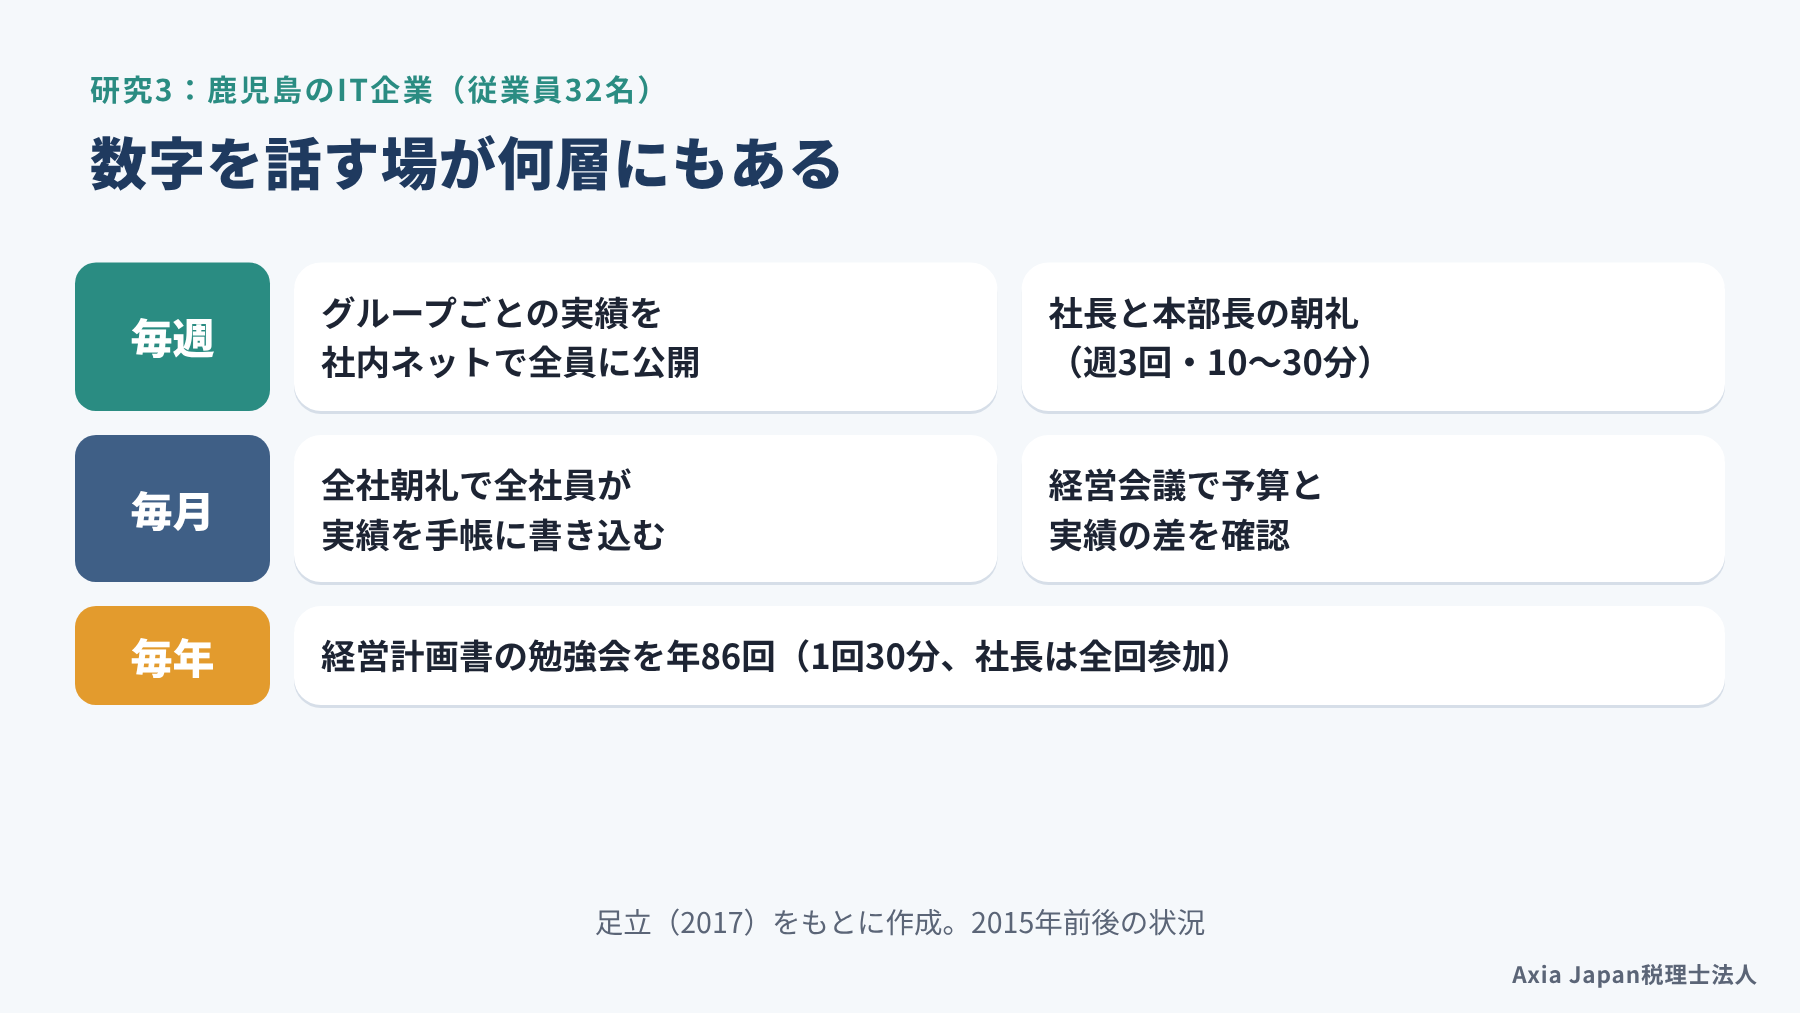
3本目は、鹿児島県のIT企業の研究です。建設業向けのソフトウェアを手がけ、2015年6月末時点で従業員32名、売上高は2億2,200万円でした。
この会社は各部門の粗利益を予算の目標にし、グループごとの実績を毎週、社内のネットで全員に公開しています。毎月の全社朝礼では、全社員が実績値を経営計画書の手帳に書き込みます。1回30分の勉強会は年86回にのぼり、社長は全回に出ていました。
仕組みだけなら、大企業の予算管理とよく似ています。研究者は、予算と人事評価の結び付けに密な情報共有が加わり、部門を越えた協力が生まれたと分析しています(足立, 2017)。
採算表を配るだけでは足りない、ということでしょう。表を見ながら話す場を、どの頻度で誰と持つかまで決めておきたいところです。
参考:足立洋「『現場サポート』の予算管理―中小企業における予算管理と人的コミュニケーションの関係性―」(日本中小企業会計学会『中小企業会計研究』3号)
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
研究に記録された導入のつまずき3つ
先ほどの3本の研究は、うまくいった話だけを記録しているわけではありません。導入の途中で起きたつまずきも、隠さずに書かれています。
経営者が知っておきたいつまずきは、3つに整理できます。導入直後の反発、数字の独り歩き、そして社長自身の中で理念が固まるまでの時間です。
どれも、仕組みの設計が悪かったから起きたというより、人と組織が変わるときに起こりやすい出来事です。前もって知っていれば、起きたときに慌てずに済みます。
関連記事:静岡の中小企業のパーパス経営|理念を数字につなげる5つのステップを税理士が解説
導入直後は「手間が増える」と反発が出る
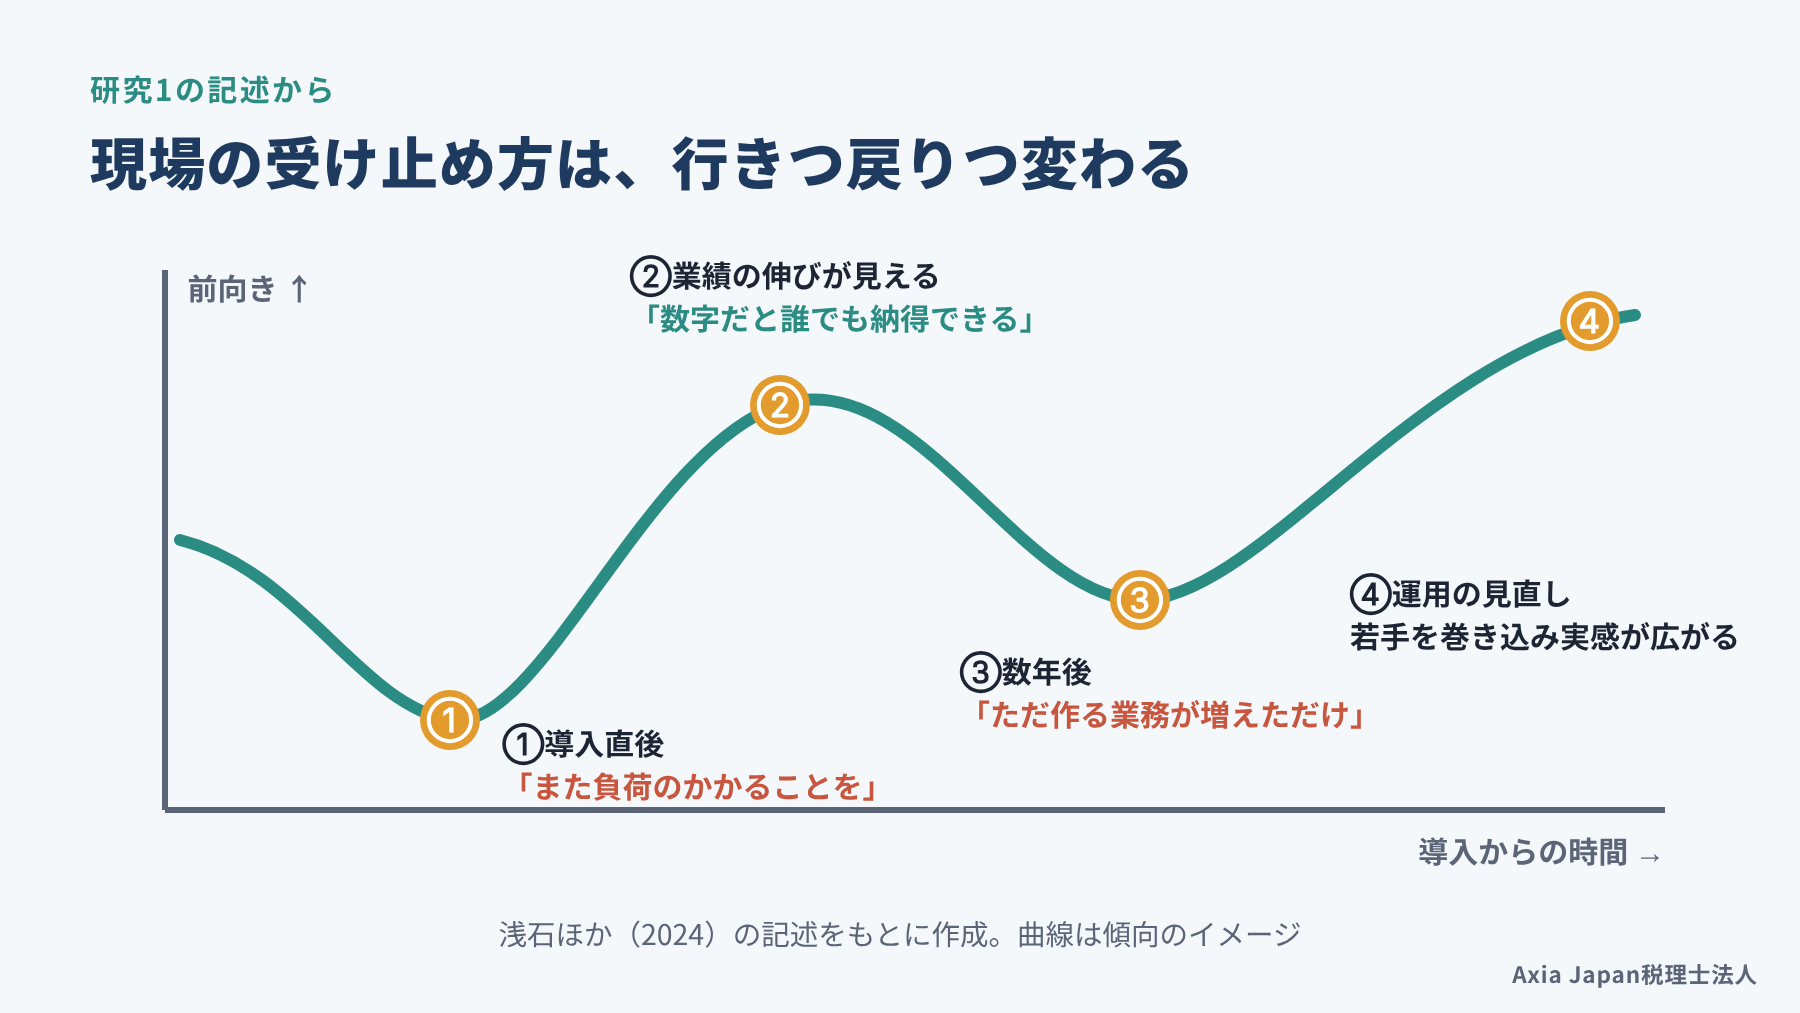
1つ目は、導入直後の反発です。行政書士法人A社では、始めたばかりのころ、手間が増えることへの反発が現場から多く出ました。
ある社員は、ほかの仕組みが形だけになった経験を思い出し、「また負荷のかかることを」と感じたそうです。時間の数字に縛られる感覚もあり、リーダークラスで何人かが辞めました。後継者は目的を話し続けましたが、最初は強制だったと振り返っています。
その後も道のりは平らではありません。2011年ごろの採算表を「ただ作る業務だけが増えた」と感じた社員もいました。大切さを実感したのは2013年ごろからで、導入から7年ほどたっています。
反発が出ても、それを「失敗の合図」と決めつけないでください。最初の1〜2年は、入力の手間を減らし、数字が何に役立ったかを伝える場づくりに力を割くのが現実的です。採算表の集計を現場に任せきりにせず、はじめのうちは経理担当者や顧問税理士の側で引き受けるのも一つの方法です。
参考:浅石梨沙・近藤大輔・黒木淳「親子間事業承継に管理会計システムが及ぼす影響―アメーバ経営の導入企業を例として―」(日本管理会計学会『管理会計学』32巻1号)
数字だけが独り歩きすると不正を招く
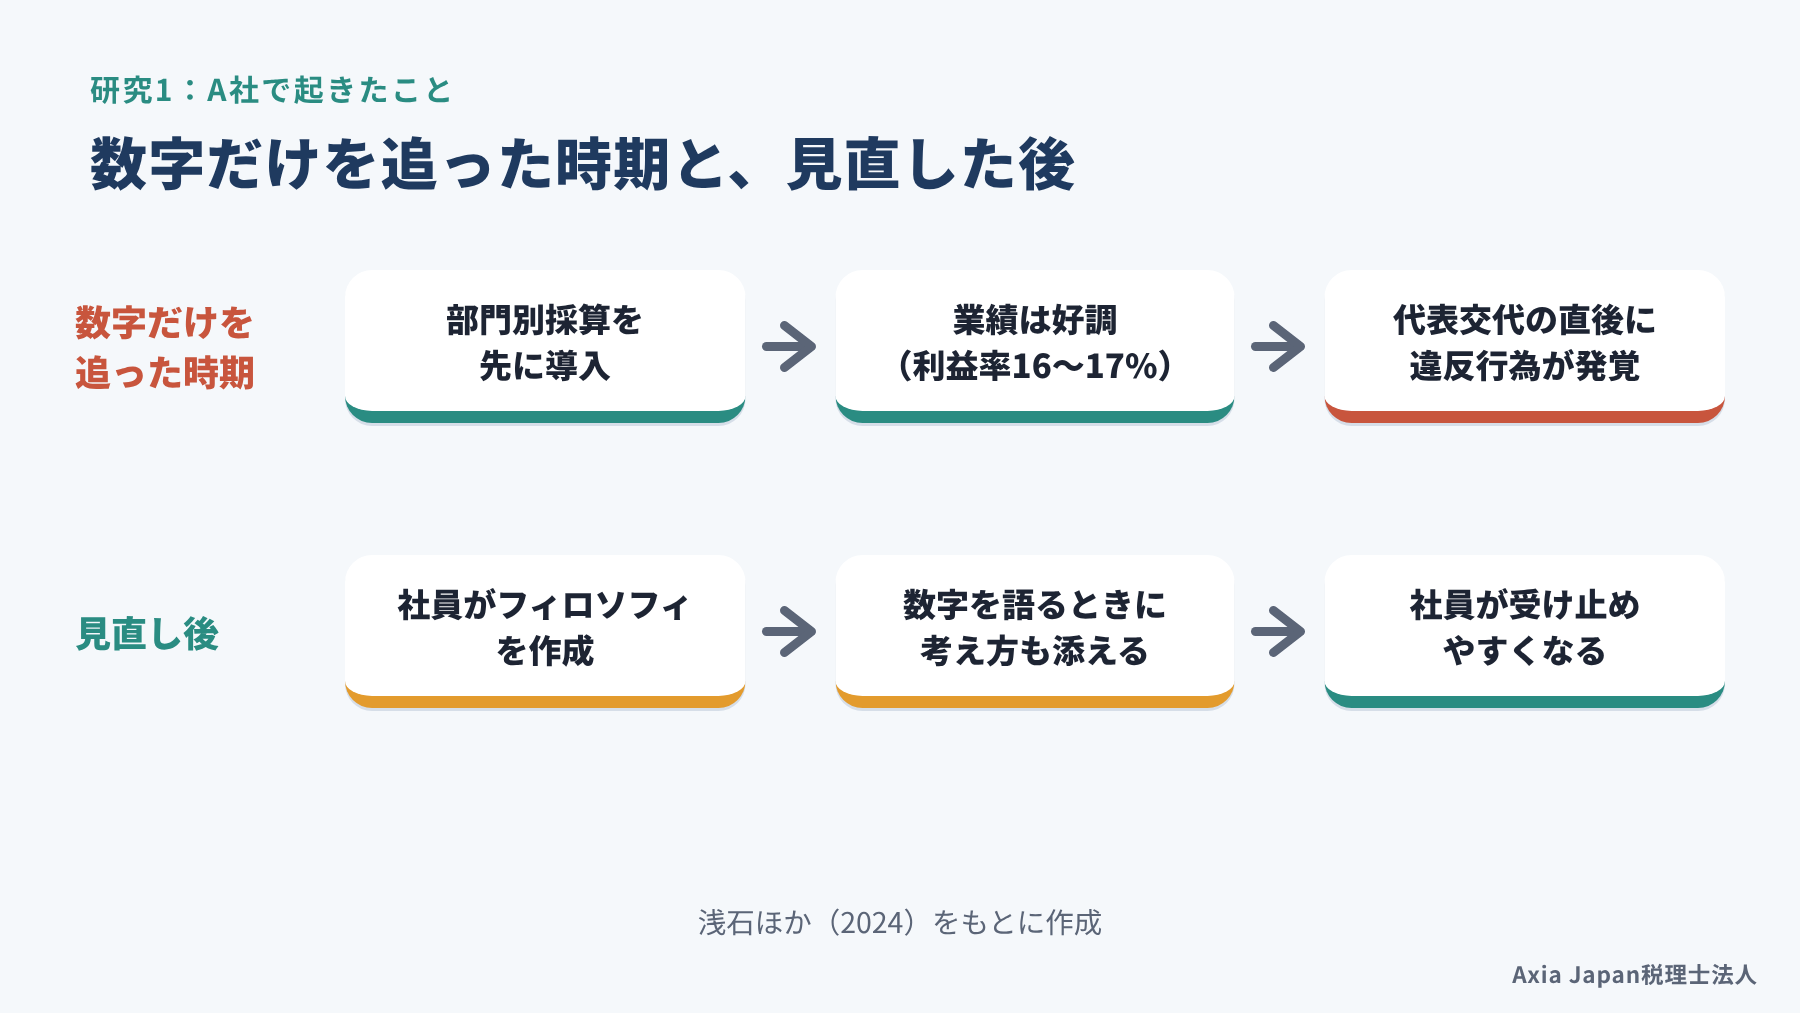
2つ目は、数字だけが独り歩きすることです。A社は部門別採算を先に入れ、フィロソフィは後回しにしていました。業績は好調で、後継者によれば利益率は16〜17%出ていたそうです。
ところが2009年、後継者が代表に就いた直後に業務上の違反行為が発覚します。後継者は「結局数字の追求しかやってなかったんでしょうね」と振り返りました。
A社はその後、社員自身がフィロソフィを作る形に切り替え、経営者はオブザーバーに回ります。研究者は、社員が参加して作ったフィロソフィが、数字を中心とした対話を補い強めたと分析しています(浅石ほか, 2024)。
採算の数字は部門の努力を見えるようにする一方、数字を良くすること自体が目的になる危うさもはらみます。何をしてはいけないかを社員と言葉にしておくことが、数字を使う前提です。
参考:浅石梨沙・近藤大輔・黒木淳「親子間事業承継に管理会計システムが及ぼす影響―アメーバ経営の導入企業を例として―」(日本管理会計学会『管理会計学』32巻1号)
理念は社長の腹落ちに時間がかかる
3つ目は、考え方の柱そのものが根づくまでの時間です。熊本のA社でH氏が経営理念を文章にしたとき、社員に発表しても反応は「ぽかーん」としたものでした。H氏自身も自信が持てず、それ以上踏み込めなかったといいます。
H氏は4年ほど学び続け、改めて理念を発表しました。振り返ると、言葉はほとんど変わっていなかったそうです。変わったのは自分の内面だった、とH氏は話しています。研究者も、理念の定着の前に、経営者自身がそれを具体的に理解していく過程があったと指摘しています(吉川, 2020)。
アメーバ経営のフィロソフィも同じだと思います。本や他社の言葉を借りて配るだけでは、社員にはなかなか届きません。社長が自分の言葉で1時間話せるくらいまで考え抜く。遠回りのようでも、結局はそれが早道です。
参考:吉川晃史「中小企業における経営理念の定着とボトムアップ型経営の実現」(熊本学園大学『産業経営研究』39号)
研究でまだわかっていないこと
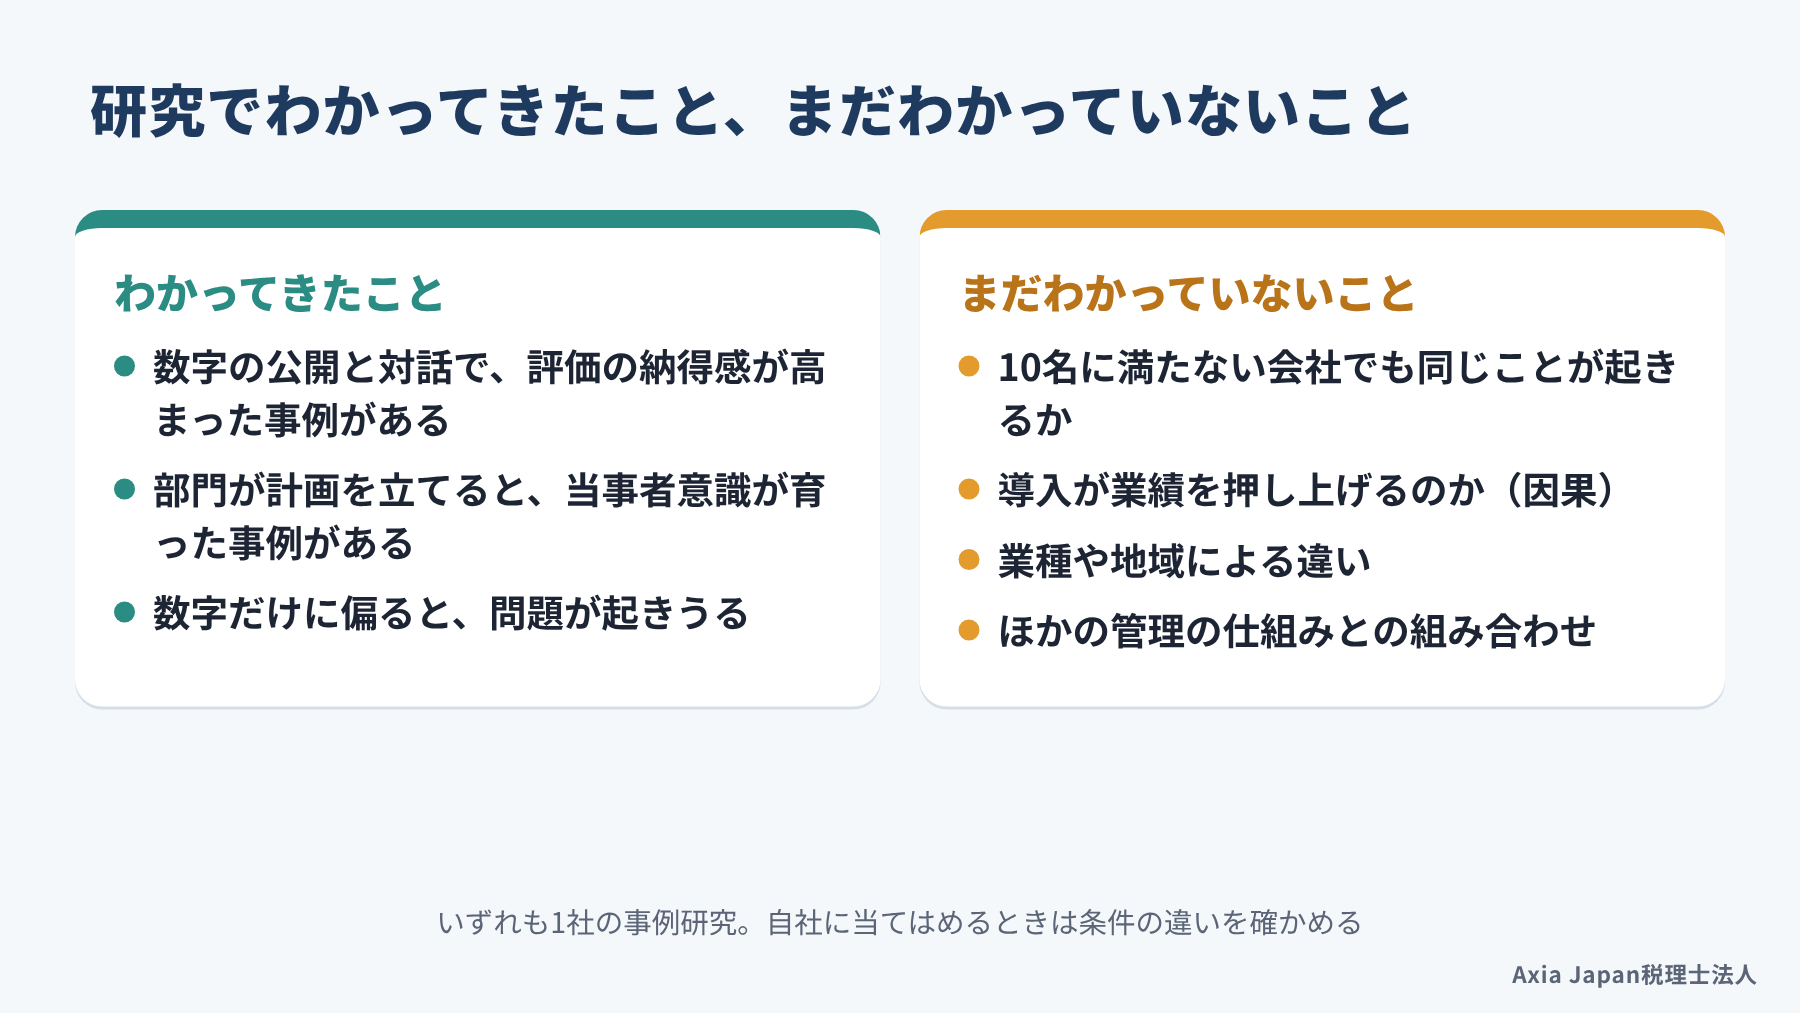
ここまでの研究からわかるのは、「こういう会社で、こういうことが起きた」という深い記録です。裏返せば、まだわかっていないことも少なくありません。
まず、3本とも1社だけを調べた事例研究です。1社の知見は、別の事例やアンケート調査で確かめる必要があるとされています(足立, 2017)。アメーバ経営の研究も、事業承継との関係が議論され始めたのは最近のことだと述べています(浅石ほか, 2024)。
次に、会社の規模です。紹介した会社は従業員30〜50名ほどで、部門がいくつもありました。社長を含めて10名に満たない会社で同じ変化が起きるかは、この3本からは判断できません。
さらに、業績との因果関係もわかっていません。行政書士法人A社では導入と同じ時期に大きな受注もあり、業績の伸びがどこまで仕組みのおかげかは切り分けられていないのです。研究はまだ途中にある、と受け止めておくのがよいでしょう。
参考:足立洋「『現場サポート』の予算管理―中小企業における予算管理と人的コミュニケーションの関係性―」(日本中小企業会計学会『中小企業会計研究』3号)
中小企業で部門別採算を小さく始めるには?
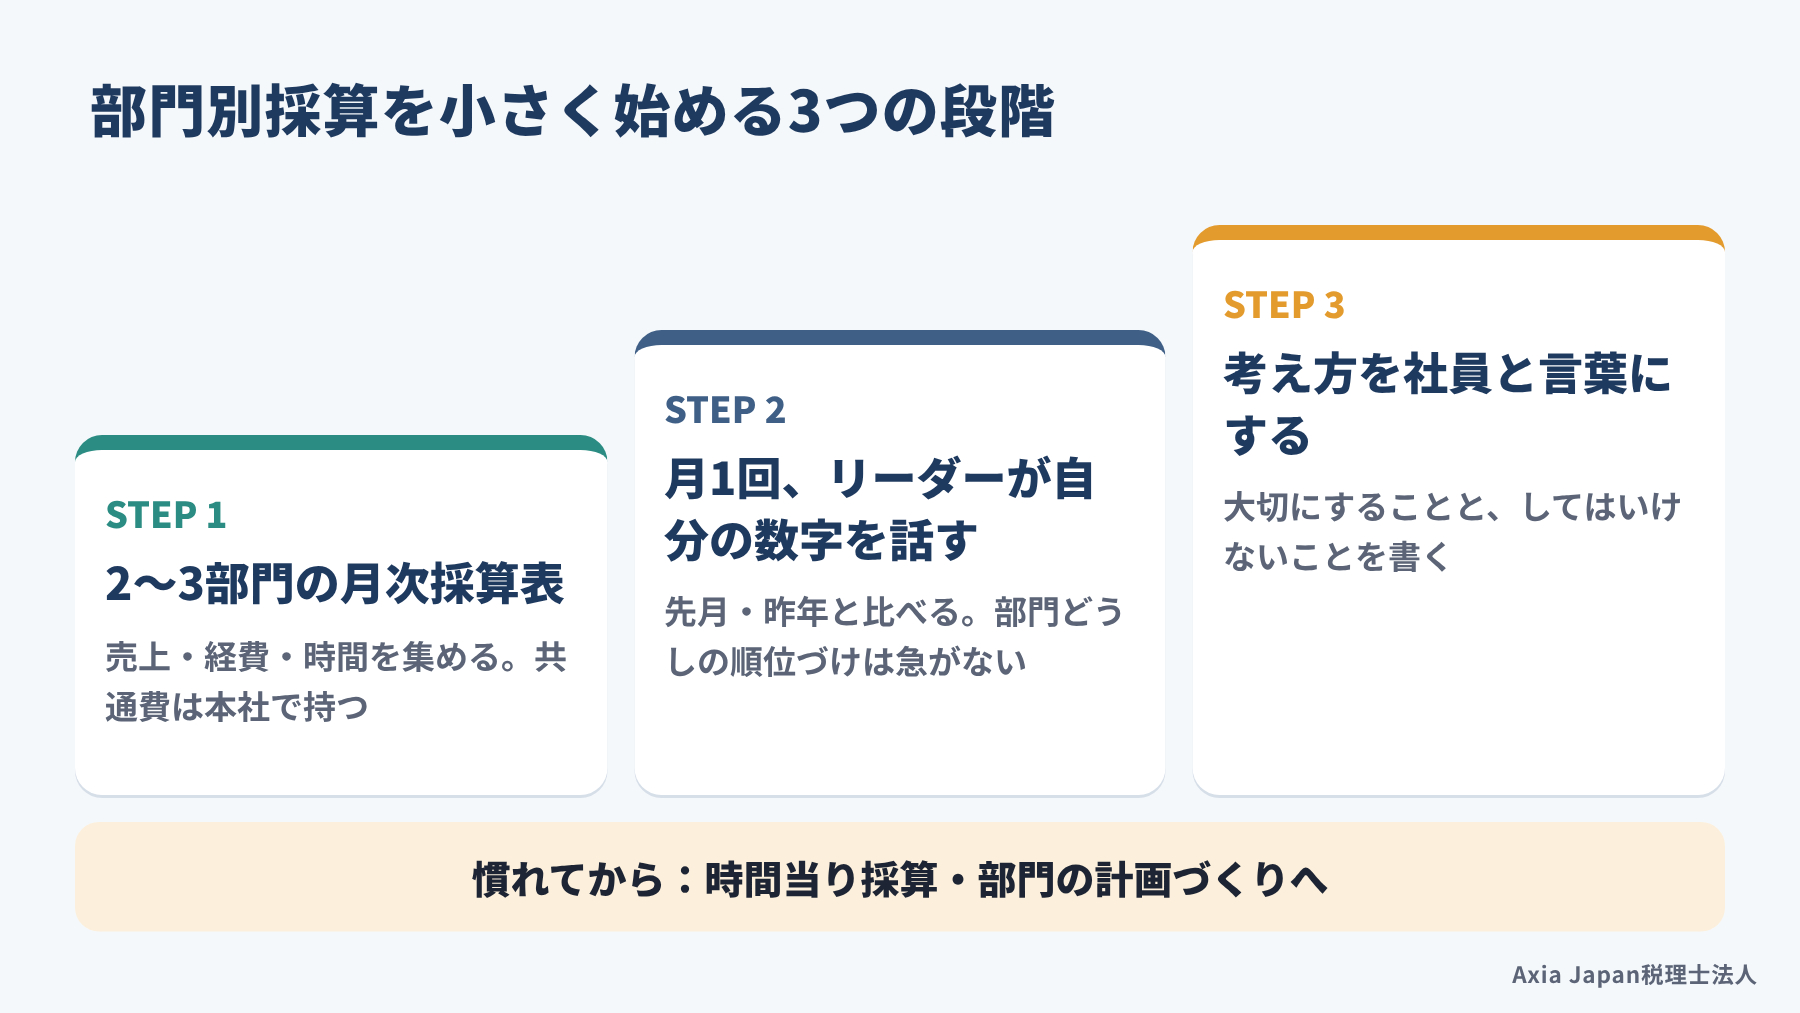
中小企業なら、いきなり全社を細かく分けず、2〜3の部門で採算表を作るところから始めるのが現実的です。研究にあった反発や数字の偏重を避けるには、仕組み、話し合いの場、考え方の順に少しずつ足していきましょう。
最初の1年の目標は、リーダーが先月との違いを自分の言葉で説明できる状態です。部門の計画づくりや時間当り採算は、その後でも遅くありません。
経営者どうしで経営指針(理念・方針・計画)づくりを学ぶ場も各地にあります。外での学びと社内の月次の場を組み合わせると、続けやすくなるはずです。
部門別の採算表づくりや月1回の会議の進め方を相談したい場合は、当法人の経営伴走支援(MAS)もご活用ください。
2〜3部門の月次採算表から始める
まずは、今の組織図のまま分けやすい2〜3の部門を選びましょう。製造と販売、店舗と配送のように、売上や経費の行き先がはっきりした分け方が向いています。
次に、部門ごとの売上と、人件費以外の経費、働いた時間を毎月集めます。働いた時間は、勤怠の記録を部門ごとに合計すれば足ります。会計ソフトの部門機能を使えば、仕訳を入れるときに部門を選ぶだけで月次の部門別損益が出せるので便利です。家賃や経理の人件費のように、どの部門のものとも言いにくい費用は、最初は本社でまとめて持つ形で構いません。
はじめの3か月は、数字の正しさを整える期間と割り切りましょう。部門の取り違えや計上漏れが続くうちに順位をつければ、数字そのものが信用されなくなるからです。数字が落ち着いたら、月1回、リーダーが自部門の数字を説明する場を設けます。
評価は部門と全社の数字を組み合わせる
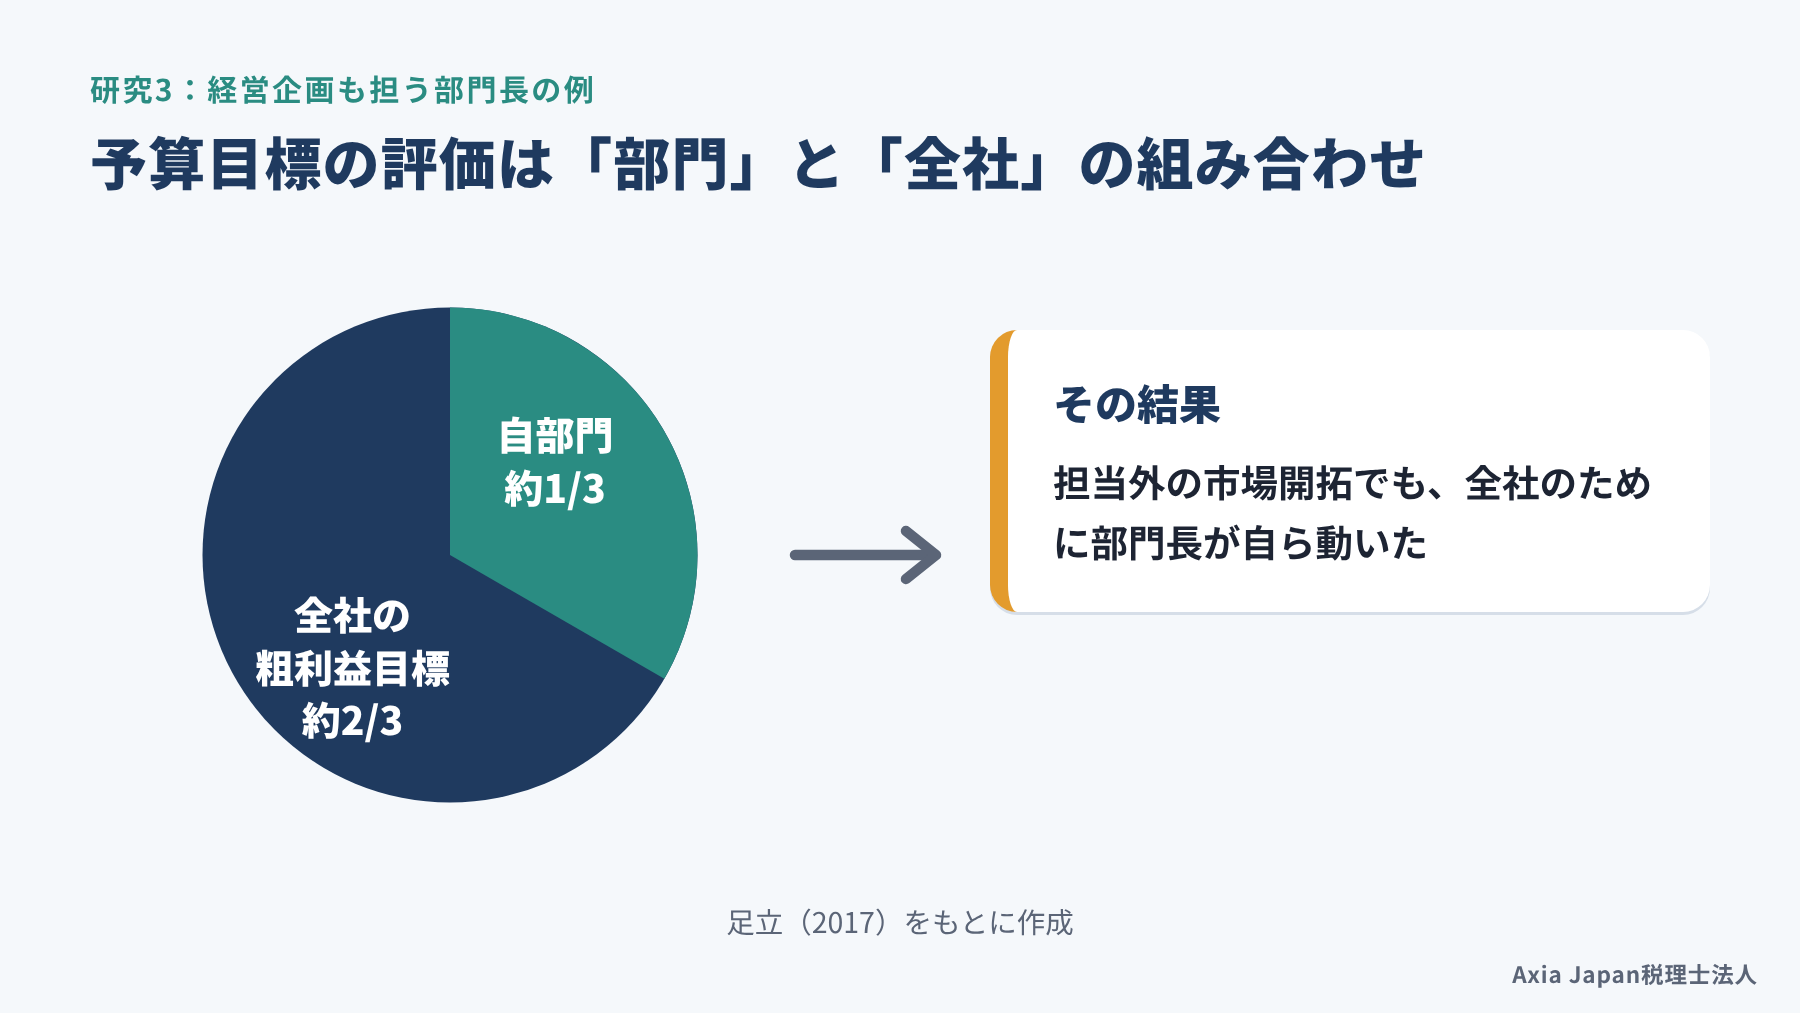
部門の数字を人事評価や賞与につなげるときは、自部門の数字だけで決めないことをおすすめします。部門の数字だけを評価すると、部門どうしの取り合いや、数字の見せ方に気を取られる心配があるからです。
参考になるのが、鹿児島のIT企業の設計です。経営企画も担う部門長の予算目標の評価は、自部門の達成度が3分の1ほどでした。残りの3分の2は、全社の粗利益目標の達成度です。研究者は、この設計と頻繁な情報共有が、担当外の市場開拓に部門長が動く後押しになったと述べています(足立, 2017)。
ただし、この配分はその部門長が全社の計画づくりに深く関わっていたからこその設計です。自社で取り入れるときは、役割に応じて、部門と全社の比重を決めていきましょう。賞与に反映させる場合は、給与規程や賞与の決め方と食い違わないよう、先に整えておくと後でもめません。
参考:足立洋「『現場サポート』の予算管理―中小企業における予算管理と人的コミュニケーションの関係性―」(日本中小企業会計学会『中小企業会計研究』3号)
モデルケース:静岡市の食品製造業
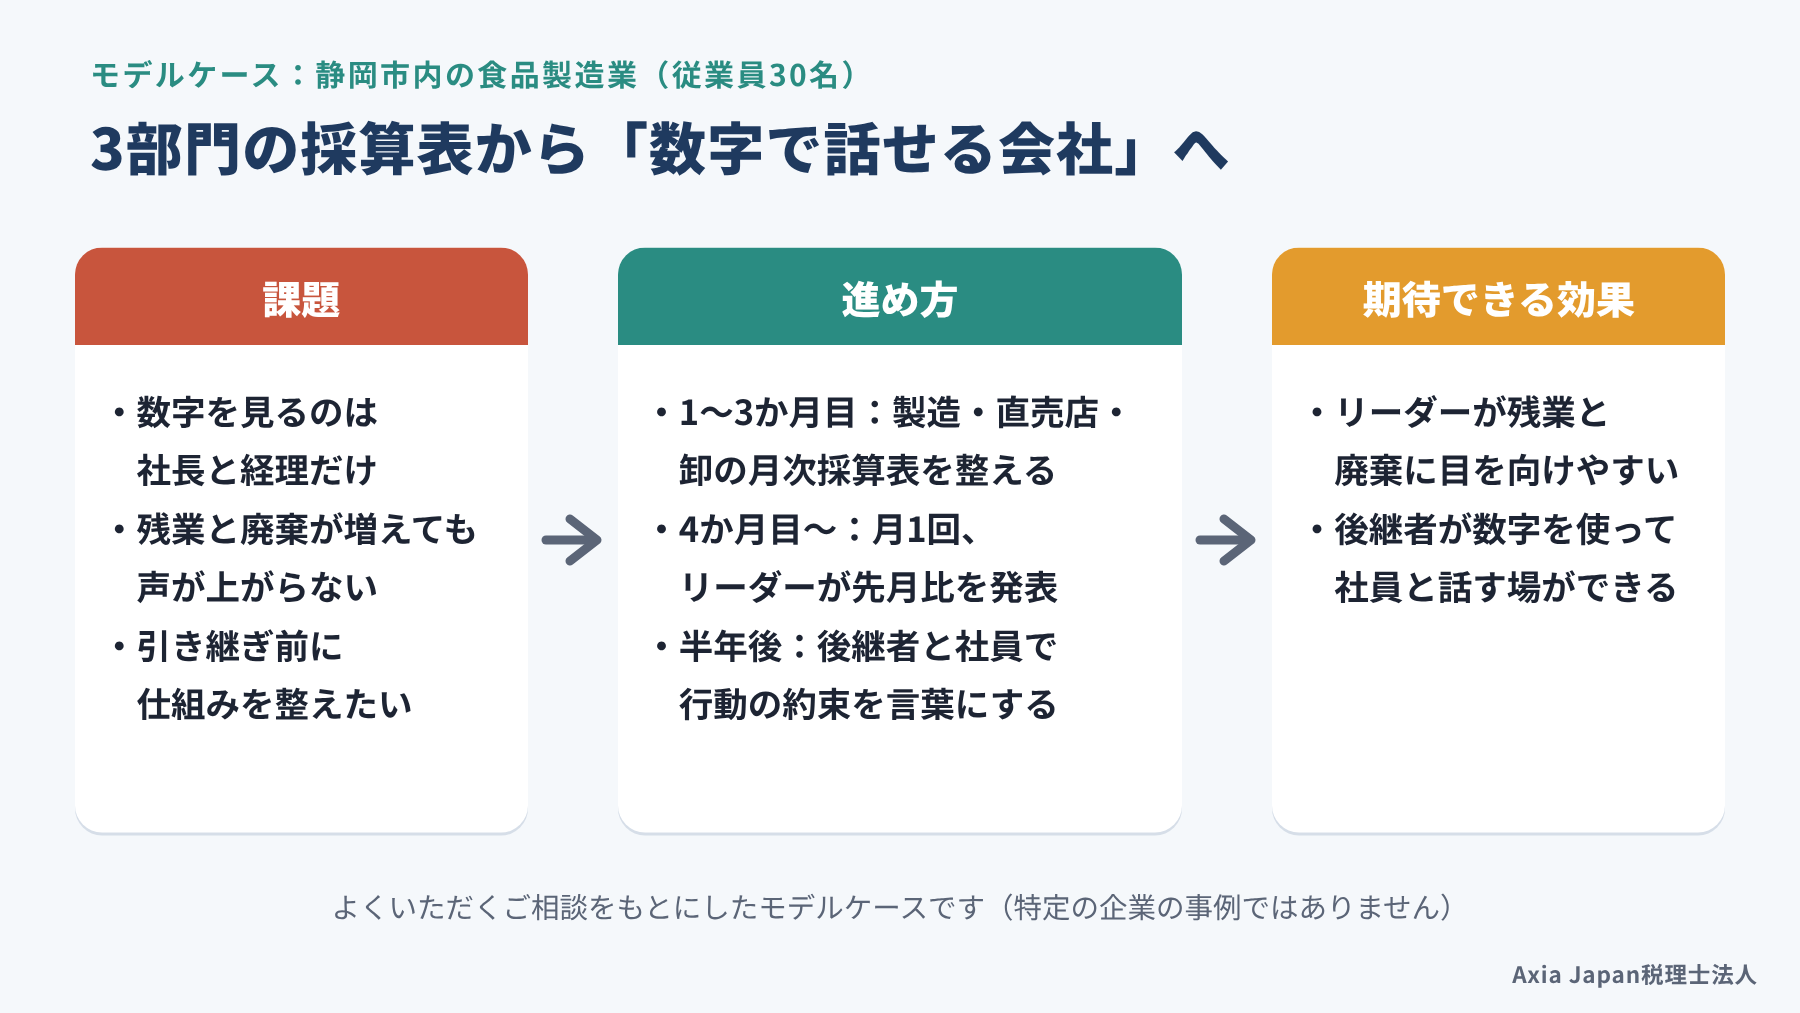
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内で、お茶を使った菓子を作る従業員30名の会社を考えてみます。直売店と卸の取引先を持ちますが、試算表を見ているのは社長と経理担当だけです。残業と廃棄が増えても、現場から声が上がりません。社長は数年後に後継者へ引き継ぐ前に、「数字で話せる会社」にしておきたいと考えています。
最初の3か月は、製造・直売店・卸の3部門に分けた月次採算表を作り、計上の誤りを直す期間です。4か月目からは月1回、各部門のリーダーが先月との違いを5分で発表します。半年後には後継者が中心となって社員と話し合い、「廃棄は隠さず報告する」といった行動の約束を言葉にしていきます。
こうした流れを踏むと、リーダーが残業時間や廃棄の量に自分から目を向けやすくなります。後継者にとっても、数字を使って社員と話す場は、社内で信頼を得るきっかけになるはずです。
よくある質問
Q. 社員10人程度の会社でもアメーバ経営はできますか?
部門に細かく分けるより、まず会社全体の数字を社員と共有することから始めるのがおすすめです。紹介した研究の会社は従業員30〜50名ほどで、10名に満たない会社での効果は確かめられていません。月次の売上・経費・時間を全員で見て、先月と比べる場を持つだけでも、採算への意識は育てやすくなります。
Q. 導入には専門のコンサルタントが必要ですか?
必須ではありません。研究の行政書士法人は専門のコンサルティング会社の指導を受けました。ただ、中小企業なら月次の部門別損益から自社で始めることもできます。会計ソフトの部門設定や採算表の形は、顧問税理士と相談しながら決めると、決算や申告の数字とずれにくくなります。
Q. 部門の採算を賞与に直結させてもよいですか?
直結させるなら、全社の数字と組み合わせるのが安全です。自部門の数字だけで賞与が決まると、部門どうしの取り合いや、数字を良く見せる行動が起きやすくなります。研究の事例でも、数字だけを追った時期に問題が起きています。評価の比重を決める前に、してはいけないことを社員と言葉にしておきましょう。
まとめ
アメーバ経営は、会社を小さな組織に分けて採算を任せ、部門別採算とフィロソフィの2本柱で全員参加の経営を目指す手法です。研究には、数字の公開で評価に納得感が生まれた事例や、部門が計画を立てて当事者意識が育った事例が記録されています。
一方で、導入直後の反発や、数字だけが独り歩きした失敗も同じ研究に書かれています。どれも1社の事例研究で、小さな会社への当てはまりや業績への因果はまだわかっていません。まずは2〜3部門の月次採算表と、リーダーが数字を話す場から始めてみてください。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。部門別の採算表づくりから、経営伴走支援(MAS)での毎月の会議まで、御社の帳簿をもとに一緒に進めていきます。初回のお問い合わせは無料です。
この記事の執筆者
アメーバ経営や部門別採算は、執筆者が所属する日本管理会計学会・日本原価計算研究学会でも研究が重ねられているテーマです。執筆者は税理士として、税務申告にとどまらず、資金繰りなどの経営支援に取り組んでいます。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 浅石梨沙・近藤大輔・黒木淳(2024)「親子間事業承継に管理会計システムが及ぼす影響―アメーバ経営の導入企業を例として―」『管理会計学』32(1), pp.185-200.
- 足立洋(2017)「『現場サポート』の予算管理―中小企業における予算管理と人的コミュニケーションの関係性―」『中小企業会計研究』3, pp.25-37.
- 吉川晃史(2020)「中小企業における経営理念の定着とボトムアップ型経営の実現」『産業経営研究』39, pp.49-62.
参考記事(Web)
- 経営伴走支援(MAS)/Axia Japan税理士法人/https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月18日)
- 経営計画は税理士と作る|静岡市の中小企業が数字で回す手順/Axia Japan税理士法人/https://axia-tax.com/staffblog/management-plan-tax-accountant-shizuoka/(閲覧日:2026年10月18日)
- 静岡の中小企業のパーパス経営|理念を数字につなげる5つのステップを税理士が解説/Axia Japan税理士法人/https://axia-tax.com/staffblog/%E9%9D%99%E5%B2%A1%E3%81%AE%E4%B8%AD%E5%B0%8F%E4%BC%81%E6%A5%AD%E3%81%AE%E3%83%91%E3%83%BC%E3%83%91%E3%82%B9%E7%B5%8C%E5%96%B6%EF%BD%9C%E7%90%86%E5%BF%B5%E3%82%92%E6%95%B0%E5%AD%97%E3%81%AB%E3%81%A4/(閲覧日:2026年10月18日)
- 中小企業経営者が今読むべき論文35選|税理士がテーマ別に厳選【2026年版】/Axia Japan税理士法人/https://axia-tax.com/staffblog/%E4%B8%AD%E5%B0%8F%E4%BC%81%E6%A5%AD%E7%B5%8C%E5%96%B6%E8%80%85%E3%81%8C%E4%BB%8A%E8%AA%AD%E3%82%80%E3%81%B9%E3%81%8D%E8%AB%96%E6%96%8735%E9%81%B8%EF%BD%9C%E7%A8%8E%E7%90%86%E5%A3%AB%E3%81%8C%E3%83%86/(閲覧日:2026年10月18日)
- 予実管理のやり方|中小企業が月1回で回せる表と差異分析/Axia Japan税理士法人/https://axia-tax.com/staffblog/budget-vs-actual-management-sme/(閲覧日:2026年10月18日)