はじめに
経営理念はあるのに社員に浸透していない。採用や定着に苦労している。将来の収益に不安がある。こうした悩みを持つ経営者の間で、「パーパス経営」への関心が高まっています。
一方で、パーパスは掲げるだけで成果が出る魔法の言葉ではありません。事業の実態や数字と結びついて、はじめて経営の軸として働きます。
本記事では、『DIAMONDハーバード・ビジネス・レビュー』に掲載された論考を手がかりに、次の内容を整理します。
- パーパスとは何か、ミッション・ビジョンとどう違うのか
- 採用・定着や業績とどう関係するのか
- パーパスを見つけ、社内に根づかせる5つのステップ
- 理念を数字と計画につなぐ税理士の視点
- 静岡で活用できる相談窓口・制度融資・補助金
そもそもパーパスとは?ミッション・ビジョンとの違い
パーパスは一般に「存在意義」と訳され、自社が社会の中でどんな役割を果たすのかを示す言葉です。
サイバーエージェントの藤田晋氏は、自社の整理として、ビジョンを「会社として目指すべき像」、ミッションステートメントを「その目標を達成するためのルールブック」、パーパスを「ビジョンを実現する過程で社会に果たすべき役割」と説明しています(藤田 2022)。言葉の使い分けは企業によって異なるため、まずは自社の中で定義をそろえることが大切です。
パーパスには3つの「型」がある
ノウルズらは、パーパスをめぐる議論が混乱する最大の原因は、この言葉が3つの異なる意味で使われていることだと指摘しています(ノウルズほか 2022)。
| 型 | 何を言い表すか | 期待できる主な効果 | 論考で紹介された例 |
|---|---|---|---|
| コンピタンス型 | 自社の商品・サービスが何の役に立つか | 顧客と社員の双方に、明快な価値提案を示せる | メルセデス・ベンツ |
| 文化型 | どんな思いで事業を営むか | 社内の一致団結と、取引先との協働を生みやすい | ザッポス |
| 大義型 | 実現したい社会善 | 社会的な便益を軸に、顧客・社員・地域をまとめる | パタゴニア |
著者らは、3つの型のどれであっても、適切なものであれば役に立つとしています。
「社会的な大義」でなくてもよい
同じ論考では、すべての企業にパーパスは必要だとしつつ、必ずしも社会的大義を掲げる必要はないと述べています。素材、物流、企業向けサービスなどのBtoB業界では、社会的大義につながる具体的なパーパスを嘘偽りなく掲げられる企業はほとんどない、とも指摘しています(ノウルズほか 2022)。
実態とかけ離れた大義を掲げると、自社の事業の本質をゆがめて伝えることになりかねません。部品加工や物流など、BtoBの事業を営む中小企業にとっては心強い指摘です。社員の高い意欲や取引先との緊密な協力が成功のカギになる会社には、文化型を選ぶのがおすすめだとされています。
なぜ今、中小企業にパーパスが求められるのか
「誰が社長でも動く会社」に必要な軸
藤田氏は、パーパスを定めた理由をこう語っています。自分が永遠に社長を続けるわけにはいかず、誰が社長になっても動く会社をつくるには何かが欠けていた。その欠落を埋めるものがパーパスだった、というものです(藤田 2022)。
創業者の求心力に頼ってきた会社ほど、この問題は切実です。事業承継を控える中小企業にとっても、示唆の多い話といえます。
若い世代は「社会への貢献の実感」を求めている
ユニリーバの元CHROらの論考は、リンクトインの調査を紹介しています。若手従業員の86%が、自分の価値観やミッションに合う仕事のためなら、職位や報酬で譲歩してもよいと答えました。ベビーブーマー世代では、この割合は9%にとどまりました(ナイールほか 2022)。
海外の調査なので、日本にそのまま当てはまるとは限りません。ただ藤田氏も、日本の若い世代は右肩上がりの成長を経験していないからこそ、自分がどう社会に貢献できるかを重視しているのではないかと述べています。仕事を通じて社会に貢献している実感を得たいという欲求は切実だ、とも語っています(藤田 2022)。
社員の意欲の低さは「コスト」になる
ノウルズらは、従業員エンゲージメントの低さがもたらすコストが、賃金コストの18%程度に上る場合があるというギャラップの推定を紹介しています。離職率の高さ、生産性や勤労意欲の低さといった形で表れるコストです(ノウルズほか 2022)。
仮に18%に当たるとすれば、人件費が年5,000万円の会社で900万円規模です。同じ論考は、企業文化に焦点を当てたパーパスが、有能な人材を呼び寄せる一手段にもなると述べています。
パーパスは業績にどうつながるのか
高成長企業はパーパスを戦略の中心に置いていた
マルナイトらは、過去5年間に年30%以上の成長を続けた米国・欧州・インドの28社を調べました。その結果、市場の創造、幅広いニーズへの対応、競争ルールの変更という3つの戦略に加え、パーパスが第4の成長要因になっていたと報告しています(マルナイトほか 2020)。
同じ論考によれば、パーパスは戦略上、次の2つの役割を担っていました。
- 活動領域の再定義:マース・ペットケアは「ペットのためのよりよい世界」というパーパスのもと、ペットフードから動物病院などの健康分野へ事業を広げました。
- 提供価値の再形成:スウェーデンの警備会社セキュリタスは、警備員の時間を売る事業から、電子技術を使った予測型のセキュリティへと提供価値を組み替えました。
中小企業に置き換えれば、「自社は何屋なのか」「顧客に本当は何を提供しているのか」を問い直すことにあたります。
ただし、業績を「保証」するものではない
クインとセイカーは、パーパスは経済的利益を保証するものではないと明言しています。そのうえで、ガーテンバーグらの研究を紹介しています。429社・50万人が参加し、2006〜2011年の917事業年度分を調べたものです。パーパスが明確に伝わっている場合、当座の業績(総資産利益率)と将来の業績(トービンのq、株式収益率)の両方にプラスの影響があることが示唆されています(クイン&セイカー 2019)。
藤田氏はさらに踏み込み、足元の業績が厳しい会社が立派なパーパスを掲げても社内にすら浸透しない、まず利益を上げて将来性をつくることが経営者の役割だと述べています。やるべきことをやっている会社が掲げてはじめて、パーパスは機能するという考え方です(藤田 2022)。
つまり、パーパスと数字は二者択一ではありません。理念を言葉にすることと、利益を出す仕組みを整えることを、両輪で進める必要があります。
パーパスの見つけ方・根づかせ方:5つのステップ
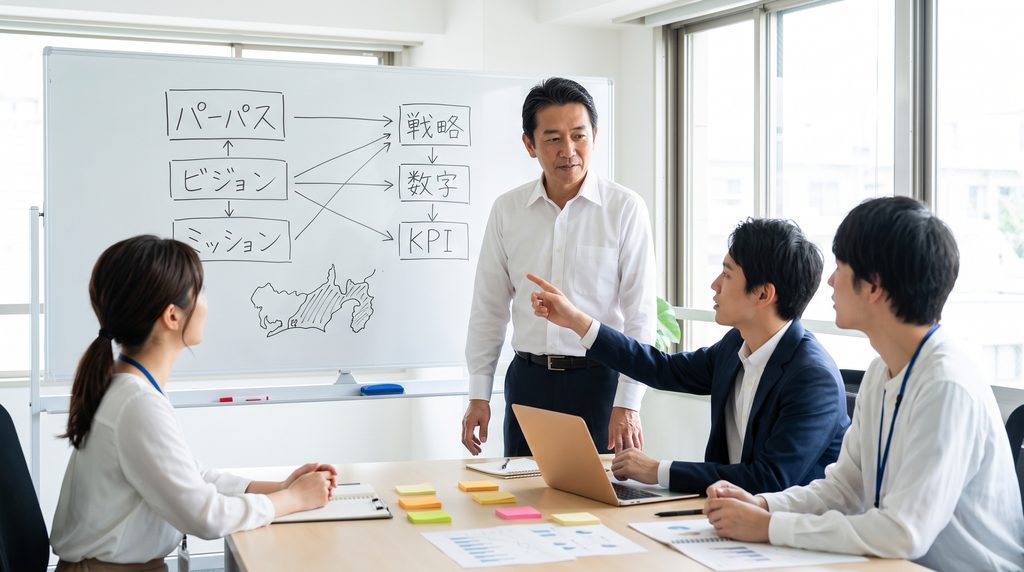
ノウルズらが示す5つのステップと、クインとセイカーの提言をもとに、中小企業向けに整理しました。
ステップ1:立場の違うメンバーで検討チームをつくる
ノウルズらによれば、社内には主に4種類の関心事があります。需要喚起(営業・マーケティング)、従業員エンゲージメント(人事)、ガバナンスとサステナビリティ(法務・広報など)、戦略と事業評価(経営者・財務・リスク管理)です。それぞれの代表でワーキンググループをつくることが、最初のステップとされています(ノウルズほか 2022)。
中小企業なら、社長、営業責任者、現場のリーダー、経理担当者など数人で十分です。同じ論考は、パーパスづくりをマーケティング部門に任せきりにすると、実態よりよく見せる高尚な文言になりがちだと警告しています。外部の制作会社に任せる場合も、同じ注意が必要です。
ステップ2:「つくる」より「見つけ出す」
クインとセイカーは、パーパスは頭の中で新たに生み出すものではなく、すでに組織の中に存在しているものだと述べています。社員が共通して抱える切実な思いを、質問を投げかけ、耳を傾けることで見つけ出すのです(クイン&セイカー 2019)。
ユニリーバは、社員一人ひとりが自分のパーパスを見つけるワークショップを広く展開しました。参加者の92%が、期待にもっと応えたいと思える仕事に就いていると答えた一方、参加していない人では33%にとどまったと報告されています(ナイールほか 2022)。
集めた声は、前述の3つの型(コンピタンス型・文化型・大義型)に当てはめて候補を比べると整理しやすくなります(ノウルズほか 2022)。
ステップ3:戦略と数字に結び付けて絞り込む
ノウルズらは、パーパスの候補を、今後10年で自社の成功に最も影響する要因と照らし合わせるよう勧めています。この段階で、本業の戦略と結び付いた中核的なアイデアが3〜5個に絞られるのが普通だとしています(ノウルズほか 2022)。
部門ごとの利害にとらわれていては、嘘偽りのないパーパスは生まれません。各部門の関心を認めつつ、それを超える案を探すことが求められます。候補ごとに「どの事業・どの顧客に経営資源を振り向けることになるか」を数字で確かめておくと、絞り込みの判断がしやすくなります(詳しくは次章)。
ステップ4:一貫したメッセージで伝え続ける
クインとセイカーは、ある建設会社のCEOの例を挙げています。1年かけて何度もスピーチをし、やるべきことは終わったと考えたものの、社員はようやく耳を傾け始めたところでした。パーパスは在任中ずっと伝え続ける必要がある、というのが筆者らの指摘です(クイン&セイカー 2019)。
同じ論考は、中間管理職がパーパスを自分の言葉で語れるようにすること、現場の社員が日々の仕事とのつながりを理解できるよう支えることも重視しています。
藤田氏は、当たり障りのない平凡なパーパスなら、発表の翌日には忘れられてしまうだろうと述べています。サイバーエージェントでは、入社式で若手に伝えたメッセージへの反応が、最終的な言葉を決める手がかりの一つになりました(藤田 2022)。
ステップ5:評価・採用・投資判断に組み込み、定期的に点検する
ノウルズらは最終ステップとして、経営幹部が新しい行動の手本となり、社員の評価や昇進、採用、経営判断にパーパスを反映させることを挙げています。パーパスの真価を測る究極のテストは、それによって実際の仕事の進め方が改善されるかどうかだ、としています(ノウルズほか 2022)。
投資判断に使った例もあります。バンク・オブ・アメリカの事業部門では、コールセンターにテクノロジーと人材を追加投資する案を、パーパスに照らして見直しました。その結果、本当に必要なのは問い合わせの原因となる不備をなくす業務改善だと判断し、投資案を退けたといいます(クイン&セイカー 2019)。
定期的な点検には、マルナイトらが示した5つの問いが使えます。経営計画を見直す際などに、すべて「はい」と答えられるかを確認してみてください(マルナイトほか 2020)。
- パーパスは、会社の成長率や収益性の向上に、いま貢献しているか
- 戦略的な決定や投資の選択に、大きな影響を及ぼしているか
- 会社の中核となる提供価値を方向付けているか
- 組織能力の構築や管理の仕方に影響を与えているか
- 経営陣の重要な課題として、常に扱われているか
税理士の視点:理念を数字と計画に落とし込む
パーパスを「絵に描いた餅」にしないカギは、数字とのつながりです。ノウルズらも、戦略・財務部門の立場から見れば、パーパスは経営資源の配分とリスク管理の指針になると述べています(ノウルズほか 2022)。
パーパスから数字までの流れ
- パーパス:自社が社会に果たす役割を言葉にする
- 重点:力を入れる事業・顧客・商品と、絞り込むものを決める
- KPI:日々の活動で追いかける指標を決める
- 財務目標:付加価値額、一人当たり付加価値額、利益などの目標に落とす
- 計画と点検:経営計画・資金繰り計画・設備投資計画に反映し、毎月の試算表で進み具合を確かめる
パーパスの型ごとのKPIの例
以下は一例です。自社の事業に合わせて選んでください。
| パーパスの型 | 活動のKPIの例 | つながる財務指標の例 |
|---|---|---|
| コンピタンス型 | 納期遵守率、不良率、リピート受注率 | 売上総利益率、受注単価 |
| 文化型 | 定着率、社内提案件数、社員意識調査の点数 | 採用・教育コスト、一人当たり付加価値額 |
| 大義型 | 地域課題に関わる事業の売上比率、連携先の数 | その事業の部門別損益 |
「付加価値額」で理念と数字をつなぐ
税理士として特に注目したいのが付加価値額です。経営革新計画の承認基準では、付加価値額を「営業利益+人件費+減価償却費」と定義しています。3〜5年の計画期間で、付加価値額(または一人当たり付加価値額)を年率3%以上、給与支給総額を年率1.5%以上伸ばす計画であることが求められます。
パーパスに沿って重点事業を決め、その付加価値額の伸びを計画に書き込めば、理念と数字が一本の線でつながります。こうして作った計画は、後述する経営革新計画を申請する際の土台にもなります。
部門別・商品別の採算を見える化する
パーパスに沿う事業が本当に利益を生んでいるかは、全社の決算書だけでは分かりません。部門別・商品別に採算を分けて見ると、力を入れるべき事業と、見直すべき事業が見えてきます。利益が出なければ、パーパスを実現するための投資も続けられません。
金融機関との対話に生かす
経済産業省のローカルベンチマークは、企業と金融機関・支援機関が対話しながら、経営の現状と課題を共有するための「企業の健康診断」ツールです。財務面の6つの指標と、非財務面の4つの視点(経営者、事業、企業を取り巻く環境・関係者、内部管理体制)などを整理する構成で、無料で使えます。
パーパスと、それに沿った計画を数字とあわせて説明できるようにしておけば、金融機関との対話の材料になります。
地域社会とのつながりと、静岡で使える支援制度
掲げるだけでなく、事業計画と投資を変える
経済学者のマリアナ・マッツカート氏は、多くの企業がパーパスを掲げるようになった一方で、その変革の力は薄れてきていると指摘しています。言葉や態度、善意のスピーチだけでは不十分で、企業の価値の定義の中核にパーパスを置き、事業計画や投資のあり方まで見直す必要があるという主張です。また、SDGsの具体的な目標は、官民で取り組むべき課題を定める出発点として活用できると述べています(マッツカート 2023)。
地域で事業を営む中小企業に置き換えれば、地域の課題と自社の事業とのつながりを、具体的な取り組みと数字で示すことが大切だといえます。静岡市には「静岡市CSRパートナー企業表彰」があり、被表彰者は市の融資制度で信用保証料の補助割合が高くなります(下表参照)。
静岡で相談・活用できる主な窓口と制度
| 窓口・制度 | 主な内容 | 押さえておきたい点 |
|---|---|---|
| 静岡県よろず支援拠点 | 中小企業・小規模事業者のさまざまな経営相談に対応 | 相談内容に応じて、適切な支援機関や専門家を紹介してもらえる |
| 商工会議所・商工会 | 地域の事業者の経営相談 | 経営革新計画の申請窓口の一つ(ほかに静岡県中小企業団体中央会、静岡県産業振興財団) |
| 経営革新計画(静岡県が承認) | 新たな事業活動で経営の向上を目指す3〜5年の計画を、県が承認する制度 | 承認後、信用保証の別枠、日本政策金融公庫の低利融資、県制度融資などを利用できる場合がある。各実施機関の審査は別途必要 |
| 静岡県制度融資(経営革新等貸付) | 経営革新計画などの承認・認定を受けた企業向けの融資 | 限度額1億6,000万円、利率年1.85%以内、保証料年0.58%(別枠) |
| 静岡市中小企業融資制度の保証料補助 | 市の融資制度を使う際の信用保証料を補助 | 通常は25%。CSRパートナー企業表彰の被表彰者(受賞後10年未満)などは75% |
| 国の補助金の加点 | 一部の補助金で、有効な経営革新計画の承認が審査の加点項目になる | 例:新事業進出・ものづくり商業サービス補助金。公募回ごとに要件を確認 |
制度の内容・利率・募集状況は変わることがあります。上表は2026年10月時点の各公式ページで確認した内容です。利用前に、各窓口で最新の情報をご確認ください。
あわせて読みたい:【静岡市】中小企業の経営支援策まとめ!補助金から税理士選びまで解説
Axia Japan税理士法人のサポート
税理士法人は、日々の会計や決算を通じて、会社の数字を継続的に見ています。だからこそ、パーパスを言葉にするだけでなく、計画づくりと数字の点検まで伴走できます。
Axia Japan税理士法人では、税理士・米国公認会計士(Inactive)で、京都大学大学院でMBAを修了した代表のもと、次のようなご支援を行っています。
- パーパスの言語化と、KPI・経営計画・資金繰り計画への落とし込み(経営伴走支援)
- 補助金申請に向けた事業計画づくりの支援
- 融資・資金繰りのご相談
- KPIの集計や可視化など、AI・ITを活用した業務の省力化
静岡市でパーパス経営・経営支援・AI活用のご相談なら、Axia Japan税理士法人へ。初回ヒアリングは無料です。
お問い合わせ:https://axia-tax.com/contact/
まとめ:理念と数字の両輪で、パーパスを経営の軸に
- パーパスは、自社が社会に果たす役割を示す言葉です。社会的な大義である必要はなく、自社の提供価値や企業文化を軸にしても構いません。
- 若い世代の価値観の変化や、社員の意欲の低さがもたらすコストを考えると、中小企業にとっても取り組む意味があります。
- ただし、パーパスは業績を保証しません。戦略と数字に結び付け、評価・採用・投資判断まで組み込んで、はじめて経営の軸になります。
「誰が社長でも動く会社」を目指すうえでも、パーパスは心強い道しるべになります。自社だけで抱え込まず、数字を知る専門家と一緒に、理念と計画を一体で整えていきましょう。
よくある質問(FAQ)
Q1. すでに「経営理念」がある場合も、パーパスをつくる必要がありますか?
必ずしも新しくつくり直す必要はありません。まずは、既存の理念が「自社は社会に対してどんな役割を果たすのか」に答えているかを確かめましょう。クインとセイカーが言うように、パーパスはすでに組織の中に存在していることがあります(クイン&セイカー 2019)。藤田氏のように、ビジョン(目指す姿)とパーパス(社会に果たす役割)を分けて整理する方法も参考になります(藤田 2022)。
Q2. 社員10名ほどの会社でも、取り組む意味はありますか?
あります。ノウルズらは、すべての企業にパーパスが必要だとしつつ、社会的な大義を掲げる必要はないと述べています(ノウルズほか 2022)。小規模な会社なら、社長と社員が直接話し合いながら、自社の提供価値や大切にしている働き方を言葉にすることから始められます。
Q3. パーパスを掲げれば、業績は上がりますか?
保証はありません。クインとセイカーは、パーパスは経済的利益を保証するものではないと明言しています。一方で、パーパスが明確に伝わっている場合に、当座と将来の業績にプラスの影響があることを示唆する研究も紹介しています(クイン&セイカー 2019)。戦略と数字に結び付けて運用することが前提です。
Q4. 税理士法人に相談するメリットは何ですか?
言葉づくりだけでなく、決算や試算表の数字、資金繰り計画、補助金や制度融資の活用まで、一貫して相談できる点です。パーパスに沿った計画を数字で裏付けることで、「絵に描いた餅」になりにくくなります。
執筆者情報
福代 和紀(Axia Japan税理士法人 代表/Axia Japan Consulting合同会社 代表)
- 税理士/米国公認会計士(Inactive)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
プロフィール:https://axia-tax.com/staff/
参考文献
- クイン、ロバート・E./アンジャン・V.・セイカー(2019)「パーパス・ドリブンの組織をつくる8つのステップ」辻仁子訳『DIAMONDハーバード・ビジネス・レビュー』2019年3月号、pp.48–60。原題:”Creating a Purpose-Driven Organization,” Harvard Business Review, July–August 2018.
- ナイール、リーナ/ニック・ダルトン/パトリック・ハル/ウィリアム・R.・カー(2022)「パーパス主導で職場変革を実現する方法」友納仁子訳『DIAMONDハーバード・ビジネス・レビュー』2022年6月号、pp.54–61。原題:”Use Purpose to Transform Your Workplace,” Harvard Business Review, March–April 2022.
- ノウルズ、ジョナサン/B.・トム・ハンサカー/ハンナ・グローブ/アリソン・ジェームズ(2022)「パーパス策定の原則」倉田幸信訳『DIAMONDハーバード・ビジネス・レビュー』2022年6月号、pp.26–39。原題:”What Is the Purpose of Your Purpose?” Harvard Business Review, March–April 2022.
- 藤田晋(2022)「パーパスは経営者が現実逃避するための手段ではない」(インタビュー、聞き手:編集部)『DIAMONDハーバード・ビジネス・レビュー』2022年6月号、pp.76–85。
- マッツカート、マリアナ(2023)「企業がこれからの社会で担うべき役割」友納仁子訳『DIAMONDハーバード・ビジネス・レビュー』2023年2月号、pp.60–67。原題:”What Role Should Business Play in Society?” HBR.org, September 19, 2022.
- マルナイト、トーマス・W./アイビー・ブッシュ/チャールズ・ダナラジ(2020)「パーパスを戦略に実装する方法」編集部訳『DIAMONDハーバード・ビジネス・レビュー』2020年3月号、pp.50–61。原題:”Put Purpose at the Core of Your Strategy,” Harvard Business Review, September–October 2019.
※本文中のギャラップ、リンクトイン、ガーテンバーグらの調査結果は、上記の論考での紹介に基づいています。
制度情報の出典(2026年10月10日確認)
- 静岡県「中小企業の経営革新支援について」:承認後に各支援機関の審査が別途必要なこと、申請窓口
- 静岡県「各種経営支援策」:信用保証の別枠、日本政策金融公庫の低利融資など
- 静岡県「中小企業向け制度融資(経営革新等貸付)」:限度額・利率・保証料
- 静岡県「静岡県よろず支援拠点」:支援体制
- 静岡市「静岡市中小企業融資制度に係る保証料補助」:補助割合と対象者
- 香川県「経営革新計画」:承認基準(中小企業等経営強化法に基づく全国共通の基準)、付加価値額の定義、新事業進出・ものづくり商業サービス補助金の加点要件
- 経済産業省「ローカルベンチマーク」