相続したアパートを貸し続けるなら、その家賃は相続人が確定申告します。ただ、誰がいつから申告するのか、遺産分割が終わる前はどうするのかで迷う方は少なくありません。
区切りは、亡くなった日までが亡くなった方の準確定申告、その後が相続人の確定申告です。遺言がなく遺産分割も決まっていない間は、法定相続分に応じて各相続人が申告する決まりです。
この記事では、申告の分け方、青色申告の申請期限、減価償却の引継ぎ、経費になる費用、静岡市での手続きを順に説明します。
執筆:税理士 福代 和紀(Axia Japan税理士法人 代表税理士)
この記事の結論
- 相続したアパートの家賃は、亡くなった日までを準確定申告、翌日からを相続人が確定申告します。
- 遺言がなく遺産分割が決まる前は、各相続人が法定相続分に応じて家賃と経費を申告します。
- 青色申告は相続人が自分で申請し、減価償却は亡くなった方の取得価額などを引き継いで計算します。
この記事でわかること
- 遺産分割の前と後で、相続した賃貸物件の家賃を誰が申告するか
- 青色申告の申請期限と、減価償却を引き継ぐときの計算方法
- 経費になる相続の費用と、静岡市での固定資産の手続き
相続したアパートの家賃は誰が申告する?
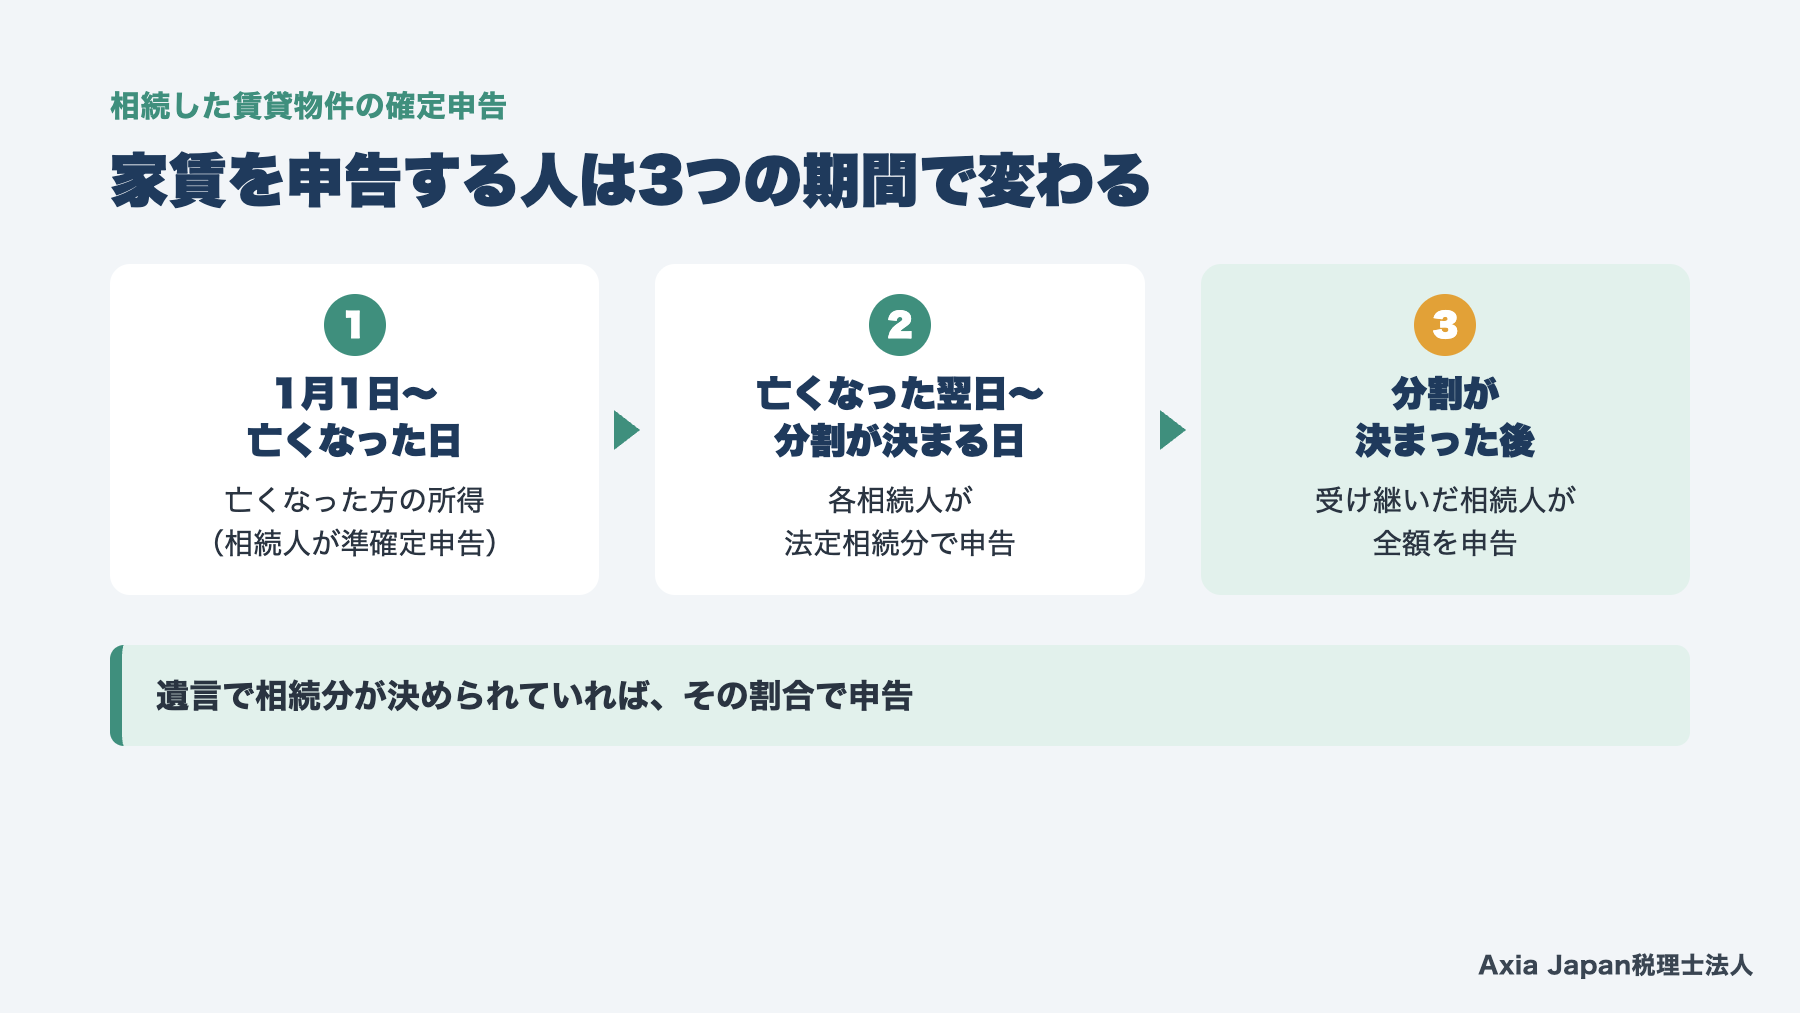
相続したアパートの家賃は、亡くなった日を境に申告する人が変わります。亡くなった日までの分は、亡くなった方の所得として準確定申告に入れるものです。その翌日からは相続人自身の所得になります。
さらに、遺産分割が決まるまでの間は、相続人全員がそれぞれの法定相続分で申告します。分割が決まった後は、アパートを受け継いだ相続人が全額を申告する形です。
つまり、亡くなった日と分割が決まった日という2つの日付で、申告の形が3つに分かれます。ここでは、その区切り方と、分割が決まったときの扱いを順に確かめていきましょう。
亡くなった日までは準確定申告、その後は相続人
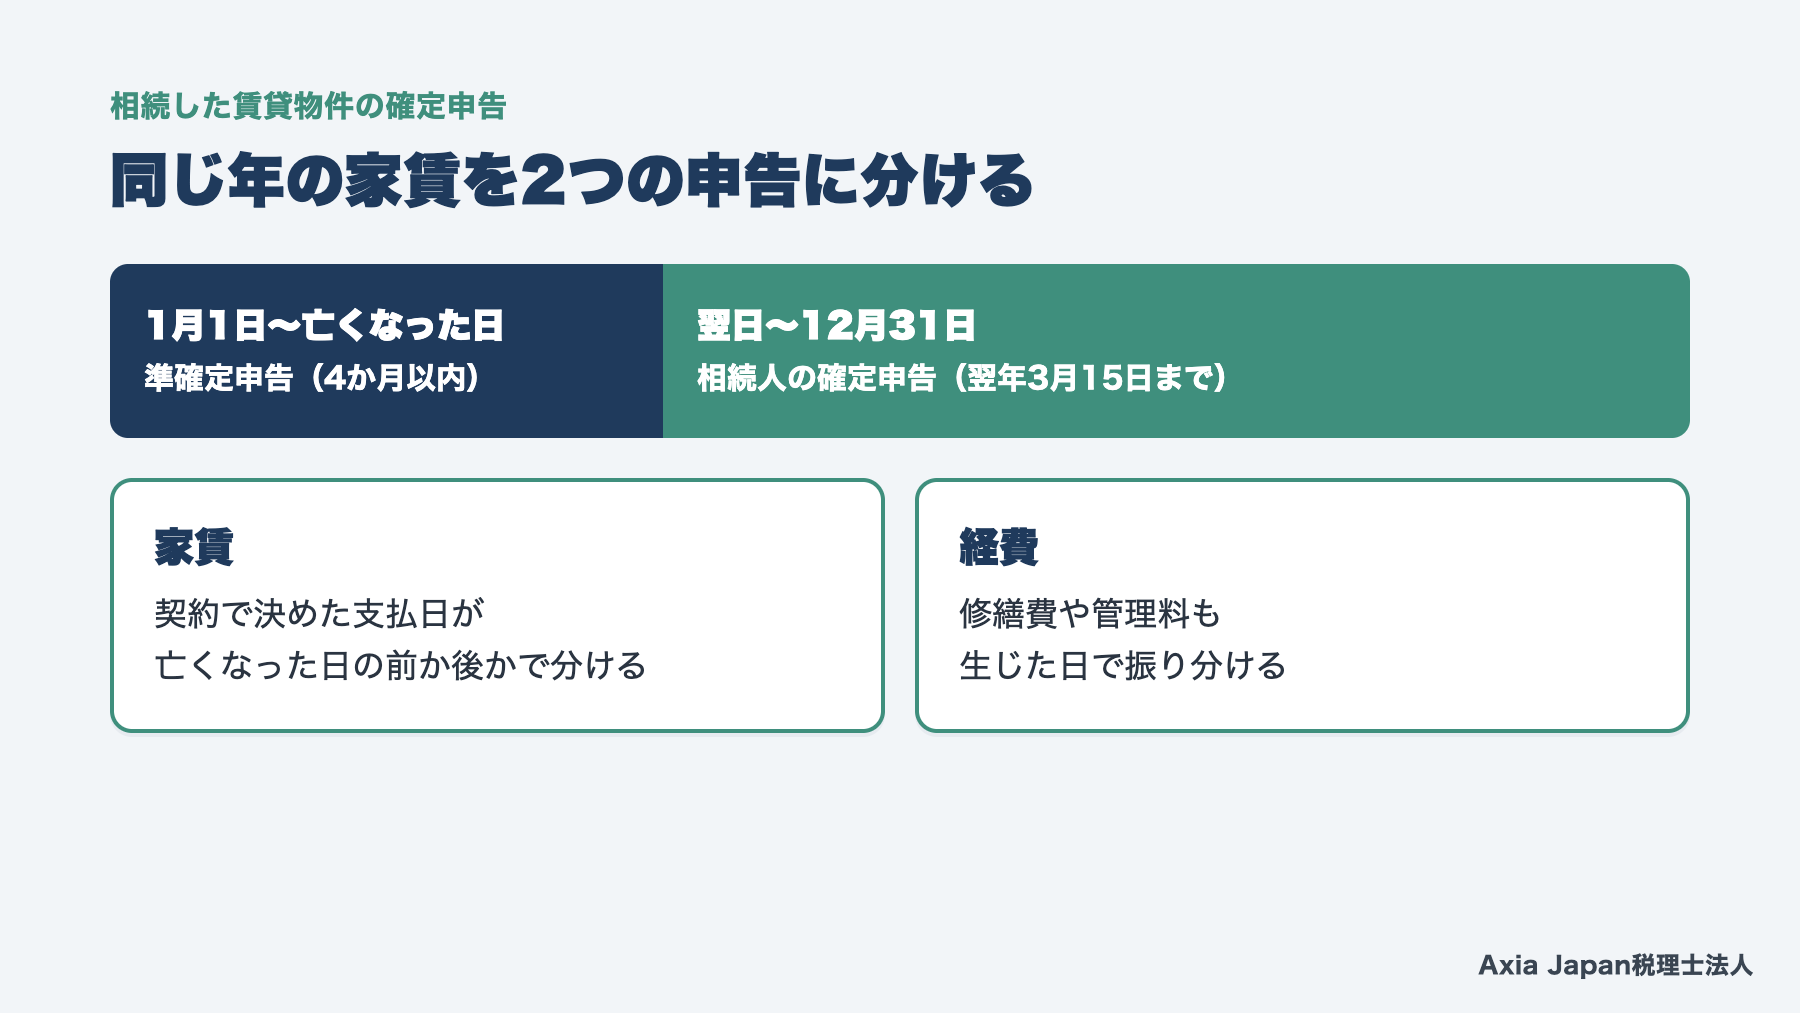
1月1日から亡くなった日までの家賃と経費は、亡くなった方の不動産所得です。相続人が代わりに、相続の開始を知った日の翌日から4か月以内に準確定申告をします。
亡くなった日の翌日から年末までの家賃と経費は、相続人の不動産所得です。申告の期限は、翌年の確定申告の期間(2026年分なら2027年3月15日(月)まで)です。
同じ年の家賃を2つの申告に分けることになります。家賃は原則として、契約で決めた支払日が亡くなった日の前か後かで分けます。賃貸借契約書で支払日を確かめておきましょう。管理会社に任せている物件なら、亡くなった日の前後で分けた収支の明細を頼んでおくと作業がはかどるでしょう。
経費も同じように分けます。修繕費や管理料は、亡くなった日の前に生じたものか後に生じたものかで振り分けてください。固定資産税の分け方は、後の章で詳しく取り上げます。
参考:国税庁 タックスアンサー No.2022(令和8年4月1日現在法令等、所得税法124条・125条)
遺産分割前の家賃は法定相続分で各自が申告
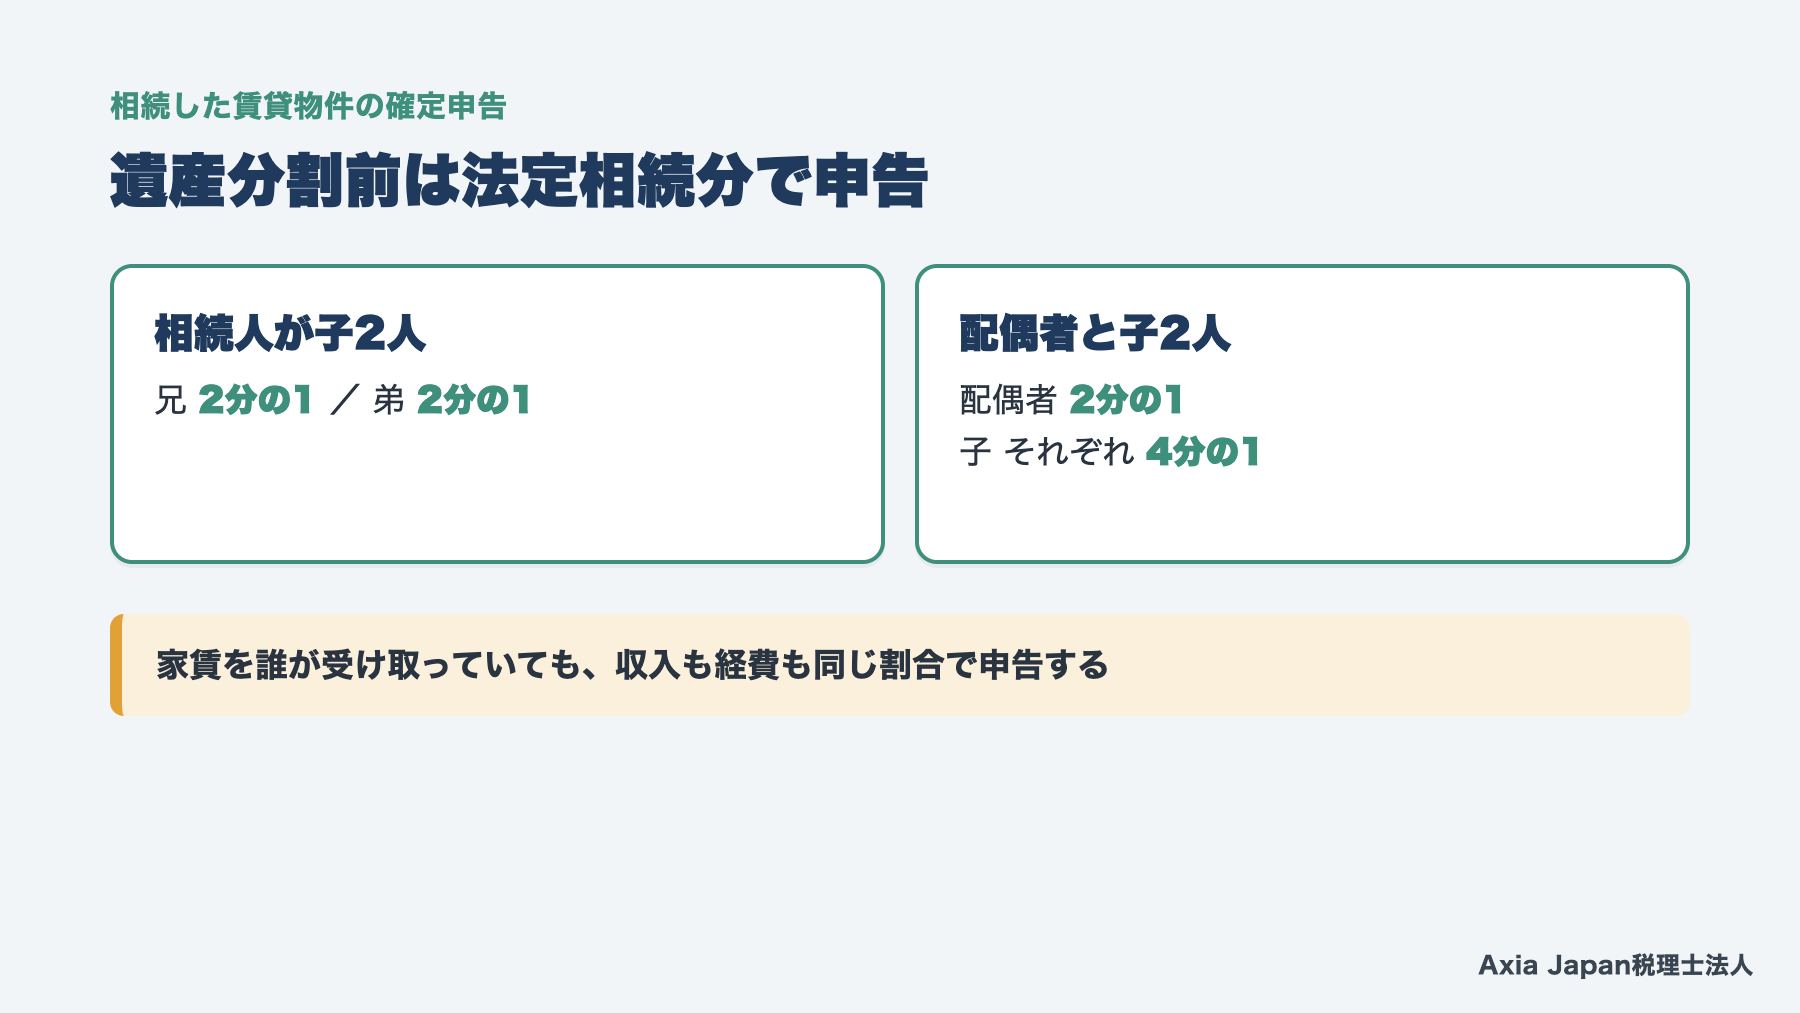
遺産分割の話し合いがまとまるまでの家賃は、各相続人が法定相続分に応じて申告します。国税庁が平成25年12月に出した情報でも、未分割の遺産から生じる不動産所得はこの扱いです。
法定相続分とは、民法で決められた相続の割合のことです。たとえば相続人が子2人なら2分の1ずつ、配偶者と子2人なら配偶者が2分の1、子がそれぞれ4分の1になります。遺言で相続分が決められていれば、その割合で申告します。
実際には、長男が家賃を受け取って管理していることも多いでしょう。それでも申告は、ほかの相続人も含めて法定相続分で行います。収入だけでなく、管理料や修繕費などの経費も同じ割合で分けて計算する点に注意してください。
相続人ごとに申告書を出すため、家賃と経費の集計表を1つ作り、全員で共有しておくと数字が食い違いません。
税理士の実務メモ
遺産分割前の申告で食い違いやすいのは、相続人ごとの経費の金額です。修繕費を立て替えた人だけが経費に入れてしまう例があります。集計表を1枚にまとめ、相続分で割った同じ数字を全員が申告するようにしましょう。
参考:国税庁 個人課税課情報 第7号「平成25年分の所得税における未分割遺産から生ずる不動産所得に係る取扱いについて(情報)」(平成25年12月11日)
分割が決まっても過去の申告はやり直さない
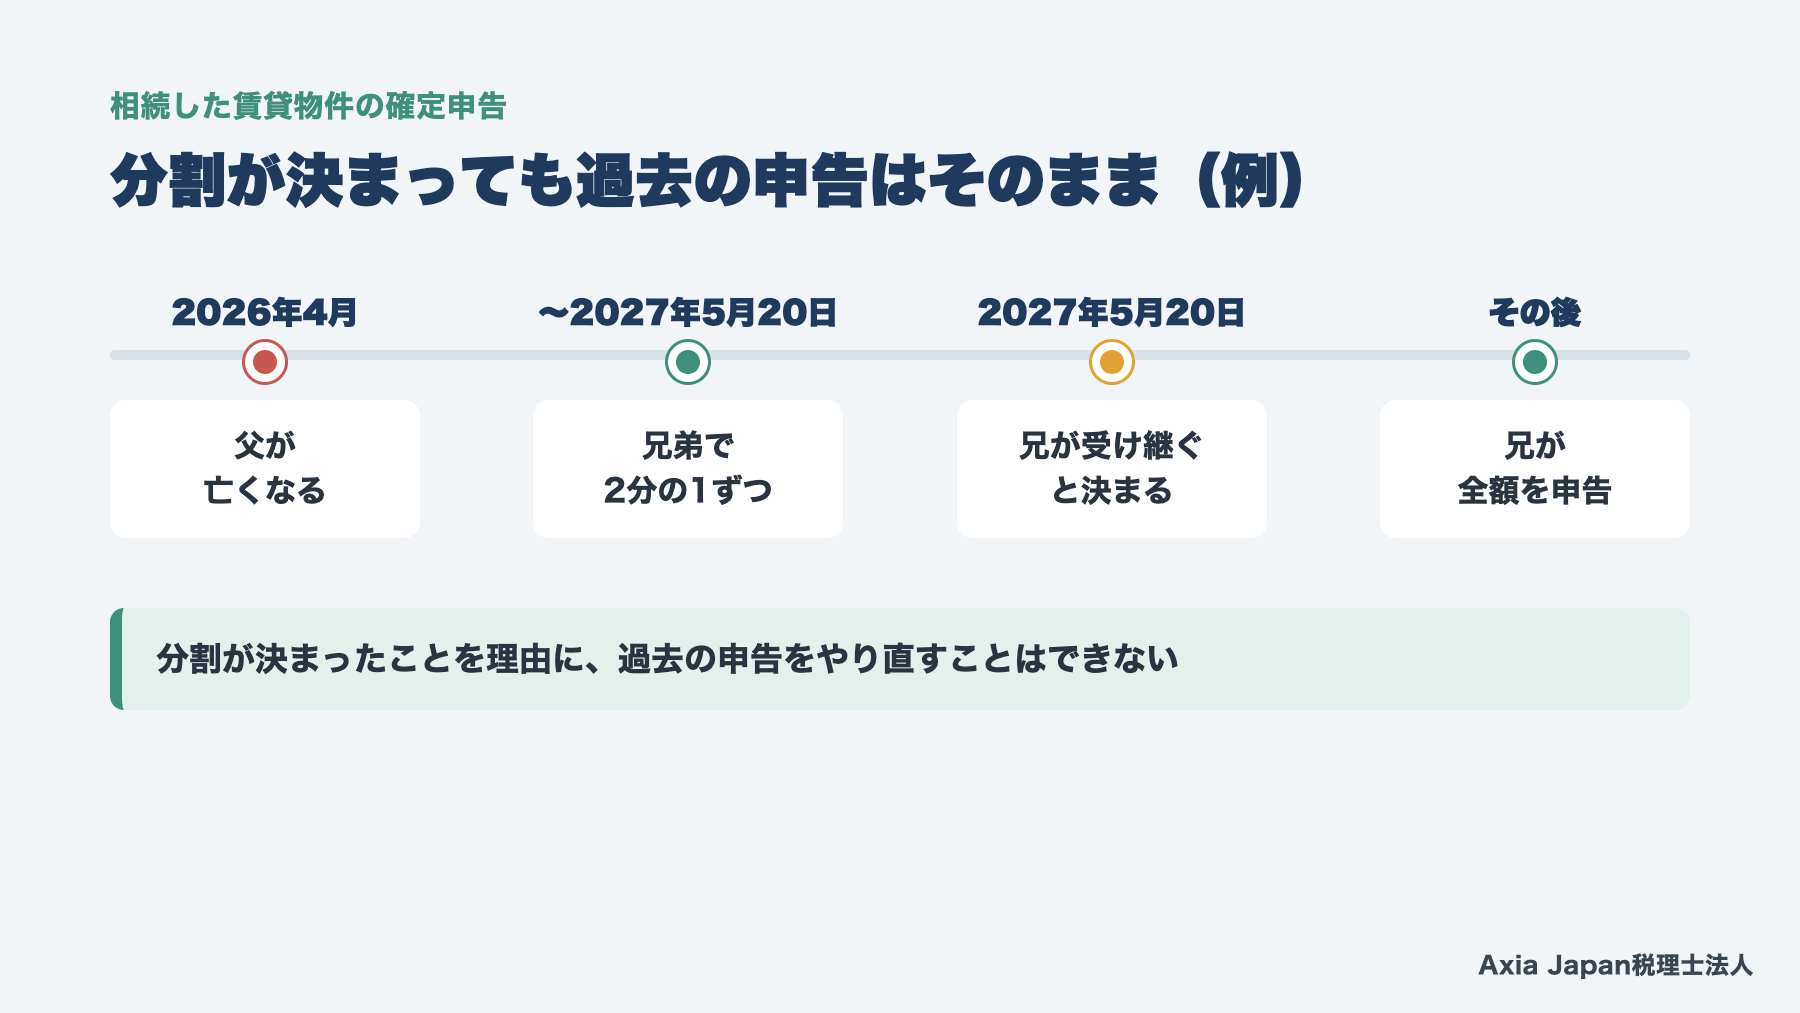
遺産分割が決まると、アパートを受け継いだ相続人が、その後の家賃を全額申告するようになります。分割前の期間の申告は、そのままです。
国税庁の情報によると、分割が決まっても、未分割の期間に生じた所得が誰のものだったかは変わりません。そのため、分割が決まったことを理由に、過去の申告をやり直すことはできない扱いです。
たとえば、2026年4月に父が亡くなり、2027年5月20日に兄が単独で受け継ぐと決まった例で考えます。亡くなった日の翌日から分割が決まった日までは、兄弟で2分の1ずつ申告します。分割が決まった日の後の家賃は、兄が全額を申告する形です。
分割の話し合いで、それまでの家賃を誰が受け取るかを決めることはできます。ただし、それは相続人どうしのお金の精算です。税金の申告とは切り離して考えましょう。
参考:国税庁 個人課税課情報 第7号(平成25年12月11日)
相続人が初めて不動産所得を申告するとき
アパートを相続して、初めて不動産所得の確定申告をする方もいるでしょう。会社員で、これまで年末調整だけで済んでいた方なら、なおさら戸惑うはずです。
ここで押さえたいのは、申告が必要になる基準、青色申告の申請期限、物件の規模による違いの3つになります。とくに青色申告の申請は、亡くなった日によって期限が変わり、過ぎると翌年まで青色申告を使えません。
亡くなった方が青色申告をしていたかどうかを、まずは前年の決算書で確かめるところから始めましょう。
給与のある会社員も申告が必要になる
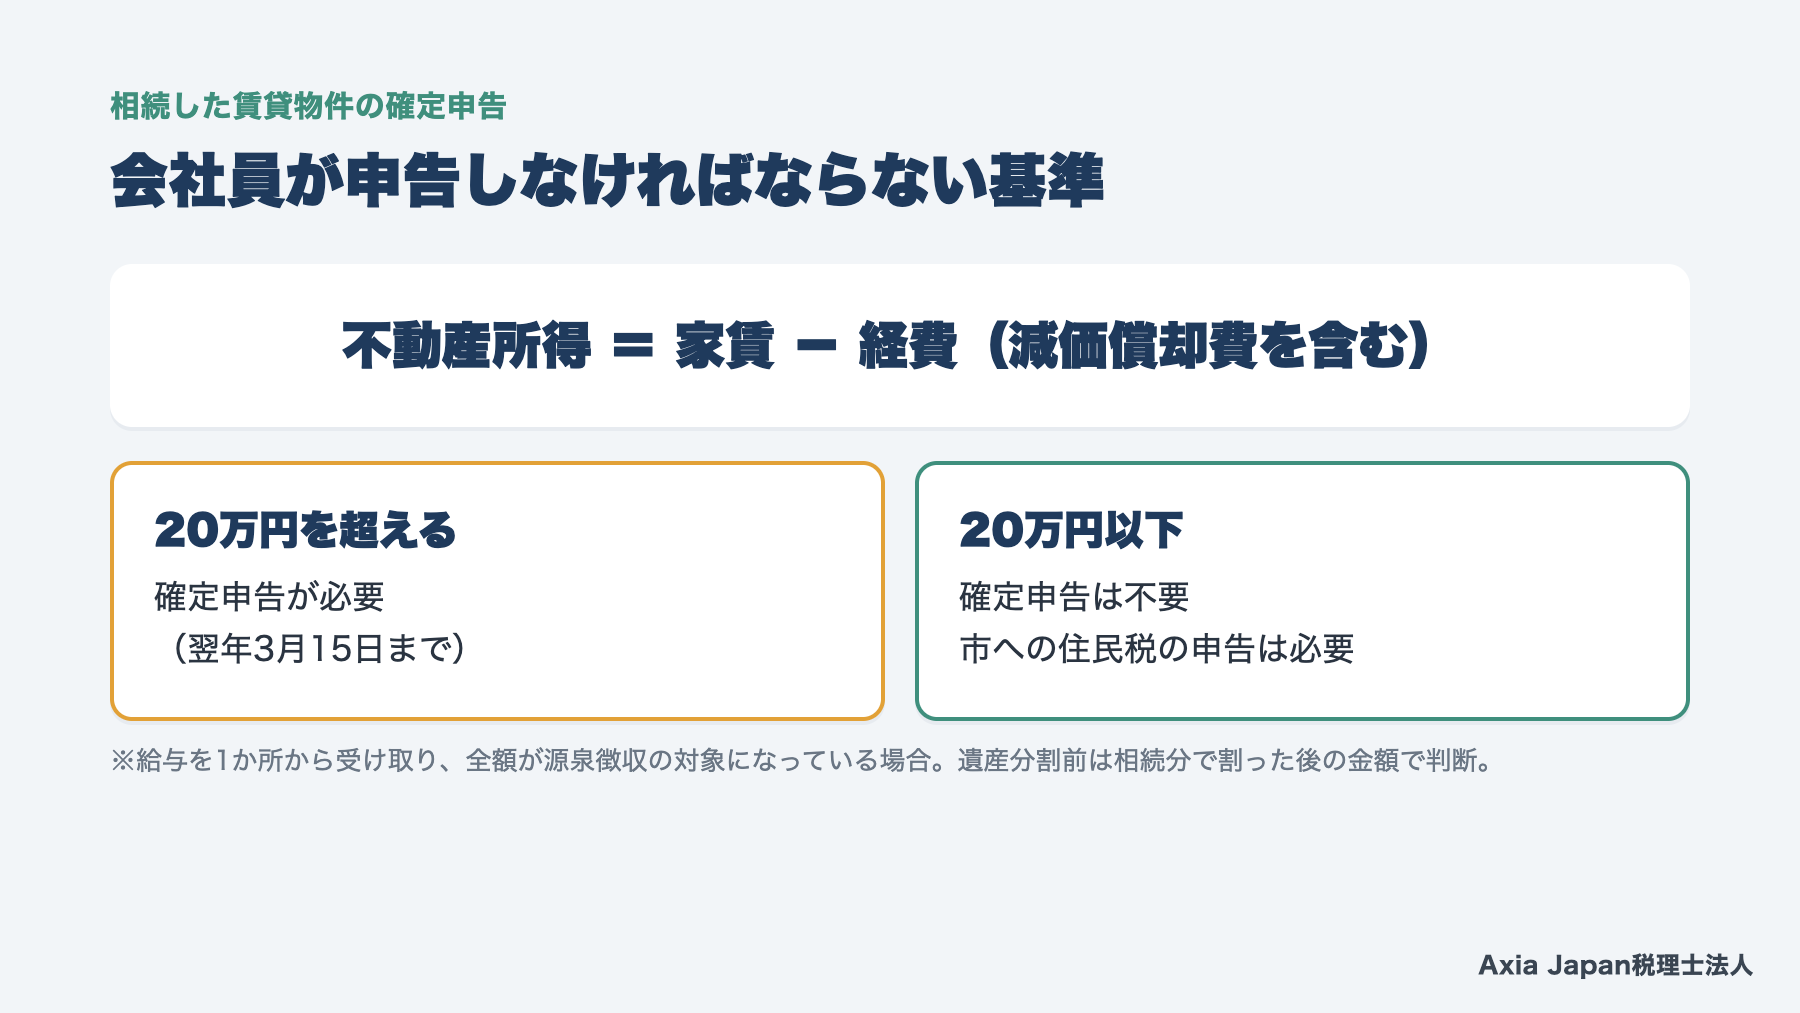
会社員でも、給与以外の所得の合計が年20万円を超えると、確定申告が必要です。給与を1か所から受け取り、その全額が源泉徴収の対象になっている方は、この基準で判断します。
ここでいう所得は、家賃の収入から経費を差し引いた金額です。家賃が年60万円あっても、管理料や固定資産税、減価償却費などを引いて20万円以下なら、基準には当てはまりません。20万円以下で確定申告が要らない場合も、市への住民税の申告は必要です。
相続した年は、亡くなった日の翌日からの数か月分だけを申告するので、金額が小さくなることがあります。遺産分割の前なら、法定相続分で割った後の金額で判断します。
申告の期限は、翌年の3月15日です。会社の源泉徴収票と、不動産所得の収支をまとめた書類をそろえて申告します。初めての方は、静岡市の確定申告ガイドで申告の流れや相談先も確かめておきましょう。
参考:国税庁 タックスアンサー No.1900(令和8年4月1日現在法令等、所得税法121条)
青色申告承認申請は亡くなった日で期限が変わる
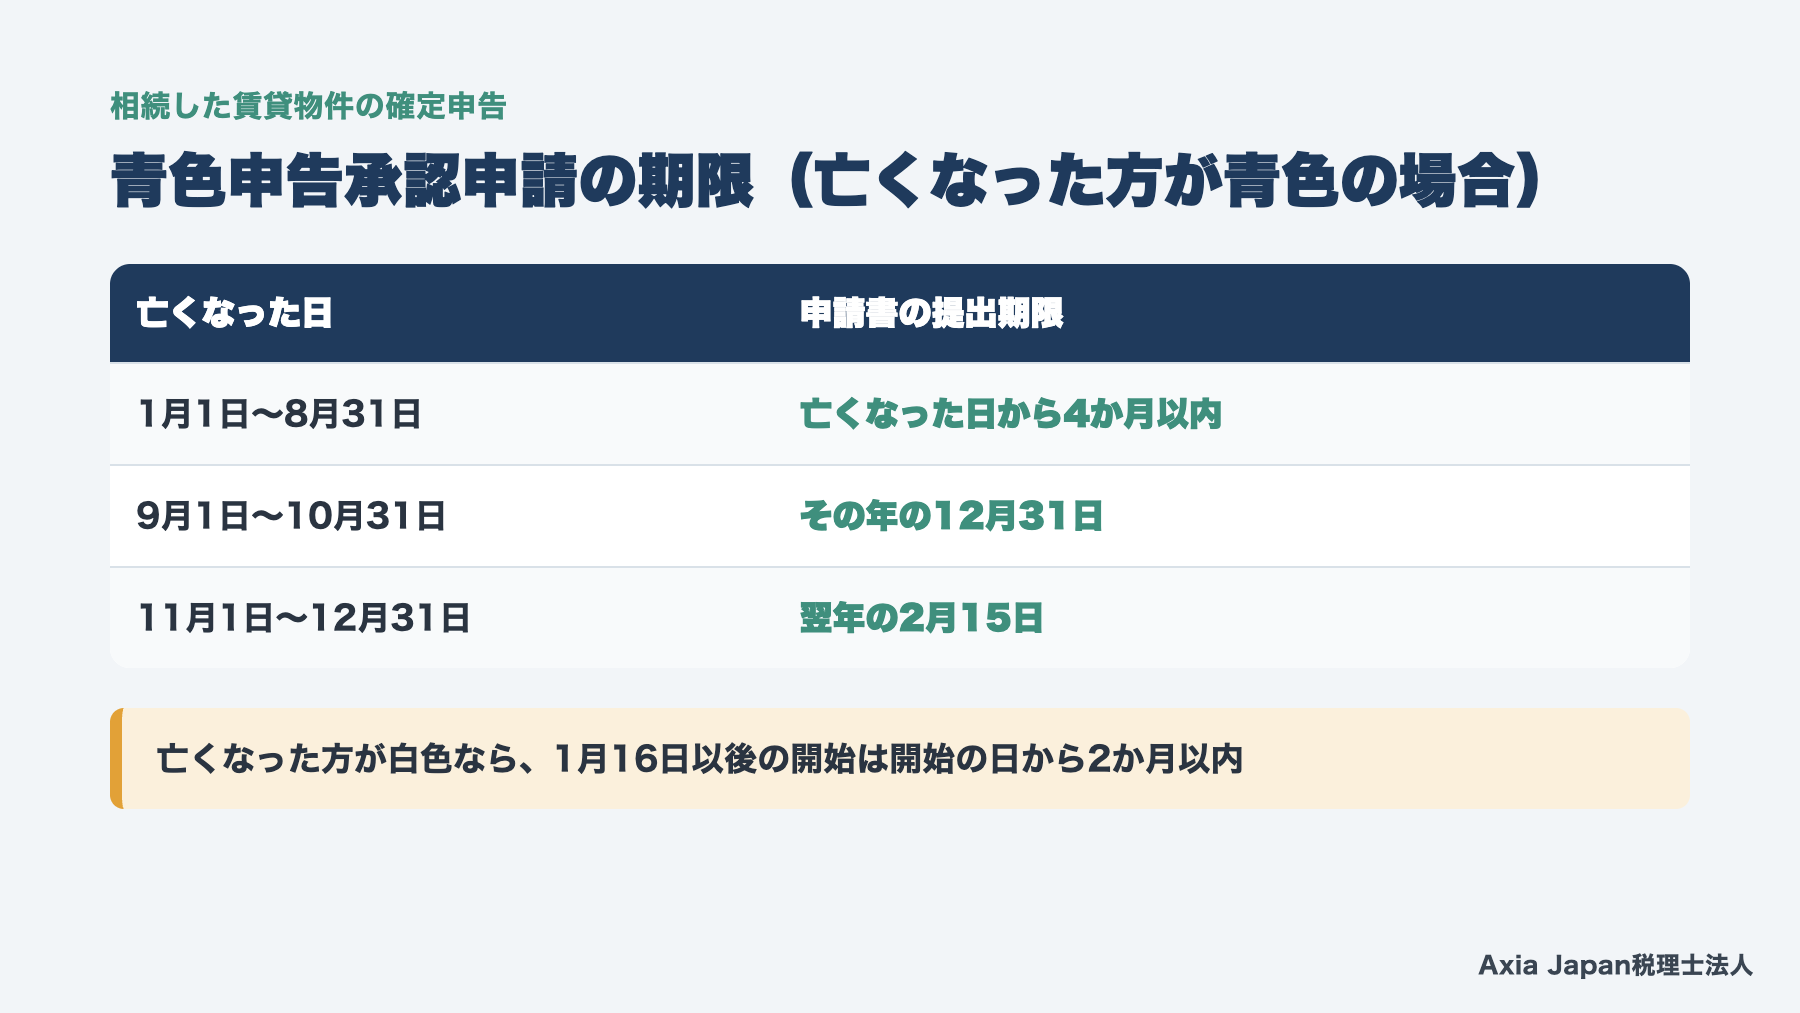
亡くなった方が青色申告をしていても、その承認は相続人に引き継がれません。続けたい相続人は、自分で「所得税の青色申告承認申請書」を出します。期限は、亡くなった日の時期で変わります。
| 亡くなった日 | 申請書の提出期限 |
|---|---|
| 1月1日〜8月31日 | 亡くなった日から4か月以内 |
| 9月1日〜10月31日 | その年の12月31日 |
| 11月1日〜12月31日 | 翌年の2月15日 |
亡くなった方が青色申告をしていなかった場合は、この表は使えません。相続人にとっては新たに貸付けを始めたことになるため、1月16日以後に始めたときは、その日から2か月以内が期限です。
あわせて「個人事業の開業・廃業等届出書」も出します。期限は、開業した年分の確定申告期限です。共同で相続した場合は、相続人ごとに申請や届出が要ります。
税理士の実務メモ
相続の相談でいちばん先に日付を確かめるのが、この青色申告の申請です。申請は相続人ごとに出すため、準確定申告より忘れやすくなります。亡くなった方の決算書で青色申告かどうかを見て、その場で期限を予定表に書き込んでください。
参考:国税庁「A1-8 所得税の青色申告承認申請手続」(所得税法144条・166条)|国税庁「開業する場合」
5棟10室かどうかで青色申告の控除が変わる
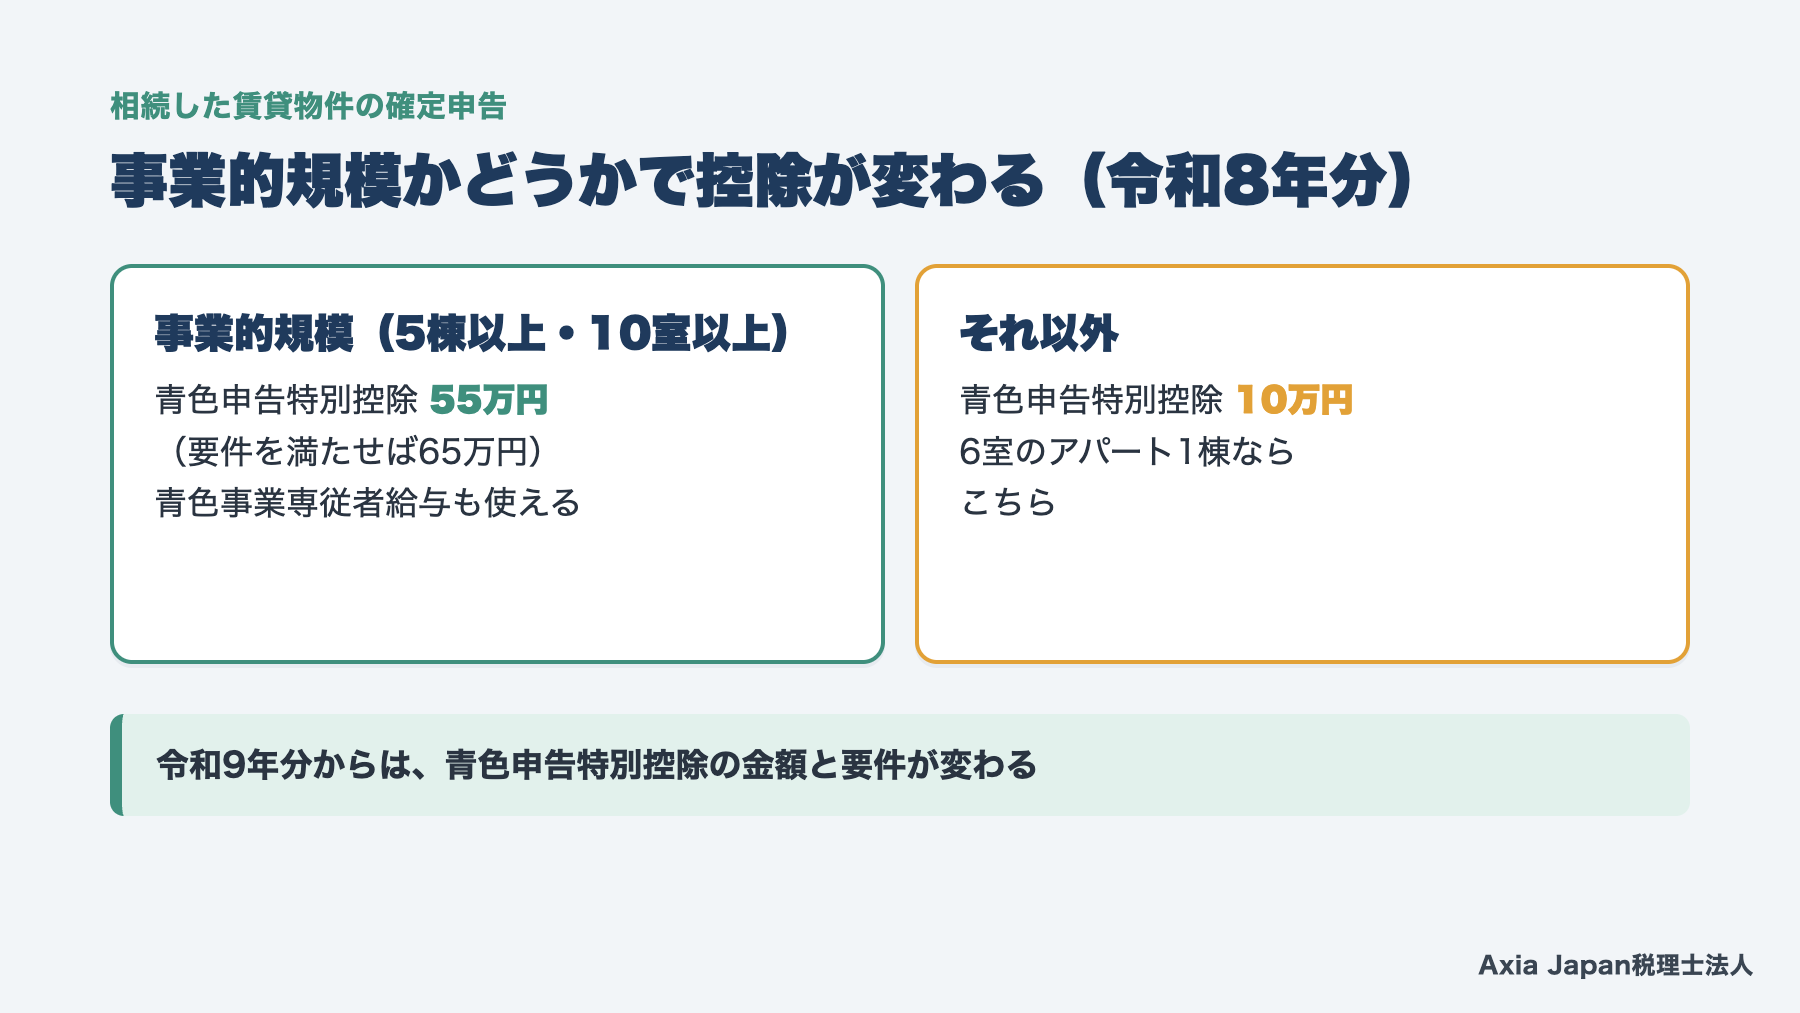
アパートの賃貸が「事業的規模」かどうかで、青色申告の特典が変わります。事業的規模とは、おおむね独立した家屋なら5棟以上、アパートなどの部屋なら10室以上の貸付けを指す目安です。
令和8年分の青色申告特別控除は、事業的規模なら55万円です。e-Taxでの申告などの要件を満たせば65万円になります。一方、事業的規模でなければ10万円です。
家族に給与を払って経費にできる「青色事業専従者給与」も、事業的規模の場合に限られます。6室のアパート1棟だけなら事業的規模にあたらず、控除は10万円です。
令和9年分からは、青色申告特別控除の金額と要件が変わります。詳しくは確定申告で最大75万円の青色申告特別控除を受ける条件の記事をご覧ください。
参考:国税庁 タックスアンサー No.1373(令和8年4月1日現在法令等)
相続した建物の減価償却は引き継いで計算する
相続したアパートの減価償却は、亡くなった方の取得価額などの数字を引き継いで計算します。相続税の評価額や、中古で買ったときの計算方法を使うわけではありません。
減価償却とは、建物の購入代金を、使える年数(耐用年数)にわたって少しずつ経費にする方法です。相続の場合は、亡くなった方が買ったときの金額や、使ってきた年数をそのまま受け継ぎます。
何を引き継ぐのか、どう計算するのかを、国税庁の質疑応答事例の数字を使って確かめていきましょう。
取得価額・耐用年数・経過年数を引き継ぐ
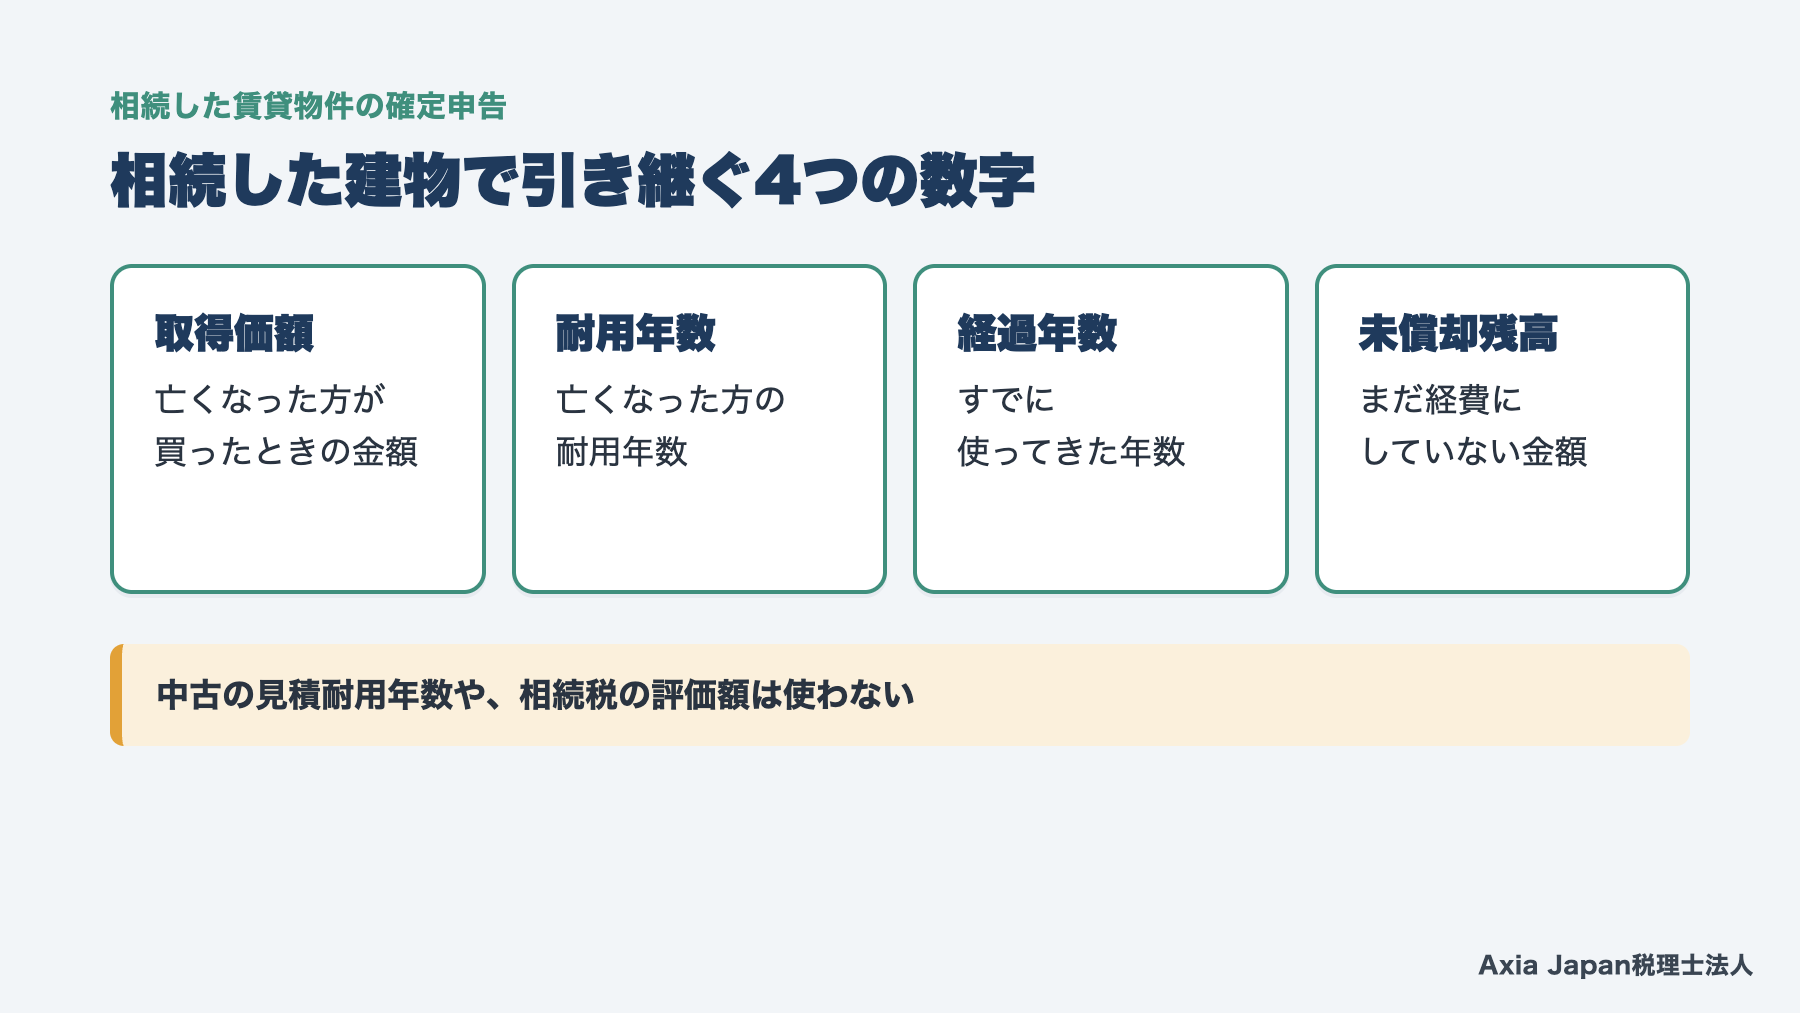
国税庁の質疑応答事例では、相続した賃貸用の建物について、次の4つを引き継ぐとしています。
・取得価額(亡くなった方が買ったときの金額)
・耐用年数
・経過年数(すでに使ってきた年数)
・未償却残高(まだ経費にしていない金額)
中古の建物を買ったときに使える「見積耐用年数」は、相続では使えません。取得価額や経過年数は、亡くなった方のものを引き継ぐ決まりだからです。
これらの数字は、亡くなった方の青色申告決算書や収支内訳書の「減価償却費の計算」の欄に載っています。まずは過去数年分の決算書を探し、建物ごとの数字を書き出してみてください。決算書が見つからないときは、売買契約書や固定資産税の通知書から手がかりを集めます。
税理士の実務メモ
減価償却で手が止まるのは、亡くなった方の決算書が見つからない場面です。その場合は、売買契約書や建築時の請負契約書、登記簿の新築年月日から数字を組み立てます。資料探しには時間がかかるので、申告の時期より前に始めましょう。
参考:国税庁 質疑応答事例「相続により取得した減価償却資産の耐用年数」
償却方法は定額法になる
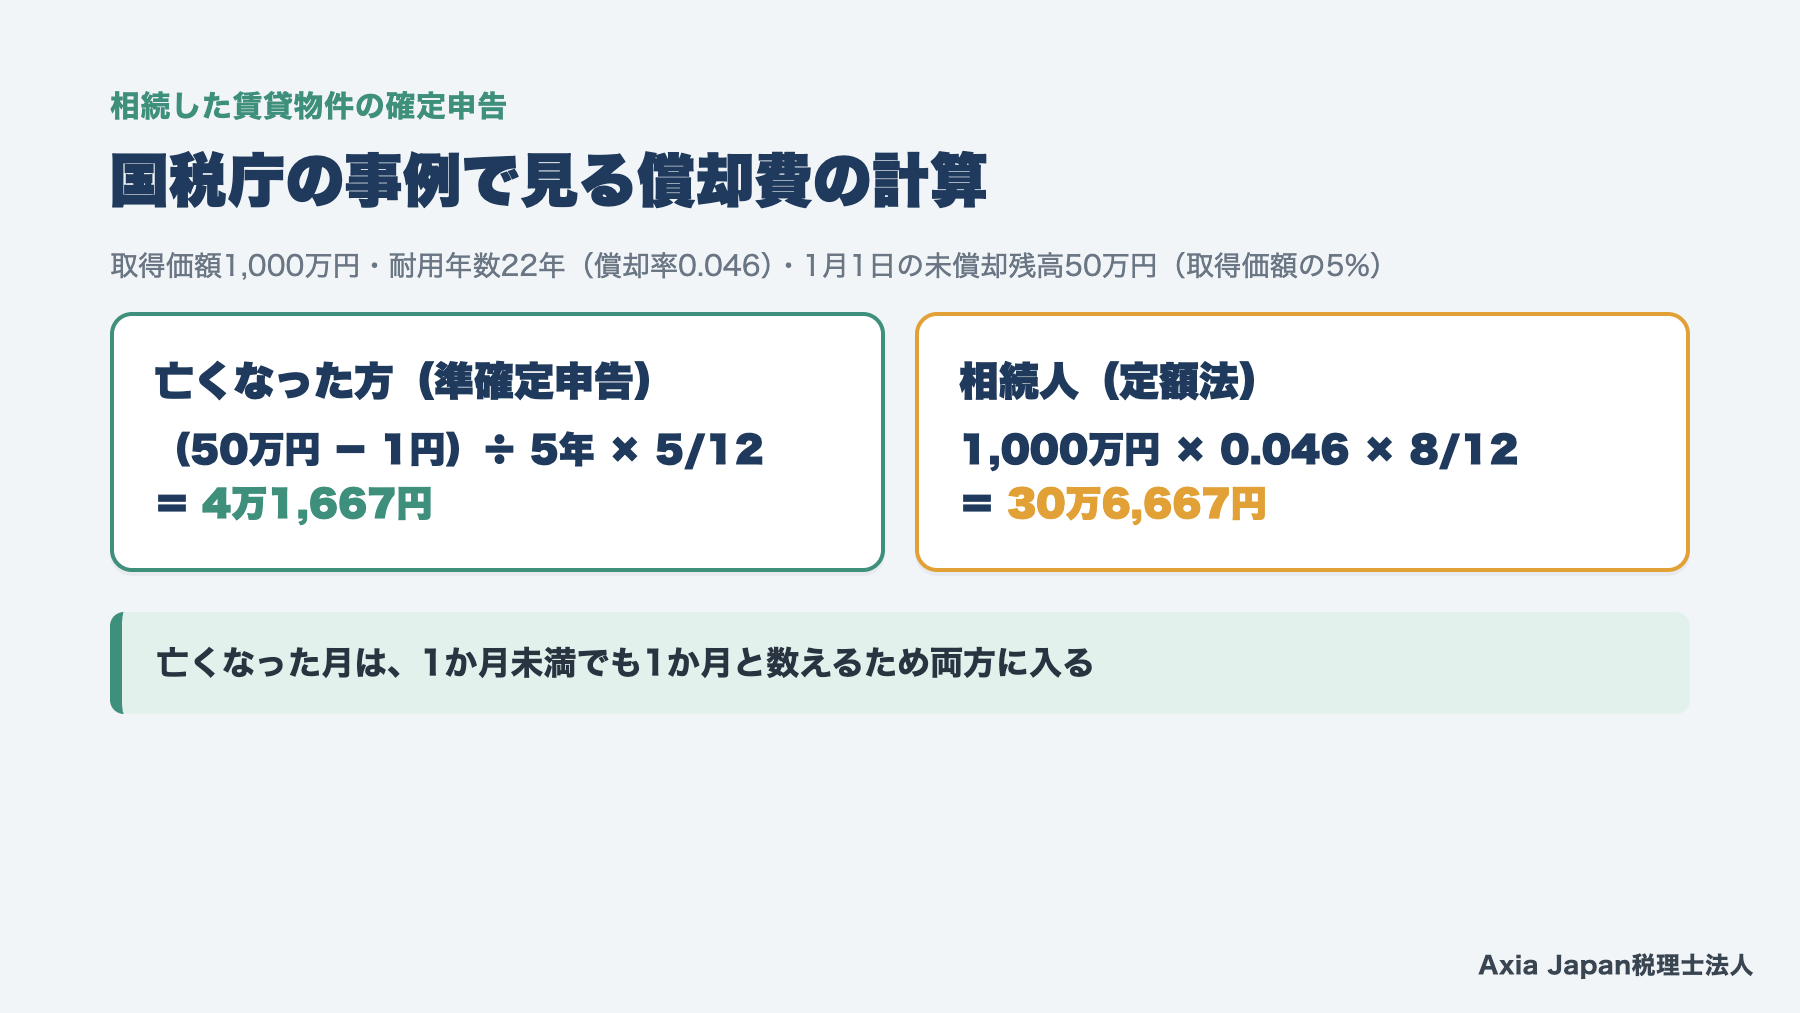
平成19年4月1日以後に相続で取得した建物は、相続人が定額法で償却します。国税庁の質疑応答事例に載っている計算例を見てみましょう。
建物の取得価額は1,000万円、耐用年数は22年(償却率0.046)です。亡くなった年の1月1日には、未償却残高が取得価額の5%(50万円)まで減っていました。
亡くなった方の準確定申告では、残りを5年で均等に償却する計算で、5か月分の4万1,667円を経費にします。一方、相続人は取得価額1,000万円に償却率を掛ける定額法で、8か月分の30万6,667円を経費にできます。亡くなった月は、1か月未満でも1か月と数える決まりなので、両方の計算に含まれているのです。翌年以後は、未償却残高が1円になるまで償却を続けます。
亡くなった方が均等償却の段階に入っていても、相続人は定額法で計算し直すわけです。ここを見落とすと、経費を少なく計上してしまうおそれがあります。
参考:国税庁 質疑応答事例「平成19年4月1日以降に相続により減価償却資産を取得した場合」
相続で増える経費と税金の注意点
相続した年は、ふだんの賃貸とは違う支出がいくつか出てきます。経費にできるものを漏らさず、二重に計上しないよう整理しておきましょう。
ここでは、相続登記の登録免許税、亡くなった年の固定資産税、消費税の3つを取り上げます。いずれも金額が大きくなりやすく、申告の結果を左右するものです。
とくに固定資産税は、準確定申告と相続人の申告の両方にかかわります。相続人の誰が支払ったかも記録しておくと、後の整理が楽です。
相続登記の登録免許税は必要経費になる
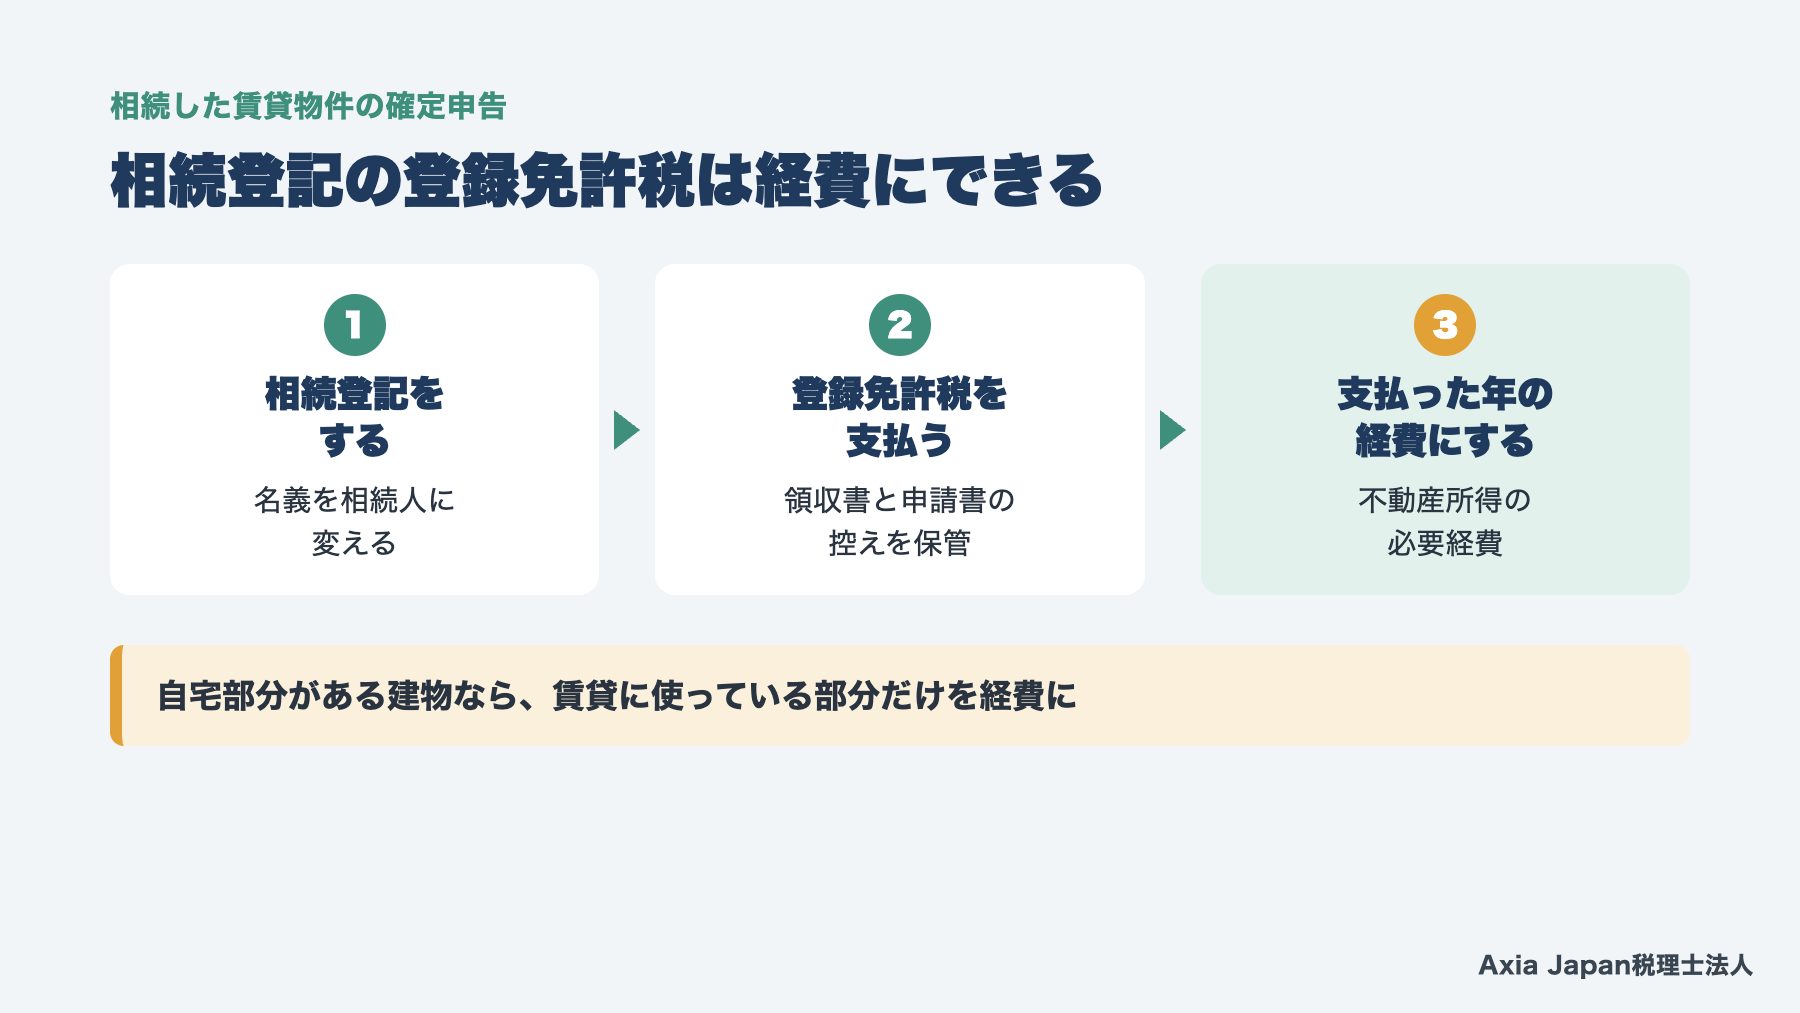
相続したアパートの名義を変える相続登記では、登録免許税がかかります。賃貸用の不動産なら、この登録免許税は相続人の不動産所得の必要経費です。
国税庁のタックスアンサーにも、平成17年1月1日以後に相続などで取得した業務用資産の登録免許税は経費にできるとあります。
経費にするのは、登録免許税を支払った年の分です。遺産分割が翌年以降にずれ込み、登記もそのときに行うなら、その年の申告に入れます。
自宅と賃貸部分が一緒になった建物なら、賃貸に使っている部分に対応する金額だけを経費にします。登記の申請書の控えや領収書は、申告の資料として保管しておきましょう。
なお、相続税そのものは不動産所得の経費になりません。相続税の申告と所得税の申告で、支払った税金を混同しないよう注意してください。
参考:国税庁 タックスアンサー No.2215(令和8年4月1日現在法令等)
固定資産税は準確定申告での扱いを先に決める
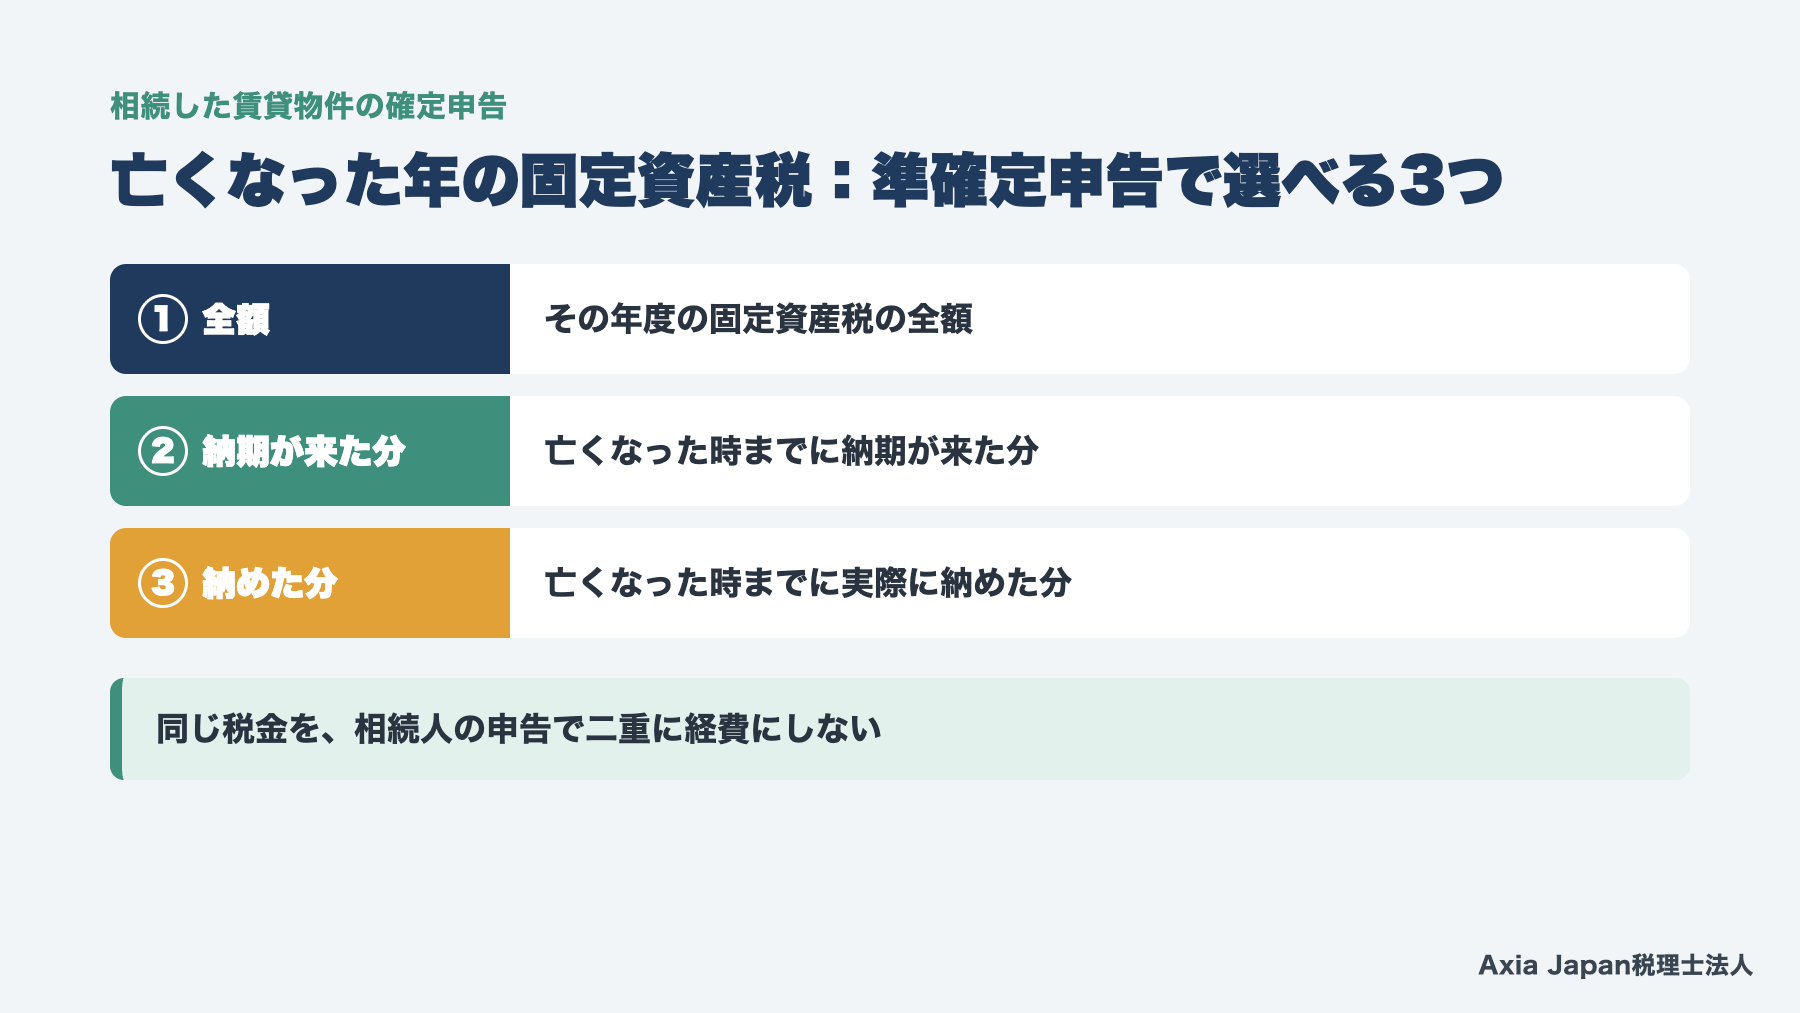
亡くなった年の固定資産税は、まず準確定申告でいくら経費にするかを決めます。国税庁の質疑応答事例が示す選択肢は、次の3つです。
・その年度の固定資産税の全額
・亡くなった時までに納期が来た分
・亡くなった時までに実際に納めた分
全額を準確定申告に入れれば、亡くなった方の所得が減り、準確定申告の税金が少なくなります。その分、相続人がその年に残りを納めても、同じ税金を相続人の経費にはできません。
どの方法が有利かは、亡くなった方と相続人のそれぞれの所得の大きさで変わります。準確定申告の期限は4か月と短いので、相続人の申告まで見通して早めに決めましょう。
翌年度からの固定資産税は、相続人が納めて、相続人の経費にするのが基本です。
参考:国税庁 質疑応答事例「死亡した父親が所有していた賃貸用不動産に係る固定資産税の必要経費算入」(所得税基本通達37-6)
駐車場や店舗の賃貸は消費税の判定も確認
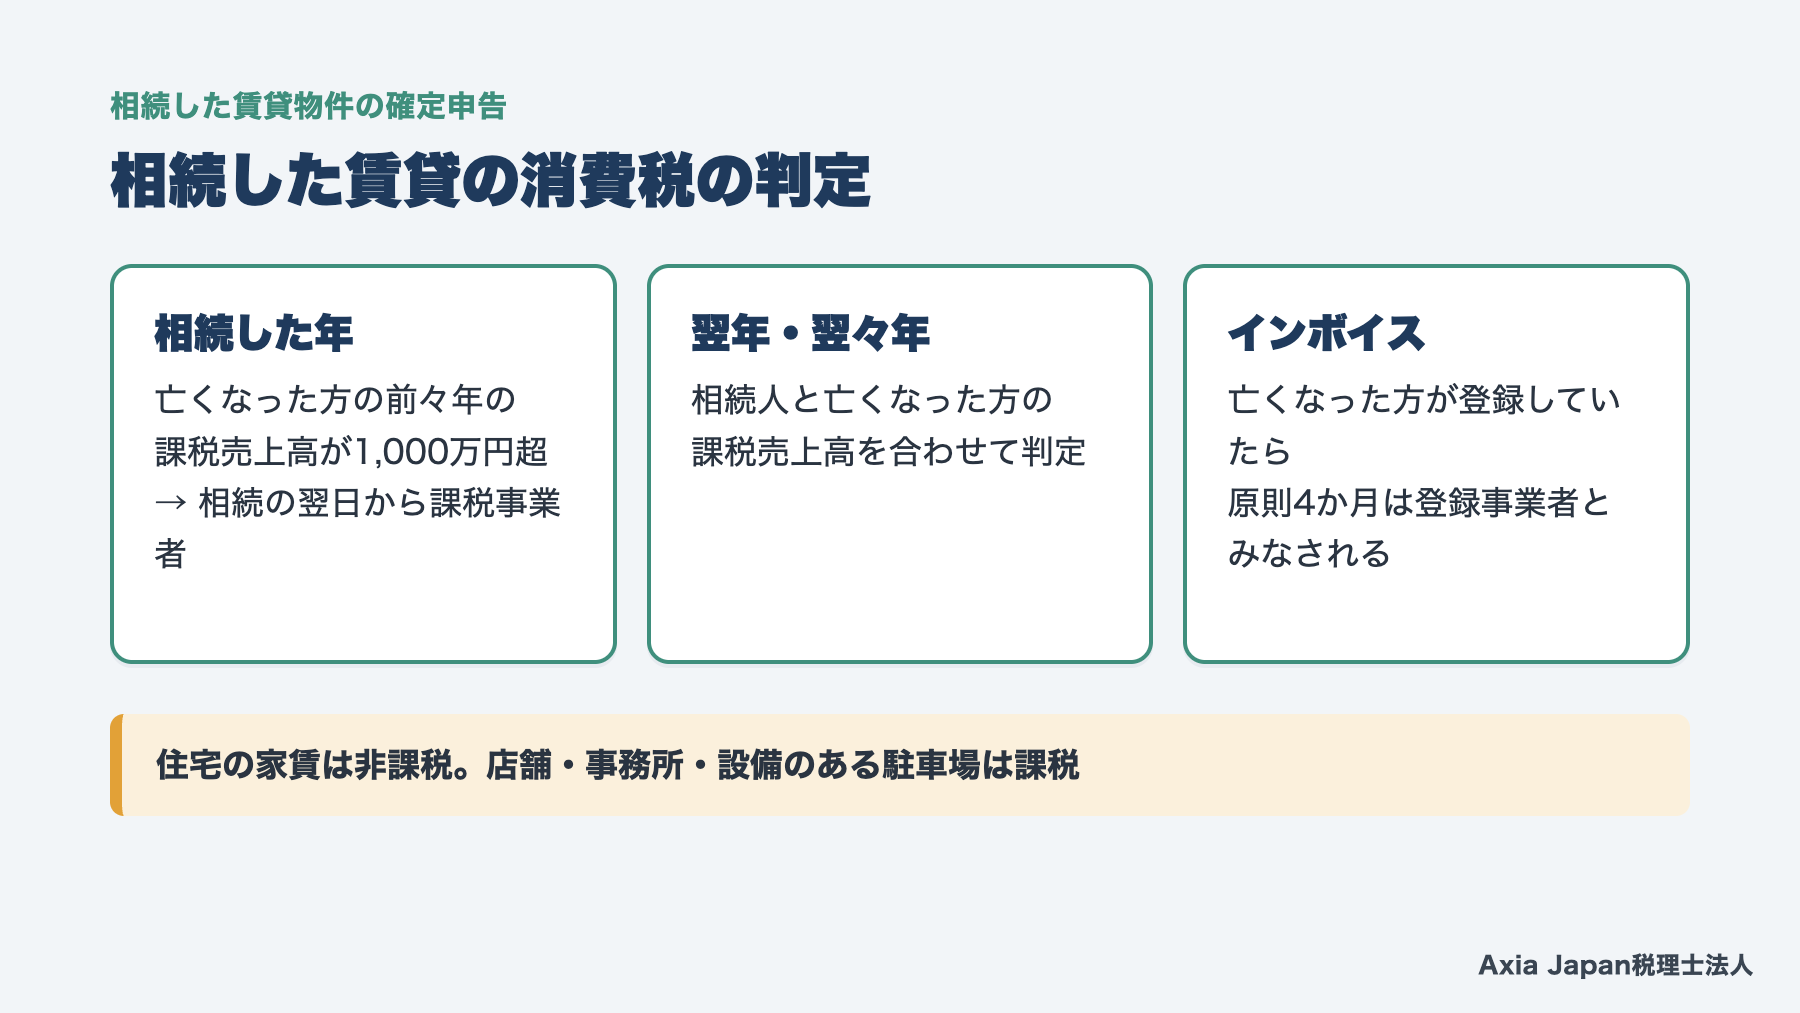
住宅の家賃と違い、店舗や事務所の賃貸料、設備のある駐車場の使用料などは消費税の対象です。こうした賃貸を相続したら、納税義務も確かめます。
相続した年の判定には、亡くなった方の前々年の課税売上高を使います。これが1,000万円を超えていれば、相続人は相続の翌日から課税事業者です。翌年と翌々年は、相続人と亡くなった方の課税売上高を合わせて判定します。なお、亡くなった方の簡易課税の届出は相続人に引き継がれません。
亡くなった方がインボイス登録をしていた場合、相続人は一定の期間、登録事業者とみなされます。その期間は原則として、亡くなった日の翌日から4か月を経過する日までです。この間は相続人も課税事業者として扱われ、消費税の申告が必要です。その後も登録を続けるかは、テナントの事情とあわせて考えてください。
参考:国税庁 タックスアンサー No.6602(令和8年4月1日現在法令等、消費税法10条)|国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問15(消費税法57条の3)
静岡市での手続きと貸し続けるかの判断
相続した物件が静岡市内にある場合は、税務署への申告とは別に、市への手続きがあります。登記の名義が亡くなった方のままでも、固定資産税は相続人が納めることになるためです。
また、相続をきっかけに、この物件を貸し続けるかどうかを考える方も少なくありません。税金の手続きを進めながら、物件ごとの収支も確かめておくとよいでしょう。静岡市の手続きは準確定申告より期限が短いので、最初に取りかかるのがおすすめです。
固定資産の現所有者申告は3か月以内
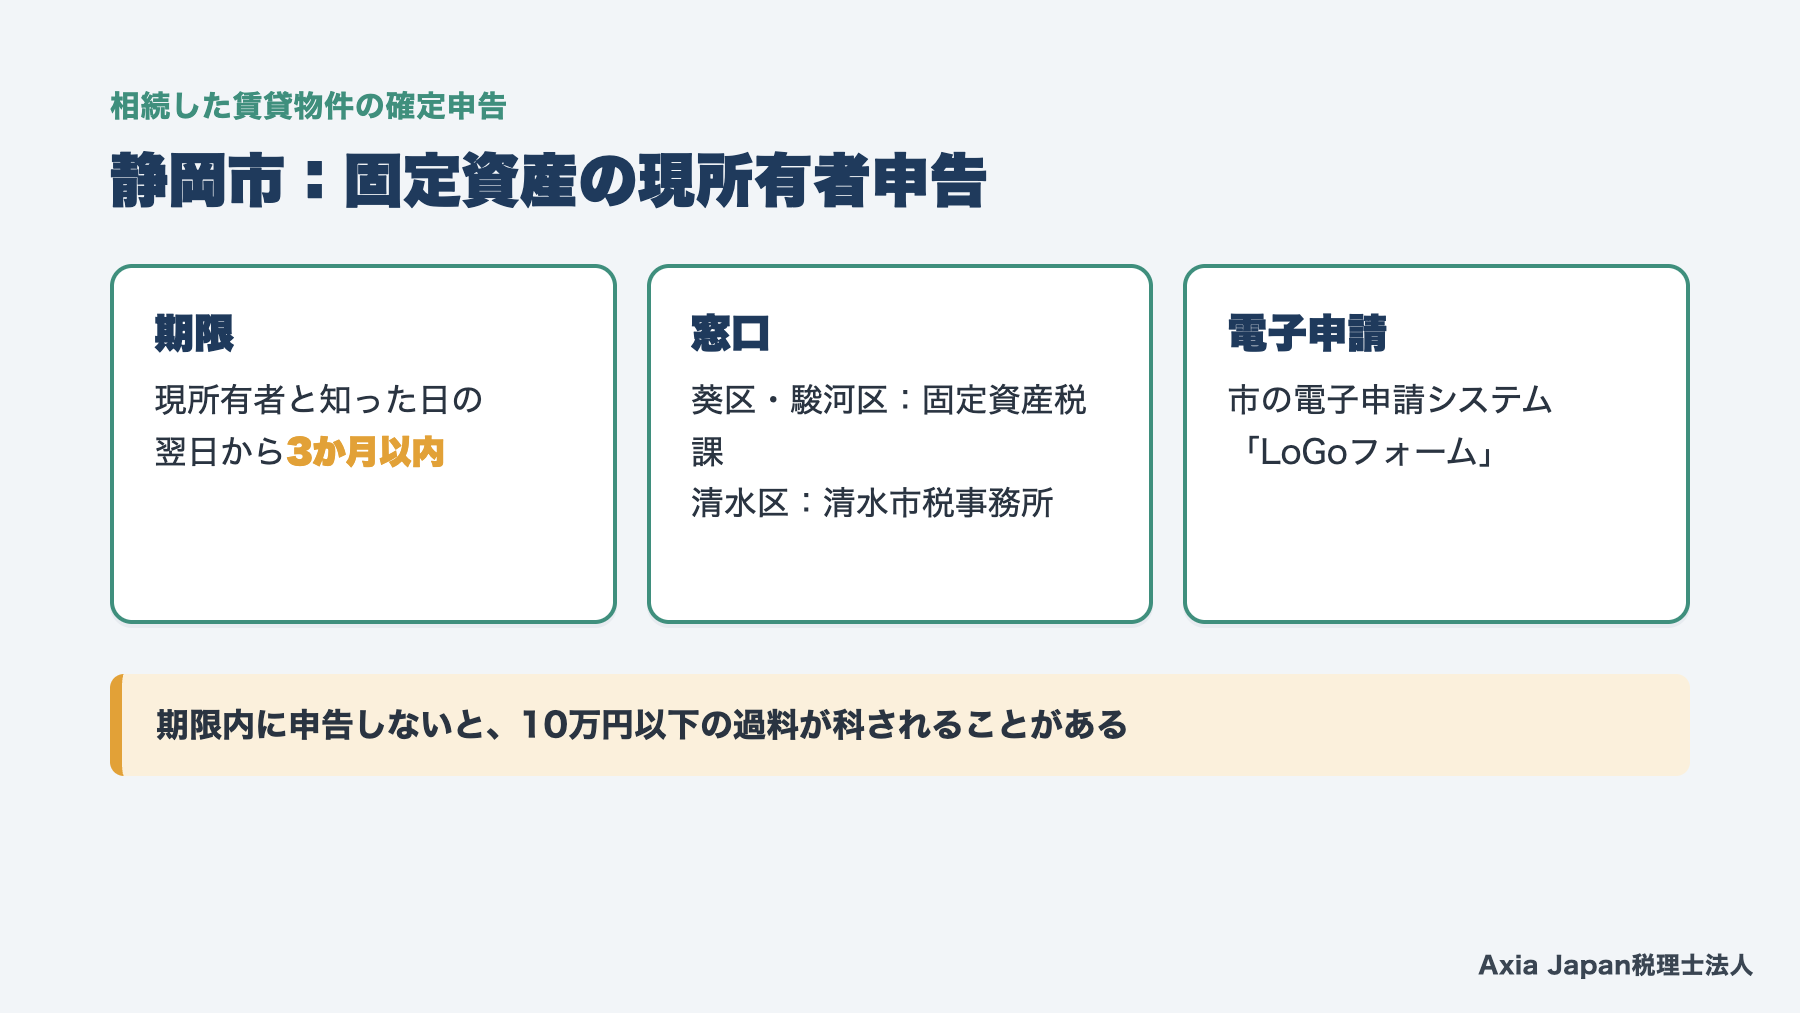
静岡市では、土地や家屋の所有者が亡くなった場合、相続人に「固定資産現所有者申告書」の提出を求めています。あわせて、納税通知書を受け取る相続人代表者を決める届出もあります。
期限は、現所有者であると知った日の翌日から3か月以内です。期限内に申告しないと、10万円以下の過料が科されることがあると市は案内しています。
窓口は、亡くなった方の住所によって分かれます。葵区・駿河区は固定資産税課(静岡庁舎新館2階)、清水区は清水市税事務所(清水庁舎2階)です。市の電子申請システム「LoGoフォーム」からも手続きできます。
準確定申告の4か月よりも短い期限なので、相続が始まったら最初の月に済ませておくと安心です。
参考:静岡市「固定資産(土地・家屋)の所有者が亡くなられた場合の手続き」(2026年7月15日更新)
物件ごとの手取りで貸し続けるかを考える
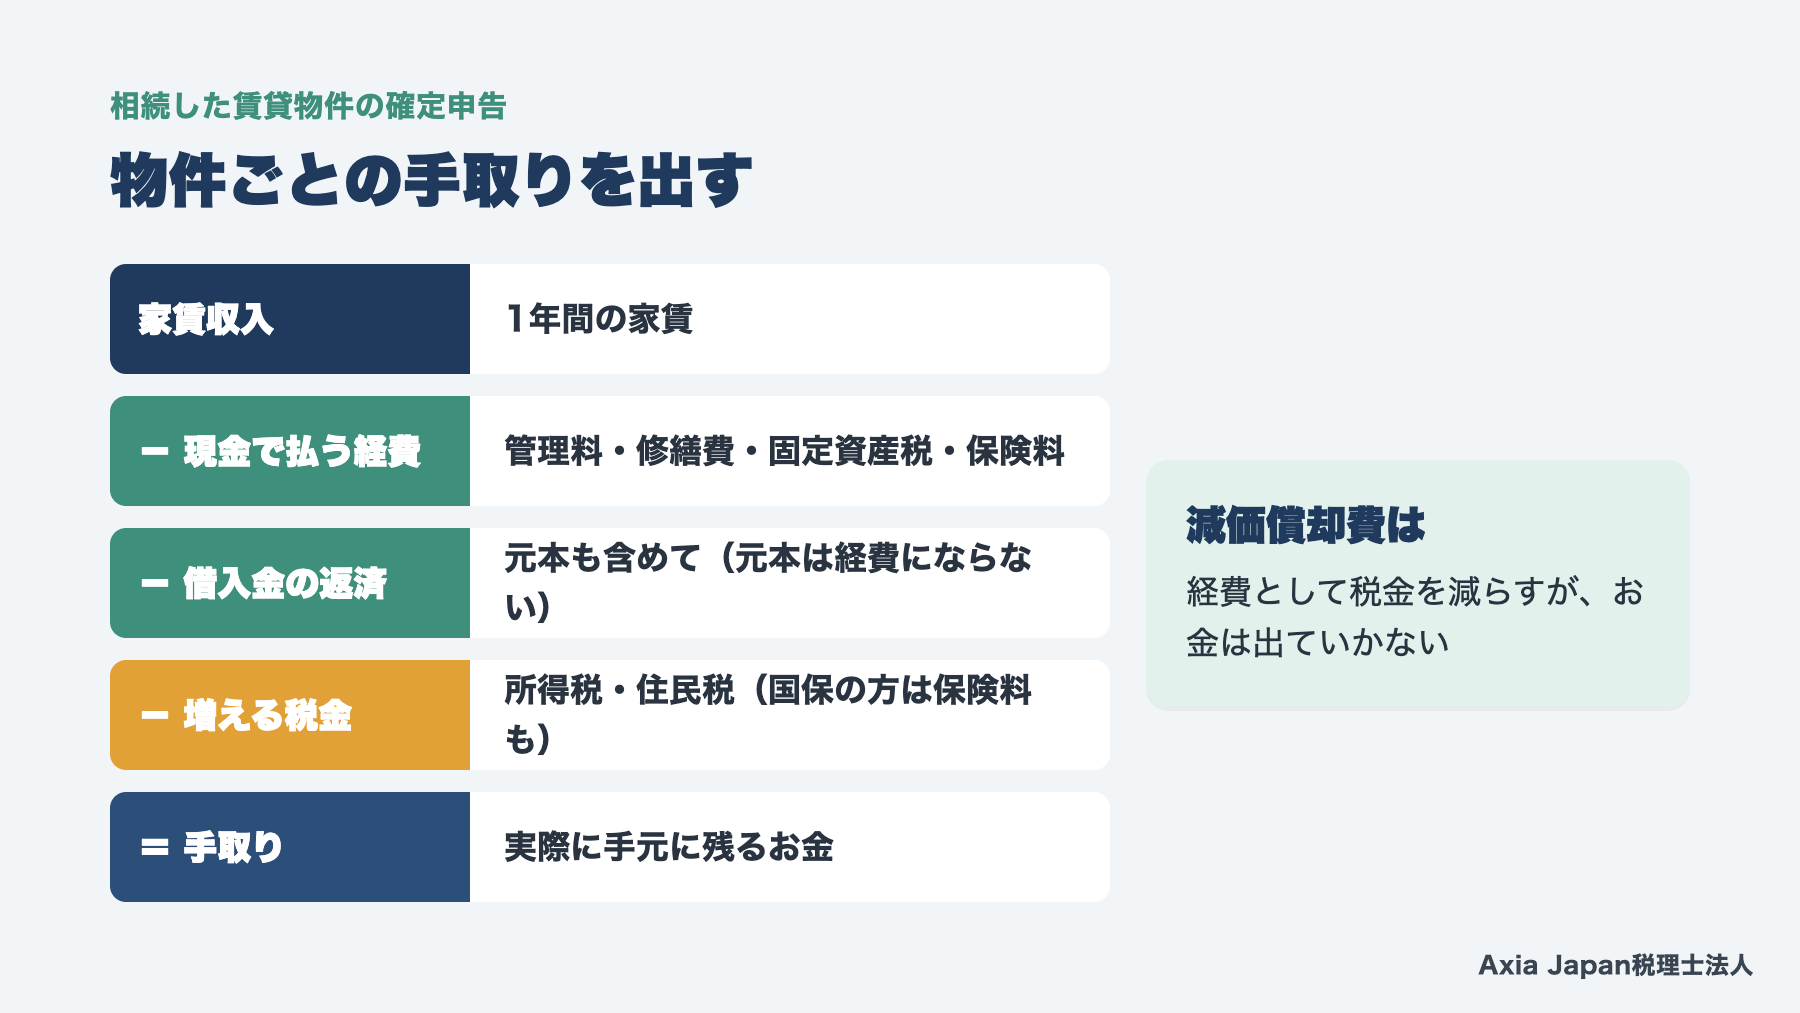
貸し続けるかどうかは、物件ごとの手取りで考えます。手取りとは、家賃から現金で払う経費や借入金の返済、増える税金を引いた残りです。
まず注意したいのが、減価償却費の扱いでしょう。減価償却費は経費として税金を減らしますが、お金は出ていきません。逆に、借入金の元本の返済は経費になりませんが、お金は出ていきます。そのため、申告上の所得と手元のお金の動きは一致しないのです。
また、相続人の所得が増えれば、所得税の税率が上がることがあり、住民税の額も増えます。国民健康保険に加入している方なら、保険料も上がるでしょう。
修繕の時期や空室の見込みも含めて、今後10年の収支を並べてみてください。売却を考える場合は、売るときの税金も含めて比べます。
モデルケース:静岡市のアパートを兄弟で相続
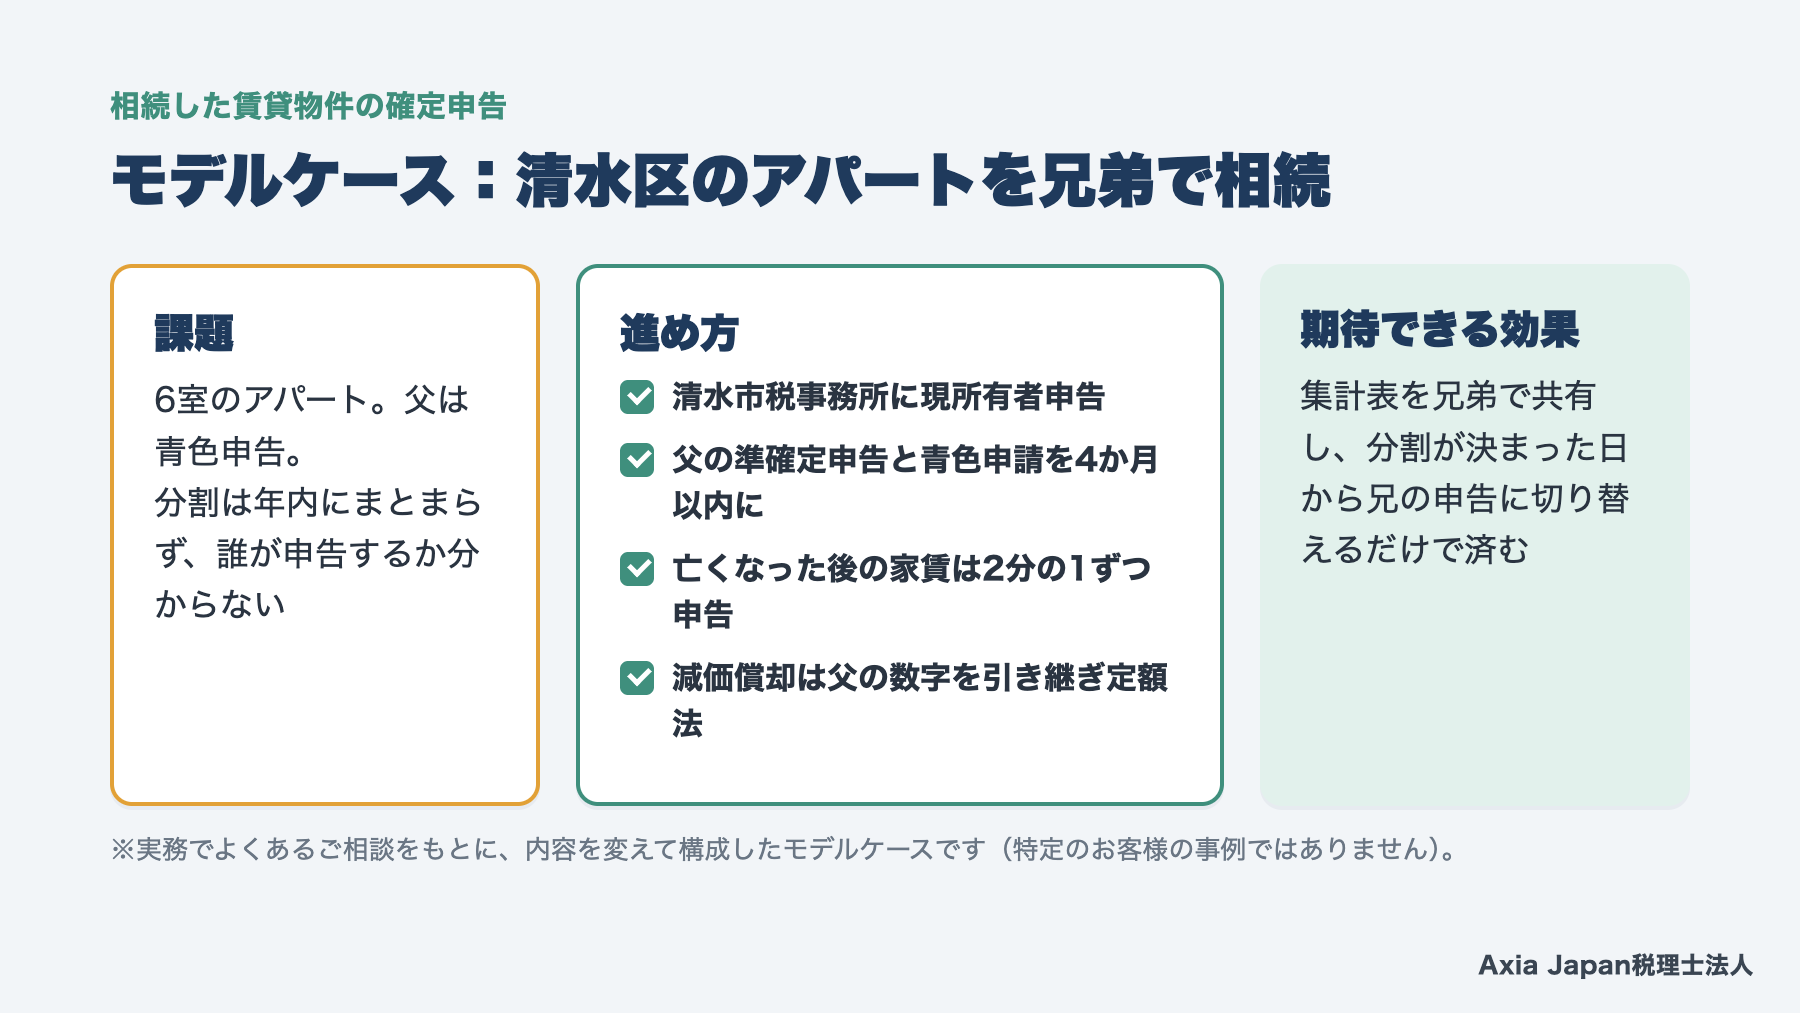
※実務でよくあるご相談をもとに、内容を変えて構成したモデルケースです(特定のお客様の事例ではありません)。
静岡市清水区に住み、区内にアパート(6室)を持つ父が、2026年4月に亡くなった例です。父は青色申告をしていました。相続人は会社員の兄と弟の2人で、遺産分割は年内にまとまりそうにありません。
相談のきっかけは、管理会社から家賃の振込先をどうするか尋ねられたことでした。家賃を誰が受け取り、誰が申告するのかが分からなかったのです。
最初に確かめたのは、父の前年分の青色申告決算書です。青色申告と分かったので、兄弟それぞれの青色申告承認申請書を4か月以内に出すと先に決めました。父の準確定申告も同じ期限です。あわせて、清水市税事務所に現所有者申告をして、兄を相続人代表者としています。
分かれ目は、分割が決まるまでの家賃の扱いでした。振込先は兄の口座にまとめましたが、申告は2分の1ずつです。減価償却は父の決算書から取得価額と経過年数を引き継ぎ、定額法で計算します。6室なので、青色申告特別控除は10万円になります。
このような場面で多い見落としは、家賃を受け取っている人だけが申告してしまうことです。集計表を兄弟で共有しておけば、分割が決まった日から兄の単独の申告に切り替えるだけで済みます。
よくある質問
Q. 遺産分割が終わるまで申告を待ってもよいですか?
待つことはできません。遺産分割の前でも、相続人は法定相続分に応じて家賃と経費を分け、期限内に確定申告をします。分割が決まった後も、それまでの申告をやり直すことはできない扱いです。話し合いが長引きそうなときこそ、集計表を共有して早めに準備しましょう。
Q. 父が青色申告だったら、そのまま青色申告を続けられますか?
父の承認は引き継がれないので、相続人が自分で青色申告承認申請書を出します。期限は亡くなった日で変わり、1月1日から8月31日までに亡くなった場合は、亡くなった日から4か月以内です。期限を過ぎると、その年は白色申告になります。共同で相続した場合は、相続人ごとに申請が必要です。
Q. 相続税の申告で使った評価額で減価償却できますか?
できません。相続した建物の減価償却は、亡くなった方の取得価額、耐用年数、経過年数、未償却残高を引き継いで計算します。相続税の評価額は、減価償却の計算には使いません。中古の建物を買ったときの見積耐用年数も使えないので、亡くなった方の決算書の数字を確かめましょう。
まとめ
相続したアパートの確定申告は、亡くなった日までを準確定申告、その後を相続人が申告します。遺産分割の前は法定相続分で各自が申告し、分割が決まっても過去の申告はやり直しません。
青色申告は相続人が自分で申請し、期限は亡くなった日で変わります。減価償却は取得価額などを引き継いで定額法で計算し、相続登記の登録免許税は経費にできます。静岡市の現所有者申告は3か月以内です。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。初回のお問い合わせは無料です。
相続税の申告とあわせたご相談は相続税対策・申告、毎年の不動産所得の申告は年一確定申告でお受けしています。複数の物件を管理する方には税務顧問もご用意しました。
この記事の執筆者
この記事は、相続税の申告を事務所の強みとし、管理会計の視点で不動産の収支の見直しにも携わる代表税理士が執筆しました。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
参考にした資料
- 国税庁(2023)『消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A』(問15)https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/15.pdf(閲覧日:2026年11月8日)
参考記事(Web)
- A1-8 所得税の青色申告承認申請手続/国税庁/https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/09.htm(閲覧日:2026年11月8日)
- No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1373.htm(閲覧日:2026年11月8日)
- No.1900 給与所得者で確定申告が必要な人/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm(閲覧日:2026年11月8日)
- No.2022 納税者が死亡したときの確定申告(準確定申告)/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2022.htm(閲覧日:2026年11月8日)
- No.2215 固定資産税、登録免許税又は不動産取得税を支払った場合/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2215.htm(閲覧日:2026年11月8日)
- No.6602 相続で事業を引き継いだ場合の納税義務について/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6602.htm(閲覧日:2026年11月8日)
- 開業する場合/国税庁/https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/42.htm(閲覧日:2026年11月8日)
- 固定資産(土地・家屋)の所有者が亡くなられた場合の手続き/静岡市/https://www.city.shizuoka.lg.jp/s5724/s000549.html(閲覧日:2026年11月8日)
- 死亡した父親が所有していた賃貸用不動産に係る固定資産税の必要経費算入/国税庁 質疑応答事例/https://www.nta.go.jp/law/shitsugi/shotoku/04/33.htm(閲覧日:2026年11月8日)
- 相続により取得した減価償却資産の耐用年数/国税庁 質疑応答事例/https://www.nta.go.jp/law/shitsugi/shotoku/04/30.htm(閲覧日:2026年11月8日)
- 平成19年4月1日以降に相続により減価償却資産を取得した場合/国税庁 質疑応答事例/https://www.nta.go.jp/law/shitsugi/shotoku/04/23.htm(閲覧日:2026年11月8日)
- 平成25年分の所得税における未分割遺産から生ずる不動産所得に係る取扱いについて(情報)(個人課税課情報 第7号)/国税庁/https://www.nta.go.jp/law/joho-zeikaishaku/shotoku/shinkoku/131211/index.htm(閲覧日:2026年11月8日)
免責事項
本記事は、2026年11月8日時点の法令・通達・公表資料にもとづいて作成しています。税制は改正が多く、同じ制度でも適用できるかどうかは個々の状況によって異なります。実際の申告やお手続きにあたっては、税理士などの専門家にご相談ください。本記事の情報を利用されたことにより生じた損失等について、当法人は責任を負いかねますのでご了承ください。