生前贈与を年内に済ませるなら、暦年課税と相続時精算課税のどちらを使うかを先に決めておきましょう。どちらにも年110万円の基礎控除がありますが、贈与した人が亡くなったときの扱いが違います。
暦年課税の生前贈与は、亡くなる前の一定期間の分が相続財産に足し戻されます。この期間は、3年から7年へ延びている途中です。相続時精算課税なら、年110万円までの贈与は足し戻されません。
この記事では、2つの方式の違いと選び方、年内に贈与するときの手続きを、計算例とあわせて説明します。
執筆:税理士 福代 和紀(Axia Japan税理士法人 代表税理士)
この記事の結論
- 相続人への年110万円以下の生前贈与は、足し戻しのない相続時精算課税が有利になりやすいです。
- 暦年課税の贈与は、亡くなる前3年から7年以内の分が相続財産に足し戻されます(期間は延長の途中です)。
- 相続時精算課税を選ぶには、最初の贈与の翌年2月1日から3月15日までに届出書を出します。
この記事でわかること
- 暦年課税と相続時精算課税の、年110万円の基礎控除の違い
- 亡くなる前7年分が相続財産に足し戻される仕組みと計算例
- 相続人と孫での使い分けと、届出書・申告の期限
生前贈与の2つの課税方式と110万円の違い
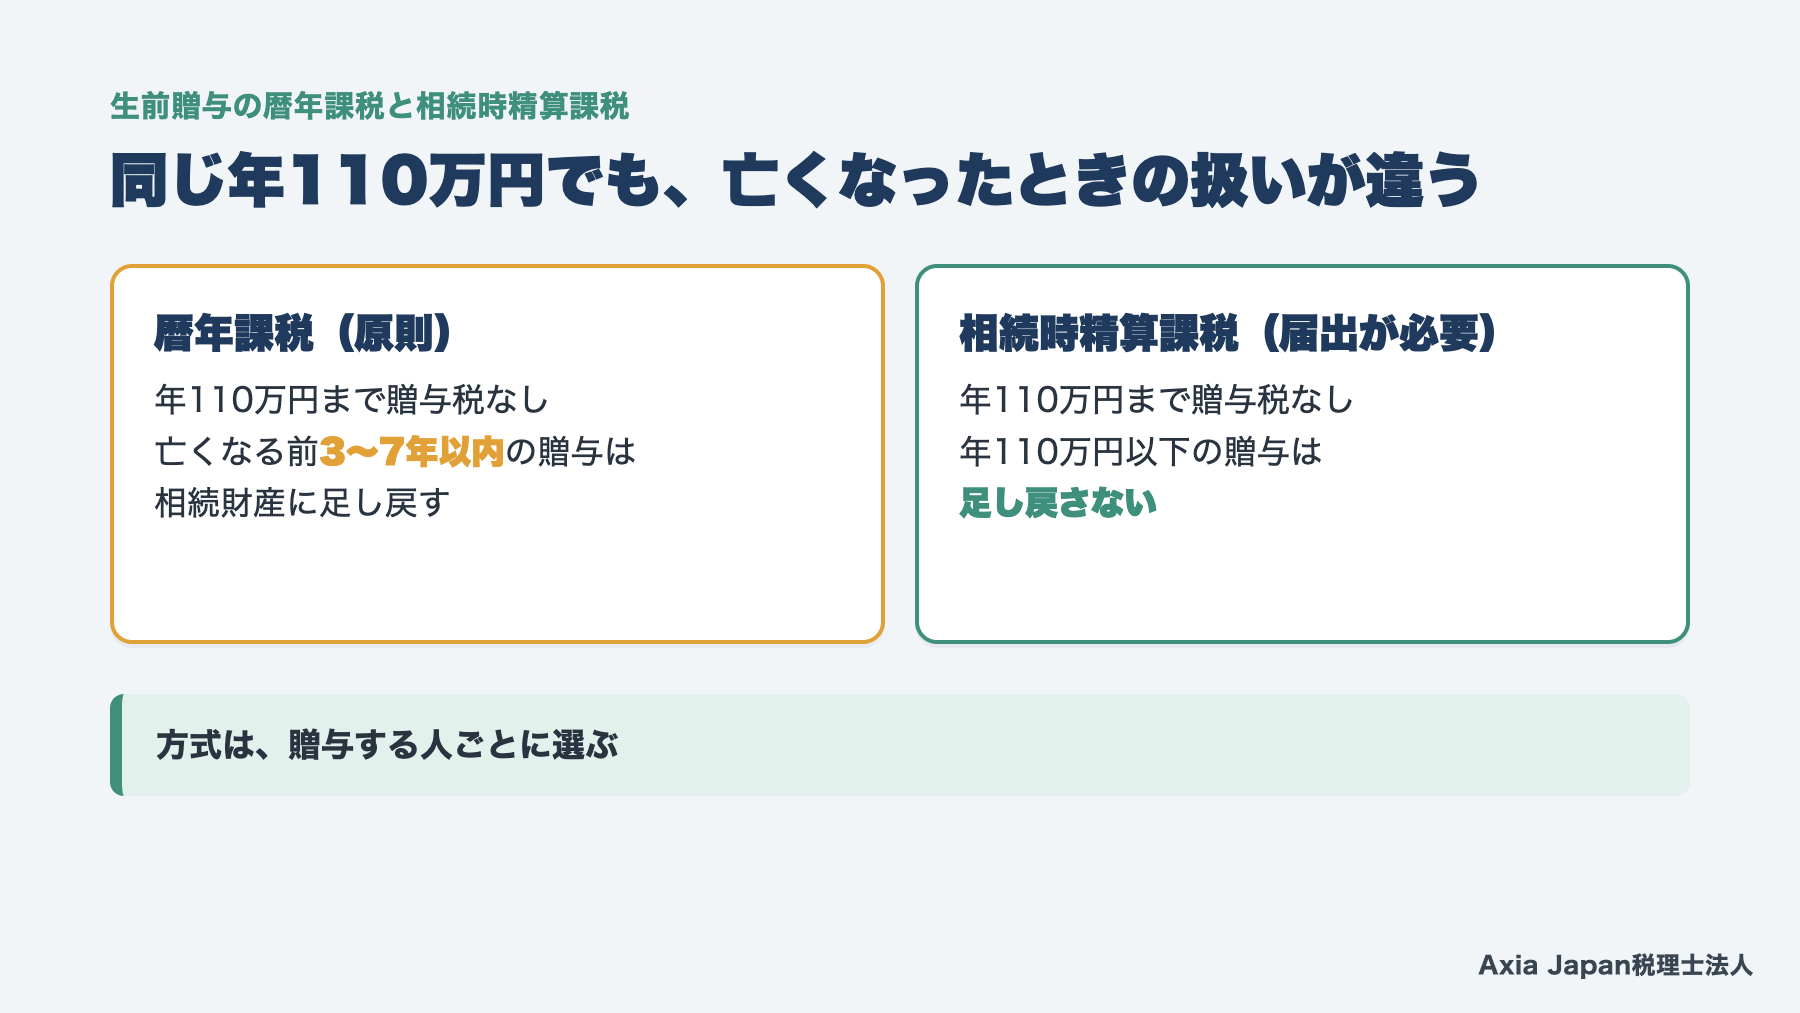
生前贈与にかかる贈与税には、暦年課税と相続時精算課税の2つの方式があります。どちらも、年110万円までの贈与には贈与税がかかりません。違いは、贈与した人が亡くなったときに、相続税の計算へ足し戻すかどうかです。
暦年課税は、何も手続きをしなければ適用される原則の方式です。相続時精算課税は、届出書を出して選んだ人だけが使えます。同じ110万円でも、制度の成り立ちが異なるわけです。
選ぶ前に、それぞれの仕組みを順に確かめておきましょう。
暦年課税は年110万円を超えた分に贈与税
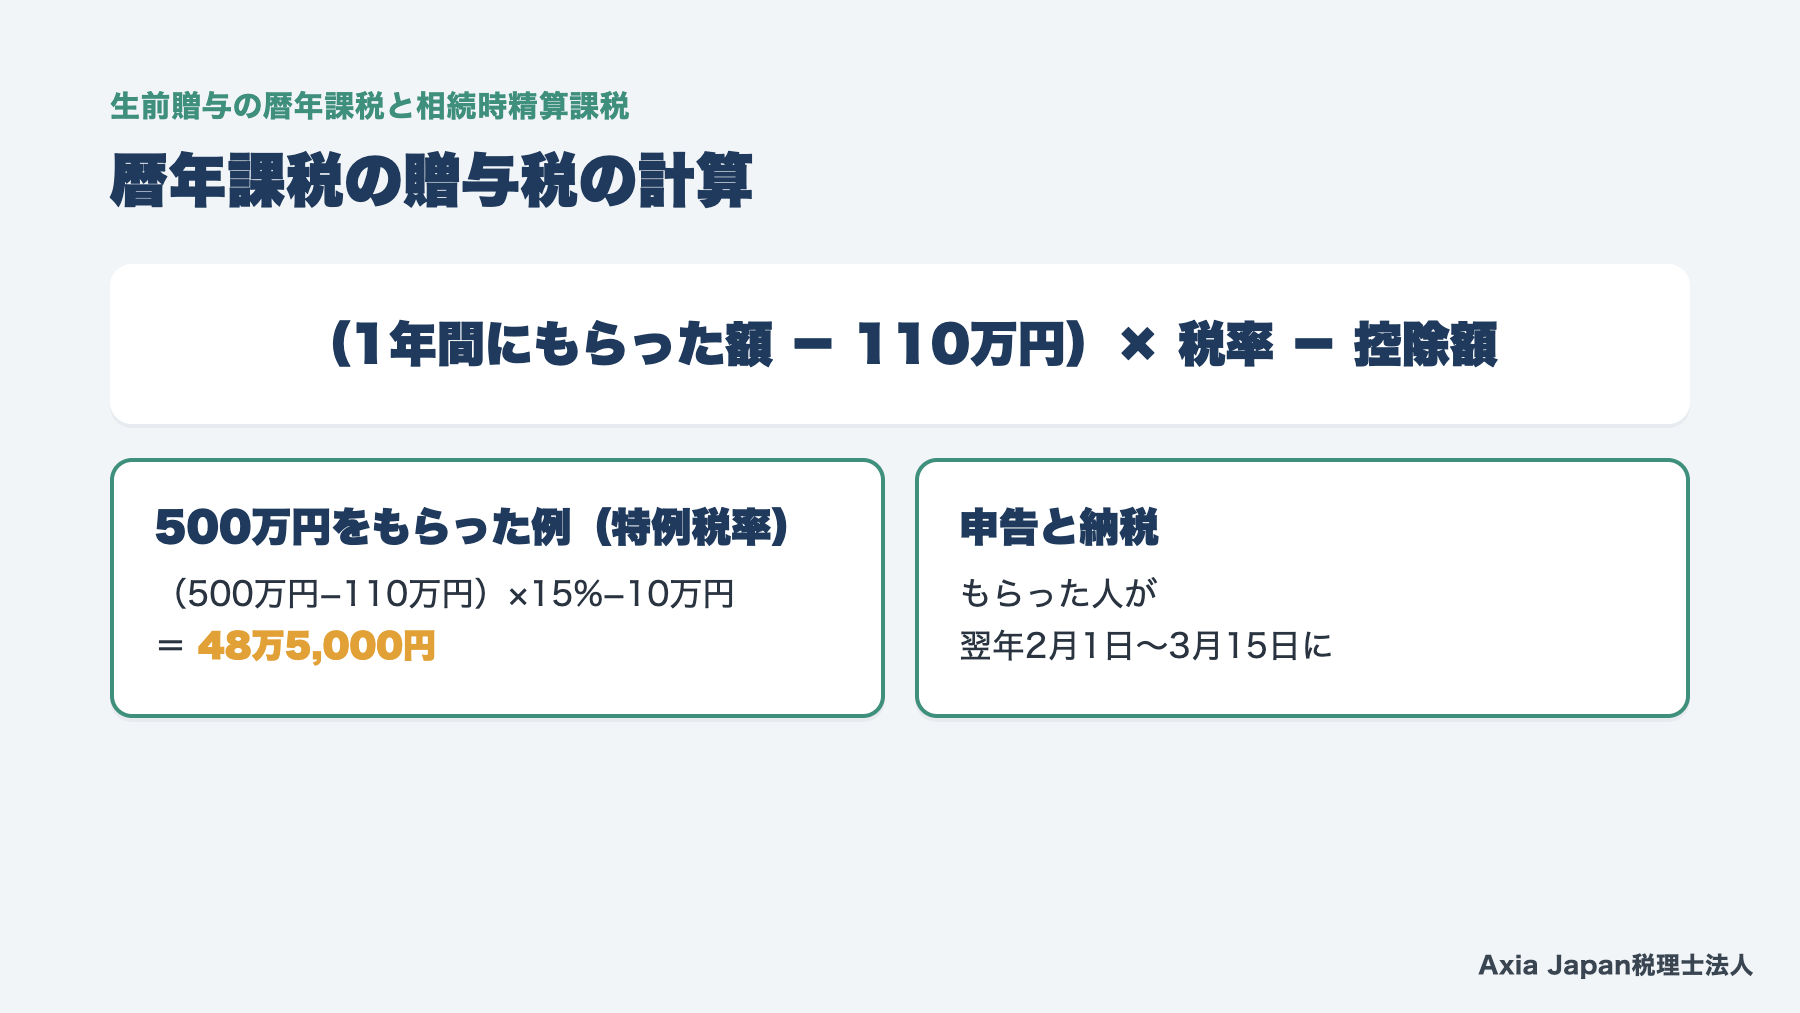
暦年課税とは、1年間に受けた贈与の合計から110万円を引いた残りに、贈与税がかかる方式です。1年間とは、1月1日から12月31日までを指します。合計が110万円以下なら贈与税はかからず、申告も要りません。
110万円の枠は、もらう人1人ごとに毎年使えます。父と母の両方からもらった年も、合計で110万円までです。
税率は、もらった金額が大きいほど高くなります。父母や祖父母から18歳以上の子や孫への贈与には、低めの特例税率が使われます。たとえば500万円をもらうと、贈与税は48万5,000円です。計算式は、(500万円−110万円)×15%−10万円となります。
110万円を超えた年は、もらった人が翌年の2月1日から3月15日までに申告して納めます。
参考:国税庁 タックスアンサー No.4402・No.4408・No.4429(令和8年4月1日現在法令等、相続税法21条の5・21条の7)
相続時精算課税は届出が必要で後から戻せない
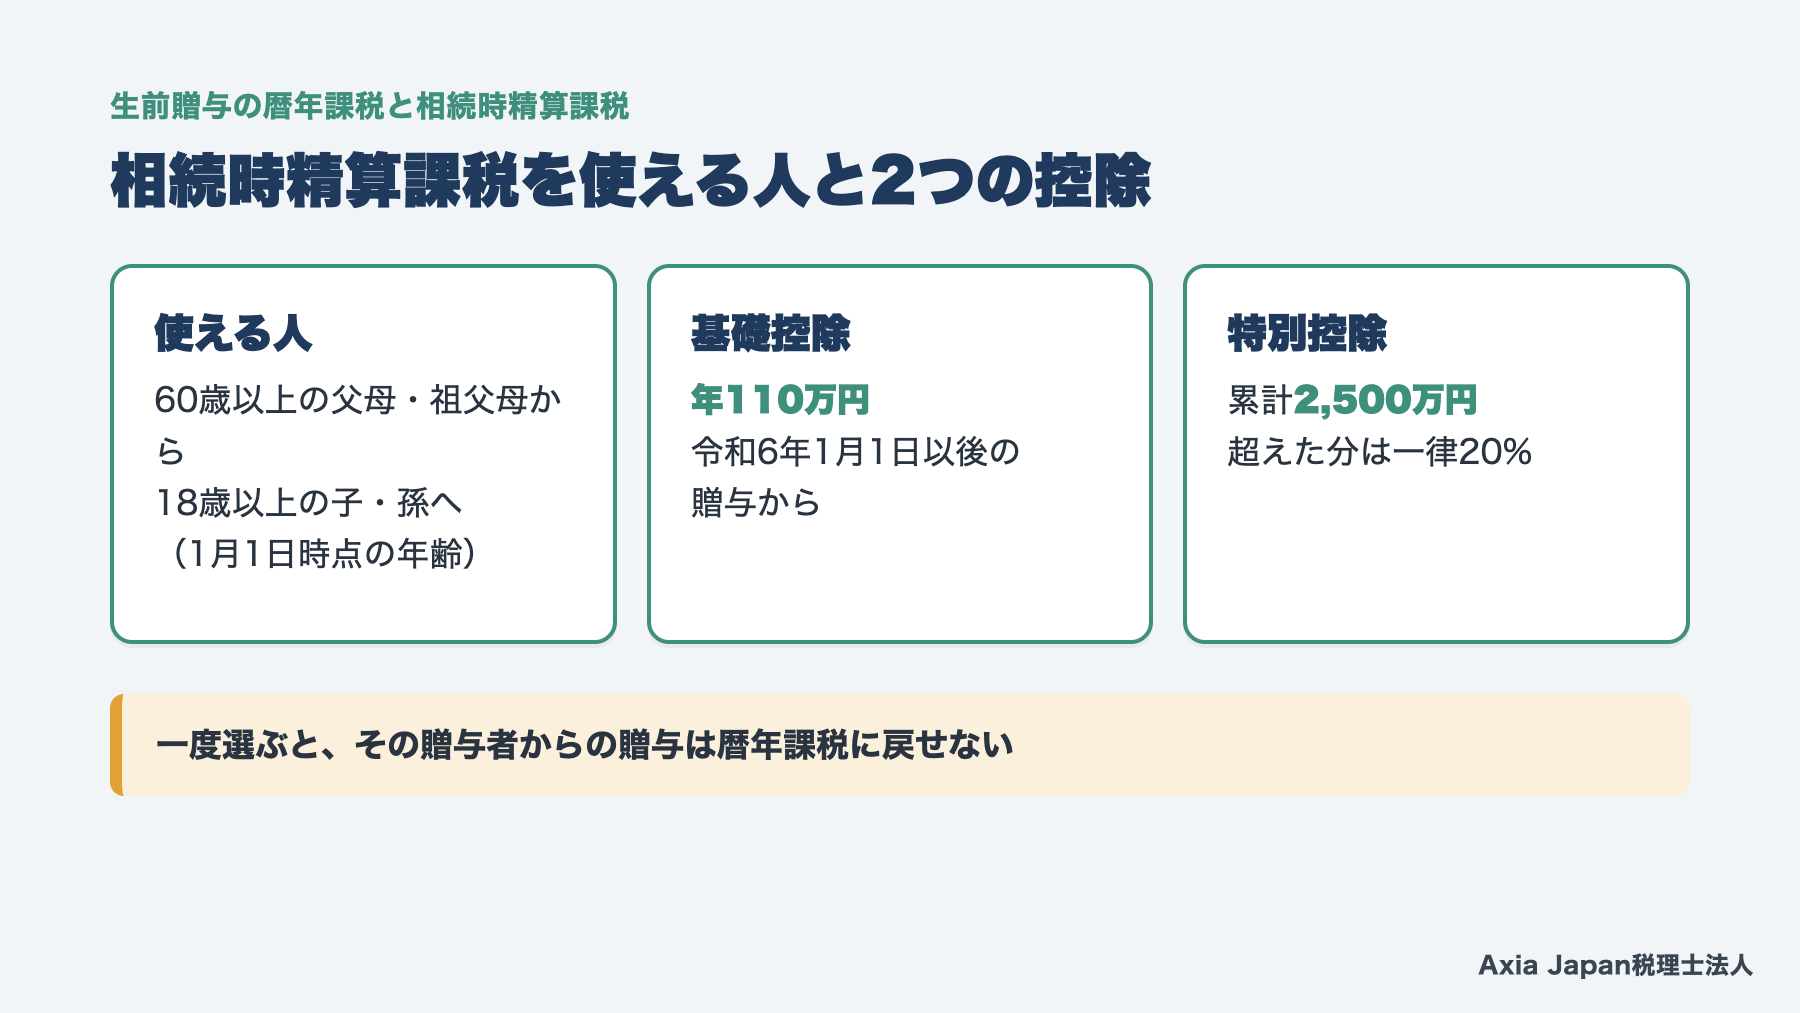
相続時精算課税とは、贈与のときの税金を軽くし、贈与した人が亡くなったときに相続税でまとめて精算する方式です。使えるのは、60歳以上の父母や祖父母から、18歳以上の子や孫への贈与に限られます。年齢を判定するのは、贈与した年の1月1日時点です。
この方式には控除が2つあります。1つは年110万円の基礎控除で、令和6年1月1日以後の贈与から使えるようになりました。もう1つは、累計2,500万円までの特別控除です。2つの控除を超えた分には、一律20%の贈与税がかかります。
選ぶには、「相続時精算課税選択届出書」を税務署に出します。期限は、最初に贈与を受けた年の翌年2月1日から3月15日までです。一度選ぶと、その贈与者からの贈与は暦年課税に戻せません。
参考:国税庁 タックスアンサー No.4103・No.4304(令和8年4月1日現在法令等、相続税法21条の9〜21条の12)
2つの方式の違いを一覧で比べる
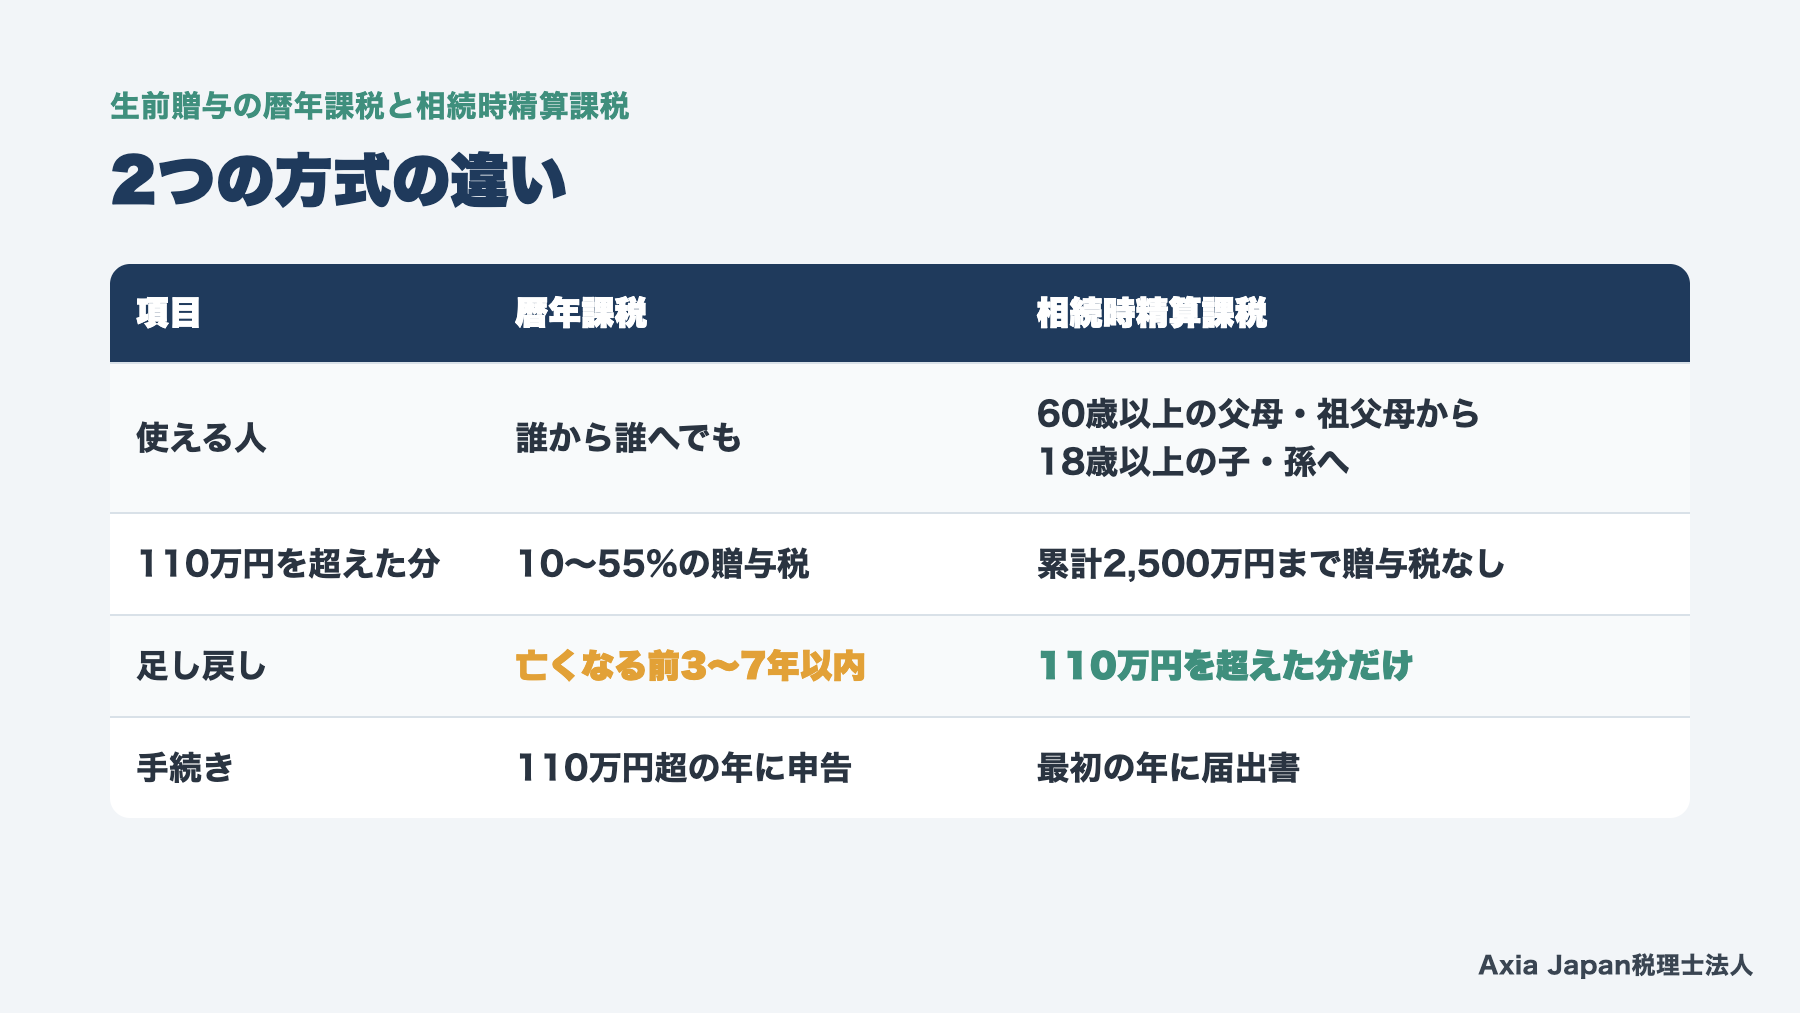
暦年課税と相続時精算課税の違いは、使える人、110万円を超えた分の税金、亡くなったときの足し戻しの3点に集まります。
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 使える人 | 誰から誰への贈与でも | 60歳以上の父母・祖父母から18歳以上の子・孫へ |
| 年110万円の基礎控除 | あり | あり(令和6年1月1日以後の贈与) |
| 110万円を超えた分 | 10〜55%の贈与税 | 累計2,500万円まで贈与税なし。超えた分は20% |
| 亡くなったときの足し戻し | 亡くなる前3〜7年以内の贈与 | 110万円を超えた分を、時期に関係なく |
| 手続き | 110万円を超えた年に申告 | 最初の年に届出書。110万円を超えた年に申告 |
| 変更 | 相続時精算課税に変えられる | 暦年課税には戻せない |
方式は、贈与する人ごとに選びます。父からの贈与は相続時精算課税、母からの贈与は暦年課税という使い分けも可能です。この場合、父からの贈与と母からの贈与のそれぞれに110万円の基礎控除を使えます。
参考:国税庁「相続税及び贈与税の税制改正のあらまし」(令和5年6月)|国税庁 タックスアンサー No.4103
暦年課税の贈与は亡くなる前7年分が相続財産に戻る
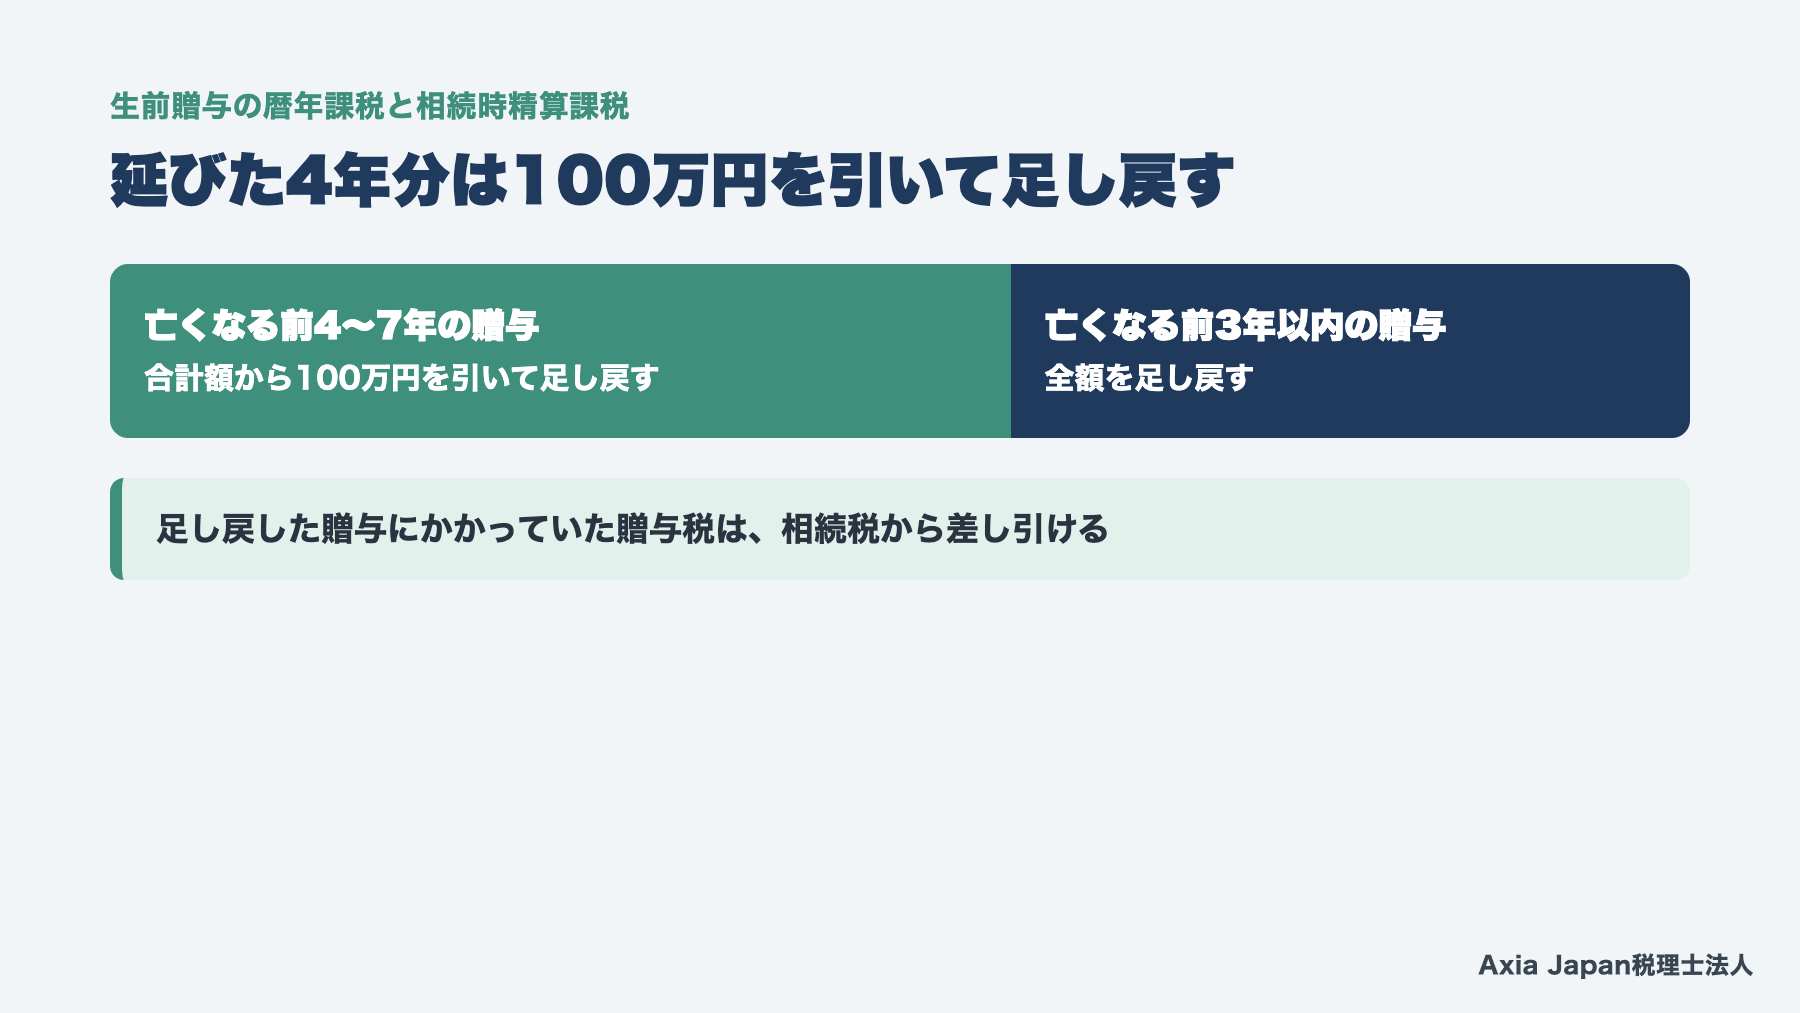
暦年課税で贈与した財産は、贈与した人が亡くなると、一定期間の分が相続税の計算に足し戻されます。この期間が、令和6年1月1日以後の贈与から、3年から7年へ延びました。贈与税がかからなかった110万円以下の贈与も、足し戻しの対象です。
毎年110万円ずつ贈与して相続財産を減らす方法は、以前より時間がかかるようになりました。贈与してから足し戻しの対象を外れるまで、最長で7年かかります。
対策を早く始めるほど効果が出やすい点は、改正の前後で変わっていません。
足し戻す期間は亡くなった日で決まる
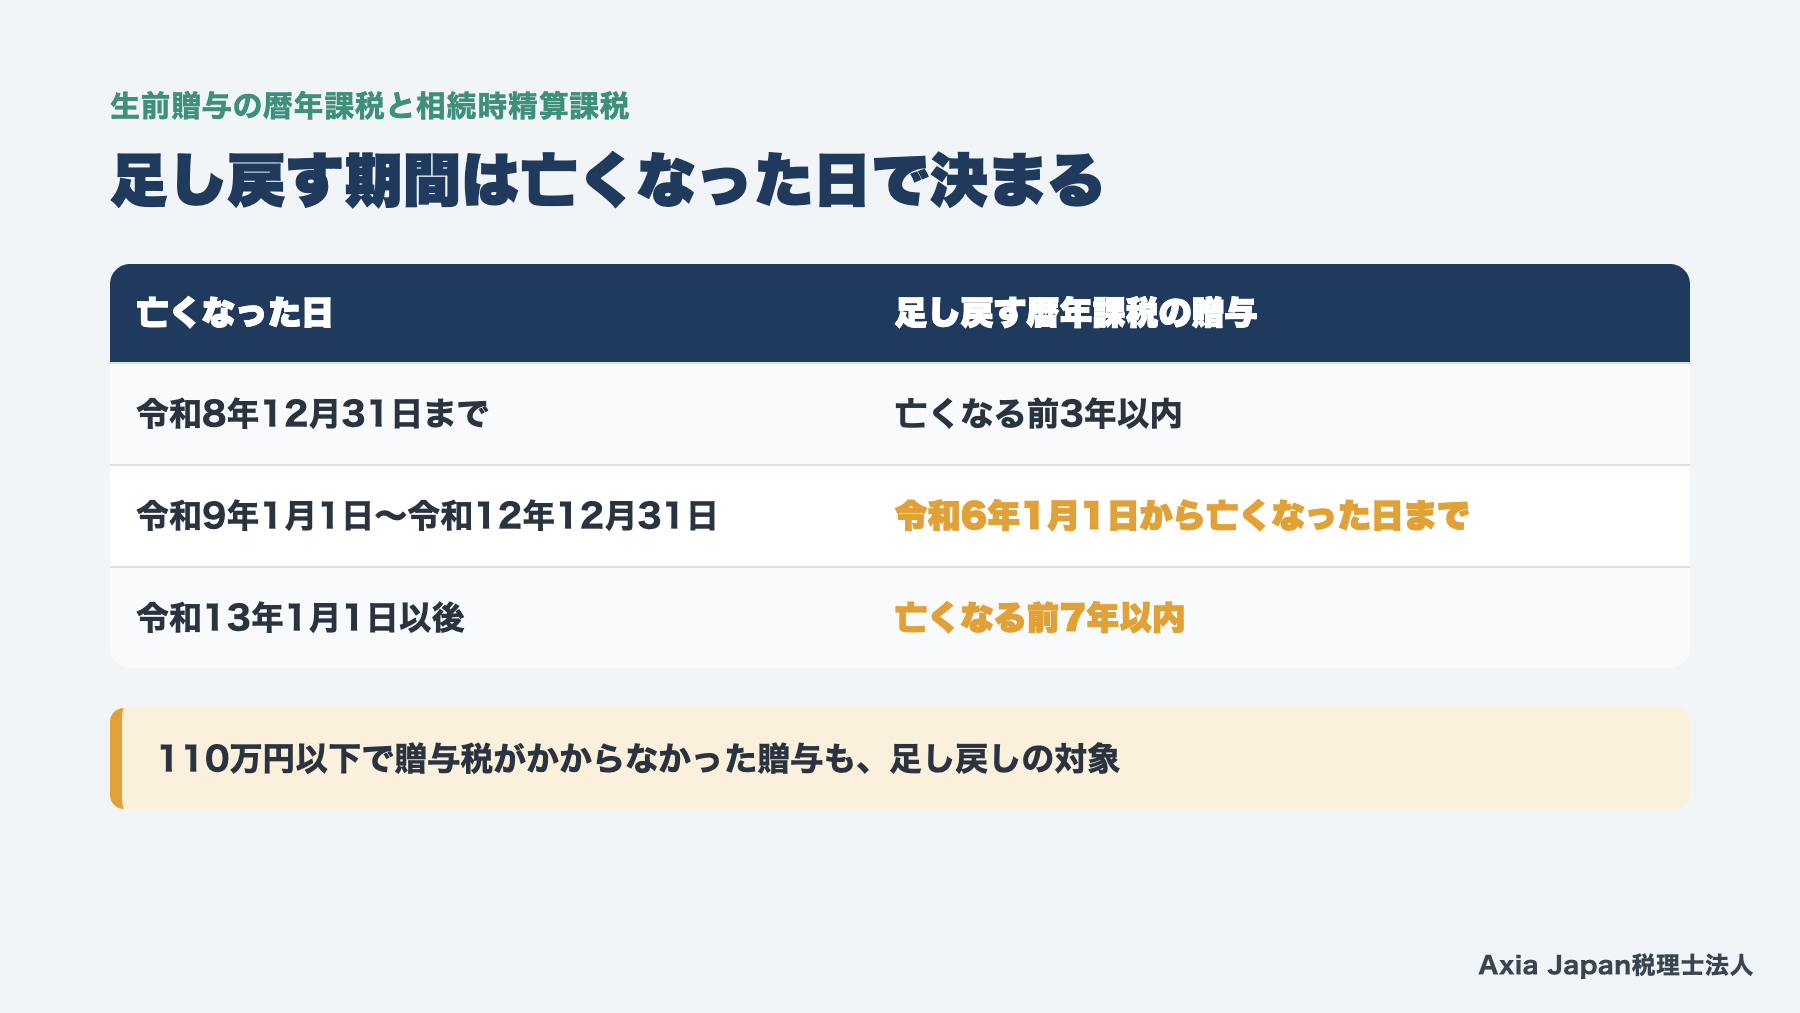
暦年課税の贈与を足し戻す期間は、贈与した人が亡くなった日によって3つに分かれます。
| 亡くなった日 | 足し戻す贈与 |
|---|---|
| 令和8年12月31日まで | 亡くなる前3年以内の贈与 |
| 令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から亡くなった日までの贈与 |
| 令和13年1月1日以後 | 亡くなる前7年以内の贈与 |
延びた期間の贈与には、軽減があります。亡くなる前3年より前の分は、合計額から100万円を引いた残りだけを足し戻す決まりです。
たとえば令和10年4月1日に亡くなった場合は、令和6年1月1日以後の贈与が対象になります。令和5年中の贈与は足し戻しません。
足し戻した贈与に贈与税がかかっていた場合、その贈与税は相続税から差し引けます。同じ財産に二重に税金がかかることはありません。
参考:国税庁 タックスアンサー No.4161(令和8年4月1日現在法令等、相続税法19条、令和5年改正法附則19条)
足し戻しの対象になる人・ならない人
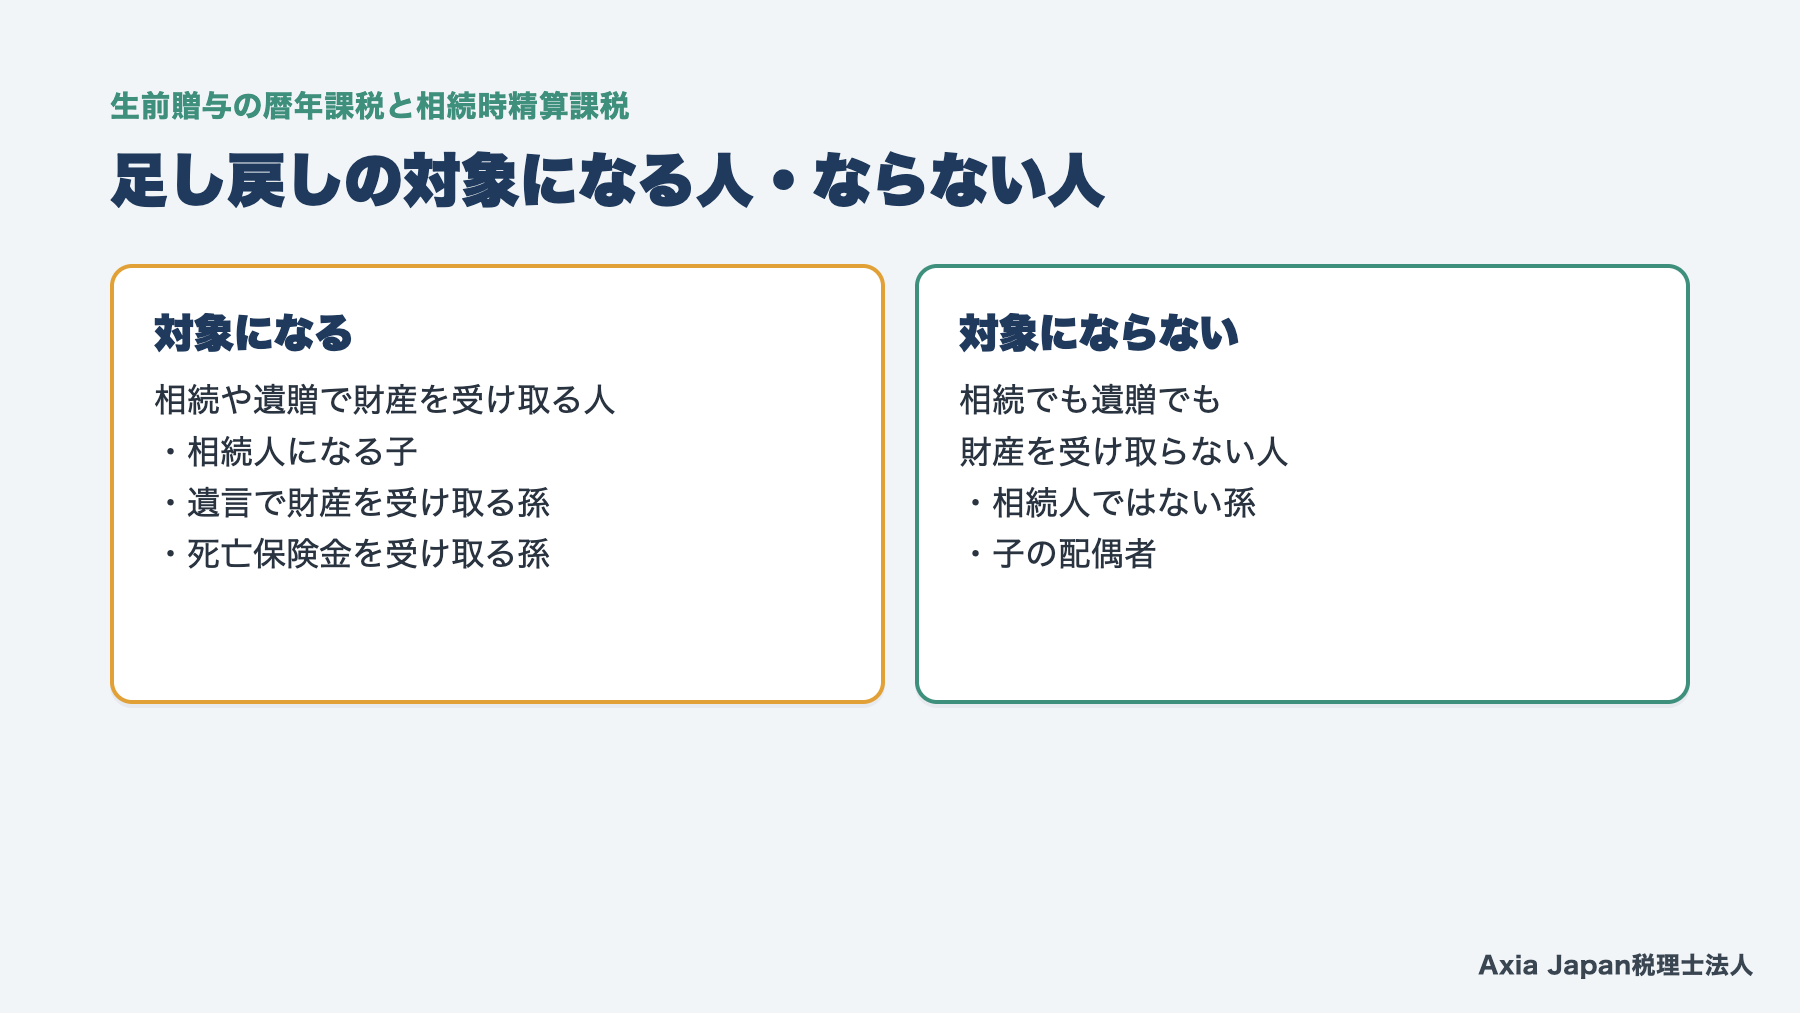
足し戻しの対象になるのは、相続や遺贈で財産を受け取った人が、亡くなった方から受けていた暦年課税の贈与です。相続でも遺贈でも財産を受け取らない人への贈与は、足し戻されません。
相続人ではない孫や、子の配偶者への贈与がこれにあたります。ただし、孫が遺言で財産を受け取る場合は、対象に入ります。孫が死亡保険金の受取人になっている場合も同じ扱いです。
足し戻しから外れる贈与もあります。贈与税の配偶者控除を受けた金額や、住宅取得等資金・教育資金の非課税の適用を受けた金額です。
税理士の実務メモ
相談で最初に見せていただくのは、過去の贈与が分かる通帳と贈与契約書です。誰に、いつ、いくら渡したかを一覧にします。孫への贈与は、遺言と保険の受取人の指定もあわせて確かめます。指定しだいで、足し戻しの対象に変わるためです。
参考:国税庁 タックスアンサー No.4161(相続税法19条、相続税法基本通達19-1)
毎年110万円を10年贈与したときの計算例
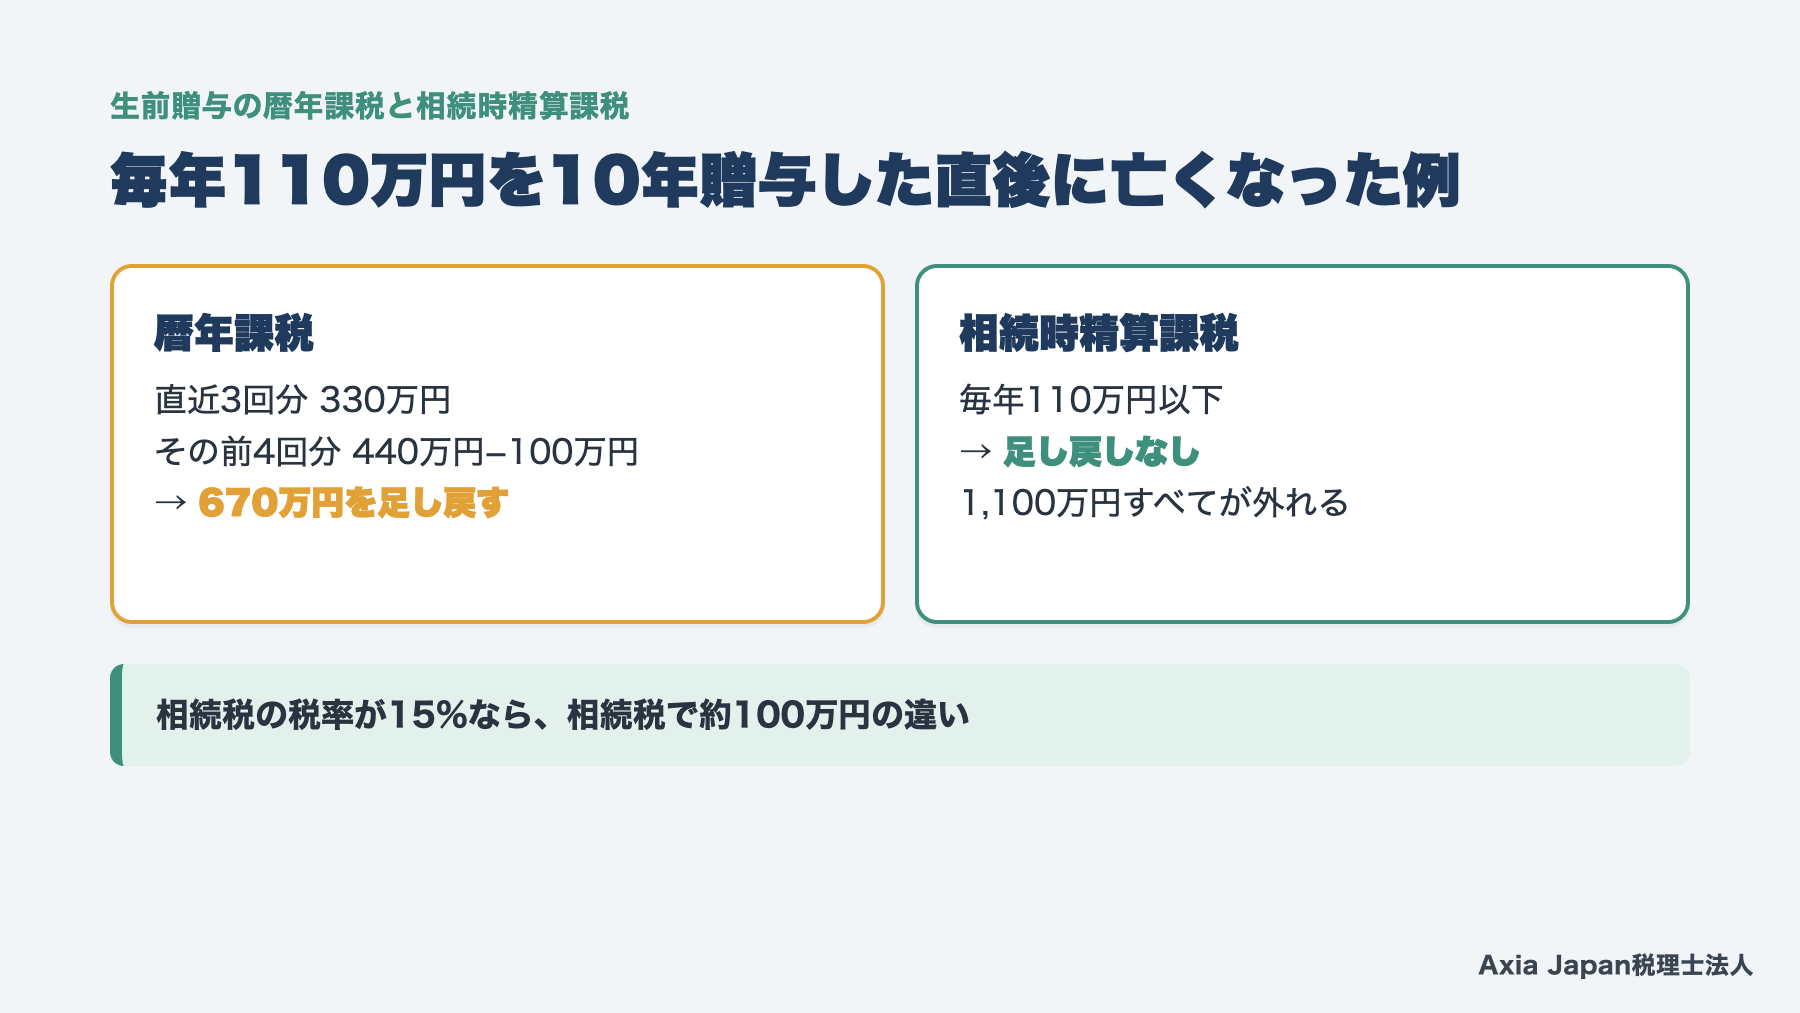
毎年110万円を10年間贈与した直後に亡くなると、暦年課税では670万円が足し戻されます。相続時精算課税では、足し戻しがありません。父が長男に贈与し、令和13年以後に亡くなった例で比べます。
贈与の合計は、どちらの方式でも1,100万円です。
暦年課税では、亡くなる前3年以内の3回分、330万円をそのまま足し戻します。その前の4回分は440万円で、100万円を引いた340万円が対象です。合わせて670万円が相続財産に戻ります。相続財産から外れるのは、残りの3回分の330万円だけです。
相続時精算課税では、毎年の贈与が110万円以下なので、足し戻す金額はありません。1,100万円がすべて相続財産から外れます。
相続税の税率が15%の家庭なら、670万円の差は相続税で約100万円の違いです。
参考:国税庁 タックスアンサー No.4161・No.4103・No.4155
暦年課税と相続時精算課税の選び方
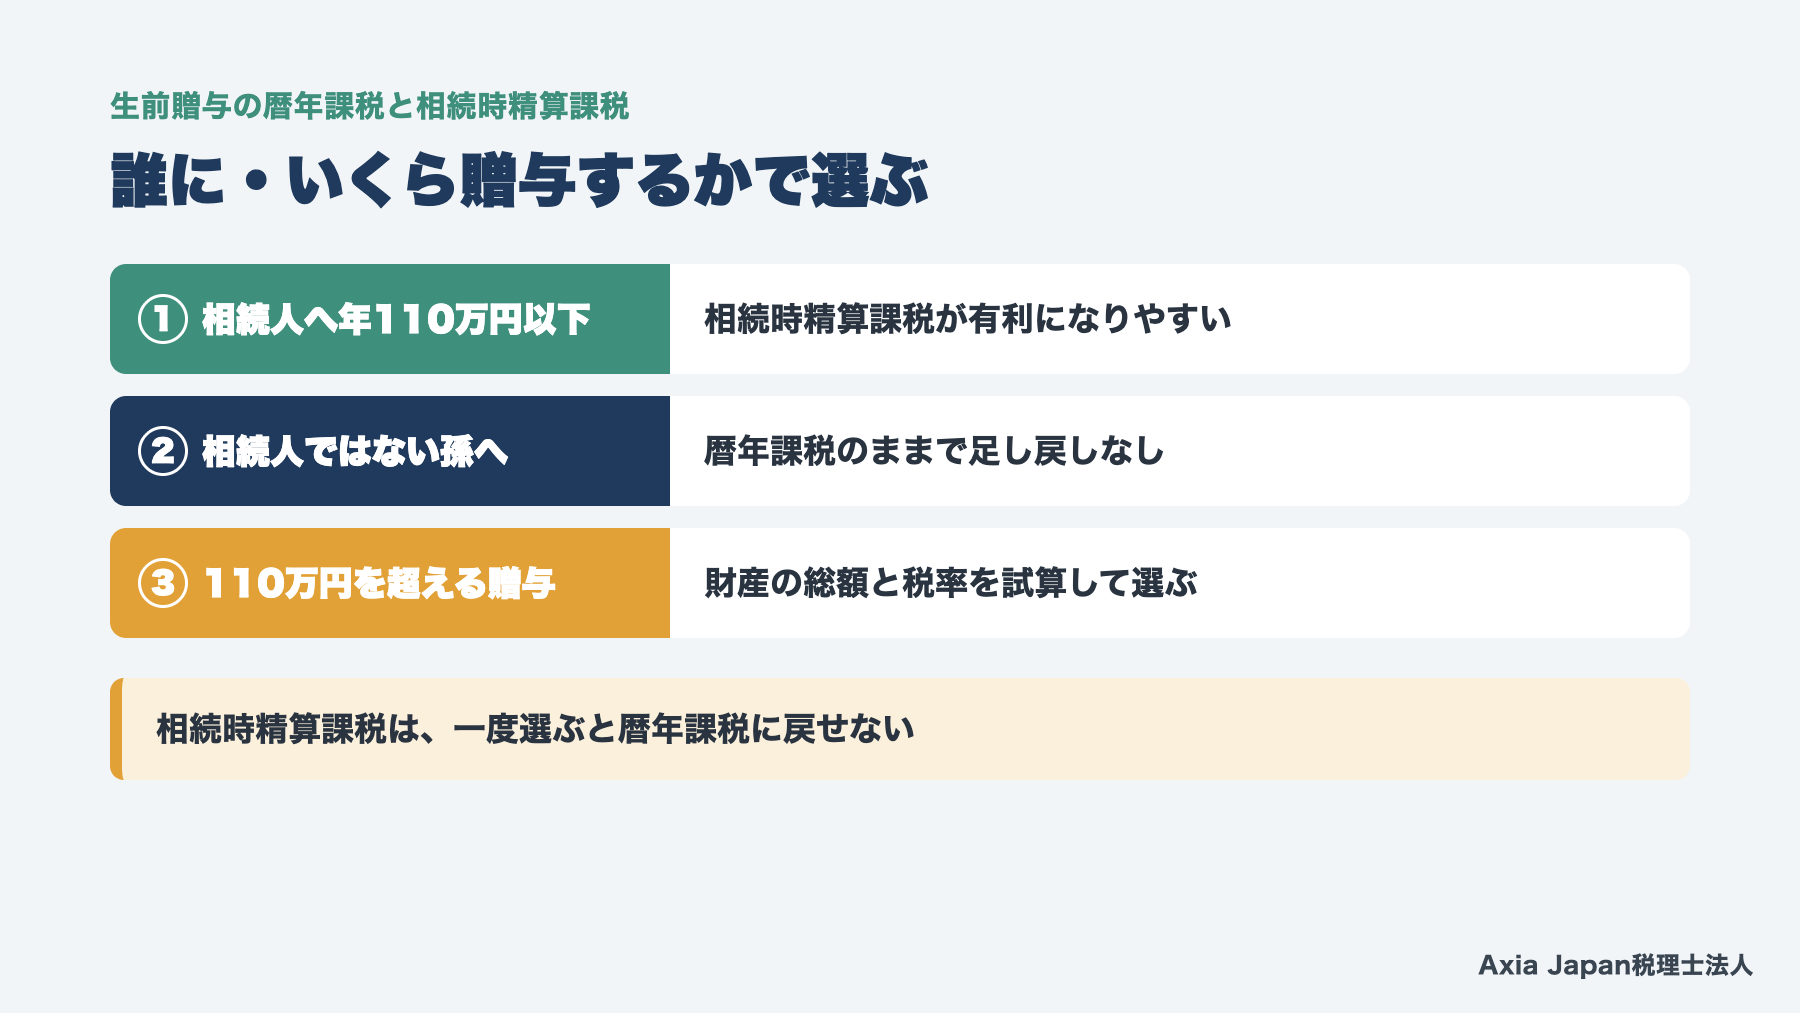
暦年課税と相続時精算課税のどちらを選ぶかは、誰に、いくら、何を贈与するかで決まります。相続人への年110万円以下の贈与なら相続時精算課税、相続人ではない孫への贈与なら暦年課税が基本です。
迷いやすいのは、110万円を超える贈与と、土地や株式の贈与でしょう。相続時精算課税は一度選ぶと戻せないので、選ぶ前に将来の贈与の予定まで考えておく必要があります。
贈与する相手ごとの考え方は、次のとおりです。
相続人への年110万円以下は精算課税が有利になりやすい
相続人になる子への贈与が年110万円以下なら、相続時精算課税の方が有利になりやすいといえます。亡くなる時期に関係なく、年110万円までの贈与は相続財産に足し戻されないからです。
暦年課税のままだと、贈与から7年たつまでは足し戻しの対象に残ります。
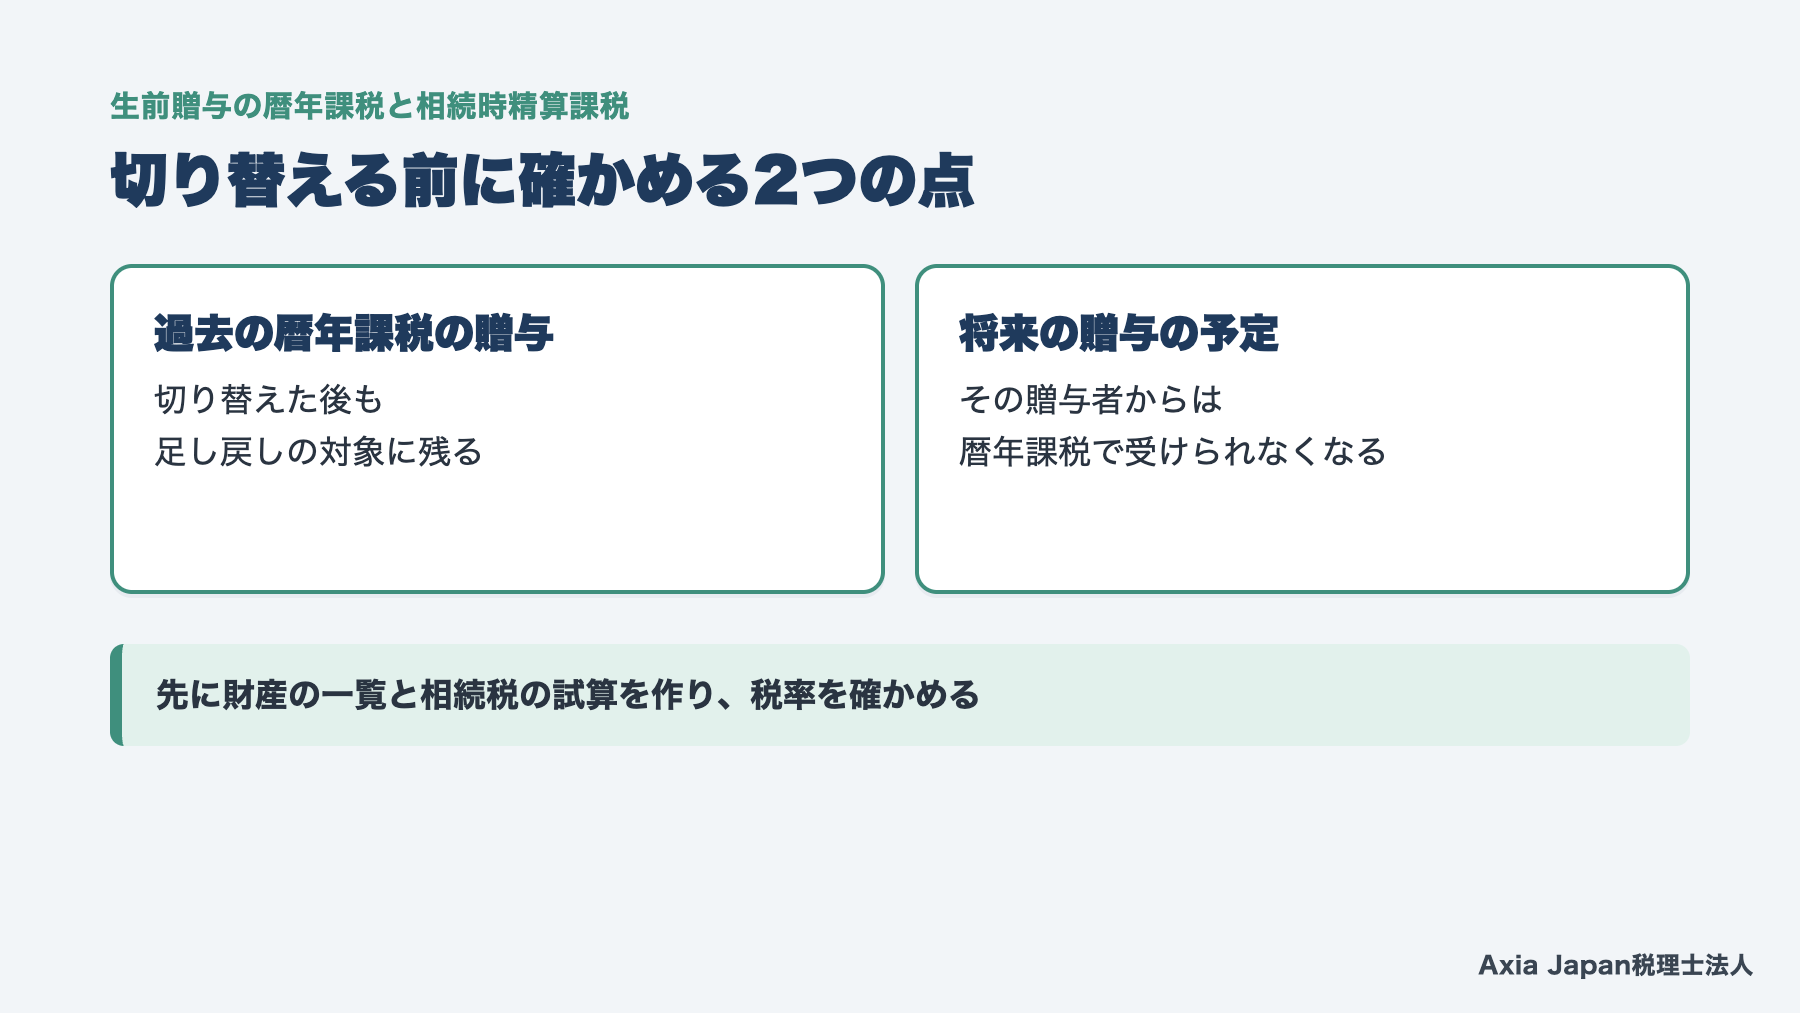
ただし、切り替える前に確かめたい点が2つあります。1つは、過去に暦年課税で受けた贈与は、切り替えた後も足し戻しの対象に残ることです。もう1つは、その贈与者からは二度と暦年課税で贈与を受けられなくなる点です。
将来、110万円を超える贈与を暦年課税の低い税率で受けたいと考えているなら、切り替えは慎重に判断しましょう。
税理士の実務メモ
切り替えるかどうかは、贈与する方の年齢と今後の贈与の予定で考えます。先に財産の一覧と相続税の試算を作り、税率を確かめます。相続税の税率より低い贈与税で渡せる金額があるなら、暦年課税を残す選択もあるためです。
参考:国税庁 タックスアンサー No.4103・No.4161
相続人ではない孫への贈与は暦年課税のままでよい
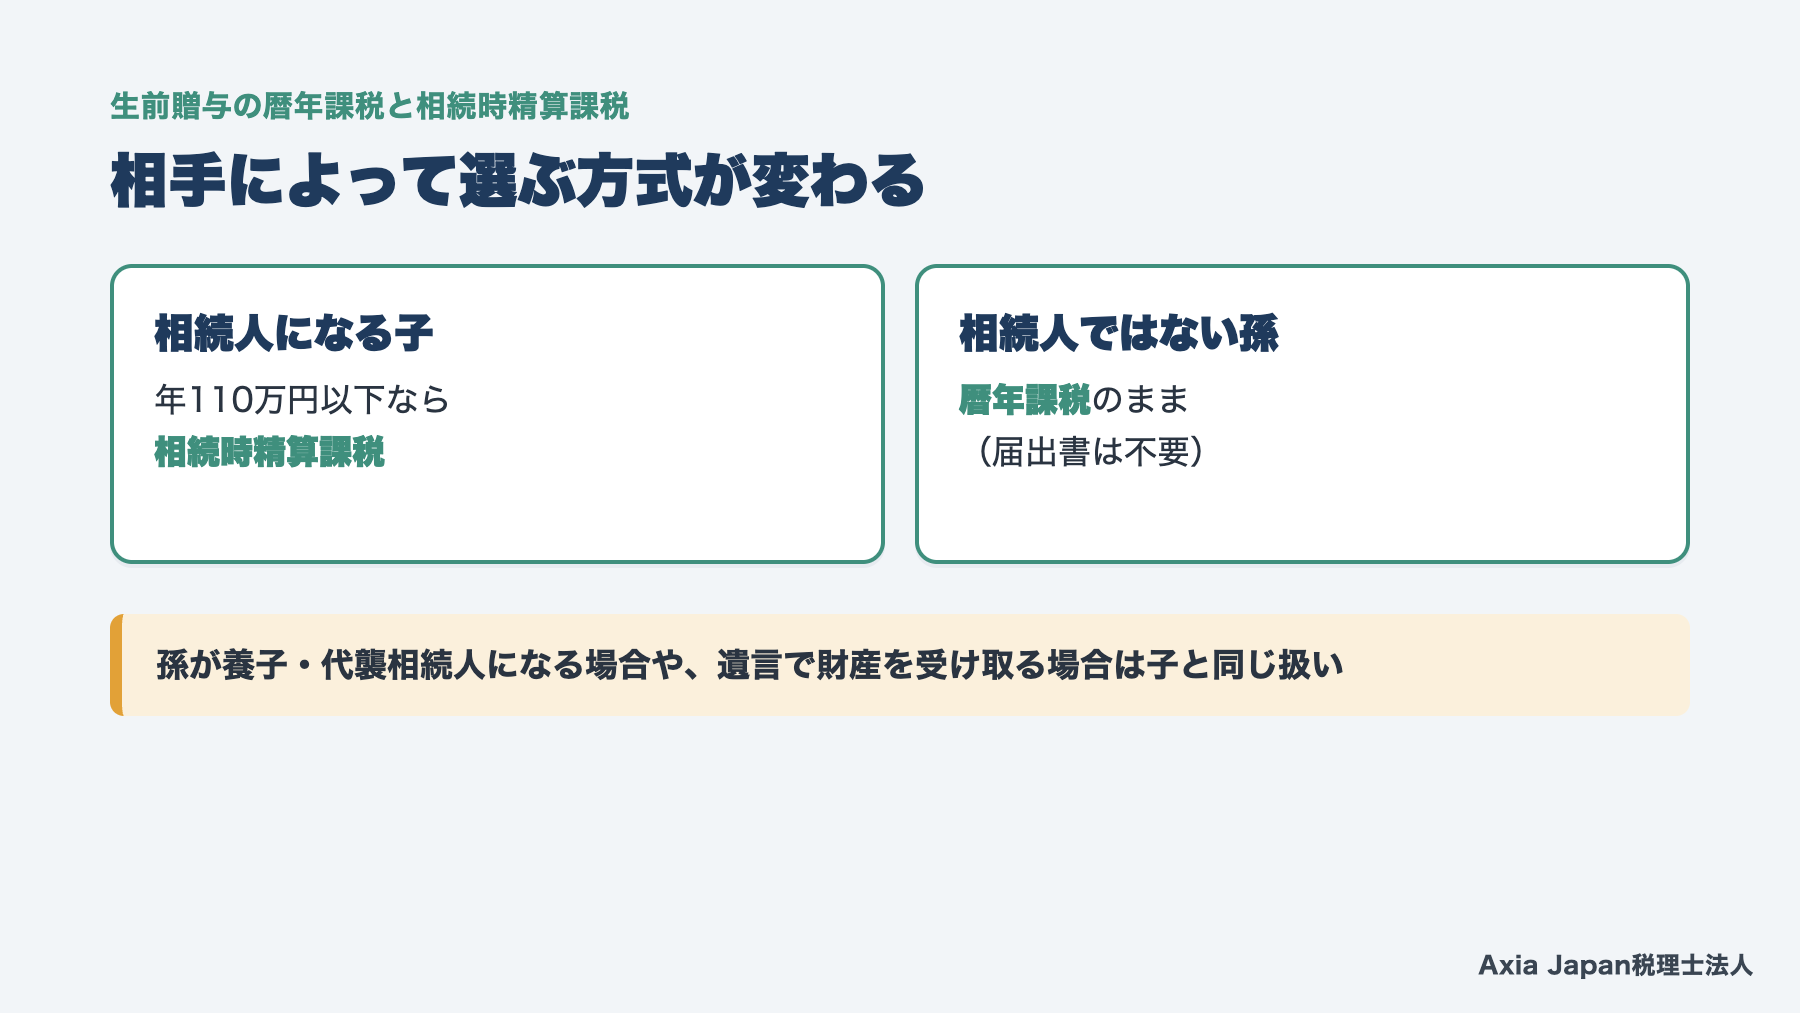
相続人ではない孫への贈与は、暦年課税のままで足し戻しを受けません。孫が相続や遺贈で財産を受け取らない限り、亡くなる直前の贈与でも相続財産に戻らないためです。
このため、孫への年110万円以下の贈与で、わざわざ相続時精算課税を選ぶ利点はあまりありません。届出書の手間がかからない暦年課税で足ります。
注意したいのは、孫が相続人になる場合です。子が先に亡くなって孫が代わりに相続人になるときや、孫を養子にしているときは、孫も相続で財産を受け取ります。この場合は、子への贈与と同じように考えてください。
遺言で孫に財産を残す予定があるときも、足し戻しの対象になります。贈与と遺言は、セットで考えるのが安全です。遺言の基本は、相続トラブルを防ぐ遺言のすすめの記事にまとめています。
参考:国税庁 タックスアンサー No.4161
110万円を超える贈与や土地・株式を贈与するとき
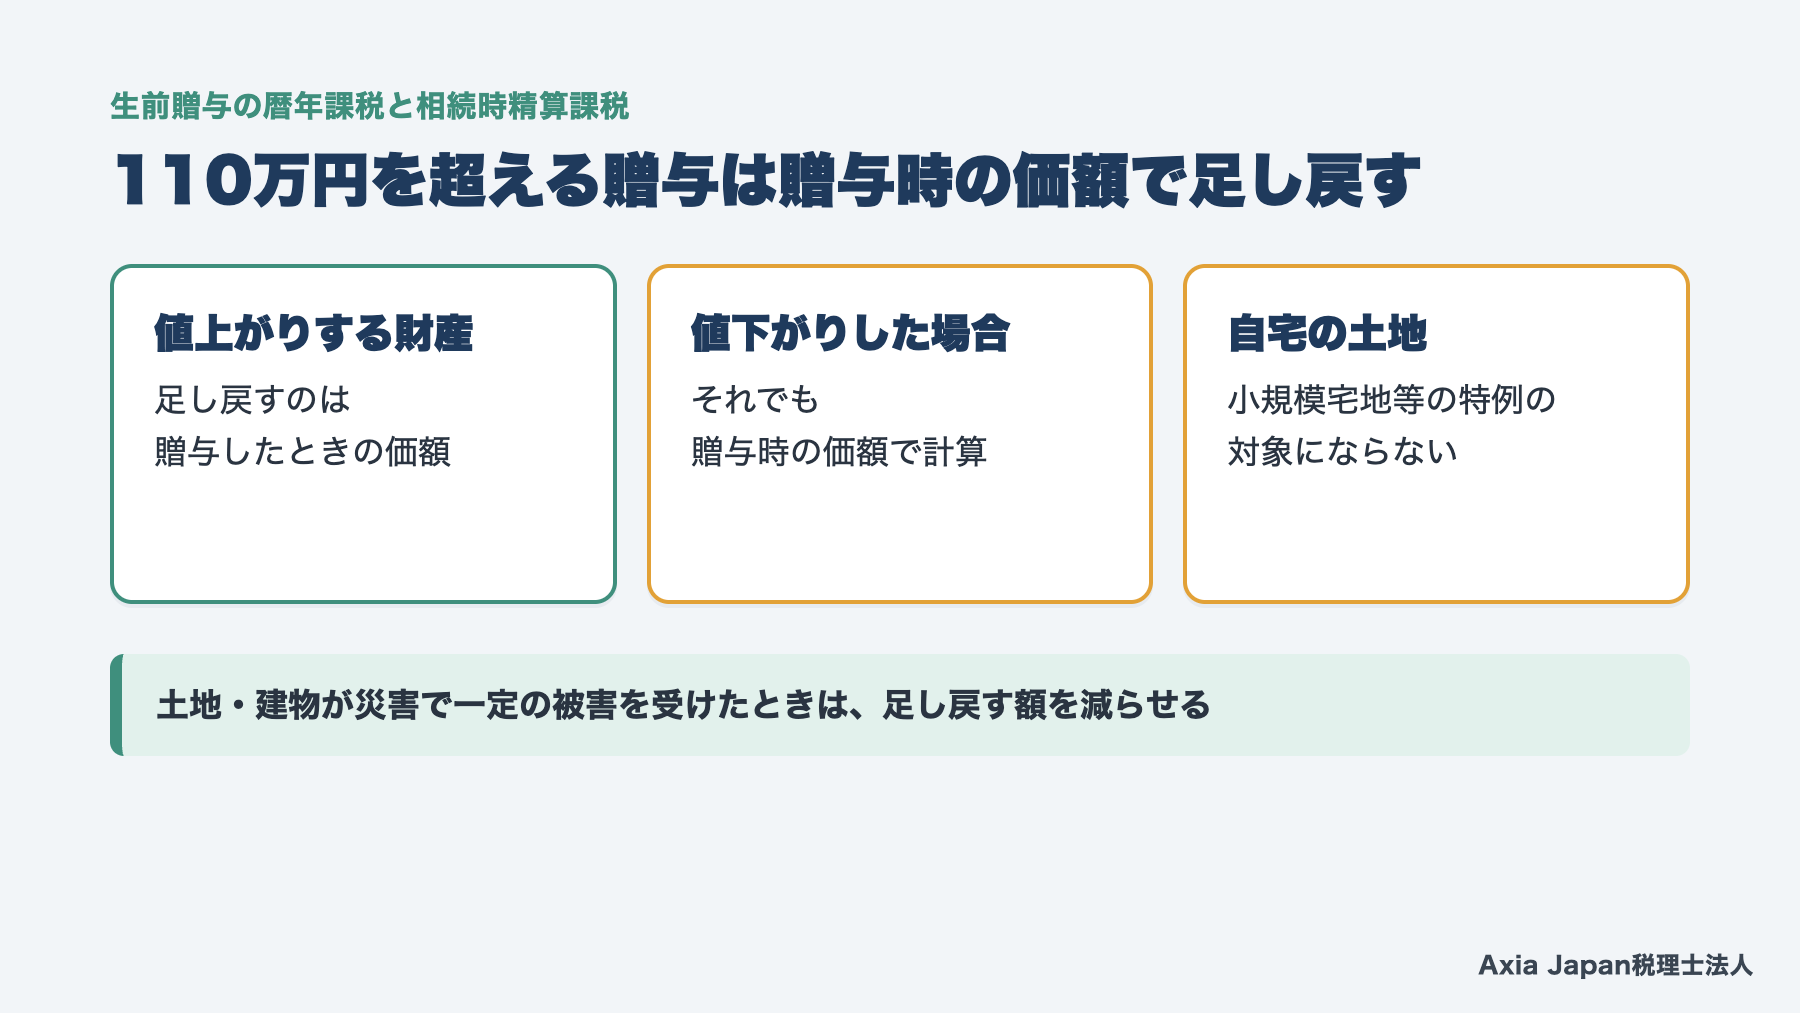
相続時精算課税で110万円を超える贈与をすると、超えた分は贈与したときの価額で相続財産に足し戻されます。贈与税は累計2,500万円までかかりませんが、相続税の対象からは外れません。
この仕組みが生きるのは、値上がりが見込まれる財産です。自社株や土地を贈与すると、その後に値上がりしても、足し戻す金額は贈与したときの価額のままになります。反対に、値下がりした場合も贈与時の価額で計算される点には注意してください。
土地と建物には例外があります。令和6年1月1日以後の災害で一定の被害を受けた場合は、足し戻す金額を減らせる特例です。
自宅の土地を贈与するときは、とくに慎重に考えましょう。相続時精算課税で贈与した宅地は、相続税の小規模宅地等の特例の対象になりません。
どちらが有利かは、財産の総額と相続人の数で変わります。試算からのご相談は、相続税対策・申告のページをご覧ください。
参考:国税庁 タックスアンサー No.4103・No.4124|国税庁「相続税及び贈与税の税制改正のあらまし」(令和5年6月)
年内に贈与するときの手続きと期限
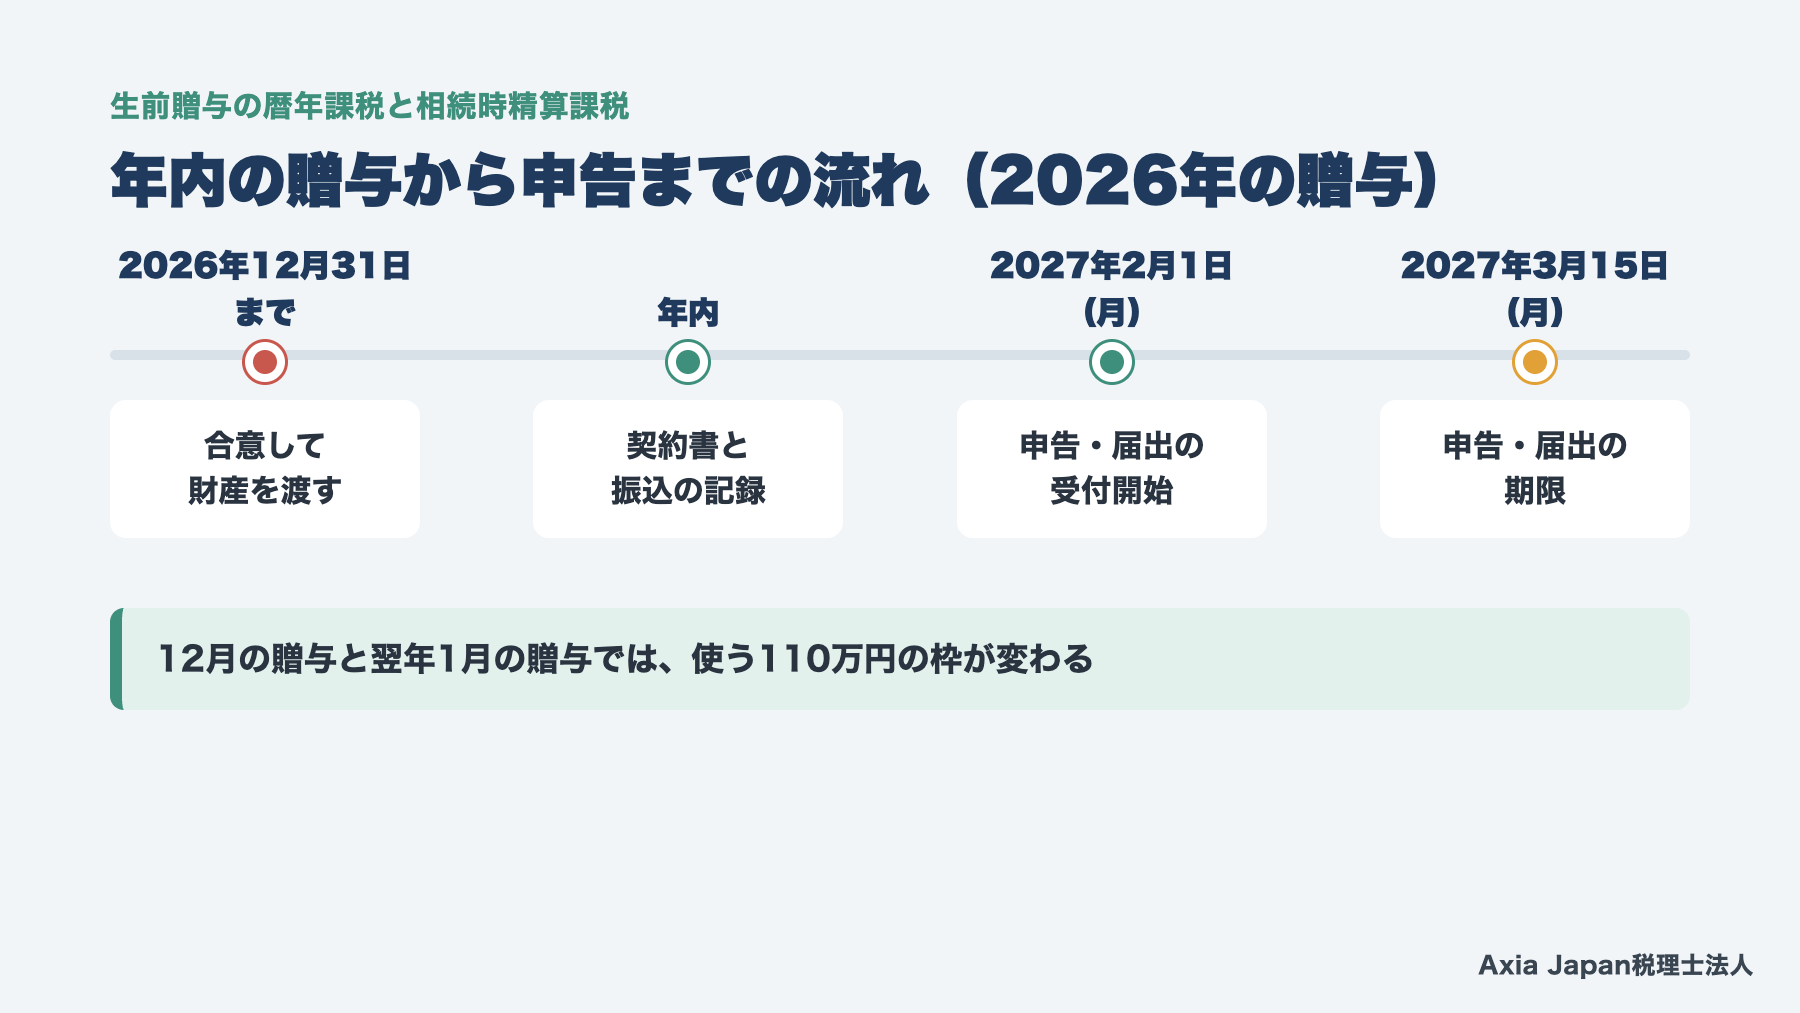
年内の贈与として扱われるには、12月31日までに贈与を済ませる必要があります。申告と届出書の提出は、翌年の2月1日から3月15日までです。
贈与税は1年ごとに計算するため、12月の贈与と翌年1月の贈与では、使う110万円の枠が変わります。年末に贈与すれば、年明けにもう一度、次の年の枠を使えるわけです。贈与契約書の日付と振込の日付が、年内にそろっているかも確かめてください。
手続きでつまずきやすいのは、贈与の記録と、届出書の出し忘れの2つでしょう。
贈与は12月31日までに記録を残して行う
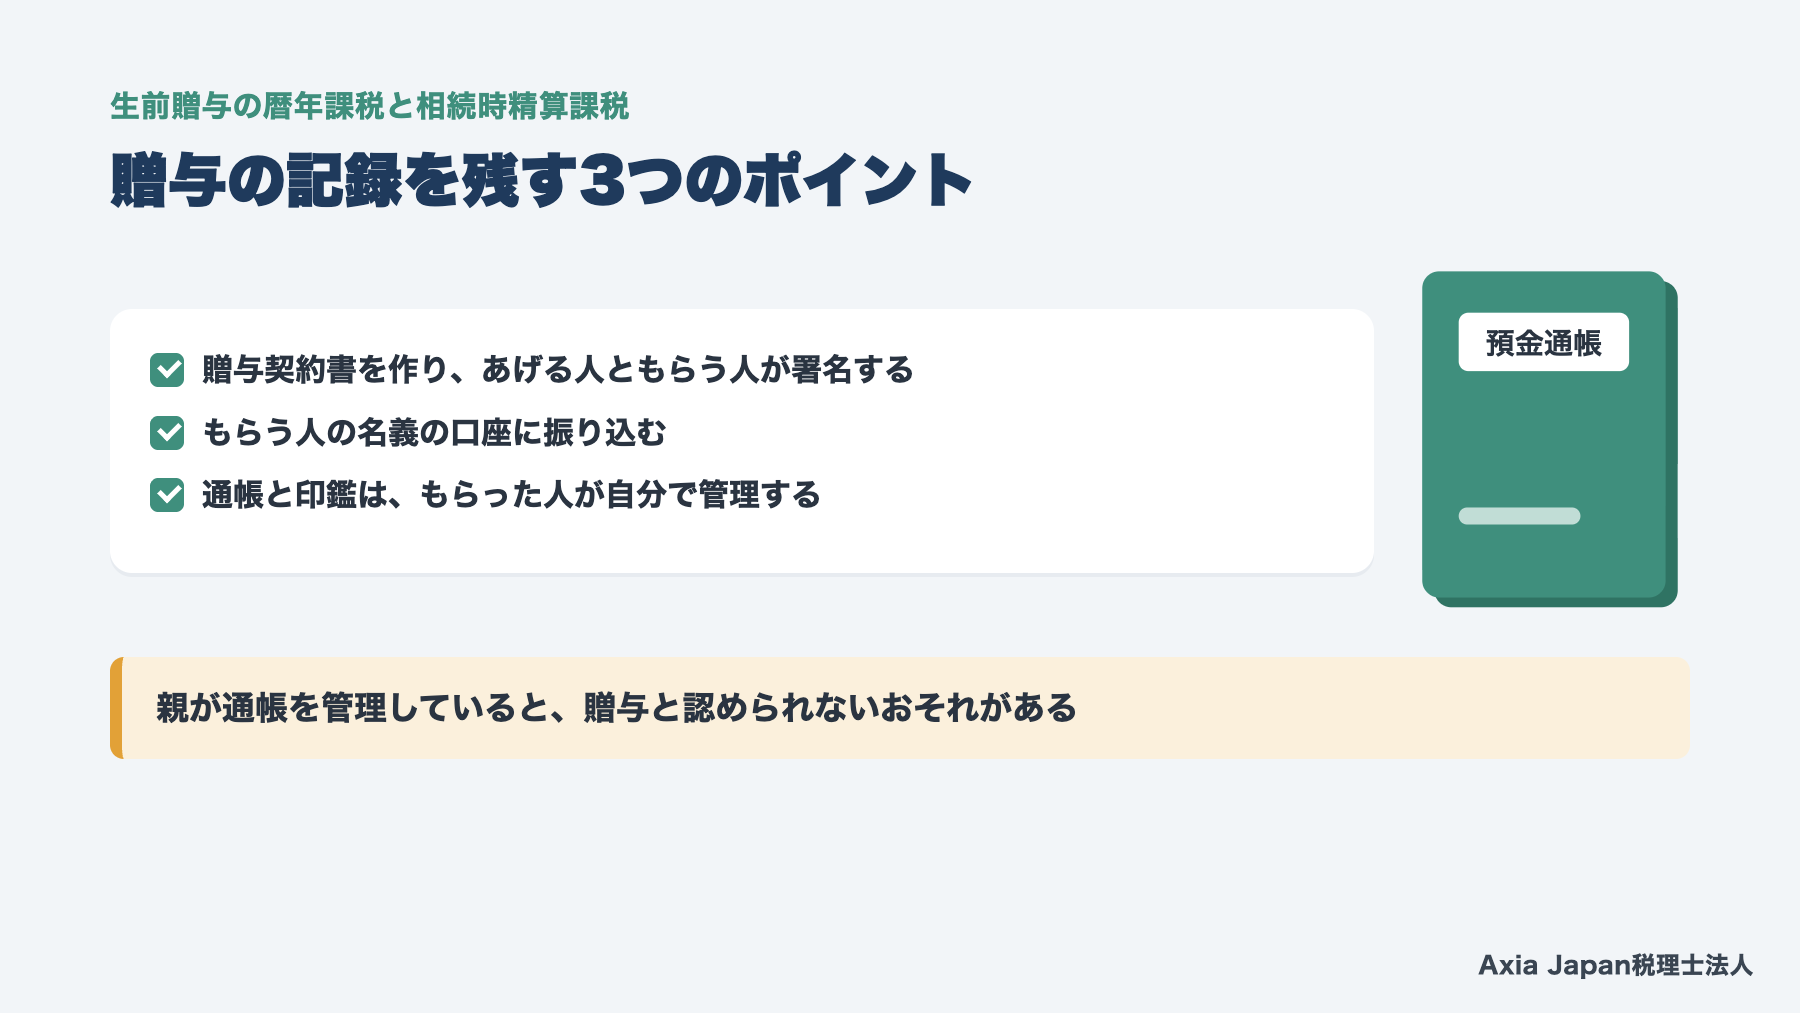
贈与は、あげる人ともらう人の合意で成立します。年内の贈与とするには、12月31日までに合意をして、お金や財産を実際に渡しておきましょう。
後から贈与があったと説明できるよう、記録を残します。ポイントは次の3つです。
・贈与契約書を作り、あげる人ともらう人が署名する
・現金の手渡しではなく、もらう人の名義の口座に振り込む
・通帳と印鑑は、もらった人が自分で管理する
とくに3つ目は見落とされがちです。子や孫の名義の口座でも、親が通帳を管理して自由に使える状態だと、贈与と認められないおそれがあります。その場合、口座のお金は親の相続財産という扱いです。
税理士の実務メモ
相続税の申告でよく問題になるのは、子や孫の名義の預金です。贈与契約書がなく、通帳も印鑑も親が持っている例が目立ちます。年末に慌てて振り込む前に、契約書を作り、通帳をもらう人に渡してください。
参考:民法549条
申告と届出書は翌年2月1日から3月15日まで
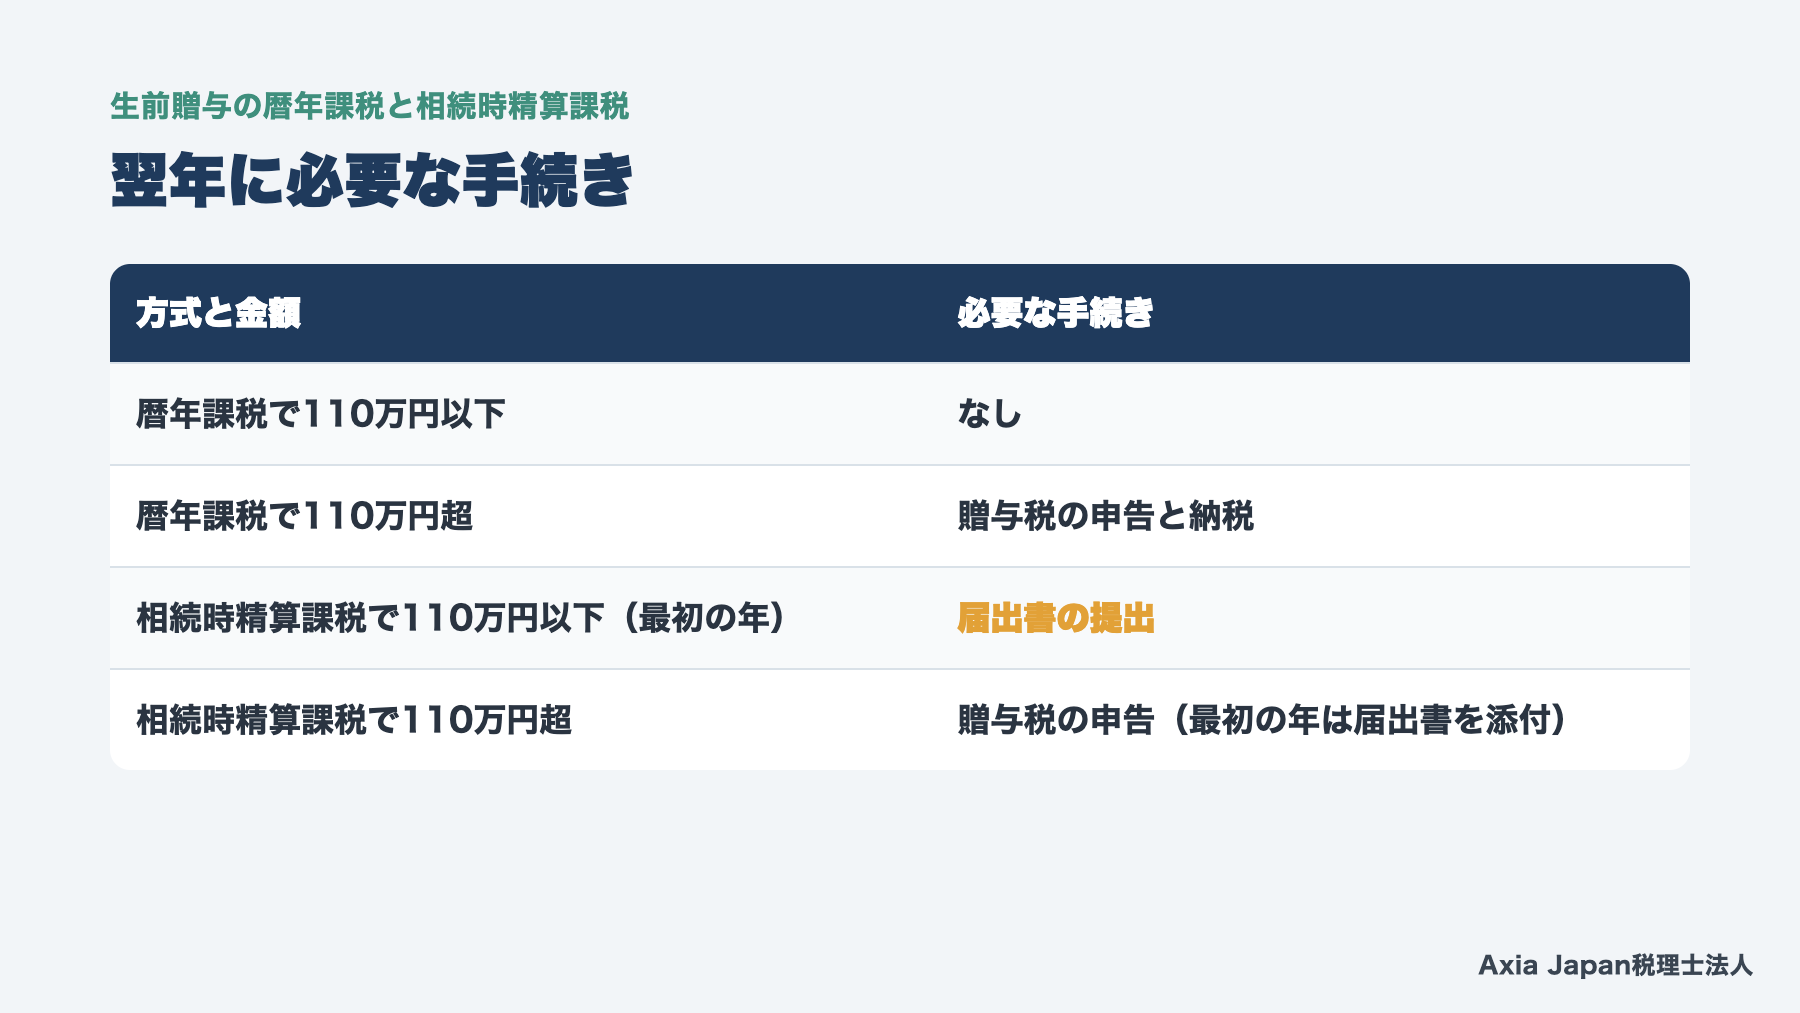
贈与税の申告と、相続時精算課税の届出書の提出期限は、贈与を受けた年の翌年2月1日から3月15日までです。2026年中の贈与なら、2027年2月1日(月)から3月15日(月)までになります。
必要な手続きは、方式と金額ごとに次のとおりです。
| 方式と金額 | 必要な手続き |
|---|---|
| 暦年課税で110万円以下 | なし |
| 暦年課税で110万円超 | 贈与税の申告と納税 |
| 相続時精算課税で110万円以下(最初の年) | 届出書の提出 |
| 相続時精算課税で110万円超 | 贈与税の申告(最初の年は届出書を添付) |
相続時精算課税の2,500万円の特別控除は、期限内に申告した場合に限って使えます。期限を過ぎると、110万円を超えた分に20%の贈与税がかかるので注意してください。
提出先は、もらった人の住所地を管轄する税務署です。静岡市の葵区と駿河区は静岡税務署、清水区は清水税務署になります。
参考:国税庁 タックスアンサー No.4402・No.4429・No.4304|名古屋国税局「税務署所在地・案内(静岡県)」
モデルケース:父から長男と孫へ毎年贈与してきた家庭
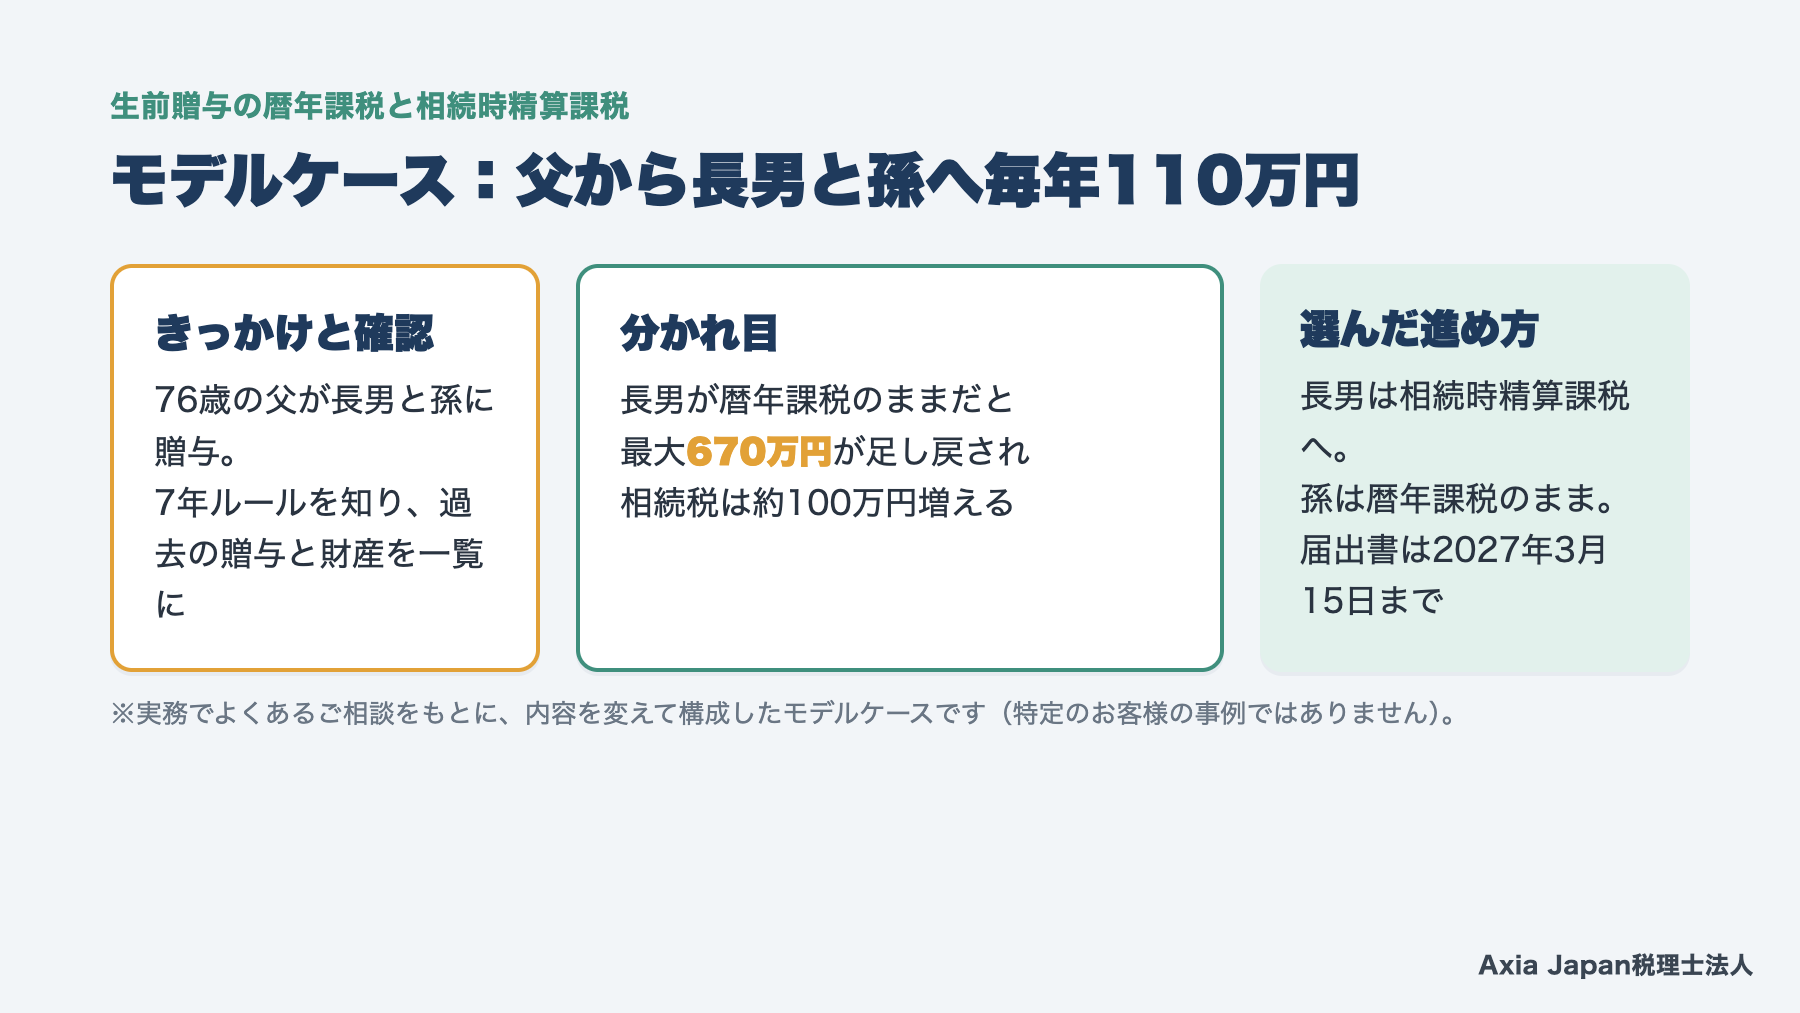
※実務でよくあるご相談をもとに、内容を変えて構成したモデルケースです(特定のお客様の事例ではありません)。
静岡市葵区に住む76歳の父が、長男と20歳の孫に、毎年110万円ずつ贈与してきた例です。相続人は長男と長女の2人で、贈与後の父の財産は約8,000万円あります。
相談のきっかけは、2026年の年末の贈与を前に、足し戻しの期間が7年に延びたと知ったことでした。
最初に確かめたのは、過去の贈与の通帳記録と契約書、そして財産の一覧です。試算すると、相続税の税率は15%でした。
分かれ目は、長男への贈与の方式です。暦年課税のままだと、今後の贈与は最大で670万円が足し戻され、相続税は約100万円増えます。相続時精算課税に切り替えれば、今後の年110万円は足し戻されません。
そこで長男は切り替え、孫は暦年課税のままとしました。孫は相続人ではなく、遺言でも財産を受け取らない予定だからです。長男は、2027年2月1日から3月15日までに届出書を出します。
このような場面で多い見落としは、届出書の出し忘れです。出さなければ暦年課税のままになり、足し戻しの対象に残ってしまいます。
よくある質問
Q. 生前贈与は暦年課税と相続時精算課税のどちらが得ですか?
相続人への年110万円以下の生前贈与は、相続時精算課税が有利になりやすいです。亡くなる時期に関係なく、相続財産に足し戻されないためです。相続人ではない孫への贈与は、暦年課税でも足し戻されません。110万円を超える贈与は、財産の総額と税率を試算して選びましょう。
Q. 相続時精算課税の110万円以下の贈与は申告が必要ですか?
相続時精算課税の贈与が年110万円以下なら、贈与税の申告は必要ありません。ただし、初めて相続時精算課税を選ぶ年は、相続時精算課税選択届出書を出します。期限は、贈与を受けた年の翌年2月1日から3月15日までです。令和5年以前の贈与は、110万円以下でも申告が必要でした。
Q. 相続時精算課税を選んだ後で暦年課税に戻せますか?
相続時精算課税を一度選ぶと、その贈与者からの贈与は暦年課税に戻せません。選択は贈与者ごとなので、父からは相続時精算課税、母からは暦年課税という使い分けはできます。将来、110万円を超える贈与を暦年課税で受ける予定がないかを、選ぶ前に確かめてください。
まとめ
生前贈与は、暦年課税と相続時精算課税のどちらにも年110万円の基礎控除があります。違いは、亡くなったときの足し戻しです。暦年課税は亡くなる前3年から7年以内の贈与が相続財産に戻り、相続時精算課税の年110万円以下は戻りません。
相続人への贈与は相続時精算課税、相続人ではない孫への贈与は暦年課税が基本になります。年内に贈与したら、翌年2月1日から3月15日までの届出書と申告を忘れないようにしましょう。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。初回のお問い合わせは無料です。
生前贈与の試算や相続税の見通しは、相続税対策・申告でお受けしています。相談先の探し方は、静岡市の税理士の選び方の記事でも紹介しています。
この記事の執筆者
この記事は、相続税の申告と生前対策を強みとする事務所の代表税理士が執筆しました。贈与の方式の選び方や、相続税の試算の相談を受けています。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
参考にした資料
- 国税庁(2023)『相続税及び贈与税の税制改正のあらまし』https://www.nta.go.jp/publication/pamph/pdf/0023006-004.pdf(閲覧日:2026年11月16日)
参考記事(Web)
- No.4103 相続時精算課税の選択/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4103.htm(閲覧日:2026年11月16日)
- No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm(閲覧日:2026年11月16日)
- No.4155 相続税の税率/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4155.htm(閲覧日:2026年11月16日)
- No.4161 贈与財産の加算と税額控除(暦年課税)/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4161.htm(閲覧日:2026年11月16日)
- No.4304 相続時精算課税選択届出書に添付する書類/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4304.htm(閲覧日:2026年11月16日)
- No.4402 贈与税がかかる場合/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402.htm(閲覧日:2026年11月16日)
- No.4408 贈与税の計算と税率(暦年課税)/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4408.htm(閲覧日:2026年11月16日)
- No.4429 贈与税の申告と納税/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4429.htm(閲覧日:2026年11月16日)
- 税務署所在地・案内(静岡県)/名古屋国税局/https://www.nta.go.jp/about/organization/nagoya/location/shizuoka.htm(閲覧日:2026年11月16日)
免責事項
本記事は、2026年11月16日時点の法令・通達・公表資料にもとづいて作成しています。税制は改正が多く、同じ制度でも適用できるかどうかは個々の状況によって異なります。実際の申告やお手続きにあたっては、税理士などの専門家にご相談ください。本記事の情報を利用されたことにより生じた損失等について、当法人は責任を負いかねますのでご了承ください。