相続税の申告が必要かどうかは、亡くなった方の財産の合計が基礎控除を超えるかで決まります。基礎控除は、3,000万円に、法定相続人1人あたり600万円を足した金額です。
気をつけたいのは、税額が0円でも相続税の申告が必要な場合があることです。自宅の土地の評価を下げる特例や、配偶者の税額軽減は、申告をして初めて使えます。
この記事では、基礎控除の計算、0円でも申告が要る場合、10か月の期限と判定の手順を、数字の例とあわせて説明します。
執筆:税理士 福代 和紀(Axia Japan税理士法人 代表税理士)
この記事の結論
- 相続税の申告は、財産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えると必要です。
- 小規模宅地等の特例や配偶者の税額軽減で税額が0円になる場合も、相続税の申告は必要です。
- 相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。
この記事でわかること
- 相続税の申告が必要かを決める基礎控除の計算方法
- 税額が0円でも相続税の申告が必要になる3つの場合
- 10か月の期限と、申告が必要かを確かめる手順
相続税の申告が必要かは基礎控除で決まる
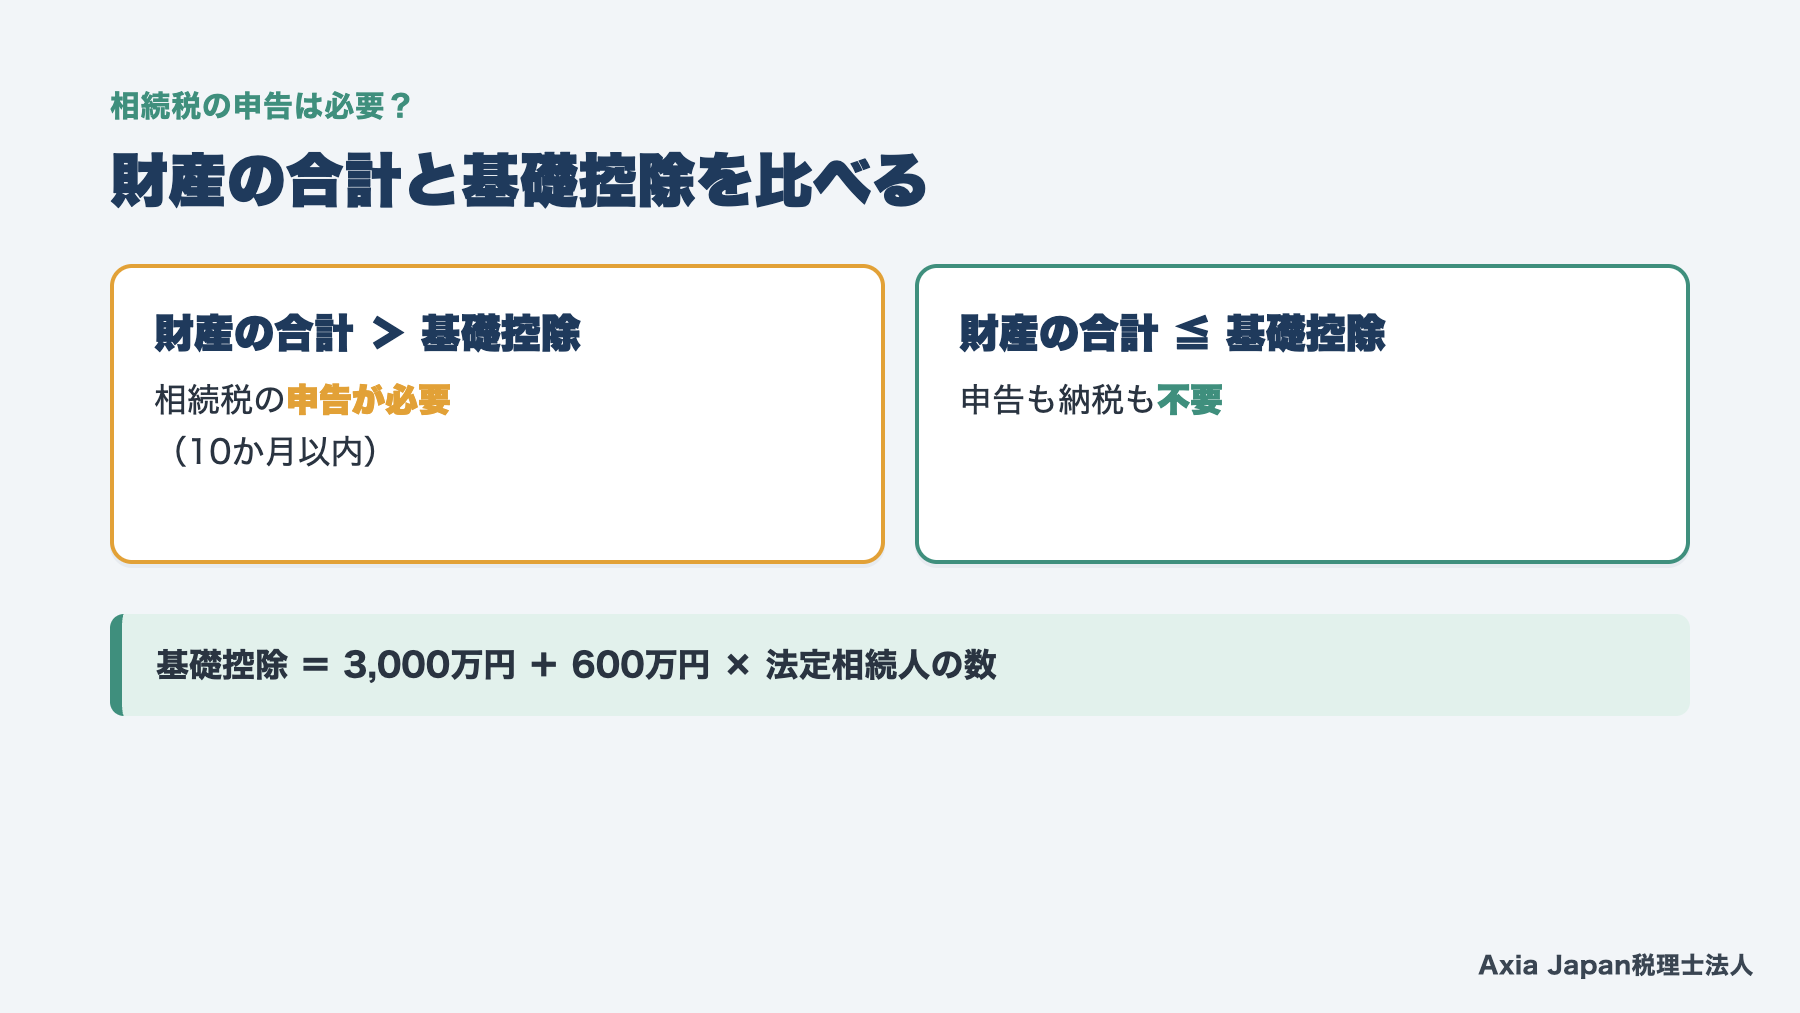
相続税の申告は、亡くなった方の財産の合計が基礎控除を超える場合に必要です。基礎控除以下なら、申告も納税も要りません。
基礎控除とは、相続税がかからない財産の枠のことです。相続人の数が多いほど、枠は大きくなります。
判定でつまずきやすいのは、比べる財産の範囲でしょう。預金や不動産だけでなく、死亡保険金や生前の贈与の一部も計算に入ります。反対に、借入金や葬式費用は差し引けます。
基礎控除の金額、相続人の数え方、財産の範囲の順に確かめていきましょう。
基礎控除は3,000万円+600万円×法定相続人の数
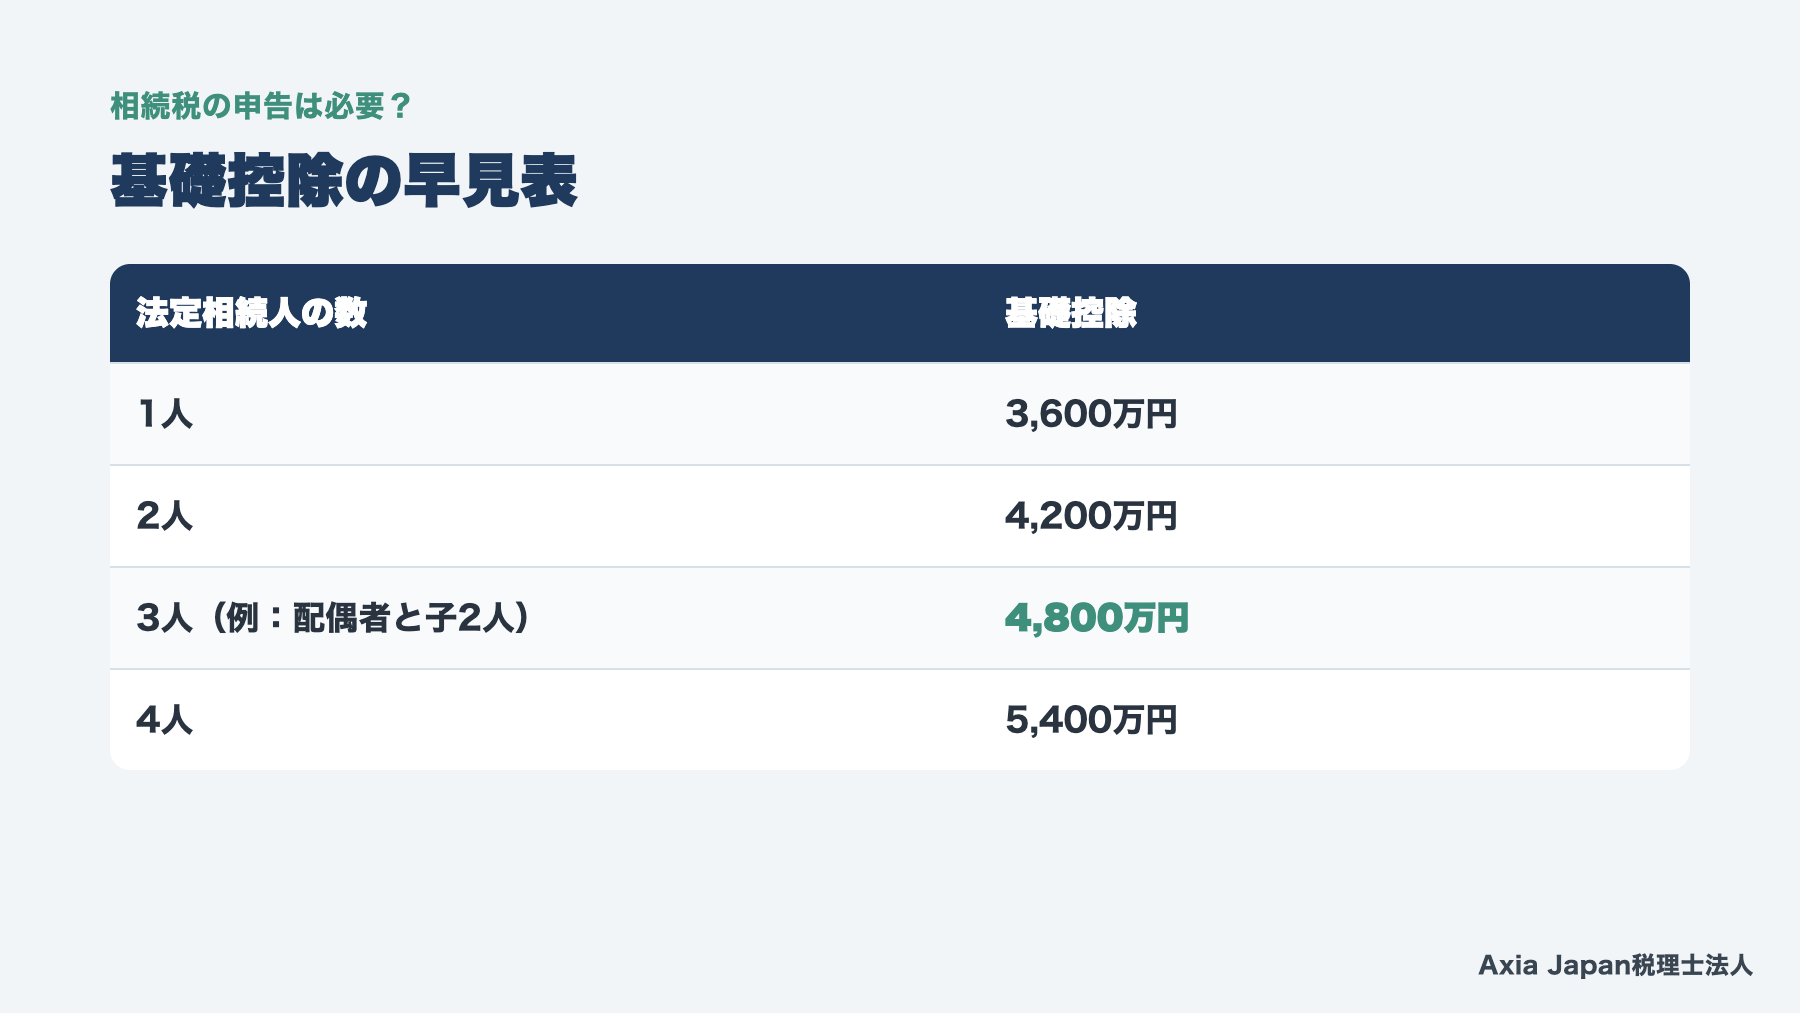
相続税の基礎控除は、3,000万円に、600万円×法定相続人の数を足した金額です。相続人が配偶者と子2人の3人なら、4,800万円になります。相続人が子1人だけなら、3,600万円です。
| 法定相続人の数 | 基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
財産の合計がこの金額を超えた場合に、超えた部分に対して相続税がかかります。たとえば相続人が子2人で財産が5,000万円なら、基礎控除4,200万円を超えるため申告が必要です。
財産が基礎控除に近いときは、土地の評価で結果が変わります。固定資産税の通知書の金額と、相続税の評価額は同じではありません。境目に近い方は、土地の評価を先に確かめておきましょう。
参考:国税庁 タックスアンサー No.4152・No.4205(令和8年4月1日現在法令等、相続税法15条・27条)
法定相続人の数は放棄した人も含めて数える
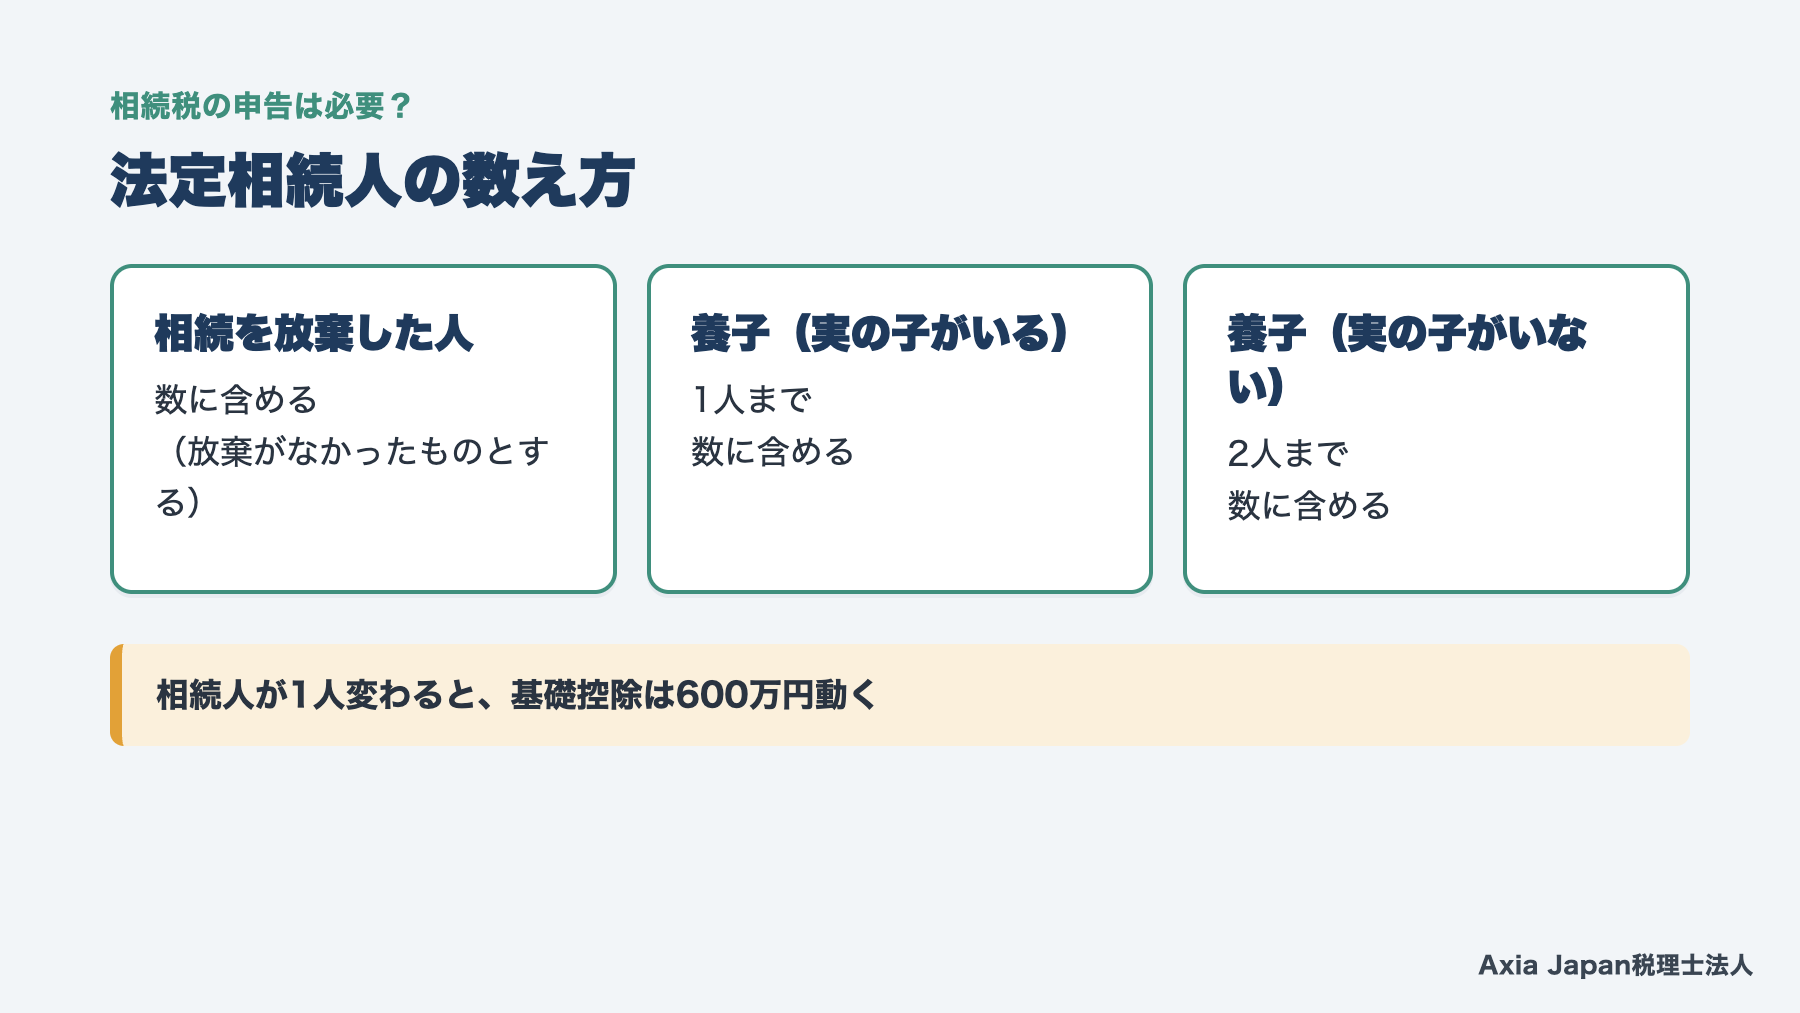
基礎控除の計算に使う法定相続人の数は、相続を放棄した人も含めて数えます。放棄がなかったものとした場合の相続人の数を使う決まりだからです。
たとえば子3人のうち1人が相続を放棄しても、法定相続人の数は3人のままです。基礎控除は4,800万円で変わりません。
養子がいる場合は、数に入れられる人数に上限があります。亡くなった方に実の子がいれば養子は1人まで、実の子がいなければ2人までです。
相続人が誰かは、亡くなった方の出生から死亡までの戸籍で確かめます。前の結婚での子や、認知した子がいることもあるためです。
税理士の実務メモ
相談で最初にお願いするのは、亡くなった方の出生から死亡までの戸籍をそろえることです。相続人の数が1人変わると、基礎控除は600万円動きます。財産を調べる前に、まず人数を確定させます。
参考:国税庁 タックスアンサー No.4152(相続税法15条)
基礎控除と比べる財産に足すもの・引くもの
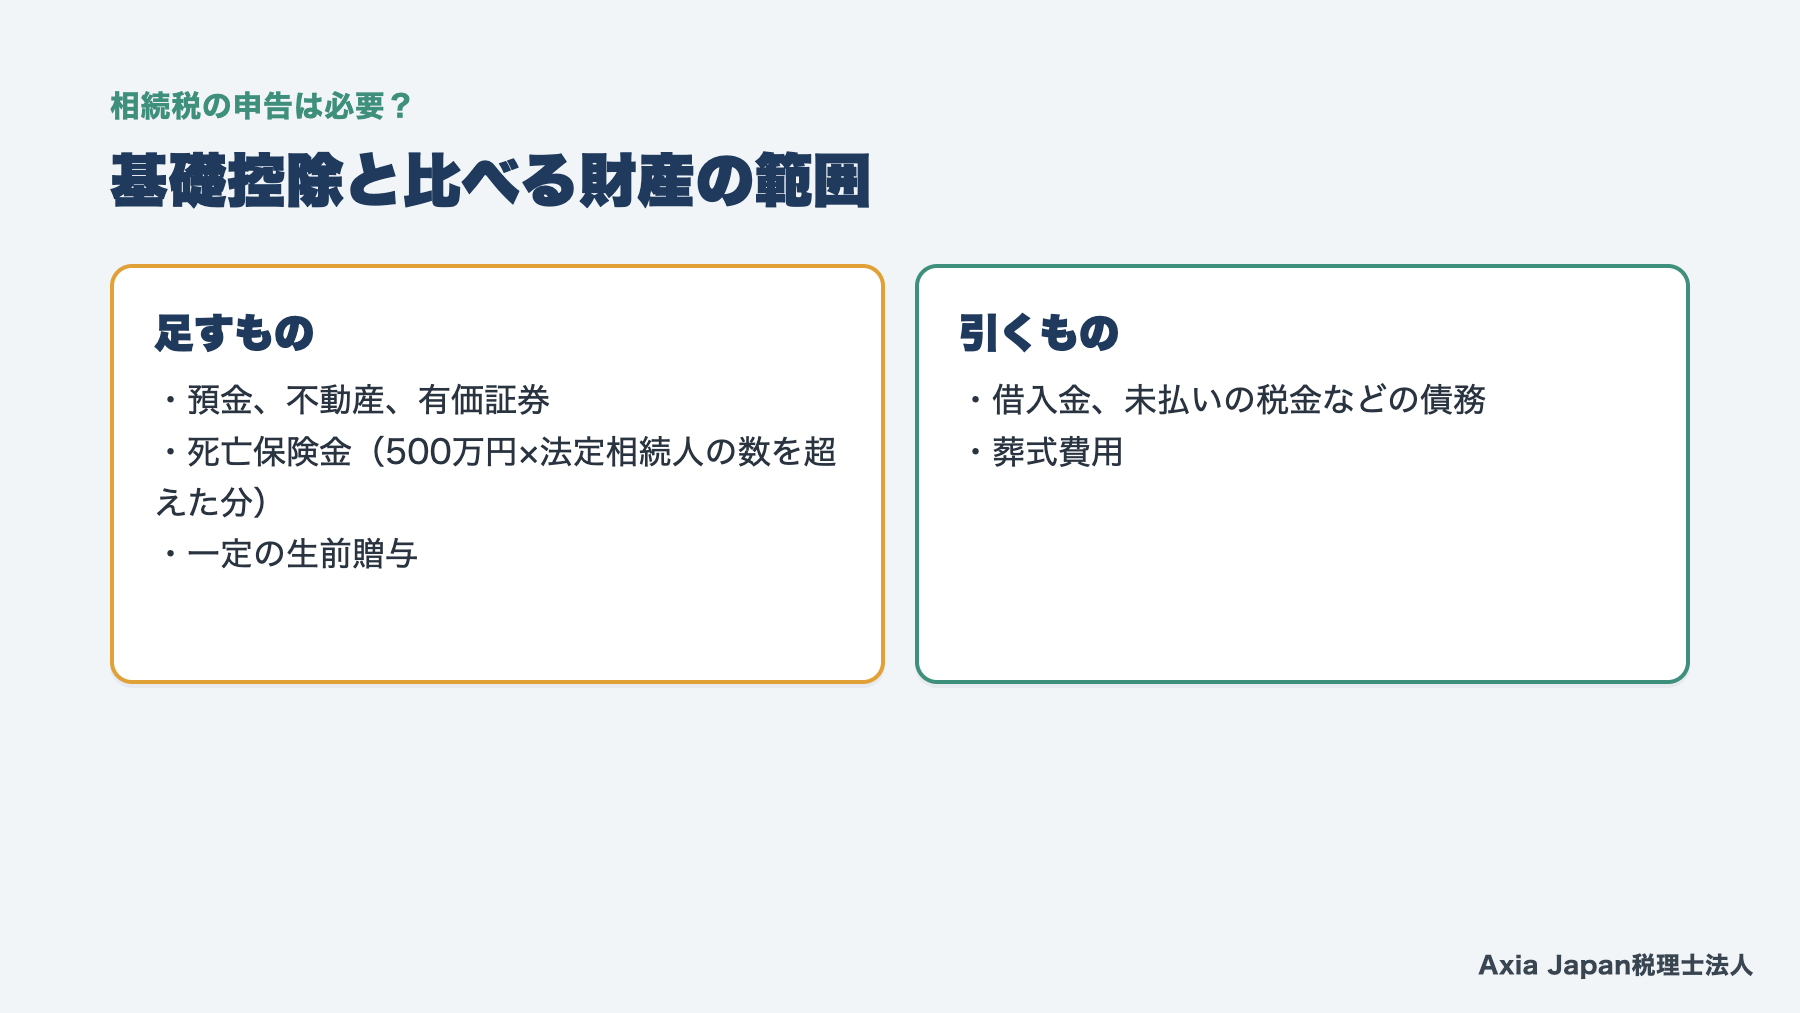
基礎控除と比べるのは、預金や不動産に、死亡保険金や一定の生前贈与を足し、債務と葬式費用を引いた金額です。亡くなった時点の預金残高だけで判断すると、判定を誤ります。
足すものの代表は、死亡保険金です。相続人が受け取る死亡保険金は、500万円×法定相続人の数までが非課税で、超えた分を財産に足します。
生前の贈与も対象です。暦年課税の贈与は亡くなる前3年から7年以内の分、相続時精算課税の贈与は年110万円を超えた分を足します。
差し引けるのは、借入金や未払いの税金などの債務と、葬式費用です。
税理士の実務メモ
財産の調査で漏れやすいのは、亡くなった方が保険料を払っていた保険と、家族名義の預金です。通帳の引落しと振込を過去にさかのぼって確かめます。保険料の引落しがあれば、保険証券や契約内容の通知を探してください。
参考:国税庁 タックスアンサー No.4114・No.4161・No.4205(相続税法12条・13条・19条)
相続税が0円でも申告が必要な場合
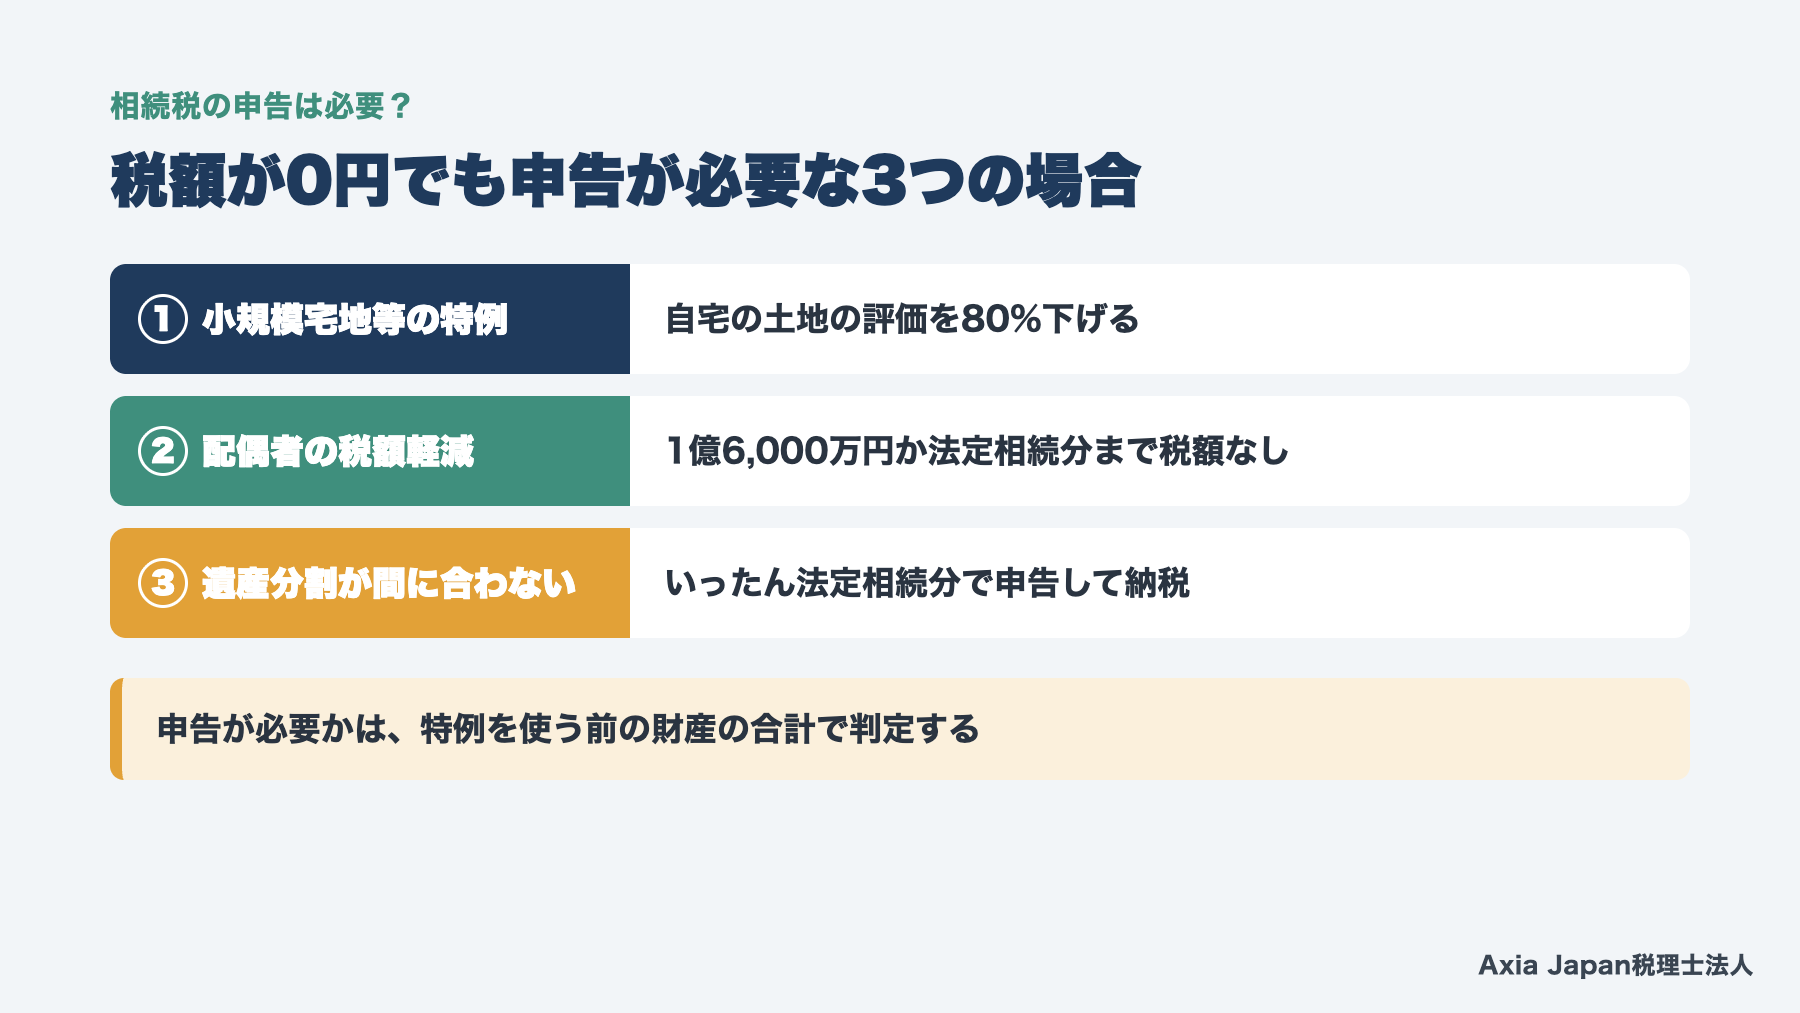
相続税の申告は、特例を使った結果として税額が0円になる場合にも必要です。小規模宅地等の特例と配偶者の税額軽減は、申告書を出すことが適用の条件だからです。
申告が必要かどうかは、特例を使う前の財産の合計で判定します。特例を使えば基礎控除以下になる、という理由で申告を省くことはできません。
申告をしないまま期限を過ぎると、後から申告と納税を求められることがあります。「うちは税金がかからないはず」と考えている家庭ほど、先に確かめてください。
小規模宅地等の特例を使うとき
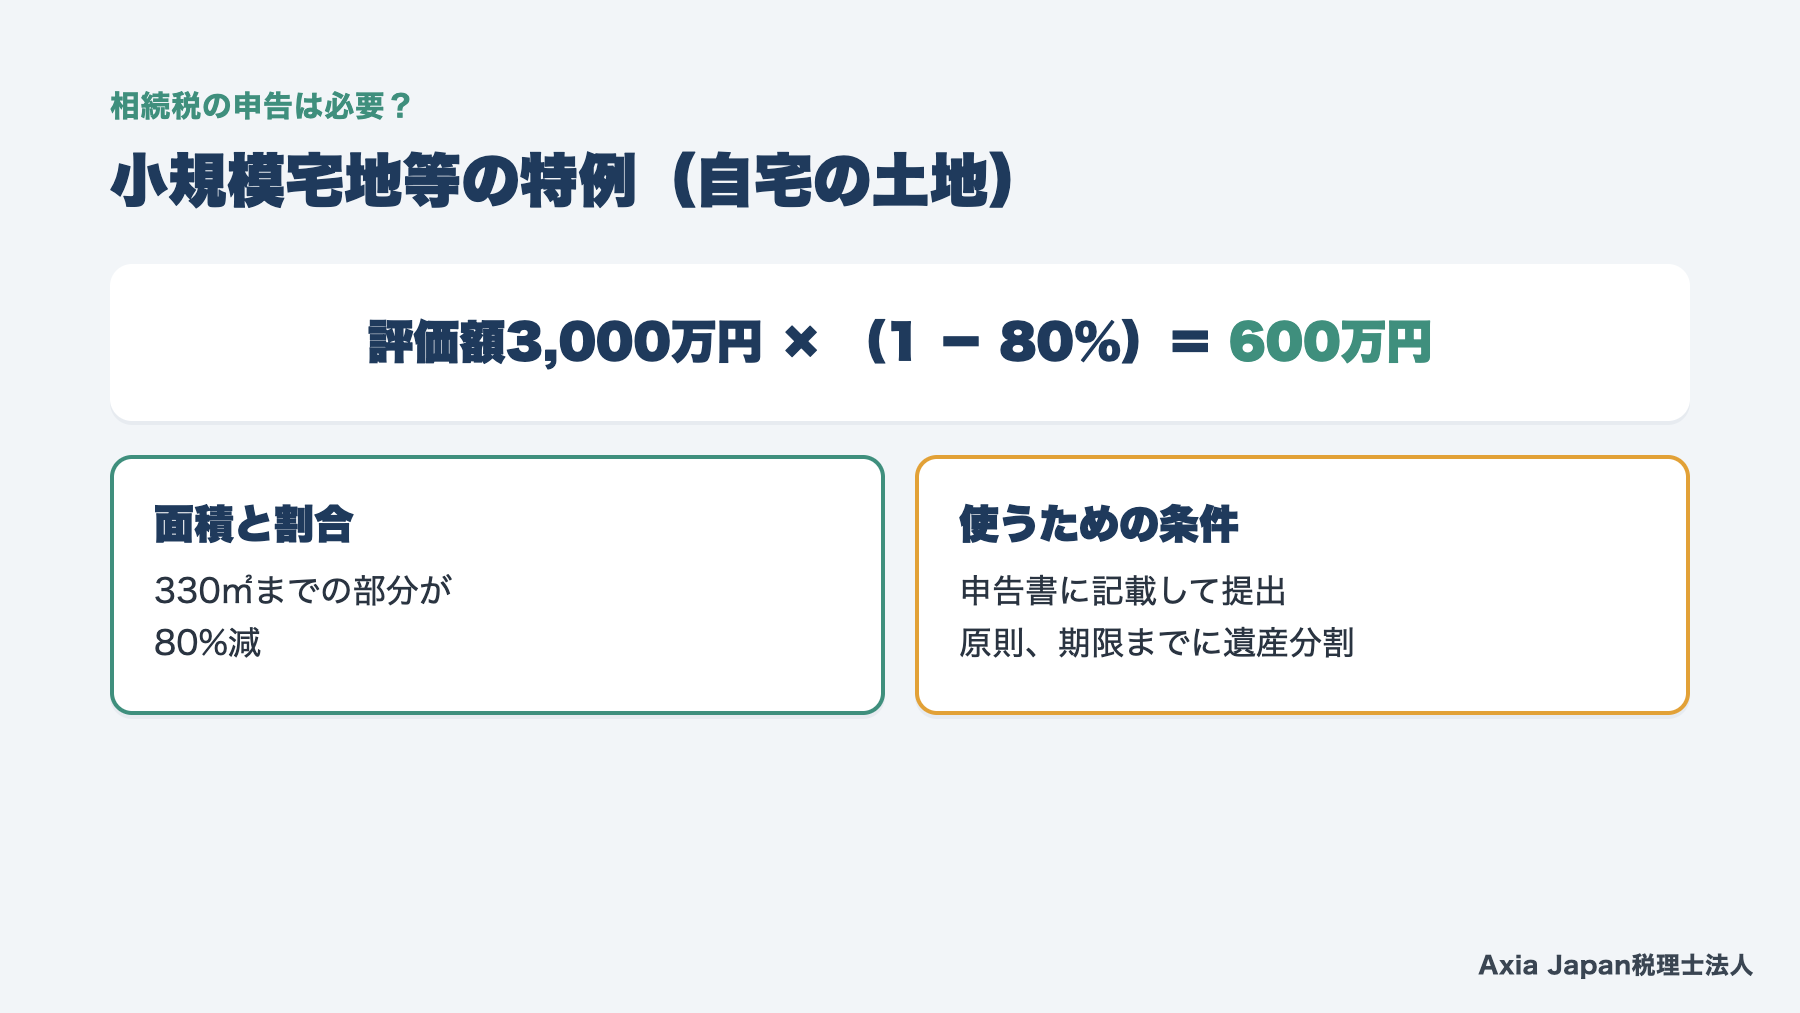
小規模宅地等の特例を使う場合は、税額が0円でも相続税の申告が必要です。小規模宅地等の特例とは、亡くなった方の自宅や事業用の土地の評価額を、一定の面積まで減らせる制度です。
自宅の土地(特定居住用宅地等)なら、330㎡までの部分の評価額が80%下がります。評価額3,000万円の土地は、600万円で計算できるわけです。
自宅の土地でこの特例を使える人は限られます。配偶者が取得する場合は、ほかに条件がありません。同居していた親族は、申告期限まで住み続け、土地を持ち続けることが条件です。
特例を受けるには、申告書にその旨を書き、計算の明細書や遺産分割協議書の写しを添えます。原則として、申告期限までに遺産分割を終えておく必要もあります。
参考:国税庁 タックスアンサー No.4124・No.4205(令和8年4月1日現在法令等、租税特別措置法69条の4)
配偶者の税額軽減を使うとき
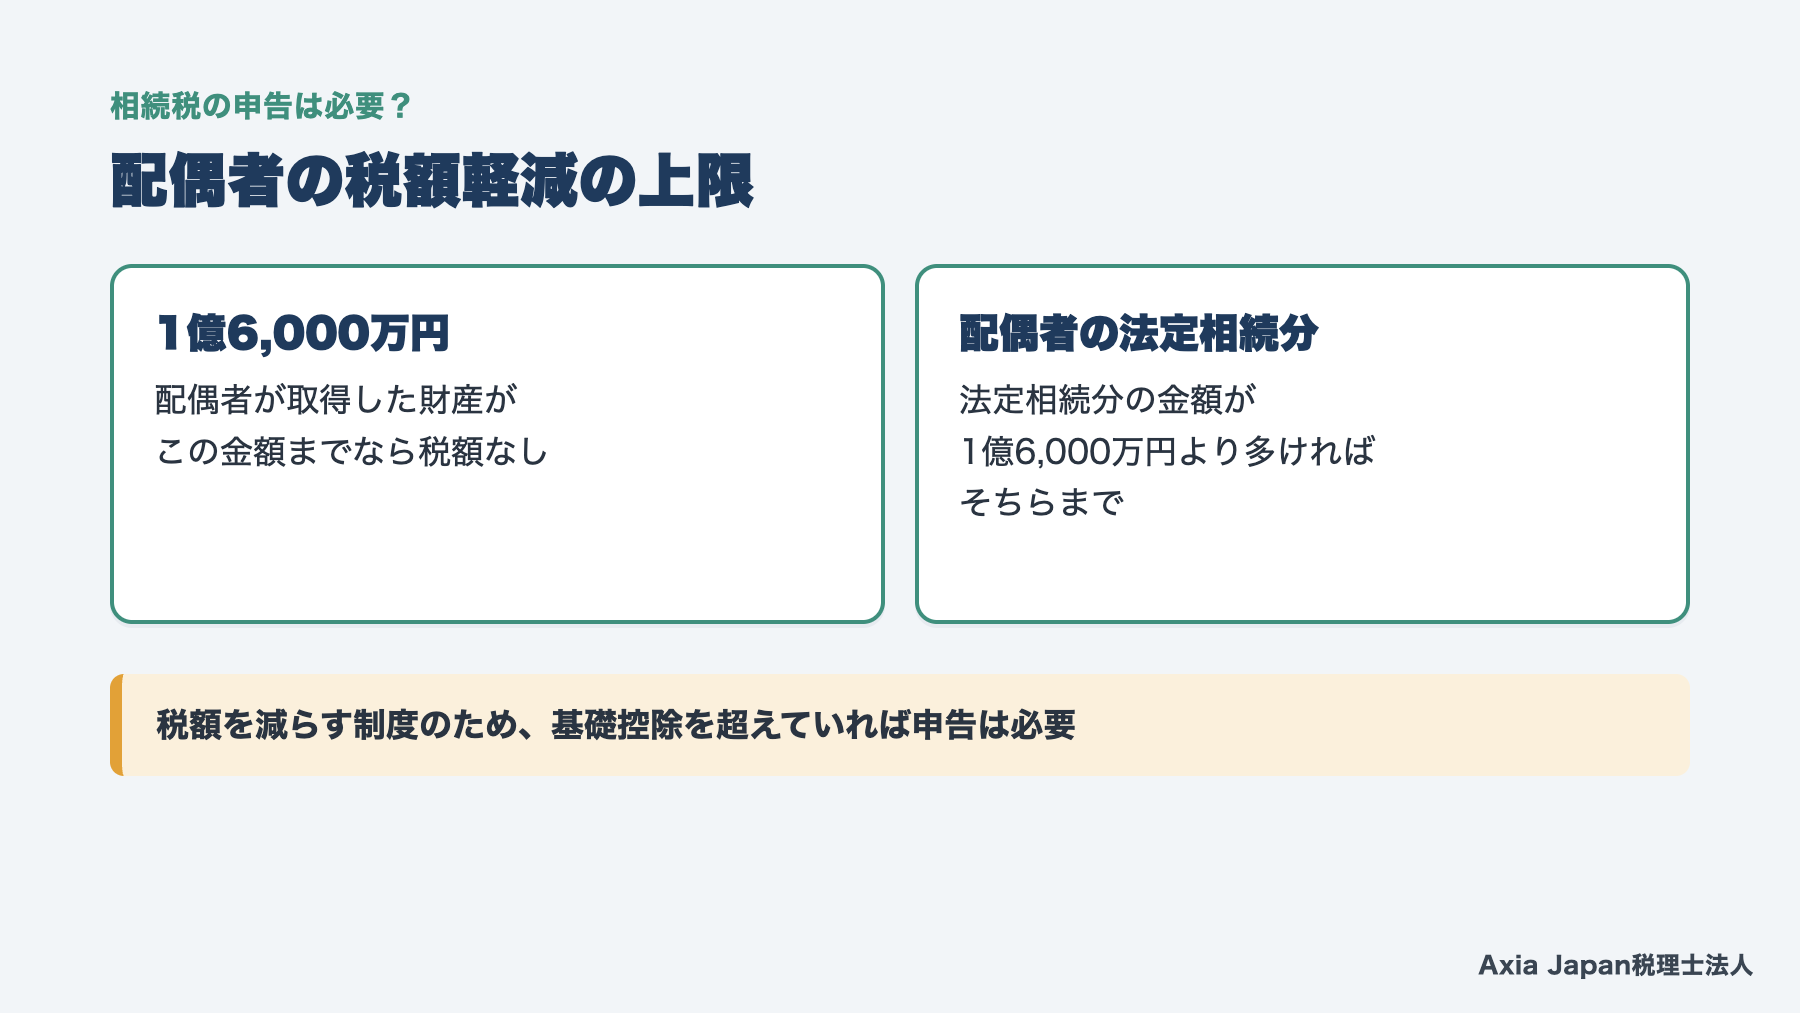
配偶者の税額軽減を使う場合も、相続税の申告が必要です。配偶者の税額軽減とは、配偶者が取得した財産について、一定の金額まで相続税がかからない制度です。
上限は、1億6,000万円と配偶者の法定相続分のうち、多い方の金額になります。財産が1億円で、配偶者がすべて取得するなら、配偶者に相続税はかかりません。
ただし、この制度は税額を減らすものです。財産の合計が基礎控除を超えていれば、申告そのものは省けません。申告書には、戸籍謄本と、遺言書か遺産分割協議書の写しを添えます。
配偶者がすべて相続すれば今回の相続税は0円にできますが、次の相続で子の負担が重くなることがあります。配偶者自身の財産と合わせて、次の相続まで試算してから分け方を決めましょう。試算からのご相談は、相続税対策・申告でお受けしています。
参考:国税庁 タックスアンサー No.4158(令和8年4月1日現在法令等、相続税法19条の2)
遺産分割が期限に間に合わないとき
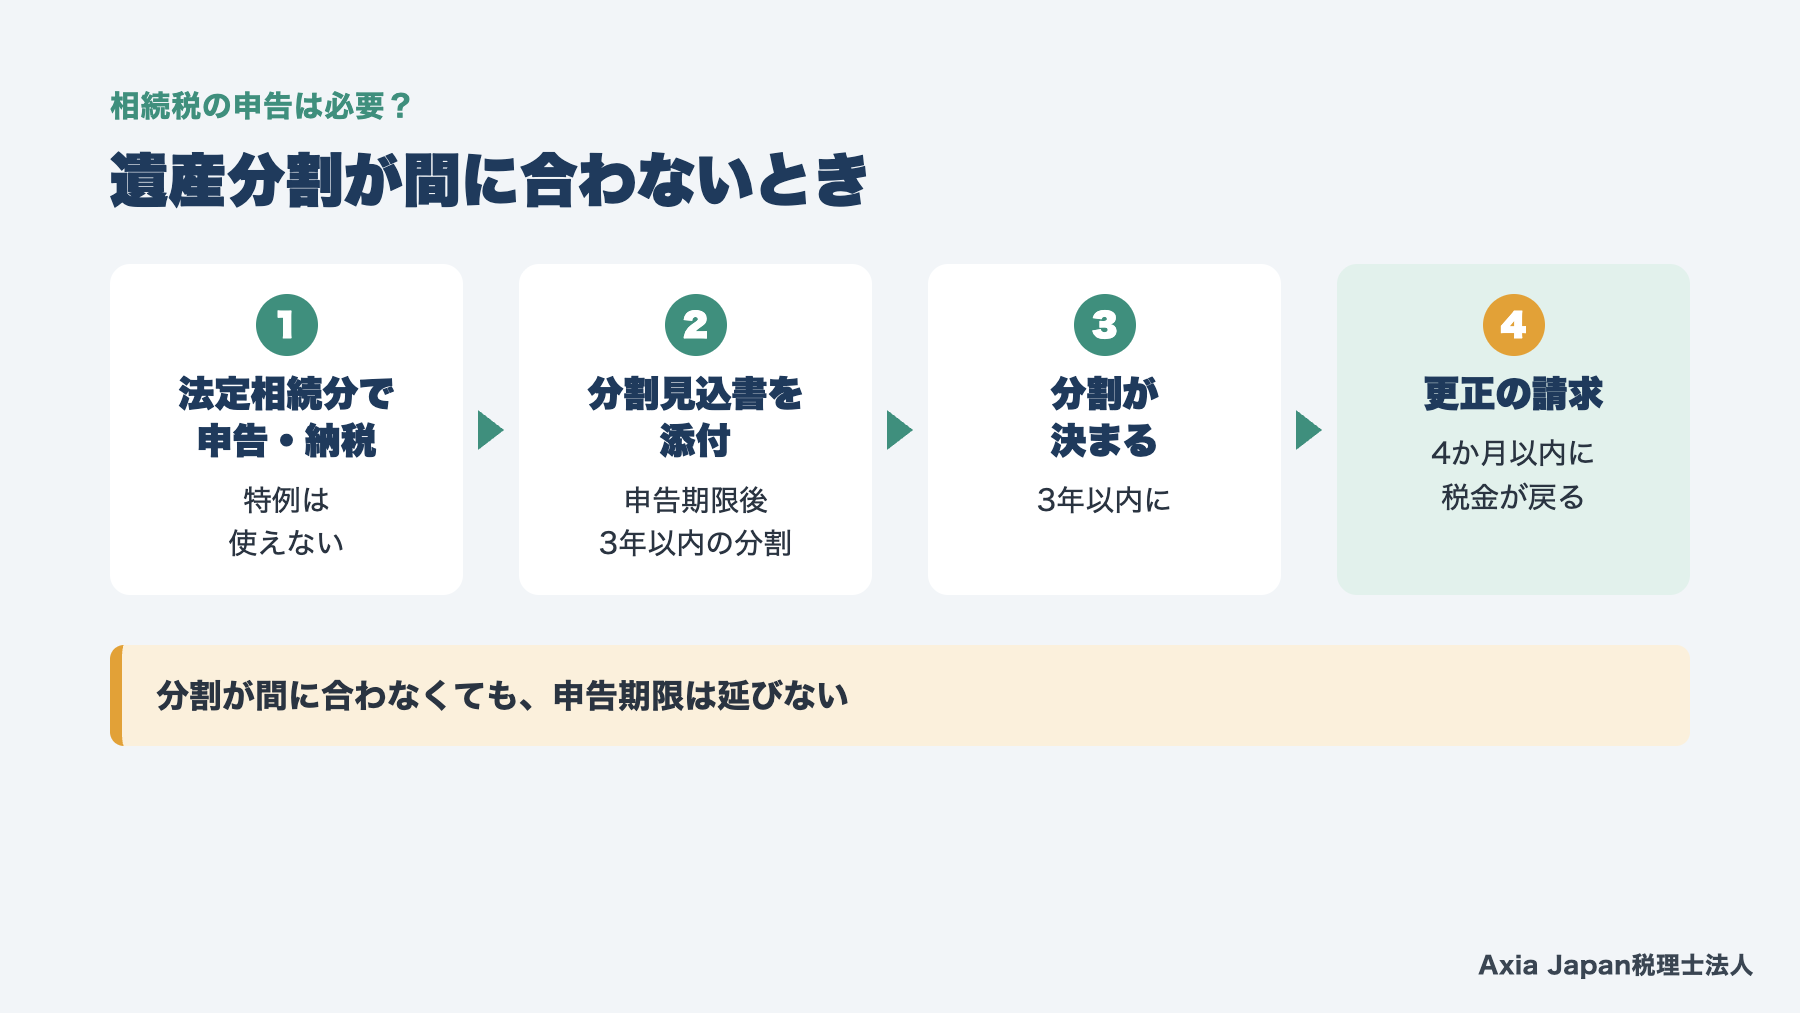
遺産分割が申告期限に間に合わなくても、相続税の申告期限は延びません。この場合は、法定相続分で財産を取得したものとして計算し、いったん申告と納税をします。
この申告では、小規模宅地等の特例も配偶者の税額軽減も使えません。特例があれば0円になる家庭でも、いったん税金を納めなければなりません。
救済の仕組みもあります。申告書に「申告期限後3年以内の分割見込書」を添え、3年以内に分割できれば特例の対象です。分割が決まった日の翌日から4か月以内に更正の請求をすれば、納めすぎた税金が戻ります。
とはいえ、一度は納税資金を用意しなければなりません。話し合いが長引きそうなときは、早い段階で税額の見込みを出しておきましょう。分け方を遺言で決めておく方法は、相続トラブルを防ぐ遺言のすすめの記事で紹介しています。
参考:国税庁 タックスアンサー No.4208・No.4158(令和8年4月1日現在法令等、相続税法32条・55条)
相続税の申告期限と申告先
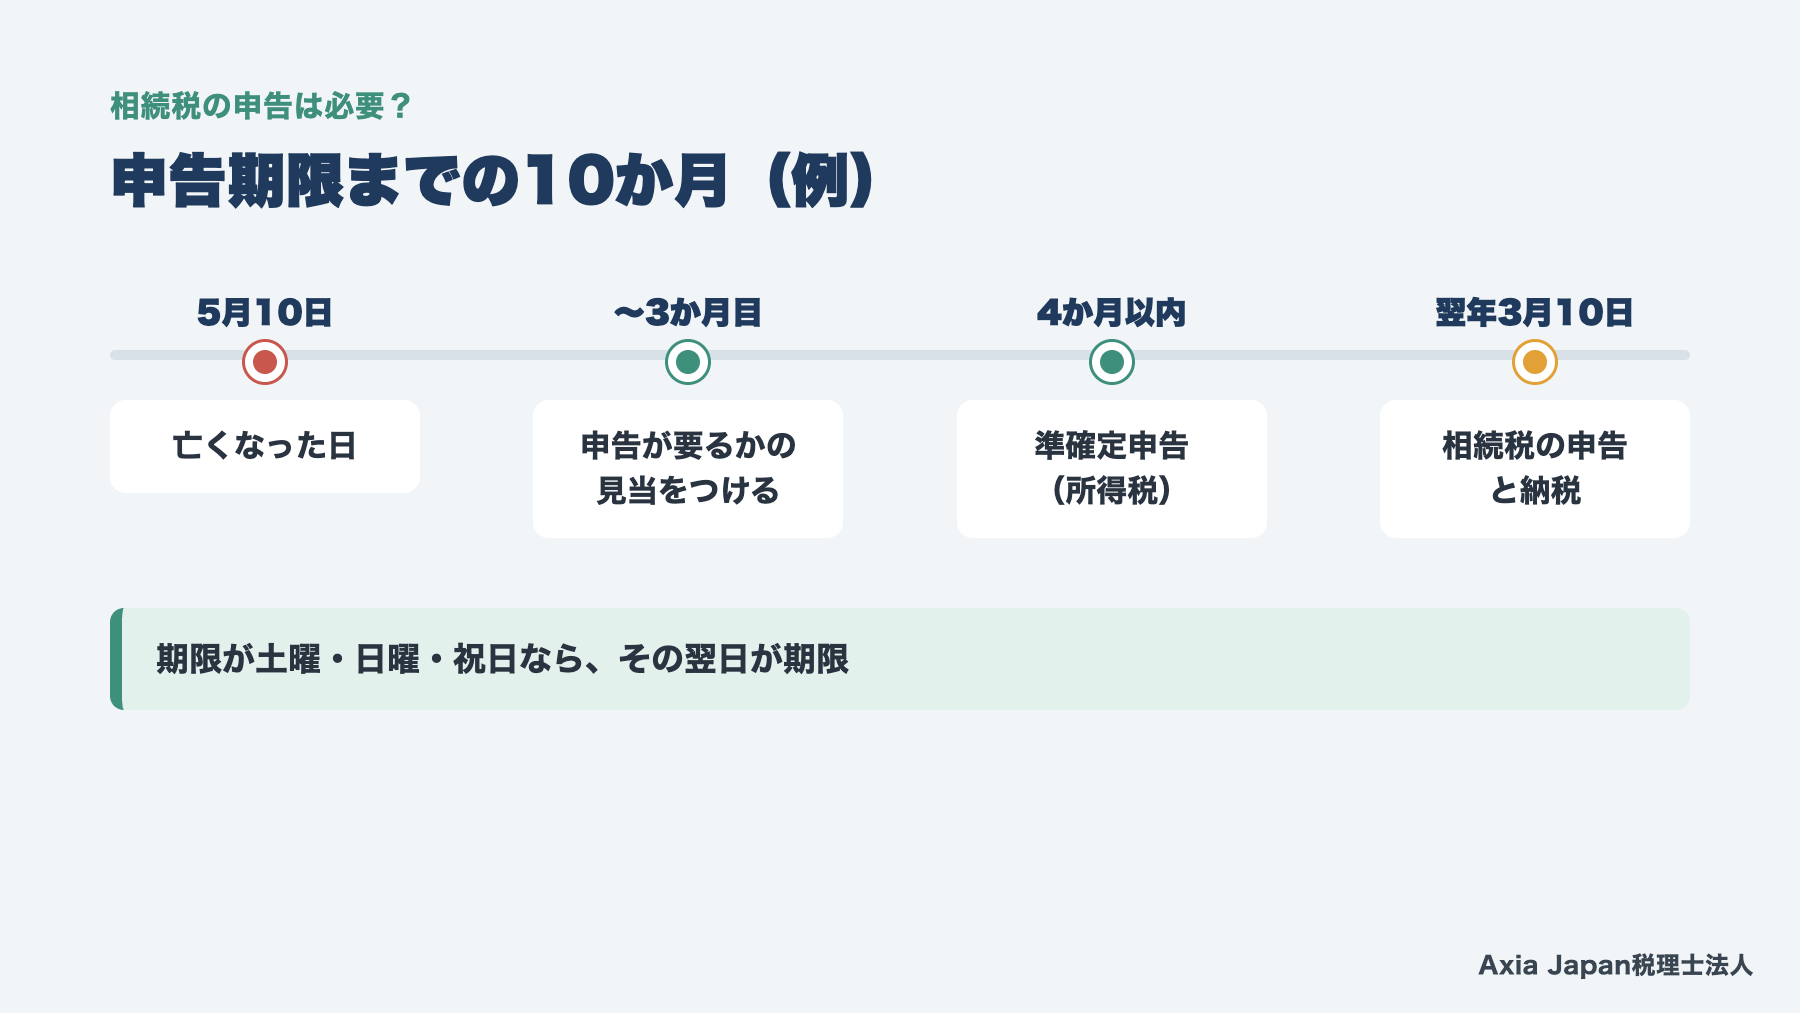
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。納税の期限も同じ日になります。
10か月は長く見えますが、戸籍の収集、財産の調査、土地の評価、遺産分割の話し合いを順に進めると、余裕はあまりありません。亡くなった年の所得税の申告(準確定申告)は4か月以内なので、そちらが先に来ます。
申告書の作成そのものより、手前の準備に時間がかかります。申告が要るかどうかの見当は、3か月目までにつけておくのが目安です。
期限は10か月以内、提出先は亡くなった方の住所地
相続税の申告書は、亡くなったことを知った日の翌日から10か月以内に提出します。通常は、亡くなった日の翌日から数えます。たとえば5月10日に亡くなった場合、翌年の3月10日が期限です。
期限が土曜日、日曜日、祝日にあたるときは、その翌日が期限になります。
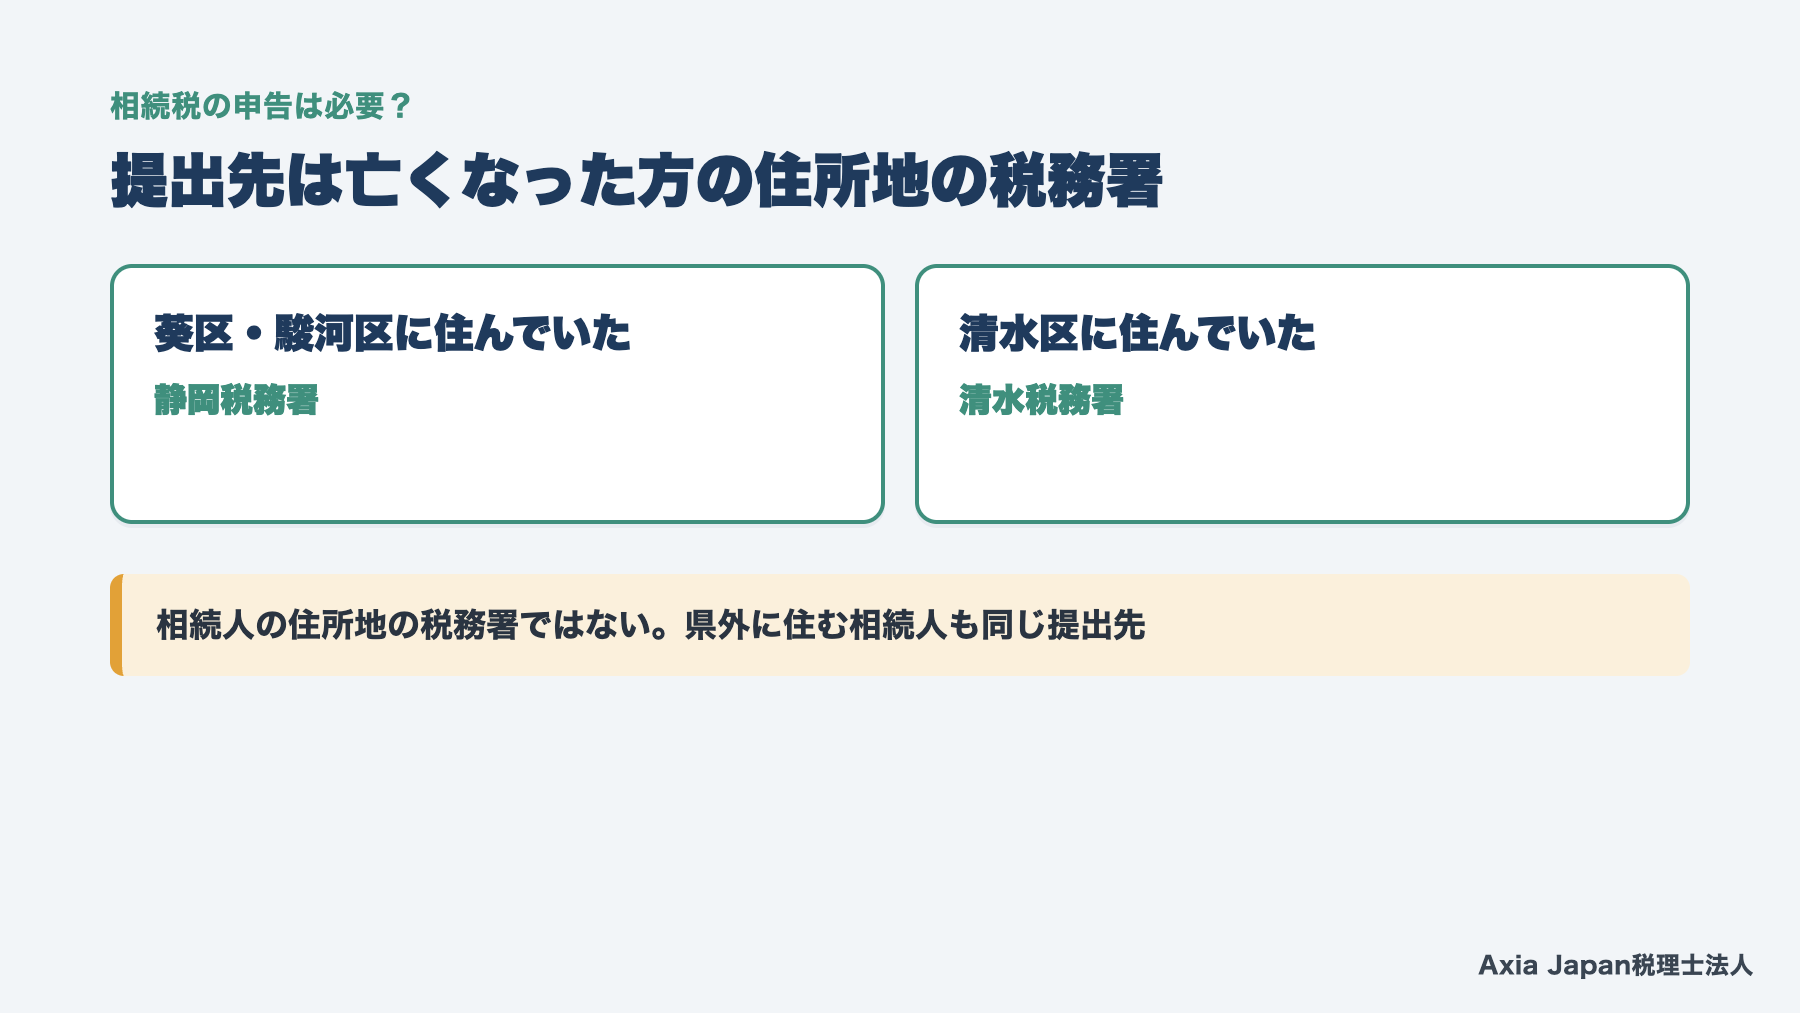
提出先は、亡くなった方の住所地を管轄する税務署です。相続人の住所地ではありません。亡くなった方が静岡市の葵区か駿河区に住んでいたなら静岡税務署、清水区なら清水税務署に出します。
相続人が県外に住んでいても、提出先は変わりません。申告書は相続人が共同で作って出すのが一般的で、e-Taxや郵送でも提出できます。
申告が期限に遅れた場合や、財産を少なく申告した場合は、加算税や延滞税がかかるおそれがあるので注意しましょう。
参考:国税庁 タックスアンサー No.4205(令和8年4月1日現在法令等、相続税法27条)|名古屋国税局「税務署所在地・案内(静岡県)」
申告が必要かは国税庁の判定コーナーでも確かめられる
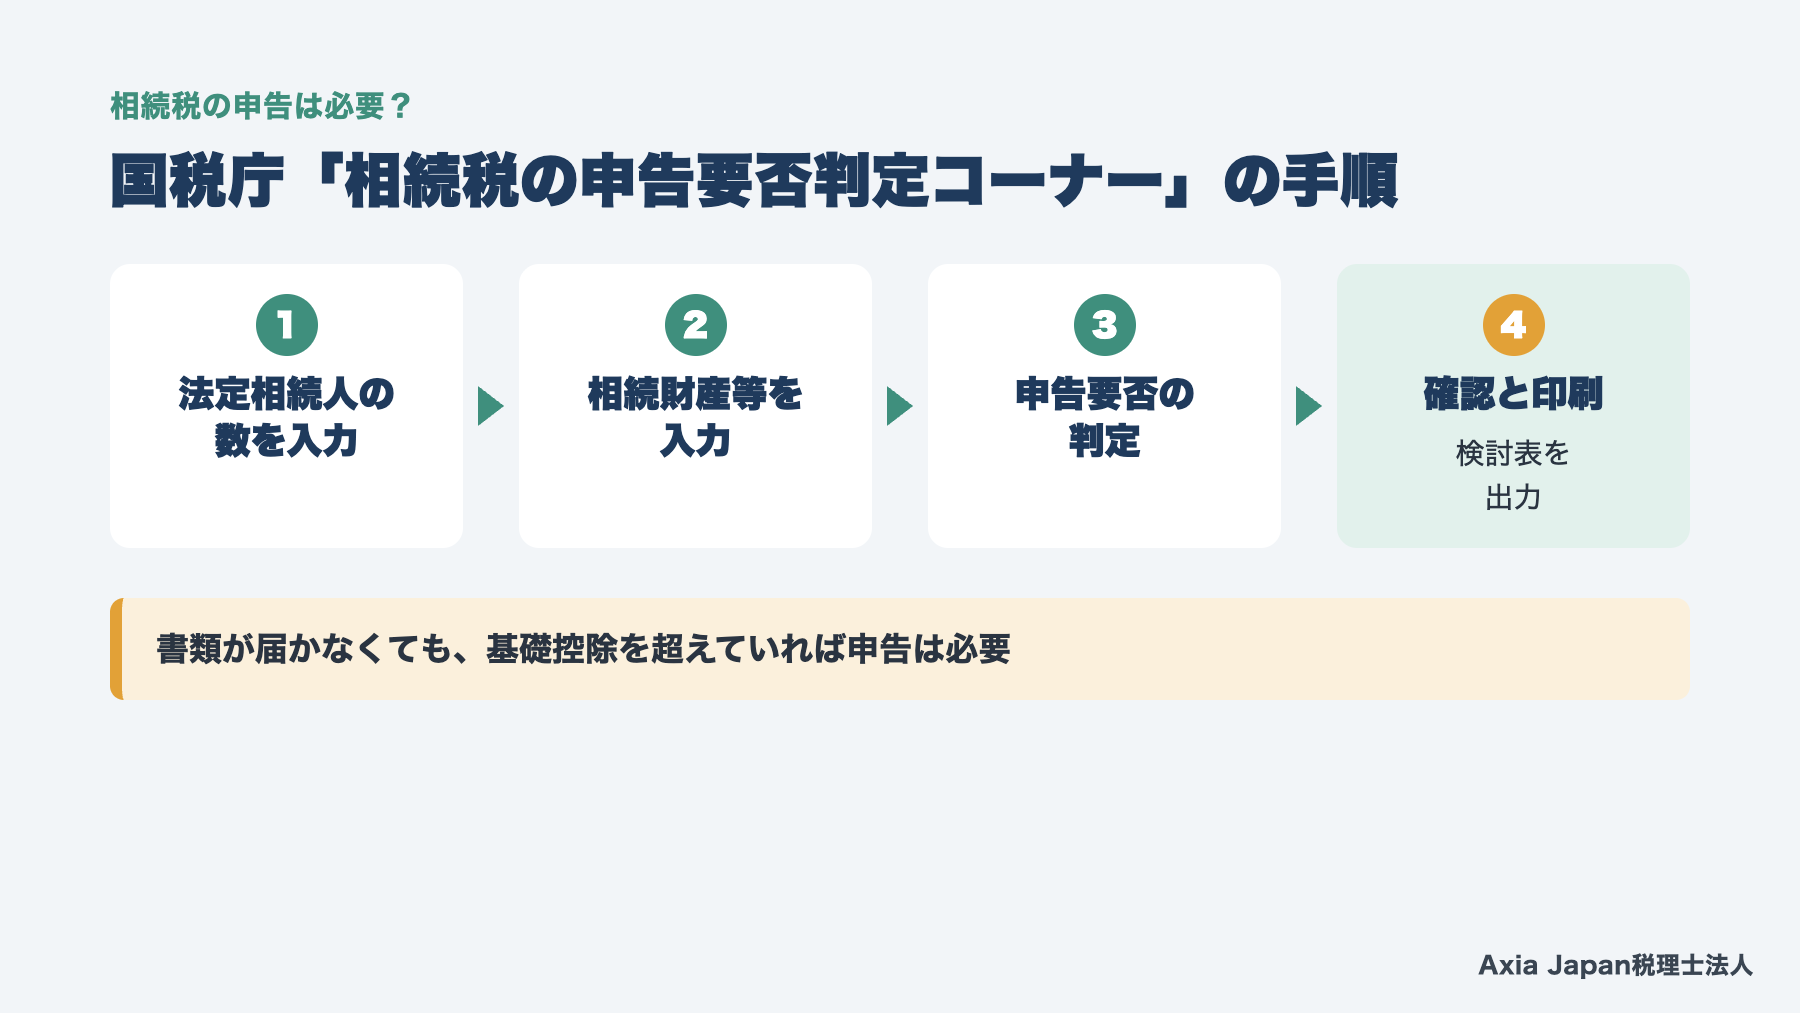
相続税の申告が必要かどうかのおおよその判定は、国税庁の「相続税の申告要否判定コーナー」でも確かめられます。法定相続人の数と財産の金額を入力すると、申告が必要かどうかの目安が表示されるしくみです。
手順は4つに分かれています。
・法定相続人の数の入力
・相続財産等の入力
・申告要否の判定
・入力内容の確認と印刷
入力した内容は、「相続税の申告要否検討表」として出力できます。この検討表は、e-Taxを使って税務署に提出することも可能です。税務署から相続税の申告について尋ねる書類が届いたときは、検討表を作って回答すると整理しやすいでしょう。
書類が届かなかった場合でも、財産が基礎控除を超えていれば申告は必要です。届くかどうかで判断しないようにしてください。
参考:国税庁「相続税の申告要否判定コーナー」
申告が必要か迷ったときの進め方
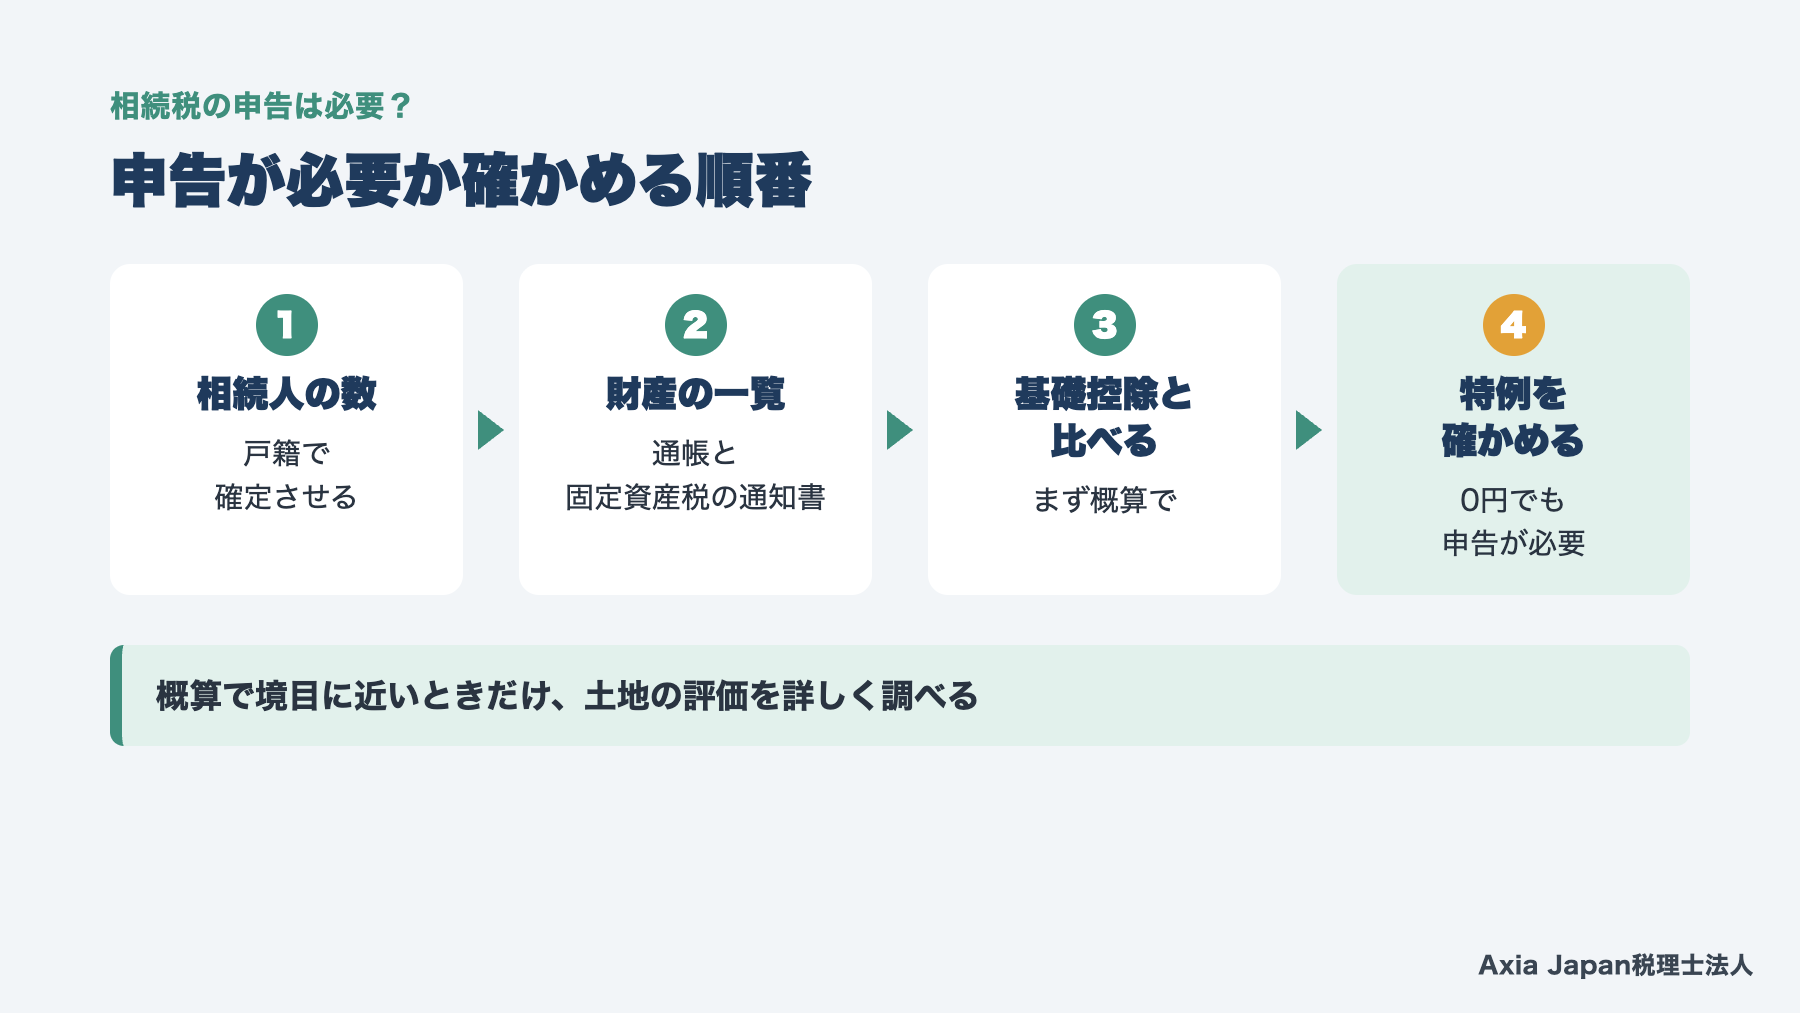
相続税の申告が必要か迷ったら、相続人の数、財産の一覧、特例の順に確かめます。この順番なら、途中で「申告は不要」と分かった時点で作業を止められます。
最初から細かい評価をする必要はありません。まず概算で基礎控除と比べ、境目に近いときだけ土地の評価を詳しく調べれば足ります。
概算には幅があります。土地の評価しだいで結果が変わりそうなときは、「不要」と決めつけずに先へ進んでください。迷ったまま期限が近づくのが、いちばん避けたい状況です。
財産の一覧は通帳と固定資産税の通知書から作る
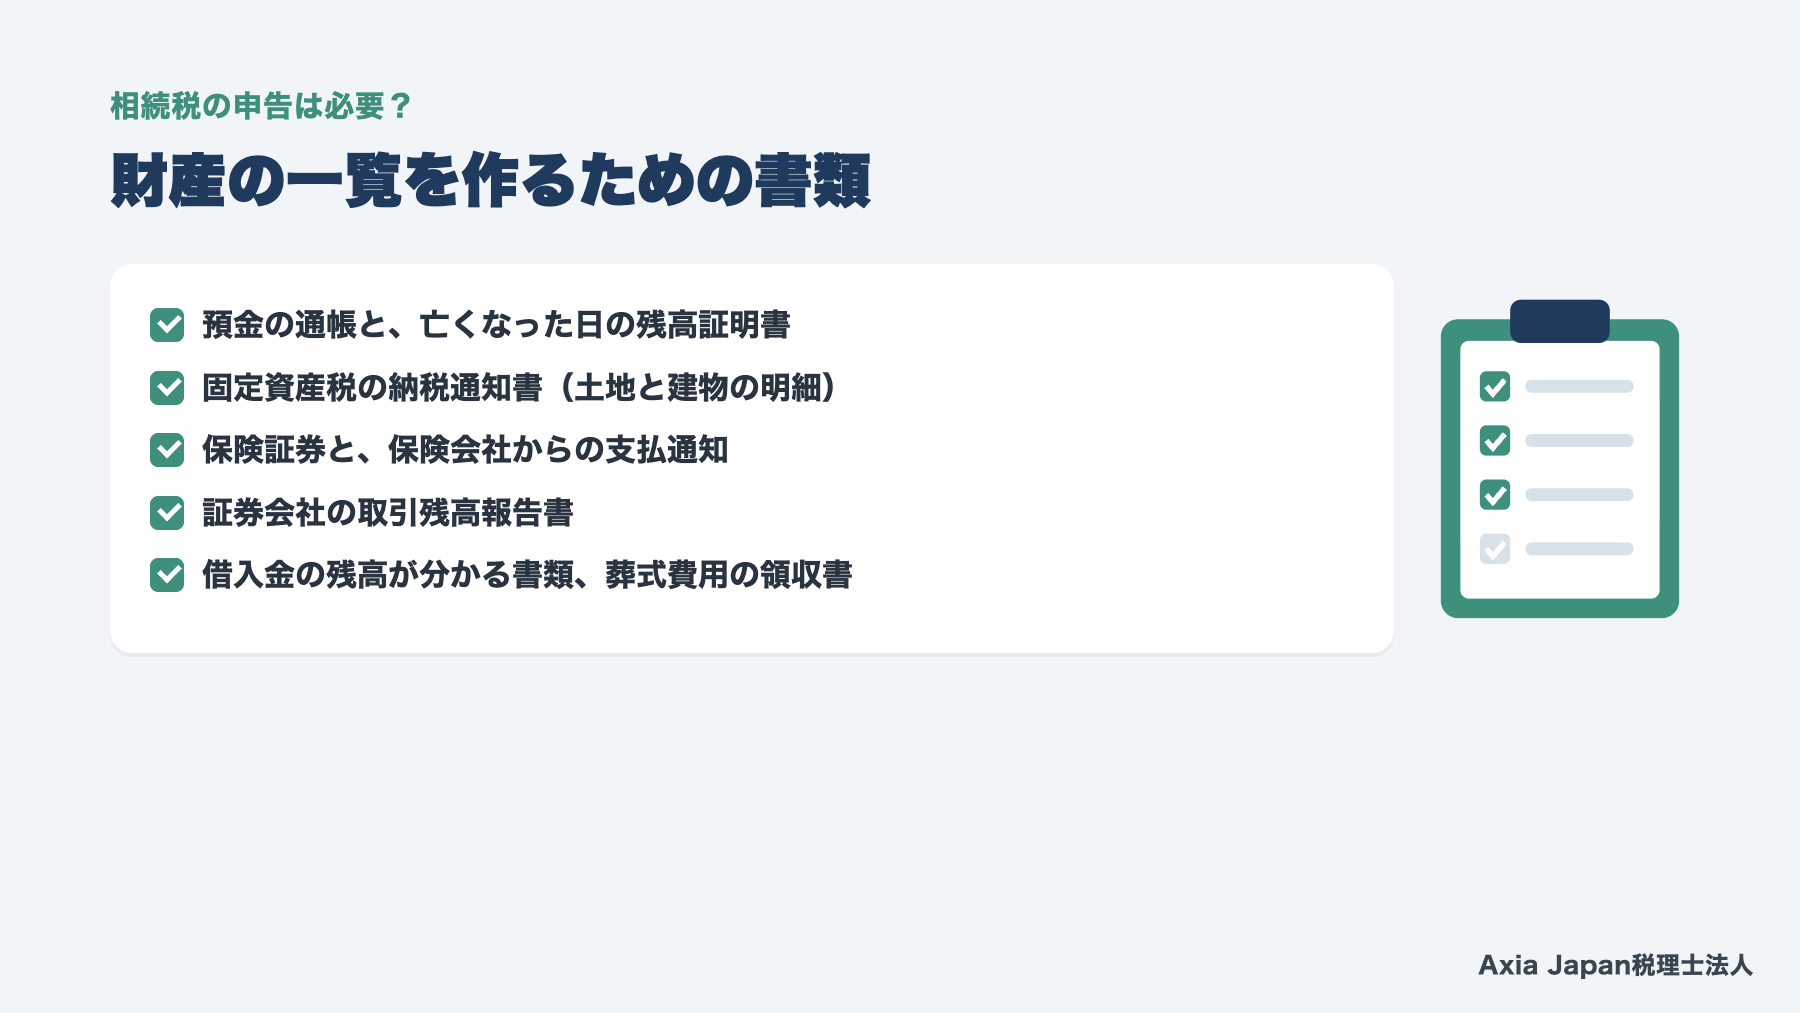
財産の一覧は、亡くなった方の通帳と、固定資産税の納税通知書から作り始めます。この2つで、預金と不動産のおおよその金額がつかめるためです。
集める書類は次のとおりです。
・預金の通帳と、亡くなった日の残高証明書
・固定資産税の納税通知書(土地と建物の明細)
・保険証券と、保険会社からの支払通知
・証券会社の取引残高報告書
・借入金の残高が分かる書類と、葬式費用の領収書
通帳は、残高だけでなく過去の出入りも見ます。大きな出金があれば、行き先を確かめてください。家族への贈与であれば、足し戻しの対象になる場合があります。
土地の概算は、通知書の評価額が出発点です。路線価のある地域では、国税庁の路線価図で1㎡あたりの価額を確かめると、より近い金額になります。
参考:国税庁 タックスアンサー No.4152・No.4161
モデルケース:自宅と預金を妻と子2人で相続する家庭
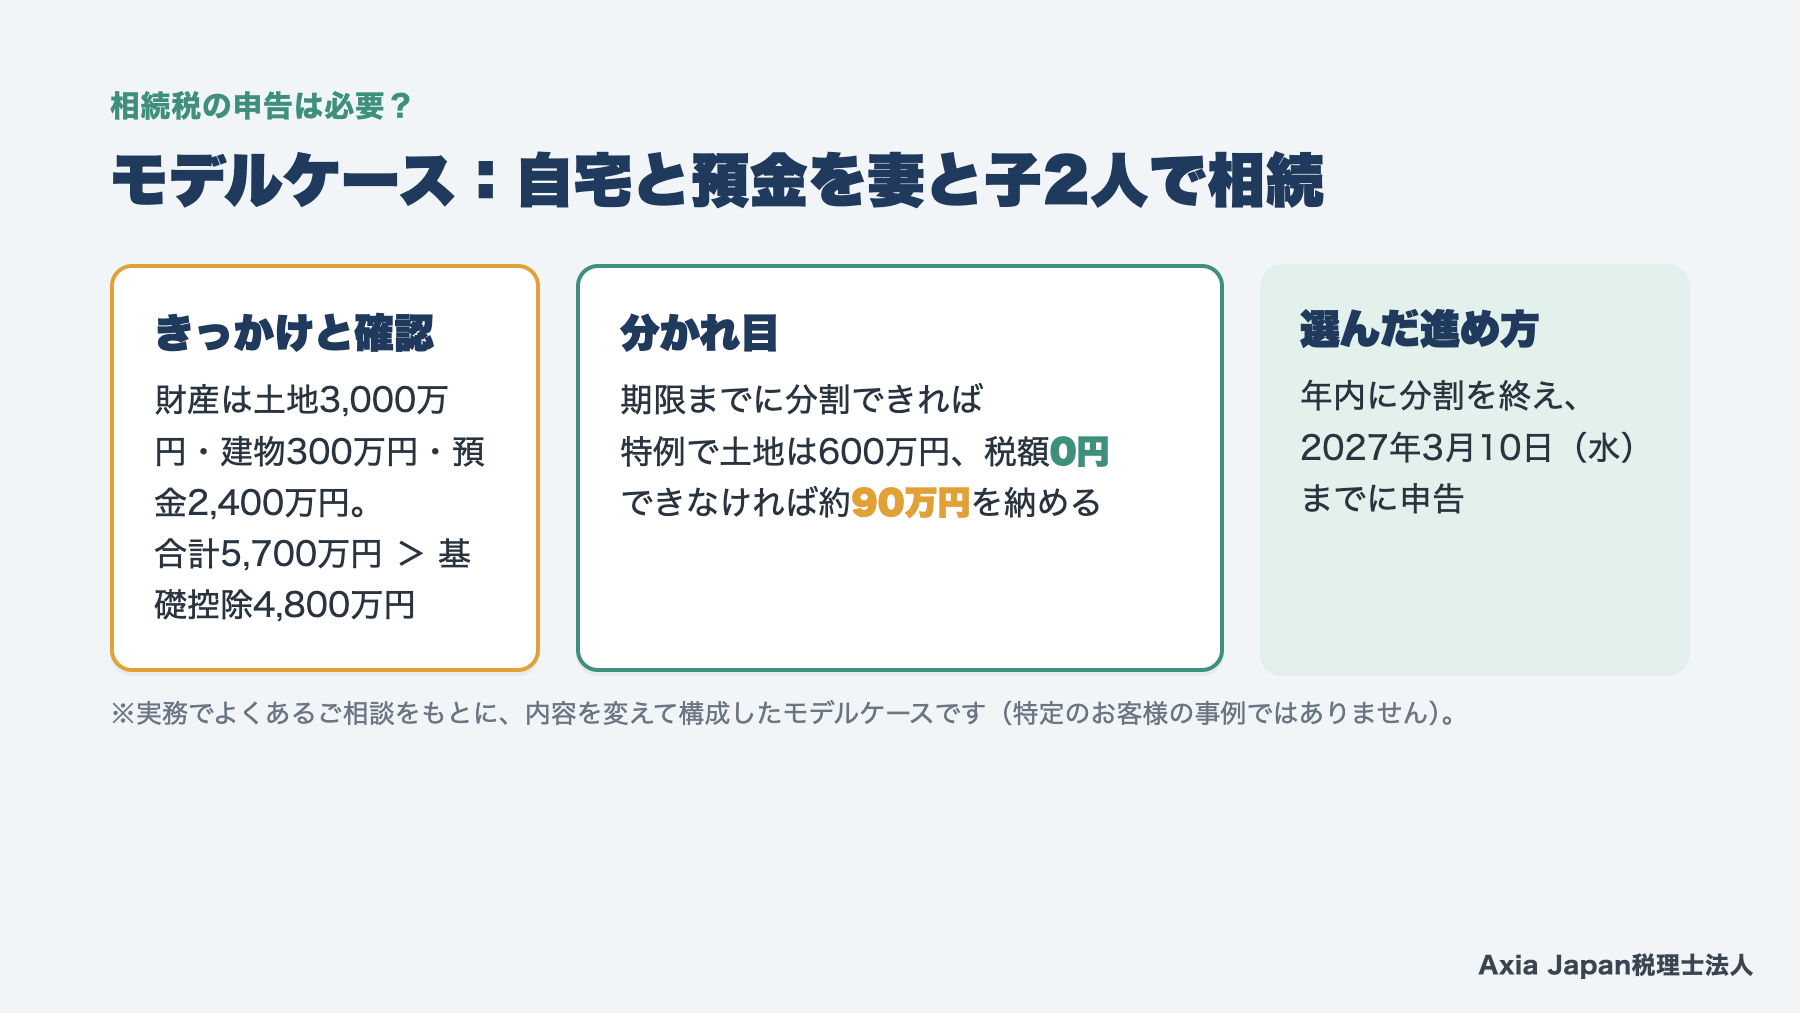
※実務でよくあるご相談をもとに、内容を変えて構成したモデルケースです(特定のお客様の事例ではありません)。
静岡市駿河区に住む80代の夫が、2026年5月10日に亡くなった例です。相続人は妻と子2人の3人で、基礎控除は4,800万円になります。
相談のきっかけは、子の1人が「自宅しかないから相続税はかからない」と考えていたことでした。
最初に確かめたのは、通帳と固定資産税の通知書です。財産は、自宅の土地3,000万円(200㎡)、建物300万円、預金2,400万円でした。合計は5,700万円で、基礎控除を900万円超えています。死亡保険金1,000万円は、非課税の枠1,500万円に収まりました。
分かれ目は、遺産分割が期限までにまとまるかどうかです。妻が自宅の土地を取得して小規模宅地等の特例を使えば、土地は600万円で計算でき、税額は0円になります。まとまらなければ、特例なしで約90万円をいったん納めます。
家族は年内に分割を終え、2027年3月10日(水)の期限までに申告すると決めました。
このような場面で多い見落としは、税額が0円なら申告も要らないという思い込みです。
よくある質問
Q. 相続税は遺産がいくらから申告が必要ですか?
相続税の申告は、遺産の合計が基礎控除を超えると必要です。基礎控除は、3,000万円+600万円×法定相続人の数で計算します。相続人が1人なら3,600万円、2人なら4,200万円、3人なら4,800万円です。遺産には、非課税枠を超えた死亡保険金や、一定の生前贈与も含めて計算します。
Q. 相続税が0円なら申告しなくてよいですか?
基礎控除以下で相続税が0円になる場合は、申告は要りません。一方、小規模宅地等の特例や配偶者の税額軽減を使って0円になる場合は、相続税の申告が必要です。これらの特例は、申告書を出すことが適用の条件だからです。特例を使う前の財産の合計で判定してください。
Q. 税務署から何も届かなければ相続税の申告は不要ですか?
税務署から書類が届かなくても、財産の合計が基礎控除を超えていれば相続税の申告は必要です。申告が必要かどうかは、書類の有無ではなく財産の金額で決まります。期限は、亡くなったことを知った日の翌日から10か月以内です。自分で財産の一覧を作って確かめましょう。
まとめ
相続税の申告は、財産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えると必要です。比べる財産には、非課税枠を超えた死亡保険金や一定の生前贈与も含めます。
小規模宅地等の特例や配偶者の税額軽減で税額が0円になる場合も、申告は省けません。期限は亡くなったことを知った日の翌日から10か月以内で、遺産分割が間に合わないと特例が使えなくなります。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。初回のお問い合わせは無料です。
申告が必要かどうかの確認から、相続税対策・申告でお受けしています。相談先の探し方は、静岡市の税理士の選び方の記事も参考にしてください。
この記事の執筆者
この記事は、相続税の申告と生前対策を強みとする事務所の代表税理士が執筆しました。申告が必要かどうかの確認の段階から、相談を受けています。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
参考記事(Web)
- No.4114 相続税の課税対象になる死亡保険金/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm(閲覧日:2026年11月16日)
- No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm(閲覧日:2026年11月16日)
- No.4152 相続税の計算/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm(閲覧日:2026年11月16日)
- No.4158 配偶者の税額の軽減/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4158.htm(閲覧日:2026年11月16日)
- No.4161 贈与財産の加算と税額控除(暦年課税)/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4161.htm(閲覧日:2026年11月16日)
- No.4205 相続税の申告と納税/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205.htm(閲覧日:2026年11月16日)
- No.4208 相続財産が分割されていないときの申告/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4208.htm(閲覧日:2026年11月16日)
- 【相続税の申告要否判定コーナー】-e-Tax(イメージデータ(PDF形式))で送信する手順について/国税庁/https://www.keisan.nta.go.jp/oshirase/sozoku/yohihantei/e-Tax/soushintejun.html(閲覧日:2026年11月16日)
- 【相続税の申告要否判定コーナー】-申告要否判定までの流れ(入力内容の確認・印刷)/国税庁/https://www.keisan.nta.go.jp/oshirase/sozoku/yohihantei/goriyomae/insatsu.html(閲覧日:2026年11月16日)
- 税務署所在地・案内(静岡県)/名古屋国税局/https://www.nta.go.jp/about/organization/nagoya/location/shizuoka.htm(閲覧日:2026年11月16日)
免責事項
本記事は、2026年11月16日時点の法令・通達・公表資料にもとづいて作成しています。税制は改正が多く、同じ制度でも適用できるかどうかは個々の状況によって異なります。実際の申告やお手続きにあたっては、税理士などの専門家にご相談ください。本記事の情報を利用されたことにより生じた損失等について、当法人は責任を負いかねますのでご了承ください。