医療費控除は、1年間の医療費が10万円以下でも受けられる場合があります。総所得金額等が200万円未満の人は、10万円ではなく所得の5%を超えた分が対象になるためです。
医療費控除で迷いやすいのは、家族分を誰が申告するかと、どの費用が対象になるかの2点でしょう。年末が近いこの時期は、領収書を整理し、年内に支払う分を見直すよい機会です。
この記事では、計算の仕方、家族分のまとめ方、対象になる費用、申告の手続きを、数字の例とあわせて説明します。
執筆:税理士 福代 和紀(Axia Japan税理士法人 代表税理士)
この記事の結論
- 医療費控除は、総所得金額等が200万円未満の人なら、医療費が10万円以下でも所得の5%を超えた分を受けられます。
- 生計を一にする家族の医療費は、実際に支払った人がまとめて医療費控除を申告できます。
- 医療費控除の申告を忘れた年の分は、翌年1月1日から5年間、還付申告でさかのぼれます。
この記事でわかること
- 医療費控除を10万円以下でも受けられる人の条件と計算式
- 家族分の医療費を誰が申告するかの決まりと、対象になる費用
- 保険金の差し引き方と、5年さかのぼれる還付申告の手続き
医療費控除は10万円以下でも受けられる?
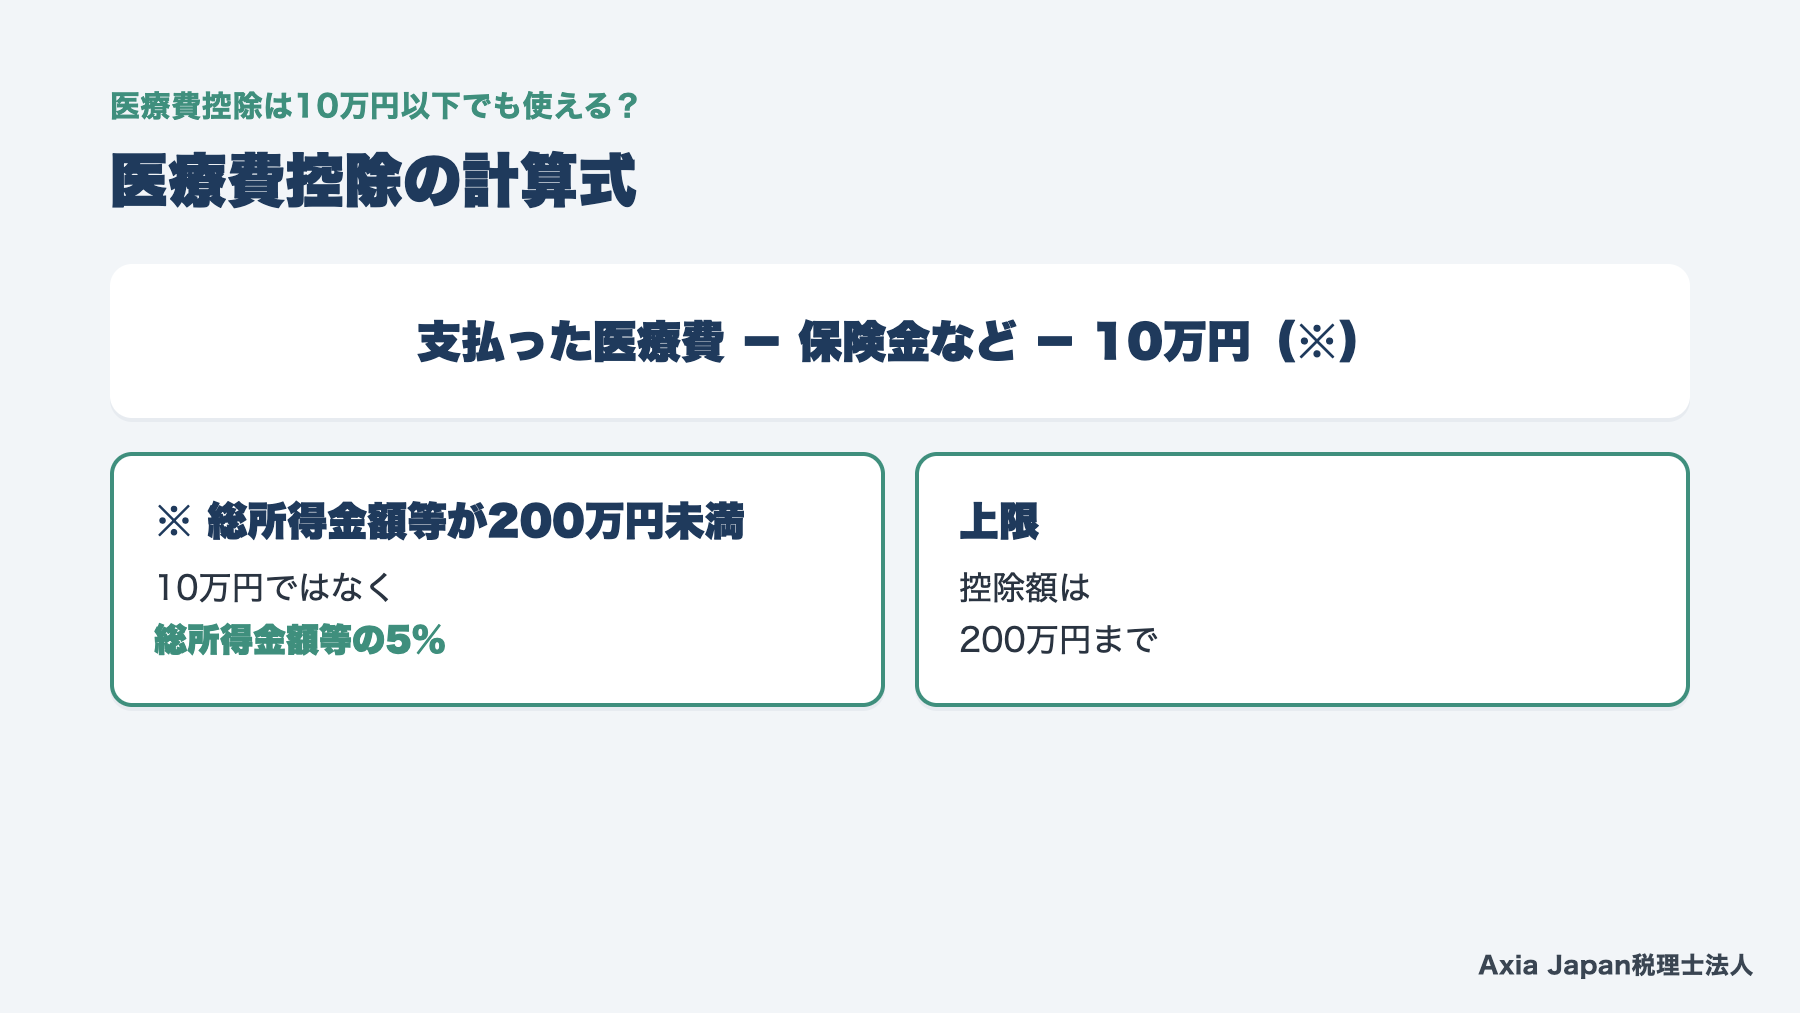
医療費控除は、総所得金額等が200万円未満の人なら、医療費が10万円以下でも受けられます。差し引く金額が、10万円ではなく総所得金額等の5%になるためです。
医療費控除とは、1年間に支払った医療費が一定額を超えたときに、超えた分を所得から差し引ける制度です。所得が減る分だけ、所得税と住民税が安くなります。
「10万円を超えないと使えない」と思い込んで、申告していない方は少なくありません。年金暮らしの方や、パート収入の方は、一度計算してみる価値があります。
控除額は医療費から保険金と10万円を引いた金額
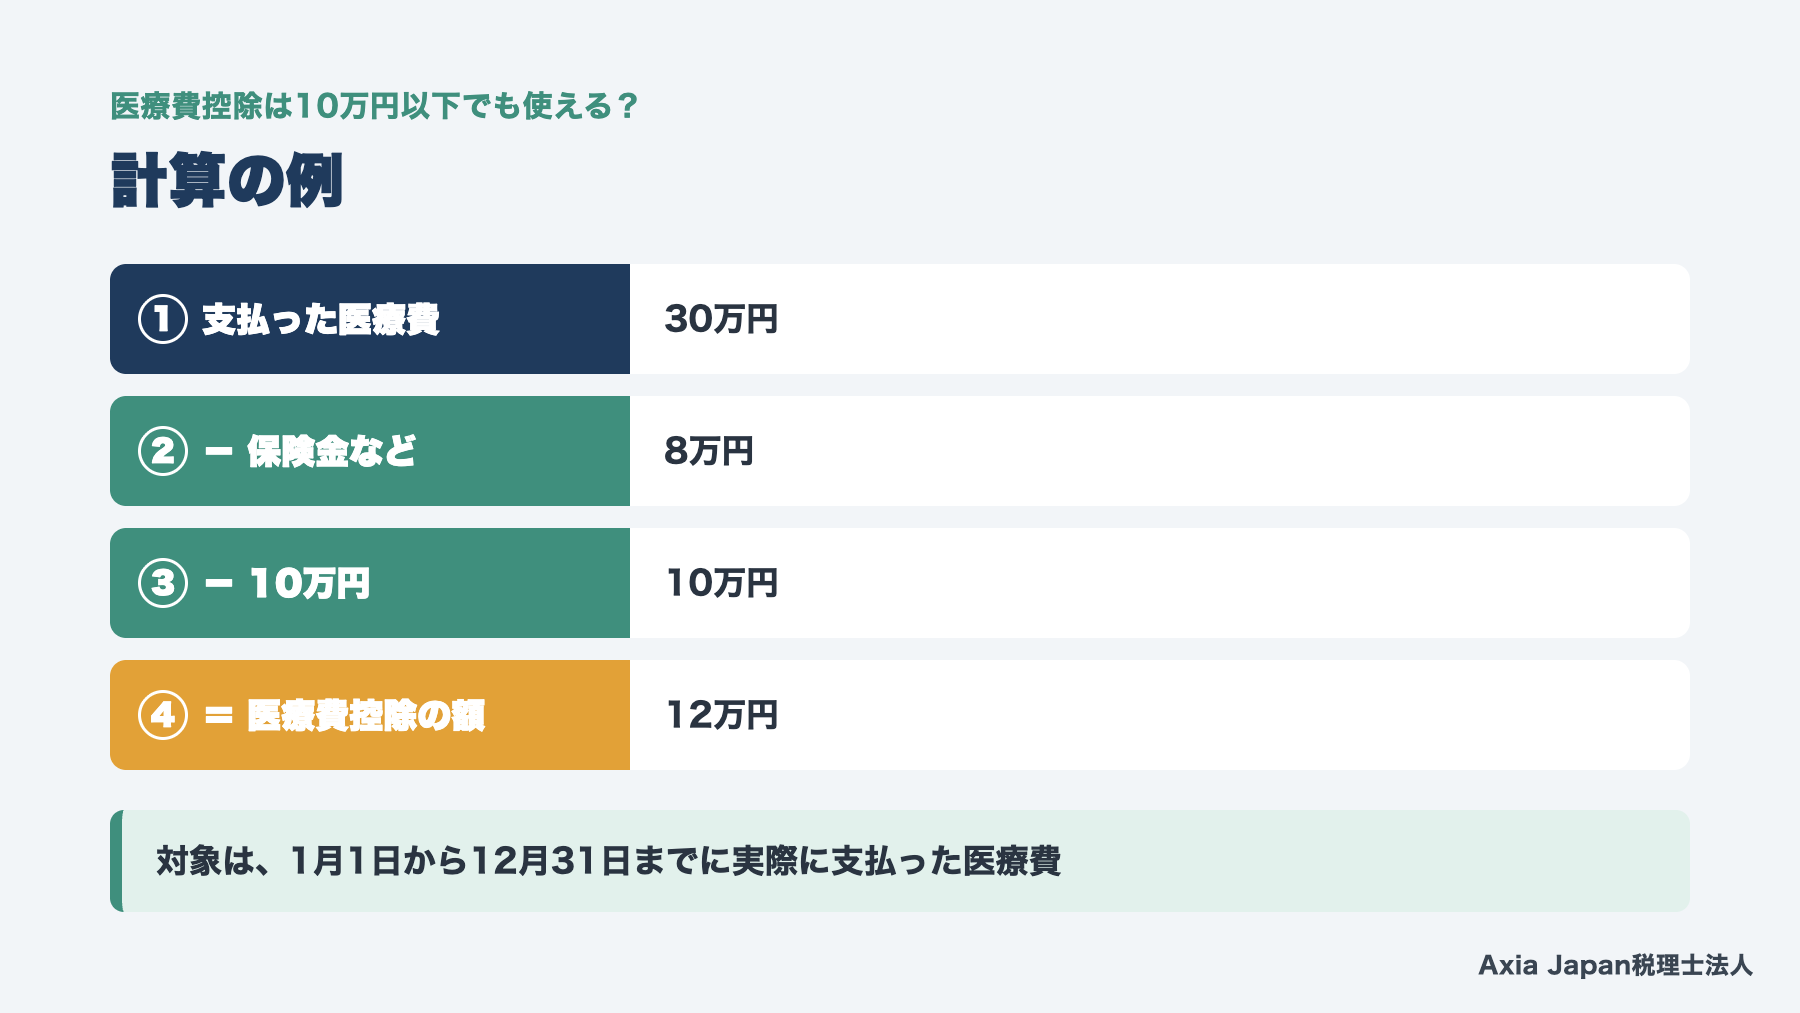
医療費控除の金額は、支払った医療費から、保険金などで補われた金額と10万円を引いて計算します。控除額の上限は200万円です。
式にすると、次のようになります。
・医療費控除の額=支払った医療費−保険金などで補われた金額−10万円
対象になるのは、その年の1月1日から12月31日までに実際に支払った医療費です。年末に治療を受けても、支払いが翌年なら翌年分になります。
たとえば1年間の医療費が30万円で、保険から8万円が支払われた場合を考えます。30万円から8万円と10万円を引いた12万円が、医療費控除の額です。10万円を差し引くため、医療費の全額が控除になるわけではない点に注意しましょう。
控除額がそのまま戻るわけではありません。戻る税金は、控除額に税率を掛けた金額になります。
参考:国税庁 タックスアンサー No.1120(令和8年4月1日現在法令等、所得税法73条)
所得200万円未満なら所得の5%を超えた分が対象
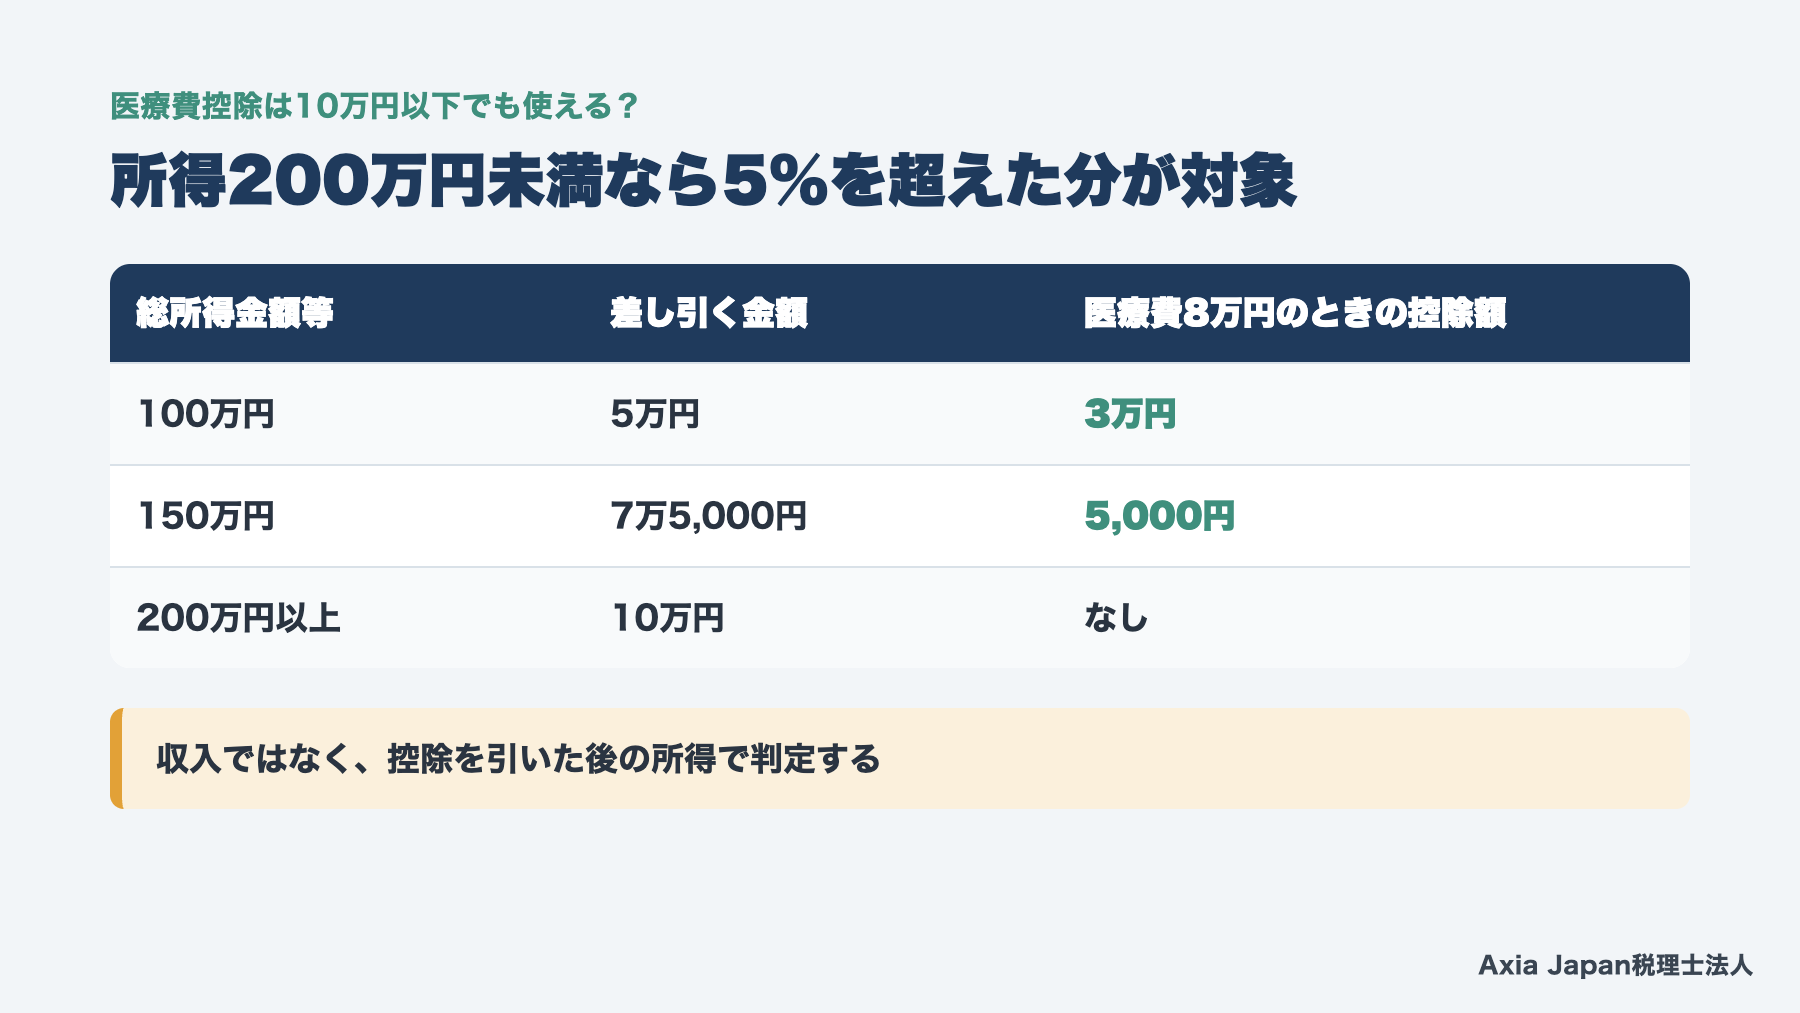
総所得金額等が200万円未満の人は、10万円の代わりに、総所得金額等の5%を差し引きます。総所得金額等とは、給与や年金などの収入から、給与所得控除や公的年金等控除を引いた後の所得の合計です。
| 総所得金額等 | 差し引く金額 | 医療費が8万円のときの控除額 |
|---|---|---|
| 100万円 | 5万円 | 3万円 |
| 150万円 | 7万5,000円 | 5,000円 |
| 200万円以上 | 10万円 | なし |
所得が100万円の人なら、医療費が5万円を超えた分から控除を受けられます。
注意したいのは、収入ではなく所得で判定する点です。年金や給与の額面が200万円を超えていても、控除を引いた後の所得は200万円未満ということがあります。源泉徴収票や前年の申告書で、所得の金額を確かめてください。
参考:国税庁 タックスアンサー No.1120(所得税法73条)
戻る税金は控除額×税率が目安
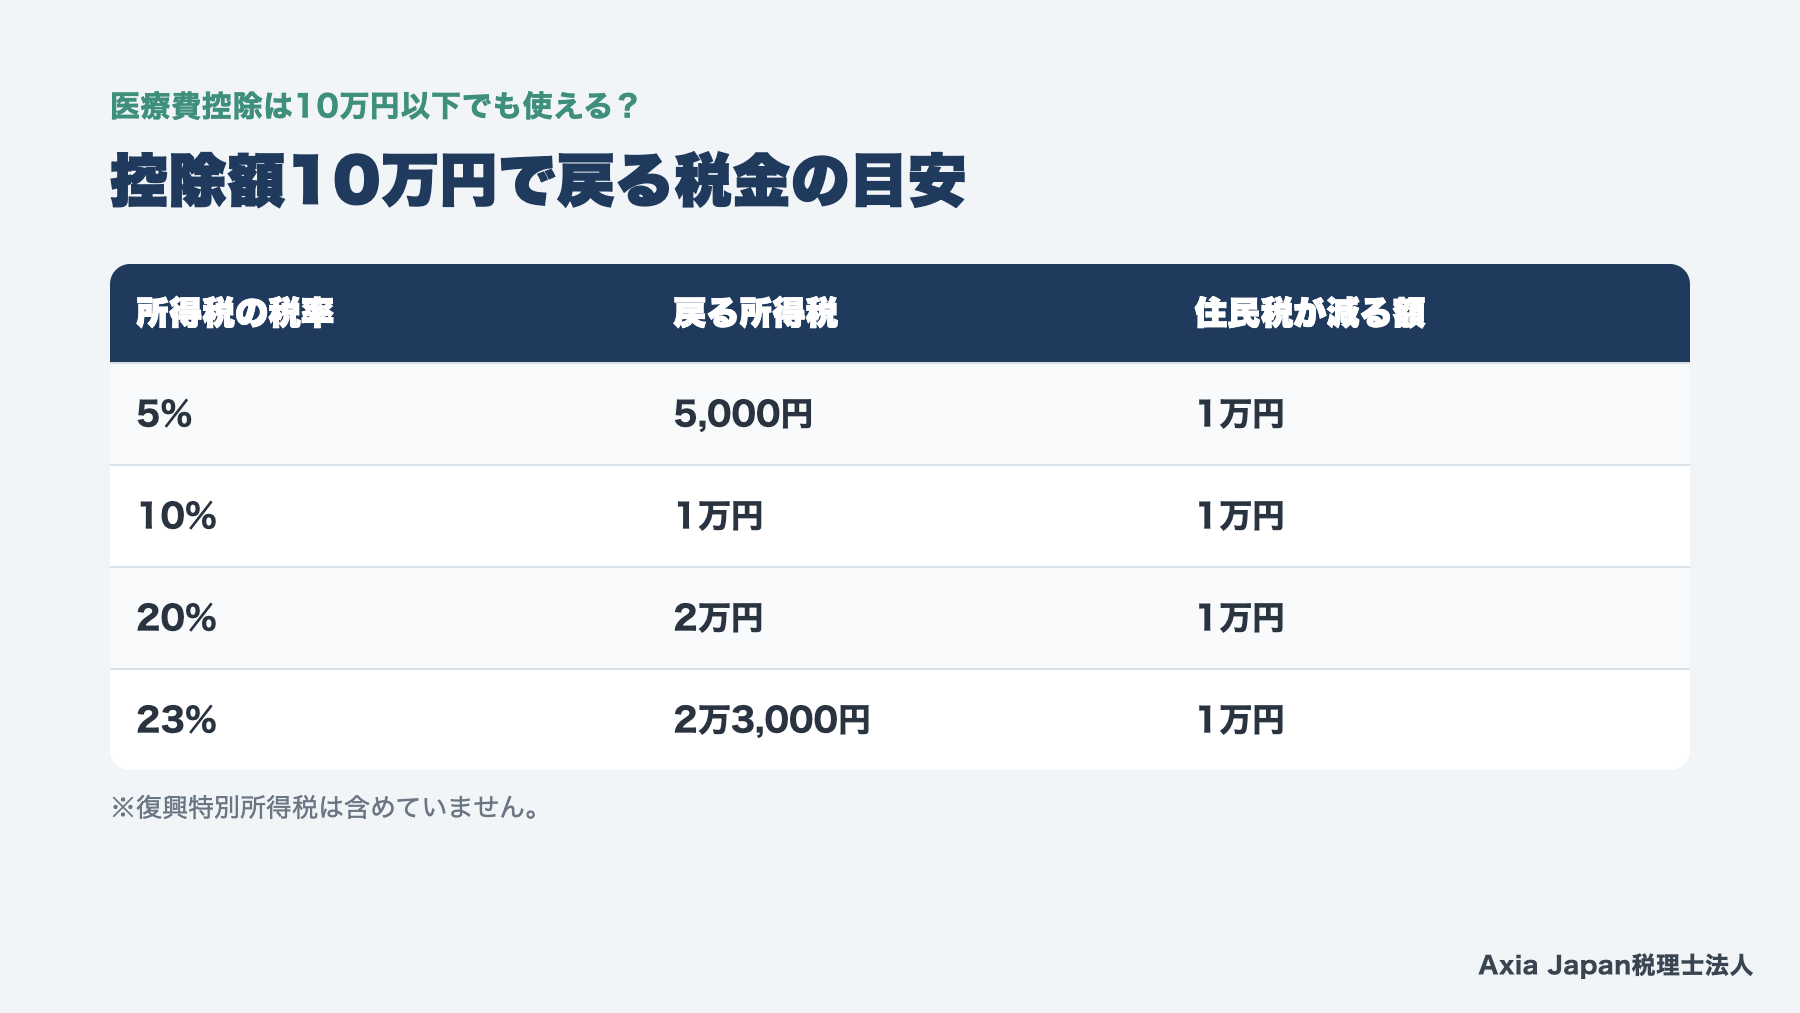
医療費控除で戻る税金の目安は、控除額に所得税の税率を掛けた金額です。翌年度の住民税も、控除額の10%ほど安くなります。
| 所得税の税率(課税される所得) | 控除額10万円で戻る所得税 | 住民税が減る額 |
|---|---|---|
| 5%(194万9,000円まで) | 5,000円 | 1万円 |
| 10%(329万9,000円まで) | 1万円 | 1万円 |
| 20%(694万9,000円まで) | 2万円 | 1万円 |
| 23%(899万9,000円まで) | 2万3,000円 | 1万円 |
表の金額に、復興特別所得税は含めていません。
所得税は、納めた税金の範囲でしか戻りません。源泉徴収票の「源泉徴収税額」が0円の人は、申告しても所得税の還付はないので注意してください。
税率が高い人ほど、同じ控除額でも戻る税金は多くなります。この点が、家族の中で誰が申告するかを考える出発点です。
参考:国税庁 タックスアンサー No.2260・No.2030|静岡市「個人市民税」
家族の医療費は誰が申告する?
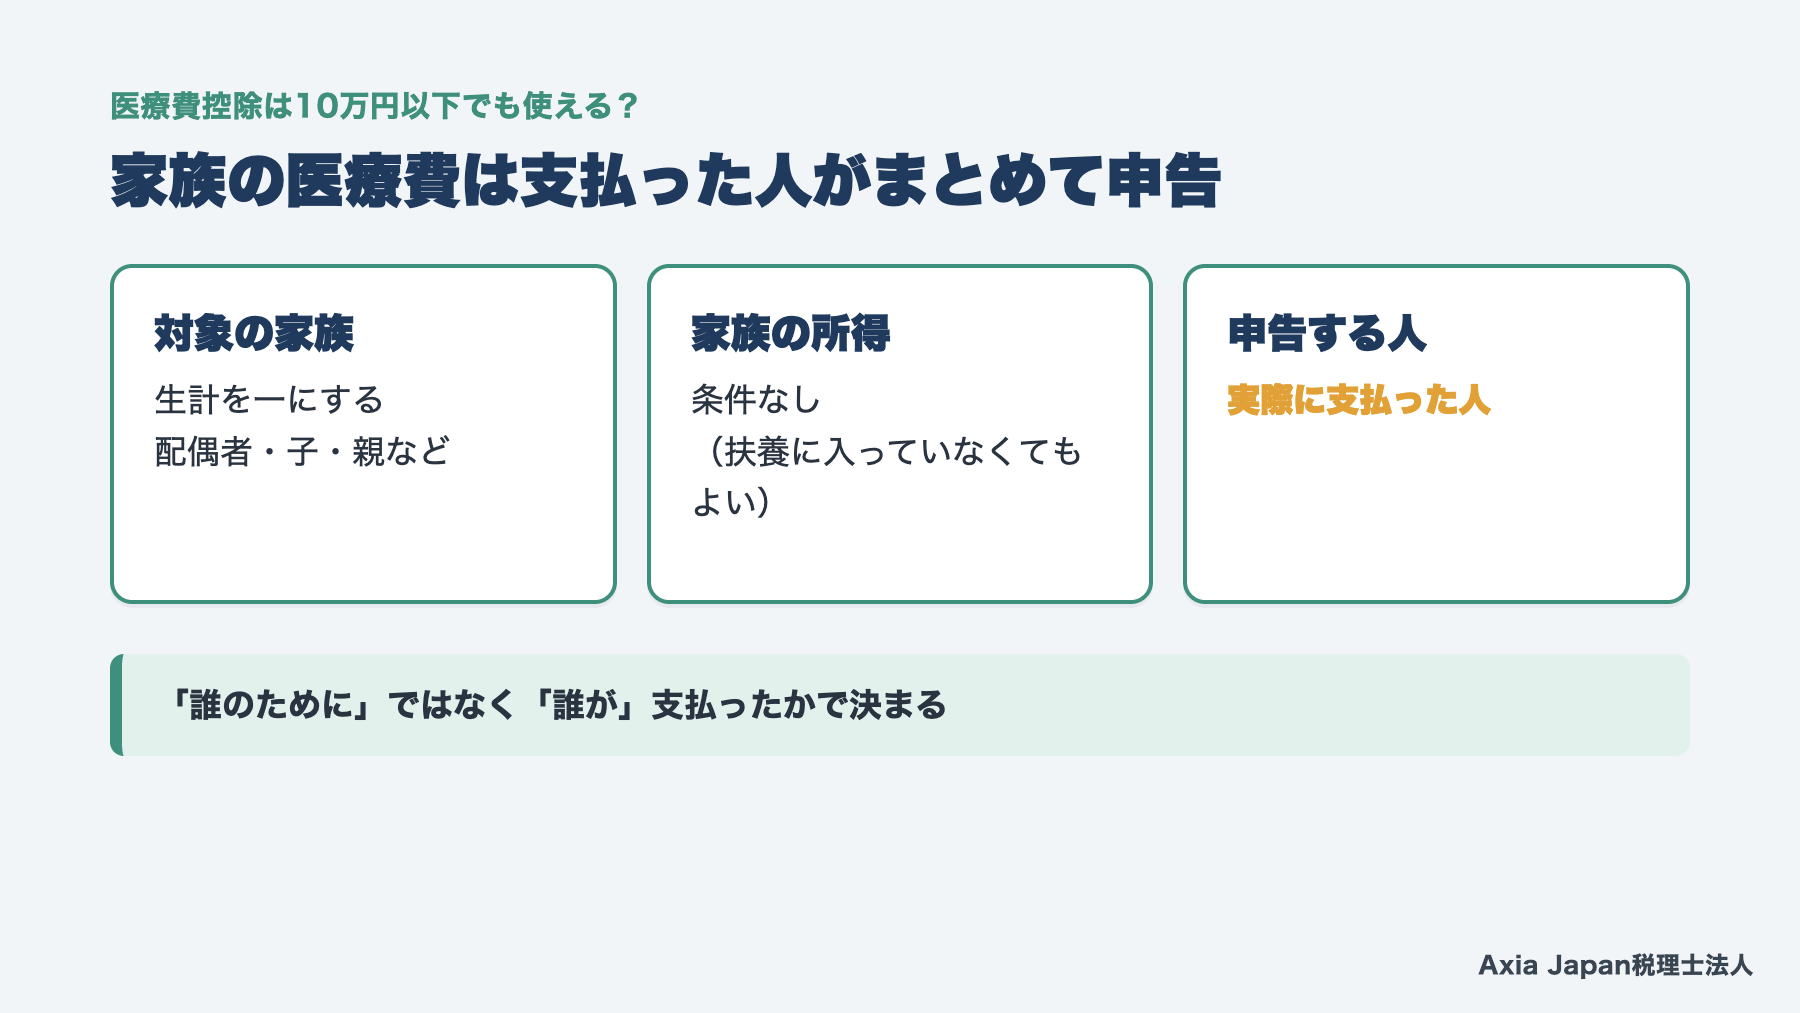
家族の医療費は、生計を一にしていれば、実際に支払った人がまとめて申告できます。本人の分だけでなく、配偶者や子、親の分も合算できる決まりです。
生計を一にするとは、同じ家計で暮らしていることをいいます。同居している家族は、明らかに独立した生活をしていない限り、これにあたります。
ポイントは、医療費を「誰のために」支払ったかではなく、「誰が」支払ったかです。家族のうち誰が支払ったかで、控除を受けられる人が決まります。
生計を一にする家族の分はまとめて申告できる
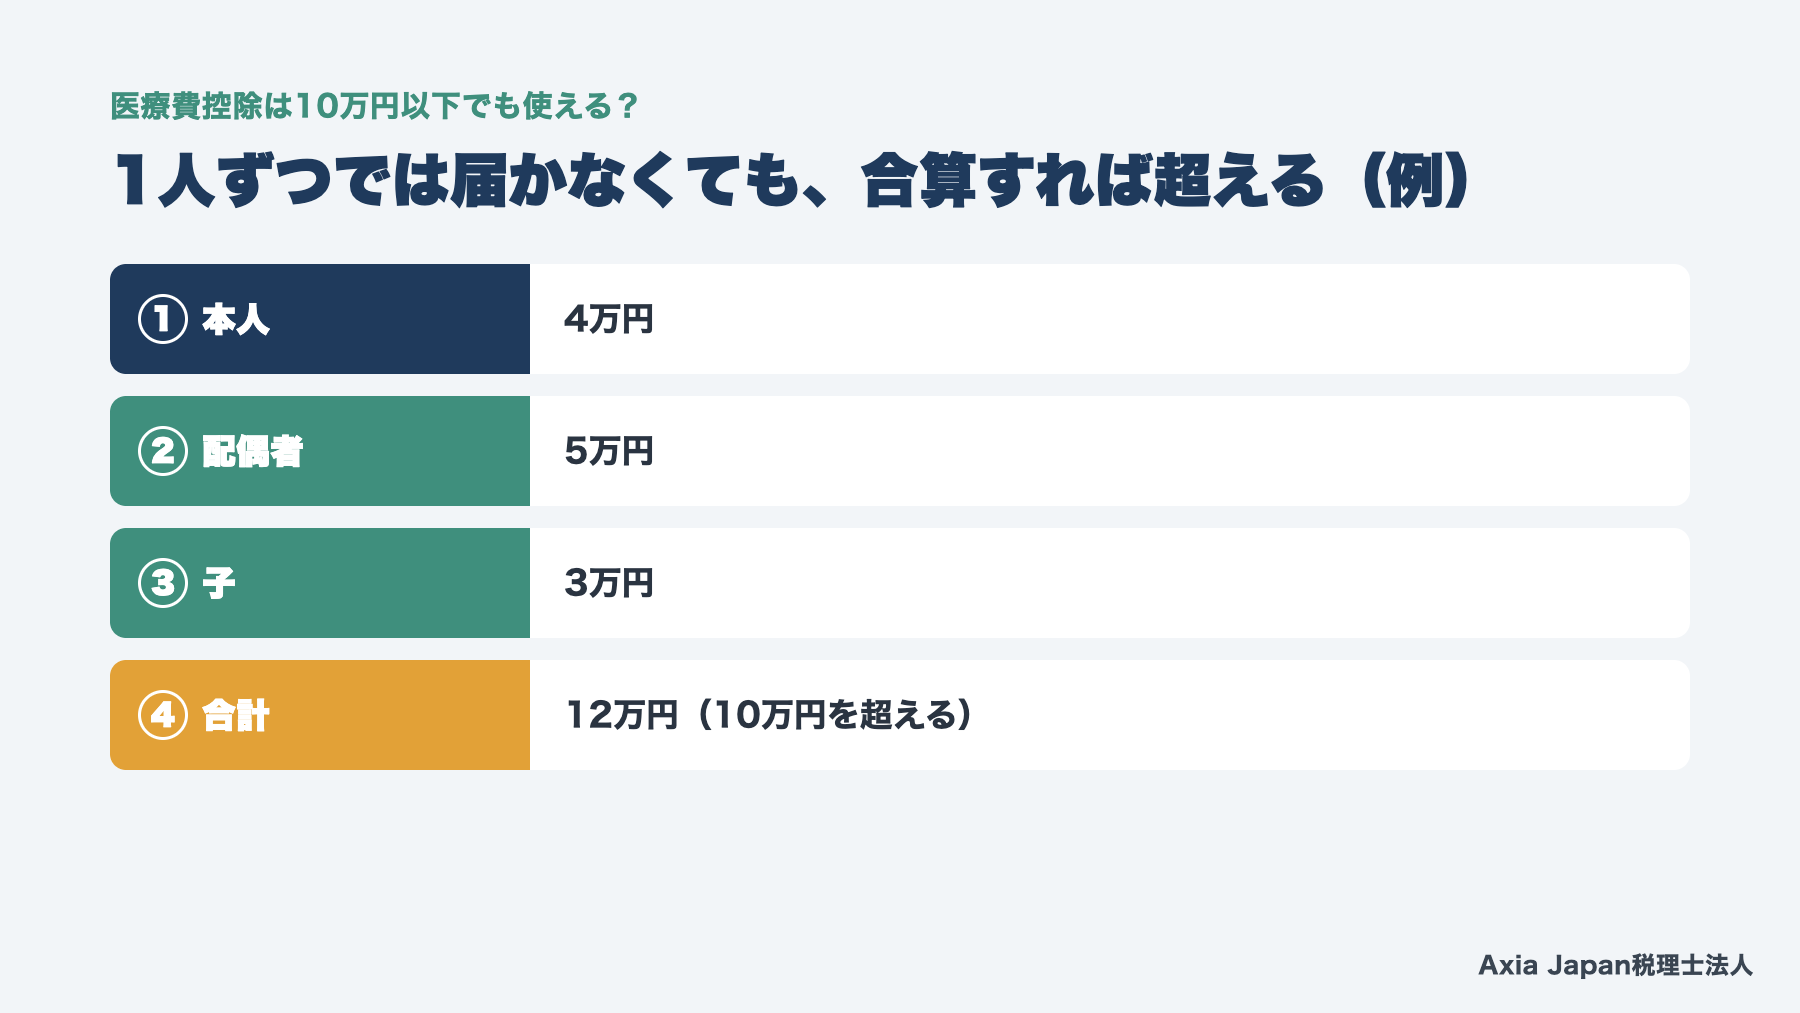
医療費控除では、自分の医療費に加えて、生計を一にする配偶者や親族の医療費も合算できます。家族の所得に条件はありません。
扶養に入っていない家族の分も対象です。たとえば、共働きの妻や、アルバイト収入が多くて扶養から外れた子の医療費も、支払った人の控除に入れられます。
家族それぞれが少しずつ医療費を使った年は、1人ずつでは10万円に届かないことが多いでしょう。まとめれば10万円を超え、控除を受けられる場合があります。
集計するときは、家族全員の領収書を1か所に集め、人ごと、病院ごとに分けておくと作業が楽です。申告で使う「医療費控除の明細書」も、人ごと、病院ごとに書く様式になっています。
税理士の実務メモ
医療費の集計で止まりやすいのは、家族の領収書がそろわない場面です。薬局のレシートや通院の交通費は、後から集めにくくなります。年の途中から、封筒を1つ決めて家族全員の分を入れておくのがおすすめです。
参考:国税庁 タックスアンサー No.1120(所得税法73条)
共働き夫婦は支払った人が申告する
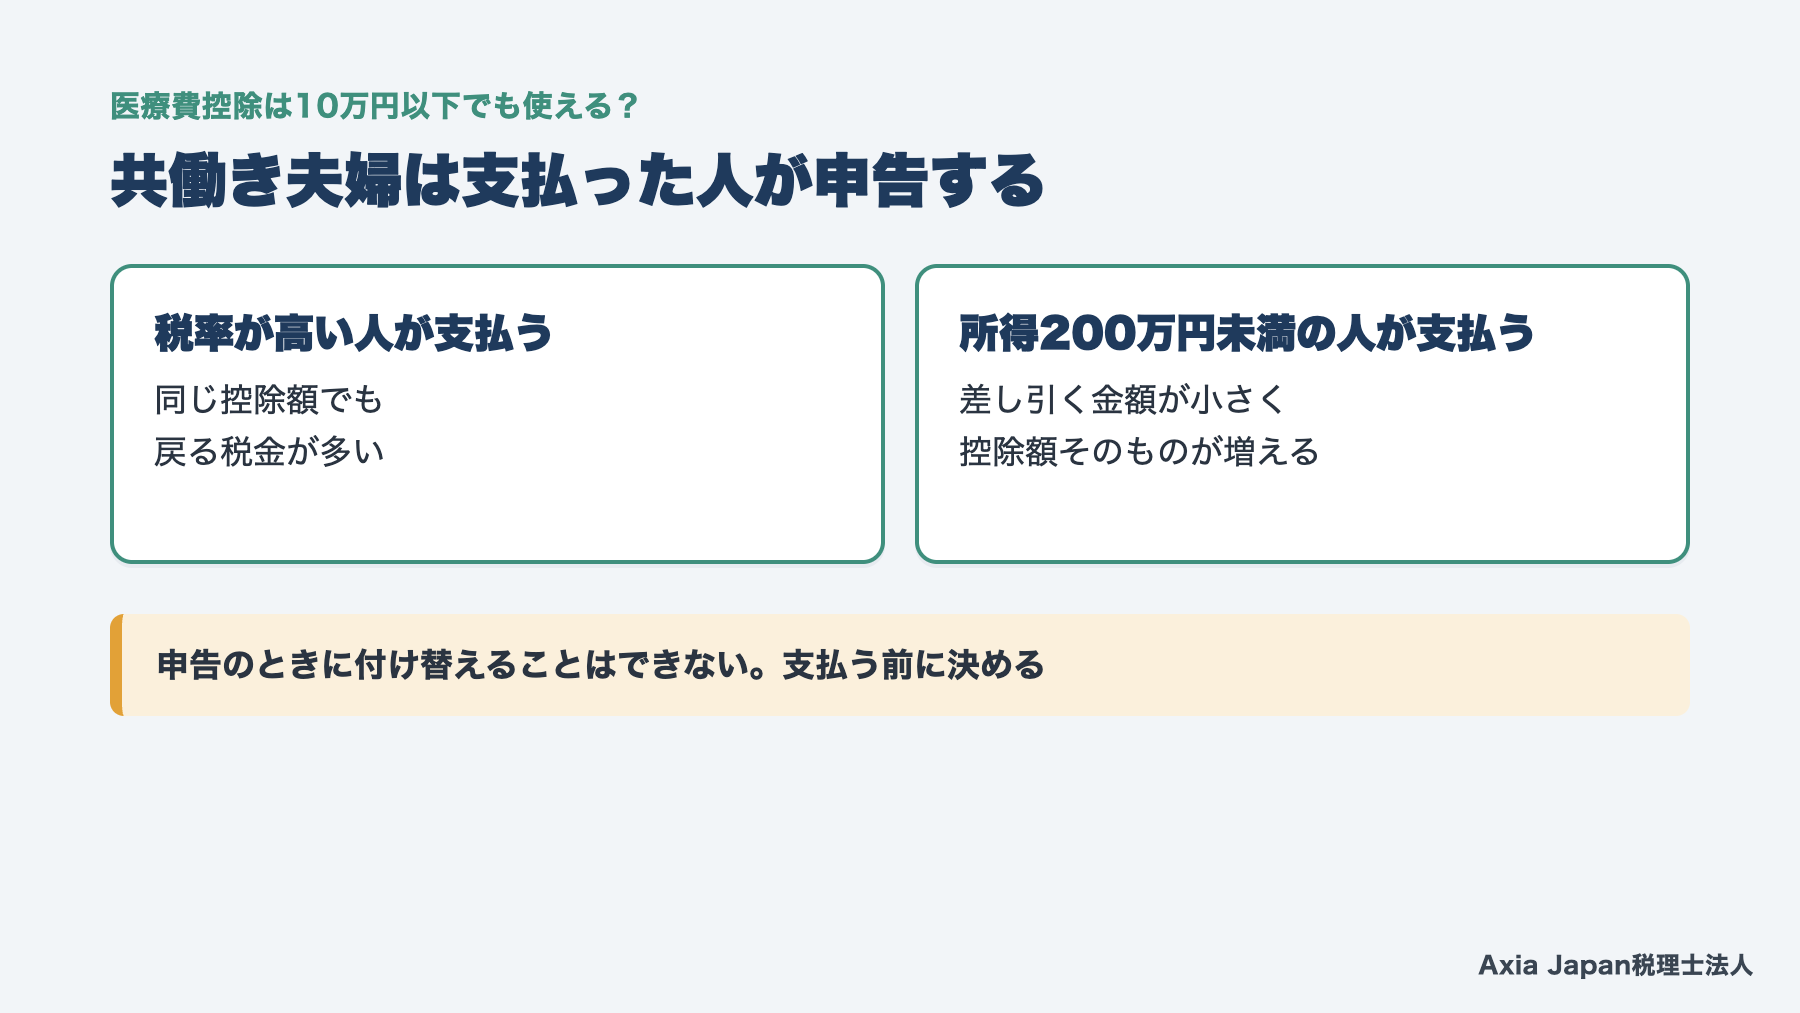
共働きの夫婦では、医療費を実際に支払った人が医療費控除を受けます。国税庁の質疑応答事例でも、夫が妻の医療費を支払った場合は夫の控除の対象になるとされています。
妻に所得があっても、この扱いは変わりません。医療費控除の対象になる配偶者には、所得の条件がないためです。
どちらが支払うと有利かは、税率と所得で変わります。税率が高い人が支払えば、同じ控除額でも戻る税金が多いしくみです。一方、所得が200万円未満の人は差し引く金額が小さいので、控除額そのものが増えます。
申告のときに、支払っていない人の控除に付け替えることはできません。大きな治療の予定がある年は、支払う前に、どちらの口座やカードから払うかを決めておきましょう。
参考:国税庁 質疑応答事例「共働き夫婦の夫が妻の医療費を負担した場合」(所得税法73条)
離れて暮らす親の医療費を払ったとき
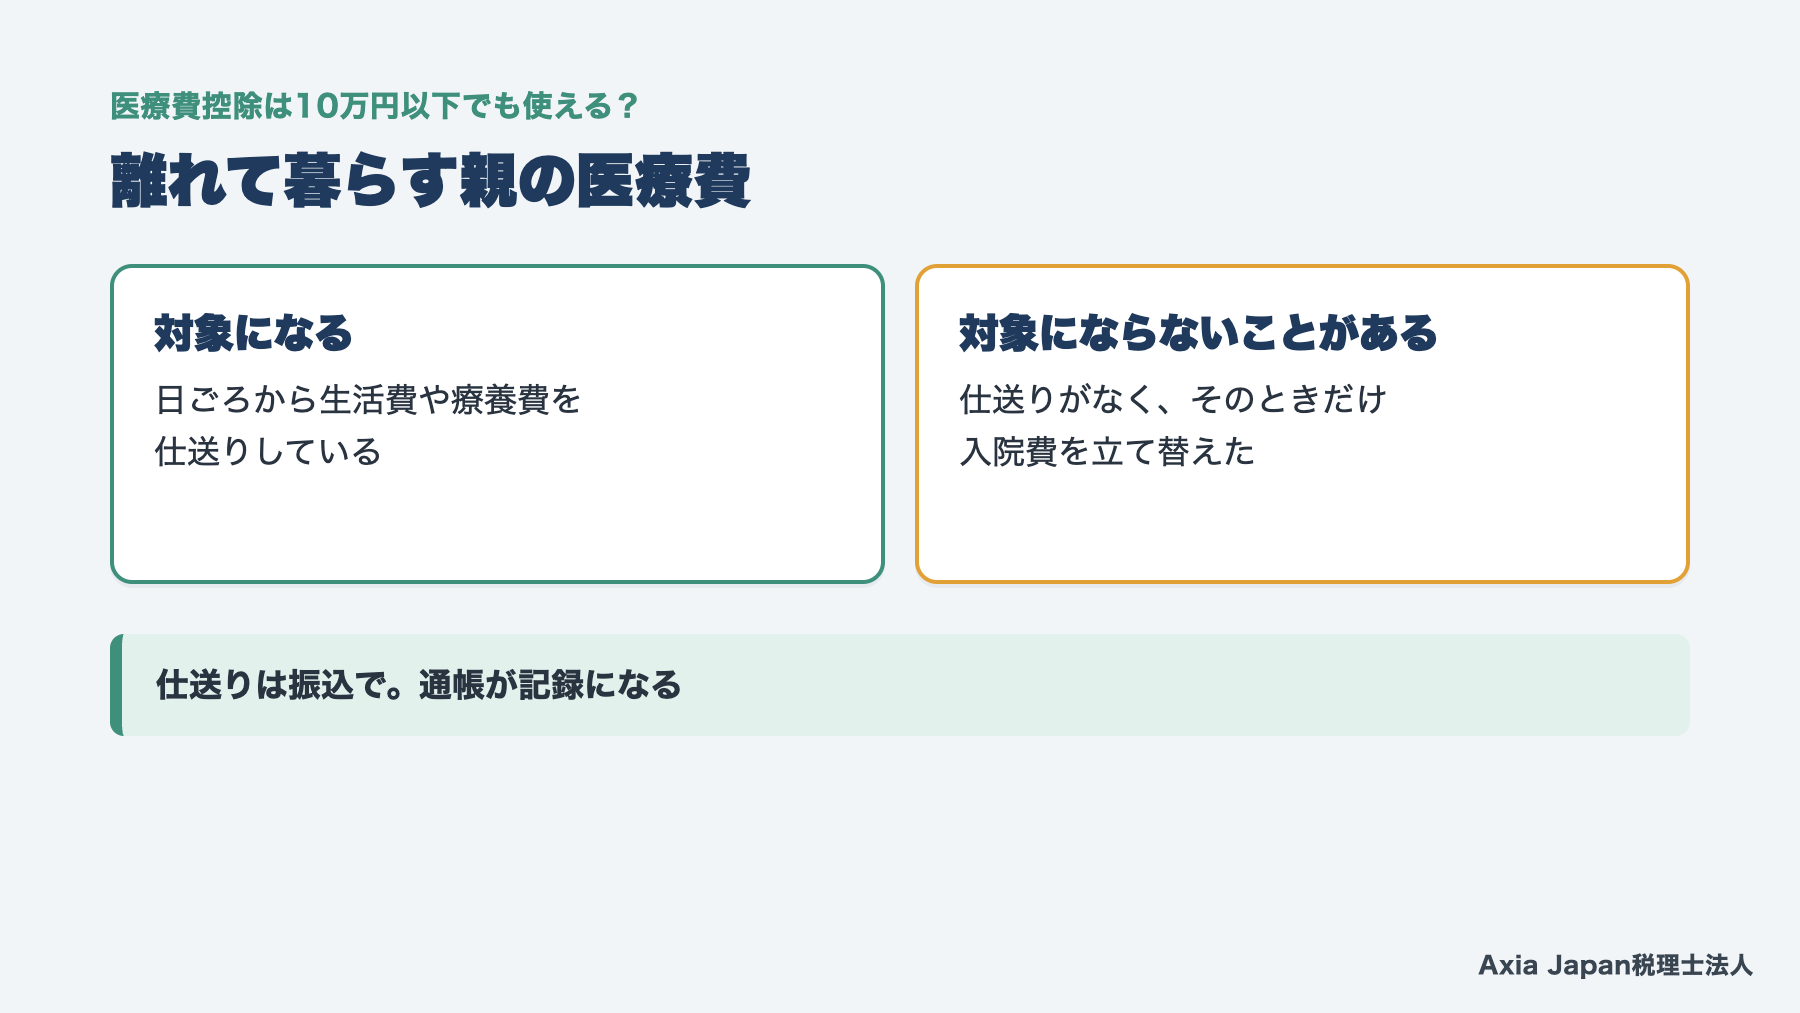
離れて暮らす親の医療費も、親と生計を一にしていれば、支払った子の医療費控除に入れられます。同居していることは条件ではありません。
国税庁の質疑応答事例では、郷里で一人暮らしをする母親の例が取り上げられています。母親の収入が少なく、子からの仕送りで生活している場合は、生計を一にしていると判断される扱いです。
目安になるのは、生活費や療養費を日ごろから送っているかどうかです。仕送りをしていない親の入院費を、そのときだけ立て替えた場合は、対象にならないことがあります。
仕送りの記録は残しておきましょう。現金の手渡しより、振込の方が後から説明しやすくなります。親の施設の費用を子の口座から引き落としている場合も、通帳が記録になります。
参考:国税庁 質疑応答事例「同居していない母親の医療費を子供が負担した場合」(所得税基本通達2-47)
対象になる医療費・ならない費用
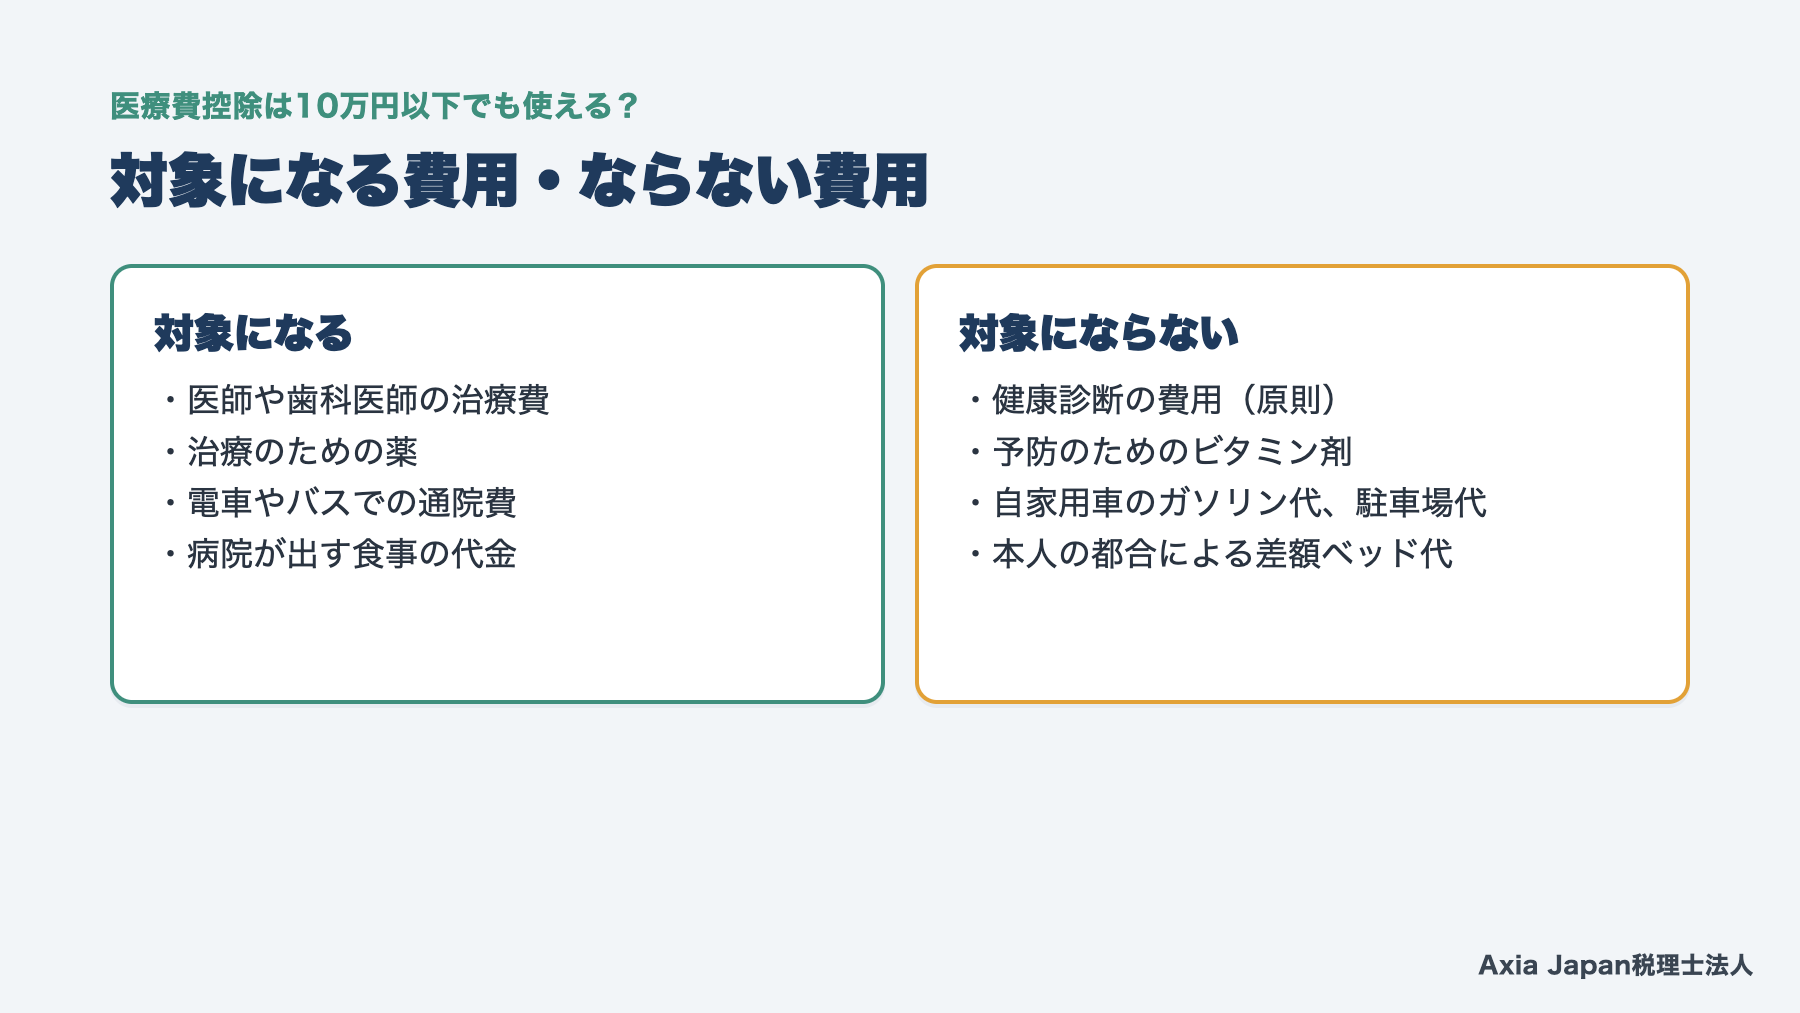
医療費控除の対象は、病気やけがの治療のために支払った費用です。予防や健康づくり、本人の都合による費用は対象になりません。
迷いやすいのは、通院の交通費と入院中の費用でしょう。同じ病院への支払いでも、対象になるものとならないものが混ざっています。
保険金や高額療養費を受け取った場合は、その分を医療費から差し引きます。差し引き方にも決まりがあるので、あわせて確かめておきましょう。判断に迷う費用は、領収書を捨てずに取っておくのが無難です。
対象になるもの・ならないものの見分け方
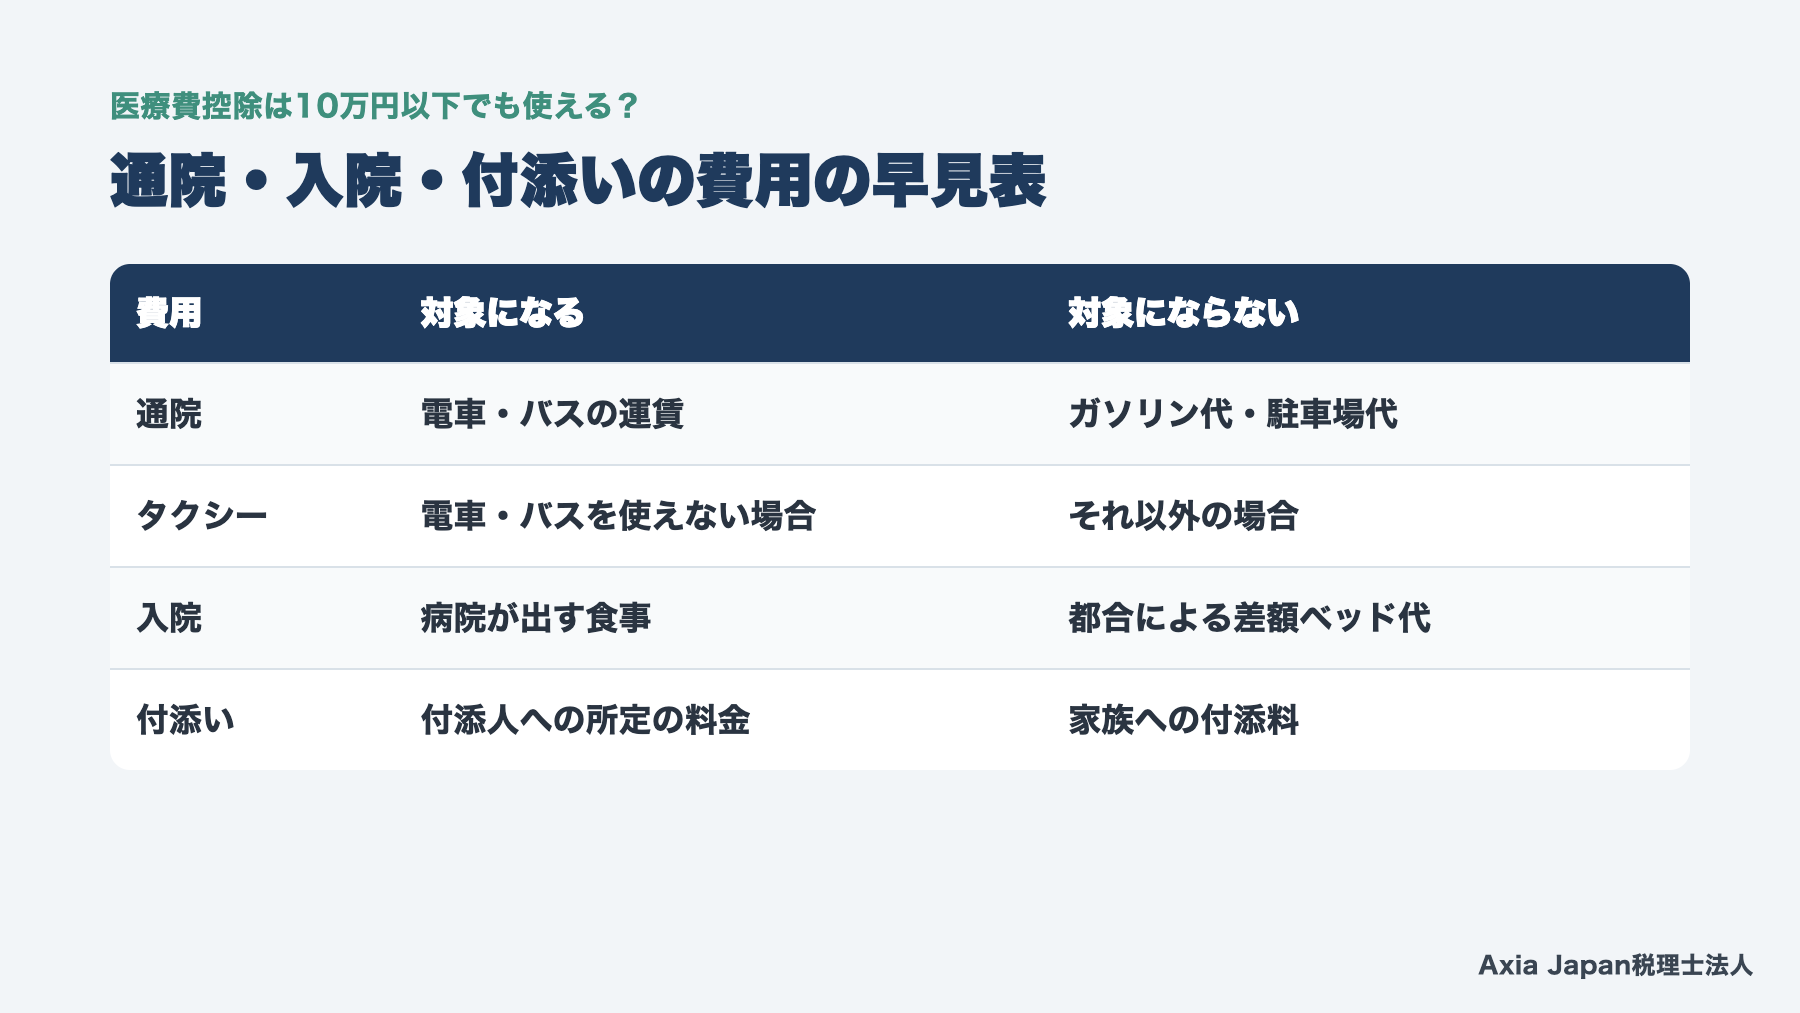
医療費控除の対象になるかどうかは、治療に直接必要な費用かどうかで見分けます。主なものは次のとおりです。
| 費用 | 対象になる | 対象にならない |
|---|---|---|
| 診療・薬 | 医師や歯科医師の治療費、治療のための薬 | 健康診断の費用(原則)、予防や健康づくりのビタミン剤 |
| 通院 | 電車やバスの運賃 | 自家用車のガソリン代と駐車場代 |
| タクシー | 電車やバスを使えない場合の料金 | それ以外の場合の料金 |
| 入院 | 病院が出す食事の代金 | 本人や家族の都合による差額ベッド代、寝巻きや洗面具 |
| 付添い | 付添人に支払う所定の料金 | 家族に支払う付添料、心付け |
はり、きゅう、マッサージ、柔道整復の施術は、治療のためのものが対象です。疲れを取るための施術は対象になりません。
介護保険のサービスにも、自己負担額が対象になるものがあります。対象かどうかは、サービスの種類しだいです。
参考:国税庁 タックスアンサー No.1122・No.1124・No.1126(令和8年4月1日現在法令等、所得税法施行令207条)
保険金や高額療養費は医療費から差し引く
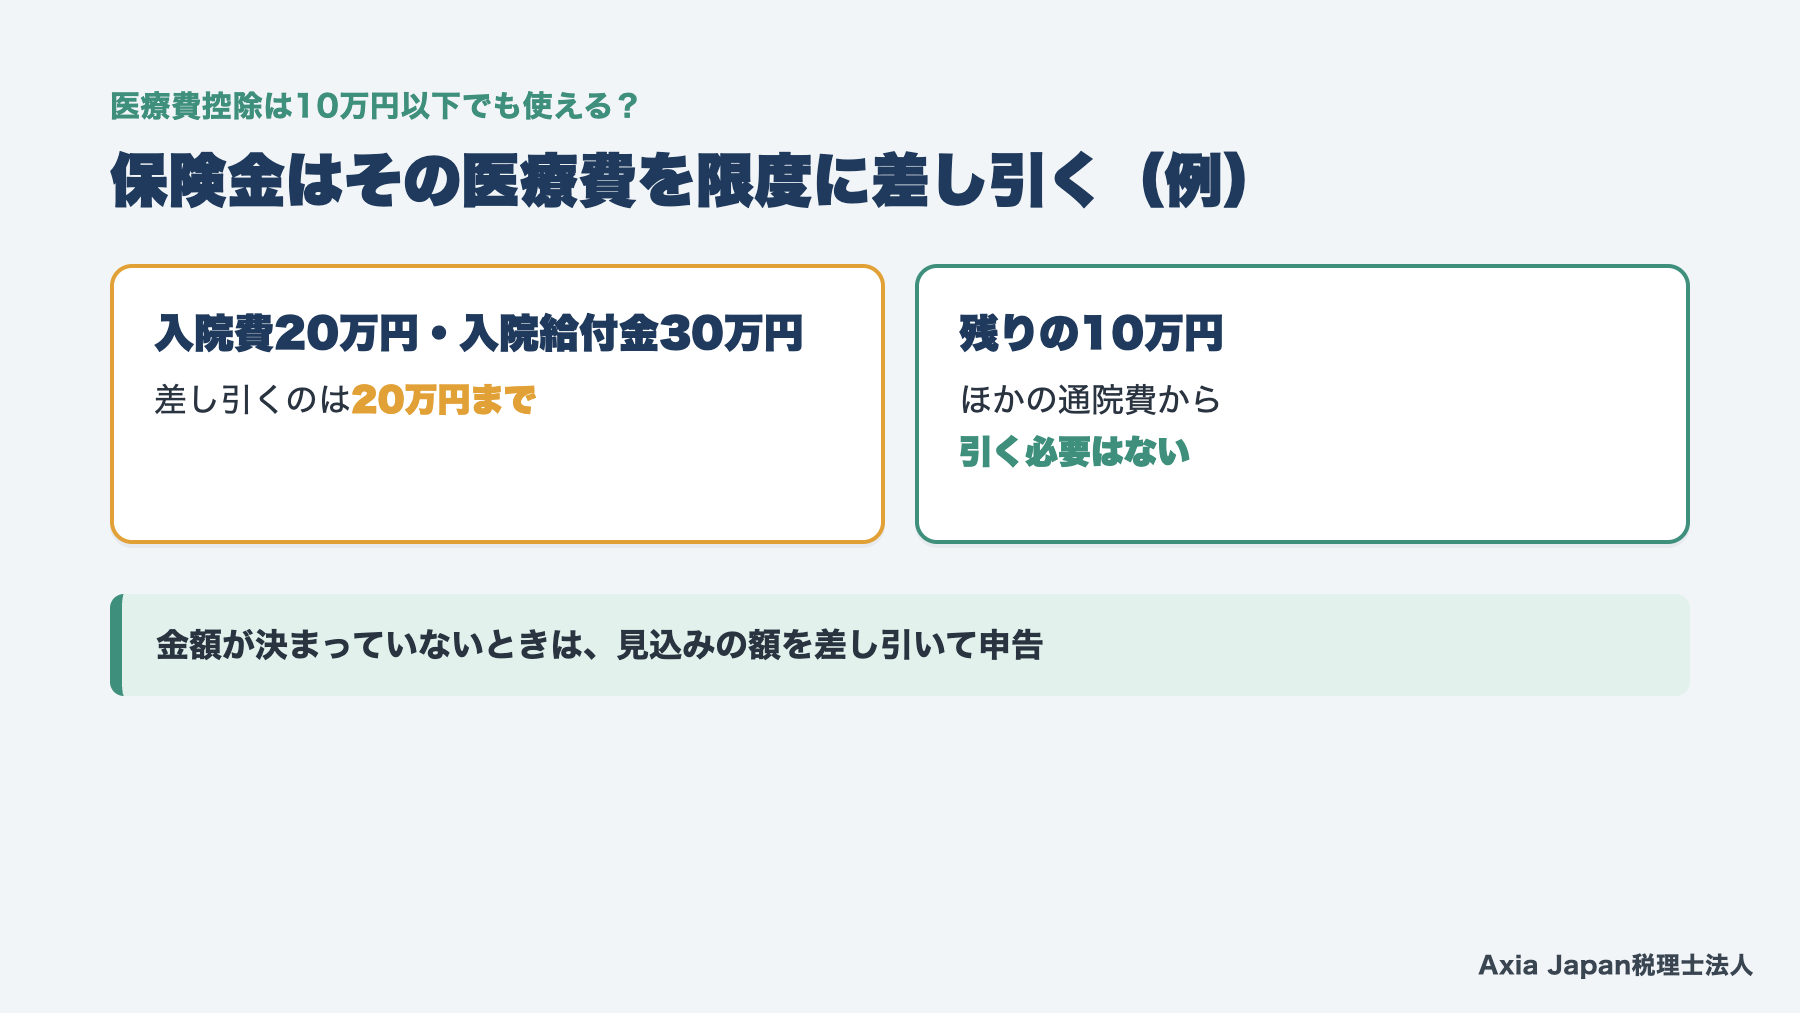
生命保険の入院給付金や、健康保険の高額療養費を受け取ったときは、その金額を医療費から差し引きます。出産育児一時金も同じ扱いです。
差し引くのは、その給付の目的になった医療費が限度です。たとえば入院費が20万円で、入院給付金が30万円支払われたとします。差し引くのは20万円までで、残りの10万円をほかの通院費から引く必要はありません。
申告の時点で保険金の額が決まっていないときは、見込みの金額を差し引いて申告します。後で金額が違っていたら、修正申告か更正の請求で直してください。
差し引かなくてよいものもあります。出産のために仕事を休んだときの出産手当金は、医療費を補うものではないため、差し引きません。
税理士の実務メモ
申告内容の確認でよく直すのは、保険金の差し引き漏れです。入院や手術があった年は、保険会社からの支払通知を必ず探します。通帳に保険会社からの入金があれば、何の給付かを確かめてから集計に進むのが安全です。
参考:国税庁 タックスアンサー No.1120・No.1124・No.1126(所得税基本通達73-8)
医療費控除の申告の手続きと期限
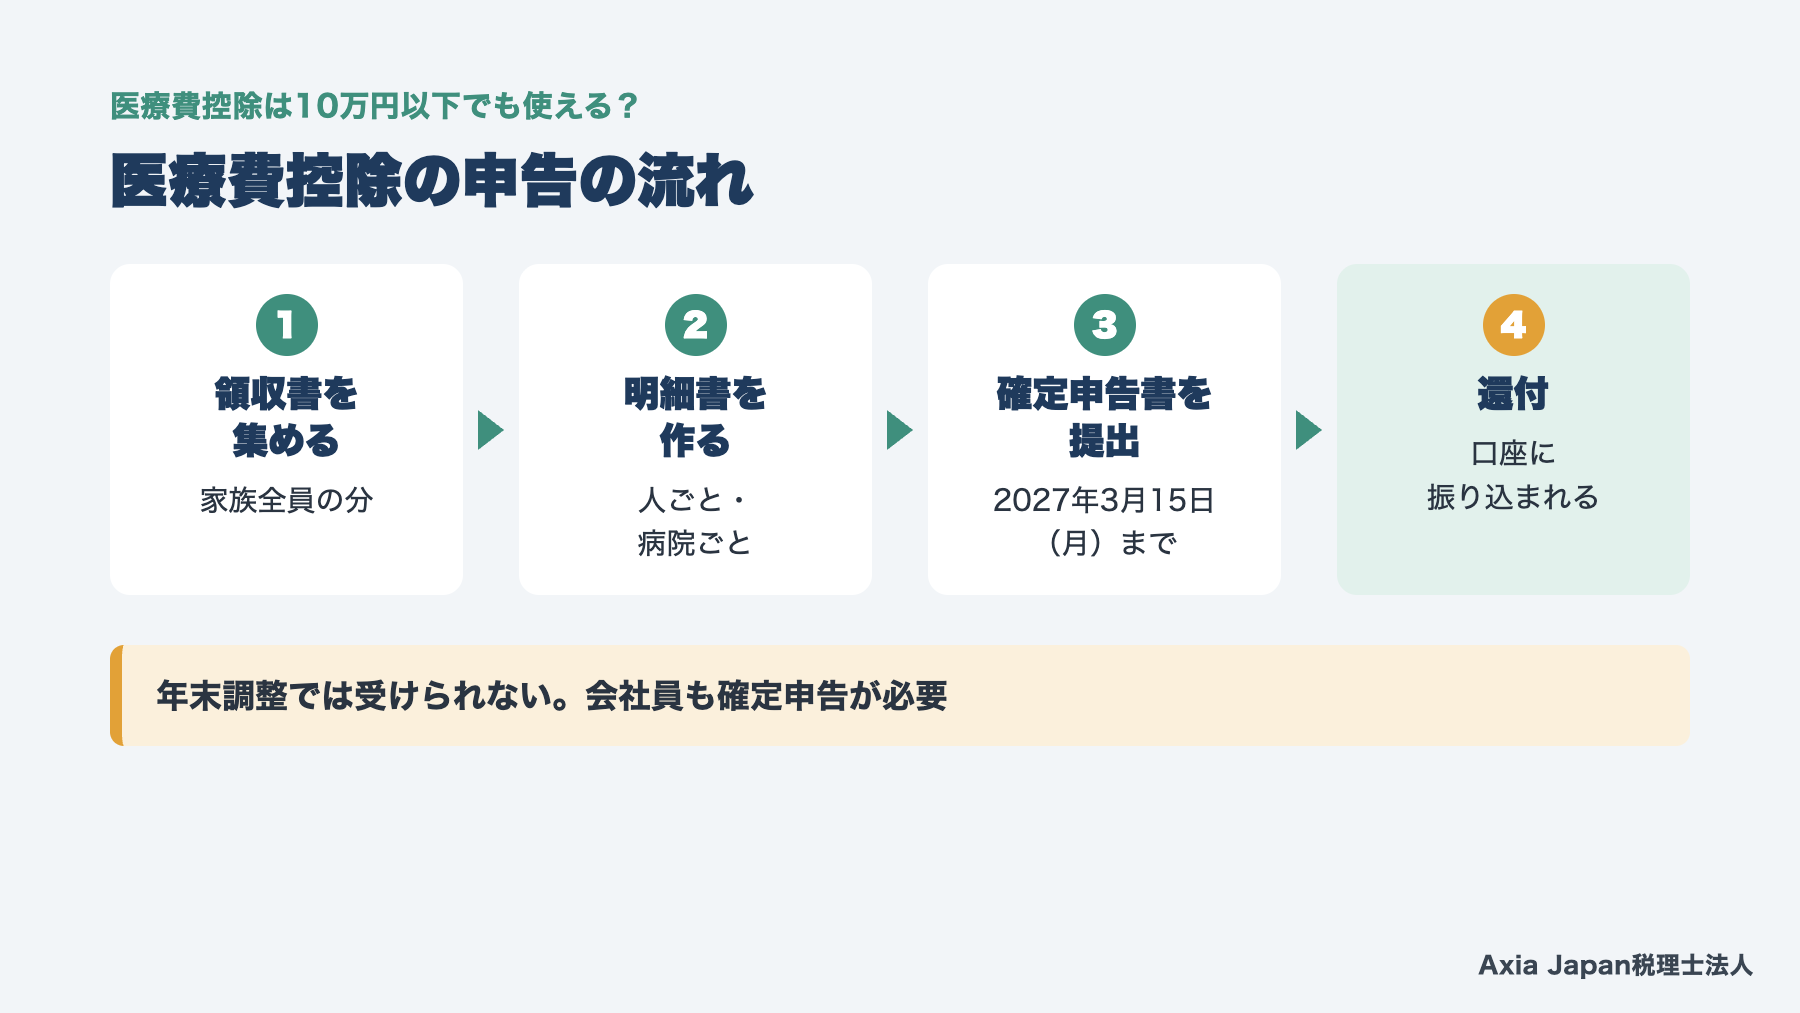
医療費控除は、確定申告書に「医療費控除の明細書」を添えて税務署に出すことで受けられます。年末調整では受けられないので、会社員も確定申告が必要です。
2026年分の確定申告の期限は、2027年3月15日(月)です。還付を受けるための申告は、期限を過ぎても5年間は出せます。
申告の全体の流れや静岡市内の相談先は、静岡市の確定申告ガイドにまとめました。医療費が多く、ほかの控除や収入も重なる年は、年一確定申告でもお手伝いしています。
明細書を作り、領収書は5年間保管する
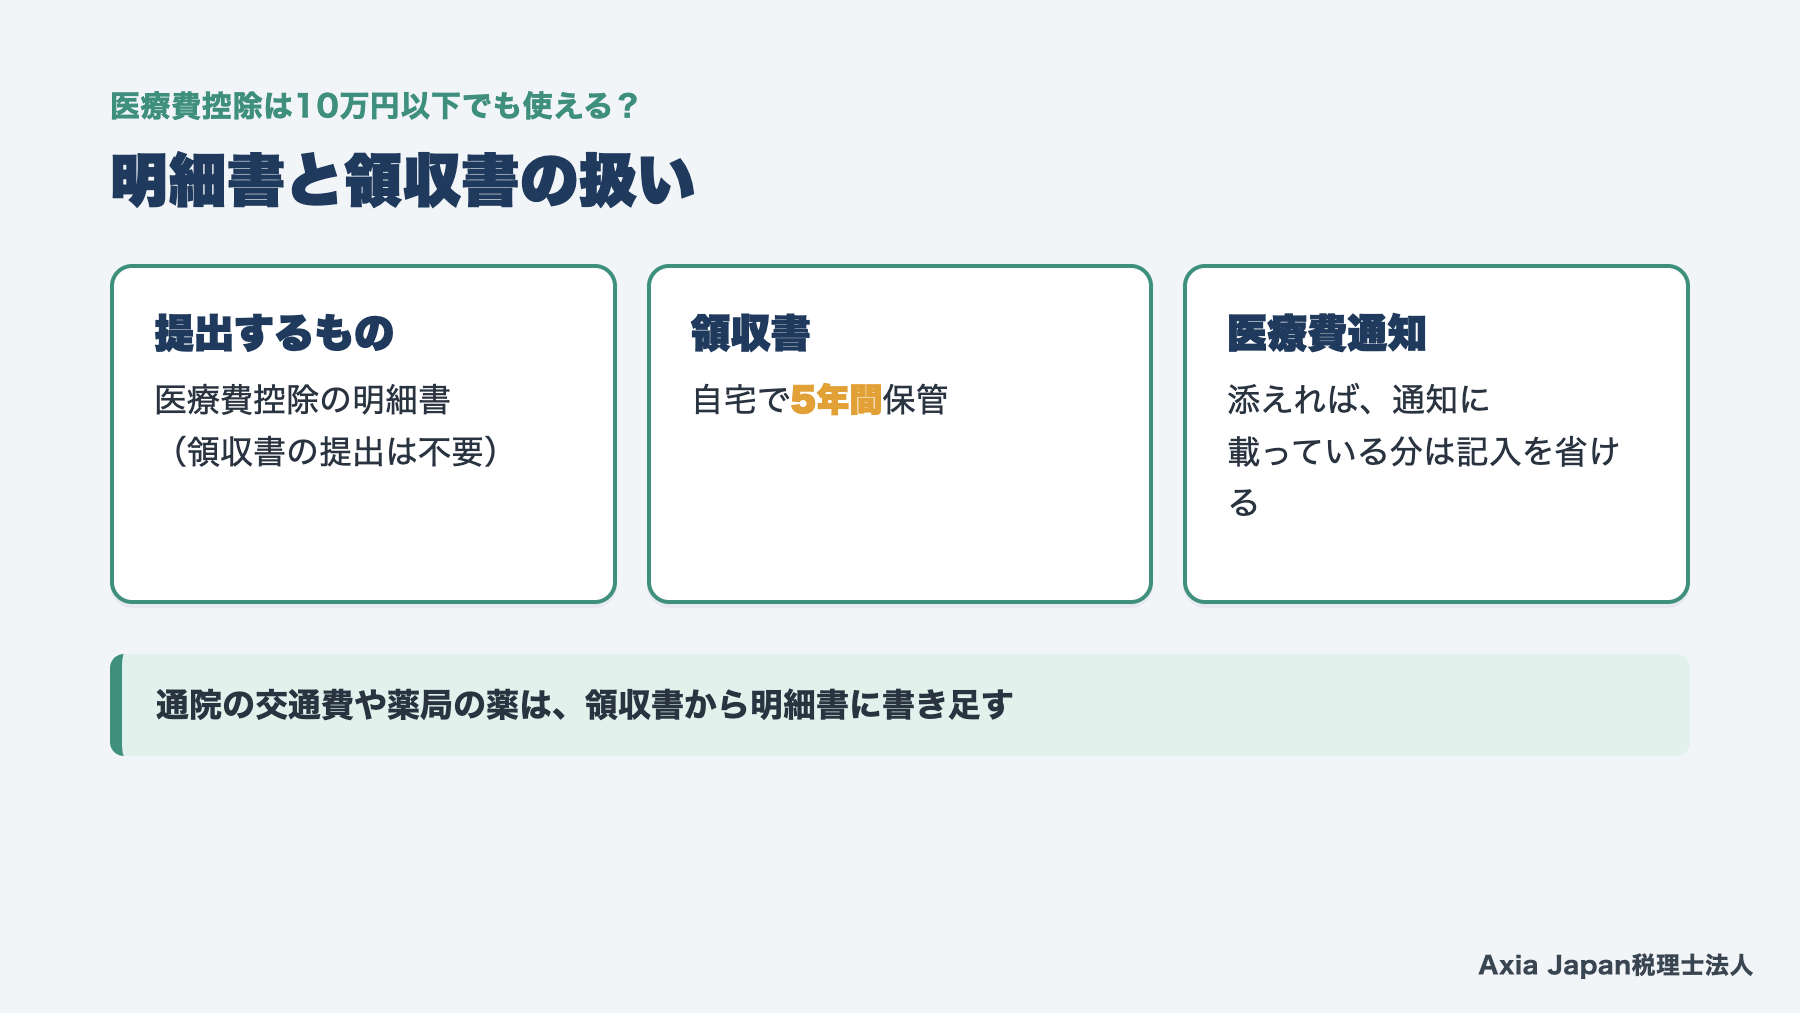
医療費控除の申告では、領収書をもとに「医療費控除の明細書」を作って申告書に添えます。領収書そのものを出す必要はありません。
その代わり、領収書は自宅で5年間保管します。税務署から、提示や提出を求められることがあるためです。
明細書の記入を省く方法もあります。健康保険組合などから届く「医療費通知」を添えれば、通知に載っている分は明細を書かなくて済みます。マイナポータルと連携すれば、医療費通知の情報を申告書に自動で入力することも可能です。
ただし、通知に載らない費用があります。通院の交通費や、保険のきかない治療費、薬局で買った薬などです。これらは領収書から明細書に書き足します。書き足す分の領収書は、通知とは別にまとめておきましょう。
参考:国税庁 タックスアンサー No.1120|国税庁「暮らしの税情報(令和8年度版)医療費を支払ったとき」
申告を忘れた年の分は5年さかのぼれる
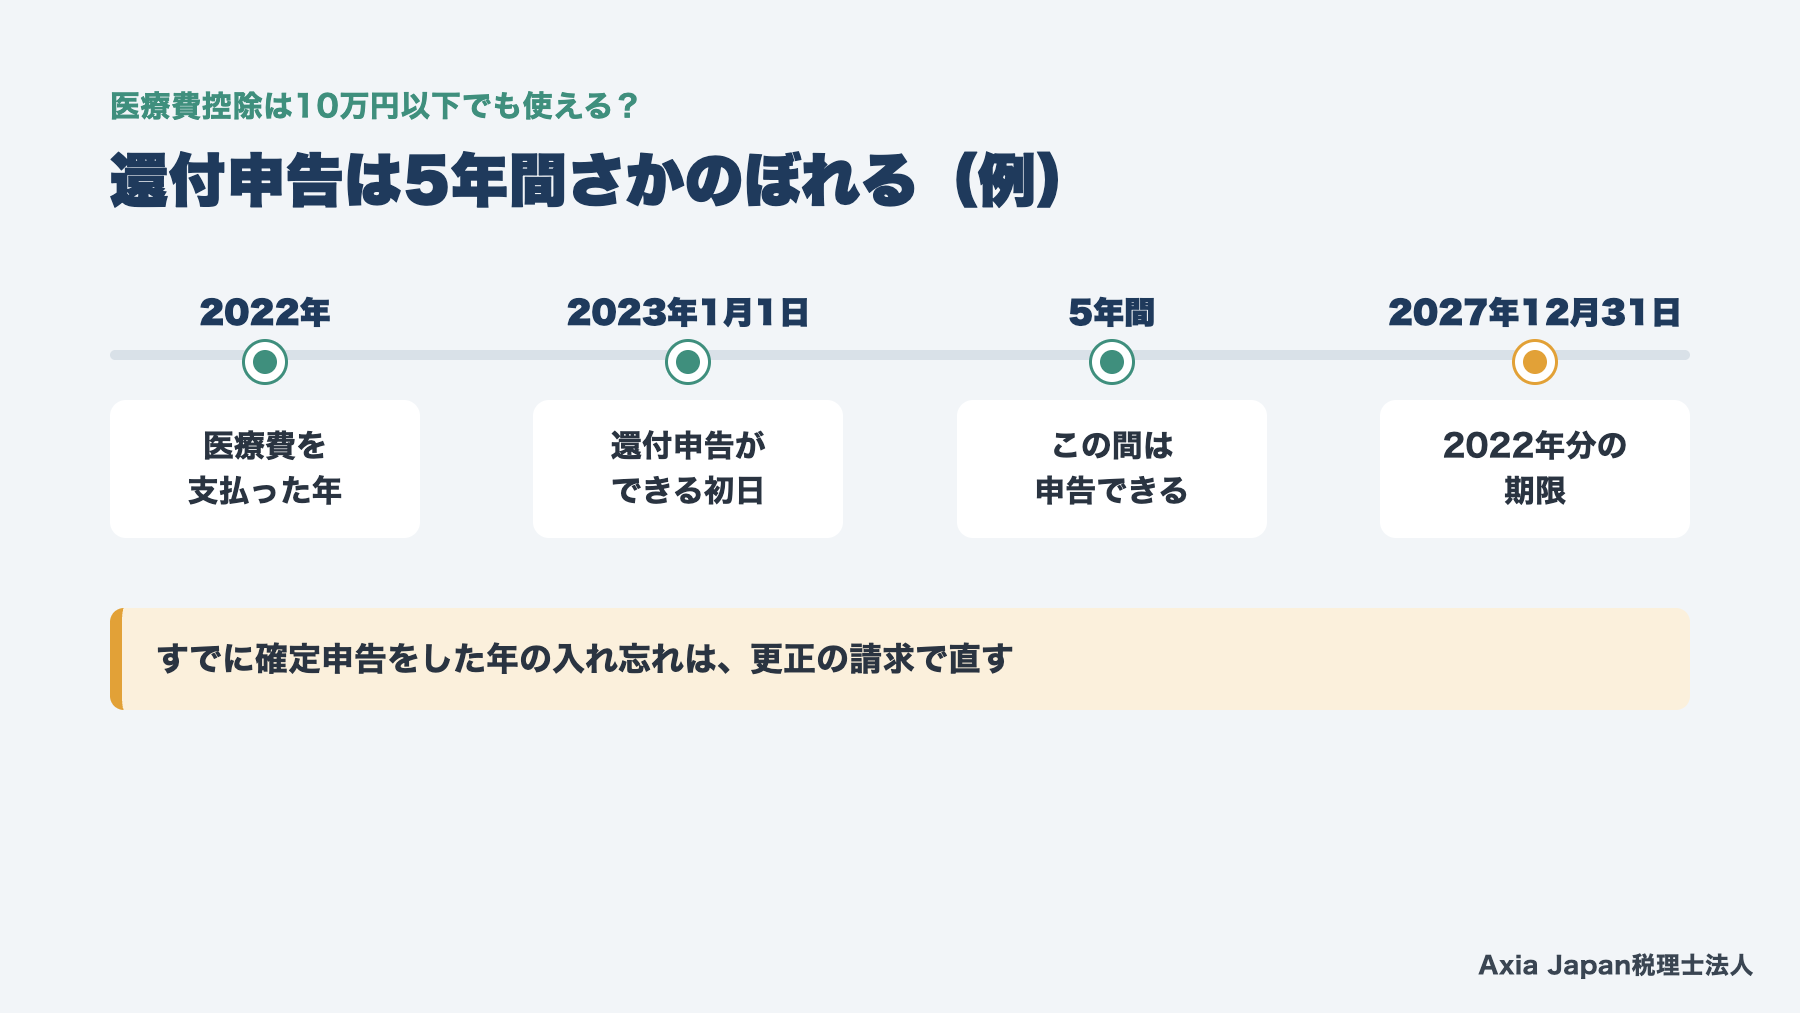
医療費控除の申告を忘れた年の分は、その年の翌年1月1日から5年間、還付申告で取り戻せます。確定申告の義務がない会社員や年金受給者の場合です。
たとえば2022年分の医療費控除は、2027年12月31日まで申告できます。入院や手術があった年の領収書が残っていれば、今からでも遅くありません。
すでに確定申告をした年については、手続きが変わります。出した申告書に医療費控除を入れ忘れていた場合は、更正の請求という別の手続きです。
還付申告は、2月16日からの確定申告の期間を待たずに出せます。年明けの早い時期に出すと、税務署が混み合う前に手続きを終えられるでしょう。還付申告の考え方は、還付申告で税金が戻る人の記事でも紹介しています。
参考:国税庁 タックスアンサー No.2030(令和8年4月1日現在法令等、所得税法122条)
セルフメディケーション税制とはどちらかを選ぶ
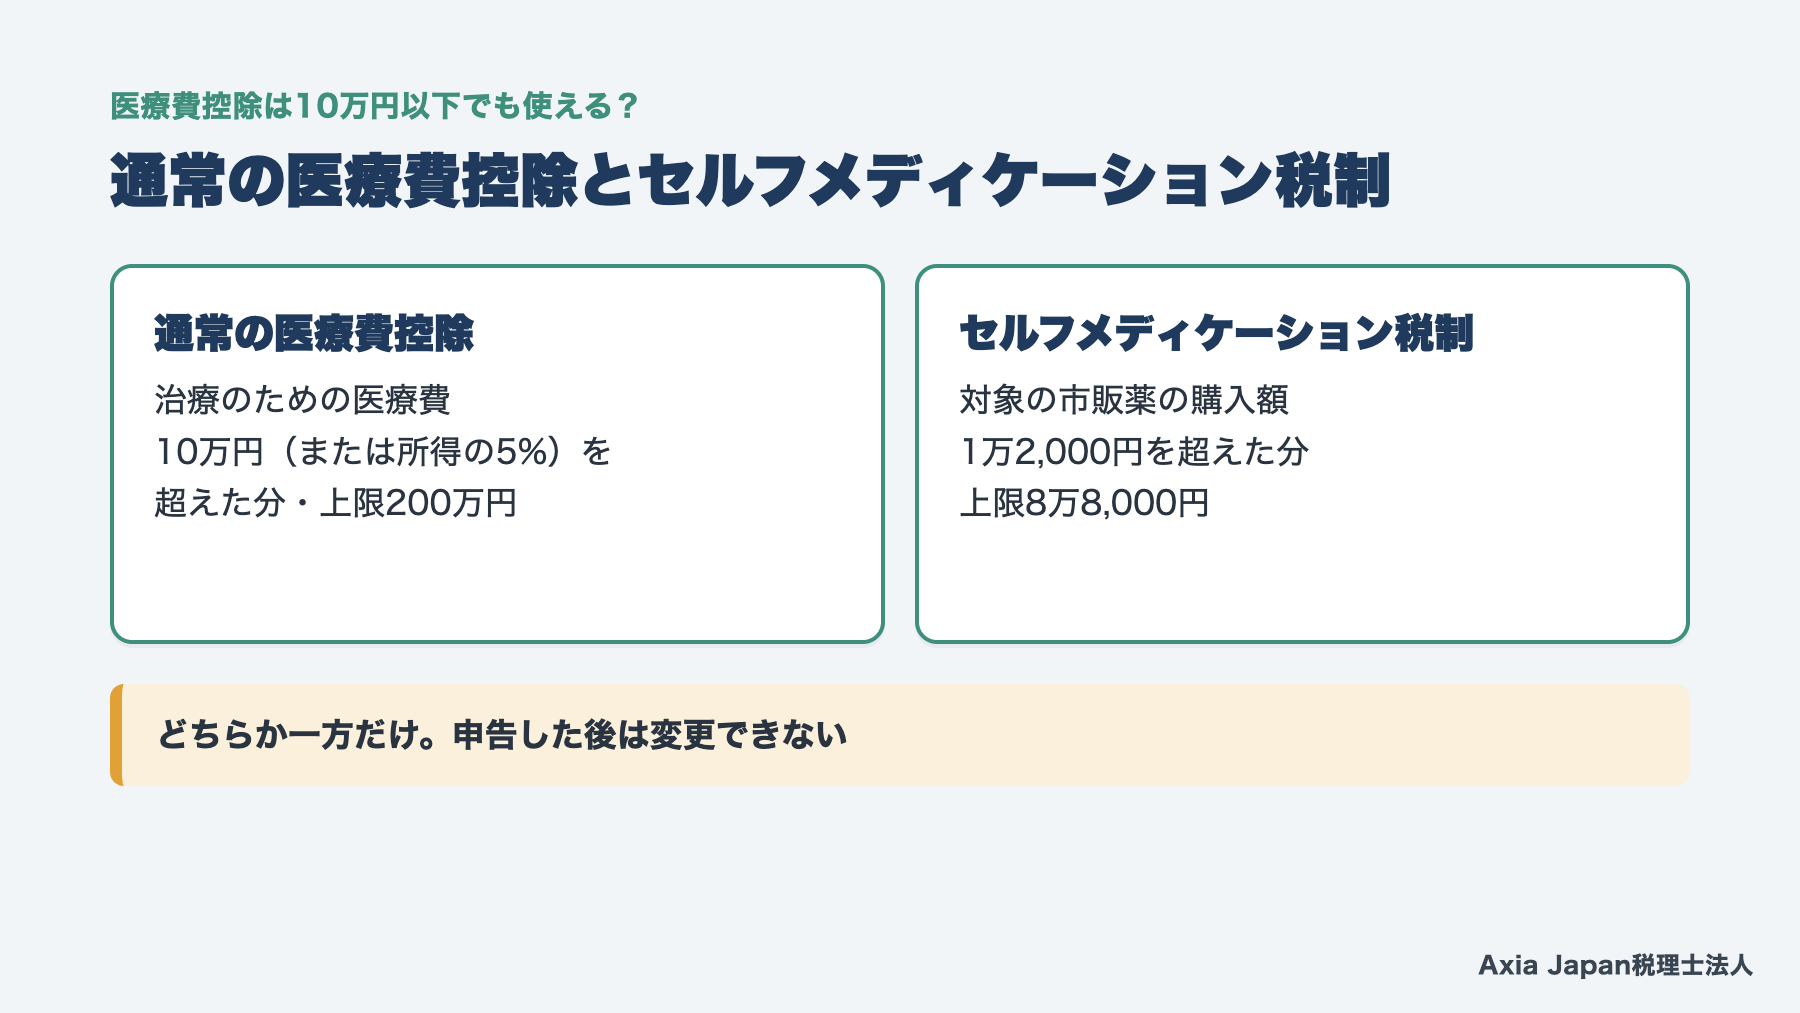
セルフメディケーション税制と通常の医療費控除は、どちらか一方しか使えません。セルフメディケーション税制とは、対象の市販薬の購入額が年1万2,000円を超えたときに、超えた分を控除できる制度です。控除額の上限は8万8,000円になります。
使えるのは、その年に健康診断や予防接種などを受けている人です。申告する本人が受けていることが条件になります。
対象の薬には、レシートに対象商品である旨の表示があるはずです。
通院が少なく、市販薬を多く買った年は、セルフメディケーション税制の方が有利になることがあります。両方の金額を計算して、大きい方を選びましょう。一度選んで申告すると、後から変更できない点にも注意してください。
参考:国税庁 タックスアンサー No.1129(令和8年4月1日現在法令等、租税特別措置法41条の17)
モデルケース:共働き夫婦で入院と通院が重なった年
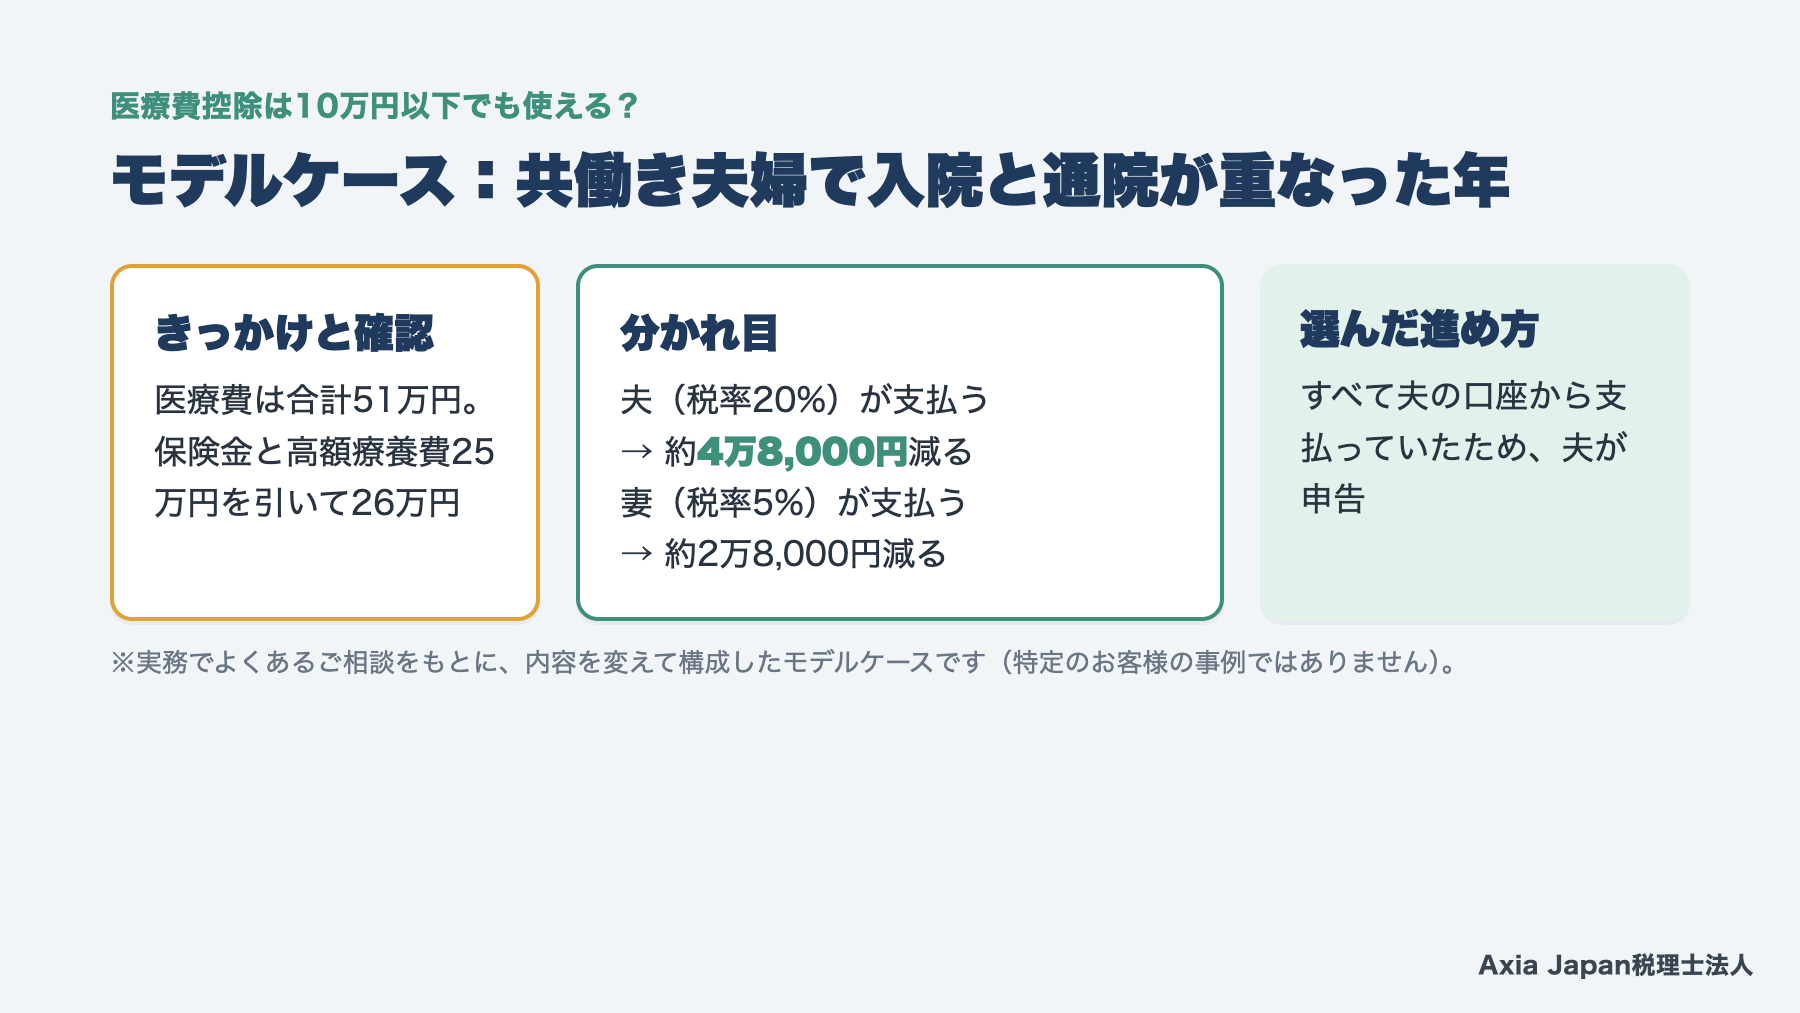
※実務でよくあるご相談をもとに、内容を変えて構成したモデルケースです(特定のお客様の事例ではありません)。
静岡市内に住む共働きの夫婦の例です。夫は会社員で所得税の税率は20%、妻はパート勤務で総所得金額等は150万円、税率は5%です。
相談のきっかけは、妻が手術で入院した年の年末に、領収書の束を前にして手が止まったことでした。
最初に確かめたのは、領収書と保険会社の支払通知です。医療費は、妻の入院費40万円、子の通院費3万円、夫の歯の治療費8万円で、合計51万円でした。入院費には、保険金と高額療養費で25万円が補われています。差し引き後の医療費は26万円です。
分かれ目は、誰が支払ったかでした。夫が支払っていれば、控除額は16万円で、所得税と住民税を合わせて約4万8,000円が減ります。妻が支払っていれば、控除額は18万5,000円に増えますが、減る税金は約2万8,000円です。
この家庭では、医療費をすべて夫の口座から支払っていたため、夫が申告しました。申告は2027年1月に出しています。
このような場面で多い見落としは、支払った後で申告する人を選ぼうとすることです。
よくある質問
Q. 医療費控除は10万円以下でも受けられますか?
医療費控除は、総所得金額等が200万円未満の人なら、医療費が10万円以下でも受けられます。差し引く金額が、10万円ではなく総所得金額等の5%になるためです。たとえば所得が100万円なら、医療費が5万円を超えた分が控除の対象になります。判定に使うのは、収入ではなく控除後の所得です。
Q. 医療費控除は夫と妻のどちらで申告すると得ですか?
医療費控除は、医療費を実際に支払った人が申告します。税率が高い人が支払っていれば、同じ控除額でも戻る税金は多めです。所得が200万円未満の人は、控除額そのものが増えます。申告のときに付け替えることはできないので、大きな治療の前に、どちらが支払うかを決めておきましょう。
Q. 医療費控除は年末調整で受けられますか?
医療費控除は年末調整では受けられません。会社員も、確定申告書に医療費控除の明細書を添えて税務署に出す必要があります。2026年分の期限は2027年3月15日ですが、還付を受けるための申告は、翌年1月1日から5年間出せます。源泉徴収票を手元に用意して申告してください。
まとめ
医療費控除は、支払った医療費から保険金などと10万円を引いた金額を、所得から差し引く制度です。総所得金額等が200万円未満の人は、10万円以下でも所得の5%を超えた分が対象になります。
生計を一にする家族の分は、実際に支払った人がまとめて申告できる決まりです。対象になるのは治療に必要な費用で、保険金や高額療養費は差し引きます。申告を忘れた年の分も5年間はさかのぼれるので、領収書を確かめてみてください。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。初回のお問い合わせは無料です。
医療費控除を含む確定申告のご依頼は、年一確定申告でお受けしています。
この記事の執筆者
この記事は、個人の確定申告と還付申告の相談を受けている代表税理士が執筆しました。医療費の集計や、家族分の申告の進め方も案内しています。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
参考記事(Web)
- No.1120 医療費を支払ったとき(医療費控除)/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm(閲覧日:2026年11月16日)
- No.1122 医療費控除の対象となる医療費/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1122.htm(閲覧日:2026年11月16日)
- No.1124 医療費控除の対象となる出産費用の具体例/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1124.htm(閲覧日:2026年11月16日)
- No.1126 医療費控除の対象となる入院費用の具体例/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1126.htm(閲覧日:2026年11月16日)
- No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)【セルフメディケーション税制】/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1129.htm(閲覧日:2026年11月16日)
- No.2030 還付申告/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm(閲覧日:2026年11月16日)
- No.2260 所得税の税率/国税庁 タックスアンサー/https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm(閲覧日:2026年11月16日)
- 医療費を支払ったとき/国税庁/https://www.nta.go.jp/publication/pamph/koho/kurashi/html/04_1.htm(閲覧日:2026年11月16日)
- 共働き夫婦の夫が妻の医療費を負担した場合/国税庁 質疑応答事例/https://www.nta.go.jp/law/shitsugi/shotoku/05/25.htm(閲覧日:2026年11月16日)
- 個人市民税/静岡市/https://www.city.shizuoka.lg.jp/s8374/s000518.html(閲覧日:2026年11月16日)
- 同居していない母親の医療費を子供が負担した場合/国税庁 質疑応答事例/https://www.nta.go.jp/law/shitsugi/shotoku/05/58.htm(閲覧日:2026年11月16日)
免責事項
本記事は、2026年11月16日時点の法令・通達・公表資料にもとづいて作成しています。税制は改正が多く、同じ制度でも適用できるかどうかは個々の状況によって異なります。実際の申告やお手続きにあたっては、税理士などの専門家にご相談ください。本記事の情報を利用されたことにより生じた損失等について、当法人は責任を負いかねますのでご了承ください。