内製か外注か、原価割れに見える追加注文を受けるかで迷ったとき、差額原価で比べていますか。差額原価とは、どちらの案を選ぶかで変わる費用の差のことで、こうした判断はこの差額原価で行うのが基本です。
試算表から出した1個あたりの原価には、どちらを選んでも変わらない家賃や社員の給料も入っています。そのまま比べると、「外注のほうが安い」「赤字の注文だ」と、逆の結論になることがあるのです。静岡市でも、人手不足や仕入価格の値上がりを受けて、外注や受注の選び方に迷う経営者の方は少なくありません。この記事では、計算例を使いながら、判断の手順と見落としやすい点を順にお話しします。
この記事でわかること
- 差額原価・埋没原価・機会原価の意味と、決算書の原価で比べると誤る理由
- 内製か外注かを、差額原価と機会原価で比べる計算例
- 原価割れに見える追加注文を受けるかの判断と、受ける前の確認点
差額原価とは?選ぶ案で変わるお金だけを比べる
差額原価とは、2つ以上の案を比べるときに、選ぶ案によって変わる費用の差のことです。大事なのは、どの案を選んでも変わらない費用を、比べる対象から外すことにあります。
管理会計の入門書でも、財務会計のコストや利益の考え方にとらわれすぎると、選択を誤るおそれがあると指摘されています(駒井, 2021)。ご相談を受けていると、試算表の1個あたり原価をそのまま見積書と並べて、迷われる方が多い印象です。まずは判断に使う3つの原価と、決算書の原価で比べるとずれる理由から見ていきます。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
差額原価・埋没原価・機会原価を押さえる
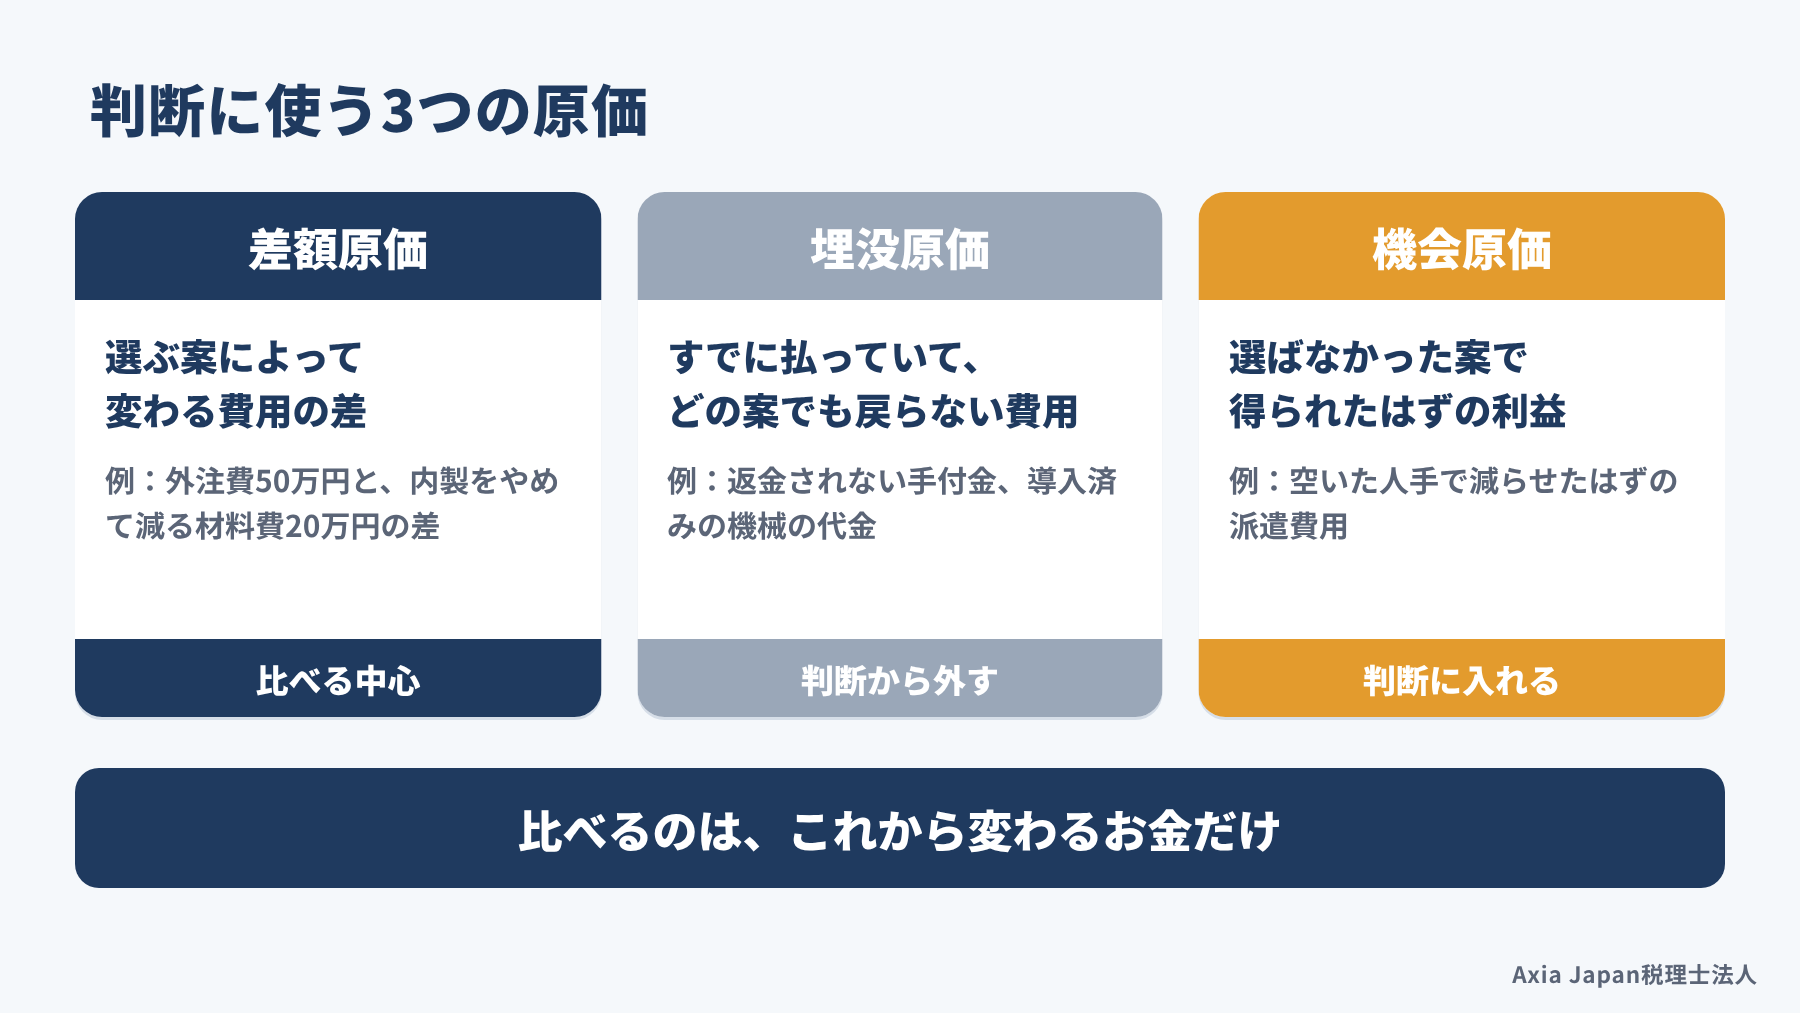
判断の場面で押さえておきたい原価は、差額原価・埋没原価・機会原価の3つです。どれも決算書には出てこない、判断のための考え方です。
| 言葉 | 意味 | 例 |
|---|---|---|
| 差額原価 | 選ぶ案によって変わる費用の差 | 外注費と、内製をやめて減る材料費の差 |
| 埋没原価 | すでに払っていて、どの案でも戻らない費用 | 返金されない手付金、導入済みの機械の代金 |
| 機会原価 | 選ばなかった案で得られたはずの利益 | 空いた人手で受けられたはずの仕事の利益 |
例えば、部品の仕入先に返金されない手付金20万円を払った後で、別の会社から安い見積もりが届いたとします。手付金はどちらを選んでも戻らない埋没原価なので、判断ではこれから払う金額だけを比べます。「もったいない」と手付金に引きずられると、高いほうを選んでしまいかねません。
一方の機会原価は、実際にお金が出ていくわけではないため、見落とされがちです。選ばなかった案の利益も、選んだ案のコストとして数えると考えておくと迷いません。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
決算書の1個あたり原価で比べると誤る
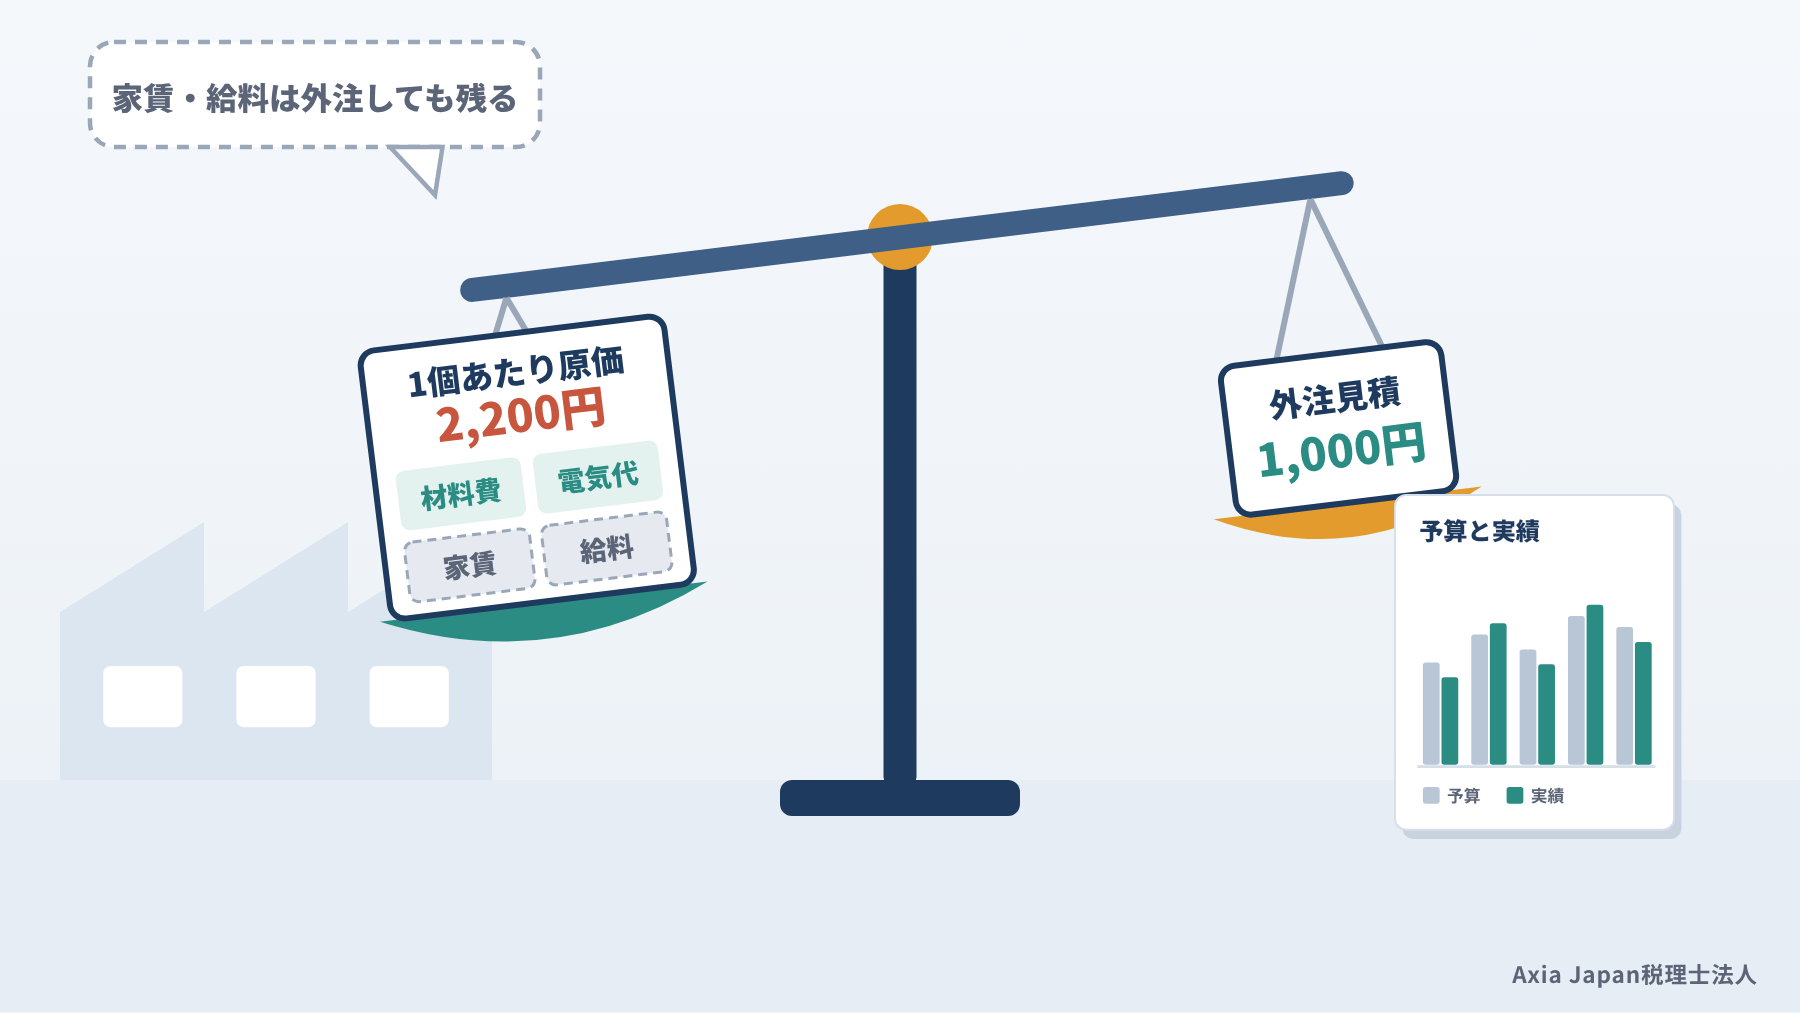
試算表から出した1個あたりの原価で比べると、判断を誤ることがあります。その原価には、作る量で増える費用と、量では変わらない費用がまとめて入っているからです。
作る量に応じて増える材料費などを変動費、量にかかわらず一定の家賃などを固定費と呼びます。例えば、月500個を作る工程の費用が月110万円なら、1個あたりは2,200円です。ところが、この工程をやめても、工場の家賃や担当者の給料はすぐにはなくなりません。
やめて減るのは材料費などの一部なのに、2,200円がまるごと減るように見えてしまうのです。そこで、差額原価で考えるときは「この判断で、来月の支払いがいくら増え、いくら減るか」を見ます。変動費か固定費かという分け方より、この判断で実際に支払いが動くかどうかで見るのがこつです。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
差額原価で判断する3つの手順
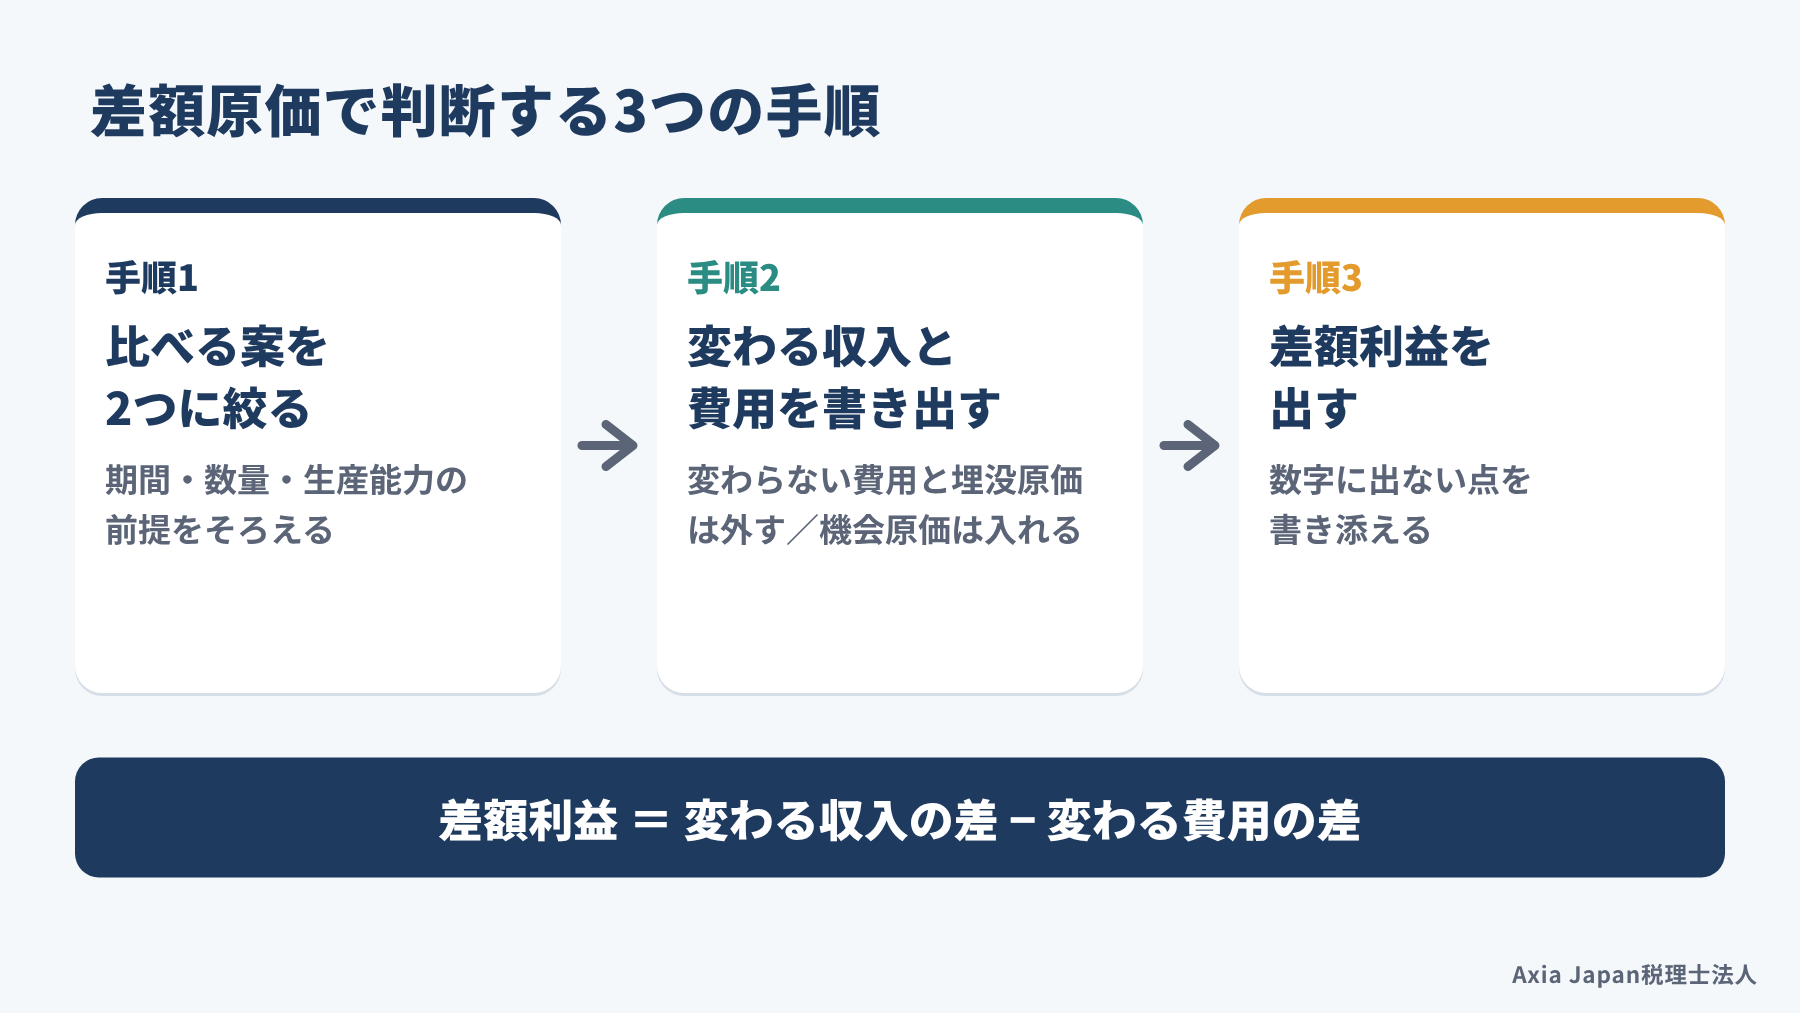
差額原価による判断は、案を絞る、変わるお金を書き出す、差額利益を出すという3つの手順で進めます。計算はExcelで十分ですし、最初は手書きのメモでもかまいません。
漫画で管理会計を解説した書籍でも、意思決定を3つのステップで整理しています(原, 2020)。選択肢を変化するものとしないものに分け、比べるべき違いをはっきりさせ、利益が最も大きい案を選ぶという流れです。手順そのものは単純ですが、漏れが出やすいのは2つめの書き出しです。社長の頭の中にある前提を紙に出し、担当者や税理士と同じ数字を見られるようにしておくと安心です。以下、それぞれの手順で確かめることを順に見ていきましょう。
参考:原尚美『マンガでわかる管理会計 はじめてでもわかる儲けのからくり』(オーム社)
手順1 比べる案を2つに絞り前提をそろえる
まず、比べる案を「今のまま続ける案」と「変える案」の2つに絞ります。案が3つ以上あっても、2つずつ比べれば同じやり方で答えが出せるはずです。
次に、期間と数量の前提をそろえます。「来月から1年間、月500個」のように決めておかないと、片方は1か月分、もう片方は1年分で比べてしまうことがあるからです。
差額原価は、主に1年以内の判断で使う考え方です。新しい機械を買うなど、何年にもわたってお金が出入りする判断は、お金の時間価値を入れた設備投資の計算に切り替えます。
生産能力の前提も、ここで確かめておきましょう。人や機械に空きがあるのか、それとも今でも残業で回しているのかで、次の手順で書き出す費用が変わります。
手順2 案によって変わる収入と費用を書き出す
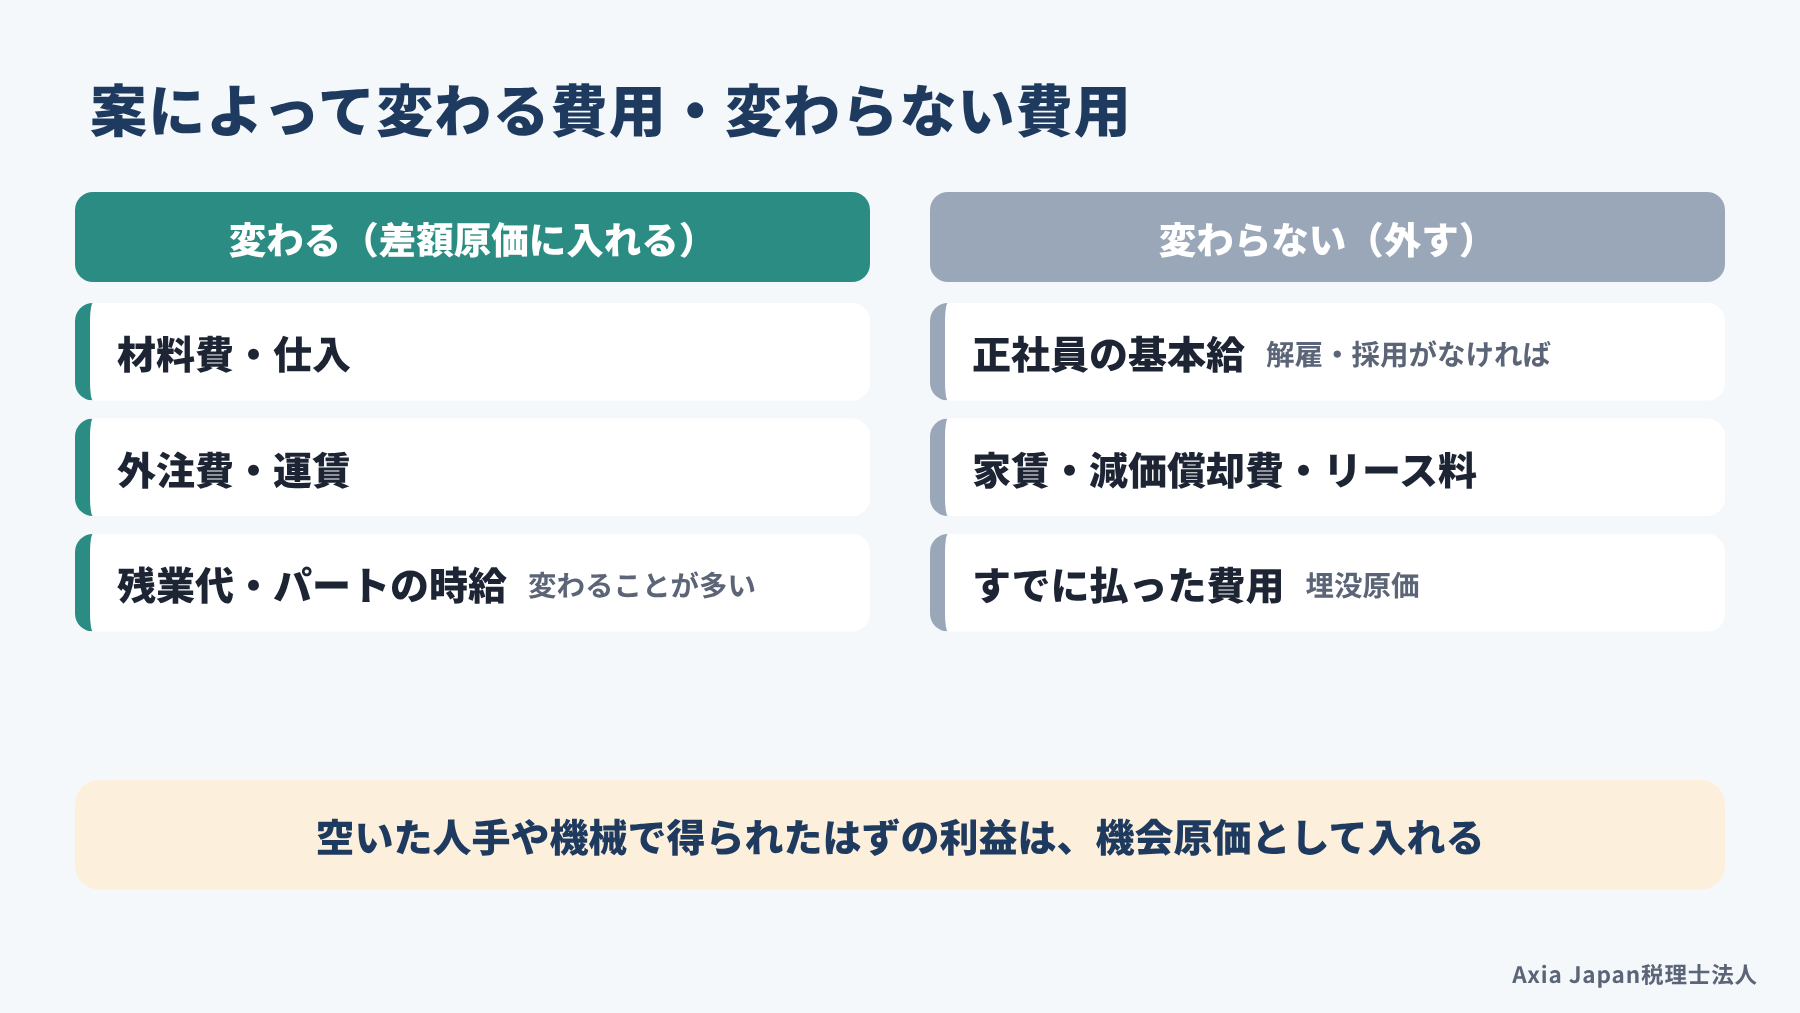
次に、案によって変わる収入と費用を、試算表の勘定科目ごとに書き出します。ここで迷いやすいのが人件費です。
社員を解雇したり採用したりしない限り、正社員の給料は案によって変わりません。一方で、残業代やパートの時給、外注費は、案によって増えたり減ったりします。
| 費用 | 案によって変わるか |
|---|---|
| 材料費・仕入 | 変わる |
| 外注費・運賃 | 変わる |
| 残業代・パートの時給 | 変わることが多い |
| 正社員の基本給 | 多くは変わらない |
| 家賃・減価償却費・リース料 | 変わらない |
| すでに払った費用 | 変わらない(埋没原価) |
収入の側も、同じ考え方で書き出してください。追加の売上だけでなく、空いた人手を別の仕事に回して減らせる費用や増える売上があれば、それも加えます。これが、機会原価を計算に入れるということです。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
手順3 差額利益に数字に出ない点を添える
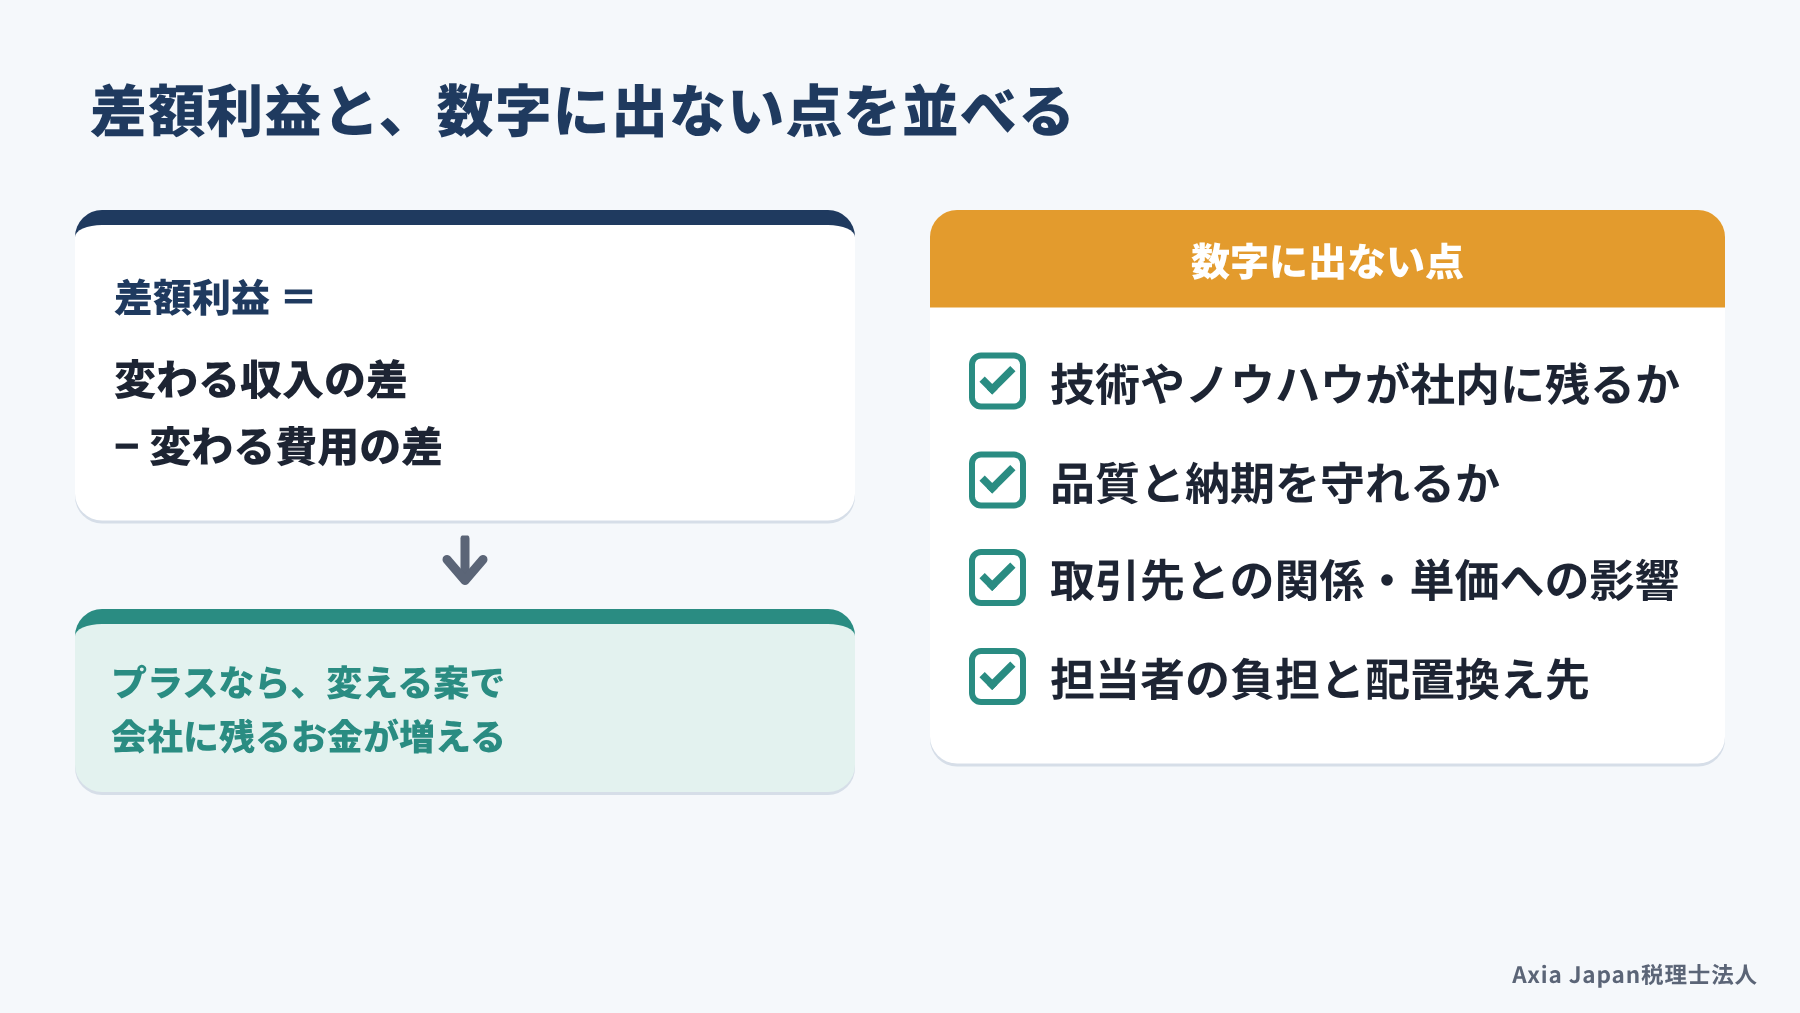
最後に、変わる収入の差から変わる費用の差を引いて、差額利益を出します。差額利益がプラスなら、変える案のほうが会社に残るお金が増えると読めます。
ただし、差額利益は数字で比べられる部分だけの答えです。技術やノウハウが社内に残るか、品質と納期を自社で守れるか、取引先との関係はどうなるか。こうした数字に出ない点を、計算表の下に3行ほど書き添えておきます。
差額利益が小さいのに、数字に出ない不安が大きいなら、急いで変えないという判断もあり得ます。反対に差額利益が大きければ、不安を小さくする手立てを考える価値があるはずです。2つを1枚の紙に並べておくと、社内で話し合うときも、後から判断を振り返るときも役に立ちます。
内製か外注かの判断は差額原価で比べる
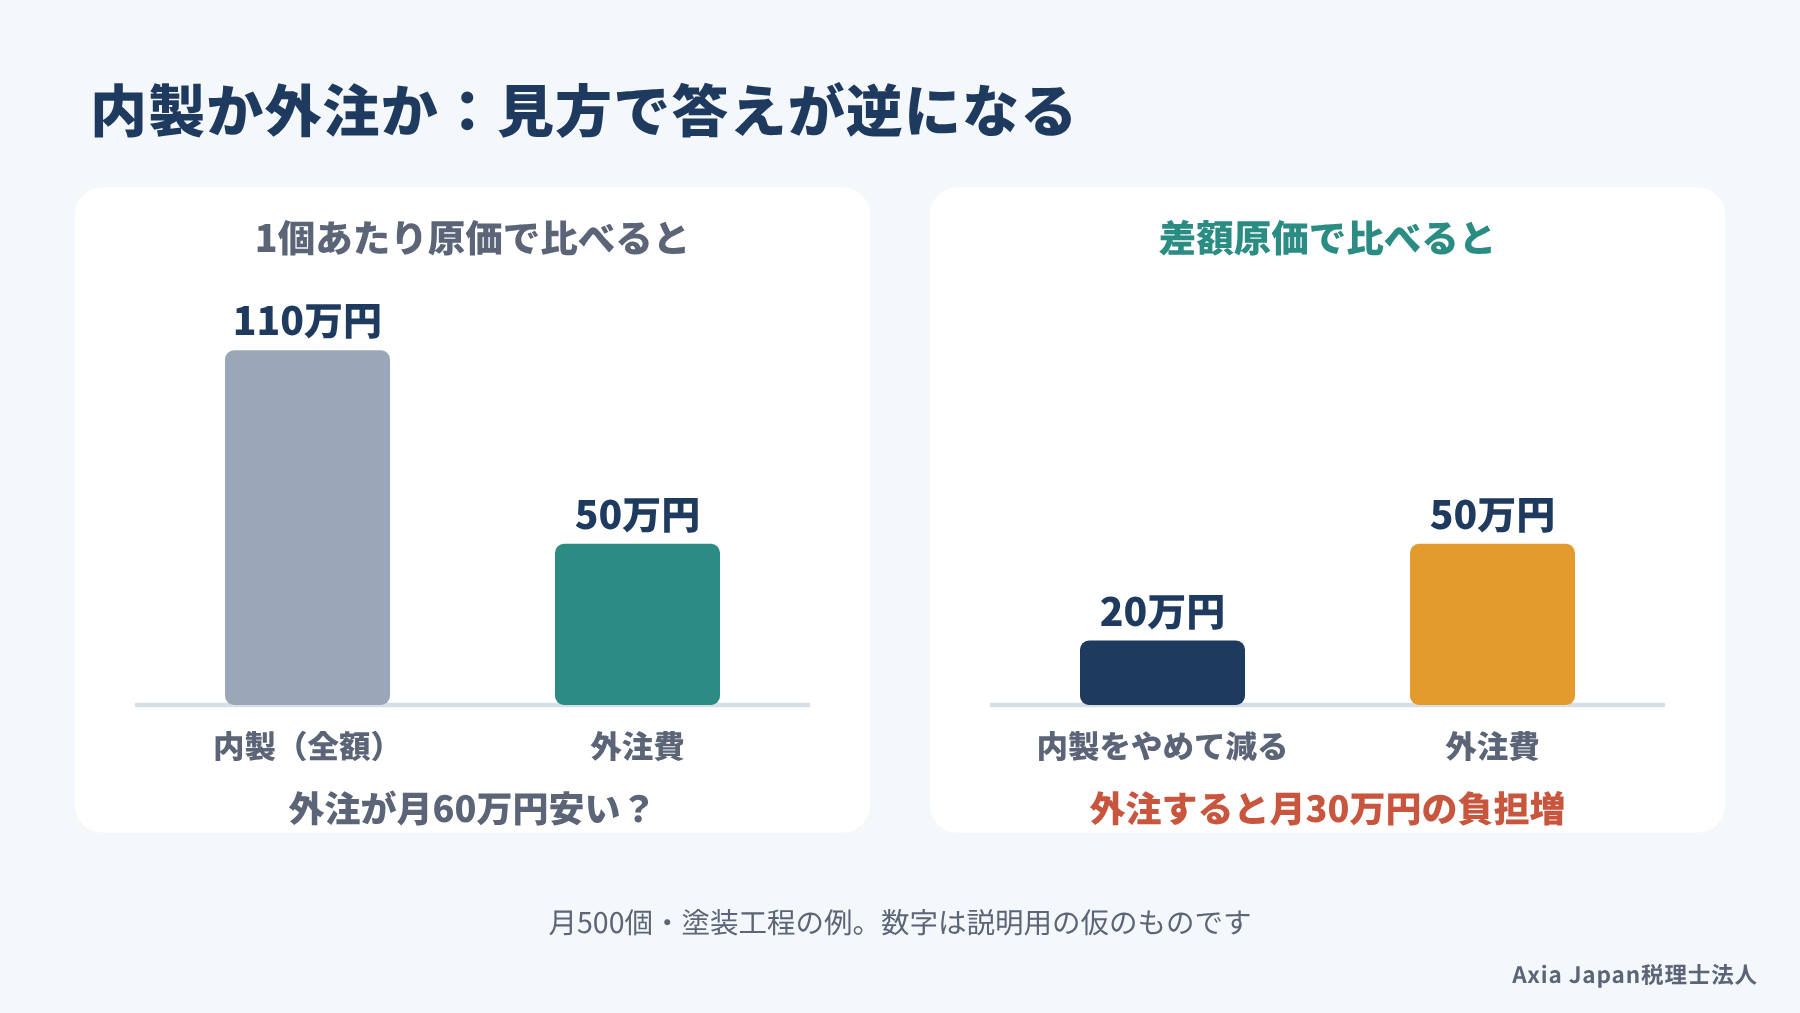
内製か外注かの判断では、外注先の見積額と、内製をやめたときに本当に減る費用を比べます。試算表の1個あたり原価と見積単価を並べるだけでは、答えが逆になることがあるからです。
ここでは、ある部品メーカーが塗装の工程を外注するか検討している例を使います。最初は、担当者の手が外注後に空いたままになる場合の計算です。続いて、空いた人手を別の工程に回せる場合と比べ、機会原価が答えをどう変えるかを確かめます。新しい設備が要る内製化の扱いは、最後に整理しましょう。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
社内の人と機械が空くかで答えが変わる
塗装は月500個で、費用は月110万円、1個あたり2,200円です。協力会社の見積もりは1個1,000円、月50万円でした。1個あたりで比べると、外注すれば月60万円安くなるように見えます。
| 費用(月) | 内製を続ける | 外注する |
|---|---|---|
| 塗料などの材料費 | 15万円 | 0円 |
| 電気代・消耗品 | 5万円 | 0円 |
| 担当社員2名の給料 | 60万円 | 60万円(配置換えで残る) |
| 工場の家賃・機械の減価償却費の配分 | 30万円 | 30万円 |
| 外注費 | 0円 | 50万円 |
| 合計 | 110万円 | 140万円 |
ところが、外注しても担当の2名を解雇するわけではなく、工場の家賃も変わりません。外注で減る費用は材料費と電気代などの月20万円だけで、代わりに外注費の50万円が増えます。差額原価で見ると、外注すると月30万円の負担増になるわけです。この答えは、2名の手が外注後に空いたままになる、という前提での計算です。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
空いた人手の使い道を機会原価に入れる
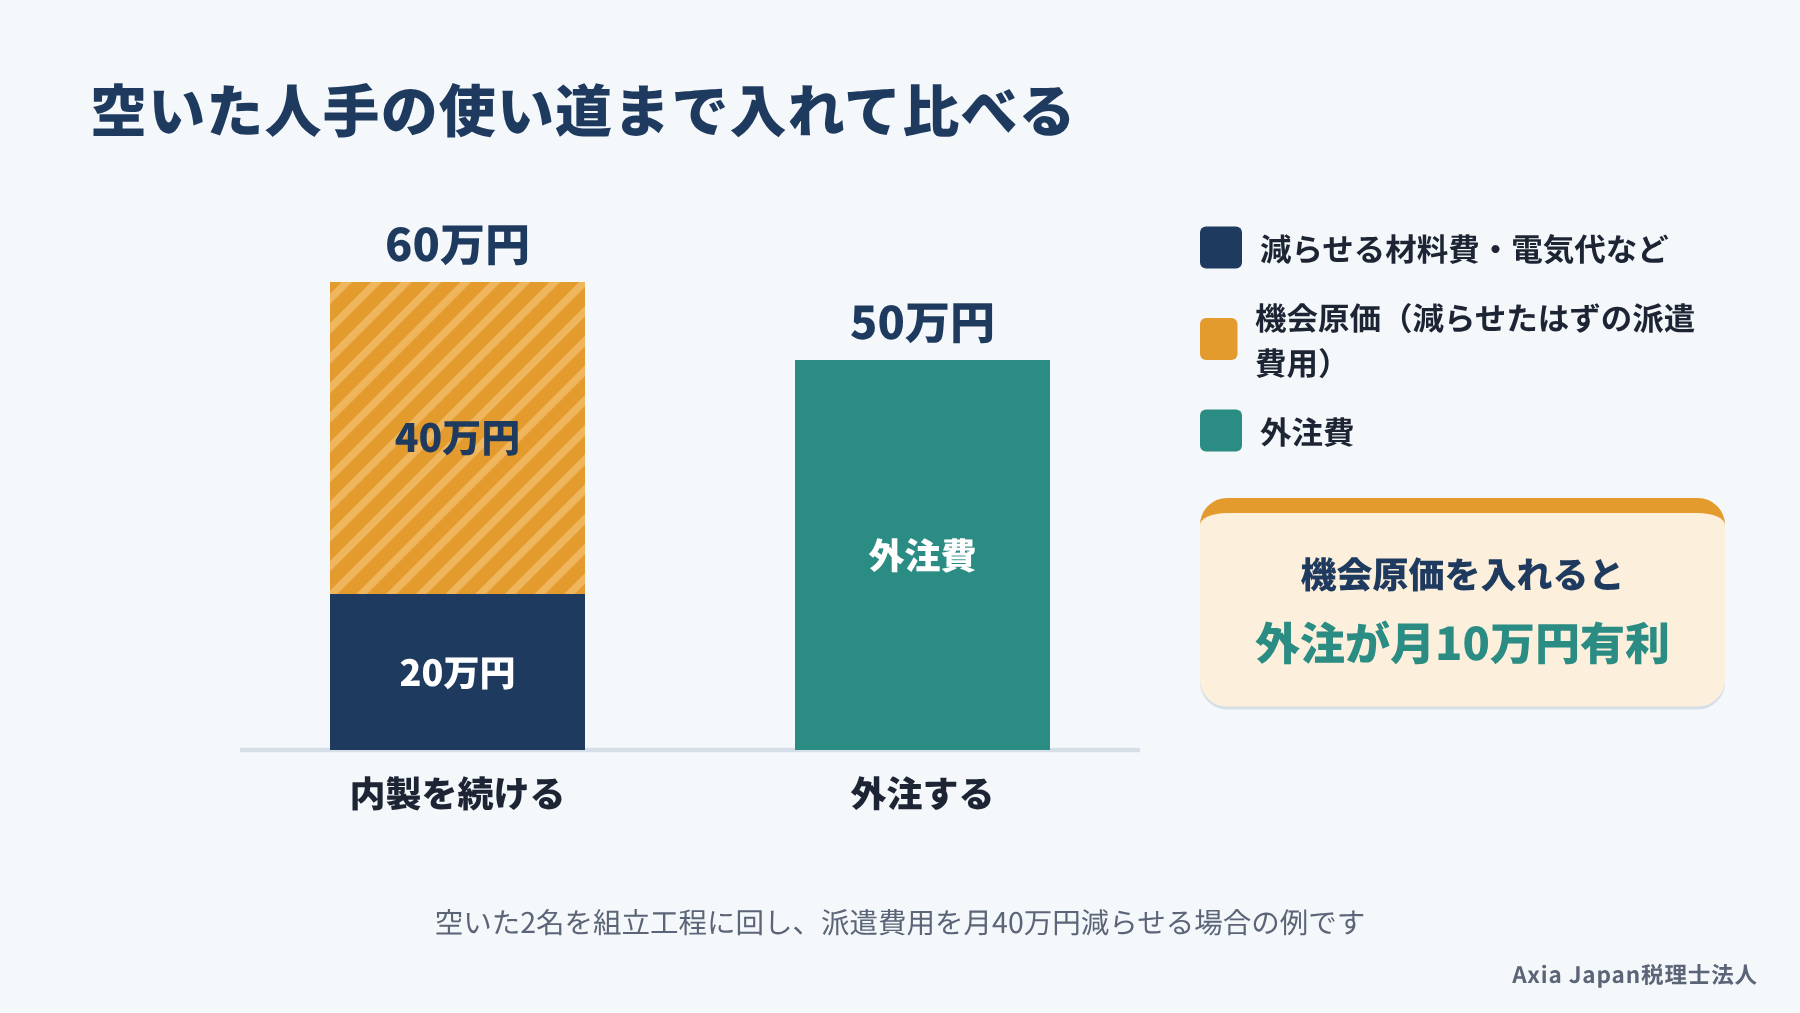
実際には、外注で空いた2名を組立の工程に回し、これまで頼んでいた派遣社員の費用を減らせることもあります。その派遣費用が月40万円なら、内製を続ける会社は、40万円を減らす機会をあきらめていることになります。この、あきらめた40万円が機会原価です。
| 比べるもの(月) | 内製を続ける | 外注する |
|---|---|---|
| 減らせる材料費・電気代など | 20万円 | 0円 |
| 外注費 | 0円 | 50万円 |
| 機会原価(減らせたはずの派遣費用) | 40万円 | 0円 |
| 合計 | 60万円 | 50万円 |
機会原価を入れると、外注するほうが月10万円有利になり、さきほどと答えが逆になります。外注の判断は、空いた人手をどう使うかまで決めて、初めて答えが出せるということです。裏を返すと、外注を決めても配置換えの先がないままでは、計算上の効果は出てきません。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
設備が要る内製化は設備投資で考える
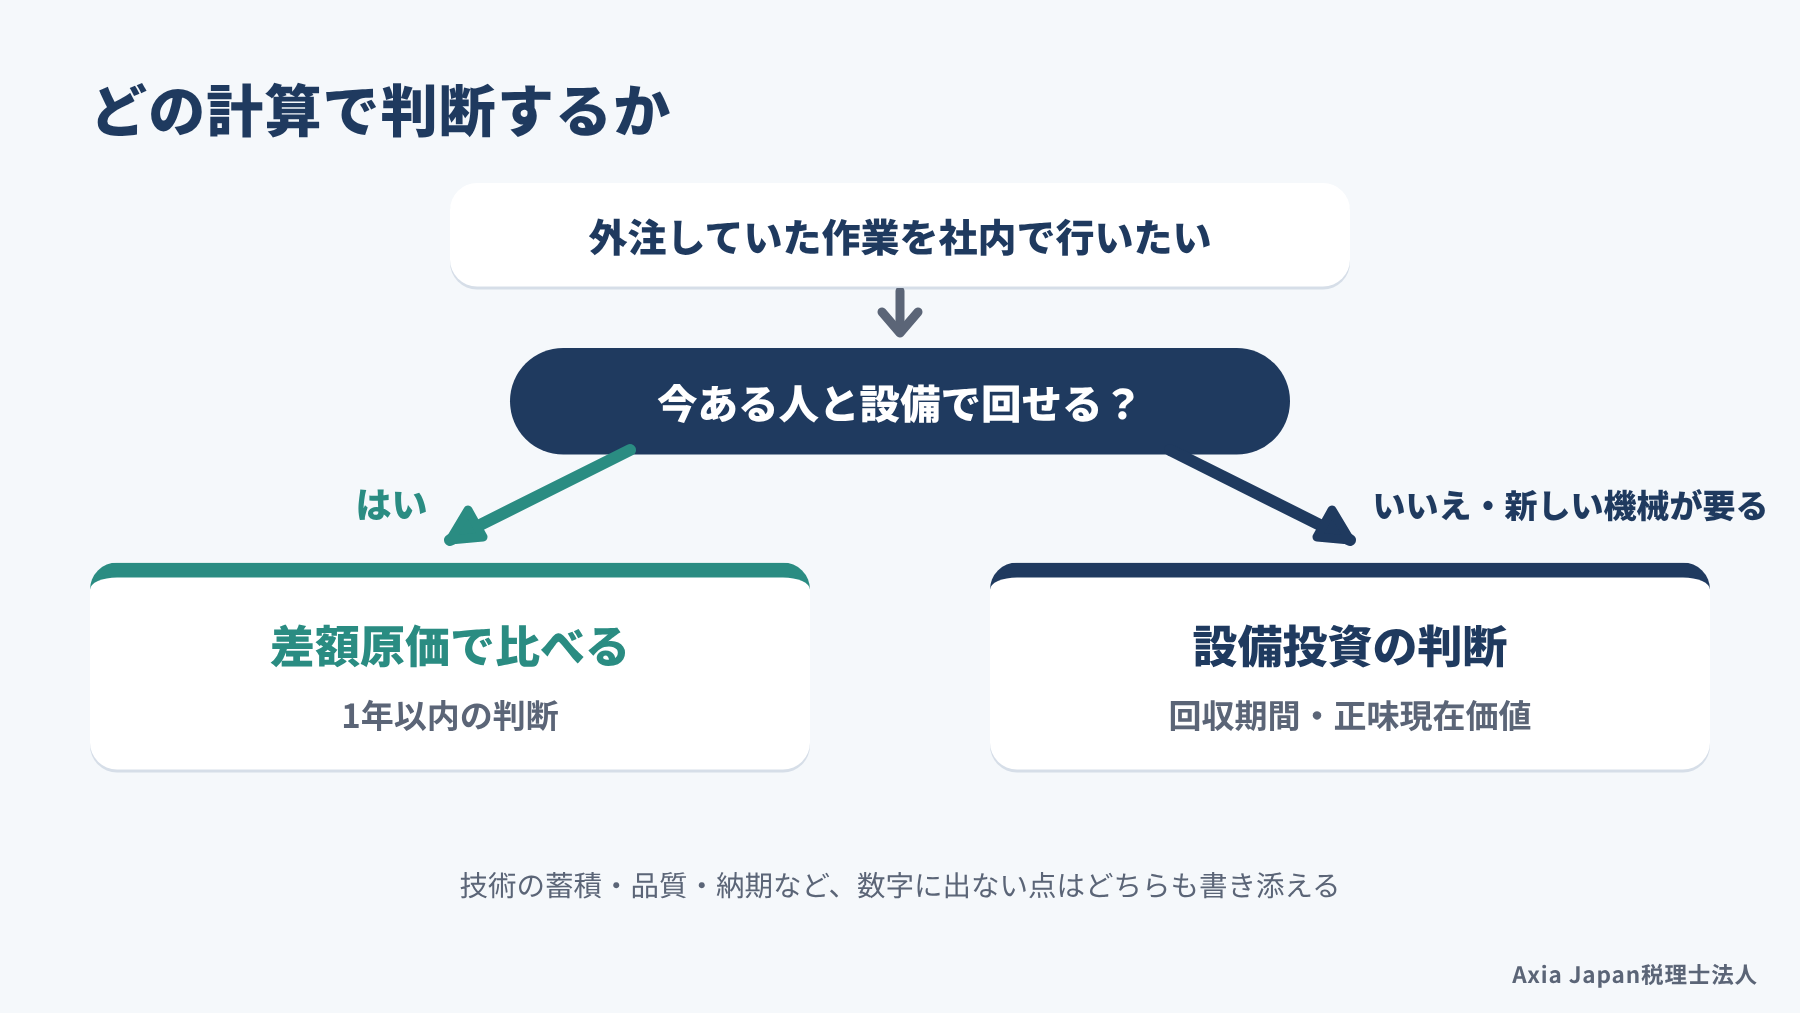
差額原価で内製か外注かを比べられるのは、今ある人と設備に余力がある場合です。内製のために新しい機械が要るなら、設備投資の判断としてとらえ直す必要があります(駒井, 2021)。投資額が何年にもわたって費用になり、毎年のお金の出入りを見なければならないからです。
月次決算書の説明を扱った実務書では、外注加工費が割増になっている会社の説明例が載っています。そこでは、採算計算をしたうえで、内製化への部分的な移行に向けた設備投資を検討する流れが示されています(和田, 2025)。
外注費が毎月の試算表で目立ってきたら、まずは今の人と設備で回せないかを差額原価で確かめましょう。それでも足りなければ、設備投資の計算に進むという順番が、無理のない進め方だと考えています。
参考:和田正次『月次決算書の見方・説明の仕方 第3版』(税務研究会出版局)
原価割れの追加注文は受けるべき?差額原価で判断
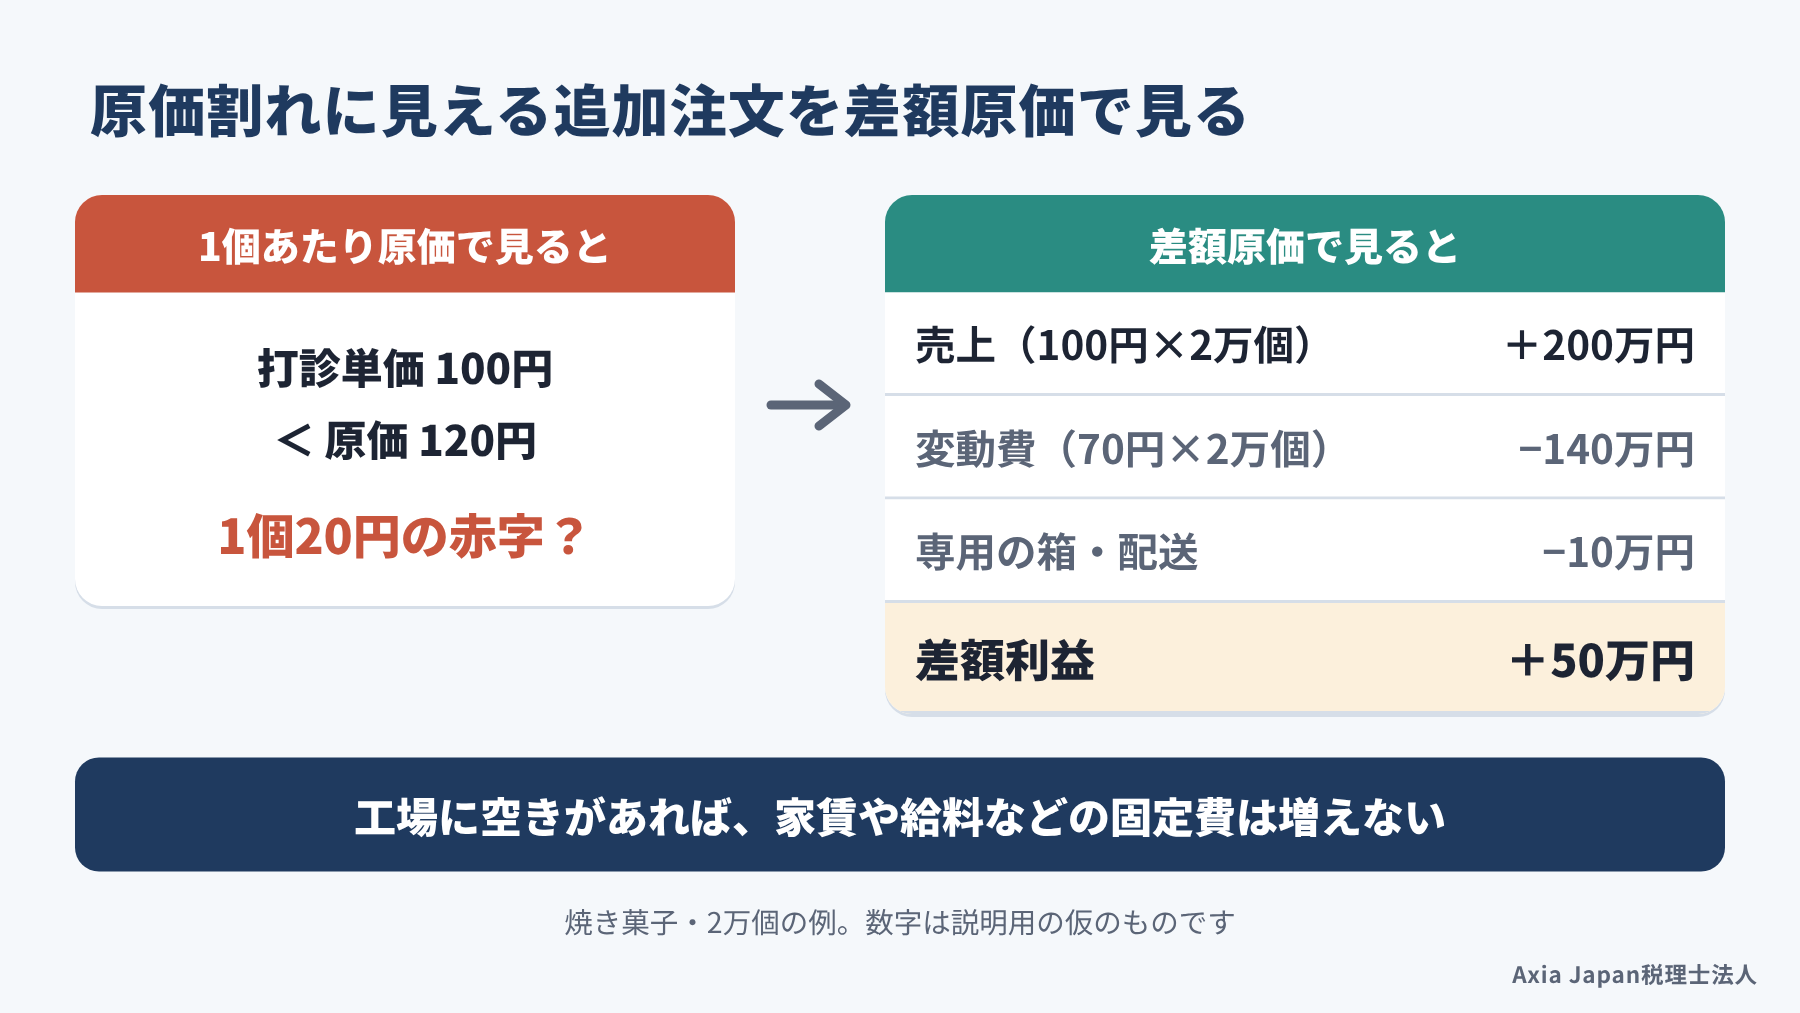
原価割れに見える追加注文でも、人や設備に余力があり、限界利益がプラスなら、受けたほうが会社の利益は増えます。限界利益とは、売上から、作る量に応じて増える変動費を引いた利益のことです。
固定費は、その注文を受けても受けなくても同じだけかかるため、追加注文の判断には入れません。ただし、値引きした単価がほかの取引先に知られたり、注文のために残業が増えたりすると、話が変わってきます。ここでは、焼き菓子を作る会社の計算例から始めて、受ける前に確かめたい点を順に見ていきましょう。なお、扱うのは1回限りの打診を受けるかどうかの判断です。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
限界利益がプラスなら利益は増える
通常150円で卸している焼き菓子について、観光施設から「1個100円で2万個」という注文を打診されたとします。試算表から出した1個あたりの原価は120円でした。内訳は、材料費や包材などの変動費が70円、工場の家賃や社員の給料を割り振った固定費が50円です。工場は月10万個まで作れますが、いまは月7万個しか作っていません。
| 項目 | 注文を受けると変わる額 |
|---|---|
| 売上(100円×2万個) | +200万円 |
| 変動費(70円×2万個) | −140万円 |
| 専用の箱と配送の費用 | −10万円 |
| 差額利益 | +50万円 |
1個100円は、120円の原価を下回る「原価割れ」の単価です。それでも、空いている生産能力で作るなら、家賃や給料などの固定費は増えません。増えるのは変動費と箱・配送の費用だけなので、受ければ利益は50万円増える計算です。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
安い単価が既存の取引先に広がるリスク
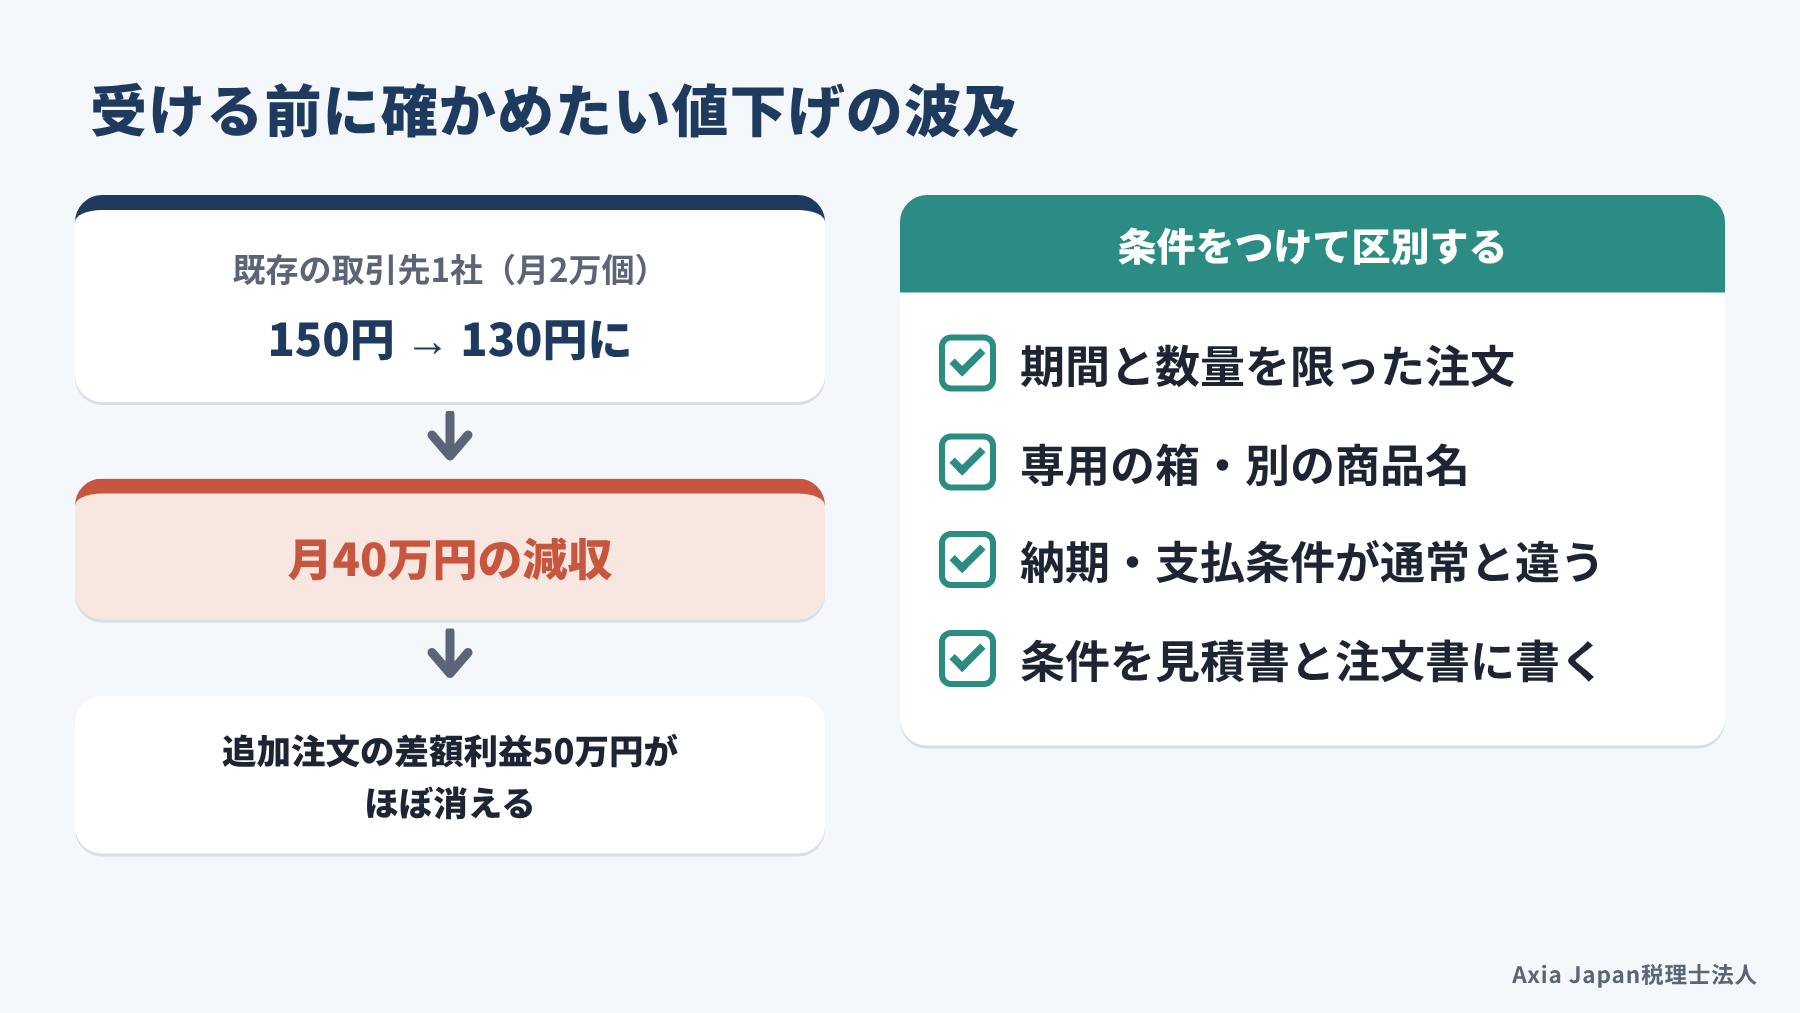
計算上は得な注文でも、安い単価が既存の取引先に伝わると、同じ値引きを求められるおそれがあります。管理会計の入門書にも、値引きの事実がほかの取引先に伝われば、全体の利益を押し下げかねないとの指摘があります(駒井, 2021)。
例えば、通常150円で卸している取引先の1社が「うちも130円にしてほしい」と言ってきたとしましょう。その取引先に月2万個を卸していれば、それだけで月40万円の減収になり、追加注文の50万円はほぼ消えてしまいます。
そこで、受けるときは通常の取引と区別できる条件をつけておきます。期間と数量を限ったスポットの注文であること、専用の箱で別の商品名にすること、納期や支払条件が通常と違うことなどです。こうした条件を見積書や注文書に書いておくと、後で値下げを求められたときにも説明しやすくなるでしょう。
残業や外注が増えるなら差額原価に入れる
生産能力に余裕がないときの追加注文は、計算の中身が変わります。いまの仕事と並行して作るために残業や休日出勤が要るなら、その割増賃金は差額原価に入ります。作り切れない分を外注するなら、その外注費も同じです。さらに、追加注文のために通常の注文を断るなら、断った注文の限界利益が機会原価になります。
先ほどの例で、2万個のうち5千個を残業で作り、割増賃金が15万円かかるとします。差額利益は50万円から35万円に減りますが、まだプラスです。
一方、通常の商品を1万個減らすことになれば、限界利益80万円((150円−70円)×1万個)を失います。差額利益は30万円のマイナスに転じ、受けないほうがよいという答えになります。受けるかどうかは、繁忙期か閑散期か、つまり工場がどれだけ空いているかで大きく変わるのです。
参考:駒井伸俊『基本も実務知識もこれ1冊で!管理会計本格入門』(ソシム)
モデルケース:静岡市の印刷会社が大口注文を検討する
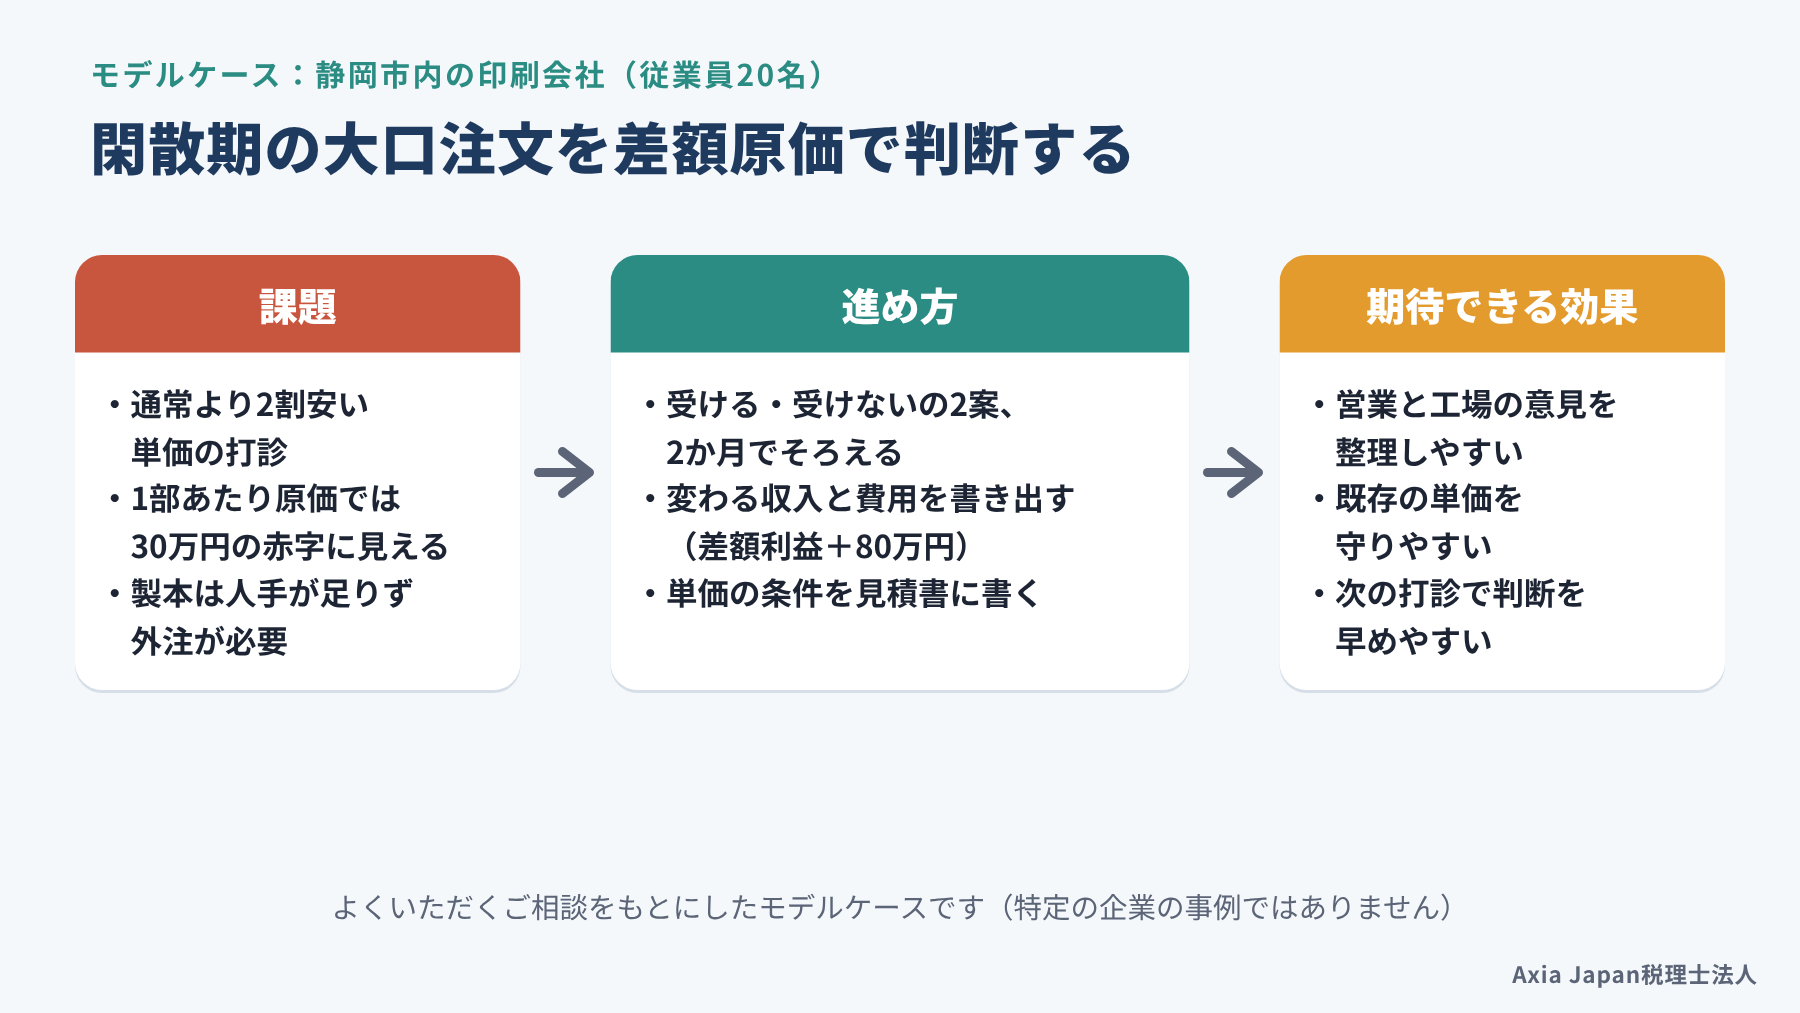
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内で商業印刷を営む会社(従業員20名)を例にとります。夏の閑散期に、取引のない企業から、パンフレット5万部を通常より2割安い単価で刷ってほしいという打診がありました。印刷機には空きがありますが、製本の工程は人手が足りず、受けるなら一部を外注しなければなりません。
追加注文を受けるかと、製本を外注するか。この記事で扱った2つの判断が重なった場面です。課題と進め方を順に見ていきます。
受注や外注の判断を毎月の数字とあわせて相談できる場として、当法人では経営伴走支援(MAS)を行っています。
課題:原価割れの単価で受けてよいか迷う
社長が試算表から出した1部あたりの原価で計算すると、売上300万円に対して原価が330万円になりました。これでは30万円の赤字に見えます。
営業担当者は「機械が空いているので受けたい」と言い、工場長は「製本の外注費まで払えば赤字が膨らむ」と心配しています。さらに、地元の既存の取引先に安い単価が知られたときの影響も気がかりでした。
社長自身も、閑散期に機械を止めておくよりは動かしたい一方で、赤字の仕事を増やしてよいのか決めきれずにいました。同じ注文を見ているのに、立場によって数字の見方がばらばらで、社内で結論が出せません。この見方のずれをそろえることが、最初の課題になります。
進め方と期待できる効果
進め方は、この記事の3つの手順に沿ったものです。まず、受ける案と受けない案に絞り、7月から8月の2か月という期間をそろえます。
次に、変わる収入と費用を書き出します。売上300万円に対して、用紙・インクなどの変動費が150万円、製本の外注費が60万円、配送費が10万円です。差額利益は80万円のプラスになり、330万円の原価に入っていた家賃や給料は、受けても受けなくても変わらないとわかります。最後に、既存の取引先への影響を数字に出ない点として書き添え、見積書には閑散期限定の単価と明記する段取りです。
数字の見方がそろえば、営業と工場の意見の違いも整理しやすくなります。受けた後は、外注費と残業時間を月次の試算表で追うことで、次の打診のときに判断を早めることが見込めます。
関連記事:予実管理のやり方|中小企業が月1回で回せる表と差異分析
よくある質問
Q. 差額原価と限界利益はどう違いますか?
差額原価は案によって変わる費用の差で、限界利益は売上から変動費を引いた利益です。追加注文のように、変わる費用が変動費だけの場面では、差額利益と注文の限界利益は同じ金額になります。残業代や外注費、機会原価が加わる場面では、限界利益だけでなく差額原価で書き出すと漏れを防げます。
Q. 正社員の人件費は差額原価に入れますか?
解雇や採用、残業の増減がなければ、正社員の基本給は入れません。どちらの案でも同じ額を払うからです。ただし、退職者の補充をやめる、パートの勤務時間を減らすなど、実際に支払いが変わるなら入れます。空いた人手を別の仕事に回せるなら、その効果は機会原価として加えてください。
Q. 原価割れで受けた注文は、次も同じ単価になりますか?
次も同じ単価を求められることは多いため、初回の見積書で条件をはっきりさせておくと安心です。期間限定や数量限定、専用の仕様といった条件を書いておけば、次の見積もりで単価を見直す根拠になります。継続の取引になりそうなら、固定費まで回収できる単価かを改めて確かめてください。
まとめ
差額原価とは、選ぶ案によって変わる費用の差のことです。内製か外注か、原価割れの追加注文を受けるかは、試算表の1個あたり原価ではなく、案によって変わる収入と費用だけで比べます。すでに払った埋没原価は外し、空いた人手や機械で得られたはずの利益は機会原価として入れましょう。
新しい設備が要るなら、設備投資の計算に切り替えます。値下げが既存の取引先に広がるリスクや技術の蓄積など、数字に出ない点も書き添えておくと、判断がぶれにくくなります。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へ。内製か外注か、追加注文を受けるかといった判断も、経営伴走支援(MAS)の中で試算表の数字を使って一緒に整理していきます。初回のお問い合わせは無料です。
この記事の執筆者
差額原価による判断は、管理会計と原価計算で最初に学ぶテーマの1つです。執筆者は日本管理会計学会・日本原価計算研究学会に所属し、税理士として、税務申告にとどまらず資金繰りなどの経営支援に取り組んでいます。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
引用文献
- 駒井伸俊(2021)『基本も実務知識もこれ1冊で!管理会計本格入門』ソシム.
- 原尚美(2020)『マンガでわかる管理会計 はじめてでもわかる儲けのからくり』オーム社.
- 和田正次(2025)『経理・総務・経営企画部門担当者のための 月次決算書の見方・説明の仕方 第3版』税務研究会出版局.
参考記事(Web)
- 予実管理のやり方|中小企業が月1回で回せる表と差異分析/Axia Japan税理士法人/https://axia-tax.com/staffblog/budget-vs-actual-management-sme/(閲覧日:2026年10月19日)
- 経営伴走支援(MAS)/Axia Japan税理士法人/https://axia-tax.com/service_post/management-support/(閲覧日:2026年10月19日)