静岡市で税理士に無料相談したいけれど、どこに行けばよいのか、何を聞けばよいのか迷っていませんか。静岡市 税理士 無料相談の窓口は、区役所の市民相談室、税務署・国税庁、税理士事務所の初回相談の3つに分けると選びやすくなります。
一般的な疑問なら公的な窓口で足ります。一方、自社の数字を見たうえでの助言や、顧問を頼むかの判断には、事務所の初回相談が向いています。
この記事では、窓口ごとの違いと、相談を無駄にしない準備、契約前の確認点を順に解説します。
この記事でわかること
- 静岡市で税理士に無料相談できる窓口と、その使い分け
- 無料相談の前に準備する資料と質問メモの作り方
- 顧問契約の前に、税理士と取り決めておくべきこと
静岡市で税理士に無料相談できる窓口は?
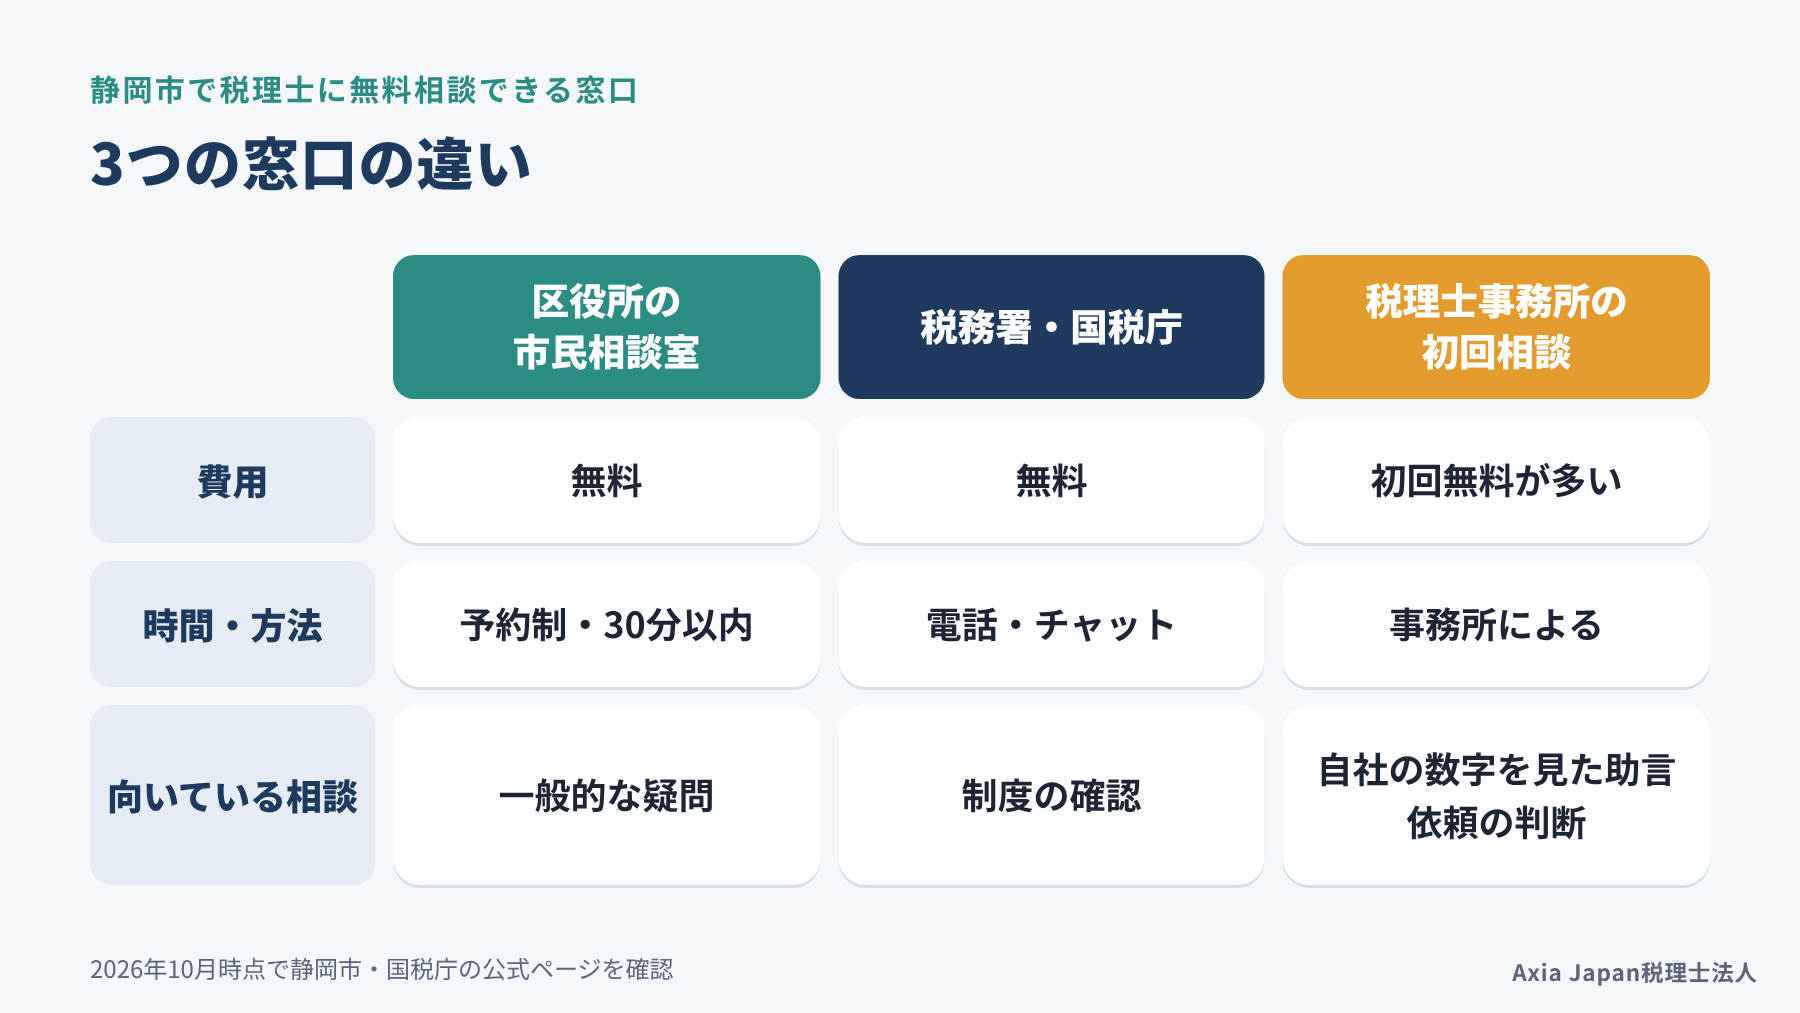
静岡市で税理士に無料相談できる窓口は、大きく3つです。区役所の市民相談室の「税理士相談」、税務署と国税庁の相談窓口、税理士事務所の初回無料相談です。
どれも無料ですが、相談できる時間と深さが違います。一般的な疑問の確認なら公的な窓口、自社の決算書や帳簿を見たうえでの助言なら事務所、という使い分けが基本です。
| 窓口 | 相談相手 | 時間・方法 | 向いている相談 |
|---|---|---|---|
| 区役所の市民相談室(税理士相談) | 東海税理士会の会員税理士 | 予約制・1回30分以内 | 確定申告や控除など一般的な疑問 |
| 税務署・国税庁の窓口 | 国税局の職員等 | 電話相談センター・チャットボットなど | 制度や手続きの確認 |
| 税理士事務所の初回無料相談 | その事務所の税理士 | 事務所ごとに異なる | 自社の数字を見た助言、顧問を頼むかの判断 |
(2026年10月時点で各公式ページを確認した内容です。)
区役所の市民相談室「税理士相談」の使い方
静岡市では、葵区・駿河区・清水区の市民相談室で、税理士による無料の税務相談を受けられます(静岡市, 2026a)。
相談員は東海税理士会の会員税理士で、予約制、1回30分以内です(静岡市, 2026a)。対象は静岡市に住んでいるか、通勤・通学している個人で、同じ事案の相談は原則1回までです(静岡市, 2026a)。
| 区 | 実施日(2026年9月29日更新の情報) | 予約先 |
|---|---|---|
| 葵区 | 毎月第2・3・4木曜日 13:00〜16:00 | 葵区市民相談室 054-221-1053 |
| 駿河区 | 毎月第2月曜日 13:00〜16:00 | 駿河区市民相談室 054-287-8698 |
| 清水区 | 毎月第3木曜日 13:30〜15:30 | 清水区市民相談室 054-354-2036 |
2月・3月などは日程の例外があり、変更もあるため、予約時に各区役所へ確認してください(静岡市, 2026a)。30分で答えが出るのは、「この経費は入るか」「この控除は使えるか」のような一般的な疑問です。
税務署・国税庁の相談窓口でできること
国税(所得税・法人税・消費税など)の制度や手続きは、税務署と国税庁の窓口で無料で確認できます。
国税の相談は、国税局の「電話相談センター」で職員等が受けています(国税庁, 年不明)。受付は平日の8時30分〜17時で、税務署の電話番号からもつながります(国税庁, 年不明)。夜間や土日は、チャットボットや「タックスアンサー」で一般的な回答を調べられます(国税庁, 年不明)。
静岡市の場合、葵区・駿河区は静岡税務署、清水区は清水税務署の管轄です(静岡市, 2026b)。
国の窓口は、制度の確認には頼りになります。ただし、節税の選択肢を比べたり、自社の数字から資金繰りを考えたりする相談には向きません。
税理士事務所の初回無料相談との違い
税理士事務所の初回無料相談は、自社の決算書や帳簿を見せたうえで助言を受けられる点が、公的窓口との一番の違いです。
公的窓口は1回30分程度で、同じ相談は原則1回までです。事務所の相談なら、会社設立、法人成り、資金繰り、相続など、状況を聞かないと答えにくい話もできます。
もう一つの違いは、相談した税理士にそのまま依頼できることです。話し方や説明のわかりやすさを確かめる「お見合い」の場として使えます。
なお、無料かどうかに関係なく、税理士でない人が税務相談を受けることは税理士法で禁止されています(国税庁, 2026)。相談先が税理士かどうかは、事前に確認しておきましょう。
税理士の無料相談はどこまで聞ける?
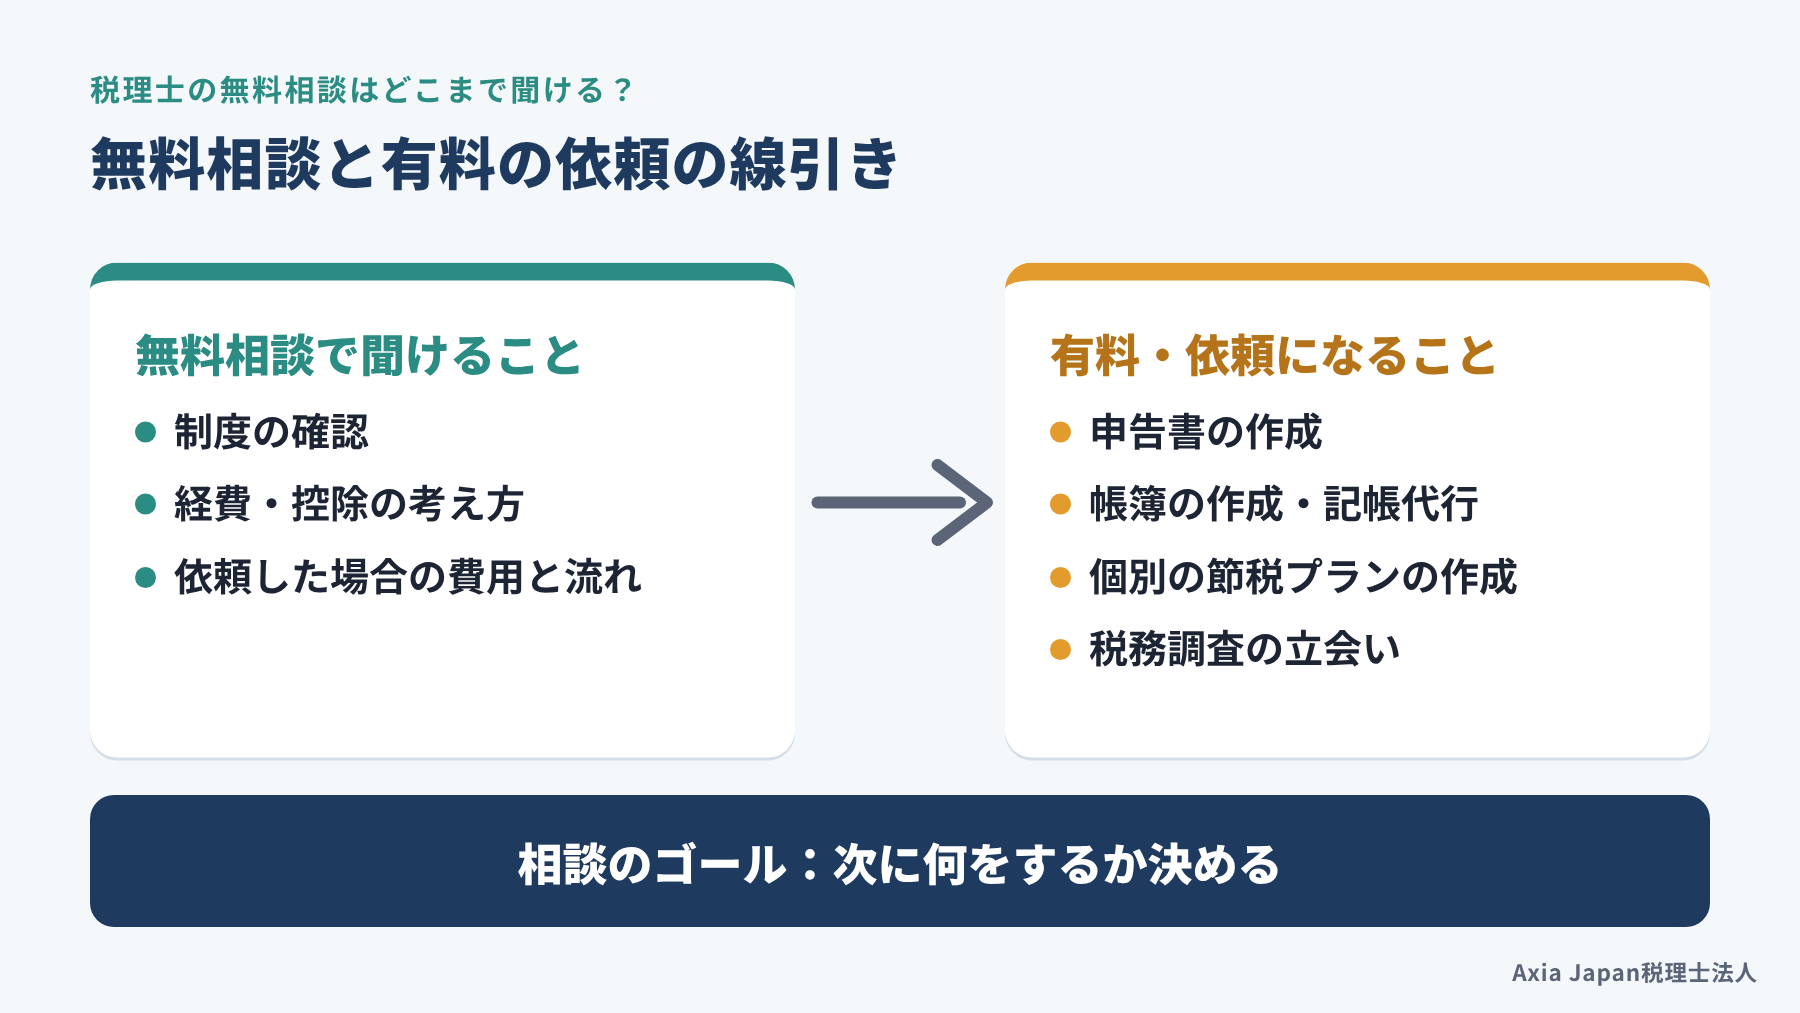
無料相談で聞けるのは、「方針を決めるための助言」までと考えるとわかりやすいです。制度の確認、経費や控除の考え方、依頼した場合の費用と流れなどは、多くの場合その場で答えが返ってきます。
一方、申告書の作成、記帳の代行、個別の節税プランの作成、税務調査の立会いは、税理士の仕事そのものです。これらは有料の依頼になります。
無料相談のゴールは、悩みをすべて解決することではありません。「自分でやる」「公的窓口で確認する」「税理士に頼む」のどれにするかを決めることです。
相談の最後に、次の3点を聞いておくと判断しやすくなります。
- 自分で対応できる範囲と、専門家に頼んだほうがよい範囲
- 依頼する場合の業務内容と費用の見積もり
- いつまでに何をすればよいか(期限)
無料相談の前に準備する資料と質問
無料相談の時間は限られているため、資料と質問を準備するだけで、持ち帰れる答えの量が大きく変わります。
税理士は、数字を見ないと具体的な判断ができません。口頭の説明だけだと、「場合によります」という答えになりがちです。
準備は、資料と質問メモの2つです。資料は「今の状態がわかるもの」、質問メモは「何を決めたいか」がわかるものを用意します。
公的窓口の30分相談でも、事務所の初回相談でも、準備の考え方は同じです。次の小タイトルで、法人・個人事業主別の資料と、質問メモの書き方を紹介します。
法人・個人事業主が持参したい資料
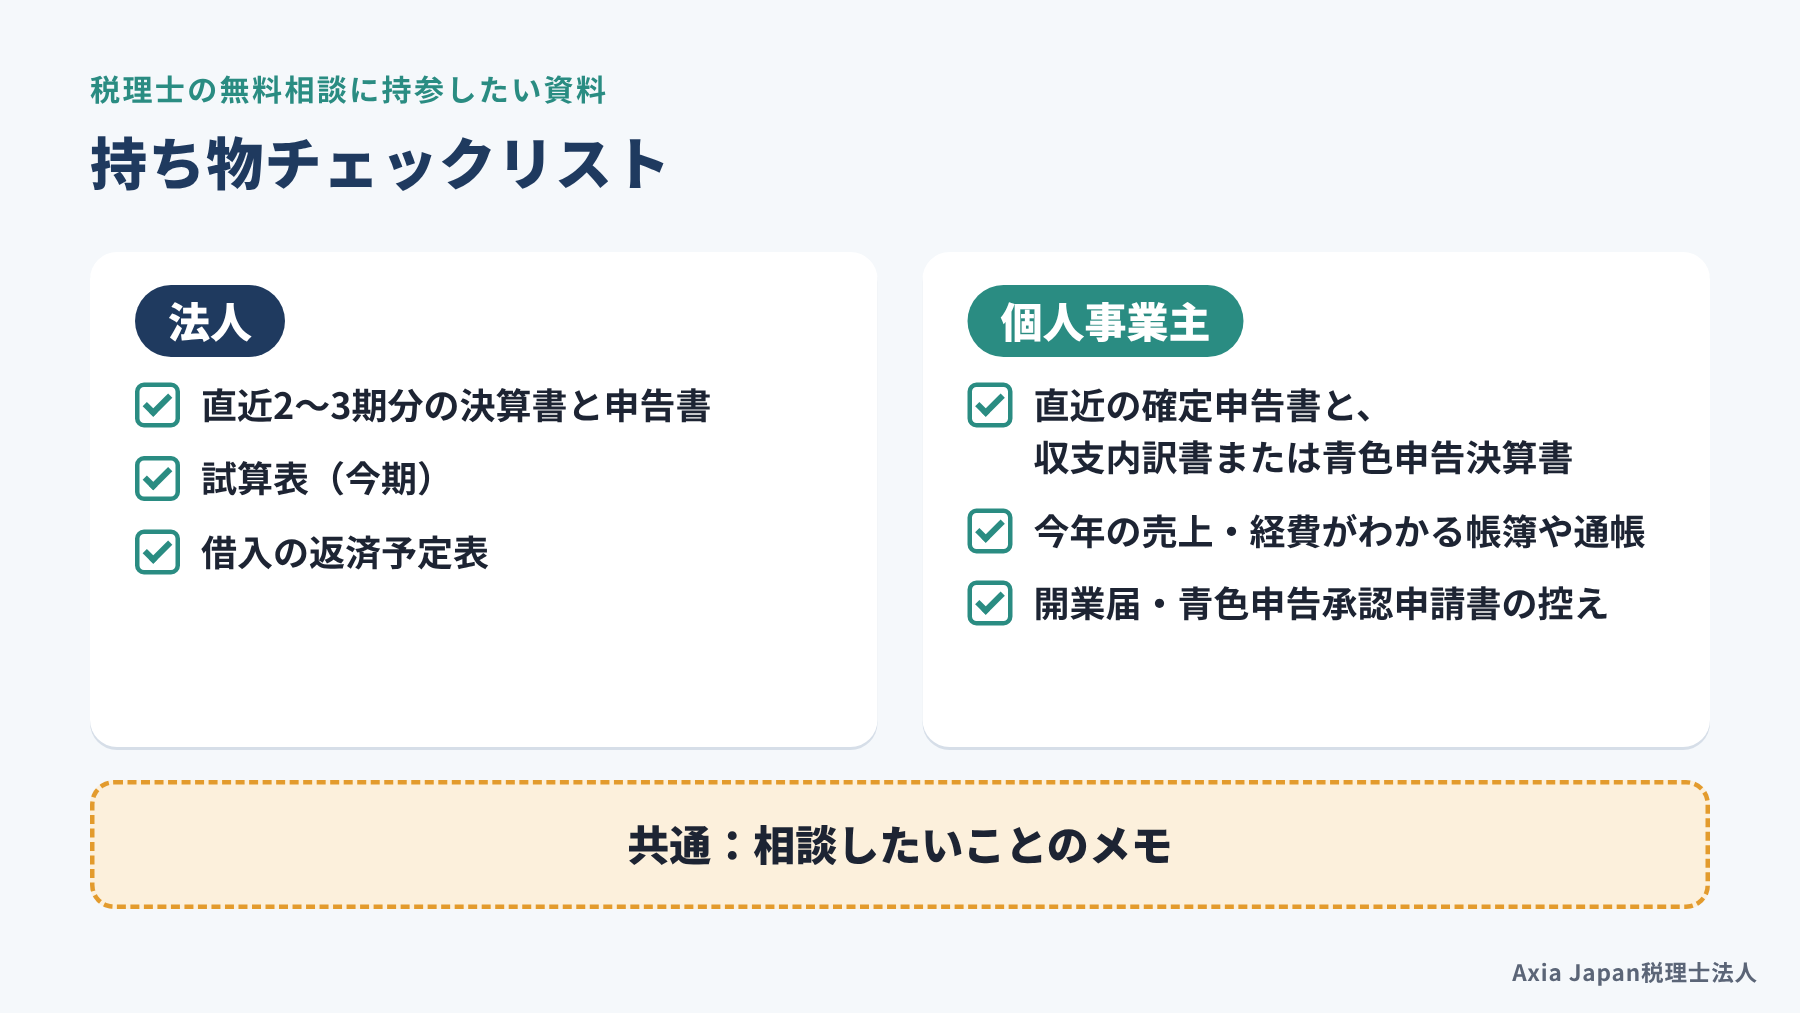
持参する資料は、「直近の申告の内容」と「今年の動き」がわかるものが基本です。
法人の場合は、次の資料があると話が早く進みます。
- 直近2〜3期分の決算書と法人税の申告書
- 今期の試算表(月ごとの損益がわかる表)
- 借入金の返済予定表
個人事業主の場合は、次の資料が目安です。
- 直近の確定申告書と、青色申告決算書または収支内訳書
- 今年の売上と経費がわかる帳簿、または通帳
- 開業届や青色申告承認申請書の控え
試算表とは、決算の前に、その時点までの売上や経費を集計した表のことです。これから開業する方は、事業計画のメモと、開業資金の見込みがあれば十分です。
すべてがそろっていなくても相談はできます。手元にある資料だけでも持参しましょう。
答えが返ってくる質問メモの作り方
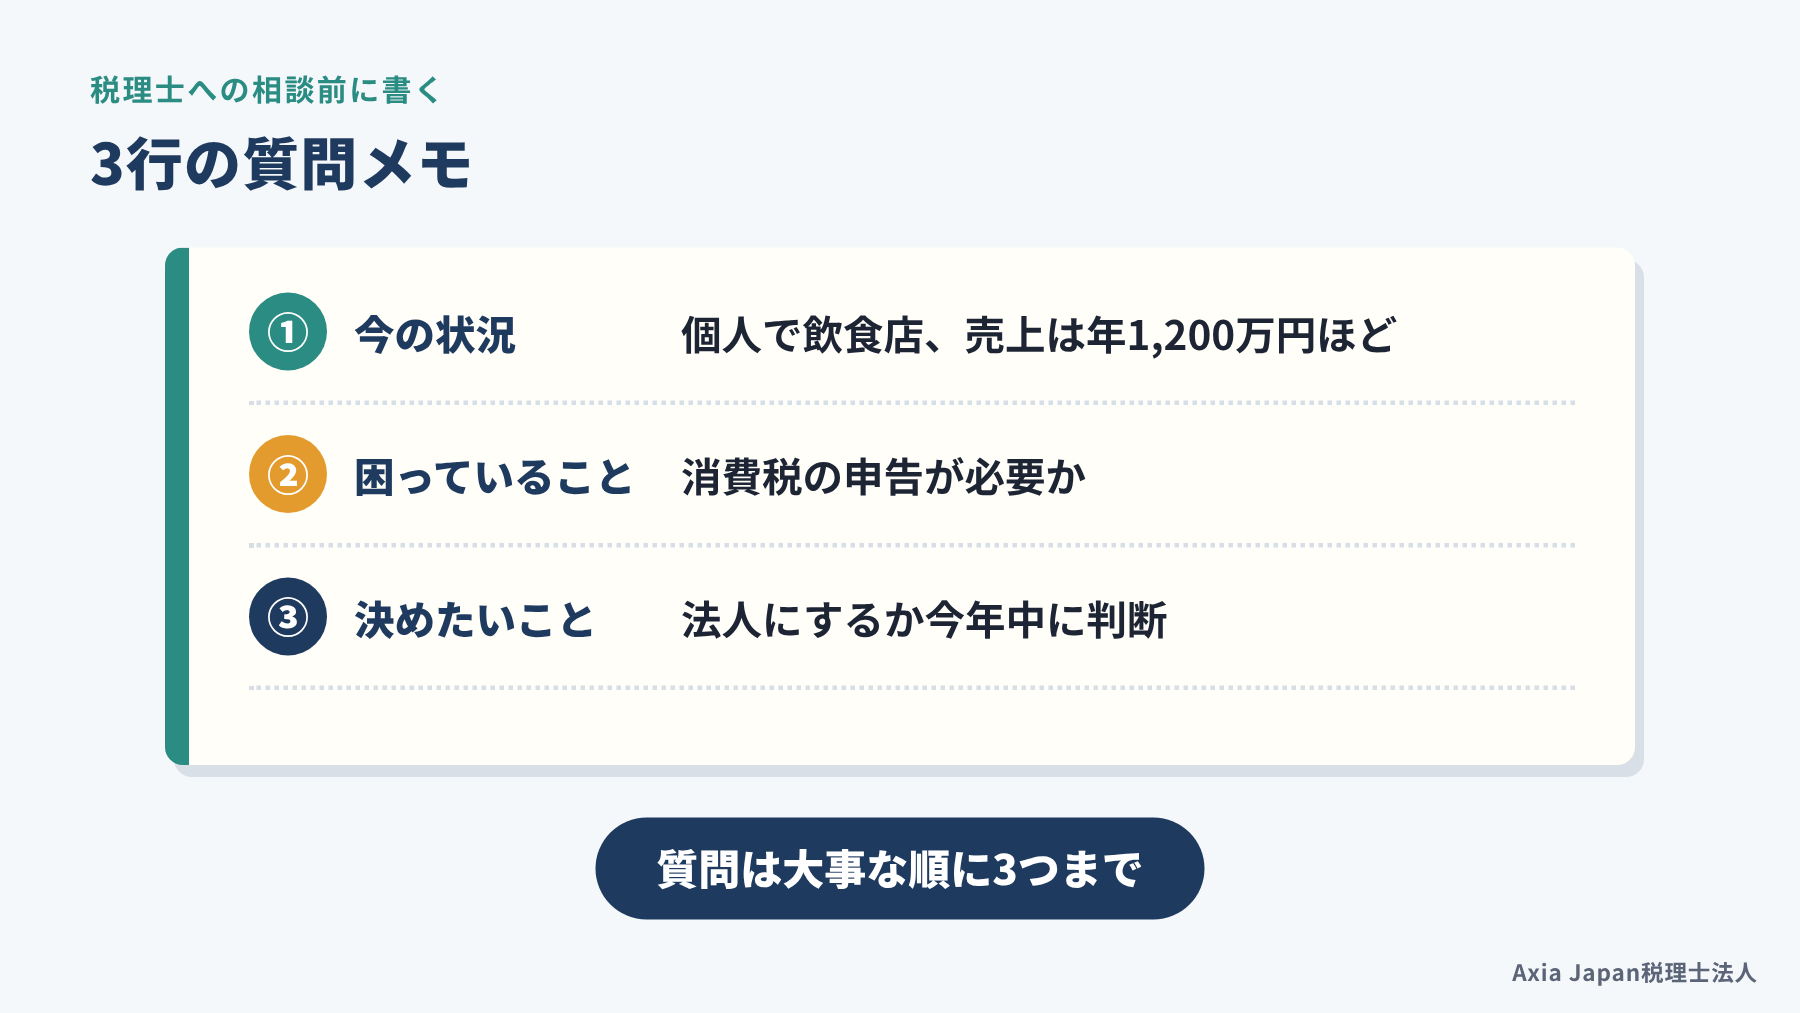
質問メモは、「今の状況」「困っていること」「決めたいこと」の3行で書くと、短い時間でも具体的な答えが返ってきます。
例えば、次のような書き方です。
- 今の状況:個人事業で飲食店を営み、売上は年1,200万円ほど
- 困っていること:消費税の申告が必要になるか、わからない
- 決めたいこと:法人にしたほうがよいか、今年中に判断したい
「節税したい」「何から手を付ければよいか」だけだと、答えも一般論になります。期限があることは、必ずメモに書いておきましょう。確定申告や決算の期限が近いと、優先すべきことが変わるためです。
質問は、大事な順に3つまでに絞るのがおすすめです。残りは、相談の最後に「次はどこで聞けばよいか」をまとめて確認します。
顧問契約の前に確認したいこと
無料相談のあとに顧問を頼む場合は、契約前に「何を・どこまで・いくらで頼むか」と、普段のやり取りのルールを確認しておくことが大切です。
税理士の報酬は、2002年の税理士法改正で税理士会の報酬規定が廃止され、各税理士が自分で決めています(日本税理士会連合会, 年不明)。そのため、同じ「顧問料」でも、含まれる仕事の範囲は事務所ごとに違います。
日本税理士会連合会も、依頼する業務の範囲と報酬額について契約書を交わすことを勧めています(日本税理士会連合会, 年不明)。契約後に「それは別料金です」と言われないよう、次の2点を確認しましょう。
業務範囲と顧問料の決まり方
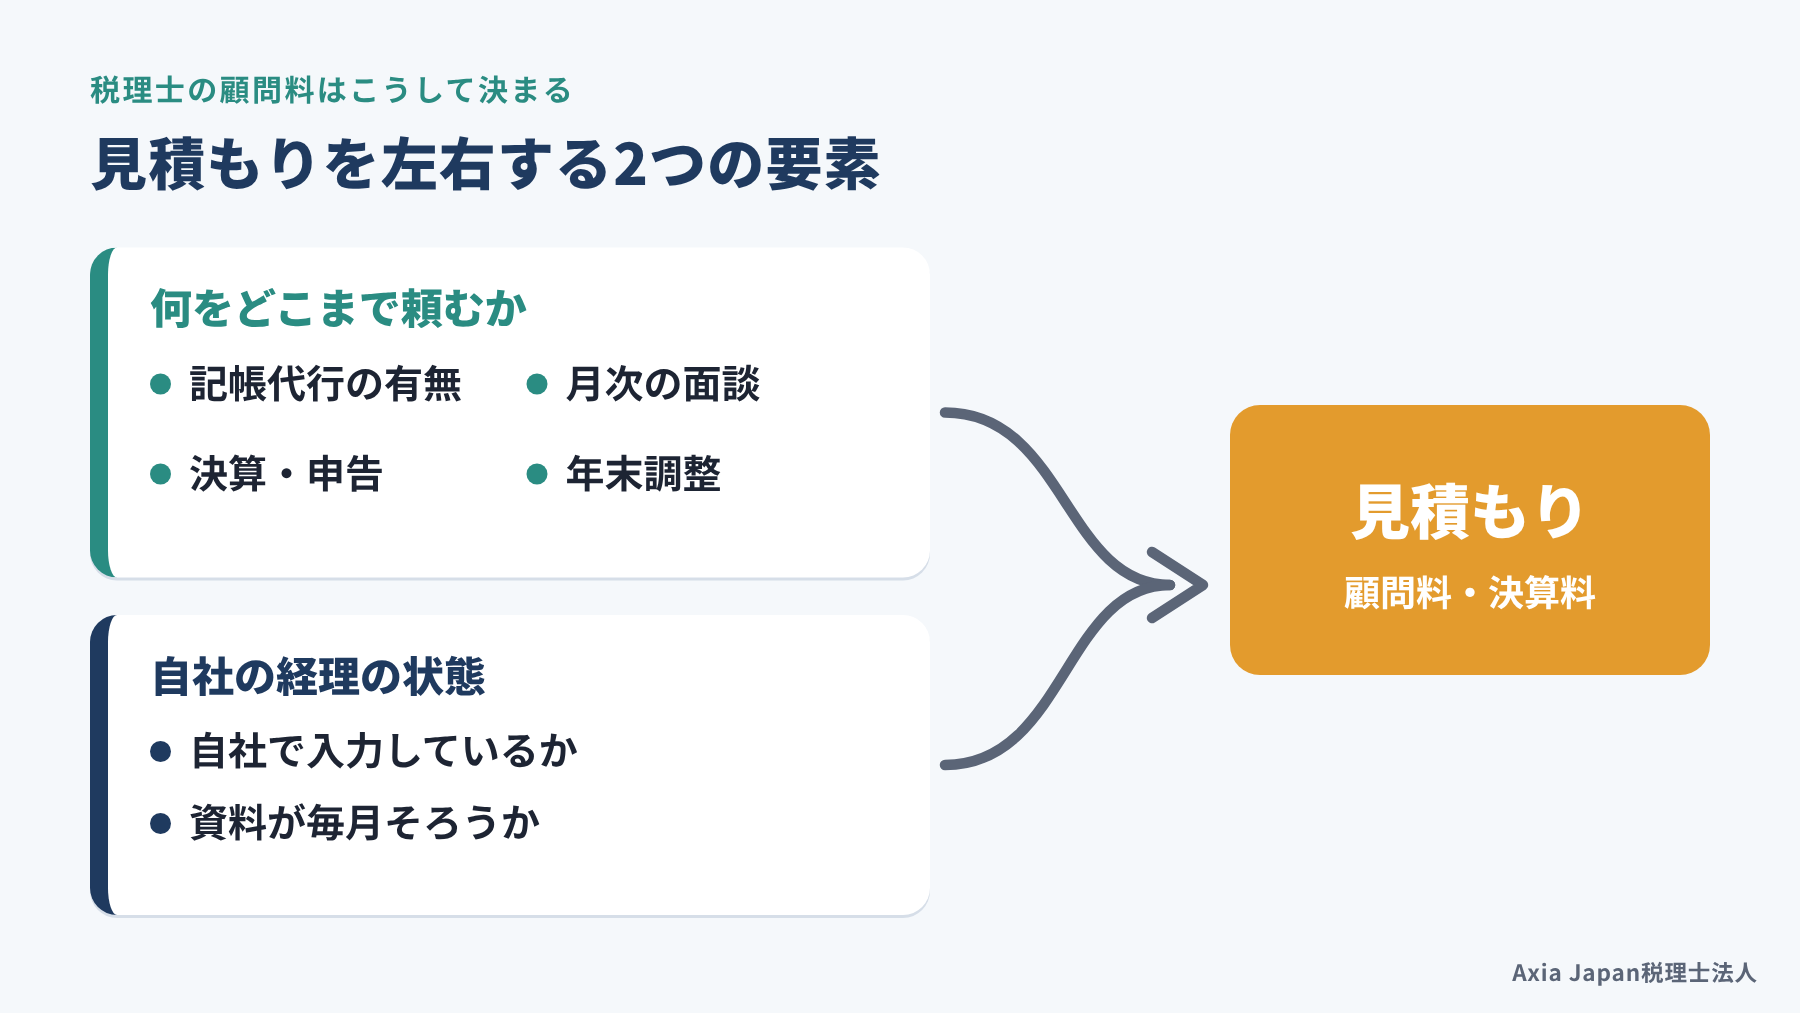
顧問料は、「どの業務を、どの程度まで頼むか」と「自社の経理の状態」で決まります。
開業税理士の実務書でも、顧問料を決めるには、まず業務内容と範囲を決める必要があるとされています(須田, 2008)。電話相談だけの顧客と、通帳から仕訳を起こす作業まで任せる顧客を同じ料金にはできない、という説明です(須田, 2008)。そのため、一度面談して、希望と経理能力を確かめることが欠かせないとしています(須田, 2008)。
見積もりを受け取ったら、次の点を確認しましょう。
- 月々の顧問料に含まれる業務(記帳、月次の面談、電話やメールでの相談)
- 決算料、年末調整など、年に1回かかる費用
- 自社で会計ソフトに入力した場合に、料金が変わるか
「安いか高いか」だけで比べず、同じ範囲で比べることが大切です。
連絡方法・面談頻度・契約外の仕事
料金と同じくらい大切なのが、普段のやり取りのルールです。ここが合わないと、顧問料に納得していても不満がたまります。
税理士向けの実務書では、契約の際に次のようなルールを決めて、事前に伝えておくことが勧められています(井ノ上, 2024)。
- 普段の連絡方法(メール、チャット、電話など)
- 打ち合わせの回数とタイミング、対面かオンラインか
- 顧問料・決算料の支払時期と請求方法
- 契約期間と解約時の手続き
- 顧問契約に含まれない仕事が出たときの扱い
これは税理士側が用意する項目ですが、依頼する側にとってもそのまま確認リストになります(井ノ上, 2024)。初回相談で「契約したら、普段はどう連絡を取り合いますか」と聞くと、事務所の進め方がよくわかります。
静岡市の税理士は初回相談で何を見ている?
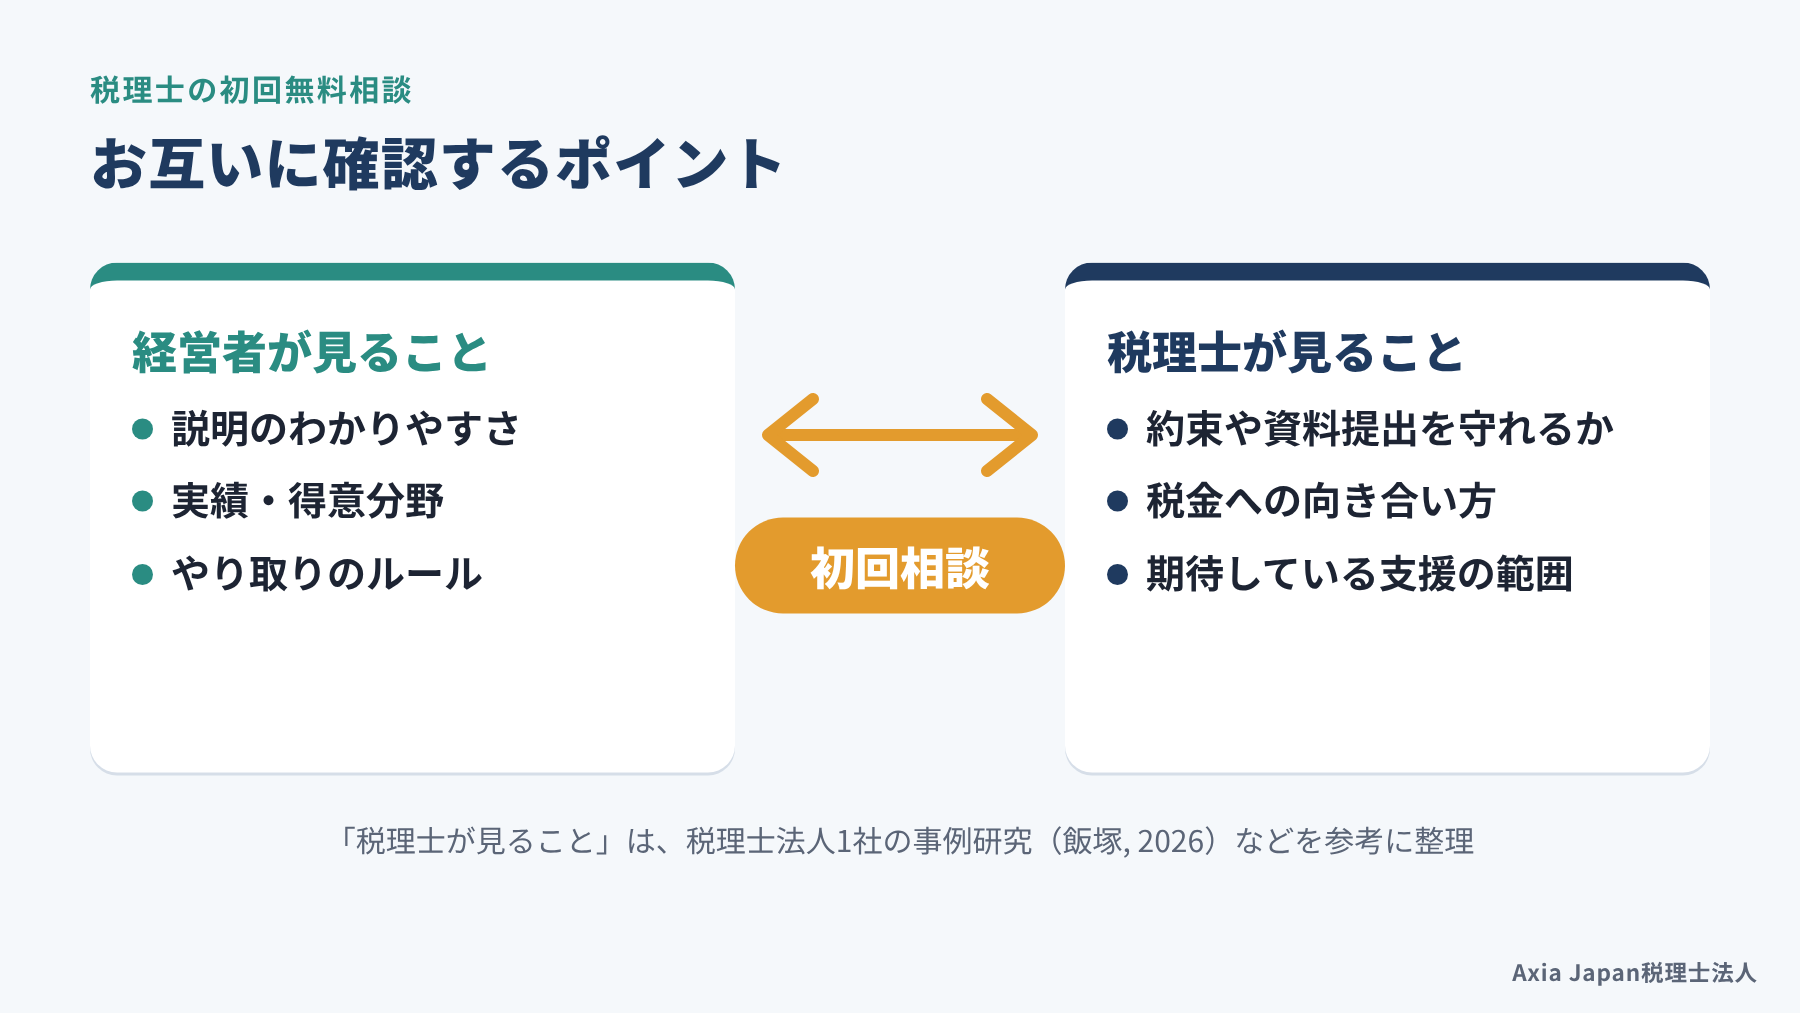
初回相談は、経営者が税理士を選ぶ場であると同時に、税理士が「この方の役に立てるか」を考える場でもあります。
ある税理士法人を対象にした事例研究では、新規の契約を判断する際、会社の財務指標よりも経営者個人の特性を見ていたことが報告されています(飯塚, 2026)。その事務所では、脱税を考えていないか、資料の提出などの約束を守るかといった点を重く見ていました(飯塚, 2026)。これは1つの事務所の事例で、すべての税理士に当てはまるとは限らないと、著者自身も位置づけています(飯塚, 2026)。
経営者の側から見れば、税理士の見方を知っておくことで、初回相談で相性を確かめやすくなります。次の小タイトルで、信頼関係のでき方と、伝えておきたいことを紹介します。
参考:会計専門家はどうやってクライアントを選ぶのか(飯塚隼光, 経営会計レビュー)
信頼関係は初回の相談から段階的に育つ
専門家との信頼関係は、初回の相談で完成するものではなく、やり取りを重ねながら段階的に深まると考えられています。
経営コンサルティングを受けた4社13名へのインタビュー研究では、信頼関係は段階的に形成されるという仮説が示されました(日沖, 2010)。最初の接触の段階では、専門家の人間性や過去の実績が、信頼の手がかりになっていました(日沖, 2010)。その後は、取り組む姿勢や、早い段階で見える成果が信頼を左右していました(日沖, 2010)。
この研究は税理士ではなくコンサルタントが対象で、著者も限られた対象から得た仮説としています(日沖, 2010)。それでも、初回相談での見方の参考になります。初回は「説明がわかりやすいか」「似た業種の経験があるか」を確かめましょう。契約後の数か月は、約束どおりの対応があるかを見ていくとよいでしょう。
参考:コンサルタントのクライアントとの信頼関係の形成要因(日沖健, 日本経営診断学会全国大会予稿集)
「申告だけ」か「経営支援まで」かを伝える
初回相談では、税理士に「申告だけ」を頼みたいのか、「資金繰りや月次決算などの経営支援まで」求めたいのかを、はっきり伝えることが大切です。期待がずれたまま契約すると、料金にも満足度にも差が出ます。
※以下は、よくいただくご相談をもとに作成したモデルケースです(特定の企業の事例ではありません)。
静岡市内の建設業(従業員12名)
- よくある課題:申告は前の事務所に任せていたが、決算まで利益がわからない。銀行から資金繰りを聞かれても答えられない。
- 検討の進め方:初回相談で決算書2期分と借入の返済予定表を確認。月次の試算表と、3か月先までの資金繰り表を作ることから始める案を比較する。
- 期待できる効果:毎月の利益と手元資金が見えるようになり、借入や設備投資の判断を前倒しで検討しやすくなります。
よくある質問
Q. 無料相談だけで確定申告までお願いできますか?
いいえ、無料相談は助言までで、申告書の作成は有料の依頼になるのが一般的です。公的窓口の相談も、助言を受ける場と考えておきましょう。申告を任せたい場合は、無料相談で「依頼したときの費用と、必要な資料、締切までの流れ」を確認してから正式に依頼しましょう。
Q. 相談したら、必ず契約しないといけませんか?
いいえ、無料相談を受けたからといって、契約する義務はありません。むしろ、複数の事務所で話を聞き、説明のわかりやすさや業務範囲、費用を比べてから選ぶのがおすすめです。その場で決めにくい場合は、見積もりを持ち帰って検討したいと伝えれば問題ありません。
Q. オンラインでも相談できますか?
事務所によっては、オンライン会議での相談に対応しています。区役所の市民相談室の税理士相談は、各区役所の相談室で行う予約制の相談です。事務所にオンラインで相談する場合は、決算書や申告書をPDFで事前に送っておくと、画面越しでも具体的な助言を受けやすくなります。
まとめ
静岡市で税理士に無料相談するなら、窓口を目的で使い分けるのが近道です。一般的な疑問は区役所の市民相談室や税務署・国税庁の窓口で確認できます。自社の数字を見たうえでの助言や、顧問を頼むかの判断には、税理士事務所の初回無料相談が向いています。
相談前には、直近の申告書や試算表と、「状況・困りごと・決めたいこと」の質問メモを用意しましょう。依頼する場合は、業務範囲と費用、普段のやり取りのルールを契約前に確認しておくと安心です。
静岡市で経営支援・AI活用・相続のご相談なら、Axia Japan税理士法人へお気軽にお問い合わせください。申告だけでなく、資金繰りなど経営の数字のご相談もお受けしています。初回のお問い合わせは無料です。
この記事の執筆者
執筆者は、税務申告にとどまらず、資金繰りなどの経営支援を行っている税理士です。初回相談で経営者の方から受ける質問をもとに、この記事をまとめました。
福代 和紀(Axia Japan税理士法人 代表/Axia Japan Consulting合同会社 代表)
- 税理士/米国公認会計士(Inactive)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
- 飯塚隼光(2026)「会計専門家はどうやってクライアントを選ぶのか―税理士法人における取り組み―」『経営会計レビュー』6(1), 101-111. https://doi.org/10.20747/mar.6.1_101
- 井ノ上陽一(2024)『すべてをがんばりすぎなくてもいい!顧問先の満足度を高める税理士業務の見極め方』第一法規.
- 国税庁(年不明)『税についての相談窓口』https://www.nta.go.jp/taxes/shiraberu/shirabekata/9200.htm(閲覧日:2026年10月14日)
- 国税庁(2026)『No.9204 にせ税理士にご注意』(令和8年4月1日現在法令等)https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9204.htm(閲覧日:2026年10月14日)
- 静岡市(2026a)『専門機関による特別相談(弁護士法律相談など)』https://www.city.shizuoka.lg.jp/s9623/s001789.html(閲覧日:2026年10月14日)
- 静岡市(2026b)『税金に関するお問合せ・窓口案内』https://www.city.shizuoka.lg.jp/s5927/s000597.html(閲覧日:2026年10月14日)
- 須田邦裕(2008)『基本から実務まで 会計事務所の仕事がわかる本』日本実業出版社.
- 日本税理士会連合会(年不明)『税理士に相談する』https://www.nichizeiren.or.jp/consultation/expart/(閲覧日:2026年10月14日)
- 日沖健(2010)「コンサルタントのクライアントとの信頼関係の形成要因」『日本経営診断学会全国大会予稿集』10, 56-59. https://doi.org/10.11287/jmdayokoushu.10.0.56.0