税務調査の通知が来たら、まず事前通知の内容を書き留め、調査の日時と対象を確かめます。そのうえで税理士に相談し、帳簿や書類をそろえる流れです。
税務署から調査の連絡が来ると、何か悪いことをしたのではと不安になる方がほとんどです。とはいえ、調査は申告の内容を確かめる手続で、通知の段階で決まっていることは限られています。
この記事では、事前通知で知らされる項目、日時の変更、調査までの準備、通知の後に誤りに気づいたときの扱いを整理しました。2つの事例もあわせて確かめてください。
執筆:税理士 福代 和紀(Axia Japan税理士法人 代表税理士)
この記事の結論
- 税務調査の事前通知では、開始の日時・場所・目的・税目・対象期間・対象の帳簿書類などが知らされます。
- 日時や場所は、合理的な理由があれば変更を相談でき、税理士に頼めば以後の連絡を税理士が受けられます。
- 調査の通知の後でも、更正を予知する前に修正申告すれば、過少申告加算税は原則10%から5%に下がります。
この記事でわかること
- 税務調査の事前通知で知らされる7つの項目
- 日時の変更の相談と、税理士に頼むときの手続
- 調査の通知の後に誤りに気づいたときの加算税と、調査の終わり方
税務調査の事前通知とは
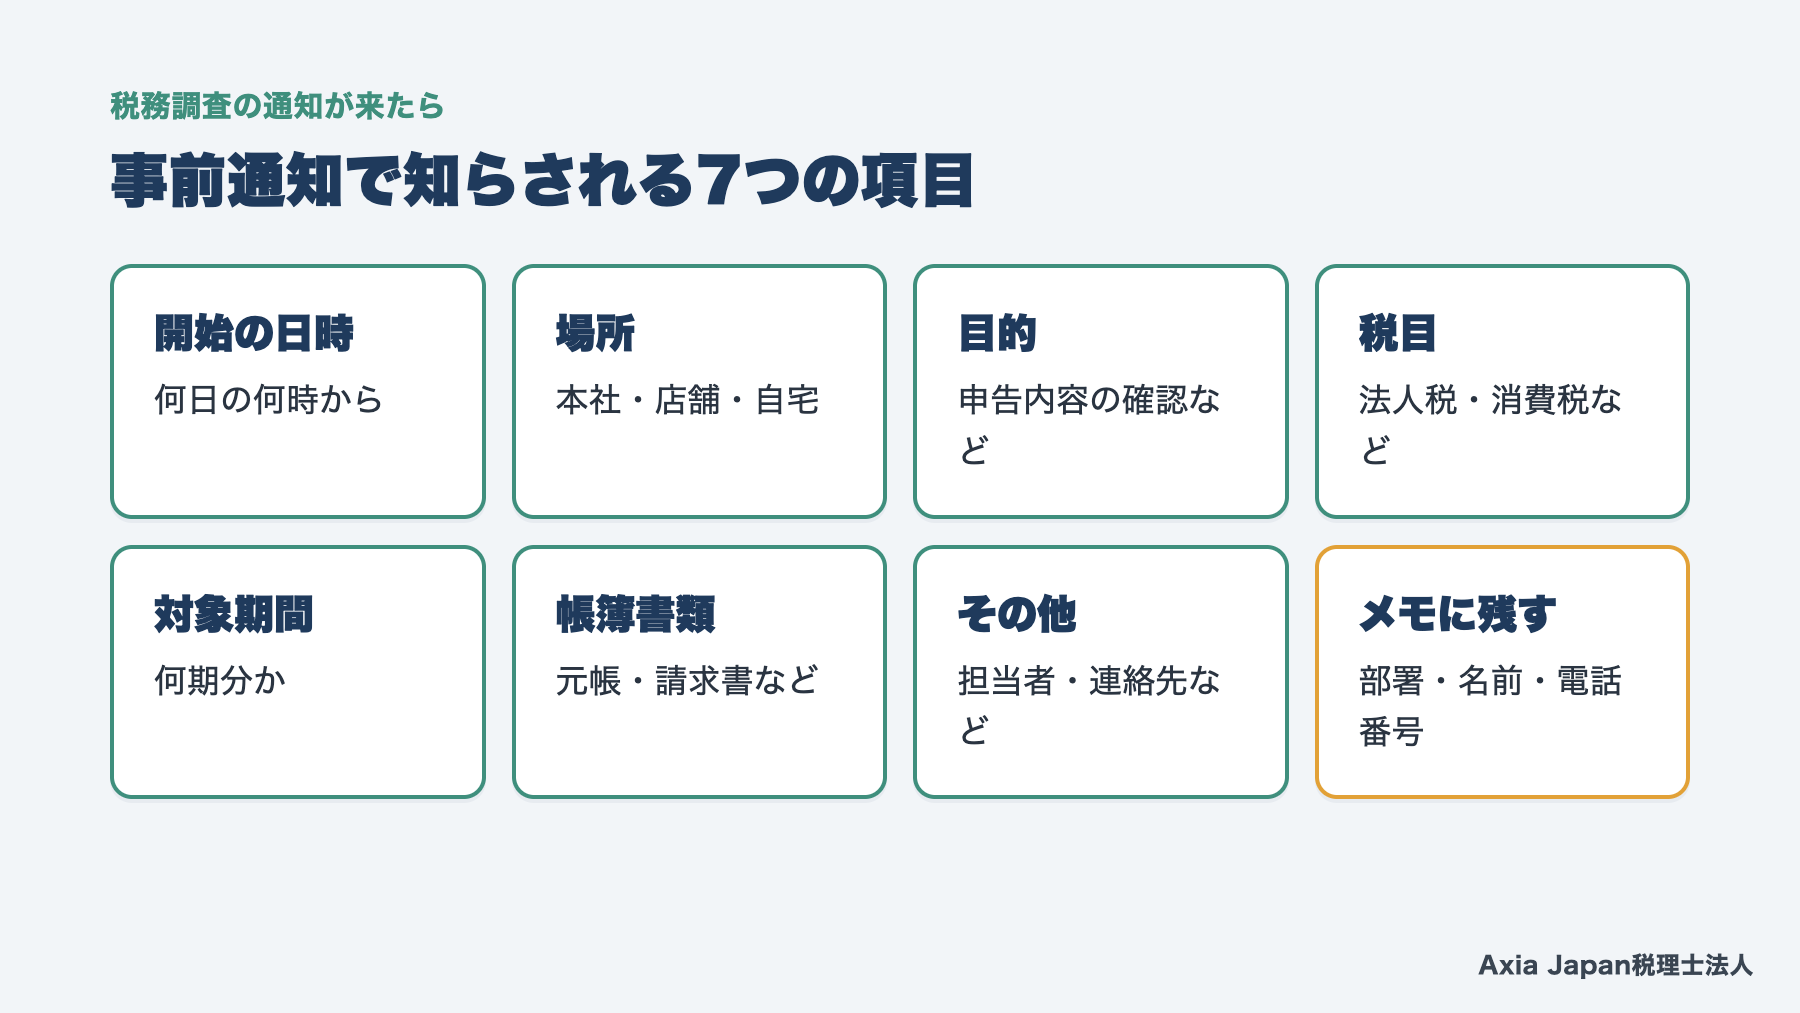
税務調査の事前通知とは、税務署が実地の調査を始める前に、調査の日時や対象を知らせる手続です。国税通則法で、通知する項目が決められています。
| 事前通知で知らされる項目 | メモしておくこと |
|---|---|
| 調査を開始する日時 | 何日の何時から |
| 調査を行う場所 | 本社・店舗・自宅など |
| 調査の目的 | 申告内容の確認など |
| 調査の対象となる税目 | 法人税・消費税・源泉所得税など |
| 調査の対象となる期間 | 何年何月期から何期分か |
| 調査の対象となる帳簿書類 | 総勘定元帳・請求書など |
| その他の事項 | 担当者の名前と連絡先など |
事前通知は、原則として電話で口頭で行われます。その場で項目をメモに取りましょう。担当者の部署と名前、折り返しの電話番号も控えておきます。
参考:国税庁「税務調査手続に関するFAQ(一般納税者向け)」(国税通則法74条の9)
通知が来たら最初にすること
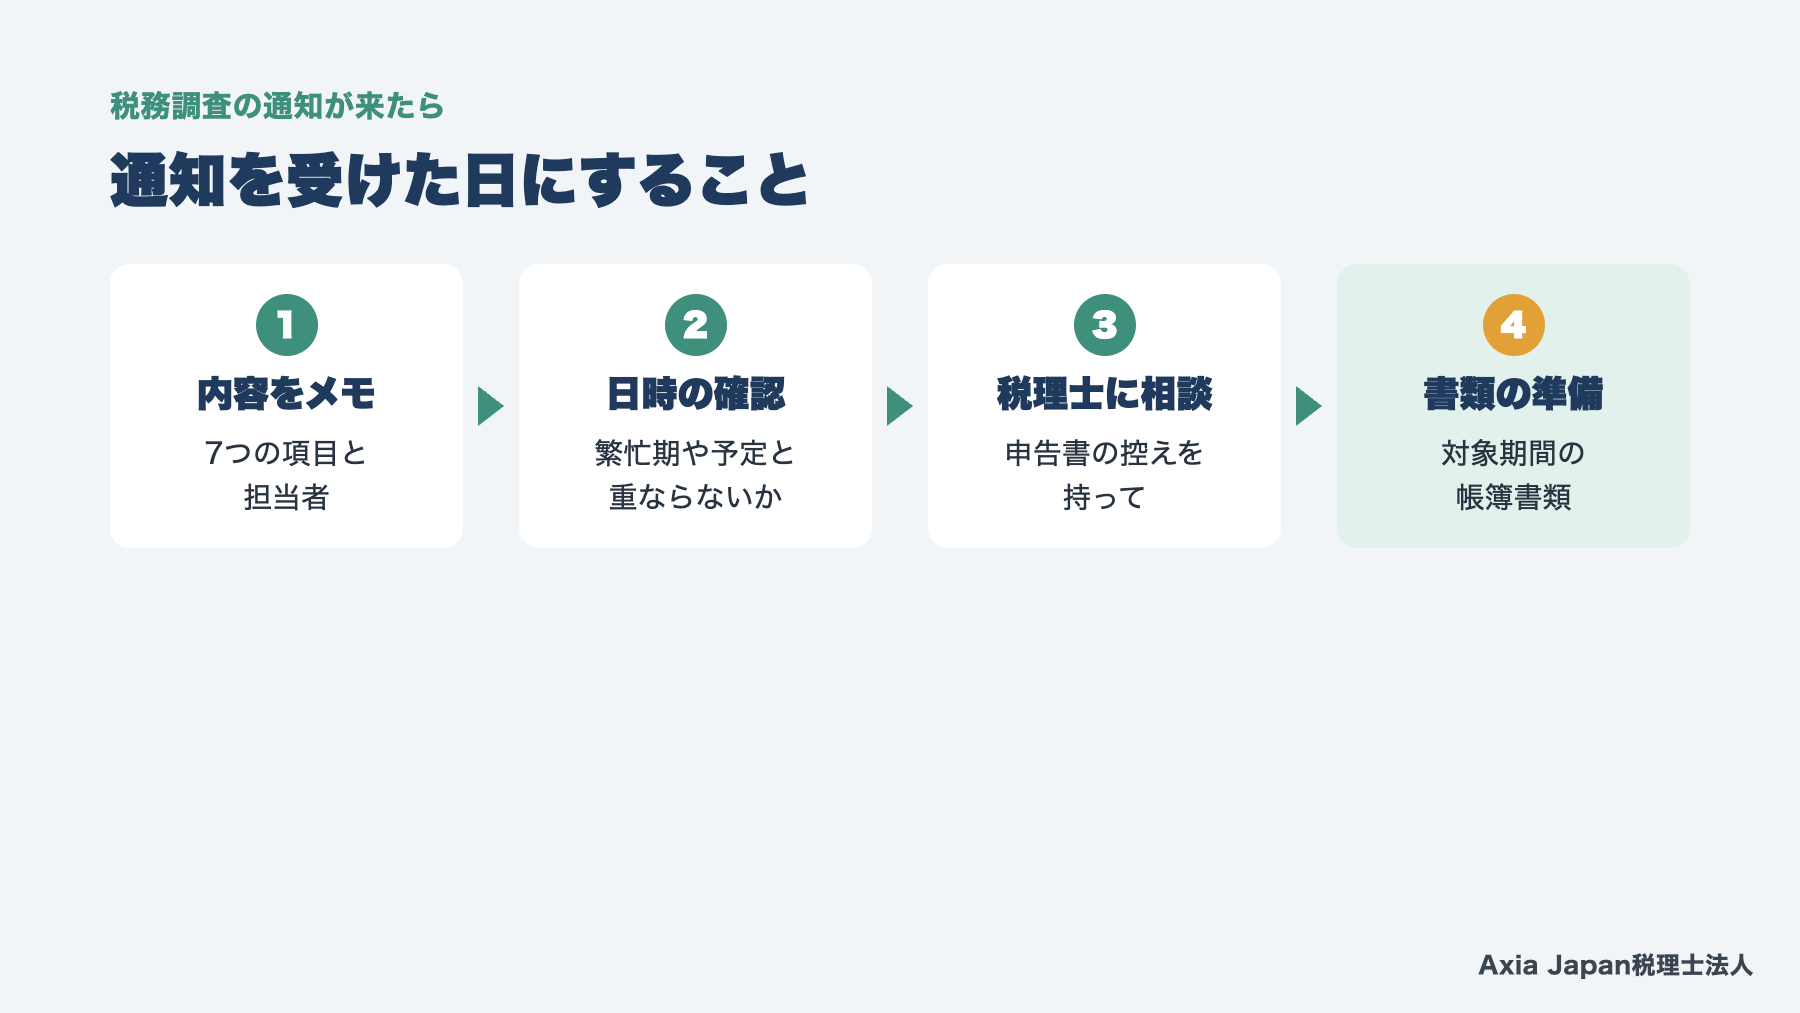
税務調査の通知が来たら、通知の内容を書き留め、調査の日時に無理が無いかを確かめ、税理士に相談します。この3つを、通知を受けた日のうちに進めるのが理想です。
調査の日時は変えられる?
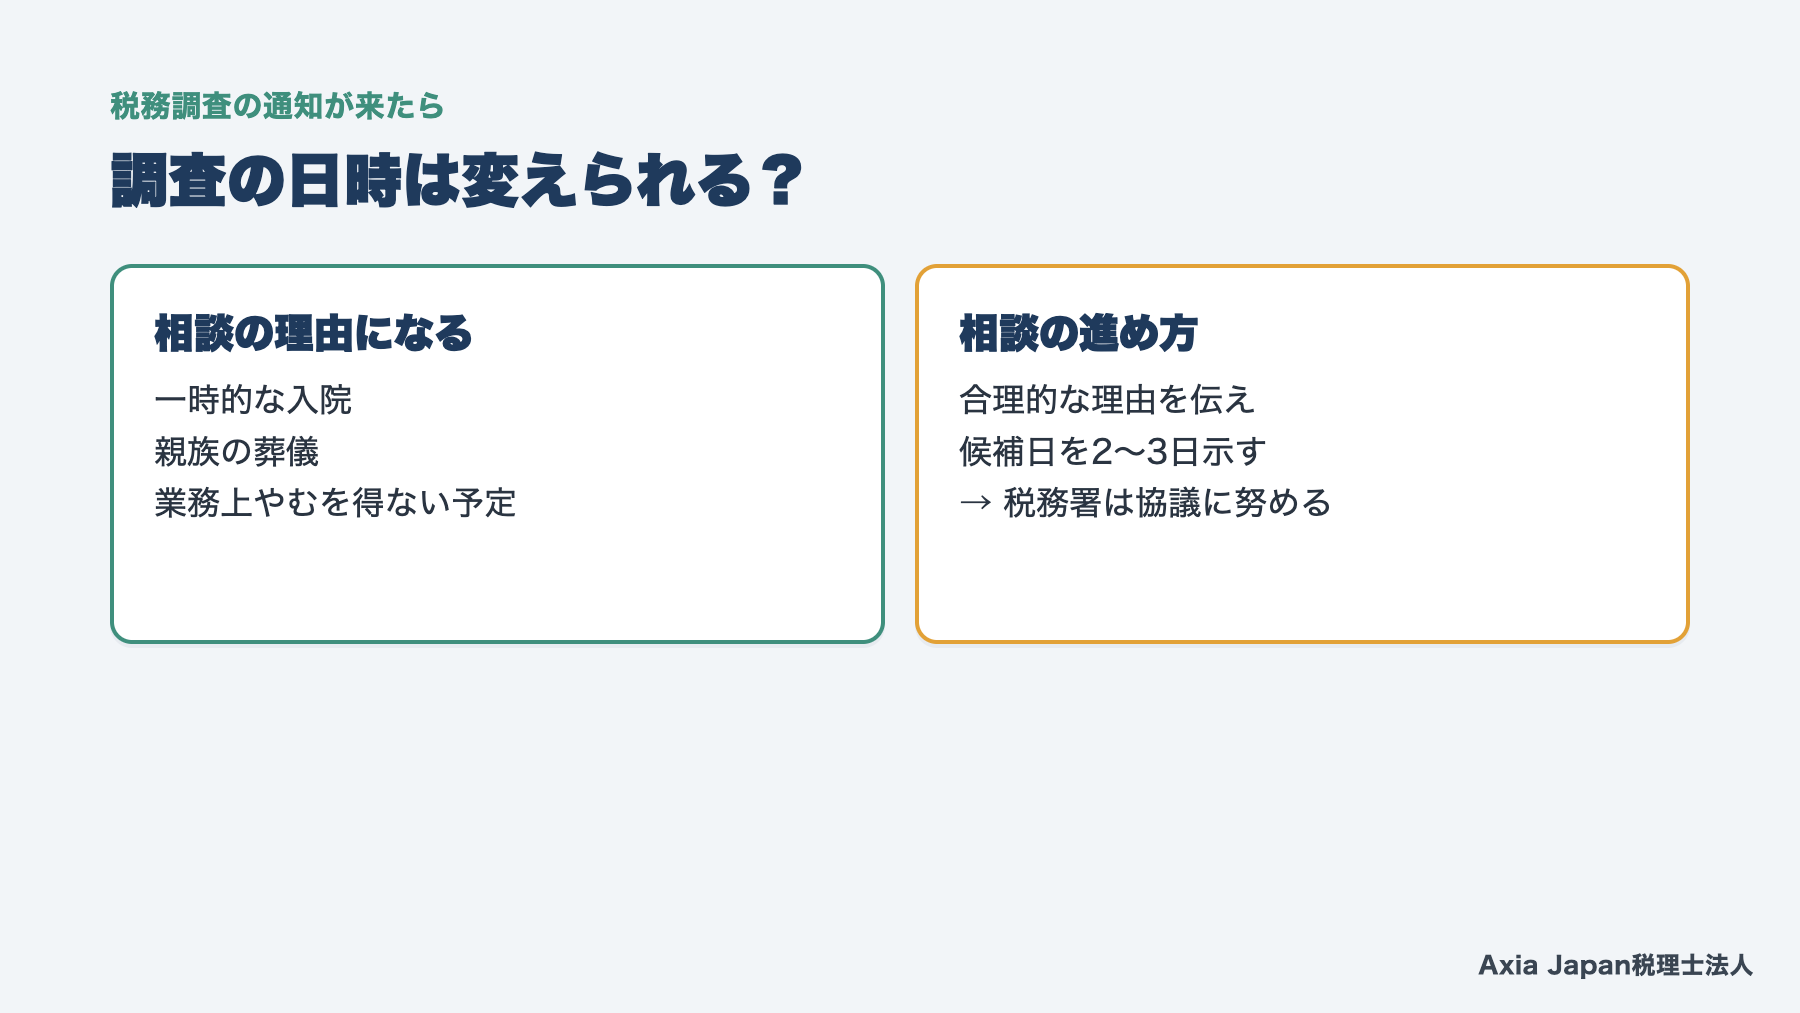
調査の日時や場所は、合理的な理由があれば変更を相談できます。変更の申し出があれば、税務署は協議するよう努めると法律で定められているのです。
一時的な入院や親族の葬儀、業務上やむを得ない予定などは、相談の理由になります。ただし、理由なく先延ばしにすることはできません。候補の日を2〜3日示して相談するとスムーズです。
税理士に立ち会いを頼むとき
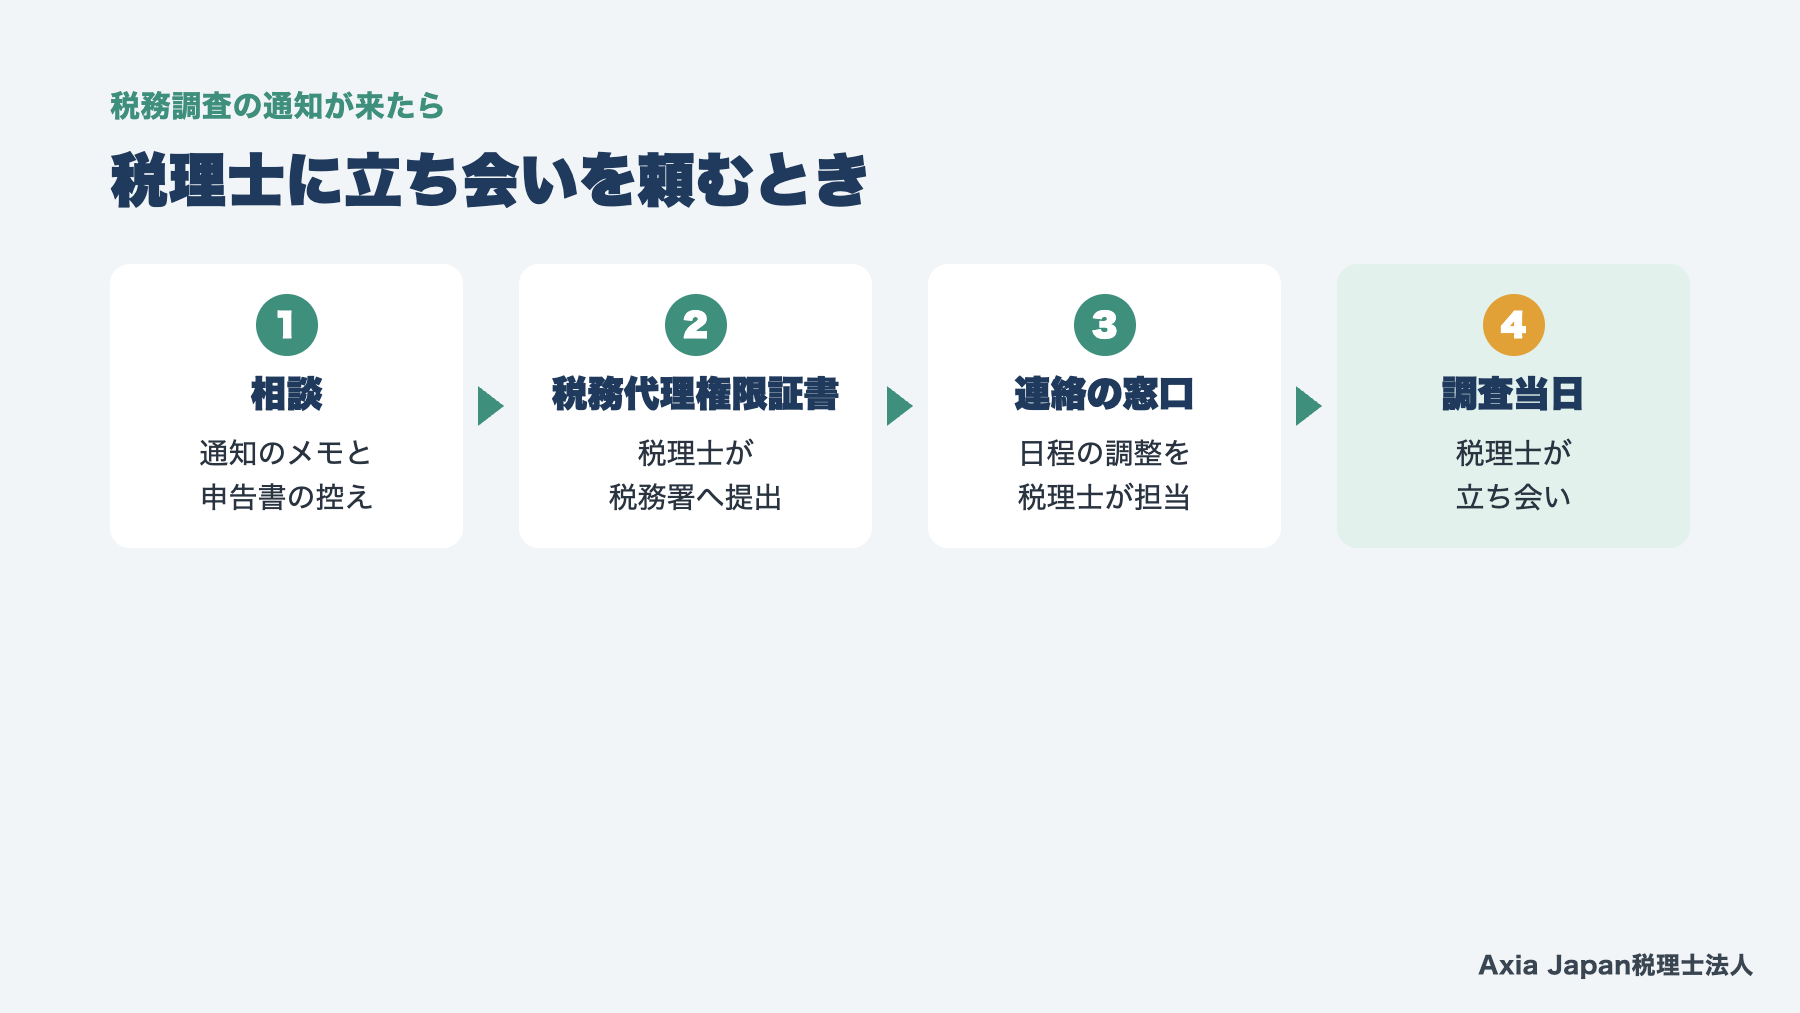
税理士に立ち会いを頼むときは、税理士が税務代理権限証書を税務署に出します。代理を頼むと、事前通知を税理士が受けられ、日時の調整も任せられます。
顧問税理士がいない方も、通知を受けてから税理士を探して構いません。申告書の控えと、通知のメモを持って相談すれば、調査までに何を準備すべきかが分かります。
税理士の実務メモ
調査の相談で最初に確かめるのは、対象期間の申告書の控えと、その期間の総勘定元帳です。申告書の数字と帳簿の数字が合っているか、大きく動いた科目は何かを先に見ておきます。調査官が聞きそうな点を、事前に説明できる形にしておくためです。
税務調査の連絡を受けて相談先を探している方は、静岡市の税理士への無料相談をご利用ください。
参考:e-Gov法令検索「国税通則法」(74条の9)|「税理士法」(30条)
調査までの準備と加算税
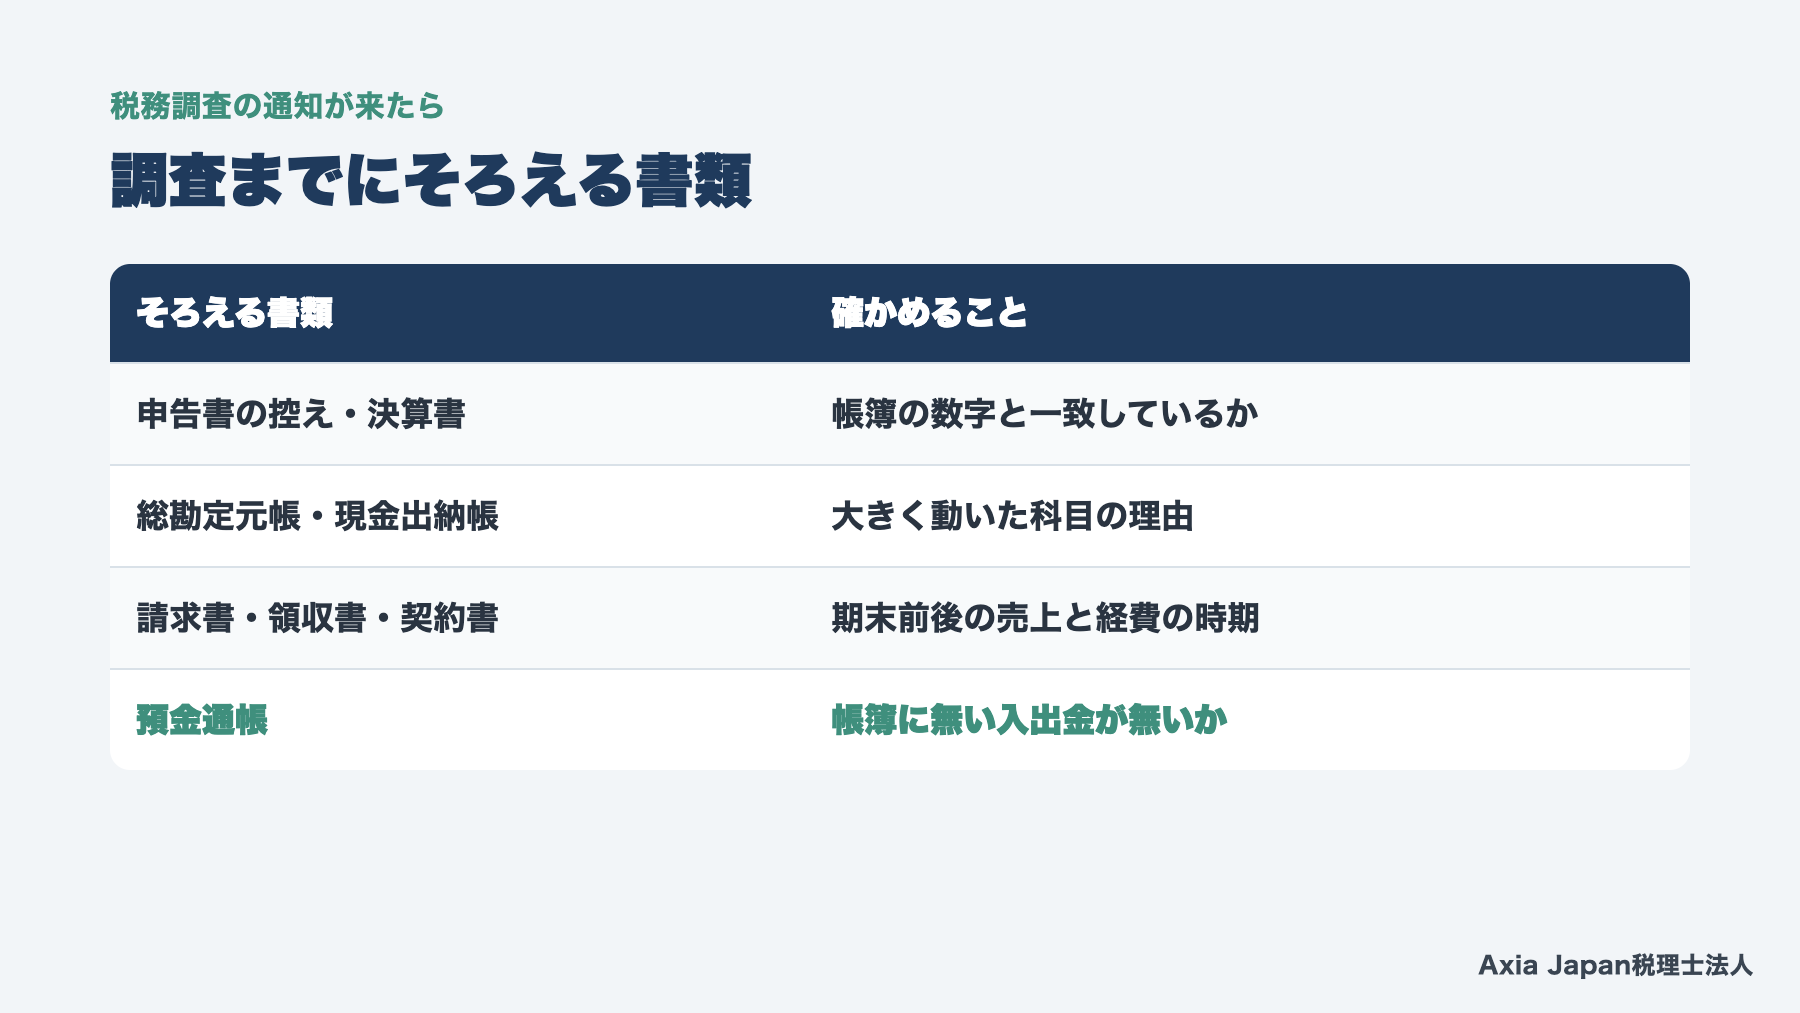
調査までの準備は、通知で示された期間の帳簿書類をそろえ、申告書と突き合わせることです。誤りに気づいたら、調査の前に修正申告を出すかを税理士と相談します。
| そろえる書類 | 確かめること |
|---|---|
| 申告書の控え・決算書 | 帳簿の数字と一致しているか |
| 総勘定元帳・現金出納帳 | 大きく動いた科目の理由 |
| 請求書・領収書・契約書 | 期末前後の売上と経費の時期 |
| 預金通帳 | 帳簿に載っていない入出金が無いか |
書類は、調査の対象期間の分を、月ごとや科目ごとに分けておくと説明しやすくなります。社長の個人の通帳を見せるよう求められることもあるため、事業との区分も確かめておきましょう。
通知の後に誤りに気づいたら
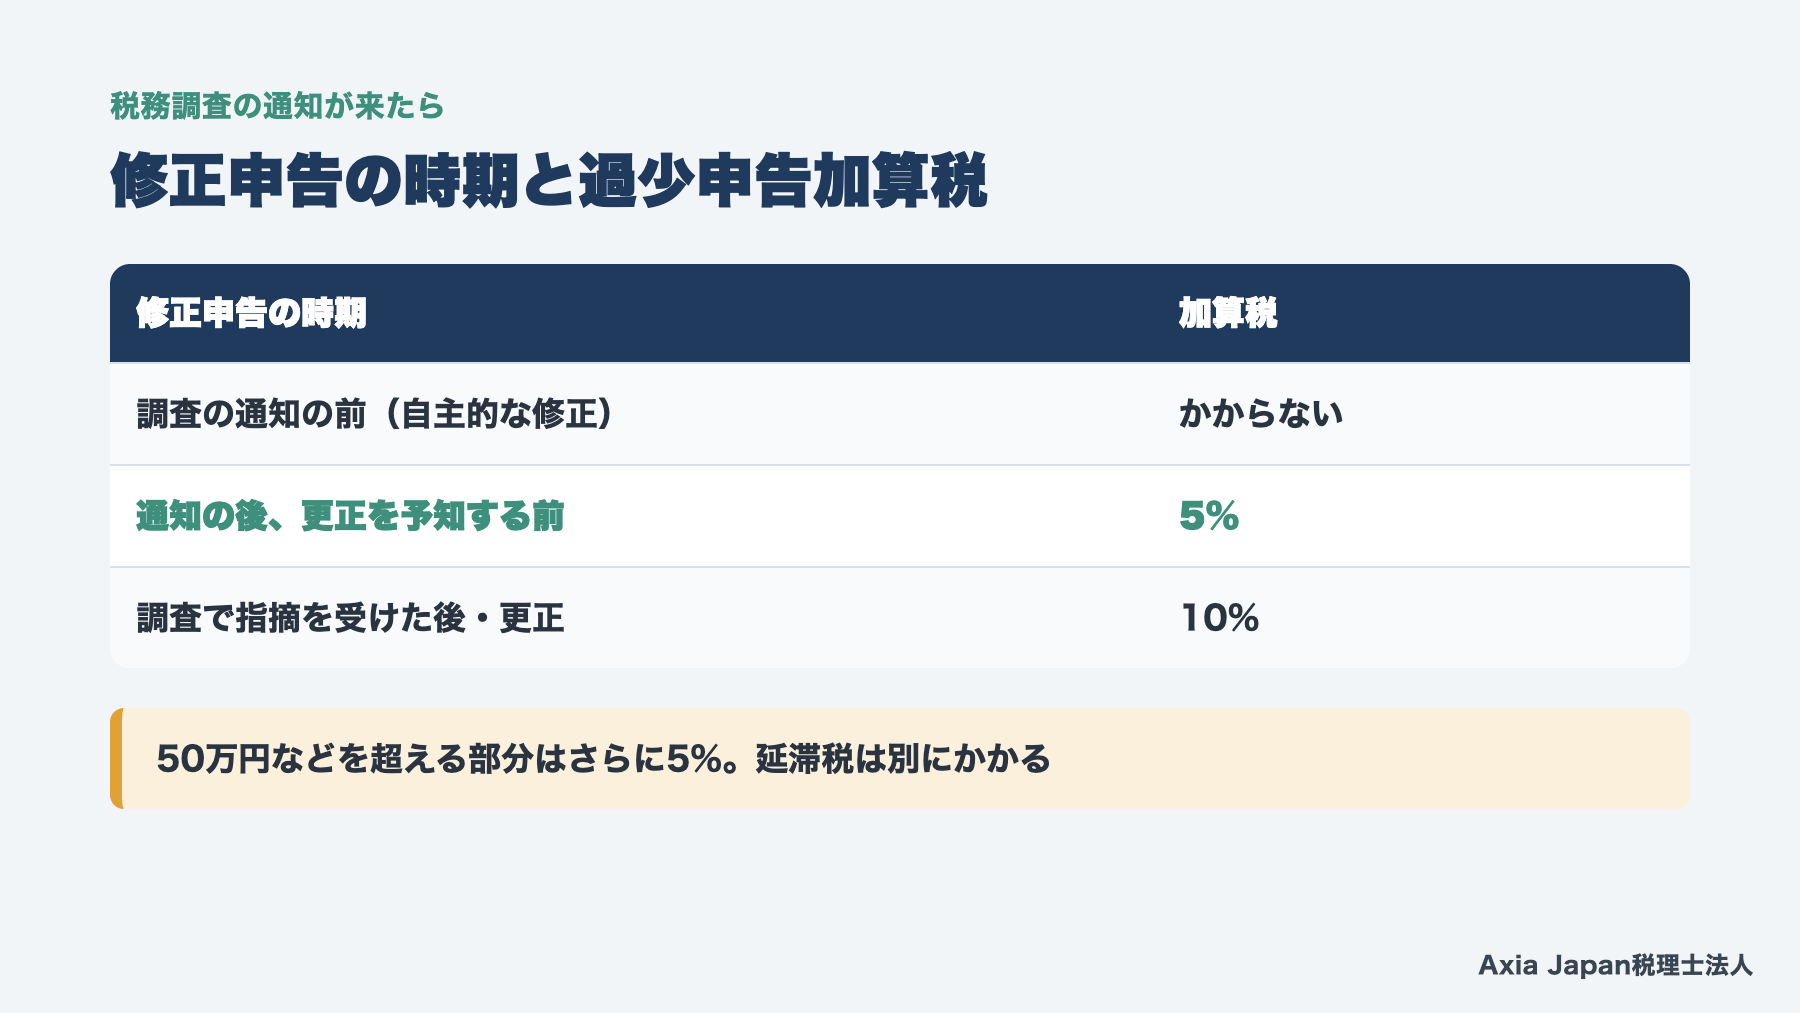
調査の通知の後でも、調査で指摘される前に自分で修正申告すれば、過少申告加算税は原則10%から5%に下がります。調査の通知の前に修正していれば、過少申告加算税はかかりません。
| 修正申告の時期 | 過少申告加算税 |
|---|---|
| 調査の通知の前(自主的な修正) | かからない |
| 通知の後、更正を予知する前 | 5% |
| 調査で指摘を受けた後・更正 | 10% |
追加の税額が、期限内の申告税額と50万円のどちらか多い額を超える部分には、さらに5%が加わります。修正申告をしても、延滞税は別にかかります。
税理士の実務メモ
準備の段階で誤りが見つかったとき、すぐ修正申告を出すか、調査の場で説明するかは迷うところです。誤りの金額と内容がはっきりしているなら、調査の前に出す方が加算税は軽く済みます。一方、判断が分かれる論点なら、調査官の見解を聞いてからでも遅くありません。
参考:e-Gov法令検索「国税通則法」(65条)
税務調査の終わり方
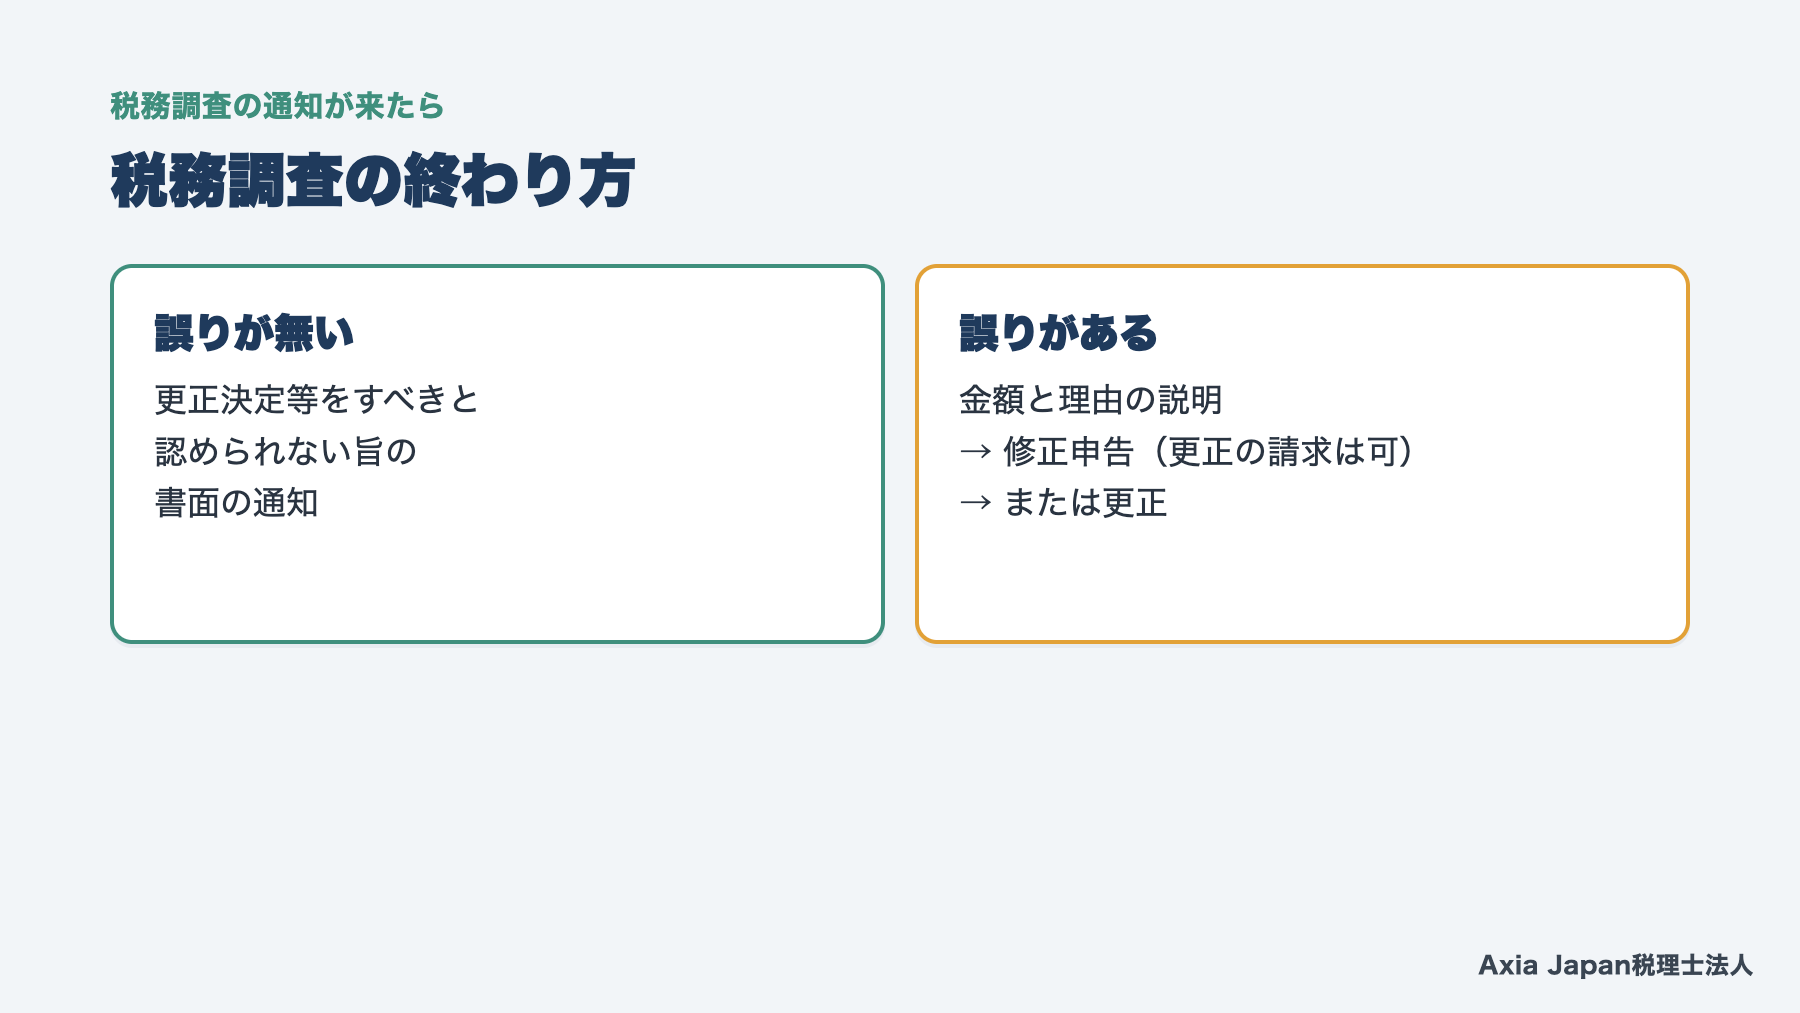
税務調査は、誤りが無ければ、更正決定等をすべきと認められない旨の書面の通知で終わります。誤りがあれば、調査官から金額と理由の説明を受け、修正申告か更正のどちらかに進む流れです。
修正申告を勧められて応じると、不服申立てはできませんが、更正の請求はできます。この点は、税務署から書面で説明がある決まりです。内容に納得できない場合は、修正申告に応じず、更正を受けてから不服申立てをする道もあります。
日ごろから相談できる税理士がいれば、調査の連絡が来たときも落ち着いて準備を進められるでしょう。相談先の選び方は静岡市でおすすめの税理士は?で、帳簿を整える進め方は月次決算の早期化で紹介しました。
参考:e-Gov法令検索「国税通則法」(74条の11)
事例で見る税務調査の対応
税務調査の相談は、通知を受けた直後の準備と、調査で指摘を受けた後の判断に分かれます。どちらも、対象期間の申告書と帳簿を並べるところが出発点です。
ここでは、顧問税理士がいなかった運送業と、個人で飲食店を営む方の2つを紹介しましょう。
事例1:繁忙期の日程を変えてもらい、調査前に修正
※当法人に寄せられた実際のご相談をもとに、お客様が特定されないよう業種・金額・時期などを変更してご紹介しています。
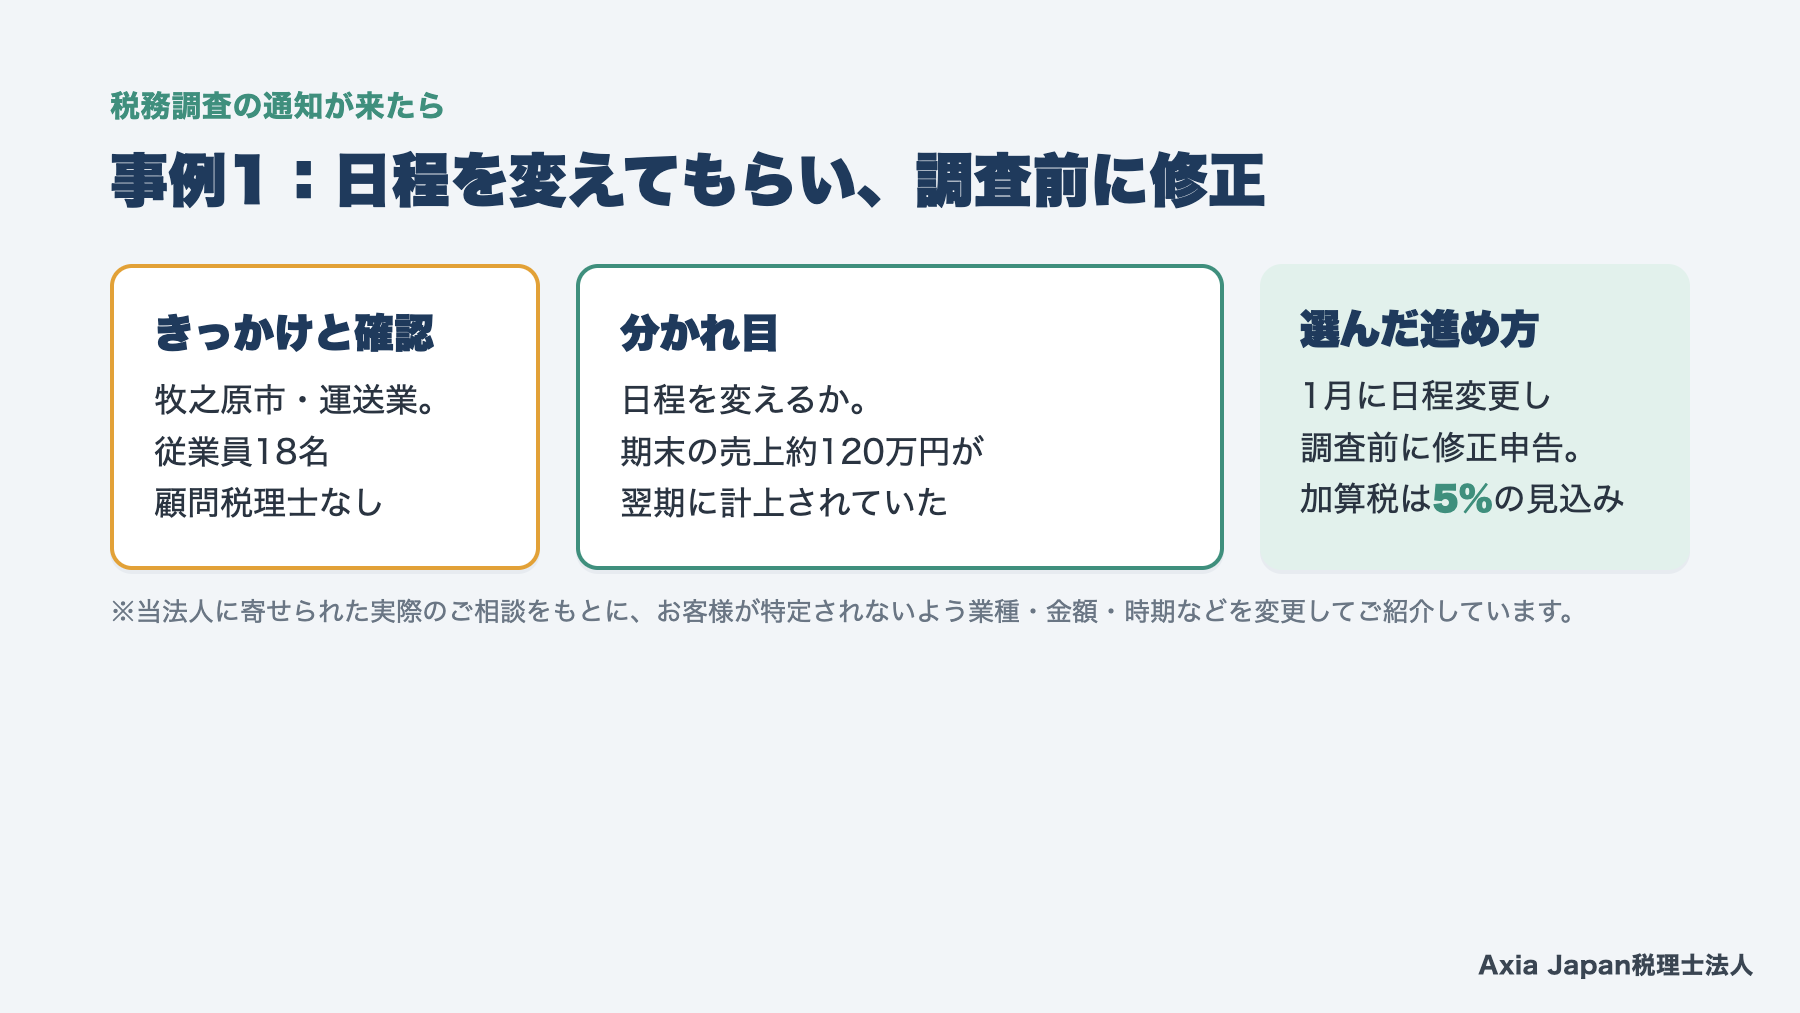
牧之原市の運送業の会社(従業員18名)の例です。顧問税理士はおらず、自社で申告していました。税務署から電話で調査の連絡があり、その日のうちに相談がありました。
最初に確かめたのは、通知の内容と、直近3期分の申告書と元帳です。調査の日程は年末の繁忙期で、売上の計上時期にも気になる点がありました。
分かれ目は、日程を変えてもらうか、そのまま受けるかです。年末の配送が集中し業務上やむを得ないことを伝え、翌年1月の日程に変えてもらいました。
準備の中で、3月決算の期末に終えた運送の売上約120万円が、翌期に計上されているのが見つかりました。そこで、調査の前に修正申告を出しています。通知の後で更正を予知する前のため、過少申告加算税は5%の見込みです。
このような場面で多い見落としは、期末をまたぐ取引の売上の時期を、入金の日で計上していることです。
事例2:家族との食事代を指摘され、修正申告に応じた飲食店
※当法人に寄せられた実際のご相談をもとに、お客様が特定されないよう業種・金額・時期などを変更してご紹介しています。
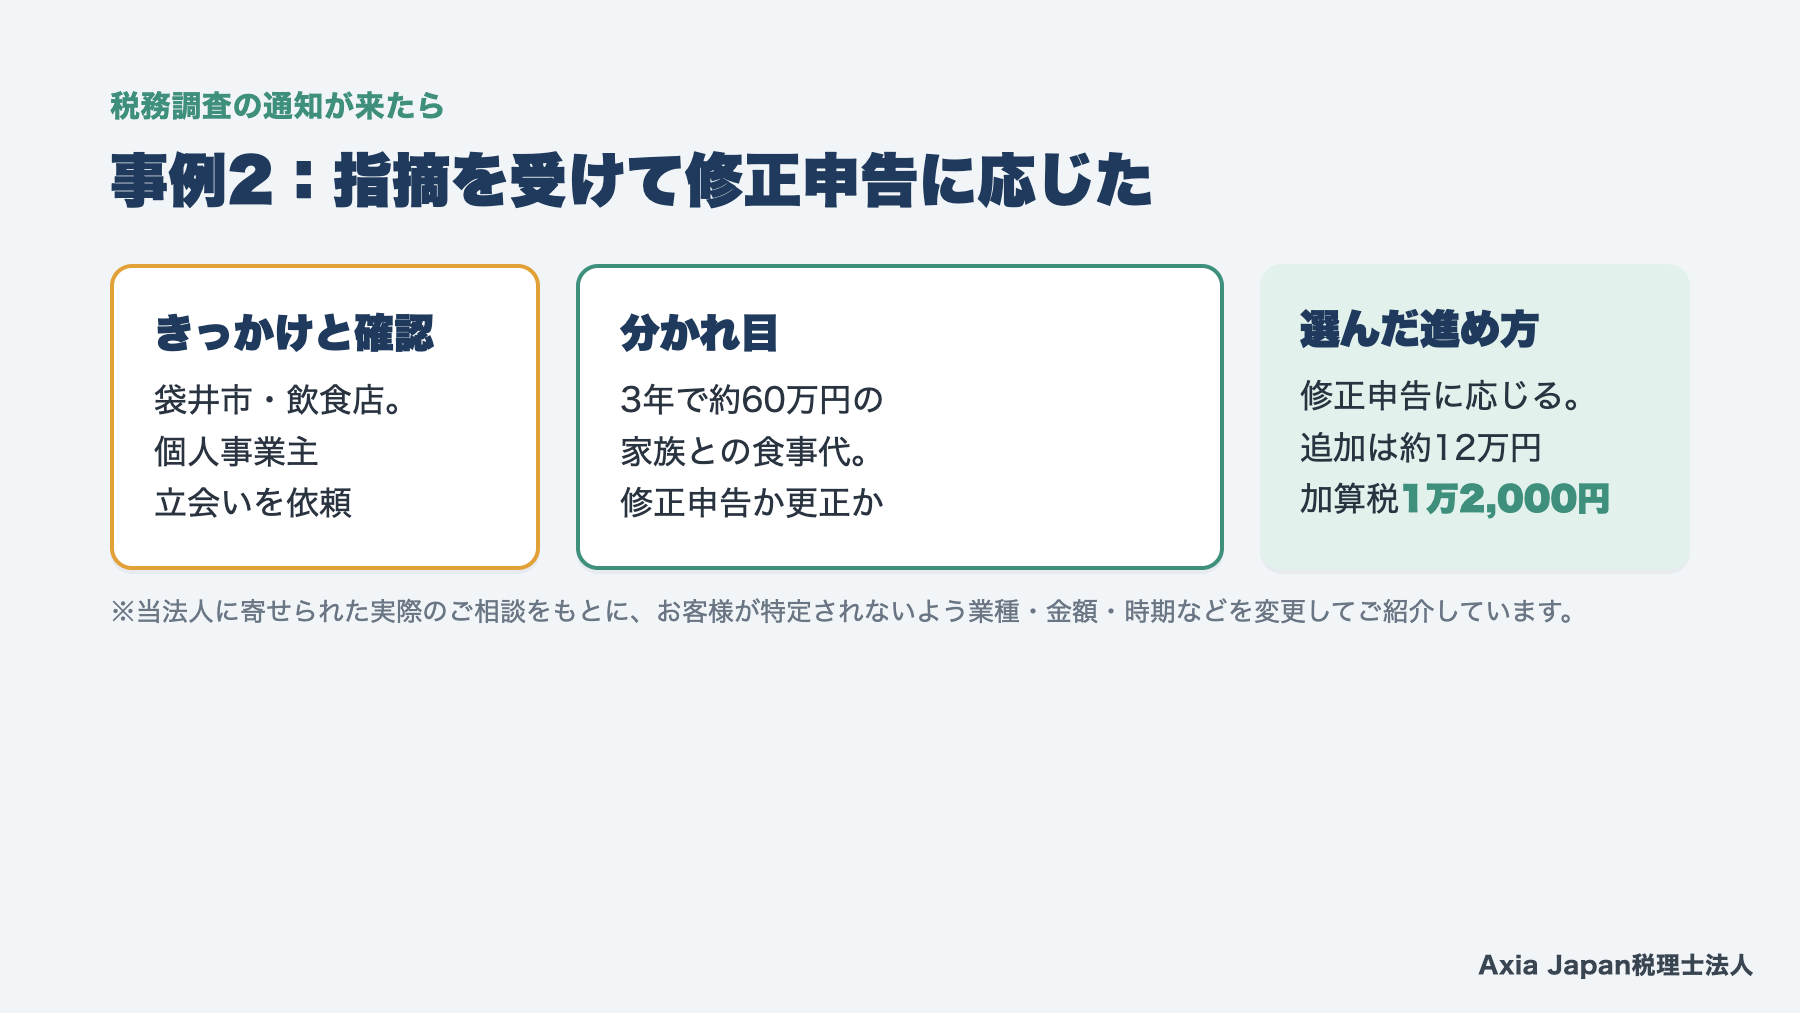
袋井市で飲食店を営む個人事業主の例です。調査の通知を受けて立会いを頼まれ、税務代理権限証書を出して調査に臨みました。
調査で確かめられたのは、交際費の中身です。3年間で約60万円が、家族との外食の費用でした。
分かれ目は、調査官の説明に応じて修正申告するか、更正を受けて争うかです。領収書の相手を確かめると、仕事の打合せと言える記録はありませんでした。
そこで、修正申告に応じることにしました。所得税などの追加は約12万円で、過少申告加算税は10%の1万2,000円に延滞税が加わる見込みです。
このような場面で多い見落としは、家族との食事を交際費に入れても、相手の記録を何も残していないことです。
よくある質問
Q. 税務調査の事前通知を断ることはできますか?
税務調査の事前通知を受けた調査そのものを、断ることはできません。ただし、調査を始める日時や場所は、合理的な理由があれば変更を相談できます。繁忙期や先に決まっていた予定がある場合は、候補の日を示して税務署と調整しましょう。
Q. 顧問税理士がいなくても、税理士に立ち会いを頼めますか?
顧問税理士がいなくても、通知を受けてから税理士に立ち会いを頼めます。税理士が税務代理権限証書を税務署に出せば、以後の連絡や日程の調整を税理士が受けられます。申告書の控えと通知のメモを持って、早めに相談するのが安心です。
Q. 税務調査で何も指摘が無かったら、どうなりますか?
税務調査で誤りが無ければ、税務署から「更正決定等をすべきと認められない旨の通知書」が届いて終わります。この通知は書面で出されるため、届いたら申告書の控えと一緒に保管しておきましょう。その時点の判断のため、後に新しい事実が分かれば再び調査を受けることもある点に注意しましょう。
まとめ
税務調査の通知が来たら、事前通知の7つの項目を書き留め、日時に無理が無いかを確かめて税理士に相談します。日時や場所は、合理的な理由があれば変更の相談が可能です。
準備で誤りに気づいたら、調査の前に修正申告を出すと、過少申告加算税は原則10%から5%に下がります。調査は、誤りが無ければ書面の通知で終わります。
静岡市で税理士に無料相談したい方は、Axia Japan税理士法人へ。税務調査の立会いから、日ごろの申告・決算まで、初回のお問い合わせは無料です。
日ごろの申告と記帳の体制づくりは、静岡市の税理士による税務顧問のページでもご案内しています。
この記事の執筆者
この記事は、法人・個人事業主の申告と、税務調査の立会いや準備の相談を受け持っている代表税理士が執筆しました。
福代 和紀(Axia Japan税理士法人 代表税理士/Axia Japan Consulting合同会社 代表)
- 税理士(東海税理士会 静岡支部 所属/登録番号:157957)
- 米国公認会計士(Inactive/登録州:Guam/License No. 5196)
- 京都大学大学院 経営管理教育部(MBA)修了(首席)
- 所属学会:日本管理会計学会、日本原価計算研究学会
参考文献
参考記事(Web)
- 税務調査手続に関するFAQ(一般納税者向け)/国税庁/https://www.nta.go.jp/information/other/data/h24/nozeikankyo/ippan02.htm(閲覧日:2026年11月21日)
- 国税通則法/e-Gov法令検索(デジタル庁)/https://laws.e-gov.go.jp/law/337AC0000000066(閲覧日:2026年11月21日)
- 税理士法/e-Gov法令検索(デジタル庁)/https://laws.e-gov.go.jp/law/326AC1000000237(閲覧日:2026年11月21日)
免責事項
本記事は、2026年11月21日時点の法令・通達・公表資料にもとづいて作成しています。税制は改正が多く、同じ制度でも適用できるかどうかは個々の状況によって異なります。実際の申告やお手続きにあたっては、税理士などの専門家にご相談ください。本記事の情報を利用されたことにより生じた損失等について、当法人は責任を負いかねますのでご了承ください。